
قراردادهای پارهوقت و پرداخت حقوق ساعتی، یکی از منعطفترین روشهای همکاری میان کارفرما و پرسنل است. با این حال، هنوز ابهامات زیادی درباره شیوه محاسبه دستمزد، رد کردن سابقه بیمه و مزایای قانونی این نیروها وجود دارد. بسیاری از کارفرمایان تصور میکنند کار ساعتی تعهدی بابت بن، مسکن یا عیدی ایجاد نمیکند و در سوی دیگر، کارکنان نگران نادیده گرفته شدن زحمات و حق بیمه خود هستند. قانون کار برای تکتک دقایق و ساعات کارکرد، چارچوب و فرمول معین دارد. مدیریت دقیق این محاسبات و پیشگیری از جریمههای اداره کار، معمولاً نیازمند استفاده از یک نرم افزار حقوق و دستمزد استاندارد است تا خطاها به صفر برسد. در این راهنما، تمامی فرمولها، جدول اقلام قانونی و قواعد بیمه کار ساعتی را بهروشنی بررسی میکنیم.
فرمول حقوق ساعتی بر مبنای قانون کار
سادهترین و اصلیترین فرمول حقوق ساعتی برای به دست آوردن دستمزد یک ساعت کار عادی به شرح زیر است:
نرخ یک ساعت کار عادی = حداقل دستمزد روزانه قانونی ÷ ۷.۳۳
نرخ یک ساعت اضافهکاری = نرخ یک ساعت کار عادی × ۱.۴
تعداد روزهای کارکرد در لیست بیمه: مجموع ساعات کارکرد ماه ÷ ۷.۳۳ (گرد شده به عدد صحیح بعدی)
مبنای عدد ۷.۳۳ در قانون کار، حاصل تقسیم ۴۴ ساعت کار موظف هفتگی بر ۶ روز کاری هفته است که دقیقاً معادل ۷ ساعت و ۲۰ دقیقه کار در هر روز کاری میشود. برای محاسبه حقوق ساعتی ناخالص در پایان ماه، کافی است مجموع ساعات کارکرد واقعی فرد را در نرخ هر ساعت ضرب کنید. مزایای رفاهی و انگیزشی مانند بن کارگری و حق مسکن نیز دقیقاً به تناسب همین ساعات به دریافتی فرد اضافه میشوند.
حقوق ساعتی چیست؟ بررسی وضعیت قانونی قراردادهای ساعتی
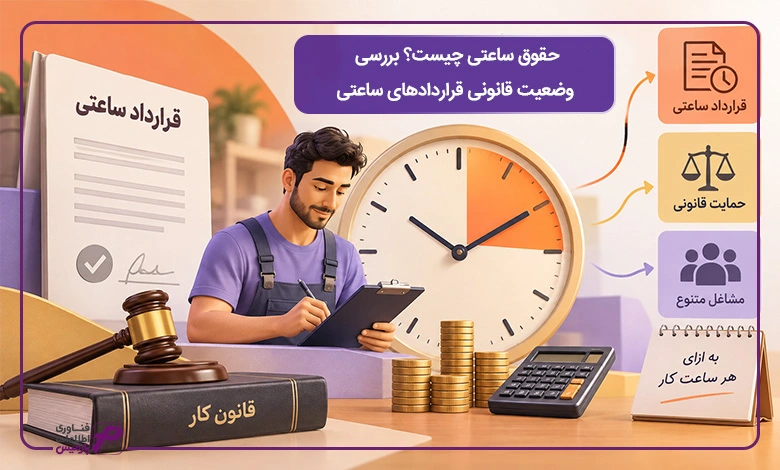
حقوق ساعتی نوعی توافق مزدی است که در آن، مبنای محاسبه دریافتی پرسنل، دقیقاً مدتزمان حضور و انجام کار در کارگاه است. برخلاف تصور رایج، کار ساعتی به معنی رها شدن از ضوابط و مقررات قانونی نیست. وزارت تعاون، کار و رفاه اجتماعی این شیوه همکاری را به رسمیت شناخته و برای حمایت از شاغلین آن، چارچوب مشخصی تعریف کرده است.
در این مدل، معیار پرداخت دستمزد صرفاً زمان صرفشده برای کار است و عواملی مانند تعداد محصولات تولید شده یا حجم نهایی کار، اثری روی نرخ پایه توافقشده ندارند. بر همین اساس، حقوق ساعتی اداره کار همان حقالسعی رسمی و قانونی است که به نسبت میزان کارکرد واقعی فرد در طول هفته یا ماه محاسبه میشود. این شیوه همکاری رابطه استخدامی میان کارگر و کارفرما را به طور کامل حفظ میکند و کارفرما متعهد به رعایت حقوق قانونی نیروی کار است.
تعریف مزد ساعتی طبق ماده ۳۵ قانون کار
ماده ۳۵ قانون کار، مزد ساعتی را اینگونه شفاف کرده است: «مزد ساعتی مزدی است که بابت ساعات کار واقعی که کارگر در اختیار کارفرماست، به وی پرداخت میشود.» بر اساس این متن صریح، هر زمان که کارگر در کارگاه یا محل تعیینشده از سوی کارفرما حضور داشته باشد و آماده انجام امور محوله باشد، آن مدت جزو ساعات کارکرد واقعی به حساب میآید.
تکلیف قانونی این توافق با ماده ۳۹ قانون کار تکمیل میشود. طبق این ماده، کارگرانی که کمتر از ساعات قانونی در طول هفته کار میکنند، از تمامی امتیازات، حقوق و مزایای قانونی برخوردار هستند؛ با این تفاوت که دریافت این مزایا دقیقاً به نسبت ساعات اشتغال آنها انجام میگیرد. به این ترتیب، هیچ کارفرمایی نمیتواند دستمزد پایه هر ساعت را کمتر از نرخ مصوب شورای عالی کار تعیین کند.
تفاوت کلیدی قرارداد ساعتی با حقوق ماهانه ثابت و پیمانکاری
برای دوری از خطاهای حقوقی در زمان عقد قرارداد و ثبت کارکرد، تفکیک سه شیوه همکاری متداول ضروری است:
- قرارداد با حقوق ماهانه ثابت: نیروی کار موظف است ساعات کامل موظفی ماهانه را پر کند. حقوق پایه و مزایای رفاهی او نیز بدون نوسان ساعات کارکرد، در پایان ماه به صورت ثابت تسویه میشود.
- قرارداد حقوق ساعتی و پاره وقت: نیروی کار به میزان ساعت معینی که کمتر از سقف قانونی ۴۴ ساعت در هفته است کار میکند. دریافتی ناخالص این فرد در پایان ماه متغیر است و مستقیماً از ضرب ساعات ثبتشده در دستگاه حضور و غیاب در نرخ مصوب به دست میآید.
- قرارداد پیمانکاری و پروژهای (ماده ۱۰ قانون مدنی): در این شیوه، حضور و غیاب زمانی معنایی ندارد. هدف اصلی، تحویل یک نتیجه یا پروژه مشخص در یک بازه زمانی معین است. کارفرما مسئولیتی برای محاسبه ساعت یا رد کردن روزهای بیمه کارگری در این مدل ندارد.
چه مشاغلی مشمول پرداخت دستمزد ساعتی میشوند؟
پرداخت ساعتی گزینهای بسیار مناسب برای کسبوکارهایی است که با نوسان بار کاری روبهرو هستند یا نیازی به حضور تماموقت پرسنل ندارند:
- مراکز آموزشی و دانشگاهها: مدرسان، اساتید حقالتدریس و مربیان کارگاههای مهارتی که دریافتی آنها بر پایه ساعت تدریس است.
- مراکز درمانی و درمانگاهها: پزشکان پارهوقت، پرستاران شیفتی و پرسنل پیراپزشکی.
- واحدهای تخصصی و مشاورهای: حسابداران، مشاوران مالیاتی، کارشناسان آیتی و وکلای حقوقی شرکتها.
- فروشگاهها و مجموعههای خدماتی: صندوقداران، بازاریابان و پرسنل پذیرش در شیفتهای عصرگاهی یا روزهای تعطیل.
- کارگاههای تولیدی و صنعتی: کارگرانی که در فصلهای اوج تولید به کمک خطوط بسته بندی و تولید فراخوانده میشوند.
فرمول و نحوه محاسبه حقوق ساعتی در سال 1405 (قانون کار)
مبنای ریاضی در محاسبه حقوق ساعتی بر دو اصل اساسی استوار است: رعایت سقف استاندارد ساعت کار هفتگی و تضمین حداقل دستمزد قانونی مصوب شورای عالی کار. قانون کار سقف کار موظف کارگران را ۴۴ ساعت در هفته تعیین کرده است. این ۴۴ ساعت بین روزهای کاری هفته تقسیم میشود تا معیار زمانی کار روزانه و ساعتی به دست آید.
آگاهی دقیق از این فرمولها از بروز اختلاف میان کارفرما و پرسنل جلوگیری میکند. محاسبه دقیق نرخ ساعت کار عادی، درک منطق ساعات موظفی در تقویم کاری و شناخت ضرایب فوقالعادههایی مانند اضافهکاری، مانع از تضییع حق طرفین قرارداد میشود.
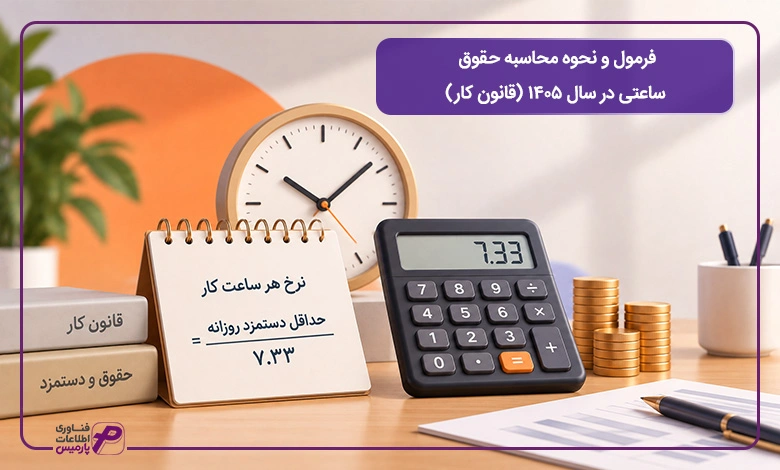
نحوه محاسبه دستمزد یک ساعت کار عادی (تقسیم بر ۷.۳۳)
برای تعیین نرخ هر ساعت کار، ابتدا باید مشخص شود که یک کارگر در طول روز چند ساعت کار میکند. طبق ماده ۵۱ قانون کار، ساعات کار هفتگی کارگران ۴۴ ساعت است. با تقسیم این عدد بر ۶ روز کاری هفته (بدون احتساب جمعه که روز تعطیل با مزد است)، به عدد ۷.۳۳۳ میرسیم. این عدد دقیقاً معادل ۷ ساعت و ۲۰ دقیقه کار در هر روز کاری است.
بر این اساس، برای استخراج دستمزد یک ساعت کار عادی از فرمول زیر استفاده میشود:
حداقل دستمزد روزانه مصوب قانون کار ÷ ۷.۳۳ = نرخ یک ساعت کار عادی
برای به دست آوردن دستمزد پایه در پایان ماه، کافی است مجموع ساعات کارکرد واقعی ثبتشده در سیستم حضور و غیاب را در نرخ ساعتی ضرب کنید. این فرمول، شفافترین و استانداردترین فرمول حقوق ساعتی برای کلیه کارگاهها به شمار میرود.
مبنای ۲۲۰ ساعت موظفی در محاسبات ماهانه چیست؟
در دفاتر مالی و میان حسابداران، معمولاً از عدد ۲۲۰ ساعت برای تبدیل حقوق ماهانه به نرخ ساعتی استفاده میشود. این عدد چگونه محاسبه میشود؟
میانگین روزهای یک ماه در طول سال ۳۰ روز در نظر گرفته میشود. از ضرب ۳۰ روز در ۷.۳۳ ساعت، عدد ۲۱۹.۹ یا همان ۲۲۰ ساعت حاصل میشود. این ۲۲۰ ساعت علاوه بر ساعات کارکرد واقعی، شامل روزهای جمعه و تعطیلات رسمی با مزد نیز هست. کارفرمایانی که قصد دارند از روی حقوق پایه یک کارگر تماموقت، نرخ هر ساعت کار او را محاسبه کنند، از این نسبت استفاده میکنند:
حقوق پایه ماهانه ÷ ۲۲۰ = نرخ هر ساعت کار
البته باید توجه داشت که ساعت موظفی قانون کار در ماه بسته به تعداد روزهای کاری و تعطیلات تقویم، معمولاً بین ۱۷۶ تا ۱۹۲ ساعت کار موظف نوسان دارد. تفاوت این ساعات موظف با عدد ۲۲۰، بیانگر همان روزهای جمعه و تعطیلات رسمی با مزد است که کارفرما ملزم به پرداخت آن است.
برای بررسی جزئیات بیشتر پیرامون فیش حقوقی و اقلام تشکیلدهنده آن، مطالعه مقاله نکات کلیدی در محاسبه حقوق و دستمزد به حسابداران محترم توصیه میشود.
اضافه کاری، شب کاری و جمعه کاری در قراردادهای ساعتی
یکی از ابهامات پرتکرار این است که آیا به نیروی ساعتی نیز فوقالعادههای قانونی تعلق میگیرد؟ پاسخ صریح قانون، بله است. قرارداد ساعتی هرگز مزایای ناشی از شرایط خاص کار را لغو نمیکند. اگر شرایط کاری فرد مشمول این موارد باشد، ضرایب قانونی زیر اعمال میشوند:
- فوقالعاده شبکاری (ماده ۵۸ قانون کار): بابت هر ساعت کار در بازه زمانی بین ساعت ۲۲:۰۰ تا ۰۶:۰۰ بامداد، ۳۵ درصد فوقالعاده مازاد بر دستمزد ساعتی عادی به کارگر پرداخت میشود.
- فوقالعاده جمعهکاری (ماده ۶۲ قانون کار): انجام کار در روز جمعه به دلیل تعطیلی هفتگی، مشمول دریافت ۴۰ درصد فوقالعاده مازاد بر دستمزد هر ساعت کار خواهد بود.
برای آشنایی کامل با قواعد شیفتکاری، جدول ضرایب و نحوه محاسبه آن، مقاله نوبت کاری (شیفت کاری) چیست؟ محاسبه انواع نوبت کاری در 1405 را مطالعه کنید.
ضریب ۴۰٪ اضافه کاری برای ساعات مازاد بر موظفی
طبق ماده ۵۹ قانون کار، هرگونه کار بیش از ساعات موظف، مشمول دریافت ۴۰ درصد اضافه بر دستمزد هر ساعت کار عادی است. فرمول محاسبه اضافه کاری به صورت زیر است:
مزد یک ساعت اضافه کاری = نرخ یک ساعت کار عادی × ۱.۴
بنابراین اگر مجموع ساعات کارکرد کارگر در طول هفته از سقف ۴۴ ساعت قانونی فراتر رود، تمامی ساعات مازاد باید با ضریب ۱.۴ در لیست کارکرد محاسبه شوند.
تفاوت سقف ۴۴ ساعت کار هفتگی با ساعت کاری توافقی
یک نکته باریک و حساس در پرداخت حقوق ساعتی وجود دارد. اگر کارفرما در قرارداد با پرسنل روی ۲۰ ساعت کار در هفته توافق کرده باشد، اما کارگر در یک هفته ۲۸ ساعت کار کند، وضعیت ۸ ساعت مازاد چه خواهد شد؟
از نگاه اداره کار، الزام قانونی پرداخت فوقالعاده ۴۰ درصدی اضافهکاری تنها پس از عبور از مرز ۴۴ ساعت کار هفتگی به وجود میآید. ساعات بین ۲۰ تا ۴۴ ساعت، ساعت کار مازاد عادی تلقی میشوند و با نرخ معمولی محاسبه خواهند شد، مگر اینکه در متن قرارداد استخدامی صراحتاً قید شده باشد که ساعات کار بالاتر از سقف توافق اولیه، اضافهکاری محسوب شده و با ضریب ۱.۴ تسویه میشوند.
اگر میخواهید با جزئیات دقیق، حقوق اضافه کاری خود را در سال 1405 بدانید، پیشنهاد ما مطالعه مقاله اضافه کاری در سال 1405 هست.
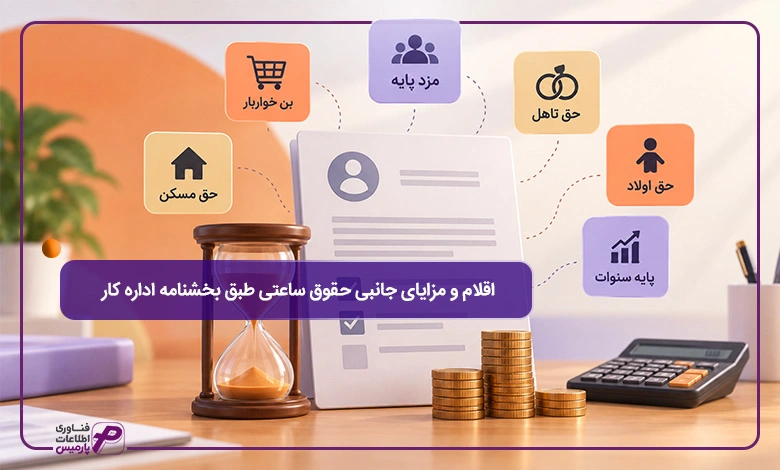
جدول جامع اقلام و مزایای جانبی حقوق ساعتی طبق بخشنامه اداره کار
یکی از خطاهای متداول در میان برخی کارفرمایان این است که نیروی ساعتی صرفاً مستحق دریافت مزد پایه است و مزایای جانبی به او تعلق نمیگیرد. ماده ۳۹ قانون کار این فرضیه را به طور کامل باطل کرده است. بر اساس این ماده، تمامی حقوق و مزایای قانونی کارگران تماموقت، برای شاغلین پارهوقت و ساعتی نیز به رسمیت شناخته شده است. تفاوت اصلی در اینجاست که این اقلام متناسب با مدت کارکرد واقعی فرد محاسبه و پرداخت میشوند.
طبق آخرین بخشنامه حقوق ساعتی اداره کار، مزایای رفاهی و انگیزشی مانند بن خواربار، کمکهزینه مسکن، حق تاهل، حق اولاد و سنوات، جزو حقوق قانونی نیروی ساعتی هستند. نکته بسیار مهمی که حسابداران باید در محاسبات خود لحاظ کنند، تفاوت تعداد روزهای تقویم در طول سال است. نیمه اول سال شامل ۶ ماه ۳۱ روزه است. نیمه دوم سال شامل ۵ ماه ۳۰ روزه و یک ماه ۲۹ روزه (یا ۳۰ روزه در سالهای کبیسه) میشود. این تفاوت تقویمی، تعداد روزهای کاری و مجموع ساعات موظف هر ماه را تغییر میدهد. در نتیجه، مبنای تسهیم این مزایا بر اساس ساعت موظف دقیق همان ماه محاسبه میشود.
در جدول زیر، وضعیت شمولیت و فرمول ریالی هر یک از اقلام قانونی را مشاهده میکنید:
عنوان آیتم قانونی | وضعیت تعلق در حقوق ساعتی | مبنای محاسبه در قرارداد ساعتی | الزام قانونی |
مزد پایه | تعلق کامل دارد | (مزد روزانه قانونی ÷ ۷.۳۳) × ساعت کارکرد واقعی | ماده ۳۵ قانون کار |
کمکهزینه اقلام مصرفی (بن) | تعلق نسبی دارد | (مبلغ ماهانه بن ÷ ساعت موظفی همان ماه) × ساعت کارکرد | ماده ۳۹ قانون کار |
حق مسکن | تعلق نسبی دارد | (مبلغ ماهانه مسکن ÷ ساعت موظفی همان ماه) × ساعت کارکرد | مصوبه هیئت وزیران |
حق اولاد | با داشتن سابقه بیمه دارد | (مبلغ ماهانه اولاد ÷ ساعت موظفی همان ماه) × ساعت کارکرد | ماده ۸۶ تامین اجتماعی |
حق تاهل | برای کارگران متاهل دارد | (مبلغ ماهانه تاهل ÷ ساعت موظفی همان ماه) × ساعت کارکرد | بخشنامه شورای عالی کار |
پایه سنوات | با داشتن یک سال سابقه دارد | (پایه سنوات روزانه ÷ ۷.۳۳) × ساعت کارکرد واقعی | بخشنامه اداره کار |
شمولیت بن کارگری و حق مسکن به نسبت ساعت کارکرد (ماده ۳۹)
بن کارگری و حق مسکن ارقام ثابتی هستند که در ابتدای هر سال از سوی مراجع رسمی تعیین میشوند. برای پرداخت این اقلام به نیروی ساعتی، ابتدا باید ساعت موظف ماه جاری را بر اساس روزهای کاری همان ماه به دست آورید. برای مثال در یک ماه ۳۱ روزه، ساعت موظفی کارگاه با یک ماه ۳۰ روزه تفاوت دارد.
فرمول محاسبه به این ترتیب است:
(ساعت موظفی رسمی ماه ÷ مبلغ مصوب ماهانه) × ساعات کارکرد واقعی = مبلغ بن یا مسکن ساعتی
با این روش، اگر فردی نصف ساعات موظف ماه را کار کرده باشد، دقیقاً ۵۰ درصد از رقم مصوب بن و حق مسکن را دریافت خواهد کرد و هیچگونه اجحافی در حق طرفین صورت نمیگیرد.
شرایط پرداخت حق اولاد و حق تاهل به پرسنل پارهوقت و ساعتی
حق تاهل و حق اولاد نیز مشمول قاعده تناسب هستند. پرداخت این دو مزیت دارای ضوابط قانونی مشخصی است:
- حق تاهل: به کارگران متاهل (چه زن وچه مرد) تعلق میگیرد. این مبلغ بر ساعت موظفی ماه تقسیم شده و در ساعات کارکرد خالص فرد ضرب میشود.
- حق اولاد: شرط دریافت حق اولاد، داشتن حداقل ۷۲۰ روز سابقه پرداخت حق بیمه در سازمان تامین اجتماعی است. اگر نیروی ساعتی این سابقه را داشته باشد، حق اولاد قانونی برای فرزندان واجد شرایط به تناسب ساعات حضور فرد در آن ماه محاسبه و به فیش حقوقی اضافه میشود.
نحوه محاسبه عیدی و پاداش در قرارداد ساعتی
طبق «قانون نحوه پرداخت عیدی و پاداش کارگران مصوب سال ۱۳۷۰»، کارگران ساعتی و پارهوقت نیز مشمول دریافت عیدی پایان سال هستند. معیار قانونی، پرداخت معادل دو برابر مزد پایه ماهانه به ازای یک سال کارکرد کامل است، مشروط بر اینکه از سقف سه برابر حداقل مزد فراتر نرود.
در محاسبه عیدی کارگر ساعتی، مبنای عمل میانگین حقوق و مزایای دریافتی فرد در ماههای کارکرد است. فرمول به این شکل پیاده میشود: مجموع ساعات کارکرد واقعی فرد در طول سال بر مجموع ساعات موظف قانونی سال تقسیم میشود.
عیدی ساعتی = (مجموع ساعات کارکرد واقعی سالانه ÷ مجموع ساعات موظفی قانونی سال) × عیدی کامل قانونی
عدد حاصل در عیدی کامل قانونی یک نیروی تماموقت ضرب میگردد تا رقم نهایی و عادلانه عیدی به دست آید.
جهت آشنایی با آخرین مصوبات وزارت کار، ارقام ریالی و دستمزدهای پایه، میتوانید مقاله جامع حداقل حقوق و دستمزد 1405 را مطالعه کنید.
فرمول مانده مرخصی و حق سنوات خدمت کارگران ساعتی
کارگران شاغل در قالب حقوق ساعتی از دو حق قانونی دیگر یعنی مرخصی استحقاقی و پاداش پایان خدمت (سنوات) نیز برخوردارند:
- مرخصی استحقاقی: هر کارگر تماموقت در سال ۲۶ روز کاری مرخصی استحقاقی با مزد دارد. برای نیروهای ساعتی، این ۲۶ روز متناسب با ساعات کارکرد سالانه آنها تبدیل به ساعت مرخصی میشود. در صورت عدم استفاده از این ساعات، کارفرما ملزم است در پایان قرارداد معادل ریالی آن را به عنوان مانده مرخصی تسویه کند.
فرمول محاسبه مرخصی استحقاقی نیروهای ساعتی:
حق سنوات سالانه = (مجموع ساعات کارکرد واقعی در سال ÷ مجموع ساعات موظفی قانونی سال) × میانگین حقوق پایه ماهانه
- حق سنوات پایان خدمت: به ازای هر سال کارکرد، معادل یک ماه حقوق پایه به عنوان سنوات تعیین شده است. برای پرسنل ساعتی، میانگین دریافتی ماهانه در طول مدت قرارداد ملاک قرار میگیرد و به نسبت کل ساعات کارکرد آنها در کارگاه پرداخت میشود.
فرمول محاسبه حق سنوات نیروی ساعتی:
حق سنوات سالانه = (مجموع ساعات کارکرد واقعی در سال ÷ مجموع ساعات موظفی قانونی سال) × میانگین حقوق پایه ماهانه
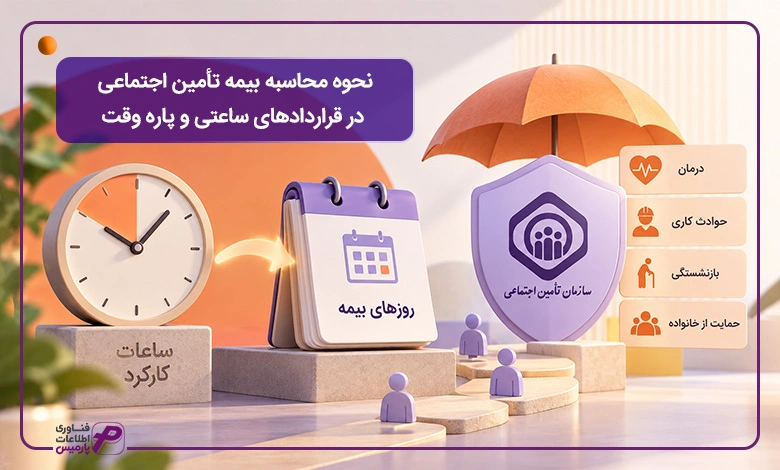
نحوه محاسبه بیمه تأمین اجتماعی در قراردادهای ساعتی و پاره وقت
بیمه یکی از حساسترین و پرچالشترین بخشهای همکاری با پرسنل ساعتی است. برخی کارفرمایان تصور میکنند پرداخت دستمزد بر مبنای ساعات کار محدود، آنها را از ارسال لیست بیمه و پرداخت حق بیمه معاف میکند. مراجع قانونی و سازمان تأمین اجتماعی هیچ معافیتی برای ساعات کاری کم در نظر نگرفتهاند و چتر حمایتی بیمه شامل تمامی شاغلین کشور میشود.
سازمان تامین اجتماعی با ابلاغ دستورالعملهای مشخص، سازوکار تبدیل ساعات کارکرد ماهانه به روزهای بیمه رسمی را تعیین کرده است. پرداخت منظم بیمه حقوق ساعتی امنیت شغلی فرد را در حوادث ناشی از کار و استفاده از خدمات درمانی حفظ میکند. کارفرما نیز با رد کردن دقیق این روزها در مهلت مقرر، از جریمههای مالیاتی، بازرسیهای غافلگیرکننده و دعاوی قضایی در هیئتهای حل اختلاف در امان خواهد ماند.
برای آشنایی با جزییات، فرمولهای محاسبه، نحوه پرداخت و تفاوت حق سنوات با پایه سنوات، مقاله پایه سنوات و حق سنوات سال 1405 را مطالعه کنید.
الزام ماده ۱۴۸ قانون کار؛ آیا قرارداد ساعتی بدون بیمه قانونی است؟
پاسخ این سوال با استناد به متن صریح قانون کاملاً روشن است: خیر. ماده ۱۴۸ قانون کار کارفرما را ملزم میکند بر اساس قانون تأمین اجتماعی، تمامی کارگران کارگاه را بدون در نظر گرفتن حجم کار یا مدتزمان حضور بیمه کند. هیچ حداقلی برای ساعت کارکرد جهت لغو این مسئولیت وجود ندارد. حتی اگر پرسنلی در یک ماه تنها ۱۵ ساعت کار کرده باشد، کارفرما مکلف است سوابق کارکرد او را به شعبه بیمه ارسال کند.
تنظیم قرارداد ساعتی بدون بیمه یا گرفتن رضایتنامه کتبی از کارگر مبنی بر عدم تمایل به دریافت بیمه، از نظر مراجع قانونی کاملاً باطل است. قانون کار جزو قوانین آمره کشور به شمار میرود و توافق طرفین بر خلاف متن قانون هیچگونه ارزش حقوقی ندارد. در صورت بازرسی میدانی یا ثبت شکایت، کارفرما موظف به پرداخت حق بیمه تمامی ماههای گذشته همراه با جرایم سنگین عدم ارسال لیست خواهد شد.
فرمول تبدیل مجموع ساعات ماهانه به روزهای کارکرد در لیست بیمه
سیستم ارسال لیست بیمه تامین اجتماعی روز محور است. بنابراین حسابداران باید مجموع ساعات حضور نیرو در طول ماه را به روزهای کارکرد قابل فهم برای سیستم تبدیل کنند. بر اساس ضوابط حاکم بر حقوق ساعتی و پاره وقت، مبنای محاسبه هر روز کارکرد، عدد ۷.۳۳ ساعت (معادل ۷ ساعت و ۲۰ دقیقه) تعیین شده است.
فرمول تبدیل ساعات به روزهای بیمه به شکل زیر است:
روزهای کارکرد در لیست بیمه = مجموع ساعات کارکرد واقعی در ماه ÷ ۷.۳۳
جدول زیر تبدیل ساعات پرکاربرد ماهانه به روزهای کارکرد بیمه را نشان میدهد:
مجموع ساعات کارکرد در ماه | روزهای کارکرد در دیسکت بیمه | وضعیت پرداخت حق بیمه |
۳۰ ساعت | ۵ روز | پرداخت حق بیمه متناسب با ۵ روز مزد و مزایا |
۶۰ ساعت | ۹ روز | پرداخت حق بیمه متناسب با ۹ روز مزد و مزایا |
۱۱۰ ساعت | ۱۵ روز | پرداخت حق بیمه متناسب با ۱۵ روز مزد و مزایا |
۱۷۶ ساعت | ۲۴ روز | پرداخت حق بیمه متناسب با ۲۴ روز مزد و مزایا |
قاعده گرد کردن اعشار روزهای بیمه در بخشنامههای تامین اجتماعی
در بسیاری از محاسبات کارکرد، حاصل تقسیم ساعات کار بر عدد ۷.۳۳ یک عدد اعشاری میشود. سامانه بارگذاری دیسکت تامین اجتماعی تنها اعداد صحیح را قبول میکند و امکان ثبت روزهای اعشاری در لیست وجود ندارد. این موضوع چالش بزرگی در ثبت بیمه حقوق ساعتی برای کارگاهها ایجاد میکند.
بر اساس آرای شورای عالی تأمین اجتماعی، هرگونه کسر روز و اعشار در محاسبات کارکرد، باید به نفع بیمهشده به سمت عدد صحیح بعدی گرد شود. برای مثال، اگر مجموع ساعات کارکرد ماهانه فردی پس از تقسیم برابر با ۷.۲ روز کار شود، مسئول حقوق و دستمزد باید عدد ۸ روز کامل را در سامانه ثبت کند. گرد کردن اعشار به سمت پایین تخلف محسوب میشود و به منزله کسر غیرقانونی از سوابق بیمهای کارگر خواهد بود.
اگر میخواهید مراحل گامبهگام ثبت اطلاعات کارکنان و ارسال دیسکتهای قانونی را به صورت عملی بیاموزید، مقاله آموزش کامل تهیه و ارسال لیست حقوق و دستمزد منبع آموزشی بسیار مناسبی است.
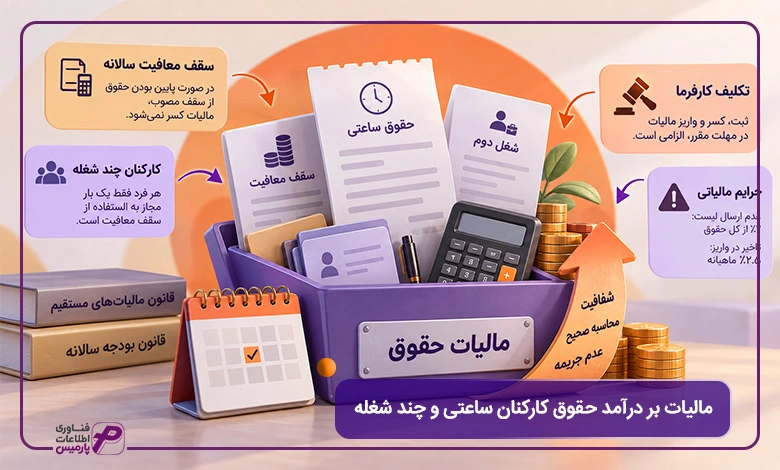
مالیات بر درآمد حقوق کارکنان ساعتی و چند شغله
محاسبه مالیات بر درآمد حقوق برای نیروهای ساعتی ظرافتهای مالیاتی ویژهای دارد. طبق مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم، هرگونه درآمد نقدی یا غیرنقدی که فرد در ازای واگذاری نیروی کار خود به دست میآورد، مشمول مالیات حقوق است. حساسیت قراردادهای ساعتی در نحوه اعمال سقف معافیت سالانه و پدیده چند شغله بودن این دسته از کارکنان نمایان میشود.
بسیاری از نیروهای پارهوقت مانند اساتید، مشاوران فنی، پزشکان و حسابداران به صورت همزمان در دو یا چند مجموعه فعالیت دارند. ناآگاهی از نحوه ارسال لیست مالیات این افراد میتواند کارگاهها را با جرایم مالیاتی سنگین مواجه کند. همچنین ممکن است در پایان سال مالیاتی، بدهیهای اعلامنشده غیرمنتظرهای برای شخص شاغل ایجاد شود.
بررسی سقف معافیت سالانه مالیات حقوق برای قراردادهای پارهوقت
در قانون بودجه هر سال، مبلغ مشخصی به عنوان سقف معافیت پایه مالیات بر درآمد حقوق (موضوع ماده ۸۴ قانون مالیاتهای مستقیم) تصویب میشود. اگر دریافتی ماهانه نیروی کار از این سقف مصوب کمتر باشد، مشمول کسر مالیات نخواهد بود.
در قراردادهای حقوق ساعتی، اگر فرد فقط در یک مجموعه مشغول به کار باشد، کارفرما میتواند معافیت قانونی همان ماه را روی حقوق کارکرد او اعمال کند. اما اگر فرد به صورت همزمان در دو کارگاه اشتغال داشته باشد، چالش جدی آغاز میشود. هر مودی مالیاتی در طول سال فقط یک بار مجاز به استفاده از سقف معافیت ماده ۸۴ است.
چنانچه هر دو کارفرما سقف معافیت کامل را روی دستمزد او اعمال کنند، سامانه سازمان امور مالیاتی در پایان سال مالی درآمدهای این کد ملی را تجمیع میکند. در چنین شرایطی، مابهالتفاوت سنگینی از مالیات پرداختنشده همراه با جریمه شناسایی خواهد شد. برای حل این مشکل، پرسنل چند شغله موظف هستند وضعیت خود را به کارفرمای دوم اعلام کنند تا حقوق کارگاه دوم به عنوان درآمد جانبی و با نرخ مقطوع قانونی کسر و واریز شود.
تکالیف قانونی کارفرما در کسر و واریز مالیات حقوق ساعتی
مسئولیت کارفرما در قبال کسر مالیات پرسنل ساعتی تفاوتی با نیروهای دائم ندارد. کارفرما طبق قانون به عنوان واسطه پرداخت مالیات تکلیفی شناخته میشود و باید تعهدات زیر را در موعد مقرر انجام دهد:
- ثبت در سامانه مالیات حقوق: کارفرما باید اطلاعات هویتی و مبلغ ناخالص پرداختی بابت ساعات کارکرد را در درگاه ملی خدمات الکترونیک سازمان امور مالیاتی ثبت کند.
- رعایت مهلت ارسال و پرداخت: مهلت قانونی برای بارگذاری فایل و پرداخت مالیات کسر شده، حداکثر تا پایان ماه بعد از تاریخ پرداخت حقوق است.
- جلوگیری از جرایم مالیاتی: عدم تسلیم لیست در موعد مقرر، کارفرما را مشمول جریمه ۲ درصدی نسبت به کل حقوق پرداختی (ماده ۱۹۷) میکند. همچنین تاخیر در واریز اصل مالیات کسر شده، جریمه ماهیانه ۲.۵ درصد دیرکرد را به همراه خواهد داشت.
پیشنهاد مطالعه: برای کسب آگاهی کامل از انواع کسورات قانونی، بیمهای و مالیاتی فیش حقوقی، پیشنهاد میکنیم مقاله کسورات حقوق و دستمزد چیست؟ را مطالعه فرمایید.

چالشها و خطاهای مرگبار در محاسبه حقوق ساعتی با اکسل
نرمافزار اکسل ابزاری در دسترس برای کارهای مقدماتی حسابداری است، اما سپردن محاسبات پیچیده محاسبه حقوق ساعتی به شیتهای دستی، ریسک بزرگی برای هر سازمان به شمار میرود. الگوهای متنوع تردد، جابهجایی مداوم شیفتها، ثبت نشدن برخی ورود و خروجها و الزام به پیادهسازی همزمان قوانین اداره کار، اکسل را در پایان هر ماه به بستری پر از خطاهای پنهان تبدیل میکند.
کوچکترین اشتباه در تبدیل فرمت ساعت به عدد اعشاری یا خطای نگارشی در یک فرمول، به سادگی به تضییع حقوق پرسنل یا تحمیل هزینههای کاذب به کارفرما منجر میشود. از طرف دیگر، آمادهسازی فایلهای استاندارد دیسکت بیمه و مالیات از روی فایلهای اکسل نیازمند پردازش دستی مکرر است و بخش زیادی از زمان و انرژی تیم مالی را هدر میدهد.
مغایرت ثبت تردد دستگاه حضور و غیاب با لیست کارکرد
نخستین چالش در روشهای دستی، تبدیل رکوردهای دستگاه حضور و غیاب به عدد قابل محاسبه برای حقوق ساعتی است. دستگاههای ثبت تردد زمان حضور پرسنل را در قالب ساعت و دقیقه (مانند ۷ ساعت و ۳۰ دقیقه) گزارش میدهند. اگر مسئول مربوطه این زمان را به شکل عددی ۷.۳۰ در فرمول اکسل ضرب کند، خطای محاسباتی فاحشی رخ میدهد. ۳۰ دقیقه دقیقاً برابر با نیم ساعت (۰.۵) است و عدد صحیح برای محاسبات ۷.۵۰ خواهد بود. این اشتباه به ظاهر ساده در مقیاس چند پرسنل و در طول یک سال، مبالغ هنگفتی مغایرت مالی ایجاد میکند.
چالش دیگر، مدیریت ترددهای ناقص است. فراموشی ثبت اثر انگشت یا کارت در هنگام ورود و خروج، تاخیرهای مجاز و مرخصیهای ساعتی در فایلهای دستی اکسل نیازمند ویرایشهای چشمی و سلیقهای است. این فرآیند دستی نه تنها احتمال خطا را بالا میبرد، بلکه امنیت اطلاعات کارکرد را در برابر تغییرات ناخواسته از بین میبرد.
خطای محاسباتی در تفکیک بهای تمام شده دستمزد مستقیم در تولید و خدمات
در کارگاههای صنعتی، شرکتهای پیمانکاری و مجموعههای ارائهدهنده خدمات، نیروهای ساعتی معمولاً در طول یک روز بر روی چندین خط تولید، محصول یا سفارش کاری مختلف کار میکنند. برای مثال، یک اپراتور ساعتی ممکن است ۳ ساعت از زمان خود را صرف مونتاژ سفارش «الف» و ۴ ساعت باقیمانده را صرف ماشینکاری سفارش «ب» کند.
فایلهای اکسل توانایی تسهیم پویا و لحظهای این ساعات به تفکیک پروژهها و سفارشها را ندارند. در نتیجه، بهای تمامشده پروژهها به شکل تخمینی ثبت میشود و مدیریت نمیتواند حاشیه سود واقعی هر محصول را ارزیابی کند. برای رفع این چالش، مجموعههای پیشرو دادههای کارکرد ساعتی پرسنل را مستقیماً به نرم افزار بهای تمام شده تولید متصل میکنند تا هزینه دستمزد مستقیم هر کارگر به صورت خودکار روی کارت سفارش و ایستگاه کاری مربوطه ثبت و محاسبه شود.

مدیریت بیدردسر حقوق ساعتی با راهکار یکپارچه پارمیس استار
اگر حتی یک بار در روزهای پایانی ماه پشت سیستم نشسته باشید و بخواهید کارکرد چند نیروی ساعتی یا شیفتی را جمعبندی کنید، خوب میدانید کار با فایلهای اکسل چه کابوسی است. پرسنل بابت چند دقیقه کسر کار یا اضافه کار معترض میشوند. فایل خروجی دستگاه حضور و غیاب با ساعت کاری همخوانی ندارد. از همه بدتر، استرس تمام شدن مهلت ارسال لیست بیمه و بسته نشدن تراز حسابداری روی دوش تیم مالی سنگینی میکند.
واقعیت این است که در کسبوکارهای در حال رشد، فرمولهای دستی جوابگوی این حجم از جزئیات نیستند. در این نقطه، نرم افزار پارمیس استار کل ماجرا را تغییر میدهد. این نرمافزار به جای یک ماشینحساب ساده، مثل یک پل ارتباطی زنده میان دستگاههای ساعتزن، احکام پرسنلی و دفاتر مالی عمل میکند تا کل فرآیند محاسبه بدون اتلاف وقت و اصطکاک بسته شود.
خواندن مستقیم لاگ تردد و خداحافظی با اکسلهای دردسرساز
اصلیترین گره در پرداخت حقوق ساعتی، تمیز کردن دادههای خام دستگاه حضور و غیاب است. یک نیرو اثر انگشت نزده، دیگری وسط روز مرخصی ساعتی رفته و سومی بین دو شیفت جابهجا شده است.
پارمیس استار این اطلاعات را بدون واسطه و بدون نیاز به فرمولنویسی دستی در اکسل، از انواع دستگاههای حضور و غیاب بیومتریک و کارتی میخواند:
- تبدیل هوشمند زمان به ساعت قانونی: سیستم به صورت خودکار دقیقهها را به ضرایب اعشاری استاندارد تبدیل میکند. دیگر خطای فاحش ضرب ساعت و دقیقه در نرخ دستمزد تکرار نمیشود.
- تفکیک خودکار مرزهای کاری: نرمافزار بدون دخالت دست، مرز ۴۴ ساعت کار موظف هفتگی را تشخیص میدهد. اگر کارکرد نیرو از سقف موظفی ماه رد شود، خودش ضریب ۱.۴ اضافه کاری را لحاظ میکند و ساعات کار بین ۲۲:۰۰ تا ۰۶:۰۰ صبح را مستقیماً با ضریب شبکاری میسنجد.
- حل اختلافات پرسنلی: به دلیل ثبت شفاف تکتک ورودها و خروجها در پرونده پرسنل، کارمند و کارفرما در همان لحظه به ریز محاسبات دسترسی دارند و سوءتفاهمهای پایان ماه ریشهکن میشود.
اتصال دستمزد ساعتی به بهای تمام شده سفارشها
در شرکتهای خدماتی یا تولیدی، کارگران ساعتی معمولاً در طول یک شیفت روی چند کار مختلف وقت میگذارند. مثلاً نیروی تراشکار صبح روی سفارش مشتری اول کار میکند و بعدازظهر به خط مونتاژ محصول دوم میرود. اگر نتوانید این ساعات را تفکیک کنید، سود یا زیان واقعی پروژهها هرگز مشخص نمیشود.
پارمیس استار زمان صرفشده هر کارگر را به ایستگاه کاری یا پروژه متصل میکند. دستمزد ساعتی دقیقاً روی همان سفارش مینشیند و بهای تمامشده بر اساس واقعیت کف کارگاه به دست میآید، نه بر پایه حدس و گمانهای دفتری.
صدور خودکار سند حسابداری و ساخت دیسکتهای قانونی
در پایان ماه وقتی کارکرد تایید شد، ماجرا تازه برای حسابدار شروع میشود. باید ساعتها وقت گذاشت تا سند حسابداری حقوق نوشته شود، حسابهای بستانکار و بدهکار چک شوند و دیسکت بیمه آماده گردد.
با اتصال سیستم حقوق به نرم افزار حسابداری پارمیس استار، این زنجیره دستی به یک کلیک خلاصه میشود:
- سند حسابداری بدون مغایرت: به محض تایید نهایی کارکرد، سند حسابداری دوبل با جزئیات کامل صادر میشود. حساب هزینه حقوق، بیمه سهم کارفرما، بیمه سهم پرسنل، مالیات تکلیفی و حقوق پرداختنی در سرفصلهای معین و تفصیلی به طور متوازن ثبت میشوند.
- دیسکت بیمه آماده ارسال: سیستم به شکل خودکار مجموع ساعات کارکرد ماه را بر مبنای ۷.۳۳ تقسیم کرده و با اعمال قانون گرد کردن به بالا، روزهای قانونی را استخراج میکند. دیسکت آماده بدون هیچ خطایی تحویل داده میشود تا مستقیماً در سامانه تامین اجتماعی بارگذاری شود.
- فایل مالیات حقوق: گزارش الکترونیکی مالیات منطبق بر ساختار سازمان امور مالیاتی خروجی گرفته میشود تا شرکت از جریمههای عدم ارسال یا دیرکرد در امان بماند.

پایان خطای محاسباتی و دغدغههای پایان ماه با نرم افزار پارمیس استار
محاسبه دستی حقوق ساعتی، سر و کله زدن با شیفتهای فشرده، مغایرتهای دستگاه حضور و غیاب و ترس از جریمههای بیمه و مالیات، انرژی زیادی از تیم مالی و اداری هر سازمان میگیرد. اکسل و ابزارهای سنتی دیگر پاسخگوی حجم پیچیدگیهای کسبوکارهای امروزی نیستند و کوچکترین خطایی میتواند هزینههای سنگینی به کارگاه یا شرکت شما تحمیل کند.
اگر میخواهید فرآیند کارگزینی، ثبت تردد، محاسبه دقیق دستمزدها و صدور اسناد حسابداری مجموعه خود را کاملاً مکانیزه کنید و خیالتان از انطباق ۱۰۰ درصدی با قوانین اداره کار راحت باشد، کارشناسان پارمیس در کنار شما هستند. برای دریافت مشاوره تخصصی رایگان یا درخواست دموی اختصاصی نرمافزار پارمیس استار متناسب با اندازه و نوع فعالیت کسبوکار خود، کافی است فرم زیر را پر کنید تا در کوتاهترین زمان با شما تماس بگیریم:

سوالات متداول درباره حقوق ساعتی (FAQ)
1.آیا کارفرما میتواند با توافق کتبی از رد کردن حق بیمه کارگر ساعتی صرفنظر کند؟
خیر. طبق صریح ماده ۱۴۸ قانون کار، بیمه کردن کارگران اجباری است و هیچ توافق، امضا یا رضایتنامهای نمیتواند این حق قانونی را از شاغل سلب کند. کارفرما موظف است متناسب با ساعات کارکرد واقعی، روزهای بیمه را در لیست ماهانه تامین اجتماعی ثبت کند و حق بیمه متعلقه را بپردازد.
2.اگر مجموع ساعات کاری کارگر ساعتی به ۴۴ ساعت در هفته نرسد، اضافه کاری چگونه محاسبه میشود؟
طبق قانون کار، پرداخت فوقالعاده ۴۰ درصدی اضافهکاری تنها پس از عبور کارکرد از مرز ۴۴ ساعت در هفته الزامی است. بنابراین ساعاتی که فرد فراتر از توافق اولیه اما کمتر از سقف ۴۴ ساعت قانونی کار میکند، ساعت کار مازاد عادی به حساب میآید و با نرخ معمولی محاسبه خواهد شد، مگر آنکه در متن قرارداد کاری، ضریب اضافهکاری برای ساعات مازاد بر توافق پیشبینی شده باشد.
3.محاسبه عیدی کارگر ساعتی بر چه مبنایی انجام میشود؟
در محاسبه عیدی کارگر ساعتی، میانگین حقوق و مزایای دریافتی فرد در ماههای کارکرد مبنا قرار میگیرد. معیار اصلی قانون، معادل ۶۰ روز مزد پایه برای یک سال کارکرد کامل است که این رقم متناسب با مجموع ساعات کارکرد واقعی فرد در طول سال تسهیم و پرداخت خواهد شد.
4.آیا به نیروهای پارهوقت و ساعتی بن کارگری و کمکهزینه مسکن تعلق میگیرد؟
بله. بر اساس صریح ماده ۳۹ قانون کار، کلیه مزایای رفاهی و انگیزشی مانند بن خواربار، کمکهزینه مسکن، حق اولاد و حق تاهل به این شاغلین تعلق میگیرد. این مبالغ بر مجموع ساعات موظف قانونی ماه تقسیم میشوند و متناسب با ساعات حضور واقعی به فرد پرداخت خواهند شد.
5.نرخ یک ساعت کار عادی در قانون کار چگونه استخراج میشود؟
نرخ یک ساعت کار عادی از تقسیم حداقل دستمزد روزانه مصوب اداره کار بر عدد ۷.۳۳ به دست میآید. عدد ۷.۳۳ حاصل تقسیم ۴۴ ساعت کار موظف هفتگی بر ۶ روز کاری هفته (به استثنای جمعه) است که معادل ۷ ساعت و ۲۰ دقیقه کار در روز محاسبه میشود.
6.آیا امکان محاسبه آنلاین حقوق ساعتی و شبیهسازی فیش حقوقی وجود دارد؟
بله. امروزه در کنار ابزارهای محاسبه آنلاین حقوق ساعتی، نرمافزارهای سازمانی به سامانههای فرمولنویسی هوشمندی مجهز هستند که با ثبت ساعت کارکرد، وضعیت تاهل و تعداد فرزندان، حقوق ناخالص، روزهای کارکرد بیمه و کسورات مالیاتی را در چند ثانیه و بدون خطای انسانی استخراج میکنند.