
طبق ماده ۲۴ قانون کار: «در صورت خاتمه قرارداد کار، کارفرما مکلف است به کارگری که یک سال یا بیشتر به کار اشتغال داشته است، برای هر سال سابقه کار مبلغی معادل یک ماه حقوق به عنوان مزایای پایان کار به وی پرداخت نماید.»
اما این تمام قانون نیست! بر اساس تبصره ۴ ماده ۷ قانون کار (مصوب قانون رفع موانع تولید)، کارفرمایان موظفند به کارگران با قرارداد موقت، به نسبت مدت کارکرد واقعی، حق سنوات 1405 را پرداخت کنند؛ این یعنی حتی با چند ماه یا چند روز کارکرد نیز سنوات شما محفوظ است.
محاسبه دقیق این پاداش قانونی به نسبت روزهای کارکرد، چالشی حساس است که معمولاً با استفاده از یک نرم افزار حسابداری یکپارچه با نرم افزار حقوق و دستمزد به راحتی برطرف میشود. در ادامه این محتوا از تیم تخصصی پارمیس، فرمولهای محاسباتی، معافیتهای مالیاتی و تفاوت حیاتی سنوات را با «پایه سنوات» بررسی خواهیم کرد.
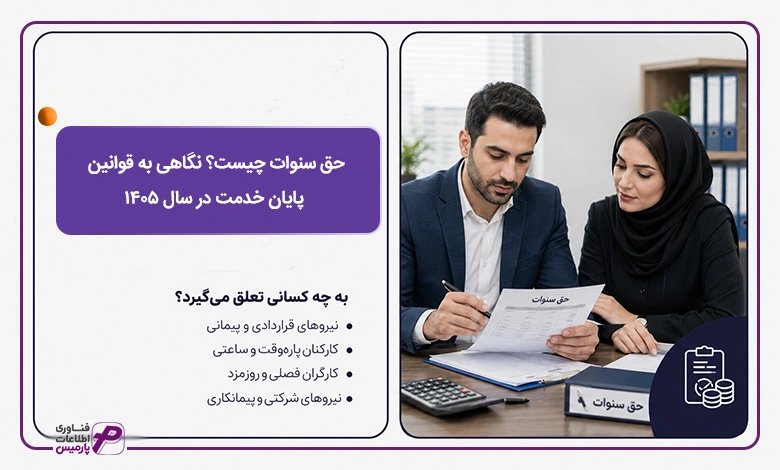
حق سنوات چیست؟ نگاهی به قوانین پایان خدمت در سال ۱۴۰۵
حق سنوات در واقع همان پاداش پایان خدمت یا سنوات پایان کار است که مانند یک صندوق پسانداز برای پرسنل عمل میکند. این مبلغ معمولاً در زمان قطع همکاری، بازنشستگی یا در پایان هر سال به عنوان ثمره سالهای تلاش پرسنل تسویه میشود و ماهیتی کاملاً متفاوت با «پایه سنوات» دارد که ماهانه به فیش حقوقی اضافه میگردد.
در سال جدید، شناخت دقیق مبنای محاسبه حق سنوات ۱۴۰۵ به کارفرمایان کمک میکند تا بدون دغدغه و اختلافات مالی، مطالبات قانونی کارکنان خود را در زمان تسویه حساب پرداخت کنند. همچنین پرسنل با آگاهی از وضعیت حق سنوات ۱۴۰۵ خود میتوانند از صحت مبالغ دریافتی پایان خدمت خود مطمئن شوند
حق سنوات به چه کسانی تعلق میگیرد؟
یک باور غلط قدیمی وجود دارد که سنوات فقط مخصوص کارمندان رسمی و تماموقت است. قانون کار در این زمینه بسیار صریح عمل کرده و هیچ تفاوتی میان نوع قراردادها قائل نشده است؛ بنابراین پاداش پایان خدمت به گروههای زیر تعلق میگیرد:
- نیروهای قراردادی و پیمانی: فارغ از اینکه مدت قرارداد آنها چند ماه باشد یا چند سال، مستحق دریافت سنوات هستند.
- پرسنل پارهوقت و ساعتی: میزان پاداش این افراد بر اساس میانگین کارکرد واقعی و مبالغ دریافتی آنها در آخرین ماههای همکاری محاسبه میشود.
- کارگران فصلی و روزمزد: این افراد نیز به نسبت روزهای کارکرد واقعی خود در طول سال، حق دریافت سنوات را دارند.
- نیروهای شرکتی و پیمانکاری: قانون بر پرداخت کامل حق سنوات کارگران غیررسمی تاکید جدی دارد و کارفرمایان یا شرکتهای واسطه موظفند این مبالغ را در زمان تسویه حساب پرداخت کنند.
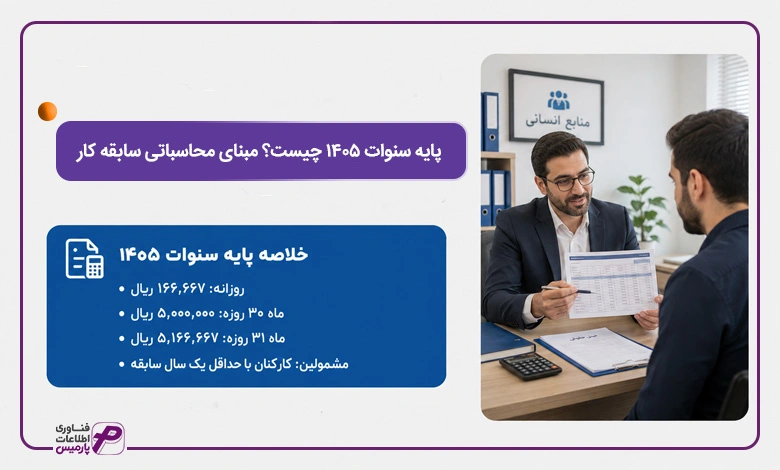
پایه سنوات ۱۴۰۵ چیست؟ مبنای محاسباتی سابقه کار
بسیاری از افراد به دلیل تشابه اسمی، «پایه سنوات» را با «حق سنوات» اشتباه میگیرند؛ در حالی که این دو مفهوم در قانون کار کارکرد کاملاً متفاوتی دارند. پایه سنوات در واقع یک مبلغ حمایتی و تشویقی است که از سوی شورای عالی کار برای جبران کمبود حقوق پرسنل باسابقه تعیین میشود.
این مبلغ به صورت روزانه محاسبه شده و هر ماه به حقوق پایه کارگرانی اضافه میشود که بیش از یک سال در یک کارگاه مشغول به کار بودهاند (یا سال دوم همکاری خود را آغاز کردهاند). هدف اصلی از پرداخت این آیتم، ایجاد تمایز عادلانه میان دریافتی نیروهای تازهوارد و پرسنل باسابقه و مجرب است.
بخشنامه مصوب پایه سنوات ۱۴۰۵ در یک نگاه
- مبلغ پایه سنوات روزانه: ۱۶۶,۶۶۷ ریال (۱۶ هزار و ۶۶۶ تومان)
- مبلغ پایه سنوات ماهانه (ماه ۳۰ روزه): ۵,۰۰۰,۰۰۰ ریال (۵۰۰ هزار تومان)
- مبلغ پایه سنوات ماهانه (ماه ۳۱ روزه): ۵,۱۶۶,۶۶۷ ریال (۵۱۶ هزار و ۶۶۶ تومان)
- مشمولین: کلیه کارگرانی که تا ابتدای سال ۱۴۰۵، حداقل یک سال سابقه کار متوالی یا متناوب در کارگاه داشته باشند.
پایه سنوات تجمیعی چیست و چگونه محاسبه میشود؟
بزرگترین چالش حسابداری در زمینه پایه سنوات، مربوط به پرسنلی است که چند سال متوالی در یک شرکت ماندگار بودهاند. در این حالت، پایه سنوات به صورت «تجمیعی» یا تصاعدی محاسبه میشود.
به زبان ساده، وقتی کارگر وارد سال سوم یا چهارم کاری خود میشود، پایه سنوات سالهای قبل او سوخت نمیشود؛ بلکه پایه سنوات سالهای گذشته (با اعمال درصد افزایشی که هر سال شورای عالی کار برای سایر سطوح مزدی اعلام میکند) حفظ شده و پایه سنوات سال جدید نیز به آن اضافه میگردد. این فرمول تجمعی، پایه حقوق فرد را سالبهسال تقویت میکند.
یک مثال ملموس برای درک پایه سنوات تجمیعی
تصور کنید پرسنلی از سال ۱۴۰۳ در شرکت شما مشغول به کار است. او در سال ۱۴۰۴ علاوه بر حقوق پایه، پایه سنوات سال ۱۴۰۴ را دریافت میکرد. حالا در سال ۱۴۰۵، حقوق دریافتی او شامل سه بخش خواهد بود:
- حداقل حقوق پایه سال جدید.
- پایه سنوات سال ۱۴۰۴ (که بر اساس نرخ افزایش سایر سطوح سال ۱۴۰۵ ارتقا یافته است).
- پایه سنوات جدید یعنی همان پایه سنوات ۱۴۰۵.
فرمول محاسبه پایه سنوات ماهانه
برای محاسبه مبلّغ نهایی که باید در فیش حقوقی درج شود، فرمول زیر ملاک قرار میگیرد:
پایه سنوات ماهانه = تعداد روزهای کارکرد در ماه × پایه سنوات روزانه (۱۶۶,۶۶۷ ریال)
محاسبه پایه سنوات به صورت تجمیعی برای پرسنلی با سوابق کاری متعدد در یک کارگاه، فرآیندی پیچیده، حساس و زمانبر است که در صورت کوچکترین اشتباه، حق پرسنل ضایع شده یا کارفرما با جریمههای سنگین اداره کار و تأمین اجتماعی مواجه میشود.
سازمانهای پیشرو با استفاده از نرم افزار حقوق و دستمزد پارمیس استار این محاسبات تجمعی را کاملاً مکانیزه کردهاند تا از جریمههای ناشی از اشتباهات محاسباتی مصون بمانند و دغدغهای بابت مغایرتهای قانونی انتهای سال نداشته باشند.
تفاوت کلیدی دیگر این است که پایه سنوات ماهانه برخلاف حق سنوات ۱۴۰۵ (که از بیمه و مالیات معاف است)، مشمول کسر حق بیمه تأمین اجتماعی و محاسبه مالیات بر درآمد حقوق میشود؛ موضوعی که سیستمهای هوشمند پارمیس آن را به صورت خودکار اعمال میکنند.

تفاوت حق سنوات و پایه سنوات چیست؟
تشابه اسمی میان دو واژه «حق سنوات» و «پایه سنوات» معمولاً سوءتفاهمهای زیادی را در زمان تسویه حساب یا بررسی فیش حقوقی ایجاد میکند. با این حال، در قانون کار این دو ابزار مالی کاملاً از هم تفکیک شدهاند و مسیرهای قانونی متفاوتی را طی میکنند.
کارشناسان مالی برای تفکیک دقیق مطالبات پرسنل، همواره به ویژگیهای متمایز این دو مفهوم توجه دارند. برای از بین بردن هرگونه ابهام، تفاوتهای کلیدی میان حق سنوات و پایه سنوات ۱۴۰۵ را در جدول زیر برای شما طبقهبندی کردهایم:
شاخص مقایسه | حق سنوات (پاداش پایان خدمت) | پایه سنوات (حق سنوات روزانه) |
تعریف اصلی | پاداش پایان خدمت یا پایان سال که کارفرما بابت جبران زحمات پرسنل پرداخت میکند. | مبلّغی حمایتی که به عنوان کمکهزینه مستمر به حقوق پایه پرسنل باسابقه اضافه میشود. |
زمان پرداخت | در پایان سال یا در زمان اتمام همکاری و تسویه حساب نهایی کارگر. | به صورت ماهیانه و در زمان واریز حقوق جاری پرسنل پرداخت میشود. |
مبنای محاسبه | معادل یک ماه «آخرین مزد ثابت» کارگر به ازای هر سال کارکرد او. | مبلّغ ثابت روزانه مصوب شورای عالی کار (معادل ۱۶۶,۶۶۷ ریال در سال ۱۴۰۵). |
شرط تعلق گرفتن | از روز اول شروع به کار به تمامی پرسنل (حتی کمتر از یک سال) تعلق میگیرد. | تنها پس از پایان سال اول همکاری در کارگاه (شروع ماه سیزدهم) فعال میشود. |
بیمه تامین اجتماعی | کاملاً معاف از پرداخت حق بیمه تامین اجتماعی است. | مشمول کسر حق بیمه است و در فیش حقوقی لحاظ میشود. |
مالیات بر حقوق | کاملاً معاف از پرداخت مالیات بر درآمد حقوق است. | مشمول مالیات بوده و با جمع سایر دریافتیهای ماهانه محاسبه میشود. |
همانطور که در جدول بالا مشاهده میشود، نادیده گرفتن تفاوتهای این دو آیتم میتواند تراز مالی پایان سال شرکت را با مغایرتهای جدی روبهرو کند. پرداخت حق سنوات به منزله جبران تلاش پرسنل در بلندمدت است، در حالی که پایه سنوات با هدف بهبود قدرت خرید کارمندان باسابقه به صورت ماهیانه تزریق میشود.

آموزش گامبهگام محاسبه حق سنوات ۱۴۰۵ + فرمولهای رسمی
محاسبه کارکرد پرسنل و تسویه حساب نهایی آنها بر اساس تعداد روزهای حضور واقعی در کارگاه انجام میشود. از آنجا که ماههای نیمه اول سال ۳۱ روزه و نیمه دوم ۳۰ روزه هستند، فرمولهای قانون کار به گونهای طراحی شدهاند که مبنای محاسبات را بر پایه «روز» قرار دهند تا تفاوت تعداد روزهای ماهها، حق کسی را ضایع نکند. در این بخش، روشهای محاسباتی را برای دو حالت کارکرد کامل و کارکرد ناقص بررسی میکنیم.
فرمول محاسبه سنوات برای کارکرد کامل (یک سال سابقه و بیشتر)
کارکنانی که دقیقاً یک سال کامل (۳۶۵ روز) در یک کارگاه مشغول به فعالیت بودهاند، مستحق دریافت پاداش پایان خدمتی معادل یک ماه آخرین «مزد ثابت» خود هستند.
فرمول مرجعی که برای محاسبه حق سنوات ۱۴۰۵ در کارکردهای یکساله ملاک عمل قرار میگیرد در کادر زیر مشخص شده است. بر اساس این فرمول سنوات ۱۴۰۵، مبنای اصلی تسویه حسابهای سالانه قرار میگیرد:
حق سنوات کارکرد کامل = آخرین مزد ثابت ماهانه × ۱
یک مثال عینی و واقعی برای سال ۱۴۰۵
فرض کنید پایه حقوق مصوب وزارت کار در سال ۱۴۰۵ برای یک پرسنل معادل ۱۶۶,۲۵۵,۴۸۸ ریال باشد و این فرد هیچگونه مزایای به تبع شغل دیگری دریافت نکند. اگر او دقیقاً یک سال کامل در کارگاهی کار کرده باشد، محاسبات سنوات او به این صورت خواهد بود:
- مزد ثابت ماهانه پرسنل: ۱۶۶,۲۵۵,۴۸۸ ریال
- مبلغ سنوات دریافتی نهایی: ۱۶۶,۲۵۵,۴۸۸ ریال (۱۶ میلیون و ۶۲۵ هزار و ۵۴۸ تومان)
فرمول محاسبه سنوات برای کارکرد ناقص (کمتر از یک سال)
نیروهای قرارداد موقت یا پرسنلی که در طول سال استخدام شده و کمتر از یک سال سابقه دارند، بر اساس مدت زمان حضور خود مستحق دریافت سنوات هستند. برای این دسته از پرسنل، فرمول محاسباتی مستقیماً بر اساس تعداد روزهای کارکرد واقعی نوشته میشود.
از آنجا که سال ۱۴۰۵ یک سال عادی ۳۶۵ روزه است و اسفند آن ۲۹ روز دارد، فرمول ریاضی آن برای کارکرد ناقص به شکل زیر تعریف میشود تا به راحتی در اسناد مالی قابل کپی کردن باشد:
حق سنوات کارکرد ناقص = (تعداد روزهای کارکرد واقعی × آخرین مزد ثابت ماهانه) ÷ ۳۶۵
مثال عددی و محاسباتی برای درک بهتر
تصور کنید پرسنلی با حقوق پایه ۱۶۶,۲۵۵,۴۸۸ ریال، در اواسط سال استخدام شده و دقیقاً ۱۸۰ روز کارکرد واقعی در فیش حقوقی او ثبت شده است. برای محاسبه حق سنوات ۱۴۰۵ این فرد، اعداد را طبق فرمول سنوات ۱۴۰۵ در جای خود قرار میدهیم:
- ریال ۲۹,۹۲۵,۹۸۷,۸۴۰ = ۱۸۰ × ۱۶۶,۲۵۵,۴۸۸ (ضرب روزهای کارکرد در حقوق)
- ریال ۸۱,۹۹۷,۳۹۱ = ۳۶۵ ÷ ۲۹,۹۲۵,۹۸۷,۸۴۰ (تقسیم بر روزهای سال ۱۴۰۵)
- نتیجه نهایی: این پرسنل برای ۱۸۰ روز کارکرد خود در سال غیرکبیسه، مبلغ دقیق ۸۱,۹۹۷,۳۹۱ ریال (۸ میلیون و ۱۹۹ هزار و ۷۳۹ تومان) به عنوان سنوات پایان خدمت دریافت خواهد کرد.
این روش روزشمار کمک میکند تا کوچکترین خطایی در پرداختیها رخ ندهد و عدالت محاسباتی برای پرسنل ساعتی، پارهوقت یا نیمهوقت به طور کامل برقرار شود.
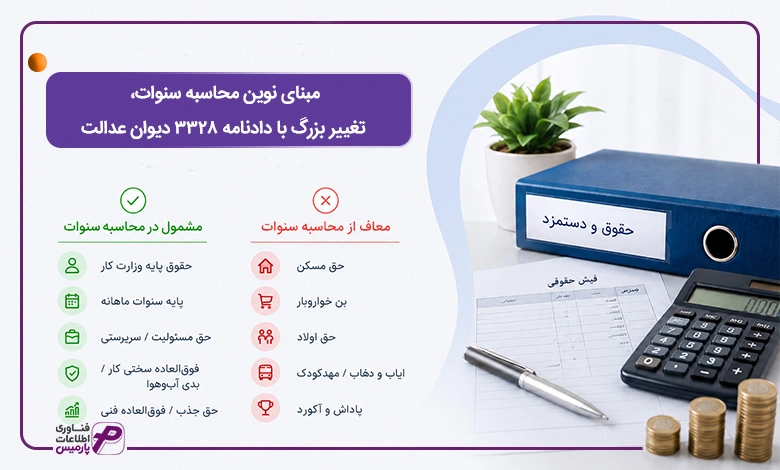
مبنای نوین محاسبه سنوات؛ تغییر بزرگ با دادنامه ۳۳۲۸ دیوان عدالت
یکی از بزرگترین گپهای اطلاعاتی در زمینه تسویه حساب پرسنل، مربوط به «مبنای ریالی» محاسبه پاداش پایان خدمت است. در گذشته کارفرمایان تصور میکردند برای محاسبه پاداش پایان سال، تنها باید «حقوق پایه قانون کار» را ملاک قرار دهند و سایر فوقالعادهها را نادیده بگیرند. اما صدور یک رای تاریخی از سوی دیوان عدالت اداری به نام دادنامه ۳۳۲۸، تعاریف سنتی این محاسبات را به کلی دگرگون کرد.
دیوان عدالت اداری در ابتدا با صدور این دادنامه جنجالی، تعریفی گسترده از مبنای محاسبه ارائه داد که ابهامات زیادی ایجاد کرد. جهت رفع این ابهام، دیوان طی یک رأی اصلاحی به شماره ۲-۳۳۲۸ صراحتاً اعلام کرد که مبنای محاسبه سنوات کارگران، «مزد ثابت» (یا مزد مبنا) است و نه «حقالسعی».
طبق ماده ۳۶ قانون کار، مزد ثابت شامل مجموع حقوق پایه و تمام «مزایای به تبع شغل» است که برای ترمیم مزد در ساعات عادی کار به پرسنل پرداخت میشود. بر همین اساس، در فرآیند محاسبه حق سنوات ۱۴۰۵، دیگر نمیتوان تنها حقوق پایه را ملاک قرار داد؛ بلکه باید تمام اقلامی که ماهیت شغلی دارند و به مهارت، مسئولیت یا شرایط محیطی کار پرسنل گره خوردهاند را در محاسبات دخیل کرد. در نقطه مقابل، اقلام رفاهی و انگیزشی که ربطی به ذات شغل ندارند، از این مبنا خارج هستند.
شناخت دقیق این جزئیات، کلیدیترین تفاوت میان یک تسویه حساب بینقص قانونی و یک پرونده شکایت کارگری است. برای شفافیت کامل، آیتمهای مشمول و غیرمشمول در مبنای محاسبه حق سنوات ۱۴۰۵ را بر اساس آخرین اصلاحیه دادنامه ۳۳۲۸ تفکیک کردهایم.
آیتمهای مشمول در محاسبه سنوات (مبنا قرار میگیرند):
این اقلام مستقیماً به تبعِ شغل یا به عنوان مزد ثابت پرداخت میشوند و حتماً باید با حقوق پایه جمع شده و سپس در فرمول سنوات قرار گیرند:
- حقوق پایه وزارت کار: بخش اصلی و پایهای مزد ثابت پرسنل.
- پایه سنوات ماهانه: این آیتم پس از سال اول به پایه حقوق سنجاق شده و جزئی از مزد ثابت کارگر به شمار میرود.
- حق مسئولیت یا حق سرپرستی: مبلّغی که به دلیل مسئولیت کاری بالاتر به فرد پرداخت میشود.
- فوقالعاده سختی کار یا بدی آب و هوا: مزایایی که به دلیل شرایط دشوار محیط کار به پرسنل تعلق میگیرد.
- حق جذب یا فوقالعاده فنی: مبلّغی که بابت مهارت خاص یا جذب نیروی متخصص پرداخت میشود.
آیتمهای معاف در محاسبه سنوات (مبنا قرار نمیگیرند):
این اقلام جنبه رفاهی، انگیزشی یا حمایتی دارند و به ذاتِ وظایف شغلی فرد متصل نیستند؛ در نتیجه از فرمول سنوات خارج میشوند:
- حق مسکن (کمکهزینه مسکن): مبلّغ حمایتی مسکن پرسنل.
- بن خواروبار (کمکهزینه اقلام مصرفی): مبلّغ کمکمعیشتی ماهانه.
- حق اولاد (کمک عائلهمندی): مبلّغ پرداختی بر اساس تعداد فرزندان که ماهیت خانوادگی دارد و نه شغلی.
- هزینه ایاب و ذهاب یا کمکهزینه مهدکودک: پرداختیهای جانبی و رفاهی کارگاه.
- پاداش افزایش تولید و آکورد: پرداختیهای انگیزشی غیرمستمر.
رعایت دقیق این مرزبندیهای قانونی، تضمینکننده سلامت مالی ترازنامههای انتهای سال کارفرمایان است و پرسنل را نیز به حق قانونی خود میرساند. در بخش بعدی، چالش جنجالی دیگری را بررسی خواهیم کرد که اخیراً بین کارشناسان و سازمان تأمین اجتماعی بر سر بخشنامههای جدید سال ۱۴۰۵ شکل گرفته است.
چالش و ابهام جدید پایه سنوات ۱۴۰۵ و سازمان تامین اجتماعی
محاسبه حقوق و دستمزد در سال ۱۴۰۵ با یک جنجال حقوقی غیرمنتظره همراه شده است. تغییر غیرمنتظره در نحوه نگارش یکی از بندهای مصوبه مزدی شورای عالی کار، اختلافنظرهای شدیدی را میان فعالان کارگری، کارفرمایان و سازمان تأمین اجتماعی شعلهور کرده است. این چالش نگارشی، فرآیند محاسبات مالی پرسنل باسابقه را با ابهام جدی روبهرو کرده و به یکی از ترندهای داغ محافل حسابداری تبدیل شده است.
ریشه اختلاف؛ یک تغییر نگارشی به ظاهر ساده در بخشنامه سنوات ۱۴۰۵
قانون اعطای پایه سنوات به کارگرانی که سابقه کار آنها در یک کارگاه به یک سال میرسد، از سال ۱۳۹۱ به طور مستمر در بخشنامههای شورای عالی کار تکرار شده است. در تمام سالهای گذشته، بند مربوطه صراحتاً اعلام میکرد که به کارگران در سال جدید «در صورت داشتن سابقه کار بالای یک سال»، مبلّغ پایه سنوات تعلق میگیرد. این عبارت کوتاه به این معنی بود که کارگر با ورود به سال دوم، سوم و به بعد، مشمول دریافت این حق قانونی میشد.
اما در متن رسمی بخشنامه سنوات ۱۴۰۵، این جمله به شکل عجیبی تغییر یافته و اینگونه مکتوب شده است:
«به کارگرانی که در سال ۱۴۰۵ دارای یک سال سابقه کار هستند، روزانه مبلغ ۱۶۶,۶۶۷ ریال به عنوان پایه سنوات تعلق میگیرد.»
تغییر واژه «سابقه بالای یک سال» به عبارتِ محدودکننده «دارای یک سال سابقه کار هستند»، زمینهساز تفاسیر متفاوتی شده است. کارشناسان ارشد حقوق کار هشدار میدهند که این اشتباه نگارشی یا تصمیم پشتپرده، میتواند حقوق مکتسبه کارگران باسابقه و قدیمی را در کارگاهها به خطر بیندازد.
پایه سنوات تجمیعی کارگران قدیمی چه میشود؟
ابهام اصلی زمانی رخ میدهد که بخواهیم پایه سنوات تجمیعی را برای نیروهای باسابقه (مثلاً با ۳ یا ۵ سال سابقه کار) محاسبه کنیم. طبق روال قانونی سالهای گذشته، هر کارگر با رسیدن به سالگرد استخدام خود در کارگاه، باید پایه سنوات جدید سال جاری را علاوه بر پایههای قبلی خود دریافت کند.
برای درک بهتر این چالش، سناریوی زیر را در نظر بگیرید:
- کارگری در مهرماه سال ۱۴۰۳ استخدام شده است.
- او در مهرماه سال ۱۴۰۴ (پس از اتمام سال اول) مشمول پایه سنوات سال گذشته شد.
- با شروع سال ۱۴۰۵، پایه سنوات او با اعمال افزایش ۴۵ درصدی سایر سطوح مزدی ارتقا یافت.
- حالا چالش اصلی اینجاست: با رسیدن به مهرماه سال ۱۴۰۵ (سالگرد استخدام)، آیا طبق نگارش جدید بخشنامه، کارفرما موظف است پایه سنوات جدید را به صورت تجمیعی به او پرداخت کند؟ یا اینکه نگارش جدید بخشنامه به کارفرمایان این بهانه قانونی را میدهد که از پرداخت مبلّغ تجمعی خودداری کنند؟
این ابهام نگارشی، اعتبار و نحوه استفاده از جدول سنوات ۱۴۰۵ را برای کارگران باسابقه دچار تردید کرده است؛ چرا که متن بخشنامه عملاً پرداخت این مبلغ را به کسانی محدود کرده که «دقیقاً دارای یک سال سابقه کار» در سال جاری هستند.
موضع سازمان تأمین اجتماعی و نگرانیهای کارفرمایان
تغییر ناگهانی این فرمول نگارشی، سازمان تأمین اجتماعی را نیز در بخش دریافت لیست بیمه ماهانه کارگاهها با چالش مواجه کرده است. سیستمهای نظارتی سازمان تأمین اجتماعی مبلغ پایه سنوات را به عنوان یکی از اقلام مشمول کسر حق بیمه رصد میکنند.
هرگونه ناهماهنگی در ثبت سیستماتیک این ارقام بر اساس سوابق واقعی پرسنل، منجر به رد شدن لیستهای بیمه، ثبت جریمه برای کارفرمایان و یا تضییع حقوق بیمهای کارگران میشود. نمایندگان جامعه کارگری به شدت پیگیر اصلاح این بند یا صدور بخشنامه اصلاحی از سوی وزارت کار هستند تا مانع از سوءتعبیرهای احتمالی در کارگاهها شوند. تا زمان شفافسازی نهایی، کارفرمایان و مدیران مالی ناچارند با احتیاط کامل و با تکیه بر اصول همیشگی قانون کار، مبلغ تجمیعی پرسنل خود را محاسبه و ثبت کنند تا از شکایتهای احتمالی در مراجع حل اختلاف پیشگیری نمایند.
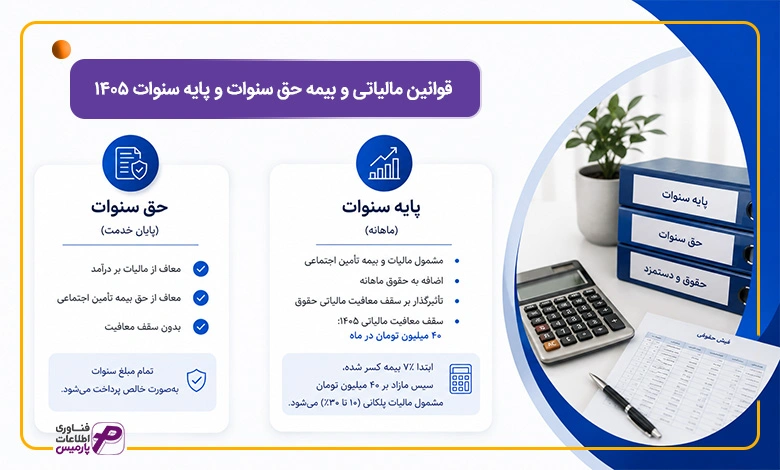
قوانین مالیاتی و بیمه حق سنوات و پایه سنوات ۱۴۰۵
کارشناسان مالی و حسابداری برای ثبت نهایی اسناد فیش حقوقی و تسویه حسابهای انتهای سال، همواره باید به مرزبندیهای ظریف بیمهای و مالیاتی توجه داشته باشند. تغییر سقف معافیتهای مالیاتی در سال جاری، اهمیت این مرزبندیها را چندبرابر کرده است. برای درک دقیقتر و اجرای صحیح قوانین، جزئیات فنی و میزان تاثیر هر یک از این دو آیتم بر حسابهای قانونی سازمان را در دو بخش مجزا بررسی میکنیم:
بررسی وضعیت قانونی و مالیاتی حق سنوات پایان خدمت
وجوه مربوط به تسویه حساب کارگران تحت عنوان حق سنوات ۱۴۰۵، بر اساس بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم و همچنین بخشنامههای رسمی سازمان امور مالیاتی، به طور مطلق از پرداخت مالیات بر درآمد حقوق معاف است. این معافیت فاقد هرگونه سقف ریالی است؛ به این معنی که حتی اگر سنوات پایان خدمت یک پرسنل باسابقه مبلّغ کلانی شود، کل این مبلّغ بدون کسر حتی یک ریال به عنوان مالیات یا حق بیمه تأمین اجتماعی، به طور خالص پرداخت میگردد. فلسفه این تصمیم قانونی، ماهیت حمایتی سنوات به عنوان سرمایه پایان خدمت و تامین آتیه پرسنل است که نباید با کسورات دولتی کاهش یابد.
تاثیر پایه سنوات بر جدول پلکانی مالیات حقوق در سال ۱۴۰۵
مبلّغی که تحت عنوان پایه سنوات ۱۴۰۵ به صورت ماهانه به فیش حقوقی پرسنل باسابقه اضافه میشود، مستقیماً بر سقف معافیت مالیاتی حقوق اثرگذار است. سقف معافیت مالیاتی حقوق کارگران و کارمندان در سال ۱۴۰۵ مبلغ ۴۰ میلیون تومان (۴۰۰ میلیون ریال) در ماه تعیین شده است.
از آنجا که پایه سنوات ماهانه یک مزایای مستمر و مشمول بیمه و مالیات است، اضافه شدن آن به حقوق پایه میتواند مجموع دریافتی پرسنل را به سقف معافیت ۴۰ میلیون تومانی نزدیکتر کرده یا دریافتی کل را وارد پلههای مالیاتی بالاتر (از ۱۰ تا ۳۰ درصد) کند. البته در سیستمهای مکانیزه، ابتدا سهم بیمه ۷ درصد کارگر از حقوق مشمول کسر شده و سپس باقیمانده مبلّغ با سقف معافیت ۴۰ میلیون تومانی سنجیده میشود.

نقش راهکارهای یکپارچه در بهینهسازی فرآیندهای مالی و پرسنلی
مدیریت چالشهای مالی انتهای سال، فراتر از اعمال یک فرمول ساده ریاضی است. حسابداران و مدیران مالی به خوبی میدانند که ثبت ذخیره سنوات، اعمال مابهالتفاوتهای سنوات تجمیعی سالهای قبل و نهایتاً انعکاس دقیق این دادهها در ترازنامه مالی شرکت، بدون داشتن یک بستر یکپارچه اطلاعاتی عملاً غیرممکن است. این فرآیندها مستقیماً با جریان نقدینگی و سود و زیان سازمان گره خوردهاند.
چرا راهحلهای جزیرهای دیگر کارساز نیستند؟
در ساختارهای قدیمی، دپارتمان منابع انسانی محاسبات پرسنلی را در سیستم جداگانهای انجام میداد، حسابداری اسناد را دستی ثبت میکرد و انبار نیز با نرمافزاری مستقل موجودی کالاها را رصد میکرد. این فاصله اطلاعاتی، علاوه بر فرسودگی ناشی از دوبارهکاری، خطای محاسباتی را بالا میبرد؛ به طوری که حتی بهای تمامشده کالاهای تولیدی یا بازرگانی به دلیل مشخص نبودن سهم دقیق هزینه مستقیم و غیرمستقیم دستمزد و مزایا، همیشه با انحراف مواجه میشد.
پارمیس استار؛ هماهنگی هوشمند چرخدندههای سازمانی
نرم افزار پارمیس استار با رویکرد مدیریت جامع منابع سازمانی (ERP)، این مرزهای سنتی را از بین برده است. در این سامانه، بیش از بیست زیرسیستم تخصصی و ماژولار مانند چرخدندههای منظم یک ساعت به هم متصل هستند.
به عنوان مثال، با اعمال مصوبات جدید حقوق و دستمزد بر اساس آخرین بخشنامه سنوات ۱۴۰۵:
- صدور سند حسابداری در لحظه: اسناد ذخیره سنوات و تعهدات مربوط به تسویه حساب حق سنوات ۱۴۰۵ پرسنل، بدون نیاز به ثبت دستی، به طور خودکار در دفتر کل صادر میشوند.
- سرشکن شدن هزینهها روی بهای تمامشده: سهم دستمزد و هزینههای پرسنلی به صورت هوشمند بر قیمت نهایی محصولات تولیدی یا کالاهای انبار اعمال میشود تا سود واقعی شرکت مشخص گردد.
نقش حقوق و دستمزد در نرمافزار تولید و محاسبه بهای تمام شده کالا
در کارگاهها و کارخانههای صنعتی، محاسبات حقوق و دستمزد فراتر از واریز حقوق ماهیانه پرسنل است. دستمزد پرداختی به کارکنان بر اساس ماهیت فعالیت آنها به دو بخش حیاتی تقسیم میشود:
- دستمزد مستقیم (هزینه پرسنلی که مستقیماً در خط تولید روی کالا کار میکنند)
- دستمزد غیرمستقیم (حقوق پرسنل پشتیبانی، انباردارها و ناظران خط تولید).
ثبت و تفکیک دقیق این هزینهها، پایه و اساس اصلی در فرآیند فرمولاسیون و محاسبه بهای تمام شده کالا است.
یکپارچگی میان زیرسیستم حقوق و دستمزد با نرمافزار بهای تمامشده تولید پارمیس، این مرزهای اطلاعاتی را از بین میبرد. با این هماهنگی سیستمی، به محض ثبت کارکرد پرسنل و احکام حقوقی آنها بر اساس آخرین بخشنامههای حق سنوات ۱۴۰۵، سهم دستمزد مستقیم و غیرمستقیم به طور خودکار به ایستگاههای کاری و خطوط تولید تخصیص مییابد.
خروجی این هماهنگی هوشمند، حذف کامل دوبارهکاریها، ریشهکن شدن خطاهای محاسباتی در بهای تمامشده کالا و در نهایت، ارائهی گزارشهای مالی و سود و زیان دقیقی است که تصمیمگیریهای کلان و استراتژیک را برای مدیران ارشد سازمان تسهیل میکند.
سوالات متداول درباره حق سنوات و پایه سنوات ۱۴۰۵
1.آیا به کارگری که استعفا میدهد حق سنوات تعلق میگیرد؟
بله؛ بر اساس آرای وحدت رویه دیوان عدالت اداری، حق سنوات به عنوان یک حق مکتسبه و اندوخته قانونی برای کارگر شناخته میشود. بنابراین حتی در صورت استعفا یا ترک کار نیز کارفرما مکلف به محاسبه و پرداخت کامل آن است و این مبلغ هرگز سوخت نخواهد شد.
2.فرمول محاسبه حق سنوات ۱۴۰۵ برای کارکرد کمتر از یک سال چیست؟
برای پرسنلی با کارکرد ناقص، محاسبات بر اساس روزهای حضور واقعی انجام میشود. فرمول استاندارد برای محاسبه حق سنوات ۱۴۰۵ در کارکردهای زیر یک سال به این صورت است: (روزهای کارکرد × حقوق ماهانه) ÷ ۳۶۵. این روش روزشمار سهم دقیق دوران فعالیت پرسنل را بدون تضییع حق کارگر یا کارفرما مشخص میکند.
3.آیا به مابهالتفاوت سنوات سالهای قبل مالیات تعلق میگیرد؟
خیر؛ وجوه پرداختی بابت پاداش پایان خدمت یا سنوات پایان کار به طور مطلق معاف از مالیات هستند. این معافیت قانونی شامل مابهالتفاوت سنوات سالهای گذشته نیز میشود و اداره امور مالیاتی حق کسر مالیات از آن را ندارد.
4.حق سنوات ۱۴۰۵ برای کارمندان بخش خصوصی چگونه پرداخت میشود؟
در شرکتهای خصوصی مبنای تسویه حساب، آخرین مزد ثابت ماهانه کارمند در زمان خاتمه قرارداد است. پرداخت حق سنوات ۱۴۰۵ معمولاً در پایان سال یا در زمان اتمام همکاری به حساب بانکی فرد واریز میشود. کارفرما موظف است برگه تسویه حساب را بر اساس اسناد پرداخت واقعی و بانکی تنظیم کند.
5.آیا پایه سنوات به کارگران آزمایشی یا ساعتی تعلق میگیرد؟
بله؛ نیروهای ساعتی، پارهوقت و حتی آزمایشی پس از اتمام یک سال سابقه کار متوالی یا متناوب در کارگاه مشمول این مزایا میشوند. مبلّغ پایه سنوات روزانه برای این دسته از پرسنل نیز بر اساس کارکرد واقعی و مطابق با مصوبات سالانه وزارت کار محاسبه و اعمال خواهد شد.
6.آیا تسویه حساب سنوات بدون پرداخت واقعی پول سندیت قانونی دارد؟
خیر؛ امضای هرگونه برگه تسویه حساب پیش از واریز واقعی وجه به حساب بانکی کارگر فاقد اعتبار قانونی است. کارگران میتوانند در صورت عدم دریافت واقعی پول، با ارائه پرینت حساب بانکی خود در مراجع حل اختلاف اداره کار شکایت کنند و کارفرما ملزم به پرداخت مجدد مبلّغ خواهد شد.