
پایان سال مالی برای شرکتها با تکالیف مالیاتی، بستن حسابها و محاسبه عیدی و مزایا همراه است. در این میان، احتمال مطالبه دفاتر و اسناد مالی از سوی سازمان تامین اجتماعی نیز یکی از دغدغههای مدیران مالی و حسابداران است. پیشتر، امکان رسیدگی به دفاتر تا ده سال مالی گذشته وجود داشت، موضوعی که گاهی کارفرمایان را با مطالبات بیمهای مربوط به سالهای دور مواجه میکرد. اما آیا سازمان تامین اجتماعی هنوز هم میتواند دفاتر سنوات گذشته را مطالبه کند؟
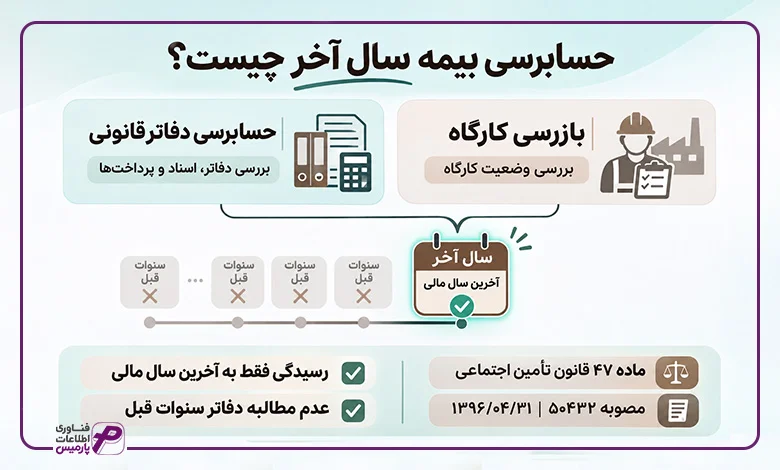
حسابرسی بیمه سال آخر بر اساس مصوبه شماره ۵۰۴۳۲ مورخ ۱۳۹۶/۰۴/۳۱، برای شرکتهای مشمول به رسیدگی به دفاتر و مدارک آخرین سال مالی محدود شده است.
حسابرسی بیمه سال آخر، فرآیند قانونی محدود شدن رسیدگی سازمان تامین اجتماعی به دفاتر و اسناد مالی آخرین سال مالی شرکتهای مشمول (بر اساس مصوبه ۵۰۴۳۲) است. اصل بر محدودیت رسیدگی به آخرین سال مالی است، بااینحال، تعهدنامههای دریافتی در برخی فرایندهای صدور مفاصا حساب ماده ۳۸ و مفاد آنها نیز باید بررسی شوند، زیرا ممکن است بر تعهد کارفرما به ارائه دفاتر دورههای مالی مشخص اثر بگذارند.
ثبت منظم اسناد مالی و استفاده از نرم افزار حسابداری به شرکتها کمک میکند مدارک مورد نیاز برای حسابرسی تامین اجتماعی را آماده کنند و اطلاعات مالی را با اسناد حقوق و دستمزد و حق بیمه تطبیق دهند. در این مقاله، مبنای قانونی حسابرسی بیمه سال آخر، شرکتهای مشمول، نحوه تعیین آخرین سال مالی و شرایط مطالبه دفاتر سنوات گذشته را بررسی میکنیم.
حسابرسی بیمه سال آخر چیست؟
برای درک مفهوم حسابرسی بیمه سال آخر، ابتدا باید تفاوت میان «بازرسی کارگاه» و «حسابرسی دفاتر قانونی» را بدانیم. این دو فرایند هرچند با نظارت سازمان تامین اجتماعی بر اجرای تکالیف بیمهای کارفرما ارتباط دارند، از نظر موضوع و مدارک مورد بررسی متفاوتاند.
حسابرسی بیمه فرایندی مالی و حسابداری است که طی آن، سازمان تامین اجتماعی دفاتر قانونی، اسناد حسابداری، قراردادها، مدارک پرداخت و اطلاعات حقوق و دستمزد شرکت را بررسی میکند. هدف از این رسیدگی، شناسایی مبالغ و پرداختهایی است که مشمول حق بیمه بودهاند، اما حق بیمه آنها بهدرستی محاسبه یا پرداخت نشده است. مبنای قانونی این اختیار، ماده ۴۷ قانون تامین اجتماعی است که کارفرمایان را موظف میکند دفاتر و مدارک موردنیاز را برای بررسی در اختیار بازرسان سازمان قرار دهند.
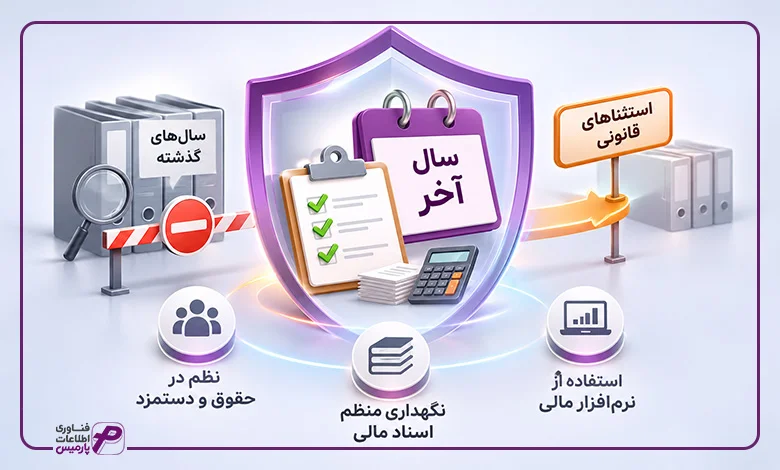
حسابرسی بیمه سال آخر به محدودیت زمانی این رسیدگی برای اشخاص حقوقی مشمول مصوبه شماره ۵۰۴۳۲ مورخ ۱۳۹۶/۰۴/۳۱ اشاره دارد. بر اساس این مصوبه، سازمان تامین اجتماعی باید رسیدگی به دفاتر و مدارک این اشخاص را به آخرین سال مالی محدود کند و از مطالبه دفاتر سنوات قبل خودداری کند.
تفاوت حسابرسی بیمه با بازرسی کارگاه
حسابرسی دفاتر و بازرسی کارگاه دو شیوه متفاوت نظارت سازمان تامین اجتماعی بر وضعیت بیمهای کارفرمایان هستند:
- حسابرسی بیمه: بررسی دفاتر قانونی، اسناد حسابداری، قراردادها، مدارک پرداخت و اطلاعات حقوق و دستمزد برای شناسایی اقلام مشمول حق بیمه و بررسی صحت محاسبات و پرداختها.
- بازرسی کارگاه: بررسی وضعیت نیروی انسانی و اشتغال در کارگاه، از طریق بازدید میدانی یا بررسی اطلاعات مربوط به کارکنان و تطبیق آنها با فهرستهای بیمه ارسالی.
بنابراین، محدودیت زمانی تعیینشده برای حسابرسی دفاتر را نباید به معنای توقف بازرسیهای کارگاهی یا از بین رفتن سایر اختیارات قانونی سازمان تامین اجتماعی دانست.
قانون حسابرسی بیمه سال آخر چیست؟
مبنای محدودیت حسابرسی دفاتر اشخاص حقوقی مشمول، تصویبنامه شماره ۵۰۴۳۲ مورخ ۳۱ تیر ۱۳۹۶ ستاد فرماندهی اقتصاد مقاومتی است. بر اساس این مصوبه، سازمان تامین اجتماعی باید رسیدگی به دفاتر و مدارک شرکتهای مشمول را به آخرین سال مالی محدود کند و از مطالبه دفاتر سنوات گذشته خودداری کند. این تصمیم در واکنش به رویه رسیدگی به دفاتر چندین سال گذشته اتخاذ شد، رویهای که گاهی شرکتها را پس از گذشت چند سال با مطالبات بیمهای پیشبینینشده مواجه میکرد.
مفاد مصوبه ۵۰۴۳۲ درباره محدودیت حسابرسی
مهمترین حکم این مصوبه، محدود کردن رسیدگی به دفاتر و مدارک شرکتهای مشمول به آخرین سال مالی است. همچنین، سازمان تامین اجتماعی مکلف شده است از اخذ تعهد نامه برای ارائه دفاتر سنوات گذشته خودداری کند. بر این اساس، مطالبه دفاتر چند سال مالی گذشته نباید به رویه معمول حسابرسی این شرکتها تبدیل شود.
البته این حکم به معنای حذف اختیار سازمان برای بررسی اسناد مرتبط با حق بیمه نیست. سازمان همچنان میتواند در چارچوب مقررات، مدارک و اطلاعات لازم برای تشخیص و مطالبه حق بیمه را بررسی کند. موضوع اصلی، محدودیت زمانی رسیدگی به دفاتر اشخاص حقوقی مشمول است.
بخشنامه اجرایی سازمان تامین اجتماعی چه میگوید؟
سازمان تامین اجتماعی در بخشنامه شماره ۱۰۰۰/۹۹/۴۱۹۵ مورخ ۱۵ مرداد ۱۳۹۹، نحوه اجرای ماده ۴۷ قانون تامین اجتماعی و فرایند بازرسی دفاتر را تشریح کرد. در تذکر دوم این بخشنامه تأکید شده است که درخواست بازرسی دفاتر اشخاص حقوقی بخش خصوصی، با رعایت مصوبه ۵۰۴۳۲ و استثناهای آن، صرفاً برای آخرین سال مالی صادر شود.
این بخشنامه همچنین دامنه شمول مصوبه را مشخص میکند. دستگاههای اجرایی، شرکتهای دولتی، شهرداریها، نهادها و مؤسسات عمومی غیردولتی مشمول محدودیت مقرر در مصوبه ۵۰۴۳۲ نیستند. بنابراین، نمیتوان حکم حسابرسی سال آخر را به تمام اشخاص حقوقی تعمیم داد.
پیشنهاد مطالعه بیشتر: نحوه محاسبه سنوات پایان کار: فرمول قانونی، جدول اقلام مشمول و سناریوهای عملیاتی
چه مواردی از محدودیت حسابرسی سال آخر مستثنا هستند؟
محدودیت رسیدگی به آخرین سال مالی مطلق نیست. در مقررات و دستورالعملهای اجرایی، شرایطی پیشبینی شده است که با رعایت ضوابط مربوط، امکان بررسی دفاتر و مدارک دورههای مالی دیگر را فراهم میکند. مهمترین این موارد عبارتاند از:
- ادعای سابقه یا دستمزد: اگر بیمهشده درباره سابقه بیمه یا میزان دستمزد خود در دورهای مشخص ادعایی مطرح کند، بررسی اسناد و مدارک مرتبط با همان دوره، در حدود موضوع اختلاف، امکانپذیر است.
- دستور مراجع قضایی یا شبهقضایی: رسیدگی به درخواستهای مستند به آرای مراجع ذیصلاح، در حدود مفاد رأی و موضوع ارجاعشده انجام میشود.
- شرکتهای در حال تصفیه: در پرونده شرکتهایی که در مرحله تصفیه قرار دارند، امکان درخواست بازرسی دفاتر با رعایت ضوابط مربوط وجود دارد.
- ارائه مستندات مربوط به تخلف: اگر مدارکی درباره عدم اجرای تکالیف قانونی کارفرما، از جمله رعایت نکردن مقررات ماده ۳۸ قانون تامین اجتماعی یا اعلام نکردن واقعی دستمزد بیمهشدگان، ارائه شود، امکان بررسی موضوع با رعایت شرایط و تشریفات مقرر در دستورالعملهای سازمان وجود دارد.
برای تشخیص قانونی بودن مطالبه دفاتر سنوات گذشته، نباید فقط به تعداد سالهای مورد درخواست توجه کرد. ابتدا باید مشخص شود شرکت مشمول مصوبه ۵۰۴۳۲ است یا خیر و درخواست سازمان بر اساس کدام مقرره یا استثنا صادر شده است.

آخرین سال مالی در حسابرسی بیمه چگونه تعیین میشود؟
برای تعیین آخرین سال مالی در حسابرسی بیمه، صرفاً نباید به تاریخ پایان سال مالی شرکت توجه کرد. بر اساس دستورالعمل نحوه اجرای ماده ۴۷ قانون تامین اجتماعی، سال مالی زمانی تکمیلشده تلقی میشود که دفاتر قانونی تحریر شده، عملیات بستن حسابها انجام گرفته و مجمع عمومی سالیانه برگزار شده باشد. ارائه گزارش صورتهای مالی توسط حسابرس مستقل نیز در تعریف سال مالی در این دستورالعمل مورد توجه قرار گرفته است.
بنابراین، تاریخ پایان دوره مالی با زمان تکمیل فرآیند مالی و حسابداری شرکت یکسان نیست. برای تشخیص دورهای که سازمان تامین اجتماعی میتواند مبنای درخواست بازرسی قرار دهد، باید وضعیت تحریر دفاتر، بستن حسابها و برگزاری مجمع سالیانه نیز بررسی شود.
اگر پس از پایان سال مالی و بستن حسابها، بر اساس احکام قانونی یا تسویهحسابهای پرسنلی (مانند مابهالتفاوت مزایا، سنوات یا حقوق ماههای پایانی کارگری که در سال بعد پرداخت میشود)، تعهد مالی جدیدی برای سال گذشته ایجاد شود، حسابدار نباید اسناد قطعی و ثبتشده سال قبل را ویرایش یا ادیت کند. اینگونه پرداختهای معوق یا اصلاحی باید با ثبت اسناد مرتبط در سال جاری (با رعایت مستندات قانونی) پوشش داده شوند تا در زمان حسابرسی بیمه، تفکیک دورهها و ارتباط مالی آنها به شفافی قابل ردیابی باشد.
پیشنهاد مطالعه بیشتر: حق سنوات ۱۴۰۵ چیست؟ راهنمای جامع و مبنای محاسبه پایه سنوات
پایان سال مالی با تکمیل حسابها یکسان نیست
برای مثال، اگر سال مالی شرکتی در ۲۹ اسفند ۱۴۰۴ به پایان برسد، این تاریخ بهتنهایی به معنای تکمیل سال مالی از نظر دستورالعمل بازرسی دفاتر نیست. شرکت باید دفاتر قانونی را تحریر و تکمیل کند، عملیات بستن حسابها را انجام دهد و مجمع عمومی سالیانه را برگزار کند. ارائه گزارش صورتهای مالی توسط حسابرس مستقل نیز در تعریف سال مالی این دستورالعمل آمده است. بنابراین، ممکن است پایان دوره مالی شرکت فرا رسیده باشد، اما فرآیند تکمیل آن هنوز به پایان نرسیده باشد.
آیا اظهارنامه مالیاتی معیار تعیین آخرین سال مالی است؟
ارسال اظهارنامه مالیاتی بهتنهایی معیار تعیین آخرین سال مالی در حسابرسی بیمه نیست. در تعریف ارائهشده در بخشنامه شماره ۱۰۰۰/۹۹/۴۱۹۵، ملاکهایی مانند تحریر و تکمیل دفاتر، بستن حسابها و برگزاری مجمع سالیانه مطرح شدهاند، نه صرفاً تاریخ ارسال اظهارنامه مالیاتی.
البته اظهارنامه مالیاتی میتواند در فرآیند رسیدگی بهعنوان یکی از مدارک مالی شرکت مورد استفاده قرار گیرد. برای مثال، اگر دفاتر روزنامه و کل ارائه نشوند یا امکان رسیدگی به آنها وجود نداشته باشد، طبق همین بخشنامه ممکن است اظهارنامه مالیاتی و تراز آزمایشی پیش از بستن حسابها برای بررسی درخواست شود. پس باید میان «مدرک مورد استفاده در حسابرسی» و «معیار تعیین آخرین سال مالی» تفاوت قائل شد.
مثال هایی از تعیین آخرین سال مالی شرکت
فرض کنید سال مالی شرکت الف در پایان اسفند ۱۴۰۴ خاتمه پیدا میکند. وضعیت تکمیل اسناد و حسابهای این شرکت به شرح زیر است:
- اگر دفاتر سال ۱۴۰۴ هنوز تحریر و تکمیل نشده و حسابها بسته نشده باشند، صرف پایان اسفند به معنای تکمیل سال مالی نیست.
- اگر دفاتر تکمیل شده، حسابها بسته شده و مجمع سالیانه برگزار شده باشد، شرایط تعریفشده برای سال مالی در دستورالعمل فراهم شده است.
- اگر شرکت سال مالی متفاوتی داشته باشد، مثلاً دوره مالی آن از ابتدای مهر تا پایان شهریور باشد، باید همین معیارها را برای دوره مالی اختصاصی شرکت بررسی کرد، نه اینکه سال مالی را الزاما معادل سال شمسی در نظر گرفت.
برای تشخیص آخرین سال مالی قابل رسیدگی، باید تاریخ پایان دوره مالی را در کنار وضعیت دفاتر، بستن حسابها و برگزاری مجمع سالیانه بررسی کرد. این موضوع بهویژه برای شرکتهایی اهمیت دارد که سال مالی آنها با سال شمسی منطبق نیست.
تاثیر اصلاح اسناد مالی بر حسابرسی بیمه
اصلاح اسناد مالی پس از پایان سال نیز میتواند در زمان حسابرسی دفاتر اهمیت داشته باشد. حسابرس تامین اجتماعی ممکن است برای بررسی ماهیت هزینهها، درآمدها و پرداختهای مرتبط با نیروی انسانی، اسناد اولیه و اصلاحی را مطالبه کند. به همین دلیل، شرکت باید مستندات مربوط به هر تغییر، از جمله صورتحسابهای اصلاحی، اسناد برگشت از خرید و فروش، توافقنامههای تخفیف و مدارک مربوط به تسویه مطالبات را نگهداری کند. ثبت مستند و قابل ردیابی این تغییرات به حسابرس کمک میکند ارتباط میان اسناد اولیه، اصلاحات بعدی و تعهدات بیمهای شرکت را بررسی کند.
بررسی حقوق، مزایا و وضعیت بیمه مدیران و اعضای هیئتمدیره یکی از حساسترین بخشها در جریان حسابرسی دفاتر اشخاص حقوقی است. برای آشنایی کامل با ضوابط قانونی، تکالیف بیمهای و نحوه محاسبه حقوق این گروه، پیشنهاد میکنیم مقاله بیمه مدیرعامل و اعضای هیئت مدیره را مطالعه کنید.

در حسابرسی بیمه سال آخر چه مدارکی بررسی میشود؟
در جریان حسابرسی بیمه، سازمان تامین اجتماعی اسناد و مدارک مالی شرکت را بررسی میکند تا اطلاعات ثبتشده در دفاتر با تعهدات بیمهای کارفرما تطبیق داده شود. دامنه این بررسی به نوع فعالیت شرکت، قراردادهای منعقدشده و موضوع رسیدگی بستگی دارد، بنابراین ممکن است همه شرکتها با فهرست یکسانی از درخواستهای مدارک مواجه نشوند.
مهمترین مدارکی که در فرایند حسابرسی بیمه آخر سال مورد بررسی قرار میگیرند عبارتاند از:
- دفاتر قانونی: دفاتر روزنامه و کل که مبنای ثبت و بررسی عملیات مالی شرکت هستند.
- اسناد حسابداری و مدارک پشتیبان: اسناد هزینه و درآمد، فاکتورها، رسیدهای پرداخت و دریافت و مدارک مربوط به حساب اشخاص و پیمانکاران.
- مدارک حقوق و دستمزد: قراردادهای استخدامی، فیشهای حقوقی، فهرستهای ارسالی بیمه، اسناد پرداخت حقوق و سایر مدارک مرتبط با مزایای کارکنان.
- قراردادهای پیمانکاری و خدماتی: قراردادها، صورتوضعیتها، صورتحسابها و اسناد پرداخت به پیمانکاران، همچنین مفاصا حسابهای صادر شده در ارتباط با قراردادها، در صورت لزوم.
- اسناد و صورتهای مالی: ترازنامه، صورت سود و زیان، تراز آزمایشی و اظهارنامه مالیاتی که در صورت نیاز برای تکمیل اطلاعات یا بررسی مغایرتهای مالی استفاده میشوند.
- اسناد اصلاحی و تعدیلات سنواتی: اسناد مربوط به اصلاح اشتباهات دورههای قبل، تعدیلات سنواتی و تغییرات ثبتشده در اطلاعات مالی که برای بررسی ارتباط معاملات و پرداختهای دوره مورد رسیدگی اهمیت دارند.
تطبیق اسناد مالی با تعهدات بیمهای
بازرسان با بررسی این مدارک، مواردی مانند اختلاف میان دستمزد ثبتشده در دفاتر و فهرستهای بیمه، پرداختهای مرتبط با نیروی انسانی که در محاسبه حق بیمه لحاظ نشدهاند و وضعیت بیمهای قراردادهای پیمانکاری را بررسی میکنند.
برای مثال، اگر شرکت هزینهای بابت ارائه خدمات ثبت کرده باشد، ممکن است حسابرس برای تشخیص ماهیت پرداخت و بررسی وضعیت شمول بیمه، قرارداد مربوط و اسناد پرداخت را مطالبه کند. بنابراین، صرف ثبت هزینه در دفاتر به معنای تعیین تکلیف بیمهای آن نیست و ماهیت فعالیت و مستندات قرارداد نیز اهمیت دارد.
اظهارنامه مالیاتی و تراز آزمایشی در برخی شرایط میتوانند برای تکمیل اطلاعات حسابرسی مورد استفاده قرار گیرند، اما جایگزین عمومی دفاتر قانونی و اسناد حسابداری نیستند. طبق بخشنامه شماره ۱۰۰۰/۹۹/۴۱۹۵، در شرایطی مانند ارائهنشدن دفاتر روزنامه و کل یا نامشخص بودن شرح اسناد، ممکن است این مدارک برای ادامه رسیدگی درخواست شوند.
نگهداری منظم دفاتر، اسناد پرداخت، قراردادها و اطلاعات حقوق و دستمزد، کار واحد مالی را هنگام حسابرسی سادهتر میکند. استفاده از نرم افزارهای مالی و حقوق و دستمزد نیز به ثبت منسجم اطلاعات و دسترسی سریعتر به سوابق کمک میکند.
مراحل حسابرسی بیمه سال آخر چگونه است؟
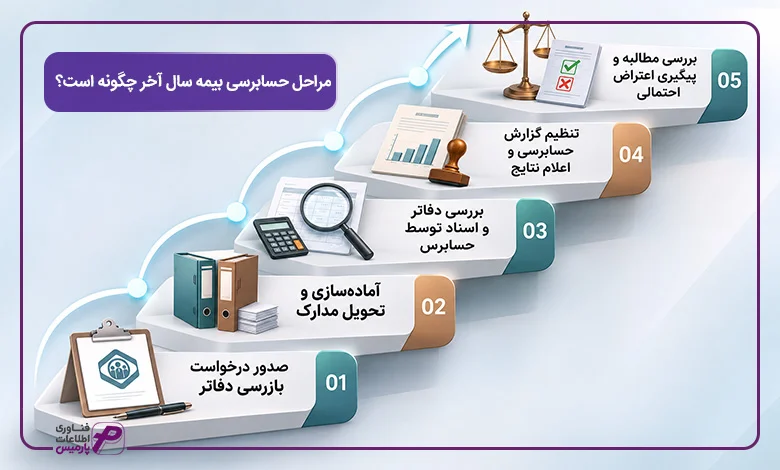
حسابرسی بیمه سال آخر فرایندی است منظم و مبتنی بر ضوابط اجرایی سازمان تامین اجتماعی که از اعلام نیاز بازرسی آغاز شده و تا تعیین تکلیف بدهی یا اعتراض احتمالی ادامه مییابد. آشنایی دقیق با گامهای این مسیر به واحد مالی امکان میدهد تا مدارک را به شکل مطلوب طبقهبندی کرده و واکنشهای بهموقع و مستند در برابر مطالبات سازمان داشته باشد.
مراحل اصلی حسابرسی بیمه سال آخر عبارتاند از:
- صدور درخواست بازرسی دفاتر
- آمادهسازی و تحویل مدارک
- بررسی دفاتر و اسناد توسط حسابرس
- تنظیم گزارش حسابرسی و اعلام نتایج
- بررسی مطالبه و پیگیری اعتراض احتمالی
صدور درخواست بازرسی دفاتر
در گام نخست، شعبه تامین اجتماعی با در نظر گرفتن ضوابط مصوبه ۵۰۴۳۲، برگه «درخواست بازرسی دفاتر قانونی» را صادر و به کارفرما ابلاغ میکند. در این ابلاغیه، سال مالی مورد رسیدگی (که برای شرکتهای مشمول بخش خصوصی محدود به آخرین سال مالی است) و فهرست اولیه مدارک درخواستی قید میشود. صدور این درخواست نقطه آغاز رسمی زمانبندی حسابرسی است.
آمادهسازی و تحویل مدارک
پس از دریافت ابلاغیه، واحد مالی موظف است دفاتر قانونی (روزنامه و کل)، اسناد حسابداری، ترازهای آزمایشی، فهرستهای ماهانه بیمه و مدارک حقوق و دستمزد مربوط به دوره مورد رسیدگی را آماده کند. توصیه میشود پیش از تحویل اسناد، اطلاعات اسناد هزینهای و قراردادها با لیستهای بیمه کسرشده تطبیق داده شود تا مغایرتهای احتمالی پیش از ارائه به حسابرس شناسایی و مستندسازی شوند.
بررسی دفاتر و اسناد توسط حسابرس
در این مرحله، حسابرسِ اعزامی یا نماینده سازمان تامین اجتماعی، اسناد مالی و دفاتر شرکت را مورد ارزیابی دقیق قرار میدهد. تمرکز اصلی حسابرس بر شناسایی اقلام مشمول حق بیمه بر اساس ماده ۳۸ قانون تامین اجتماعی، سرفصلهای هزینهای مرتبط با نیروی انسانی، قراردادهای خدمات و پیمانکاری و همچنین مقایسه مبالغ مندرج در دفاتر با لیستهای ارسالی کارفرما است.
تنظیم گزارش حسابرسی و اعلام نتیجه
پس از پایان فرآیند رسیدگی به اسناد، حسابرس گزارش نهایی خود را تنظیم کرده و اقلام مشمول حق بیمه یا مغایرتهای شناساییشده را مشخص میسازد. نتیجه این گزارش در قالب «برگ تشخیص بدهی» یا «اعلامیه بدهی حسابرسی» تدوین و رسماً به کارفرما ابلاغ میشود. در این برگه، اصل حق بیمه متعلقه به همراه جرایم قانونی احتمالی تفکیک میگردد.
بررسی مطالبه و پیگیری اعتراض احتمالی
ابلاغ برگ تشخیص بدهی به معنای قطعیت مطالبات سازمان نیست. کارفرما پس از دریافت ابلاغیه، مهلت قانونی مشخصی (معمولاً ۳۰ روز از تاریخ ابلاغ) در اختیار دارد تا مستندات محاسباتی سازمان را بررسی کند. در صورت وجود مغایرت یا عدم پذیرش مبنای محاسبات، شرکت میتواند اعتراض رسمی خود را ثبت کرده و پرونده را جهت رسیدگی مجدد به هیئتهای بدوی و تجدیدنظر تشخیص مطالبات سازمان تامین اجتماعی ارجاع دهد.

آیا سازمان تامین اجتماعی میتواند دفاتر سالهای گذشته را مطالبه کند؟
قاعده عمومی برای شرکتهای بخش خصوصی مشمول مصوبه شماره ۵۰۴۳۲ این است که بازرسی دفاتر قانونی به آخرین سال مالی محدود شود. بااینحال، این محدودیت در تمام شرایط برقرار نیست و مقررات، مواردی را برای رسیدگی به اسناد و دفاتر دورههای گذشته پیشبینی کردهاند.
بنابراین، اگر سازمان تامین اجتماعی دفاتر سالهای قبل را مطالبه کند، باید مشخص شود درخواست بر اساس کدام استثنای قانونی صادر شده و دامنه آن تا چه دورهای را در بر میگیرد. صرف درخواست بازرسی، بهتنهایی نشاندهنده قانونی بودن مطالبه تمام دفاتر سنوات گذشته نیست.
در چه شرایطی امکان مطالبه دفاتر سنوات گذشته وجود دارد؟
بر اساس مصوبه ۵۰۴۳۲ و دستورالعملهای اجرایی مرتبط، مهمترین مواردی که میتوانند رسیدگی به دورههای گذشته را توجیه کنند عبارتاند از:
- ادعای سابقه یا دستمزد بیمهشده: اگر شخصی درباره سابقه بیمه یا میزان دستمزد خود در دورهای گذشته ادعایی مطرح کند، سازمان میتواند اسناد و مدارک مرتبط با همان موضوع و دوره را بررسی کند. این رسیدگی باید ناظر بر ادعای مطرحشده باشد و بهخودیخود مجوز بررسی نامحدود تمام دفاتر شرکت نیست.
- درخواست مستند به آرای مراجع قضایی و شبهقضایی: در صورتی که رسیدگی به دوره یا موضوع مشخصی مستند به رأی مرجع ذیصلاح باشد، سازمان میتواند در حدود مفاد و موضوع آن رأی اقدام کند.
- شرکتهای در حال تصفیه: شرکتهایی که در مرحله تصفیه قرار دارند، از موارد استثنای پیشبینیشده در مقررات هستند و ممکن است دفاتر و اسناد دورههای گذشته آنها برای تعیین وضعیت بدهیهای بیمهای بررسی شود.
- وجود مستندات عدم اجرای تکالیف قانونی: اگر مدارکی به سازمان ارائه شود که از رعایت نکردن تکالیفی مانند ماده ۳۸ قانون تامین اجتماعی یا اعلام نکردن واقعی دستمزد بیمهشدگان حکایت داشته باشد، امکان درخواست بازرسی خارج از محدوده زمانی معمول، با تشخیص و دستور مدیرعامل سازمان و در چارچوب ضوابط مربوط وجود دارد.
وجود هر ادعا، اختلاف یا سند مالی بهتنهایی برای مطالبه همه دفاتر سنوات گذشته کافی نیست. مبنای درخواست، مرجع صادر کننده، مستندات ارائهشده و دوره مورد رسیدگی باید با مقررات مربوط تطبیق داشته باشند.
تعهدنامه مفاصا حساب ماده ۳۸ چه اثری بر محدودیت حسابرسی دارد؟
یکی از موضوعات مهم برای کارفرمایان، تعهدنامههایی است که ممکن است در فرایند صدور مفاصا حساب قراردادهای پیمانکاری موضوع ماده ۳۸ قانون تامین اجتماعی از آنها دریافت شود.
در برخی موارد، سازمان برای تسهیل صدور مفاصا حساب پیش از انجام بازرسی دفاتر، از کارفرما تعهدنامه دریافت میکند. بخشنامه مربوط به نحوه ارائه خدمات غیرحضوری مفاصا حساب ماده ۳۸ نیز به این رویه اشاره کرده و مقرر داشته است که در چنین مواردی، تعهدنامه مربوط باید برای هر دوره مالی فقط یکبار اخذ شود.
بااینحال، باید میان این تعهد نامه و حکم مصوبه ۵۰۴۳۲ درباره خودداری از اخذ تعهد نامه برای ارائه دفاتر سنوات گذشته تفاوت قائل شد. این دو موضوع لزوماً ناظر بر یک نوع تعهد یا یک فرایند اداری نیستند.
آیا امضای تعهدنامه ماده ۳۸ محدودیت حسابرسی سال آخر را از بین میبرد؟
نمیتوان صرف امضای هر تعهدنامهای را به معنای لغو محدودیت حسابرسی سال آخر یا ایجاد اختیار نامحدود برای بررسی دفاتر گذشته دانست. اثر حقوقی تعهد نامه به متن آن، دوره مالی مورد تعهد، موضوع قرارداد و مبنای قانونی دریافت آن بستگی دارد.
برای مثال، اگر در تعهدنامه به ارائه دفاتر و اسناد یک دوره مالی مشخص اشاره شده باشد، باید دامنه همان تعهد و ارتباط آن با فرایند صدور مفاصا حساب بررسی شود. نمیتوان بدون بررسی متن سند نتیجه گرفت که سازمان به استناد آن مجاز به مطالبه دفاتر تمام سالهای قبل است.
ازاینرو، مدیران مالی و نمایندگان شرکتها باید پیش از امضای فرمهای تعهد، مفاد آنها را بهدقت مطالعه کنند و در صورت وجود ابهام درباره دوره یا دامنه تعهد، توضیح کتبی و روشن از شعبه دریافت کنند. نگهداری نسخه تعهدنامه و مدارک مربوط به صدور مفاصا حساب نیز برای پیگیریهای احتمالی بعدی اهمیت دارد.
قراردادهای پیمانکاری و تکالیف مرتبط با ماده ۳۸ قانون تامین اجتماعی از مهمترین چالشهای کارفرمایان در زمان بازرسی و حسابرسی محسوب میشوند. جهت کسب اطلاعات جامع درباره نحوه اخذ مفاصا حساب و بررسی تعهدات قانونی، مطالعه مقاله بیمه پیمانکاری چیست؟ را به شما پیشنهاد میکنیم.
در صورت اعتراض به نتیجه حسابرسی بیمه چه باید کرد؟
اگر شرکت پس از دریافت گزارش حسابرسی با مبلغ مطالبهشده یا مبنای محاسبه حق بیمه موافق نباشد، میتواند از طریق مراجع قانونی سازمان تامین اجتماعی اعتراض خود را پیگیری کند. برای این کار، ابتدا باید گزارش و محاسبات سازمان بررسی شود تا مشخص شود اختلاف به کدام بخش از رسیدگی مربوط است، برای مثال، ممکن است مبلغی بهاشتباه مشمول حق بیمه شناخته شده باشد یا اطلاعات قراردادها و پرداختها بهدرستی ارزیابی نشده باشند.
مراحل اعتراض به مطالبه حق بیمه
فرایند اعتراض به مطالبات تامین اجتماعی بر اساس ماده ۴۲ قانون تامین اجتماعی و مقررات مربوط به هیئتهای تشخیص مطالبات انجام میشود:
- بررسی گزارش حسابرسی و برگ مطالبه: پس از ابلاغ برگ مطالبه، شرکت باید ریز محاسبات، دوره مورد رسیدگی، اقلام مشمول حق بیمه و مبنای تعیین بدهی را بررسی کند. در این مرحله، تطبیق ارقام با دفاتر قانونی، فهرستهای بیمه، قراردادها و اسناد پرداخت اهمیت دارد.
- ثبت اعتراض در مهلت قانونی: مطابق ماده ۴۲ قانون تامین اجتماعی، کارفرما از تاریخ ابلاغ برگ مطالبه حق بیمه، ۳۰ روز فرصت دارد اعتراض کتبی خود را به سازمان تسلیم کند. بنابراین، بررسی و آمادهسازی مدارک نباید به روزهای پایانی موکول شود.
- رسیدگی در هیات تشخیص مطالبات بدوی: در صورت ثبت اعتراض، موضوع در هیات تشخیص مطالبات بدوی بررسی میشود. این هیئت با توجه به مدارک و دلایل ارائهشده، درباره اختلاف میان کارفرما و سازمان تصمیمگیری میکند.
- اعتراض به رای هیات بدوی: اگر کارفرما به رأی هیئت بدوی معترض باشد، میتواند مطابق ماده ۴۳ قانون تامین اجتماعی و در مهلت قانونی، درخواست تجدیدنظر خود را مطرح کند. پرونده در این مرحله در هیات تجدیدنظر تشخیص مطالبات بررسی میشود.
امروزه بسیاری از مراحل مربوط به ابلاغ برگ تشخیص بدهی و ثبت اعتراضات به صورت الکترونیکی از طریق سامانه خدمات غیرحضوری تامین اجتماعی (eservices.tamin.ir) انجام میشود. بنابراین، کارفرمایان میتوانند پس از دریافت ابلاغیه، به جای مراجعه حضوری، روند پرونده و ثبت اعتراض خود را از طریق این پورتال نیز پیگیری کنند.
چه مدارکی برای اعتراض به نتیجه حسابرسی لازم است؟
مستندات اعتراض باید مستقیماً به موارد اختلاف مربوط باشند. بسته به موضوع پرونده، مدارک زیر میتوانند در دفاع از شرکت مؤثر باشند:
- دفاتر قانونی و اسناد حسابداری مرتبط با دوره مورد اختلاف
- قراردادهای استخدامی، پیمانکاری و خدماتی
- فهرستهای بیمه و مدارک پرداخت حقوق و دستمزد
- فاکتورها، صورتوضعیتها و اسناد پرداخت به پیمانکاران
- مفاصا حسابهای صادرشده و مدارک تسویه قراردادها
- گزارش کارشناسی یا سایر مستنداتی که نادرستی محاسبات سازمان را نشان میدهند.
بهتر است شرکت در متن اعتراض، هر مبلغ مورد اختلاف را به سند یا مدرک مشخصی مرتبط کند. اعتراض کلی، بدون اشاره به مبنای محاسبه و ارائه مستندات، امکان بررسی دقیق ادعاهای کارفرما را کاهش میدهد.
مهلت ۳۰روزه ماده ۴۲ مربوط به اعتراض به برگ مطالبه حق بیمه است، بنابراین نباید آن را با مهلت اعتراض به هر نوع گزارش یا مکاتبه سازمان یکسان دانست. همچنین، اعتراض به مطالبه بهخودیخود به معنای توقف تمام اقدامات اجرایی نیست و شرکت باید وضعیت پرداخت و پیگیری پرونده را مطابق مقررات مربوط بررسی کند.
چگونه برای حسابرسی بیمه سال آخر آماده شویم؟
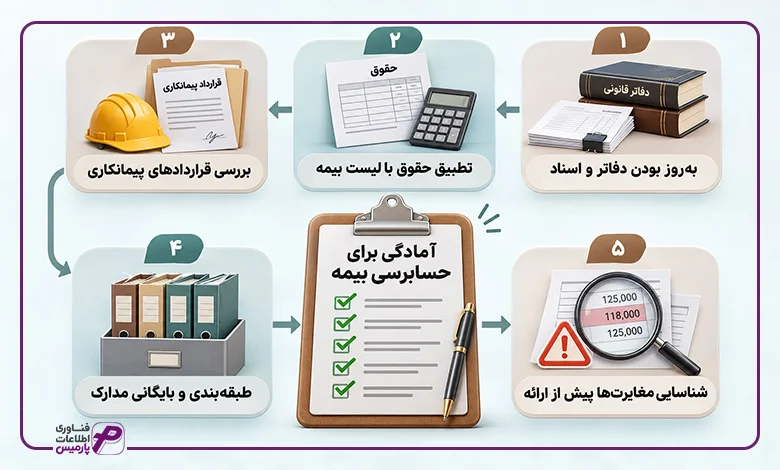
آمادگی برای حسابرسی بیمه نباید به زمان دریافت درخواست بازرسی دفاتر موکول شود. اگر اسناد مالی، اطلاعات حقوق و دستمزد و قراردادهای شرکت در طول سال بهصورت منظم ثبت و نگهداری شوند، واحد مالی میتواند فرایند رسیدگی را با خطا و مغایرت کمتری پشت سر بگذارد.
اقدامات زیر به شرکتها کمک میکند پیش از شروع حسابرسی، وضعیت اسناد و تعهدات بیمهای خود را بررسی کنند:
- دفاتر قانونی و اسناد حسابداری را بهروز نگه دارید
- اطلاعات حقوق و دستمزد را با فهرستهای بیمه تطبیق دهید
- قراردادهای پیمانکاری را جداگانه بررسی کنید
- مدارک مالی را طبقهبندی و بایگانی کنید
- پیش از ارائه دفاتر، مغایرتها را شناسایی کنید
۱. دفاتر قانونی و اسناد حسابداری را بهروز نگه دارید
ثبت منظم عملیات مالی و نگهداری اسناد پشتیبان، امکان تطبیق اطلاعات دفاتر با مدارک واقعی شرکت را فراهم میکند. اسناد هزینه، درآمد، دریافت و پرداخت و حسابهای مرتبط با اشخاص و پیمانکاران باید قابل ردیابی باشند. همچنین، شرح اسناد حسابداری باید بهاندازهای روشن باشد که ماهیت هر تراکنش و ارتباط آن با فعالیت شرکت مشخص شود.
اگر پس از بستهشدن سال مالی، اسناد یا معاملات دوره قبل نیاز به اصلاح داشته باشند، باید مستندات مربوط به تغییرات نیز نگهداری شوند. برای مثال، صورتحسابهای اصلاحی، اسناد برگشت از خرید و فروش، مدارک اعطای تخفیف و اسناد تعدیلات سنواتی باید بهگونهای بایگانی شوند که ارتباط آنها با سند اولیه و علت اصلاح مشخص باشد. این کار امکان ردیابی تغییرات و پاسخگویی مستند به پرسشهای حسابرس را فراهم میکند.
۲. اطلاعات حقوق و دستمزد را با فهرستهای بیمه تطبیق دهید
یکی از بخشهای مهم حسابرسی، بررسی اطلاعات مربوط به کارکنان و پرداختهای مشمول حق بیمه است. واحد منابع انسانی و مالی باید فهرستهای بیمه را با قراردادهای استخدامی، احکام حقوقی، فیشهای حقوقی و اسناد پرداخت تطبیق دهند. هرگونه اختلاف در تعداد روزهای کارکرد، دستمزد اعلامشده یا مزایای پرداختی باید بررسی و مستند شود.
۳. قراردادهای پیمانکاری را جداگانه بررسی کنید
قراردادهای پیمانکاری و خدماتی از جمله اسنادی هستند که ممکن است در حسابرسی بیمه مورد توجه قرار گیرند. بهتر است برای هر قرارداد، نسخه امضاشده، صورتوضعیتها، فاکتورها، اسناد پرداخت و مدارک مربوط به وضعیت بیمهای آن نگهداری شود. در قراردادهای مشمول ماده ۳۸ قانون تامین اجتماعی نیز پیگیری دریافت مفاصا حساب و نگهداری نسخه آن اهمیت دارد.
۴. مدارک مالی را طبقهبندی و بایگانی کنید
نگهداری پراکنده اسناد، زمان پاسخگویی به درخواست حسابرس را افزایش میدهد و احتمال ناقص ماندن مدارک را بیشتر میکند. بهتر است اسناد بر اساس سال مالی، نوع فعالیت و موضوع حسابداری دستهبندی شوند. بایگانی الکترونیکی با دسترسی کنترلشده و نسخه پشتیبان نیز میتواند از گمشدن یا دشواری بازیابی اطلاعات جلوگیری کند.
۵. پیش از ارائه دفاتر، مغایرتها را شناسایی کنید
پیش از تحویل مدارک، واحد مالی باید اطلاعات دفاتر را با فهرستهای بیمه، اسناد پرداخت، قراردادها و صورتهای مالی تطبیق دهد. اگر اختلافی وجود دارد، علت آن باید مشخص و مدارک توضیحدهنده آن آماده شود. این کار به پاسخگویی دقیقتر به پرسشهای حسابرس کمک میکند و احتمال بروز اختلاف بر سر ماهیت پرداختها را کاهش میدهد.
نقش راهکار جامع ERP پارمیس استار در مدیریت حسابرسی بیمه سال آخر
آمادگی برای حسابرسی بیمه سال آخر و استناد به مصوبه ۵۰۴۳۲ نیازمند دسترسی سریع، منظم و بدون مغایرت به اسناد مالی و پرسنلی آخرین سال مالی است. زمانی که سازمان تامین اجتماعی دفاتر قانونی را مطالبه میکند، هماهنگی میان واحد حسابداری، منابع انسانی و بخش قراردادها حیاتی میشود. نرمافزار پارمیس استار با ساختار یکپارچه خود، ابزارهای زیر را برای موفقیت در این فرایند در اختیار مدیران مالی قرار میدهد:
- یکپارچگی میان نرمافزار حقوق و دستمزد و حسابداری مالی: یکی از بزرگترین چالشها در حسابرسی بیمه، اختلاف میان ارقام ثبتشده در دفاتر روزنامه و کل با فهرستهای بیمه ارسالی است. نرم افزار حقوق و دستمزد پارمیس استار با ثبت دقیق احکام، مزایا، دستمزدها و کسورات قانونی، امکان تطبیق آنی اطلاعات پرسنلی را با اسناد هزینه فراهم میکند تا مغایرتها پیش از حضور بازرس تامین اجتماعی شناسایی و رفع شوند.
- مدیریت شفاف اسناد اصلاحی و تسویههای معوق: همانطور که اشاره شد، تسویهحسابهای پرسنلی انتهای سال یا پرداختهای معوق سال قبل نباید به قیمت دستکاری اسناد قطعی و بستهشده تمام شوند. نرمافزار حسابداری ریالی و ارزی پارمیس امکان ثبت مکانیزه و مستند اسناد اصلاحی در دوره جاری را فراهم میکند تا ردیابی مالی تغییرات برای حسابرس کاملاً شفاف و قانونمند باشد.
- کنترل قراردادها و ردیابی تکالیف ماده ۳۸: در رسیدگی به قراردادهای پیمانکاری و خدماتی، دسترسی سریع به سوابق پرداختها و وضعیت مفاصا حسابها اهمیت بالایی دارد. ماژولهای بازرگانی و مالی پارمیس استار به واحد مالی کمک میکنند تا سرفصلهای هزینهای مرتبط با پیمانکاران را به تفکیک پرونده بایگانی و ردیابی کنند.
- نرمافزار داشبورد مدیریتی و استخراج سریع گزارشها: پیش از تحویل مدارک به بازرس سازمان، مدیر مالی نیازمند بررسی ترازهای آزمایشی، گردش حسابها و گزارشهای مقایسهای است. نرم افزار داشبورد مدیریتی پارمیس استار امکان استخراج لحظهای گزارشهای مالی و پوشش کامل درخواستهای بازرسی را در کوتاهترین زمان ممکن فراهم میسازند.
با بهرهگیری از زیرسیستمهای متصل و ابزارهای گزارشساز پیشرفته در نرمافزار حسابداری پارمیس، شرکتها میتوانند با اطمینان خاطر از محدودیتهای قانونی سال آخر صیانت کرده و ریسک جریمههای ناخواسته بیمهای را به حداقل برسانند.
سخن نهایی
حسابرسی بیمه سال آخر با هدف محدود کردن رسیدگی به دفاتر سنوات گذشته، از شرکتهای بخش خصوصی مشمول در برابر مطالبههای گسترده و پیشبینینشده حمایت میکند. بر اساس مصوبه شماره ۵۰۴۳۲، قاعده عمومی این است که سازمان تامین اجتماعی دفاتر این شرکتها را به آخرین سال مالی محدود کند، البته این محدودیت استثناهایی دارد و در شرایط مشخص، امکان بررسی دورههای مالی گذشته نیز وجود دارد.
برای استفاده از این حمایت قانونی، شرکتها باید از شمول مصوبه و شرایط استثنای آن اطلاع داشته باشند. همچنین، بررسی دقیق درخواستهای بازرسی، مطالعه تعهدنامههای مرتبط با مفاصا حساب ماده ۳۸ و نگهداری منظم دفاتر و اسناد مالی، در مدیریت اختلافات احتمالی با سازمان اهمیت دارد.
در کنار رعایت الزامات قانونی، ثبت دقیق اطلاعات حقوق و دستمزد و یکپارچگی اسناد حسابداری، آمادگی واحد مالی را برای حسابرسی افزایش میدهد. استفاده از نرم افزارهای مالی و حقوق و دستمزد پارمیس نیز میتواند در ثبت منظم اطلاعات، تهیه گزارشها و دسترسی سریعتر به سوابق به شرکتها کمک کند.

سوالات متداول درباره حسابرسی بیمه سال آخر
۱. آیا تامین اجتماعی میتواند دفاتر چند سال گذشته شرکت را مطالبه کند؟
برای شرکتهای بخش خصوصی مشمول مصوبه شماره ۵۰۴۳۲، قاعده عمومی محدودیت رسیدگی به آخرین سال مالی است. بااینحال، در موارد استثنایی پیشبینیشده در مقررات، مانند برخی ادعاهای مربوط به سابقه و دستمزد بیمهشدگان، آرای مراجع ذیصلاح یا وجود مستندات تخلف، امکان بررسی دورههای گذشته وجود دارد.
۲. آخرین سال مالی در حسابرسی بیمه چگونه تعیین میشود؟
طبق بخشنامه شماره ۱۰۰۰/۹۹/۴۱۹۵، سال مالی با معیارهایی مانند تحریر و تکمیل دفاتر قانونی، بستن حسابها، برگزاری مجمع سالیانه و ارائه گزارش صورتهای مالی توسط حسابرس مستقل تعریف شده است. بنابراین، تاریخ پایان سال مالی یا ارسال اظهارنامه مالیاتی بهتنهایی برای تعیین آخرین سال مالی کافی نیست.
۳. آیا محدودیت حسابرسی سال آخر شامل شرکتهای دولتی هم میشود؟
خیر. بر اساس بخشنامه اجرایی مصوبه ۵۰۴۳۲، دستگاههای اجرایی، شرکتهای دولتی، شهرداریها، نهادها و مؤسسات عمومی غیردولتی مشمول این محدودیت نیستند. بنابراین، دامنه این حکم را نباید به تمام اشخاص حقوقی تعمیم داد.
۴. آیا امضای تعهد نامه مفاصا حساب ماده ۳۸ محدودیت حسابرسی را از بین میبرد؟
صرف امضای تعهدنامه به معنای لغو محدودیت حسابرسی سال آخر نیست. اثر حقوقی هر تعهدنامه به متن، موضوع، دوره مالی و مبنای قانونی دریافت آن بستگی دارد. به همین دلیل، شرکتها باید پیش از امضا، مفاد تعهدنامه را بررسی و نسخهای از آن را نگهداری کنند.
۵. اگر شرکت دفاتر قانونی را به سازمان تامین اجتماعی ارائه نکند، چه اتفاقی میافتد؟
مطابق ماده ۴۷ قانون تامین اجتماعی و بخشنامه اجرایی آن، ارائه نکردن دفاتر و مدارک مورد درخواست میتواند روند رسیدگی را با مشکل مواجه کند. در چنین شرایطی، سازمان میتواند در چارچوب اختیارات قانونی خود اقدام کند و در موارد مقرر، از مدارکی مانند اظهارنامه مالیاتی و تراز آزمایشی برای ادامه بررسی استفاده کند.
۶. مهلت اعتراض به برگ مطالبه حق بیمه چقدر است؟
طبق ماده ۴۲ قانون تامین اجتماعی، کارفرما از تاریخ ابلاغ برگ مطالبه حق بیمه ۳۰ روز فرصت دارد اعتراض کتبی خود را به سازمان ارائه کند. در صورت اعتراض به رای هیات بدوی نیز باید مهلت و تشریفات قانونی تجدیدنظرخواهی رعایت شود.
۷. آیا اظهارنامه مالیاتی جایگزین دفاتر قانونی در حسابرسی بیمه میشود؟
خیر. اظهارنامه مالیاتی بهتنهایی جایگزین دفاتر قانونی نیست. بااینحال، طبق بخشنامه شماره ۱۰۰۰/۹۹/۴۱۹۵، در شرایطی مانند ارائهنشدن دفاتر روزنامه و کل یا نامشخص بودن شرح اسناد، ممکن است اظهارنامه مالیاتی و تراز آزمایشی پیش از بستن حسابها برای بررسی درخواست شوند.