
وقتی زمان قطع همکاری یا پایان سال کاری میرسد، یکی از اولین سوالاتی که برای هر کارمند و کارفرمایی پیش میآید، مبلغ دقیق پاداش پایان خدمت است. طبق قانون کار، حق سنوات به ازای هر سال کارکرد معادل یک ماه دستمزد پرداخت میشود. با این حال، محاسبه سنوات پایان کار برای خیلی از افراد گیجکننده است؛ چون دقیقاً نمیدانند کدام ردیفهای فیش حقوقی وارد فرمول میشود یا چطور باید روزهای کارکرد را در ماههای ۳۱ روزه و اسفند حساب کنند.
یک اشتباه کوچک در این اعداد، خیلی راحت کار را به اختلاف و شکایت در اداره کار میکشاند. در مجموعههایی با تعداد پرسنل بالا یا قراردادهای مختلف، نرم افزار حقوق و دستمزد تمام این محاسبات را بر اساس احکام و کارکرد واقعی بدون خطای انسانی انجام میدهد. اگر میخواهید خیلی سریع فرمول کلی را بدانید، کادر زیر دقیقاً جواب شماست.
فرمول محاسبه سنوات پایان کار
برای هر مدت کارکردی که دارید، فرمول قانونی سنوات به این صورت حساب میشود:
مبلغ سنوات = (تعداد کل روزهای کارکرد واقعی ÷ ۳۶۵) × آخرین مزد ثابت روزانه × ۳۰
یک نکته بسیار مهم تقویمی: هنگام شمردن روزهای کارکرد، ماهها را ۳۰ روزه حساب نکنید. ۶ ماه اول سال ۳۱ روزه، ۵ ماه بعدی ۳۰ روزه و اسفند ۲۹ روزه (یا ۳۰ روزه در سال کبیسه) است. همین اختلاف ۱ تا ۲ روزه در طول سال، رقم نهایی سنوات شما را تغییر میدهد.
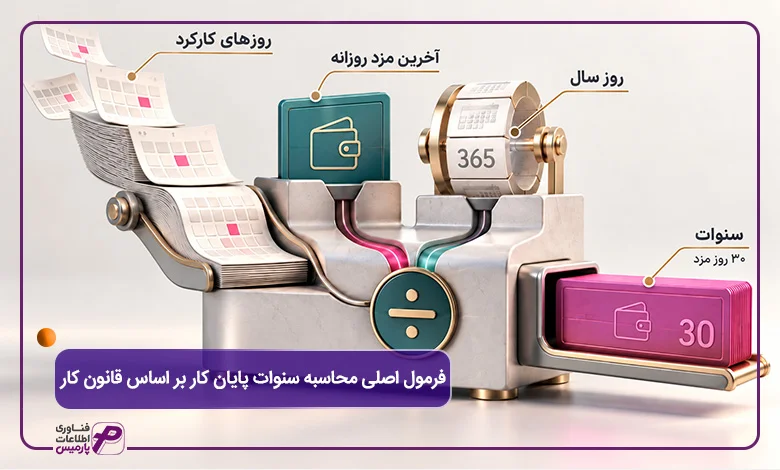
فرمول اصلی محاسبه سنوات پایان کار بر اساس قانون کار
بر اساس ماده ۲۴ قانون کار محاسبه حق سنوات، کارفرما مکلف است در صورت خاتمه قرارداد، به کارگری که مطابق قرارداد کار یک سال یا بیشتر به کار اشتغال داشته است، برای هر سال سابقه کار معادل یک ماه آخرین حقوق را به عنوان مزایای پایان کار پرداخت کند. در گذشته این تصور غلط وجود داشت که به قراردادهای کاری کمتر از یک سال سنوات تعلق نمیگیرد. قانونگذار با تصویب تبصره ۴ ماده ۴۱ قانون رفع موانع تولید رقابتپذیر، این ابهام را به طور کامل برطرف کرد. طبق این تبصره، پاداش پایان خدمت باید به نسبت مدت کارکرد واقعی کارگر پرداخت شود؛ حتی اگر سابقه فرد تنها چند ماه یا چند روز باشد. بنابراین، قاعده طلایی در محاسبه سنوات پایان کار برای تمام کارگران، پرداخت ۳۰ روز دستمزد به ازای هر ۳۶۵ روز کارکرد موظف است.
برای پیادهسازی این قاعده، فرمول محاسبه سنوات بر پایه سه متغیر کلیدی شکل میگیرد: آخرین مزد ثابت روزانه، تعداد کل روزهای کارکرد و عدد ۳۶۵ روز سال. تاکید صریح قانون کار بر عبارت «آخرین مزد» به این دلیل است که ارزش دریافتی سالهای قبل نیروی کار با نرخ تورم و حقوق روز او جبران شود. یعنی اگر فردی مثلاً سه سال در شرکتی کار کرده باشد، برای محاسبه سنوات پایان کار او نباید دستمزد سال اول یا دوم را مبنا قرار دهید، بلکه آخرین دستمزد مندرج در حکم کارگزینی زمان تسویه، مبنای محاسبه تمام آن سه سال خواهد بود.
فرمول محاسبه سنوات پایان کار
فرمول قانونی سنوات به این صورت حساب میشود:
مبلغ سنوات = (تعداد کل روزهای کارکرد واقعی ÷ ۳۶۵) × آخرین مزد ثابت روزانه × ۳۰
جدول زیر متغیرهای اصلی این فرمول را با جزییات کاربردی نشان میدهد:
نام متغیر در فرمول | تعریف قانونی | ماخذ استخراج از حکم کارگزینی |
آخرین مزد روزانه ثابت | مجموع مزد شغل روزانه به همراه مزایایی که مستقیماً به تبع شغل پرداخت میشوند (مانند پایه سنوات روزانه، حق سرپرستی و حق جذب) در آخرین ماه کاری. | ستون مزد روزانه در آخرین حکم کارگزینی یا فیش حقوقی نهایی، بدون احتساب مزایای رفاهی مثل بن کارگری و مسکن. |
تعداد روزهای کارکرد واقعی | جمع کل روزهایی که فرد از شروع تا پایان قرارداد در کارگاه حضور داشته، به همراه مرخصیهای باحقوق استحقاقی و ایام استعلاجی تاییدشده. | گزارش تردد یا کارتساعت، با شمارش دقیق ماههای ۳۱ روزه نیمه اول سال و ماههای ۳۰ و ۲۹ روزه نیمه دوم سال. |
عدد ثابت سال (۳۶۵ روز) | مبنای رسمی روزهای یک سال کاری در قانون کار برای تبدیل کارکرد واقعی به نسبت سال. در سالهای کبیسه این رقم ۳۶۶ روز محاسبه میشود. | تقویم رسمی کشور و استانداردهای ابلاغی وزارت تعاون، کار و رفاه اجتماعی. |

ماخذ محاسبه سنوات چیست؟ (کدام اقلام فیش حقوقی لحاظ میشوند؟)
بزرگترین اختلافنظر میان کارگران و کارفرمایان دقیقاً سر همین موضوع پیش میآید. وقتی کارگر به فیش حقوقی خود نگاه میکند، رقمی را به عنوان «جمع دریافتی» میبیند و انتظار دارد پاداش پایان خدمت او بر اساس همین مبلغ کل پرداخت شود. از طرف دیگر، بعضی از کارفرمایان فقط حقوق پایه خالی را در نظر میگیرند و سایر مزایا را خط میزنند. واقعیت این است که قانون کار تکلیف این مرزبندی را روشن کرده است.
بر اساس قانون، ماخذ محاسبه سنوات نه کل جمع دریافتی فیش حقوقی است و نه صرفاً حقوق پایه خالی. ملاک اصلی، «مزد ثابت» کارگر است. یعنی تمام مبالغی که کارگر در ازای ساعات کار موظف خود و به خاطر ویژگیهای شغلش دریافت میکند، باید وارد این فرمول شوند، اما وجوهی که ماهیت کمکهزینه و رفاهی دارند از این ماخذ خارج هستند. رعایت این تفکیک قانونی، پایه و اساس یک محاسبه سنوات کارگری عادلانه، شفاف و به دور از دردسرهای حقوقی است.
جدول زیر تکلیف تمام ردیفهای رایج فیش حقوقی را در فرمول پایان خدمت مشخص میکند:
ردیف فیش حقوقی | وضعیت در محاسبه سنوات | مستند قانونی و اداری |
مزد مبنا – حقوق پایه | مشمول (قطعی) | ماده ۳۵ و ۳۶ قانون کار |
پایه سنوات تجمیعی | مشمول (قطعی) | بخشنامه دستمزد شورای عالی کار و ماده ۳۶ قانون کار |
فوقالعاده حق جذب | مشمول (قطعی) | دادنامه شماره ۳۳۲۸ هیئت عمومی دیوان عدالت اداری |
فوقالعاده سرپرستی – مسئولیت | مشمول (قطعی) | تبصره ۱ ماده ۳۶ قانون کار (ترمیم مزد به تبع شغل) |
فوقالعاده سختی کار | مشمول (قطعی) | ماده ۳۶ قانون کار (مزایای مستمر به تبع شرایط محیط کار) |
حق اولاد (عائلهمندی) | غیرمشمول (معاف) | ماده ۸۶ قانون تامین اجتماعی (مزایای به تبع شاغل) |
کمکهزینه مسکن | غیرمشمول (معاف) | ماده ۳۴ قانون کار (مزایای رفاهی و انگیزشی) |
بن کارگری (اقلام مصرفی) | غیرمشمول (معاف) | دادنامه ۱۴۱۴ هیئت عمومی دیوان عدالت اداری |
پاداش افزایش تولید و کارایی | غیرمشمول (معاف) | ماده ۴۷ قانون کار (مزایای متغیر انگیزشی) |
اضافهکاری و نوبتکاری | غیرمشمول (معاف) | ماده ۵۹ قانون کار (فوقالعاده ساعات کار غیرموظف) |
ایاب و ذهاب و کمکهزینه ناهار | غیرمشمول (معاف) | ماده ۳۴ قانون کار (کمکهزینههای رفاهی) |
تفاوت مزد ثابت و مزد مبنا با کل حقوق دریافتی
ماده ۳۵ قانون کار «مزد» را به عنوان هر نوع وجه نقدی یا غیرنقدی که کارگر در قبال کار دریافت میکند تعریف کرده است. با این حال، وقتی به ماده ۳۶ میرسیم، قانونگذار مفهومی به مراتب دقیقتر به نام «مزد ثابت» را معرفی میکند. مزد ثابت از مجموع مزد شغل به همراه مزایایی تشکیل شده که مستقیماً به تبع شغل پرداخت میشوند. در کارگاههایی هم که طرح طبقهبندی مشاغل اجرا شده، به این عدد مزد مبنا میگویند. برای اینکه تفاوت مزد ثابت و مزد مبنا در محاسبه سنوات طبق دیوان عدالت اداری را بهتر متوجه شویم، باید اقلام فیش حقوقی را به دو دسته جداگانه تقسیم کنیم:
- مزایای به تبع شغل: مبالغی که مستقیماً به خاطر پیچیدگی، تخصص، مهارت و سختی همان شغل خاص به کارگر داده میشوند. این مزایا ربطی به وضعیت تاهل یا تعداد فرزندان فرد ندارند و جزئی جداییناپذیر از مزد ثابت به حساب میآیند.
- مزایای به تبع شاغل: مبالغ حمایتی که برای کمک به معیشت کارگر پرداخت میشوند. اقلامی مانند حق مسکن، بن کارگری و حق اولاد دقیقاً در همین دسته هستند و چون به شرایط فردی نیروی کار وابستهاند، جزو مزد ثابت کار به شمار نمیروند.
وضعیت پایه سنوات، حق جذب، سرپرستی و سختی کار در فرمول سنوات
یکی از ابهامات همیشگی نیروهای کار و حتی مدیران مالی، وضعیت پایه سنوات در تسویه حساب نهایی است. پایه سنوات در حقیقت جزئی از مزد شغل است که بعد از گذشت یک سال سابقه کاری، برای جبران حداقل دستمزد به حقوق روزانه کارگر اضافه میشود. بنابراین در محاسبه پایه سنوات و قراردادن آن در ماخذ پاداش پایان خدمت، هیچ تردیدی وجود ندارد و این مبلغ باید روزانه به مزد شغل فرد اضافه شود.
علاوه بر این، فوقالعادههایی مانند حق جذب، حق سرپرستی و حق سختی کار که به شکل ماهانه پرداخت میشوند، ابزارهایی برای جبران سنگینی کار در همان ساعات موظف عادی هستند. دیوان عدالت اداری هم به صراحت تایید کرده که این پرداختها ماهیت مزایای به تبع شغل دارند و باید حتماً در ماخذ سنوات محاسبه شوند. اما اگر برایتان سوال است که آیا بن کارگری و حق مسکن در ماخذ سنوات محاسبه می شود؟ باید بگوییم خیر. این مبالغ با وجود اینکه هر ماه در فیش حقوقی ثبت میشوند، مزایای رفاهی هستند و نباید وارد فرمول پاداش پایان خدمت شوند.
برای اینکه دقیقاً بدانید کدام ردیفهای دریافتی کارگر ماهیت مستمر دارند و چه مبالغی تحت عنوان مزایای رفاهی یا انگیزشی پرداخت میشوند، مطالعه مقاله «آیتم های حقوق و دستمزد؛ بررسی جدول ردیفهای فیش حقوقی» را به شما پیشنهاد میکنیم. در این راهنما جزئیات کامل تمامی مزایای شغلی و شاغل به تفکیک گردآوری شده است.

راهنمای گامبهگام محاسبه سنوات در ۵ سناریوی واقعی
در بازار کار واقعی، وضعیت همه نیروهای کار شبیه مثالهای ساده کتابی نیست. خیلی از افراد در میانه سال استخدام میشوند، برخی چند سال پیاپی سابقه دارند، گروهی به شکل پروژهای یا ساعتی کار میکنند و تقویم کاری هم گاهی با سالهای کبیسه تغییر میکند. در چنین موقعیتهایی، محاسبه سنوات پایان کار به فرمولهای مشخص و سناریو محور نیاز دارد تا حق هیچکدام از طرفین تضییع نشود. در ادامه ۵ سناریوی پرتکرار و حساس را با فرمولهای ریاضی و ارقام ریالی ملموس بررسی میکنیم.
سناریوی ۱: نحوه محاسبه سنوات کارکرد کمتر از یک سال (فرمول روزشمار)
اگر کارگری در طول سال همکاری خود را قطع کند، بر اساس تبصره ۴ ماده ۴۱ قانون رفع موانع تولید رقابتپذیر، پاداش پایان خدمت او باید بر اساس روزهای دقیق کارکرد پرداخت شود. بسیاری از افراد میپرسند آیا محاسبه سنوات کمتر از یک سال قانونی است؟ پاسخ صریح قانون مثبت است؛ حتی اگر فرد تنها چند ماه یا چند روز کار کرده باشد، کارفرما مکلف به تسویه پاداش پایان خدمت او است.
برای شمارش دقیق روزها حتماً تقویم کاری ایران را ملاک قرار دهید: ۶ ماه اول سال ۳۱ روزه (جمعاً ۱۸۶ روز)، ۵ ماه بعدی ۳۰ روزه (جمعاً ۱۵۰ روز) و اسفند ۲۹ روزه است.
فرمول روزشمار سابقه کمتر از یک سال
برای به دست آوردن مبلغ ریالی، از فرمول دقیق محاسبه سنوات برای کارکرد چند ماه و چند روز استفاده میکنیم:
مبلغ سنوات = (تعداد کل روزهای کارکرد واقعی ÷ ۳۶۵) × (آخرین مزد ثابت روزانه × ۳۰)
مثال عددی کاربردی:
فرض کنید کارمندی از اول اردیبهشت تا ۱۵ آبان در شرکتی مشغول به کار بوده و سپس قطع همکاری کرده است.
شمارش روزهای کاری او به این صورت خواهد بود:
- اردیبهشت، خرداد، تیر، مرداد و شهریور: ۵ ماه ۳۱ روزه = ۱۵۵ روز
- مهر: ۱ ماه ۳۰ روزه = ۳۰ روز
- آبان: ۱۵ روز کاری = ۱۵ روز
- جمع کل روزهای کارکرد: ۱۵۵ + ۳۰ + ۱۵ = ۲۰۰ روز کارکرد واقعی.
اگر آخرین مزد روزانه ثابت این فرد ۳,۰۰۰,۰۰۰ ریال (۳۰۰ هزار تومان) باشد:
- مزد ۳۰ روز کارگر: ۳,۰۰۰,۰۰۰ × ۳۰ = ۹۰,۰۰۰,۰۰۰ ریال
- مبلغ سنوات پرداختی: (۲۰۰ ÷ ۳۶۵) × ۹۰,۰۰۰,۰۰۰ = ۴۹,۳۱۵,۰۶۸ ریال (حدود ۴ میلیون و ۹۳۱ هزار تومان).
سناریوی ۲: محاسبه سنوات چند سال سابقه با آخرین مزد مصوب
یک اشتباه بسیار رایج در برخی کارگاهها این است که سنوات کارگر را برای هر سال بر اساس حقوق همان سال حساب میکنند و ارقام سالهای گذشته را با هم جمع میزنند. این شیوه کاملاً بر خلاف قانون است. اصل اساسی در محاسبه سنوات بر اساس آخرین حقوق دریافتی بنا شده است تا اثر کاهش ارزش پول و تورم در طول دوره همکاری برای کارگر جبران شود.
بنابراین اگر کارمندی چند سال در مجموعهای حضور داشته باشد، هنگام ترک کار، دستمزد سالهای ابتدایی ملاک نیست. برای درک نحوه محاسبه سنوات خدمت با افزایش حقوق، باید کل سالهای سابقه را مستقیماً در آخرین حکم حقوقی زمان تسویه ضرب کرد.
فرمول سنوات با چند سال سابقه
مبلغ سنوات = تعداد سالهای سابقه کامل × (آخرین مزد روزانه ثابت × ۳۰)
مثال عددی مقایسهای
کارگری را در نظر بگیرید که ۴ سال تمام در کارگاهی فعالیت داشته است. حقوق پایه ماهانه او در سال اول ۵۰,۰۰۰,۰۰۰ ریال بوده و در سال چهارم با افزایشهای قانونی به ۲۰۰,۰۰۰,۰۰۰ ریال (۲۰ میلیون تومان) رسیده است:
- روش نادرست (نرخهای قدیمی): جمع زدن سنوات سالهای گذشته به نرخ همان سالها که رقمی به مراتب کمتر میشود.
- روش قانونی و درست: ۴ سال سابقه × ۲۰۰,۰۰۰,۰۰۰ ریال (آخرین حقوق ماهانه) = ۸۰۰,۰۰۰,۰۰۰ ریال (۸۰ میلیون تومان).
سناریوی ۳: نحوه محاسبه سنوات کارگران پارهوقت، ساعتی و کارمزدی
در قراردادهای کاری پارهوقت، ساعتی یا کارمزدی، حقوق ماهانه رقم ثابتی نیست و بر اساس ساعت حضور یا حجم کار تغییر میکند. قانون کار در تبصره ماده ۳۹ و ماده ۳۷ تکلیف این گروه را کاملاً روشن کرده است: ملاک تعیین مزد روزانه برای این افراد، میانگین دریافتی مشمول مزد آنها در ۹۰ روز کاری گذشته است.
در فرآیند محاسبه سنوات کارگران روزمزد و ساعتی، ابتدا باید متوسط دستمزد روزانه ۹۰ روز آخر به دست بیاید و سپس در نسبت کارکرد فرد اعمال شود.
فرمول محاسبه سنوات نیروهای ساعتی و کارمزدی
- مزد روزانه میانگین: مجموع دریافتی مشمول مزد در ۹۰ روز اخیر ÷ تعداد روزهای کارکرد واقعی در آن ۹۰ روز
- مبلغ سنوات: (مجموع کارکرد واقعی در طول سال ÷ ۳۶۵) × (مزد روزانه میانگین × ۳۰)
مثال عددی کاربردی
یک نیروی پارهوقت در ۹۰ روز آخر همکاری خود، جمعاً ۲۷۰,۰۰۰,۰۰۰ ریال دریافتی مشمول مزد داشته و در این مدت ۴۵ روز کارکرد ثبت کرده است:
- مزد روزانه میانگین: ۲۷۰,۰۰۰,۰۰۰ ÷ ۴۵ = ۶,۰۰۰,۰۰۰ ریال
اگر این فرد در کل سال ۱۲۰ روز کارکرد واقعی داشته باشد:
- مبلغ سنوات: (۱۲۰ ÷ ۳۶۵) × (۶,۰۰۰,۰۰۰ × ۳۰) = ۵۹,۱۷۸,۰۸۲ ریال.
سناریوی ۴: فرمول محاسبه سنوات در سالهای کبیسه (تفاوت سال ۳۶۵ و ۳۶۶ روزه)
هر چهار سال یکبار با سال کبیسه روبهرو میشویم که در آن ماه اسفند به جای ۲۹ روز، ۳۰ روزه است. این تغییر تقویمی باعث میشود مجموع روزهای سال به ۳۶۶ روز برسد.
اهمیت این موضوع در مخرج کسر فرمول روزشمار خود را نشان میدهد. اگر حسابدار در یک سال کبیسه مخرج کسر را ۳۶۵ بگذارد یا اسفند را ۲۹ روزه بشمارد، خروجی نهایی دچار خطای محاسباتی میشود. استفاده از فرمول محاسبه سنوات در سال کبیسه ۳۶۶ روز مانع از ایجاد مغایرتهای مالی در بستن حسابهای سالانه میشود:
مبلغ سنوات سال کبیسه = (روزهای کارکرد تا سقف ۳۶۶ ÷ ۳۶۶) × (آخرین مزد ثابت روزانه × ۳۰)
سناریوی ۵: محاسبه سنوات کارگران اخراجی با رای بازگشت به کار (سنوات ۴۵ روزه ماده ۱۶۵)
اگر کارفرما کارگری را بدون دلیل موجه اخراج کند و کارگر به اداره کار شکایت ببرد، هیئت حل اختلاف ممکن است حکم به بازگشت به کار صادر کند. در این وضعیت اگر کارگر تمایلی به برگشت به آن محیط کاری نداشته باشد، طبق ماده ۱۶۵ قانون کار امتیازی ویژه برای او لحاظ میشود.
بر اساس این ماده قانونی، کارفرما موظف است پاداش پایان خدمت کارگر را به جای ۳۰ روز، معادل ۴۵ روز آخرین مزد به ازای هر سال سابقه بپردازد. این قاعده حقوقی در حقیقت ضریب ۱.۵ برابری به سنوات عادی اضافه میکند.
فرمول سنوات ۴۵ روزه ماده ۱۶۵
مبلغ سنوات = تعداد سالهای سابقه × (آخرین مزد روزانه ثابت × ۴۵)
مثال عددی کاربردی
کارگری با ۳ سال سابقه کار به شکل غیرقانونی اخراج شده و مایل به بازگشت نیست. آخرین مزد ثابت روزانه او ۴,۰۰۰,۰۰۰ ریال تعیین شده است:
- مزد ۴۵ روز کارگر: ۴,۰۰۰,۰۰۰ × ۴۵ = ۱۸۰,۰۰۰,۰۰۰ ریال
- مبلغ کل محاسبه سنوات کارگر اخراجی ماده ۱۶۵: ۳ سال × ۱۸۰,۰۰۰,۰۰۰ = ۵۴۰,۰۰۰,۰۰۰ ریال (۵۴ میلیون تومان).
اگر این سنوات به صورت عادی و ۳۰ روزه حساب میشد، مبلغ آن ۳۶ میلیون تومان بود. این تفاوت ۱۸ میلیون تومانی، حق قانونی کارگر طبق رای مراجع حل اختلاف است.
سناریوی ۶: محاسبه سنوات در زمان استعفا، بازنشستگی یا ازکارافتادگی
خیلی از کارمندان میپرسند که آیا در صورت استعفا دادن، سنوات به آنها تعلق میگیرد؟ پاسخ کوتاه این است: بله. حق سنوات یک حق قانونی مکتسبه است و کارگر به هر دلیلی (اعم از استعفا، بازنشستگی، ازکارافتادگی کلی یا فوت) که از کارگاه خارج شود، مستحق دریافت پاداش پایان خدمت به نسبت سابقه کارکرد خود است.
- در زمان استعفا: کارگر مستعفی همانند سایر کارکنان به ازای هر سال سابقه، مستحق ۳۰ روز آخرین مزد ثابت است؛ با این تفاوت که طبق ماده ۲۱ و تبصرههای قانون کار، کارگر موظف است تشریفات قانونی استعفا (مثل اعلام کتبی و رعایت مهلت یکماهه) را رعایت کند. عدم رعایت مهلت استعفا به معنای سلب حق سنوات قانونی او نیست (هرچند ممکن است کارفرما به دلیل ترک کار خسارت مطالبه کند، اما سنوات مکتسبه کارگر محفوظ است).
- در زمان بازنشستگی، ازکارافتادگی یا فوت: در این حالت نیز علاوه بر حق سنوات قانونی ۳۰ روزه بر مبنای آخرین دستمزد، قوانین حمایتی سازمان تامین اجتماعی و صندوقهای مربوطه اعمال میشود و تسویه حساب نهایی انجام میگیرد.

آیا سنوات پرداختی پایان سال قطعی است یا علیالحساب؟
بسیاری از کارفرمایان عادت دارند در پایان هر سال، همزمان با پرداخت عیدی و پاداش، رقمی معادل یک ماه حقوق را هم تحت عنوان سنوات با کارگر تسویه کنند. آنها تصور میکنند با امضای برگه تسویه حساب سالانه، پرونده سنوات آن سال برای همیشه بسته شده است. با این حال، وقتی کارگر پس از ۵ یا ۱۰ سال همکاری از شرکت جدا میشود و به اداره کار مراجعه میکند، کارفرما با شوک بزرگی روبهرو میشود؛ هیئت حل اختلاف اداره کار رای به پرداخت مابهالتفاوت سنگین سنوات میدهد.
ریشه این اختلاف در تفاوت حقوقی میان «تسویه قطعی» و «پرداخت علیالحساب» است. در رویه قضایی، محاسبه سنوات پایان کار ارتباط مستقیمی با تداوم یا قطع واقعی رابطه کاری دارد. اگر قرارداد کارگر در پایان اسفند به پایان برسد اما در فروردین سال بعد دوباره همان قرارداد تمدید شود و فرد در همان کارگاه مشغول بماند، این رابطه کاری پیوسته شناخته میشود. در چنین شرایطی، وجوهی که در پایان سال پرداخت شده، از نظر قانونی جنبه علیالحساب دارد نه تسویه نهایی. به همین دلیل هنگام محاسبه سنوات پایان سال، کارفرمایان و حسابداران باید به پیامدهای حقوقی تمدید قرارداد در سالهای بعدی توجه ویژه داشته باشند.
تحلیل دادنامههای ۳۳۲۸ و ۱۴۱۴ هیات عمومی دیوان عدالت اداری
دیوان عدالت اداری در طول سالهای گذشته آرای سرنوشتسازی درباره ماخذ و شیوه پرداخت سنوات صادر کرده است. بر اساس دادنامه ۳۳۲۸ هیات عمومی دیوان عدالت اداری ماخذ سنوات، تمام مزایای مستمر به تبع شغل باید در پایه محاسبه پاداش پایان خدمت قرار بگیرند و کارفرما مجاز نیست صرفاً حداقل دستمزد پایه را ملاک محاسبه قرار دهد.
از سوی دیگر، در خصوص نحوه تسویه سالانه، دادنامههای هیات عمومی دیوان عدالت اداری از جمله دادنامه ۱۴۱۴ دیوان عدالت اداری محاسبه مزایای پایان کار و آرای وحدت رویه مرتبط، مرزبندی بسیار دقیقی ایجاد کردهاند. طبق این آرا، اگر قرارداد کارگری برای مدت موقت منعقد شده باشد و در پایان دوره قرارداد، همکاری طرفین به طور کامل خاتمه یابد، تسویه حساب انجامشده قطعی است. اما چنانچه کارگر به کار خود در همان مجموعه ادامه دهد و قراردادها سال به سال تمدید شوند، هیات عمومی صراحتاً اعلام کرده است که «پرداخت سنوات در پایان هر سال جنبه علیالحساب داشته و در زمان خاتمه نهایی رابطه کاری، سنوات کل دوره بر اساس آخرین مزد روز تسویه نهایی محاسبه و مبالغ پرداختشده قبلی از آن کسر میگردد».
نحوه محاسبه مابهالتفاوت سنوات در زمان قطع همکاری با کارفرما
وقتی کارمندی پس از چند سال همکاری پیوسته از مجموعه خارج میشود، کارفرما نمیتواند صرفاً سنوات سال آخر را حساب کند. طبق قانون، باید کل سنوات دوره اشتغال بر پایه آخرین دستمزد روز تسویه محاسبه شده و مبالغی که در سالهای قبل به حساب کارگر واریز شده است از این رقم کل کسر شود.
برای روشن شدن این موضوع، نحوه محاسبه مابهالتفاوت سنوات سالانه با آخرین مزد را در قالب فرمول و یک مثال عددی مرور میکنیم:
فرمول محاسبه مابهالتفاوت سنوات
مبلغ نهایی قابل پرداخت = (تعداد کل سالهای سابقه × آخرین مزد ۳۰ روز ثابت) – مجموع سنوات علیالحساب پرداختشده در سالهای قبل
مثال عددی کاربردی
فرض کنید کارمندی ۳ سال پیوسته در شرکتی فعالیت داشته و کارفرما در پایان هر سال مبالغ زیر را بابت سنوات به او پرداخت کرده است:
- سنوات سال اول: ۶۰,۰۰۰,۰۰۰ ریال (۶ میلیون تومان)
- سنوات سال دوم: ۹۰,۰۰۰,۰۰۰ ریال (۹ میلیون تومان)
- مجموع دریافتی علیالحساب کارمند در سالهای قبل: ۱۵۰,۰۰۰,۰۰۰ ریال (۱۵ میلیون تومان)
در پایان سال سوم، کارمند قطع همکاری میکند و آخرین حقوق ثابت ماهانه او به ۱۵۰,۰۰۰,۰۰۰ ریال (۱۵ میلیون تومان) رسیده است. تسویه حساب نهایی او به این شکل انجام میشود:
- کل سنوات ۳ سال بر مبنای آخرین حقوق: ۳ سال × ۱۵۰,۰۰۰,۰۰۰ ریال = ۴۵۰,۰۰۰,۰۰۰ ریال (۴۵ میلیون تومان)
- کسر علیالحسابهای سالهای قبل: ۴۵۰,۰۰۰,۰۰۰ – ۱۵۰,۰۰۰,۰۰۰ = ۳۰۰,۰۰۰,۰۰۰ ریال (۳۰ میلیون تومان)
بنابراین کارفرما در پایان سال سوم، علاوه بر سنوات سال آخر، باید مابهالتفاوت سالهای اول و دوم را هم بپردازد که مجموع پرداختی روز تسویه ۳۰ میلیون تومان خواهد بود.
اگر به عنوان کارفرما یا حسابدار دغدغه بستن پرونده پرسنلی بدون ریسک دعاوی در مراجع حل اختلاف را دارید، پیشنهاد میکنیم مقاله «راهنمای کامل تسویه حساب پایان سال کارگران [فرم تسویه حساب]» را مطالعه نمایید. در این مطلب اصول حقوقی فرمهای تسویه و رویههای جلوگیری از جریمههای اداره کار بهطور گامبهگام توضیح داده شده است.
وضعیت بیمه و مالیات بر سنوات پایان کار در قوانین سال
یکی از دغدغههای حساس حسابداران و مدیران مالی هنگام تسویه با کارکنان، تعیین تکلیف کسورات قانونی سنوات است. آیا باید از مبلغ سنوات، حق بیمه تامین اجتماعی یا مالیات بر درآمد کسر شود؟ پاسخ نادرست به این پرسش یا دریافتی قانونی پرسنل را به اشتباه کم میکند، یا مجموعه را در رسیدگیهای مالیاتی و بازرسی دفاتر بیمه با جریمههای سنگین روبهرو خواهد کرد. در فرآیند محاسبه سنوات پایان کار، رویکرد سازمان امور مالیاتی و سازمان تامین اجتماعی بسیار شفاف است و تسلط بر این مواد قانونی، جلوی هرگونه اشتباه اجرایی در اسناد مالی را میگیرد.
معافیت مالیاتی حق سنوات طبق ماده ۹۱ قانون مالیاتهای مستقیم
بر اساس نص صریح بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم، وجوه پرداختی بابت پاداش پایان خدمت، بازخرید خدمت، حق سنوات و خسارت اخراج به طور کامل از پرداخت مالیات بر درآمد حقوق معاف هستند. این معافیت قطعی است و هیچ سقف ریالی محدودی برای آن در قانون تعیین نشده است.
در گذشته برخی از ممیزان مالیاتی معتقد بودند اگر سنوات در پایان هر سال و قبل از قطع کامل همکاری پرداخت شود، باید مشمول مالیات شود. دیوان عدالت اداری با صدور دادنامههای متعدد و سازمان امور مالیاتی با ابلاغ بخشنامههای تکمیلی، پرونده این اختلاف را برای همیشه بستند. بر اساس معافیت مالیاتی سنوات پایان خدمت ماده ۹۱ قانون مالیاتهای مستقیم، حق سنوات چه در پایان هر سال پرداخت شود و چه در پایان کل دوره همکاری، به طور کامل از مالیات معاف است. حسابداران برای ارسال اطلاعات در سامانه مالیات بر درآمد حقوق، باید مبلغ پرداختی را در ردیف پرداختهای غیرمستمر ثبت کرده و معادل همان رقم را در ستون معافیتهای قانونی درج کنند تا مالیاتی برای کارگر محاسبه نشود.
بررسی شمول یا عدم شمول حق بیمه تامین اجتماعی بر سنوات خدمت
سازمان تامین اجتماعی نیز بر اساس ماده ۳۰ قانون تامین اجتماعی و بخشنامه جامع تنقیح و تلخیص دستمزد، فهرست اقلام مشمول کسر حق بیمه را مشخص کرده است. طبق این بخشنامه، پاداش پایان خدمت یا حق سنوات تحت هیچ شرایطی مشمول کسر حق بیمه نیست. بنابراین کارفرما حق ندارد سهم بیمه ۷ درصدی کارگر یا سهم ۲۳ درصدی کارفرما را از این مبلغ کسر کند.
اگر هنوز با این سوال روبهرو هستید که آیا سنوات پایان خدمت مشمول مالیات حقوق است؟ یا دیسکت بیمه ماهانه چگونه باید تنظیم شود، باید بدانید که در نرمافزارهای حقوق و دستمزد و هنگام تهیه لیست ماهانه بیمه، مبلغ سنوات نباید در ستون «دستمزد مشمول کسر حق بیمه» ثبت شود. درج اشتباه این مبلغ در ستون مشمول، علاوه بر اینکه دریافتی خالص کارگر را به ناحق کم میکند، هزینه سنگین و غیرضروری ۲۳ درصدی سهم کارفرما را هم به دوش شرکت خواهد انداخت.
علاوه بر پاداش پایان خدمت، شناخت خطمشی سازمان تامین اجتماعی پیرامون سایر مزایای پرسنلی برای جلوگیری از جریمههای سنگین بازرسی دفاتر ضروری است. مطالعه مقاله «لیست کامل اقلام مشمول بیمه تامین اجتماعی + مبانی قانونی» دید جامعی از کلیه مبالغ مشمول و معاف از کسر حق بیمه به شما میدهد.
نحوه ثبت سند حسابداری ذخیره سنوات پایان خدمت
بر اساس اصل تطابق هزینهها با درآمدها در استانداردهای حسابداری، هزینه پاداش پایان خدمت کارکنان باید در همان دوره مالی که نیروی کار برای شرکت ارزشآفرینی کرده است، شناسایی شود. شرکتها نباید صبر کنند تا ۵ یا ۱۰ سال بعد هنگام ترک کار کارمند، کل مبلغ سنوات را یکجا به عنوان هزینه شناسایی کنند. این کار سود و زیان دوره را مخدوش میکند. بنابراین در پایان هر دوره مالی یا پایان هر سال، حسابداران موظف هستند مبلغی را تحت عنوان «ذخیره مزایای پایان خدمت» برآورد کرده و در دفاتر ثبت کنند.
در این مسیر، فرمول محاسبه ذخیره سنوات پایان خدمت در حسابداری به این صورت تعریف میشود:
مبلغ ذخیره دوره = (روزهای کارکرد پرسنل در دوره جاری ÷ ۳۶۵) × آخرین مزد ثابت ۳۰ روز – مانده ذخیره ابتدای دوره
مدیریت این اسناد و کنترل دقیق مانده حساب تفصیلی پرسنل، نیازمند ابزارهای دقیق مالی است. نرم افزار حسابداری با ثبت خودکار اسناد دوبل، صدور سند شناسایی هزینه و تفکیک معین و تفصیلی کارکنان، گزارش تراز بدهی سنوات را بدون مغایرت و به شکل خودکار در اختیار مدیران مالی قرار میدهد. این فرآیند مکانیزه، ریسک خطای انسانی در محاسبه سنوات پایان کار را به صفر میرساند.
ثبت هزینه و ذخیره سنوات در پایان سال مالی
در پایان سال مالی، حسابدار پس از به دست آوردن مبلغ سنوات سال جاری، سند شناسایی هزینه را ثبت میکند. در این ثبت، یک سرفصل سود و زیانی (هزینهای) بدهکار شده و یک سرفصل ترازنامهای بدهی (ذخیره پایان خدمت) بستانکار میشود.
جدول زیر نمونه استاندارد سند حسابداری دوبل شناسایی هزینه سنوات را نشان میدهد:
ردیف | کد حساب | شرح آرتیکل سند | بدهکار (ریال) | بستانکار (ریال) |
۱ | ۸۱۰۴ | هزینه حقوق و دستمزد – هزینه مزایای پایان خدمت کارکنان | ۱۲۰,۰۰۰,۰۰۰ | ۰ |
۲ | ۲۲۰۶ | سایر حسابهای پرداختنی – ذخیره مزایای پایان خدمت (تفصیلی: نام پرسنل) | ۰ | ۱۲۰,۰۰۰,۰۰۰ |
شرح سند: بابت شناسایی هزینه و ذخیره سنوات پایان خدمت سالانه بر اساس آخرین احکام حقوقی پرسنل طبق لیست پیوست.
ثبت سند تسویه قطعی و پرداخت سنوات به پرسنل
زمانی که همکاری پرسنل به پایان میرسد یا قرارداد بازخرید خدمت انجام میشود، نوبت به پرداخت وجه و بستن مانده بدهی شناساییشده در ترازنامه میرسد. در فرآیند ثبت سند حسابداری بازخرید سنوات پایان خدمت، حساب ذخیره مزایای پایان خدمت که قبلاً بستانکار شده بود، بدهکار و بسته میشود و حساب بانک شرکت بستانکار خواهد شد.
جدول زیر ثبت دوبل پرداخت نهایی سنوات از محل ذخیره را نمایش میدهد:
ردیف | کد حساب | شرح آرتیکل سند | بدهکار (ریال) | بستانکار (ریال) |
۱ | ۲۲۰۶ | سایر حسابهای پرداختنی – ذخیره مزایای پایان خدمت (تفصیلی: نام پرسنل) | ۱۲۰,۰۰۰,۰۰۰ | ۰ |
۲ | ۱۰۱۰ | موجودی نقد و بانک – بانک سامان (شعبه مرکزی) | ۰ | ۱۲۰,۰۰۰,۰۰۰ |
شرح سند: بابت تسویه قطعی و پرداخت حق سنوات پایان کار پرسنل طبق برگه تسویه حساب و حواله بانکی پیوست.
جهت تسلط بر چرخه کامل ثبتهای مالی پرسنلی، از شناسایی کارکرد تا صدور اسناد دوبل و بستن حسابها در پایان دوره، پیشنهاد میکنیم مقاله جامع «حسابداری حقوق و دستمزد چیست؟ (آموزش صفر تا صد محاسبات و سندرسی)» را مطالعه کنید تا با ساختار استاندارد کدینگ حسابهای حقوق و دستمزد آشنا شوید.

دانلود رایگان فایل اکسل فرمولنویسیشده محاسبه سنوات پایان کار
حتی اگر تمام تبصرههای قانون کار را هم حفظ باشید، انجام محاسبات دستی برای پرسنل مختلف وقتگیر است و احتمال خطای انسانی را بالا میبرد. کافی است تعداد روزهای کارکرد در ماههای ۳۱ روزه اشتباه شمرده شود یا یکی از اقلام رفاهی به اشتباه در ماخذ دستمزد باقی بماند تا رقم نهایی مخدوش شود. برای حل این چالش، یک فایل آماده و کاربردی طراحی کردهایم تا فرآیند محاسبه سنوات پایان کار برای شما شفاف، سریع و بدون خطا انجام شود.
در این ابزار آماده، تمام متغیرهای قانونی از پیش فرمولنویسی شدهاند تا تنها با وارد کردن تاریخ شروع، تاریخ پایان و اقلام آخرین حکم کارگزینی، خروجی دقیق ریالی را تحویل بگیرید. جدول زیر امکانات و شیتهای مختلف این فایل اکسل را معرفی میکند:
نام بخش در اکسل | قابلیت کلیدی ابزار | کاربرد عملیاتی برای کاربر |
کنترل روزشمار تقویم | فرمول تفکیک خودکار سال کبیسه (۳۶۶ روز) از سال عادی | شمارش دقیق روزهای کارکرد با لحاظ ماههای ۳۱ روزه و اسفند بدون نیاز به تقویم دستی |
آنالیز اقلام فیش حقوقی | شیت تفکیک اقلام مزد ثابت از مزایای رفاهی | حذف خودکار بن، مسکن و اولاد و تجمیع مزد پایه با پایه سنوات، حق جذب و سرپرستی |
تعدیل تسویه سالهای قبل | ماژول محاسبه مابهالتفاوت تسویه سالانه بر پایه آخرین حقوق | کسر خودکار علیالحسابهای پرداختی سالهای گذشته از سنوات کل دوره بر مبنای آخرین حقوق |
کدینگ و سندرسی مالی | شیت الگوی صدور سند حسابداری ذخیره پایان خدمت | استخراج آماده آرتیکلهای بدهکار و بستانکار جهت ورود مستقیم به دفاتر کل و معین |
دانلود رایگان اکسل محاسبه سنوات

چالش مدیریت سنوات و حقوق پرسنل در سازمانها و شرکتهای چندشعبهای
فایلهای اکسل برای یک کارگاه کوچک با چند نفر پرسنل کارایی دارند، اما با توسعه کسبوکار و تبدیل شدن به شرکتی چندشعبهای، یک هلدینگ یا کارخانهای بزرگ، تکیه بر ابزارهای دستی خطایی پرهزینه خواهد بود.
چرا ابزارهای سنتی و اکسل در کسب و کارهای بزرگ پاسخگو نیستند؟
در سازمانهای بزرگ، تنوع احکام استخدامی چالش اصلی است. نیروهای رسمی و دفتری، کارگران نوبتکار، کارشناسان دارای حق جذب، نیروهای پارهوقت و بازاریابان کارمزدی هرکدام قرارداد متفاوتی دارند.
پراکندگی جغرافیایی شعب، تفاوت شیفتهای کاری پرسنل و تغییرات مداوم بخشنامههای دستمزد، محاسبات پایان سال را به کلافی سردرگم برای تیم مالی تبدیل میکند. در چنین شرایطی، تجمیع دستی دهها فایل اکسل پراکنده نهتنها ساعتها زمان مفید مدیران را میسوزاند، بلکه درصد خطای انسانی را به شدت بالا میبرد.
پیامدهای مالی و حقوقی خطای محاسباتی در مقیاس بزرگ
کافی است در یکی از پروژهها یا کارگاهها، فوقالعاده سرپرستی یا پایه سنوات در ماخذ دستمزد از قلم بیفتد. نتیجه این غفلت، نارضایتی نیروی انسانی، شکلگیری پروندههای پرهزینه در هیئتهای حل اختلاف اداره کار و جریمههای سنگین در بازرسی دفاتر تامین اجتماعی است.
علاوه بر این، در سیستمهای سنتی و جزیرهای، مدیران مالی دید شفافی از حجم واقعی بدهی شرکت بابت ذخیره پایان خدمت ندارند. در چنین مقیاسی، فرآیند محاسبه سنوات پایان کار دیگر یک عملیات ساده اداری نیست، بلکه مستقیماً با مدیریت جریان نقدینگی، بودجهبندی سالانه و ثبات حقوقی سازمان گره خورده است.
یکپارچهسازی فرآیندهای مالی و منابع انسانی با راهکار سازمانی
پایان دادن به این ناهماهنگی نیازمند گذار از ابزارهای پراکنده به یک پایگاه داده متمرکز است. در این نقطه، نرم افزار پارمیس استار به عنوان راهکار جامع مدیریت منابع سازمان (ERP)، پرونده پرسنلی، دستگاههای حضور و غیاب، احکام کارگزینی، خزانهداری و دفاتر مالی را در یک بستر واحد به یکدیگر پیوند میدهد.
با تعریف یکباره قوانین کار و احکام شغلی در سیستم، پردازش کارکرد واقعی، اعمال خودکار آرای دیوان عدالت اداری و صدور اسناد حسابداری ذخیره سنوات در چند ثانیه انجام میشود. نتیجه این هماهنگی سیستمی، حذف کامل خطای انسانی در شعب، برقراری آرامش حقوقی در سازمان و دسترسی لحظهای مدیران ارشد به گزارشهای دقیق تعهدات پرسنلی است.
مشاوره تخصصی و درخواست دموی نرم افزار پارمیس استار
مدیریت حقوق و دستمزد در مجموعههای رو به رشد نیازمند ابزاری فراتر از فایلهای سنتی است. اگر تمایل دارید از نزدیک با چگونگی پردازش خودکار احکام کارگزینی، ثبت اسناد دوبل ذخیره سنوات بدون مغایرت و یکپارچهسازی شعب در یک بستر ابری و متمرکز آشنا شوید، مشاوران سازمانی ما آماده همراهی با شما هستند.
جلسه دموی اختصاصی، فرصتی است تا فرآیندهای مالی، نحوه اعمال آخرین تغییرات قوانین وزارت کار و گزارشگیریهای لحظهای تعهدات پرسنلی را متناسب با ساختار کسبوکار خود بررسی کنید.

سوالات متداول پیرامون محاسبه حق سنوات پایان کار
1.سنوات پایان کار چگونه محاسبه میشود؟
طبق قانون کار، این مبلغ از حاصلضرب تعداد کل روزهای کارکرد واقعی کارگر در آخرین مزد ثابت روزانه او به دست میآید که حاصل آن بر عدد ۳۶۵ روز سال (یا ۳۶۶ در سال کبیسه) تقسیم میشود. به این ترتیب، به ازای هر یک سال کارکرد موظف، معادل ۳۰ روز از آخرین دستمزد ثابت به عنوان پاداش پایان خدمت به نیروی کار پرداخت خواهد شد.
2.کدام اقلام فیش حقوقی در محاسبه سنوات پایان کار لحاظ میشوند؟
مبنای رسمی این محاسبه «مزد ثابت» کارگر است که مواردی مانند مزد شغل، پایه سنوات تجمیعی، فوقالعاده حق جذب، حق سرپرستی و حق سختی کار را در بر میگیرد. بر اساس مصوبات وزارت کار و دادنامههای دیوان عدالت اداری، مزایای رفاهی و انگیزشی مانند بن کارگری، کمکهزینه مسکن، حق اولاد و اضافهکاری تحت هیچ شرایطی وارد ماخذ سنوات نمیشوند.
3.آیا به قرارداد زیر یک سال هم سنوات تعلق میگیرد؟
بله، بر اساس تبصره ۴ ماده ۴۱ قانون رفع موانع تولید رقابتپذیر، پاداش پایان خدمت دقیقاً به نسبت مدت کارکرد واقعی کارگر پرداخت میشود. بنابراین حتی اگر نیروی کار تنها ۲ ماه یا چند روز در مجموعهای مشغول به کار بوده باشد، کارفرما مکلف است سنوات او را به صورت روزشمار محاسبه و تسویه کند.
4.حق سنوات سالی چند روز است و چه تفاوتی با پایه سنوات دارد؟
حق سنوات معادل ۳۰ روز آخرین دستمزد ثابت به ازای هر سال سابقه است که در زمان قطع همکاری پرداخت میشود. اما پایه سنوات، مبلغ مشخصی است که پس از گذشت یک سال سابقه کاری، به صورت روزانه به مزد شغل کارگر اضافه میشود و خودش جزئی از ماخذ محاسبه حق سنوات نهایی به شمار میرود.
5.آیا سنوات پایان خدمت مشمول کسر مالیات و حق بیمه میشود؟
خیر، طبق بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم، مبالغ پرداختی بابت بازخرید خدمت و حق سنوات به طور کامل از مالیات بر درآمد حقوق معاف هستند. همچنین بر اساس بخشنامههای درآمد سازمان تامین اجتماعی، پاداش پایان خدمت مشمول کسر حق بیمه نیز نمیشود و کارفرما نباید درصدی بابت بیمه یا مالیات از آن کم کند.
6.اگر کارفرما هر سال سنوات بده پایان کار باید مابهالتفاوت بده؟
بله، طبق آرای وحدت رویه دیوان عدالت اداری، چنانچه قرارداد کارگر به صورت پیوسته تمدید شود و همکاری ادامه یابد، مبالغ پرداختی در پایان هر سال جنبه علیالحساب دارند. در نتیجه، هنگام قطع همکاری نهایی، کل سنوات دوره اشتغال بر پایه آخرین دستمزد روز تسویه حساب محاسبه شده و مبالغ علیالحساب سالهای قبل از آن کسر خواهد شد.