
درج نام مدیرعامل یا اعضای هیئتمدیره در روزنامه رسمی، بهتنهایی مجوز یا دلیلی برای رد کردن لیست بیمه آنها نیست! ممکن است برخی از واحدهای مالی به دلیل یکسان دانستن شرایط مدیران با پرسنل عادی یا بیتوجهی به ماهیت موظف و غیرموظف بودن آنها، با جرایم سنگین سازمان تامین اجتماعی مواجه میشوند. تعیین تکلیف درست بیمه ارشدترین ارکان شرکت، نیازمند بررسی دقیق نوع ساختار حقوقی، نحوه دریافت حقالزحمه و تطبیق آن با آخرین ضوابط بیمهای است.
امکان بیمهپردازی مؤسسان و مدیران: بر خلاف برخی باورهای قدیمی، مؤسسان، شرکا و مدیران شرکتها منع قانونی برای بیمه شدن ندارند و میتوانند نام خود را در لیست بیمه شرکت رد کنند.
علت عدم تعلق بیمه بیکاری و نرخ ۲۷٪: از آنجا که این افراد کارفرمای کارگاه محسوب میشوند و رابطه استخدامی کارگر-کارفرمایی متعارف را ندارند، مشمول ۳٪ بیمه بیکاری نمیشوند. به همین دلیل، نرخ بیمه آنها به جای ۳۰٪ عمومی، ۲۷ درصد (مقررات خاص مدیران) محاسبه میشود.
تفکیک مدیر موظف و غیرموظف: مدیران موظف (دارای نقش اجرایی) مشمول ارسال لیست هستند، اما اعضای غیرموظف که صرفاً بابت حضور در جلسات «حق حضور» میگیرند، مشمول کسر حق بیمه نیستند.
مدیران بدون حقوق: عدم دریافت حقوق نقدی مانع بیمهپردازی نیست و سوابق بیمهای مدیر بر اساس دستمزد مصوب هیئتمدیره قابل ثبت و ارسال است.
برای محاسبه بدون خطا و مدیریت یکپارچه فیشهای حقوقی، استفاده از امکانات نرم افزار حقوق و دستمزد پیشرفته میتواند خطاهای محاسباتی واحد مالی را به صفر برساند. در ادامه این مقاله، شرایط قانونی بیمه مدیران، نرخ و نحوه محاسبه حق بیمه، مراحل ارسال لیست و اشتباهات رایج را بررسی میکنیم.
آیا بیمه مدیرعامل و اعضای هیئت مدیره اجباری است؟
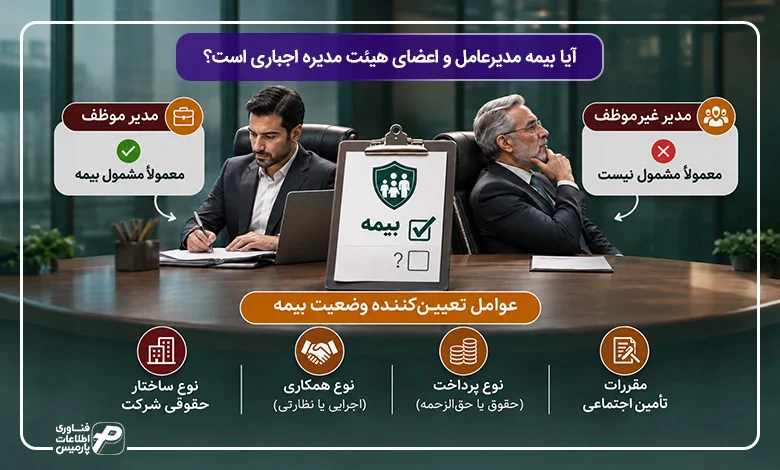
اجباری بودن بیمه مدیرعامل و اعضای هیئتمدیره به سمت فرد بهتنهایی بستگی ندارد، بلکه نوع شرکت، نحوه فعالیت مدیر و وجود یا عدم وجود رابطه استخدامی مستقل، عوامل تعیینکنندهای هستند که باید بررسی شوند. برای مثال، وضعیت بیمهای مدیرعاملی که بهصورت تماموقت در شرکت حضور مستمر دارد و در برابر انجام وظایف اجرایی حقوق دریافت میکند، لزوماً با وضعیت یک عضو غیرموظف هیئتمدیره که صرفا در جلسات تصمیمگیری کلان شرکت میکند، یکسان نیست.
در اشخاص حقوقی غیردولتی، اگر شرایط قانونی و ماهیت رابطه کاری احراز شود، شرکت مکلف به انجام تکالیف بیمهای خواهد بود، بااینحال، نمیتوان صرفا بر اساس درج عنوان «مدیرعامل» یا «عضو هیئتمدیره» در روزنامه رسمی، درباره الزام یا عدم الزام بیمه اظهارنظر قطعی کرد.
پیش از تنظیم و ارسال لیست بیمه، واحد مالی و منابع انسانی باید موارد کلیدی زیر را ارزیابی کنند:
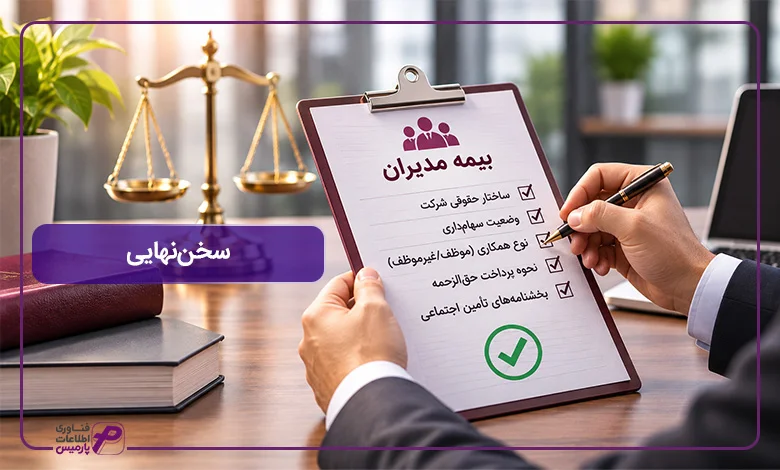
- نوع ساختار حقوقی شرکت: بررسی مقررات و رویههای حاکم بر شرکتهای سهامی خاص، مسئولیت محدود و سایر قالبها.
- وضعیت همکاری و مسئولیت: تفکیک دقیق میان مسئولیتهای اجرایی (موظف) و نظارتی/تصمیمگیری (غیرموظف).
- نوع پرداخت و حقالزحمه: بررسی ماهیت وجوه پرداختی شامل حقوق مستمر، پاداش یا حق حضور در جلسات.
- بخشنامهها و مقررات تامین اجتماعی: انطباق شرایط با آخرین ضوابط ابلاغی سازمان تامین اجتماعی.
پیش از گنجاندن نام مدیران در فهرست بیمه ماهانه، بررسی اسناد ثبتی شرکت، مصوبات هیئتمدیره و ماهیت واقعی همکاری الزامی است تا از خطاهای محاسباتی و چالش با سازمان جلوگیری شود.
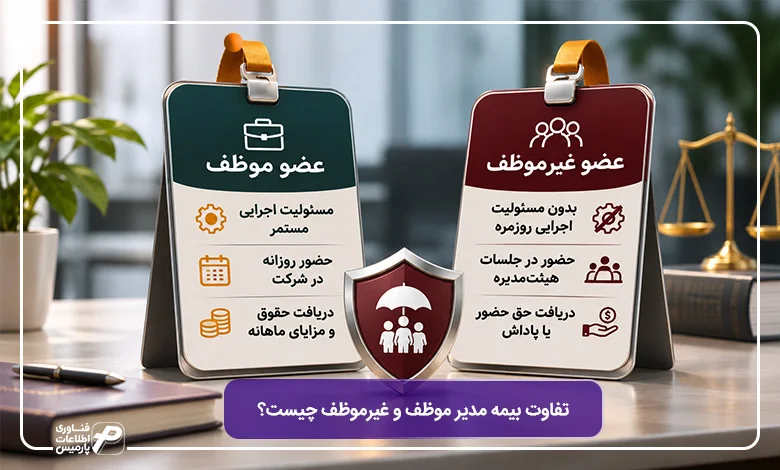
تفاوت بیمه مدیر موظف و غیرموظف چیست؟
در ساختار حاکمیت شرکتی و قانون تجارت، تفکیک اعضای هیئتمدیره به دو دسته «موظف» و «غیرموظف» از کلیدیترین مباحثی است که حسابداران و مدیران مالی باید در هنگام تنظیم لیست بیمه به آن تسلط داشته باشند. با این حال، اشتباه رایج بسیاری از مجموعهها این است که صرفِ درج عنوان «موظف» یا «غیرموظف» در صورتجلسات را مبنای قطعی برای ارسال یا عدم ارسال لیست بیمه قرار میدهند، در حالی که ضوابط تامین اجتماعی نگاهی فراتر به ماهیت واقعی فعالیت فرد دارد.
- عضو موظف هیئتمدیره: شخصی است که علاوه بر حضور در جلسات هیئتمدیره، مسئولیت اجرایی مستمر و روزانه را در شرکت بر عهده دارد، در ساعات اداری در محل شرکت حاضر است و در قبال آن حقوق، دستمزد یا مزایای مستمر ماهانه دریافت میکند.
- عضو غیرموظف هیئتمدیره: شخصی است که فاقد مسئولیت اجرایی روزمره در شرکت است. او صرفا در جلسات تصمیمگیری کلان (مانند جلسات هیئتمدیره) شرکت میکند و در ازای آن ممکن است «حق حضور در جلسه» یا پاداش سالانه دریافت نماید.
جدول مقایسه بیمه مدیر موظف و غیرموظف
شاخص مقایسه | عضو موظف هیئتمدیره | عضو غیرموظف هیئتمدیره |
وضعیت فعالیت و حضور | دارای مسئولیت اجرایی، تماموقت یا پارهوقت مستمر در شرکت | فاقد نقش اجرایی روزمره، حضور مقطعی در جلسات |
نوع دریافت وجوه | دریافت حقوق، دستمزد یا مزایای مستمر ماهانه | دریافت حق حضور در جلسه (حقالزحمه) یا پاداش مصوب |
ملاحظات بیمه تامین اجتماعی | در صورت احراز شرایط استخدامی و دریافت حقوق مستمر، مشمول ارسال لیست بیمه (اجباری یا مقررات خاص) است. | وجوه پرداختی بابت حق حضور در جلسه مشمول کسر حق بیمه نبوده و برای او لیست بیمه ارسال نمیشود. |
نکته مهم درباره حقالزحمه اعضای غیرموظف هیئتمدیره
بر اساس ماده ۱۳۴ لایحه قانونی اصلاح قسمتی از قانون تجارت، مجمع عمومی عادی شرکتهای سهامی میتواند با توجه به ساعات حضور اعضای غیرموظف هیئتمدیره در جلسات، مبلغی را بهعنوان حق حضور تصویب کند. این ماده همچنین شرایطی را برای تخصیص پاداش به اعضای هیئتمدیره در نظر گرفته است. بااینحال، ماده ۱۳۴ بهتنهایی برای نتیجهگیری درباره شمول یا عدم شمول حق بیمه کافی نیست، وضعیت بیمهای هر فرد باید جداگانه و بر اساس مقررات تأمین اجتماعی و ماهیت واقعی فعالیت او بررسی شود.

بیمه مدیرعامل در شرکتهای مسئولیت محدود و سهامی خاص
نوع شخصیت حقوقی شرکت (سهامی خاص یا مسئولیت محدود) نقش مهمی در نحوه مواجهه سازمان تامین اجتماعی با پرونده بیمه مدیران دارد. با این حال، قوانین بیمه در این دو قالب شرکتی دارای تفاوتهای ظریفی است که عدم آگاهی از آنها میتواند منجر به جرایم سنگین شود:
۱. شرکتهای سهامی خاص
در شرکتهای سهامی خاص، ساختار مدیریتی از سهامداران تفکیکپذیرتر است.
- مدیرعامل غیرسهامدار یا دارای سهام جزئی: اگر مدیرعامل صرفا با حکم هیئتمدیره منصوب شده باشد و سهام عمدهای در شرکت نداشته باشد (یا رابطه استخدامی و تبعیت مزدی کاملا بر کار او حاکم باشد)، وضعیت او بسیار شبیه به کارمندان عادی بوده و مشمول بیمه اجباری کارگری با تمام مزایا و تعهدات (شامل بیمه بیکاری در صورت احراز شرایط) خواهد بود.
- مدیرعامل از اعضای هیئتمدیره و سهامداران عمده: اگر مدیرعامل همزمان از سهامداران اصلی و تصمیمگیرندگان شرکت باشد، رابطه کارگری و کارفرمایی موضوع قانون کار به شکل سنتی برقرار نیست و بیمهپردازی وی تابع ضوابط خاص مدیران اشخاص حقوقی غیردولتی خواهد بود.
۲. شرکتهای با مسئولیت محدود
در شرکتهای با مسئولیت محدود، شرکا خود ادارهکننده امور شرکت هستند.
- در این شرکتها، مدیرعامل معمولا یکی از شرکای اصلی است. از آنجا که شرکا در حکم کارفرمای مجموعه محسوب میشوند، مدیرعامل شریک، رابطه استخدامی مستقلی به شکل کارگر و کارفرمایی ندارد.
- بنابراین، بیمه مدیرعامل در شرکت مسئولیت محدود بیشتر در قالب توافقی و تحت مقررات خاص مدیران – کارفرمایان بررسی میشود و معمولاً مشمول قانون بیمه بیکاری نخواهد شد.
در هر دو قالب حقوقی شرکت (سهامی خاص یا مسئولیت محدود)، واحد مالی پیش از ارسال لیست باید اساسنامه، روزنامه رسمی تغییرات، اختیارات تفویضشده به مدیرعامل و مصوبات مجمع را بررسی کند تا ساختار بیمهای بهدرستی انتخاب شود.
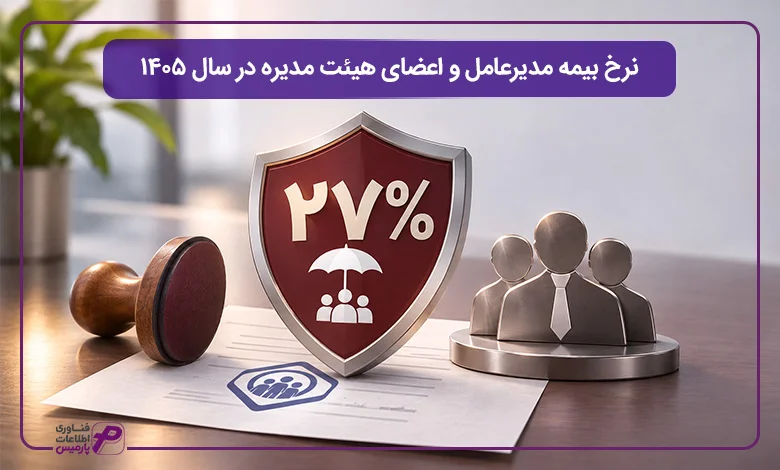
نرخ بیمه مدیرعامل و اعضای هیئت مدیره در سال ۱۴۰۵
تعیین نرخ حق بیمه مدیران و ارکان ارشد شرکت از حساسیترین مراحل برای واحدهای مالی و حسابداری است. اشتباه در انتخاب نرخ میتواند هم شرکت را با چالش کسری و جرایم تامین اجتماعی مواجه کند و هم سوابق بیمهشده را با مشکل روبهرو سازد. نرخ حق بیمه این گروه لزوماً یکسان نیست و به نوع شمول آنها (بیمه اجباری عام یا مقررات خاص مدیران) بستگی دارد.
بر اساس ضوابط جاری و بخشنامه شماره ۶۸۰۵/۱۴۰۲/۱۰۰۰ سازمان تامین اجتماعی (موضوع ضوابط بیمهپردازی مدیران و بازرسان اشخاص حقوقی غیردولتی)، نرخ حق بیمه برای مدیرانی که در چارچوب مقررات خاص مدیران بیمهپردازی میکنند، ۲۷ درصد تعیین شده است.
مقایسه نرخ ۲۷ درصدی مدیران با نرخ ۳۰ درصدی کارکنان عادی
در ادامه به مقایسه نرخ ۲۷ درصدی مدیران با نرخ ۳۰ درصدی کارکنان عادی میپردازیم:
- نرخ ۳۰ درصدی (بیمه اجباری کارکنان): شامل ۷٪ سهم بیمهشده، ۲۰٪ سهم کارفرما و ۳٪ حق بیمه بیکاری است. این نرخ مختص افرادی است که رابطه کارگری و کارفرمایی کاملاً مستقل و تبعیت مزدی دارند.
- نرخ ۲۷ درصدی (بیمه مدیران مشمول مقررات خاص): از آنجا که مدیران ارشد، صاحبان سهام عمده یا تصمیمگیرندگان اصلی شرکت مشمول قانون بیمه بیکاری نمیشوند، سهم ۳ درصدی بیمه بیکاری از ساختار نرخگذاری حذف شده و مجموع حق بیمه به ۲۷٪ (شامل خدمات درمانی، بازنشستگی، فوت و ازکارافتادگی) تقلیل مییابد.
تفاوت نرخ ۲۷ درصدی و ۳۰ درصدی حق بیمه
نرخ حق بیمه مدیرعامل و اعضای هیئت مدیره باید با توجه به مقررات قابل اعمال بر وضعیت بیمهای فرد تعیین شود. نرخ ۲۷ درصد در چارچوب خاص بیمهپردازی مدیران اشخاص حقوقی غیردولتی مطرح شده است، در مقابل، نرخ عمومی ۳۰ درصد بیمه اجباری کارکنان، سهم بیمه بیکاری را نیز در بر میگیرد.
در نرخ عمومی ۳۰ درصدی، سهم بیمهشده ۷ درصد، سهم کارفرما ۲۰ درصد و سهم بیمه بیکاری ۳ درصد است. در چارچوب بیمهپردازی مدیران با نرخ ۲۷ درصد، سهم بیمه بیکاری در این نرخ لحاظ نمیشود، اما استفاده از این نرخ باید با شرایط و ضوابط مربوط تطبیق داده شود.
برای انتخاب نرخ مناسب، واحد مالی باید نوع رابطه کاری، سمت ثبتشده، وضعیت فعالیت و مقررات جاری تامین اجتماعی را بررسی کند. صرف مدیرعامل بودن، عضویت در هیئت مدیره یا داشتن و نداشتن سهام، بدون بررسی سایر شرایط، مبنای کافی برای انتخاب نرخ نیست.
نکته مهم درباره مبنای قانونی نرخ حق بیمه
بر اساس ماده ۲۸ قانون تامین اجتماعی، نرخ عمومی حق بیمه از ابتدای سال ۱۳۵۵ با احتساب سهم بیمهشده، کارفرما و دولت، ۳۰ درصد مزد یا حقوق تعیین شده است. در محاسبات رایج بیمه اجباری کارکنان، این نرخ شامل ۷ درصد سهم بیمهشده و ۲۰ درصد سهم کارفرماست و ۳ درصد مربوط به بیمه بیکاری نیز جداگانه بر عهده کارفرما قرار میگیرد. بااینحال، برای تعیین نرخ حق بیمه مدیرعامل و اعضای هیئتمدیره، باید مقررات اختصاصی قابل اعمال بر وضعیت بیمهای فرد نیز بررسی شود، ماده ۲۸ بهتنهایی مبنای تعیین نرخ ۲۷ درصدی مدیران نیست.
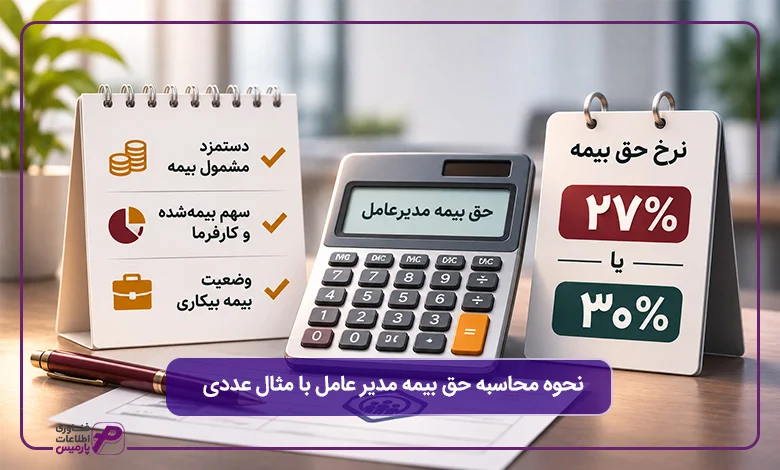
نحوه محاسبه حق بیمه مدیر عامل با مثال عددی
پیش از محاسبه نهایی، واحد مالی باید موارد زیر را به دقت بررسی کند:
- دستمزد مشمول بیمه: مبنای محاسبه اقلام شمول بیمه تامین اجتماعی باید مطابق با مصوبات هیئتمدیره و در محدوده کف و سقف دستمزد قانونی تعیین شود.
- سهم بیمهشده و کارفرما: تفکیک سهمها بر اساس نوع بیمه (۲۷٪ یا ۳۰٪).
- بررسی بیمه بیکاری: احراز شمول یا عدم شمول پوشش بیکاری با توجه به وضعیت سهامداری و مالکیت مدیر.
برای درک بهتر نحوه اعمال این نرخها در اسناد حقوق و دستمزد، فرمول کلی به شکل زیر است:
نرخ قابل اعمال × دستمزد مشمول بیمه = حق بیمه ماهانه
مثال محاسباتی (فرضی)
فرض کنید در یک شرکت خصوصی، دستمزد مشمول بیمه توافقشده یا مصوب برای مدیرعامل (مشمول مقررات خاص با نرخ ۲۷ درصد) مبلغ ۲۰۰,۰۰۰,۰۰۰ ریال (معادل ۲۰ میلیون تومان) در ماه در نظر گرفته شده باشد:
ریال 54,000,000 = 27% × 200,000,000 = حق بیمه ماهانه
(توضیح مهم: مبلغ فوق صرفا یک نمونه عددی جهت تبیین فرمول محاسبه است. دستمزد انتخابی در لیست بیمه هر سال باید دقیقاً در محدوده کف و سقف دستمزد اعلامی از سوی سازمان تامین اجتماعی قرار داشته باشد).
مبنای دستمزد بیمه مدیرعامل چگونه تعیین میشود؟
مبنای دستمزد باید با توجه به نوع بیمهپردازی، مقررات قابل اعمال و ضوابط دستمزد همان سال تعیین شود. مبلغ مصوب شرکت یا توافق میان طرفین، بهتنهایی برای تعیین مبنای نهایی حق بیمه کافی نیست. واحد مالی باید پیش از ثبت دستمزد در لیست، شرایط شمول، حداقل و حداکثرهای قانونی مرتبط و مستندات پرونده را بررسی کند.
چه مواردی بر مبلغ حق بیمه اثر میگذارند؟
مواردی که بر مبلغ حق بیمه اثر میگذارند عبارتند از:
- دستمزد مشمول بیمه: همه پرداختیها الزاماً مشمول بیمه نیستند، مبنا باید مطابق مقررات تعیین شود.
- وضعیت بیمهای فرد: نوع رابطه کاری و ضوابط مربوط به مدیران میتواند بر نحوه محاسبه اثر بگذارد.
- سقف و حداقل دستمزد مشمول بیمه: مبالغ باید با حدود قانونی معتبر در دوره مربوط تطبیق داده شوند.
- بیمه بیکاری: این سهم فقط در صورت وجود شرایط قانونی شمول محاسبه میشود.

نحوه ارسال لیست بیمه مدیرعامل و اعضای هیئتمدیره
پس از مشخص شدن وضعیت بیمهای مدیرعامل و اعضای هیئتمدیره، شرکت باید در صورت احراز شرایط و تکالیف قانونی، اطلاعات مربوط را در لیست بیمه تامین اجتماعی درج کند. ارسال لیست بهمعنای ثبت اطلاعات هویتی، انتخاب کد شغلی صحیح، تعیین دستمزد مشمول بیمه و محاسبه دقیق حق بیمه مطابق با ضوابط سازمان است.
مراحل ارسال لیست بیمه مدیران
مراحل اجرایی ارسال لیست بیمه مدیرعامل و اعضای هیئتمدیره گام به گام به شرح زیر است:
- بررسی و احراز وضعیت بیمهای افراد: مشخص کنید کدام مدیران بر اساس شرایط همکاری، موظف یا غیر موظف بودن و مقررات جاری باید در لیست بیمه شرکت درج شوند.
- محاسبه دستمزد مشمول بیمه: مبنای محاسبه حق بیمه را با توجه به ضوابط تامین اجتماعی، مصوبات هیئتمدیره و در محدوده کف و سقف دستمزد قانونی تعیین کنید.
- ثبت اطلاعات در سامانه تامین اجتماعی: ورود به سامانه خدمات غیرحضوری تامین اجتماعی (eservices.tamin.ir) و درج مشخصات بیمهشدگان و دستمزدهای مربوط.
- انتخاب کد شغلی اختصاصی مدیران در سامانه: در زمان درج اطلاعات در سامانه غیرحضوری، انتخاب کد شغلی دقیق مدیرعامل یا اعضای موظف (به جای کدهای شغلی عمومی پرسنلی) از اهمیت بالایی برخوردار است تا در زمان بازرسی دفاتر قانونی توسط سازمان تامین اجتماعی، مغایرتی ایجاد نشود.
- کنترل دقیق اطلاعات پیش از ارسال: بررسی تطابق نام و کد ملی افراد، کد شغلی (مانند مدیرعامل)، روزهای کارکرد، دستمزد و مبالغ حق بیمه (اعم از نرخ ۲۷٪ یا ۳۰٪) برای جلوگیری از ایجاد مغایرت.
- ارسال نهایی لیست و پرداخت حق بیمه: پس از تایید نهایی اطلاعات، ارسال لیست در مهلت قانونی (حداکثر تا پایان آخرین روز ماه بعد) و پرداخت حق بیمه مربوط.
مدیریت جرایم دیرکرد و سوابق معوق بیمه مدیران
اگر به هر دلیلی ارسال لیست بیمه مدیرعامل یا اعضای موظف هیئتمدیره با تاخیر مواجه شود، سازمان تامین اجتماعی کارگاه را مشمول جرایم تاخیر تایید و پرداخت لیست خواهد کرد. شایان ذکر است که پرداخت حق بیمه معوق برای ماههای گذشته مستلزم ارائه اسناد مثبته شرکتی (روزنامه رسمی تغییرات، صورتجلسات هیئتمدیره و دفاتر قانونی) به شعبه مربوطه است. شعب تامین اجتماعی پس از بررسی و احراز اشتغال یا سمت مدیر در آن دوره، اجازه پرداخت معوقات و اصلاح سوابق را صادر خواهند کرد.
برای مدیریت پرداخت حق بیمه و پیگیری تعهدات مالی سررسید شده، استفاده از نرم افزار دریافت و پرداخت نیز میتواند به ثبت منظم تراکنشها و کنترل وضعیت پرداختها کمک کند.
مسئولیت مدیر جدید در قبال بدهیهای بیمهای گذشته
یکی از چالشهای رایج هنگام تغییر مدیرعامل، انتقال مسئولیت بدهیهای بیمهای گذشته است. بر اساس قانون تجارت و رویه سازمان تامین اجتماعی، مدیرعامل جدید در قبال بدهیهای معوق کارگاه در دوران مدیریت قبلی مسئولیت تضامنی دارد. بنابراین، پیش از امضای قرارداد یا ثبت رسمی تغییرات، مدیر جدید باید وضعیت مفاصا حساب بیمه کارگاه را به دقت بررسی کند تا با بدهیهای پنهان یا جرایم انباشته مواجه نشود.
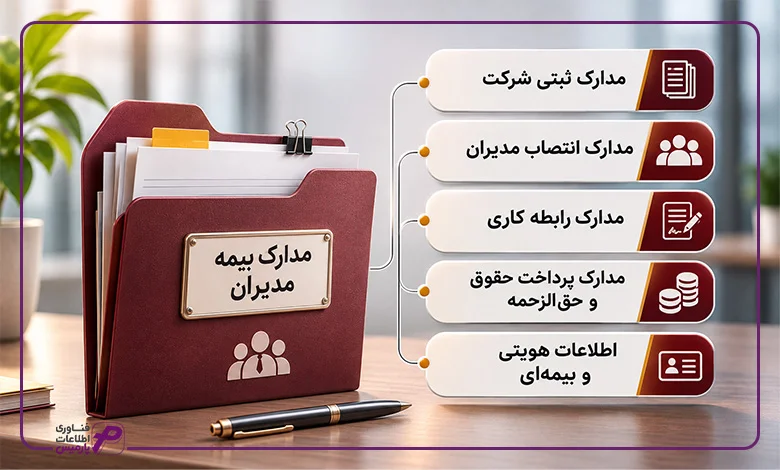
مدارک لازم برای بیمه مدیرعامل و اعضای هیئت مدیره
برای تعیین وضعیت بیمه مدیرعامل و اعضای هیئت مدیره، باید مدارکی ارائه شود که سمت فرد، وضعیت فعالیت او و مبنای پرداختهای شرکت را مشخص کند. مدارک موردنیاز ممکن است با توجه به نوع شرکت، وضعیت بیمهای فرد و درخواست شعبه تامین اجتماعی متفاوت باشد، بنابراین، بهتر است پیش از تشکیل یا تکمیل پرونده، فهرست مدارک از شعبه مربوطه استعلام شود.
مدارکی که ممکن است برای بررسی وضعیت بیمهای مدیران لازم باشند، عبارتاند از:
- مدارک ثبتی شرکت: اساسنامه، آگهی تاسیس و آخرین آگهی تغییرات روزنامه رسمی.
- مدارک انتصاب مدیران: صورتجلسه انتخاب اعضای هیئت مدیره و تعیین مدیرعامل.
- مدارک مربوط به رابطه کاری: قرارداد یا مستندات مرتبط با نحوه همکاری فرد، در صورت وجود.
- مدارک پرداخت حقوق و حقالزحمه: اسناد مالی و مصوبات مربوط به پرداختها.
- اطلاعات هویتی و بیمهای: مشخصات شناسایی افراد و اطلاعات لازم برای ثبت سوابق بیمهای.
پیش از ارسال لیست بیمه، واحد مالی باید اطلاعات مدارک را با دادههای ثبتشده در سیستم حقوق و دستمزد تطبیق دهد. این کار به کاهش مغایرت در مشخصات افراد، مبالغ پرداختی و محاسبات بیمه کمک میکند.
بیمه مدیر عامل بدون دریافت حقوق چگونه است؟
در حقوق کار و روابط متعارف استخدامی، این اصل حاکم است که «کار در قبال دستمزد» انجام میشود و عدم دریافت حقوق معمولا به معنای عدم وجود رابطه استخدامی است، اما در خصوص مدیرعامل و ارکان ارشد شرکتهای خصوصی، این قاعده ابعاد متفاوتی دارد.
بسیاری از مدیران عامل یا اعضای هیئتمدیره (بهویژه در شرکتهای نوپا، شرکتهای خانوادگی یا مجموعههایی که هنوز به سوددهی کامل نرسیدهاند) ممکن است در مقاطعی از سال یا حتی بهطور مستمر، حقوق یا مزایای نقدی ماهانه از شرکت دریافت نکنند. پرسش کلیدی اینجاست که آیا نداشتن حقوق به معنای محرومیت از بیمه تامین اجتماعی است؟
از منظر حسابداری، حتی در صورت عدم پرداخت نقدی حقوق به مدیرعامل، ثبت صحیح اسناد حسابداری متعلق به حق بیمه سهم کارفرما و شناسایی بدهیهای جاری الزامی است. استفاده از یک نرم افزار حسابداری جامع به تیمهای مالی امکان میدهد تا اسناد پرداختی، هزینههای بیمه و بدهیهای پرسنلی مدیران را با شفافیت کامل در دفاتر قانونی ثبت نمایند.
بر اساس تبصره ۵ ماده ۴ قانون تأمین اجتماعی، مدیران اشخاص حقوقی غیردولتی میتوانند با پرداخت حق بیمه سهم بیمهشده و کارفرما، مطابق ماده ۲۸ این قانون و ضوابط مربوط، تحت پوشش تامین اجتماعی قرار گیرند. همچنین، آییننامه اجرایی این تبصره، شرایط بیمهپردازی مدیرانی را که از شرکت حقوق دریافت نمیکنند و نحوه احتساب سوابق بیمهای آنها را مشخص میکند. بنابراین، نداشتن حقوق ماهانه لزوماً مانع بیمهپردازی نیست.
امکان بیمه پردازی مدیر بدون دریافت حقوق
پاسخ این است که عدم دریافت حقوق از شرکت، لزوماً به معنای سلب امکان بیمهپردازی مدیرعامل نیست. مدیرعامل میتواند در چارچوب مقررات خاص مدیران اشخاص حقوقی غیردولتی و بر اساس ضوابط سازمان تامین اجتماعی، سوابق بیمهای خود را حفظ کند. در این سناریو:
- مبنای کسر حق بیمه، حقوق پرداختی واقعی نیست، بلکه دستمزد توافقشده یا مبلغی بین حداقل و حداکثر دستمزد مصوب سالانه است که طی مصوبه هیئتمدیره تعیین و ثبت میشود.
- شرکت لیست بیمه را برای مدیر ارسال کرده و حق بیمه (با نرخ ۲۷ درصد مقررات خاص) را پرداخت میکند، بدون اینکه لزوماً سند پرداخت حقوق ماهانه در اسناد مالی به عنوان تنخواه یا حقوق جاری پرسنل ثبت شود.
تاثیر دستمزد اعلامی بر مستمری بازنشستگی
از نکات بسیار مهمی که مدیران مالی و حسابداران باید به آن توجه داشته باشند، تاثیر این نوع بیمهپردازی بر مستمری بازنشستگی است. برخی مدیران تصور میکنند میتوانند در سالهای پایانی خدمت خود با رد کردن دستمزدهای غیر متعارف یا بالا بدون دریافت حقوق واقعی، مستمری بازنشستگی خود را افزایش دهند. با توجه به قوانین تامین اجتماعی و فرمول میانگین دستمزد ۲ سال آخر پرداخت حق بیمه، سازمان تامین اجتماعی روی ارقام ناگهانی و غیر متعارف حساسیت بالایی دارد و مبالغ را تعدیل میکند، بنابراین، ثبات در اعلام دستمزد واقعی و منطبق بر ضوابط در طول دورههای بیمهپردازی از اهمیت ویژهای برخوردار است.

آیا بیمه مدیرعامل و اعضای هیئتمدیره شامل بیمه بیکاری میشود؟
موضوع تعلق گرفتن «بیمه بیکاری» به مدیرعامل و اعضای هیئتمدیره از پربحثترین و چالشبرانگیزترین مباحث در واحد حقوق و دستمزد شرکتها است. بسیاری از مدیران ارشد تصور میکنند چون برای آنها لیست بیمه رد میشود، در صورت بروز چالشهای شغلی یا تعطیلی شرکت، مشمول دریافت مقرری بیمه بیکاری خواهند بود، اما از منظر قانون کار و سازمان تامین اجتماعی، ماجرا به این سادگی نیست.
برخورداری از بیمه بیکاری مدیرعامل و اعضای هیئتمدیره بهطور مستقیم به وضعیت بیمهای و شرایط قانونی اشتغال آنها بستگی دارد. پرداخت حق بیمه تامین اجتماعی بهتنهایی به این معنا نیست که فرد حتماً مشمول حمایت بیمه بیکاری است، بنابراین، باید وضعیت شغلی فرد و مقررات مربوط جداگانه بررسی شود.
مبنای قانونی بیمه بیکاری و سهم ۳ درصدی
در بیمه اجباری کارکنان، سهم بیمه بیکاری معادل ۳ درصد دستمزد مشمول بیمه است و پرداخت آن بر عهده کارفرماست. بااینحال، نمیتوان این سهم را بدون بررسی دقیق شرایط قانونی به همه مدیران عامل و اعضای هیئتمدیره تعمیم داد و برای مدیرانی که مشمول مقررات خاص هستند، این ۳ درصد حذف میشود.
نکات کلیدی برای بررسی وضعیت بیمه بیکاری مدیران
واحد مالی و منابع انسانی پیش از هرگونه تصمیمگیری باید موارد زیر را ارزیابی کند:
- نوع رابطه کاری: باید مشخص شود فرد در چه جایگاهی و تحت چه شرایطی (رابطه کارگری و استخدامی مستقل یا جایگاه کارفرمایی و مدیریتی) برای شرکت فعالیت میکند.
- وضعیت عضویت و مدیریت: صرف داشتن عنوان مدیرعامل یا عضویت در هیئتمدیره بهتنهایی برای تعیین استحقاق دریافت مقرری کافی نیست.
- تفاوت تعهدات تامین اجتماعی: برخورداری از حمایت بیمه بیکاری تابع ضوابط قانون بیمه بیکاری (مصوب ۱۳۶۹) است و با پرداخت حق بیمه بازنشستگی یا درمان (که در نرخ ۲۷ درصدی مدیران دیده شده) ماهیت کاملاً متفاوتی دارد.
- مستندات و سوابق بیمهای: سوابق پرداخت حق بیمه و نوع کسر سهم ۳ درصدی در لیستهای ارسالی باید به دقت رصد شوند.
شرکتها و حسابداران باید پیش از محاسبه حق بیمه یا اعلام شرایط برخورداری مدیران از این حمایت، مقررات جاری سازمان تامین اجتماعی و قانون بیمه بیکاری را بررسی کنند تا از بروز ادعاها و چالشهای قانونی جلوگیری شود.

بیمه مدیرعامل در چند شرکت و وضعیت اشتغال همزمان
از پرسشهای پرتکرار مدیران مالی و حسابداران این است که اگر یک فرد بهطور همزمان در چند شرکت سمت مدیرعاملی یا عضویت هیئتمدیره را داشته باشد، تکلیف بیمه او چه میشود؟ یا در حالتی دیگر، اگر فردی در یک شرکت کارمند و در شرکت دیگری مدیر باشد، روند ارسال لیست بیمه چگونه خواهد بود؟
برخلاف تصور برخی که گمان میکنند بیمهپردازی در یک شرکت برای پوشش تمام سمتها کفایت میکند، سازمان تامین اجتماعی ضوابط مشخصی برای اشتغال همزمان دارد:
اصول بیمهپردازی مدیران در چند شرکت
برای تعیین تکلیف دقیق وضعیت مدیرانی که همزمان در چند مجموعه فعالیت دارند، توجه به چند اصل کلیدی از سوی واحد مالی ضروری است:
- اصل تفکیک کارگاهها و فعالیت اجرایی: طبق رویه سازمان تامین اجتماعی، هر شخص حقوقی (کارگاه) که دارای کد کارگاهی مستقل است، در قبال افرادی که در آن مجموعه دارای سمت اجرایی و دریافت حقوق یا حقالزحمه هستند، تکالیف بیمهای مستقلی دارد، بنابراین اگر مدیری در دو شرکت مختلف فعالیت اجرایی مستمر داشته باشد، هر دو شرکت در صورت احراز شرایط باید نسبت به ارسال لیست اقدام کنند.
- رعایت سقف دستمزد مشمول بیمه: از نکات بسیار مهم در اشتغال همزمان، کنترل سقف دستمزد است. مجموع دستمزد مشمول کسر حق بیمه که برای یک فرد در کارگاههای مختلف ثبت میشود، نباید از حداکثر سقف دستمزد مصوب سازمان تامین اجتماعی در سال جاری تجاوز کند. واحد مالی باید در زمان ارسال لیست به این مسئله توجه داشته باشد تا از دریافت حق بیمه مازاد بر سقف جلوگیری شود.
- هماهنگی میان شعب تامین اجتماعی: در مواردی که بیمهپردازی مدیر در قالب مقررات خاص یا کارگاههای متفاوت انجام میشود، لازم است سوابق بهگونهای تنظیم و ارسال گردد که در سیستم متمرکز شعب تامین اجتماعی دچار مغایرت یا تداخل سابقه نشود.

مهمترین اشتباهات رایج در بیمه مدیرعامل و اعضای هیئتمدیره
فرآیند بیمهپردازی مدیران عامل و ارکان ارشد شرکتها به دلیل پیچیدگیهای حقوقی و تفاوت آن با پرسنل عادی، مستعد بروز خطاهایی است که گاه منجر به صدور جرایم سنگین از سوی سازمان تامین اجتماعی یا بروز اختلاف در سوابق بیمهشده میشود. شناخت این اشتباهات رایج به مدیران مالی و حسابداران کمک میکند تا از ریسکهای قانونی جلوگیری کنند:
- تکیه بر عنوان شغلی بهجای بررسی رابطه کاری واقعی
- اعمال نرخ ۳۰ درصدی اشتغال عام برای تمامی مدیران
- عدم ارسال لیست برای مدیران فاقد حقوق یا با حقوق توافقی
- نادیده گرفتن سقف دستمزد در اشتغال همزمان
- عدم تطابق روزنامه رسمی با لیست بیمه
تکیه بر عنوان شغلی بهجای بررسی رابطه کاری واقعی
بسیاری از شرکتها تصور میکنند صرف درج عنوان «مدیرعامل» یا «عضو هیئتمدیره» در روزنامه رسمی، تکلیف بیمه را یکسره میکند، در حالی که ملاک اصلی سازمان تامین اجتماعی، احراز شرایط اشتغال، نوع فعالیت (موظف یا غیر موظف بودن) و نحوه دریافت حقوق یا حقالزحمه است.
اعمال نرخ ۳۰ درصدی اشتغال عام برای تمامی مدیران
برخی واحدهای مالی فراموش میکنند که مدیران ارشد و سهامداران عمدهای که مشمول مقررات خاص اشخاص حقوقی غیردولتی هستند، از پوشش بیمه بیکاری معارفاند و حق بیمه آنها باید با نرخ ۲۷ درصد محاسبه شود. اعمال نادرست نرخ ۳۰ درصدی برای این افراد، هزینههای مازادی را به شرکت تحمیل میکند.
عدم ارسال لیست برای مدیران فاقد حقوق یا با حقوق توافقی
برخی مجموعهها گمان میکنند اگر مدیرعامل در ماههای اولیه فعالیت یا رکود، حقوقی دریافت نکند، نیازی به رد کردن لیست بیمه نیست. این در حالی است که عدم ارسال لیست بدون در نظر گرفتن ضوابط مقررات خاص مدیران، میتواند منجر به ایجاد وقفه در سوابق و جرایم دیرکرد شود.
نادیده گرفتن سقف دستمزد در اشتغال همزمان
در مواردی که یک مدیر در چند شرکت مختلف سمت دارد، عدم کنترل سقف دستمزد مشمول بیمه باعث میشود حق بیمه مازاد بر سقف قانونی پرداخت شود که پیگیری استرداد یا اصلاح آن در شعب تامین اجتماعی زمانبر و پیچیده خواهد است.
عدم تطابق روزنامه رسمی با لیست بیمه
مغایرت میان تاریخ تغییرات ثبتی در روزنامه رسمی و کدهای شغلی درجشده در سامانه بیمه (مثلا تداوم ارسال لیست با عناوین اشتباه پس از تغییرات هیئتمدیره)، یکی از پاشنههای آشیل شرکتها در هنگام بازرسی دفاتر قانونی است.
آیا بازنشستگان میتوانند به عنوان مدیرعامل یا عضو هیئتمدیره بیمه شوند؟
یکی از ابهامات مدیران مالی این است که آیا بازنشستگان تامین اجتماعی در صورت پذیرش سمت مدیریت یا عضویت در هیئتمدیره میتوانند همچنان حقوق بازنشستگی خود را دریافت کنند و آیا کارفرما باید برای آنها لیست بیمه ارسال کند؟ طبق ضوابط سازمان تامین اجتماعی، بازنشستگان در صورت اشتغال به کار در بخش خصوصی و دریافت حقوق بابت سمت اجرایی (مانند مدیرعامل موظف)، وضعیت متفاوتی خواهند داشت. اگر فرد صرفاً عضو غیرموظف هیئتمدیره باشد و حق حضور در جلسه دریافت کند، مستمری بازنشستگی او قطع نمیشود؛ اما در صورت اشتغال موظف و ارسال لیست با نرخهای مشخص، واحد مالی باید قوانین مربوط به اشتغال مجدد بازنشستگان را رعایت کند تا مستمری فرد دچار چالش نشود.

چرا «پارمیس استار» و زیرسیستم حقوق و دستمزد آن گرهگشای بیمه مدیران است؟
مدیریت بیمه مدیرعامل و اعضای هیئتمدیره، به دلیل تفاوتهای ساختاری میان مدیران موظف و غیرموظف، محاسبه نرخهای خاص (مثل نرخ ۲۷٪ مستثنی از بیمه بیکاری) و پرونده مدیران بدون حقوق، نیاز به سیستمی فراتر از نرمافزارهای حسابداری معمولی دارد. نرم افزار پارمیس استار با پیوستگی کامل میان زیرسیستمهای خود، این فرآیند را به شکل چشمگیری امن و مکانیزه میکند:
۱. نقش ویژه «نرمافزار حقوق و دستمزد پارمیس» در مدیریت بیمه ارکان شرکت
نرم افزار حقوق و دستمزد پارمیس به عنوان یکی از پیشرفتهترین زیرسیستمهای پارمیس استار، به طور تخصصی برای پاسخگویی به پیچیدگیهای بیمهای ارشدترین ارکان شرکت طراحی شده است:
- تعریف احکام و نرخهای سفارشی (۲۷٪ و ۳۰٪): سیستم به حسابدار اجازه میدهد تا به سادگی نرخ حق بیمه مدیران مشمول مقررات خاص (نرخ ۲۷٪ بدون سهم بیمه بیکاری) را از کارمندان با نرخ عمومی ۳۰٪ تفکیک کند تا از پرداخت هزینههای مازاد جلوگیری شود.
- مدیریت هوشمند مدیران بدون حقوق: در صورتی که مدیرعامل در ماههایی حقوق نقدی دریافت نکند، این نرمافزارامکان تعریف دستمزد توافقی یا مصوب هیئتمدیره را برای ارسال منظم لیست بیمه بدون ایجاد اختلال در سند حقوق جاری فراهم میکند.
- جلوگیری از خطاهای انسانی در کف و سقف دستمزد: تطبیق خودکار ارقام با مصوبات سالانه سازمان تامین اجتماعی، خطاهای محاسباتی را به صفر میرساند.
۲. یکپارچگی با سایر زیرسیستمهای پارمیس استار
- نرمافزار دریافت و پرداخت پارمیس: به واحد مالی کمک میکند تا پرداختهای حق بیمه سهم کارفرما و بیمهشده مربوط به مدیران را با دقت ثبت و پیگیری کند تا در زمان بازرسی دفاتر قانونی مغایرتی وجود نداشته باشد.
- نرمافزار حسابداری شرکتی پارمیس استار: ثبت اسناد تعهدات بیمهای مدیران و شناسایی بدهیهای معوق را در دفاتر مالی به صورت ساختاریافته امکانپذیر میسازد.
- نرمافزار داشبورد مدیریتی پارمیس: با ارائه گزارشهای جامع از وضعیت هزینههای پرسنلی و بیمهای ارکان شرکت، دید بازی به مدیران ارشد برای تصمیمگیریهای کلان مالی میدهد.
با بهرهگیری از زیرسیستمهای بههمپیوسته پارمیس استار، واحدهای مالی میتوانند با خیال راحت از بروز جرایم سنگین تامین اجتماعی، تمامی تکالیف قانونی مربوط به بیمه مدیرعامل و اعضای هیئتمدیره را با بالاترین دقت مدیریت کنند.
سخن نهایی
مدیریت بیمه مدیرعامل و اعضای هیئتمدیره یکی از ارکان حساس و کلیدی در حاکمیت شرکتی و امور مالی سازمانها است. همانطور که بررسی شد، تکیه بر احکام کلیشهای، یکسانسازی شرایط مدیران با پرسنل عادی و نادیده گرفتن تفاوتهای میان شرکتهای سهامی خاص، مسئولیت محدود، مدیران موظف و غیرموظف میتواند شرکتها را با جرایم سنگین و چالشهای حقوقی مواجه کند.
واحد مالی و حسابداری باید پیش از ارسال لیست بیمه، مواردی چون ساختار حقوقی شرکت، وضعیت سهامداری، استمرار فعالیت اجرایی، نحوه پرداخت حقالزحمه و آخرین بخشنامههای سازمان تامین اجتماعی را به دقت ارزیابی کند.
مدیریت بیمه مدیرعامل و اعضای هیئتمدیره نیازمند دقت در ابعاد حقوقی، مالیاتی و بیمهای است. عدم رعایت ضوابط میتواند سازمان را در زمان بازرسی دفاتر با جرایم سنگینی مواجه سازد. بهرهگیری از سیستمهای یکپارچه مالی مانند نرم افزار حسابداری شرکتی، مدیریت یکپارچه بخشهای حقوق و دستمزد، حسابداری و امور مالیاتی را تسهیل کرده و انضباط مالی پایدار را برای شرکتها به ارمغان میآورد.

سوالات متداول
۱. آیا بیمه مدیرعامل در شرکتهای خصوصی اجباری است؟
اجباری بودن بیمه مدیرعامل به سمت فرد بهتنهایی بستگی ندارد، بلکه به نوع شرکت، نحوه فعالیت مدیر (موظف یا غیر موظف بودن) و وجود رابطه کاری بستگی دارد. اگر مدیرعامل بهصورت مستمر فعالیت اجرایی داشته باشد و حقوق دریافت کند، تکالیف بیمهای الزامی خواهد بود.
۲. تفاوت نرخ بیمه مدیران با کارکنان عادی چیست؟
نرخ بیمه کارکنان عادی ۳۰ درصد (شامل ۷٪ سهم کارمند، ۲۰٪ سهم کارفرما و ۳٪ بیمه بیکاری) است. اما مدیران ارشد و اعضای هیئتمدیره که مشمول مقررات خاص مدیران هستند، به دلیل عدم شمول قانون بیمه بیکاری، با نرخ ۲۷ درصد بیمهپردازی میکنند.
۳. آیا به عضو غیرموظف هیئتمدیره بیمه تعلق میگیرد؟
خیر. اعضای غیرموظف هیئتمدیره که صرفا در جلسات تصمیمگیری کلان شرکت حضور مییابند و حق حضور در جلسه دریافت میکنند، مشمول کسر حق بیمه نبوده و برای آنها لیست بیمه ارسال نمیشود.
۴. اگر مدیرعامل حقوقی از شرکت دریافت نکند، وضعیت بیمه او چگونه خواهد بود؟
عدم دریافت حقوق ماهانه به معنای سلب امکان بیمهپردازی نیست. مدیرعامل میتواند در چارچوب مقررات خاص مدیران و بر اساس دستمزد مصوب هیئتمدیره، با نرخ ۲۷ درصد سوابق بیمهای خود را حفظ کند.
۵. آیا مدیرعامل و اعضای هیئتمدیره مشمول دریافت بیمه بیکاری میشوند؟
بهطور کلی خیر. چون مدیران ارشد و صاحبان سهام عمده رابطه کارگری و تبعیت مزدی مستقل ندارند و ۳ درصد حق بیمه بیکاری را پرداخت نمیکنند، مشمول مقرری بیمه بیکاری نخواهند شد (مگر در شرایط استثنایی برای مدیران کاملاً غیر سهامدار با حکم استخدامی).
۶. تکلیف بیمه مدیری که همزمان در چند شرکت سمت دارد چیست؟
اگر مدیری در چند شرکت مختلف دارای فعالیت اجرایی و سمت مستمر باشد، هر یک از شرکتها باید با توجه به دریافت حقوق یا حقالزحمه، لیست بیمه جداگانه برای وی ارسال کنند، مشروط بر اینکه مجموع دستمزدهای ثبتشده از سقف مجاز سالانه سازمان تامین اجتماعی تجاوز نکند.
۷. مهمترین مدرک مورد نیاز برای ارسال لیست بیمه مدیرعامل چیست؟
تصویر روزنامه رسمی تاسیس و آخرین تغییرات شرکت (مشتمل بر سمت مدیرعامل و صاحبان امضای مجاز) به همراه صورتجلسات تعیین حقوق و حقالزحمه، از مدارک کلیدی برای ارائه به شعب تامین اجتماعی است.
۸. آیا تغییرات مدیرعامل در سامانه تامین اجتماعی باید بهروزرسانی شود؟
بله. واحد مالی موظف است پس از ثبت هرگونه تغییرات ثبتی در روزنامه رسمی (مانند تغییر مدیرعامل یا اعضای هیئتمدیره)، اطلاعات کدهای شغلی و وضعیت کارگاه را در سامانه غیرحضوری تامین اجتماعی بهروزرسانی کند تا از ایجاد مغایرت در بازرسی دفاتر جلوگیری شود.