
تسلط بر اصول محاسبه حقوق و دستمزد، نشانهای از بلوغ حرفهای تیم مالی و ضامن برقراری شفافیت و انضباط در ساختار هر مجموعه اقتصادی است. محاسبه دقیق و منظم مبالغ کارکرد ماهانه پرسنل بر پایه موازین قانون کار، اعتبار حرفهای حسابدار را ارتقا میدهد و رابطه کاری پایداری میان کارکنان و مدیریت ایجاد میکند.
در این محتوا از تیم پارمیس، تمامی اصول و گامهای آموزش محاسبه حقوق و دستمزد را بهصورت کاربردی، گامبهگام و منطبق با رویههای رسمی مالی بررسی میکنیم. پیادهسازی این چارچوبهای استاندارد در یک نرم افزار حقوق و دستمزد کارآمد، سرعت پردازش دادههای پرسنلی را افزایش داده و تمامی گزارشهای قانونی پایان ماه را با نهایت دقت آماده میکند.
فرمول بنیادین محاسبه فیش حقوقی طبق قانون کار
فرمول محاسبه حقوق و دستمزد بر پایه یک معادله مشخص و شفاف تعریف میشود:
حقوق خالص پرداختی = مجموع حقوق ناخالص (مزد مبنا + تمامی مزایای قانونی، انگیزشی و اضافهکاری) – کسورات قانونی (۷٪ بیمه سهم کارگر + مالیات بر درآمد حقوق)
بر اساس ماده ۳۷ قانون کار، دستمزد پرسنل باید در فواصل زمانی منظم و در پایان هر ماه تسویه شود. مبنای استخراج این ارقام، احکام کارگزینی، زمانسنجی دقیق کارکرد و اعمال نرخهای مصوب شورای عالی کار است.

حقوق و دستمزد چیست و ساختار فیش حقوقی از چه اجزایی تشکیل میشود؟
پاسخ به پرسش حقوق و دستمزد چیست در ادبیات مالی با مفهوم بنیادین حقالسعی آغاز میشود. طبق ماده ۳۴ قانون کار، کلیه دریافتیهای قانونی کارگر شامل مزد یا حقوق، کمکعائلهمندی، هزینههای مسکن، خواربار، پاداش افزایش تولید و سود سالانه، تحت عنوان حقالسعی شناخته میشوند. این ماده قانونی چارچوب مستحکمی ایجاد میکند تا ماهیت تمام وجوه پرداختی به نیروی کار در ازای انجام وظایف شغلی کاملاً مشخص و شفاف باشد.
بر مبنای ماده ۳۵ قانون کار، مزد عبارت است از وجوه نقدی یا غیرنقدی که در مقابل انجام کار به کارگر پرداخت میشود. در حسابداری، واژه مزد معمولاً برای دریافتی نیروهای تولیدی و عملیاتی بر مبنای ساعت یا روز کاری به کار میرود، در حالی که واژه حقوق به پرداختیهای منظم ماهانه کارمندان اداری و مدیریتی اطلاق میشود. سنگ بنای تمامی این ارقام، مزد مبنا در کارگاههای دارای طرح طبقهبندی مشاغل یا مزد ثابت در سایر کارگاهها است که ملاک اصلی محاسبه اضافه کار و فوقالعادهها قرار میگیرد.
تفاوت حقوق ناخالص (Gross Salary) و حقوق خالص پرداختی (Net Salary)
عدم تفکیک درست میان حقوق ناخالص و خالص در قراردادهای استخدامی، یکی از ریشههای اصلی اختلاف میان کارفرمایان و کارکنان است. ثبت شفاف این دو مفهوم در فیش حقوقی پرسنل، تصویر روشنی از هزینههای واقعی کارفرما و دریافتی نهایی کارمند به نمایش میگذارد:
- حقوق ناخالص: مجموع تمام مطالبات مالی پرسنل شامل حقوق پایه، اضافهکاری، حق مسکن، بن خواربار، حق اولاد، پاداشها و فوقالعادههای شغلی است پیش از آنکه هیچگونه کسر قانونی روی آن اعمال شود.
- حقوق خالص دریافتی: مبلغ نهایی واریزی به حساب بانکی شخص است که پس از کسر تمامی تعهدات مالی نظیر حق بیمه سهم کارگر و مالیات بر درآمد حقوق حاصل میشود.
ارکان سهگانه احکام کارگزینی: مزد مبنا، مزایای رفاهی و کسورات قانونی
حکم کارگزینی سند رسمی هویت شغلی هر پرسنل در سازمان است و مبنای محاسبه تمام پرداختیهای پایان ماه به شمار میرود. ساختار استانداردهای حسابداری، ارکان این سند اداری را در ۳ بخش مجزا ساماندهی میکند:
- مزد مبنا یا مزد ثابت: رقمی که در قبال ساعات کار موظف روزانه یا ماهانه به کارگر تعلق میگیرد و برای محاسبه اضافهکاری، جمعهکاری و سنوات ملاک عمل است.
- مزایای رفاهی و انگیزشی: مبالغ کمکی و تشویقی مصوب شورای عالی کار شامل کمکهزینه مسکن، بن خواربار، حق اولاد، فوقالعاده ایاب و ذهاب یا پاداش عملکرد که به حقوق پایه اضافه میشوند.
- کسورات قانونی حقوق: تعهدات کسرشونده از فیش حقوقی که شامل کسورات تکلیفی مانند حق بیمه تأمین اجتماعی و مالیات، و کسورات توافقی مانند مساعده، اقساط وامهای شرکتی یا صندوقهای داخلی است.
برای درک عمیقتر مفاهیم پایه حقالسعی، تفاوت ماهوی مزد کارگری با حقوق ماهانه و جایگاه آن در حسابداری مالی، مقاله «حقوق و دستمزد چیست؟» را مطالعه کنید. این مطلب ارکان مزد ثابت و مبنا را بهصورت تحلیلی تشریح کرده است.

جدول جامع آیتمهای حقوق و دستمزد و تفکیک مشمولیت بیمه و مالیات
تنظیم بدون خطای فیش حقوقی، به شناخت دقیق مرزهای قانونی میان بیمه و مالیات وابسته است. هر مبلغی که به کارمند پرداخت میشود، باید از دو مسیر قانونی کاملاً جداگانه عبور کند. مسیر اول، ضوابط سازمان تأمین اجتماعی برای محاسبه کسورات بیمه تامین اجتماعی است. مسیر دوم، مقررات قانون مالیاتهای مستقیم برای تعیین اقلام مشمول مالیات حقوق خواهد بود.
سردرگمی حسابداران دقیقاً از همین نقطه آغاز میشود. سازمان تأمین اجتماعی تعاریف خاص خود را برای مزد و مزایا دارد، در حالی که اداره امور مالیاتی بر اساس مواد دیگری از قانون عمل میکند. به همین دلیل ممکن است یک وجه پرداختی از پرداخت حق بیمه معاف باشد، اما در شمول مالیات بر درآمد حقوق قرار گیرد. تسلط بر معافیتهای مالیاتی حقوق و بررسی یک جدول آیتمهای مشمول بیمه استاندارد، راهکاری مطمئن برای پیشگیری از اشتباهات پرهزینه در زمان بازرسی دفاتر است.
عنوان ردیف پرداختی و مزایا | مشمول کسر حق بیمه؟ | مشمول مالیات حقوق؟ | مستند و ماده قانونی |
حقوق پایه (مزد روزانه یا ماهانه) | بله | بله | ماده ۲۸ قانون تأمین اجتماعی، ماده ۸۲ و ۸۳ ق.م.م |
بن کارگری (کمکهزینه اقلام مصرفی) | بله | بله | بخشنامههای جاری تأمین اجتماعی و ماده ۸۳ ق.م.م |
حق مسکن | بله | بله | مصوبه هیئت وزیران و ماده ۸۳ ق.م.م |
حق اولاد (کمکعائلهمندی قانونی) | خیر | بله | ماده ۸۶ قانون تأمین اجتماعی و ماده ۸۳ ق.م.م |
حق سرپرستی، جذب و مسئولیت | بله | بله | ماده ۳۰ قانون تأمین اجتماعی و ماده ۸۳ ق.م.م |
فوقالعاده اضافهکاری | بله | بله | ماده ۵۹ قانون کار و ماده ۸۳ ق.م.م |
حق مأموریت (فوقالعاده اعزام) | خیر | معاف تا سقف قانونی | ماده ۴۶ قانون کار و بند ۶ ماده ۹۱ ق.م.م |
پاداش افزایش تولید (آکورد مصوب) | خیر | بله | آییننامه وزارت کار و ماده ۸۳ ق.م.م |
عیدی و پاداش سالانه | خیر | معاف تا سقف قانونی | بند ۵ بخشنامه درآمد بیمه و بند ۱۰ ماده ۹۱ ق.م.م |
سنوات پایان خدمت (حق پایان کار) | خیر | خیر | بند ۵ ماده ۹۱ ق.م.م و ضوابط تأمین اجتماعی |
بازخرید مانده مرخصی استحقاقی | خیر | خیر | بند ۵ ماده ۹۱ ق.م.م و ضوابط تأمین اجتماعی |
کمکهزینه مهدکودک و ایاب و ذهاب | خیر | معاف تا سقف قانونی | دادنامههای دیوان عدالت اداری و بندهای ماده ۹۱ ق.م.م |
اشتباه در تفکیک آیتمهای مشمول بیمه میتواند به جرایم سنگین در زمان بازرسی دفاتر منجر شود. برای بررسی بخشنامههای تفکیکی و لیست جامع پرداختیهای معاف و مشمول، راهنمای «لیست کامل اقلام مشمول بیمه تامین اجتماعی» را بررسی کنید.

فرمولهای طلایی و قانونی محاسبه حقوق و دستمزد کارگران و کارمندان
تسلط بر فرمول های محاسبه حقوق و دستمزد مستلزم درک پیوند میان زمان کارکرد و ارزش مالی هر ساعت کار است. قانون کار ساختار پرداختها را بر مبنای زمان تنظیم کرده است و تمامی ارقام فیش حقوقی، از فوقالعادهها گرفته تا کسر کار، همگی ریشه در مزد هر ساعت کار دارند. آشنایی با نحوه محاسبه حقوق قانون کار به حسابدار اجازه میدهد تا سیستم پرداخت سازمان را بهگونهای مدیریت کند که هیچ حقی از کارمند ضایع نشود و کارفرما نیز متضرر نگردد. تنظیم درست فرمول حقوق و مزایا پایه اصلی اعتماد متقابل در محیط کار است.
فرمول محاسبه نرخ مزد هر ساعت کار (حل چالش و ابهام ۱۹۲ ساعت در برابر ۲۲۰ ساعت)
یکی از بحثهای همیشگی در محافل مالی، تعیین مبنای ساعتی مزد ماهانه است. طبق ماده ۵۱ قانون کار، مجموع ساعات کار موظف کارگران در هفته ۴۴ ساعت تعیین شده است. اگر این ۴۴ ساعت را بر ۶ روز کاری هفته تقسیم کنیم، کار موظف روزانه دقیقاً ۷ ساعت و ۲۰ دقیقه، یعنی معادل ۷.۳۳ ساعت به دست میآید. حال چالش اصلی حسابداران بر سر انتخاب یکی از دو عدد زیر برای محاسبه مزد ساعتی قانون کار شکل میگیرد:
- مبنای ۱۹۲ ساعت: حاصل ضرب ۴ هفته در ۴۴ ساعت موظف کاری است که با احتساب روزهای کاری ماه، میانگینی حدود ۱۹۱ تا ۱۹۲ ساعت موظف در ماه ایجاد میکند.
- مبنای ۲۲۰ ساعت: حاصل ضرب ۳۰ روز تقویمی ماه در ۷.۳۳ ساعت کار روزانه است (۳۰ × ۷.۳۳ = ۲۲۰).
در مراجع حل اختلاف اداره کار و محاسبات رسمی دستمزد، چون روزهای جمعه و تعطیلات رسمی نیز طبق قانون با استفاده از مزد محاسبه میشوند، مبنای محاسبه دستمزد روزانه و ساعتی بر اساس کل روزهای ماه است. بنابراین، فرمول رسمی محاسبه مزد هر ساعت کار به این صورت خواهد بود:
مزد هر ساعت کار = مزد روزانه ÷ ۷.۳۳
یا بر حسب حقوق پایه ماهانه:
مزد هر ساعت کار = حقوق پایه ماهانه (۳۰ روزه) ÷ ۲۲۰
مثال عددی:
اگر مزد روزانه کارگری ۳,۰۰۰,۰۰۰ ریال باشد، نرخ هر ساعت کار او به این ترتیب محاسبه میشود:
نرخ هر ساعت کار = ۳,۰۰۰,۰۰۰ ÷ ۷.۳۳ = ۴۰۹,۲۷۷ ریال
در نتیجه در پاسخ به پرسش ۱۹۲ ساعت یا ۲۲۰ ساعت، مبنای ۲۲۰ ساعت به دلیل پوشش کل روزهای حقوقبگیر ماه، دقیقترین معیار برای محاسبه نرخ ساعتی است.
برای تسلط بر قراردادهای پارهوقت، نحوه استخراج ساعات موظفی ماهانه و محاسبه حق بیمه کارگران ساعتی، مقاله تخصصی «حقوق ساعتی چیست؟» مکمل عملیاتی این مبحث خواهد بود.
جایگاه سرنوشتساز «پایه سنوات» در مزد مبنا و تأثیر آن در اضافهکاری
برخی از حسابداران به اشتباه تصور میکنند پایه سنوات یک مزیت رفاهی جداگانه مانند بن یا حق مسکن است. طبق دستورالعملهای رسمی اداره کار، پایه سنوات به کارگرانی که بیش از یک سال در یک کارگاه سابقه دارند تعلق میگیرد و مستقیماً به حقوق پایه اضافه میشود. حاصل جمع این دو بخش، مفهومی حیاتی به نام مزد مبنا را تشکیل میدهد.
این تفکیک نقشی اساسی در محاسبات دارد، زیرا نرخ اضافهکاری، جمعهکاری، شبکاری و حق سنوات پایان خدمت، همگی بر پایه «مزد مبنا» سنجیده میشوند نه فقط حقوق پایه اولیه. فرمول زیر نحوه اعمال این قاعده را نشان میدهد:
مزد مبنای روزانه = حقوق پایه روزانه + پایه سنوات روزانه
نرخ هر ساعت کار جدید = مزد مبنای روزانه ÷ ۷.۳۳
تاثیر پایه سنوات در اضافه کاری:
اگر کارگری دارای پایه سنوات باشد، برای محاسبه اضافهکاری او ابتدا مزد مبنای جدید را استخراج کرده و سپس ضریب اضافهکاری را روی آن اعمال میکنیم. نادیده گرفتن پایه سنوات در این محاسبات، موجب بدهکار شدن کارفرما در دعاوی اداره کار خواهد شد.
نحوه محاسبه دستمزد در ماههای ۳۱، ۳۰ و ۲۹ روزه (تفاوت نیمه اول و دوم سال در لیست بیمه)
محاسبه کارکرد در تقویم رسمی ایران با تغییر طول ماهها در فصول مختلف سال همراه است. در نیمه اول سال (فروردین تا شهریور)، تمامی ماهها ۳۱ روزه هستند. در این ماهها حقوق پایه باید بر اساس ۳۱ روز پرداخت شود. فرمول محاسبه حقوق در نیمه اول سال به صورت زیر است:
حقوق ماه ۳۱ روزه = مزد روزانه × ۳۱
بر همین اساس، کارکرد ۳۱ روزه تامین اجتماعی باید در لیست بیمه ۶ ماه اول سال ثبت و ارسال شود. کسر کردن ۱ روز و رد کردن لیست به صورت ۳۰ روزه در نیمه اول سال، تخلف قانونی محسوب شده و موجب جریمه خواهد شد.
در ۵ ماه دوم سال (مهر تا بهمن)، کارکرد بر مبنای ۳۰ روز محاسبه میشود:
حقوق ماه ۳۰ روزه = مزد روزانه × ۳۰
در اسفند ماه نیز حقوق و کارکرد بر پایه ۲۹ روز، و در سالهای کبیسه بر مبنای ۳۰ روز محاسبه و در لیست بیمه درج میشود:
حقوق ماه ۲۹ روزه در اسفند = مزد روزانه × ۲۹
فرمول محاسبه اضافهکاری (تحلیل ماده ۵۹ قانون کار و ضریب ۱.۴)
ارجاع کار اضافی به کارمند بیش از ساعات موظف قانونی (۴۴ ساعت در هفته)، تحت عنوان اضافهکاری تعریف میشود. بر اساس ماده ۵۹ قانون کار، کارفرما نمیتواند کارگر را بدون میل شخصی او وادار به انجام کار اضافه کند. همچنین ساعات اضافهکاری نباید در حالت عادی از ۴ ساعت در روز فراتر رود، مگر در موارد بحرانی و فورسماژور که توافق طرفین لازم است.
به دلیل فشاری که ساعات کاری طولانی بر توان جسمی و ذهنی نیروی کار وارد میکند، قانونگذار ۴۰ درصد مازاد بر مزد عادی برای این ساعات در نظر گرفته است. یعنی ارزش مالی هر ساعت اضافهکاری معادل ۱۴۰ درصد یک ساعت کار عادی خواهد بود. بنابراین فرمول محاسبه اضافه کاری قانون کار به شکل خطی زیر است:
نرخ هر ساعت اضافه کاری = نرخ هر ساعت کار عادی × ۱.۴
مبلغ کل فوق العاده اضافه کاری = نرخ هر ساعت کار عادی × ۱.۴ × ساعات اضافه کاری
مثال عددی و کاربردی:
اگر کارگری دارای مزد ساعتی ۵۰۰,۰۰۰ ریال باشد و در طول ماه ۲۵ ساعت اضافهکاری ثبت کرده باشد، مبلغ اضافهکاری او اینگونه محاسبه میشود:
نرخ هر ساعت اضافه کاری = ۵۰۰,۰۰۰ × ۱.۴ = ۷۰۰,۰۰۰ ریال
کل مبلغ اضافه کاری = ۷۰۰,۰۰۰ × ۲۵ = ۱۷,۵۰۰,۰۰۰ ریال
فرمول محاسبه جمعهکاری و تعطیلکاری (تفاوت ماهوی ماده ۶۲ با کار در روز تعطیل)
اغلب حسابداران جمعهکاری را با کار در تعطیلات رسمی تقویم اشتباه میگیرند. طبق ماده ۶۲ قانون کار، روز جمعه به عنوان روز تعطیل هفتگی کارگران تعیین شده و استفاده از مزد در این روز حق قانونی نیروی کار است. حتی اگر کارفرما به دلیل نیاز مجموعه، روز دیگری از هفته را به عنوان روز تعطیل ثابت کارگر در نظر بگیرد، حضور کارگر در روز جمعه همچنان مشمول دریافت فوقالعاده جمعهکاری به میزان ۴۰ درصد مزد عادی خواهد بود.
اگر کارگر در روز جمعه کار کند و روز دیگری در طول هفته به عنوان تعطیل جایگزین برای او تعریف نشود، کار او علاوه بر جمعهکاری، مصداق اضافهکاری نیز به شمار میرود. در این شرایط، ضریب دریافتی او به ۱۸۰ درصد مزد ساعتی (۱۰۰ درصد مزد پایه + ۴۰ درصد جمعهکاری + ۴۰ درصد اضافهکاری) میرسد.
فرمول محاسبه جمعه کاری با داشتن روز تعطیل جایگزین در طول هفته:
مبلغ فوق العاده جمعه کاری = نرخ هر ساعت کار عادی × ۰.۴ × ساعات کارکرد در روز جمعه
فرمول جمعهکاری بدون روز تعطیل جایگزین در طول هفته:
مبلغ کل جمعه کاری و اضافه کاری = نرخ هر ساعت کار عادی × ۱.۸ × ساعات کارکرد در روز جمعه
فرمول تعطیل کاری در روزهای تعطیل رسمی تقویم (غیر از جمعه):
اگر کارگری در روزهای تعطیل رسمی وسط هفته سر کار حاضر شود، حضور او اضافهکاری در روز تعطیل محسوب شده و با همان ضریب ۱۴۰ درصد محاسبه میگردد:
مبلغ تعطیل کاری = نرخ هر ساعت کار عادی × ۱.۴ × ساعات کارکرد در روز تعطیل
فرمول محاسبه نوبتکاری و شبکاری (شیفتهای ۱۰٪، ۱۵٪ و ۲۲.۵٪ و فوقالعاده شبکاری ۳۵٪)
کار نوبتی یا شیفتکاری به کارهایی گفته میشود که در طول ماه گردش داشته باشند. یعنی نوبتهای کاری کارگر در طول ماه بین صبح، عصر و شب جابهجا شود. طبق ماده ۵۶ قانون کار، نحوه محاسبه نوبت کاری بر اساس نوع گردش کارگر در طول ماه مشخص شده و این درصدها مستقیماً در مزد مبنای ماهانه فرد ضرب میشوند.
نوع نوبتکاری (حق شیفت) | نحوه چرخش ساعات کار در طول ماه | درصد فوقالعاده نوبتکاری |
دو شیفت (صبح و عصر) | چرخش شیفتها در محدوده ۶ صبح تا ۲۲ شب | ۱۰ درصد مزد مبنای ماهانه |
سه شیفت (صبح، عصر و شب) | چرخش شیفتها در تمام ساعات شبانهروز | ۱۵ درصد مزد مبنای ماهانه |
دو شیفت نامتقارن (صبح و شب یا عصر و شب) | چرخش شیفتها با پوشش ساعات شب | ۲۲.۵ درصد مزد مبنای ماهانه |
فرمولهای خطی محاسبه حق شیفت در قانون کار به این شرح هستند:
فوق العاده نوبت کاری صبح و عصر = مزد مبنای ماهانه × ۱۰٪
فوق العاده نوبت کاری صبح، عصر و شب = مزد مبنای ماهانه × ۱۵٪
فوق العاده نوبت کاری صبح و شب یا عصر و شب = مزد مبنای ماهانه × ۲۲.۵٪
شبکاری غیرنوبتی (ماده ۵۸ قانون کار):
اگر کارگری شیفتکار نباشد و ساعت کاری او به طور عادی بین ساعت ۲۲ تا ۶ صبح قرار گیرد، برای هر ساعت کار در شب، مشمول ۳۵ درصد فوقالعاده مازاد بر مزد خواهد شد. به این مبلغ فوق العاده شب کاری ۳۵ درصد میگویند:
- نرخ هر ساعت شب کاری = نرخ هر ساعت کار عادی × ۱.۳۵
- فوق العاده خالص شب کاری = نرخ هر ساعت کار عادی × ۰.۳۵ × ساعات کار شبانه
نحوه محاسبه فوقالعاده مأموریت و شرایط قانونی معافیت مالیاتی و بیمهای آن (ماده ۴۶)
اعزام نیرو به خارج از محل اصلی کارگاه برای انجام وظایف سازمانی، تابع ضوابط حمایتی ماده ۴۶ قانون کار است. مأموریت زمانی از نگاه قانون رسمیت پیدا میکند که کارگر برای انجام کار حداقل ۵۰ کیلومتر از محل کارگاه اصلی خود دور شود، یا ناچار باشد حداقل یک شب در محل مأموریت اقامت کند. کارفرما موظف است علاوه بر تأمین وسیله رفتوآمد و هزینههای اقامت، فوقالعاده روزانه مشخصی به نیروی کار پرداخت نماید.
مبلغ روزانه این مزیت مالی نباید از دستمزد ثابت یا مزد مبنای روزانه کارگر کمتر باشد. یکی از مزیتهای برجسته این پرداختی، معافیت مالیاتی حق ماموریت و معافیت کامل آن از کسر حق بیمه است. بر اساس بند ۶ ماده ۹۱ قانون مالیاتهای مستقیم و بخشنامههای جاری سازمان تأمین اجتماعی، مبالغ پرداختی بابت مأموریت در صورت ارائه احکام معتبر و بلیط یا فاکتور اقامت، کاملاً از مالیات و بیمه معاف هستند.
فرمول فوق العاده ماموریت به صورت خطی:
- حداقل فوق العاده ماموریت روزانه = ۱ × مزد مبنای روزانه کارگر
- مبلغ کل فوق العاده ماموریت = حداقل فوق العاده ماموریت روزانه × تعداد روزهای واقعی ماموریت
مثال عددی و کاربردی:
اگر مزد مبنای روزانه کارشناسی ۲,۵۰۰,۰۰۰ ریال باشد و برای یک پروژه اداری به مدت ۴ روز به شهر دیگری اعزام شود، نحوه محاسبه حق ماموریت در قانون کار به شکل زیر خواهد بود:
- فوق العاده ماموریت روزانه = ۲,۵۰۰,۰۰۰ ریال
- کل فوق العاده ماموریت پرداختی = ۲,۵۰۰,۰۰۰ × ۴ = ۱۰,۰۰۰,۰۰۰ ریال
این رقم ۱۰,۰۰۰,۰۰۰ ریال به طور خالص به کارمند پرداخت میشود و هیچگونه بیمه یا مالیاتی از آن کسر نخواهد شد.
نحوه محاسبه حق اولاد و کمکهزینه عائلهمندی (سقف و شرایط سابقه)
کمکهزینه عائلهمندی مبلقی است که برای جبران بخشی از هزینههای معیشتی خانواده به کارگران مشمول پرداخت میشود. مبنای محاسبه این آیتم ماده ۸۶ قانون تأمین اجتماعی است و مبلغ آن برای هر فرزند، معادل ۳ برابر حداقل دستمزد روزانه مصوب همان سال شورای عالی کار تعیین شده است.
برخلاف سالهای گذشته که پرداخت این مزیت به حداکثر ۲ فرزند محدود میشد، طبق قوانین حمایت از خانواده این محدودیت برداشته شده است و به تمامی فرزندان واجد شرایط تعلق میگیرد. برای دریافت کمک هزینه عائله مندی، بیمهشده باید حداقل ۷۲۰ روز سابقه پرداخت حق بیمه در سوابق تأمین اجتماعی خود داشته باشد. همچنین سن فرزندان باید کمتر از ۱۸ سال باشد، یا منحصراً به تحصیل اشتغال داشته باشند یا بنا به تأیید کمیسیون پزشکی توانایی کار کردن نداشته باشند.
فرمول حق اولاد قانون کار به صورت خطی:
حق اولاد ماهانه برای هر فرزند = ۳ × حداقل دستمزد روزانه مصوب سال
کل حق اولاد پرداختی = حق اولاد یک فرزند × تعداد فرزندان واجد شرایط
مثال کاربردی:
اگر حداقل دستمزد روزانه مصوب سال معادل ۲,۳۸۸,۷۲۸ ریال باشد، نحوه محاسبه حق اولاد برای کارمندی که دارای ۳ فرزند واجد شرایط است به این ترتیب انجام میگیرد:
- حق اولاد ماهانه برای ۱ فرزند = ۳ × ۲,۳۸۸,۷۲۸ = ۷,۱۶۶,۱۸۴ ریال
- کل حق اولاد برای ۳ فرزند = ۷,۱۶۶,۱۸۴ × ۳ = ۲۱,۴۹۸,۵۵۲ ریال
حق اولاد پرداختی به استناد ماده ۸۶ قانون تأمین اجتماعی از کسر حق بیمه معاف است، اما بر اساس جدول مالیاتی سالانه، در جمع درآمدهای مشمول مالیات بر درآمد حقوق لحاظ میشود.
فرمول محاسبه سنوات خدمت و بازخرید مانده مرخصی (ماده ۲۴ و تبصره ۴ ماده ۷ قانون کار)
پاداش پایان خدمت یا حق سنوات، یکی از مزایای اجباری قانون کار است که کارفرما موظف است در زمان قطع همکاری یا پایان سال کاری به پرسنل تسویه کند. بر اساس ماده ۲۴ قانون کار، به ازای هر سال سابقه کار، معادل یک ماه (۳۰ روز) آخرین مزد ثابت یا مزد مبنا به عنوان حق سنوات پرداخت میشود. طبق تبصره ۴ ماده ۷ قانون کار، افرادی که کمتر از یک سال در مجموعه فعالیت داشتهاند نیز به نسبت ایام واقعی کارکرد خود مستحق دریافت سنوات خواهند بود.
در کنار حق سنوات، موضوع بازخرید مرخصی استحقاقی نیز مطرح است. طبق ماده ۶۴ قانون کار، هر کارگر سالانه ۲۶ روز کاری (معادل یک ماه با احتساب ۴ جمعه) مرخصی استحقاقی با استفاده از مزد دارد. بر مبنای ماده ۶۶ همین قانون، کارگر نمیتواند بیش از ۹ روز از مرخصی سالانه خود را ذخیره کند. این روزهای ذخیرهشده در پایان سال یا هنگام تسویهحساب نهایی با نرخ آخرین دستمزد روزانه بازخرید میشوند.
فرمول محاسبه سنوات پایان خدمت به صورت خطی:
مبلغ سنوات سالانه (کارکرد یک سال کامل) = مزد مبنای روزانه × ۳۰
مبلغ سنوات کارکرد کمتر از یک سال = (مزد مبنای روزانه × ۳۰ ÷ ۳۶۵) × تعداد روزهای واقعی کارکرد
فرمول بازخرید مرخصی قانون کار:
مبلغ بازخرید مانده مرخصی = مزد روزانه × تعداد روزهای مانده مرخصی ذخیره شده
مثال عددی و کاربردی:
اگر مزد روزانه کارگری ۲,۲۰۰,۰۰۰ ریال باشد و پس از ۲۱۰ روز همکاری قراردادش پایان یابد، همچنین ۵ روز مانده مرخصی داشته باشد، تسویهحساب او به صورت زیر انجام میشود:
- مبلغ سنوات پایان خدمت = (۲,۲۰۰,۰۰۰ × ۳۰ ÷ ۳۶۵) × ۲۱۰ = ۳۷,۹۷۲,۶۰۲ ریال
- مبلغ بازخرید مرخصی = ۲,۲۰۰,۰۰۰ × ۵ = ۱۱,۰۰۰,۰۰۰ ریال
طبق بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم و ضوابط بیمهای، هر دو مبلغ سنوات پایان کار و بازخرید مرخصی کاملاً از مالیات و حق بیمه معاف هستند.
برای مشاهده سناریوهای حلشده سنوات پرسنل با قراردادهای پارهوقت، نحوه محاسبه پایه سنوات تجمیعی و ذخیرهگیری مالی پایان سال، راهنمای جامع «نحوه محاسبه سنوات پایان کار» را بخوانید.
فرمول محاسبه عیدی و پاداش سالانه کارگران (ضوابط کف ۶۰ روز و سقف ۹۰ روز مزد روزانه)
تعیین عیدی و پاداش کارکنان مشمول قانون کار، تابع مصوبه سال ۱۳۷۰ مجلس شورای اسلامی است. این قانون یک دامنه مشخص را میان حداقل و حداکثر پرداختی ترسیم میکند تا دستمزد کارگر در پایان سال ترمیم شود. کارفرما مجاز نیست رقمی کمتر از کف قانونی پرداخت کند و در عین حال، سقف تعیینشده ملاک کنترل هزینههای قانونی کارگاه است.
حداقل عیدی قانون کار معادل ۶۰ روز دستمزد روزانه است و سقف عیدی کارگران نباید از معادل ۹۰ روز حداقل دستمزد روزانه مصوب همان سال شورای عالی کار فراتر رود. پرسنلی که کمتر از یک سال سابقه کار دارند، عیدی خود را به نسبت روزهای واقعی اشتغال در طول سال دریافت میکنند. از نظر مالیاتی، عیدی سالانه تا معادل یکدوازدهم معافیت سالانه حقوق از مالیات معاف است و مازاد آن مشمول ۱۰ درصد مالیات مقطوع میشود. عیدی و پاداش طبق قانون از کسر حق بیمه تأمین اجتماعی به طور کامل معاف است.
فرمول محاسبه عیدی و پاداش به صورت خطی:
کف قانونی عیدی یک سال کامل = مزد روزانه کارگر × ۶۰
سقف قانونی عیدی سالانه = حداقل دستمزد روزانه قانونی سال × ۹۰
مبلغ عیدی برای کارکرد کمتر از یک سال = (مبلغ عیدی سالانه کامل ÷ ۳۶۵) × تعداد روزهای کارکرد
مثال عددی و کاربردی:
فرض کنید حداقل دستمزد روزانه مصوب سال ۲,۳۸۸,۷۲۸ ریال و مزد روزانه کارگری ۲,۶۰۰,۰۰۰ ریال باشد. اگر این کارگر ۹ ماه (۲۷۰ روز) کار کرده باشد، سقف و کف عیدی سالانه او به این صورت تعیین میشود:
- کف عیدی سالانه = ۲,۶۰۰,۰۰۰ × ۶۰ = ۱۵۶,۰۰۰,۰۰۰ ریال
- سقف عیدی سالانه = ۲,۳۸۸,۷۲۸ × ۹۰ = ۲۱۴,۹۸۵,۵۲۰ ریال
چون کف عیدی کارگر (۱۵۶ میلیون ریال) از سقف قانونی سال (۲۱۴ میلیون ریال) کمتر است، مبنای محاسبه همان ۱۵۶ میلیون ریال خواهد بود. حال با توجه به کارکرد ۲۷۰ روزه او، عیدی نهایی چنین محاسبه میشود:
مبلغ عیدی قابل پرداخت = (۱۵۶,۰۰۰,۰۰۰ ÷ ۳۶۵) × ۲۷۰ = ۱۱۵,۳۹۷,۲۶۰ ریال

راهنمای گامبهگام محاسبه کسورات قانونی (بیمه تامین اجتماعی، مالیات و مرخصیها)
پرداخت دستمزد بدون کسر دقیق تعهدات قانونی و توافقی معنایی ندارد. بر اساس موازین رسمی حسابداری، کارفرما به عنوان امانتدار قانون شناخته میشود که وظیفه دارد بخش معینی از درآمد کارکنان را به عنوان کسورات قانونی حقوق و دستمزد کسر کرده و به حساب نهادهای عمومی واریز کند.
کسورات فیش حقوقی به دو دسته کلی تقسیم میشوند. دسته اول کسورات تکلیفی و الزامی هستند که قانونگذار پرداخت آنها را اجباری کرده است، مانند حق بیمه سازمان تأمین اجتماعی و مالیات بر درآمد حقوق. دسته دوم کسورات توافقی را تشکیل میدهند که با رضایت کتبی پرسنل اعمال میشوند، مانند اقساط وامهای سازمانی، حق عضویت در صندوقهای پسانداز قرضالحسنه یا مساعدههای دریافتی در طول ماه. نظارت دقیق بر بیمه و مالیات حقوق، ستون اصلی انضباط مالی در شرکتها است.
نحوه محاسبه سهم بیمه کارگر (۷٪)، کارفرما (۲۳٪) و سازوکار بیمه بیکاری
حق بیمه سازمان تأمین اجتماعی معادل ۳۰ درصد از اقلام مشمول دستمزد کارگر است. یکی از رایجترین خطاهای حسابداران، اعمال این ۳۰ درصد روی کل مبلغ ناخالص فیش حقوقی است. در محاسبه حق بیمه تامین اجتماعی، صرفاً اقلامی که مشمول بیمه هستند (نظیر حقوق پایه، بن کارگری، حق مسکن و اضافهکاری) مبنا قرار میگیرند و مزایایی همچون حق اولاد، فوقالعاده مأموریت و حق سنوات پایان کار از این محاسبه کنار گذاشته میشوند.
سهم پرداختی میان کارگر و کارفرما به این ترتیب تفکیک میشود:
- بیمه سهم کارگر ۷ درصد: این بخش مستقیماً از حقوق ناخالص کارمند کسر شده و از دریافتی او کم میشود.
- بیمه سهم کارفرما ۲۳ درصد: این بخش شامل ۲۰ درصد حق بیمه کارفرما و ۳ درصد بیمه بیکاری ۳ درصد است که تماماً بر عهده کارفرما بوده و به عنوان هزینه سربار حقوق در دفاتر مالی ثبت میشود.
ردیف تعهد بیمه | درصد قانونی | پرداختکننده اصلی | مبنای ریالی محاسبه |
سهم بیمهشده (کارگر) | ۷ درصد | کسر مستقیم از فیش حقوقی کارگر | مجموع اقلام مشمول کسر حق بیمه |
سهم کارفرما | ۲۰ درصد | پرداخت از منابع مالی کارفرما | مجموع اقلام مشمول کسر حق بیمه |
بیمه بیکاری | ۳ درصد | پرداخت از منابع مالی کارفرما | مجموع اقلام مشمول کسر حق بیمه |
مجموع حق بیمه واریزی | ۳۰ درصد | ترکیب سهم کارگر و کارفرما | مجموع اقلام مشمول کسر حق بیمه |
فرمولهای خطی محاسبه حق بیمه به این صورت است:
مبلغ بیمه سهم کارگر (۷٪) = مجموع اقلام مشمول بیمه × ۰.۰۷
مبلغ بیمه سهم کارفرما (۲۳٪) = مجموع اقلام مشمول بیمه × ۰.۲۳
کل مبلغ واریزی به تامین اجتماعی = مجموع اقلام مشمول بیمه × ۰.۳۰
نحوه محاسبه مالیات حقوق و پیادهسازی عملیاتی جدول پلکانی معافیتها
طبق ماده ۸۴ قانون مالیاتهای مستقیم، هر ساله در قانون بودجه کل کشور مبلغی به عنوان سقف معافیت سالانه مالیات بر درآمد حقوق تعیین میشود. کارمندانی که مجموع درآمد مشمول مالیات آنها در ماه کمتر از این سقف مصوب باشد، از پرداخت مالیات معاف خواهند بود. اما در صورتی که دریافتی فرد از سقف معافیت فراتر رود، بر اساس ماده ۸۵ همان قانون، سیستم مالیاتستانی به صورت پلکانی و تصاعدی عمل میکند.
در نحوه محاسبه مالیات بر درآمد حقوق، نرخهای مالیاتی تنها به مازاد حقوق نسبت به پله قبلی تعلق میگیرد، نه به کل حقوق کارمند. این شیوه تصاعدی مانع از افت ناگهانی درآمد خالص پرسنل با افزایش جزئی حقوق پایه میشود. جدول مالیات حقوق بر اساس الگوی پلکانی به این شکل اجرا میگردد:
طبقات درآمدی مشمول مالیات در ماه | نرخ مالیات | شیوه محاسبه روی رقم مازاد |
تا سقف معافیت قانونی ماهانه | معاف (۰ درصد) | بدون کسر مالیات |
مازاد بر سقف معافیت تا پله دوم | ۱۰ درصد | اعمال ۱۰ درصد روی مبلغ مازاد |
مازاد بر پله دوم تا پله سوم | ۱۵ درصد | اعمال ۱۵ درصد روی مبلغ مازاد |
مازاد بر پله سوم تا پله چهارم | ۲۰ درصد | اعمال ۲۰ درصد روی مبلغ مازاد |
مازاد بر پله چهارم به بالا | ۳۰ درصد | اعمال ۳۰ درصد روی مبلغ مازاد |
فرمول خطی استخراج مالیات حقوق به شرح زیر است:
درآمد مشمول مالیات ماهانه = مجموع مزایای مشمول مالیات – معافیت قانونی ماهانه
مالیات پرداختی هر طبقه = درآمد مشمول در آن طبقه × نرخ مالیاتی همان طبقه
مرخصی استعلاجی، غیبت پرسنل و غرامت دستمزد ایام بیماری (مواد ۵۹ و ۶۲ قانون تأمین اجتماعی)
بیماری و حوادث بخشی طبیعی از دوران کاری هر فرد است. طبق قوانین کار و تأمین اجتماعی، وضعیت حقوق در دوران مرخصی استعلاجی در قانون کار به مدت استراحت تجویزی پزشک بستگی دارد. چنانچه مرخصی استعلاجی تا ۳ روز باشد، معمولاً کارفرمایان با دریافت گواهی پزشک معتمد، دستمزد این روزها را پرداخت میکنند. اما اگر استراحت پزشکی بیش از ۳ روز ادامه یابد یا منجر به بستری شدن کارگر در بیمارستان شود، پرداخت حقوق از عهده کارفرما خارج شده و پرونده به سازمان تأمین اجتماعی ارجاع میگردد.
بر اساس ماده ۶۲ قانون تامین اجتماعی، سازمان مبالغی را تحت عنوان غرامت دستمزد ایام بیماری مستقیماً به حساب کارگر واریز میکند. میزان این غرامت برای کارگرانی که همسر یا فرزند تحت تکفل دارند، معادل سه چهارم (۷۵ درصد) میانگین مزد روزانه آنها در آخرین ۹۰ روز پیش از بیماری است. این نسبت برای کارگران بدون فرد تحت تکفل به دو سوم (۶۶.۶ درصد) کاهش مییابد. دوره استعلاجی تأییدشده توسط مراجع پزشکی تأمین اجتماعی، بدون کسر از مرخصیهای سالانه کارگر، به عنوان سابقه پرداخت حق بیمه او ثبت میشود.
در مقابل، غیبت غیرموجه به روزهایی اطلاق میشود که کارگر بدون اطلاع قبلی یا بدون ارائه مدارک معتبر در محل کار حاضر نشده است. برای کسر غیبت از حقوق، حسابدار علاوه بر کسر مزد روزانه به تعداد روزهای غیبت، مزایای متغیر مرتبط با کارکرد را نیز کاهش میدهد. با این حال مزایای ثابت ماهانه نظیر حق مسکن و بن کارگری در صورتی که غیبت کوتاه و موقت باشد کسر نمیشوند، مگر اینکه کارکرد فرد در طول ماه به شکل کامل متوقف شده باشد:
مبلغ کسر کارکرد بابت غیبت = مزد روزانه کارگر × تعداد روزهای غیبت غیرموجه
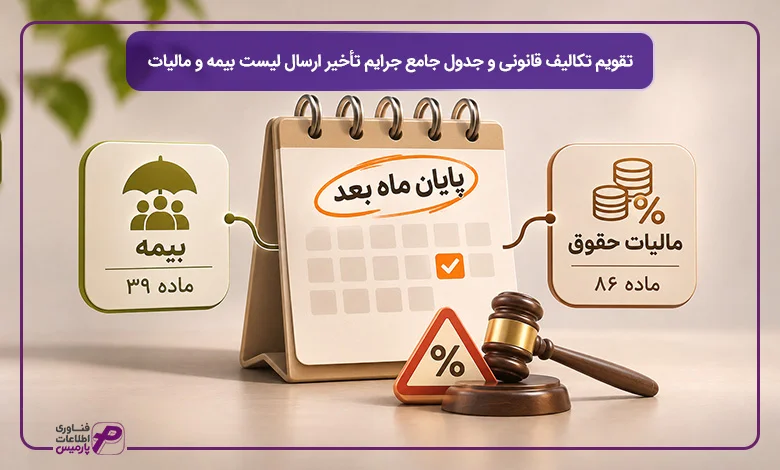
تقویم تکالیف قانونی و جدول جامع جرایم تأخیر ارسال لیست بیمه و مالیات
محاسبه دقیق فیش حقوقی، تنها نیمی از مسیر انضباط مالی در سازمان است. نیم دیگر و حیاتی این فرآیند، اجرای منظم تعهدات قانونی در سامانههای دولتی به شمار میرود. طبق موازین قانونی، کارفرمایان و مدیران مالی دارای مسئولیت تضامنی در نگهداری مبالغ امانی، کسر به موقع تعهدات و انتقال آنها به حسابهای عمومی هستند.
بیتوجهی به سررسیدهای مقرر یا اهمال در ارسال دیسکتهای ماهانه، شرکت را در زمان حسابرسی و بازرسی دفاتر با هزینههای گزاف مالیاتی روبهرو میکند. آگاهی از جرایم تاخیر بیمه و مالیات به کارشناسان مالی کمک میکند تا اولویتبندی فعالیتهای پایان ماه را با استانداردهای قانونی کشور هماهنگ سازند.
مواعد قانونی ارسال دیسکت بیمه (ماده ۳۹) و اظهارنامه مالیات حقوق (ماده ۸۶)
برای پیشگیری از ایجاد مغایرتهای مالی و مسدود شدن پروندههای اداری، تقویم مالی کشور دو تاریخ مشخص را برای تسویه تکالیف تعیین کرده است:
- مهلت ارسال لیست بیمه: طبق ماده ۳۹ قانون تأمین اجتماعی، کارفرما مکلف است لیست دستمزد کارگران و مبلغ حق بیمه متعلقه را حداکثر تا آخرین روز ماه بعد به سازمان تأمین اجتماعی ارسال نماید. برای نمونه، لیست حقوق و دستمزد مربوط به ماه اردیبهشت، حداکثر تا آخرین روز خرداد ماه قابل تحویل و واریز است.
- مهلت ارسال مالیات حقوق: بر اساس ماده ۸۶ قانون مالیاتهای مستقیم، مهلت ارسال لیست مالیات بر درآمد حقوق به سامانه مؤدیان و واریز ارقام مکسوره نیز تا پایان ماه بعد خواهد بود.
مرجع قانونی | نوع تکلیف ماهانه | مهلت قانونی ارسال و پرداخت | جریمه عدم ارسال لیست | جریمه تأخیر در پرداخت وجه |
سازمان تأمین اجتماعی | ارسال دیسکت کارکرد پرسنل و پرداخت حق بیمه ۳۰ درصد | تا آخرین روز تقویمی ماه بعد (ماده ۳۹) | ۲ تا ۱۰ درصد کل حق بیمه بر اساس سال تأسیس کارگاه | ۲ درصد در ماه نسبت به اصل بدهی حق بیمه |
سازمان امور مالیاتی | ثبت لیست مالیات حقوق و پرداخت مالیات تکلیفی | تا پایان ماه بعد (ماده ۸۶ ق.م.م) | ۱۰ درصد مالیات متعلق به حقوق کارکنان | ۲ درصد به ازای هر ماه تأخیر نسبت به اصل مالیات |
مثال جامع و سناریوی عملیاتی محاسبه حقوق و دستمزد (از کارکرد تا فیش حقوقی)
یادگیری فرمولها زمانی ارزش عملیاتی پیدا میکند که آنها را در یک سناریوی کامل، پیوسته و واقعی پیادهسازی کنیم. در این کارگاه عملیاتی، قصد داریم با یک پرونده فرضی، تمامی مراحل محاسبه گام به گام حقوق را از لحظه دریافت خلاصه کارکرد تا استخراج ارقام ناخالص، کسورات قانونی و رقم نهایی فیش حقوقی بررسی کنیم.
این مثال محاسبه حقوق و دستمزد بهگونهای طراحی شده است که کلیه مباحث مطرحشده در بخشهای پیشین، از جمله تأثیر پایه سنوات در مزد مبنا، اضافهکاری، بن، مسکن، حق اولاد و تفکیک معافیتهای بیمه و مالیات را در یک چارچوب استاندارد به نمایش بگذارد.
مشخصات پرسنلی، احکام کارگزینی و خلاصه کارکرد پرونده فرضی
برای این سناریوی عملیاتی، مشخصات و احکام حقوقی یک کارشناس فرضی با شرایط زیر در نظر گرفته شده است:
- مشخصات شغلی: کارشناس مالی با ۳ سال سابقه کار مداوم در کارگاه (مشمول دریافت پایه سنوات تجمیعی).
- وضعیت خانوادگی: متأهل و دارای ۱ فرزند واجد شرایط دریافت حق اولاد.
- کارکرد ماهانه: ۳۰ روز کارکرد کامل در ماه، بدون غیبت، بدون مرخصی بدون حقوق، همراه با ۱۸ ساعت اضافهکاری تأییدشده.
- اقلام ریالی حکم کارگزینی:
- حداقل دستمزد روزانه قانونی: ۲,۳۸۸,۷۲۸ ریال
- پایه سنوات روزانه تجمیعی (۳ سال سابقه): ۱۴۰,۰۰۰ ریال
- بن کارگری (کمکهزینه اقلام مصرفی ماهانه): ۱۴,۰۰۰,۰۰۰ ریال
- کمکهزینه مسکن ماهانه: ۹,۰۰۰,۰۰۰ ریال
- سقف معافیت مالیاتی ماهانه فرضی در بودجه: ۱۰۰,۰۰۰,۰۰۰ ریال
گامهای تفکیک و محاسبات عددی اقلام ناخالص، کسورات و رقم نهایی دریافتی
برای تبدیل اطلاعات پایه و احکام کارگزینی به ارقام نهایی فیش حقوقی، لازم است محاسبات را بهصورت ساختاریافته و بر اساس ترتیبات قانونی پیش ببریم. در این بخش، تمامی مراحل استخراج مزد مبنا، اضافهکاری، مزایا، اقلام مشمول بیمه و مالیات پلکانی برای پرونده فرضی یادشده در ۶ گام اجرایی پیادهسازی شده است تا شفافیت کامل در نحوه دستیابی به حقوق خالص پرداختی ایجاد شود.
- محاسبه مزد مبنای روزانه و نرخ هر ساعت کار
- محاسبه مبلغ ریالی ۱۸ ساعت اضافهکاری
- استخراج جمع ناخالص پرداختی
- تفکیک اقلام مشمول بیمه و محاسبه ۷ درصد سهم کارگر
- محاسبه مالیات بر درآمد حقوق
- محاسبه مجموع کسورات و استخراج حقوق خالص پرداختی
گام ۱: محاسبه مزد مبنای روزانه و نرخ هر ساعت کار
ابتدا باید پایه سنوات روزانه را به مزد پایه اضافه کنیم تا مزد مبنای روزانه تشکیل شود:
- مزد مبنای روزانه = ۲,۳۸۸,۷۲۸ + ۱۴۰,۰۰۰ = ۲,۵۲۸,۷۲۸ ریال
- حقوق پایه ماهانه (۳۰ روزه) = ۲,۵۲۸,۷۲۸ × ۳۰ = ۷۵,۸۶۱,۸۴۰ ریال
سپس نرخ هر ساعت کار عادی را با تقسیم بر عدد ۷.۳۳ به دست میآوریم:
- نرخ هر ساعت کار عادی = ۲,۵۲۸,۷۲۸ ÷ ۷.۳۳ = ۳۴۴,۹۸۳ ریال
گام ۲: محاسبه مبلغ ریالی ۱۸ ساعت اضافهکاری
ارزش هر ساعت اضافهکاری معادل ۱۴۰ درصد نرخ کار عادی است:
- نرخ هر ساعت اضافه کاری = ۳۴۴,۹۸۳ × ۱.۴ = ۴۸۲,۹۷۶ ریال
- مبلغ کل ۱۸ ساعت اضافه کاری = ۴۸۲,۹۷۶ × ۱۸ = ۸,۶۹۳,۵۶۸ ریال
گام ۳: استخراج جمع ناخالص پرداختی
ابتدا مبلغ حق اولاد یک فرزند را محاسبه میکنیم که معادل ۳ برابر حداقل مزد روزانه است:
- حق اولاد برای ۱ فرزند = ۲,۳۸۸,۷۲۸ × ۳ = ۷,۱۶۶,۱۸۴ ریال
اکنون تمام مبالغ پرداختی و مزایا را برای رسیدن به حقوق ناخالص جمع میزنیم:
- جمع ناخالص = حقوق پایه (۷۵,۸۶۱,۸۴۰) + اضافه کاری (۸,۶۹۳,۵۶۸) + بن (۱۴,۰۰۰,۰۰۰) + مسکن (۹,۰۰۰,۰۰۰) + حق اولاد (۷,۱۶۶,۱۸۴)
- مجموع حقوق ناخالص پرداختی = ۱۱۴,۷۲۱,۵۹۲ ریال
گام ۴: تفکیک اقلام مشمول بیمه و محاسبه ۷ درصد سهم کارگر
همانطور که در جدول شمولیت بررسی کردیم، حق اولاد از بیمه معاف است، اما حقوق پایه، اضافهکاری، بن کارگری و حق مسکن مشمول کسر حق بیمه هستند:
- مجموع اقلام مشمول بیمه = ۷۵,۸۶۱,۸۴۰ + ۸,۶۹۳,۵۶۸ + ۱۴,۰۰۰,۰۰۰ + ۹,۰۰۰,۰۰۰ = ۱۰۷,۵۵۵,۴۰۸ ریال
- بیمه سهم کارگر (۷ درصد) = ۱۰۷,۵۵۵,۴۰۸ × ۰.۰۷ = ۷,۵۲۸,۸۷۹ ریال
جهت اطلاع در اسناد مالی، سهم بیمه کارفرما (۲۳ درصد) نیز معادل ۲۴,۷۳۷,۷۴۴ ریال خواهد بود که توسط شرکت پرداخت میشود.
گام ۵: محاسبه مالیات بر درآمد حقوق
تمام اقلام دریافتی کارمند در این ماه (جمع ناخالص) مشمول مالیات هستند. ابتدا معافیت ماهانه مصوب را از درآمد ناخالص کسر میکنیم تا درآمد مشمول مالیات در اولین پله تصاعدی مشخص شود:
- درآمد مشمول مالیات = ۱۱۴,۷۲۱,۵۹۲ – ۱۰۰,۰۰۰,۰۰۰ = ۱۴,۷۲۱,۵۹۲ ریال
این رقم مازاد، در پله اول مالیاتی با نرخ ۱۰ درصد محاسبه میگردد:
- مالیات حقوق = ۱۴,۷۲۱,۵۹۲ × ۰.۱۰ = ۱,۴۷۲,۱۵۹ ریال
گام ۶: محاسبه مجموع کسورات و استخراج حقوق خالص پرداختی
مجموع تعهدات کسرشونده از فیش حقوقی کارمند شامل بیمه سهم کارگر و مالیات حقوق است:
- مجموع کسورات قانونی = ۷,۵۲۸,۸۷۹ (بیمه کارگر) + ۱,۴۷۲,۱۵۹ (مالیات) = ۹,۰۰۱,۰۳۸ ریال
با کسر این مبلغ از کل حقوق ناخالص، رقم نهایی واریزی به حساب بانکی شخص به دست میآید:
- حقوق خالص دریافتی = ۱۱۴,۷۲۱,۵۹۲ – ۹,۰۰۱,۰۳۸ = ۱۰۵,۷۲۰,۵۵۴ ریال
جدول نمونه فیش حقوقی استاندارد
جدول زیر یک نمونه فیش حقوقی رسمی دو ستونه است که ارقام محاسبهشده این پرونده را بر اساس ساختار استاندارد اداری و مالی تفکیک کرده است:
ستون درآمدها، فوقالعادهها و مزایا | مبلغ (ریال) | ستون کسورات قانونی و پرداخت نهایی | مبلغ (ریال) |
حقوق پایه ماهانه (شامل پایه سنوات) | ۷۵,۸۶۱,۸۴۰ | بیمه سهم کارگر (۷ درصد) | ۷,۵۲۸,۸۷۹ |
فوقالعاده اضافهکاری (۱۸ ساعت) | ۸,۶۹۳,۵۶۸ | مالیات بر درآمد حقوق | ۱,۴۷۲,۱۵۹ |
بن کارگری و اقلام مصرفی | ۱۴,۰۰۰,۰۰۰ | سایر کسورات توافقی (وام و مساعده) | ۰ |
کمکهزینه مسکن مصوب | ۹,۰۰۰,۰۰۰ | مجموع کل کسورات قانونی | ۹,۰۰۱,۰۳۸ |
حق اولاد (کمکعائلهمندی ۱ فرزند) | ۷,۱۶۶,۱۸۴ | ||
مجموع ناخالص حقوق و مزایا | ۱۱۴,۷۲۱,۵۹۲ | خالص پرداختی واریزی به بانک | ۱۰۵,۷۲۰,۵۵۴ |
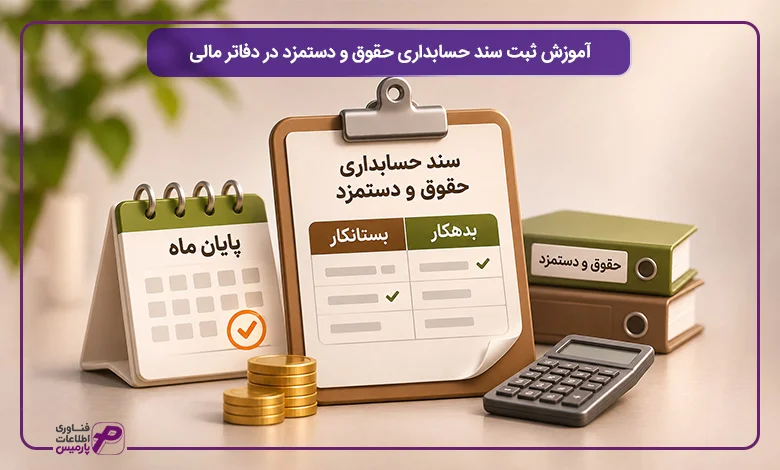
آموزش ثبت سند حسابداری حقوق و دستمزد در دفاتر مالی
بر مبنای اصل تطابق هزینهها با درآمدها و اصل تعهدی در استانداردهای حسابداری، هزینه حقوق پرسنل باید در همان دورهای که کار انجام شده است شناسایی و در دفاتر ثبت شود. یعنی در پایان هر ماه خورشیدی، حسابدار موظف است رویداد مالی هزینه دستمزد را صرفنظر از تاریخ پرداخت واقعی وجه نقد در دفاتر منعکس کند. حتی اگر حقوق چند روز پس از پایان ماه به حساب بانکی کارکنان واریز شود، تاریخ صدور سند حسابداری حقوق و دستمزد باید آخرین روز همان ماه باشد.
ثبت صحیح بدهکار و بستانکار حقوق مانع از انحراف در سود و زیان دوره شده و میزان دقیق بدهی شرکت به پرسنل و نهادهای دولتی را مشخص میسازد. در یک ثبت دوبل حقوق و دستمزد استاندارد، تمامی اجزای ناخالص و سهم بیمه کارفرما در سمت بدهکار و تعهدات پرداختی در سمت بستانکار قرار میگیرند.
ساختار سند دوبل شناسایی هزینه حقوق و بدهیهای جاری (بدهکار/بستانکار)
سند شناسایی حقوق در پایان ماه، یک سند حسابداری مرکب است. سمت بدهکار این سند، کل بار مالی پرسنل برای سازمان (حقوق ناخالص بعلاوه ۲۳ درصد سهم بیمه کارفرما) را به عنوان هزینه دوره نشان میدهد. سمت بستانکار نیز به تفکیک طلب خالص پرسنل، طلب سازمان تأمین اجتماعی و بدهی مالیاتی شرکت را شفاف میکند.
تنظیم خودکار این اسناد مرکب در نرم افزار حسابداری مانع از بروز هرگونه مغایرت میان تراز آزمایشی، کاردکس حسابها و دفاتر قانونی میشود. جدول زیر سند روزنامه شناسایی حقوق را بر اساس ارقام دقیق مثال کارگاهی بخش قبل نمایش میدهد:
حساب کل | حساب معین | حساب تفصیلی – شرح ثبت | بدهکار (ریال) | بستانکار (ریال) |
هزینههای اداری و عمومی | هزینه حقوق و دستمزد | حقوق پایه ماهانه | ۷۵,۸۶۱,۸۴۰ | ۰ |
هزینههای اداری و عمومی | هزینه حقوق و دستمزد | فوقالعاده اضافهکاری | ۸,۶۹۳,۵۶۸ | ۰ |
هزینههای اداری و عمومی | هزینه مزایای کارکنان | بن کارگری، مسکن و حق اولاد | ۳۰,۱۶۶,۱۸۴ | ۰ |
هزینههای اداری و عمومی | هزینه بیمه سهم کارفرما | بیمه تأمین اجتماعی (۲۳ درصد) | ۲۴,۷۳۷,۷۴۴ | ۰ |
سایر حسابهای پرداختنی | جاری کارکنان | خالص حقوق پرداختی کارشناس مالی | ۰ | ۱۰۵,۷۲۰,۵۵۴ |
اسناد و حسابهای پرداختنی تجاری | سازمان تأمین اجتماعی | حق بیمه پرداختنی ماه (۳۰ درصد کامل) | ۰ | ۳۲,۲۶۶,۶۲۳ |
اسناد و حسابهای پرداختنی تجاری | سازمان امور مالیاتی | مالیات تکلیفی حقوق پرسنل | ۰ | ۱,۴۷۲,۱۵۹ |
جمع کل سند روزنامه | تراز کامل دوطرفه | ۱۳۹,۴۵۹,۳۳۶ | ۱۳۹,۴۵۹,۳۳۶ |
همانطور که در جدول مشاهده میکنید، سهم بیمه تأمین اجتماعی در سمت بستانکار معادل ۳۰ درصد کامل (شامل ۷ درصد سهم کارگر و ۲۳ درصد سهم کارفرما) به عنوان بدهی تجمیعی به سازمان تأمین اجتماعی ثبت شده است تا با واریز یکجای آن تسویه گردد.
ثبت سند تسهیم دستمزد در حسابداری صنعتی و خط تولید
در بنگاههای تولیدی و کارخانهها، هزینه دستمزد صرفاً در حساب هزینههای اداری و عمومی ثبت نمیشود، بلکه باید به طور مستقیم بر روی کالاهای تولیدی سرشکن گردد. در حسابداری صنعتی، نیروی کار شاغل در خطوط تولید به دو دسته مشخص تفکیک میشود:
- دستمزد مستقیم: حقوق و مزایای کارگرانی که مستقیماً روی تغییر فیزیکی مواد اولیه و ساخت محصول کار میکنند. این مبلغ بدهکار به حساب «کالای در جریان ساخت» میشود.
- دستمزد غیرمستقیم: حقوق سرپرستان کارگاه، انبارداران خط، تکنسینهای تعمیرات و نگهبانان کارخانه که مستقیماً در تولید دخالت ندارند. این مبلغ بدهکار به حساب «سربار ساخت» ثبت میشود.
در واحدهای صنعتی پیشرفته، تسهیم ریالی این ساعتها بر اساس فرمول ساخت محصول از طریق نرم افزار بهای تمام شده تولید صورت میگیرد و نرخ جذب دستمزد در ایستگاههای کاری مختلف به صورت مکانیزه محاسبه میشود. ثبت تسهیم دستمزد صنعتی به شکل زیر صادر میگردد:
حساب کل | حساب معین | شرح ثبت سند | بدهکار (ریال) | بستانکار (ریال) |
موجودی کالای در جریان ساخت | دستمزد مستقیم | تخصیص دستمزد کارگران مستقیم خط تولید | مبلغ تسهیمشده | ۰ |
بهای تمامشده کالای ساختهشده | سربار ساخت | دستمزد غیرمستقیم، سرپرستی و تعمیرات | مبلغ تسهیمشده | ۰ |
هزینههای توزیع و فروش | هزینه حقوق | دستمزد پرسنل بازاریابی و فروشگاه | مبلغ تسهیمشده | ۰ |
هزینههای اداری و تشکیلاتی | هزینه حقوق | دستمزد پرسنل مالی و اداری | مبلغ تسهیمشده | ۰ |
کنترل حقوق و دستمزد | دستمزد جذبشده | تسویه و بستن حساب واسط حقوق | ۰ | جمع کل هزینهها |
ثبت تسویه بدهیهای پرسنلی و پرداخت به حساب سازمانهای دولتی
مرحله نهایی چرخه حقوق و دستمزد، تسویه حسابهای بستانکارشده در زمان پرداخت وجوه نقد است. معمولاً در ابتدای ماه بعد، کارفرما فایل پرداخت گروهی را به بانک ارسال کرده و مبالغ خالص را به حساب پرسنل واریز میکند. همچنین پیش از پایان مهلت قانونی، چک یا حواله پرداخت بدهیهای مالیاتی و بیمه صادر میگردد.
هنگام تسویه بانکی پرسنل، صدور حوالههای الکترونیک با اتصال ماژول حقوق به نرم افزار دریافت و پرداخت انجام میشود و گردش وجوه در لحظه با مانده بانک تطبیق مییابد. سند حسابداری پرداخت حقوق و تکالیف دولتی به صورت زیر در سیستم ثبت میشود:
حساب کل | حساب معین | شرح رویداد مالی | بدهکار (ریال) | بستانکار (ریال) |
سایر حسابهای پرداختنی | جاری کارکنان | تسویه واریزی خالص حقوق از طریق فایل بانکی | ۱۰۵,۷۲۰,۵۵۴ | ۰ |
اسناد و حسابهای پرداختنی تجاری | سازمان تأمین اجتماعی | تسویه فیش حق بیمه ۳۰ درصد ماه | ۳۲,۲۶۶,۶۲۳ | ۰ |
اسناد و حسابهای پرداختنی تجاری | سازمان امور مالیاتی | واریز قبض مالیات بر درآمد حقوق | ۱,۴۷۲,۱۵۹ | ۰ |
موجودی نقد و بانک | بانکهای تجاری ریالی | خروج وجه از حساب بانکی اصلی شرکت | ۰ | ۱۳۹,۴۵۹,۳۳۶ |
جمع کل سند تسویه | تسویه کامل بدهیهای جاری ماه | ۱۳۹,۴۵۹,۳۳۶ | ۱۳۹,۴۵۹,۳۳۶ |

اکسل یا سیستم اتوماسیون مالی، چگونه ریسک مغایرتها و جرایم قانونی را به صفر برسانیم؟
اکسل نرمافزاری چابک برای محاسبات اولیه یا بررسیهای موقت است. وقتی یک مجموعه تنها چند نیروی کار دارد، شاید مدیریت ارقام با طراحی شیتهای دستی ممکن به نظر برسد. اما با توسعه سازمان، تنوع قراردادها، تعریف شیفتهای کاری متفاوت و اضافه شدن مراکز هزینه، ساختار اکسل به یک گلوگاه پرخطر در فرآیندهای مالی تبدیل میشود. در ساختار فایلهای گسترده، هیچ تضمینی برای صحت پیوسته روابط ریاضی وجود ندارد. یک دستکاری ساده در سطور، یک اشتباه در کپی فرمول مالیات یا یک ارجاع غلط در توابع جستجو، کل محاسبات حقوق ماهانه را دچار انحراف پنهان میکند.
در بازرسی دفاتر توسط سازمان تأمین اجتماعی و رسیدگی کارشناسان مالیاتی، ممیز کاری به سختیهای محاسبه دستی ندارد؛ هرگونه ناهمخوانی میان کارکرد واقعی، مبالغ ناخالص و کسورات قانونی فوراً به صدور برگ تشخیص جریمه منجر میشود. از نگاه انضباط مالی، مهاجرت به یک سیستم مکانیزه حقوق و دستمزد گامی حیاتی برای خروج از خطای انسانی و ایجاد یک رویه مستند و اتکاپذیر است. وجود یک نرم افزار اتوماسیون حقوق تخصصی، محاسبات را از قید خطاهای کاربری رها ساخته و فرآیند تسویه ماهانه پرسنل را به استانداردی قابل دفاع در برابر مراجع قانونی تبدیل میکند.
محدودیتها و خطرات جبرانناپذیر محاسبات دستی و فایلهای اکسل تودرتو
- شکست فرمولها در برابر تغییرات سالانه قانون: معافیتهای مالیاتی و سقفهای قانونی هر سال دستخوش تغییر میشوند. فرمولهای شرطی تودرتو برای محاسبه پلههای مالیاتی در اکسل با کوچکترین تغییر در جدول معافیتها دچار شکست منطقی میشوند. این خطاها اغلب تا زمان حسابرسی پایان سال پنهان مانده و سپس در قالب جرایم سنگین به شرکت تحمیل میشوند.
- فقدان ردپای حسابرسی و عدم امنیت دادههای محرمانه: در یک فایل اکسل حقوق و دستمزد، امکان رهگیری تغییرات وجود ندارد. مشخص نیست چه کسی، در چه تاریخی و با چه مجوزی مبالغ کارکرد، پاداشها یا ساعتهای اضافهکاری را تغییر داده است. نبود سطوح دسترسی پیشرفته، اطلاعات دستمزد پرسنل را در معرض افشا یا دستکاری ناخواسته قرار میدهد.
- تولید دستی و پرریسک فایلهای بیمه، مالیات و پرداخت بانکی: استخراج خروجیهای متنی متناسب با ساختار دادهای سامانههای تأمین اجتماعی، مالیات بر درآمد حقوق و فرمت پرداخت پایا در بانکها، از محیط اکسل نیازمند تبدیلهای وقتگیر و واسطهای است. وجود یک کاراکتر نامعتبر یا فاصله اضافی در کد ملی و شماره کارگاه، سبب رد شدن دیسکت در آخرین ساعات مهلت قانونی میشود.
- قطع ارتباط میان دستگاه حضور و غیاب و شیتهای حقوق: انتقال دستی ساعتهای ورود و خروج، مرخصیها، مأموریتها و کسر کارها از نرمافزار تردد به اکسل، علاوه بر اتلاف روزهای متوالی از زمان تیم مالی، احتمال اشتباه در ثبت روزهای کارکرد را به شدت افزایش داده و عامل بروز تنش میان پرسنل و کارفرما است.
چرخه محاسبات متمرکز و یکپارچگی حقوق با خزانهداری، تولید و کارتابل پرسنل
سازمانهای پیشرو محاسبات دستمزد را به عنوان جزیی متصل از کل ساختار مالی مدیریت میکنند. با حذف ورود دستی دادهها، ساعات کارکرد مستقیماً از دستگاههای حضور و غیاب فراخوانی شده و موتور پردازش با تکیه بر احکام کارگزینی، مبالغ ناخالص و کسورات را با قواعد معین استخراج میکند. دیسکتهای بیمه و مالیات بر اساس آخرین استانداردهای فنی نهادهای دولتی تولید شده و برای ارسال آماده میشوند.
در مجموعههای متوسط و سازمانهای دارای شعب و کارگاههای پراکنده، نرم افزار حسابداری شرکتی مدیریت احکام کارگزینی، شیفتها و مراکز هزینه متفاوت را در یک پایگاه داده متمرکز تجمیع میکند. این ساختار بدون ایجاد تداخل میان شعب، گزارشهای تلفیقی دقیقی از هزینههای پرسنلی هر بخش در اختیار مدیریت ارشد قرار میدهد.
ارتباط حقوق و دستمزد با زیرساخت جامع سازمانی در نرم افزار پارمیس استار، ابعاد گستردهتری از کارایی مالی را آشکار میسازد. در این بستر یکپارچه، ساعتهای کاری نیروهای تولید در همان لحظه به ایستگاههای کاری خط تولید متصل شده و سهم دستمزد مستقیم در محاسبه بهای تمامشده کالا منظور میشود. همزمان، واحد خزانهداری فایل پرداخت گروهی را بدون نیاز به ورود مجدد دریافت کرده و سند دوبل هزینهها به طور خودکار در دفاتر صادر میشود. این سازوکار به هم پیوسته، زمان بستن حسابهای حقوق را از چند روز کاری به کمتر از ۳۰ دقیقه کاهش میدهد و مغایرتهای مالیاتی و بیمهای را به طور کامل ریشهکن میسازد.

جمعبندی و چکلیست پایان ماه حسابدار
محاسبه صحیح دستمزد، نیازمند تلفیق دانش حقوقی، تسلط بر استانداردهای حسابداری و بهکارگیری ابزارهای سیستمی مطمئن است. حسابداری که فرآیند بستن حقوق را از گردآوری کارکرد تا صدور سند دوبل با دقت پیش میبرد، انضباط مالی پایدار و شفافیت قانونی را برای مجموعه خود تضمین میکند.
برای آنکه در روزهای پایانی هر ماه هیچ ردیفی از قلم نیفتد و عملیات حقوق بدون استرس به سرانجام برسد، از چکلیست اجرایی زیر به عنوان راهنمای نهایی استفاده کنید:
- دریافت و نهاییسازی فایل تردد پرسنل از دستگاه ساعتزنی
- تفکیک روزهای حضور، مرخصی استحقاقی، مأموریت و غیبت
- محاسبه ساعات اضافهکاری، تعطیلکاری و نوبتکاری بر پایه مزد مبنا
- استخراج ناخالص پرداختی با احتساب بن، مسکن و اولاد
- تفکیک اقلام مشمول بیمه و محاسبه سهم ۷ درصد کارگر و ۲۳ درصد کارفرما
- اعمال جدول پلکانی معافیتهای مالیاتی حقوق سال
- استخراج خالص واریزی به تفکیک پرسنل
- صدور و چاپ فیش حقوقی کارکنان
- استخراج دیسکت پرداخت گروهی بانک، فایل بیمه و فایل مالیات
- ثبت سند دوبل شناسایی هزینه حقوق در دفاتر مالی
دریافت مشاوره تخصصی و درخواست دموی نرم افزار پارمیس استار
انتخاب یک زیرساخت نرمافزاری برای فرآیندهای مالی و منابع انسانی، تصمیمی راهبردی است که مستقیماً بر انضباط سازمان و آرامش خاطر مدیران تأثیر میگذارد. مدیران مالی و کارفرمایانی که دغدغه انطباق صددرصدی محاسبات با آخرین بخشنامههای قانون کار، تأمین اجتماعی و مقررات مالیاتی را دارند، نیازمند ارزیابی میدانی و عینی عملکرد سیستم در مواجهه با سناریوهای پیچیده حقوقی هستند.
تیم راهکارهای سازمانی پارمیس این فرصت را فراهم کرده است تا در یک جلسه مشاوره تخصصی، شیوه پیادهسازی چارت سازمانی، الگوهای نوبتکاری، شیفتهای چرخشی و احکام کارگزینی خاص شرکت خود را به صورت زنده در محیط نرمافزار مشاهده کنید. این نشست تحلیلی به شما نشان میدهد که چگونه فرآیندهای پایان ماه در مجموعه شما مکانیزه شده و ریسک خطاهای انسانی به صفر میرسد.
جهت دریافت مشاوره رایگان و مشاهده دموی نرمافزار، فرم زیر را تکمیل نمایید تا کارشناسان راهکارهای سازمانی پارمیس با شما تماس بگیرند.

سوالات متداول درباره نحوه محاسبه حقوق و دستمزد
1.فرمول دقیق محاسبه هر ساعت اضافه کاری در قانون کار چیست؟
نرخ هر ساعت اضافهکاری از رابطه (مزد مبنای روزانه ÷ ۷.۳۳) × ۱.۴ × ساعات اضافهکاری به دست میآید. طبق ماده ۵۹ قانون کار، انجام کار مازاد بر ساعات موظف هفتگی مشمول دریافت ۴۰ درصد فوقالعاده مازاد بر مزد هر ساعت کار عادی است و ارجاع آن باید با توافق کارگر صورت گیرد.
2.برای تبدیل حقوق روزانه به نرخ ساعتی تقسیم بر ۱۹۲ کنیم یا ۲۲۰؟
مبنای رسمی کار موظف روزانه در قانون کار ۷ ساعت و ۲۰ دقیقه (معادل ۷.۳۳ ساعت) است که برای ماه ۳۰ روزه به عدد ۲۲۰ ساعت میرسد. عدد ۱۹۲ نشاندهنده ساعات موظف خالص ماهانه بر پایه ۴۴ ساعت در هفته است. اما در مراجع حل اختلاف اداره کار و دفاتر مالی، مطمئنترین روش تقسیم دستمزد روزانه بر عدد ۷.۳۳ یا تقسیم حقوق ماهانه ۳۰ روزه بر ۲۲۰ است.
3.آیا بن کارگری، حق مسکن و حق اولاد مشمول کسر حق بیمه تامین اجتماعی میشوند؟
بر اساس بخشنامههای جاری سازمان تأمین اجتماعی، مبالغ مربوط به بن کارگری (کمکهزینه اقلام مصرفی) و حق مسکن مشمول کسر حق بیمه هستند و باید در لیست ماهانه لحاظ شوند. اما حق اولاد (کمکهزینه عائلهمندی) در صورتی که در چارچوب ضوابط قانونی پرداخت شود، از کسر حق بیمه معاف است.
4.حقوق و مزایای ایام مرخصی استعلاجی توسط چه کسی پرداخت میشود؟
چنانچه مرخصی استعلاجی به تأیید پزشک معتمد و کمیسیون پزشکی سازمان تأمین اجتماعی برسد، غرامت دستمزد ایام بیماری بر اساس مواد ۵۹ و ۶۲ قانون تأمین اجتماعی مستقیماً توسط این سازمان پرداخت میشود. کارفرما تعهدی برای پرداخت دستمزد این ایام ندارد، اما مدت استعلاجی تأییدشده جزء سابقه بیمه کارگر منظور میگردد.
5.کارگرانی که کمتر از یک سال سابقه کار دارند چگونه سنوات دریافت میکنند؟
بر اساس تبصره ۴ ماده ۷ قانون کار، حق سنوات پایان خدمت به تمامی شاغلین کارگاه تعلق میگیرد. برای کارگرانی که سابقه اشتغال آنها کمتر از یک سال است، سنوات پایان خدمت بر اساس روزهای واقعی کارکرد و به نسبت یک ماه آخرین مزد مبنا در سال محاسبه و تسویه میشود.
6.آخرین مهلت قانونی ارسال دیسکت بیمه و لیست مالیات حقوق چه زمانی است؟
مهلت قانونی ارسال دیسکت کارکرد و پرداخت حق بیمه به سازمان تأمین اجتماعی تا آخرین روز تقویمی ماه بعد تعیین شده است. همچنین مهلت بارگذاری لیست مالیات حقوق و پرداخت مالیات تکلیفی در سامانه امور مالیاتی تا پایان ماه بعد خواهد بود. عدم رعایت این مواعد مشمول جرایم غیرقابلبخشش میشود.