
اگر در جریان ارسال صورتحسابها با رد شدن فاکتور از سوی خریدار یا هشدار کاهش سقف فروش روبهرو شدهاید، کاملاً شما را درک میکنیم. در جریان روزمره فعالیتهای مالی، پر شدن سقف فاکتورها تجربهای بسیار رایج است و به هیچ عنوان بنبست به شمار نمیآید؛ زیرا این مسیر راهکارهای قانونی و مشخصی دارد. آگاهی از رقم دقیق باقیمانده حد مجاز فروش در سامانه مودیان به شما امکان میدهد با خیالی آسوده و بدون وقفه در معاملات تجاری، فاکتورهای بعدی را صادر کنید. مجموعههایی که از طریق نرم افزار سامانه مودیان کارپوشه خود را به شکل پیوسته پایش میکنند، همیشه چند قدم جلوتر هستند و پیش از اتمام ظرفیت، اقدامات لازم را انجام میدهند. با شناخت منطق و قواعد حد مجاز ماده ۶ سامانه مودیان، به سادگی میتوانید جریان صدور فاکتورهای شرکت را همیشه فعال و مطمئن نگه دارید.
باقیمانده حد مجاز فروش چیست؟
باقیمانده حد مجاز فروش، تفاضل سقف فروش تعیینشده توسط سازمان امور مالیاتی (معادل ۵ برابر فروش مشمول مالیات پرداختشده در دوره مشابه سال قبل یا ۵ برابر معافیت ماده ۱۰۱) از کل فروش مشمول فاکتورهای تایید شده فصل جاری است. این عدد، ظرفیت قانونی مجاز شما را برای صدور صورتحساب دارای اعتبار مالیاتی نشان میدهد.
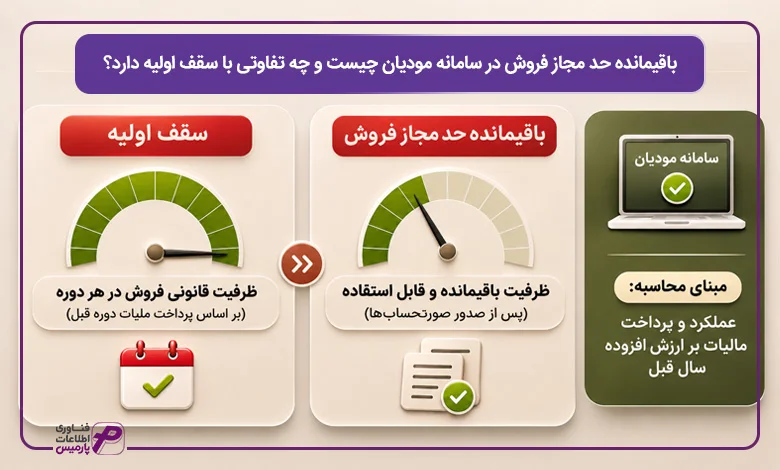
باقیمانده حد مجاز فروش در سامانه مودیان چیست و چه تفاوتی با سقف اولیه دارد؟
سازمان امور مالیاتی برای ایجاد شفافیت در جریان مبادلات تجاری و پایان دادن به معضل فاکتورهای صوری، ابزار اعتبارسنجی هوشمندی به نام حد مجاز فروش را طراحی کرده است. در سالهای گذشته، برخی مودیان بدون داشتن توان مالی واقعی یا تعهد به پرداخت مالیات، صورتحسابهای سنگین صادر میکردند. خریداران نیز با اتکا به همین فاکتورها اعتبار ارزش افزوده دریافت میکردند، در حالی که وجهی به حساب خزانه دولت واریز نمیشد. قانونگذار با تصویب ماده ۶ قانون پایانههای فروشگاهی این چرخه معیوب را اصلاح کرد تا توان واقعی مودی در پرداخت مالیات بر ارزش افزوده، مبنای ظرفیت قانونی او برای صدور فاکتور قرار گیرد.
سازوکار حد مجاز فروش در سامانه مودیان کارکردی بسیار شبیه به اعتبارسنجی بانکی دارد. همانطور که یک بانک بر مبنای خوشحسابی و گردش مالی گذشته به شما سقف تسهیلات تخصیص میدهد، سامانه مودیان نیز کارنامه پرداخت ارزش افزوده سال قبل شما را ملاک قرار میدهد. بنابراین درک دقیق تفاوت حد مجاز فروش اولیه با باقیمانده حد مجاز فروش به حسابداران و مدیران مالی آرامش خاطر میدهد، زیرا متوجه میشوند سقف اولیه نقطه شروع ظرفیت شرکت است و رقم باقیمانده، شاخصی زنده و قابل مدیریت در طول فصل به حساب میآید.
تعریف ماده ۶ قانون پایانههای فروشگاهی و منطق اعتبارسنجی مودیان
بر اساس متن صریح ماده ۶ قانون پایانههای فروشگاهی و سامانه مودیان، جمع صورتحسابهای الکترونیکی صادر شده توسط هر مودی در هر دوره مالیاتی نمیتواند از یک سقف اعتباری مشخص بیشتر باشد. این سقف فروش بر اساس مالیات بر ارزش افزوده تسویهشده در دوره مشابه سال قبل تعیین میشود. اگر مودی در موعد مقرر، بدهی مالیات ارزش افزوده دوره متناظر سال قبل خود را به شکل کامل پرداخت کرده باشد یا برای آن ترتیب پرداخت قانونی داده باشد، سامانه سقف مجاز او را فعال میکند.
هدف اصلی این ماده قانونی، حمایت توامان از فعالان اقتصادی قانونمند و درآمدهای عمومی کشور است. زمانی که فروشنده از اعتبار مالیاتی کافی برخوردار باشد، خریدار نیز با آسودگی خاطر فاکتور را میپذیرد، چرا که مطمئن است اعتبار ارزش افزوده فاکتور در ممیزیهای مالیاتی بدون هیچ ابهامی مورد تایید سازمان قرار خواهد گرفت.
تحول ضرایب قانونی؛ از ضریب ۳ برابری تا قانون تسهیل تکالیف مودیان
در نگارش اولیه قانون پایانههای فروشگاهی مصوب سال ۱۳۹۸، قانونگذار ضریب حد مجاز را معادل ۳ برابر فروش مشمول مالیات پرداختشده دوره متناظر سال قبل تعیین کرده بود. با استقرار سامانهها و اجرای سراسری قانون، مشخص شد این ضریب ۳ برابری برای شرکتهای پویا و در حال توسعه که با رشد ناگهانی سفارشها روبهرو میشوند، محدودکننده است و میتواند روند معاملات عادی را کند سازد.
مجلس شورای اسلامی برای رفع این نگرانی و حمایت از فضای کسبوکار، قانونی با هدف هموار کردن تکالیف مودیان را به تصویب رساند. یکی از مهمترین اصلاحات این قانون، افزایش ضریب محاسبه سقف مجاز از ۳ برابر به ۵ برابر بود. این تعدیل نشان داد رویکرد دستگاه مالیاتی، تسهیل مسیر فعالیت مودیان خوشحساب و گسترش ظرفیت فعالیت شرکتها است.
فرمول محاسبه حد مجاز پایه (ضریب ۵ برابری فروش مشمول دوره متناظر)
فرآیند محاسبه حد مجاز فروش در سامانه مودیان با یک رابطه ریاضی ساده و مشخص انجام میشود. مبنای محاسبات، مجموع مبالغ فروش مشمول مالیات بر ارزش افزوده در دوره متناظر سال قبل است که مالیات آن تسویه شده باشد. این رقم در ضریب ۵ ضرب میشود تا حد مجاز پایه برای دوره جاری به دست آید.
فرمول محاسبه حد مجاز پایه:
حد مجاز پایه دوره جاری = ۵ × فروش مشمول مالیاتِ دوره مشابه سال قبل (که مالیات آن پرداخت یا تقسیط شده است)
برای ملموس شدن موضوع، یک نمونه عددی ساده را بررسی میکنیم. فرض کنید یک شرکت تولیدی در دوره تابستان سال گذشته، معادل ۱ میلیارد ریال (۱۰۰ میلیون تومان) فروش مشمول مالیات بر ارزش افزوده ثبت کرده و مالیات متعلقه را به حساب سازمان واریز کرده باشد. حد مجاز پایه این شرکت برای دوره تابستان امسال به شکل زیر محاسبه میشود:
۵,۰۰۰,۰۰۰,۰۰۰ ریال = ۵ × ۱,۰۰۰,۰۰۰,۰۰۰ ریال
این شرکت در تابستان امسال بدون نیاز به تامین هیچگونه تضمین مالی جدید، ظرفیت صدور ۵ میلیارد ریال صورتحساب مشمول را در سامانه دارد. با صدور هر فاکتور رسمی جدید در کارپوشه، مبلغ فروش از این ۵ میلیارد ریال کسر میشود و ظرفیت آزاد شرکت تحت عنوان رقم باقیمانده به نمایش درمیآید.
نکته فنی مهم درباره زمانبندی بهروزرسانی و مکانیزم تایید خودکار:
سازمان امور مالیاتی معمولاً سقف پایه هر فصل را پس از انقضای مهلت تسویه ارزش افزوده دوره متناظر سال قبل (معمولاً پایان ماه نخست یا دوم فصل جدید) در سامانه بهروزرسانی میکند. علاوه بر این، حسابداران باید به خاطر داشته باشند که اگر خریدار ظرف مهلت قانونی ۲۱ روزه به صورتحساب واکنشی نشان ندهد، سامانه به صورت خودکار فاکتور را تاییدشده تلقی میکند و مبلغ آنی از «باقیمانده حد مجاز» کسر میگردد. به همین دلیل، اتکا صرف به تایید دستی خریداران برای کنترل ظرفیت کارپوشه کافی نیست و پایش خودکار سیستمی ضرورت دارد.
جدول مقایسه تحلیلی حد مجاز پایه و باقیمانده حد مجاز فروش
برای مدیریت هوشمندانه اسناد مالی، تفکیک سقف اولیه از رقم باقیمانده در طول فصل مالیاتی اهمیت زیادی دارد. حد مجاز پایه ظرفیت اسمی و اولیه شما در نقطه شروع دوره به شمار میرود، در حالی که رقم باقیمانده شاخصی روزمره و دائم در حال نوسان است. جدول زیر این تمایز را به صورت خلاصه نشان میدهد:
عنوان شاخص | حد مجاز پایه | باقیمانده حد مجاز | مرجع تغییر در سامانه |
تعریف و ماهیت | کل ظرفیت اعتباری تخصیصیافته در ابتدای دوره مالیاتی | ظرفیت آزاد و قابل استفاده برای صدور فاکتور در لحظه | کارپوشه اختصاصی درگاه ملی مالیات |
زمان محاسبه و تخصیص | پیش از آغاز فصل مالیاتی بر مبنای عملکرد سال گذشته | به صورت بلادرنگ همزمان با تایید یا تغییر وضعیت فاکتورها | هسته محاسباتی سامانه مودیان |
عوامل تغییردهنده رقم | تسویه یا تقسیط بدهی ارزش افزوده دوره متناظر سال قبل | صدور فاکتور جدید، ابطال فاکتور و تایید خریدهای شرکت | ثبت و پردازش انواع صورتحسابهای الکترونیکی |
اثر بر اعتبار ارزش افزوده خریدار | نقشه کلی ظرفیت است و روی فاکتور خریدار اثر مستقیم ندارد | تعیینکننده اصلی اعطای اعتبار مالیاتی به خریدار | برچسب سیستمی عدول یا عدم عدول در کارپوشه |

حد مجاز فروش برای شرکتهای نوپا و بدون سابقه فعالیت چقدر است؟
راهاندازی یک شرکت نوپا یا شروع یک کسبوکار جدید همیشه با برنامهریزیهای فراوان برای توسعه فروش همراه است. با این حال، حسابداران و مدیران این مجموعهها هنگام ورود به درگاه مالیاتی ممکن است با این پرسش مهم روبهرو شوند: مجموعهای که به تازگی ثبت شده و در دوره مشابه سال گذشته هیچگونه سابقه فروش یا پرونده پرداخت ارزش افزوده نداشته است، چگونه سقف اعتباری دریافت میکند؟ اگر نظام مالیاتی صرفاً عملکرد سال قبل را ملاک قرار میداد، شرکتهای نوپا در همان آغاز راه با توقف فرآیند صدور صورتحساب مواجه میشدند. قانونگذار با اشراف کامل به این موضوع، راهکار جایگزین و مطمئنی را در متن قانون پایانههای فروشگاهی پیشبینی کرده است تا چرخ تجارت هیچ مجموعه تازهتاسیسی به دلیل نداشتن کارنامه قبلی از حرکت بازنماند.
سازمان امور مالیاتی برای تعیین اعتبار این دسته از کسبوکارها، به یک خطکش حمایتی و شناختهشده در قوانین مالیاتی کشور رجوع کرده است. این مبنای قانونی، استفاده از سقف معافیت سالانه درآمد مشاغل است. به این ترتیب، حد مجاز فروش شرکتهای نوپا و مودیانی که سابقه فعالیت در دوره مشابه سال گذشته ندارند، بدون نیاز به کاغذبازی اداری یا واریز پیشپرداخت، به شکلی خودکار در سامانه محاسبه و فعال میشود تا این مجموعهها بتوانند از همان روزهای نخست، فعالیت رسمی خود را بدون دغدغه آغاز کنند.
نحوه محاسبه سقف بر اساس معافیت سالانه موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم
ماده ۱۰۱ قانون مالیاتهای مستقیم، هر ساله مبلغ مشخصی را به عنوان سقف معافیت پایه برای صاحبان مشاغل اعلام میکند. این رقم در لوایح بودجه سنواتی متناسب با شرایط اقتصادی کشور بازنگری و ابلاغ میشود. در تبصرههای اجرایی ماده ۶ قانون پایانههای فروشگاهی قید شده است که برای مودیان جدیدالتأسیس، مودیان فاقد سابقه در دوره مشابه سال قبل یا پروندههایی که اظهارنامه سال گذشته آنها بارگذاری نشده است، سقف فروش بر پایه ضریب ۵ برابری معافیت سالانه موضوع ماده ۱۰۱ محاسبه خواهد شد.
نکته کلیدی و کاربردی این است که هرچند ماده ۱۰۱ قانون مالیاتهای مستقیم در اصل به معافیت معیشتی اشخاص حقیقی اشاره دارد، اما قانون پایانههای فروشگاهی عدد ریالی آن را به عنوان یک معیار پایدار برای تمامی مودیان نوپا، از جمله اشخاص حقوقی و شرکتهای ثبتشده جدید، به کار گرفته است. بنابراین، مبلغ این معافیت قانونی در عدد ۵ ضرب میشود تا ظرفیت فروش پایه سالانه واحد تجاری شکل بگیرد. این ظرفیت اعتباری معمولاً میان ۴ فصل سال مالیاتی تقسیم میشود تا مودی در هر فصل به نسبت مساوی از یکچهارم این سقف برخوردار باشد. در صورتی که حجم قراردادها و جریان فروش شرکت فراتر از این سقف اولیه باشد، راههای تکمیلی و سادهای مانند تودیع چک صیادی بنفش یا ضمانتنامه بانکی پیشبینی شده است تا بدون هیچگونه محدودیتی سقف فروش شرکت ارتقا یابد.
جدول فرمول محاسباتی مودیان جدیدالتأسیس به تفکیک اشخاص حقیقی و حقوقی
برای اینکه بدانید شرکت شما در بدو تاسیس دقیقاً چه میزان سقف صدور فاکتور در کارپوشه دریافت میکند، باید وضعیت شخصیت حقوقی یا حقیقی پرونده خود را بشناسید. نظام مالیاتی برای اشخاص حقوقی، اشخاص حقیقی انفرادی و مشارکتهای مدنی ضرایب و قواعد مشخصی در نظر گرفته است. جدول زیر نحوه محاسبه و تقسیم فصلی این سقف اعتباری پایه را به زبان ساده نمایش میدهد:
ردیف | نوع شخصیت مودی نوپا | مبنای قانونی محاسبه سقف | فرمول تخصیص سقف سالانه | نحوه تخصیص در دورههای فصلی | وضعیت نیاز به تضمین اولیه |
۱ | اشخاص حقوقی تازه تأسیس (شرکتها) | معافیت سالانه موضوع ماده ۱۰۱ ق.م.م | ۵ برابر رقم معافیت مصوب ماده ۱۰۱ سال جاری | تقسیم ظرفیت سالانه بر ۴ دوره فصلی | فعالسازی خودکار سیستمی بدون نیاز به ضمانت |
۲ | اشخاص حقیقی انفرادی (مشاغل نوپا) | معافیت سالانه موضوع ماده ۱۰۱ ق.م.م | ۵ برابر رقم معافیت مصوب ماده ۱۰۱ سال جاری | تقسیم ظرفیت سالانه بر ۴ دوره فصلی | فعالسازی خودکار در کارپوشه بدون پیششرط |
۳ | مشارکتهای مدنی (مشاغل دارای چند شریک) | معافیت سالانه ماده ۱۰۱ (حداکثر تا ۲ برابر معافیت) | ۵ برابر سهم معافیت شرکا (حداکثر تا سقف ۲ معافیت قانونی) | تقسیم سقف کل بر ۴ دوره و تسهیم میان شرکا | فعالسازی سیستمی طبق نسبت مشارکت ثبتی |
۴ | مودیان دارای پرونده فاقد فروش سال متناظر | سقف عملکرد مشمول متناظر صفر یا بدون اظهارنامه | ۵ برابر معافیت سالانه ماده ۱۰۱ همان سال | تقسیم بر ۴ دوره فصلی به عنوان سقف پایه | فعالسازی سیستمی جهت حمایت از تداوم فعالیت |
با اعمال این سازوکار، حتی در اولین روزهای ثبت شرکت، کارپوشه شما قفل یا معلق نخواهد ماند. حسابداران و مدیران مالی میتوانند از همان آغاز کار با اطمینان کامل فاکتورهای فروش را ثبت کنند. در صورتی که شتاب ورود سفارشها بیشتر از سقف پایه باشد، میتوان پیش از اتمام این سقف اولیه، از طریق کارپوشه درخواست افزایش داد تا معاملات بعدی با آرامش و اعتبار کامل انجام شوند.

آموزش گامبهگام مشاهده باقیمانده حد مجاز در کارپوشه سامانه مودیان
شاید برای شما هم پیش آمده باشد که در شلوغی کارهای پایان ماه یا هنگام بستن یک قرارداد فروش، در منوهای متعدد کارپوشه به دنبال یک عدد مشخص بگردید و از خود بپرسید بالاخره این رقم کجای سامانه ثبت شده است. وقتی میخواهید فاکتور جدیدی برای مشتری صادر کنید، هیچ حسی بهتر از این نیست که با یک نگاه سریع به سامانه، از ظرفیت باز شرکت مطمئن شوید و دکمه تایید فاکتور را بزنید. سازمان امور مالیاتی این اطلاعات را در بخشی مشخص به نام داشبورد مدیریتی متمرکز کرده است تا نیاز به حسابوکتاب دستی نداشته باشید. در ادامه همراه ما باشید تا دقیقاً ببینیم باقیمانده حد مجاز فروش کجاست و چگونه با چند کلیک ساده میتوان وضعیت لحظهای آن را بررسی کرد.
مسیر دسترسی به داشبورد مدیریتی در درگاه ملی مالیات
برای استعلام و بررسی رقم دقیق باقیمانده حد مجاز فروش در سامانه مودیان کافی است این ۴ مرحله ساده و مرتب را در مرورگر خود اجرا کنید:
- ورود به درگاه ملی خدمات مالیاتی: ابتدا به نشانی اینترنتی my.tax.gov.ir بروید. نام کاربری، کلمه عبور و کد موقت پیامکشده را وارد کنید تا به صفحه اختصاصی خود هدایت شوید.
- انتخاب پرونده مالیاتی مورد نظر: در صفحه اصلی درگاه، از بخش فهرست پروندههای مالیاتی، پرونده شرکت یا کسبوکار فعال خود را پیدا کرده و روی آن کلیک کنید.
- ورود به بخش کارپوشه: پس از باز شدن پرونده، گزینه ورود به کارپوشه را انتخاب کنید تا محیط اصلی سامانه مودیان برای شرکت شما باز شود.
- انتخاب زبانه داشبورد مدیریتی: از منوی عمودی سمت راست کارپوشه، روی گزینه داشبورد مدیریتی کلیک کنید. در این بخش، جدولی شفاف به نام حد مجاز فروش مشاهده میکنید که سقف اولیه، میزان فروش مصرفشده و مانده ظرفیت را به شما نشان میدهد.
تحلیل وضعیت سه دوره فعال در سامانه (دوره جاری، دوره قبل و دوره بعد)
وقتی جدول داشبورد مدیریتی پیش روی شما قرار میگیرد، با ۳ سطر مربوط به دورههای مالیاتی مختلف روبهرو میشوید. سامانه به این دلیل وضعیت سه فصل را به شما نشان میدهد که دست شما را برای مدیریت گذشته، حال و آینده شرکت باز بگذارد:
- دوره جاری (فصل حاضر): این سطر کاربردیترین داده روزانه شما است. رقم درجشده در ستون باقیمانده به شما میگوید تا آخرین روز این فصل، دقیقاً چه مقدار دیگر میتوانید صورتحساب با اعتبار ارزش افزوده کامل صادر کنید.
- دوره قبل (فصل گذشته): این سطر بیشتر زمانی به کارتان میآید که بخواهید یک فاکتور اصلاحی یا برگشت از فروش مربوط به فصل قبل را ثبت کنید. همچنین اگر خریدار تسویه یک فاکتور نسیه مربوط به فصل گذشته را با تاخیر تایید کرده باشد، اثر آن در تراز این دوره به نمایش درمیآید.
- دوره بعد (فصل پیش رو): این بخش برای برنامهریزی زودهنگام بسیار مفید است. اگر مدیران شرکت قراردادهای سنگینی برای فصل آینده در دست مذاکره دارند، از همین حالا میتوانید سقف پایه دوره بعد را ارزیابی کنید. اگر سقف اولیه کمتر از حجم معاملات جدید باشد، فرصت کافی خواهید داشت تا با ارائه چک صیادی یا تضامین بانکی، پیش از رسیدن فصل بعد سقف شرکت را شارژ کنید و در شروع قراردادها با معطلی روبهرو نشوید.
رصد لحظهای باقیمانده حد مجاز و ثبت سریع درخواست افزایش سقف فروش، نیازمند تسلط بر بخشهای مختلف پرونده مالیاتی در درگاه ملی است. در مقاله «آموزش کامل کارپوشه مودیان مالیاتی» با فرآیند گامبهگام ورود به کارپوشه، مدیریت پروندهها و تنظیمات شناسههای مالیاتی آشنا میشوید تا بدون معطلی سقف مجاز فروش بنگاه اقتصادی خود را مدیریت کنید.

مکانیزم کسر از باقیمانده حد مجاز؛ کدام فاکتورها سقف فروش را مصرف میکنند؟ (بخش اول)
زمانی که فاکتوری را در سامانه بارگذاری میکنید، موتور محاسباتی کارپوشه بلافاصله الگوی فروش و نحوه تسویه آن را تحلیل میکند. آگاهی از اینکه هر فاکتور دقیقاً چه زمانی و به چه میزان از ظرفیت مجاز شما میکاهد، به شما این آرامش را میدهد که پایان ماه را بدون نگرانی سپری کنید. همه صورتحسابها رفتار یکسانی در کارپوشه ندارند. الگوریتم سامانه مودیان به گونهای طراحی شده است که میان معاملات نقدی، اعتباری، صادرات و فروش به مردم عادی تفاوتهای مشخصی در نظر بگیرد تا اعتبار مالیاتی به شکلی عادلانه در چرخه زنجیره تامین گردش پیدا کند.
تفاوت اثر صورتحساب نقدی و نسیه بر باقیمانده سقف مجاز
یکی از پرسشهای همیشگی حسابداران این است که فاکتورهای اقساطی یا مدتدار در چه مقطعی ظرفیت فروش شرکت را کاهش میدهند. حقیقت این است که اثر فاکتور نسیه و نقدی بر باقیمانده حد مجاز فروش زمانبندی کاملاً متفاوتی دارد. در صورتحسابهای کاملاً نقدی، به محض اینکه فاکتور در کارپوشه ارسال شود و از طرف خریدار به تایید برسد (یا پس از پایان مهلت قانونی ۲۱ روزه به صورت خودکار تایید سیستمی شود)، مبلغ فروش مشمول آن بلافاصله از سقف باقیمانده شما کسر خواهد شد.
در معاملات نسیه یا ترکیبی از نقد و نسیه، سامانه مسیر دیگری را در پیش میگیرد. در بخش نسیه صورتحساب، تا زمانی که خریدار به کارپوشه خود مراجعه نکند و پرداخت اقساط یا تسویه نسیه را به ثبت نرساند، هیچ رقمی از سقف فروش فروشنده کم نمیشود. بنابراین سهم نسیه فاکتور تنها زمانی سقف شما را مصرف میکند که وجه آن به شکل رسمی در سامانه تایید شده باشد. ثبت دقیق و منظم فاکتورهای نقدی و تعهدی در یک نرم افزار حسابداری کارآمد به کارشناسان مالی کمک میکند تا سررسید تسویهها را رصد کنند و از کاهش ناگهانی سقف فروش بر اثر تایید همزمان چند فاکتور نسیه غافلگیر نشوند.
وضعیت صورتحساب صادراتی و فروش به مصرفکننده نهایی (نوع دوم)
در چارچوب قوانین مالیاتی، ساختار صورتحساب نقش تعیینکنندهای در مصرف سقف اعتباری دارد. این موضوع به روشنی در مقایسه صورتحساب الکترونیکی نوع اول و نوع دوم مشخص میشود. در صورتحساب نوع اول که اطلاعات هویتی و کد اقتصادی خریدار به همراه جزییات کالا قید میشود، هدف اصلی انتقال اعتبار مالیاتی است. بنابراین کل ارزش مشمول این فاکتورها مستقیماً از سقف ماده ۶ فروشنده کسر شده و به عنوان اعتبار ارزش افزوده در حساب خریدار مینشیند.
در نقطه مقابل، صورتحساب نوع دوم که ویژه فروش به مصرفکننده نهایی یا خریداران فاقد کد اقتصادی صادر میشود (مانند فاکتورهای خردهفروشی و پایانههای فروشگاهی)، رویکرد دیگری دارد. این فاکتورها هم از سقف مجاز فروشنده کسر میشوند، اما تفاوتی بزرگ با نوع اول دارند؛ برای طرف مقابل هیچگونه اعتبار ارزش افزوده ایجاد نمیکنند.
درباره معاملات برونمرزی و صادرات کالا نیز قانونگذار رویکردی تشویقی در نظر گرفته است. بر اساس قوانین بالادستی، صادرات محصولات غیرنفتی مشمول نرخ صفر مالیاتی است. هنگامی که یک صورتحساب صادراتی صادر شده و تاییدیههای گمرک جمهوری اسلامی ایران روی آن ثبت شود، این فاکتور از سقف فروش مشمول ماده ۶ شما کسر نخواهد شد. در نتیجه فعالان حوزه صادرات میتوانند بدون هراس از پر شدن ظرفیت فروش داخلی، مبادلات خارجی خود را گسترش دهند.
میزان حساسیت سقف فروش ماده ۶، ارتباط مستقیمی با نوع الگوی صورتحساب صادرشده دارد؛ به طوری که برخی الگوها برای مصرفکننده نهایی نیازمند اعتبارسنجی خریدار نیستند. مطالعه راهنمای «صورتحساب الکترونیکی چیست؟ + انواع و مراحل» به شما کمک میکند قواعد تفکیک انواع صورتحساب را بیاموزید و پیش از ارسال دادهها، الگوی متناسب با شرایط حد مجاز پرونده خود را برگزینید.
آیا فروش کالاهای معاف از مالیات بر ارزش افزوده سقف مجاز را مصرف میکند؟
یکی از دغدغههای همیشگی شرکتهای فعال در حوزه مواد غذایی، کشاورزی، خدمات درمانی یا تولید دارو این است که آیا فروش این اقلام نیز سقف فروش آنها را محدود میکند یا خیر. پاسخ این پرسش در متن دقیق قانون پایانههای فروشگاهی نهفته است. در متن ماده ۶ قید شده است که این محدودیت صرفاً برای جمع فروشهای مشمول مالیات بر ارزش افزوده اعمال میشود.
بر این اساس، اگر شرکتی اقدام به فروش کالاهای معاف از ارزش افزوده ماده ۹ قانون دائمی ارزش افزوده کند، مبالغ این فاکتورها سقف مجاز ماده ۶ را مصرف نخواهند کرد. در معاملاتی که فاکتور به صورت ترکیبی صادر میشود و همزمان شامل ردیفهای معاف و ردیفهای مشمول است، سامانه مودیان محاسبات را به تفکیک انجام میدهد. در چنین شرایطی، صرفاً ارزش ردیفهای مشمول از سقف باقیمانده شما کسر میشود و ارزش اقلام معاف هیچ اثری بر ظرفیت فروش آزاد شرکت نخواهد گذاشت. این قاعده به شرکتها امکان میدهد حجم نامحدودی از محصولات معاف را بدون نگرانی از پر شدن سقف صادر کنند.
تکلیف حد مجاز در معاملات حقالعملکاری؛ سقف آمر کسر میشود یا حقالعملکار؟
قراردادهای حقالعملکاری ساختار متفاوتی نسبت به خریدهای عادی دارند. در این الگو، حقالعملکار فاکتور را به نام خود صادر میکند، اما مالک واقعی کالا شخص دیگری به نام آمر است. حسابداران اغلب در این موقعیت با این پرسش روبهرو میشوند که ظرفیت کدام طرف در سامانه مصرف خواهد شد.
دستورالعملهای سازمان امور مالیاتی درباره معاملات حقالعملکاری سامانه مودیان این موضوع را کاملاً شفاف کرده است. بر اساس استاندارد کارپوشه، با ثبت فاکتور تحت الگوی حقالعملکاری، حد مجاز فروش از کارپوشه آمر کسر میشود. منطق این تصمیم بسیار روشن است؛ زیرا آمر مالک واقعی کالا است و تعهد واریز مالیات بر ارزش افزوده به خزانه دولت نیز بر عهده او قرار دارد. حقالعملکار تنها به میزان دستمزد یا کارمزدی که برای خدمات خود دریافت میکند و صورتحساب خدمات جداگانه میزند، سقف فروش کارپوشه خود را مصرف خواهد کرد. بنابراین اگر در نقش حقالعملکار فعالیت میکنید، خیالتان راحت باشد که سقف اعتباری شرکت شما تحت تاثیر معاملات سنگین آمران قرار نمیگیرد.
اثر ثبت صورتحسابهای ابطالی، اصلاحی و برگشت از فروش بر احیای سقف
خطا در ثبت اطلاعات مالی همواره ممکن است در هر واحد اقتصادی رخ دهد. گاهی مشتری بخشی از بار را مرجوع میکند یا به دلیل اشتباه در قیمت، نیاز به اصلاح یا ابطال صورتحساب به وجود میآید. خوشبختانه سازوکار سامانه مودیان در این زمینه بنبستی برای شما ایجاد نمیکند.
هنگامی که شما یک صورتحساب ابطالی برای فاکتور قبلی صادر میکنید و خریدار آن را در کارپوشه میپذیرد، مبلغ فروش آن فاکتور به سرعت به ظرفیت شرکت بازمیگردد. در صورتحسابهای برگشت از فروش یا صورتحسابهای اصلاحی کاهشی نیز الگوریتم سامانه مبالغ کسرشده قبلی را متناسب با رقم اصلاحی آزاد میکند و عدد باقیمانده حد مجاز شما در داشبورد افزایش مییابد. این قابلیت پویا به مدیران مالی اطمینان میدهد که ثبت اشتباه یک فاکتور هرگز به منزله سوختن ظرفیت فروش قانونی شرکت نخواهد بود.
شناخت وضعیت فاکتورها در کارپوشه، مرز میان کسر شدن یا خنثی ماندن مبالغ در سقف مجاز ماده ۶ را مشخص میکند. با مطالعه مقاله «منظور از احتساب و عدم احتساب در سامانه مودیان چیست؟» متوجه خواهید شد کدام صورتحسابها مستقیماً از باقیمانده حد مجاز کسر میشوند و فاکتورهای اصلاحی یا ابطالی چگونه اثر مصرف سقف را به نفع مودی تعدیل میکنند.
جدول خلاصه مکانیزم مصرف سقف مجاز بر اساس انواع صورتحساب
برای اینکه همیشه تصویری روشن و یکپارچه از تاثیر انواع فاکتورها بر ظرفیت شرکت در ذهن داشته باشید، جدول زیر عملکرد هر الگو را در سامانه به زبان ساده دستهبندی کرده است:
نوع صورتحساب | اثر بر سقف مجاز ماده ۶ | زمان دقیق کسر از سقف | وضعیت اعتبار مالیاتی خریدار |
صورتحساب نوع اول (فروش نقدی) | کسر کامل مبلغ مشمول فروش | لحظه ثبت و تایید فاکتور در کارپوشه | اعطای کامل اعتبار ارزش افزوده به خریدار |
صورتحساب نوع اول (فروش نسیه) | کسر سهم مشمول نسیه | زمان ثبت و تایید سند پرداخت نسیه توسط خریدار | اعطای اعتبار مشروط به تایید تسویه مالی |
صورتحساب نوع دوم (مصرفکننده نهایی) | کسر کامل مبلغ مشمول فروش | زمان تایید و پردازش نهایی در کارپوشه | عدم تخصیص هرگونه اعتبار به خریدار |
صورتحساب صادراتی (با نرخ صفر) | عدم کسر از سقف فروش مشمول | پس از ثبت نهایی و تایید سامانههای گمرک | معاف از مالیات و بدون نیاز به انتقال اعتبار |
صورتحساب فروش کالاهای معاف | عدم اثرگذاری بر سقف ماده ۶ | بدون هیچگونه کسر از ظرفیت آزاد فروش | معاف از ارزش افزوده و بدون اعتبار خریدار |
صورتحساب فروش حقالعملکاری | کسر از سقف کارپوشه آمر | همزمان با ثبت فاکتور با الگوی حقالعملکاری | اعطای اعتبار به خریدار از محل اعتبار آمر |
صورتحساب ابطالی یا برگشت از فروش | احیا و بازگشت رقم کسرشده به سقف | بلافاصله پس از تایید فاکتور مرجوعی یا ابطالی | تعدیل و کاهش متناظر اعتبار خریدار |
مفهوم برچسب عدول و عدم عدول از حد مجاز ماده ۶ چیست؟
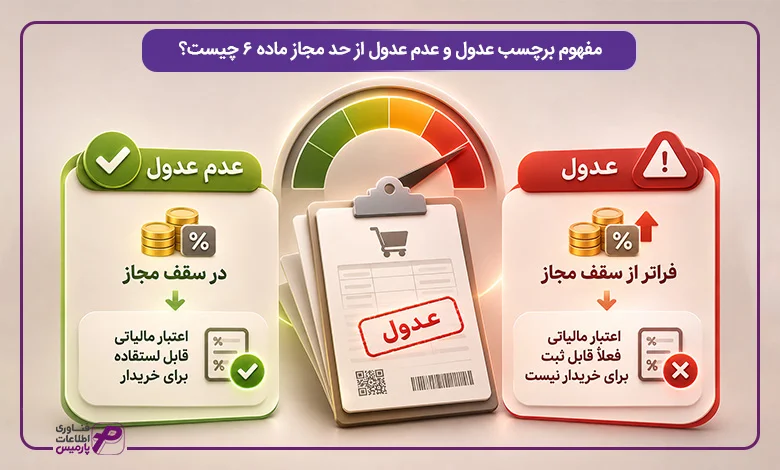
هنگامی که صورتحسابی در کارپوشه ثبت میشود، یکی از مهمترین شاخصهایی که در جدول وضعیت توجه حسابداران را جلب میکند، برچسب عدول یا عدم عدول است. شاید برای مجموعه شما هم پیش آمده باشد که فاکتور ارسالی برای یک مشتری معتبر، با عبارت عدول از سقف مواجه شود و واحد مالی خریدار با نگرانی علت را جویا شود. درک این وضعیت و حفظ آرامش در مواجهه با آن بسیار مهم است؛ زیرا این پیام سیستمی به معنای باطل بودن معامله تجاری شما نیست، بلکه صرفاً هشداری فنی درباره وضعیت موقت اعتبار ارزش افزوده آن صورتحساب به حساب میآید.
سازمان امور مالیاتی از طریق این نشانهگذاری، تراز اعتباری صورتحسابها را مشخص میکند. اگر مجموع فاکتورهای صادرشده یک شرکت از سقف مجاز قانونی آن فراتر برود، سامانه صورتحسابهای اضافی را با برچسب عدول علامتگذاری میکند. پیامد حقوقی مستقیم این موضوع برای خریدار این است که حتی در صورت داشتن صورتحساب رسمی و پرداخت کامل مبلغ فاکتور، در لحظه ثبت نمیتواند مالیات ارزش افزوده پرداختی را به عنوان طلب یا اعتبار مالیاتی در حسابهای خود منظور کند. خوشبختانه قانونگذار برای این موقعیت تدابیر روشنی اندیشیده است تا همکاریهای تجاری به دلیل این وقفه کوتاهمدت دچار آسیب نشود.
برچسب عدم عدول و ثبت قطعی اعتبار مالیاتی برای خریدار
مناسبترین و امنترین وضعیت در چرخه صدور صورتحسابهای تجاری، درج نشان عدم عدول در کارپوشه است. وجود این برچسب یعنی فروشنده در زمان صدور صورتحساب، سقف مجاز کافی در ماده ۶ داشته و توان پرداخت مالیاتی او از سوی سازمان مورد تایید بوده است.
وقتی خریدار با وضعیت عدم عدول در کارپوشه روبهرو میشود، میتواند با خیالی آسوده صورتحساب را تایید کند. به محض ثبت این تایید، تمام مبالغ مالیات بر ارزش افزوده درجشده در فاکتور، به صورت رسمی و قطعی در پرونده مالیاتی خریدار به عنوان بستانکاری یا اعتبار مینشیند. در پایان دوره سهماهه، این مبالغ بدون هیچ مشکلی از جمع بدهی ارزش افزوده خریدار کسر میشود و نیازی به رفتوآمدهای اداری نخواهد بود.
پیامدهای حقوقی برچسب عدول؛ چرا اعتبار ارزش افزوده خریدار معلق میشود؟
پشت ماجرای عدول از حد مجاز سامانه مودیان یک منطق اداری و نظارتی قرار دارد. بر اساس متن ماده ۶ قانون پایانههای فروشگاهی، تخصیص اعتبار مالیاتی به خریداران، به این شرط وابسته است که فروشنده مالیات متعلق به آن فروش را پرداخته یا برای آن تضمین قانونی معتبر سپرده باشد. وقتی شرکتی بیش از ظرفیت مجاز خود فاکتور صادر میکند، سازمان امور مالیاتی تا زمان تسویه بدهی یا دریافت ضمانت، پشتوانه پرداخت آن مالیات به حساب خزانه را تضمینشده نمیداند.
در این شرایط، قانونگذار وضعیت عدم تعلق اعتبار مالیاتی ماده ۶ را روی فاکتور اعمال میکند. معنای این تصمیم معلق ماندن اعتبار ارزش افزوده خریدار است، در حالی که فاکتور برای فروشنده کاملاً معتبر است و او باید مالیات آن را بپردازد. از آنجا که خریدار نمیتواند از اعتبار ارزش افزوده استفاده کند، معمولاً تسویهحساب نهایی با فروشنده را به تاخیر میاندازد. تسلط کامل بر ماهیت برچسب عدول و عدم عدول به طرفین معامله کمک میکند تا به جای سردرگمی، به سرعت از مسیرهای قانونی سقف مجاز را شارژ کرده و برچسب فاکتور را به حالت عادی برگردانند.
جدول راهنمای تصمیمگیری طرفین معامله در زمان صدور صورتحساب با وضعیت عدول
هنگامی که یک صورتحساب در کارپوشه با برچسب عدول نمایش داده میشود، خریدار و فروشنده باید با یک اقدام هماهنگ و منظم مانع از ایجاد سوءتفاهمهای مالی شوند. جدول زیر نقشه راه عملیاتی برای هر دو طرف را مشخص کرده است:
مرحله همکاری | اقدام پیشنهادی برای خریدار | اقدام پیشنهادی برای فروشنده |
مشاهده اولیه برچسب عدول | به جای رد فوری فاکتور، با واحد مالی فروشنده تماس گرفته و زمان شارژ سقف را جویا شوید. | بلافاصله از طریق کارپوشه برای افزایش سقف با چک صیادی یا تسویه بدهی اقدام کنید. |
در طول زمان شارژ سقف توسط فروشنده | از مهلت قانونی ۲۱ روزه استفاده کرده و تایید فاکتور را تا زمان افزایش ظرفیت به تعویق بیندازید. | فاکتور را ابطال نکنید و به خریدار اطمینان دهید فرآیند شارژ سقف در حال انجام است. |
پس از شارژ موفق سقف در کارپوشه | به محض تغییر برچسب فاکتور به عدم عدول، صورتحساب را با اطمینان تایید کنید. | نیازی به صدور فاکتور جدید نیست، زیرا تغییر وضعیت در سامانه به صورت خودکار انجام میشود. |
در صورت پایان مهلت قانونی بدون شارژ سقف | اگر فروشنده در مهلت مقرر سقف را شارژ نکرد، فاکتور را رد کنید تا متضرر نشوید. | پس از حل مشکل سقف، صورتحساب الکترونیکی ارجاعی جدید صادر کنید تا خریدار تایید کند. |
مواجهه با خطای عدول از حد مجاز در کارپوشه، وضعیت تایید یا رد فاکتور را برای خریدار با چالشهای فنی و حقوقی روبهرو میکند. در مقاله «تفاوت عدم نیاز به واکنش و عدم امکان واکنش در سامانه مودیان در چیست؟» سازوکار تغییر وضعیت خودکار صورتحسابها توسط سامانه و مسیر رفع بلاتکلیفی اعتبار ارزش افزوده طرفین معامله به طور کامل کالبدشکافی شده است.
راهنمای دفاع مالیاتی خریدار؛ احقاق حق اعتبار ارزش افزوده در رسیدگی و ممیزی
گاهی ممکن است خریدار به دلیل پایان مهلت ۲۱ روزه، فاکتور با برچسب عدول را به ناچار پذیرفته باشد و فروشنده نیز سقف خود را افزایش نداده باشد. آیا در چنین وضعیتی اعتبار ارزش افزوده پرداختی خریدار برای همیشه میسوزد؟
پاسخ قوانین مالیاتی به این نگرانی روشن و امیدبخش است. قانونگذار راه احقاق حق را در مراحل دادرسی نبسته است. بر مبنای تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده و ضوابط دادرسی مالیاتی، اگر خریدار بتواند واقعی بودن رویداد مالی را اثبات کند، حق او پایمال نخواهد شد. مدارک مهمی مانند صورتحساب رسمی، حواله ورود کالا به انبار، بارنامه رسمی و از همه مهمتر اسناد پرداخت مستقیم از حساب بانکی خریدار به حساب رسمی فروشنده، در هیئتهای حل اختلاف مالیاتی معتبر است. در صورت ارائه کامل این مستندات، هیئتهای حل اختلاف اعتبار ارزش افزوده خریدار را تایید میکنند و مالیات متعلقه را به جای خریدار، مستقیماً از طریق ابزارهای اجرایی از فروشنده وصول خواهند کرد.
۴ روش قانونی برای افزایش باقیمانده حد مجاز فروش در کارپوشه
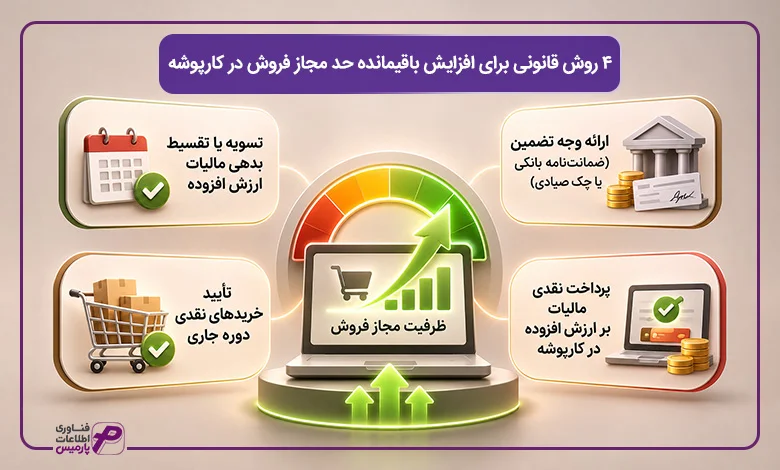
رسیدن رقم باقیمانده به صفر یا نزدیک شدن به سقف مجاز، هرگز به معنای بنبست در صدور صورتحساب یا توقف برنامههای فروش شرکت نیست. سازمان امور مالیاتی با آگاهی کامل از واقعیتهای بازار و امکان رشد ناگهانی قراردادهای تجاری، مسیرهای قانونی کاملاً مشخصی را برای شارژ مجدد سقف پیشبینی کرده است. بر مبنای مفاد رسمی دستورالعمل شماره ۲۰۰/۱۴۰۲/۵۱۱ و بخشنامههای پیرو آن، مودیان میتوانند از ۴ روش سیستمی و معتبر برای گشایش ظرفیت فروش خود بهره ببرند. تسلط بر نحوه افزایش حد مجاز فروش در سامانه مودیان به مدیران مالی و حسابداران اطمینان میدهد که حتی در اوج روزهای کاری و فروشهای سنگین، هیچ فاکتوری پشت سد اعتباری کارپوشه متوقف نخواهد ماند.
روش اول: تسویه بدهی یا ترتیب پرداخت مالیات ارزش افزوده دوره متناظر
نخستین و طبیعیترین مسیر برای باز کردن سقف کارپوشه، تعیین تکلیف بدهی مالیات بر ارزش افزوده دوره متناظر در سال قبل است. در بسیاری از پروندهها، کارپوشه یک شرکت صرفاً به این دلیل با سقف پایه محدودی باز شده است که بخشی از مالیات ارزش افزوده فصل مشابه سال گذشته پرداخت نشده یا هنوز در سامانه بلاتکلیف مانده است.
اگر مودی بدهی مالیات و عوارض دوره متناظر سال قبل را به صورت کامل واریز کند یا با مراجعه به اداره امور مالیاتی، موافقت رسمی با تقسیط قانونی آن را دریافت نماید، سامانه بلافاصله ضریب ۵ برابری را روی عملکرد آن دوره فعال میکند. به محض ثبت رسید واریز یا تایید تقسیط در سیستم یکپارچه مالیاتی، سقف پایه به تناسب مبلغ تعیینتکلیفشده افزایش پیدا میکند و ظرفیت کارپوشه به شکل سیستمی شارژ میشود.
- مدارک لازم برای روش اول:
- شناسه پرداخت و رسید الکترونیکی واریز بدهی ارزش افزوده دوره متناظر
- برگه رسمی توافق تقسیط بدهی ممهور به امضای رئیس امور مالیاتی (در صورت تقسیط)
- ثبت درخواست بازبینی تراز سقف در درگاه ملی خدمات الکترونیک مالیاتی
روش دوم: ارائه وجه تضمین، ضمانتنامه معتبر بانکی یا چک صیادی بنفش
در شرایطی که سقف ۵ برابری دوره مشابه سال قبل برای پاسخ به قراردادهای بزرگ فعلی کافی نباشد، قانونگذار راهکار ارائه تضمین معتبر را در نظر گرفته است. شرکتها میتوانند از طریق تودیع سپرده نقدی، ضمانتنامه بانکی یا تضمین بانکی و چک صیادی ماده ۶ ظرفیت فروش خود را به اندازه نیاز تجاری شرکت بالا ببرند.
فرمول محاسبه افزایش سقف از محل تضامین، بر مبنای نرخ قانونی مالیات بر ارزش افزوده است. سامانه مبلغ ضمانت ارائهشده را بر نرخ قانونی مالیات ارزش افزوده (نرخ مصوب سال) تقسیم میکند و عدد حاصل را مستقیماً به سقف مجاز فروش شما میافزاید. به عنوان نمونه، با تودیع یک فقره چک صیادی به ارزش ۱۰۰ میلیون تومان، سقف فروش شرکت شما به میزان ۱ میلیارد تومان افزایش پیدا میکند. طبق ضوابط ماده ۴ دستورالعمل شماره ۲۰۰/۱۴۰۲/۵۱۱، سررسید چک صیادی یا ضمانتنامه بانکی باید حداکثر تا ۲۰ روز پس از پایان دوره مالیاتی همان فصل باشد و چک باید حتماً در سامانه صیاد بانک مرکزی به نام شناسه ملی اداره کل امور مالیاتی ذیربط ثبت و تایید شود.
ردگیری دقیق موعد سررسید اسناد ضمانتی و چکهای صیادی برای جلوگیری از هرگونه ناهماهنگی بانکی ضروری است. مدیریت این فرآیندها در یک نرم افزار دریافت و پرداخت تخصصی این آرامش را به مدیر مالی میدهد که تاریخ سررسید چکهای تضمینی ماده ۶ را زیر نظر داشته باشد و پیش از فرارسیدن موعد، اقدامات لازم برای تمدید یا تسویه حساب را انجام دهد.
- مدارک لازم برای روش دوم:
- اصل ضمانتنامه معتبر بانکی یا چک صیادی بنفش ثبتشده در سامانه صیاد
- رسید تایید ثبت شناسه چک در سامانه بانک مرکزی به نام اداره امور مالیاتی
- فرم تکمیلشده تعهدنامه افزایش سقف فروش موضوع ماده ۶ قانون پایانههای فروشگاهی
تبعات حقوقی و سیستمی برگشت خوردن چک صیادی ماده ۶
ارائه چک صیادی راهکاری فوقالعاده سریع و کارآمد برای عبور از سد محدودیت فروش است، اما رعایت دقیق تاریخ سررسید آن اهمیتی حیاتی دارد. اگر وجه چک صیادی ارائهشده در موعد تعیینشده (حداکثر ۲۰ روز پس از پایان فصل مالیاتی) تامین نشود و چک به مرحله برگشت و صدور گواهی عدم پرداخت برسد، سامانه مالیاتی واکنش قاطعی نشان خواهد داد.
هشدار اداری و مالی:
برگشت خوردن چک صیادی ضمانت ماده ۶ منجر به مسدود شدن فوری باقیمانده سقف کارپوشه، تبدیل خودکار وضعیت صورتحسابهای صادرشده با آن اعتبار به برچسب عدول و سلب امکان استفاده از تسهیلات چک صیادی در دورههای بعد خواهد شد. در چنین شرایطی سازمان مالیاتی وصول مطالبات خود را از طریق اقدامات اجرایی قانون مالیاتهای مستقیم پیگیری خواهد کرد.
روش سوم: تایید خریدهای نقدی دوره جاری در کارپوشه
یکی از سازوکارهای بسیار مثبت و حمایتی قانون، توجه به خریدهای رسمی هر شرکت در طول همان دوره مالیاتی است. هنگامی که شما مواد اولیه، کالا یا خدمات مورد نیاز خود را به صورت نقدی از مودیانی خریداری میکنید که خود دارای سقف مجاز هستند و صورتحساب الکترونیکی نوع اول برای شما صادر میکنند، ظرفیت فروش شما به شکل خودکار شارژ میشود.
به محض اینکه فاکتور خرید نقدی در کارپوشه شما ثبت و تایید گردد، مبلغ خرید مشمول آن مستقیماً به رقم حد مجاز ماده ۶ سامانه مودیان در کارپوشه شما افزوده خواهد شد. این تدبیر قانونی زنجیره تامین رسمی کشور را تقویت میکند؛ زیرا هرچه خریدهای رسمی و شفاف بیشتری در طول فصل داشته باشید، سامانه نیز به همان نسبت به شما اجازه میدهد فاکتورهای فروش بیشتری صادر کنید و چرخ معاملات خود را روانتر بچرخانید.
روش چهارم: پرداخت نقدی مالیات بر ارزش افزوده در سامانه مودیان
چهارمین شیوه برای افزایش سقف، پرداخت مستقیم و برخط مالیات بر ارزش افزوده در کارپوشه است. اگر شرکتی در شرایط اضطراری قرار بگیرد و زمان کافی برای دریافت ضمانتنامه بانکی یا تسویه بدهیهای قبلی نداشته باشد، میتواند از گزینه پرداخت آنلاین استفاده کند.
در این حالت، مودی از طریق زبانه مدیریت سقف در کارپوشه، یک قبض پرداخت الکترونیکی با مبلغ دلخواه صادر میکند. با واریز آنی وجه این قبض از طریق درگاههای بانکی، سامانه با تقسیم رقم پرداختی بر نرخ قانونی ارزش افزوده، ظرفیت ریالی متناظر را در همان لحظه در داشبورد آزاد میکند. این روش به عنوان سریعترین گزینه برای معاملاتی به شمار میرود که خریدار پای قرارداد آماده دریافت فاکتور است و شرکت نیاز دارد ظرفیت خود را ظرف چند دقیقه شارژ کند.

چرا باقیمانده حد مجاز فروش در سامانه مودیان منفی میشود؟ (دلایل و راهکار رفع)
مشاهده یک عدد منفی در ستون باقیمانده سقف فروش در کارپوشه، در نگاه اول میتواند برای هر حسابداری دلهرهآور باشد. دیدن این علامت منفی معمولاً باعث میشود تیم مالی تصور کند تخلفی صورت گرفته یا جریمه سنگینی از سوی سازمان امور مالیاتی در انتظار شرکت است. اگر شما هم با چنین وضعیتی در کارپوشه خود روبهرو شدهاید، جای هیچگونه نگرانی نیست. این اتفاق هرگز به معنای ثبت تخلف یا توقف دائمی فعالیت شرکت نیست، بلکه در اکثر موارد ناشی از یک مغایرت زمانی در چرخه پردازش اسناد مالی است.
موتور محاسباتی کارپوشه اطلاعات فاکتورها را به صورت بلادرنگ تجزیه و تحلیل میکند. اگر ترتیب زمانی تایید فاکتورهای خرید، اسناد تسویه نسیه و صورتحسابهای مرجوعی با یکدیگر همپوشانی پیدا کنند، تراز کارپوشه به طور موقت به زیر صفر میرود. بنابراین درک اینکه چرا باقیمانده حد مجاز فروش منفی میشود به شما کمک میکند منشأ این اختلاف زمانی را به درستی پیدا کنید و با چند اقدام ساده، کارپوشه شرکت را به وضعیت عادی و مثبت برگردانید.
۳ دلیل اصلی نمایش عدد منفی در ستون باقیمانده حد مجاز
بررسی تجربههای عملی شرکتها نشان میدهد پدیده منفی شدن تراز فروش در کارپوشه، حاصل ۳ رویداد حسابداری و مالیاتی مشخص است:
- تایید دیرهنگام صورتحسابهای نسیه توسط خریداران: در بسیاری از شرکتها، فاکتورهای نسیه برای مشتریان صادر میشود و خریدار پرداخت آن را با تاخیر انجام میدهد. اگر چند خریدار به شکل همزمان در یک روز مشخص وارد کارپوشه شوند و تسویه فاکتورهای قبلی را تایید کنند، بار مصرف سقف تمام آن فاکتورها به صورت یکباره بر دوش کارپوشه دوره جاری میافتد. اگر شرکت ظرفیت آزاد کافی برای پوشش همه آنها نداشته باشد، عدد ستون باقیمانده بلافاصله منفی میشود.
- ابطال صورتحسابهای خرید توسط طرفهای تجاری: تایید صورتحسابهای خرید نقدی در کارپوشه، سقف فروش شما را افزایش میدهد. حال اگر یکی از تامینکنندگان شما فاکتوری را که ماهها قبل تایید کرده بودید به دلیل برگشت کالا یا اصلاح مشخصات ابطال کند، سامانه اعتبار حاصل از آن خرید را از پرونده شما پس میگیرد. اگر شرکت در آن مقطع سقف آزاد نداشته باشد، این استرداد اعتبار باعث منفی شدن کارپوشه خواهد شد.
- تعدیل بدهی مالیاتی دوره متناظر سال قبل در مرحله رسیدگی: گاهی ممیزان اداره امور مالیاتی هنگام بررسی اظهارنامه عملکرد یا ارزش افزوده دوره متناظر سال گذشته، ارقام بدهی شرکت را بازبینی و افزایش میدهند. اگر این بدهی اضافه هنوز پرداخت نشده باشد، سامانه سقف پایه ۵ برابری تخصیصیافته به دوره جاری را کاهش میدهد. در صورتی که شرکت بخش زیادی از سقف قبلی را مصرف کرده باشد، این کاهش سقف پایه باعث منفی شدن تراز کارپوشه میشود.
اقدامات فوری و گامبهگام برای خروج کارپوشه از وضعیت تراز منفی
هنگامی که کارپوشه شما با عدد منفی روبهرو میشود، اولویت اصلی به صفر رساندن این تراز منفی و سپس ساختن ظرفیت جدید برای صدور فاکتورهای بعدی است. برای برطرف کردن این چالش و اصلاح رقم باقیمانده حد مجاز فروش در سامانه مودیان کافی است این ۴ گام عملی را پیگیری کنید:
- بررسی گزارش اسناد در کارپوشه و شناسایی فاکتورهای تغییریافته: ابتدا به بخش مدیریت صورتحسابها در سامانه مودیان بروید و فاکتورهایی را که در روزهای گذشته توسط مشتریان تایید شده یا توسط فروشندگان ابطال شدهاند بررسی کنید تا بفهمید دقیقاً کدام رویداد باعث افت ناگهانی تراز شده است.
- بررسی بدهیهای قطعیشده دوره مشابه سال گذشته: در درگاه ملی مالیات، پرونده ارزش افزوده دوره متناظر سال قبل را چک کنید. اگر مابهالتفاوتی پس از ممیزی ثبت شده است، با پرداخت آن یا درخواست تقسیط قانونی، سقف پایه کارپوشه را به سرعت افزایش دهید.
- تودیع چک صیادی بنفش برای جبران کسری تراز: کارآمدترین روش برای تسویه تراز منفی، ارائه یک فقره چک صیادی ثبتشده به نام اداره امور مالیاتی است. با ارائه این تضمین، عددی فراتر از رقم منفی به کارپوشه شما تزریق میشود تا تراز منفی پاک شده و ظرفیت آزاد برای صدور فاکتورهای بعدی ایجاد شود.
- صدور و واریز قبض نقدی ارزش افزوده در موارد اضطراری: اگر شرکت در موقعیتی است که مشتری منتظر صدور آنی فاکتور است و فرآیند اداری چک زمانبر است، میتوانید یک قبض پرداخت مالیات ارزش افزوده به مبلغ کسری صادر کرده و آن را آنلاین واریز کنید تا ظرفیت در همان لحظه آزاد گردد.
راهنمای رفع خطای سقف ماده ۶ و نمونه نامه درخواست افزایش حد مجاز
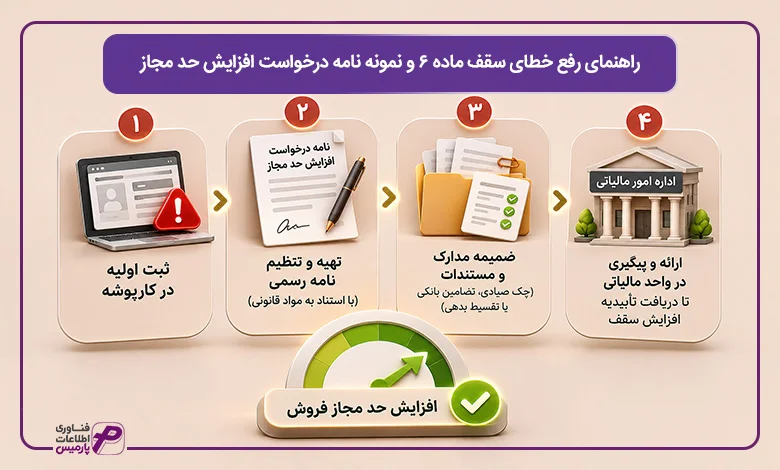
زمانی که تمام راهکارهای خودکار سیستمی را بررسی کردید و تصمیم گرفتید برای ارائه چک صیادی، تضامین بانکی یا تقسیط بدهی به اداره امور مالیاتی مراجعه کنید، ممکن است این پرسش برایتان پیش بیاید که کار اداری را از کجا باید شروع کرد. در رویههای جاری سازمان امور مالیاتی، هرگونه بازبینی سقف کارپوشه نیازمند ثبت یک مکاتبه مکتوب و رسمی با استناد به مواد قانونی است. بسیاری از مدیران مالی و حسابداران دقیقاً نمیدانند از چه ادبیاتی استفاده کنند یا مدارک خود را چگونه ضمیمه نمایند تا پرونده بدون اتلاف وقت و رفتوآمدهای فرسایشی تایید شود.
رویکرد سازمان مالیاتی در فرآیند نحوه افزایش حد مجاز فروش در سامانه مودیان یک مسیر کاملاً تعریفشده و اداری است. این مسیر با ثبت اولیه در کارپوشه آغاز میشود و با تحویل یک نامه رسمی به واحد مالیاتی مربوطه به سرانجام میرسد. با در دست داشتن یک چکلیست گامبهگام و متن نامهای که حقوق قانونی شما را با استناد به بخشنامهها بیان کند، میتوانید در کمترین زمان ممکن، تاییدیه افزایش سقف کارپوشه را از ممیز و رئیس امور مالیاتی دریافت کنید.
مراحل سیستمی ثبت درخواست در منوی سایر درخواستها درگاه مالیاتی
پیش از آنکه به صورت حضوری راهی اداره امور مالیاتی شوید، باید ردپای درخواست خود را در سامانه به صورت الکترونیکی ایجاد کنید. ثبت اینترنتی به پرونده شما یک کد پیگیری اختصاصی میدهد که روند رسیدگی مسئولان مالیاتی را بسیار سریعتر میکند:
- ورود به پرونده در درگاه ملی: به نشانی my.tax.gov.ir بروید. با نام کاربری و کلمه عبور خود وارد پرونده فعال شرکت شده و زبانه کارپوشه را باز کنید.
- مراجعه به بخش سایر درخواستها: از ستون عمودی سمت راست کارپوشه، روی سربرگ سایر درخواستها کلیک کرده و سپس گزینه افزایش حد مجاز فروش موضوع ماده ۶ را انتخاب کنید.
- ثبت مبلغ و تعیین نوع تضمین: در صفحه جدید، رقم ظرفیت فروش مورد نیاز شرکت را به ریال مشخص کنید. سپس نوع ضمانت خود را از میان گزینههای چک صیادی بنفش، ضمانتنامه معتبر بانکی یا سپرده نقدی برگزینید.
- بارگذاری مستندات و ثبت کد رهگیری: تصویر چک صیادی ثبتشده در سامانه بانک مرکزی یا تصویر ضمانتنامه بانکی را پیوست کنید. با زدن دکمه تایید نهایی، سامانه یک کد رهگیری اختصاصی به شما میدهد که باید آن را در نامه اداری خود درج نمایید.
متن آماده و رسمی نامه اداری به اداره امور مالیاتی جهت افزایش سقف مجاز
برای تحویل حضوری مدارک به رئیس امور مالیاتی، لازم است نامه رسمی روی سربرگ شرکت چاپ شده و به امضای صاحبان امضای مجاز و مهر رسمی برسد. شما میتوانید از متن استاندارد زیر به عنوان یک نمونه نامه افزایش حد مجاز ماده ۶ استفاده کنید و مشخصات شرکت خود را در بخشهای مشخصشده بنویسید:
بسمه تعالی
تاریخ: [تاریخ روز] شماره نامه: [شماره نامه صادره شرکت] پیوست: [اصل چک صیادی / ضمانتنامه بانکی به همراه رسید ثبت سامانه صیاد]
جناب آقای / سرکار خانم [نام رئیس اداره مالیاتی] رئیس محترم امور مالیاتی [نام اداره کل یا اداره مالیاتی مربوطه] موضوع: درخواست افزایش حد مجاز فروش موضوع ماده ۶ قانون پایانههای فروشگاهی
با سلام و احترام
بدینوسیله به استحضار میرساند شرکت [نام کامل شرکت / نام شخص حقیقی] به شناسه ملی [شناسه ملی / کد ملی] و شماره پرونده مالیاتی [شماره پرونده مالیاتی]، با عنایت به رشد حجم سفارشها و قراردادهای تجاری منعقدشده، نیازمند افزایش سقف فروش در کارپوشه برای دوره مالیاتی [نام فصل و سال جاری، مثلاً بهار ۱۴۰۳] میباشد.
در راستای اجرای مفاد ماده ۶ قانون پایانههای فروشگاهی و سامانه مودیان و مطابق با دستورالعمل شماره ۲۰۰/۱۴۰۲/۵۱۱ سازمان امور مالیاتی، یک فقره [چک صیادی بنفش / ضمانتنامه بانکی] به مشخصات زیر به عنوان پشتوانه قانونی تقدیم حضور میگردد:
شماره سند تضمین (چک / ضمانتنامه): [شماره چک یا ضمانتنامه]
شناسه صیادی (در صورت ارائه چک): [شناسه ۱۶ رقمی صیاد]
مبلغ تضمین به عدد و حروف: [مبلغ به ریال و حروف]
تاریخ سررسید: [تاریخ سررسید چک، حداکثر ۲۰ روز پس از پایان فصل]
کد رهگیری درخواست در درگاه ملی: [کد رهگیری دریافتی از درگاه my.tax]
خواهشمند است دستور فرمایید با پذیرش تضمین ارائهشده، اقدامات لازم جهت ارتقای سقف حد مجاز فروش کارپوشه این شرکت در اسرع وقت مبذول گردد. پیشاپیش از مساعدت و توجه جنابعالی کمال سپاس را داریم.
با احترام

پیشگیری از بحران اتمام سقف فروش با سیستمهای یکپارچه مالی (مدل سازمانی BAB)
بسیاری از اوقات، دردسرهای مالیاتی یک شرکت نه از اشتباه حسابدار، بلکه از بیخبری واحدهای مختلف از کار یکدیگر شروع میشود. تصور کنید واحد فروش یک معامله عالی را نهایی میکند و بار با هماهنگی از انبار برای مشتری ارسال میشود. اما چند روز بعد مشخص میشود که فاکتور در کارپوشه رد شده و خریدار پرداخت پول را متوقف کرده است؛ فقط به این دلیل که سقف فروش شرکت بدون اطلاع تیمها پر شده بود. در این وضعیت، مقصر یک شخص نیست، بلکه مشکل از سیستمهای جداگانهای است که اطلاعات را به موقع میان بخشها جابهجا نمیکنند. وقتی برنامه فروش شرکت از کارپوشه مالیاتی بیخبر باشد، همیشه خطر غافلگیری وجود دارد. راهکار حل این دغدغه، اتصال فرآیندهای مالی و فروش به یکدیگر است تا قبل از به وجود آمدن مشکل برای مشتریان، راه چاره پیدا شود.
قبل از یکپارچگی سیستمها: ناهماهنگی فروش و حسابداری، غافلگیری در کارپوشه و توقف کار
در مجموعههایی که بخشهای مختلف از برنامههای جداگانه استفاده میکنند، پر شدن سقف معمولاً به یک بحران ناگهانی تبدیل میشود. کارشناس فروش با انگیزه بالا فاکتورها را ثبت میکند و انبار کالا را میفرستد. اما اطلاعات این فروشها چه زمانی به دست حسابدار میرسد؟ معمولاً اواخر هفته یا حتی پایان ماه، زمانی که کار از کار گذشته است.
حسابدار لیست فاکتورها را آماده میکند تا در کارپوشه ثبت کند، اما ناگهان سامانه اخطار پر شدن سقف میدهد. فاکتورهای جدید رد میشوند یا با وضعیت اخطار ثبت میگردند. در این شرایط، مشتری با ناراحتی تماس میگیرد و تسویهحساب را معلق میکند. مدیرعامل از حسابداری بازخواست میکند، حسابدار واحد فروش را مقصر میداند و کارشناس فروش میگوید کار ما فروختن است و نباید درگیر سقفهای مالیاتی شویم. این تنش و سردرگمی، هزینه مستقیمی است که کار کردن با نرمافزارهای جدا از هم به شرکت تحمیل میکند.
بعد از یکپارچگی سیستمها: کنترل لحظهای سقف فروش و صدور بدون دغدغه فاکتورها
حال سازمانی را در نظر بگیرید که فرآیند فروش و وضعیت مالیاتی آن در یک بستر هماهنگ تعریف شده است. در چنین شرکتی، وقتی کارشناس فروش فاکتوری را ثبت میکند، سیستم در همان لحظه و پیش از نهایی شدن سفارش، مانده ظرفیت مالیاتی را میسنجد. اگر سقف شرکت رو به پایان باشد، کار متوقف نمیشود، بلکه سیستم خیلی زودتر به مدیر مالی اطلاع میدهد که مثلاً ۸۰ درصد از ظرفیت این فصل مصرف شده است.
با این هشدار زودهنگام، مدیر مالی چند روز قبل از اینکه سقف شرکت به صفر برسد، با تسویه یک بدهی قبلی یا ثبت یک فقره چک صیادی در اداره مالیات، ظرفیت جدید ایجاد میکند. به این ترتیب، مشتریان هرگز صورتحسابی با برچسب عدول از حد مجاز سامانه مودیان دریافت نمیکنند، روابط تجاری شرکت خدشهدار نمیشود و جریان واریز پول به حسابهای بانکی شرکت بدون حتی یک روز تاخیر ادامه پیدا میکند.
اتصال مستقیم عملیات فروش و خزانهداری به سامانه مودیان
برای رسیدن به این هماهنگی و آرامش، نیازی به کار دستی یا سرکشی مداوم به سایتهای مالیاتی نیست؛ فقط باید دادههای فروش، انبار، دریافت و پرداخت و کارپوشه در یک سامانه واحد به هم متصل شوند. زمانی که این بخشها درون یک سیستم جامع مانند نرم افزار پارمیس استار کنار هم قرار میگیرند، با ثبت هر فاکتور فروش، سند حسابداری به صورت خودکار صادر میشود، اثر ارزش افزوده آن روی کارپوشه کنترل میگردد و واحد خزانهداری هم تاریخ سررسید چکهای ضمانتی را زیر نظر دارد.
مدیران مالی و مدیران عامل میتوانند با بررسی نرم افزار داشبورد مدیریتی، در هر لحظه روند مصرف سقف، حجم فروش مشمول و مانده ظرفیت فصل را بدون نیاز به ورود به سامانههای اداری رصد کنند. این بینش شفاف، نظارت بر حد مجاز فروش در سامانه مودیان را از یک نگرانی دائم به یک فرآیند خودکار و قابل کنترل تبدیل میکند تا مدیران با خیالی آسوده روی توسعه بازارهای جدید تمرکز کنند.

نقش کلیدی نرمافزار پارمیس استار در مدیریت هوشمند باقیمانده حد مجاز فروش
مدیریت دقیق ظرفیت اعتباری و جلوگیری از خطای عدول از سقف ماده ۶، نیازمند ابزاری است که بتواند فرآیندهای فروش، انبارداری و تکالیف مالیاتی را به صورت یکپارچه به یکدیگر متصل کند. استفاده از ساختار هماهنگ به مدیران مالی اجازه میدهد پیش از اتمام ظرفیت قانونی کارپوشه، اقدامات لازم را انجام دهند. در این راستا، نرم افزار پارمیس استار با بهرهگیری از زیرسیستمهای تخصصی، چرخه ارسال اسناد و پایش لحظهای سقف فروش را بهینهسازی میکند.
۱. نرمافزار سامانه مودیان پارمیس استار؛ پایش پیوسته کارپوشه و پیشگیری از خطای عدول
مجموعههایی که از طریق نرم افزار سامانه مودیان کارپوشه خود را به شکل پیوسته پایش میکنند، همیشه چند قدم جلوتر هستند و پیش از اتمام ظرفیت، اقدامات لازم را انجام میدهند. این ماژول تخصصی به شما کمک میکند تا انواع صورتحسابهای الکترونیکی (نقدی، نسیه، صادراتی و معاف) را به صورت استاندارد ارسال کرده و وضعیت برچسبهای عدول یا عدم عدول را به صورت سیستمی رصد کنید.
۲. نرمافزار حسابداری؛ تفکیک دقیق معاملات نقدی و تعهدی
ثبت دقیق و منظم فاکتورهای نقدی و تعهدی در نرم افزار حسابداری کارآمد به کارشناسان مالی کمک میکند تا سررسید تسویهها را رصد کنند و از کاهش ناگهانی سقف فروش بر اثر تایید همزمان چند فاکتور نسیه غافلگیر نشوند. این هماهنگی میان سندهای حسابداری و رویدادهای فروش، از منفی شدن ناگهانی تراز کارپوشه جلوگیری میکند.
۳. نرمافزار دریافت و پرداخت؛ مدیریت هوشمند سررسید تضامین و چکهای صیادی
بر اساس دستورالعملهای قانونی، ارائه چک صیادی بنفش یا ضمانتنامه یکی از راههای اصلی افزایش سقف است. مدیریت این فرآیندها در نرم افزار دریافت و پرداخت (نرم افزار خزانهداری) تخصصی این آرامش را به مدیر مالی میدهد که تاریخ سررسید چکهای تضمینی ماده ۶ را زیر نظر داشته باشد و پیش از فرارسیدن موعد، اقدامات لازم برای تمدید یا تسویه حساب را انجام دهد تا از پیامدهای حقوقی و مسدود شدن سقف جلوگیری شود.
۴. نرمافزار داشبورد مدیریتی؛ رصد لحظهای مانده ظرفیت فصل
مدیران مالی و مدیران عامل میتوانند با بررسی نرم افزار داشبورد مدیریتی، در هر لحظه روند مصرف سقف، حجم فروش مشمول و مانده ظرفیت فصل را بدون نیاز به ورود به سامانههای اداری رصد کنند. این بینش شفاف، نظارت بر حد مجاز فروش در سامانه مودیان را از یک نگرانی دائم به یک فرآیند خودکار و قابل کنترل تبدیل میکند.
برای ارزیابی این زیرساخت متناسب با ساختار ویژه کسبوکار خود، فرم زیر را تکمیل کنید. همکاران ما در سریعترین زمان برای ارائه مشاوره کاربردی و تنظیم جلسه بررسی سیستم با شما تماس خواهند گرفت.

سوالات متداول درباره باقیمانده حد مجاز فروش در سامانه مودیان
برای دسترسی سریع به پاسخهای کاربردی، پرسشهای پرشمار مودیان و مدیران مالی پیرامون سقفهای قانونی فروش در این بخش به شکلی کوتاه و مستقل دستهبندی شدهاند:
1.اگر باقیمانده حد مجاز فروش در سامانه مودیان صفر شود، آیا امکان صدور صورتحساب وجود دارد؟
بله، صدور صورتحساب در کارپوشه متوقف نمیشود اما فاکتورهای جدید با برچسب عدول علامتگذاری میگردند. در این شرایط، خریدار از اعتبار مالیات بر ارزش افزوده فاکتور محروم خواهد شد و معمولاً تسویهحساب مالی با شرکت را تا زمان افزایش سقف توسط فروشنده معلق میکند.
2.فرمول محاسبه حد مجاز فروش برای شرکتهای نوپا چیست؟
برای شرکتهای جدیدالتأسیس و پروندههای فاقد عملکرد در سال گذشته، سقف فروش بر مبنای ۵ برابر معافیت سالانه موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم تعیین میشود. این سقف پایه پس از تقسیم بر ۴ فصل سال، به عنوان ظرفیت مجاز صدور فاکتور در هر فصل به کارپوشه شرکت اختصاص پیدا میکند.
3.مهلت ارائه ضمانتنامه یا چک صیادی برای افزایش حد مجاز تا چه زمانی است؟
بر مبنای مقررات سازمان امور مالیاتی، تاریخ سررسید چک صیادی بنفش یا ضمانتنامه معتبر بانکی برای افزایش سقف، باید حداکثر تا ۲۰ روز پس از پایان همان دوره مالیاتی تعیین شود. مودی وظیفه دارد تا پیش از رسیدن این موعد، بدهی ارزش افزوده خود را تسویه کرده یا نسبت به تمدید تضامین اقدام نماید.
4.آیا صورتحسابهای صادراتی از باقیمانده حد مجاز ماده ۶ سامانه مودیان کسر میشوند؟
خیر، صادرات کالاها و خدمات غیرنفتی مشمول مالیات با نرخ صفر است. این صورتحسابها پس از ثبت و دریافت تاییدیه رسمی از گمرک جمهوری اسلامی ایران، هیچ مبلغی از سقف فروش مشمول کارپوشه شرکت کسر نخواهند کرد.
5.در صورت رد صورتحساب توسط خریدار به دلیل عدول، فروشنده چه وظیفهای دارد؟
فروشنده باید بلافاصله از طریق تسویه بدهی مالیاتی قبلی، ارائه چک صیادی یا واریز نقدی در کارپوشه، سقف فروش خود را شارژ کند. پس از مثبت شدن سقف، فروشنده میتواند با صدور یک صورتحساب ارجاعی جدید، فاکتور بدون برچسب عدول را برای تایید مجدد خریدار بفرستد.
6.چرا در برخی مواقع باقیمانده حد مجاز فروش در سامانه مودیان منفی نمایش داده میشود؟
منفی شدن عدد باقیمانده حد مجاز فروش در سامانه مودیان معمولاً حاصل تایید همزمان فاکتورهای نسیه توسط مشتریان، ابطال فاکتورهای خرید قبلی توسط تامینکنندگان یا بازبینی و افزایش بدهی سال گذشته توسط ممیزان مالیاتی است. این پدیده نشاندهنده یک مغایرت زمانی در تایید اسناد است و با تامین تضامین جدید به سرعت به حالت عادی بازمیگردد.