
مشاهده عبارتهایی مثل «عدم نیاز به واکنش» یا «عدم امکان واکنش» در کارپوشه، ممکن است در نگاه اول برای حسابداران و مدیران مالی ابهام ایجاد کند، اما جای هیچ نگرانی نیست. این دو وضعیت سازوکار کاملاً روشنی در سازمان امور مالیاتی دارند و با چند بررسی ساده میتوان وضعیت دقیق فاکتور را مشخص کرد. شناخت تفاوت عدم نیاز به واکنش و عدم امکان واکنش در سامانه مودیان به شما کمک میکند تا بدون سردرگمی، تکالیف مالیاتی و اعتبار ارزش افزوده معاملهها را مدیریت کنید.
وضعیت اول نشان میدهد کار ثبت فاکتور به پایان رسیده و سامانه هیچ اقدامی از طرفین نمیخواهد. وضعیت دوم صرفاً یک اعلان سیستمی است که به دلیل نیاز به بازبینی مدارک یا اطلاعات پرونده نمایش داده میشود و مسیر برطرف کردن آن کاملاً مشخص است. برای ثبت دقیق این موارد و اطمینان از ارسال بینقص صورتحسابها، انتخابی سنجیده مانند نرم افزار سامانه مودیان مسیر تبادل داده با سامانه مودیان را هموار و مطمئن میکند.
پاسخ سریع و کلیدی در ۳۰ ثانیه:
«عدم نیاز به واکنش» یعنی فاکتور به دلیل ماهیت معامله (مانند خرید مصرفکننده نهایی یا فاکتور نوع دوم) به تایید خریدار نیاز ندارد. در مقابل، «عدم امکان واکنش» زمانی رخ میدهد که فاکتور نیازمند بررسی خریدار است، اما به دلیل نقص سیستمی یا مغایرت پرونده، امکان ثبت نظر موقتاً وجود ندارد.
مفهوم وضعیت «عدم نیاز به واکنش» در سامانه مودیان چیست؟
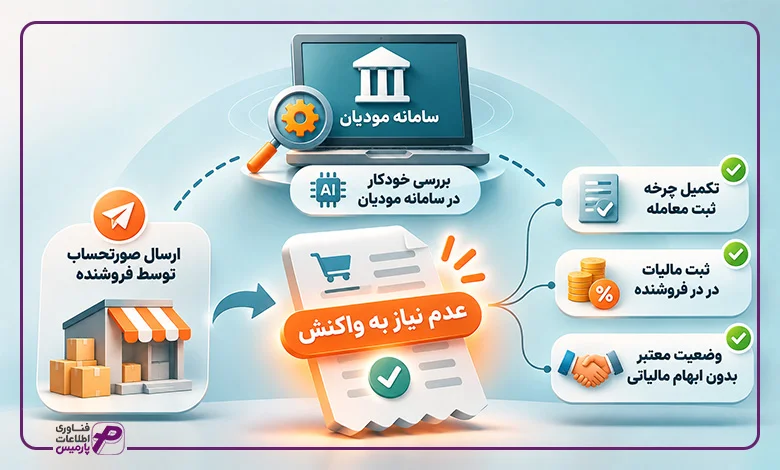
وقتی یک صورتحساب در کارپوشه برچسب «عدم نیاز به واکنش» دریافت میکند، نشان میدهد که چرخه ثبت معامله از نظر سیستمی کامل شده است. این وضعیت زمانی ثبت میشود که نوع معامله، اصالتاً نیازی به تایید یا رد از سوی طرف دوم نداشته باشد. بنابراین درج این عبارت ناشی از تصمیم یا اراده خریدار نیست، بلکه موتور هوشمند سامانه مالیاتی با بررسی خودکار دادههای فاکتور، چنین عنوانی را به آن اختصاص میدهد.
برای درک اینکه وضعیت عدم نیاز به واکنش در کارپوشه یعنی چه، باید به ماهیت حقوقی طرفین معامله و نوع الگوی فروش توجه کنید. در این شرایط، فروشنده تکالیف قانونی خود را در ارسال صورتحساب به درستی انجام داده و مالیات متعلق به آن نیز در محاسبات فروش او ثبت میشود. از این رو، عدم نیاز به واکنش در سامانه مودیان یک وضعیت کاملاً معتبر است و هیچگونه مانع یا ابهام مالیاتی برای طرفین به همراه ندارد.
چرا سامانه صورتحساب را «بدون نیاز به واکنش» تلقی میکند؟
سامانه مودیان برای دستهبندی صورتحسابها، از الگوریتمهای اعتبارسنجی خودکار استفاده میکند. اگر ساختار فاکتور به گونهای باشد که اطلاعات هویتی و کارپوشه خریدار در آن درج نشده باشد، فرآیند تایید دوطرفه خودبهخود منتفی میشود.
در واقع سامانه زمانی دستور واکنش را غیرضروری تشخیص میدهد که پرونده مالیاتی مشخصی در سمت خریدار برای دریافت اعتبار ارزش افزوده معرفی نشده باشد. به همین دلیل، سیستم پرونده معامله را مختومه تلقی کرده و مبلغ فروش را مستقیماً در کارنامه مالیاتی فروشنده اعمال میکند.
سناریوهای اصلی ثبت وضعیت عدم نیاز به واکنش
چهار سناریوی کاربردی زیر متداولترین حالتهایی هستند که صورتحساب را در این وضعیت قرار میدهند:
- صدور صورتحساب الکترونیکی نوع دوم: در این الگو اطلاعات هویتی خریدار ثبت نمیشود، بنابراین کارپوشهای برای تایید فاکتور وجود ندارد و فاکتور صرفاً در پرونده فروشنده ثبت میگردد.
- فروش به مصرفکننده نهایی: اشخاص عادی و خریداران مصرفی کارپوشه مالیاتی ندارند، در نتیجه سامانه به طور خودکار فاکتور را بدون نیاز به اقدام خریدار به حساب فروش فروشنده منظور میکند.
- صورتحسابهای صادرات کالا و خدمات: خریدار خارجی فاقد شماره اقتصادی و شناسه مالیاتی در ایران است، به همین علت سامانه پرونده فروش صادراتی را بدون نیاز به تایید طرف خارجی نهایی تلقی میکند.
- صدور فاکتور ابطالی یا برگشت از فروش قبل از تعیینتکلیف فاکتور اصلی: اگر فاکتور مرجع پیش از واکنش خریدار توسط فروشنده باطل شود، وضعیت فاکتور جدید به صورت خودکار بدون نیاز به اقدام ثبت خواهد شد.
در کنار چالش واکنش به صورتحساب، اصطلاحات «احتساب» و «عدم احتساب» نیز از پرتکرارترین ابهامات مودیان در بررسی آثار مالیاتی فاکتورها به شمار میروند. برای درک دقیق تفاوت این دو مفهوم و تاثیر مستقیم آنها بر بدهی مالیاتی و پذیرش اعتبار ارزش افزوده، مطالعه مقاله منظور از احتساب و عدم احتساب در سامانه مودیان چیست؟ مسیر شفافی پیش روی شما قرار میدهد.
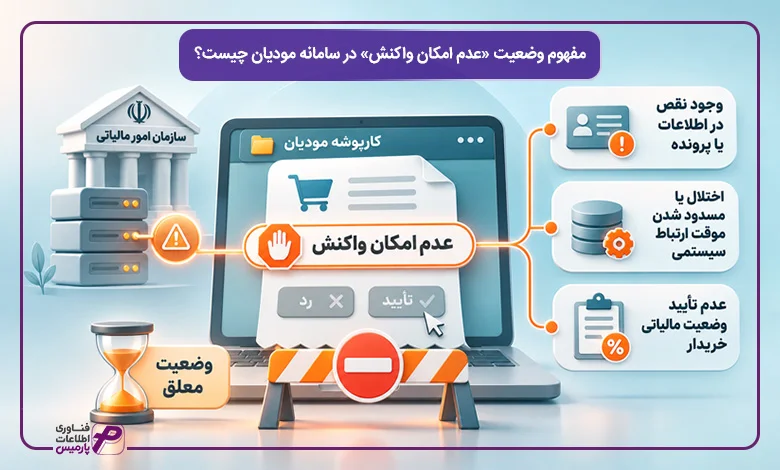
مفهوم وضعیت «عدم امکان واکنش» در سامانه مودیان چیست؟
برخلاف وضعیتی که فاکتور اساساً نیازی به اقدام خریدار ندارد، وضعیت «عدم امکان واکنش» مانند تابلوی ورود ممنوع عمل میکند. در این حالت، صورتحساب از نوع اول بوده و خریدار از نظر قانونی حق دارد آن را تایید یا رد کند، اما دکمههای اقدام در کارپوشه برای او غیرفعال یا خاکستری شدهاند. این رخداد به معنای مسدود شدن موقت کانال تبادل داده میان پرونده فروشنده و خریدار است.
وقتی با عدم امکان واکنش در سامانه مودیان مواجه میشوید، موتور اعتبارسنجی سازمان امور مالیاتی به دلیل وجود یک مانع اطلاعاتی یا نقصی در پرونده یکی از طرفین، اجازه ثبت نظر را متوقف کرده است. این اعلان نشان میدهد که سامانه صورتحساب را دریافت کرده، اما هویت تجاری یا وضعیت مالیاتی خریدار را برای اعمال اعتبار ارزش افزوده به رسمیت نمیشناسد. تا زمان مشخص شدن ریشه این مانع، فاکتور در کارپوشه معلق میماند.
ریشههای سیستمی و نقص پرونده مالیاتی طرفین معامله
اصلیترین عاملی که سبب مسدود شدن دسترسی خریدار میشود، وضعیت پرونده مالیاتی او در درگاه ملی خدمات الکترونیک سازمان امور مالیاتی است. مودیان مالیاتی برای اینکه بتوانند به عنوان خریدار رسمی در سامانه عمل کنند، باید پرونده ثبتنام خود را به وضعیت «گام ۴» یا همان ثبتنام نهایی و تاییدشده برسانند. چنانچه پرونده خریدار در گام ۳ باقی مانده باشد یا به دلیل نقص مدارک ثبتی تایید نهایی نشده باشد، سامانه اجازه واکنش به فاکتورهای نوع اول را به او نمیدهد.
مورد متداول دیگر، تعلیق خودکار کارپوشه است. اگر خریدار بدهی قطعی مالیاتی داشته باشد، اظهارنامههای دورههای پیشین را ارسال نکرده باشد، یا اطلاعات هویتی مدیران شرکت منقضی شده باشد، سازمان امور مالیاتی کارپوشه را به وضعیت غیرمجاز یا تعلیق موقت تغییر میدهد. همچنین عدم دریافت شناسه یکتای حافظه مالیاتی توسط خریدارانی که تکالیف خود را تکمیل نکردهاند، دسترسی به دکمههای تایید و رد را به طور کامل قطع میکند.
خطای عدم انطباق اطلاعات هویتی و کد اقتصادی
بسیاری از مواقع پرونده خریدار هیچ مشکلی ندارد و خطای عدم امکان واکنش صرفاً به دلیل ورود اطلاعات اشتباه توسط فروشنده در زمان صدور صورتحساب رخ میدهد. یکی از رایجترین اشتباهها، درج کد اقتصادی قدیمی به جای شماره اقتصادی جدید ۱۱ رقمی است. سامانه مودیان اطلاعات ارسالی را به شکل برخط با پایگاه داده ثبت احوال و ثبت شرکتها تطبیق میدهد و در صورت کوچکترین ناهمخوانی، ساختار اتصال فاکتور به کارپوشه خریدار را مسدود میکند.
علاوه بر کد اقتصادی، مغایرت در کد پستی ده رقمی محل اقامت قانونی خریدار نیز میتواند منجر به قفل شدن فاکتور شود. اگر فروشنده فاکتور را با کد پستی متفاوتی از اطلاعات ثبتشده در پرونده مالیاتی خریدار ارسال کند، سامانه شخص خریدار را شناسایی نکرده و قابلیت واکنش را از او میگیرد. اشتباه در ثبت شناسه ملی شرکتها یا ثبت شماره ملی فرد به جای شناسه شخص حقوقی نیز از دیگر عوامل بروز این خطا است.
مشاهده خطاهایی نظیر عدم امکان واکنش، اغلب ناشی از ناآشنایی با ساختار بخشهای مختلف کارپوشه مالیاتی و نحوه مدیریت پروندههاست. با بررسی راهنمای جامع آموزش کامل کارپوشه مودیان مالیاتی میتوانید با کلیه منوها، مدیریت شعب و فرآیند گامبهگام رصد صورتحسابهای خرید و فروش مسلط شوید.

تفاوتهای اصلی عدم نیاز به واکنش و عدم امکان واکنش در سامانه مودیان
برای شناخت دقیق تفاوت عدم نیاز به واکنش و عدم امکان واکنش در سامانه مودیان باید به آثار مالیاتی و حقوقی هر فاکتور نگاه کرد. در میان انواع وضعیت های صورتحساب در سامانه مودیان، این دو وضعیت بیشترین ابهام را میان حسابداران و خریداران ایجاد میکنند. تفاوت بنیادین آنها به این نکته بازمیگردد که یکی نشاندهنده یک فرآیند تجاری طبیعی است و دیگری از یک مانع ارتباطی خبر میدهد.
شناخت تفاوت این دو حالت به مدیران مالی کمک میکند تا تصمیم درستی درباره دفاتر قانونی و نحوه تنظیم اظهارنامهها بگیرند. این دو وضعیت از سه جنبه کلیدی شامل اراده خریدار، اعتبار مالیاتی و تعهدات فروشنده با یکدیگر تفاوتهای اساسی دارند.
تفاوت از منظر اراده خریدار و ساختار سیستمی کارپوشه
در وضعیت عدم نیاز به واکنش، ماهیت معامله نیازی به تصمیمگیری خریدار ندارد. فاکتور به عنوان یک سند قطعی صادر شده و خریدار مصرفکننده نهایی است یا به دلیل نوع صورتحساب، دسترسی برای ثبت نظر در سامانه برای او تعریف نشده است. بنابراین نبود واکنش در این حالت، ناشی از ماهیت دو طرف معامله و طراحی قانونی سامانه است.
در مقابل، در وضعیت عدم امکان واکنش، اراده خریدار برای تایید یا رد فاکتور وجود دارد اما ساختار سیستمی راه دسترسی او را مسدود کرده است. در این شرایط، خریدار تمایل دارد صورتحساب را تعیین تکلیف کند، اما نقص پرونده مالیاتی یا مغایرت اطلاعات وارد شده در فاکتور اجازه ثبت عملیات را به او نمیدهد.
تفاوت از دیدگاه پذیرش اعتبار مالیاتی ارزش افزوده و هزینه قابل قبول
مهمترین پیامد مالی این دو وضعیت در ماده ۸ قانون مالیات بر ارزش افزوده نهفته است. در صورتحسابهایی که برچسب عدم نیاز به واکنش دارند، خریدار اساساً فعال اقتصادی مشمول مالیات بر ارزش افزوده نیست و ادعایی برای دریافت اعتبار مالیاتی ندارد. در نتیجه هیچ اعتباری برای او منظور نمیشود.
در وضعیت عدم امکان واکنش، شرایط کاملاً متفاوت است. خریدار یک فعال اقتصادی است و برای کاهش بدهی مالیاتی به اعتبار خرید خود نیاز دارد، اما تا زمانی که فاکتور در این وضعیت بماند، اعتبار ارزش افزوده به حساب او منظور نخواهد شد. علاوه بر این، در زمان رسیدگی مالیات بر درآمد، ممیز مالیاتی طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم این هزینه را به دلیل عدم تایید در سامانه، به عنوان هزینه قابل قبول مالیاتی نمیپذیرد و مشمول رد هزینه میشود.
تفاوت در تعهدات و مسئولیتهای قانونی فروشنده
فروشنده در هر دو وضعیت موظف است مالیات بر ارزش افزوده مندرج در صورتحساب را به عنوان بدهی مالیاتی در اظهارنامه خود لحاظ کرده و به سازمان امور مالیاتی پرداخت کند. صدور فاکتور در هر حالت، تعهد مالیاتی فروشنده را لغو نمیکند.
تفاوت اصلی در پیامدهای قانونی و روابط تجاری برای فروشنده است. در وضعیت عدم نیاز به واکنش، تعهدات فروشنده کامل شده و هیچ ریسک بعدی او را تهدید نمیکند. در وضعیت عدم امکان واکنش، اگر ریشه خطا اشتباه فروشنده در ثبت شناسه ملی یا کد اقتصادی خریدار باشد، خریدار میتواند به دلیل از دست رفتن اعتبار مالیاتی خود پیگیری حقوقی کند و فروشنده در ممیزی با جرایم مالیاتی روبهرو خواهد شد.
مقایسه جامع دو وضعیت در یک نگاه
جدول زیر تفاوتهای اصلی این دو وضعیت را بر اساس شاخصهای کاربردی نشان میدهد:
شاخص مقایسه | عدم نیاز به واکنش | عدم امکان واکنش |
منشأ وضعیت | ماهیت معامله و الگوی صورتحساب | نقص پرونده مالیاتی یا خطای اطلاعاتی |
ماهیت صورتحساب | اغلب صورتحساب نوع دوم یا مصرفکننده نهایی | صورتحساب نوع اول تجاری بین شرکتها |
وضعیت اعتبار ارزش افزوده | اعتباری منظور نمیشود چون خریدار مصرفکننده است | اعتبار به حالت تعلیق درمیآید و تایید نمیشود |
هزینه قابل قبول مالیاتی | پذیرفته در چارچوب خرید مصرفی | خطر رد هزینه طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتها |
امکان تایید خودکار | نیازی به تایید ندارد و فرآیند مختومه است | به هیچ عنوان مشمول تایید خودکار نمیشود |
اقدام لازم از سوی خریدار | هیچ اقدامی لازم نیست | رفع نقص پرونده مالیاتی یا درخواست ابطال فاکتور از فروشنده |

نقشه اقدام سریع: راهنمای تعیینتکلیف صورتحساب در ۱۰ ثانیه
هنگام بررسی کارپوشه، حسابدار یا مدیر مالی نیاز دارد در کوتاهترین زمان بداند با صورتحساب روبهرو چه برخوردی داشته باشد. برای اینکه بدون اتلاف وقت و جستجو میان آییننامهها مسیر درست را پیدا کنید، وضعیت فاکتور خود را با یکی از چهار حالت زیر تطبیق دهید و طبق راهکار مشخصشده اقدام کنید.
- حالت اول: صورتحساب برای مصرفکننده نهایی یا از الگوی نوع دوم صادر شده است
- وضعیت در کارپوشه: عدم نیاز به واکنش
- اقدام لازم: هیچ اقدامی از سوی خریدار یا فروشنده لازم نیست. معامله قطعی است و فرآیند مالیاتی آن با موفقیت بسته شده تلقی میشود.
- حالت دوم: پرونده مالیاتی خریدار در گام ۴ نیست یا کارپوشه او موقتاً تعلیق است
- وضعیت در کارپوشه: عدم امکان واکنش
- اقدام لازم: خریدار باید به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (my.tax.gov.ir) مراجعه کند. با تکمیل فرآیند ثبتنام تا گام ۴ یا حلوفصل بدهی معوق، تعلیق پرونده برطرف شده و دسترسی کارپوشه برای تایید فاکتور فعال میشود.
- حالت سوم: شناسه ملی یا شماره اقتصادی خریدار در متن فاکتور اشتباه وارد شده است
- وضعیت در کارپوشه: عدم امکان واکنش
- اقدام لازم: این خطا با صورتحساب اصلاحی برطرف نمیشود. فروشنده باید فاکتور را به طور کامل ابطال کند و سپس یک صورتحساب اصلی جدید با اطلاعات هویتی صحیح برای خریدار صادر کند.
- حالت چهارم: معامله نسیه است و دکمه تایید در جدول تسویه کار نمیکند
- وضعیت در کارپوشه: خطای عدم امکان واکنش در جدول پرداخت
- اقدام لازم: روش تسویه فاکتور دارای مغایرت سیستمی است. فروشنده باید یک صورتحساب اصلاحی با هدف اصلاح جدول پرداخت ارسال کند تا خریدار بتواند تسویه نسیه را تایید کند.
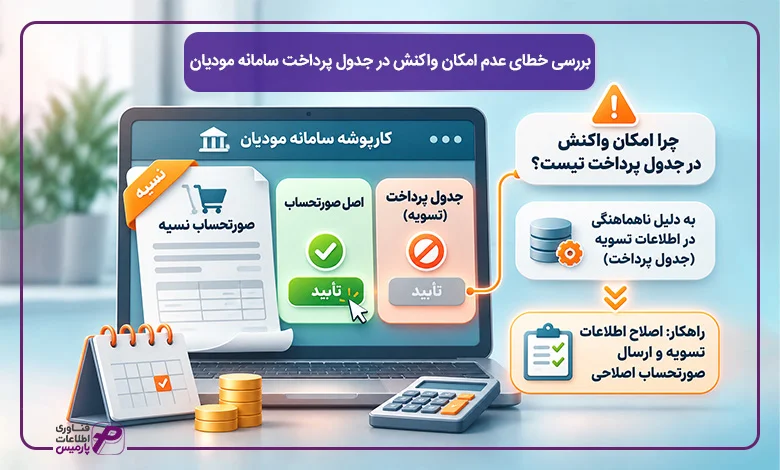
بررسی خطای عدم امکان واکنش در جدول پرداخت سامانه مودیان
یکی از موقعیتهای مبهم برای حسابداران زمانی رخ میدهد که صورتحساب نسیه را در کارپوشه باز میکنند و میبینند اصل فاکتور قابل تایید است، اما دکمه تایید جدول پرداخت کار نمیکند. این وضعیت که با عنوان عدم امکان واکنش در جدول پرداخت سامانه مودیان شناخته میشود، اغلب به دلیل ناهماهنگی در دادههای تسویه رخ میدهد و با شناخت منطق سامانه، به راحتی قابل برطرف شدن است.
سازمان امور مالیاتی در معاملات نسیه یا نقد و نسیه، حساسیت زیادی روی شفافیت تسویه حساب دارد. وقتی اطلاعات پرداخت با الگوهای استاندارد همخوانی نداشته باشد، سامانه برای جلوگیری از بروز مغایرتهای مالی، امکان ثبت واکنش به جدول پرداخت را غیرفعال میکند تا ابتدا اطلاعات ویرایش شوند.
دلایل قفل بودن دکمه واکنش در جدول پرداخت صورتحسابهای نسیه
مهمترین علت قفل بودن دکمه واکنش در جدول پرداخت به عدم انطباق سهم نقدی و نسیه با سرجمع فاکتور مربوط میشود. اگر مجموع مبلغ نقد و مانده نسیه حتی با یک ریال اختلاف با مبلغ کل صورتحساب مطابقت نداشته باشد، دسترسی به جدول پرداخت مسدود خواهد شد.
دلیل متداول دیگر، ثبت نامعتبر تاریخ سررسید اقساط یا عدم تطابق روشهای پرداخت است. در برخی موارد، سیستم مالی فروشنده کد روش تسویه (مانند چک، واریز بانکی یا حواله) را به درستی با کدهای وبسرویس سامانه مودیان هماهنگ نکرده است. همین ناهمخوانی سبب میشود که سامانه اجازه تایید جدول تسویه را به خریدار ندهد.
راهکار سیستمی مدیریت روش تسویه و حذف خطای جدول پرداخت
برای برطرف کردن این موضوع، فروشنده میتواند با صدور یک صورتحساب اصلاحی، مبالغ جدول پرداخت و تاریخهای سررسید را به درستی ویرایش کند تا دسترسی تایید برای خریدار باز شود. با این حال، بهترین رویکرد این است که خطاهای محاسباتی پیش از ارسال فاکتور شناسایی و مهار شوند.
ثبت دقیق روشهای پرداخت و مدیریت چکها و اقساط بدون مغایرت با کارپوشه به کمک زیرسیستم نرم افزار دریافت و پرداخت انجام میگیرد. این زیرساخت موجب میشود کلیه اطلاعات مالی معاملههای نسیه در لحظه ثبت سند با ضوابط کارپوشه تطبیق پیدا کنند و فاکتوری با جدول پرداخت قفلشده به جریان نیفتد.

آیا فاکتور در وضعیت عدم امکان واکنش خودکار تایید میشود؟
یکی از باورهای رایج و البته اشتباه در میان برخی از حسابداران، امید بستن به تایید خودکار فاکتورها پس از گذشت یک ماه است. طبق ماده ۹ قانون پایانههای فروشگاهی و قانون تسهیل، اگر خریدار ظرف مهلت مقرر به صورتحساب واکنش نشان ندهد، فاکتور به منزله تایید تلقی خواهد شد. با این حال، تعمیم دادن این قاعده به فاکتورهای دارای خطا، خسارت مالیاتی به همراه دارد.
باید با صراحت گفت که مهلت واکنش به صورتحساب در سامانه مودیان که ۳۰ روز در نظر گرفته شده، فقط مختص صورتحسابهایی است که بستر واکنش برای آنها فراهم است. وقتی فاکتوری در وضعیت عدم امکان واکنش قرار میگیرد، اساساً از چرخه پردازش عادی سامانه خارج میشود. سازمان امور مالیاتی پروندهای را که هویت آن تایید نشده یا کارپوشه آن مسدود است، در فرآیند تایید خودکار وارد نمیکند.
در چنین شرایطی، فاکتور به شکل بلاتکلیف در کارپوشه باقی میماند و گذشت زمان هیچ مشکلی را برطرف نمیکند. پیامد مستقیم این موضوع، سوخت شدن قطعی اعتبار مالیات بر ارزش افزوده برای خریدار است. بنابراین نباید منتظر مهلت ۳۰ روزه ماند و باید در همان روزهای نخست، فرآیند اصلاح اطلاعات را آغاز کرد.
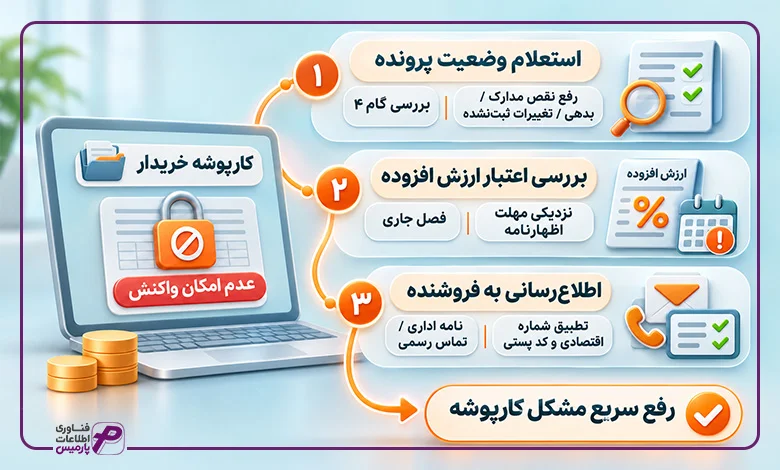
راهنمای عملیاتی رفع خطا: خریدار و فروشنده دقیقاً چه کنند؟
به جای نگرانی از توقف فاکتور، بهتر است اقدامات مشخص برای رفع خطای عدم امکان واکنش در سامانه مودیان به سرعت اجرایی شوند. برای حل این مشکل، هر یک از طرفین معامله وظایف مشخصی بر عهده دارند که انجام گامبهگام آنها حسابها را به روال عادی بازمیگرداند.
چکلیست اقدامات فوری برای خریدار
اگر به عنوان خریدار با این وضعیت روبهرو شدهاید، این سه مرحله را به ترتیب دنبال کنید:
- استعلام وضعیت پرونده در سامانه مالیاتی: وارد درگاه ملی خدمات مالیاتی شوید و بررسی کنید ثبتنام شرکت یا کسبوکار در «گام ۴» قرار داشته باشد. هرگونه پیام نقص مدارک، بدهی قطعی یا تغییرات ثبتنشده مدیران را برطرف کنید تا کارپوشه از حالت تعلیق خارج شود.
- بررسی اعتبار ارزش افزوده در دوره جاری: بررسی کنید که آیا این صورتحساب برای کسر از مالیات ارزش افزوده فصل جاری ضروری است یا خیر. اگر مهلت تسلیم اظهارنامه نزدیک است، پیگیری فاکتور باید در اولویت قرار گیرد تا اعتبار خرید نسوزد.
- اطلاعرسانی کتبی به فروشنده: طی یک نامه اداری یا تماس رسمی، به فروشنده اطلاع دهید که فاکتور در وضعیت عدم امکان واکنش قرار دارد و از او بخواهید شماره اقتصادی و کد پستی درجشده را با اطلاعات ثبتنامی شما مطابقت دهد.
قانون فروشنده: صدور صورتحساب ابطالی یا اصلاحی؟
هنگامی که فروشنده متوجه بروز این خطا میشود، نخستین سوال این است که آیا باید صورتحساب اصلاحی صادر کند یا فاکتور را باطل نماید. پاسخ به این پرسش به نوع خطای رخداده بستگی دارد، اما در اغلب موارد یک قاعده تغییرناپذیر وجود دارد.
طبق قواعد فنی سامانه مودیان، اطلاعات هویتی خریدار شامل شماره اقتصادی، شناسه ملی و کد پستی، با صورتحساب اصلاحی ویرایش نمیشوند. بنابراین اگر علت عدم امکان واکنش اشتباه در این مشخصات باشد، صدور اصلاحی کاری از پیش نمیبرد. فروشنده در این حالت باید صورتحساب مرجع را به طور کامل ابطال کند و پس از آن یک فاکتور اصلی جدید با اطلاعات صحیح برای طرف حساب بفرستد. صورتحساب اصلاحی صرفاً برای ویرایش مبالغ، تعداد کالا یا نرخها کاربرد دارد.
ثبت صحیح این سلسلهمراتب مانع از ناهماهنگی در کاردکس کالا و دفاتر مالی میشود. مدیریت این اسناد ارجاعی، ابطال بدون خطا و ثبت سند حسابداری معکوس در ساختار دفاتر مالی از طریق یکپارچگی با نرم افزار حسابداری میسر میشود تا انطباق اسناد با کارپوشه حفظ شود.
مهلت ۳۰ روزه واکنش به صورتحسابها، شرایط تایید خودکار و سازوکار تخصیص حد مجاز فروش مستقیماً بر پایه مفاد قانون تسهیل تدوین شده است. جهت آگاهی از آخرین تغییرات این قانون و مصونیت از جرایم مالیاتی سنگین، مطالعه مقاله قانون تسهیل تکالیف مودیان چیست؟ برای هر فعال اقتصادی الزامی است.

سرنوشت این دو وضعیت در اظهارنامه پیشفرض ارزش افزوده و جرایم مالیاتی
پایان هر فصل مالیاتی، زمان سنجش انضباط مالی سازمانها در سامانه مودیان است. وقتی موعد بارگذاری اظهارنامه پیشفرض ارزش افزوده فرا میرسد، نحوه چینش این دو وضعیت در جداول خرید و فروش، مستقیماً میزان بدهی یا طلب مالیاتی شرکت را تغییر میدهد. آگاهی از اینکه هر صورتحساب در کدام ستون مینشیند، تفاوت میان بستن یک دوره مالی آسوده یا روبهرو شدن با بدهیهای پیشبینینشده است.
تاثیر وضعیتها بر ردیفهای خرید و فروش اظهارنامه فصلی
صورتحسابهای دارای وضعیت عدم نیاز به واکنش، بدون چالش اداری مسیر خود را طی میکنند. این فاکتورها مستقیماً در ستون فروش اظهارنامه پیشفرض فروشنده مینشینند و تعهد مالیاتی او را مشخص میکنند. خریدار در این الگوها ادعایی برای پذیرش اعتبار ندارد و جدول خرید هیچ مودی دیگری با این فاکتورها درگیر نخواهد شد.
چالش واقعی زمانی خود را نشان میدهد که فاکتوری در وضعیت عدم امکان واکنش باقی مانده باشد. سامانه امور مالیاتی این صورتحسابها را در جدول بارگذاریشده اعتبار مالیاتی ارزش افزوده برای خریدار لحاظ نمیکند. اشتباه رایج برخی حسابداران در این مرحله، اضافه کردن دستی این ارقام در ردیفهای خارج از سامانه است. وارد کردن دستی فاکتوری که شناسه آن در کارپوشه تایید نشده، در مرحله رسیدگی ممیزان به عنوان مغایرت تلقی شده و علاوه بر رد کل اعتبار، مودی را مشمول جریمه عدم انطباق دفاتر میکند.
پیشگیری از جرایم مالیاتی ماده ۲۲ با کنترلهای یکپارچه سازمانی
بر اساس ماده ۲۲ قانون پایانههای فروشگاهی، عدم صدور صورتحساب الکترونیکی یا ثبت اطلاعات نادرست، جریمهای معادل ۱۰ درصد مجموع مبلغ فروش یا بیست میلیون ریال (هر کدام بیشتر باشد) برای مودی به همراه دارد. مواجهه مکرر با فاکتورهای قفلشده یا دارای خطای عدم امکان واکنش، زنگ خطری است که نشان میدهد اطلاعات پایه خریداران و مشخصات معامله پیش از صدور اعتبارسنجی نشدهاند.
ریشه ساختاری این مغایرتها اغلب در عملکرد جزیرهای بخشهای انبار، فروش و خزانه نهفته است. زمانی که فرآیند اعتبارسنجی مودیان به صورت خودکار و درونزا در بستر نرم افزار پارمیس استار مدیریت شود، صحت شماره اقتصادی، وضعیت پرونده خریدار و الگوهای تسویه پیش از ارسال به کارپوشه سنجیده میشوند تا سندی با نقص ساختاری صادر نشود.
تثبیت این یکپارچگی، گزارشگری دقیق و هماهنگ با ممیزیهای مالیاتی را در بنگاههای اقتصادی فراهم میکند. پردازش اسناد از لحظه صدور فاکتور تا استخراج تراز مالیاتی به کمک نرم افزار حسابداری شرکتی انجام میشود تا بستن دورههای ارزش افزوده بدون اضطراب مغایرت و به دور از ریسک جرایم سنگین قانونی به سرانجام برسد.
شناخت دقیق الزامات صدور انواع صورتحساب الکترونیکی، مسئولیتهای حقوقی طرفین معامله و مواد قانونی مرتبط با رد یا تایید فاکتور نیازمند تسلط بر متن اصلی قانون است. برای بررسی ساختار پایهای این تکالیف، به مقاله جامع قانون سامانه مودیان مالیاتی و قانون پایانههای فروشگاهی مراجعه فرمایید.
نقش کلیدی نرم افزار پارمیس استار در پیشگیری از خطاهای کارپوشه و مدیریت سامانه مودیان
اتلاف ساعتها زمان برای پیگیری فاکتورهای قفلشده، تماسهای مکرر حسابداران دو شرکت و نگرانی از ممیزیهای مالیاتی، هزینههایی است که سازمانها بابت ورود دستی دادهها و تکیه بر نرمافزارهای جزیرهای میپردازند. وقتی اطلاعات مشتریان در واحد فروش، اسناد دریافت و پرداخت در واحد خزانه و ارسال فاکتور در سامانههای واسط بدون اتصال لحظهای ثبت شوند، بروز ناهماهنگی در کارپوشه و مواجهه با خطای «عدم امکان واکنش» اجتنابناپذیر خواهد بود.
راهکار بنیادین برای پایان دادن به این مغایرتها، یکپارچهسازی کامل جریان دادههای مالی در سطح سازمان است. ماژول اختصاصی نرم افزار سامانه مودیان در بستر یکپارچه ERP پارمیس، پیش از ارسال هر صورتحساب، شماره اقتصادی، وضعیت گام پرونده مالیاتی خریدار، کد پستی و الگوهای تسویه نقد و نسیه را به طور خودکار اعتبارسنجی میکند. این سازوکار مانع از صدور فاکتور با دادههای معیوب میشود و نرخ خطاهای کارپوشه را به صفر نزدیک میکند.
علاوه بر این، با بهرهگیری از زیرسیستمهای تخصصی مانند نرم افزار دریافت و پرداخت، اطلاعات تسویههای نسیه و اقساط پیش از انتقال به کارپوشه مپینگ شده و از بروز خطاهای جدول پرداخت جلوگیری میشود. پردازش اسناد از لحظه صدور فاکتور تا استخراج تراز مالیاتی نیز به کمک نرم افزار حسابداری شرکتی و سایر زیرسیستمهای نرم افزار حسابداری میسر میشود تا انطباق اسناد با کارپوشه حفظ شود.
برای مدیران عامل و مدیران مالی، امنیت اطلاعات مالیاتی و بستن بدون دردسر دورههای ارزش افزوده یک اولویت مهم است. مشاهده عملکرد ساختار یکپارچه نرم افزار پارمیس استار به شما نشان میدهد که چگونه میتوان تکالیف پیچیده سامانه مودیان را به یک فرآیند خودکار، شفاف و بدون دغدغه تبدیل کرد. کارشناسان ارشد پارمیس آمادهاند تا در یک نشست تخصصی، راهکارهای متناسب با ابعاد کسبوکار شما را بررسی کرده و نسخه زنده نرمافزار را ارائه دهند. برای دریافت مشاوره اختصاصی و هماهنگی جلسه دموی رایگان، فرم زیر را تکمیل فرمایید.

پرسشهای متداول درباره وضعیت واکنش به صورتحسابها در سامانه مودیان
1.آیا صورتحساب در وضعیت عدم نیاز به واکنش پس از ۳۰ روز خودکار تایید میشود؟
خیر، این صورتحسابها نیازی به چرخه تایید ۳۰ روزه ندارند. ماهیت معامله در این فاکتورها به گونهای است که به محض ثبت در سامانه مودیان، فرآیند مالیاتی آنها قطعی و نهایی تلقی میشود.
2.تفاوت رد صورتحساب با عدم امکان واکنش در چیست؟
در رد صورتحساب، خریدار با اختیار و بررسی خود به دلیل مغایرت در قیمت یا اقلام، دکمه رد را انتخاب میکند. در عدم امکان واکنش، به دلیل نقص در پرونده مالیاتی یا اطلاعات هویتی، دسترسی خریدار برای تایید یا رد فاکتور به طور فنی مسدود است.
3.چرا در جدول پرداخت فاکتور نسیه دکمه واکنش غیرفعال است؟
این مشکل به دلیل عدم تطابق جمع مبالغ نقد و نسیه با سرجمع صورتحساب، ثبت تاریخ سررسید نامعتبر یا ناهماهنگی کدهای روش پرداخت ارسالی با استانداردهای کارپوشه رخ میدهد.
4.آیا برای اصلاح کد اقتصادی اشتباه در فاکتور مودیان میتوان فاکتور اصلاحی زد؟
خیر، طبق قوانین فنی سامانه امور مالیاتی، اطلاعات هویتی خریدار با صورتحساب اصلاحی تغییر نمیکند. فروشنده موظف است فاکتور مرجع را به طور کامل ابطال کرده و یک فاکتور اصلی جدید با شماره اقتصادی صحیح صادر کند.
5.اگر فاکتور در وضعیت عدم امکان واکنش بماند، آیا خریدار میتواند اعتبار ارزش افزوده آن را لحاظ کند؟
خیر، تا زمانی که مانع فاکتور برطرف نشود، این رقم در کارپوشه خرید ثبت نخواهد شد. وارد کردن دستی این مبلغ در اظهارنامه پیشفرض سبب رد اعتبار در ممیزی و تعلق جرایم مغایرت دفاتر میشود.
6.چه مدت مهلت داریم تا خطای عدم امکان واکنش در کارپوشه را برطرف کنیم؟
مهلت استاندارد واکنش به صورتحسابها ۳۰ روز تعیین شده است. با این حال برای حفظ اعتبار مالیاتی دوره، باید پیش از موعد قطعی شدن اظهارنامه ارزش افزوده همان فصل، فاکتور توسط فروشنده ابطال و مجدداً صادر شود.