
بستن پرونده مالیاتی هر فصل زمانی دلچسب و مطمئن میشود که تراز دفاتر مالی با کارپوشه مو نزند. اگر در روزهای پایانی دوره سراغ خروجی اکسل رفتید و ارقام با محاسبات شما همخوانی نداشت، نگران نباشید. این تفاوت اصلاً به معنای خطای حسابداری شما نیست، بلکه شناخت وضعیت فاکتورها کلید اصلی برای حل مغایرت فروش کارپوشه با اظهارنامه ارزش افزوده است.
سازمان امور مالیاتی این سازوکار را طراحی کرده است تا فاکتورهای واقعی از ردیفهای سوخته تفکیک شوند و مالیات مضاعف نپردازید. جریان منظم اسناد و ارسال مستقیم اطلاعات از بستر نرم افزار سامانه مودیان این اطمینان را به وجود میآورد که دادهها در ستونهای کارپوشه شفاف بنشینند و محاسبات فروش واقعی شرکت بدون دردسر انجام شود.
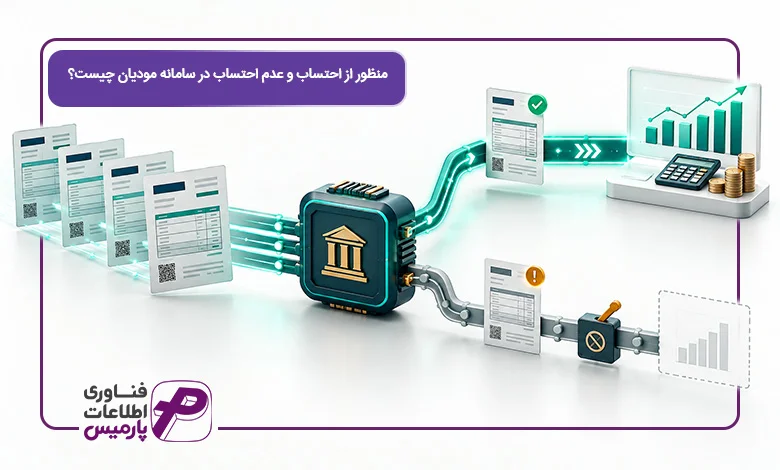
احتساب و عدم احتساب در سامانه مودیان خطکش سازمان امور مالیاتی برای تفکیک فروش قطعی از اسناد بیاثر است. فاکتورهای معتبر در وضعیت «احتساب» قرار میگیرند و مبنای محاسبه مالیات دوره میشوند. در مقابل، ردیفهای ابطالشده، اصلاحشده یا مرجوعی با عنوان «عدم احتساب» خنثی میشوند تا کسبوکار مالیات اضافه نپردازد.

احتساب در سامانه مودیان چیست و چرا در اکسل به صورت «سلول خالی» نمایش داده میشود؟
پایگاه داده سازمان امور مالیاتی بر پایه یک اصل ساده کار میکند؛ هر صورتحسابی که به کارپوشه ارسال میشود، در نگاه اول معتبر، نهایی و قابل اتکا است. سامانه نیازی نمیبیند برای هزاران فاکتور سالم پرچم تایید جداگانه بالا ببرد، بلکه تنها زمانی دستبهکار میشود که فاکتور نیاز به اصلاح، ابطال یا خنثیسازی داشته باشد.
احتساب در سامانه مودیان چیست و چه اثری بر محاسبات دارد؟
هنگامی که میپرسیم احتساب در سامانه مودیان چیست، پاسخ مستقیماً به شناسایی درآمد و تعهدات مالیاتی گره میخورد. ثبت وضعیت احتساب یعنی فاکتور شما آزمونهای فنی و شکلی سامانه را با موفقیت پشت سر گذاشته و ارقام آن بدون واسطه در جمع کل فروش دوره قرار میگیرند. این مفهوم سه اثر مشخص برای پرونده مالیاتی دارد:
- شناسایی فروش در اظهارنامه پیشفرض: مبلغ ریالی معامله، چه مشمول مالیات باشد و چه معاف، در ردیف فروش فصل جاری مینشیند.
- تثبیت بدهی مالیات بر ارزش افزوده: مالیات متعلقه به عنوان بدهی قطعی فروشنده در تراز مالیاتی منظور میشود.
- بهروزرسانی حد مجاز: ارزش ناخالص فاکتور از سقف مجاز فروش موضوع ماده ۶ قانون پایانههای فروشگاهی کسر میگردد.
معمای سلول خالی در فایل اکسل کارپوشه
بسیاری از حسابداران پس از دانلود گزارش اکسل، با دیدن خانههای سفید و خالی روبهروی فاکتورهای فروش دچار تردید میشوند. واقعیت این است که در ستون عدم احتساب در اکسل کارپوشه، خالی بودن سلول یعنی فاکتور کاملاً تایید شده و مشمول احتساب است. الگوریتم سامانه مالیاتی طوری طراحی شده است که فقط اسناد استثنایی را نامگذاری میکند.
بنابراین اگر روبهروی شناسه مالیاتی فاکتور هیچ متنی نوشته نشده است، خیالتان کاملاً راحت باشد. این سلول خالی نشاندهنده نقص داده یا باگ نرمافزاری نیست، بلکه زبان رمزی کارپوشه برای تایید اصالت معامله و لحاظ شدن رسمی آن در محاسبات ارزش افزوده به شمار میرود.

عدم احتساب در سامانه مودیان یعنی چه؟ ۵ دلیل اصلی بیاثر شدن صورتحساب
اگر بخواهیم خیلی شفاف بگوییم عدم احتساب در سامانه مودیان یعنی چه، باید به فرآیند تعدیل و بیاثرسازی اسناد نگاه کنیم. قرار گرفتن یک فاکتور در وضعیت عدم احتساب در کارپوشه به این معنی نیست که سند از پایگاه داده سازمان امور مالیاتی حذف شده است. برعکس، رکورد آن برای همیشه در سوابق الکترونیکی باقی میماند، اما ضریب محاسباتی آن برای دوره مالیاتی جاری صفر میشود. به بیان سادهتر، فاکتوری که برچسب عدم احتساب میخورد، در جمع فروش مشمول یا معاف شما محاسبه نخواهد شد و تعهد مالیاتی جدیدی برایتان ایجاد نمیکند.
قانون پایانههای فروشگاهی چرخه احتساب و عدم احتساب در سامانه مودیان را برای جلوگیری از تکرار مبالغ طراحی کرده است. با این سازوکار، سازمان امور مالیاتی ۵ رویداد مشخص را به عنوان محرک اصلی خروج فاکتور از گردونه محاسبات فروش در نظر میگیرد.
۱. صدور صورتحساب ابطالی و خنثیسازی فاکتور اصلی
وقتی معاملهای به هر دلیل منتفی میشود، فروشنده اقدام به صدور فاکتور ابطالی میکند. این سند جدید در واقع یک صورتحساب الکترونیکی ارجاعی است که مستقیماً به شماره منحصربهفرد مالیاتی فاکتور اولیه متصل میشود. با ثبت این سند در کارپوشه، فاکتور اولیه خنثی شده و وضعیت آن تغییر میکند تا هر دو ردیف بدون اثر مالیاتی در سامانه ثبت شوند و بدهی نادرستی برای مودی ننشیند.
۲. صدور صورتحساب اصلاحی و تغییر مبالغ
یکی از رایجترین موارد در کار روزمره حسابداری، نیاز به تغییر نرخ، تعداد کالا یا مبالغ پایه معامله است. با ارسال فاکتور اصلاحی و تایید آن، اطلاعات جدید جایگزین ارقام قبلی میشود. در این سناریو، علت عدم احتساب فاکتور در سامانه مودیان برای صورتحساب اولیه این است که مبالغ آن با نسخه اصلاحشده همپوشانی دارد. بنابراین فاکتور اولیه به وضعیت عدم احتساب میرود تا شرکت تنها بابت ارقام اصلاحشده پاسخگوی مالیات باشد.
وضعیت احتساب یا عدم احتساب فاکتورهای اصلاحی و ابطالی، کاملاً وابسته به پیوند آنها با سند اولیه معامله است. برای درک سازوکار ثبت شماره ۲۲ رقمی مالیاتی در فاکتورهای ارجاعی و جلوگیری از باطل شدن زنجیره اسناد، مطالعه مقاله «به چه صورتحسابی در سامانه مودیان صورتحساب مرجع میگویند؟» به شما کمک میکند منطق رهگیری اسناد در کارپوشه را بشناسید.
۳. برگشت از فروش و مرجوع شدن کالا
اگر تمام یا بخشی از کالای فروختهشده توسط خریدار مرجوع شود، فروشنده فاکتور برگشت از فروش صادر میکند. سامانه مودیان مبالغ مرجوعی را در قالب ردیف کاهنده میشناسد. در نتیجه، اثر افزایشی اقلام مرجوعشده از جمع فروش دوره کسر میشود و ردیفهای متناظر در بخش محاسبات فروش به وضعیت عدم احتساب درمیآیند تا تراز فروش خالص دستنخورده و دقیق باقی بماند.
۴. رد صورتحساب توسط طرف معامله
در معاملات تجاری B2B، خریدار از حق قانونی برای تایید یا رد صورتحساب برخوردار است. مهلت ۲۱ روزه تایید فاکتور در کارپوشه این فرصت را به خریدار میدهد تا جزئیات بارنامه، قیمت و اصالت اقلام را با قرارداد بسنجد. اگر خریدار در این بازه زمانی دکمه «رد» را انتخاب کند، فاکتور تا زمان تعیین تکلیف نهایی از محاسبات فروشنده خارج میشود و در وضعیت عدم احتساب قرار میگیرد تا بار مالیاتی غیرواقعی به طرفین تحمیل نگردد.
۵. عدول از حد مجاز فروش موضوع ماده ۶
سازمان امور مالیاتی بر اساس سوابق پرداخت و وضعیت خوشحسابی مودی، سقفی برای صدور صورتحساب الکترونیکی در هر فصل تعیین میکند. اگر مجموع فروش شرکت از این سقف فراتر رود، مودی با پدیده عدول روبهرو میشود. در این حالت، فاکتورهایی که فراتر از حد مجاز فروش ماده ۶ سامانه مودیان صادر شدهاند، به حالت تعلیق درآمده و برای خریدار اعتبار مالیاتی ایجاد نمیکنند. در نتیجه، این فاکتورها تا زمان تودیع ضمانت یا پرداخت بدهی، در وضعیت عدم احتساب موقت باقی خواهند ماند.
یکی از دلایل اصلی عدم احتساب صورتحساب و سلب اعتبار مالیاتی از خریدار، عبور مودی از سقف مجاز فروش دوره است. با مطالعه مقاله «سقف صدور صورتحساب الکترونیکی از سه برابر به پنج برابر افزایش یافت»، با جزئیات افزایش حد مجاز در قانون تسهیل و نحوه ثبت درخواست افزایش سقف در کارپوشه آشنا شوید تا فاکتورهای فروش شما مشمول عدم احتساب نشوند.
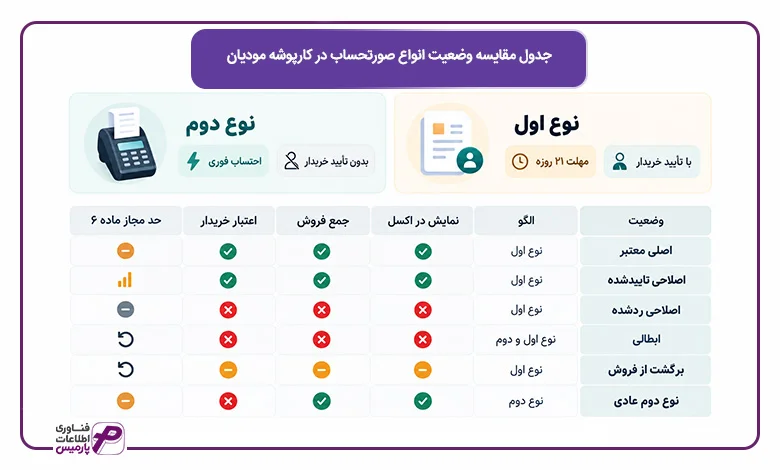
جدول مقایسه وضعیت انواع صورتحساب در کارپوشه مودیان
برای تسلط بر گزارشهای مالیاتی، نیازی به حفظ کردن صدها بند قانونی نیست. وقتی منطق سامانه را در مواجهه با الگوهای مختلف بشناسید، تحلیل خروجیهای کارپوشه در چند ثانیه انجام میشود. پیش از بررسی جدول، درک یک تمایز ساختاری ضروری است.
تفاوت رفتار سامانه در صورتحساب نوع اول و دوم
تمامی قواعد مربوط به مهلت ۲۱ روزه، تایید یا رد فاکتور و انتقال اعتبار مالیاتی، منحصراً به معاملات شرکتی تعلق دارد. در واقع مقایسه رفتار صورتحساب نوع اول و دوم در سامانه مودیان نشان میدهد که ماهیت این دو سند کاملاً با هم تفاوت دارد.
در صورتحسابهای نوع دوم که برای مصرفکننده نهایی صادر میشوند و همچنین صورتحسابهای نوع سوم که همان رسید دستگاههای کارتخوان هستند، مشخصات خریدار ثبت نمیشود. از آنجا که طرف حسابی برای واکنش وجود ندارد، این فاکتورها معطل تایید نمیمانند و بلافاصله پس از ارسال، در وضعیت احتساب قطعی قرار میگیرند. خریدار این اسناد امکان کسر اعتبار ارزش افزوده را ندارد و تنها راه خروج آنها از سرجمع فروش، اقدام مستقیم خود فروشنده از طریق صدور صورتحساب ابطالی است.
نوع صورتحساب الکترونیکی | الگوی صورتحساب | وضعیت نمایش در اکسل | محاسبه در جمع فروش دوره؟ | پذیرش اعتبار خریدار؟ | تاثیر بر حد مجاز ماده ۶ |
اصلی معتبر | نوع اول | سلول خالی (احتساب) | بله | بله (در صورت تایید) | کسر از سقف مجاز |
اصلاحی تاییدشده | نوع اول | سلول خالی (احتساب) | بله (جایگزین فاکتور اصلی) | بله (بر مبنای ارقام جدید) | کسر بر اساس تفاوت مبلغ |
اصلاحی ردشده | نوع اول | عدم احتساب | خیر | خیر | بدون اثر (فاکتور اصلی معتبر میماند) |
ابطالی | نوع اول و دوم | عدم احتساب | خیر (خنثیکننده فاکتور اولیه) | خیر | بازگشت مبلغ به سقف مجاز |
برگشت از فروش | نوع اول | سلول خالی (کاهنده) | بله (به صورت رقم کاهنده) | بله (کاهش اعتبار خریدار) | بازگشت مبلغ به سقف مجاز |
نوع دوم عادی | نوع دوم | سلول خالی (احتساب) | بله | خیر (مصرفکننده نهایی) | کسر از سقف مجاز |
قواعد احتساب، تایید ۲۱ روزه خریدار و پذیرش اعتبار مالیاتی صرفاً مختص صورتحسابهای نوع اول است و برای صورتحسابهای نوع دوم سازوکار متفاوتی دارد. برای تسلط بر ساختار دادهای، الگوهای هفتگانه و تفاوت تکالیف قانونی در انواع فاکتورها، پیشنهاد میکنیم مقاله «صورتحساب الکترونیکی مالیات چیست؟» را بررسی کنید.

چرا فاکتور ابطالشده همچنان در وضعیت «احتساب» است؟ (حل بحران فروش مضاعف)
یکی از دلهرهآورترین لحظات برای هر حسابدار زمانی است که فاکتوری را ماهها پیش ابطال کرده، اما هنگام بررسی گزارش متوجه میشود مبلغ آن هنوز در کارپوشه خودنمایی میکند. این خطای دید سیستمی باعث ایجاد پدیده دو بار نشستن فروش در سامانه مودیان میشود و عدد فروش را به شکل کاذب بالا میبرد. شناخت چرخه زمانی احتساب و عدم احتساب در سامانه مودیان به شما نشان میدهد که چرا این اتفاق میافتد و چطور باید پرونده را به صورت قانونی نجات داد.
تداخل زمانی فاکتورها میان دو فصل مالیاتی
فرض کنید کالایی را در آخرین روزهای فصل پاییز فروختهاید و صورتحساب آن در آذرماه ثبت شده است. خریدار در دیماه یعنی آغاز فصل زمستان معامله را فسخ میکند و شما بلافاصله فاکتور ابطالی صادر میکنید. از نظر قوانین مالیاتی، این فاکتور ابطالی متعلق به دوره زمستان است و نمیتواند پرونده پاییز را که بسته شده تغییر دهد.
در چنین شرایطی، اثر کاهنده ابطال در اظهارنامه فصل بعد منعکس خواهد شد. تفکیک این دورهها باعث میشود سقف حد مجاز فروش شرکت در فصل جاری محفوظ بماند و مالیات پرداختی دوره قبل در قالب بستانکاری یا کسر از بدهی دوره جدید تسویه شود.
تاخیر در بهروزرسانی سرورهای سازمان مالیاتی
در بسیاری از اوقات، علت باقی ماندن فاکتور ابطالی در وضعیت احتساب صرفاً یک تاخیر پردازشی در پایگاه داده سازمان امور مالیاتی است. فرآیند همگامسازی اطلاعات میان سرورهای واسط و کارپوشه مرکزی ممکن است از چند ساعت تا چند روز کاری زمان ببرد. در طول این فاصله زمانی، سند در حالت انتظار پردازش باقی میماند و سامانه هنوز دستور خنثیسازی را روی فاکتور مرجع اجرا نکرده است.
راهکار قطعی هنگام قفل شدن وضعیت فاکتور در زمان اظهارنامه
اگر مهلت قانونی تسلیم اظهارنامه پیشفرض رو به اتمام است و کارپوشه هنوز فاکتور ابطالی را در وضعیت عدم احتساب قرار نداده، نیازی به تایید ارقام نادرست و پرداخت مالیات مضاعف نیست. قانونگذار پیشبینی این چالش فنی را کرده است.
شما این حق قانونی را دارید که با مراجعه به ستون تعدیلات در اظهارنامه ارزش افزوده، مبلغ فاکتور ابطالی را به صورت دستی از سرجمع فروش کسر کنید. شرط پذیرش این اقدام از سوی ممیز، ثبت دقیق شماره منحصربهفرد مالیاتی فاکتور اولیه و فاکتور ابطالی در اسناد حسابداری است تا در زمان رسیدگی، انطباق دفاتر کاملاً محرز باشد.
پیشنهاد مطالعه: در بسیاری از موارد، خطاهای ساختاری در اقلام صورتحساب یا عدم تطابق اطلاعات مودی باعث میشود فاکتور در کارپوشه پردازش نشده و در وضعیت عدم احتساب یا رد باقی بماند. در مقاله «خطاهای رایج سامانه مودیان»، با کدهای خطای متداول و راهکارهای رفع فوری آنها پیش از موعد تسلیم اظهارنامه آشنا میشوید.

راهنمای گامبهگام فیلتر کردن اکسل کارپوشه برای استخراج فروش واقعی
استخراج فایل اکسل از کارپوشه اولین قدم برای تهیه گزارشهای فصلی است، اما یک اشتباه رایج میتواند کل محاسبات شما را به هم بریزد. برخی حسابداران به اشتباه ردیفهای نامطلوب یا فاکتورهای ابطالی را از فایل اکسل حذف میکنند. پاک کردن سطرها زنجیره عطف حسابرسی را نابود میکند. برای رسیدن به فروش واقعی، دادههای خام را دستنخورده نگه دارید و فرآیند تصفیه اطلاعات را در سه گام اصولی پیش ببرید.
گام اول: فیلتر کردن ستون وضعیت بدون حذف دادههای خام
در فایل اکسل روی ردیف عناوین کلیک کنید و ابزار فیلتر (Filter) را فعال نمایید. به سراغ ستون «وضعیت احتساب یا عدم احتساب» بروید و منوی فیلتر را باز کنید. در این بخش دو دسته ردیف مشاهده میکنید:
- گزینه Blanks (سلولهای خالی): این خانهها نماینده فاکتورهای قطعی و معتبر هستند. با انتخاب این گزینه، تمامی صورتحسابهای مشمول احتساب جدا میشوند.
- گزینه عدم احتساب: این ردیفها اسناد ابطالشده، ردشده یا اصلاحی قبلی هستند که باید تیک آنها را بردارید تا در جمع ستون فروش محاسبه نشوند.
گام دوم: ردیابی شناسه مالیاتی فاکتورهای ارجاعی
اکنون باید از خنثیسازی دقیق اسناد اطمینان حاصل کنید. ستون «شماره منحصربهفرد مالیاتی صورتحساب مرجع» را بررسی نمایید. در این ستون، شناسههای ۲۲ رقمی فاکتورهای اولیه درج شده است. با استفاده از توابع جستجو مانند XLOOKUP یا بررسی چشمی، مطمئن شوید که فاکتور اصلاحی جدید در میان سلولهای خالی قرار دارد و فاکتور مرجع آن به درستی در وضعیت عدم احتساب نشسته است. این تطبیق ساده جلوی هرگونه ادعای تکرار ارقام را میگیرد.
گام سوم: تطبیق مانده کارپوشه با دفاتر مالیاتی
پس از اعمال فیلتر و جدا کردن سطور معتبر، جمع ستون مبلغ کل کالا یا خدمات و ستون مالیات بر ارزش افزوده را محاسبه کنید. این عدد دقیقاً نشاندهنده تعهد مالیاتی واقعی شما در فصل جاری است. در پایان این فرآیند، انطباق گزارش خالص کارپوشه با گردش حساب فروش در نرم افزار حسابداری تضمین میکند که مودی بدون مغایرت ریالی به پیشواز رسیدگی مالیاتی برود و اسناد شرکت بدون کمترین ابهام تایید شوند.
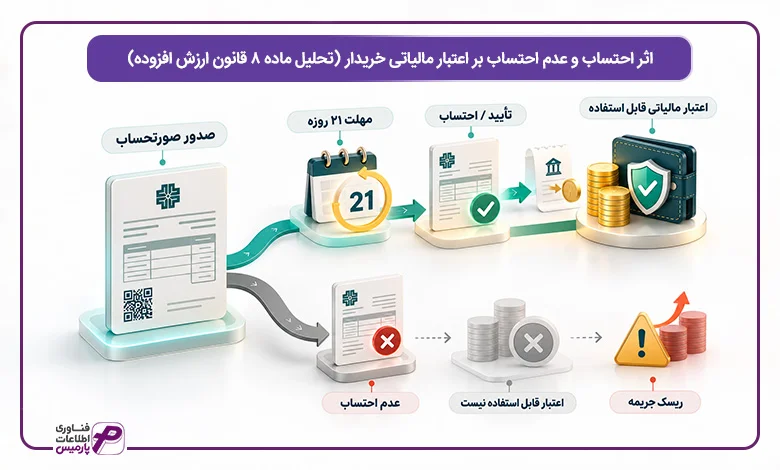
اثر احتساب و عدم احتساب بر اعتبار مالیاتی خریدار (تحلیل ماده ۸ قانون ارزش افزوده)
ماده ۸ قانون مالیات بر ارزش افزوده حق کسر مالیاتهای پرداختی در خریدها را به عنوان اعتبار برای خریدار به رسمیت میشناسد. این حق زمانی نقد میشود که صورتحساب الکترونیکی در کارپوشه شرایط قانونی لازم را احراز کرده باشد. اگر فاکتوری در وضعیت عدم احتساب باقی بماند، کسر اعتبار آن علاوه بر اینکه از نظر ممیزان مردود است، بلکه خریدار را با جرایم سنگین نقدی روبهرو میکند.
مهلت قانونی ۲۱ روزه و سرنوشت تایید سیستمی
خریدار پس از صدور صورتحساب نوع اول توسط فروشنده، ۲۱ روز کاری فرصت دارد تا محتوای سند را تایید یا رد کند. اگر خریدار در این بازه زمانی هیچ واکنشی نشان ندهد، سامانه به صورت خودکار تایید ضمنی صادر مینماید. در این حالت وضعیت احتساب صورتحساب در سامانه مودیان نهایی میشود و مالیات بر ارزش افزوده پرداختی رسماً در ستون اعتبار خرید کارپوشه خریدار مینشیند.
معاملات نسیه در کارپوشه و شرط پذیرش اعتبار
سامانه مودیان در معاملات نسیه و نقدی-نسیه رویکرد متفاوتی برای دو طرف قرارداد در نظر میگیرد. فروشنده موظف است در همان دوره صدور، کل مبلغ فروش را در محاسبات خود بیاورد و فاکتور برای او احتساب میشود. در مقابل، خریدار تنها زمانی مجاز به استفاده از اعتبار ارزش افزوده بخش نسیه است که پرداخت واقعی را انجام داده باشد و این تسویه از طریق سامانه پرداخت یا کارپوشه به تایید فروشنده برسد.
ریسکهای رد دفاتر ناشی از اعمال اعتبار فاکتورهای بیاثر
بزرگترین خطای مالیاتی برای خریداران، اعمال اعتبار برای فاکتورهایی است که به دلایلی مثل ابطال، عدول از حد مجاز ماده ۶ یا عدم تایید در وضعیت عدم احتساب قرار دارند. اگر مودی این ارقام را در اظهارنامه پیشفرض به عنوان بستانکاری رد کند، سازمان امور مالیاتی اصل اعتبار را پس میزند و جریمهای معادل دو برابر مالیات مستردشده مطالبه خواهد کرد. کنترل دقیق این زنجیره و پیشگیری از جرایم مالیاتی در سازمانهای بزرگ، از طریق قابلیتهای اعتبارسنجی در نرم افزار حسابداری شرکتی میسر میشود تا هیچ سندی پیش از احراز اعتبار قطعی در اظهارنامه درج نگردد و اعتبار مالیاتی خریدار در سامانه مودیان کاملاً تضمین شود.
مدیریت خودکار چرخه صورتحسابها و حذف خطاهای انسانی در کارپوشه
کافی است فقط یک بار در روزهای شلوغ پایان سال، کارشناس فروش فاکتور اصلاحی را با یک رقم جابهجا در شناسه مالیاتی مرجع صادر کند. در همین یک لحظه، تمام ترازهای مالی شرکت به هم میریزد. فاکتور قبلی با مبالغ سنگین در وضعیت احتساب باقی میماند، فاکتور اصلاحی هم به عنوان یک فروش جداگانه محاسبه میشود و سقف مجاز فروش ماده ۶ درست زمانی پر میشود که شرکت تعهدات فروش فوری دارد. خروجی این وضعیت در سیستمهای سنتی، روزها کلنجار رفتن با فایلهای اکسل، سردرگمی میان کاردکس انبار و پاسخگویی پر از استرس به ممیزان ارزش افزوده است.
ریشه این بحرانها در مدیریت جزیرهای فرآیندها نهفته است. انباردار برگه مرجوعی کالا را صادر میکند، اما حسابداری از چرخه اسناد در کارپوشه عقب میماند. راهکار اصولی برای خاتمه دادن به این آشفتگیها، حذف دخالت دست و گردش خودکار اسناد در کل ساختار مالی شرکت است.
پیوند هوشمند انبارداری و فروش با سامانه مودیان
در یک ساختار مکانیزه، کنترل وضعیت صورتحساب به حافظه افراد یا بررسی چشمی متکی نیست. وقتی کالایی مرجوع میشود یا قیمت اقلام تغییر میکند، سند حسابداری، حواله انبار و صورتحساب ارجاعی در یک مسیر پیوسته شکل میگیرند. سیستم بدون نیاز به کپی کردن دستی اطلاعات، شناسه مالیاتی فاکتور اولیه را میخواند و در فاکتور ارجاعی درج میکند. یکپارچگی میان زیرسیستمهای فروش، خزانهداری و انبار در نرم افزار پارمیس استار بستری فراهم میسازد که فرآیند صدور صورتحساب تا تایید نهایی در کارپوشه با حذف خطای انسانی مدیریت شود. با این هماهنگی، وضعیت احتساب اسناد همواره شفاف میماند و مدیر مالی هرگز با غافلگیری ثبت فروش دوبل یا مسدود شدن سقف مجاز ماده ۶ روبهرو نمیشود.
ارسال مستقیم به کارپوشه بدون نیاز به شرکتهای معتمد
ارسال صورتحساب از طریق فایلهای واسط و نرمافزارهای جانبی، همیشه خطر ایجاد تاخیر در پردازش دادهها و معلق ماندن فاکتورها را به دنبال دارد. برقراری ارتباط مستقیم با سرورهای مالیاتی از طریق api نرم افزار حسابداری راهکاری استاندارد برای رصد بلادرنگ وضعیت تایید یا عدم احتساب اسناد است. با این روش، تبادل اسناد مستقیماً با کلیدهای اختصاصی خود شرکت انجام میگیرد. به محض ثبت واکنش خریدار یا پردازش سند در پایگاه داده سازمان، وضعیت فاکتور در سیستم داخلی شرکت همگام میشود و پرونده ارزش افزوده دوره با آرامش خاطر و انطباق کامل دفاتر بسته خواهد شد.
یکپارچگی محاسبات مالیاتی با دریافت مشاوره و دموی رایگان نرم افزار پارمیس استار
مغایرتگیری دستی میان کارپوشه و دفاتر مالیاتی، ریسک مالیات مضاعف و پر شدن سقف حد مجاز ماده ۶ را به شدت افزایش میدهد. برای آشنایی با زیرساختهای مکانیزه سامانه مودیان، اتصال مستقیم فاکتورهای ارجاعی و حذف کامل مغایرتهای فروش، کارشناسان پارمیس در کنار شما هستند.
جهت دریافت جلسه مشاوره تخصصی متناسب با فرآیندهای مالی کسبوکار خود و مشاهده دموی عملیاتی نرمافزار، اطلاعات خود را در فرم زیر ثبت فرمایید.
سوالات متداول درباره احتساب و عدم احتساب در کارپوشه مودیان
1.چرا در خروجی اکسل کارپوشه سامانه مودیان ستون احتساب خالی است؟
در منطق سامانه امور مالیاتی، فاکتورهای معتبر نیازی به برچسب جداگانه ندارند و ستون وضعیت آنها به شکل سلول خالی نمایش داده میشود. خالی بودن این سلول در فایل اکسل به معنی تایید کامل و احتساب قطعی سند در جمع فروش دوره مالیاتی است.
2.آیا صورتحساب اصلاحی در سامانه مودیان جزو فروش نهایی احتساب میشود؟
بله. پس از تایید صورتحساب اصلاحی، فاکتور جدید در وضعیت احتساب قرار میگیرد و ارقام جدید مبنای محاسبه مالیات میشوند. همزمان صورتحساب اولیه به صورت خودکار به وضعیت عدم احتساب تغییر میکند تا از محاسبه مجدد فروش جلوگیری شود.
3.اگر خریدار صورتحساب را در مهلت قانونی ۲۱ روزه رد کند وضعیت آن چه میشود؟
با رد صورتحساب توسط طرف معامله، فاکتور در وضعیت عدم احتساب قرار میگیرد و از سرجمع فروش دوره فروشنده خارج میشود. برای خریدار نیز هیچ اعتبار ارزش افزودهای لحاظ نخواهد شد تا وضعیت سند با ابطال یا اصلاح توسط فروشنده مشخص گردد.
4.تکلیف فاکتورهایی که با خطای عدول از حد مجاز ماده ۶ مواجه شدهاند چیست؟
این صورتحسابها تا زمان افزایش سقف مجاز فروش یا پرداخت بدهی قبلی، در حالت تعلیق میمانند. این اسناد برای خریدار در وضعیت عدم احتساب موقت قرار میگیرند و تا زمان تعیین تکلیف نهایی، امکان کسر اعتبار مالیاتی برای آنها وجود ندارد.
5.آیا صورتحسابهای نوع دوم در سامانه مودیان نیازی به تایید خریدار دارند؟
خیر. صورتحسابهای نوع دوم ویژه مصرفکننده نهایی فاقد مشخصات خریدار هستند. این اسناد بدون نیاز به تایید، بلافاصله پس از ارسال در وضعیت احتساب قطعی مینشینند و تنها با صدور فاکتور ابطالی توسط خود فروشنده از محاسبات فروش دوره خارج میشوند.
6.چگونه مغایرت ناشی از ماندن فاکتور ابطالی در وضعیت احتساب را در اظهارنامه رفع کنیم؟
اگر به دلیل تاخیر پردازش سرورها، توازن احتساب و عدم احتساب در سامانه مودیان برای فاکتور ابطالی ثبت نشد، مودی میتواند با استناد به شناسه مالیاتی سند ابطالی، رقم مربوطه را در ستون تعدیلات مودی اظهارنامه پیشفرض از سرجمع فروش کسر کند.