
وقتی میخواهید یک نیروی متخصص را جذب کنید یا در شرکت نگهدارید، حقوق پایه قانون کار پاسخگوی مهارت او نیست. اینجاست که حق جذب در قانون کار وارد میشود تا دست کارفرما برای توافق مالی باز بماند و روابط کاری از همان ابتدا شفاف شکل بگیرد.
اضافه کردن این رقم شاید در ظاهر ساده باشد، اما محاسبه دقیق اثر آن روی سایر مزایا کار حسابداری را حساس میکند. همراه داشتن یک نرم افزار حقوق و دستمزد مطمئن به این سردرگمیها پایان میدهد و ثبت احکام تا ارسال دیسکتهای قانونی را بدون خطای انسانی پیش میبرد.
حق جذب چیست؟
حق جذب مبلغی مازاد بر حقوق پایه است که کارفرما برای استخدام یا حفظ نیروهای کلیدی پرداخت میکند. این رقم جزو مزایای مستمر به تبع شغل به حساب میآید و مستقیماً روی بیمه، مالیات و محاسبه اضافهکاری اثر میگذارد.

حق جذب چیست و با چه هدفی در سیستم جبران خدمات پرداخت میشود؟
حق جذب چیست و چرا شرکتها سراغ آن میروند؟ در یک تعریف کاربردی، حق جذب ابزاری در مدیریت جبران خدمات است که شکاف میان حقوق مصوب قانون کار و ارزش واقعی فرد در بازار کار را پر میکند. این مبلغ پرداخت میشود تا متخصصان انگیزه پیوستن به مجموعه را پیدا کنند و کارفرما بتواند نیروهای کلیدی خود را در برابر پیشنهادهای مالی رقیبان حفظ کند.
از مهمترین اهداف پرداخت حق جذب، ایجاد انعطاف مالی برای سازمان بدون به هم ریختن ساختار حقوق پایه است. افزایش غیرمنطقی مزد پایه تعهدات مالی سنگینی میسازد که مدیریت آن در درازمدت دشوار خواهد بود. پرداخت حق جذب به مدیران اجازه میدهد دریافتی پرسنل را بر اساس کمیابی تخصص، حساسیت مسئولیتها و شرایط عرضه و تقاضا در بازار کار تنظیم کنند.
تفاوت بنیادین حق جذب با حقوق پایه و مزایای رفاهی و انگیزشی
برای شفاف شدن ساختار دریافتی، باید مرز این آیتم را با سایر ردیفهای پرداختی تفکیک کرد:
- حقوق پایه: حداقل دستمزد قانونی و کف تعهد کارفرما بر اساس روزمزد مصوب است و ارتباطی با سطح کمیابی مهارت فرد در بازار کار ندارد.
- حق جذب: مبلغی مازاد بر مزد پایه است که مستقیماً بر اساس ارزش تخصصی، اعتبار حرفهای و شرایط رقابتی شغل پرداخت میشود.
- مزایای رفاهی: اقلام عمومی مانند حق مسکن و بن خواربار هستند که قانونگذار برای کمک به معیشت تعیین کرده و بدون توجه به سطح مهارت، به همه کارکنان تعلق میگیرند.
- مزایای انگیزشی: پاداشهایی مانند کارانه، آکورد یا درصد فروش هستند که به ثبت نتیجه مشخص وابستهاند، اما حق جذب پرداختی مستمر ماهانه است و به عملکرد مقطعی گره نمیخورد.
حق جذب به چه نیروهایی تعلق میگیرد؟ (شاخصهای کمیابی تخصص و بازار کار)
اینکه حق جذب به چه کسانی تعلق میگیرد کاملاً به سیاست داخلی شرکت و چالشهای استخدام در آن حوزه وابسته است. قانون کار تکلیفی برای پرداخت این مزیت به همه پرسنل تعیین نکرده است. کارفرمایان معمولاً بر اساس شاخص کمیابی مهارت و میزان آسیبپذیری شرکت از خروج نیرو، این مزیت را به سه گروه اصلی اختصاص میدهند:
- متخصصان فنی و کلیدی: افرادی با دانش عمیق، تسلط بر فناوریهای نوین یا مهارتهای کمتعداد در بازار که پیدا کردن جایگزین برای آنها زمانبر و پرهزینه است.
- مدیران ارشد و تصمیمگیرنده: نیروهایی که برنامهریزی استراتژیک، هدایت تیمها و سودآوری سازمان به تجربه آنها وابسته است.
- مشاغل دارای مسئولیت یا ریسک ویژه: پستهایی که استرس کاری بالا، مسئولیتهای حقوقی سنگین یا حساسیت مالی مستقیم دارند.
معیار اصلی برای تخصیص این رقم، میزان نیازمندی سازمان به حفظ هر نیروی متخصص و حفظ تداوم فعالیتهای کلیدی است.
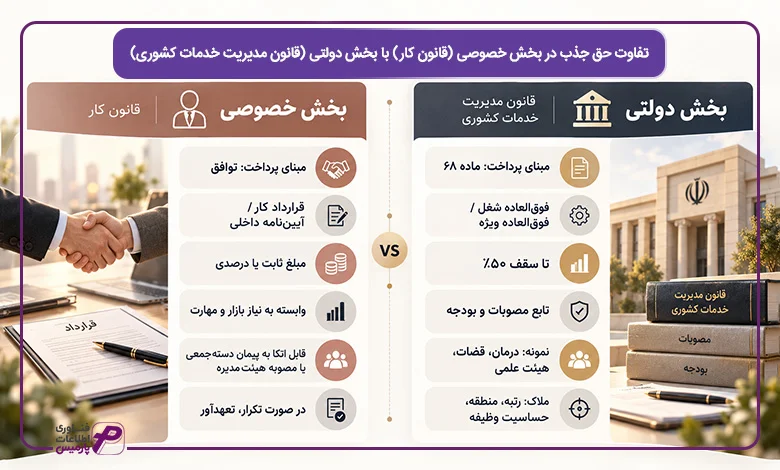
تفاوت حق جذب در بخش خصوصی (قانون کار) با بخش دولتی (قانون مدیریت خدمات کشوری)
برای درک درست این موضوع، ابتدا باید مشخص کنیم درباره چه سازمانی صحبت میکنیم. حق جذب در بخش دولتی ساختاری کاملاً اداری، فرمولهشده و محدود به مصوبات هیئت وزیران دارد، اما حق جذب در بخش خصوصی بر پایه توافق آزاد، نیاز بازار و مذاکره مستقیم کارفرما و کارمند شکل میگیرد. این دو فضا منطق حقوقی متفاوتی دارند و نمیتوان قواعد یکی را برای دیگری اجرا کرد.
چارچوب قانونی حق جذب در دستگاههای اجرایی طبق ماده ۶۸ قانون مدیریت خدمات کشوری
در نظام اداری کشور، پرداخت هر ریال مزایا تابع احکام بالادستی است. طبق ماده ۶۸ قانون مدیریت خدمات کشوری، مزایایی با کارکرد جذب نیرو عمدتاً در قالب فوقالعاده شغل (بند ۵) و به ویژه فوقالعاده ویژه (بند ۱۰) تعریف میشوند. این ردیف پرداختی برای مشاغل تخصصی و حساس تا سقف ۵۰ درصد مجموع حقوق ثابت و فوقالعادههای مستمر قابل پرداخت است.
دولت برای بخشهای حیاتی مانند کادر درمان، قضات و اعضای هیئت علمی دانشگاهها، آییننامهها و جداول امتیازی ویژهای در نظر گرفته است. در این مجموعهها، حق جذب کارمندان دولت بر اساس رتبه علمی، سطح محرومیت منطقه خدمت یا درجه حساسیت وظایف محاسبه میشود و دستگاه اجرایی اجازه ندارد خارج از ردیفهای مصوب بودجه، رقمی به عنوان حق جذب پرداخت کند.
ماهیت قراردادی، توافقی و کارگاهی حق جذب کارگران مشمول قانون کار
بر خلاف ادارات دولتی، در قانون کار هیچ مادهای کارفرمایان بخش خصوصی را مجبور به پرداخت مبلغی معین به عنوان حق جذب نکرده است. منشأ اصلی حق جذب کارگران، توافق مستقیم میان طرفین در متن قرارداد کار یا آییننامههای اداری همان مجموعه است. کارفرما میتواند با توجه به توان مالی شرکت و مهارت فرد، مبلغی ثابت یا درصدی از دستمزد را به این موضوع اختصاص دهد.
علاوه بر توافق فردی، گاهی این پرداخت ریشه در پیمانهای دستهجمعی یا مصوبات رسمی هیئت مدیره شرکتها دارد. وقتی پرداخت این مزیت در یک مجموعه روال همیشگی پیدا کند، به تعهدی الزامآور تبدیل میشود و کارفرما دیگر نمیتواند آن را یک لطف سلیقهای یا پاداش دلخواه به حساب بیاورد.

ابعاد حقوقی حق جذب در قانون کار و رویه قضایی
در متن مصوب قانون کار سال ۱۳۶۹ عبارتی تحت عنوان «حق جذب» دیده نمیشود، اما این موضوع به معنای نبود سازوکار قانونی برای آن نیست. رویه قضایی قانون کار و هیئتهای تشخیص وزارت کار این ردیف دریافتی را بر اساس ماهیت واقعی آن میسنجند. موضع رسمی این است که هر مبلغ پرداختی مستمر به کارگر که به مناسبت وظایف شغلی پرداخت شود، خصلت مزدی دارد و جایگاه قانون حق جذب در اداره کار دقیقاً ذیل تعاریف قانونی مزد و حقالسعی تعریف میشود.
مواد ۳۴، ۳۵ و ۳۶ قانون کار و مفهوم «مزایای مستمر پرداختی به تبع شغل»
برای پی بردن به جایگاه واقعی حق جذب، مراجع قانونی سه ماده سرنوشتساز را بررسی میکنند:
- ماده ۳۴ قانون کار (حقالسعی): چتر کلی تمام دریافتهای قانونی کارگر است. هر وجهی که کارگر به اعتبار قرارداد کار از کارفرما دریافت میکند، از حقوق پایه تا بن و مسکن، ذیل عنوان حق السعی قرار دارد.
- ماده ۳۵ قانون کار (مزد): وجوه نقدی یا غیرنقدی است که در ازای انجام کار مستقیم به کارگر پرداخت میشود.
- ماده ۳۶ قانون کار (مزد ثابت و مزایای به تبع شغل): طبق تبصره ۱ این ماده، پرداختیهایی که بر حسب ماهیت شغل، سختی وظایف یا ترمیم دستمزد در ساعات عادی کار پرداخت میشوند، جزو مزایای به تبع شغل هستند.
از آنجا که حق جذب به صورت ماهانه، مستمر و برای جبران سختی یا تخصص ویژه همان شغل پرداخت میشود، خصلت مزایای به تبع شغل پیدا کرده و قانوناً ماهیتی کاملاً مزدی دارد.
مرز باریک میان «مزد ثابت» و «مزد مبنا» در تعریف آیتمهای دریافتی
خلط کردن دو مفهوم مزد ثابت و مزد مبنا، ریشه بخش بزرگی از اشتباهات حسابداری در شرکتها است. در کارگاههای فاقد طرح طبقهبندی مشاغل، قانون کار اصطلاح مزد ثابت را به کار میبرد که حاصل جمع مزد شغل با مزایای ثابت پرداختی به تبع شغل مانند حق جذب است.
در طرف مقابل، اصطلاح مزد مبنا منحصراً متعلق به کارگاههای دارای طرح طبقهبندی مشاغل است که تنها از مجموع «مزد گروه» و «پایه سنوات» تشکیل میشود. این تمایز نشان میدهد که چرا حق جذب در یک شرکت بدون طرح مستقیماً وارد پایه حقوق میشود، اما در شرکتی دیگر در ردیفی جداگانه مورد ارزیابی قرار میگیرد.
استناد به آرای وحدت رویه دیوان عدالت اداری پیرامون ماهیت مزد
اختلاف بر سر اینکه آیا حق جذب جزو دستمزد اصلی کارگر است یا خیر، بارها در مراجع قضایی بررسی شده است. قضات دیوان عدالت اداری در این زمینه موضعی روشن دارند و اجازه ندادهاند تفاسیر سلیقهای حقوق قانونی کارگران را تحت تاثیر قرار دهد.
مستند قضایی: دادنامه شماره ۳۳۲ هیئت عمومی دیوان عدالت اداری
بر اساس دادنامه شماره ۳۳۲ هیئت عمومی دیوان عدالت اداری، تمامی وجوه و مزایایی که به صورت مستمر و به تبع شغل پرداخت میشوند، جزو مزد کارگر هستند. هر بخشنامه، دستورالعمل یا توافقی که بخواهد این مزایای شغلی را از مبنای محاسبه مطالبات قانونی نیروی کار خارج کند، بر خلاف مواد ۳۴ و ۳۶ قانون کار بوده و بیاعتبار است.
این مستند اثبات میکند که کارفرما نمیتواند با تغییر دادن عنوان پرداختی در فیش حقوقی یا توافق شفاهی، ماهیت مزدی حق جذب را نادیده بگیرد. در جلسات حل اختلاف اداره کار، ملاک اصلی صدور رای همین آرای وحدت رویه دیوان است.

تفاوت اساسی حق جذب در کارگاههای دارای طرح طبقهبندی مشاغل و فاقد طرح
سرنوشت مالی و حقوقی حق جذب در یک شرکت، بستگی کاملی به این دارد که آن مجموعه شناسنامه مصوب اداره کار داشته باشد یا خیر. در حقیقت، آثار مالی این پرداختی در کارگاه های دارای طرح طبقه بندی با شرکتهای فاقد این سیستم ۱۸۰ درجه با یکدیگر تفاوت دارد.
اگر کارگاهی مشمول اجرای طرح طبقه بندی مشاغل باشد، ساختار پرداخت دستمزد باید کاملاً منطبق بر شناسنامه شغل، جدول گروههای بیستگانه و ضوابط هماهنگ وزارت کار تنظیم شود. در چنین مجموعههایی، پرداختهای مازاد قواعد مستقل و تعریفشدهای دارند. اما اگر شرکتی این نظام شغلی را پیاده نکرده باشد، هر ریال پرداختی تحت عنوان جذب نیرو، مستقیماً وارد تعهدات پایه دستمزد میشود و محاسبات پایان سال را دگرگون میکند.
سازوکار فوقالعاده بازار کار در کارگاههای دارای طرح طبقهبندی مشاغل وزارت کار
در شناسنامهها و آییننامههای اجرایی طرحهای طبقهبندی مورد تایید اداره کار، ردیفی با نام حق جذب تعریف نشده است. مراجع رسمی در این ساختار از عنوان فوق العاده بازار کار استفاده میکنند. این فوقالعاده راهکاری است تا کارفرما بتواند برای ردههای شغلی کمیاب، رقمی بالاتر از ارقام مصوب جدول مزد بپردازد بدون اینکه نظام گروهی شرکت به هم بریزد.
در این سیستمها، دریافتی اصلی کارگر از ترکیب مزد گروه و مزد پایه شکل میگیرد که در مجموع «مزد مبنا» نامیده میشود. از آنجا که فوقالعاده بازار کار خارج از مزد مبنا قرار میگیرد، در حالت عادی مبنای محاسبه مواردی مانند اضافهکاری، نوبتکاری یا پاداش پایان خدمت نخواهد بود، مگر آنکه در پیمانهای دستهجمعی یا عرف کارگاه توافق متفاوتی ثبت شده باشد.
تبدیل قطعی حق جذب به جزء لاینفک مزد ثابت در کارگاههای فاقد طرح طبقهبندی
شرایط در کارگاه های فاقد طرح طبقه بندی به کلی متفاوت و برای کارفرما تعهدآور است. بر اساس تبصره ۱ ماده ۳۶ قانون کار، در شرکتهایی که نظام ارزیابی مشاغل ندارند، هر پرداختی مستمری که به مناسبت شغل به کارگر داده شود، به عنوان مزایای به تبع شغل شناخته شده و جزء مزد ثابت به حساب میآید.
این موضوع پیامد مالی بزرگی به همراه دارد. وقتی مبلغ پرداختی وارد مزد ثابت شود، مخرج کسر در فرمول محاسبه اضافهکاری، جمعهکاری، عیدی و سنوات افزایش پیدا میکند. اگر کارفرمایی در پایان قرارداد، تسویهحساب سنوات یا اضافهکاری پرسنل را فقط بر مبنای حقوق پایه انجام دهد، در صورت شکایت کارگر در اداره کار، قطعاً به پرداخت مابهالتفاوت محکوم خواهد شد.
پیشنهاد مطالعه: حقوق پایه چیست؟ بررسی تعاریف، قوانین و نحوه محاسبه مزد پایه

روشها و فرمولهای محاسبه حق جذب در قراردادهای کاری
در هیچ بخشی از قانون کار یا مصوبات شورای عالی کار، فرمول ریاضی ثابتی مانند ۲۰ یا ۳۰ درصد به عنوان تکلیف قطعی برای محاسبه حق جذب تصویب نشده است. تعیین شیوه پرداخت این مبلغ کاملاً به مهندسی مشاغل در سازمان، سطح درآمدی شرکت و مدل جبران خدمات بستگی دارد.
مدیران مالی و کارشناسان منابع انسانی معمولاً از دو روش استاندارد برای فرمولبندی این مزیت استفاده میکنند که هدف هر دو روش، برقراری عدالت در پرداخت و تعیین ضابطهمند نحوه محاسبه حق جذب بدون اعمال سلیقه فردی است.
محاسبه حق جذب به روش درصدی از مزد پایه (درصدهای متداول در بازار کار)
رایجترین شیوه در قراردادهای استخدامی بخش خصوصی، تعیین حق جذب بر مبنای ضریبی از حقوق پایه است:
فرمول محاسبه حق جذب به روش درصدی:
مبلغ حق جذب = درصد توافقی × حقوق پایه ماهانه
پاسخ به این سوال که درصد حق جذب چقدر است ارتباط مستقیمی با جایگاه شغلی دارد. در عرف بازار کار، این نسبت معمولاً بین ۱۵ تا ۵۰ درصد مزد پایه متغیر است. برای کارشناسان ارشد معمولاً ارقام ۱۵ تا ۲۵ درصد و برای پستهای مدیریتی یا تخصصهای کمیاب ارقام ۳۰ تا ۵۰ درصد در احکام کارگزینی ثبت میشود.
مزیت اصلی این روش برای نیروها این است که با افزایش سالانه دستمزد توسط شورای عالی کار، مبلغ ریالی حق جذب نیز به صورت خودکار رشد میکند. بنابراین هر کارمند میداند که حق جذب چند درصد حقوق پایه است و با تغییر پایه حقوق، پرداختی او بدون نیاز به مذاکره مجدد افزایش پیدا میکند.
روش امتیازی، سیستم گریدینگ شغلی و ماتریس شایستگی فردی
در شرکتهای بزرگتر برای پیشگیری از نابرابری در پرداخت، از سیستمهای امتیازی منابع انسانی استفاده میشود. در این شیوه، هر جایگاه شغلی بر اساس ماتریس ارزیابی، امتیازی دریافت میکند و سپس به ریال تبدیل میشود:
- ارزیابی مولفههای شایستگی: امتیازدهی به عواملی نظیر سوابق تخصصی، مدارک مهارتی بینالمللی، تسلط بر فناوریهای خاص و نمره آزمون عملکرد سالانه.
- تعیین گرید شغلی: قرار دادن شغل در یکی از ردههای سیستم گریدینگ سازمان و اختصاص یک بازه امتیاز شغلی مشخص (مثلاً بین ۱۰۰ تا ۵۰۰ امتیاز).
- تعیین ارزش ریالی هر امتیاز: مدیریت مالی شرکت هر ساله ارزش ریالی هر واحد امتیاز را تصویب میکند (برای نمونه هر امتیاز معادل ۱۰۰ هزار ریال).
- محاسبه مبلغ نهایی: حاصل ضرب مجموع امتیازات فرد در ارزش ریالی، رقم حق جذب ماهانه را تشکیل میدهد.
این رویکرد ساختاریافته از نگاه مبتنی بر رابطه جلوگیری کرده و مبنای پرداختیها را بر اساس ارزیابی شایستگی واقعی افراد استوار میسازد.
شبیهسازی کامل فیش حقوقی با اعداد و ارقام واقعی سال جاری (جدول مقایسهای ریالی)
برای دیدن اثر ملموس حق جذب بر پرداختی پرسنل، دو کارگر مجرد و بدون سابقه با پایه حقوق یکسان (حداقل دستمزد روزانه سال جاری) را در نظر بگیرید. کارگر «الف» صرفاً حقوق پایه و مزایای قانونی را دریافت میکند، در حالی که برای کارگر «ب» ۳۰ درصد حق جذب در نظر گرفته شده است:
ردیف فیش حقوقی | کارگر الف (بدون حق جذب) | کارگر ب (با ۳۰٪ حق جذب) |
حقوق پایه ماهانه (۳۰ روزه) | ۷۱,۶۶۱,۸۴۰ ریال | ۷۱,۶۶۱,۸۴۰ ریال |
حق جذب (۳۰ درصد مزد پایه) | ۰ ریال | ۲۱,۴۹۸,۵۵۲ ریال |
بن خواربار (کمکهزینه اقلام مصرفی) | ۱۴,۰۰۰,۰۰۰ ریال | ۱۴,۰۰۰,۰۰۰ ریال |
حق مسکن | ۹,۰۰۰,۰۰۰ ریال | ۹,۰۰۰,۰۰۰ ریال |
جمع ناخالص دریافتی (پیش از کسورات) | ۹۴,۶۶۱,۸۴۰ ریال | ۱۱۶,۱۶۰,۳۹۲ ریال |
حق بیمه سهم کارگر (۷ درصد) | ۶,۶۲۶,۳۲۹ ریال | ۸,۱۳۱,۲۲۷ ریال |
مالیات بر درآمد حقوق | ۰ ریال (زیر سقف معافیت) | ۰ ریال (زیر سقف معافیت) |
خالص پرداختی واریزی به حساب بانکی | ۸۸,۰۳۵,۵۱۱ ریال | ۱۰۸,۰۲۹,۱۶۵ ریال |
این جدول به روشنی نشان میدهد که حضور حق جذب در فیش حقوقی کارگر «ب»، ناخالص دریافتی او را بیش از ۲۱ میلیون ریال بالا برده است. در عین حال، به دلیل افزایش جمع اقلام مشمول، سهم بیمه کارگر نیز افزایش یافته است.
تحلیل این ارقام نشان میدهد که تسلط بر جزئیات محاسبه فیش حقوقی برای حسابداران ضرورت دارد، زیرا هرگونه تغییر در حق جذب مستقیماً تعهدات بیمهای کارفرما و خالص دریافتی پرسنل را دستخوش تغییر میکند.
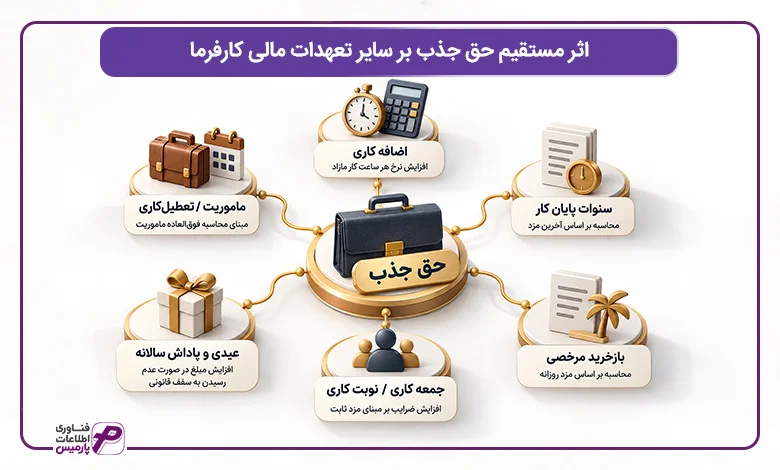
اثر مستقیم حق جذب بر سایر تعهدات مالی کارفرما
بر خلاف تصور رایج، پرداخت حق جذب فقط تغییر یک عدد در فیش حقوقی پایان ماه نیست. این پرداختی مستقیماً زنجیرهای از تعهدات کارفرما در حق جذب را فعال میکند که بیتوجهی به آن، پروندههای مالیاتی و دعاوی کارگری سنگینی میسازد. جدول زیر اثرگذاری حق جذب بر تمام اقلام حقوقی را در دو نوع کارگاه نشان میدهد تا مبنای روشنی برای محاسبه مطالبات کارگری در اختیار داشته باشید:
عنوان آیتم مزدی | وضعیت در کارگاه فاقد طرح طبقهبندی | وضعیت در کارگاه دارای طرح طبقهبندی | مستند قانونی اداره کار |
اضافهکاری | اثرگذار (محاسبه در مزد ثابت) | بدون اثر (مگر با توافق کارگاهی) | ماده ۵۹ قانون کار |
پاداش سنوات پایان خدمت | اثرگذار (محاسبه در آخرین مزد ثابت) | بدون اثر (مبنا فقط مزد مبنا است) | ماده ۲۴ قانون کار و دادنامه ۳۳۲ |
عیدی و پاداش سالانه | اثرگذار بر حداقل و حداکثر عیدی | بدون اثر بر سقف و کف قانونی | قانون تعیین عیدی مصوب ۱۳۷۰ |
فوقالعاده جمعهکاری | اثرگذار (افزایش نرخ ساعت کار) | بدون اثر (محاسبه بر مزد مبنا) | ماده ۶۲ قانون کار |
فوقالعاده نوبتکاری | اثرگذار در ضرایب شیفت کاری | بدون اثر (محاسبه بر مزد مبنا) | ماده ۵۶ قانون کار |
بازخرید مرخصی استحقاقی | اثرگذار بر بهای هر روز مرخصی | بدون اثر (محاسبه بر مزد مبنا) | ماده ۶۴ قانون کار |
آیا به حق جذب اضافه کاری تعلق میگیرد؟ (تحلیل فرمول قانونی نرخ هر ساعت کار مازاد)
این سوال که آیا به حق جذب اضافه کاری تعلق میگیرد یکی از پرتکرارترین مباحث در جلسات رسیدگی اداره کار است. طبق ماده ۵۹ قانون کار، مبنای محاسبه اضافهکاری مزد ثابت است، نه صرفاً حقوق پایه. بنابراین در تمام کارگاههای فاقد طرح، حق جذب مستقیماً نرخ هر ساعت کار اضافی را بالا میبرد.
اگر شرکتی حق جذب بپردازد اما اضافهکاری را تنها روی حداقل دستمزد حساب کند، دچار تخلف قانونی شده است. برای به دست آوردن نرخ مصوب هر ساعت کار مازاد، از رابطه زیر استفاده میشود:
فرمول محاسبه اضافهکاری با حق جذب در کارگاه فاقد طرح:
نرخ هر ساعت اضافه کاری = [ (حقوق پایه ماهانه + حق جذب) ÷ ۲۲۰ ] × ۱.۴
بنابراین برای محاسبه اضافه کاری نیروهایی که این مزیت را دارند، ابتدا باید این رقم با حقوق پایه ماهانه جمع شده و سپس بر عدد ۲۲۰ (ساعات کار استاندارد ماهانه) تقسیم شود تا نرخ پایه یک ساعت کار به دست آید.
پیشنهاد مطالعه: اضافه کاری چیست؟ راهنمای جامع فرمول و نحوه محاسبه اضافهکاری
تاثیر حق جذب بر نرخ ماموریت و ساعات کاری خاص
یکی از سوالات پرتکرار مدیران مالی این است که آیا حق جذب در محاسبه ماموریت یا ساعت کار در روزهای تعطیل (تعطیلکاری) نیز اثرگذار است؟ طبق ماده ۴۶ قانون کار، فوقالعاده ماموریت نباید کمتر از مزد ثابت روزانه باشد. بنابراین، اگر کارمندی که دارای حق جذب است به ماموریت اعزام شود، در کارگاههای فاقد طرح طبقهبندی، پایه محاسبه فوقالعاده ماموریت او نیز تحت تاثیر مزد ثابت (شامل حقوق پایه بهاضافه حق جذب) قرار میگیرد. همچنین نرخ هر ساعت تعطیلکاری معادل ۴۰ درصد اضافه بر مزد ثابت است که در این حالت نیز حق جذب در مخرج محاسبات اثر مستقیم خواهد گذاشت.
وضعیت حق جذب در محاسبه ذخیره سنوات خدمت و تسویهحساب پایان کار
بسیاری از حسابداران این پرسش را مطرح میکنند که آیا حق جذب در سنوات محاسبه میشود و هنگام تسویهحساب نهایی چه نقشی دارد؟ پاسخ شفاف به این سوال در متن ماده ۲۴ قانون کار آمده است. کارفرما موظف است به ازای هر سال سابقه، معادل یک ماه «آخرین مزد» کارگر را به عنوان مزایای پایان کار یا سنوات خدمت پرداخت کند.
در شرکتهای بدون طرح طبقهبندی، آخرین مزد همان مزد ثابت یعنی جمع حقوق پایه و حق جذب است. اگر کارفرمایی سالها به یک نیروی متخصص حق جذب پرداخت کرده باشد اما هنگام تسویهحساب نهایی پاداش پایان کار او را فقط بر اساس پایه اداره کار محاسبه کند، مرتکب اشتباه بزرگی شده است. کارگر با ثبت دادخواست در اداره کار، به راحتی میتواند مابهالتفاوت تمام سنوات گذشته خود را همراه با خسارت دریافت کند.
پیشنهاد مطالعه: حق سنوات چیست؟ فرمول محاسبه، قوانین پایان کار و تفاوت با پایه سنوات
اثر حق جذب بر عیدی، پاداش سالانه، فوقالعاده جمعهکاری، نوبتکاری و بازخرید مرخصی
برای اینکه بدانیم آیا حق جذب در عیدی محاسبه میشود باید به قانون مصوب سال ۱۳۷۰ مجلس نگاه کنیم. عیدی سالانه معادل دو برابر مزد ثابت کارگر است، به شرطی که از سه برابر حداقل حقوق وزارت کار بیشتر نشود. اضافه شدن حق جذب، مزد ثابت را بالا میبرد و اگر دریافتی کارگر هنوز به سقف قانونی عیدی نرسیده باشد، رقم نهایی عیدی و پاداش او افزایش خواهد یافت.
علاوه بر عیدی، سایر مزایای جانبی نیز تحت تاثیر قرار میگیرند:
- فوقالعاده جمعهکاری: نرخ ۴۰ درصد مازاد بر مزد ثابت برای هر ساعت حضور در روز جمعه محاسبه میشود (نرخ هر ساعت جمعهکاری = نرخ ساعت مزد ثابت × ۱.۴).
- فوقالعاده نوبتکاری: ضرایب شیفتهای کاری شامل ۱۰ درصد، ۱۵ درصد یا ۲۲.۵ درصد، در مجموع حقوق پایه و حق جذب ضرب میشوند.
- بازخرید مانده مرخصی: مبلغ هر روز مرخصی ذخیرهشده بر مبنای یک روز مزد ثابت (مزد روزانه پایه به اضافه یک روز حق جذب) محاسبه و تسویه میشود.
محاسبه صحیح این اقلام جلوی اعتراض پرسنل به ارقام جمعه کاری و نوبت کاری را در پایان سال خواهد گرفت.
تکلیف پرداخت حق جذب در دوران مرخصی استعلاجی، ایام بیماری و تعلیق قرارداد کار
یکی از چالشهای کارفرمایان این است که اگر کارمندی به علت بیماری برای چند هفته یا چند ماه در استراحت پزشکی باشد، آیا باید حق جذب او پرداخت شود؟ طبق قانون تامین اجتماعی، در ایام مرخصی استعلاجی تاییدشده، قرارداد کار به حالت تعلیق درمیآید و کارفرما تکلیفی به پرداخت حقوق یا حق جذب به کارگر ندارد.
در این بازه زمانی، سازمان تامین اجتماعی مستقیماً به فرد غرامت دستمزد بیماری پرداخت میکند. مبنای محاسبه این غرامت، میانگین دستمزد مشمول کسر بیمه کارگر در ۹۰ روز پیش از شروع بیماری است. از آنجا که حق جذب در ماههای قبل مشمول کسر بیمه بوده است، تامین اجتماعی اثر آن را در رقم غرامت لحاظ میکند و بار مالی اضافهای بر دوش کارفرما نخواهد بود.
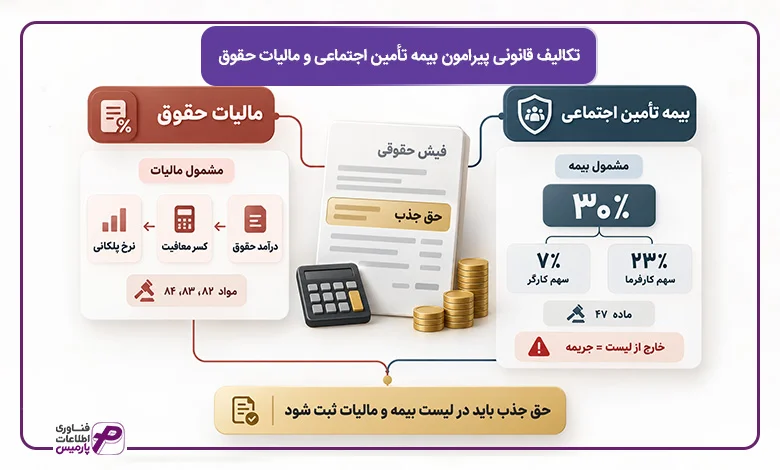
تکالیف قانونی پیرامون بیمه تأمین اجتماعی و مالیات حقوق
در پاسخ مستقیم و بدون ابهام باید گفت که حق جذب مشمول کسر کامل حق بیمه و مالیات حقوق است. هیچ معافیت قانونی برای این ردیف پرداختی در بخشنامهها تعریف نشده است و حسابداران باید این مبلغ را در هر دو لیست ماهیانه ثبت کنند. نادیده گرفتن تکالیف قانونی کارفرما در این بخش، جرائم نقدی سنگینی از سوی دو نهاد دولتی به همراه دارد که تسلط بر جزئیات مالیات و بیمه حق جذب را به یک ضرورت تبدیل میکند.
حق جذب و حق بیمه تأمین اجتماعی: الزامات ماده ۴۷ و بخشنامه بازرسی دفاتر قانونی
بر اساس قانون تأمین اجتماعی، تمامی مبالغ پرداختی نقدی و مستمر به کارگر مشمول کسر حق بیمه هستند، مگر اقلامی که قانون صراحتاً آنها را معاف اعلام کرده باشد. مواردی مانند کمکهزینه عائلهمندی یا بازخرید ایام مرخصی از شمول بیمه خارج هستند، اما این معافیت به هیچ عنوان شامل حق جذب نمیشود. در نتیجه این اصل حقوقی قطعی است که حق جذب مشمول بیمه است و باید معادل ۳۰ درصد آن (۷ درصد سهم بیمهشده و ۲۳ درصد سهم کارفرما شامل حق بیمه و بیمه بیکاری) به حساب سازمان تأمین اجتماعی منظور شود.
برخی شرکتها برای کاهش هزینهها، این مبلغ را خارج از لیست رد کرده و در سرفصلهای متفرقه پنهان میکنند. این اقدام خطرات مالی بزرگی دارد، زیرا حسابرسان سازمان در زمان بازرسی دفاتر قانونی بر اساس ماده ۴۷ قانون تأمین اجتماعی، تمامی حسابهای معین و اسناد بانکی شرکت را واکاوی میکنند. در صورت مشاهده هرگونه پرداخت مستمر بدون کسر حق بیمه تامین اجتماعی، بدهی به صورت تجمیعی برای تمام سالهای گذشته همراه با جرائم دیرکرد و به صورت علیالرأس مطالبه خواهد شد.
جایگاه حق جذب در جدول مالیات بر درآمد حقوق (مواد ۸۲، ۸۳ و ۸۴ قانون مالیاتهای مستقیم)
طبق مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم، هر نوع وجه نقد یا غیرنقدی که بابت اشتغال به فرد پرداخت شود، جزو درآمد حقوق ناخالص به شمار میآید. بنابراین کاملاً شفاف است که حق جذب مشمول مالیات است و پس از کسر معافیتهای قانونی، در جدول محاسبات مالیاتی ماهانه قرار میگیرد.
روند محاسبه به این صورت است که ابتدا معافیت ماهانه مصوب بر اساس ماده ۸۴ قانون مالیاتهای مستقیم از مجموع درآمد حقوق کارگر کسر میشود. سپس مازاد دریافتی طبق پلههای مشخصشده در قوانین بودجه سالانه، مشمول نرخهای تصاعدی ۱۰ درصد، ۱۵ درصد، ۲۰ درصد یا درصدهای بالاتر خواهد شد. تسلط به الزامات ماده ۸۲ و ۸۳ مانع از این میشود که سازمان در محاسبات مالیات بر درآمد حقوق با کسری پرداختی و جریمههای سنگین رسیدگی مالیاتی روبهرو شود.

چرخه ثبت حسابداری و انعکاس حق جذب در صورتهای مالی
چرخه ثبت مالی حق جذب با صدور حکم کارگزینی آغاز شده و با ورود به کارکرد ماهانه، در دفاتر قانونی بازتاب پیدا میکند. حسابداران موظف هستند مبالغ تخصیصیافته به این مزیت را به عنوان یکی از اجزای هزینههای تولید یا اداری شناسایی کنند. ثبت دقیق این رویدادها در زمان بستن اسناد حقوق و دستمزد باعث میشود تراز آزمایشی و سود و زیان شرکت بدون مغایرت بسته شوند. تسلط بر شیوه ثبت حسابداری حق جذب تضمینکننده شفافیت دفاتر مالی در زمان رسیدگی مالیاتی است.
صدور سند دوبل حسابداری دستمزد و سرفصلهای معین هزینه حقوق
برای انعکاس درست دستمزد در دفاتر کل و معین، یک سند مرکب صادر میشود. در این ثبت، حساب هزینههای پرسنلی بدهکار شده و حسابهای پرداختنی به کارکنان و سازمانهای دولتی بستانکار میشوند. تفکیک دقیق معین حق جذب از سایر ردیفها اهمیت زیادی دارد، زیرا این جداسازی کار حسابرس را در رسیدگی به گزارشهای فصلی و معافیتهای مالیاتی بسیار ساده میکند.
الگوی استاندارد سند دوبل حسابداری حقوق و دستمزد به شکل زیر در سیستم ثبت میشود:
شرح ردیف سند | بدهکار (ریال) | بستانکار (ریال) |
هزینه حقوق و دستمزد (معین: حقوق پایه) | *** | — |
هزینه حقوق و دستمزد (معین: حق جذب) | *** | — |
هزینه حقوق و دستمزد (معین: مزایای رفاهی و انگیزشی) | *** | — |
هزینه حقوق و دستمزد (معین: بیمه سهم کارفرما و بیکاری – ۲۳٪) | *** | — |
سایر حسابهای پرداختنی (معین: سازمان تأمین اجتماعی – ۳۰٪) | — | *** |
سایر حسابهای پرداختنی (معین: سازمان امور مالیاتی – مالیات حقوق) | — | *** |
جاری کارکنان (معین: حقوق پرداختنی به پرسنل) | — | *** |
ثبت دستی چنین سند مرکبی در شرکتهایی با تعداد پرسنل بالا، خطاهای کدینگ و مغایرت دفاتر را به همراه دارد. تجهیز دپارتمان مالی به یک نرم افزار حسابداری پیشرفته شرایطی فراهم میسازد که آرتیکلهای سند دستمزد به صورت خودکار و بر اساس درختواره حسابها صادر شوند و خطای انسانی در ثبت مبالغ از بین برود.
نحوه تخصیص حق جذب پرسنل خط تولید در بهای تمام شده کالا
تخصیص حق جذب در شرکتهای تولیدی باید با دقت بالایی در حسابداری صنعتی مدیریت شود. اگر این مبلغ به کارگران شاغل در ایستگاههای ساخت و مونتاژ کالا پرداخت شود، این عدد جزئی از دستمزد مستقیم تولید به حساب میآید و مستقیماً قیمت تمامشده هر واحد کالا را بالا میبرد.
اما چنانچه حق جذب به سرپرستان خط، مهندسان کنترل کیفیت یا مدیران فنی کارخانه تعلق گیرد، ماهیت غیرمستقیم پیدا کرده و ذیل سرفصل سربار ساخت طبقهبندی میشود. در این وضعیت، مبالغ باید بر اساس محرکهای هزینه میان خطوط تولید تسهیم شوند. در اختیار داشتن یک نرم افزار بهای تمام شده تولید تحلیل سهم دستمزد مستقیم و توزیع دقیق سربار بر نرخ نهایی اقلام را دقیق میکند و جلوی اشتباه در محاسبه سود و زیان و قیمتگذاری کالا را میگیرد.
الزامات استاندارد نمایش حق جذب در فیش حقوقی و ساختار دیسکتهای قانونی بانک و بیمه
برای جلوگیری از رد شدن فایلهای ماهانه شرکت در سامانههای دولتی، رعایت چند الزام اداری و سیستمی ضروری است:
- شفافیت در فیش حقوقی: مبلغ حق جذب باید در ستون ناخالص دریافتی و با عنوان رسمی «مزایای مشمول بیمه و مالیات» درج شود تا پرسنل و بازرسان بر سر تفکیک آن از پایه حقوق ابهامی نداشته باشند.
- ساختار دیسکت بیمه تأمین اجتماعی: در ستون دستمزد مشمول، باید مجموع حقوق پایه و حق جذب ثبت شود تا فایل ارسالی در زمان بارگذاری در پورتال سازمان با خطای مغایرت دستمزد رد نشود.
- فایل پرداخت گروهی بانک: رقم خالص پرداختی پس از کسر بیمه و مالیات باید به صورت خودکار در فرمت استاندارد شبا تولید شود تا تسویهحساب ماهانه بدون برگشت وجه صورت گیرد.
انطباق دقیق با این استانداردها سبب میشود که شرکت در صدور فیش حقوقی، تولید دیسکت بیمه و ارسال فایل پرداخت بانک با چالشهای فنی و دوبارهکاری مواجه نشود.
پیشنهاد مطالعه: فیش حقوقی چیست؟ آموزش تصویری ردیفهای کسورات و دریافتی در قانون کار
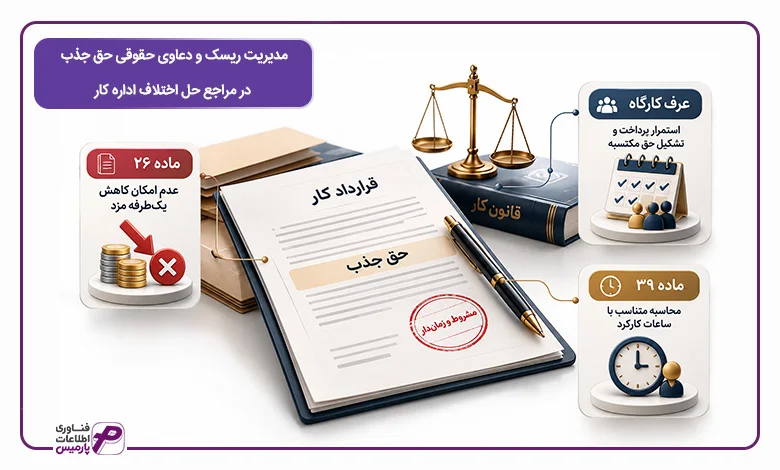
مدیریت ریسک و دعاوی حقوقی حق جذب در مراجع حل اختلاف اداره کار
پرداخت حق جذب اگر بدون پیشبینیهای حقوقی صورت گیرد، در زمان بروز اختلاف به پاشنه آشیل کارفرما تبدیل میشود. پروندههای پرشماری در مراجع اداری وجود دارد که کارفرمایان به دلیل ناآگاهی از ماهیت این مزیت پرداختی، به پرداخت مطالبات معوقه سنگین محکوم شدهاند. ناتوانی در تنظیم دقیق شرایط پرداخت، شرکت را وارد دعاوی اداره کار میکند و کارفرما را در موضع ضعف دفاعی در مراجع حل اختلاف قرار میدهد.
آیا کارفرما مجاز به قطع یا کاهش یکطرفه حق جذب است؟ (بررسی ماده ۲۶ قانون کار)
پاسخ به این پرسش به صورت قاطع «خیر» است. بر اساس ماده ۲۶ قانون کار، هر نوع تغییر در شرایط کار که منجر به تقلیل مزد یا افت دریافتی کارگر شود، بدون رضایت کتبی او باطل است. بنابراین اگر شرکتی ماهها یا سالها مبلغی را تحت عنوان جذب نیرو به حساب کارمند واریز کرده باشد، نمیتواند به بهانه کاهش فروش یا تصمیم سلیقهای مدیریت، این مبلغ را به صورت یکطرفه قطع کند.
چنین اقدامی در جلسات رسیدگی رسماً مصداق کاهش مزد تلقی میشود. تنها راهکار قانونی برای کاهش یا حذف این رقم، جلب رضایت کتبی کارگر یا ارجاع موضوع به اداره کار برای بررسی شرایط خاص اقتصادی شرکت است. در نتیجه در پاسخ به این ابهام که آیا کارفرما میتواند حق جذب را قطع کند باید توجه داشت که قطع خودسرانه این مزیت، حکم قطعی بازگشت مبالغ کسرشده و جرائم اداری را در پی خواهد داشت.
تله حقوقی «عرف کارگاه» و تشکیل حق مکتسبه: بار اثبات ادعا در مراجع حل اختلاف
اشتباه بسیار رایج مدیران این است که تصور میکنند اگر نامی از حق جذب در قرارداد کتبی نیاورند و صرفاً آن را در فیش ثبت کنند، حق حذف آن را خواهند داشت. رویه حاکم بر جلسات اداره کار کاملاً خلاف این فرضیه است. اگر پرداخت این مبلغ برای چندین ماه بدون وقفه تکرار شود، از نظر بازرسان و اعضای هیئت تشخیص اداره کار تبدیل به عرف کارگاه شده است.
تبدیل شدن این رقم به عرف، آن را به عنوان یک حق مکتسبه برای کارگر تثبیت میکند. در این مرحله، بار اثبات این ادعا که پرداخت مزبور موقتی، تشویقی یا مشروط بوده است، تماماً بر دوش کارفرما میافتد. چنانچه شرکت مدرک کتبی و امضاشدهای برای اثبات ادعای خود نداشته باشد، به ادامه پرداخت این مبلغ تا پایان همکاری محکوم خواهد شد.
شرایط اعمال حق جذب در قراردادهای کار موقت و پرسنل پارهوقت یا ساعتی
محاسبه این مزیت برای نیروهای پاره وقت و ساعتی باید با ظرافتهای قانونی همراه باشد. طبق تبصره ماده ۳۹ قانون کار، مزد و مزایای نیروهایی که کمتر از ساعات قانونی کار میکنند، به نسبت ساعات کارکرد آنها محاسبه میشود. بنابراین اگر کارمندی نصف ساعات موظفی در مجموعه فعالیت داشته باشد، سهم حق جذب او نیز معادل نصف مبلغ مصوب آن رده شغلی خواهد بود.
وضعیت در مورد پرسنلی که دارای قرارداد موقت هستند، انعطاف بیشتری دارد. در پایان مدت هر قرارداد، کارفرما این اختیار قانونی را دارد که در زمان تمدید و نگارش قرارداد جدید، بر سر تغییر یا حذف این رقم با کارگر مذاکره کند. با این حال در طول دوره اعتبار همان قرارداد موقت، رقم ثبتشده معتبر بوده و تغییر یکطرفه آن تخلف به حساب میآید.
فرمول محاسبه حق جذب برای نیروهای پارهوقت و ساعتی
برای پرسنل پارهوقت، محاسبه حق جذب نباید به صورت مقطوع و کامل پرداخت شود؛ بلکه بر اساس تبصره ماده ۳۹ قانون کار، میزان حق جذب متناسب با ساعت کارکرد واقعی نسبت به ساعات قانونی موظف ماه (۲۲۰ ساعت) تعدیل میشود.
فرمول محاسبه حق جذب برای نیروهای پارهوقت و ساعتی
(ساعات کارکرد واقعی ماهانه ÷ ۲۲۰) × مبلغ کامل حق جذب مصوب = حق جذب قابل پرداخت پارهوقت.
این فرمول مانع از ایجاد اضافهپرداختی غیرقانونی در شرکتهای دارای پرسنل نیمهوقت میشود.
نمونه متن حقوقی و استاندارد برای درج شرط حق جذب در قرارداد کار
برای مصون ماندن از ایجاد حق مکتسبه و ادعای عرف کارگاه، کارشناسان منابع انسانی باید شرط پرداخت را در متن قرارداد کار به شکلی مشروط، مستند و زماندار تعریف کنند. یک نمونه بند حق جذب در قرارداد که جنبه حمایتی برای سازمان ایجاد میکند، به شرح زیر است:
نمونه شرط استاندارد حق جذب در قرارداد کاری:
«مبلغ مندرج تحت عنوان حق جذب در این قرارداد، ماهیتی کاملاً مشروط و وابسته به عملکرد دارد. استمرار پرداخت این مبلغ منحصراً منوط به حفظ بهرهوری ماهانه، تحقق اهداف فردی بر اساس شاخصهای کلیدی عملکرد (KPI) و تأیید کتبی مدیر واحد مربوطه است. در صورت تغییر سمت شغلی، افت بازدهی یا جابهجایی پروژه، کارفرما این حق را دارد که نسبت به بازنگری یا حذف این مبلغ اقدام کند و این پرداخت هیچگونه حق مکتسبه یا عرف پایداری برای طرف دوم ایجاد نخواهد کرد.»
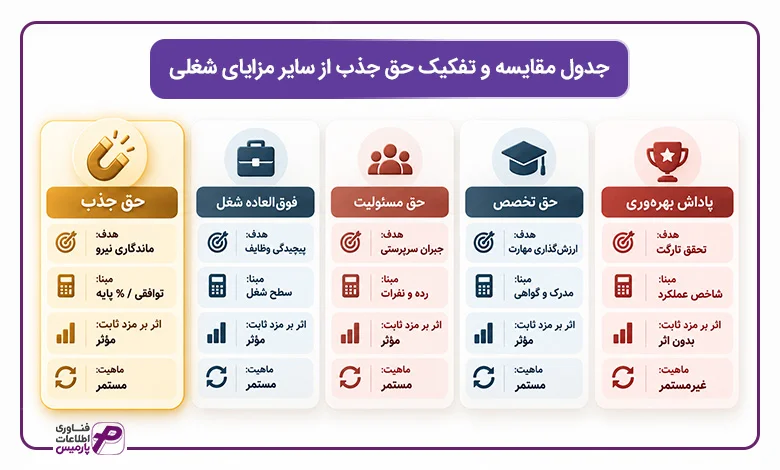
جدول مقایسه و تفکیک حق جذب از سایر مزایای شغلی
یکی از رایجترین خطاهای کارشناسان امور اداری و حسابداران، اشتباه گرفتن عناوین مزایای شغلی با یکدیگر است. هر یک از این پرداختیها خاستگاه حقوقی مشخصی دارند و اثر متفاوتی بر ساختار فیش حقوقی به جا میگذارند. جدول زیر مرز دقیق این مفاهیم را روشن میکند:
عنوان مزیت | هدف از تخصیص | مبنای محاسبه | تأثیر بر مزد ثابت در کارگاه فاقد طرح | ماهیت پرداخت |
حق جذب | ترغیب و ماندگاری نیروهای کلیدی و متخصص | توافقی یا درصدی از مزد پایه | مؤثر (افزایشدهنده پایه محاسبات) | مستمر و ماهانه |
فوقالعاده شغل | جبران پیچیدگی وظایف و اهمیت پست سازمانی | سطح وظایف و حساسیت شغل | مؤثر (مزیت به تبع شغل) | مستمر به شرط تصدی پست |
حق مسئولیت | جبران ریسک مالی، حقوقی و اداری سرپرستی | رده سرپرستی و تعداد پرسنل زیرمجموعه | مؤثر (مزیت به تبع شغل) | مستمر تا زمان حفظ مسئولیت |
حق تخصص | ارزشگذاری برای مدارک علمی و مدارج حرفهای | مدارک تحصیلی و گواهینامههای فنی | مؤثر (مزیت به تبع شغل) | مستمر بر اساس پرونده فردی |
پاداش بهرهوری | ارتقای انگیزه تولید و تحقق تارگتهای شرکت | دستیابی به حدنصاب یا شاخص فروش | بدون اثر (مزیت انگیزشی است) | مقطعی و غیرمستمر |
بررسی دقیق این جدول نشان میدهد که تفاوت حق جذب با فوق العاده شغل در زاویه نگاه سازمان نهفته است. فوقالعاده شغل به خود جایگاه سازمانی بدون توجه به شخص شاغل وابسته است، اما حق جذب مستقیماً به فرد تعلق میگیرد تا سازمان بتواند مهارتهای کمیاب او را حفظ کند. همچنین تفاوت حق جذب با حق مسئولیت در این است که حق مسئولیت با واگذاری پست سرپرستی منتفی میشود، اما حق جذب معمولاً به دلیل ارزش فنی پرسنل حتی پس از تغییر تیم مدیریتی نیز پرداخت میگردد.
از سوی دیگر، ردیف حق تخصص به مدارک تحصیلی و سوابق ثبتشده در رزومه تکیه دارد، در حالی که حق جذب به وضعیت عرضه و تقاضا در بازار کار توجه میکند. نقطه اشتراک چهار ردیف اول این است که همگی مزایای مستمر به تبع شغل هستند و در کارگاههای فاقد طرح، رقم مزد ثابت را بالا میبرند. تنها پاداشهای بهرهوری از این قاعده جدا هستند، زیرا قانون کار آنها را مزایای انگیزشی میداند و تاثیری بر تعهدات سنوات و اضافهکاری پایان دوره نخواهند داشت.
مدیریت مکانیزه حقوق و دستمزد با نرم افزار یکپارچه
هر چقدر فرمولهای کاغذی و محاسبات تئوریک روی وایتبرد منظم به نظر برسند، واقعیت این است که اجرای ماهانه حق جذب در کارگاهها میتواند به یک چالش اداری تمامعیار تبدیل شود. مدیریت مالی در شرکتهای در حال توسعه زمانی به آرامش میرسد که پردازش این ارقام از اتاقهای دربسته و شیتهای پراکنده خارج شده و روی ریل سیستمی قرار گیرد.
چالش شیتهای دستی و بنبست اکسل در محاسبات دستمزد
فایلهای اکسل شاید تا وقتی تعداد کارکنان به انگشتان دست میرسد پاسخگوی کار باشند، اما با ورود به فاز توسعه، شکنندگی خود را نشان میدهند. حق جذب یک رقم مجزا نیست که مستقل محاسبه شود، بلکه مستقیماً در فرمول نرخ اضافهکاری، حق شیفت و ذخیره بازخرید مرخصی ضرب میشود.
وقتی واحد کارگزینی با یک نسخه اکسل کار میکند و حسابداری با فرمولهای جداگانه خود سرگرم است، اشتباه در فرمول یک ردیف، کل خروجی را منحرف میسازد. در چنین وضعیتی، مدیریت حقوق و دستمزد به جای اینکه فرآیندی شفاف و روان باشد، به کلافی سردرگم تبدیل میشود که ساعتها وقت ارزشمند تیم مالی را در پایان هر ماه هدر میدهد.
تاوان سنگین خطاهای مزدی در حسابرسی تأمین اجتماعی و مراجع کارگری
هزینه این ناهماهنگیها در تاخیر پرداخت حقوق خلاصه نمیشود و در ادامه گریبان شرکت را میگیرد. بحران واقعی زمانی آغاز خواهد شد که حسابرسان بیمه برای اجرای ماده ۴۷ پشت دفاتر مالی مینشینند. ثبت حق جذب در سرفصلهای نامشخص، نتیجهای جز بدهیهای سنگین تجمیعی و صدور برگههای مطالبه علیالرأس به همراه خسارت ماهانه تأخیر به دنبال ندارد.
چالش پرهزینهتر در جلسات هیئتهای تشخیص اداره کار رقم میخورد. وقتی یک نیروی متخصص پس از سالها کار مجموعه را ترک میکند، دادخواست مابهالتفاوت سنوات بر پایه مزد ثابت را به جریان میاندازد. در این پروندهها کارفرما به دلیل نادیده گرفتن حق جذب در مزد پایه، ناچار به پرداخت ارقام سنگینی خواهد شد که جریان نقدینگی شرکت را تحت فشار قرار میدهد.
پیادهسازی اتوماسیون مالی و همگامسازی ارکان سازمان
تنها مسیر پایدار برای مهار این ریسکها، ایجاد یک سازوکار نرمافزاری متمرکز و تکیه بر اتوماسیون مالی است. در مجموعههای تجاری و شرکتهای متوسط، پیوند دادن فرآیندها با یک نرم افزار حسابداری شرکتی استاندارد، این اطمینان را ایجاد میکند که صدور احکام، تفکیک معینها و کسر مالیات منطبق بر آخرین بخشنامهها و بدون مداخله دستی انجام پذیرد.
در سازمانهای بزرگ، خطوط تولیدی و مجموعههای دارای طرح طبقهبندی مشاغل، راهکار جامع نرم افزار پارمیس استار بستری یکپارچه در تراز سیستمهای ERP پیشرفته پیش روی مدیران میگذارد. در این ساختار، از لحظه ثبت کارکرد تا صدور خودکار سند دوبل، محاسبه دقیق بهای تمامشده، و تولید دیسکتهای قانونی بانک و بیمه، تمامی رویدادها بدون خطا و همزمان پردازش میشوند تا سازمان با خیال آسوده بر توسعه تجاری خود تمرکز کند.

دریافت مشاوره تخصصی و دموی رایگان نرم افزار پارمیس استار
پیادهسازی دقیق قواعد دستمزد و انطباق آن با شرایط کارگاه، دغدغه همیشگی مدیران مالی و صاحبان کسبوکار است. کارشناسان پارمیس در یک جلسه اختصاصی مشاوره حقوق و دستمزد، چالشهای محاسباتی شرکت شما را ارزیابی کرده و راهکارهای اجرایی متناسب با ساختار سازمانی شما را تشریح میکنند.
با مشاهده دموی نرم افزار پارمیس استار، از نزدیک با نحوه صدور احکام کارگزینی، محاسبه زنجیرهای اضافهکاری و سنوات، و تولید خودکار دیسکتهای قانونی بانک و بیمه آشنا خواهید شد. برای بررسی انطباق سیستم با نیازهای مجموعه خود، کافی است فرم زیر را تکمیل کنید تا کارشناسان ما در سریعترین زمان با شما ارتباط برقرار نمایند.
سوالات متداول درباره حق جذب در قانون کار
1.آیا پرداخت حق جذب در قانون کار اجباری است؟
خیر، قانون کار پرداخت این مزیت را برای همه شرکتها الزامی نکرده است. اینکه آیا حق جذب اجباری است بستگی به توافق طرفین در قرارداد، عرف کارگاه و آییننامههای داخلی دارد. البته پس از ثبت در احکام استخدامی، پرداخت آن تا پایان مدت قرارداد تعهدآور خواهد بود.
2.آیا کارفرما میتواند در صورت افت عملکرد یا فروش، حق جذب پرسنل را قطع کند؟
خیر، بر اساس ماده ۲۶ قانون کار هر نوع کاهش یکطرفه دستمزد باطل است. بنابراین قطع حق جذب توسط کارفرما بدون موافقت کتبی کارگر یا تایید اداره کار تخلف محسوب میشود، مگر آنکه در قرارداد اولیه پرداخت آن صریحاً مشروط به معیارهای مشخص و زماندار شده باشد.
3.تفاوت حق جذب با فوقالعاده بازار کار در طرح طبقهبندی مشاغل چیست؟
اصلیترین تفاوت حق جذب با فوق العاده بازار کار در مبنای محاسبات بعدی است. در کارگاههای دارای طرح، فوقالعاده بازار کار خارج از مزد مبنا بوده و روی سنوات و اضافهکاری اثر نمیگذارد، اما در کارگاههای بدون طرح، حق جذب جزو مزد ثابت بوده و نرخ اضافهکاری و سنوات را افزایش میدهد.
4.حداقل و حداکثر درصد قانونی حق جذب چقدر است؟
پاسخ به این پرسش که حداکثر و حداقل مبلغ حق جذب چقدر است به نوع سازمان بستگی دارد. در بخش خصوصی قانون کار سقف مشخصی تعیین نکرده و ارقام معمولاً بین ۱۵ تا ۵۰ درصد مزد پایه توافق میشوند. در بخش دولتی این مبالغ تابع سقفهای ماده ۶۸ قانون مدیریت خدمات کشوری است.
5.آیا حق جذب در محاسبه اضافهکاری، سنوات و عیدی کارگران لحاظ میشود؟
در شرکتهای فاقد طرح طبقهبندی، بله. بر اساس ماده ۳۶ قانون کار حق جذب جزو مزد ثابت است و محاسبه حق جذب در اضافه کاری و سنوات و عیدی سالانه الزامی خواهد بود. در کارگاههای دارای طرح مصوب، این موضوع تابع دستورالعمل اجرایی همان طرح است و معمولاً لحاظ نمیشود.
6.آیا به حق جذب مالیات و بیمه تأمین اجتماعی تعلق میگیرد؟
بله، طبق ضوابط جاری حق جذب مشمول بیمه و مالیات است. این رقم به عنوان درآمد مستمر مشمول ۳۰ درصد حق بیمه تأمین اجتماعی میشود و پس از کسر معافیتهای قانونی ماده ۸۴، طبق جدول پلههای مالیاتی مشمول کسر مالیات بر درآمد حقوق خواهد بود.