

مدیریت هزینهها در بنگاههای تولیدی زمانی به بیشترین کارایی میرسد که ارقام بهای تمام شده همگام با جریان فیزیکی کالا محاسبه شوند. در روش ادواری، تجمیع هزینهها و تعیین بهای موجودی به پایان دوره مالی یا زمان انبارگردانی موکول میشود. این فاصله زمانی تصمیمگیری درباره قیمتگذاری فروش و تحلیل سودآوری محصولات را با تاخیر روبهرو میکند.
روش دائمی این فرآیند را شفاف میکند و امکان نظارت پیوسته بر سود ناویژه و گردش مواد را در لحظه فراهم میسازد. بهرهمندی از مزایای بهای تمام شده دائمی به مدیران مالی امکان میدهد تا انحرافات مصرف را به سرعت شناسایی و جریان نقدینگی را مدیریت کنند. در این مسیر، استقرار یک نرم افزار بهای تمام شده تولید استاندارد، زیرساخت لازم را برای ثبت پیوسته اسناد و پیوند میان انبار و خط تولید مهیا میکند.
مزایای محاسبه بهای تمام شده به روش دائمی در یک نگاه
روش دائمی فرآیند ثبت مالی را با جریان واقعی عملیات هماهنگ میکند. مهمترین فواید این روش عبارتند از:
- شناسایی و صدور لحظهای سند بهای تمام شده کالای فروشرفته (COGS).
- شفافسازی ارزش کالای در جریان ساخت (WIP) در هر ایستگاه تولید.
- محاسبه بلادرنگ سود ناویژه واقعی هر سفارش و فاکتور فروش.
- کشف فوری مغایرتهای انبار و انحرافات مصرف مواد.
روش بهای تمام شده دائمی چیست و چه سازوکاری دارد؟
روش بهای تمام شده دائمی یک ساختار ثبت پیوسته در حسابداری صنعتی است که در آن، تمامی تغییرات مقداری و ریالی موجودی همزمان با وقوع رویداد فیزیکی در دفاتر مالی منعکس میشوند. در این سیستم، با ورود هر محموله مواد اولیه به انبار یا انتقال آن به خطوط تولید، ارزش ریالی مانده انبار در همان لحظه بهروزرسانی میگردد. در نتیجه، ارزیابی داراییهای جاری کارخانه به شمارش پایان ماه یا پایان سال موکول نخواهد شد.
گردش بها در این الگو بر پایه روشهایی مانند میانگین متحرک یا فایفو (FIFO) محاسبه میشود. با ثبت هر رسید انبار جدید با نرخ متفاوت، نرمافزار نرخ واحد کاردکس کالا را بیدرنگ بازتولید میکند. این سازوکار از انباشت خطاهای ریالی جلوگیری کرده و وضعیت مالی انبارها را شفاف نگه میدارد.
سازوکار عملیاتی سیستم بهایابی دائمی در چرخه تولید شامل ۴ گام پیوسته است:
- ورود مواد اولیه به انبار: ثبت همزمان تعداد و ارزش خرید در کاردکس ریالی انبار مواد.
- صدور حواله مصرف به خط تولید: خروج مواد از انبار و بدهکار شدن حساب کالای در جریان ساخت بر اساس فرمول ساخت (BOM).
- تکمیل محصول نهایی: تجمیع هزینه مواد، دستمزد و سربار جذبشده در ایستگاهها و انتقال به حساب موجودی کالای ساختهشده.
- خروج کالا و فروش: ثبت همزمان فاکتور فروش و صدور خودکار سند بهای تمام شده کالای فروشرفته (COGS) به قیمت روز کاردکس.

تفاوتهای بنیادین بهای تمام شده دائمی و ادواری در یک نگاه
ریشه اصلی تفاوت بهای تمام شده دائمی و ادواری به شیوه زمانبندی ثبت اسناد و میزان اتکای حسابداری به انبارگردانی فیزیکی بازمیگردد. در روش ادواری، محاسبات ریالی کالا در طول دوره متوقف میماند و ارزیابی نهایی صرفاً پس از شمارش موجودی پایان سال مشخص میشود. در نقطه مقابل، بارزترین مزیت ثبت دائمی نسبت به ادواری در بهای تمام شده، اتصال زنده انبار با دفاتر مالی است. این پیوستگی سبب میشود مدیران کارخانه از تمامی مزایای بهای تمام شده دائمی برای هدایت هوشمندانه کسبوکار خود استفاده کنند.
شاخص مقایسه | روش بهای تمام شده ادواری | روش بهای تمام شده دائمی |
زمان محاسبه بهای تمام شده | صرفاً در پایان سال یا دوره مالی، پس از اتمام انبارگردانی | لحظهای و بلافاصله پس از ثبت هر رویداد خرید، مصرف یا فروش |
ارزش ریالی کاردکس انبار | فاقد نرخ ریالی لحظهای و اتکا به گردش صرفاً مقداری | بهروزرسانی مستمر ارزش مقداری و ریالی با هر رسید و حواله |
ارزیابی کالای در جریان ساخت (WIP) | متکی بر تخمینهای نظری و برآوردهای غیردقیق پایان دوره | تفکیک دقیق ریالی در سطح ایستگاههای کاری بر اساس فرمول ساخت |
نحوه شناسایی و محاسبه COGS | محاسبه با فرمول تفریق موجودی پایان دوره از موجودی آماده برای فروش | صدور خودکار سند حسابداری بهای کالای فروشرفته همزمان با فاکتور فروش |
وابستگی به شمارش فیزیکی | وابستگی ۱۰۰ درصدی، بدون شمارش انبار تعیین بها غیرممکن است | استقلال محاسباتی، انبارگردانی صرفاً نقش کنترل داخلی و تطبیق دارد |
گزارشهای سود میاندورهای | دشوار، زمانبر و نیازمند توقف عملیات برای انبارگردانی موقت | استخراج بلادرنگ تراز آزمایشی و سود ناویژه ماهانه و فصلی |
ریسک در رسیدگی مالیاتی | احتمال بالای ایجاد مغایرت، رد دفاتر یا برآورد علیالرأس توسط ممیز | شفافیت کامل اسناد و بیشترین انطباق با مقررات و سامانه مودیان |
اگر مایل هستید ساختار گردش هزینه در خطوط تولید و شیوه محاسبه فرمولهای ساخت را با مثالهای کاربردی بررسی کنید، پیشنهاد میکنیم مقاله زیر را بررسی فرمایید. این راهنما نحوه تسهیم هزینهها و نحوه محاسبه بهای ساخت را بهطور کامل تشریح کرده است:
بهای تمام شده شرکت تولیدی: راهنمای جامع فرمولها، گردش هزینه و ثبتهای مالی
۶ مزیت استراتژیک محاسبه بهای تمام شده به روش دائمی
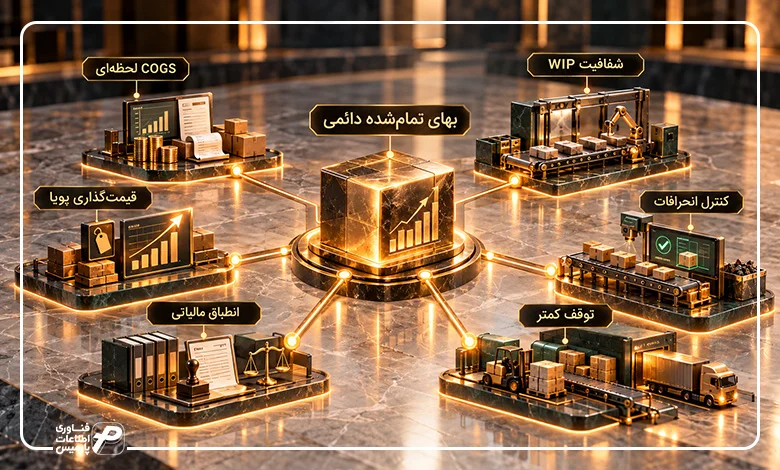
مدیریت مالی در صنایع مدرن نیازمند دسترسی به دادههای لحظهای برای کنترل هزینهها و هدایت فرآیندهای تولید است. بهرهمندی از مزایای بهای تمام شده دائمی امکان پایش پیوسته سود ناویژه و نظارت بر مصرف منابع را به شکلی نظاممند فراهم میسازد. در ادامه، ۶ منفعت کلیدی این روش را از دیدگاه عملیاتی و حسابداری بررسی میکنیم.
۱. محاسبه لحظهای بهای تمام شده کالای فروشرفته (COGS) و سود ناویژه واقعی
در سیستم بهایابی دائمی، همزمان با تایید فاکتور فروش و خروج کالا از انبار، سند بهای تمام شده کالای فروشرفته (COGS) با اتکا به نرخ روز کاردکس در دفاتر ثبت میشود. این فرآیند خودکار باعث میشود که تاخیر چندماهه در محاسبه بهای تمام شده از میان برود. در نتیجه، حسابداری مدیریت بدون فوت وقت به حاشیه سود هر محصول دسترسی خواهد داشت.
دسترسی به سود ناویژه لحظهای به مدیران کارخانه قدرت میدهد تا سبد کالایی خود را بهصورت مستمر ارزیابی کنند. زمانی که سودآوری هر قرارداد یا سفارش به تفکیک مشخص باشد، محصولات زیانده یا کمبازده به سرعت شناسایی میشوند. با تکیه بر این گزارشها، استراتژیهای فروش بر پایه دادههای دقیق قیمت تمامشده پیش میرود.
۲. شفافسازی کالای در جریان ساخت (WIP) و پایان ابهام در خطوط تولید
یکی از چالشهای بنیادین روش ادواری، نامشخص بودن ارزش موادی است که از انبار خارج شده اما هنوز به محصول نهایی تبدیل نشدهاند. در روش دائمی، حساب موجودی کالای در جریان ساخت (WIP) با هر حواله خروج مواد اولیه بدهکار شده و با تحویل کالای ساختهشده به انبار بستانکار میگردد. این سازوکار از مسدود ماندن نامشخص سرمایه در کف کارگاهها جلوگیری میکند.
شفافیت در تفکیک مواد، دستمزد و سربار تخصیصیافته در هر ایستگاه، از شاخصترین مزایای محاسبه بهای تمام شده به روش دائمی به شمار میرود. مدیریت هزینههای انباشته پایکار با کمک نرم افزار حسابداری تولیدی استاندارد، ابهام در ترازهای مالی ماهانه را برطرف میکند و گزارشهای ارزیابی موجودی را به سطحی کاملاً قابل اتکا میرساند.
پیشنهاد مطالعه: برای تسلط بر سازوکار ثبتهای صنعتی و شیوه ردیابی ریالی مواد پایکار در خطوط تولید، مطالعه راهنمای زیر پیشنهاد میشود. در این مطلب نحوه محاسبه دستمزد مستقیم و سربار هر ایستگاه کاری با مثالهای عینی تشریح شده است:
آموزش صفر تا صد حسابداری تولیدی؛ ردیابی ریالی کالا در خط تولید و ثبت انحرافات
۳. کنترل دقیق انحرافات مصرف و کشف آنی ضایعات غیرعادی
در سیستم ادواری، تلفات خط تولید یا ضایعات ناشی از عملکرد نامناسب تجهیزات تا پایان سال مالی پنهان میماند و با بالا بردن بهای موجودی پایان دوره، قیمت کالای سالم را افزایش میدهد. در مقابل، بهرهگیری از مزایای بهای تمام شده دائمی این امکان را ایجاد میکند که مقدار مصرف واقعی مواد اولیه با فرمول ساخت مصوب (BOM) مقایسه شود. همگامسازی رسیدها و حوالهها در نرم افزار انبارداری هر نوع کسری غیرمجاز را بلافاصله نمایان میسازد.
این نظارت مستمر به شناسایی بهنگام سه دسته از انحرافات بهای تمام شده منجر میشود:
- انحراف مصرف مواد: شناسایی میزان مصرف مازاد مواد خام نسبت به استاندارد تعریفشده برای هر بچ تولیدی.
- انحراف نرخ مواد: تفکیک تفاوت میان قیمت مصوب خرید با مبالغ واقعی پرداختشده به تامینکنندگان.
- ضایعات غیرعادی تولید: جداسازی پرتیهای فراتر از حدود استاندارد و انتقال هزینه آنها به سود و زیان دوره به جای افزایش بهای محصول.
۴. انعطاف در قیمتگذاری محصولات و واکنش سریع به نوسانات تورمی
تغییرات مداوم قیمت مواد اولیه ایجاب میکند که سیاستهای فروش متناسب با آخرین نرخهای خرید بازنگری شوند. کارخانهای که اطلاعات بهای تمام شده را با تاخیر دریافت میکند، همواره در معرض ریسک فروش کالا با نرخهای قدیمی و ناتوانی در جایگزینی مواد مصرفی قرار دارد. روش دائمی این تاخیر تحلیلی را از بین میبرد و آخرین نرخ واقعی ساخت را در اختیار واحد فروش میگذارد.
پیادهسازی این فرآیند امکان قیمتگذاری پویا را بر مبنای بهای روز جایگزینی فراهم میسازد. از جمله ملموسترین فواید بهایابی دائمی در شرکتهای تولیدی، حفظ ارزش واقعی سرمایه در گردش در مواجهه با تورم است. مدیران مالی با رصد لحظهای حاشیه سود، میتوانند میزان تخفیفها یا شرایط تسویه اعتباری را بدون به خطر افتادن نقدینگی سازمان مدیریت کنند.
۵. انطباق کامل با سامانه مودیان، قوانین مالیاتی و جلوگیری از رد دفاتر
رسیدگیهای مالیاتی نوین بر پایه انطباق کاردکس مقداری و ریالی با جریان گردش فیزیکی کالا انجام میشود. طبق الزامات ماده ۹۷ قانون مالیاتهای مستقیم، عدم ارائه مدارک کافی برای اثبات بهای تمام شده، دفاتر قانونی را در معرض رد شدن یا تشخیص علیالرأس قرار میدهد. استفاده از مزایای بهای تمام شده دائمی مسیر مستندی از اسناد حسابداری ایجاد میکند که ادعای مودی را در جلسات هیئتهای حل اختلاف مالیاتی اثبات مینماید.
این شیوه بیشترین هماهنگی را با الزامات ارزیابی داراییها در استاندارد حسابداری شماره ۸ دارد. علاوه بر این، ثبت دقیق جزئیات خرید و بها جهت ارسال منظم به کارپوشه مالیاتی از طریق نرم افزار سامانه مودیان ضروری است. این دقت دادهای مانع از بروز هرگونه مغایرت میان اظهارنامه ارزش افزوده، صورت معاملات فصلی و ترازنامه نهایی میگردد.
۶. حذف توقف خطوط تولید ناشی از انبارگردانیهای طاقتفرسا و پرهزینه
در سیستم بهایابی ادواری، دستیابی به بهای تمام شده کالای فروشرفته مستلزم توقف کامل عملیات ساخت و اجرای انبارگردانی فیزیکی سراسری است. این توقف چندروزه علاوه بر خواب سرمایه و تعویق تعهدات فروش، هزینههای سربار سنگینی به مجموعه وارد میکند. در کارخانههایی با تنوع بالای اقلام، احتمال بروز اشتباه انسانی در شمارش فشرده پایان سال نیز اجتنابناپذیر است.
روش دائمی به دلیل ثبت پیوسته مانده انبارها، وابستگی به شمارش یکباره پایان سال را از میان برمیدارد. در این بستر، مدیران انبار میتوانند از شیوه انبارگردانی چرخهای استفاده کنند و موجودی اقلام کلیدی را در طول سال به نوبت مورد پایش قرار دهند. بهرهمندی از این دسته از مزایای بهای تمام شده دائمی، روند تولید را پیوسته نگه میدارد و اتلاف زمان پرسنل را به حداقل میرساند.
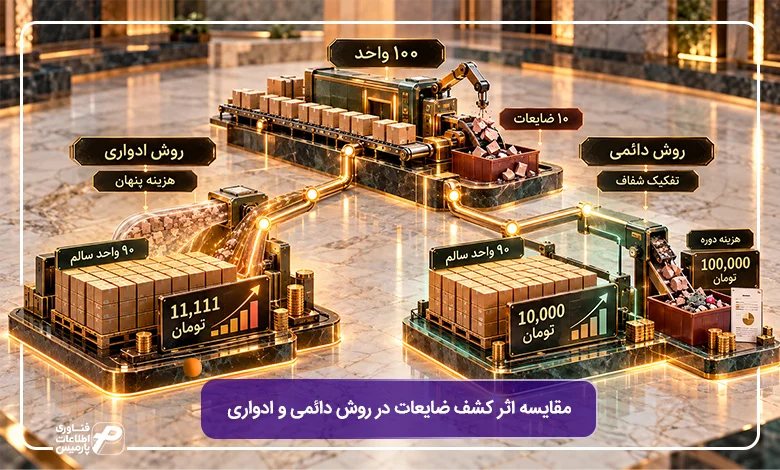
مقایسه اثر کشف ضایعات در روش دائمی و ادواری
برای درک بهتر تفاوت این دو رویکرد در مدیریت مالی کارخانه، بیایید یک رویداد متداول در کف کارگاه را با اعداد و ارقام واقعی بررسی کنیم. این مثال نشان میدهد که چگونه یک خطای ساده در ثبت، میتواند سودآوری سازمان را به اشتباه نشان دهد.
فرضیات سناریو در خط تولید
فرض کنید در یک سفارش، ۱۰۰ واحد کالا وارد چرخه ساخت میشود. هزینه استاندارد ساخت هر واحد شامل مواد، دستمزد و سربار معادل ۱۰ هزار تومان است. در نتیجه، مجموع هزینههای این دستور ساخت به ۱ میلیون تومان میرسد.
در جریان فرآیند تولید، ۱۰ واحد از محصولات بر اثر خطای اپراتور دچار خرابی کامل میشود. این اتفاق مصداق بارز ضایعات غیرعادی در کارخانه است. اکنون بررسی میکنیم که هر روش حسابداری چه واکنشی به این اتفاق نشان میدهد.
سرنوشت هزینهها در روش ادواری
در سیستم ادواری، هیچ ثبتی برای لحظه خراب شدن کالاها در دفاتر مالی وجود ندارد. حسابدار در انبارگردانی پایان سال متوجه میشود که تنها ۹۰ واحد کالای سالم به انبار محصول رسیده است.
سیستم به صورت خودکار تمام هزینه ۱ میلیون تومانی خط را بر ۹۰ واحد موجود تقسیم میکند. به این ترتیب، بهای تمام شده هر واحد محصول به شکلی کاذب به ۱۱,۱۱۱ تومان افزایش مییابد. در این حالت، خطای خط تولید پنهان میماند و کالای سالم گرانتر از ارزش واقعی در دفاتر ثبت میشود. نتیجه این اتفاق، قیمتگذاری اشتباه در بازار و تضعیف توان رقابتی واحد فروش خواهد بود.
تفکیک هوشمند در روش دائمی
در سیستم دائمی، انحرافات به محض وقوع در ایستگاههای کاری شناسایی میشوند. با بهرهگیری از مزایای بهای تمام شده دائمی، ارزش ۹۰ واحد کالای سالم دقیقاً با همان نرخ واقعی (۹۰۰ هزار تومان) به انبار محصول منتقل میگردد و بهای هر واحد روی عدد ۱۰ هزار تومان ثابت میماند.
از سوی دیگر، مبلغ ۱۰۰ هزار تومان مربوط به ضایعات خط تولید، جدا شده و مستقیماً به عنوان هزینه دوره به حساب سود و زیان منظور میشود. با این روش، هم بهای تمام شده محصول سالم استاندارد باقی میماند و هم مدیران کارخانه بلافاصله متوجه ناکارآمدی یا خطای اپراتور در آن شیفت کاری میشوند.
شاخص ارزیابی در پایان سناریو | نتیجه در روش بهای تمام شده ادواری | نتیجه در روش بهای تمام شده دائمی |
تعداد کالای تحویلی به انبار محصول | ۹۰ واحد سالم | ۹۰ واحد سالم |
ارزش ثبتشده کالای سالم در انبار | ۱,۰۰۰,۰۰۰ تومان (کاذب) | ۹۰۰,۰۰۰ تومان (واقعی) |
بهای تمام شده هر واحد محصول | ۱۱,۱۱۱ تومان | ۱۰,۰۰۰ تومان |
وضعیت ثبت ضایعات خط تولید | پنهان در بهای کالای سالم | ثبت شفاف ۱۰۰,۰۰۰ تومان به عنوان هزینه دوره |
پیامد نهایی بر قیمتگذاری و تصمیمگیری | قیمتگذاری بالا و خطر از دست رفتن مشتری | قیمتگذاری رقابتی و کشف فوری خطای تجهیزات یا پرسنل |
ضایعات خط تولید و نحوه تسهیم هزینههای ایستگاههای کاری، ارتباط مستقیمی با محاسبات سربار دارد. اگر تمایل دارید شیوه تخصیص این هزینهها را به روش اصولی در دفاتر یاد بگیرید، پیشنهاد میکنیم این مطلب تخصصی را مرور فرمایید:
سربار تولید چیست؟ راهنمای محاسبه، روشهای تسهیم، ثبت دفاتر و الزامات قانونی

مقایسه ثبتهای حسابداری در روش دائمی و ادواری
برای درک عمیقتر سازوکار این دو رویکرد، بررسی نحوه گردش حسابها در دفاتر روزنامه و کل اهمیت زیادی دارد. تفاوت بنیادین در این است که روش ادواری با حساب موقت «خرید» کار میکند، اما روش دائمی از همان لحظه نخست، دارایی انبار را درگیر میسازد. از طرفی، یکپارچگی دفاتر معین و کل در یک نرم افزار حسابداری استاندارد، مانع از شکلگیری ترازهای مغایر میان انبار و امور مالی میشود. با بهرهگیری از مزایای بهای تمام شده دائمی، هر ثبت دوبل حسابداری به صورت خودکار مانده داراییها و تعهدات سازمان را در لحظه واقعی نشان میدهد.
مرحله رویداد مالی | ثبت حسابداری در روش ادواری | ثبت حسابداری در روش دائمی |
۱. خرید مواد اولیه | بدهکار: خرید مواد اولیه بستانکار: حسابهای پرداختنی – بانک | بدهکار: موجودی مواد اولیه بستانکار: حسابهای پرداختنی – بانک |
۲. ارسال مواد به خط تولید | بدون ثبت در دفاتر مالی (صرفاً صدور حواله خروج انبار) | بدهکار: کالای در جریان ساخت (WIP) بستانکار: موجودی مواد اولیه |
۳. تحویل محصول نهایی به انبار | بدون ثبت در دفاتر مالی تا زمان انبارگردانی پایان دوره | بدهکار: موجودی کالای ساختهشده بستانکار: کالای در جریان ساخت (WIP) |
۴. فروش و تحویل به مشتری | بدهکار: حسابهای دریافتنی – بانک بستانکار: فروش کالا | ثبت اول (شناسایی درآمد): بدهکار: حسابهای دریافتنی – بانک بستانکار: فروش کالا ثبت دوم (شناسایی هزینه و خروج): بدهکار: بهای تمام شده کالای فروشرفته (COGS) بستانکار: موجودی کالای ساختهشده |
مرزبندی میان دفاتر مالی عمومی و سیستم تخصصی بهای تمام شده، یکی از مباحث پایهای در حسابداری صنعتی است. اگر میخواهید با تفاوت اهداف، گزارشها و جایگاه قانونی این دو شاخه حسابداری بیشتر آشنا شوید، مطالعه مطلب زیر را از دست ندهید:

چکلیست پیشنیازها و ضرورت زیرساخت ERP در استقرار روش دائمی
استقرار سیستم دائمی روی کاغذ یا در کاربرگهای اکسل، سرانجامی جز خطاهای پیدرپی و قفل شدن عملیات حسابداری در پایان ماه ندارد. در کارخانهای با صدها گردش کالا در روز، محاسبه دستی بها غیرممکن است. پیش از اقدام برای پیادهسازی این سیستم، کارخانه باید ۴ پیشنیاز عملیاتی را در خطوط خود فراهم کند:
- تدوین دقیق فرمول ساخت (BOM) پویا و تفکیک نرخ ضایعات مجاز برای هر کالا.
- آدرسدهی فیزیکی و کدینگ مکانیزه اقلام انبار جهت ثبت سریع با بارکدخوان.
- تعریف دقیق ایستگاههای کاری و تفکیک فیزیکی انبارهای پایکار مواد، نیمساخته و ضایعات.
- انضباط پرسنل تولید در ثبت بلادرنگ حوالههای مصرف و رسیدهای تحویل در کف کارگاه.
ثبت پیوسته بها نیازمند سیستمی است که انبار، خط تولید و دفاتر مالی را بدون تاخیر به یکدیگر گره بزند. در سامانه سازمانی نرم افزار پارمیس استار، این چالش از طریق تفکیک ۳ انبار اختصاصی برای هر ایستگاه کاری (مواد اولیه، نیمساخته و ضایعات) برطرف شده است. به محض خروج کالا از یک مرحله ساخت، سیستم بر مبنای فرمول ساخت تعریفشده، سهم مواد، دستمزد و سربار تخصیصیافته را محاسبه کرده و سند کالای پایکار را صادر میکند.
بررسی تفاوتهای عمیق میان سیستم ثبت دائمی و ادواری موجودی کالا نشان میدهد که ارزش واقعی اطلاعات مالی در سرعت دریافت آن است. در پارمیس استار، کاردکس انبار و حساب کالای در جریان ساخت در همان ثانیه بهروزرسانی میشوند. در نتیجه، مدیر مالی در پایان روز میداند که هر سفارش با چه بهایی ساخته شده است و انحرافات مصرف را همان روز بررسی میکند، نه ماهها بعد در انبارگردانی پایان سال.
همچنین، تعریف انبارهای مجازی پایکار در سیستم نرمافزاری به تفکیک هر ایستگاه کاری، مانع از تداخل موجودیها شده و به اپراتورها اجازه میدهد بدون ایجاد وقفه در خط تولید، حوالههای مصرف را بهصورت آنی ثبت نمایند.
یک نرم افزار بهای تمام شده صنعتی جامع که بتواند ویژگیهای متغیر کالاها را مدیریت کند و به اپلیکیشن انبارداران در کف کارگاه متصل باشد، بستر دستیابی به تمامی مزایای بهای تمام شده دائمی را فراهم میسازد. با این زیرساخت، بهایابی از یک محاسبات طاقتفرسا و پرخطا، به فرآیندی خودکار و قابل اتکا در خدمت سودآوری کارخانه تبدیل خواهد شد.
ارتقای سیستم بهایابی با پارمیس استار: دریافت مشاوره تخصصی و دمو
پیادهسازی این رویکرد تحلیلی در هر کارخانه، نیازمند ارزیابی دقیق گردش فیزیکی مواد و انطباق آن با جریان اسناد مالی است. خطوط تولید صنایع مختلف با یکدیگر تفاوت دارند و شیوه تفکیک ایستگاههای کاری در هر واحد منحصربهفرد است. مشاوران تخصصی پارمیس با بررسی ساختار محصول (BOM)، وضعیت کاردکس انبارها و فرآیند تسهیم هزینههای سربار، مسیر استقرار بهای تمام شده دائمی را برای مجموعه شما هموار میکنند.
مشاهده عینی امکانات سامانه در یک جلسه دموی متناسب با صنعت شما، نشان میدهد که چگونه میتوان دادههای پراکنده کارگاه را به گزارشهای مالی سودآور تبدیل کرد. شناخت عملیاتی فواید سیستم بهایابی دائمی برای مدیران مالی و مدیران عامل، گام نخست برای برقراری نظم پایدار در هزینههای ساخت است.
جهت دریافت مشاوره تخصصی حسابداری صنعتی و هماهنگی جلسه دموی حضوری یا آنلاین پارمیس استار، اطلاعات تماس خود را در فرم زیر ثبت فرمایید تا کارشناسان ما در سریعترین زمان با شما ارتباط برقرار کنند.

سوالات متداول درباره بهای تمام شده دائمی و ادواری
1.مهمترین تفاوت روش دائمی و ادواری در تعیین بهای تمام شده چیست؟
در روش دائمی، کاردکس کالا و سند بهای تمام شده با هر خرید و فروش بهصورت لحظهای ثبت میشود. در روش ادواری، محاسبه بهای تمام شده صرفاً در پایان دوره مالی و پس از انجام انبارگردانی فیزیکی مشخص خواهد شد.
2.چرا حسابداری دائمی برای بهای تمام شده بهتر از ادواری است؟
این روش امکان محاسبه بلادرنگ سود و زیان هر محصول را فراهم میکند. همچنین با شفافسازی ارزش کالای در جریان ساخت و کشف فوری ضایعات غیرعادی، از رد دفاتر در رسیدگیهای مالیاتی جلوگیری به عمل میآورد.
3.آیا روش دائمی برای گزارشهای فصلی و سامانه مودیان الزامی است؟
قانون به شکل مستقیم نام این روش را اجبار نکرده است. با این حال به دلیل الزام ارسال بهموقع صورتحسابهای الکترونیکی و ثبت دقیق کاردکس، مجموعههای دارای سیستم ادواری معمولاً با مغایرتهای مالیاتی سنگین مواجه میشوند.
4.استاندارد حسابداری شماره ۸ چه رویکردی نسبت به روش دائمی و ادواری دارد؟
استاندارد حسابداری شماره ۸ ایران بر ارزیابی موجودیها بر مبنای بهای تمام شده یا خالص ارزش فروش تاکید دارد. روش دائمی به دلیل کنترل مستمر مقداری و ریالی، بالاترین سطح انطباق را با این استاندارد ارائه میدهد.
5.آیا بهای تمام شده به روش دائمی نیاز به انبارگردانی پایان سال را حذف میکند؟
خیر، انبارگردانی فیزیکی به عنوان ابزار کنترل داخلی باقی میماند. با این تفاوت که عملیات شمارش دیگر خطوط تولید را متوقف نمیکند و محاسبات مالی پایان دوره وابسته به این شمارش نخواهد بود.
6.چگونه بهای تمام شده دائمی مانع از جرایم مالیاتی میشود؟
با ثبت مدارک پیوسته خرید و مصرف در دفاتر قانونی، اسناد غیرقابل خدشهای برای ممیز مالیاتی شکل میگیرد. در نتیجه، ریسک تشخیص علیالرأس بر اساس ماده ۹۷ قانون مالیاتهای مستقیم به طور کامل از بین میرود.