
وقتی یک مجموعه تولیدی مسیر رشد را طی میکند، ترازنامه و صورت سود و زیان کلی دیگر برای تصمیمگیریهای دقیق کافی نیستند. مدیرانی که به دنبال افزایش بهرهوری و دستیابی به حاشیه سود پایدار هستند، کار خود را با درک شفاف تفاوت حسابداری بهای تمام شده با حسابداری مالی پیش میبرند. شناخت درست این تمایز به سازمان امکان میدهد تا فراتر از ثبت آمارهای گذشته، آینده سودآوری کسبوکار را با اطمینان برنامهریزی کند.
حسابداری مالی انضباط اسناد و شفافیت در برابر سازمان امور مالیاتی و بانکها را تضمین میکند، اما تصمیمگیری برای رشد در کف کارخانه و میان جزئیات مصرف مواد شکل میگیرد. استقرار یک نرم افزار بهای تمام شده تولید به مدیران کمک میکند قیمت تمام شده هر کالا را بر پایه محاسبات واقعی بدانند، قیمتگذاری رقابتی انجام دهند و همزمان دفاتر مالیاتی خود را بدون مغایرت و با استانداردهای رسمی ببندند.

مهمترین تفاوت حسابداری مالی و بهای تمام شده در یک نگاه
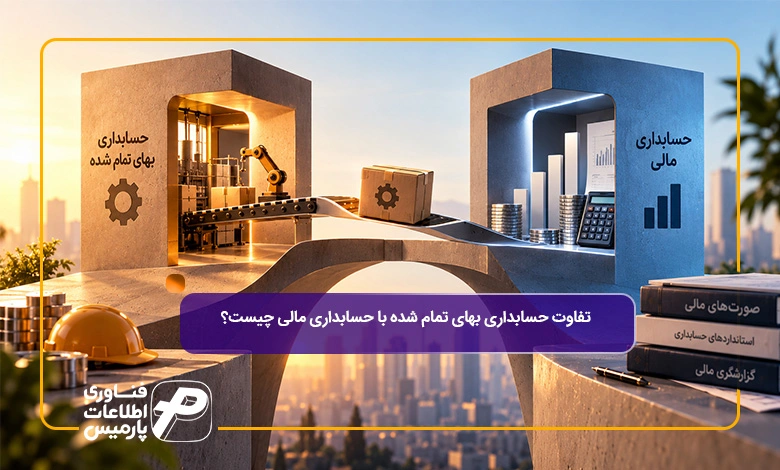
برای درک سریع این تمایز، کافی است زاویه دید هر دو ابزار را مشخص کنیم. حسابداری مالی تصویر کلان و رسمی سازمان را بر پایه دادههای ثبتشده گذشته ترسیم میکند تا نهادهای ناظر مانند سازمان امور مالیاتی، بانکها و سهامداران از وضعیت مالی شرکت آگاه شوند. در مقابل، حسابداری بهای تمام شده ابزاری رو به آینده است که ریز هزینههای ساخت کالا یا ارائه خدمت را زیر ذرهبین میبرد تا مدیران ارشد بتوانند قیمتگذاری سودآور انجام دهند و جلوی اتلاف منابع را بگیرند.
به بیان روشن، تفاوت حسابداری بهای تمام شده با حسابداری مالی در محل مصرف و کاربرد اطلاعات آشکار میشود. حسابداری مالی روی ریل قوانین رسمی حرکت میکند، در حالی که حسابداری بهای تمام شده دست مدیر را برای مدلسازی هزینهها و توسعه خطوط تولید باز میگذارد. شناخت دقیق تفاوت حسابداری مالی و بهای تمام شده به تصمیمگیرندگان کمک میکند تا گزارشهای کلی صورتهای مالی را با تحلیلهای روزمره عملیاتی اشتباه نگیرند و برای اداره بهتر مجموعه، به هر دو سیستم تکیه کنند.
مقایسه حسابداری صنعتی و مالی
شاخص مقایسه | حسابداری مالی | حسابداری بهای تمام شده (صنعتی) |
هدف بنیادین | نمایش تصویر کلی وضعیت داراییها، بدهیها و سودآوری به مراجع قانونی | رصد دقیق اجزای هزینه، کنترل ضایعات و کمک به قیمتگذاری رقابتی |
مخاطبان و ذینفعان گزارشها | استفادهکنندگان برونسازمانی شامل سازمان امور مالیاتی، سهامداران و بانکها | استفادهکنندگان درونسازمانی شامل مدیرعامل، مدیران تولید و مدیران بازرگانی |
الزام قانونی و نهادهای ناظر | الزامی طبق قانون تجارت و مقررات سازمان امور مالیاتی | اختیاری و بر پایه صلاحدید و نیازهای مدیریتی بنگاه اقتصادی |
استانداردهای مرجع | پایبندی ۱۰۰ درصدی به استانداردهای حسابداری رسمی کشور | بدون الزام به استانداردهای رسمی و تابع مدلهای هزینه داخلی سازمان |
بازه و افق زمانی دادهها | گذشتهنگر و متکی بر اسناد قطعی و تاریخی | آیندهنگر، متکی بر تخمینها، بودجهبندی و هزینهیابی هدف |
قالب و انعطافپذیری گزارشها | قالبهای ثابت و استانداردسازیشده مثل ترازنامه و سود و زیان | قالبهای سفارشی، نموداری، متناسب با نیاز هر مدیر یا ایستگاه کاری |
سطح و دامنه تفکیک دادهها | سطح کلان شرکت و دادههای تجمیعی کل سازمان | سطح خرد شامل هر کالا، هر بچ تولیدی، هر ایستگاه و قطعه |
واحد اندازهگیری و سنجش | صرفا ریال و مبلغ پولی رسمی | ترکیب دادههای ریالی با معیارهای مقداری مثل ساعت، کیلوگرم و نفرساعت |
فواصل زمانی ارائه گزارشها | دورهای در پایان ماه، فصل و سال مالی | پیوسته، روزانه، شیفتی یا لحظهای متناسب با ریتم خط تولید |
شیوه هزینهیابی مسلط | الزام به هزینهیابی جذبی طبق استاندارد شماره ۸ حسابداری | آزادی عمل در انتخاب هزینهیابی متغیر، حاشیهای یا استاندارد |
حسابداری مالی چیست و چه رسالتی در سازمان دارد؟
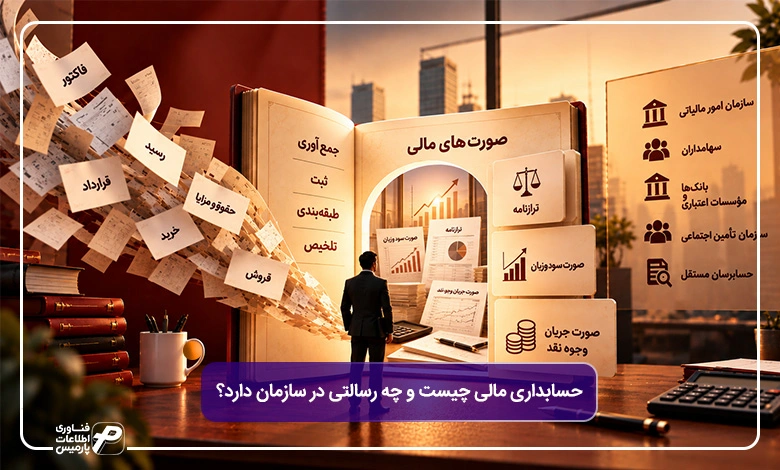
برای پاسخ به این پرسش که حسابداری مالی چیست، میتوان آن را شناسنامه رسمی و زبان مشترک یک کسبوکار با دنیای بیرون دانست. این شاخه وظیفه دارد تمام رویدادهای مالی بنگاه را بر پایه اسناد و مدارک معتبر جمعآوری، ثبت و تلخیص کند تا تصویری شفاف و قابل اعتماد از کل عملکرد مجموعه شکل بگیرد. نقطه آغاز درک تفاوت حسابداری بهای تمام شده با حسابداری مالی در همین جاست، زیرا حسابداری مالی به جای ورود به جزئیات مصرف مواد در کارگاه، بر تصویر کلان اقتصادی و پاسخگویی به مراجع قانونی تمرکز دارد.
هدف اصلی و الزامات قانونی حسابداری مالی
هدف بنیادین حسابداری مالی، برقراری انضباط مستند و پاسخ به تکالیف قانونی بنگاههای اقتصادی است. بر اساس قانون تجارت و ضوابط مالیاتی کشور، تمام شرکتها موظف به تحریر منظم رویدادها در دفاتر قانونی (دفتر روزنامه و دفتر کل) هستند. شرکتها برای جلوگیری از خطای انسانی و تطبیق دقیق سرفصلها با ضوابط رسمی، از یک نرم افزار حسابداری استاندارد استفاده میکنند تا اسناد روزانه به صورت مکانیزه ثبت شده و بستن حسابها در پایان سال بدون دردسر انجام شود.
نتیجه نهایی این فرایند منظم، استخراج صورتهای مالی اساسی است که مهمترین آنها عبارتند از:
- ترازنامه: تصویری جامع از داراییها، بدهیها و حقوق مالکانه شرکت در یک تاریخ معین که میزان پایداری مالی بنگاه را نشان میدهد.
- صورت سود و زیان: گزارشی از درآمدها و هزینههای تحققیافته که سود یا زیان خالص فعالیتهای شرکت را در یک دوره مالی مشخص میکند.
- صورت جریان وجوه نقد: گزارشی دقیق از گردش واقعی نقدینگی که توان شرکت را در پرداخت بدهیها و تعهدات جاری آشکار میسازد.
ذینفعان برونسازمانی حسابداری مالی چه کسانی هستند؟
در تفکیک مفاهیم گزارشگری درونسازمانی و برونسازمانی، حسابداری مالی برای آگاهی افراد و نهادهای خارج از مجموعه طراحی شده است. استفادهکنندگان اصلی این گزارشها عبارتند از:
- سازمان امور مالیاتی کشور: ممیزان مالیاتی برای تشخیص دقیق درآمد مشمول مالیات، بررسی سود عملکرد و راستیآزمایی اظهارنامهها به این اسناد تکیه میکنند.
- سهامداران و سرمایهگذاران: مالکان بنگاه برای آگاهی از میزان سود واقعی، ارزیابی بازده سرمایه و سنجش عملکرد مدیران به این گزارشها نیاز دارند.
- بانکها و موسسات اعتباری: برای تخصیص وام، صدور ضمانتنامه یا باز کردن اعتبارات اسنادی، صورتهای مالی را برای سنجش توان بازپرداخت بدهی بررسی میکنند.
- سازمان تامین اجتماعی: بازرسان بیمه برای تطبیق هزینههای حقوق، قراردادهای پیمانکاری و اطمینان از واریز حق بیمه پرسنل، دفاتر را بازبینی میکنند.
- حسابرسان مستقل: کارشناسان رسمی با تطبیق دفاتر با استانداردهای ملی، مهر تایید بر صحت عملکرد شرکت میزنند تا اعتبار مجموعه نزد ذینفعان حفظ شود.

حسابداری بهای تمام شده (صنعتی) چیست و چگونه کار میکند؟
اگر حسابداری مالی را تابلوی اعلام نتایج بدانیم، برای این پرسش که حسابداری بهای تمام شده چیست باید گفت که این سیستم، مهندسی دقیق هزینهها در پشت صحنه خلق محصول است. این شاخه به بررسی، ردیابی و تخصیص ریالبهریال مبالغ صرفشده برای ساخت یک کالا یا ارائه یک خدمت میپردازد. ریشه اصلی تفاوت حسابداری مالی و حسابداری صنعتی در همین نقطه شکل میگیرد، زیرا حسابداری صنعتی به جای ثبت وقایع پس از پایان سال، در جریان پیوسته مصرف مواد، بازده کارگران و کارکرد ماشینآلات خط تولید حضور دارد تا بهای واقعی هر واحد محصول را کشف کند.
ارکان سهگانه بهای تمام شده در بنگاههای اقتصادی
برای محاسبه هزینه واقعی ساخت، هزینهها بر پایه سه رکن اصلی تفکیک میشوند:
فرمول بنیادین محاسبه بهای تمام شده:
بهای تمام شده محصول = مواد مستقیم مصرفی + دستمزد مستقیم تولید + سربار ساخت
- مواد مستقیم مصرفی: مواد اولیه و قطعات اصلی که بر اساس فرمول ساخت (BOM) مستقیماً وارد خط تولید شده و جزئی از بدنه فیزیکی کالای نهایی میشوند.
- دستمزد مستقیم تولید: حقوق، دستمزد و مزایای نیروهای انسانی که کارکرد آنها به طور مستقیم به مونتاژ، بستهبندی و ساخت محصول پیوند دارد.
- سربار ساخت (سربار عمومی کارخانه): تمام هزینههای عملیاتی کارخانه به جز مواد و دستمزد مستقیم، مانند استهلاک تجهیزات و ماشینآلات، برق و سوخت خط تولید، روغنهای صنعتی و حقوق سرپرستان کارگاه.
نکته کاربردی در محاسبات (مدیریت ضایعات):
در خطوط تولید، ضایعات مواد اولیه به دو دسته عادی و غیرعادی تقسیم میشوند. ضایعات عادی (مانند پرت طبیعی پارچه یا برش فلزات) بخشی از بهای تمام شده محصول محسوب میشوند، اما ضایعات غیرعادی (ناشی از خطای اپراتور یا خرابی دستگاه) نباید به ارزش کالا اضافه شوند، بلکه مستقیماً به عنوان هزینه دوره در صورت سود و زیان ثبت میگردند.
نمونه محاسبه بهای تمام شده
مدیریت هزینهها زمانی دقیق پیش میرود که این ارکان یعنی مواد مستقیم، دستمزد مستقیم و سربار ساخت در کنار هم قرار گیرند و هزینه یک واحد کالا را شکل دهند. جدول زیر نمونهای از این فرآیند را برای تولید ۱۰۰ عدد صندلی اداری نشان میدهد:
ردیف | شرح اقلام هزینه | مبلغ کل (ریال) | بهای تمام شده هر صندلی (۱۰۰ عدد) |
۱ | مواد مستقیم مصرفی (چرم، فوم، اسکلت فلزی) | ۵۰,۰۰۰,۰۰۰ | ۵۰۰,۰۰۰ ریال |
۲ | دستمزد مستقیم پرسنل خط مونتاژ | ۲۰,۰۰۰,۰۰۰ | ۲۰۰,۰۰۰ ریال |
۳ | سربار ساخت تخصیصیافته (استهلاک و برق کارگاه) | ۱۰,۰۰۰,۰۰۰ | ۱۰۰,۰۰۰ ریال |
جمع | بهای تمام شده کل کالای تولیدشده | ۸۰,۰۰۰,۰۰۰ | ۸۰۰,۰۰۰ ریال |
پس از محاسبه این رقم، خروجی سیستم صنعتی با یک سند دوبل استاندارد در حسابداری مالی ثبت میشود:
- بدهکار: حساب موجودی کالای ساختهشده (۸۰,۰۰۰,۰۰۰ ریال)
- بستانکار: حساب کنترل کالای در جریان ساخت (۸۰,۰۰۰,۰۰۰ ریال)
این سند عینی به خوبی نشان میدهد که دادههای بهای تمام شده کارگاه، چگونه ارزش رسمی داراییهای شرکت را در دفاتر مالیاتی افزایش میدهند.
اگر میخواهید با جزئیات کامل نحوه ثبت دفاتر، صدور اسناد حسابداری و گردش کالا در خطوط کارخانهها آشنا شوید، مقاله آموزش صفر تا صد حسابداری تولیدی و ثبت اسناد کارخانه را مطالعه کنید.
نقش حسابداری بهای تمام شده در قیمتگذاری و تصمیمگیری مدیریتی
دستیابی به اطلاعات شفاف صنعتی، توان تصمیمگیری مدیران را دگرگون میکند. مدیر بدون دانستن قیمت تمام شده هر واحد، توان محاسبه نقطه سربهسر تولید را ندارد و نمیتواند تشخیص دهد کدام محصولات سود واقعی میسازند و کدام کالاها منابع شرکت را هدر میدهند. این دادهها مشخص میکنند که در صورت دریافت یک سفارش عمده، شرکت تا چه رقمی حق ارائه تخفیف دارد تا حاشیه سود حفظ شود.
علاوه بر این، با پیادهسازی متد هزینهیابی استاندارد و انحرافات هزینه، مدیریت به سرعت متوجه میشود که تغییر بهای نهایی کالا نسبت به بودجه تعیینشده، ناشی از مصرف بیش از حد مواد اولیه بوده یا به خاطر افزایش ساعات اضافهکاری و رشد نرخ سربار رخ داده است. این گزارشها جلوی هدررفت سرمایه را در همان مراحل اولیه میگیرند.
تحلیل تصمیمات «ساخت یا خرید» (Make or Buy)
یکی از کاربردهای کلیدی حسابداری بهای تمام شده، پاسخ به این پرسش است که آیا تولید یک قطعه در داخل کارخانه بهصرفهتر است یا تامین آن از تامینکننده بیرونی؟ حسابداری مالی به دلیل تجمیعی بودن دادهها توان پاسخ به این سوال را ندارد؛ اما حسابداری بهای تمام شده با تفکیک هزینههای ثابت و متغیر، نشان میدهد که در صورت برونسپاری، کدام هزینههای کارخانه واقعی حذف میشوند و کدام هزینههای سربار ثابت همچنان باقی خواهند ماند.
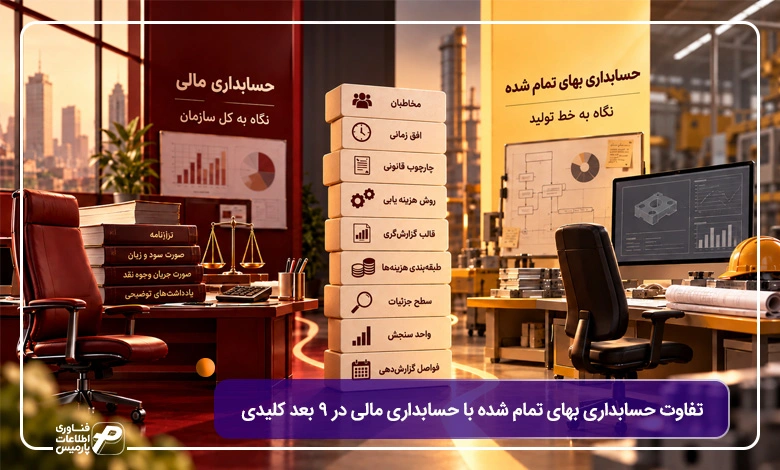
تفاوت حسابداری بهای تمام شده با حسابداری مالی در ۹ بعد کلیدی
بسیاری از تصمیمهای پر از خسارت در تعیین قیمت فروش یا توقف نسنجیده خطوط تولید، ناشی از یکی دانستن این دو سازوکار است. وقتی مدیران تصور میکنند ارقام کلی صورتهای مالی پایان سال برای رصد کارگاه و انبار کفایت میکند، سازمان در مسیر زیانهای پنهان قرار میگیرد. درک دقیق تفاوت حسابداری بهای تمام شده با حسابداری مالی مشخص میکند که هر گزارش برای چه منظوری تهیه میشود و تصمیمگیری بر پایه اطلاعات ناقص، چه هزینههای سنگینی روی دست کسبوکار میگذارد.
حسابداری مالی اعتبار و شفافیت کل سازمان را در برابر مراجع بیرونی تامین میکند، اما حسابداری بهای تمام شده با تمرکز بر بهرهوری، ریالبهریال منابع را در ایستگاههای کاری کنترل میکند. نادیده گرفتن تفاوت حسابداری مالی و بهای تمام شده باعث میشود مدیران، هزینههای واقعی ساخت را در نرخگذاری لحاظ نکنند و با کاهش ناگهانی نقدینگی روبهرو شوند. برای روشن شدن این مرزبندی، ۹ بعد اساسی زیر را بررسی میکنیم.
۱. تفاوت در مخاطبان و کاربران گزارشها
در تفکیک استانداردهای گزارشگری درونسازمانی و برونسازمانی، اولین مرز تمایز شکل میگیرد. حسابداری مالی اسناد را برای اشخاص و سازمانهای خارج از شرکت تنظیم میکند. ممیز مالیاتی برای تعیین مالیات عملکرد، کارشناس بانک برای پذیرش پرونده وام و سهامداران برای سنجش بازده سرمایه به این دفاتر تکیه دارند.
در نقطه مقابل، مخاطب حسابداری بهای تمام شده صرفاً مدیران داخلی سازمان هستند. مدیر کارخانه برای شناسایی خطوط کمبازده، سرپرست انبار برای رصد میزان هدررفت اقلام و مدیرعامل برای انتخاب سودآورترین سبد محصولات، گزارشهای صنعتی را بررسی میکنند. محتوای این گزارشها کاملاً محرمانه بوده و هرگز در اختیار رقبا یا مراجع نظارتی بیرونی قرار نمیگیرد.
۲. تفاوت در افق زمانی دادهها (گذشتهنگر در برابر آیندهنگر)
حسابداری مالی متکی بر اصل «بهای تمام شده تاریخی» است و رویدادهای گذشته را بازتاب میدهد. این سیستم تنها زمانی سندی صادر میکند که فاکتور خرید صادر شده یا پولی ردوبدل شده باشد. این گزارشها به مدیر نشان میدهند که شرکت در شش ماه گذشته چه عملکردی داشته است.
حسابداری بهای تمام شده نگاهی رو به آینده دارد. این سیستم با استفاده از بودجهبندی تولید، پیشبینی نرخ خرید مواد و تعیین هزینههای استاندارد، به مدیر میگوید که تولید محصول در ماه آینده چقدر هزینه خواهد داشت. این رویکرد پیشدستانه فرصت تغییر مواد اولیه گرانقیمت یا اصلاح فرایندهای ساخت را پیش از وقوع هزینه فراهم میکند.
۳. تفاوت در چارچوب قانونی، استانداردهای ملی و تکالیف مالیاتی
یکی از اساسیترین نشانههای تفاوت حسابداری بهای تمام شده با حسابداری مالی، میزان الزام و انطباق با قوانین حاکمیتی است. حسابداری مالی در چارچوب صلب قانون تجارت، استانداردهای ملی حسابداری و آییننامههای اجرایی مالیات اداره میشود. ثبت یک سند اشتباه یا جابهجایی سرفصلها در دفاتر قانونی میتواند به رد دفاتر و جرایم سنگین مالیاتی منجر شود.
حسابداری بهای تمام شده تابع هیچ قانون تجویزی یا استاندارد دولتی نیست. مدیر مالی و مدیر کارخانه مختارند هزینهها را به هر روشی که برای کنترل کارگاه مفیدتر است دستهبندی کنند. هیچ بازرس مالیاتی یا قانونی نمیتواند به فرمت محاسبات داخلی بهای تمام شده یک کارگاه ایراد بگیرد، چرا که این گزارشها تنها کاربرد مدیریتی دارند.
۴. تفاوت در روش هزینهیابی (هزینهیابی جذبی در برابر هزینهیابی متغیر)
استاندارد حسابداری شماره ۸ ایران، حسابداری مالی را ملزم میکند که از هزینهیابی جذبی (Absorption Costing) استفاده کند. بر پایه این ضابطه، تمام هزینههای تولید شامل مواد، دستمزد و سهم هزینههای ثابت سربار (مانند استهلاک کارخانه و حقوق سرپرستان) باید وارد بهای تمام شده کالا شده و در ترازنامه به عنوان ارزش دارایی ثبت شوند.
در طرف دیگر، مدیران برای تصمیمگیریهای حساس روزمره در حسابداری بهای تمام شده از هزینهیابی متغیر (Variable Costing) استفاده میکنند. در هزینهیابی متغیر، هزینههای ثابت از بهای کالا جدا شده و مستقیماً به عنوان هزینه دوره لحاظ میشوند. این روش به مدیر نشان میدهد که تولید یک واحد کالای اضافی دقیقاً چقدر هزینه متغیر دارد و آیا پذیرش سفارشهای جدید با قیمتهای پایینتر از بازار، به سودآوری حاشیهای شرکت کمک میکند یا خیر.
برای آشنایی با فرمولهای علمی تفکیک هزینهها و نحوه تسهیم هزینههای ثابت و متغیر کارگاه، مقاله تخصصی هزینه سربار در حسابداری صنعتی چیست و چگونه تخصیص داده میشود؟ را بخوانید
۵. تفاوت در قالب، انعطافپذیری و آزادی عمل در گزارشگری
حسابداری مالی ناچار به رعایت ساختارهای از پیشتعیینشده است. صورت سود و زیان یا ترازنامه باید دقیقاً مطابق نمونههای مصوب سازمان حسابرسی تنظیم شوند تا توسط مراجع رسمی تایید شوند.
گزارشهای حسابداری صنعتی از انعطاف کامل برخوردارند. مدیر میتواند درخواست گزارش ضایعات بر اساس وزن، نمودار بهرهوری شیفتهای کاری، یا جدول مقایسه نرخ خرید مواد اولیه در سه ماه اخیر را داشته باشد. این گزارشها متناسب با هر پروژه یا خط تولید بازطراحی میشوند.
۶. تفاوت در طبقهبندی هزینهها (هزینههای محصول در برابر هزینههای دوره)
در حسابداری صنعتی و مالی، رفتار با هزینهها کاملاً متفاوت است. برای درک بهتر این موضوع، تفکیک هزینههای محصول و هزینههای دوره اهمیت بسیار زیادی دارد:
مشخصه | هزینههای محصول (Product Costs) | هزینههای دوره (Period Costs) |
تعریف | مبالغ مصرفشده برای ساخت کالا (مواد، دستمزد، سربار کارخانه) | هزینههای متفرقه عملیاتی و پشتیبانی (فروش، بازاریابی، اداری) |
محل نگهداری | با کمک نرم افزار انبارداری به عنوان موجودی کالا در ترازنامه ذخیره میشود | مستقیماً در صورت سود و زیان دوره جاری منظور میشود |
زمان تبدیل به هزینه | فقط زمانی که کالا به فروش برسد، به هزینه تبدیل میشود | در پایان همان ماه یا فصل کاری، بسته شده و هزینه تلقی میشود |
اشتباه مرگبار در خلط هزینهها
یکی از خطاهای خطرناک حسابداران، بردن هزینههای بازاریابی، تبلیغات و پذیرایی اداری به داخل بهای تمام شده محصول در انبار است. این کار ارزش موجودی پایان دوره را در ترازنامه به شکل ساختگی بالا میبرد و سود شرکت را روی کاغذ بیش از واقعیت نشان میدهد. نتیجه مستقیم این خطا، محاسبه مالیات ناحق توسط دارایی، پنهان ماندن بحران نقدینگی و در نهایت زمینگیر شدن کسبوکار است.
۷. تفاوت در سطح جزئیات اطلاعات (سطح کلان شرکت در برابر سطح ایستگاه کاری)
حسابداری مالی روی نمای کلی تمرکز دارد. این سیستم درآمد کل فروش و هزینه تجمیعی خرید مواد را نشان میدهد، اما به جزئیات ایستگاهها ورود نمیکند.
در مقابل، حسابداری صنعتی به ریزترین سطوح کارگاه سرک میکشد. مدیران صنعتی با بهرهگیری از قابلیتهای تخصصی یک نرم افزار حسابداری تولیدی به سادگی متوجه میشوند که سهم هزینه برق در کدام مرحله مونتاژ بالاتر است، یا کدام کارگر توانسته با ضایعات کمتر همان قطعه را بسازد. این سطح از تفکیک، جلوی رخنه هزینههای اضافی را میگیرد.
۸. تفاوت در واحد سنجش دادهها (صرفاً ریالی در برابر دادههای چندبُعدی)
دفاتر حسابداری مالی فقط زبان پول را میفهمند. تمامی اسناد و رویدادها باید به ریال ثبت شوند و واحدهای فیزیکی در دفاتر کل جایگاهی ندارند.
حسابداری بهای تمام شده با چند شاخص به صورت همزمان کار میکند. این سیستم علاوه بر ارزش ریالی، اطلاعاتی مانند کیلوگرم مواد اولیه مصرفی، مترمربع پارچه تلفشده، ساعت کارکرد مفید دستگاهها و نفرساعت اپراتورها را پردازش میکند تا دلایل افت راندمان کارخانه شناسایی شوند.
۹. تفاوت در فواصل زمانی و سرعت ارائه گزارشها
گزارشهای حسابداری مالی ماهیتی دورهای دارند و معمولاً در پایان هر ماه، هر فصل یا انتهای سال مالی تهیه میشوند. این زمانبندی برای پاسخ به تکالیف مالیاتی و بستن حسابها کفایت میکند.
در خط تولید، نمیتوان تا پایان فصل برای کشف عیوب صبر کرد. حسابداری بهای تمام شده گزارشهای روزانه، شیفتبهشیفت و حتی لحظهای تولید میکند. اگر دستگاهی در شیفت عصر قطعات معیوب بزند، گزارش انحراف مصرف مواد همان روز روی میز مدیر تولید قرار میگیرد تا خط بلافاصله متوقف و تنظیم شود.

بهای تمام شده چگونه وارد صورتهای حسابداری مالی میشود؟
صورتهای مالی بدون اتصال به اطلاعات کف کارخانه، اعتبار اجرایی ندارند. ارقامی که در ترازنامه یا گزارش سود و زیان ثبت میشوند، حاصل فرایندهای واقعی در کارگاه و انبار هستند. از دیدگاه یک مدیر مالی، شناخت تفاوت حسابداری بهای تمام شده با حسابداری مالی به معنای جدایی این دو حوزه نیست، بلکه نشاندهنده چگونگی انتقال دادهها از خط تولید به دفاتر رسمی شرکت است.
حسابدار مالی برای ثبت ارزش نهایی موجودی انبار و محاسبه سود قطعی هر دوره، به محاسبات دقیق صنعتی تکیه میکند. بررسی دقیق تفاوت حسابداری مالی و حسابداری صنعتی مشخص میسازد که ساعات کار ماشینآلات و مواد مصرفشده، چگونه به ارقام ریالی مستند در دفاتر رسمی تبدیل میشوند. این تبادل اطلاعات در سه مرحله اساسی زیر شکل میگیرد.
انعکاس در صورت سود و زیان: محاسبه بهای تمام شده کالای فروش رفته (COGS)
ارتباط مستقیم این دو سیستم در تعیین سود ناخالص شرکت آشکار میشود. برای سنجش سودآوری، این رابطه پایه به کار میرود:
درآمد فروش خالص – بهای تمام شده کالای فروش رفته (COGS) = سود ناخالص
اگر سیستم صنعتی هزینه هر واحد کالای خارجشده از انبار را به اشتباه تخمین بزند، تمام سود اعلامشده در گزارشهای مالیاتی نادرست خواهد بود.
یک واحد تولید قطعات صنعتی را در نظر بگیرید که در طول سال ۵۰ میلیارد ریال فروش دارد. اگر به دلیل نبود محاسبات مستند، بهای تمام شده این اقلام به جای ۴۰ میلیارد ریال واقعی، ۳۰ میلیارد ریال ثبت شود، شرکت سودی کاذب معادل ۲۰ میلیارد ریال گزارش میکند. این خطای دفتری پیامدهای سنگینی دارد، چرا که شرکت بر پایه این سود غیرواقعی اقدام به پرداخت مالیات اضافه و تقسیم پاداش میکند و در ادامه با کمبود شدید نقدینگی در گردش روبهرو میشود.
انعکاس در ترازنامه: ارزشگذاری ریالی موجودی پایان دوره
دومین نقطه اتصال، ردیف داراییهای جاری در ترازنامه است. طبق ضوابط استاندارد حسابداری شماره ۸ ایران، موجودی انبار در پایان سال مالی باید بر اساس قاعده اقل بهای تمام شده و خالص ارزش فروش در دفاتر منعکس شود. این اقلام معمولاً شامل سه گروه هستند:
- موجودی مواد اولیه و قطعات
- موجودی کالای در جریان ساخت
- موجودی کالای ساختهشده آماده فروش
حسابداری مالی به تنهایی ابزاری برای ارزیابی ارزش ریالی کالای نیمهکاره خط مونتاژ ندارد. حسابداری صنعتی با استفاده از فرمولهای ساخت و تخصیص هزینههای کارخانه مشخص میکند روی هر قطعه نیمهساخته، چه مبلغی مواد و چه سهمی از دستمزد صرف شده است. خروجی این تحلیل، عدد نهایی ارزشگذاری موجودی مواد و کالا را میسازد که به ترازنامه منتقل میشود و داراییهای واقعی شرکت را به اطلاع حسابرسان و سهامداران میرساند.
برای تسلط بیشتر بر روشهای استاندارد ارزیابی موجودی و فرمولهای کاربردی صورت سود و زیان، راهنمای اصل بهای تمام شده در حسابداری و آموزش محاسبه COGS را از دست ندهید.
تبعات مالیاتی، ماده ۱۴۷ و الزامات سامانه مودیان
در نظام جدید مالیاتی، هماهنگی این دو بخش یک ضرورت فوری است. امروزه تمام فاکتورهای خرید مواد اولیه با شناسه کالا در کارپوشه سامانه مودیان درج میشوند و فروش کالا نیز با صورتحسابهای الکترونیکی ثبت میگردد.
یک کارگاه دوزندگی را در نظر بگیرید که در طول سال ۵ تن پارچه با شناسه معین در کارپوشه خرید ثبت کرده و در پایان سال، فاکتور فروش ۱۰ هزار دست پیراهن صادر کرده است. ممیز مالیاتی در زمان رسیدگی، فرمول ساخت و گزارش مصرف مواد را بررسی میکند تا مطمئن شود این ۵ تن پارچه دقیقاً به این تعداد محصول تبدیل شده و درصد ضایعات ثبتشده نیز منطقی است.
چنانچه شرکت اسناد مدون بهای تمام شده را ارائه ندهد، ممیز سازمان امور مالیاتی طبق ماده ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، هزینههای تولید را غیرواقعی دانسته و از پذیرش آنها خودداری میکند. در این وضعیت، ممیز دفاتر قانونی را غیرقابل رسیدگی تشخیص میدهد و مالیات عملکرد را بر پایه ضرایب پیشفرض سنگین مطالبه میکند. وجود سیستم مدون بهای تمام شده جلوی این خسارتهای مالیاتی را میگیرد.
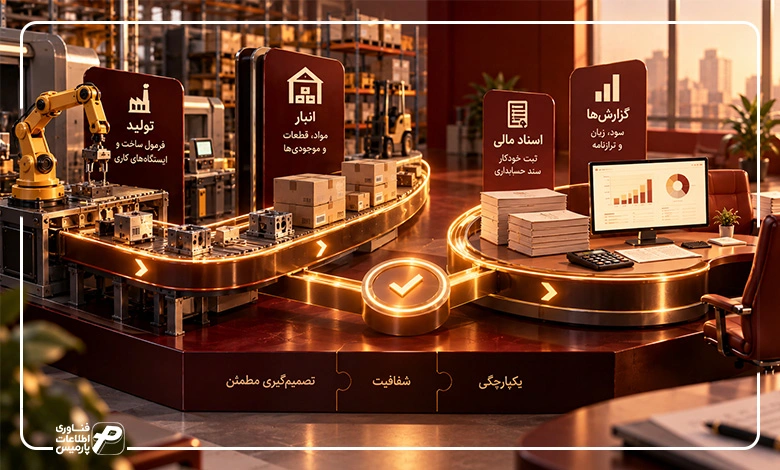
پیوند خط تولید با دفاتر مالی در اکوسیستم یکپارچه
اگر پای صحبت مدیران مالی و کارخانهدارها بنشینید، یک چالش همیشگی دارند: ارقام شیتهای اکسل بهای تمام شده هیچوقت با کاردکس انبار و مانده دفاتر مالی یکی درنمیآید. پایان هر سال مالی هم روزها وقت تیم حسابداری صرف پیدا کردن همین مغایرتها میشود.
در راهکار جامع نرم افزار پارمیس استار این گره با اتصال مستقیم خط تولید به اسناد مالی باز شده است. به جای کار با اکسلهای دستی و سیستمهای جزیرهای، همهچیز در یک زنجیره پیوسته کار میکند:
- فرمول ساخت متصل به انبار: فرمول ساخت کالا (BOM) و ایستگاههای کاری مستقیماً به انبارها وصل هستند. با ثبت هر فاکتور خرید و نوسان قیمت مواد، بهای تمام شده محصول در همان لحظه بهروز میشود.
- صدور خودکار اسناد حسابداری: هر بار که مواد از انبار تحویل خط تولید میشود، سیستم بلافاصله سند دوبل مالی آن را ثبت میکند و هزینههای سربار کارگاه هم بدون نیاز به محاسبات دستی تسهیم میشوند.
- بستن دفاتر بدون مغایرت ریالی: در پایان سال، موجودی ریالی انبار دقیقاً با ارقام ترازنامه همخوانی دارد. این یعنی اسناد مالی شرکت در ممیزیهای حساس سامانه مودیان کاملاً مستند است و هیچ ممیزی نمیتواند دفاتر را رد کند.
وقتی این هماهنگی شکل میگیرد، دیگر دغدغهای بابت تفاوت حسابداری بهای تمام شده با حسابداری مالی باقی نمیماند. مدیران بهجای سردرگمی میان فاکتورهای متناقض، عدد دقیق سود هر کالا را میدانند و برای توسعه شرکت با اطمینان تصمیم میگیرند.
دریافت مشاوره تخصصی و درخواست دموی نرم افزار پارمیس استار
پیادهسازی دقیق بهای تمام شده و اتصال بدون خطای آن به حسابداری مالی، نیازمند متناسبسازی زیرساختهای انبار، خط تولید و ایستگاههای کاری سازمان شماست. برای ارزیابی نیازهای اختصاصی مجموعه خود و مشاهده جریان گردش اسناد در محیط واقعی، فرم زیر را تکمیل کنید تا کارشناسان راهکارهای سازمانی پارمیس با شما تماس بگیرند.

سوالات متداول درباره تفاوت حسابداری بهای تمام شده و مالی
1.مهمترین تفاوت حسابداری بهای تمام شده و مالی چیست؟
حسابداری مالی بر ثبت سوابق گذشته برای ارائه به ذینفعان برونسازمانی مانند سازمان امور مالیاتی و بانکها تمرکز دارد. در مقابل، حسابداری بهای تمام شده ابزاری درونسازمانی است که به مدیران کمک میکند هزینههای جاری را کنترل کرده، قیمت فروش را تعیین کنند و برای آینده سودآوری شرکت تصمیم بگیرند.
2.فرق حسابداری مالی با بهای تمام شده در گزارشگری مالیاتی چیست؟
صورتهای حسابداری مالی نظیر ترازنامه و سود و زیان مبنای رسمی تشخیص درآمد مشمول مالیات هستند. گزارشهای حسابداری بهای تمام شده و فرمول ساخت کالا، اسناد دفاعی و مدارک اثبات هزینه در رسیدگی ممیزی ماده ۱۴۷ قانون مالیاتهای مستقیم به شمار میروند.
3.بهای تمام شده در کدام صورت مالی منعکس میشود؟
دادههای بهای تمام شده در دو بخش اصلی صورتهای مالی منعکس میشوند. بخش اول به عنوان بهای تمام شده کالای فروشرفته در صورت سود و زیان ثبت میشود تا سود ناخالص به دست آید. بخش دوم نیز به عنوان ارزش موجودی کالای پایان دوره، در ردیف داراییهای جاری ترازنامه قرار میگیرد.
4.آیا حسابداری بهای تمام شده صرفاً مختص کارخانههای تولیدی است؟
خیر. علاوه بر خطوط تولید کارخانهها، شرکتهای بازرگانی برای محاسبه بهای تمام شده واقعی کالاهای وارداتی و هزینههای گمرک از این اصول استفاده میکنند. همچنین شرکتهای خدماتی و پیمانکاری برای برآورد هزینه تمام شده پروژهها و خدمات خود به این محاسبات نیاز دارند.
5.آیا اداره امور مالیاتی گزارشهای حسابداری بهای تمام شده را بررسی میکند؟
بله. با استقرار سامانه مودیان و تطبیق صورتحسابهای خرید مواد در کارپوشه با فاکتورهای فروش، ممیزان مالیاتی جدول ریز بهای تمام شده، مصرف مواد و نحوه تسهیم سربار را برای پذیرش هزینهها با دقت بررسی میکنند.
6.آیا بدون حسابداری بهای تمام شده میتوان صورتهای مالی استاندارد تهیه کرد؟
خیر. بدون داشتن سیستم بهای تمام شده، ارزشگذاری ریالی موجودی پایان دوره در ترازنامه و ثبت بهای کالای فروشرفته بر پایه حدس و گمان انجام میشود. این موضوع بر خلاف استانداردهای رسمی حسابداری است و به مردود شدن دفاتر قانونی توسط حسابرسان و ممیزان منجر خواهد شد.