
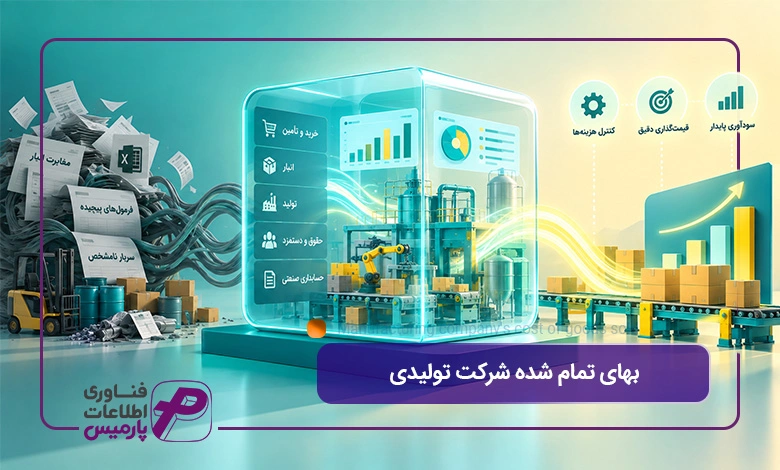
تعیین دقیق بهای تمام شده شرکت تولیدی یعنی آگاهی از ارزش ریالی واقعی تمام منابعی که از انبار مواد اولیه خارج شده و به محصول نهایی تبدیل میشوند. این شاخص حاصل جمع هزینههای مستقیم مواد، دستمزد نیروهای خط و هزینههای عمومی کارخانه است. اگر این رقم دیرتر از موعد یا بر پایه حدس به دست آید، سودآوری کسبوکار آسیب میبیند.
تسلط بر شیوه محاسبه بهای تمام شده شرکت تولیدی پایه اصلی قیمتگذاری رقابتی و کنترل هزینهها در هر واحد صنعتی است. ثبت دستی این اطلاعات در فرمهای کاغذی یا اکسل، همیشه کارخانهها را با خطاهای محاسباتی و مغایرت انبار روبهرو میکند. استفاده از نرم افزار بهای تمام شده تولید این مسیر را کوتاه کرده و گزارشهای دقیق و لحظهای از هزینههای ساخت در اختیار مدیران قرار میدهد.
فرمول کلان بهای تولید:
بهای تمام شده در کارخانه یعنی مجموع تمام هزینههای مستقیم و تخصیصیافته برای تبدیل مواد خام به کالای آماده فروش.
فرمول پایه این جریان به شکل زیر است:
بهای تولید = مواد مستقیم مصرفی + دستمزد مستقیم + سربار ساخت
بهای تمام شده در شرکتهای تولیدی چیست و چه تفاوتی با شرکتهای بازرگانی دارد؟
در شرکتهای بازرگانی، کالا با قیمتی مشخص خریداری شده و بدون تغییر فیزیکی با افزودن درصد معینی سود فروخته میشود. در نقطه مقابل، در یک واحد صنعتی فرآیند پیچیدهای به نام تبدیل رخ میدهد. در این فرآیند، مواد خام با مصرف انرژی، استهلاک ماشینآلات و کار نیروی انسانی تغییر ماهیت پیدا میکنند. به همین دلیل، تعیین بهای تمام شده شرکت تولیدی ابعاد محاسباتی بسیار عمیقتری نسبت به یک کسبوکار تجاری ساده دارد.
بر اساس استاندارد حسابداری شماره ۸ موجودی مواد و کالا، تمام هزینههای مستقیم و غیرمستقیمی که برای رساندن کالا به وضعیت و مکان فعلی آن در سالن تولید صرف میشوند، باید در بهای تمام شده انباشته شوند. این قاعده نشان میدهد که کارخانهها نمیتوانند محاسبات خود را تنها بر فاکتور خرید مواد اولیه متمرکز کنند. استفاده از یک نرم افزار حسابداری استاندارد به حسابداران صنعتی کمک میکند تا این فرآیند چندمرحلهای را بدون اشتباه ثبت کرده و گزارشهای مالی را با الزامات قانونی تطبیق دهند.
معیار مقایسه | شرکت تولیدی | شرکت بازرگانی |
ماهیت عملیات | ساخت و دگرگونی مواد اولیه به محصول نهایی | صرفاً خرید، نگهداری در انبار و فروش کالای آماده |
دستهبندی انبارها | انبار مواد خام، کالای در جریان ساخت، ضایعات و انبار محصول | صرفاً انبار کالای تجاری آماده فروش |
مبنای محاسبه سود ناخالص | فروش منهای بهای تمام شده کالای ساختهشده و فروشرفته | فروش منهای بهای خرید و حمل کالای تجاری فروشرفته |
تفاوت هزینه ساخت، کالای ساختهشده و کالای فروش رفته (COGS)
برای جلوگیری از خطاهای رایج مالی، شناخت مسیر حرکت هزینهها در کارخانه ضروری است. هزینهها در حسابداری صنعتی طی سه مرحله زنجیرهای جریان پیدا میکنند:
- بهای تولید دوره: مجموع ریالی مواد مستقیم، دستمزد و سرباری است که در طول یک دوره مالی وارد خط تولید کارخانه میشود.
- بهای کالای ساختهشده: ارزش محصولاتی است که تمام مراحل تولید را با موفقیت پشت سر گذاشته و رسید ورود به انبار محصول نهایی را دریافت کردهاند.
- بهای تمام شده کالای فروش رفته: ارزش دفتری آن بخش از محصولات انبار است که تحویل مشتری شده و فاکتور فروش آنها صادر شده است.
ارزش ریالی در بهای تمام شده شرکت تولیدی تا پیش از خروج قطعی بار از انبار، ماهیت دارایی جاری دارد و نباید آن را با ارقام نهایی صورت سود و زیان اشتباه گرفت.
اگر میخواهید با فرمولهای دقیق نرخ ساعتی و شیوههای پیشبینی سربار کارگاه آشنا شوید، مقاله نحوه محاسبه نرخ جذب سربار در حسابداری صنعتی را مطالعه کنید.
اجزای بهای تمام شده تولید در کارخانجات
شناخت دقیق اجزای بهای تمام شده تولید پیشنیاز هرگونه برنامهریزی مالی در کارخانه است. تا زمانی که ندانید منابع مالی دقیقاً در کدام ایستگاههای خط تولید مصرف میشوند، امکان کنترل انحرافات و تعیین نرخ تمامشده واقعی وجود ندارد. حسابداری صنعتی هزینههای ساخت را به سه ستون اصلی شامل مواد مستقیم، دستمزد مستقیم و هزینههای سربار تقسیم میکند. هر یک از این اجزا رفتار مالی و شیوه تخصیص متفاوتی در اسناد کارگاهی دارند.
مواد مستقیم مصرفی: از انبار مواد خام تا پای خط
مواد مستقیم شامل اقلامی است که بخش اصلی پیکره محصول نهایی را تشکیل میدهند و مصرف آنها در هر واحد محصول به آسانی قابل اندازهگیری است. برای نمونه، ورق فولادی در تولید قطعات صنعتی یا پارچه در کارگاه پوشاک، مواد مستقیم محسوب میشوند.
برای به دست آوردن ارزش مواد مصرفی، از گردش انبار بر پایه فرمول زیر استفاده میشود:
ارزش مواد مستقیم مصرفی = موجودی اول دوره مواد خام + خرید خالص مواد طی دوره – موجودی پایان دوره مواد خام
ثبت دستی ورود و خروج بار معمولاً باعث ایجاد کسری یا اضافات ناشناخته در انبار میشود. بهکارگیری یک نرم افزار انبارداری کارآمد این امکان را فراهم میکند که کاردکس انبار به شکل لحظهای با صدور حوالههای خروج به مقصد سالن تولید همگام شود.
نکته فنی حسابداری در محاسبه خرید خالص
برای به دست آوردن «خرید خالص مواد طی دوره» در فرمول بالا، صرفاً به فاکتور خرید اکتفا نکنید. بر اساس استانداردهای حسابداری، هزینههای جانبی تا زمان رسیدن ماده اولیه به انبار کارخانه (مانند کرایه حمل خرید، بیمه حمل و حقوق گمرکی در مواد وارداتی) باید به قیمت خرید اضافه شوند، در حالی که تخفیفات تجاری، تخفیفات نقدی تسویه زودهنگام و برگشت از خرید و انصرافها باید از آن کسر گردند.
فرمول دقیقتر به شکل زیر است:
خرید خالص = (خرید ناخالص + هزینههای حمل و لجستیک تا انبار – تخفیفات و برگشت از خرید)
دستمزد مستقیم تولید: تفکیک حقوق خط تولید از هزینههای ستادی
حقالزحمه افرادی که مستقیماً در تغییر شکل و ساخت فیزیکی کالا نقش دارند، دستمزد مستقیم تولید نام دارد. اشتباه متداول در بسیاری از کارگاهها، آمیختن حقوق تمام نیروها در بهای ساخت است. تفکیک اصولی پرسنل بر پایه قوانین کار باید به شیوه زیر انجام شود:
- دستمزد مستقیم: پرداختی به اپراتورهای ماشینآلات، جوشکاران و نیروهای مونتاژ مستقر در سالن ساخت.
- دستمزد غیرمستقیم: حقوق سرپرستان خط، انبارداران کارخانه، نیروهای فنی تعمیرات و بازرسان کنترل کیفیت.
- هزینههای حقوق ستادی: حقوق کارکنان امور اداری، تیم مالی و کارشناسان فروش که به عنوان هزینه دوره شناخته میشوند.
استفاده از نرم افزار حقوق و دستمزد این تفکیک را بر پایه کارت ساعت، شیفتهای کاری و مراکز هزینه به شکل خودکار انجام میدهد.
سربار ساخت (Overhead): شناسایی و کنترل هزینههای پنهان کارخانه
تمام مخارج کارگاهی که برای تداوم فعالیت خط تولید ضروری هستند اما نمیتوان آنها را مستقیماً به یک محصول خاص الصاق کرد، سربار ساخت نامیده میشوند. این هزینهها به دلیل ماهیت غیرمستقیم خود، معمولاً زمینه بروز خطاهای بزرگ در سودآوری هستند. اقلام اصلی تشکیلدهنده سربار ساخت به چهار گروه تقسیم میشوند:
- مواد غیرمستقیم: اقلام مصرفی عمومی مانند چسب، سنباده، روغن روانکننده دستگاهها و ملزومات بستهبندی فرعی.
- دستمزد غیرمستقیم: دریافتی نیروهای کمکی کارگاه، رانندگان لیفتراک، اپراتورهای تأسیسات و نیروهای خدمات صنعتی.
- هزینههای عمومی سوله: استهلاک تجهیزات تولیدی، بیمه آتشسوزی کارخانه، گاز و برق صنعتی.
- تعمیرات و نگهداری: هزینههای دورهای سرویس خطوط مکانیزه و تعویض قطعات مصرفی دستگاهها.
حسابداران صنعتی برای محاسبه دقیق هزینه واحد کالا، فرآیند تسهیم سربار را بر مبنای معیارهای عادلانهای نظیر ساعت کارکرد ماشینآلات یا ساعت دستمزد مستقیم اجرا میکنند.
بهای اولیه (Prime Cost) و بهای تبدیل (Conversion Cost) چیست؟
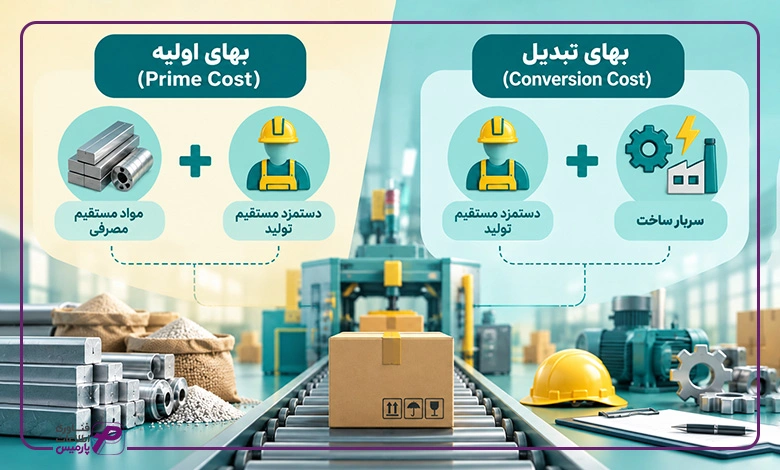
حسابداران مدیریت برای تحلیل رفتار مالی هزینهها، اجزای بهای تمام شده تولید را در دو دستهبندی استراتژیک قرار میدهند:
فرمولهای تحلیل ساختار هزینه در کارخانه:
بهای اولیه (Prime Cost) = مواد مستقیم مصرفی + دستمزد مستقیم تولید
بهای تبدیل (Conversion Cost) = دستمزد مستقیم تولید + سربار ساخت
بهای اولیه ارزش مستقیمترین منابعی را نشان میدهد که کالا بدون آنها به وجود نمیآید. در مقابل، بهای تبدیل نشاندهنده هزینهای است که کارخانه برای دگرگون ساختن مواد خام و تبدیل آن به محصول آماده فروش پرداخت کرده است.
کاربرد تحلیل بهای اولیه و بهای تبدیل در تصمیمگیری مدیریت:
رصد نسبت بهای اولیه به بهای تبدیل به مدیران تولید کمک میکند تا ساختار هزینه کارخانه را بشناسند. در صنایع کاربر (Labor-Intensive) مثل کارگاههای پوشاک یا مبلمان سنتی، سهم دستمزد و بهای تبدیل بالاست؛ در حالی که در صنایع سرمایهبر و مکانیزه (Capital-Intensive) مانند پتروشیمی یا خطوط تولید اتوماتیک، بخش عمده هزینه مربوط به مواد مستقیم و سربار است. آگاهی از این نسبت، مدیر را در زمان تغییر تکنولوژی، اتوماسیون خط یا مذاکره بر سر دستمزدها یاری میدهد.
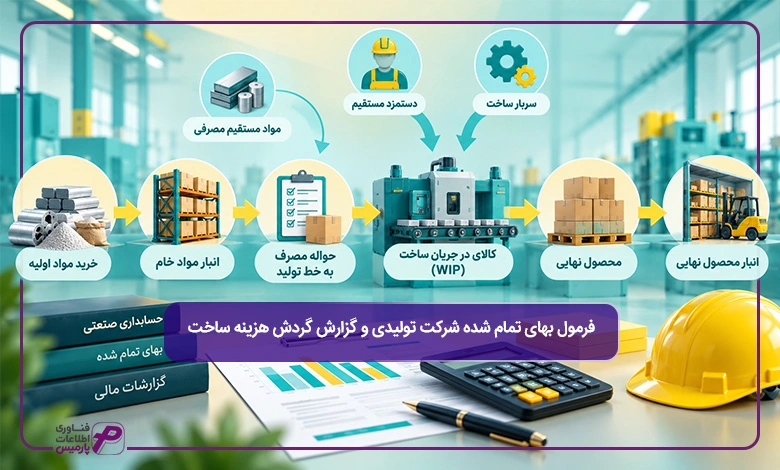
فرمول بهای تمام شده شرکت تولیدی و گزارش گردش هزینه ساخت
گردش هزینه در حسابداری صنعتی شبیه به جریان آب در لولههای متصل به هم است. جریان مالی از لحظه خرید مواد و ورود به انبار مواد خام کلید میخورد. سپس با صدور حواله مصرف، این هزینهها به حساب کالای در جریان ساخت منتقل میشوند. در این مرحله با اضافه شدن دستمزد و هزینههای کارگاهی، ارزش دارایی مرحله به مرحله بالا میرود. با پایان فرآیند مونتاژ، مانده این حسابها تسویه شده و به انبار محصول نهایی منتقل میشود. تحلیل این مسیر وابسته به شناخت دقیق فرمول بهای تمام شده شرکت تولیدی است. بدون تسلط بر پیوند میان حسابهای معین و تفصیلی، مدیریت بهای تمام شده شرکت تولیدی غیرممکن خواهد بود.
فرمول محاسبه بهای تمام شده تولید طی دوره
برای به دست آوردن مجموع مخارجی که کارخانه در یک بازه زمانی معین برای تولید محصولات صرف کرده است، سه رکن اصلی هزینه با یکدیگر جمع میشوند. این مرحله، پایه اصلی در فرآیند محاسبه بهای تمام شده شرکت تولیدی به شمار میرود.
فرمول هزینه تولید دوره مالی:
هزینه تولید دوره = مواد مستقیم مصرفی + دستمزد مستقیم + سربار ساخت تخصیصیافته
- مواد مستقیم مصرفی: ارزش ریالی موادی که از انبار مواد تحویل سالن ساخت شده و در محصول جذب شدهاند.
- دستمزد مستقیم: پرداختی به کارگرانی که مستقیماً روی ساخت محصول کار کردهاند.
- سربار ساخت تخصیصیافته: سهم این دوره از هزینههای غیرمستقیم، اجاره سالن ساخت و استهلاک تجهیزات.
محاسبه بهای تمام شده کالای ساختهشده و نقش کالای در جریان ساخت (WIP)
خط تولید کارخانهها در پایان ماه متوقف و خالی نمیشود. همیشه محصولاتی وجود دارند که مراحل اولیه یا میانی ساخت را طی کردهاند اما هنوز به عنوان محصول نهایی آماده بستهبندی یا ورود به انبار نیستند. این اقلام در حسابداری صنعتی در سرفصل کالای در جریان ساخت (Work in Process) ثبت میشوند.
برای محاسبه ارزش دقیق محصولاتی که در طول ماه به شکل کامل آماده شده و به انبار محصول انتقال یافتهاند، باید اثر این موجودیهای نیمهکاره را تعدیل کنیم:
فرمول بهای تمام شده کالای ساختهشده (COGM):
بهای کالای ساختهشده = هزینه تولید دوره + کالای در جریان ساخت ابتدای دوره – کالای در جریان ساخت پایان دوره
اگر ارزشگذاری موجودی کالای در جریان ساخت در پایان دوره با برآورد اشتباه ثبت شود، سود و زیان کل کارخانه تحریف میشود. برآورد دقیق درصد پیشرفت فیزیکی این کالاها در پایان دوره مالی یکی از حساسترین وظایف تیم مالی و حسابداری است.
برای شناخت عمیقتر انواع متدهای تخصیص هزینه و تفاوت سیستمهای هزینهیابی با ارزشگذاری کالا، راهنمای بهایابی چیست؟ راهنمای جامع سیستمها، روشها و تفاوت آن با ارزشگذاری را از دست ندهید.
صورت بهای تمام شده تولید: نمونه جدول استاندارد گزارشگری مالی کارخانهها
گزارش صورت بهای تمام شده تولید شناسنامه مالی کارخانه در طول دوره فعالیت است. این گزارش رسمی به مدیران ارشد و حسابرسان نشان میدهد که منابع مالی چگونه در سالن تولید گردش پیدا کردهاند. تهیه این جدول استاندارد، مهمترین گام در استقرار منظم سیستم بهای تمام شده شرکت تولیدی است.
نمونه استاندارد گزارش صورت بهای تمام شده تولید بر پایه استانداردهای حسابداری به شکل زیر تنظیم میشود:
ردیف | شرح اقلام صورت بهای تمام شده | مبلغ (ریال) |
۱ | موجودی مواد اولیه در ابتدای دوره | ۱۰۰,۰۰۰,۰۰۰ |
۲ | به اضافه: خرید خالص مواد اولیه طی دوره | ۴۰۰,۰۰۰,۰۰۰ |
۳ | بهای تمام شده مواد اولیه آماده برای مصرف | ۵۰۰,۰۰۰,۰۰۰ |
۴ | کسر میشود: موجودی مواد اولیه در پایان دوره | (۸۰,۰۰۰,۰۰۰) |
۵ | مواد مستقیم مصرفشده در تولید | ۴۲۰,۰۰۰,۰۰۰ |
۶ | دستمزد مستقیم تولید | ۲۵۰,۰۰۰,۰۰۰ |
۷ | سربار ساخت تخصیصیافته | ۱۸۰,۰۰۰,۰۰۰ |
۸ | جمع بهای تولید طی دوره (بهای جاری تولید) | ۸۵۰,۰۰۰,۰۰۰ |
۹ | به اضافه: موجودی کالای در جریان ساخت ابتدای دوره | ۹۰,۰۰۰,۰۰۰ |
۱۰ | بهای تمام شده کالای در جریان ساخت طی دوره | ۹۴۰,۰۰۰,۰۰۰ |
۱۱ | کسر میشود: موجودی کالای در جریان ساخت پایان دوره | (۱۲۰,۰۰۰,۰۰۰) |
۱۲ | بهای تمام شده کالای ساختهشده در طی دوره | ۸۲۰,۰۰۰,۰۰۰ |
مثال عددی کاربردی: محاسبه بهای یک واحد محصول ساختهشده
فرض کنید کارخانهای در طول دوره مالی اطلاعات زیر را ثبت کرده است:
- مواد مستقیم مصرفشده: ۴۲۰ میلیون ریال
- دستمزد مستقیم تولید: ۲۵۰ میلیون ریال
- سربار ساخت تخصیصیافته: ۱۸۰ میلیون ریال
- کالای در جریان ساخت ابتدای دوره: ۹۰ میلیون ریال
- کالای در جریان ساخت پایان دوره: ۱۲۰ میلیون ریال
- تعداد کل واحدهای سالم تولیدشده در این دوره: ۱۰,۰۰۰ عدد
با استفاده از فرمولهای گفتهشده، ابتدا «بهای تمام شده کالای ساختهشده طی دوره (COGM)» به دست میآید:
820=420+250+180+90-120
اکنون برای محاسبه بهای تمام شده هر واحد محصول کافی است عدد کل را بر تعداد تولید تقسیم کنیم:
این رقم پایه اصلی تیم فروش برای تعیین قیمت نهایی با احتساب درصد سود مطلوب خواهد بود.

سیستمها و روشهای هزینهیابی در شرکتهای تولیدی
هر خط تولید ماهیت فیزیکی متفاوتی دارد. به همین دلیل یک روش ثابت حسابداری برای تمام صنایع پاسخگو نیست. یک کارگاه ساخت ماشینآلات سنگین نمیتواند از همان روشی استفاده کند که یک کارخانه تولید سیمان یا مواد غذایی به کار میگیرد. انتخاب روش مناسب بر اساس شیوه دریافت سفارش، تنوع محصولات و سرعت فرآیند ساخت انجام میشود. انتخاب نادرست روش هزینهیابی، ریشه اصلی بروز خطا در بهای تمام شده شرکت تولیدی است و به قیمتگذاریهای زیانده یا خروج از بازار رقابت ختم خواهد شد.
هزینهیابی سفارش کار در برابر هزینهیابی مرحلهای: تفاوتها و کاربردها
روشهای سنتی هزینهیابی به دو شاخه کلی سفارش کار و مرحلهای تقسیم میشوند. در سیستم سفارش کار، هزینهها برای هر قرارداد یا سفارش به شکل جداگانه رهگیری میشوند. در سیستم مرحلهای، هزینهها در هر دپارتمان یا ایستگاه کاری انباشته شده و در پایان دوره به حجم انبوه محصولات یکنواخت تخصیص مییابند.
معیار مقایسه | هزینهیابی سفارش کار (Job Order Costing) | هزینهیابی مرحلهای (Process Costing) |
صنایع هدف | قطعهسازی سفارشی، قالبسازی، صنایع چوب و مبلمان، چاپخانهها | پتروشیمی، کارخانجات سیمان، صنایع لبنی، نساجی و داروسازی |
مبنای رهگیری هزینه | برگه سفارش یا شماره قرارداد اختصاصی مشتری | دپارتمان، خط تولید یا ایستگاههای مشخص فرآیند ساخت |
واحد اندازهگیری محصول | واحدهای متمایز، متنوع یا دستههای ساخت ویژه | واحدهای کاملاً همگن و یکسان مانند تن، لیتر یا کارتن |
نحوه تجمیع بها | ثبت جداگانه مواد، دستمزد و سربار برای هر تکسفارش | تقسیم کل هزینههای فرآیند بر تعداد محصولات سالم تولیدشده |
هزینهیابی بر مبنای فعالیت (ABC): مهندسی تسهیم سربار کارخانه
در روشهای سنتی، سربار کارخانه معمولاً با فرمولهای سرانگشتی مانند ساعات کارکرد کارگران میان کالاها تقسیم میشود. این شیوه در خطوط مکانیزه و مدرن امروزی خطاهای سنگینی ایجاد میکند. در روش هزینهیابی بر مبنای فعالیت (Activity-Based Costing)، فرض بر این است که محصولات مستقیماً منابع را مصرف نمیکنند. در این الگو فعالیتها منابع را مصرف میکنند و محصولات در نتیجه انجام این فعالیتها ساخته میشوند.
برای نمونه کارخانهای را در نظر بگیرید که دو نوع قطعه ساده و پیچیده تولید میکند. قطعه پیچیده نیاز به پنج بار تنظیم و کالیبراسیون دستگاه دارد اما قطعه ساده با یک بار تنظیم اولیه در تمام طول روز تولید میشود. اگر هزینههای سربار را صرفاً بر مبنای تعداد کل تولید تقسیم کنیم، محصول ساده جور هزینههای بالای محصول پیچیده را خواهد کشید. سیستم ABC با شناسایی محرک هزینه (Cost Driver) نظیر تعداد دفعات راهاندازی ماشین، زمان تست آزمایشگاه و ساعات مهندسی، سهم واقعی هر محصول از سربار را به شکلی عادلانه محاسبه میکند.
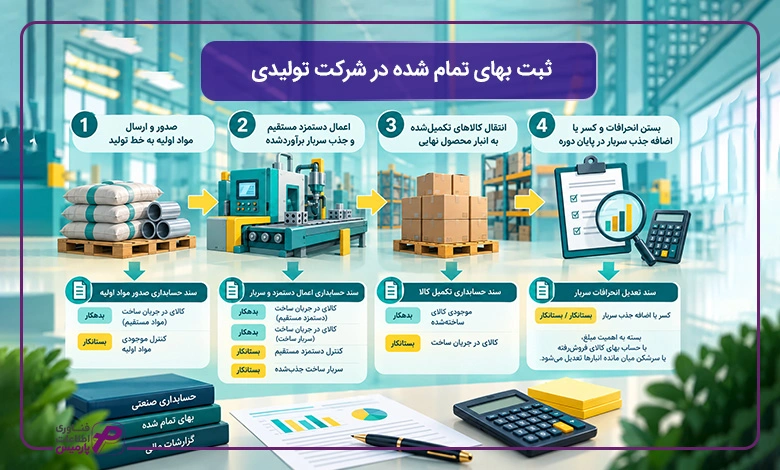
ثبت بهای تمام شده در شرکت تولیدی
ثبت رویدادهای مالی در کارخانهها تفاوت ساختاری با بنگاههای تجاری دارد. حسابدار صنعتی باید به درستی تشخیص دهد که ارزش ریالی کالا در چه زمانی از حساب دارایی به حسابهای در جریان ساخت و سپس به انبار محصول نهایی منتقل میشود. تسلط بر فرآیند ثبت بهای تمام شده در شرکت تولیدی از سردرگمی در زمان بستن حسابهای سال مالی و ممیزیهای مالیاتی جلوگیری میکند.
صدور دستی اسناد در کارخانههایی با تنوع بالای مواد و قطعات، فرآیندی فرسایشی و پر از مغایرت است. به کارگیری یک نرم افزار حسابداری تولیدی تخصصی به تیمهای مالی امکان میدهد تمام حوالهها، رسیدها و تسهیمهای ماهانه را با یک کلیک به سند دوبل روزنامه تبدیل کنند. استقرار این انضباط، شفافیت بینقصی در ساختار بهای تمام شده شرکت تولیدی پدید میآورد. این چرخه شامل چند سند کلیدی است که فرآیند ثبت بهای تمام شده در شرکت تولیدی را در دفاتر قانونی تکمیل میکنند.
ثبت صدور و ارسال مواد اولیه به خط تولید
هنگامی که مواد اولیه با حواله انبار وارد سالن تولید میشوند، ارزش ریالی آنها از موجودی انبار مواد کسر شده و به حساب تولید منتقل میگردد:
- سند حسابداری صدور مواد اولیه:
- بدهکار: حساب کالای در جریان ساخت – مواد مستقیم
- بستانکار: حساب کنترل موجودی مواد اولیه
ثبت اعمال دستمزد مستقیم و جذب سربار برآوردشده
حقالزحمه کارگران سالن ساخت و نرخ مصوب سربار پیشبینیشده در طول دوره، با این سند به بهای تولید اضافه میشوند:
- سند حسابداری اعمال دستمزد و سربار:
- بدهکار: حساب کالای در جریان ساخت – دستمزد مستقیم
- بدهکار: حساب کالای در جریان ساخت – سربار ساخت
- بستانکار: حساب کنترل دستمزد مستقیم
- بستانکار: حساب سربار ساخت جذبشده
ثبت انتقال کالاهای تکمیلشده به انبار محصول نهایی
با پایان مراحل فیزیکی ساخت و صدور رسید انبار محصول، حساب کار در جریان ساخت به اندازه بهای محصولات آماده تسویه میشود:
- سند حسابداری تکمیل کالا:
- بدهکار: حساب موجودی کالای ساختهشده
- بستانکار: حساب کالای در جریان ساخت
نحوه بستن انحرافات و کسر یا اضافه جذب سربار در پایان دوره
در طول سال مالی، سربار بر پایه یک نرخ برآوردشده به حسابها جذب میشود. در پایان ماه یا پایان سال مالی وقتی قبوض برق، فاکتورهای تعمیرات و سایر هزینههای واقعی ثبت میشوند، ارقام واقعی با ارقام جذبشده تفاوت دارند. به این تفاوت ریالی، کسر یا اضافه جذب سربار گفته میشود.
اگر هزینههای واقعی کارخانه بیشتر از مبالغ جذبشده باشد، با کسر جذب روبهرو هستیم و در صورت کمتر بودن، اضافه جذب پدید میآید. حسابداران در پایان دوره این انحرافات را بسته به میزان اهمیت مالی، با حساب بهای کالای فروشرفته یا سرشکن کردن میان مانده انبارها تعدیل میکنند. این اقدام ترمیمی، مرحله نهایی در فرآیند استاندارد ثبت بهای تمام شده در شرکت تولیدی است.
برای تسلط کامل بر کدینگ حسابها، بستن دورههای مالی و رهگیری انحرافات مصرف در کارخانهها، مقاله جامع آموزش صفر تا صد حسابداری تولیدی را بررسی کنید.

ایستگاههای کاری، ضایعات و فرمول ساخت
بزرگترین مغایرتهای مالی کارخانهها نه در دفاتر حسابداری، بلکه در کف سوله تولید متولد میشوند. در نگاه حسابدار سنتی، خط تولید یک جعبه سیاه است که مواد خام از یک سو وارد آن شده و محصول از سوی دیگر خارج میشود. اما در واقعیت صنعتی، محصول از چندین ایستگاه کاری متوالی مانند برشکاری، پرس، جوش، رنگآمیزی و مونتاژ نهایی عبور میکند. در هر ایستگاه، بخشی از مواد اولیه تلف میشود، ساعتها انرژی و کار انسانی تخصیص مییابد و قطعات نیمهساخته پدید میآیند.
محاسبه بهای تمام شده بدون تفکیک دقیق ایستگاهها و ردیابی فیزیکی اقلام، چیزی جز توهم سودآوری برای کسبوکار به همراه ندارد. پیوند دادن جریان فیزیکی خط تولید به اسناد مالی نیازمند بهرهگیری از یک نرم افزار برنامه ریزی تولید پیشرفته است. چنین سیستمی با امکان تعریف BOM چندسطحی، ثبت سری ساخت و مدیریت ایستگاههای عملیاتی، ارزش ریالی انباشتهشده در هر مرحله از خط را در همان لحظه محاسبه میکند.
اثر ضایعات عادی و غیرعادی بر بهای تمام شده محصول
در هر فرآیند فیزیکی مقداری هدررفت مواد رخ میدهد. اما پرسش حیاتی برای مدیران مالی این است که چه کسی باید تاوان این تلفات را بپردازد؟ خریدار یا سود خالص کارخانه؟
بر پایه استاندارد حسابداری شماره ۸ ایران، شیوه برخورد با ضایعات عادی و غیرعادی مرز بسیار مشخصی دارد:
- ضایعات عادی (هدررفت ذاتی فرآیند): این ضایعات بخش طبیعی و غیرقابلاجتناب فناوری تولید هستند. برای نمونه، برادههای حاصل از تراشکاری یا پرتی طبیعی پارچه در برش پوشاک، ضایعات عادی محسوب میشوند. بهای ریالی این اقلام از هزینههای تولید کسر نمیشود. این هزینه مستقیماً روی بهای تمام شده واحدهای سالم سرشکن شده و نرخ تمامشده هر واحد محصول را بالا میبرد. ارزش بازیافت یا فروش احتمالی این ضایعات، به عنوان کاهش در بهای سربار یا هزینه مواد منظور میشود.
- ضایعات غیرعادی (هدررفت ناشی از ناکارآمدی): این تلفات در شرایط استاندارد نباید رخ دهند. خرابی ناشی از خطای اپراتور دستگاه، تنظیمات اشتباه قالب، قطعی ناگهانی برق یا استفاده از مواد اولیه نامرغوب، مصادیق بارز ضایعات غیرعادی هستند. استاندارد حسابداری اجازه نمیدهد این مخارج به بهای تمام شده محصول اضافه شوند. ارزش تمامشده این تلفات باید مستقیماً در سرفصل سایر هزینهها یا زیان دوره در صورت سود و زیان ثبت شود تا عملکرد نامناسب خط تولید پنهان نماند.
نقش فرمول ساخت (BOM چندسطحی) در خطوط تولید چندایستگاهی
در خطوط ساخت پیشرفته، مواد اولیه در یک گام به محصول نهایی تبدیل نمیشوند. کالاها به شکل مرحلهای و از طریق تجمیع قطعات نیمهساخته تکامل پیدا میکنند. درختواره یا فرمول ساخت (Bill of Materials) شناسنامه مهندسی محصول است. این ساختار نشان میدهد برای ساخت یک واحد کالا، چه مقدار ماده اولیه، در چه ترتیب زمانی و با عبور از کدام ایستگاههای کاری نیاز است.
در کارخانجاتی که تنوع رنگ، سایز یا مشخصههای متغیر دارند، استفاده از متد Matrix BOM امکان کنترل صدها ترکیب مختلف را در قالب یک الگوی پایه فراهم میکند. برای محاسبه دقیق ارزش ریالی در این فرآیند چندسطحی، هر ایستگاه کاری باید سه انبار اختصاصی در سیستم داشته باشد:
- انبار مواد اولیه ورودی به ایستگاه
- انبار قطعات نیمهساخته خروجی از ایستگاه
- انبار ضایعات تفکیکشده همان مرحله
با خروج قطعه از هر ایستگاه، ارزش آن شامل بهای مواد مصرفی، کارکرد اپراتور و سهم استهلاک تجهیزات محاسبه میشود. سپس این قطعه به عنوان ماده ورودی تحویل ایستگاه بعدی میگردد. بدون وجود یک فرمول ساخت دقیق و چندسطحی، ردیابی بهای قطعات نیمهساخته ناممکن بوده و خطای محاسباتی در بهای نهایی محصول به چندین ده درصد خواهد رسید.
اتوماسیون و محاسبه آنی بهای تمام شده با راهکار یکپارچه ERP
اتکا به فرمهای کاغذی، فایلهای اکسل تودرتو یا برآوردهای سرانگشتی در شرکتهای صنعتی، کوتاهترین مسیر برای سقوط در تله ورشکستگی پنهان است. در شرایطی که قیمت مواد اولیه به شکل روزانه نوسان میکند و هزینههای انرژی و قطعات یدکی روندی صعودی دارند، محاسبه سنتی بهای تمام شده مانند رانندگی با چراغ خاموش در جادهای کوهستانی است. در ساختار سنتی، مدیران معمولاً هفتهها یا ماهها پس از ارسال بار به بازار متوجه میشوند که محصول پرفروش آنها به دلیل محاسبه ناقص سربار یا ضایعات پنهان، با حاشیه سود منفی عرضه شده است.
ریشه این بحران، جزیرهای کار کردن بخشهای کارخانه است. اطلاعات ورودی انبار با حوالههای کف سالن تطابق ندارد، کارتهای ساعت کارکرد با زمان واقعی کار دستگاهها ناهمخوان هستند و اسناد حسابداری مدتها پس از رویداد واقعی صادر میشوند. چاره قطعی برای رفع این گسستگی، اتصال زنجیرهای تمام فرآیندها در قالب یک سامانه یکپارچه برنامهریزی منابع سازمان است. نرم افزار پارمیس استار تمام فرآیندهای خرید، مدیریت انبار، حقوق و دستمزد و ایستگاههای خط تولید را به هسته حسابداری صنعتی پیوند میزند. این پیوستگی سبب میشود گزارش بهای تمام شده شرکت تولیدی بدون فوت وقت، دقیق و بر پایه دادههای واقعی کف سوله کارخانه محاسبه شود.
امکانات و قابلیتهای تخصصی | مزیت ساختاری نسبت به روشهای سنتی | دستاورد و منفعت مستقیم برای کارخانه |
موتور فرمول ساخت چندسطحی و الگوی مشخصه (Matrix BOM) | سیستم به جای تعریف دستی دهها فرمول مجزا، با منطق ضرب دکارتی تمام ترکیبهای ممکن از رنگ، سایز و ویژگیهای فنی را در چند ثانیه خلق و ریالی میکند. | کاهش زمان تعریف کالاها و فرمولهای ساخت از چند روز به چند دقیقه، همراه با حذف خطای انسانی در ثبت حوالههای مصرف پای خط. |
تخصیص سه انبار اختصاصی به هر ایستگاه کاری (مواد اولیه، نیمهساخته و ضایعات) | جریان فیزیکی و ریالی هر قطعه در هر ایستگاه ثبت شده و قطعات نیمهکاره در سالن تولید بدون سند رها نمیشوند. | شفافیت صددرصدی در ارزیابی موجودی کالای در جریان ساخت (WIP) و جلوگیری از کسریهای مبهم یا نشتی مواد خام در کارگاه. |
تسهیم خودکار سربار و ارتباط لحظهای با ماژولهای حقوق و انبار | نیاز به محاسبات فرسایشی پایان ماه از بین رفته و هزینههای استهلاک، انرژی و کارکرد ساعتی پرسنل در همان لحظه بر محصول جذب میشود. | حذف مغایرتهای مالیاتی پایان دوره، بستن خودکار انحرافات سربار و صدور مکانیزه اسناد دوبل روزنامه با یک کلیک. |
داشبورد تحلیلی حاشیه سود و بهای تمام شده پویا | با هر نوسان در قیمت خرید مواد اولیه یا نرخ برابری ارز در واردات، بهای محصول نهایی و نقطه سربهسر فوراً بازنگری میشود. | قدرت قیمتگذاری سریع و سودآور در بازار پرنوسان، شناسایی و توقف بهموقع خطوط تولید زیانده و صیانت از سرمایه در گردش. |
مشاوره تخصصی و دریافت دموی رایگان پارمیس استار
محاسبه دقیق و شفاف بهای تمام شده، تفاوت میان یک کارخانه سودآور و یک واحد صنعتی زیانده است. اگر به دنبال پایان دادن به مغایرتهای سنگین انبار، فرمولهای فرسایشی در اکسل و سردرگمی در تسهیم سربار کارگاه خود هستید، مشاوران راهکارهای سازمانی پارمیس در کنار شما هستند.
با مشاهده دموی اختصاصی نرم افزار پارمیس استار، با نحوه پیادهسازی فرمول ساخت چندسطحی، ثبت خودکار اسناد حسابداری صنعتی و رصد لحظهای سود خط تولید متناسب با نیازهای اختصاصی کارخانه خود آشنا خواهید شد.
برای دریافت مشاوره تخصصی از کارشناسان ارشد مالی و هماهنگی جلسه دمو، فرم زیر را تکمیل کنید. همکاران ما در سریعترین زمان ممکن برای بررسی فرآیندهای تولیدی مجموعه با شما تماس خواهند گرفت.

سوالات متداول درباره بهای تمام شده شرکت تولیدی (FAQ)
۱. تفاوت بهای تمام شده شرکت تولیدی با بازرگانی در چیست؟
تفاوت اصلی در فرآیند تبدیل نهفته است. در شرکتهای بازرگانی، کالا بدون تغییر شکل خریداری و فروخته میشود. در شرکتهای تولیدی، مواد خام با مصرف دستمزد و سربار دگرگون میگردند. طبق استاندارد حسابداری شماره ۸، شرکتهای بازرگانی فقط یک انبار کالای آماده دارند. در نقطه مقابل، محاسبه بهای تمام شده شرکت تولیدی مستلزم ردیابی چهار انبار مواد، کالای نیمهساخته، ضایعات و محصول نهایی است.
۲. فرمول محاسبه بهای تمام شده یک واحد کالای تولیدی چیست؟
برای محاسبه بهای تمام شده هر واحد محصول، ابتدا بهای تمام شده کالای تکمیلشده طی دوره را به دست میآوریم. این رقم از مجموع مواد مصرفی، دستمزد و سربار تعدیلشده با موجودیهای در جریان ساخت حاصل میشود. سپس این مبلغ کل بر تعداد واحدهای سالم تولیدشده تقسیم میگردد. فرمول بهای تمام شده شرکت تولیدی برای هر واحد به شکل زیر تعریف میشود:
بهای تمام شده هر واحد = بهای کالای ساختهشده طی دوره ÷ تعداد کل تولید سالم
۳. آیا هزینههای اداری، توزیع و فروش در بهای تمام شده شرکت تولیدی لحاظ میشوند؟
خیر، این هزینهها هرگز به بهای تمام شده ساخت محصول اضافه نمیشوند. طبق استانداردهای رسمی حسابداری، هزینههای اداری، مالی، بازاریابی و فروش در دسته هزینههای دوره قرار میگیرند. این مخارج ارتباط مستقیمی با فرآیند فیزیکی تولید در کارگاه ندارند. به همین علت، این اقلام در پایان ماه یا سال مالی مستقیماً از سود ناخالص در صورت سود و زیان کسر میشوند.
۴. اضافه یا کسر جذب سربار چیست و چگونه محاسبه میشود؟
اضافه یا کسر جذب سربار حاصل اختلاف میان سربار واقعی کارخانه و سربار برآوردشده است. در طول دوره مالی، هزینههای سربار با یک نرخ پیشبینیشده به حساب تولید منظور میشوند. در پایان دوره وقتی فاکتورهای واقعی آب، برق و تعمیرات مشخص میگردند، مقایسه صورت میگیرد. اگر سربار واقعی بیشتر از مبلغ جذبشده باشد، با کسر جذب و در صورت کمتر بودن، با اضافه جذب روبهرو هستیم.
۵. کالای در جریان ساخت (WIP) چه اثری بر سود خالص کارخانه دارد؟
ارزشگذاری موجودی پایان دوره کالای در جریان ساخت اثری معکوس بر بهای کالای ساختهشده دارد. اگر موجودی نیمهساخته پایان دوره بیشتر از واقعیت برآورد شود، بهای تمام شده کالاها کمتر محاسبه شده و سود خالص کارخانه به شکل غیرواقعی بالاتر نشان داده میشود. برعکس، کمبرآوردی این موجودی سبب کاهش ساختگی سود و نمایش وضعیت مالی زیانده در اسناد مالیاتی میگردد.
۶. چگونه بهای تمام شده ضایعات عادی در خط تولید تسهیم میشود؟
ضایعات عادی بخش طبیعی فرآیند ساخت به شمار میروند و نباید از سرجمع هزینههای تولید خارج شوند. ارزش ریالی این هدررفت به صورت خودکار بر دوش واحدهای سالم باقیمانده در خط تولید میافتد. این عمل سبب افزایش بهای تمام شده هر واحد کالای سالم میشود. در صورت امکان بازیافت یا فروش اسقاطی این مواد، مبلغ حاصل از فروش به عنوان کاهش در هزینه کل سربار یا مواد منظور خواهد شد.