
خیلی از کسبوکارها فروش خوبی دارند، فاکتورهای زیادی صادر میکنند و دخل و خرجشان روی کاغذ عالی به نظر میرسد، اما آخر سال مالی وقتی به حساب بانکی نگاه میکنند، خبری از سود مورد انتظار نیست. دلیل این اتفاق معمولاً پیچیده نیست؛ وقتی قیمت کالاها بر اساس حدس و گمان تعیین شود و هزینههای واقعی خرید یا تولید نادیده گرفته شوند، سود کسبوکار ذرهذره آب میشود. تسلط بر نحوه محاسبه بهای تمام شده یک کار اداری خستهکننده نیست، بلکه مرز میان سود واقعی و زیان پنهانی است که متوجه آن نشدهاید.
آشنایی با فرمول بهای تمام شده دقیقاً مثل روشن کردن چراغ در مسیر تاریک است؛ به شما نشان میدهد هر یک دانه کالا تا وقتی روی میز فروش قرار بگیرد، چقدر برایتان تمام شده است. امروزه برای خلاص شدن از خطاهای بیپایان شیتهای اکسل و محاسبات دستی، استفاده از ابزارهای هوشمندی مثل نرم افزار بهای تمام شده تولید به مدیران کمک میکند تا این فرآیند را دقیق، شفاف و لحظهای رصد کنند.
بهای تمام شده چیست و چطور حساب میشود؟
به زبان خیلی ساده، بهای تمام شده یعنی جمع تمام پولهایی که مستقیم خرج کردهاید تا یک کالا خریداری یا ساخته شود و آماده تحویل به مشتری باشد. هزینههایی مثل حقوق کارمندان اداری، تبلیغات یا بازاریابی در این محاسبه جایی ندارند.
- فرمول برای شرکتهای بازرگانی (خرید و فروش کالا):
بهای تمام شده کالای فروش رفته = (موجودی کالا در اول دوره + خرید خالص) – موجودی کالا در پایان دوره
- فرمول برای شرکتهای تولیدی (کارگاهها و کارخانهها):
بهای تمام شده کالای ساخته شده = (مواد مستقیم + دستمزد مستقیم تولید + سربار ساخت) + کالای در جریان ساخت اول دوره – کالای در جریان ساخت پایان دوره
میزان عددی «موجودی کالا در پایان دوره» در فرمولهای بالا، کاملا به روش ارزیابی انبار (مانند روش FIFO یا میانگین موزون) بستگی دارد. انتخاب هر یک از این روشها، عدد نهایی بهای تمام شده و در نتیجه سود ناخالص شرکت را تغییر میدهد.
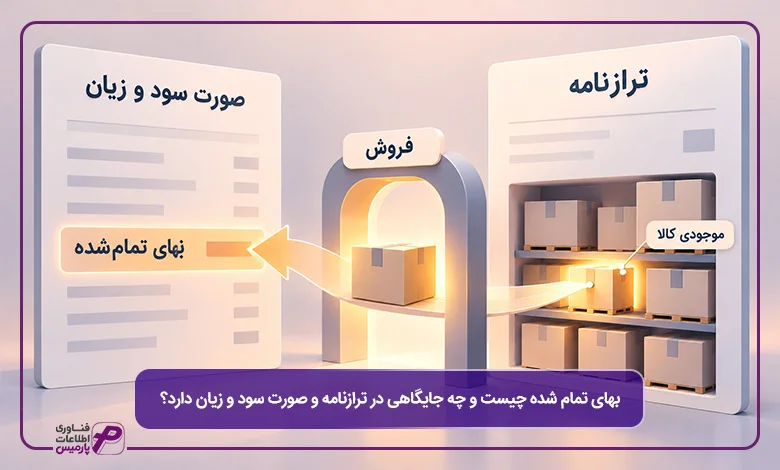
بهای تمام شده چیست و چه جایگاهی در ترازنامه و صورت سود و زیان دارد؟
برای درک جایگاه این عدد، اول باید ببینیم پول در کجای کسبوکار جریان دارد. تصور خیلی از افراد این است که بهای تمام شده از همان ابتدا یک نوع هزینه است، در حالی که قواعد حسابداری نگاه متفاوتی دارد. تا زمانی که محصول در قفسههای انبار منتظر مشتری نشسته است، تمام مخارجی که برای خرید یا ساخت آن انجام دادهاید، پول خرجشده یا از دست رفته به حساب نمیآیند. این ارقام در واقع جزو «داراییهای جاری» شما در ترازنامه هستند. به این معنی که سرمایه نقدی شرکت فقط تغییر شکل داده و به موجودی کالا تبدیل شده است.
تغییر اصلی درست در لحظهای اتفاق میافتد که فاکتور فروش صادر میشود و کالا از در انبار خارج میگردد. در همین لحظه، ارزش ریالی آن کالا از بخش داراییهای ترازنامه کسر میشود و به صورت سود و زیان منتقل میگردد تا از درآمد فروش کسر شود. اینجاست که فرمول بهای تمام شده کالا اهمیت پیدا میکند و مشخص میسازد از درآمد به دست آمده، چه میزان سود ناخالص واقعی برای شرکت باقی مانده است. ثبت دقیق این جابهجاییها در اسناد مالی و جلوگیری از اشتباهات دفتری، دقیقاً همان نقطهای است که استفاده از یک نرم افزار حسابداری معتبر نقش راهگشایی ایفا میکند، به ویژه زمانی که پای محاسبات چندمرحلهای بهای تمام شده در حسابداری صنعتی در میان باشد.
تفکیک هزینه محصول (تولیدی) از هزینه دوره (عمومی و اداری)
یک اشتباه پرهزینه که برخی مدیران مرتکب میشوند، این است که همه مخارج شرکت را در یک کاسه میریزند و روی قیمت کالا سرشکن میکنند. حسابداری اصولی یک مرزبندی کاملاً شفاف دارد: هزینه محصول و هزینه دوره. هزینههای محصول مستقیماً برای تولید یا خرید خود جنس پرداخت میشوند و همراه با کالا در انبار میمانند تا فروخته شوند. اما هزینههای دوره مانند حقوق کارکنان دفتر مرکزی، اجاره ساختمان اداری یا هزینههای تبلیغات، وابسته به گذر زمان هستند. چه در یک ماه صد قلم کالا بفروشید و چه حتی یک عدد، این هزینهها اتفاق افتادهاند و باید در همان ماه تسویه شوند. تفکیک درست این موارد و شناخت اجزای بهای تمام شده کالا به شما کمک میکند قیمت نهایی محصول را بیدلیل بالا نبرید و مشتری را از دست ندهید.
عنوان هزینه | طبقهبندی هزینه | محل ثبت در صورتهای مالی | نمونه عینی در کسبوکار |
مواد اولیه و قطعات مصرفی | هزینه محصول (تولیدی) | ترازنامه (موجودی کالا) و سپس بهای تمام شده | ورق آهن در کارگاه یا پارچه در تولیدی پوشاک |
دستمزد مستقیم کارگران | هزینه محصول (تولیدی) | ترازنامه و سپس بهای تمام شده در سود و زیان | حقوق و دستمزد کارگر خط مونتاژ یا تراشکار |
مخارج بازاریابی و فروش | هزینه دوره (غیرتولیدی) | صورت سود و زیان (هزینههای عملیاتی دوره) | هزینه تبلیغات، طراحی کاتالوگ یا پورسانت ویزیتور |
هزینههای عمومی و اداری | هزینه دوره (غیرتولیدی) | صورت سود و زیان (هزینههای عمومی و اداری) | حقوق مدیر مالی، اجاره دفتر ستادی و قبوض اداری |
ثبت سند دوبل حسابداری برای شناسایی بهای تمام شده
وقتی دوره مالی تمام شد و نحوه محاسبه بهای تمام شده را بر اساس ورود و خروج انبار انجام دادید، نوبت به ثبت رسمی این اتفاق در دفاتر قانونی میرسد. در سیستم حسابداری دوطرفه، این جابهجایی دارایی به هزینه با یک سند استاندارد بسته میشود. با این کار، ارزش کالاهایی که دیگر در انبار فیزیکی وجود ندارند از دفاتر دارایی کم میشود و به عنوان هزینه واقعی فروش در تراز سود و زیان مینشیند.
نمونه ثبت استاندارد در پایان دوره مالی:
- بدهکار: بهای تمام شده کالای فروش رفته (ماهیت هزینه در صورت سود و زیان)
- بستانکار: موجودی کالا – موجودی کالای ساخته شده (کاهش دارایی در ترازنامه)
- شرح سند: بابت شناسایی بهای تمام شده کالاهای به فروش رسیده در طول دوره مالی و تعدیل حساب موجودی کالا بر اساس حوالههای معتبر خروج از انبار.
نمونه ثبت استاندارد در سیستم ثبت دائمی (همزمان با فروش کالا):
هنگام صدور فاکتور و خروج کالا از انبار، دو ثبت همزمان در سیستم انجام میشود:
- بابت ثبت فروش: بدهکار: بدهکاران تجاری – صندوق
- بستانکار: درآمد فروش
- بابت شناسایی بهای تمام شده:
- بدهکار: بهای تمام شده کالای فروش رفته (ماهیت هزینه)
- بستانکار: موجودی کالا (کاهش دارایی)
- شرح سند: بابت شناسایی بهای تمام شده کالای صادره طبق فاکتور شماره [X] و حواله انبار مربوطه.
اگر میخواهید بدانید چرا گزارشهای بهای تمام شده برای تصمیمگیری مدیران شرکت کاربرد دارد اما حسابداری مالی به دنبال پاسخگویی به ممیزان و سهامداران است، پیشنهاد میشود مقاله تفاوت حسابداری بهای تمام شده با حسابداری مالی چیست؟ را مطالعه کنید تا با مرزبندی وظایف این دو حوزه آشنا شوید.

فرمول محاسبه بهای تمام شده در شرکتهای بازرگانی
کار شرکتهای بازرگانی روی کاغذ سادهتر از کارخانهها به نظر میرسد، چون فرآیندی برای تغییر شکل فیزیکی مواد اولیه یا خط تولید وجود ندارد. شما کالایی را به صورت آماده میخرید و همان را بدون تغییر به دست خریدار میرسانید. با این حال، حسابوکتاب در این مجموعهها ظرافتهای خاص خودش را دارد. در این نوع کسبوکارها، فرمول بهای تمام شده در شرکت های بازرگانی مستقیماً بر اساس گردش فیزیکی انبار و رقمی به نام خرید خالص کار میکند.
نکته مهم این است که مبلغ فاکتور خرید بهتنهایی تمام هزینههای کالا را نشان نمیدهد. وقتی باری را از کارخانه یا گمرک میخرید، هزینههای باربری، بیمه حمل و بارگیری هم به قیمت خرید اضافه میشوند تا ارزش واقعی اجناس در انبار شکل بگیرد. از طرف دیگر، اگر به دلیل پرداخت نقدی از فروشنده تخفیف گرفته باشید یا بخشی از بارهای معیوب را برگشت زده باشید، این مبالغ باید از جمع خرید کم شوند. برای ثبت دقیق این فاکتورها، هزینههای جانبی و برگشتیها، استفاده از یک نرم افزار حسابداری بازرگانی به کسبوکارها کمک میکند تا مانده انبار و فرمول بهای تمام شده را بدون سردرگمی و اتلاف وقت محاسبه کنند. این مسیر در سه گام متوالی انجام میشود.
گام اول: فرمول محاسبه خرید خالص دوره
اولین قدم این است که ببینیم در طول یک ماه یا یک سال، دقیقاً چه مبلغی جنس خالص وارد شرکت شده است. برای این کار، مبلغ کل خریدهای ناخالص را با کرایه حمل و هزینههای جانبی جمع میزنیم و سپس تخفیفها و کالاهای برگشتدادهشده را از آن کسر میکنیم تا فرمول خرید خالص کامل شود.
فرمول خرید خالص:
خرید خالص = (خرید ناخالص + کرایه حمل و اضافات خرید) – (تخفیفات نقدی خرید + برگشت از خرید و تخفیفات)
گام دوم: محاسبه کالای آماده برای فروش
در قدم بعدی باید مشخص شود در طول دوره مالی، در مجموع چقدر جنس برای عرضه به مشتریان در اختیار داشتهاید. این رقم به سادگی از جمع کردن ارزش کالاهایی که از دوره قبل در انبار مانده بودند (موجودی اول دوره) با خریدهای خالصی که در این دوره انجام دادهاید، به دست میآید.
فرمول کالای آماده برای فروش:
کالای آماده برای فروش = موجودی کالا در اول دوره + خرید خالص دوره
گام سوم: فرمول نهایی بهای تمام شده کالای فروش رفته (COGS)
در پایان ماه یا سال مالی، مقداری از اجناس هنوز در قفسههای انبار باقی مانده است. اگر ارزش این موجودی پایانی را از کل کالاهایی که آماده فروش بودند کم کنید، عددی که باقی میماند دقیقاً ارزش ریالی اجناسی است که از انبار خارج شده و به دست مشتری رسیده است. این محاسبه، همان فرمول بهای تمام شده کالای فروش رفته در شرکتهای بازرگانی است.
فرمول نهایی در شرکتهای بازرگانی:
بهای تمام شده کالای فروش رفته = کالای آماده برای فروش – موجودی کالا در پایان دوره

فرمول محاسبه بهای تمام شده در شرکتهای تولیدی و صنعتی
در کارخانهها و کارگاههای تولیدی، فرآیند محاسبه بهای تمام شده بسیار متفاوت از شرکتهای بازرگانی است. اینجا دیگر خبری از خرید و فروش ساده یک کالای آماده نیست. مواد خام وارد خط تولید میشوند، زیر دست کارگران و دستگاهها تغییر شکل میدهند و در نهایت به یک محصول کاملاً جدید تبدیل میشوند. برای درک درست این فرآیند، باید بدانید که در یک واحد صنعتی، جریان کالا همزمان در سه انبار مجزا گردش دارد: انبار مواد اولیه، انبار پای کار یا همان کالای در جریان ساخت، و انبار محصول نهایی.
پیادهسازی فرمول بهای تمام شده در شرکت های تولیدی درست مثل دنبال کردن ردپای این سه انبار است. اگر ندانید در هر مرحله چقدر هزینه به محصول تزریق شده است، در محاسبه قیمت تمام شده به مشکل میخورید. پیچیدگی این فرآیند باعث شده تا کارخانهها به جای استفاده از روشهای دستی و کاغذبازی، محاسبات را به یک نرم افزار حسابداری تولیدی بسپارند تا ارتباط میان خط تولید و انبارها به شکل مکانیزه برقرار شود و اجرای فرمول بهای تمام شده بدون خطا پیش برود.
ارکان سهگانه بهای تمام شده تولید
در حسابداری صنعتی، تمام مخارجی که داخل چهاردیواری کارخانه اتفاق میافتند، در سه گروه اصلی دستهبندی میشوند.
مواد مستقیم تولیدی (Direct Materials)
مواد مستقیم بخش اصلی و جدانشدنی از محصول نهایی است که مقدار مصرف آن در هر واحد کالا به راحتی قابل اندازهگیری و ردیابی است. به عنوان مثال، ورق فولادی در تولید لوازم خانگی یا پارچه در تولید پوشاک، مواد مستقیم هستند. موادی مثل چسب یا نخ که ارزش ریالی کمی دارند، معمولاً به عنوان مواد غیرمستقیم در بخش سربار لحاظ میشوند تا حسابداری را بیش از حد پیچیده نکنند.
دستمزد مستقیم خط تولید (Direct Labor)
این بخش شامل حقوق، دستمزد، اضافهکاری و بیمه کارگرانی است که دستشان مستقیماً روی قطعه یا دستگاه کار میکند. دستمزد تراشکار، خیاط یا اپراتور دستگاه مونتاژ نمونههای روشن دستمزد مستقیم هستند. حقوق سرپرستان خط، مدیر کارخانه یا نیروهای حراست جزو این بخش نیست و به عنوان دستمزد غیرمستقیم در سربار قرار میگیرد.
سربار ساخت و هزینههای عمومی کارخانه (Manufacturing Overhead)
سربار شامل تمام مخارجی است که برای روشن ماندن چراغ کارخانه و ادامه تولید ضروری هستند، اما نمیتوان آنها را مستقیماً به یک محصول مشخص نسبت داد. استهلاک ماشینآلات، قبوض برق و گاز صنعتی سالنهای تولید، اجاره سوله، حقوق نگهبانان کارخانه و روغنکاری دستگاهها همگی در سبد سربار ساخت جا میگیرند.
فرمول بهای اولیه (Prime Cost) و بهای تبدیل (Conversion Cost)
برای اینکه مدیران کارخانه بتوانند راندمان خط را بهتر تحلیل کنند، ارکان سهگانه بالا را در دو ترکیب مهم خلاصه میکنند. آگاهی از فرمول بهای اولیه و بهای تبدیل به مدیر مالی نشان میدهد که کجای فرآیند هزینه اضافه به همراه داشته است.
بهای اولیه، نشاندهنده هزینههای مستقیم ورودی به خط تولید است. در مقابل، بهای تبدیل نشان میدهد چقدر پول خرج کردهاید تا مواد خام را به محصول آماده تبدیل کنید.
فرمول بهای اولیه (Prime Cost):
بهای اولیه = مواد مستقیم + دستمزد مستقیم
فرمول بهای تبدیل (Conversion Cost):
بهای تبدیل = دستمزد مستقیم + سربار ساخت
اضافه یا کسر جذب سربار: انحرافات سربار واقعی از برآوردی
یکی از چالشهای بزرگ در حسابداری صنعتی، هزینههای سربار است. هزینههایی مثل اجاره سوله یا استهلاک دستگاهها در طول سال رقم ثابتی دارند، اما تیراژ تولید کارخانه هر ماه بالا و پایین میشود. به همین دلیل حسابداران در ابتدای سال بر اساس ظرفیت اسمی کارخانه، یک نرخ برآوردی برای سربار در نظر میگیرند.
اگر در طول سال، کارخانه کمتر از ظرفیت واقعی خود کار کند، هزینههای ثابت سربار بر تعداد محصول کمتری سرشکن میشود. در این حالت پدیدهای به نام «کسر جذب سربار» رخ میدهد. برعکس، اگر تولید بیشتر از پیشبینی باشد، «اضافه جذب سربار» داریم. نکته اساسی اینجاست که نباید این انحرافات ناشی از افت تولید را مستقیماً روی قیمت هر واحد کالا بکشید، چون در این صورت قیمت تمام شده محصول در ماههای کمکار به شکل غیرواقعی بالا میرود. در فرمول محاسبه بهای تمام شده اصولی، این مابهالتفاوت در پایان دوره مالی به صورت یک سرفصل انحرافات بسته میشود تا قیمت واقعی محصول حفظ شود.
تسهیم هزینههای برق، اجاره کارخانه و استهلاک دستگاهها همیشه یکی از گرههای اصلی حسابداری صنعتی است. اگر قصد دارید روشهای استاندارد تسهیم اولیه و ثانویه سربار را به همراه ثبتهای قانونی دفاتر یاد بگیرید، پیشنهاد میکنیم مقاله سربار تولید چیست و چگونه تسهیم میشود؟ را بخوانید.
اثر ضایعات عادی در برابر ضایعات غیرعادی در فرمول تولید
در خطوط تولید همیشه مقداری پرتی و ضایعات به وجود میآید. برخورد با این ضایعات در فرمول نهایی، نیازمند یک تفکیک دقیق است:
- ضایعات عادی: این دسته از ضایعات طبیعت کار تولید هستند و هیچ راهی برای فرار از آنها وجود ندارد. تکههای اضافه پارچه هنگام برش لباس یا برادههای آهن در زمان تراشکاری نمونه ضایعات عادی هستند. هزینه این ضایعات روی قیمت تمام شده کالاهای سالم سرشکن میشود و ارزش محصول را بالا میبرد.
- ضایعات غیرعادی: این ضایعات در اثر اشتباه اپراتور، تنظیم نبودن دستگاه، قطعی ناگهانی برق یا فاسد شدن مواد اولیه ایجاد میشوند. این بخش به هیچ عنوان نباید وارد قیمت تمام شده کالا شود، بلکه مستقیماً به عنوان زیان غیرعادی به صورت سود و زیان منتقل میشود تا مدیران علت این خسارت را پیگیری کنند.
فرمول بهای تمام شده کالای ساخته شده (COGM) و کالای در جریان ساخت
در پایان هر شیفت یا ماه کاری، تعدادی محصول به صورت نیمهکاره روی خط تولید باقی میماند که به آنها کالای در جریان ساخت میگویند. برای اینکه بدانید در این دوره دقیقاً چه مقدار کالای کامل به انبار محصول تحویل دادهاید، باید این موجودیهای نیمهکاره را در محاسبات دخالت دهید. این معادله، فرمول بهای تمام شده کالای ساخته شده نامیده میشود.
فرمول بهای تمام شده کالای ساخته شده (COGM):
بهای تمام شده کالای ساخته شده = (مواد مستقیم مصرفی + دستمزد مستقیم + سربار ساخت) + موجودی کالای در جریان ساخت اول دوره – موجودی کالای در جریان ساخت پایان دوره
فرمول نهایی بهای تمام شده کالای فروش رفته تولیدی
حالا که ارزش تمام کالاهای تولیدشده مشخص شد، محصولات به انبار کالای ساختهشده منتقل میشوند. درست مثل شرکتهای بازرگانی، اینجا هم قرار نیست همه محصولاتی که ساختهاید در همان ماه فروخته شوند. با اضافه کردن موجودی انبار محصول از دوره قبل و کم کردن کالاهایی که هنوز در انبار باقی ماندهاند، رقم نهایی فرمول بهای تمام شده کالای فروش رفته در واحدهای تولیدی به دست میآید.
فرمول نهایی در شرکتهای تولیدی:
بهای تمام شده کالای فروش رفته = (موجودی کالای ساخته شده اول دوره + بهای تمام شده کالای ساخته شده) – موجودی کالای ساخته شده پایان دوره

درخت جریان و گردش هزینهها در خط تولید (Cost Flow Diagram)
برای اینکه گردش هزینهها در خط تولید را کاملاً درک کنید، بهتر است هزینه را مثل آبی در نظر بگیرید که در یک مسیر لولهکشی مشخص حرکت میکند. در یک کارخانه، پول نقد شرکت دستبهدست میشود تا از انبار مواد اولیه عبور کند، وارد سالن تولید شود و پس از تکمیل، روی قفسههای انبار محصول بنشیند. اگر بدانید در هر ایستگاه چه اتفاقی برای هزینهها میافتد، پیدا کردن ریختوپاشهای مالی کار بسیار سادهای خواهد بود. این مسیر پیوسته در چهار مرحله اصلی جریان دارد.
مرحله اول: ورود عوامل هزینه به سالن تولید
نقطه آغاز ماجرا در سالن تولید رقم میخورد. در این ایستگاه، سه جریان هزینه مختلف همزمان وارد فرآیند میشوند:
- خروج مواد از انبار مواد خام: به محض اینکه حواله خروج از انبار صادر میشود، مواد اولیه مستقیم وارد خط میشوند تا کار روی آنها شروع شود.
- ثبت ساعت کاری کارگران: با شروع کار اپراتورها و کارگران مستقیم روی قطعات، هزینه دستمزد آنها به ازای ساعات کاری ثبتشده، به حساب هزینههای جاری خط اضافه میشود.
- جاری شدن هزینههای سربار ساخت: همزمان با روشن شدن دستگاهها، استهلاک تجهیزات، برق مصرفی سالن، روغنهای صنعتی و مخارج سرپرستی خط به عنوان سربار تولید وارد محاسبات میشوند.
جمع این سه قلم، کل هزینههای ساخت دوره جاری را تشکیل میدهد.
مرحله دوم: ایستگاه پای کار و ارزشگذاری کالای در جریان ساخت
همه موادی که وارد خط میشوند، بلافاصله در همان روز یا همان ماه به محصول نهایی تبدیل نمیشوند. همیشه مقداری کار از دوره قبل نیمهکاره مانده است (موجودی کالای در جریان ساخت اول دوره) و مقداری هم در انتهای ماه، نیمهکاره روی میز کارگران یا داخل دستگاهها باقی میماند (موجودی در جریان ساخت پایان دوره).
در این مرحله، هزینههای تولید دوره جاری با قطعات نیمهکاره دوره قبل جمع میشوند. سپس، ارزش کارهایی که هنوز ناقص هستند و نمیتوان آنها را فروخت کسر میگردد تا مشخص شود واقعاً چه مقدار کار به طور کامل در این دوره به سرانجام رسیده است.
مرحله سوم: انتقال به انبار محصول و شناسایی بهای تمام شده کالای ساخته شده (COGM)
کالاهایی که مراحل تولید، کنترل کیفیت و بستهبندی را با موفقیت پشت سر گذاشتهاند، به انبار کالای ساختهشده منتقل میشوند. ارزش ریالی این کالاها همان «بهای تمام شده کالای ساخته شده» است که به عنوان موجودی قابل فروش در انبار ثبت میشود.
در این انبار، کالاهای تازه تولیدشده در کنار محصولاتی قرار میگیرند که از ماههای قبل در انبار مانده بودند و هنوز به فروش نرسیدهاند. حاصل جمع این دو بخش، کل محصولاتی است که کارخانه در حال حاضر آماده عرضه به بازار دارد.
مرحله چهارم: خروج از انبار، صدور فاکتور و ثبت بهای تمام شده کالای فروش رفته (COGS)
آخرین ایستگاه زمانی اتفاق میافتد که مشتری سفارش میدهد، فاکتور فروش رسمی صادر میشود و کالا با برگه خروج، در کارخانه را ترک میکند.
در همین لحظه است که ارزش ریالی محصولات فروختهشده از موجودی انبار کسر میشود و به عنوان «بهای تمام شده کالای فروش رفته» در صورت سود و زیان ثبت میگردد تا مستقیماً از مبلغ فروش کسر شود. آنچه در انبار باقی میماند، به عنوان موجودی پایان دوره به ترازنامه میرود تا سرمایه شرکت برای ماه بعد را مشخص کند.

نحوه محاسبه بهای تمام شده در شرکتهای خدماتی و پیمانکاری
یک باور غلط رایج وجود دارد که بهای تمام شده را فقط مخصوص کارخانههایی با دودکشهای بلند و انبارهای پر از کارتن میداند. واقعیت این است که اگر صاحب یک شرکت نرمافزاری، پیمانکاری، شرکت حملونقل یا حتی یک تعمیرگاه تخصصی ماشینآلات باشید، بیشتر از یک واحد تولیدی به این محاسبات نیاز دارید. در شرکتهای خدماتی، کالای فیزیکی در قفسهها چیده نشده است، بلکه محصول شما تخصص نیروها، ابزارها و ساعاتی است که صرف انجام پروژهها میشود.
خیلی از مدیران شرکتهای خدماتی قراردادی به مبلغ پانصد میلیون تومان امضا میکنند و روی کاغذ انتظار دویست میلیون تومان سود دارند، اما در پایان پروژه متوجه میشوند حساب بانکی شرکت خالی است. دلیل این اتفاق، ناتوانی در محاسبه هزینههای پنهان خدمات است. در این کسبوکارها، فرمول بهای تمام شده بر مبنای سه فاکتور کلیدی شکل میگیرد.
سه رکن اصلی در بهای تمام شده پروژهها و خدمات
در یک شرکت خدماتی یا پیمانکاری، هزینهها به جای خط تولید، درون پروژهها جاری میشوند و در سه دسته مشخص قرار میگیرند:
- نفر-ساعت و دستمزد مستقیم عوامل اجرایی: ارزش ریالی ساعات کاری کارشناسان، برنامهنویسان، تکنسینها یا وکلایی است که مشخصاً روی همان قرارداد وقت گذاشتهاند. اگر مهندسی پنجاه ساعت از وقت خود را به پروژه یک مشتری خاص اختصاص داده باشد، حقوق آن پنجاه ساعت مستقیماً بهای تمام شده همان پروژه است.
- قطعات و لوازم مصرفی اختصاصی: اقلامی که منحصراً برای اجرای همان قرارداد خریده یا از انبار قطعات خارج میشوند. برای مثال، خرید لایسنس سرور در یک پروژه فناوری اطلاعات یا تعویض قطعات یدکی در یک پروژه تعمیرات سنگین، در این سرفصل مینشیند.
- سربار مستقیم تخصیصیافته به خدمت: مخارجی که برای پشتیبانی از پروژه انجام میشوند اما مربوط به دستمزد یا قطعه نیستند. استهلاک لپتاپها و دستگاههای فنی، اشتراک نرمافزارهای تخصصی، هزینه اینترنت پرسرعت و ایابوذهاب تیم اجرایی به تناسب مدت زمان پروژه روی قرارداد سرشکن میشوند.
فرمول محاسبه بهای تمام شده خدمات و پروژهها
وقتی ارکان سهگانه بالا را برای هر پروژه تفکیک کردید، محاسبه ارزش تمام شده خدمت با رابطه زیر استخراج میشود:
فرمول محاسبه بهای تمام شده خدمات:
بهای تمام شده خدمات = مواد و قطعات مصرفی پروژه + دستمزد مستقیم کارشناسان (بر مبنای نفر-ساعت) + سربار مستقیم تخصیصیافته به پروژه
فرمول سود ناخالص پروژه یا خدمات:
سود ناخالص پروژه = درآمد کل صورت وضعیت (صورتحساب) – بهای تمام شده مستقیم پروژه
چرا شرکتهای خدماتی در برآورد سود قراردادها فریب میخورند؟
بزرگترین تله در کسبوکارهای خدماتی، نادیده گرفتن «ساعات تلفشده» و ثبت نشدن دقیق زمان کارشناسان است. کارشناسی که حقوق ثابت میگیرد، ممکن است بخشی از روز را صرف جلسات هماهنگی، اصلاح خطاهای پروژه قبلی یا کارهای عمومی شرکت کند. اگر این زمانها تفکیک نشوند، بهای تمام شده پروژهها کمتر از واقعیت برآورد میشود و مدیر تصور میکند پروژه سودآور بوده است.
ثبت دستی این موارد با برگههای تایمشیت کاغذی یا شیتهای اکسل معمولاً با خطای انسانی همراه است و به سرعت کنار گذاشته میشود. به همین دلیل، مدیران باسابقه از ابزارهای هوشمندی مثل نرم افزار حسابداری خدماتی استفاده میکنند تا ساعات ثبتشده نیروها روی هر فاز کاری، فاکتورهای خرید قطعات و سربار اختصاصی به صورت خودکار به سرفصل همان قرارداد متصل شود. با این کار، سود ناخالص واقعی هر قرارداد بهصورت لحظهای نمایان میشود و پیش از عقد قراردادهای بعدی، میتوان قیمتگذاری دقیق و بدون زیان انجام داد.

محاسبه گامبهگام بهای تمام شده با یک مثال عددی جامع
برای اینکه ببینیم تمام این فرمولها در دنیای واقعی چگونه در کنار هم مینشینند، یک کارخانه فرضی تولید قطعات صنعتی را در طول یک سال مالی در نظر میگیریم. با دنبال کردن این اعداد واقعی، متوجه میشوید که استخراج صورت بهای تمام شده چقدر منطقی و مرحلهبهمرحله انجام میشود.
اطلاعات اولیه استخراجشده از انبارها و سیستم حقوق و دستمزد این کارخانه به شرح زیر است:
- موجودی مواد اولیه در ابتدای سال: ۵۰ میلیون تومان
- خرید مواد اولیه در طول سال: ۱۲۰ میلیون تومان
- موجودی مواد اولیه در انتهای سال: ۳۰ میلیون تومان
- دستمزد مستقیم پرداختشده به کارگران خط تولید: ۸۰ میلیون تومان
- هزینههای سربار ساخت کارخانه (برق، استهلاک و اجاره): ۶۰ میلیون تومان
- موجودی کالای در جریان ساخت در ابتدای سال: ۴۰ میلیون تومان
- موجودی کالای در جریان ساخت در انتهای سال: ۲۰ میلیون تومان
- موجودی کالای ساختهشده در ابتدای سال: ۷۰ میلیون تومان
- موجودی کالای ساختهشده در انتهای سال: ۵۰ میلیون تومان
- درآمد حاصل از فروش محصولات در طول سال: ۵۰۰ میلیون تومان
حالا محاسبات را در چهار گام پیاپی پیش میبریم:
- محاسبه مواد مستقیم مصرفی
ابتدا باید ببینیم دقیقاً چه مقدار مواد وارد خط تولید شده است:
(۵۰ میلیون موجودی اول دوره + ۱۲۰ میلیون خرید) – ۳۰ میلیون موجودی پایان دوره = ۱۴۰ میلیون تومان مواد مصرفشده. - محاسبه کل هزینههای تولید دوره
عوامل سهگانه هزینه را با هم جمع میزنیم:
۱۴۰ میلیون مواد مصرفی + ۸۰ میلیون دستمزد مستقیم + ۶۰ میلیون سربار ساخت = ۲۸۰ میلیون تومان کل هزینههای تولید. - محاسبه بهای تمام شده کالای ساخته شده (COGM)
کالاهای نیمهکاره را در فرمول وارد میکنیم:
(۲۸۰ میلیون هزینه دوره + ۴۰ میلیون در جریان ساخت اول دوره) – ۲۰ میلیون در جریان ساخت پایان دوره = ۳۰۰ میلیون تومان ارزش کالاهای تکمیلشده. - محاسبه بهای تمام شده کالای فروش رفته و سود ناخالص
محصولات ساختهشده را با انبار محصول تطبیق میدهیم تا فرمول بهای تمام شده کالا تکمیل شود:
(۳۰۰ میلیون کالای ساختهشده + ۷۰ میلیون محصول اول دوره) – ۵۰ میلیون محصول پایان دوره = ۳۲۰ میلیون تومان بهای کالای فروش رفته.
سود ناخالص کارخانه از کسر این رقم از کل فروش به دست میآید:
۵۰۰ میلیون فروش کل – ۳۲۰ میلیون بهای تمام شده = ۱۸۰ میلیون تومان سود ناخالص.
در حسابداری رسمی، تمامی این مراحل در قالب یک فرم استاندارد تجمیع میشوند که نمونه آن را در زیر مشاهده میکنید. این ساختار، همان جدول محاسبه بهای تمام شده کالای فروش رفته است که حسابداران رسمی در گزارشهای مالی خود ارائه میدهند.
ردیف | شرح اقلام مالی | مبلغ جزئی (تومان) | مبلغ کلی (تومان) |
۱ | موجودی مواد اولیه در اول دوره | ۵۰,۰۰۰,۰۰۰ | – |
۲ | به علاوه: خرید مواد اولیه طی دوره | ۱۲۰,۰۰۰,۰۰۰ | – |
۳ | مواد اولیه آماده برای مصرف | ۱۷۰,۰۰۰,۰۰۰ | – |
۴ | کسر میشود: موجودی مواد اولیه پایان دوره | (۳۰,۰۰۰,۰۰۰) | – |
۵ | بهای مواد مستقیم مصرفشده | – | ۱۴۰,۰۰۰,۰۰۰ |
۶ | به علاوه: دستمزد مستقیم خط تولید | – | ۸۰,۰۰۰,۰۰۰ |
۷ | به علاوه: سربار ساخت کارخانه | – | ۶۰,۰۰۰,۰۰۰ |
۸ | جمع کل هزینههای تولید در این دوره | – | ۲۸۰,۰۰۰,۰۰۰ |
۹ | به علاوه: موجودی کالای در جریان ساخت اول دوره | – | ۴۰,۰۰۰,۰۰۰ |
۱۰ | کسر میشود: موجودی کالای در جریان ساخت پایان دوره | – | (۲۰,۰۰۰,۰۰۰) |
۱۱ | بهای تمام شده کالای ساخته شده طی دوره | – | ۳۰۰,۰۰۰,۰۰۰ |
۱۲ | به علاوه: موجودی کالای ساخته شده اول دوره | – | ۷۰,۰۰۰,۰۰۰ |
۱۳ | کالای آماده برای فروش | – | ۳۷۰,۰۰۰,۰۰۰ |
۱۴ | کسر میشود: موجودی کالای ساخته شده پایان دوره | – | (۵۰,۰۰۰,۰۰۰) |
۱۵ | بهای تمام شده کالای فروش رفته (COGS) | – | ۳۲۰,۰۰۰,۰۰۰ |
۱۶ | درآمد حاصل از فروش محصولات | – | ۵۰۰,۰۰۰,۰۰۰ |
۱۷ | سود ناخالص عملیات تولیدی | – | ۱۸۰,۰۰۰,۰۰۰ |
حالا که سود ناخالص شرکت را به دست آوردید، گام بعدی این است که بدانید خط قرمز فروش شما کجاست. اگر میخواهید فرمول دقیق تیراژ فروشی را بدانید که از آن به بعد کسبوکار شما رسماً وارد سوددهی خالص میشود، حتماً مقاله نقطه سر به سر چیست و چگونه محاسبه میشود؟ را بررسی کنید.

پیادهسازی فرمول بهای تمام شده در نرمافزار اکسل (Excel)
بسیاری از حسابداران در کسبوکارهای نوپا ترجیح میدهند محاسبات اولیه خود را در محیط اکسل پیادهسازی کنند. ساخت یک کاربرگ منظم برای اجرای فرمول بهای تمام شده در اکسل نیازمند تعریف دقیق ارتباط میان سلولها است تا با تغییر موجودی انبار یا نرخ فاکتورها، عدد نهایی به طور خودکار بهروزرسانی شود.
برای ساخت یک شیت استاندارد، پیشنهاد میشود ساختار جدول زیر را به عنوان ستونبندی مبنا در اکسل پیاده کنید:
نام ستون در اکسل | کد پیشنهادی سلول | نوع داده ورودی | نحوه محاسبه یا فرمول پیشنهادی در اکسل |
شرح قلم هزینه | ستون A | متن | درج نام اقلام مانند خرید مواد، دستمزد، موجودی |
مبلغ ریالی | ستون B | عدد (واحد ریال یا تومان) | وارد کردن ارقام دستی یا فراخوانی از شیت کاردکس |
مواد مصرفی | سلول B5 | فرمول محاسباتی | =(B1+B2)-B4 |
جمع هزینههای ساخت | سلول B8 | فرمول جمع خودکار | =SUM(B5:B7) |
کالای ساخته شده | سلول B11 | فرمول محاسباتی | =(B8+B9)-B10 |
بهای کالای فروش رفته | سلول B15 | فرمول نهایی | =(B11+B12)-B14 |
سود ناخالص | سلول B17 | فرمول سود | =B16-B15 |
اگر اطلاعات خرید و انبار شما در شیتهای مجزا ثبت شده باشد، میتوانید با استفاده از تابع شرطی SUMIFS مبالغ را بر اساس کد حساب یا تاریخ دوره مالی تجمیع کنید. برای نمونه، جهت جمع زدن فاکتورهای مواد اولیه از شیت خریدهای انبار، از ساختار زیر استفاده میشود:
=SUMIFS Purchases!C:C, Purchases!A:A, “مواد اولیه”, Purchases!B:B, “دوره جاری
نمونه فرمول آماده در اکسل:
برای محاسبه خودکار بهای تمام شده کالای فروش رفته در یک سلول مشخص، میتوانید از فرمول زیر استفاده کنید:
= B4- (B1 + B2)
(که در آن B1 موجودی اول دوره، B2 خرید خالص و B4 موجودی پایان دوره است)
با وجود سادگی، پیادهسازی دستی فرمول بهای تمام شده در اکسل یک نقطه ضعف بزرگ دارد. به محض اینکه تنوع کالاها، ایستگاههای تولیدی و نوسانات هفتگی قیمت مواد اولیه زیاد شود، نگهداری این شیتها، جلوگیری از خطای فرمولنویسی و کنترل کاردکس انبار به یک کار فرسایشی تبدیل خواهد شد.
جعبه ابزار مالی: دانلود رایگان شیت اکسل آماده محاسبه بهای تمام شده
این فایل کاربردی بر اساس استانداردهای رسمی حسابداری ایران طراحی شده و شامل تبهای مجزا برای کسبوکارهای بازرگانی و کارخانههای تولیدی است.
- امکانات فایل:
- دارای تب مجزا ویژه شرکتهای بازرگانی با فرمولهای خودکار خرید خالص و کالای فروش رفته
- دارای کاربرگ اختصاصی واحدهای تولیدی شامل تفکیک مواد، دستمزد، سربار و کالای در جریان ساخت
- سلولبندی رنگی جهت تفکیک ساده ورودیهای دستی از نتایج خودکار فرمولها
- محاسبه خودکار سود ناخالص و درصد حاشیه سود هر دوره مالی

روشهای ارزیابی موجودی کالا بر اساس استاندارد حسابداری شماره ۸ ایران
در طول سال مالی، قیمت خرید مواد اولیه یا کالاهای تجاری به دلیل تورم مدام تغییر میکند. فرض کنید در طول یک ماه، سه محموله از یک کالای یکسان را به ترتیب با قیمتهای دههزار، دوازدههزار و پانزدههزار تومان خریدهاید. وقتی مشتری سفارش میدهد و جنسی از انبار خارج میشود، دقیقاً چه قیمتی را باید پای آن محصول بنویسید؟ اینجاست که پای شیوههای قیمتگذاری انبار باز میشود.
مرجع رسمی تعیین تکلیف این موضوع در کشور، استاندارد حسابداری شماره ۸ است که با عنوان «حسابداری موجودی مواد و کالا» شناخته میشود. این استاندارد چارچوب قانونی ارزیابی ارزش خروج کالا و مانده انبار را مشخص کرده است. پیادهسازی درست این قوانین و استخراج کاردکس ریالی دقیق، نیازمند یکپارچگی عملیات انبارداری با حسابداری است؛ کاری که معمولاً توسط یک نرم افزار انبارداری استاندارد مدیریت میشود تا خروج کالاها به شکل خودکار بر مبنای نرخهای مصوب ثبت شود.
روش اولین صادره از اولین وارده (FIFO)
منطق روش فایفو بسیار ساده است: فرض بر این است که کالاهایی که زودتر وارد انبار شدهاند، زودتر هم به فروش میرسند یا وارد خط تولید میشوند. در این روش، خروج کالا با نرخ خریدهای قدیمیتر ثبت میشود.
در نتیجه، در روزهایی که قیمتها مدام بالا میرود، بهای تمام شده با نرخهای قدیمی و ارزانتر حساب میشود و ارزش کالاهایی که در انبار باقی میماند، به قیمتهای واقعی و روز بازار نزدیکتر خواهد بود. پیادهسازی محاسبه بهای تمام شده به روش فایفو باعث میشود سود ناخالص شرکت روی کاغذ بیشتر نشان داده شود.
روش میانگین موزون (Weighted Average)
روش میانگین موزون مسیر ملایمتری را انتخاب میکند. در این شیوه، هر بار که خرید جدیدی با قیمت متفاوت وارد انبار میشود، سیستم ارزش ریالی کل موجودی را بر تعداد کل کالاها تقسیم میکند تا یک نرخ میانگین به دست آید.
با این کار، نوسانات شدید قیمت کنترل میشود. اجرای محاسبه بهای تمام شده به روش میانگین موزون تصویری معتدل از سود شرکت ارائه میدهد، چون اثر افزایش ناگهانی قیمتها در انبار پخش میشود.
چرایی ابطال و ممنوعیت روش آخرین صادره از اولین وارده (LIFO) در استانداردهای ایران
در گذشته روش دیگری به نام لایفو وجود داشت که فرض میکرد آخرین کالای خریداریشده با گرانترین قیمت، اولین کالایی است که فروخته میشود. این روش باعث میشد بهای تمام شده کالاها به شدت بالا نشان داده شود، سود شرکت به حداقل برسد و به دنبال آن، مالیات کمتری به دولت پرداخت شود. از طرفی، ارزش موجودی کالای ثبتشده در ترازنامه مربوط به سالهای گذشته و کاملاً دور از واقعیت بود.
به همین دلیل، هم در استانداردهای بینالمللی گزارشگری مالی (IFRS) و هم در استانداردهای حسابداری رسمی ایران، استفاده از روش لایفو سالهاست که به طور کامل لغو و غیرقانونی اعلام شده است. اگر شرکتی هنوز بخواهد از این روش برای قیمتگذاری انبار استفاده کند، سازمان امور مالیاتی بلافاصله دفاتر مالی آن را رد خواهد کرد.
شاخص مقایسه در شرایط تورمی | روش اولین صادره از اولین وارده (FIFO) | روش میانگین موزون (Weighted Average) |
رقم بهای تمام شده کالای فروش رفته | کمتر (محاسبه بر اساس نرخهای قدیمیتر) | متوسط (تعدیل نوسانات قیمت در طول دوره) |
ارزش ریالی موجودی پایان دوره در ترازنامه | بیشتر (منطبق بر نرخهای جدید بازار) | متوسط (مجموعهای از نرخهای گذشته و حال) |
سود ناخالص ابرازی شرکت | بالاتر | متعادل و به دور از جهشهای ناگهانی |
میزان مالیات بر عملکرد متعلقه | بیشتر (به دلیل افزایش سود دفتری) | منطقی و متناسب با میانگین سود واقعی |
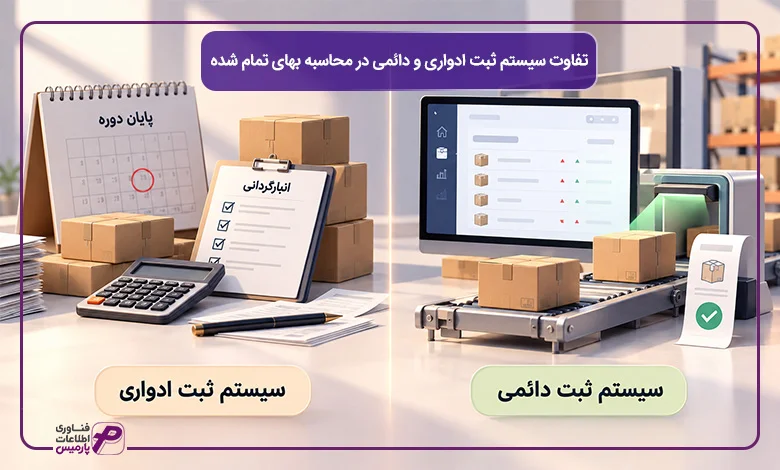
تفاوت سیستم ثبت ادواری و دائمی در محاسبه بهای تمام شده
علاوه بر روش نرخگذاری، نحوه زمانبندی ثبت اسناد انبار هم در محاسبه قیمت تمام شده تعیینکننده است. در حسابداری، دو سازوکار کلی برای این موضوع وجود دارد: سیستم ادواری و سیستم دائمی.
در سیستم ادواری، در طول دوره مالی هیچ سندی برای بهای تمام شده خروج کالاها صادر نمیشود. همه خریدها در یک حساب واسط به نام «خرید کالا» جمع میشوند و شرکت تا زمانی که در پایان سال انبارگردانی فیزیکی نکند و درهای انبار را نبندد، نمیداند موجودی دقیق چقدر است و چقدر کالا مصرف شده است. این روش در کسبوکارهای مدرن منسوخ شده است، چون کسریها، سرقتهای انبار و پرتیها را تا پایان سال پنهان نگه میدارد.
در نقطه مقابل، در سیستم دائمی به محض اینکه فاکتور فروشی صادر میشود و کالا از انبار میرود، ارزش ریالی آن از موجودی کالا کسر و به حساب بهای تمام شده منظور میگردد. محاسبه بهای تمام شده ادواری و دائمی از نظر ساختار مدیریتی تفاوتهای چشمگیری دارند که در جدول زیر خلاصه شده است:
شاخص ارزیابی | سیستم ثبت ادواری (Periodic) | سیستم ثبت دائمی (Perpetual) |
زمان شناسایی بهای تمام شده | فقط در پایان دوره مالی پس از انبارگردانی | لحظهای و همزمان با صدور هر حواله خروج |
نحوه مدیریت کسری و اضافات انبار | نامشخص (کسریها به عنوان کالای فروختهشده تلقی میشوند) | کاملاً شفاف با گزارشهای لحظهای مغایرت انبار |
سرعت دسترسی مدیران به تراز سود و زیان | کند و وابسته به پایان سال | آنی در هر روز یا هر ماه از سال مالی |
خطای انسانی و به هم ریختگی اسناد | بسیار بالا | حداقل به دلیل مکانیزه بودن فرآیند |

اشتباهات مهلک در بهای تمام شده که موجب رد دفاتر میشوند
یکی از پرریسکترین بخشهای حسابرسی مالیاتی، سرفصل بهای تمام شده و گردش انبار است. طبق ماده ۹۷ قانون مالیاتهای مستقیم، اگر ممیز مالیاتی متوجه شود اسناد و مدارک شرکت با استانداردهای قانونی همخوانی ندارد یا دفاتر غیرقابل رسیدگی هستند، درآمدهای شرکت بر اساس ضرایب علیالرأس و برآوردهای سنگین مالیاتی محاسبه خواهد شد.
سه خطای بزرگ که بیشترین آمار رد دفاتر و جرایم سنگین مالیاتی را رقم میزنند، شامل موارد زیر هستند:
- مغایرت کاردکس تعدادی و ریالی انبار با اسناد حسابداری: اگر ارقامی که در کاردکس انبار به عنوان خروج کالا ثبت شده با ارقام نشسته در تراز دفاتر کل و معین همخوانی نداشته باشد، اولین چراغ قرمز برای ممیز روشن میشود. عدم تطابق ریالی رسیدها و حوالههای انبار با فاکتورهای رسمی خرید و فروش، سندیت دفاتر را از بین میبرد.
- آمیختن هزینههای دوره با هزینههای ساخت کالا: برخی شرکتها برای بالا نشان دادن بهای تمام شده و کم کردن سود خود، هزینههای اداری، پاداشهای مدیریتی یا مخارج تبلیغات را به حساب بهای تمام شده تولید منظور میکنند. ممیزان مالیاتی به سرعت این هزینههای نامرتبط را از بهای تمام شده خارج کرده و علاوه بر مطالبه اصل مالیات، جرایم سنگین کتمان درآمد اعمال میکنند.
- پنهانسازی ضایعات غیرعادی در فرآیند تولید: همانطور که اشاره شد، فقط ضایعات عادی حق ورود به بهای تمام شده را دارند. اگر شرکتی خسارت ناشی از اشتباهات سنگین تولید، آتشسوزی یا خرابی عمده مواد را بدون صورتجلسه رسمی و اسناد فنی روی قیمت کالا سرشکن کند، ممیز مالیاتی بهای تمام شده ابرازی را غیرواقعی دانسته و دفاتر را رد میکند.

چرا محاسبات دستی بهای تمام شده شکست میخورند و راهکار اتوماسیون با پارمیس استار چیست؟
وقتی یک کسبوکار کارش را با چند قلم کالای محدود شروع میکند، مدیریت جریان کالاها با فایلهای اکسل ممکن به نظر میرسد. چالش واقعی زمانی آغاز میشود که تنوع کالاها بالا میرود، هر کالا در چند رنگ و سایز مختلف عرضه میشود و قیمت مواد اولیه در بازار به صورت هفتگی نوسان میکند. در چنین شرایطی، فایلهای اکسل به یک کلاف سردرگم تبدیل میشوند. کافی است یک فرمول در یکی از سلولها جابهجا شود یا فاکتور خریدی با تاخیر ثبت گردد تا کل خروجی صورتهای مالی به هم بریزد.
در روشهای سنتی، تیم مالی هفتهها وقت صرف میکند تا در پایان هر ماه مانده انبار را با فاکتورها مطابقت دهد. این یعنی مدیرعامل اطلاعات سود واقعی شرکت را با یک ماه تاخیر دریافت میکند؛ زمانی که دیگر کار از کار گذشته و فرصت اصلاح قیمتها از دست رفته است. راهکار خروج از این بنبست، اتصال فرآیندها در قالب یک سامانه یکپارچه است. با استقرار سامانهای مانند نرم افزار پارمیس استار، جزیرههای جداگانه انبار، خرید، خط تولید و حسابداری به هم متصل میشوند. در این ساختار، با ثبت هر رویداد فیزیکی در کف کارخانه یا انبار، سند مالی متناظر در همان لحظه صادر میشود تا فرمول بهای تمام شده از حالت یک گزارش دفتری پایان ماه، به یک قطبنمای زنده و لحظهای برای تصمیمگیریهای مدیریتی تبدیل شود.
مدیریت فرمول ساخت چندسطحی (BOM) و ویژگیهای شناور کالا
در کارخانههای تولیدی، کمتر محصولی را پیدا میکنید که طی یک مرحله ساده ساخته شود. اکثر محصولات دارای مراحل چندسطحی هستند؛ یعنی ابتدا چند ماده اولیه ترکیب میشوند تا یک قطعه نیمهساخته تولید شود، سپس این قطعات در کنار اجزای دیگر قرار میگیرند تا محصول نهایی متولد شود. ثبت دستی مواد و ضایعات برای هر ایستگاه در چنین خطوطی عملاً غیرممکن است.
سیستم فرمول ساخت پیشرفته پارمیس استار این امکان را فراهم کرده تا ساختار درختی محصول (BOM چندسطحی) به صورت دقیق تعریف شود. این سیستم به ازای هر مرحله از خط تولید، سه انبار مجزا شامل انبار مواد اولیه، انبار قطعات نیمهساخته و انبار ضایعات را تحت کنترل میگیرد. همچنین با بهرهگیری از الگوی ماتریسی، برای محصولاتی که دارای مشخصههای متنوع رنگ و اندازه هستند، نیازی به تعریف دهها فرمول تکراری وجود ندارد. سیستم با یک فرمول مبنا، بهای تمام شده تمام ترکیبها را به شکل خودکار محاسبه میکند. نتیجه این فرآیند، حذف کامل مغایرتهای انبار، ردیابی دقیق پرتیهای خط تولید و خودکارسازی کامل فرمول محاسبه بهای تمام شده در هر شیفت کاری است.
محاسبه بهای تمام شده کالای وارداتی (Landed Cost) و هزینههای گمرکی
برای شرکتهای وارداتی و بازرگانی خارجی، چالش بهای تمام شده با ورود بار به گمرک آغاز میشود. قیمت درجشده در پروفرما تنها بخشی از ماجراست. هزینههای حمل بینالمللی با کشتی یا هواپیما، بیمه باربری، حقوق گمرکی، کارمزد صرافی و هزینههای ترخیص کالا باید بر روی تکتک اجناس خریدهشده سرشکن شوند.
انجام دستی این تسهیمها علاوه بر اینکه روزها زمان میبرد، بلکه به دلیل پیچیدگیهای تسعیر ارز و تنوع اوزان کالاها، خطاهای ریالی سنگینی به دنبال دارد. پارمیس استار این زنجیره را از مرحله پیشفاکتور تا ترخیص نهایی به طور کامل به هم پیوند میدهد. نرمافزار به صورت خودکار تمام مخارج باربری، انبارداری و گمرکی را بر اساس وزن، حجم یا ارزش کالاها روی قیمت نهایی سرشکن میکند. در نتیجه، درست در همان ثانیهای که محموله وارد انبار داخلی میشود، قیمت تمام شده واقعی هر واحد کالا (Landed Cost) در کاردکس ثبت شده است و مدیران میتوانند بدون ذرهای تردید، قیمتگذاری سودآور و رقابتی خود را در بازار آغاز کنند.

دریافت مشاوره تخصصی و درخواست دموی نرمافزار پارمیس استار
پیادهسازی یک سیستم اصولی برای بهای تمام شده، با خواندن چند فرمول ریاضی تمام نمیشود. واقعیت این است که ساختار خط تولید، ایستگاههای کاری و زنجیره تأمین در هر کارخانه یا شرکت بازرگانی، الگو و چالشهای ویژه خود را دارد. اگر فرمولها و روشهای تسهیم هزینه به درستی با جریان واقعی گردش کالا در مجموعه شما تطبیق داده نشوند، حتی دقیقترین تئوریهای حسابداری هم نمیتوانند جلوی خطاهای محاسباتی و مغایرتهای انبار را بگیرند.
برای اینکه بررسی کنید زیرساخت فعلی کسبوکار شما تا چه اندازه با استانداردهای یکپارچه مالی همخوانی دارد، میتوانید با کارشناسان ارشد مالی و استقرار پارمیس جلسه تخصصی داشته باشید. در این نشست، فرآیندهای خرید، انبار، خط تولید و تسهیم سربار مجموعه شما به صورت فنی بررسی میشود و محیط عملیاتی پارمیس استار متناسب با نیازهای اختصاصی صنعت شما در یک دموی تعاملی به نمایش درمیآید. این جلسه فرصتی است تا مسیر حذف قطعی خطاهای دستی و دستیابی به سود لحظهای را به صورت عینی مشاهده کنید.

سوالات متداول درباره فرمول محاسبه بهای تمام شده
1.بهای تمام شده چیست به زبان ساده؟
بهای تمام شده به مجموع تمام پولهایی گفته میشود که برای خرید یا ساخت یک کالا خرج کردهاید تا آن جنس آماده فروش به مشتری شود. این رقم شامل ارزش مواد مصرفشده در کالا، دستمزد کارگرانی که روی آن کار کردهاند و هزینههای ضروری خود کارگاه یا باربری کالا است، اما مخارج اداری، بازاریابی و تبلیغات را شامل نمیشود.
2.فرمول بهای تمام شده کالای فروش رفته چیست؟
این رقم از کسر موجودی کالای پایان دوره از کل کالاهای آماده برای فروش به دست میآید. به زبان ساده، ارزش موجودی اول دوره با خریدهای خالص جدید جمع میشود و در نهایت ارزش کالاهایی که در پایان ماه یا سال هنوز در قفسههای انبار باقی ماندهاند از آن کسر میگردد تا ارزش کالاهای فروختهشده مشخص شود.
3.تفاوت بهای تمام شده کالای ساخته شده و کالای فروش رفته چیست؟
بهای تمام شده کالای ساخته شده (COGM) نشاندهنده کل هزینههایی است که برای تکمیل محصولات در داخل کارخانه صرف شده و اجناس تحویل انبار شدهاند. در مقابل، بهای تمام شده کالای فروش رفته (COGS) تنها مربوط به محصولاتی است که به فروش رسیدهاند، فاکتور رسمی آنها صادر شده و انبار شرکت را ترک کردهاند.
4.چه هزینههایی در بهای تمام شده لحاظ نمیشوند؟
مخارجی که ارتباط مستقیمی با فرآیند تولید فیزیکی یا خرید کالا ندارند، جایی در بهای تمام شده ندارند. هزینههای بازاریابی و تبلیغات، پورسانت ویزیتورها، حقوق کارکنان دفتر مرکزی، اجاره ساختمان اداری، کارمزد و بهره تسهیلات بانکی و خسارتهای ناشی از ضایعات غیرعادی، همگی جزو هزینههای دوره هستند و مستقیماً به حساب سود و زیان منظور میشوند.
5.آیا روش لایفو در ایران مجاز است؟
خیر. بر اساس مفاد استاندارد حسابداری شماره ۸ ایران و بخشنامههای سازمان امور مالیاتی، استفاده از روش آخرین صادره از اولین وارده (LIFO) برای ارزیابی موجودی انبار لغو شده و کاملاً غیرقانونی است. در حال حاضر ممیزان مالیاتی تنها گزارشهای مبتنی بر روش فایفو (FIFO) و میانگین موزون را تأیید میکنند.
6.بهای اولیه و بهای تبدیل چیست؟
بهای اولیه به حاصل جمع ارزش مواد مستقیم و دستمزد مستقیم تولید گفته میشود که ورودیهای اصلی خط تولید هستند. در مقابل، بهای تبدیل حاصل جمع دستمزد مستقیم کارگران و سربار ساخت است که نشان میدهد برای تغییر شکل مواد خام اولیه و تبدیل آنها به محصول نهایی چقدر هزینه پرداخت کردهاید.
7.تفاوت سیستم ثبت ادواری و دائمی در محاسبه بهای تمام شده چیست؟
در سیستم دائمی، همزمان با صدور هر حواله خروج کالا و فاکتور فروش، سند بهای تمام شده به صورت لحظهای در سیستم حسابداری مینشیند و موجودی انبار همیشه دقیق است. در سیستم ادواری، در طول سال هیچ ثبتی برای بهای تمام شده انجام نمیشود و محاسبه این رقم منوط به بستن انبار و انبارگردانی فیزیکی در پایان سال مالی است.