
اختلاف سود واقعی پایان سال با پیشبینیهای اول دوره، معمولاً یک دلیل پنهان دارد و آن ابهام در شناخت خط تولید است. برای درک اینکه سربار تولید چیست، باید تمام مخارج جاری داخل سوله را از هزینههای اداری جدا کنیم. هزینه سربار تولید شامل تمام ریالهایی است که برای روشن ماندن خط و گردش چرخ ساخت کالا خرج میشوند، اما خرج آنها مستقیم روی یک عدد محصول مشخص نمینشیند. مدیریت این ارقام بدون استقرار یک نرم افزار بهای تمام شده تولید کارخانه را ناخواسته به سمت قیمتگذاری غلط و زیان پنهان میبرد.
سربار تولید تمام هزینههای خط تولید کارخانه است که کالا بدون آنها ساخته نمیشود، اما خرج آنها را روی یک دانه جنس مشخص نمیتوان اندازه گرفت. برق ماشینآلات، روغنکاری دستگاهها، حقوق سرپرست کارگاه و استهلاک تجهیزات نمونههای اصلی سربار ساخت هستند.
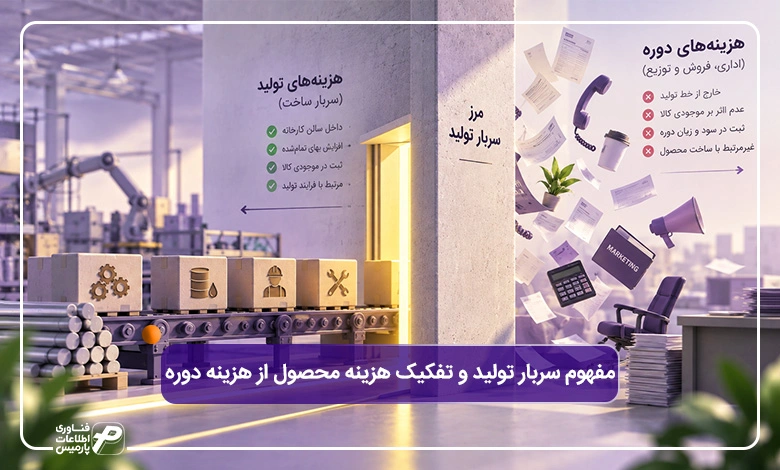
مفهوم سربار تولید و تفکیک هزینه محصول از هزینه دوره
در حسابداری صنعتی، مرزبندی هزینهها درست از درب سالن کارخانه آغاز میشود. وقتی از سربار تولید حرف میزنیم، منظورمان تمام مخارجی است که برای تبدیل مواد اولیه به کالای آماده فروش پرداخت میکنیم، اما نمیتوانیم فاکتور آن را به نام یک محصول خاص صادر کنیم. نام تخصصی این سرفصل در دفاتر مالی سربار ساخت است. این بخش شامل مواردی مثل استهلاک ماشینآلات، روغن مصرفی دستگاهها و دستمزد سرپرست خط میشود.
اگر هزینهای بیرون از درب سوله تولید رخ دهد، مانند قبض تلفن دفتر مرکزی، حقوق حسابدار شرکت یا تبلیغات بیلبوردی، تحت هیچ شرایطی سربار به حساب نمیآید. این مخارج در گروه هزینههای دوره قرار میگیرند و ورود آنها به بهای کالا تخلف مالیاتی محسوب میشود.
مرزبندی استاندارد حسابداری شماره ۸: چرا هزینههای اداری سربار تولید نیستند؟
طبق استاندارد حسابداری شماره ۸، فقط مجاز هستیم مخارجی را به بهای تمامشده جنس اضافه کنیم که برای رساندن کالا به وضعیت و موقعیت فعلی آن الزامی بودهاند. حسابدار کارخانه نمیتواند برای پوشش دادن افت سودآوری، هزینههای بازاریابی یا دستمزد پرسنل اداری را وارد فرمول ساخت کند. این تفکیک از نظر سازمان امور مالیاتی بسیار حساس است، زیرا انتقال هزینههای جاری به انبار کالا سود دوره را به صورت ساختگی دگرگون میکند.
معیار مقایسه | هزینه محصول (سربار ساخت) | هزینه دوره (اداری، فروش و توزیع) |
محل وقوع هزینه | فقط داخل سالن و خط تولید کارخانه | خارج از خط تولید، دفتر مرکزی و فروشگاهها |
اثر بر بهای تمامشده موجودی | ارزش ریالی کالای موجود در انبار را بالا میبرد | هیچ اثری روی ارزش موجودی انبار کالا ندارد |
نمونه عینی در کارخانه | استهلاک کوره، حقوق سرپرست شیفت و گریس دستگاهها | پورسانت ویزیتور، پذیرایی دفتر مرکزی و مشاوره حقوقی |
نحوه بستن در پایان سال | همزمان با فروش محصول وارد بهای کالای فروشرفته میشود | مستقیماً به حساب سود و زیان همان دوره بسته میشود |
پیشنهاد مطالعه: بهای تمام شده کالای فروش رفته (COGS) چیست؟ فرمول محاسبه و روشهای ثبت در حسابداری صنعتی
ضابطه استاندارد ۸ برای ظرفیت بلااستفاده (Idle Capacity) و ممنوعیت جذب به موجودی
بزرگترین اشتباه در زمان رکود یا توقف خط تولید، تقسیم کورکورانه کل مخارج سوله روی تعداد اندک کالای تولیدشده است. اگر کارخانهای با ظرفیت اسمی ده هزار قطعه به دلیل قطعی برق یا کمبود سفارش فقط چهار هزار قطعه بسازد، هزینه ثابت سوله و استهلاک خط تغییری نمیکند.
طبق استانداردهای حسابداری، حسابدار اجازه ندارد بار مالی شش هزار ظرفیت خالی را روی دوش چهار هزار محصول بگذارد، چرا که بهای تمامشده کالا به شکل کاذب و غیرواقعی متورم میشود. سهم هزینه سربار این ظرفیت بلااستفاده باید بدون ورود به انبار، مستقیماً در سرفصل هزینههای عملیاتی صورت سود و زیان ثبت شود.
به عنوان مثال، اگر هزینه استهلاک ثابت ماهانه سوله صد میلیون تومان باشد و کارخانه با چهل درصد توان کار کند، تنها چهل میلیون تومان از این رقم جذب کالاها میشود. شصت میلیون تومان باقیمانده ناشی از بیکاری خط تولید بوده و مستقیماً به حساب زیان همان دوره منظور خواهد شد.

اجزای سهگانه سربار ساخت بر اساس ماهیت و مدیریت اقلام کارخانه
حسابداری صنعتی هزینههای سوله را بر اساس ماهیت به سه ستون معین تقسیم میکند تا هیچ ریالی در گردش کار گم نشود. این سه ستون شامل مواد غیرمستقیم، دستمزد غیرمستقیم و هزینههای عمومی تاسیسات هستند. منطق این دستهبندی بسیار شفاف است. موادی که ریزمصرف هستند، حقوق کسانی که مستقیم ابزار به دست روی محصول کار نمیکنند و مخارج جاری تاسیسات، برق و استهلاک سوله نمیتوانند با یک فرمول خطی ساده به پای یک محصول خاص نوشته شوند. تفکیک درست این سه جزء شالوده شناخت سربار ساخت را میسازد و به تیم مالی کمک میکند انحرافات پنهان در سربار تولید را به موقع ردیابی کنند.
۱. مواد غیرمستقیم و ضایعات عادی در خط تولید
در هر سالن اقلامی مصرف میشوند که بدون حضور آنها فرآیند متوقف میماند، اما متراژ یا گرم دقیق مصرف آنها به ازای هر قطعه ارزش ریالی ناچیزی دارد یا اندازهگیری آن زمان زیادی تلف میکند. این اقلام ذیل سرفصل مواد غیرمستقیم تعریف میشوند.
از سوی دیگر، بخش جداییناپذیر این فرآیند پرتیهای طبیعی است. ضایعات عادی که جزئی از ماهیت فناوری تولید هستند باید به عنوان بخشی از سربار شناخته شده و بار مالی آنها روی کالاهای سالم سرشکن شود. در مقابل، ضایعات غیرعادی ناشی از خطای اپراتور یا خرابی ناگهانی دستگاه باید مستقیماً به حساب سود و زیان برود. کنترل خروج مواد مصرفی از خط بدون تفکیک کاردکس در نرم افزار انبارداری بهای تمامشده ضایعات را مخدوش میکند و گزارشهای موجودی را به بیراهه میبرد.
نمونههای ملموس مواد غیرمستقیم در کف کارخانه عبارتند از:
- روغنهای هیدرولیک، گریس و روانکنندههای گیربکس و یاتاقانها
- چسبهای صنعتی، میخ، منگنه و بستهای اتصال فرعی
- سنباده، تیغههای مصرفی برش و الکترودهای جوشکاری عمومی
- پالتهای چوبی، تسمههای پلاستیکی و نایلونهای استرچ برای جابهجایی بار در سالن
پیشنهاد مطالعه: BOM یا فرمول ساخت محصول چیست و چگونه بهای تمامشده کالا را دقیق میکند؟
۲. دستمزد غیرمستقیم کارکنان پشتیبانی و نظارت کارخانه
در سالن تولید نیروهای متعددی زحمت میکشند که حضورشان برای چرخش خط حیاتی است، اما دستمزد آنها به یک قطعه یا محصول خاص تعلق نمیگیرد. مبالغ پرداختی به این کارکنان تحت عنوان دستمزد غیرمستقیم در دفاتر ثبت میشود.
- سرپرستان سالنهای تولید: مدیریت چیدمان شیفتها، هماهنگی ایستگاهها و رفع گلوگاههای اجرایی خط بدون دخالت مستقیم در ساخت قطعه.
- تکنسینهای نت (نگهداری و تعمیرات): اجرای سرویسهای دورهای، آچارکشی مداوم و رفع خرابیهای ناگهانی برای جلوگیری از خاموشی ماشینآلات.
- بازرسان و کارشناسان کنترل کیفیت (QC): ارزیابی مداوم استاندارد قطعات ورودی و خروجی در ایستگاهها برای تضمین کیفیت خروجی.
- کارشناسان ایمنی، بهداشت و محیط زیست (HSE): پایش مداوم خطرات سالن، مدیریت کپسولهای اطفا و تجهیزات حفاظت فردی در سطح کارگاه.
۳. سایر هزینههای عمومی و تاسیساتی کارخانه و الزامات استهلاک ماده ۱۴۹ ق.م.م
سومین بخش، دربرگیرنده تمام مخارج زیرساختی و عمومی است که به دستمزد و مواد اولیه مربوط نمیشوند، اما کارگاه بدون آنها خاموش است. قبوض برق صنعتی دیماند، گاز مشعلها، اجاره سوله، بیمه آتشسوزی کارگاه و استهلاک تجهیزات در این گروه ثبت میشوند. سهم عمده این ردیف هزینه معمولاً به استهلاک ماشینآلات تعلق میگیرد.
هشدار مهم ممیزی مالیاتی درباره استهلاک خط تولید
استهلاک تجهیزات و ماشینآلات سنگینترین بخش هزینههای عمومی سوله است. این رقم باید کاملاً منطبق بر جداول، روشها و ضرایب مصوب ماده ۱۴۹ قانون مالیاتهای مستقیم محاسبه شود. اگر کارخانهای بر اساس سلیقه خود نرخ استهلاک دستگاهها را تغییر دهد، ممیز سازمان امور مالیاتی در زمان رسیدگی، کل هزینه سربار ماشینآلات را غیرقابل قبول دانسته و با برگشت زدن آن، مالیات و جریمههای سنگینی اعمال میکند.
هزینه استهلاک ماشینآلات و تجهیزات تولیدی، بخش عمدهای از سربار ثابت ساخت را تشکیل میدهد. ثبت دقیق جدول استهلاک و داراییها با نرم افزار اموال و دارایی ثابت باعث ورود دقیق هزینههای استهلاک به محاسبات سربار میشود.
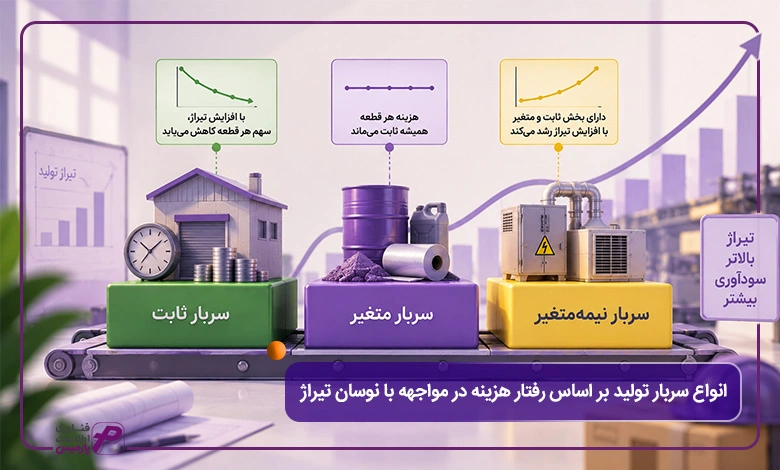
انواع سربار تولید بر اساس رفتار هزینه در مواجهه با نوسان تیراژ
بزرگترین اختلافنظر میان تیم فروش و واحد مالی در روزهای رکود رخ میدهد. واحد فروش برای بردن مناقصات یا حفظ سهم بازار اصرار به تخفیف دارد، اما مدیر مالی اصرار میکند که بهای تمامشده هر قطعه به شدت بالا رفته است. ریشه این تضاد کجاست؟ پاسخ در عدم شناخت رفتار هزینهها نهفته است.
طبقهبندی هزینهها بر اساس فاکتور خرید فقط نشان میدهد پول صرف چه مواردی شده است. اما اگر بخواهید بدانید افت سفارشها یا راهاندازی شیفت شب چه بلایی بر سر سودآوری میآورد، باید انواع سربار تولید را بر اساس رفتار آنها در برابر تغییر تیراژ بشناسید. سرفصل سربار تولید برخلاف مواد اولیه مستقیم، از یک قانون یکسان تبعیت نمیکند و بخشهای مختلف آن رفتارهای کاملاً متضادی نسبت به ظرفیت خالی کارخانه نشان میدهند.
۱. سربار ثابت ساخت و تله بهای تمامشده در روزهای افت سفارش
بخش اول هزینهها هیچ ارتباطی با کارکرد یا خاموشی الکتروموتورهای کارگاه ندارند. چه یک قطعه بسازید و چه ده هزار قطعه، مالک سوله چک اجاره خود را نقد میکند و استهلاک خط مونتاژ هم بر اساس گذر زمان ثبت میشود. این هزینهها سربار ثابت ساخت نام دارند.
نکته طلایی و حیاتی که مدیران تولید باید بدانند، تغییر رفتار معکوس این هزینه روی هر یک دانه کالا است. هر چقدر تیراژ تولید بیشتر شود، سرجمع این هزینه ثابت روی تعداد بیشتری کالا سرشکن شده و سهم هر قطعه به شدت افت میکند. برعکس، با کاهش تیراژ، سهم هزینه ثابت در هر قطعه بالا میرود.
یک سناریوی واقعی در کارگاه:
فرض کنید جمع کل هزینههای ثابت یک سوله تراشکاری شامل اجاره، استهلاک و بیمه برابر با ۲۰۰ میلیون تومان در ماه باشد.
- اگر کارگاه در ماه ۱۰,۰۰۰ قطعه تولید کند، سهم سربار ثابت هر قطعه معادل ۲۰,۰۰۰ تومان خواهد بود.
- اگر در ماه بعد به دلیل قطعی برق یا نبود مشتری، تولید به ۲,۰۰۰ قطعه سقوط کند، سهم سربار ثابت هر قطعه به ۱۰۰,۰۰۰ تومان جهش پیدا میکند.
اگر مدیر کارخانه بدون درک این نکته قیمت پایه محصول را بر اساس تیراژ دوران رکود تغییر دهد، مشتریان خود را کاملاً از دست خواهد داد.
۲. سربار متغیر ساخت و وابستگی مستقیم به گردش خط مونتاژ
بخش دوم مخارج درست پابهپای چرخش چرخدندهها حرکت میکنند. اگر کارخانه برای انجام یک سفارش بزرگ سه شیفت کار کند، این هزینهها افزایش مییابند و اگر تولید متوقف شود، این ارقام به صفر نزدیک میشوند. این دسته از مخارج سربار متغیر ساخت نامیده میشوند.
تفاوت بزرگ سربار متغیر با سربار ثابت در این است که جمع کل این هزینهها با تیراژ تغییر میکند، اما هزینه آن برای ساخت «یک دانه محصول» همواره رقمی ثابت است. این هزینهها شامل اقلامی مثل روانکارها، چسبهای صنعتی مصرفی، نایلونهای استرچ بستهبندی موقت و برق مصرفی ماشینآلات در حین فرآیند هستند.
یک سناریوی واقعی در خط رنگ و شستوشو:
اگر برای شستوشوی شیمیایی و چربیزدایی هر عدد باک موتور سیکلت مبلغ ۵,۰۰۰ تومان مواد شوینده و آب صنعتی مصرف شود:
- تولید ۱,۰۰۰ باک، نیازمند ۵ میلیون تومان هزینه مواد مصرفی است.
- تولید ۵,۰۰۰ باک، نیازمند ۲۵ میلیون تومان از این مخارج خواهد بود.
در هر دو وضعیت، هزینه متغیر هر عدد باک همان ۵,۰۰۰ تومان بدون تغییر باقی میماند.
۳. سربار نیمهمتغیر و راز کنترل قبوض دیماند و قراردادهای نگهداری
پیچیدهترین بخش مخارج سوله، اقلامی هستند که نه کاملاً متغیرند و نه کاملاً ثابت. این مخارج که به آنها هزینههای مختلط یا نیمهمتغیر میگویند، از یک پایه ریالی ثابت به علاوه یک بخش افزایشی تشکیل شدهاند. بخش ثابت حق دسترسی به خدمات را تضمین میکند و بخش متغیر به میزان مصرف یا فرسایش وابسته است.
قبض برق صنعتی بهترین نمونه برای لمس این هزینه است. اداره برق یک هزینه ثابت بابت دیماند و دیماند خریداریشده مطالبه میکند، حتی اگر کل کارخانه در تعطیلات تابستانه باشد. به محض روشن شدن کورهها، هزینه کیلووات ساعت به ازای هر شیفت کاری به مبلغ قبلی اضافه میشود. قراردادهای دورهای سرویس و نگهداری دستگاهها (نت) نیز همین ساختار را دارند. کارخانه یک مبلغ پایه به عنوان دستمزد ماهیانه تکنسین پرداخت میکند و به ازای هر ساعت کارکرد اضافه خط، هزینه تعویض قطعات مصرفی بالا میرود.
نحوه تفکیک بخش ثابت و متغیر هزینههای مختلط (روش کاربردی بالاترین و پایینترین نقطه)
برای اینکه حسابدار بتواند بودجه سال بعد را بنویسد، ناچار است بخش ثابت را از متغیر در هزینههای مختلط جدا کند. در حسابداری صنعتی کاربردیترین متد، روش بالاترین و پایینترین نقطه (High-Low Method) است.
برای اجرای این روش، بالاترین و پایینترین سطح تولید را در طول یک سال همراه با کل هزینه ثبتشده مقایسه میکنیم:
- پرکارترین ماه سال: تولید ۸,۰۰۰ قطعه با کل هزینه تعمیرات ۹۰ میلیون تومان
- خلوتترین ماه سال: تولید ۳,۰۰۰ قطعه با کل هزینه تعمیرات ۵۰ میلیون تومان
اختلاف تیراژ ۵,۰۰۰ قطعه و اختلاف هزینه ۴۰ میلیون تومان است. با تقسیم ۴۰ میلیون بر ۵,۰۰۰ به نرخ متغیر ۸,۰۰۰ تومان برای هر قطعه میرسیم.
حال برای یافتن سهم هزینه ثابت، سهم متغیر پرکارترین ماه را محاسبه میکنیم (۸,۰۰۰ قطعه ضربدر ۸,۰۰۰ تومان برابر با ۶۴ میلیون تومان). با کسر ۶۴ میلیون از کل هزینه ۹۰ میلیونی، هزینه ثابت تعمیرات برابر با ۲۶ میلیون تومان در ماه به دست میآید. این فرمول ساده راهگشای تفکیک دقیق دفاتر است.
راهنمای رفتارسنجی انواع سربار در یک نگاه
جدول زیر تصویری شفاف از اثر تغییر تیراژ بر سرفصلهای مختلف سوله کارخانه ارائه میدهد:
نوع سربار بر اساس رفتار | واکنش در سطح کل مخارج کارگاه | واکنش در بهای تمامشده هر قطعه | مصداق عینی و کاربردی |
سربار ثابت ساخت | بدون کوچکترین تغییر در محدوده ظرفیت باقی میماند | با افزایش تیراژ کم میشود و با کاهش تولید جهش مییابد | اجاره سوله، حقوق ناظران و استهلاک اسمی خطوط |
سربار متغیر ساخت | مستقیماً و همگام با افزایش یا کاهش تولید بالا و پایین میرود | برای ساخت هر یک عدد قطعه همیشه عددی ثابت است | روغن خنککاری صابون، فیلترهای تنفسی و الکترود برش |
سربار نیمهمتغیر (مختلط) | دارای کف ریالی ثابت به علاوه رشد با افزایش ساعت کار | با افزایش تیراژ سهم هر واحد کاهش مییابد اما صفر نمیشود | برق دیماند صنعتی و قرارداد پیمانکاری نگهداری دستگاهها |

فرمول و مراحل گامبهگام محاسبه نرخ جذب سربار تولید (POHR)
هیچ کارخانهای نمیتواند برای صدور پیشفاکتور فروش یا بستن قراردادهای سه ماهه اول سال، تا اسفندماه منتظر بماند تا ببیند جمع قبوض برق و فاکتورهای تعمیرات چقدر میشود. اگر صبر کنید تا ارقام واقعی پایان سال مشخص شوند، عملاً فروش با تاخیر انجام شده و سودآوری کسبوکار از دست میرود. راهکار حسابداری صنعتی برای بستن این شکاف زمانی، استفاده از ابزاری به نام نرخ جذب سربار پیشبینیشده است. با کمک این شاخص و استخراج فرمول سربار تولید در ابتدای دوره مالی، سهم هر محصول از مخارج جاری سوله پیش از وقوع واقعی هزینهها محاسبه شده و در بهای تمامشده فاکتور مینشیند.
انتخاب مبنای تخصیص و تفاوت نرخ کلی کارخانه با نرخ دوایری
برای سرشکن کردن هزینههای سوله روی دوش محصولات، ابتدا باید یک متغیر عادلانه پیدا کنیم که در ادبیات مالی به آن مبنای تسهیم سربار میگویند. انتخاب این مبنا به فناوری و ساختار سالن تولید بستگی دارد. در خطوطی که دستگاههای تزریق پلاستیک، پرس سنگین یا خطوط اتوماتیک CNC فعال هستند، مناسبترین معیار «ساعت کارکرد ماشینآلات» است. در مقابل، در کارگاههایی نظیر مونتاژ بردهای الکترونیکی، ساخت قطعات سفارشی یا صنایع دستی که سرعت کار به دست و مهارت کارگر گره خورده است، «ساعت کار مستقیم» یا «مبلغ دستمزد مستقیم» مبنای درستتری خواهد بود.
تفاوت بزرگ واحدهای کوچک با کارخانههای پیشرفته در تعداد این نرخها نمایان میشود. در یک کارگاه کوچک با یک خط یکدست، تعیین یک نرخ کلی برای کل کارخانه کافی است. اما در کارخانههای چندمرحلهای، یک نرخ واحد بهای تمامشده را گمراهکننده میکند. به عنوان نمونه اگر سالن تراشکاری کاملاً رباتیک باشد و سالن مونتاژ کاملاً دستی اداره شود، سرشکن کردن هزینهها با یک فرمول مشترک به محصولات اجحاف میکند. در چنین کارخانههایی باید برای هر دایره تولیدی یک نرخ مجزا استخراج شود. سازمانهای صنعتی حتی با استقرار سیستم هزینهیابی بر مبنای فعالیت (ABC)، نرخها را بر اساس ریشههای واقعی هزینه مثل دفعات راهاندازی خط یا دفعات بازرسی کیفی محاسبه میکنند.
فرمول استاندارد نرخ جذب پیشبینیشده و سناریوی محاسباتی کارگاهی
برای استخراج این شاخص کلیدی پیش از شروع سال مالی، از رابطه زیر استفاده میشود:
نرخ جذب سربار = کل هزینه سربار برآوردشده دوره مالی ÷ کل مبنای فعالیت برآوردشده (ساعت کار ماشین یا کارگر)
این تناسب ریاضی نشان میدهد به ازای هر یک ساعت چرخش چرخ کارگاه، چند ریال هزینه نامرئی جذب قطعه خواهد شد. برای درک بهتر این فرآیند، محاسبات را در قالب یک مثال واقعی در کارگاه تولید قطعات خودرو پیاده میکنیم.
سناریوی گامبهگام کارگاهی:
- گام اول (برآورد مخارج سالن): حسابداری صنعتی در ابتدای فروردین با بررسی سوابق و تورم، کل هزینههای غیرمستقیم سوله شامل برق صنعتی، تعمیرات دورهای، روانکارها و حقوق سرپرستان را ۶۰۰ میلیون تومان برای سال پیشبینی میکند.
- گام دوم (تعیین ظرفیت ماشینآلات): واحد برنامهریزی تولید اعلام میکند ماشینهای تراشکاری در طول سال مجموعاً ۱۰,۰۰۰ ساعت کار مفید خواهند داشت.
- گام سوم (استخراج نرخ جذب): با تقسیم ۶۰۰ میلیون تومان بودجه بر ۱۰,۰۰۰ ساعت، نرخ جذب سربار معادل ۶۰,۰۰۰ تومان به ازای هر ساعت کار ماشین به دست میآید.
- گام چهارم (تخصیص نهایی به محصول): اگر ساخت یک پوسته گیربکس نیازمند ۲ ساعت تراشکاری با دستگاه باشد، این قطعه دقیقاً ۱۲۰,۰۰۰ تومان هزینه نامرئی جذب میکند. این رقم در کنار بهای آلومینیوم و دستمزد کارگر، پرونده بهای تمامشده و جمع ریالی سربار تولید قطعه را کامل میسازد.
اشارهای به هزینهیابی بر مبنای فعالیت (ABC) در مقابل روشهای سنتی
در روشهای سنتی تخصیص سربار، کلیه هزینههای غیرمستقیم بر اساس یک مبنای ساده (مانند ساعت کارکرد ماشین یا دستمزد) سرشکن میشوند. اما در خطوط تولید پیچیده و چندمحصولی، این کار ممکن است باعث انحراف در محاسبات شود. در چنین شرایطی، سیستمهای مدرن مانند هزینهیابی بر مبنای فعالیت (ABC) با شناسایی محرکهای واقعی هزینه (Cost Drivers)، سربار را به شکل دقیقتری تخصیص میدهند.
پیشنهاد مطالعه: بهایابی چیست؟ انواع روشهای بهایابی و هزینهیابی در حسابداری صنعتی

روشهای تسهیم هزینههای سربار در مراکز تولیدی و خدماتی
تصور کنید کارخانهای یک سالن تراشکاری، یک سالن مونتاژ، یک واحد تعمیرات مرکزی و یک غذاخوری برای کارگران دارد. آخر ماه قبض برق، فاکتور اجاره سوله و هزینه گاز به واحد مالی میرسد. این هزینهها مستقیماً برای یک واحد خاص انجام نشدهاند. از طرفی مشتری در بازار فقط بابت قطعه تراشخورده و مونتاژ شده پول پرداخت میکند. هیچ خریداری حاضر نیست یک خط جداگانه در فاکتور بابت «ناهار کارگران» یا «روغنکاری دستگاهها توسط واحد تعمیرات» بپردازد.
حسابداری صنعتی برای حل این معضل، سوله را به چند «مرکز هزینه» تفکیک میکند. مراکز هزینه به دو دسته تقسیم میشوند:
- مراکز تولیدی: سالنهایی که مستقیماً چکش میزنند و کالا میسازند (مانند تراشکاری و مونتاژ).
- مراکز خدماتی: بخشهایی که محصولی نمیسازند، اما چرخ کارگاه بدون آنها متوقف میشود (مانند تعمیرات و غذاخوری).
رساندن این هزینهها به پای محصول نهایی در دو گام انجام میشود که به آن تسهیم اولیه و ثانویه میگویند. اگر این مراحل درست طی نشوند، کل محاسبات تسهیم سربار تولید غلط از آب درمیآید.
مرحله اول: تسهیم اولیه و پخش هزینههای مشترک در کل کارخانه
در گام نخست، تمام هزینههای مشترک کل کارخانه را بر اساس معیارهای منطقی و عادلانه بین تمام مراکز (تولیدی و خدماتی) پخش میکنیم. در این مرحله هیچ فرقی میان سالن مونتاژ با واحد دیگ بخار وجود ندارد. هر بخشی باید سهم خود از سفره هزینهها را بپذیرد.
معیارهای عادلانه برای این تقسیمبندی عبارتند از:
- مساحت زیربنا: بهترین سنجه برای تقسیم هزینه اجاره سوله، بیمه آتشسوزی و روشنایی محوطه است.
- تعداد نفرات: سادهترین راه برای تقسیم مخارج غذاخوری، آبدارخانه، چای و خدمات درمانی کارگران است.
- ارزش تجهیزات: دقیقترین معیار برای سرشکن کردن بیمه ماشینآلات و استهلاک خطوط به شمار میرود.
- قدرت الکتروموتورها یا کنتورهای فرعی: مبنای عادلانه برای تقسیم قبوض سنگین برق صنعتی است.
یک نمونه واقعی تسهیم اولیه با اعداد:
فرض کنید قبض اجاره ماهانه سوله ۱۰۰ میلیون تومان است و کل کارخانه ۲,۰۰۰ متر زیربنا دارد (هر متر ۵۰,۰۰۰ تومان). مساحت واحدها به این صورت است:
- سالن تراشکاری (۱,۰۰۰ متر): ۵۰ میلیون تومان سهم اجاره میبرد.
- سالن مونتاژ (۶۰۰ متر): ۳۰ میلیون تومان سهم اجاره میبرد.
- تعمیرگاه مرکزی (۳۰۰ متر): ۱۵ میلیون تومان سهم اجاره میبرد.
- غذاخوری کارگران (۱۰۰ متر): ۵ میلیون تومان سهم اجاره میبرد.
حالا تمام مراکز، هزینه اولیه خود را شناختهاند.
مرحله دوم: تسهیم ثانویه و خالی کردن هزینههای پشتیبانی روی خط تولید
پس از پایان تسهیم اولیه، یک گره بزرگ داریم. در دفاتر ما غذاخوری و تعمیرگاه روی هم ۲۰ میلیون تومان هزینه جذب کردهاند، اما محصولی ندارند که این هزینه را روی آن بکشند.
در تسهیم ثانویه باید این ۲۰ میلیون تومان را از کاسه واحدهای خدماتی برداریم و در کاسه سالنهای تراشکاری و مونتاژ خالی کنیم. برای این انتقال، سه راه پیش روی مدیر مالی قرار دارد.
۱. روش مستقیم و چشمپوشی از خدمات داخلی
سادهترین روش ممکن همین متد است. در این شیوه فرض میکنیم واحدهای خدماتی هیچ کاری برای هم انجام نمیدهند. یعنی فرض میکنیم آشپزخانه هرگز به تعمیرکاران ناهار نمیدهد و واحد تعمیرات هم هیچوقت هود و اجاق آشپزخانه را درست نمیکند. کل مخارج هر واحد خدماتی یکراست روی سالنهای تولید اصلی ریخته میشود.
مثال عددی روش مستقیم:
فرض کنید جمع هزینههای جمعشده در غذاخوری ۴۰ میلیون تومان است. سالن تراشکاری ۶۰ کارگر و سالن مونتاژ ۲۰ کارگر دارد (مجموعاً ۸۰ کارگر تولیدی).
- سهم تراشکاری: ۶۰ تقسیم بر ۸۰ ضربدر ۴۰ میلیون = ۳۰ میلیون تومان.
- سهم مونتاژ: ۲۰ تقسیم بر ۸۰ ضربدر ۴۰ میلیون = ۱۰ میلیون تومان.
حساب غذاخوری صفر میشود و پرونده آن بسته خواهد شد. این روش برای کارگاههای کوچک با ساختار ساده مناسب است.
۲. روش یکطرفه (گامبهگام) و اولویتبندی خدمات
این روش یک قدم به واقعیت نزدیکتر است. میدانیم که بخشهای خدماتی به همدیگر هم سرویس میدهند. در روش گامبهگام، مرکزی که به بخشهای بیشتری سرویس داده در رتبه اول تخلیه قرار میگیرد.
مثال عددی روش یکطرفه:
تعمیرگاه مرکزی هم به سالنهای تولید سرویس میدهد و هم تاسیسات غذاخوری را تعمیر میکند. بنابراین ابتدا کل هزینه تعمیرگاه را بین تراشکاری، مونتاژ و غذاخوری تقسیم میکنیم.
حالا غذاخوری علاوه بر مخارج خودش، سهمی از هزینه تعمیرگاه را هم دریافت کرده است. در مرحله بعد، جمع کل مانده جدید غذاخوری را فقط بین تراشکاری و مونتاژ تقسیم میکنیم. وقتی حسابی بسته شد، دیگر هیچ رقمی از واحدهای بعدی به آن برنمیگردد.
۳. روش جبری (متقابل) در کارخانههای بزرگ و خطوط پیچیده
در صنایع بزرگ، تبادل خدمات دوطرفه است. آشپزخانه به تعمیرکاران غذا میدهد و تعمیرگاه دیگهای آشپزخانه را جوشکاری میکند. نادیده گرفتن این تبادل دوطرفه در پتروشیمیها یا کارخانههای فولاد باعث انحراف میلیاردی در قیمت تمامشده میشود.
روش جبری با تشکیل معادله ریاضی دو یا چندمجهولی، هزینه واقعی هر دایره را با فرمول کشف میکند:
- هزینه واقعی غذاخوری = مخارج مستقیم خودش + سهم خدمات دریافتی از تعمیرگاه
- هزینه واقعی تعمیرگاه = مخارج مستقیم خودش + سهم خدمات دریافتی از غذاخوری
با حل همزمان این دو معادله در اکسل یا سیستم مالی، رقم دقیق استخراج شده و به شکل کاملاً عادلانه روی خطوط اصلی تولید سرشکن میشود.
جدول مقایسه روشهای تسهیم ثانویه
روش تسهیم ثانویه | منطق اجرایی | میزان دقت در بهای تمامشده | مناسب برای چه کسبوکارهایی |
روش مستقیم | تبادل خدمات بین بخشهای پشتیبانی را کاملاً نادیده میگیرد | کمترین دقت را دارد اما سریع و بیدردسر است | کارگاههای کوچک و واحدهایی با خطوط ساده |
روش یکطرفه (پلکانی) | خدمات را فقط در یک جهت اولویتبندی و منتقل میکند | دقت متوسط دارد و به واقعیت نزدیک است | کارخانههای متوسط با چند سالن مجزا |
روش جبری (متقابل) | خدمات رفت و برگشتی را با حل معادله همزمان حساب میکند | بالاترین دقت ممکن بدون حتی یک ریال انحراف | صنایع سنگین، پتروشیمی، داروسازی و خودروسازی |

چرخه ثبتهای حسابداری سربار و بستن اضافه یا کسر جذب
اغلب حسابداران مبانی تئوریک را به خوبی میدانند، اما هنگام ثبت سند در دفتر روزنامه دچار تردید میشوند. علت این است که هزینههای سربار برخلاف خرید مواد اولیه، با یک فاکتور روشن و سرراست وارد شرکت نمیشوند. در طول سال قبوض آب، برق، گاز و فاکتورهای دورهای تعمیرات با تاخیرهای چندماهه میرسند، در حالی که خط تولید هر روز محصول میسازد و انبار باید قیمت حوالههای خروج را مشخص کند.
حسابداری صنعتی برای حل این عدم تقارن زمانی، از دو حساب واسط در دفتر کل استفاده میکند:
- یک حساب برای جمعآوری ریالهای واقعی پرداختی
- یک حساب دیگر برای شارژ مبالغ برآوردی به پای کالاها.
درک این فرآیند دوطرفه مانع از مغایرتهای بزرگ در دفاتر مالی میشود و سازوکار بستن اضافه جذب و کسر جذب سربار را در پایان سال شفاف میسازد تا سرفصل سربار تولید با ترازنامه انطباق کامل داشته باشد.
مرحله اول: ثبت اسناد در دفاتر مالی و هدایت هزینهها به خط تولید
برای اینکه حسابدار بتواند هزینهها را بدون تداخل ثبت کند، سه سند متوالی صادر میشود.
۱. ثبت هزینههای واقعی سوله در طول ماه
وقتی قبوض انرژی میرسند یا وسایل مصرفی خریداری میشوند، مبالغ مستقیماً به بدهکار حسابی به نام «کنترل سربار ساخت» میروند. این حساب یک مخزن تجمیعی است که تمام خرجهای واقعی را در دل خود نگه میدارد.
ردیف | شرح حساب در دفتر روزنامه | بدهکار (ریال) | بستانکار (ریال) |
۱ | حساب کنترل سربار ساخت (معین: برق – تعمیرات – استهلاک) | *** | |
۲ | بانک یا حسابهای پرداختنی (بستانکاران) | *** | |
شرح سند | بابت شناسایی و ثبت هزینههای واقعی سربار سالن تولید در طول دوره |
۲. ثبت تخصیص سربار پیشبینیشده به کالاها
وقتی کالایی در حال ساخت است، بر اساس همان نرخ جذب پیشبینیشده که قبلاً محاسبه کردیم، سهم سربار کالا را محاسبه کرده و به حساب کار در جریان ساخت بدهکار میکنیم. طرف بستانکار این سند، حسابی به نام «سربار جذبشده ساخت» است.
ردیف | شرح حساب در دفتر روزنامه | بدهکار (ریال) | بستانکار (ریال) |
۱ | موجودی کالای در جریان ساخت | *** | |
۲ | حساب سربار جذبشده ساخت | *** | |
شرح سند | بابت تخصیص و جذب سربار برآوردی به خط تولید بر مبنای ساعت کارکرد |
۳. ثبت تکمیل کالا و انتقال به انبار
پس از اینکه قطعه از خط خارج شد و آزمایشهای کیفی را پشت سر گذاشت، بهای کامل آن شامل مواد، دستمزد و سربار از خط تولید خارج شده و به انبار منتقل میشود.
تنظیم این اسناد زنجیرهای و تطبیق لحظهای دفاتر کل و معین در محیط کارخانهها مستلزم نظم ساختاریافته در یک نرم افزار حسابداری استاندارد است، زیرا کوچکترین جابهجایی در مانده این سرفصلها بهای موجودی انبار را با انحراف جدی روبهرو میکند.
ردیف | شرح حساب در دفتر روزنامه | بدهکار (ریال) | بستانکار (ریال) |
۱ | موجودی کالای ساختهشده | *** | |
۲ | موجودی کالای در جریان ساخت | *** | |
شرح سند | بابت انتقال بهای تمامشده محصولات نهایی به انبار کالای آماده فروش |
مرحله دوم: تسویه انحرافات، اضافه جذب یا کسر جذب سربار چیست؟
در پایان دوره مالی، حسابدار مانده دو حساب واسط را در تراز آزمایشی کنار هم قرار میدهد:
- بدهکار حساب کنترل سربار ساخت: پولی که واقعاً در سوله هزینه شده است.
- بستانکار حساب سربار جذبشده ساخت: پولی که با تخمین روی محصولات سرشکن کردهایم.
این دو عدد تقریباً هرگز با یکدیگر برابر نمیشوند و دو حالت پیش میآید:
- کسر جذب سربار (Under-applied): هزینه واقعی بیشتر از رقم تخمینی ما بوده است. یعنی کارخانه کمتر از خرج واقعی به کالاها تحمیل کرده است و سود دورهای شرکت به صورت موقت بیشتر از واقعیت نشان داده شده است.
- اضافه جذب سربار (Over-applied): هزینه تخمینی ما بیشتر از هزینه واقعی شده است. یعنی دستبالا گرفتهایم و کالاها را گرانتر از هزینه واقعی قیمتگذاری کردهایم.
حسابدار موظف است در پایان اسفندماه این دو حساب موقت را ببندد و مانده تفاضل را به یکی از دو روش زیر تعیین تکلیف کند.
تحلیل انحرافات سربار
شناسایی ریشه کسر یا اضافه جذب کسر یا اضافه جذب سربار به تنهایی نشاندهنده ریشه اصلی مشکل نیست. برای مدیریت هوشمندانه کارخانه، انحراف کلی سربار باید به دو مولفه اصلی تجزیه شود:
- انحراف بودجه (هزینه): ناشی از تفاوت میان مبالغ واقعی پرداختی بابت هزینههای سربار (مانند افزایش ناگهانی نرخ برق یا اجاره) با مبالغ پیشبینیشده در بودجه.
- انحراف حجم (ظرفیت): ناشی از عدم تحقق ساعات کاری برنامهریزیشده ماشینآلات یا پرسنل (مثلاً توقف خط به دلیل نقص فنی یا نبود سفارش). تفکیک این دو انحراف به مدیر مالی کمک میکند تا متوجه شود آیا مشکل از کنترل نشدن هزینهها بوده یا از پایین بودن راندمان و ظرفیت تولید.
روش بستن انحرافات سربار در پایان سال مالی
نحوه بستن انحراف مستقیماً به «میزان اهمیت ریالی رقم» بستگی دارد.
حالت اول: انحراف جزئی و کماهمیت (بستن مستقیم به بهای کالای فروشرفته)
اگر اختلاف اندک باشد، درگیر کردن کاردکس انبار مقرونبهصرفه نیست. در این شرایط کل رقم اختلاف مستقیماً به سرفصل بهای تمامشده کالای فروشرفته منتقل میشود.
اگر با کسر جذب مواجه باشیم، چون هزینه واقعی از پیشبینی ما بیشتر بوده است، باید بهای کالای فروشرفته را افزایش دهیم:
ردیف | شرح حساب در دفتر روزنامه | بدهکار (ریال) | بستانکار (ریال) |
۱ | حساب سربار جذبشده ساخت (بستن مانده بستانکار) | *** | |
۲ | بهای تمامشده کالای فروشرفته (سهم کسر جذب) | *** | |
۳ | حساب کنترل سربار ساخت (بستن مانده بدهکار) | *** | |
شرح سند | بابت بستن حسابهای سربار و انتقال کسر جذب به بهای کالای فروشرفته |
حالت دوم: انحراف سنگین و بااهمیت (تسهیم عادلانه بین سه حساب)
اگر انحراف رقم بزرگی باشد، نمیتوان کل آن را به پای کالاهای فروختهشده نوشت، چون بخشی از آن کالاها هنوز به شکل نیمهساخته یا در انبار محصولات موجود هستند. در این حالت اختلاف باید به نسبت مانده ریالی، میان سه حساب زیر تسهیم شود:
- حساب کالای در جریان ساخت
- حساب موجودی کالای ساختهشده
- حساب بهای تمامشده کالای فروشرفته
یک سناریوی عددی کاربردی:
فرض کنید شرکتی در پایان سال با ۱۰۰ میلیون تومان کسر جذب سربار روبهرو شده است. مانده ریالی انبارها و فروش به این ترتیب است:
- کالای در جریان ساخت: ۲۰ میلیون تومان (۱۰ درصد)
- موجودی کالای ساختهشده: ۶۰ میلیون تومان (۳۰ درصد)
- بهای کالای فروشرفته: ۱۲۰ میلیون تومان (۶۰ درصد)
- جمع کل ماندهها: ۲۰۰ میلیون تومان (۱۰۰ درصد)
در این حالت، ۱۰۰ میلیون تومان انحراف کسر جذب به این صورت تسهیم و سند زده میشود:
- ۱۰ میلیون تومان (۱۰ درصد) به موجودی کالای در جریان ساخت بدهکار میشود.
- ۳۰ میلیون تومان (۳۰ درصد) به موجودی کالای ساختهشده بدهکار میشود.
- ۶۰ میلیون تومان (۶۰ درصد) به بهای تمامشده کالای فروشرفته بدهکار میشود.
- ۱۰۰ میلیون تومان مابهالتفاوت به بستانکار حسابهای سربار منظور شده و پرونده سربار تولید در آن سال مالی با رعایت صد در صدی استانداردهای حسابداری بسته خواهد شد.

چالشهای محاسبه دستی سربار و راهکار خودکارسازی بهای تمامشده
حسابداری صنعتی در کارخانههایی که به روش سنتی اداره میشوند، اغلب با تاخیرهای چند ده روزه روبهرو است. واقعیت این است که فایلهای اکسل هر چقدر هم حرفهای طراحی شوند، کشش مدیریت همزمان انبار، خطوط تولید و ثبت اسناد مالی را ندارند. یک اشتباه در فرمولنویسی یا فراموشی در ثبت حواله مصرف یک پالت چسب، کل محاسبات قیمت تمامشده را منحرف میکند.
بزرگترین آسیب در محاسبه دستی هزینه سربار تولید، پنهان ماندن نشتیهای کارگاه است. وقتی استهلاک ماشینآلات و دستمزدهای غیر مستقیم با تاخیر یکماهه و به صورت تخمینی سرشکن میشوند، مدیر عامل در لحظه مذاکره با خریدار، حاشیه سود واقعی خود را نمیداند. در این شرایط، شرکتها یا قیمت را بیش از حد بالا تعیین میکنند و بازار را میبازند، یا با قیمت پایین میفروشند و در پایان سال مالی با زیان سنگین ناشی از کسر جذب مواجه میشوند.
اتصال کف کارگاه به دفاتر مالی با منطق ایستگاههای کاری
ریشه این آشفتگی در سیستمهای سنتی، جدا افتادن اطلاعات انبار از فرآیند ساخت است. در ساختار یکپارچه سازمانی، این گره با شکستن خط تولید به «ایستگاههای کاری مشخص» باز میشود. زمانی که زیرساخت کارخانه روی سامانه جامع نرم افزار پارمیس استار پیادهسازی میشود، برای هر ایستگاه سه انبار مستقل شامل مواد اولیه، کالای نیمهساخته و انبار ضایعات تعریف خواهد شد.
در این الگو، ثبت رویدادها همزمان با گردش واقعی قطعه در سالن انجام میگیرد. با ورود اطلاعات ساعات کارکرد دستگاهها و شیفتهای کاری از نرم افزار برنامه ریزی تولید، نرخهای جذب به جای محاسبه دستی در پایان ماه، مستقیماً و به صورت خودکار به پای قطعات نوشته میشوند. از طرف دیگر، نرم افزار حسابداری تولیدی فرمول ساخت فیزیکی را به ارزش ریالی روز متصل میکند. با این روش، مواد غیر مستقیم مصرفی و ضایعات هر ایستگاه بلافاصله در بهای کالا منعکس شده و رقم نهایی سربار تولید در هر ساعت از روز کاری، دقیق و مستند روی میز مدیر مالی قرار دارد.
مقایسه فرآیند سنتی محاسبه سربار با مدیریت مکانیزه خط تولید
جدول زیر تفاوت رویکرد سنتی با استقرار سامانه یکپارچه را در مدیریت هزینههای سوله نشان میدهد:
محور ارزیابی | مدیریت سنتی با اکسل و سیستمهای جزیرهای | مدیریت یکپارچه با ساختار ایستگاههای کاری |
زمان دسترسی به بهای تمامشده | حداقل ۲۰ تا ۳۰ روز پس از پایان ماه و بستن دفاتر | لحظهای، بلادرنگ و بلافاصله پس از خروج قطعه از خط |
رهگیری مواد غیرمستقیم و ضایعات | گم شدن پرتیها در سرجمع هزینهها و شناسایی در پایان سال | ثبت جداگانه در انبار ضایعات هر ایستگاه و تفکیک پرتی عادی از غیرعادی |
محاسبه نرخ جذب و انحرافات | حدس و گمان دستی در اکسل با خطای بالای انسانی | تسهیم خودکار بر اساس ساعات واقعی کارکرد خط و حداقل شدن کسر جذب |
وضعیت در ممیزی سازمان مالیاتی | ریسک بالای رد دفاتر به دلیل فقدان اسناد تفکیکی استاندارد ۸ | انطباق کامل با ماده ۱۴۹ ق.م.م و مستندسازی سیستمی بهای کالا |
مدیریت هوشمند و کنترل دقیق سربار تولید با راهکار یکپارچه پارمیس استار
محاسبه دقیق سربار تولید، تسهیم به موقع هزینههای غیرمستقیم و تحلیل انحرافات جذب در مجموعههای صنعتی، فرایندی پیچیده است که در صورت استفاده از روشهای دستی یا سیستمهای جزیرهای، همواره با خطای انسانی و اتلاف منابع همراه خواهد بود. نرم افزار پارمیس استار به عنوان راهکار جامع ERP، با برقراری ارتباط ساختاریافته و یکپارچه میان تمام بخشهای عملیاتی و مالی کارخانه، مدیریت بهای تمام شده را از یک چالش حسابداری به یک مزیت رقابتی تبدیل میکند.
چرا پارمیس استار بهترین انتخاب برای کارخانجات و واحدهای تولیدی است؟
راهکار ابری و سازمانی پارمیس استار جریان دادهها را از لحظه ورود مواد اولیه به انبار تا خروج کالای ساختهشده به صورت کاملاً خودکار و یکپارچه پایش میکند. مهمترین مزایا و قابلیتهای این راهکار در پایش و مدیریت سربار تولید عبارتند از:
- تسهیم دقیق و چندمرحلهای سربار: امکان تعریف مبناهای مختلف تسهیم (ساعت کارکرد ماشین، ساعات کار مستقیم، حجم تولید و …) برای بسترسازی تسهیم اولیه، ثانویه و نهایی هزینهها.
- ارتباط مستقیم با انبار و دارایی ثابت: ثبت خودکار هزینه استهلاک ماشینآلات خط ساخت و مصرف قطعات، ملزومات و مواد غیرمستقیم در سند سربار بدون نیاز به ورود مجدد دادهها.
- شناسایی و تحلیل انحرافات جذب سربار: محاسبه لحظهای انحراف بودجه و انحراف حجم/ظرفیت، جهت ریشهیابی کسر یا اضافه جذب سربار و اتخاذ تصمیمات اصلاحی توسط مدیران مالی و تولید.
- دسترسی به گزارشهای مدیریتی و صورتهای مالی پیشرفته: استخراج لحظهای بهای تمام شده کالای ساختهشده و کالای در جریان ساخت به تفکیک خطوط تولید مختلف، شیفتهای کاری و مراکز هزینه.
با استقرار سامانه یکپارچه نرم افزار پارمیس استار، علاوه بر حذف دوبارهکاریها و شفافسازی ریز هزینههای ساخت، بستر لازم برای قیمتگذاری دقیق محصولات، کنترل هزینههای پنهان تولید و افزایش سودآوری پایدار سازمان شما فراهم میگردد.
مشاوره تخصصی و درخواست دموی رایگان سیستم تولید پارمیس استار
محاسبه دقیق سربار و کنترل سودآوری خطوط تولید، نیازمند ابزاری منعطف و یکپارچه است. اگر میخواهید خطاهای تسهیم دستی را برای همیشه حذف کنید و ساختار ایستگاههای کاری و فرمول ساخت کارخانه خود را مکانیزه نمایید، فرم زیر را تکمیل فرمایید تا کارشناسان ارشد راهکارهای سازمانی پارمیس در سریعترین زمان برای ارائه مشاوره و دموی رایگان با شما تماس بگیرند.

سوالات متداول درباره سربار تولید
1.آیا هزینههای فروش، بازاریابی و توزیع جزو سربار تولید محسوب میشوند؟
خیر. طبق مفاد استاندارد حسابداری شماره ۸ ایران، مخارج فروش، تبلیغات و امور اداری در گروه هزینههای دوره قرار دارند. این ارقام مستقیماً در صورت سود و زیان دوره منظور میشوند و نباید به هیچ عنوان به ارزش موجودی انبار یا بهای کالا اضافه شوند.
2.تفاوت بهای اولیه (Prime Cost) با بهای تبدیل (Conversion Cost) چیست؟
بهای اولیه حاصل جمع مواد مستقیم و دستمزد مستقیم کارگران خط است. در نقطه مقابل، بهای تبدیل نشاندهنده تمام مخارج تبدیل مواد خام به کالای نهایی است که از ترکیب دستمزد مستقیم با تمام اقلام سربار ساخت به دست میآید.
3.کسر جذب سربار ساخت چیست و چه پیامی برای مدیران دارد؟
کسر جذب زمانی پدید میآید که هزینههای واقعی سوله بیشتر از ارقام پیشبینیشده و جذبشده به محصولات باشد. این رویداد هشدار مهمی درباره افت راندمان ماشینآلات، افزایش کنترلنشده هزینههای جاری یا وجود توقفات ثبتنشده در ظرفیت اسمی کارخانه به شمار میرود.
4.دقیقترین روش تسهیم ثانویه سربار در خط تولید کدام است؟
دقیقترین شیوه، روش جبری یا متقابل است. این متد برخلاف روش مستقیم و گامبهگام، تمام تبادلات و خدمات رفت و برگشتی مراکز پشتیبانی به یکدیگر را به صورت کامل و از طریق حل دستگاه معادلات خطی همزمان در محاسبات بهای تمامشده لحاظ میکند.
5.چرا هزینه سربار مربوط به ظرفیت بلااستفاده خط تولید نباید جذب بهای کالا شود؟
بر اساس استانداردهای حسابداری، انتقال بار هزینههای ثابت ناشی از تعطیلی یا توقف ظرفیت نرمال به کالا، بهای محصول را به شکلی کاذب متورم میکند. سهم هزینه ظرفیت خالی باید مستقیماً در صورت سود و زیان دوره به عنوان هزینه عملیاتی شناسایی و ثبت شود.
6.استهلاک ماشینآلات کارخانه چگونه در سرفصل سربار تایید مالیاتی میگیرد؟
پذیرش هزینه استهلاک تجهیزات خط تولید توسط ممیزان اداره امور مالیاتی، منوط به محاسبه دقیق ارقام بر مبنای نرخها، روشها و جداول رسمی آییننامه اجرایی ماده ۱۴۹ قانون مالیاتهای مستقیم است. هرگونه انحراف از این ضوابط موجب برگشت هزینه خواهد شد.