
چرخاندن یک خط تولید موفق زمانی به ارزشآفرینی واقعی تبدیل میشود که نبض مالی کارخانه شفاف و قابل پیشبینی باشد. افزایش حجم فروش و ثبت سفارشهای جدید زمانی به رشد سازمان کمک میکند که اعداد حسابداری، بازتابدهنده واقعیت کف کارگاه باشند. با نظمبخشی به مسیر تبدیل متریال به کالای ساختهشده، دستیابی به سود ناخالص مطمئن و حفظ نقدینگی پایدار، هدفی کاملاً دستیافتنی است.
شناخت بهنگام چالش شرکت تولیدی در محاسبه بهای تمام شده نخستین گام هوشمندانه برای مهار هزینههای پنهان و صیانت از حاشیه سود است. محاسبه بهای تمام شده واقعی زمانی محقق میشود که گردش فیزیکی مواد و کارکرد ماشینآلات، بیواسطه در نرم افزار بهای تمام شده تولید ثبت و پردازش شوند تا تصمیمگیری مدیران بر پایهای استوار و شفاف شکل بگیرد.
خلاصه راهکار: شفافیت در محاسبه بهای تمام شده چگونه حاصل میشود؟
مهار انحراف قیمت تمام شده با ساماندهی ۳ نقطه کلیدی ممکن است: همگامسازی فرمول ساخت مهندسی (BOM) با مصرف واقعی کارگاه، تسهیم دقیق هزینههای سربار متناسب با ایستگاههای کاری، و اتصال بیدرنگ گردش فیزیکی انبار و خط تولید به اسناد مالی.

چرا محاسبه بهای تمام شده در واحدهای تولیدی همیشه دچار انحراف میشود؟
پاسخ به این سوال در تفاوت بنیادین تجارت و صنعت نهفته است. در یک کسبوکار بازرگانی، کالا با یک فاکتور مشخص خریداری و با قیمتی معین فروخته میشود، اما در کارخانه، داستان دگرگونی متریال در میان است. ورق فولادی، مواد پلیمری یا نخ پارچه در مسیر سالن تولید تغییر ماهیت میدهند و در هر ایستگاه کاری، بخشی از انرژی، استهلاک تجهیزات و دسترنج کارگران را در خود جذب میکنند.
همین پیوند پیوسته میان بهای اولیه و بهای تبدیل سبب میشود که پیادهسازی فرمول بهای تمام شده کالای ساخته شده به ظرافت بالایی نیاز داشته باشد. ریشه رایجترین انحرافها، تداخل مرزهای هزینهای است. هرگاه مخارج اداری، بازاریابی یا توزیع که ماهیتاً یک هزینه دوره به شمار میروند، بهاشتباه وارد قیمت ساخت کالا شوند، بهای کالا متورم شده و قدرت رقابت در بازار کاهش مییابد. اگر عکس این ماجرا رخ دهد، بهای تمام شده کمتر از واقعیت برآورد میشود و سازمان بدون آنکه بداند، با زیان پنهان به فعالیت خود ادامه میدهد.
تفکیک دقیق این دو سرفصل مالی، سنگ بنای شفافیت اسناد کارخانه است. جدول زیر مرزبندی و پیامد اشتباه در تفکیک این هزینهها را نشان میدهد:
مؤلفه مالی | هزینه محصول (Product Cost) | هزینه دوره (Period Cost) | اثر ورود اشتباه به بهای تمام شده |
ماهیت و تعریف | مخارج مستقیمی که برای ساخت فیزیکی کالا در سالن تولید صرف میشود. | مخارج غیرتولیدی جاری که ارتباطی با فرایند فیزیکی ساخت کالا ندارند. | انحراف ارزشگذاری موجودیهای انبار در ترازنامه پایان دوره مالی. |
زمان شناسایی در سود و زیان | همزمان با فروش کالا و خروج از انبار در صورت مالی شناسایی میشود. | بلافاصله در همان دوره مالی وقوع هزینه در صورت سود و زیان ثبت میشود. | ارائه سود ناخالص غیرواقعی و گمراهی مدیران در تصمیمگیریهای سالانه. |
مصادیق عینی در کارخانه | مواد اولیه مصرفی، دستمزد کارگران خط تولید و استهلاک دستگاهها. | حقوق کارکنان اداری، پورسانت فروش، تبلیغات و پذیرایی دفتر مرکزی. | افزایش تصنعی قیمت تمام شده و از دست رفتن مشتریان در بازار رقابتی. |
جایگاه در ترازنامه | تا زمان فروش نهایی به عنوان دارایی جاری (موجودی کالا) باقی میماند. | مستقیماً بسته شده و هیچ اثری روی موجودی انبار کالا برجای نمیگذارد. | انباشت هزینههای ستادی در ارزش ریالی انبار و حبس غیرواقعی سرمایه. |
تسلط بر جریان تبدیل مواد اولیه به محصول نیازمند شناخت دقیق فرمولهای تفکیک هزینه و استانداردهای بستن حسابهای صنعتی است. اگر به دنبال پیادهسازی گامبهگام گردش هزینه، نحوه صدور اسناد حسابداری و الگوهای ثبت دفتری در کارخانهها هستید، مقاله “بهای تمام شده شرکت تولیدی: راهنمای جامع فرمولها، گردش هزینه و ثبتهای مالی” تصویری شفاف و مستند در اختیارتان قرار میدهد.

چالشهای ریشهای شرکتهای تولیدی در محاسبه بهای تمام شده
چالشهای پنهان خط تولید بر خلاف تصور اولیه، پشت میزهای حسابداری متولد نمیشوند. وقتی صورتهای مالی پایان ماه با ارقام بودجه یا انتظارات مدیران فاصله معناداری پیدا میکنند، انگشت اتهام نباید مستقیماً به سوی نرمافزار یا فرمولها نشانه رود.
واقعیت این است که ریشه اصلی مشکلات محاسبه بهای تمام شده در کارخانه، در جریان فیزیکی، تحویل بار، افت متریال و توقفهای ثبتنشده در سالن تولید استوار است. اگر زنجیره ثبت رویدادها در مبدا دچار خدشه باشد، دقیقترین دفاتر مالی هم تصویری مخدوش ارائه میدهند. بررسی دقیق چالش های محاسبه بهای تمام شده در شرکت های تولیدی نشان میدهد که ساماندهی فرایندها در کف سالن، اولین کلید گشایش این گره مالی است.
۱. باتلاق تسهیم سربار، خطای نرخ جذب تکمبنایی و تله ساعات توقف خط (Idle Time)
در بسیاری از کارگاهها، هزینههای استهلاک، اجاره سوله و انرژی با فرمولهای تکمبنایی سنتی، صرفاً بر اساس ساعت کار مستقیم کارگران سرشکن میشوند. این نگرش یکی از مهمترین خطاهای رایج در تخصیص سربار خط تولید به شمار میرود. به عنوان مثال، اگر محصولی دستساز باشد و ساعت کار بالایی ببرد اما تجهیزات گرانقیمت کارخانه را اشغال نکند، بخش بزرگی از هزینه استهلاک ماشینآلات به اشتباه به آن تحمیل میشود. در مقابل، محصولی تماماتوماتیک که میلیونها تومان هزینه برق و استهلاک مصرف کرده، ارزان نمایش داده میشود.
برای رفع این عدم تعادل، رعایت دو اصل اساسی در خطوط صنعتی ضروری است:
- پیادهسازی تسهیم ثانویه هزینههای سربار بر اساس محرکهای واقعی، تا سهم مراکز خدماتی نظیر تعمیرات، انبارداری و کنترل کیفیت متناسب با مصرف واقعی روی مراکز تولیدی سرشکن شود.
- تفکیک هزینه زمانهای بیکاری و خواب خط از بهای محصول. هنگامی که به دلیل قطعی برق، خرابی ناگهانی تجهیزات یا تاخیر در تحویل متریال، ساعت توقف خط رخ میدهد، دستمزد کارگران بیکار و استهلاک ماشینآلات نباید قیمت ساخت کالاهای سالم را بالا ببرد. این مخارج طبق استانداردهای حسابداری باید به عنوان هزینه دوره و با عنوان زیان توقف غیرعادی، مستقیماً در صورت سود و زیان درج شوند.
بخش عمده انحرافات بهای تمام شده ناشی از تخصیص نادرست هزینههای نامشهود کارگاه به محصولات نهایی است. در مقاله “سربار تولید چیست؟ راهنمای محاسبه، روشهای تسهیم، ثبت دفاتر و الزامات قانونی“، مبانی تسهیم اولیه و ثانویه سربار، نرخ استاندارد جذب و ریسکهای ممیزی این سرفصل به زبان کاربردی تشریح شده است.
۲. انحراف فرمول ساخت (BOM Fluctuation)؛ شکاف عمیق واحد مهندسی با کف کارگاه
برگه فرمول ساخت یا همان BOM استاندارد که در دفاتر مهندسی صنایع تدوین میشود، کارکرد تئوریک دارد، اما در عمل آنچه کف کارگاه مصرف میشود دستخوش تغییرات لحظهای است. پررنگترین نقش BOM در محاسبه بهای تمام شده این است که مبنای استاندارد مقداری را مشخص میکند، اما بروز انحراف فرمول ساخت پدیدهای طبیعی است. به عنوان نمونه، در یک واحد تولید قطعات پلیمری، مهندسی برای هر قطعه ۵۰ گرم گرانول در نظر میگیرد، اما اپراتور به دلیل فرسودگی قالب، ضخامت را اندکی بالا میبرد تا پلیسه کمتری ایجاد شود و مصرف به ۵۴ گرم میرسد. همین انحراف ۴ گرمی در تیراژ صد هزار عددی، کسری ریالی چشمگیری خلق میکند.
سه عامل زیر مهمترین ریشههای این شکاف محاسباتی میان طراحی و اجرا هستند:
- نوسان در درجه خلوص و کیفیت مواد اولیه ورودی که کارگران را ناچار به استفاده از حجم بیشتری متریال میکند.
- استهلاک و افت دقت قالبها و ابزارهای برشی که پرت متریال را از حد استاندارد فراتر میبرد.
- تنظیمات دستی دستگاهها توسط اپراتورها بدون ثبت تغییرات در برگه دستور کار که مستقیماً به انحراف مصرف مواد میانجامد.
۳. معضل ارزیابی کالای در جریان ساخت (WIP) و محاسبه معادل آحاد تکمیلشده
در روزهای پایانی ماه، یکی از چالشبرانگیزترین اقدامات مالی، تعیین تکلیف محصولاتی است که در نیمه مسیر ساخت باقی ماندهاند. متوقف کردن خط تولید برای انبارگردانی فیزیکی این قطعات توجیه اقتصادی ندارد و نادیده گرفتن آنها نیز ترازنامه و سود پایان ماه را مخدوش میکند. نقش کالای در جریان ساخت در بهای تمام شده بسیار حساس است، زیرا این اقلام بخشی از مواد، دستمزد و سربار کارخانه را دریافت کردهاند اما هنوز به انبار محصول نهایی منتقل نشدهاند.
برای حل این گره، از مفهوم معادل آحاد تکمیلشده استفاده میشود. به عنوان مثال، اگر در انتهای خط مونتاژ، ۲۰۰ قطعه با پیشرفت ۴۰ درصدی وجود داشته باشند، حسابداری صنعتی آنها را معادل ۸۰ محصول کامل ارزشگذاری میکند. شناخت صحیح نحوه ارزیابی کالای در جریان ساخت در پایان ماه مانع از این میشود که مخارج انجامشده روی اقلام نیمهکاره، به ناحق روی قیمت کالاهای تکمیلشده سرشکن شوند و قیمت فروش را غیررقابتی کنند.
یک مثال کاربردی برای درک بهتر:
فرض کنید در پایان ماه، ۱۰۰ واحد محصول در انبار نیمهساخته داریم که ۴۰٪ از نظر کار انجامشده (مواد و دستمزد) پیشرفت داشتهاند. معادل آحاد تکمیلشده این اقلام با استفاده از فرمول زیر محاسبه میشود:
معادل آحاد تکمیلشده = تعداد واحد نیمهساخته × درصد پیشرفت کار
۴۰ واحد = ۴۰٪ × ۱۰۰ واحد
این یعنی حسابداری صنعتی باید هزینه مواد و تبدیل را به جای ۱۰۰ واحد ناقص، بر اساس ۴۰ واحد کامل محاسبه و تسهیم کند تا بهای تمام شده کالای نهایی دقیقتر به دست آید.
محاسبه بهای تمام شده بدون ردیابی لحظهای مصرف مواد در ایستگاههای کاری و کنترل انحراف استاندارد، به خطاهای محاسباتی سنگین میانجامد. مطالعه مقاله “آموزش صفر تا صد حسابداری تولیدی (ردیابی ریالی کالا در خط تولید و ثبت انحرافات)” به شما کمک میکند سازوکار کنترل ریالی خط تولید و فرمولهای محاسبه ضایعات را بهصورت کاربردی در کارخانه پیادهسازی کنید.
۴. افت و ریزش متریال، خلط ضایعات عادی و غیرعادی و خطای ریالی قراضه
در فرایند تبدیل مواد به محصول، پرت متریال بخشی جداییناپذیر از واقعیت کارخانه است. چالش اصلی زمانی شکل میگیرد که حسابداری صنعتی مرز میان افت طبیعی فرایند را با ضایعات ناشی از بیانضباطی خط تولید تفکیک نمیکند. شناخت تفاوت ضایعات عادی و غیرعادی در بهای تمام شده مستقیماً بر درستی سود دوره و ارزیابی راندمان تولید اثر میگذارد.
ضایعات عادی، بخشی پیشبینیپذیر و گریزناپذیر از طراحی مهندسی محصول است. به عنوان مثال، در خط برش ورقهای فلزی، دورریز لبههای ورق یک افت طبیعی است و هزینه آن بهدرستی در بهای تمام شده قطعات سالم جذب میشود. در مقابل، اگر به دلیل تنظیم نادرست دستگاه پانچ یا بیدقتی اپراتور، دهها قطعه کج بریده و اسقاط شوند، با ضایعات غیرعادی روبهرو هستیم. این هزینه نباید قیمت کالای سالم را بالا ببرد، بلکه باید مستقیماً به عنوان زیان در صورت سود و زیان ثبت شود.
از سوی دیگر، قراضهها و برادههای حاصل از خط تولید در اغلب صنایع ارزش فروش دارند. برآورد ارزش خالص بازیافتنی این ضایعات و کسر آن از بهای ساخت سفارش، مانع از ثبت ارقام متورم میشود. نادیده گرفتن ارزش این بازیافتها، نحوه اثرگذاری ضایعات در بهای تمام شده را منحرف کرده و گزارشهای مالی را از واقعیت دور میکند.
۵. ارزیابی انبار در اقتصاد تورمی و تله پیشفاکتور (فروش با سود موهوم)
در شرایط نوسان مداوم نرخ ارز و افزایش پیوسته قیمت متریال، نحوه قیمتگذاری مواد ارسالی به خط تولید تعیینکننده بقای نقدینگی است. اثر تورم بر بهای تمام شده انبار میتواند سودهای روی کاغذ را به شکل فریبندهای چند برابر نشان دهد، در حالی که توان کارخانه برای تجدید موجودی از بین رفته است.
طبق استاندارد حسابداری شماره ۸، شرکتهای تولیدی موظف به ارزیابی موجودیها با روشهایی نظیر میانگین موزون یا بهای استاندارد هستند. اگر شرکتی در شرایط تورمی متریال را با نرخهای قدیمی و ارزان دورههای قبل به خط تولید تحویل دهد، بهای تمام شده پایین ثبت میشود و مدیر گمان میکند سود سرشاری ساخته است. اما هنگام بازخرید همان متریال، نقدینگی حاصل از فروش حتی کفاف خرید نصف موجودی قبلی را هم نمیدهد.
انتخاب روش ارزیابی انبار در این شرایط سرنوشتساز است:
- روش فایفو (FIFO): اقلام قدیمیتر ابتدا به خط تولید میروند؛ در نتیجه بهای تمام شده پایینتر و سود روی کاغذ بیشتر نشان داده میشود، اما کارخانه برای خرید مجدد مواد با بحران نقدینگی روبهرو میشود.
- روش میانگین موزون: نوسانات شدید قیمت را تعدیل میکند اما باز هم در تورمهای جهشی، هزینههای جایگزینی مواد را با تاخیر بازتاب میدهد.
این اتفاق مستقیماً به تله پیشفاکتور ختم میشود. کارخانه بر اساس قیمتهای روز قرارداد میبندد و پیشپرداخت دریافت میکند، اما به دلیل فاصله زمانی ساخت تا تحویل، جهش قیمت مواد اولیه، قرارداد سودده را به پروژهای زیانبار بدل میسازد. رصد لحظهای کاردکس مقداری و ریالی متریال در نرم افزار انبارداری مانع از این شکاف هزینهای میشود و قیمتگذاری را با واقعیت روز بازار همگام نگه میدارد.
۶. معضل تولید مشترک و محصولات فرعی (Joint & By-Products) در نقطه تفکیک
در اغلب خطوط پردازشی مانند صنایع لبنی، پتروشیمی، بازیافت و ریختهگری، ورود یک ماده اولیه واحد به تولید همزمان چندین محصول مختلف میانجامد. برای نمونه، در یک کارخانه لبنی با ورود شیر خام، همزمان خامه، شیر کمچرب و پنیر تولید میشود. چالش اساسی، نحوه تسهیم هزینههای مشترک قبل از رسیدن به مرحله جداسازی فیزیکی است.
هزینههای تجمیعشده تا رسیدن فرایند به نقطه تفکیک باید با روشهای استاندارد مانند ارزش نسبی فروش یا سنجههای مقداری فیزیکی میان محصولات اصلی تسهیم شوند. اگر این تسهیم بر پایه محرکهای منطقی انجام نگیرد، یک محصول اصلی به ناحق زیانده و محصول دیگر بسیار پرسود ارزیابی میشود که به تصمیمگیری غلط در توقف یا افزایش تیراژ خطوط تولید منجر خواهد شد.
علاوه بر این، در چنین خطوطی همواره موادی با ارزش کمتر نیز حاصل میشوند. مدیریت صحیح تولید مشترک و محصولات فرعی ایجاب میکند که درآمد ناشی از فروش محصول فرعی (مانند آب پنیر در صنایع لبنی یا برادههای برنج در تراشکاری) به عنوان کاهنده هزینههای مشترک قبل از نقطه تفکیک محاسبه شود تا بهای تمام شده محصولات اصلی بیش از اندازه واقعی ثبت نشود.
۷. جزایر اطلاعاتی، گسست داده میان سالن تولید، انبار و دفاتر مالی
در بیشتر مجموعهها، اطلاعات میان بخشهای مختلف به صورت جزیرهای و جدا از هم حرکت میکند. انباردار موجودی فیزیکی را در سامانهای مجزا ثبت میکند، سرپرست سالن تولید آمار تولید و توقفها را در فایلهای اکسل نگه میدارد و کارشناس مالی در دفتری دیگر منتظر دریافت اسناد کاغذی در انتهای ماه میماند.
پیامد روشن این شیوه سنتی، ناهماهنگی آشکار میان آمارها است. وقتی انباردار از تحویل صد کیلو متریال سخن میگوید، برگه تولید مصرف نود کیلوگرم را نشان میدهد و ده کیلوگرم دیگر در راهروهای کارگاه گم میشود. نقش جزایر اطلاعاتی بین انبار و خط تولید در انحراف بهای تمام شده بسیار پررنگ است، زیرا این تاخیر در انتقال دادهها، حسابداری صنعتی را از یک ابزار تصمیمگیری زنده به یک بایگانی تاریخی و دیرهنگام تبدیل میکند.
این گسست اطلاعاتی، بزرگترین چالش شرکت تولیدی در محاسبه بهای تمام شده را رقم میزند. اتصال مستقیم ایستگاههای کاری به انبارها و انعکاس خودکار رویدادهای فیزیکی در نرم افزار حسابداری، این فاصله زمانی فرساینده را از میان برمیدارد و از ثبت اسناد حدسی در پایان ماه جلوگیری میکند.
۸. ریسکهای ممیزی مالیاتی و جرایم سامانه مودیان (ماده ۱۴۹ ق.م.م)
محاسبه بهای تمام شده تنها یک نیاز مدیریتی درونسازمانی نیست، بلکه در تیررس مستقیم ممیزان مالیاتی و حسابرسان قانونی قرار دارد. سازمان امور مالیاتی با تطبیق نسبتهای خرید مواد، گردش انبار و فروش نهایی، کوچکترین تناقض در محاسبات کارخانه را شناسایی میکند.
شاید بپرسید ارزیابی نادرست بهای تمام شده چه ریسک مالیاتی دارد و چرا حساسیت سازمان مالیاتی روی آن بالاست. اگر قیمت تمام شده به دلیل خطای تسهیم سربار یا ضایعات بیش از حد ثبت شود، سود شرکت کمتر از واقعیت نمایش داده میشود و ممیز مالیاتی هزینهها را غیرقابل قبول دانسته و دفاتر را رد میکند. از سوی دیگر، طبق ماده ۱۴۹ قانون مالیاتهای مستقیم، استانداردهای محاسبه استهلاک تجهیزات و داراییهای کارخانه چارچوب مشخصی دارند و ثبت سلیقهای آنها در بهای تمام شده جرایم سنگینی در پی خواهد داشت.
امروزه با اجرای قانون پایانههای فروشگاهی، هماهنگی ریالی فاکتورهای مواد ورودی با کالای فروشرفته دوچندان شده است. انطباق بدون واسطه اسناد بهای تمام شده دفاتر با صورتحسابهای الکترونیکی ارسالشده به نرم افزار سامانه مودیان، ریسک رسیدگیهای مالیاتی را خنثی کرده و مانع از تحمیل مالیات علیالرأس و جرایم سنگین به کارخانه میشود.
تحلیل انحرافات تولید (Variance Analysis)، مسئول واقعی انحراف بهای تمام شده کیست؟
مدیران عامل و اعضای هیئت مدیره بارها با این صحنه مواجه شدهاند که در پایان ماه، حسابداری از افزایش چشمگیر بهای تمام شده نسبت به برآورد اولیه خبر میدهد. در جلسات مدیریتی، اولین واکنش معمولاً سردرگمی یا مقصر دانستن تیم حسابداری است، در حالی که حسابدار صرفاً وقایع کف کارگاه و بازار را گزارش کرده است.
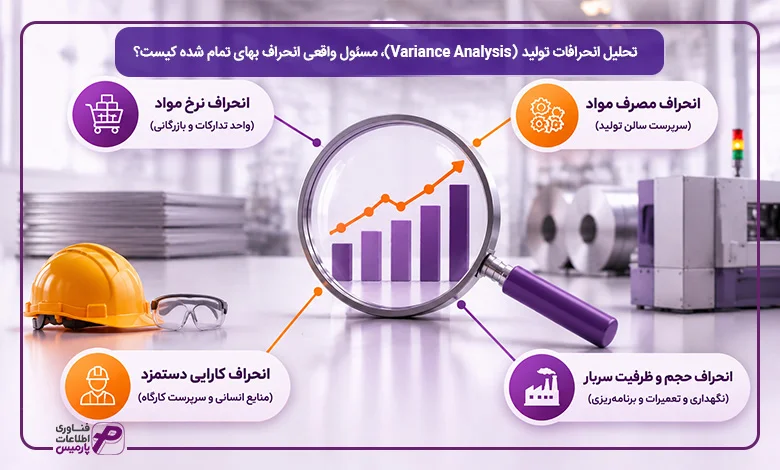
کشف علت مغایرت بهای تمام شده واقعی و استاندارد زمانی اثربخش میشود که سازمان به ابزار تحلیل انحرافات تولید مجهز باشد. این تحلیل مدیریتی مشخص میکند که هزینه اضافی کارخانه در کدام گلوگاه رخ داده است تا به جای سرزنشهای عمومی، اصلاح فرایندها در نقطه وقوع آغاز شود. با این نگرش، چهار کانون اصلی انحراف در خطوط تولید به شرح زیر از یکدیگر تفکیک میشوند:
۱. انحراف نرخ مواد (مسئولیت واحد تدارکات و بازرگانی):
اگر قیمت خرید ورق فولادی در بازار ده درصد گرانتر از نرخ استاندارد بودجه تمام شود، سرپرست تولید مقصر این افزایش قیمت نیست. واحد تولید همان متریال مصوب را تحویل گرفته، اما واحد بازرگانی نتوانسته خرید را با شرایط رقابتی، تخفیف تجاری مناسب یا از تامینکننده دست اول انجام دهد. تفکیک دقیق انحراف نرخ مواد و انحراف مصرف مواد به مدیران نشان میدهد که آیا گرانی ناشی از نوسان بازار و شیوه خرید است یا به درون سالن تولید ارتباط دارد.
۲. انحراف مصرف مواد (مسئولیت سرپرست سالن تولید):
اگر بر اساس فرمول ساخت برای تولید هر قطعه دو کیلوگرم گرانول پلیمری نیاز باشد، اما در پایان ماه به ازای هر قطعه دو کیلو و سیصد گرم متریال از انبار خارج شده باشد، این انحراف مصرفی به تیم خرید ارتباطی ندارد. این وضعیت ناشی از خطای تنظیم دستگاه، مهارت پایین اپراتور یا فرسودگی قالبها است و پاسخگویی آن مستقیماً بر عهده سرپرست سالن تولید است.
۳. انحراف کارایی دستمزد (مسئولیت منابع انسانی و سرپرست کارگاه):
گاهی دستمزد پرداختی به کارگران بر اساس قانون کار کاملاً دقیق است، اما تکمیل یک مرحله کاری به جای پنج ساعت، هشت ساعت زمان میبرد. بروز انحراف کارایی دستمزد نشان میدهد که راندمان نیروی انسانی افت کرده است، خط مونتاژ تعادل حرکتی ندارد یا آموزش کافی به پرسنل داده نشده است. رفع این عارضه به بازنگری در ساختار تشویقی و آموزشهای مهارتی وابسته است.
۴. انحراف حجم و ظرفیت سربار (مسئولیت واحد نگهداری، تعمیرات و برنامهریزی):
هنگامی که کارخانه برای تولید روزانه ده هزار قطعه ظرفیتسازی کرده اما به دلیل توقفهای مکرر دستگاهها تنها پنج هزار قطعه تولید میشود، هزینههای ثابت سوله، استهلاک و بیمه روی تیراژ کمتری تقسیم میشوند. در این حالت قیمت تمام شده هر واحد به شدت بالا میرود و مسئولیت این افت ظرفیت بر دوش واحدهای نگهداری و تعمیرات (نت) و برنامهریزی تولید است.
پیادهسازی مستمر تحلیل انحرافات تولید به مدیران کارخانه کمک میکند تا بهای تمام شده را از یک گزارش تاریخی منفعل، به شاخصی پویا برای ارزیابی عملکرد واقعی واحدها و ارتقای بهرهوری سازمان تبدیل کنند.

راهنمای جامع عارضهیابی بهای تمام شده صنعتی
این راهنما همانند یک نقشه شفاف در اختیار مدیران کارخانه قرار دارد تا با مشاهده نشانههای ظاهری، گلوگاههای پنهان خط تولید را به سرعت شناسایی کنند. اجرای بهنگام عارضه یابی خطای بهای تمام شده به تصمیمگیرندگان کمک میکند تا بخش بزرگی از مشکلات محاسبه بهای تمام شده را پیش از هدررفت سرمایه مهار سازند.
جدول زیر مسیر تبدیل نشانههای بالینی کارخانه به راهکارهای اجرایی را نشان میدهد:
نشانه بالینی در کارخانه | ریشه فرایندی | پیامد مالی بر سودآوری | اقدام اصلاحی فوری سیستمی |
زیان پایان دوره علیرغم فروش بالا و تیراژ مناسب | ثبت هزینههای توقف خط و ساعت بیکاری کارگران در بهای ساخت کالا به جای هزینه دوره | متورم شدن تصنعی قیمت تمام شده، کاهش توان رقابت در بازار و از دست رفتن مشتریان | تفکیک بلادرنگ ساعات توقف خط و ارسال مستقیم این مخارج به سرفصل هزینه دوره در سود و زیان |
مغایرت مداوم میان موجودی فیزیکی انبار و کاردکس ثبتی | انحراف مصرف مواد نسبت به فرمول ساخت استاندارد به دلیل فرسودگی قالبها یا تنظیم دستی | ایجاد سود موهوم، کسری متریال برای سفارشهای بعدی و توقف ناگهانی فرایند تولید | ثبت حواله بر مبنای مصرف واقعی کف کارگاه و مقایسه آنلاین آن با فرمول مصوب مهندسی |
توقف چند روزه خط تولید در پایان ماه برای شمارش قطعات | نبود سازوکار تفکیک و ارزشگذاری کالای در جریان ساخت (WIP) در طول فرایند | تحمیل زیان ناشی از خواب ماشینآلات و ثبت حدسی درصد پیشرفت کار در دفاتر مالی | پیادهسازی متد معادل آحاد تکمیلشده و تعریف انبار نیمهساخته مجزا برای هر ایستگاه |
رد دفاتر مالیاتی توسط ممیزان و جریمههای سنگین | ناهماهنگی قیمت تمام شده با اسناد سامانه مودیان و رعایت نکردن ضوابط ماده ۱۴۹ ق.م.م | تشخیص مالیات علیالرأس و تحمیل هزینههای نقدی سنگین به نقدینگی شرکت | اتصال مکانیزه صدور سند تولید به کارپوشه سامانه مودیان و اعمال ضرایب رسمی استهلاک |
ناتوانی در خرید مجدد مواد اولیه پس از تحویل سفارشها | قیمتگذاری با نرخهای تاریخی و ارزان در شرایط تورمی شدید (تله پیشفاکتور) | ذوب شدن تدریجی سرمایه در گردش و کاهش توان جایگزینی مواد مصرفشده در کارخانه | ارزشگذاری موجودیها بر اساس استاندارد حسابداری شماره ۸ و بهروزرسانی روزآمد کاردکس |
اختلاف آماری میان انبار، سرپرست تولید و واحد مالی | وجود جزایر اطلاعاتی سنتی و تکیه بر فرمهای کاغذی یا فایلهای اکسل غیرمتصل | تاخیر طولانی در بستن بهای تمام شده و تصمیمگیری بر پایه اطلاعات تاریخی و سوخته | حذف ثبتهای موازی و برقراری ارتباط یکپارچه سیستمی میان سالن تولید، انبار و حسابداری |

روشهای هزینهیابی صنعتی، کدام الگو مناسب خط تولید شماست؟
انتخاب شیوه مناسب برای حسابداری صنعتی، تصمیمی سلیقهای نیست و نباید پشت درهای بسته واحد مالی اتخاذ شود. ساختار فیزیکی سالن تولید و نحوه حرکت متریال در خطوط مشخص میکند که نحوه محاسبه بهای تمام شده در شرکت های تولیدی چگونه پیادهسازی شود تا اعداد خروجی به تصمیمگیری مدیران کمک کنند.
جدول زیر تفاوت کاربردی سه روش اصلی هزینهیابی را متناسب با ماهیت خطوط تولید نشان میدهد:
روش هزینهیابی | صنایع و خطوط تولید هدف | نحوه رهگیری هزینهها | مزیت کلیدی | پیچیدگی اجرا |
هزینهیابی سفارش کار (Job-Order Costing) | صنایع تولید سفارشی، قطعهسازی، قالبسازی، چاپ و مبلمان اداری | تخصیص مستقیم مواد، دستمزد و سربار به هر برگه سفارش یا قرارداد خاص | شفافیت کامل سود یا زیان تکتک سفارشها و امکان قیمتگذاری دقیق برای پروژهها | متوسط، نیازمند ثبت منظم برگههای کارگاهی در سالن تولید |
هزینهیابی مرحلهای (Process Costing) | خطوط انبوهسازی پیوسته مانند صنایع شیمیایی، لبنی، نساجی و سیمان | تجمیع مخارج در هر ایستگاه کاری طی دوره مالی و تقسیم آن بر تعداد کالای خروجی | سادگی ثبتها برای کالاهای کاملاً یکنواخت و یکدست در خطوط پرتیراژ | متوسط، به دلیل ضرورت ارزیابی قطعات نیمهکاره در پایان دوره |
هزینهیابی بر مبنای فعالیت ABC در خط تولید (Activity-Based Costing) | کارخانههای دارای محصولات بسیار متنوع با تجهیزات پیشرفته مانند خودروسازی | شناسایی دقیق فعالیتهای کارگاه و تسهیم هزینهها بر اساس میزان مصرف واقعی هر محصول | بالاترین دقت در ردیابی سربار و جلوگیری از ارزان یا گران نشان دادن کالاها | بالا، نیازمند ثبت دقیق رفتار فرایندها و سیستم نرمافزاری هماهنگ |
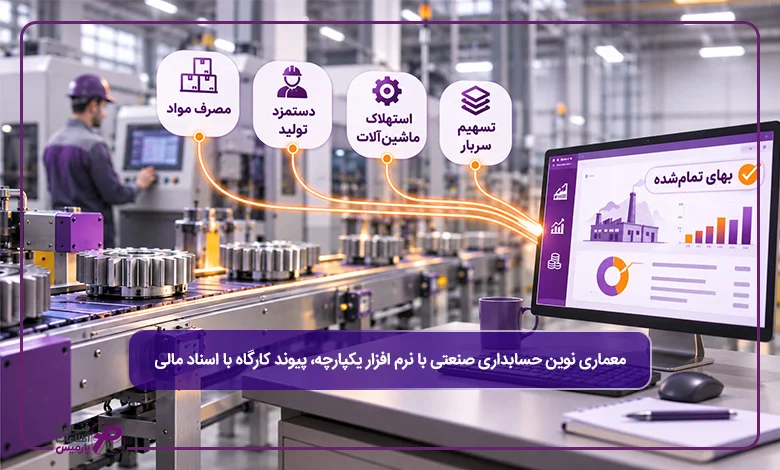
معماری نوین حسابداری صنعتی با نرم افزار یکپارچه، پیوند کارگاه با اسناد مالی
دورانی که یک مدیر کارخانه میتوانست با چند فرم کاغذی و فایلهای اکسل بهای تمام شده را مدیریت کند، به پایان رسیده است. وقتی تیراژ تولید بالا میرود، تنوع قطعات افزایش مییابد و قیمت متریال روزانه تغییر میکند، فرمولهای دستی اکسل زیر بار حجم بالای محاسبات شکسته میشوند. اکسل نه توانایی ثبت لحظهای مصرف را دارد و نه میتواند استهلاک ماشینآلات را متناسب با کارکرد واقعی در لحظه محاسبه کند.
پایان دادن به ریشهایترین چالش شرکت تولیدی در محاسبه بهای تمام شده در گرو نگاهی نو به سیستمهای نرمافزاری است. سیستم یکپارچه صرفاً یک ابزار ثبت سند نیست، بلکه مانند یک رشته عصبی کارآمد، حرکت فیزیکی قطعات روی نوار نقاله را به ثبتهای دقیق دوطرفه مالی متصل میکند. در این ساختار هوشمند، تسهیم مکانیزه سربار و تفکیک خودکار هزینههای ساخت از طریق نرم افزار حسابداری تولیدی به شکلی روان پیادهسازی میشود تا گزارش حسابداری صنعتی و مدیریت بهای تمام شده در همان لحظه خروج کالا از سالن، روی میز مدیرعامل قرار گیرد.
حذف قطعی خطای WIP با ساختار ایستگاههای کاری سه انباره
بزرگترین کابوس مدیران مالی، شمارش قطعات نیمهکاره در پایان ماه است. تفکیک هوشمندانه ایستگاههای کاری خط تولید و انتساب سه انبار اختصاصی شامل انبار مواد اولیه، انبار نیمهساخته و انبار ضایعات به هر ایستگاه در نرم افزار پارمیس استار، این بنبست قدیمی را بهطور بنیادین برطرف کرده است.
با ورود متریال به هر مرحله، حواله انبار صادر میشود و با انجام عملیات ساخت، قطعه مستقیماً به انبار نیمهساخته همان ایستگاه منتقل میگردد. این تفکیک فیزیکی و سیستمی، امکان کنترل کالای نیمه ساخته را در هر ثانیه بدون نیاز به متوقف کردن خط تولید فراهم میسازد. در این متد نوین، درصد تکمیل ریالی محصولات به شکل خودکار برآورد میشود و دیگر نیازی به حدس و گمان یا تعطیلی چند روزه کارخانه برای انبارگردانی میاندورهای نخواهد بود.
فرمول ساخت (Matrix BOM) و ردیابی بهای تمام شده بر پایه سری ساخت (Batch)
در صنایعی مانند پوشاک، صنایع شیمیایی، پلاستیک یا قطعهسازی که یک محصول دارای چندین رنگ، سایز و مدل است، تعریف صدها فرمول ساخت مجزا خطای انسانی را به اوج میرساند. با بهرهگیری از موتور ضرب دکارتی ویژگیها، تعریف یک فرمول مادر به ساخت خودکار تمام ترکیبهای ممکن میانجامد و خطای ورود اطلاعات را از بین میبرد.
پیادهسازی ساختار ماتریس BOM و ردیابی بهای تمام شده بچ تولید تضمین میکند که بهای تمام شده هر نوبت ساخت با توجه به نوسان نرخ متریال ورودی همان روز سنجیده شود. با تخصیص شماره سری ساخت به هر بچ تولیدی، امکان تفکیک حاشیه سود هر محموله فراهم میشود و در صورت بروز هرگونه مغایرت کیفی، فرایند فراخوانی محصول (Product Recall) در چند دقیقه و با شفافیت کامل ردیابی خواهد شد.
یکپارچهسازی دستور کار، برنامهریزی تأمین (MRP) و محاسبه بهای واقعی واردات (Landed Cost)
هماهنگی میان عرضه و تقاضا، مانع از حبس سرمایه در انبارها میشود. با اتصال دستور کارهای صادرشده به ماژول برنامهریزی احتیاجات مواد، کسری متریال قبل از شروع خط شناسایی میشود. پیوند مستقیم این فرایند با نرم افزار برنامه ریزی تولید شرایطی خلق میکند که برنامهریزی تأمین MRP و بهای تمام شده واقعی در تراز کامل با سفارشهای فروش حرکت کنند و اضافه تولید متوقف شود.
از سوی دیگر، در کارخانههایی که به متریال خارجی وابستهاند، تعیین بهای تمام شده بدون احتساب مخارج جانبی امکانپذیر نیست. قابلیت محاسبه بهای تمام شده واردات Landed Cost تمام هزینههای ارزی، بیمه باربری، حقوق گمرکی، ترخیص و کرایه حمل بینالمللی را به شکل خودکار روی قیمت متریال ورودی تسهیم میکند. این دقت در تسهیم هزینهها مانع از قیمتگذاریهای فریبنده و غیرواقعی در پروژههای صنعتی خواهد شد.
جدول زیر تفاوت عملیاتی یک کارخانه متکی به اکسل را با کارخانهای که ساختار خود را با پارمیس استار هماهنگ کرده است نشان میدهد:
شاخص مقایسه | کارخانه با مدیریت سنتی و فایلهای اکسل | کارخانه مجهز به پارمیس استار |
زمان محاسبه بهای تمام شده | ۱۰ تا ۲۰ روز کاری پس از پایان ماه همراه با خطای انسانی | ثبت لحظهای همزمان با صدور رسید محصول در انبار |
درصد خطای انبارگردانی | انحراف ۵ تا ۱۵ درصدی میان کاردکس و موجودی فیزیکی | مغایرت نزدیک به صفر به دلیل اسکن بارکد در کف سالن |
توقف خط برای ارزشگذاری WIP | تعطیلی خط تولید در پایان ماه برای شمارش قطعات نیمهکاره | پایش پیوسته درصد تکمیل در ایستگاههای ۳ انباره بدون توقف خط |
توانایی ردیابی ضایعات | ثبت کلی ضایعات به صورت سلیقهای و پنهانماندن ریشهها | تفکیک خودکار ضایعات عادی و غیرعادی در هر ایستگاه کاری |
شفافیت گزارش برای هیئت مدیره | گزارشهای تاریخی و دیرهنگام بدون امکان ریشهیابی خطاها | داشبوردهای مدیریتی زنده برای تصمیمگیری لحظهای درباره قیمت و تولید |
اتکا به انبارگردانیهای پایان دوره مانع از تصمیمگیری بهموقع مدیران و شناسایی زیانهای پنهان میشود. در مقاله “چرا محاسبه بهای تمام شده به روش دائمی ارجحتر است؟” به بررسی مزایای سیستم ثبت دائمی موجودی کالا و چرایی ضرورت ثبت لحظهای اسناد انبار و تولید برای مدیران مالی پرداخته شده است.

چکلیست ۵ سوالی مدیران، آیا سیستم بهای تمام شده کارخانه شما سالم است؟
مدیریت کارخانه بدون ابزار سنجش عینی، همانند رانندگی با چشمبسته است. اگر میخواهید مطمئن شوید که خط تولید با کمترین خطای مالی فعالیت میکند، ارزیابی بهای تمام شده کارخانه نیازمند پاسخهای شفاف به شاخصهای کلیدی عملکرد است.
برای شناسایی دقیقترین چالش شرکت تولیدی در محاسبه بهای تمام شده در مجموعه خود، این پنج پرسش عملیاتی را با تیم تولید و مالی در میان بگذارید:
- سرعت بستن حسابها در پایان ماه: آیا گزارش نهایی بهای تمام شده کمتر از ۴۸ ساعت کاری پس از پایان ماه آماده میشود، یا فرایند تجمیع اسناد بیش از دو هفته زمان میبرد؟
- درصد انحراف انبارگردانی: آیا مغایرت ریالی میان انبارگردانی فیزیکی متریال و موجودی ثبتشده در دفاتر قانونی، زیر دو درصد است؟
- شفافیت هزینه ساعات توقف و بیکاری: آیا هزینه دستمزد کارگران و استهلاک تجهیزات در زمان قطعی برق یا خرابی دستگاهها تفکیک شده و مستقیماً در سرفصل هزینه دوره ثبت میشود؟
- تفکیک مسئولیت انحرافات: آیا گزارشهای مدیریتی به صورت مجزا نشان میدهند که چه میزان از افزایش هزینهها ناشی از انحراف نرخ خرید بوده و چه میزان به انحراف مصرف در سالن تولید مربوط است؟
- انطباق با سامانه مودیان: آیا ارقام بهای کالای فروشرفته بدون اخطار مغایرت و به صورت کامل مورد تایید کارپوشه سامانه مودیان و ممیزان مالیاتی قرار میگیرد؟

چرا پارمیس استار جامعترین راهکار برای حل ریشهای چالشهای بهای تمام شده است؟
با بررسی دقیق تمامی گلوگاههای تولید، از انحرافات مصرف مواد و پیچیدگی ارزیابی کالای در جریان ساخت (WIP) گرفته تا خطاهای تسهیم سربار و ریسکهای ممیزی مالیاتی، مشخص میشود که چرا سیستمهای جزیرهای و جداول اکسل توانایی مدیریت این حجم از متغیرها را ندارند.
نرم افزار پارمیس استار به عنوان یک ERP یکپارچه و بومیسازیشده، تمام زیرسیستمهای عملیاتی، بازرگانی و مالی کارخانه را به یک شبکه عصبی هوشمند متصل کرده و اصلیترین چالش شرکتهای تولیدی را از ریشه برطرف میسازد:
۱. حذف جزایر اطلاعاتی با اتصال آنی سالن تولید به دفاتر مالی
در پارمیس استار، رویدادهای فیزیکی کف کارگاه بلافاصله پس از ثبت در سالن تولید یا انبار، به ثبتهای دوطرفه در نرم افزار حسابداری ریالی و ارزی تبدیل میشوند. این همگامسازی مانع از ثبت اسناد حدسی پایان ماه شده و گزارش بهای تمام شده را به یک ابزار تصمیمگیری زنده و واقعی تبدیل میکند.
۲. انعطاف کامل فرمول ساخت با Matrix BOM و ردیابی سری ساخت (Batch)
برای کارخانههایی با تنوع بالای تنوع کالا (رنگ، سایز و مدل)، نرم افزار بهای تمام شده تولید در پارمیس استار امکان تعریف فرمول ساخت ماتریسی را فراهم میکند. همچنین ردیابی بهای تمام شده بر پایه شماره سری ساخت (Batch)، تاثیر نوسانات روزانه نرخ متریال را به صورت دقیق بر هر پارت تولیدی محاسبه کرده و شفافیت سود ناخالص را تضمین مینماید.
۳. مدیریت بدون تعطیلی WIP با الگوی ایستگاههای کاری ۳ انباره
پارمیس استار با اختصاص ۳ انبار (مواد اولیه، نیمهساخته و ضایعات) به هر ایستگاه کاری در نرم افزار انبارداری و نرم افزار برنامه ریزی تولید، ارزیابی کالای در جریان ساخت را کاملاً خودکار میکند. به این ترتیب، نیاز به متوقف کردن خط تولید برای انبارگردانیهای میاندورهای کاملاً از بین میرود.
۴. تفکیک دقیق هزینههای توقف خط و ضایعات غیرعادی
با زیرسیستمهای تخصصی پارمیس استار، هزینههای ساعات بیکاری کارگران و استهلاک تجهیزات در زمان توقف غیرعادی خط (مانند قطعی برق یا خرابی دستگاه) به صورت اتوماتیک از قیمت ساخت کالا جدا شده و به سرفصل هزینه دوره منتقل میشوند. همچنین ضایعات غیرعادی به موقع شناسایی شده تا بهای تمام شده محصولات سالم متورم نشود.
۵. قیمتگذاری واقعی در اقتصاد تورمی و احتساب هزینه واردات (Landed Cost)
پارمیس استار با پشتیبانی از روشهای ارزیابی استاندارد انبار و همگامسازی آن با نرم افزار بازرگانی خارجی، تمام هزینههای جانبی خرید (ارز، گمرک، ترخیص و حملونقل) را به شکل خودکار روی بهای متریال ورودی محاسبه میکند (Landed Cost) تا شرکت از تله پیشفاکتور و سودهای موهوم تورمی در امان بماند.
۶. پوشش کامل الزامات قانونی و سامانه مودیان
اتصال مستقیم اسناد مالی و فاکتورهای فروش به نرم افزار سامانه مودیان و رعایت ضوابط استهلاک طبق ماده ۱۴۹ قانون مالیاتهای مستقیم، هرگونه ریسک ممیزی مالیاتی و تشخیص علیالرأس را کاملاً خنثی میسازد.
شاخص عملکردی | روشهای سنتی و متکی به اکسل | ساختار هوشمند پارمیس استار |
سرعت بستن بهای تمام شده | تاخیر ۱۰ تا ۲۰ روزه همراه با خطای انسانی | محاسبه آنی همزمان با صدور رسید انبار |
برنامهریزی و تامین متریال | کسری متریال و خواب ناگهانی خط | هماهنگی با نرمافزار برنامه ریزی خرید و تامین (MRP) |
تحلیل انحرافات تولید | عدم تفکیک مسئولیت انحراف نرخ و مصرف | پایش زنده از طریق نرمافزار داشبورد مدیریتی |
محاسبه استهلاک تجهیزات | ثبت سلیقهای و ایجاد ریسک مالیاتی | محاسبه هوشمند در نرمافزار اموال و دارایی ثابت |
برای دستیابی به این سطح از دقت و کارایی، سیستم یکپارچه پارمیس استار با اتصال هوشمند زیرسیستمها به یکدیگر مسیر رشد کارخانه را هموار میسازد؛ بهطوریکه نرمافزار برنامهریزی خرید و تامین (MRP) از کسری متریال جلوگیری میکند، نرمافزار داشبورد مدیریتی امکان پایش زنده و لحظهای را فراهم میسازد، و نرمافزار اموال و دارایی ثابت محاسبه استهلاک تجهیزات را با بالاترین دقت و منطبق بر استانداردهای قانونی انجام میدهد.
بهرهگیری از راهکار جامع پارمیس استار، مسیر مهار انحرافات مالی را هموار ساخته و بهای تمام شده را به ابزاری قدرتمند برای تصمیمگیریهای استراتژیک و صیانت از حاشیه سود کارخانه تبدیل میکند.
پرسشهای متداول مدیران صنایع درباره چالشهای بهای تمام شده
1.اصلی ترین چالش شرکت های تولیدی در محاسبه بهای تمام شده چیست؟
اصلیترین چالش، گسست داده میان سالن تولید و دفاتر مالی است. این ناهماهنگی در کنار خطای تسهیم سنتی سربار و انحراف مصرف مواد واقعی از فرمول ساخت مهندسی، ارقام نهایی را از واقعیت کارگاه دور کرده و سودآوری را دچار انحراف میکند.
2.چرا با وجود استفاده از فایل اکسل، بهای تمام شده واقعی با دفاتر مغایرت دارد؟
فایلهای اکسل به دلیل وابستگی به ورود دستی دادهها همواره با خطای انسانی همراهاند. علاوه بر این، اکسل توانایی بهروزرسانی همزمان نرخ مصرف با نوسانات روزانه قیمت متریال در کاردکس انبار و ثبت آنی استهلاک دستگاهها را ندارد.
3.اجزای ۳ گانه بهای تمام شده در حسابداری صنعتی کدامند؟
بهای تمام شده از سه مؤلفه اصلی شامل مواد مستقیم، دستمزد مستقیم و سربار ساخت تشکیل میشود. برای محاسبه رقم نهایی، ارزش خالص بازیافتنی حاصل از فروش قراضهها و محصولات فرعی از مجموع این هزینهها کسر میگردد.
4.چگونه ضایعات عادی و غیرعادی خط تولید را در اسناد مالی تفکیک کنیم؟
ضایعات عادی، بخشی طبیعی از فرایند ساخت است و در بهای تمام شده کالاهای سالم جذب میشود. در مقابل، ضایعات غیرعادی ناشی از خرابی دستگاه یا بیدقتی اپراتور به عنوان هزینه دوره و زیان مستقیم در صورت سود و زیان ثبت میشود.
5.آیا هزینه ساعات توقف خط و بیکاری کارگران جزو بهای محصول محاسبه میشود؟
خیر. طبق استانداردهای رسمی حسابداری، دستمزد و استهلاک در زمان توقف خط ناشی از خرابی یا نبود مواد، یک هزینه غیرعادی است و باید مستقیماً در سرفصل هزینه دوره ثبت شود تا بهای محصول به اشتباه متورم نگردد.
6.ارزیابی نادرست بهای تمام شده چه ریسک مالیاتی در سامانه مودیان به دنبال دارد؟
ایجاد مغایرت میان کارپوشه سامانه مودیان و ارقام بهای کالای فروشرفته در دفاتر، طبق ماده ۱۴۹ قانون مالیاتهای مستقیم به رد دفاتر قانونی، عدم پذیرش هزینههای استهلاک و تعیین مالیات علیالرأس توسط ممیزان مالیاتی منجر خواهد شد.