
تعریف سرفصلهای مالی در محیط کارخانه، با شرکتهای بازرگانی همجنس نیست. در خطوط تولید اگر مرز میان انبار مواد، کالای پای خط و سربار ساخت مخدوش باشد، بهای تمامشده واقعی گم میشود و گزارشهای سود و زیان اعتبار خود را از دست میدهند. پیادهسازی یک نمونه کدینگ حسابداری تولیدی مهندسیشده در بستری مانند نرم افزار حسابداری تولیدی، مانع از انفجار حسابهای معین تکراری میشود و انحرافات مصرف را در لحظه آشکار میکند. بدون ساختار استاندارد، اجرای کدینگ حسابداری شرکت تولیدی حاصلی جز سردرگمی انبار و جرایم مالیاتی نخواهد داشت.
کدینگ حسابداری تولیدی در یک نگاه
- معماری ۴ لایه استاندارد: ساماندهی حسابها در سطوح گروه (۱ رقم)، کل (۲ یا ۳ رقم)، معین (۴ تا ۶ رقم) و اتصال تفصیلیهای شناور برای حذف کدهای موازی.
- پوشش دفاتر بر مبنای گروههای ۹گانه: داراییهای جاری (۱)، داراییهای غیرجاری (۲)، بدهیهای جاری (۳)، بدهیهای بلندمدت (۴)، حقوق مالکانه (۵)، درآمدها (۶)، بهای تمامشده (۷)، هزینههای دوره (۸) و حسابهای انتظامی (۹).
- سرفصلهای حیاتی خط تولید: ردیابی مجزای مواد مستقیم، کالای در جریان ساخت، انبار ضایعات، مراکز هزینه سربار ساخت و انحرافات مصرف مواد.
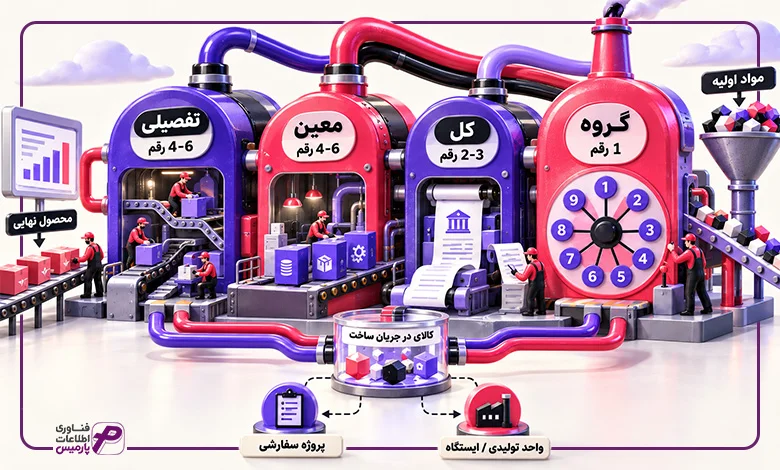
منطق سطوح چهارگانه کدینگ در حسابداری صنعتی
پایه تفکر در کدینگ حسابداری صنعتی بر مبنای طبقهبندی دقیق جریان تبدیل مواد خام به محصول نهایی شکل میگیرد. در حسابداری بازرگانی، کالا با بهای مشخص خریداری و با نرخی بالاتر فروخته میشود، اما در شرکتهای تولیدی با زنجیرهای از هزینههای مستقیم و غیرمستقیم روبهرو هستیم که پیوسته تغییر ماهیت میدهند. از لحظهای که مواد اولیه وارد انبار میشود تا زمانی که با جذب دستمزد و هزینههای انرژی و استهلاک خط به محصول تبدیل گردد، هر رویداد باید ردپای مشخصی در دفاتر بر جای بگذارد.
اگر این تفکیک از ابتدا در معماری حسابها تعبیه نشود، جداسازی بهای ساخت از هزینههای اداری و فروش ناممکن خواهد شد. استقرار یک کدینگ درختی حسابداری تولیدی اصولی به مدیر مالی این امکان را میدهد تا به جای سردرگمی میان انبوه فاکتورها، انحرافات مصرف و نرخ جذب سربار را در تاروپود دفاتر رصد کند.
ساختار عددی این سطوح بر اساس الگوی زیر پیادهسازی میشود:
- سطح گروه (۱ رقم): تعیین ماهیت کلان حسابها در قالب ترازنامه و صورت سود و زیان
- سطح کل (۲ یا ۳ رقم): مبنای تنظیم دفاتر پلمب و اظهارنامههای رسمی سازمان امور مالیاتی
- سطح معین (۴ تا ۶ رقم): تفکیک دقیق ماهیت هزینهها، موجودی انبارها و جریان خط تولید
- سطح تفصیلی (۴ تا ۶ رقم): تخصیص مراکز هزینه، ایستگاههای کاری و ردیابی شناور اقلام
«چگونگی طراحی حساب “کالای در جریان ساخت” وابستگی مستقیمی به ماهیت خط تولید دارد:
- سیستم سفارش کار (Job-Order): کد معین کالای در جریان ساخت به تفصیلی شناور «شماره سفارش یا پروژه» متصل میگردد تا بهای تمامشده هر سفارش بهطور مجزا محاسبه شود.
- سیستم مرحلهای (Process Costing): حساب معین به تفصیلی «دپارتمان یا ایستگاه تولید» متصل میشود تا بهای تمامشده مشخص گردد.
سطح ۱: گروههای اصلی حسابها (استاندارد ۹ گانه)
گروههای اصلی در سطوح کدینگ در شرکت تولیدی، طبقهبندی مادر را بر مبنای استانداردهای مصوب حسابداری ایران مشخص میکنند. این بخش با کدهای یکرقمی از ۱ تا ۹ تعریف میشود که کدهای ۱ تا ۵ مربوط به اقلام ترازنامهای هستند. داراییهای جاری، داراییهای غیرجاری، بدهیهای جاری، بدهیهای بلندمدت و حقوق مالکانه در این بخش قرار میگیرند. کدهای ۶ تا ۸ به ارزیابی عملکرد و سود و زیان اختصاص دارند و درآمدها، بهای تمامشده و هزینههای عملیاتی را پوشش میدهند. کد ۹ نیز جایگاه ثبت و نگهداری حسابهای انتظامی و وثایق بانکی کارخانه است.
سطح ۲: حسابهای کل (مرجع ترازنامه و دفاتر قانونی)
حسابهای کل با کدهای دو یا سه رقمی، خلاصه عملیات مالی را در دایره تکالیف قانونی بازتاب میدهند. این سطح دقیقاً همان کدهایی است که در دفاتر قانونی روزنامه و کل ثبت و پلمب میشوند و ممیزان مالیاتی در زمان رسیدگی به دفاتر، تراز آن را ملاک قرار میدهند. برای ثبت منظم اسناد و استخراج گزارشهای دفتر کل بدون مغایرت با کاردکس، بهکارگیری یک نرم افزار حسابداری ساختاریافته ضرورت دارد تا گردش حسابهای کلان مانند موجودی مواد و کالا، داراییهای ثابت و تعهدات مالی بدون خطا جمعبندی شوند.
سطح ۳: حسابهای معین (جداسازی ماهیت هزینهها و انبارها)
حساب معین، کانون تصمیمسازی و کنترل هزینهها در کارخانه به شمار میرود. این کدها ماهیت دقیق هزینهها را از یکدیگر تفکیک میکنند تا مشخص شود منابع مالی دقیقاً صرف خرید مواد مصرفی مستقیم شده یا مربوط به سوخت، تعمیرات اضطراری ماشینآلات و دستمزد پرسنل تولید بوده است. در یک نمونه کدینگ حسابداری تولیدی مهندسیشده، حساب معین باید به اندازهای گویا باشد که مرز میان هزینههای ساخت با مخارج توزیع، فروش و عمومی را شفاف نگاه دارد و مانع از تحریف سود ناخالص شرکت شود.
سطح ۴: تفصیلیها و ضرورت استقرار تفصیلی شناور چندبعدی
یکی از خطاهای متداول در حسابداری صنعتی، تعریف کدهای تفصیلی صلب و وابسته به یک حساب معین خاص است. وقتی برای هر تأمینکننده، هر قطعه یدکی یا هر نوع محصول یک کد معین جداگانه ساخته شود، چارت حسابها پس از مدتی به کلافی سردرگم از کدهای موازی تبدیل میشود. راهکار استاندارد، استفاده از تفصیلی شناور است. در این شیوه، تفصیلیها به صورت ماهیتهای مستقل تعریف میشوند و یک مرکز هزینه، شخص یا کالا میتواند بدون نیاز به تعریف مجدد کدهای معین، به اسناد انبار، دستمزد و تولید متصل گردد.
کدینگ حسابداری تنها اسکلتبندی اولیه است. برای پیادهسازی این سرفصلها در چرخه واقعی کارخانه، باید با نحوه ردیابی کالا و ثبتهای دوبل آشنا باشید. در مقاله «آموزش صفر تا صد حسابداری تولیدی»، شیوه مستندسازی جریان مواد از بدو ورود تا محاسبه انحرافات به صورت گامبهگام تشریح شده است.

جدول نمونه کدینگ حسابداری تولیدی (سرفصلهای کاربردی گروه ۱ تا ۹)
طراحی چارت حسابها در کارخانهها باید به گونهای باشد که پاسخگوی همزمان فرآیندهای تولید، تکالیف سامانه مودیان، محاسبات مالیات بر ارزش افزوده و انبارگردانیهای دورهای باشد. اگر تفکیک سرفصلها با منطق عملیاتی خط تولید همخوان نباشد، در زمان ارسال صورتحسابهای الکترونیکی و تطبیق کاردکس کالا با دفاتر مالی، مغایرتهای سنگینی شکل میگیرد. ساختار استانداردی که در ادامه ارائه میشود، الگوی پایه و آزموده شده در صنایع تولیدی ایران است.
حسابداران صنعتی معمولاً برای استقرار اولیه سیستم، به دنبال فایل نمونه کدینگ حسابداری تولیدی اکسل هستند تا ساختار درختی را بدون خطا در نرمافزار خود پیاده کنند. جدول پیشرو با تفکیک دقیق ماهیت حسابها و تعیین ابعاد تفصیلی و مراکز هزینه، این نیاز را برطرف میکند و پایهای مطمئن برای گزارشگیری بهای تمامشده فراهم میسازد.
جدول جامع سرفصلهای کدینگ حسابداری در شرکتهای تولیدی
در جدول زیر، مهمترین سرفصلهای کل و معین از گروه ۱ تا ۹ به همراه نحوه ارتباط آنها با تفصیلیهای شناور و مراکز هزینه گردآوری شده است:
کد حساب | سطح حساب | عنوان سرفصل حسابداری | ماهیت حساب | ارتباط با مراکز هزینه – تفصیلی شناور |
۱۰۱ | کل | موجودی نقد و بانک | بدهکار | تفصیلی شناور (بانکها و صندوقها) |
۱۰۵ | کل | موجودی مواد و کالا | بدهکار | فاقد مرکز هزینه (کنترل از طریق انبار) |
۱۰۵۰۱ | معین | موجودی مواد اولیه و خام | بدهکار | تفصیلی شناور کالا و انبار مواد |
۱۰۵۰۲ | معین | موجودی قطعات یدکی و لوازم مصرفی | بدهکار | تفصیلی شناور کالا و انبار قطعات |
۱۰۵۰۳ | معین | موجودی اقلام و مواد بستهبندی | بدهکار | تفصیلی شناور کالا و انبار بستهبندی |
۱۰۵۰۴ | معین | کالای در جریان ساخت (پای خط) | بدهکار | متصل به مرکز هزینه ایستگاه و بچ تولید |
۱۰۵۰۵ | معین | موجودی محصول ساختهشده (نهایی) | بدهکار | تفصیلی شناور کالا و انبار محصول |
۱۰۵۰۶ | معین | موجودی ضایعات و اقلام بازیافتی | بدهکار | تفصیلی شناور انبار ضایعات |
۱۰۵۰۷ | معین | مواد و قطعات نزد پیمانکاران فرعی | بدهکار | تفصیلی شناور اشخاص (پیمانکاران دستدوم) |
۲۰۱ | کل | داراییهای ثابت مشهود | بدهکار | تفصیلی کارت اموال |
۲۰۱۰۴ | معین | ماشینآلات و تجهیزات خط تولید | بدهکار | متصل به مرکز هزینه خط و سالن تولید |
۲۰۱۰۸ | معین | استهلاک انباشته ماشینآلات تولیدی | بستانکار | متصل به کارت دارایی ثابت |
۳۰۱ | کل | حسابها و اسناد پرداختنی تجاری | بستانکار | تفصیلی اشخاص (تأمینکنندگان) |
۳۰۱۰۱ | معین | تأمینکنندگان داخلی مواد و خدمات | بستانکار | تفصیلی شناور اشخاص |
۴۰۱ | کل | تسهیلات مالی بلندمدت دریافتی | بستانکار | تفصیلی شناور بانکهای عامل |
۵۰۱ | کل | سرمایه پرداختشده و اندوخته قانونی | بستانکار | تفصیلی سهامداران |
۶۰۱ | کل | درآمدهای عملیاتی (فروش) | بستانکار | تفصیلی شناور مشتری و کالا |
۷۰۱ | کل | بهای تمامشده کالای فروشرفته | بدهکار | تفصیلی نوع محصول و خط تولید |
۸۰۱ | کل | هزینههای سربار ساخت و تولید | بدهکار | الزام اتصال به مراکز هزینه کارخانه |
۸۰۱۰۱ | معین | دستمزد مستقیم تولید | بدهکار | متصل به مرکز هزینه ایستگاههای کاری |
۸۰۱۰۲ | معین | دستمزد غیرمستقیم (سرپرستان و نگهداری) | بدهکار | متصل به مرکز هزینه سالن و دپارتمان فنی |
۸۰۱۰۳ | معین | سوخت، آب، برق و انرژی صنعتی | بدهکار | متصل به مراکز هزینه تفکیکی خطوط |
۸۰۱۰۴ | معین | استهلاک تجهیزات و ساختمان خط تولید | بدهکار | متصل به مراکز هزینه خطوط فعال |
۸۰۱۰۵ | معین | تعمیرات، قطعات مصرفی و نگهداری (PM) | بدهکار | متصل به مرکز هزینه واحد فنی و مهندسی |
۸۰۱۰۶ | معین | کسر یا اضافه جذب سربار کارخانه | بدهکار – بستانکار | فاقد مرکز هزینه (حساب واسط پایان دوره) |
۹۰۱ | کل | حسابهای انتظامی به نفع شرکت | بدهکار | تفصیلی اشخاص و بانکهای طرف تعهد |
۹۰۲ | کل | طرف حسابهای انتظامی به نفع شرکت | بستانکار | تفصیلی اسناد ضمانتی دریافتنی |
دانلود اکسل نمونه کدینگ حسابداری تولیدی
برای سهولت در پیادهسازی سرفصلها و جلوگیری از اتلاف وقت در ورود اطلاعات، فایل اکسل استاندارد چارت حسابهای صنعتی را به صورت طبقهبندی شده آماده کردهایم. این الگو شامل ساختار درختی گروههای ۹گانه، کدهای سطح کل و معین، و ستونهای استاندارد برای تخصیص مراکز هزینه و تفصیلیهای شناور است و قابلیت بارگذاری مستقیم در سیستمهای مالی را دارد.
سرفصلهای داراییهای جاری و انبارداری صنعتی (گروه ۱)
حساب کل ۱۰۵ در کارخانهها قلب لجستیک و انبارداری به شمار میرود. بر خلاف شرکتهای بازرگانی که تنها با یک سرفصل «موجودی کالا» سر و کار دارند، در کارخانه چرخه مواد خام تا خروج محصول باید تفکیک شود. مواد اولیه با ورود به کارخانه ذیل کد ۱۰۵۰۱ بدهکار میشوند. با صدور حواله انبار برای شروع تولید، این موجودی کاهش یافته و به کد ۱۰۵۰۴ (کالای در جریان ساخت) منتقل میشود.
برای نمونه، در کارخانه تولید قطعات پلاستیکی، گرانول پتروشیمی تا پیش از ورود به دستگاه تزریق، در انبار مواد خام قرار دارد. به محض ورود به سالن تزریق، از حساب ۱۰۵۰۱ بستانکار شده و به حساب معین ۱۰۵۰۴ بدهکار میشود تا دستمزد اپراتور و برق دستگاه نیز به آن اضافه گردد. مدیریت دقیق این فرآیند مقداری و ریالی، وابستگی کاملی به یک نرم افزار انبارداری تخصصی دارد تا انتقال میان انبار مواد، انبار پای خط و انبار محصول بدون مغایرت فیزیکی ثبت شود.
سرفصلهای بهای تمامشده و مراکز هزینه سربار ساخت (گروه ۷ و ۸)
سرفصلهای گروه ۸ کانون شناسایی مخارج ساخت هستند. پیادهسازی کدینگ بهای تمام شده در شرکت های تولیدی مستلزم آن است که هزینههای تبدیل به صورت تفکیکشده در کدهای معین ۸۰۱۰۱ تا ۸۰۱۰۵ ثبت شوند. این حسابها در پایان هر ماه یا دوره مالی پس از جمعآوری، به حساب کالای در جریان ساخت بسته میشوند تا قیمت تمامشده محصول تولیدی را شکل دهند.
برای دستیابی به گزارشهای دقیق سودآوری هر خط، اجرای کدینگ مراکز هزینه در شرکت های تولیدی الزامی است. برای مثال، هزینه برق صنعتی مصرفی نباید به صورت یک رقم کلی ثبت شود، بلکه باید با تعریف مراکز هزینه مستقل (مانند سالن پرس، سالن رنگآمیزی و سالن بستهبندی)، سهم هر خط تولید از انرژی بر اساس کنتورهای تفکیکی یا فرمول تسهیم ثبت گردد.
سرفصلهای حقوق صاحبان سهام و بدهیها (گروه ۳ تا ۵)
در این بخش، تنظیم حساب های معین در شرکت های تولیدی بر تسویه بدهیهای تجاری تأمینکنندگان مواد اولیه و ردیابی تسهیلات تمرکز دارد. خطوط تولید به طور مستمر نیازمند تأمین نقدینگی و خرید اعتباری مواد هستند؛ از این رو کد ۳۰۱۰۱ با تفصیلی شناور برای هر شخص یا پتروشیمی تعریف میشود. در گروه ۴ نیز اقساط تسهیلات نوسازی ماشینآلات و خطوط تولید ردیابی میشوند تا هزینههای مالی به درستی در محاسبات پروژهای منظور گردند.
سرفصلهای حسابهای انتظامی و وثایق تولیدی (گروه ۹)
واحدهای تولیدی همواره با ضمانتنامههای سنگین بانکی، وثایق خرید مواد اولیه بورس کالا و قراردادهای پیمانکاری روبهرو هستند. در یک نمونه کدینگ حسابداری تولیدی پیشرفته، کدهای گروه ۹ باید اسناد ضمانتی، چکهای تضمین نزد کارفرمایان و تضامین ماشینآلات لیزینگی را به صورت موازی ثبت کنند تا مدیران مالی از ریسکهای تعهداتی و حقوقی کارخانه غافل نشوند.
بزرگترین چالش حسابداران در طراحی کدینگ، تفکیک دقیق هزینههای مستقیم از مخارج پیشبینینشده خط تولید است. در مقاله تخصصی «هزینه سربار در حسابداری صنعتی چیست؟» با روشهای علمی طبقهبندی و تخصیص سربار کارخانه برای جلوگیری از انحرافات مالی آشنا شوید.

چرخه گردش حسابهای بهای تمامشده و فرمول ساخت (BOM) در کدینگ
کدهای حسابداری تا زمانی که با گردش واقعی مواد و قطعات در خطوط تولید پیوند نخورند، صرفاً ارقامی صامت در تراز مالی هستند. در محیط کارخانه، هر فرمول ساخت (BOM) بازتاب مسیری است که مواد مصرفی به همراه زحمت نیروی کار و استهلاک تجهیزات طی میکنند تا محصول نهایی متولد شود. با صدور یک حواله مصرف در انبار یا خروج یک پالت محصول از ایستگاه پایانی، در همان لحظه رویدادهای مالی پیاپی در دفاتر به ثبت میرسند.
شناخت این چرخه فرآیندی به مدیران مالی نشان میدهد که دادههای کدینگ حسابداری صنعتی چگونه در شریانهای شرکت جریان مییابند. چنانچه ساختار کدینگ بهای تمام شده در شرکت های تولیدی با ایستگاههای واقعی سالن تولید هماهنگ نباشد، انحرافات مصرف مواد و نرخ واقعی سربار در دفاتر پنهان میماند و گزارشهای انتهای ماه کارایی خود را از دست میدهند.
ثبت خروج مواد اولیه و ورود به خط تولید (حساب در جریان ساخت)
عملیات تولید با تأیید دستور ساخت و صدور حواله مصرف مواد در انبار آغاز میشود. در این مرحله، مواد اولیه بر اساس ضرایب تعریفشده در فرمول ساخت (BOM) از انبار مواد خام خارج شده و تحویل سرپرست خط تولید میگردد. ثبت این رویداد در سند حسابداری به ترتیب زیر شکل میگیرد:
- بدهکار: حساب کالای در جریان ساخت (کد معین ۱۰۵۰۴ – متصل به تفصیلی بچ تولید و مرکز هزینه ایستگاه اولیه)
- بستانکار: حساب موجودی مواد اولیه و خام (کد معین ۱۰۵۰۱ – متصل به تفصیلی کد کالا و انبار مواد)
استقرار دقیق کالای در جریان ساخت در کدینگ نقشی کلیدی در این مرحله دارد. ارزش ریالی مواد تحویلشده تا پیش از تکمیل ساخت و خروج فیزیکی محصول، به هیچ عنوان نباید در سرفصل هزینههای جاری دوره شناسایی شود؛ بلکه این ارقام در ردیف داراییهای جاری کارخانه طبقهبندی میمانند.
ثبت و تسهیم دستمزد مستقیم و سربار به تفکیک ایستگاههای کاری
مواد اولیه پس از ورود به سالن تولید، به کمک دستمزد اپراتورها و فعالیت ماشینآلات به محصول تبدیل میشوند. در انتهای دوره محاسبه بها، این هزینههای تبدیل باید به دارایی در جریان ساخت الصاق شوند. در سازمانهای یکپارچه و به کمک یک نرم افزار بهای تمام شده تولید استاندارد، مبالغ دستمزد و سربار بر اساس ساعت کار واقعی دستگاهها یا کارکرد نفرات روی هر ایستگاه کاری تسهیم میگردد:
- بدهکار: حساب کالای در جریان ساخت (کد معین ۱۰۵۰۴ – به ارزش هزینههای تبدیل جذبشده در ایستگاه)
- بستانکار: حساب دستمزد مستقیم تولید (کد معین ۸۰۱۰۱ – با مرکز هزینه ایستگاه کاری مربوطه)
- بستانکار: حساب سربار ساخت جذبشده (کد معین ۸۰۱۰۶ – با مرکز هزینه سالن تولید)
انتقال محصول تکمیلشده به انبار کالای ساختهشده و انبار ضایعات
پس از عبور کالا از آخرین مرحله ساخت و بازرسی نهایی کنترل کیفیت (QC)، زمان بستن مانده انباشته در حساب خط فرا میرسد. در این نقطه، کل بهای مواد، دستمزد و سربار از حساب کالای در جریان ساخت خارج میشود. چنانچه در فرآیند تولید ضایعات عادی پدید آمده باشد، ارزش بازیافت یا فروش آن به انبار ضایعات منتقل میگردد:
- بدهکار: حساب موجودی محصول ساختهشده (کد معین ۱۰۵۰۵ – به ارزش کل بهای تمامشده محصول نهایی)
- بدهکار: حساب موجودی ضایعات و اقلام بازیافتی (کد معین ۱۰۵۰۶ – به بهای بازیافت یا فروش تخمینی)
- بستانکار: حساب کالای در جریان ساخت (کد معین ۱۰۵۰۴ – به مجموع ارزش محصول و ضایعات عادی)
در یک نمونه کدینگ حسابداری تولیدی استاندارد، این سند به شکل مکانیزه پس از صدور رسید انبار محصول صادر میشود تا هیچگونه مغایرت ریالی میان گزارشهای کاردکس انبار و مانده دفاتر کل پدید نیاید.
ثبت نهایی بهای تمامشده کالای فروشرفته (COGS) هنگام صدور فاکتور
فرجام گردش بهای تمامشده، تحویل بار به خریدار و صدور فاکتور رسمی است. در این رویداد، دو ثبت همزمان با دو منطق ریالی متفاوت صادر میشود. ثبت اول درآمد حاصل از فروش را بر مبنای نرخ مصوب تجاری ثبت میکند و ثبت دوم، بهای تاریخی ساخت کالا را از انبار محصول خارج ساخته و به سود و زیان منتقل میسازد:
- ثبت درآمد فروش: بدهکار شدن حسابها و اسناد دریافتنی تجاری (کد ۳۰۱) و بستانکار شدن درآمدهای عملیاتی (کد ۶۰۱۰۱)
- ثبت بهای تمامشده کالای فروشرفته:
- بدهکار: حساب بهای تمامشده کالای فروشرفته (کد کل ۷۰۱ – کد معین ۷۰۱۰۱)
- بستانکار: حساب موجودی محصول ساختهشده (کد معین ۱۰۵۰۵)
سرفصلهای بهای تمامشده در کدینگ، بستر ثبت ارکان سهگانه تولید شامل مواد مستقیم، دستمزد و سربار هستند. اگر میخواهید بدانید ارقام درجشده در این کدها چگونه به فرمولهای نهایی سود ناخالص و ترازنامه متصل میشوند، مقاله «بهای تمام شده شرکت تولیدی: راهنمای جامع فرمولها، گردش هزینه و ثبتهای مالی» را بررسی کنید.

گذر از کدینگ سنتی به ساختار دقیقی با سامانههای ERP
توسعه فیزیکی خطوط تولید، آزمونی دشوار برای معماری نرمافزارهای مالی کلاسیک است. بسیاری از کارخانهها فعالیت خود را با چند قلم کالای مشخص آغاز میکنند، اما با افزایش تنوع محصول، رنگ، سایز، بستهبندی و قطعات نیمهساخته، برنامههای حسابداری جزیرهای در مدیریت حجم تراکنشها ناتوان میشوند. هنگامی که پایگاه داده انبار، ایستگاههای خط مونتاژ و واحد حسابداری به یکدیگر متصل نباشند، دفاتر کل و معین به انباری از دادههای متناقض و گزارشهای گمراهکننده تبدیل خواهند شد.
در این شرایط، تلاش برای گنجاندن صدها متغیر جدید در یک چارت حسابداری صلب، ریشه اصلی ناترازی و مغایرتهای حلنشده در پایان سال مالی است. پیادهسازی اصولی کدینگ حسابداری شرکت تولیدی در یک بستر مدرن و یکپارچه، رویکرد کدگذاری را از حالت ایستا به یک ساختار ماتریسی و پویا تغییر میدهد تا بدون ایجاد سرفصلهای موازی، نظارت همهجانبه بر جریان نقدینگی و موجودیها میسر شود.
چرا اضافه کردن کد جدید برای هر محصول، حسابداری تولید را فلج میکند؟
رویکرد سنتی حسابداری بر این پایه بنا شده بود که به ازای هر محصول جدید، باید یک کد معین یا تفصیلی اختصاصی به درخت حسابها افزوده شود. این شیوه در صنایعی با تنوع کالایی گسترده، بنبست اطلاعاتی میآفریند. برای مثال، اگر یک کارخانه نساجی یا تولید قطعات صنعتی بخواهد برای هر مدل، رنگ و سایز یک حساب معین جداگانه باز کند، حجم سرفصلها ظرف چند ماه به چند هزار سطر میرسد.
پیامد چنین تورمی، دفن شدن اطلاعات مدیریتی در میان ردیفهای مشابه است. حسابدار برای استخراج یک گزارش ساده سود و زیان برای یک گروه کالا، ساعتها وقت خود را صرف جمعآوری دستی دهها کد پراکنده میکند. استقرار یک نمونه کدینگ حسابداری تولیدی ماتریسی این بنبست را میشکند و به جای تکثیر کدهای حسابداری، ویژگیهای کالا را در لایههای اطلاعاتی مستقل ردیابی مینماید.
معماری انبارهای سهگانه در هر ایستگاه کاری و اتصال به کدینگ مالی
در استانداردهای پیشرفته صنعتی، هر ایستگاه تولیدی یک واحد عملیاتی خودکفا است که جریان مقداری و ریالی ویژه خود را دارد. برای استقرار نظارت مالی بینقص، هر ایستگاه به سه انبار تعریفشده متصل میشود: انبار مواد اولیه پای خط، انبار کالای نیمهساخته یا در جریان تکمیل، و انبار ضایعات و اقلام بازیافتی.
این چیدمان فیزیکی ارتباط مستقیمی با کدینگ مراکز هزینه در شرکت های تولیدی پیدا میکند. وقتی مواد اولیه از انبار مرکزی به سالن حمل میشود، ماهیت دارایی در حساب معین موجودی مواد حفظ میگردد، اما تفصیلی انبار به نام ایستگاه مقصد تغییر مییابد. بدین ترتیب، مسئولیت کسری یا مصرف مواد مستقیماً بر عهده سرپرست همان ایستگاه قرار میگیرد و ضایعات خط در مبدا شناسایی میشوند تا از بار مالی ناروا بر بهای تمامشده جلوگیری شود.
خودکارسازی گردش بهای تمامشده در سامانه جامع «پارمیس استار»
مدیریت چنین معماری دقیقی، نیازمند سامانه مدیریت منابع سازمانی است که بدون پیچیدهسازی دفاتر، گردش عملیات را هدایت کند. سامانه یکپارچه نرم افزار پارمیس استار با تکیه بر موتور پردازش مشخصهها و ماتریس فرمول ساخت (Matrix BOM)، امکان تعریف بیشمار ترکیب رنگ و سایز کالا را بدون نیاز به ساخت کدهای معین اضافه فراهم کرده است. در این سامانه، مشخصههای متغیر و سری ساخت (بچ) مستقیماً به الگوریتمهای بهای تمامشده پیوند میخورند.
به جای ثبتهای فرسایشی دستی و تسهیمهای چشمی، پارمیس استار وقایع خط تولید را به صورت آنی به ثبت دوبل حسابداری تبدیل مینماید. مصرف مواد، ورود کالا به ایستگاه، جذب دستمزد و تخصیص هزینههای سربار ماشینآلات همزمان با عملیات فیزیکی در دفاتر مینشینند. حاصل این سازوکار، محاسبه دقیق بهای تمامشده به ازای هر سفارش، از میان رفتن همیشگی مغایرتهای انبار و دفاتر، و رهایی تیم مالی از ثبتهای اصلاحی سنگین در روزهای پایانی اسفند ماه است.
مقایسه تطبیقی کدینگ سنتی با رویکرد ERP
شاخص مقایسه | کدینگ سنتی و سیستمهای جزیرهای | ساختار ماتریسی در پارمیس استار (ERP) |
مدیریت تنوع کالا (SKU) | تعریف دستی صدها کد معین تکراری برای هر رنگ، سایز و مدل | تعریف یک فرمول پایه و خلق خودکار ترکیبها با ماتریس ویژگیها |
محاسبه و تسهیم سربار | فرمولهای دستی و تخمینی در اکسل با ریسک بالای خطای محاسباتی | تسهیم خودکار بر پایه کارکرد واقعی ایستگاهها و ساعت کارکرد ماشینآلات |
تطبیق کاردکس و دفاتر | مغایرتهای مداوم مقداری و ریالی میان انبار و دفاتر مالی | انطباق لحظهای اسناد حسابداری با رویدادهای ورود و خروج انبار |

خطاهای پرهزینه در تدوین کدینگ حسابداری کارخانهها و راهکار رفع آنها
تدوین چارت حسابهای صنعتی ارتباط مستقیمی با بقای مالی و حقوقی کسبوکار دارد. اشتباه در جانمایی سرفصلها، تنها یک خطای دفتری ساده نیست؛ بلکه در جریان رسیدگی به دفاتر قانونی، ممیزی مالیات عملکرد و بررسی ارزش افزوده، میتواند به رد دفاتر و مطالبه مالیاتهای سنگین علیالرأس منجر شود. ممیزان سازمان امور مالیاتی تطبیق موجودی انبارها، بهای تمامشده و هزینههای دوره را با حساسیت مضاعف ارزیابی میکنند و هرگونه ابهام در چیدمان سرفصلها را نشانهای از تحریف مالی قلمداد خواهند کرد.
برای حفظ سلامت ترازنامه و رعایت استانداردهای حسابداری، شناخت لغزشگاههای مرسوم در طراحی درخت حسابها ضرورت دارد. بازنگری مستمر در ساختار نمونه کدینگ حسابداری تولیدی بر مبنای واقعیتهای سالن ساخت، ریسکهای مالیاتی را به کمترین حد ممکن میرساند.
ادغام هزینههای سربار ساخت با هزینههای عمومی، اداری و توزیع
- ریشه خطا: بسیاری از حسابداران به دلیل دشواری تفکیک، هزینههایی نظیر برق مصرفی کارگاه، سوخت ماشینآلات تولیدی، تعمیرات اضطراری خط و بیمه پرسنل کارگری را یکجا ذیل سرفصل هزینههای عمومی و اداری ثبت میکنند. این اقدام باعث کوچک نشان دادن بهای تمامشده ساخت، تحریف شدید حاشیه سود ناخالص و گمراه شدن مدیران در قیمتگذاری محصولات میشود.
- شیوه اصلاح در کدینگ: انتقال کامل مصارف خط تولید به سرفصلهای معین گروه ۸ (سربار ساخت) و پیوند زدن آنها به مراکز هزینه تفکیکی سالنها الزامی است. تنها هزینههایی که منشأ ستادی، بازاریابی یا اداری دارند باید در حسابهای دوره طبقهبندی شوند.
عدم تفکیک ضایعات عادی از غیرعادی در سرفصلهای انبار
- ریشه خطا: خروج ضایعات و قطعات معیوب از سالن تولید بدون تفکیک ماهیت رخ میدهد و ارزش کل اقلام اسقاطی یا در دل کالای در جریان ساخت در کدینگ مدفون میماند، یا به عنوان هزینه غیرعملیاتی دوره شناسایی میشود. این کار هم محاسبات بهای ساخت را مخدوش میکند و هم در ممیزی مالیاتی به عنوان هزینه غیرقابل قبول رد خواهد شد.
- شیوه اصلاح در کدینگ: باز کردن دو حساب معین مجزا در چارت مالی ضرورت دارد. ضایعات عادی حاصل از فرآیند طبیعی دستگاهها باید در حساب معین موجودی ضایعات به نرخ بازیافت ثبت شده و از بهای تمامشده کسر گردد. در مقابل، ضایعات غیرعادی ناشی از اشتباه اپراتور یا خرابی دستگاه باید به عنوان هزینه غیرعملیاتی دوره مستندسازی شود.
بلاتکلیفی حساب اضافه یا کسر جذب سربار در پایان دوره مالی
- ریشه خطا: سربار ساخت در طول سال بر مبنای نرخهای برآوردی یا ساعت کارکرد جذب خط میشود. در پایان سال مالی که قبوض واقعی آب، برق و هزینههای قطعی تعمیرات دریافت میگردد، همواره اختلافی میان سربار واقعی و سربار جذبشده پدید میآید که عدم تسویه آن موجب ناترازی دفاتر خواهد شد.
- شیوه اصلاح در کدینگ: تعریف کد معین مستقل برای حساب کسر یا اضافه جذب سربار در درخت حسابها ضروری است. مانده این حساب در پایان سال مالی، با توجه به میزان اهمیت و مبالغ، به حساب بهای تمامشده کالای فروشرفته یا حساب سود و زیان بسته میشود تا دفاتر قانونی با تراز صفر پلمپ گردند.
مانده حسابهای سربار جذبشده در پایان سال مالی نیازمند تعدیل و تطبیق با هزینههای واقعی کارگاه هستند. برای تسلط بر بستن این سرفصلها و فرمولهای نرخ ساعتی، مطالعه راهنمای «نحوه محاسبه نرخ جذب سربار در حسابداری صنعتی» راهگشای شما خواهد بود.
ارتقای زیرساخت مالی و صنعتی کارخانه و دریافت مشاوره تخصصی و دموی رایگان پارمیس استار
پیادهسازی یک نمونه کدینگ حسابداری تولیدی استاندارد، زمانی به حداکثر بازدهی میرسد که در بستر یک سامانه یکپارچه مستقر شود. کارشناسان پارمیس در یک جلسه دموی اختصاصی و رایگان، نحوه انطباق چارت حسابها، ماژول پیشرفته BOM، تفکیک انبارهای سهگانه و موتور بهای تمامشده پارمیس استار را متناسب با گردش واقعی خط تولید شما به نمایش میگذارند تا سیستم مالی کارخانه با کمترین ریسک و بالاترین انضباط استقرار یابد.

سوالات متداول درباره کدینگ حسابداری تولیدی
1.کدینگ حسابداری تولیدی چیست و چه تفاوتی با کدینگ بازرگانی دارد؟
کدینگ تولیدی بر خلاف ساختار بازرگانی که صرفاً ورود و خروج کالای آماده را ثبت میکند، دارای چارت تفکیکی برای ارکان سهگانه ساخت شامل مواد اولیه، دستمزد مستقیم و سربار است. همچنین سرفصلهای اختصاصی برای حساب کالای در جریان ساخت، انبار ضایعات و مراکز هزینه ایستگاههای خط تولید در آن تعبیه شده است.
2.کد کالای در جریان ساخت در کدینگ حسابداری کارخانه کجاست؟
این حساب ذیل گروه ۱ (داراییهای جاری) و زیرمجموعه حساب کل موجودی مواد و کالا با کد کل ۱۰۵ قرار دارد. این سرفصل به عنوان یک حساب معین با ماهیت بدهکار تعریف میشود و نشاندهنده ارزش انباشته مواد، دستمزد و سربار جذبشده در قطعات نیمهساخته مستقر در سالن تولید است.
3.سطوح کدینگ در شرکت های تولیدی شامل چند رقم است؟
الگوی استاندارد معمولاً از ساختار ۴ سطحی بهره میبرد که شامل گروه (۱ رقم)، کل (۲ یا ۳ رقم)، معین (معمولاً ۴ الی ۶ رقم) و تفصیلی (۴ الی ۶ رقم) است. در سیستمهای جامع، برای پیشگیری از گسترش بیهوده سرفصلها، سطح تفصیلی به صورت شناور چندبعدی تعریف میگردد.
4.چگونه سرفصل مراکز هزینه را از حسابهای معین تفکیک کنیم؟
در سیستمهای استاندارد، ماهیت هزینهها نظیر حقوق، سوخت یا استهلاک در سطح حساب معین باقی میماند. محل و جغرافیای وقوع هزینه مانند سالن مونتاژ، ایستگاه برش یا واحد رنگآمیزی به عنوان بعد مرکز هزینه تعریف شده و در سند حسابداری به حساب معین مربوطه متصل میگردد.
5.نحوه ثبت انحرافات و ضایعات تولید در کدینگ صنعتی چگونه است؟
ضایعات عادی در حساب معین موجودی ضایعات به نرخ برآوردی بازیافت بدهکار شده و مانده بهای کالای در جریان ساخت را کاهش میدهد. در نقطه مقابل، ضایعات غیرعادی ناشی از خطای اپراتور یا افت ناگهانی خط، مستقیماً ذیل سرفصل هزینههای غیرعملیاتی دوره شناسایی میگردد و ارتباطی با بهای ساخت محصول نخواهد داشت.
6.آیا امکان دانلود نمونه کدینگ حسابداری تولیدی اکسل وجود دارد؟
بله، جدول استاندارد و طبقهبندی شدهای که در این راهنما ارائه گردید، تمام سرفصلهای گروههای ۹گانه را پوشش میدهد. ساختار این جدول به شکلی تنظیم شده که به طور مستقیم در نرمافزارهای صفحه گسترده نظیر اکسل و پایگاه دادههای مالی یکپارچه قابل انتقال و اجرا است.