
خیلی از کارخانهها با اینکه سفارشهای زیادی تحویل میدهند، آخر سال مالی با دیدن صورت سود و زیان غافلگیر میشوند. ریشه این اتفاق در بیشتر مواقع به شیوه محاسبه هزینه سربار در حسابداری صنعتی برمیگردد. وقتی نتوانید هزینههایی مثل تعمیرات، بیمه سوله یا توقفات دستگاه را به شیوه درست بین محصولات سرشکن کنید، بهای تمام شده کالا با واقعیت فاصله میگیرد. نتیجه این خطای محاسباتی، قیمتگذاریهای اشتباهی است که یا مشتری را فراری میدهد یا کارخانه را به سمت زیان پنهان میبرد.
حساب و کتاب این هزینهها در خطوط تولید امروزی با کاغذ و جدولهای تودرتوی اکسل سرانجامی جز خطای انسانی ندارد. دقیقاً به همین خاطر است که استفاده از ابزارهای هوشمندی مثل نرم افزار بهای تمام شده تولید اهمیت پیدا میکند؛ ابزاری که ایستگاههای کاری، ساعت کار واقعی ماشینآلات و نرخهای جذب را به صورت خودکار به فرمول ساخت وصل میکند تا هزینه واقعی هر واحد محصول پیش از بسته شدن حسابها مشخص باشد.
سربار ساخت یعنی چه؟
سربار ساخت تمام هزینههای سالن تولید است که ردپای مشخصی روی یک محصول خاص ندارند، اما بدون آنها خط تولید میخوابد. اگر ورق آهن یا ساعت کار کارگر تراشکار را بتوان مستقیماً به پای قطعه نوشت، هزینههایی مثل استهلاک دستگاهها، قبض گاز کوره، حقوق سرپرست کارگاه و روغنکاری تجهیزات را نمیشود به همین راحتی به یک محصول چسباند. تمام این مخارج ضروری و غیرمستقیم خط تولید، زیر چتر «سربار کارخانه» جمع میشوند.

ماهیت، اجزا و زمانبندی شناسایی سربار در خط تولید
سربار کارخانه مثل یک سبد پر از مهرههای ناهمگن است. در این سرفصل هزینههایی کنار هم مینشینند که از نظر جنس، زمان وقوع و رقم هیچ شباهتی به هم ندارند. از چند لیتر گریس و دستکش کارگری گرفته تا استهلاک سنگین پرسهای هیدرولیک و حقوق سرپرستان فنی، همگی در این کاسه ریخته میشوند. همین تنوع زیاد باعث میشود نتوان برای سربار یک برچسب قیمتی ساده و ثابت مثل ورق آهن یا تختهچوب تعریف کرد.
دردسر بزرگ حسابداران در کف کارخانه فقط تنوع هزینهها نیست، بلکه تضاد زمانی بین وقوع هزینه و لحظه قیمتگذاری است. خریدار امروز پیشفاکتور میخواهد و شما باید همین حالا قیمت نهایی بدهید، در حالی که قبض گاز سالن دو ماه بعد صادر میشود و فاکتور تعمیرات اساسی کوره ممکن است آخر پاییز برسد. مدیریت هزینه سربار در حسابداری صنعتی یعنی پر کردن همین شکاف زمانی، تا کارخانه پیش از رسیدن فاکتورهای واقعی بداند چرخیدن هر ساعت خط چقدر آب میخورد.
تفکیک زمانی سربار: برآوردی (پیش از دوره) در برابر واقعی (پایان دوره)
حسابداری صنعتی برای اینکه خط تولید معطل فاکتورهای آخر ماه نماند، سربار را از نظر تقویمی به دو فاز مجزا تقسیم میکند:
- سربار پیشبینیشده (برآوردی): پیش از آغاز سال مالی، تیم حسابداری با در نظر گرفتن بودجه سالانه و پیشبینی حجم تولید، یک نرخ جذب سربار محاسبه میکند. با این نرخ، به محض خروج اولین قطعه از خط، سهم سربار آن مشخص و در کارت سفارش یا مرحله تولید ثبت میشود.
- سربار واقعی: این عدد همان مخارج ثبتشده در اسناد مالی است که با گذشت زمان قطعی میشود. ارقام واقعی قبضهای آب و برق، فاکتورهای قطعات تعویضی و لیست حقوق پرداختی در مجموع رقم سربار واقعی را میسازند.
تطبیق این دو عدد در پایان هر ماه نشان میدهد کارخانه طبق نقشه پیش رفته یا هزینههای سربار از کنترل خارج شدهاند.
دستمزد و مواد غیرمستقیم: نحوه ردیابی در ایستگاههای کاری
برای جلوگیری از پراکندگی هزینهها در محیط کارگاه، سربار ساخت در قالب چند بخش مشخص به ایستگاههای کاری متصل میشود:
- مواد مصرفی غیرمستقیم: اقلامی مثل چسب، سنباده، الکترود جوشکاری، حلالها و گریس، نقشی کلیدی در ساخت کالا دارند. با این حال، اندازهگیری میلیگرمی چسب برای هر قطعه وقتگیر و بیفایده است و به همین دلیل به عنوان سربار ثبت میشوند.
- دستمزد پرسنل غیرمستقیم: دستمزد سرپرستان سالن، تکنسینهای تعمیرات و نگهداری، انبارداران پای خط و کارشناسان کنترل کیفیت مستقیماً به یک کالا وصل نیست، اما بدون حضور آنها خط تولید در چند ساعت متوقف میشود.
- تفکیک اطلاعات پرسنلی خط از دفتر مرکزی: مخلوط شدن کارکرد پرسنل کارگاه با نیروهای ستادی و فروش، ارقام بهای تولید را گمراهکننده میکند. با استفاده از یک نرم افزار حقوق و دستمزد ساختاریافته، میتوان کارکرد پرسنل را بر اساس مرکز هزینه و شیفتهای کاری تفکیک کرد تا سهم دستمزد غیرمستقیم هر ایستگاه با خطای صفر استخراج شود.
- سهمبندی هزینهها بر اساس ایستگاه کاری: هر ایستگاه تولیدی (مانند برش، تراش، رنگ یا مونتاژ) بخشی از این مواد و دستمزدها را مصرف میکند. ثبت دقیق این موارد کمک میکند ایستگاههای پرخرج کارخانه به سرعت شناسایی شوند.
هزینه سربار فقط یکی از اضلاع مثلث بهای تمامشده است. برای تسلط بر چرخه کامل مالی کارخانجات، شناخت اصول مواد مستقیم و دستمزد، پیشنهاد میکنیم مقاله «حسابداری صنعتی چیست؟» را مطالعه کنید.
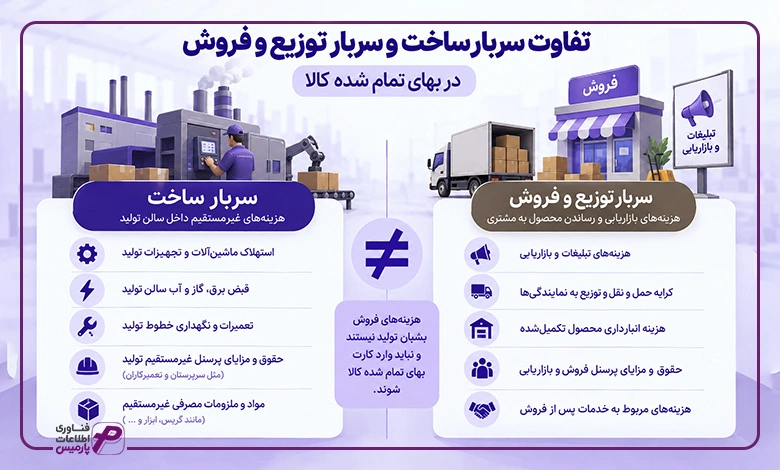
تفاوت سربار ساخت و سربار توزیع و فروش در بهای تمام شده کالا
یکی از خطاهای متداول در کارخانهها که صورتهای مالی را از ریل خارج میکند، اختلاط هزینههای فروش با هزینههای داخل سالن تولید است. برخی حسابداران به اشتباه تصور میکنند هر ریالی که در شرکت خرج میشود باید مستقیماً وارد کارت بهای تمام شده کالا شود. در اصول مالی، مرز مشخصی بین مخارج ساخت یک قطعه با مخارج بازاریابی و رساندن آن به دست مشتری وجود دارد.
شناخت دقیق این مرزبندی، پایه اصلی محاسبه درست هزینه سربار در حسابداری صنعتی است. اگر فاکتور تبلیغات، انبارداری محصول تکمیلشده یا کرایه حمل به نمایندگیها را به پای خط تولید بنویسید، ارزش داراییهای شرکت را روی کاغذ به شکلی غیرواقعی بالا بردهاید. جدول زیر تفاوت بنیادین این دو سرفصل را شفاف میکند.
هزینههای محصول (Product Cost) در مقابل هزینههای دوره (Period Cost)
سربار ساخت تا وقتی که قطعه در انبار باقی مانده، بخشی از دارایی جاری کارخانه محسوب میشود. این هزینه فرمول بهای تمام شده کالای ساخته شده (COGM) را میسازد و تا زمان فروش در ترازنامه مینشیند. برعکس، مخارج فروش و تبلیغات جزو هزینههای دوره هستند. این ارقام فقط به بازه زمانی جاری تعلق دارند و باید مستقیم در صورت سود و زیان از درآمدهای عملیاتی کسر شوند.
معیار مقایسه | سربار ساخت (هزینه محصول) | سربار توزیع، فروش و اداری (هزینه دوره) |
نمونه هزینهها | استهلاک ماشینآلات، گریس و روغن صنعتی، برق سوله، حقوق سرپرست خط | پورسانت بازاریاب، بنرهای تبلیغاتی، انبارداری محصول نهایی، حمل تا انبار مشتری |
محل ثبت در دفاتر | نشستن در حساب کالای در جریان ساخت و سپس موجودی کالا در ترازنامه | ثبت مستقیم در صورت سود و زیان دوره به عنوان هزینههای عملیاتی جاری |
اثر بر ارزش کالا | سهم مستقیم در محاسبه بهای تمام شده کالای ساخته شده (COGM) | بدون اثر روی ارزش انبار، کسر از سود پس از محاسبه سود ناخالص |
اثر درج اشتباه هزینههای فروش در بهای تمام شده کالا
وقتی فاکتورهای توزیع و بازاریابی را داخل بهای تمام شده ساخت جا میدهید، دو زنگ خطر جدی برای کارخانه به صدا درمیآید:
- ایجاد سود موهوم و تورم کاذب ترازنامه: با سرشکن کردن هزینههای فروش روی کالاهای فروشنرفته، ارزش انبار پایان دوره به شکلی مصنوعی باد میکند. با این کار، بخشی از مخارج جاری شرکت به دوره بعد منتقل میشود و ترازنامه ظاهری سودده پیدا میکند، در حالی که صندوق شرکت خالی از نقدینگی است.
- رد بهای تمام شده طبق ماده ۱۴۸ قانون مالیاتهای مستقیم: ممیز مالیاتی در زمان رسیدگی به سرعت متوجه ترکیب هزینههای فروش با خط تولید میشود. بر اساس قانون، سرفصل هزینههای بازاریابی معیارهای پذیرش جداگانهای دارد و مخفی کردن آن در بهای تمام شده، زمینهساز برگشت هزینهها و جرایم سنگین مالیاتی است.
در محاسبات بهای تمامشده و تخصیص سربار، مدام با کلماتی مثل BOM، کالای در جریان ساخت (WIP)، مرکز هزینه و نرخ جذب روبهرو میشوید. برای تسلط بر فرهنگ لغات کارخانه و درک بهتر ادامه این مقاله، پیشنهاد میکنیم مقالهی «اصطلاحات تخصصی و مهم حسابداری صنعتی» را بخوانید.

طبقهبندی رفتاری سربار کارخانه و روشهای تفکیک آن
در سالن تولید، همه هزینهها همراه با چرخش چرخدندهها بالا و پایین نمیروند. اگر تیراژ تولید یک کارگاه دو برابر شود، مصرف ورق فولادی دقیقاً دو برابر خواهد شد، اما مبلغ اجاره سوله یا استهلاک ماشینآلات حتی یک ریال هم تکان نمیخورد. درک همین تفاوت رفتاری، کلید اصلی کنترل و مدیریت هزینه سربار در حسابداری صنعتی است.
تسلط بر رفتار هزینهها، ابزار نجات مدیران مالی در نوسانات بازار است. زمانی که کارخانه با رکود فصلی یا هجوم پیشبینینشده سفارشها روبهرو میشود، مدیر کارخانه باید دقیقاً بداند با تغییر تیراژ، چه بخشهایی از هزینهها بلافاصله کاهش مییابند و کدام مخارج مثل بار ثابت بر دوش مجموعه میمانند. دستهبندی انواع هزینه سربار در حسابداری صنعتی بر مبنای رفتار هزینه، سنگ بنای تصمیمگیری برای پذیرش سفارشهای تیراژ بالا و قیمتگذاری در شرایط رقابتی است.
سربار ثابت، متغیر و نیمهمتغیر در فرآیند تولید
برای ثبت دقیق مخارج در دفاتر مالی، هزینههای سربار بر اساس نوع واکنش به تغییر حجم تولید در سه دسته مشخص تعریف میشوند:
- سربار ثابت کارخانه: هزینههایی که در یک بازه زمانی معین، ارتباطی با بالا و پایین رفتن تیراژ تولید ندارند. اجاره ساختمان کارخانه، حقوق سرپرستان دائمی، بیمه داراییها و استهلاک تجهیزات به روش خط مستقیم در این طبقه قرار میگیرند. این هزینهها در مجموع عددی ثابت هستند، اما با افزایش تیراژ تولید، سهم هزینه ثابت در هر قطعه محصول کاهش پیدا میکند و هزینه ساخت هر واحد پایین میآید.
- سربار متغیر ساخت: مخارجی که گامبهگام با تیراژ خط تولید حرکت میکنند. با خاموش شدن موتور دستگاهها این هزینهها متوقف میشوند و با اضافه شدن شیفتهای کاری افزایش مییابند. برق مصرفی محرکها، روغن هیدرولیک، تسمههای مصرفی، ابزارهای برش دورهای و گاز کوره ذوب از این دستهاند. رقم کل سربار متغیر همجهت با تیراژ بالا میرود، ولی سهم آن به ازای هر یک قطعه محصول، تقریباً عددی ثابت است.
- سربار نیمهمتغیر (مختلط): هزینههایی که رفتاری دوگانه دارند. این مخارج یک کف ریالی ثابت دارند حتی اگر کارخانه کاملاً تعطیل باشد، اما به محض شروع کار، متناسب با ساعات کارکرد دستگاهها رشد میکنند. هزینه تعمیرات و نگهداری دورهای ماشینآلات یا اشتراک برق قدرت نمونه شاخص این گروه هستند. چه خط تولید کار کند و چه خاموش باشد، آبونمان دیماند پرداخت میشود، اما به محض چرخیدن محور ماشینها، بهای کیلوواتهای مصرفی نیز به آن اضافه خواهد شد.
فرمول تفکیک بخش ثابت و متغیر با روش حداقل و حداکثر (High-Low Method)
حسابدار صنعتی نمیتواند هزینههای نیمهمتغیر را به صورت ترکیبی رها کند؛ چون برای برآورد نرخ جذب، تفکیک سهم ثابت از متغیر الزامی است. روش حداقل و حداکثر سادهترین و استانداردترین رویکرد ریاضی برای استخراج این دو بخش از دل آمارهای گذشته است.
فرض کنید در یک سالن ریختهگری، آمار مصرف برق کوره در بالاترین و پایینترین ساعت کارکرد ماشینآلات طی سال گذشته به این شکل ثبت شده باشد:
- بالاترین سطح فعالیت: ۱۰,۰۰۰ ساعت کار ماشین با هزینه ۵۰,۰۰۰,۰۰۰ تومان
- پایینترین سطح فعالیت: ۴,۰۰۰ ساعت کار ماشین با هزینه ۲۶,۰۰۰,۰۰۰ تومان
برای پیدا کردن نرخ بخش متغیر، از رابطه زیر استفاده میکنیم:
فرمول نرخ سربار متغیر:
نرخ سربار متغیر برای هر واحد محرک = (تفاضل بالاترین و پایینترین هزینه سربار) ÷ (تفاضل بالاترین و پایینترین سطح فعالیت)
محاسبه نرخ متغیر برای هر ساعت کار ماشین:
(۵۰,۰۰۰,۰۰۰ – ۲۶,۰۰۰,۰۰۰) ÷ (۱۰,۰۰۰ – ۴,۰۰۰) = ۲۴,۰۰۰,۰۰۰ ÷ ۶,۰۰۰ = ۴,۰۰۰ تومان به ازای هر ساعت کار ماشین
حالا برای استخراج سهم سربار ثابت سالانه، این نرخ را در بالاترین سطح فعالیت جایگذاری میکنیم:
کل هزینه در بالاترین سطح = ۵۰,۰۰۰,۰۰۰ تومان
کل هزینه متغیر در بالاترین سطح = ۱۰,۰۰۰ ساعت × ۴,۰۰۰ تومان = ۴۰,۰۰۰,۰۰۰ تومان
سهم سربار ثابت کارگاه = ۵۰,۰۰۰,۰۰۰ – ۴۰,۰۰۰,۰۰۰ = ۱۰,۰۰۰,۰۰۰ تومان
نحوه تخصیص سربار در سیستم هزینهیابی مرحلهای و معادل واحد تولید (EUP)
در صنایع پیوسته که محصولات به صورت یکنواخت و انبوه از خط میگذرند، امکان استفاده از کارت سفارش مجزا وجود ندارد. در این کارخانهها، سربار ساخت همراه با دستمزد مستقیم تحت عنوان «هزینههای تبدیل (Conversion Costs)» دستهبندی میشوند.
برای تخصیص سربار به کالاهای نیمهساخته (در جریان ساخت پایان دوره)، از شاخص معادل واحد تولید استفاده میشود:
فرمول معادل واحد تولید برای سربار:
معادل واحد تولید سربار = (تعداد کالای تکمیلشده × ۱۰۰٪) + (تعداد کالای در جریان ساخت پایان دوره × درصد تکمیل از نظر سربار)
سپس با تقسیم کل هزینههای سربار دوره بر «معادل واحد تولید»، نرخ سربار هر واحد به دست آمده و بین کالای ساختهشده و کالای در جریان ساخت پایان دوره تقسیم میشود.

تعیین ظرفیتهای تولید و فرمول نرخ از پیشتعیینشده سربار (جذب)
برای محاسبه سهم سربار هر سفارش در جریان ساخت، نمیتوان تا پایان سال مالی و صدور آخرین فاکتورها دست روی دست گذاشت. حسابداری صنعتی این گره اجرایی را با تعریف یک نرخ استاندارد بر مبنای ظرفیت واقعی باز میکند. این ضریب مشخص میکند در ازای هر ساعت کارکرد ماشینآلات یا هر ریال دستمزد پرداختی در کارگاه، چه مبلغی به عنوان سربار جذب کالای در حال تولید شود.
رابطه زیر معادله اصلی محاسبه این نرخ پیش از شروع عملیات سالانه است:
فرمول نرخ جذب سربار:
نرخ جذب سربار = کل سربار برآوردی ساخت ÷ سطح برآوردی مبنای فعالیت در ظرفیت نرمال
تنظیم اصولی این رابطه، ضامن واقعی بودن قیمت محصولات است. اگر در تعیین سهم هزینه سربار در حسابداری صنعتی سهلانگاری شود، ممکن است خطوط پربازده به اشتباه زیانده به نظر برسند یا برعکس، کالاها زیر قیمت تمامشده واقعی فروخته شوند.
سطوح چهارگانه ظرفیت خط تولید (تئوری، عملی، نرمال و واقعی مورد انتظار)
برای نشاندن عدد درست در مخرج کسر فرمول بالا، شناخت مفهوم ظرفیت اهمیت حیاتی دارد. ظرفیت اسمی ثبتشده در کاتالوگ دستگاهها با رخدادهای کف سالن تفاوت دارد. به همین دلیل چهار مفهوم ظرفیت در مدیریت مالی کارخانجات تفکیک میشود:
- ظرفیت ایدهآل (تئوری): تولید بدون وقفه در ۲۴ ساعت شبانهروز و تمام روزهای سال، بدون حتی یک لحظه قطعی برق، خرابی قطعه یا توقف برای نظافت. این عدد صرفاً یک فرضیه مهندسی است و نباید مبنای محاسبات مالی قرار گیرد.
- ظرفیت عملی: همان ظرفیت تئوری است که زمانهای اجتنابناپذیر توقف خط مثل تعمیرات دورهای، زمان ناهار و استراحت، تعطیلات تقویمی و تغییر قالب دستگاه از آن کسر شده است. این سطح، سقف واقعی توان فنی خط را نشان میدهد.
- ظرفیت نرمال (عادی): میانگین ظرفیت تولید طی چند سال گذشته است که بتواند تقاضای دورهای بازار را بدون افتوخیزهای شدید پوشش دهد. این شاخص در حسابداری استاندارد، پایدارترین پایه برای محاسبه نرخ جذب است.
- ظرفیت واقعی مورد انتظار: میزان تولید پیشبینیشده صرفاً برای یک دوره مالی مشخص، با تکیه بر سفارشهای قطعی و رونق یا رکود همان سال.
افتادن در تله ظرفیت اسمی به جای ظرفیت نرمال، نرخ سربار را به شکلی گمراهکننده کاهش میدهد و کسری جذب سنگینی به بار میآورد. ابزارهای مدرن پردازش تولید در نرم افزار برنامه ریزی تولید با ثبت دقیق شیفتها، زمانبندی ایستگاههای کاری و راندمان واقعی تجهیزات، دستیابی به ظرفیت عملیاتی مستند را ممکن میسازند تا محاسبات مالی بر اعداد فرضی بنا نشود.
برخورد با ظرفیت بلااستفاده طبق استاندارد شماره ۸ حسابداری ایران
بسیاری از حسابداران قدیمی در دورههای رکود اقتصادی یا توقفات طولانی خط، کل هزینههای سوله و خطوط خاموش را بر دوش تیراژ محدود کالاهای تولیدشده سرشکن میکنند. این اقدام باعث افزایش کاذب بهای کالا و افت قدرت رقابت در بازار میشود. مراجع قانونی حسابداری مسیر برخورد با این شرایط را روشن کردهاند.
حکم بند ۱۳ استاندارد حسابداری شماره ۸ (موجودی مواد و کالا):
تخصیص سربار ثابت ساخت به محصولات باید بر مبنای ظرفیت نرمال تولید انجام گیرد. در دورههایی که سطح تولید کمتر از ظرفیت عادی است، مبلغ سربار ثابتی که به هر واحد محصول تخصیص مییابد افزایش داده نمیشود. سربار تخصیصنیافته ناشی از ظرفیت بلااستفاده، در دوره وقوع به عنوان هزینه در صورت سود و زیان شناسایی خواهد شد.
طبق ضوابط صریح استاندارد شماره ۸ حسابداری ایران، هزینه خوابیدن چرخدندهها و رکود فروش نباید به ارزش کالا در انبار اضافه شود. اگر کارخانهای با نیمی از ظرفیت عادی خود کار کند، نصف هزینههای ثابت سالن از جمله اجاره و استهلاک، مستقیماً به عنوان هزینه ناکارآمدی و زیان دوره به صورت سود و زیان میرود و حق نفوذ به بهای کالای ساختهشده را ندارد.
مبانی انتخاب محرک هزینه (ساعت کار ماشین، ساعت کار مستقیم، هزینه دستمزد)
مبنای تخصیص سربار برای همه صنایع یکسان نیست. در کارگاههای سنتی که کار وابسته به دستان کارگر است، مبنا قرار دادن ساعت کار ماشین بیمعناست. در نقطه مقابل، در خطوط تماماتوماتیک و صنایع فرآیندی، تسهیم هزینهها بر اساس ساعت کار دستمزد، یک خطای فاحش حسابداری است.
محرک هزینه (Cost Driver) باید دقیقاً همان عاملی باشد که مصرف هزینه را در سالن تولید رقم میزند:
نام هزینه سربار | مبنای پیشنهادی تسهیم | نمونه صنعت مناسب |
استهلاک تجهیزات و برق مصرفی کوره | ساعت کارکرد دستگاه (Machine Hours) | صنایع تزریق پلاستیک، قطعهسازی CNC، ریختهگری و فولاد |
دستمزد سرپرستان و ملزومات عمومی | ساعت کار مستقیم یا نفر-ساعت | خطوط بستهبندی دستی، دوزندگی، کارگاههای پوشاک و صنایع دستی |
اجاره سالن تولید و بیمه سوله | مساحت زیربنای اشغالشده (مترمربع) | مونتاژ لوازم خانگی، صنایع چوب و کابینتسازی |
روانکاری و تعمیرات پیشگیرانه (نت) | ساعت کارکرد مداوم هر ایستگاه | خطوط نورد فلزات، پتروشیمی و کاشی و سرامیک |
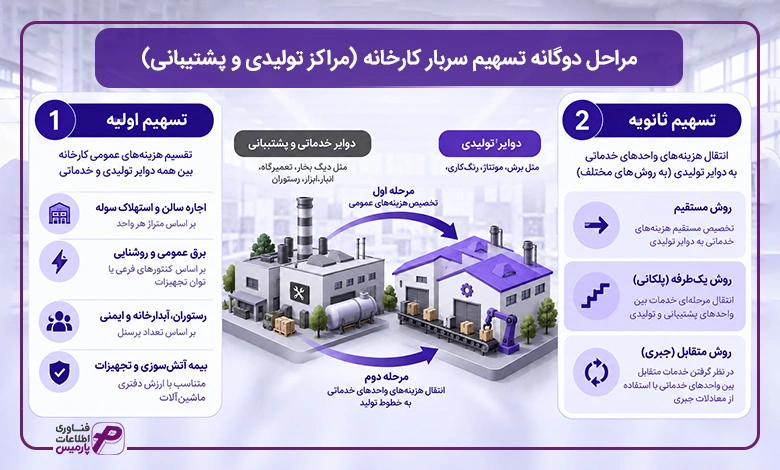
مراحل دوگانه تسهیم سربار کارخانه (مراکز تولیدی و پشتیبانی)
در یک کارخانه صنعتی، همه بخشها مستقیماً با خود قطعه یا محصول سروکار ندارند. چیدمان واحدهای کارخانه به دو گروه بنیادین تقسیم میشود: «دوایر تولیدی» مانند سالن برش، مونتاژ و رنگکاری که محصول مستقیماً زیر دست آنها ساخته میشود، و «دوایر خدماتی و پشتیبانی» مانند دیگ بخار، تعمیرگاه مرکزی، انبار ابزار و رستوران که زیرساخت لازم برای تداوم تولید را فراهم میکنند. مخارج این واحدهای پشتیبانی نباید بیپاسخ رها شوند، بلکه باید با یک منطق مهندسیشده در کارت بهای تمام شده کالاها بنشینند.
فرآیند تسهیم سربار در حسابداری صنعتی راهکاری دومرحلهای برای تخصیص منصفانه این مخارج است. در فاز نخست، هزینههای عمومی کل سوله میان همه بخشها تقسیم میشود و در فاز دوم، هزینههای متمرکز شده در واحدهای خدماتی به خطوط اصلی تولید انتقال مییابد. پیادهسازی درست تسهیم سربار در حسابداری صنعتی اثبات میکند که هر قطعه خروجی از خط، دقیقاً چه سهمی از دیگ بخار یا شیفتهای تعمیرات مصرف کرده است. بدون این نظم محاسباتی، مهار و ردیابی هزینه سربار در حسابداری صنعتی غیر ممکن خواهد بود.
تسهیم اولیه: انتقال هزینهها به مراکز هزینه تولیدی و خدماتی
تسهیم اولیه یعنی سرشکن کردن هزینههای مشترک کل کارخانه میان تکتک دوایر تولیدی و پشتیبانی. در سالن تولید، برخی فاکتورها مستقیماً متعلق به یک بخش مشخص هستند (مثل حقوق سرپرست واحد رنگ)، اما هزینههای مشترک کل سوله باید با محرکهای منطقی و عادلانه بین همه واحدها توزیع شوند:
- اجاره سالن تولید و استهلاک سوله: بر اساس متراژ مساحت اشغالشده توسط هر واحد تخصیص مییابد.
- برق عمومی و روشنایی: بر مبنای کنتورهای فرعی یا توان کیلووات نامی تجهیزات و تعداد انشعابها سرشکن میشود.
- رستوران، آبدارخانه و ایمنی کارگاه: بر اساس آمار دقیق تعداد پرسنل فعال در هر واحد تسهیم میگردد.
- بیمه آتشسوزی و تجهیزات: متناسب با ارزش دفتری ماشینآلات مستقر در هر دایره تقسیم میشود.
با پایان این مرحله، هر دایره کارخانه (تولیدی یا خدماتی) یک سرفصل معین از مجموع هزینههای مستقیم و سهم سربار اولیه خود به دست میآورد.
تسهیم ثانویه به روش مستقیم (Direct Method)
پس از اتمام تسهیم اولیه، باید تکلیف هزینههای جمعشده در دوایر خدماتی روشن شود؛ زیرا مشتری پول کالا را میپردازد، نه هزینه ناهار پرسنل یا استهلاک دیگ بخار را. روش مستقیم سادهترین راهکار است و فرض میکند واحدهای خدماتی به یکدیگر سرویسی نمیدهند و منحصراً در خدمت خطوط تولید اصلی کار میکنند.
در این روش، کل ارقام هر دایره خدماتی مستقیماً و بر اساس یک نسبت مشخص میان دوایر تولیدی تقسیم میشود:
فرمول تسهیم مستقیم:
سهم هر دایره تولیدی = هزینه کل دایره خدماتی × [مبنای مصرفی همان دایره تولیدی ÷ مجموع مبانی مصرفی کل دوایر تولیدی]
اگرچه روش مستقیم به دلیل سادگی ریاضی در کارگاههای کوچک کاربرد دارد، اما چشمپوشی از خدمات متقابل واحدهای پشتیبانی به یکدیگر، خطای محاسباتی در بهای نهایی به همراه دارد.
تسهیم ثانویه به روش یکطرفه یا پلکانی (Step-Down Method)
روش پلکانی به واقعیت محیطهای صنعتی نزدیکتر است و انتقال یکطرفه خدمات بین خود واحدهای پشتیبانی را به رسمیت میشناسد. در این متد، خدمات ارائهشده از سوی یک دایره خدماتی به دایره خدماتی دیگر ثبت میشود، اما برگشت معکوس هزینه رخ نمیدهد. مراحل اجرای این روش به صورت گامبهگام به شرح زیر است:
- اولویتبندی مراکز خدماتی: دایرهای که به بیشترین تعداد از سایر واحدها خدمترسانی میکند یا بالاترین حجم ریالی هزینه را دارد، در صدر جدول بسته شدن قرار میگیرد.
- توزیع هزینه به لایههای بعدی: هزینههای دایره نخست میان تمام دوایر تولیدی و سایر دوایر خدماتی بعدی توزیع میشود.
- خروج قطعی مرکز از مدار دریافت: دایرهای که هزینههایش یکبار توزیع شد، بسته میشود و در گامهای بعد هیچ سهمی از سایر مراکز خدماتی نمیپذیرد. این روند آبشاری آنقدر ادامه مییابد تا آخرین مرکز خدماتی نیز هزینههای خود را صرفاً روی دوایر تولیدی تخلیه کند.
تسهیم ثانویه به روش متقابل یا جبری (Reciprocal Method)
در کارخانجات مدرن، واحدهای خدماتی پیوسته به یکدیگر سرویس میدهند. به عنوان مثال، دایره برق به سالن تعمیرات روشنایی و برق دستگاهها را میدهد، و پرسنل دایره تعمیرات نیز ژنراتورهای دایره برق را اورهال میکنند. نادیده گرفتن این گردش دوسویه در روش مستقیم یا پلکانی، دقت علمی بهای تمام شده را خدشهدار میکند. کاملترین رویکرد در حسابداری صنعتی پیشرفته، تسهیم ثانویه متقابل با بهرهگیری از دستگاه معادلات جبری همزمان است.
فرض کنید در یک مجتمع صنعتی، هزینه اولیه دایره برق ۱۰۰ میلیون تومان و دایره تعمیرات ۶۰ میلیون تومان باشد. آمارها نشان میدهد دایره برق ۲۰ درصد از توان خود را به تعمیرات میدهد، و دایره تعمیرات نیز ۳۰ درصد از خدمات خود را صرف نگهداری دایره برق میکند. معادلات این تبادل به شکل زیر فرمولبندی میشود:
دستگاه معادلات تسهیم متقابل:
(E) کل هزینه دایره برق = 100,000,000 + 0.30 (کل هزینه دایره تعمیرات (M))
کل هزینه دایره تعمیرات = 60,000,000 + 0.20 (کل هزینه دایره برق (E))
با قرار دادن رابطه دوم در دل معادله اول، مجهول اول کشف میشود:
E = ۱۰۰,۰۰۰,۰۰۰ + ۰.۳۰ × [۶۰,۰۰۰,۰۰۰ + ۰.۲۰ E]
E = ۱۰۰,۰۰۰,۰۰۰ + ۱۸,۰۰۰,۰۰۰ + ۰.۰۶ E
۰.۹۴ E = ۱۱۸,۰۰۰,۰۰۰
E (هزینه نهایی و تعدیلشده برق) = ۱۲۵,۵۳۱,۹۱۵ تومان
اکنون با جایگذاری این رقم در معادله دوم، هزینه قطعی دایره تعمیرات نیز استخراج میشود:
M = ۶۰,۰۰۰,۰۰۰ + ۰.۲۰ × (۱۲۵,۵۳۱,۹۱۵)
M (هزینه نهایی و تعدیلشده تعمیرات) = ۸۵,۱۰۶,۳۸۳ تومان
با مشخص شدن این دو عدد، سهم واقعی خدمات متقابل کشف شده و مابقی مبالغ بر پایه درصدهای مستند به سالنهای تولیدی اصلی تزریق میگردد تا بهای کالاها با دقتی بینقص محاسبه شود.
پیشنهاد مطالعه: بهترین کتاب های حسابداری صنعتی

ثبتهای دفاتر حسابداری صنعتی برای هزینه سربار (سند به سند)
در دفاتر مالی کارخانه، سربار با یک بدهکار و بستانکار ساده بسته نمیشود. برای مهار این هزینههای پراکنده، حسابداری صنعتی از دو سرفصل موازی در طول سال استفاده میکند: «حساب کنترل سربار ساخت» که تمام هزینههای واقعی رخداده در آن انباشته میشود، و «حساب سربار جذبشده» که همزمان با چرخش خط تولید، سهم برآوردی سربار را به حساب محصولات در حال ساخت منتقل میکند.
این ساختار دوگانه، فرآیند ثبت هزینه سربار در حسابداری صنعتی را از بینظمی در طول دوره مالی نجات میدهد. ارقام این دو سرفصل در طول سال مالی در دفتر کل رشد میکنند تا در آخرین روز سال مالی رودرروی هم بایستند و انحرافات محاسباتی کارخانه را افشا کنند. بدون تسلط بر چرخه این اسناد، ردیابی مالی هزینه سربار در حسابداری صنعتی ناممکن خواهد بود.
صدور سند سربار واقعی در طول دوره مالی
به محض صدور فاکتور قطعات تعویضی، رسیدن قبضهای گاز و برق سالن، شارژ کپسولهای آتشنشانی یا محاسبه استهلاک ماهانه تجهیزات، سند شناسایی سربار واقعی در دفتر روزنامه ثبت میشود. در این سند، طرف بدهکار همیشه حساب «کنترل سربار ساخت» با معین مشخص برای هر ایستگاه یا سرفصل هزینه است.
نمونه سند شناسایی سربار واقعی در طول سال:
سند دفتر روزنامه (شناسایی سربار واقعی):
- بدهکار: کنترل سربار ساخت (معین: برق مصرفی، استهلاک، روغن صنعتی، دستمزد سرپرستان)
- بستانکار: حسابها و اسناد پرداختنی تجاری (بابت فاکتورهای پیمانکاران و خریدها)
- بستانکار: استهلاک انباشته ماشینآلات و ساختمان سوله (بابت هزینه استهلاک دوره)
- بستانکار: موجودی قطعات و ملزومات کارگاهی (بابت خروج مواد مصرفی غیرمستقیم از انبار)
- بستانکار: حقوق و دستمزد پرداختنی (بابت دستمزد غیرمستقیم تکنسینها و ناظران خط)
در سیستمهای پیشرفته، پیادهسازی این رویدادها از طریق نرم افزار حسابداری تولیدی به گونهای انجام میگیرد که صدور هر حواله خروج قطعه یدکی از انبار یا ثبت برگه کارکرد پرسنل پشتیبان، سند سربار واقعی را بدون فوت وقت در معین ایستگاه کاری مربوطه مینشاند.
صدور سند سربار جذبشده در حساب کالای در جریان ساخت
با آغاز عملیات ساخت هر سفارش، محصولات بر مبنای ساعت کار واقعی ماشینآلات یا نیروی کار، سهمی از سربار را بر اساس نرخ از پیشتعیینشده دریافت میکنند. این رقم، سربار جذبشده نام دارد و ارزش داراییهای در حال تولید شرکت را به شکل رسمی بالا میبرد.
نمونه سند حسابداری شارژ سربار به خط تولید:
- سند دفتر روزنامه (جذب سربار در خط):
- بدهکار: کالای در جریان ساخت (WIP)
- بستانکار: سربار جذبشده ساخت
این ثبت اثبات میکند که سربار دیگر یک هزینه بلاتکلیف نیست، بلکه به عنوان یکی از اضلاع مثلث بهای تمام شده (در کنار مواد مستقیم و دستمزد مستقیم) بر روی فیزیک محصول مستقر شده است.
سند بستن حساب اضافه یا کسر جذب سربار در پایان دوره مالی
در روزهای پایانی سال، حسابداری با دو حساب متقابل روبهرو است: «کنترل سربار ساخت» با مانده بدهکار (هزینههای قطعی واقعی) و «سربار جذبشده» با مانده بستانکار (هزینههای تخصیصیافته به خط). این دو حساب موقت باید در تقابل با یکدیگر بسته شوند تا مانده اضافه و کسر جذب سربار مشخص شود:
- کسر جذب سربار (انحراف نامساعد): اگر سربار واقعی بیشتر از سربار جذبشده باشد، مخارج خط تولید فراتر از پیشبینی بوده است. این مابهالتفاوت یک مانده بدهکار زیانبار ایجاد میکند.
- اضافه جذب سربار (انحراف مساعد): اگر سربار واقعی کمتر از ارقام جذبشده باشد، خط تولید راندمانی اقتصادیتر از برآوردها ثبت کرده است. این مابهالتفاوت ماندهای بستانکار به نفع شرکت است.
سند بستن اولیه این دو حساب موقت و شناسایی انحراف:
- سند دفتر روزنامه (تسویه دو حساب موقت):
- بدهکار: سربار جذبشده ساخت (به مبلغ کل مانده بستانکار این حساب جهت صفر شدن)
- بدهکار یا بستانکار: حساب کسر یا اضافه جذب سربار (معادل مابهالتفاوت دو حساب)
- بستانکار: کنترل سربار ساخت (به مبلغ کل مانده بدهکار این حساب جهت صفر شدن)
سپس حساب واسط انحراف باید بر اساس میزان اهمیت ریالی آن به یکی از دو شیوه زیر تسویه و صفر شود:
- روش اول: بستن مستقیم به بهای تمام شده کالای فروش رفته (ارقام کماهمیت)
اگر مبلغ انحراف جزئی و ناشی از خطاهای معمول پیشبینی باشد، کل مانده مستقیماً به کارت بهای کالاهای فروختهشده منتقل میشود:- در وضعیت کسر جذب (بدهکار بودن حساب انحراف):
- بدهکار: بهای تمام شده کالای فروش رفته
- بستانکار: کسر یا اضافه جذب سربار
- در وضعیت اضافه جذب (بستانکار بودن حساب انحراف):
- بدهکار: کسر یا اضافه جذب سربار
- بستانکار: بهای تمام شده کالای فروش رفته
- در وضعیت کسر جذب (بدهکار بودن حساب انحراف):
نحوه ثبت حسابداری بازیافت و فروش ضایعات عادی در سرفصل سربار
در فرآیند تولید، ایجاد ضایعات عادی اجتنابناپذیر است. بر اساس اصول حسابداری صنعتی، خالص ارزش فروش ضایعات عادی نباید به عنوان درآمد متفرقه شناسایی شود، بلکه باید باعث کاهش هزینههای سربار ساخت یا کاهش مستقیم بهای تمامشده کالای در جریان ساخت گردد.
- سند حسابداری شناسایی موجودی ضایعات عادی در انبار:
- بدهکار: موجودی ضایعات کارگاه (به خالص ارزش فروش یا بازیافت)
- بستانکار: کنترل سربار ساخت (یا کالای در جریان ساخت)
- سند حسابداری فروش نقد یا نسیه ضایعات به خریدار:
- بدهکار: بانک یا حسابهای دریافتنی
- بستانکار: موجودی ضایعات کارگاه
این ثبت ضمانت میکند که درآمد حاصل از قراضهها و ضایعات، هزینههای جاری خط تولید را تعدیل کرده و بهای تمامشده واقعی محصول را پایین بیاورد.
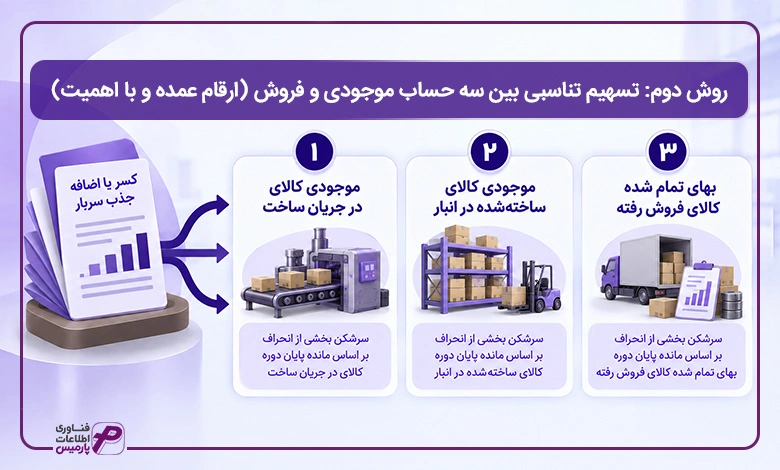
روش دوم: تسهیم تناسبی بین سه حساب موجودی و فروش (ارقام عمده و با اهمیت)
چنانچه رقم انحراف سنگین باشد، تحمیل یکباره آن به کالای فروشرفته، سود و زیان را مخدوش میکند. طبق استانداردهای مالی، مانده انحراف باید به تناسب مانده پایان دوره میان سه سرفصل زیر سرشکن شود:
- موجودی کالای در جریان ساخت
- موجودی کالای ساختهشده در انبار
- بهای تمام شده کالای فروش رفته
در این حالت، به نسبت سهم هر حساب، سند تعدیل صادر میشود تا ارزش موجودیهای انبار نیز با ارقام واقعی انطباق یابد.
در مرحله آخر بستن سال مالی، مجهز بودن به یک نرم افزار حسابداری ساختار یافته به تیم مالی اطمینان میدهد که بستن حسابهای موقت، تسهیم ماندهها و ارسال گزارشهای استاندارد به سامانه مودیان و ممیزان مالیاتی بدون کوچکترین خطای دفاتر انجام گیرد. این گامهای منظم، حلقه پایانی عملیات ثبت هزینه سربار در حسابداری صنعتی را در ترازنامه تثبیت میکند.

آنالیز و ریشهیابی انحرافات سربار در خط تولید
دانستن اینکه در پایان سال مالی چند میلیون تومان کسر یا اضافه جذب داشتهاید، به تنهایی دردی از مدیر کارخانه دوا نمیکند. این رقم کلی فقط یک چراغ هشدار روی داشبورد مدیریت است. مانند پزشکی که با دیدن تب بیمار باید علت عفونت را پیدا کند، حسابدار صنعتی هم باید مشخص کند که این مغایرت مالی از کجا آب میخورد. آیا افزایش هزینهها ناشی از گرانی ناگهانی حاملهای انرژی و ملزومات بوده، یا توقفات پیشبینینشده خط و کمکاری پرسنل این زیان را ساخته است؟
تفکیک و کالبدشکافی اضافه و کسر جذب سربار مرز مسئولیتها را در کارخانه شفاف میکند. با این آنالیز، مدیر مالی متوجه میشود که باید بابت خرید گران قطعات یدکی با واحد تدارکات جلسه بگذارد، یا سرپرست شیفت تولید را به دلیل افت راندمان و کندی اپراتورها بازخواست کند.
تجزیه انحراف ۲ عاملی: انحراف بودجه (خرج) و انحراف حجم
در قدم اول، حسابداری صنعتی کل انحراف سربار را به دو بخش بنیادین میشکند تا سهم «گرانی هزینهها» از «کمکاری خط تولید» جدا شود:
1.انحراف بودجه (انحراف خرج): این شاخص نشان میدهد آیا کارخانه برای مصرف واقعی خود، بیشتر از بودجه مصوب پول داده است یا خیر. نوسانات نرخ ارز، افزایش تعرفه برق یا خرید قطعات مصرفی با قیمتهای نامتعارف، مستقیماً این انحراف را بالا میبرند.
فرمول انحراف بودجه سربار:
انحراف بودجه = سربار واقعی ثبتشده در دفاتر – سربار بودجهشده در سطح فعالیت واقعی
2.انحراف حجم تولید (ظرفیت): این انحراف هیچ ارتباطی با گران شدن فاکتورها ندارد، بلکه جریمه خوابیدن دستگاههاست. زمانی که ساعات کارکرد واقعی خط کمتر از ظرفیت نرمال کارخانه باشد، انحراف حجم نامساعد میشود؛ زیرا سوله، نگهبان، استهلاک و خطوط آماده کار بودهاند، اما سفارش کافی برای چرخش چرخدندهها وجود نداشته است.
فرمول انحراف حجم سربار:
انحراف حجم = (ساعت کارکرد واقعی خط – ساعت کارکرد در ظرفیت نرمال) × نرخ سربار ثابت جذب
تجزیه پیشرفته ۳ و ۴ عاملی (انحراف کارایی سربار متغیر و ثابت)
در کارخانههای پیشرفته، متوقف ماندن در سطح انحراف بودجه و حجم پاسخگوی نیاز مهندسی صنایع نیست. مدیر تولید میخواهد بداند زمان استاندارد ساخت هر قطعه چقدر رعایت شده است. اینجاست که انحراف کارایی وارد میدان میشود.
انحراف کارایی سربار متغیر نشان میدهد که آیا کارگران و تجهیزات در چارچوب زمانبندی استاندارد محصول را تحویل دادهاند یا خیر. اگر برای مونتاژ یک پمپ آب طبق فرمول ساخت ۲ ساعت زمان لازم بوده، اما پرسنل به دلیل خرابی مکرر ابزار آن را در ۳ ساعت تمام کرده باشند، خط تولید یک ساعت بیشتر برق، روغن و ملزومات مصرف کرده است، بدون اینکه حتی یک قطعه محصول بیشتر به انبار فرستاده باشد.
بخش زیر ساختار مهندسی تجزیه این انحرافات را از مانده کل تا ریزترین گلوگاههای سالن تولید نشان میدهد:
- انحراف کل سربار کارخانه: مابهالتفاوت واقعی و جذبشده
- انحراف خرج = سربار واقعی کل – [سربار ثابت بودجهشده + (ساعات واقعی کارکرد × نرخ جذب متغیر)]
- انحراف قیمت و خرج: تفاوت در مبلغ پرداختی برای قبوض، تعمیرات و مواد کمکی
- انحراف کارایی متغیر = (ساعات واقعی کارکرد – ساعات استاندارد تولید واقعی) × نرخ جذب سربار متغیر
- انحراف کارایی سربار متغیر: اتلاف انرژی و ملزومات به دلیل کندی اپراتورها در خط
- انحراف حجم = (ساعات استاندارد تولید واقعی – ساعات ظرفیت نرمال) × نرخ جذب سربار ثابت
- انحراف کارایی سربار ثابت: تحمیل زمان اضافه بر تجهیزات نسبت به ساعت استاندارد محصول
- انحراف خرج سربار متغیر: سربار متغیر واقعی – (ساعات واقعی × نرخ جذب متغیر)
- انحراف کارایی سربار متغیر: (ساعات واقعی – ساعات استاندارد) × نرخ جذب متغیر
- انحراف خرج سربار ثابت (بودجه): سربار ثابت واقعی – سربار ثابت بودجهشده
- انحراف حجم سربار ثابت: (ساعات استاندارد – ساعات بودجهشده) × نرخ جذب ثابت
- انحراف حجم (ظرفیت خالی): اتلاف هزینههای ثابت به دلیل نرسیدن به سقف ظرفیت عادی
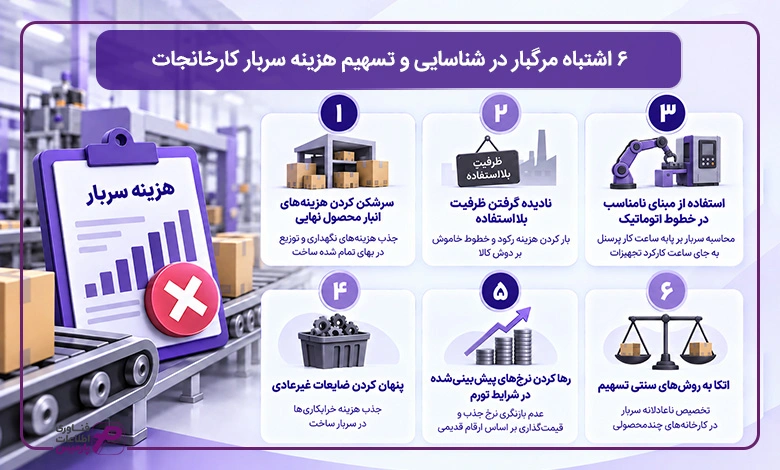
۶ اشتباه مرگبار در شناسایی و تسهیم هزینه سربار کارخانجات
اشتباه در محاسبه سربار کارخانه مانند نشتی نامرئی روغن در خط تولید است. شاید در نگاه اول به چشم نیاید، اما بعد از چند ماه کل سیستم مالی کارخانه را از کار میاندازد. بسیاری از کارگاهها و کارخانهها دقیقاً به دلیل همین اشتباهات محاسباتی در هزینه سربار در حسابداری صنعتی زمین میخورند. مدیران با این تصور که سود خوبی دارند قراردادهای فروش را امضا میکنند، اما در پایان سال مالی متوجه میشوند به ازای هر قطعه خروجی از کارخانه، عملاً ضرر دادهاند.
بررسی عینی کارخانهها نشان میدهد شش اشتباه زیر، پرتکرارترین تلههایی هستند که بهای تمام شده را از واقعیت دور میکنند.
۱. سرشکن کردن هزینههای انبار محصول نهایی و توزیع بر بهای تمام شده ساخت
کالایی که مرحله کنترل کیفیت را با موفقیت پشت سر گذاشته و به انبار محصول منتقل شده است، دیگر نباید ریالی از هزینههای نگهداری را در کارت بهای ساخت خود جذب کند. فاکتور اجاره انبار محصول آماده، استهلاک لیفتراکهای بارگیری، حقوق کارگران ترخیص و کرایه حمل تا انبار مشتری، همگی هزینههای فروش و توزیع هستند.
بار کردن این مبالغ روی بهای کالا، ارزش موجودی انبار را در ترازنامه به شکل کاذب بالا میبرد و سودی غیرواقعی نمایش میدهد. علاوه بر این، ممیز مالیاتی در زمان رسیدگی طبق ماده ۱۴۸ قانون مالیاتهای مستقیم این ارقام را از بهای تمام شده خارج میکند و مالیات تشخیصی سنگینی برای شرکت میبرد. راهکار درست این است که چرخه سربار ساخت دقیقاً در نقطه خروج کالا از آخرین ایستگاه تولیدی متوقف شود و مخارج بعدی مستقیماً به عنوان هزینه دوره ثبت شوند.
۲. نادیده گرفتن ظرفیت بلااستفاده و بار کردن هزینه رکود بر دوش کالا
زمانی که کارخانه به دلیل کمبود نقدینگی یا افت سفارشهای بازار با نیمی از ظرفیت کار میکند، نباید تاوان سوله خالی و تجهیزات خاموش را بر دوش تیراژ اندک کالاهای تولیدشده انداخت. اگر برای تیراژ پایین، کل اجاره سوله و بیمه کارگاه را روی محصولات سرشکن کنید، بهای تمام شده سر به فلک میکشد.
نتیجه این اشتباه، خروج کامل شرکت از گردونه رقابت در بازار است. مدیر فروش مجبور میشود قیمتهای نجومی اعلام کند و در نتیجه سفارشها باز هم کمتر میشوند. راهکار اصولی، پایبندی به استاندارد حسابداری شماره ۸ است؛ سهم خطوط خاموش و ظرفیت خالی باید صراحتاً به عنوان هزینه دوره و ناکارآمدی مدیریت به صورت سود و زیان منتقل شود و حق ورود به انبار کالا را ندارد.
۳. استفاده از مبنای ساعت کار مستقیم در خطوط تماماتوماتیک و رباتیک
در سالنهایی که دستگاههای پیشرفته CNC، پرسهای سنگین یا خطوط اتوماتیک بخش عمده کار را پیش میبرند و کارگر صرفاً قطعه را روی فیکسچر میگذارد و دکمه را میزند، محاسبه سربار بر پایه ساعت کار پرسنل یک اشتباه بنیادین است. در چنین محیطی، هزینههای اصلی شامل استهلاک سنگین، برق کوره و ابزارهای مصرفی است که بر اساس گردش موتور مصرف میشوند، نه ساعت حضور کارگر.
با این اشتباه، قطعهای که کار دستمزد کمی میبرد اما ساعات طولانی یک دستگاه بسیار گرانقیمت را اشغال کرده، بسیار ارزان محاسبه میشود. برای حل این مشکل، مبنای تخصیص سربار باید بلافاصله از ساعات کار کارگران به ساعت کارکرد مفید تجهیزات (Machine Hours) تغییر یابد تا عدالت در جذب هزینهها رعایت شود.
۴. پنهان کردن ضایعات غیرعادی سالن تولید در سرفصل سربار ساخت
ضایعات عادی که ناشی از ذات مواد اولیه و ماهیت طبیعی فرآیند برش است، میتواند در دل بهای ساخت محصول جذب شود، اما قطعاتی که به دلیل تنظیم نبودن قالب، خطای فاحش اپراتور یا بیاحتیاطی در جابهجایی پالت خرد میشوند، ضایعات غیرعادی هستند.
ریختن هزینه این خرابکاریها در کاسه سربار ساخت، کمکاری پرسنل و نقص فرآیند را پنهان میکند. این کار بهای محصول را بدون دلیل بالا میبرد و مدیران را از عیوب خط تولید غافل میسازد. راهکار نجاتبخش این است که ضایعات غیرعادی با سند مجزا از خط جدا شوند و به عنوان هزینه غیرعملیاتی در صورت سود و زیان ثبت گردند تا سرپرستان شیفت نسبت به آمار خرابی پاسخگو باشند.
۵. رها کردن نرخهای پیشبینیشده جذب در شرایط تورم اقتصادی
تعیین یک نرخ جذب در فروردینماه و اتکای کامل به آن تا روزهای پایانی اسفند، در شرایطی که قیمت روغن، قطعات تعویضی و حاملهای انرژی مدام بالا میرود، یک شوک مالی شدید به همراه دارد. با این کار، محصولات در طول سال با هزینههای ارزان و تخیلی فروردین قیمتگذاری میشوند و فروخته خواهند شد.
در پایان سال مالی، دفاتر با کسر جذب میلیاردی و ضرر ناگهانی روبهرو میشوند که دیگر راهی برای جبران آن از جیب مشتریان وجود ندارد. بهترین شیوه مدیریت در این شرایط، بازنگری فصلی نرخهای جذب سربار است تا ارقام کارت بهای تمام شده همگام با واقعیت تورم بازار بهروزرسانی شوند.
۶. اتکا به روشهای سنتی تسهیم در کارخانههای چندمحصولی
در کارخانهای که هم قطعات استاندارد با تیراژ بالا میسازد و هم سفارشهای سفارشی با تیراژ محدود، تسهیم سنتی سربار بر مبنای وزن یا تعداد فاجعه خلق میکند. محصولات سفارشی نیاز به توقفهای مداوم برای تغییر قالب، کالیبراسیون و آزمایشهای متعدد دارند، اما روش سنتی تمام این مخارج اضافه را گردن محصولات ساده و پرتیراژ میاندازد.
حاصل این تقسیم ناعادلانه، گران نشان دادن محصولات پرفروش و سودده شرکت، و در مقابل، ارزان نشان دادن سفارشهای پیچیده و پرزحمت است. راهکار اساسی در این ساختارها، تفکیک مراکز هزینه و حرکت به سمت روش هزینهیابی بر مبنای فعالیت است تا مخارج آمادهسازی خط منحصراً پای همان محصول سفارشی نوشته شود.

گذار از هزینهیابی سنتی به هزینهیابی بر مبنای فعالیت (ABC) در سربار
در کارخانههای امروزی که تجهیزات اتوماتیک، بازوهای رباتیک و تنوع بالای محصولات جای روشهای دستی قدیمی را گرفتهاند، تکیه بر فرمولهای سنتی تسهیم خطای بزرگی است. در شیوههای قدیمی، تمام مخارج سالن تولید با یک معیار کلی رانده میشد و ارقام را صرفاً بر پایه ساعت کارگر یا وزن قطعه سرشکن میکردند. این ضعف بنیادین در شناسایی ریشه هزینهها، انگیزه ظهور رویکردی مدرن به نام هزینهیابی بر مبنای فعالیت (ABC) شد.
فلسفه این متد جدید یک چرخش فکری اساسی در حسابداری صنعتی ایجاد کرد. در روش سنتی تصور میشد که محصولات مستقیماً پول و منابع مالی را مصرف میکنند، اما در هزینهیابی بر مبنای فعالیت (ABC) واقعیت سالن تولید مشخص میشود: «فعالیتها» منابع و هزینههای کارخانه را میسوزانند، و «محصولات» خریدار و مصرفکننده این فعالیتها هستند. به عنوان مثال، تعداد دفعات تعویض قالب دستگاه، ساعت تنظیم پرس هیدرولیک یا تعداد آزمایشهای کنترل کیفیت، محرکهای واقعی هزینه (Cost Drivers) هستند. محصولی که خط را ساعتها برای تنظیم کالیبراسیون معطل میکند، باید سهم بالاتری از سربار را تحمل کند، نه محصولی که یکنواخت و با تیراژ بالا تولید میشود.
پارامتر مقایسه | هزینهیابی سنتی سربار | هزینهیابی بر مبنای فعالیت (ABC) |
مبنای تخصیص هزینه | حجممحور بر پایه تیراژ، ساعت کارگر یا ساعت ماشین | فعالیتمحور بر اساس محرکهای واقعی مصرف منابع در خط |
تعداد محرکهای هزینه | یک یا نهایتاً دو محرک عمومی برای کل سالن تولید | چندین محرک متنوع و تخصصی برای هر فعالیت و ایستگاه |
دقت در خطوط چند محصولی | بسیار پایین، ایجاد انحراف و ارزان نشان دادن کارهای پیچیده | فوقالعاده بالا و تفکیک عادلانه هزینه برای هر سفارش |
هزینه و پیچیدگی پیادهسازی | کمهزینه، ساده و با محاسبات سریع دفتری | نیازمند زیرساخت یکپارچه نرمافزاری و بررسی دقیق فرآیندها |
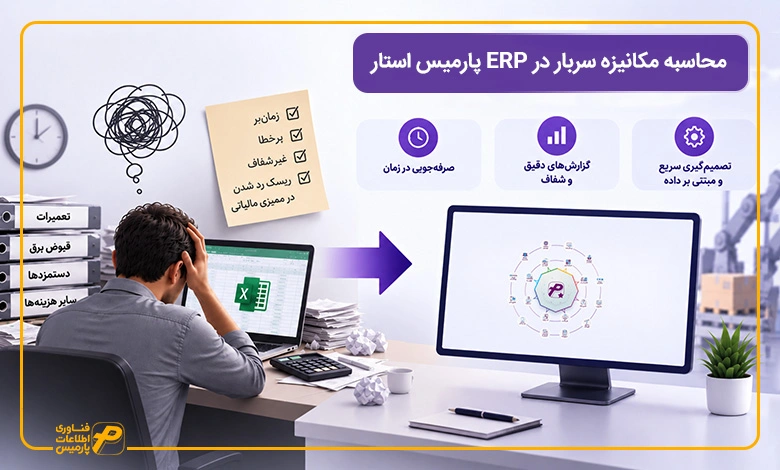
محاسبه مکانیزه سربار در ERP پارمیس استار
اگر چند سال در شهرکهای صنعتی ایران کار کرده باشید، این تصویر تکراری را زیاد دیدهاید: مدیر مالی پشت سیستمی نشسته که پر از فایلهای تودرتو و سنگین اکسل است؛ فایلهایی که حسابدار بهای تمام شده قبلی طراحی کرده و هیچکس جز خودش از فرمولهای آن سر درنمیآورد. تا فاکتورهای تعمیرات، قبوض برق و سیاهه دستمزدهای شیفت شب جمعآوری و در اکسل سرشکن شوند، فصل کاری تمام شده و انبار با قیمتهای منسوخشده دو ماه پیش کالا فروخته است. تلختر از همه، روز رسیدگی ممیز سازمان امور مالیاتی است که با یک ایراد ساختاری به نحوه تسهیم سربار و نادیده گرفتن ظرفیت خالی، کل اسناد بهای تمام شده را رد میکند.
در کارخانهای که قیمت روغن صنعتی، تیغههای یدکی و قطعات مصرفی با نوسان ارز تغییر میکند، حساب و کتاب دستی هزینه سربار در حسابداری صنعتی قماری بزرگ روی سود شرکت است. کارفرمای ایرانی فرصت فرضیهپردازی روی کاغذ ندارد؛ او نیاز دارد در همان لحظهای که پالت محصول خروجی از سالن تولید تحویل انباردار میشود، بهای واقعی هر واحد کالا را با ریز سهم مواد، دستمزد و سربار روی میز خود ببیند.
معماری پارمیس استار، منطبق با واقعیتهای کسب و کار تولیدی
معماری فرآیندی در پارمیس استار دقیقاً برای شکستن همین بنبستهای کف سالن طراحی شده است. این سامانه برخلاف نرمافزارهای حسابداری عمومی، خط تولید را جزیرهای جداگانه نمیبیند، بلکه جریان عملیات فیزیکی سوله را مستقیماً به اسناد مالی متصل میکند:
- پیوند ایستگاههای کاری با فرمول ساخت (BOM): خط تولید در سیستم به ایستگاههای کاری واقعی (مانند برش، تراشکاری، پرس، رنگ و مونتاژ) تفکیک میشود. هر ایستگاه انبارهای اختصاصی مواد اولیه، نیمهساخته و ضایعات دارد. به محض عبور سفارش از هر مرحله، ساعت کارکرد واقعی تجهیزات و اپراتورها ثبت شده و سهم سربار متغیر بدون کوچکترین مداخله دستی به کارت همان قطعه مینشیند.
- تسهیم خودکار مراکز پشتیبانی بدون نیاز به معادلات دستی: دیگر لازم نیست حسابدار برای تسهیم هزینههای موتورخانه، انبار فنی یا سالن تعمیرات، ساعتها درگیر حل دستگاههای جبری دوطرفه باشد. موتور محاسباتی سیستم، هزینههای جمعشده در دوایر خدماتی را بر اساس کارکرد واقعی به ایستگاههای تولیدی اصلی هدایت میکند.
- تفکیک خطکشگذاریشده ظرفیت بلااستفاده طبق استاندارد ۸: در ماههایی که خط به دلیل کسری سفارش، قطعی فصلی گاز یا نوسانات بازار کمتر از ظرفیت نرمال کار میکند، سامانه به شکل هوشمند هزینه خوابیدن دستگاهها را از ارزش انبار کالا جدا میسازد و به سرفصل هزینه دوره میفرستد. این سازوکار، دفاتر شرکت را در برابر ایرادهای ممیزان مالیاتی کاملاً بیمه میکند.
نتیجه استقرار این فرآیند در نرم افزار پارمیس استار جایگزینی حدس و گمان با یک واقعیت شفاف است: «شناخت سود واقعی هر محصول». وقتی مدیر کارخانه بداند کدام کالا تراز مثبت میسازد و کدام سفارش به خاطر استهلاک و توقفهای نامرئی خط عملاً شرکت را متضرر میکند، قیمتگذاری در بازار رقابتی با اطمینان کامل انجام میشود.
یک بار برای همیشه خطای بهای تمام شده کارخانه خود را به صفر برسانید
اگر هنوز مدیر مالی شما روزها و هفتهها درگیر اصلاح فرمولهای اکسل بهای تمام شده است، یا نگران پیامدهای رد دفاتر به خاطر شیوههای سنتی تسهیم سربار هستید، زمان آن رسیده است که محاسبات کارخانه را مکانیزه کنید.
برای بررسی کارکرد ماژول پیشرفته تولید و بهای تمام شده، و همچنین دریافت جلسه مشاوره تخصصی متناسب با چالشهای صنعت خود، فرم زیر را تکمیل نمایید تا کارشناسان ارشد پارمیس با شما ارتباط بگیرند.

سوالات متداول درباره هزینه سربار در حسابداری صنعتی
1.تفاوت هزینه اولیه (Prime Cost) و هزینه تبدیل (Conversion Cost) چیست؟
هزینه اولیه شامل مجموع ارزش مواد اولیه مستقیم و دستمزد مستقیم است که بدنه اصلی کالا را میسازند. در مقابل، هزینه تبدیل حاصل جمع دستمزد مستقیم با تمام هزینههای سربار ساخت است. این شاخص نشان میدهد کارخانه برای تبدیل فیزیکی مواد خام اولیه به یک کالای کامل و قابل فروش، چه میزان هزینه در خط تولید صرف کرده است.
2.نحوه بستن کسر یا اضافه جذب سربار در پایان دوره مالی چگونه است؟
چنانچه مبلغ انحراف ثبتشده ناچیز باشد، مانده حساب انحراف مستقیماً با حساب بهای تمام شده کالای فروش رفته بسته و تسویه میشود. در صورت عمده و با اهمیت بودن رقم، این مانده بر اساس مانده پایان دوره بین سه حساب موجودی کالای در جریان ساخت، موجودی کالای ساختهشده و بهای تمام شده کالای فروش رفته تسهیم خواهد شد تا ارزش موجودیهای انبار در ترازنامه تعدیل شود.
3.چرا طبق استاندارد ۸ حسابداری، سربار ظرفیت خالی نباید در بهای کالا محاسبه شود؟
طبق مفاد بند ۱۳ استاندارد حسابداری شماره ۸، تخصیص سربار ثابت ساخت باید صرفاً بر مبنای ظرفیت نرمال تولید صورت پذیرد. سرشکن کردن مخارج خطوط متوقفشده بر تیراژ محدود کالا، بهای تمام شده را به صورت کاذب بالا میبرد و زیان ناکارآمدی خط را به سال مالی بعد انتقال میدهد. به همین دلیل سهم ظرفیت بلااستفاده باید بدون واسطه به عنوان هزینه دوره در صورت سود و زیان ثبت شود.
4.بهترین مبنای تسهیم هزینه سربار در خطوط تولید اتوماتیک چیست؟
در صنایعی که مجهز به ماشینآلات پیشرفته، بازوهای رباتیک یا دستگاههای CNC هستند، ساعت کارکرد مفید ماشین (Machine Hours) استانداردترین مبنا برای تسهیم سربار است. در این خطوط سهم دستمزد کارگران حداقلی است و بیشترین حجم مخارج سالن را استهلاک تجهیزات، تعرفه برق دیماند، تعویض ابزارها و روغنهای هیدرولیک تشکیل میدهند.
5.تفاوت سربار پیشبینی شده با سربار واقعی کارخانه در چیست؟
سربار پیشبینیشده پیش از شروع سال مالی بر اساس بودجه مصوب و ظرفیت عادی برآورد میشود تا بهای ساخت محصولات همزمان با چرخش چرخدندهها محاسبه شود. در نقطه مقابل، سربار واقعی بر پایه فاکتورهای تسویهشده، قبوض مصرفی و استهلاک قطعی ثبتشده در طول دوره استخراج میگردد و مقایسه این دو عدد، انحرافات عملکرد خط را مشخص میسازد.
6.آیا هزینههای تبلیغات و توزیع محصول جزو هزینه سربار در حسابداری صنعتی محسوب میشود؟
خیر، این مخارج جزو هزینههای دوره دستهبندی میشوند و نباید به هیچ عنوان به بهای ساخت محصول در سالن تولید اضافه شوند. فاکتورهای بازاریابی، اجاره انبار محصول آماده و کرایه حمل بار به مشتری، پس از تکمیل فرآیند ساخت محقق میشوند و در صورت سود و زیان باید پس از استخراج سود ناخالص از درآمدهای شرکت کسر گردند.