
ثبات و شکوفایی هر واحد تولیدی از یک انضباط مالی لذتبخش ریشه میگیرد. وقتی مسیر تبدیل هر کیلوگرم ماده اولیه به محصولی با ارزش و سودآور شفاف باشد، مدیران با اطمینان کامل قیمتگذاری میکنند و خطوط تولید با حداکثر بهرهوری کار میکنند. دستیابی به این مزیت رقابتی مستقیماً به این پرسش بازمیگردد که حسابداری مواد چیست و چطور انبار فیزیکی را به موتوری برای خلق سود تبدیل میکند.
شناخت اصولی حسابداری بهای تمام شده مواد به مدیران مالی و صاحبان کسبوکار قدرت میدهد تا همراه با یک نرم افزار بهای تمام شده تولید جریان دقیق مصرف را کنترل کنند، سهم ضایعات را مهار نمایند و با خیالی آسوده، حاشیه سودی مطمئن برای تکتک محصولات خود بسازند.
حسابداری مواد در یک نگاه
حسابداری مواد شاخهای کاربردی از حسابداری صنعتی است که وظیفه ثبت، ردیابی مقداری و قیمتگذاری ریالی تمام اقلام خام و مصرفی را از ورود به انبار تا مصرف در خطوط ساخت به عهده دارد. خروجی این سازوکار، محاسبه دقیق هزینه مواد در هر واحد کالا، مدیریت موجودی اطمینان و ارائه گزارشهای دقیق مالی برای تصمیمگیریهای هوشمندانه مدیریتی است.
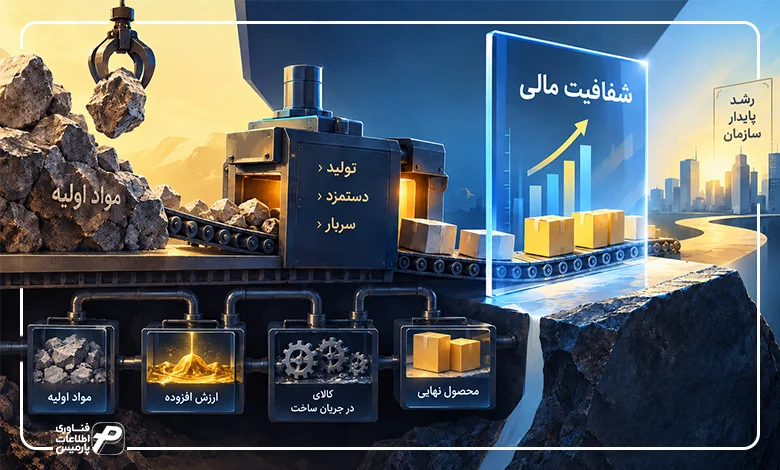
مفهوم حسابداری مواد و نقش آن در شفافیت مالی سازمان
در کارخانهها و کارگاههای تولیدی، مواد اولیه بخش عمدهای از نقدینگی و داراییهای جاری را به خود اختصاص میدهد و سهم آن اغلب بین ۶۰ تا ۷۰ درصد کل این داراییهاست. این حجم بالا نشان میدهد که کوچکترین تغییر یا خطا در ثبت ریالی موجودیها، مستقیماً بهای تمامشده کالای فروشرفته را جابهجا میکند.
اگر ارزش مواد اولیه مصرفی کمتر از واقعیت ثبت شود، سود ناخالص شرکت به صورت غیرواقعی افزایش مییابد. نتیجه چنین خطایی، شناسایی سود کاذب در صورت سود و زیان و به دنبال آن، تحمیل مالیات عملکرد ناعادلانه به شرکت است. برعکس، بیشنمایی هزینهها نیز تصمیمگیریهای قیمتگذاری را مختل میکند. به همین دلیل، اجرای دقیق حسابداری مواد پایه اصلی حفظ شفافیت مالی و مراقبت از سرمایه در گردش کسبوکارهای تولیدی به شمار میرود.
ماهیت حساب موجودی مواد در ترازنامه و کدینگ استاندارد
حساب موجودی مواد در سیستم دوبل حسابداری دارای ماهیت بدهکار است. این حساب در ترازنامه درست در بخش داراییهای جاری قرار میگیرد، زیرا انتظار میرود اقلام موجود در انبار طی یک چرخه عملیاتی یا حداکثر یک سال مالی مصرف شده و به چرخه فروش بازگردند. با هر بار خرید یا ورود مواد به انبار، این حساب بدهکار میشود و با خروج آن به قصد مصرف در خط تولید، بستانکار میگردد.
شناخت دقیق ماهیت حساب موجودی مواد نقشی اساسی در تحلیل سلامت مالی و نقدینگی شرکت ایفا میکند. به عنوان مثال در محاسبه نسبت جاری، موجودی مواد به عنوان پشتوانهای معتبر برای بازپرداخت بدهیهای کوتاهمدت لحاظ میشود. با این حال در محاسبه نسبت آنی، این دارایی به دلیل زمانبر بودن فرآیند فرآوری و فروش کنار گذاشته میشود تا توانایی واقعی شرکت در تسویه فوری تعهدات بدون اتکا به موجودی انبار سنجیده شود.
تفاوت حسابداری مواد در شرکتهای تولیدی و بازرگانی
گردش کالا در یک مجموعه بازرگانی فرآیندی سرراست و بدون پیچیدگی فیزیکی است. اجناس با همان ساختاری که خریداری میشوند به انبار میآیند و بدون تغییر ماهیت به خریدار تحویل داده میشوند. سرفصل حسابداری در این مجموعهها معمولاً با یک عنوان کلی مثل موجودی کالا مدیریت میشود و فاکتور خرید مبنای اصلی ثبت است.
در سوی دیگر، واحدهای صنعتی با ساختاری چندلایه روبهرو هستند. مواد خام پس از تحویل به سالن تولید، هویت اولیه خود را از دست میدهند. این اقلام در ترکیب با دستمزد کارگران و هزینههای سربار تغییر شکل پیدا کرده و ابتدا به کالای در جریان ساخت و پس از تکمیل، به محصول نهایی تبدیل میشوند. این مسیر دگرگونی، حسابدار را ملزم میکند تا ارزش افزوده شکلگرفته در هر مرحله را به صورت تفکیکشده ثبت کند.
شاخص مقایسه | شرکتهای بازرگانی | شرکتهای تولیدی | پیچیدگی نظارت مالیاتی |
جریان فیزیکی | ورود کالای آماده و خروج همان اقلام بدون دخل و تصرف | ورود مواد خام، ترکیب در خطوط ساخت و خلق کالای تازه | بالا به دلیل الزام ردیابی مصرف در ایستگاههای مختلف |
نحوه انباشت هزینه | بهای خرید کالا همراه با هزینههای مستقیم ترابری | انباشت تدریجی بهای مواد، دستمزد پرسنل و سربار کارخانه | بسیار بالا به دلیل ظرافت در فرمولهای تسهیم و سرشکن کردن |
اقلام گزارشگری ترازنامه | یک سرفصل واحد با عنوان موجودی کالا | تفکیک دقیق به مواد اولیه، کالای در جریان ساخت و محصول ساختهشده | نیازمند کنترل جداگانه کاردکس برای هر طبقه از دارایی |
ریسک ممیزی مالیاتی | محدود، استناد به فاکتورهای رسمی و بارنامهها | حساس، بررسی دقیق نسبتهای مصرف مواد و ضایعات تولید | حسابرسی دقیق مستندات بر اساس ماده ۱۴۸ قانون مالیاتهای مستقیم |
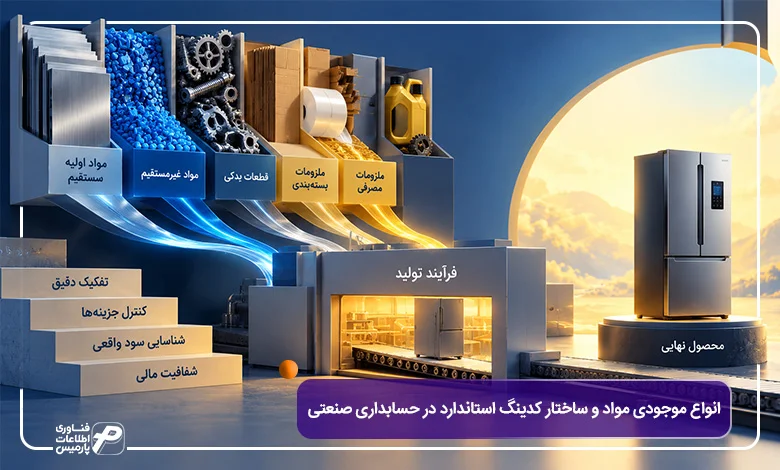
انواع موجودی مواد و ساختار کدینگ استاندارد در حسابداری صنعتی
ثبت فلهای اقلام انبار زیر یک سرفصل کلی، مانع بزرگی برای شناسایی سود واقعی هر محصول است. در واحدهای تولیدی، مواد ورودی به کارخانه نمیتوانند وضعیت یکسانی در دفاتر مالی داشته باشند. این اقلام باید بر اساس دو معیار روشن تفکیک شوند: میزان ردیابی مستقیم در محصول نهایی و نوع نقشی که در فرآیند ساخت ایفا میکنند.
بدون این تفکیک هوشمندانه، شناسایی دقیق هزینههای هر سفارش، کنترل ضایعات و گزارشگری شفاف ناممکن خواهد بود. به همین دلیل، چارچوب عملیاتی حسابداری مواد موجودیها را در دستههای مشخص قرار میدهد تا مدیران بدانند چه میزان از سرمایه شرکت مستقیماً وارد تاروپود فیزیکی محصول شده و چه بخشی صرف پشتیبانی خطوط تولید گشته است.
مواد اولیه مستقیم (Direct Materials)
مواد مستقیم اقلامی هستند که هویت فیزیکی کالای خروجی را تشکیل میدهند و به عنوان جزئی جداییناپذیر از محصول دیده میشوند. شاخصه اصلی این مواد، امکان سنجش دقیق و ردیابی آسان آنهاست. حسابدار بهای این اقلام را بدون نیاز به فرمولهای پیچیده تسهیم، مستقیماً به کارت بهای تمامشده همان محصول اضافه میکند.
برای نمونه در یک کارخانه تولید لوازم خانگی، ورقهای فولادی بدنه یخچال و گاز مبرد تزریقی، مواد مستقیم محسوب میشوند؛ چرا که مقدار مصرف هر دستگاه کاملاً قابل اندازهگیری است. نمونه ملموس دیگر در صنایع غذایی، آرد، شکر و روغن در کارخانه بیسکویتسازی است که مستقیماً در فرمول محصول حضور دارند و سهم هر بسته از آنها مشخص است.
مواد و ملزومات غیرمستقیم (Indirect Materials)
دستهای دیگر از اقلام در فرآیند تولید نقش کمکی دارند، اما تعیین سهم دقیق هر واحد محصول از آنها غیرعملی یا غیر اقتصادی است. به عنوان مثال، گریس و روغن هیدرولیک دستگاههای تراشکاری، سنباده مصرفی در خط مونتاژ چوب یا چسبهای صنعتی مصرفشده در قطعات کوچک، در این دسته مینشینند.
در استانداردهای مالی، بهای این ملزومات به عنوان مواد مستقیم ثبت نمیشود. این ارقام به سرفصل «سربار ساخت» هدایت میشوند تا پس از تجمیع، بر اساس معیارهایی نظیر ساعت کارکرد ماشینآلات یا ساعات کار مستقیم پرسنل، روی کل تولیدات خط سرشکن شوند.
پیشنهاد مطالعه
مواد غیرمستقیم بخشی از هزینههای ناپیدای کارخانه هستند که به سرفصل سربار منتقل میشوند. اگر میخواهید با فرمولهای دقیق نرخ جذب و روشهای تسهیم این هزینهها روی تیراژ تولید آشنا شوید، مقاله «هزینه سربار در حسابداری صنعتی چیست؟ روشهای شناسایی و تخصیص هزینه سربار تولید» را مطالعه فرمایید.
کالای در جریان ساخت (WIP) و کالای ساختهشده
به محض تحویل مواد از انبار به سالن تولید، این اقلام وارد ایستگاه مهمی به نام «کالای در جریان ساخت» میشوند. این سرفصل، محل تلاقی سه رکن بنیادین ساخت یعنی مواد اولیه، دستمزد کارگران و سربار خط تولید است.
گردش مالی این مرحله با گامهای زیر ثبت میشود:
- هنگام خروج مواد از انبار و ورود به خط، حساب کالای در جریان ساخت بدهکار و حساب موجودی مواد بستانکار میگردد.
- همزمان با پیشرفت کار، هزینههای حقوق پرسنل خط و سهم سربار به این حساب اضافه میشوند.
- پس از گذر موفق از مرحله کنترل کیفیت و تکمیل نهایی، مانده این حساب بستانکار شده و به حساب «موجودی کالای ساختهشده» منتقل میشود تا وارد چرخه فروش گردد.
پیشنهاد مطالعه:
برای پیگیری کامل مسیر ریالی کالا از انبار مواد تا انبار محصول و تسلط بر کدینگ خطوط ساخت، راهنمای جامع «آموزش صفر تا صد حسابداری تولیدی [ردیابی ریالی کالا در خط تولید و ثبت انحرافات تولید]» نقشهراه کاملی در اختیار شما قرار میدهد.
قطعات یدکی، ملزومات بستهبندی و کالای امانی
علاوه بر مواد اصلی، اقلام پشتیبان دیگری در انبار گردش دارند که تفکیک آنها برای سلامت دفاتر ضروری است:
- ملزومات بستهبندی: اقلامی مانند کارتنهای چاپی، سلفون و پالتها اگر بخشی از شکل نهایی عرضه محصول باشند، همردیف مواد مستقیم طبقهبندی شده و سهم هر قلم کالا از آنها مشخص میشود.
- قطعات یدکی مصرفی در برابر سرمایهای: قطعات یدکی مصرفی سالانه در سرفصل موجودیها جای دارند. با این حال اگر قطعهای استراتژیک، سنگین و با طول عمر بیش از یک سال برای ماشینآلات خریداری شود، طبق استاندارد ۱۱ به داراییهای ثابت منتقل شده و استهلاک آن محاسبه میشود.
- کالای امانی نزد دیگران: در اغلب کارخانهها، مراحلی از ساخت مانند تراشکاری، برش لیزری، آبکاری یا رنگآمیزی به کارگاههای پیمانکار برونسپاری میشود. با خروج قطعات و ارسال آنها به کارگاه پیمانکار، مالکیتی واگذار نمیشود؛ بنابراین نباید سندی مبنی بر مصرف مواد یا فروش ثبت گردد. برای کنترل دقیق مقداری و ریالی، حسابدار باید یک سند انتقال بینانباری در دفاتر صادر کند:
- بدهکار: موجودی مواد و کالا – کالای امانی ما نزد دیگران (با تفصیل: نام کارگاه پیمانکار)
- بستانکار: موجودی مواد و کالا – انبار مواد اولیه مرکزی
- با این ثبت، دارایی همچنان در ترازنامه شرکت حفظ میشود اما محل استقرار آن تغییر مییابد. پس از اتمام خدمات و بازگشت قطعات، با صدور رسید انبار، مانده این حساب بستانکار شده و به همراه فاکتور خدمات پیمانکار (به عنوان دستمزد یا سربار مستقیم ساخت)، وارد بهای تمامشده کالای در جریان ساخت میگردد.
- کالای امانی دیگران نزد ما: موادی که مشتری جهت مونتاژ به کارخانه تحویل میدهد، به داراییهای شرکت اضافه نمیشود و صرفاً در کاردکس مقداری برای بررسی امانتداری انبار ثبت میگردد.
درخت کدینگ استاندارد حسابداری مواد در سطح گروه، کل، معین و تفصیلی
برای اجرای بینقص این طبقهبندی در دفاتر مالی، استقرار یک ساختار کدینگ منظم ضرورت دارد. این ساختار درختی، به عنوان یک نمونه استاندارد و کاربردی برای مجموعههای صنعتی پیشنهاد میشود:
- گروه حسابها: کد ۱ (داراییهای جاری)
- حساب کل: کد ۱۱۵ (موجودی مواد و کالا)
- حسابهای معین:
- ۱۱۵۰۱: موجودی مواد اولیه مستقیم
- ۱۱۵۰۲: مواد و ملزومات غیرمستقیم مصرفی
- ۱۱۵۰۳: ملزومات بستهبندی و کارتن
- ۱۱۵۰۴: قطعات یدکی و لوازم مصرفی خطوط ساخت
- ۱۱۵۰۵: کالای در جریان ساخت
- ۱۱۵۰۶: موجودی ضایعات و افت مواد
- ۱۱۵۰۷: کالای امانی ما نزد پیمانکاران
- سطح تفصیلی: تعریف دقیق انبارها (مانند انبار مرکزی، انبار پای خط ایستگاه ۱) همراه با کد یکتای هر قطعه، نوع مشخصه و واحد سنجش اصلی و فرعی آن.

سیستمهای ثبت موجودی مواد و کالا: ادواری در برابر دائمی
وقتی با مدیران تولید صحبت میکنید، بزرگترین دغدغه آنها این است که بدانند برای سفارشهای فردا دقیقاً چقدر موجودی آماده دارند. از طرف دیگر، مدیر مالی میخواهد بداند سود واقعی این ماه چقدر است. پاسخ به هر دوی این نیازها به یک تصمیم اساسی در حسابداری بستگی دارد: موجودی انبار را با روش دائمی ثبت میکنید یا ادواری؟ انتخاب میان این دو روش، تکلیف زمان شناسایی سود و زیان و دقت کارتهای کاردکس را روشن میکند.
در اصول حسابداری موجودی مواد و کالا این دو شیوه، مسیرهای متفاوتی را پیش پای شما میگذارند. در روش دائمی، اطلاعات هر ثانیه بهروز است، در حالی که در روش ادواری همه چیز تا پایان سال و روز شمارش انبار مسکوت میماند. امروزه تجهیز انبار به یک نرم افزار انبارداری کارآمد به تیم مالی این فرصت را میدهد که حسابداری دائمی را به شکلی ساده و خودکار پیاده کند و مدیران همیشه دیدی روشن از موجودی کف کارخانه داشته باشند.
سیستم ثبت دائمی موجودی (Perpetual System) همراه با ثبتهای دوبل
روش دائمی بهترین همراه برای کسبوکارهای پویا است. در این شیوه، هر بار که کامیون مواد اولیه بار خود را تخلیه میکند یا کارگر خط تولید مادهای را تحویل میگیرد، همان لحظه سند مالی صادر میشود. حسنی که این کار دارد این است که حسابدار هر روز صبح با باز کردن سیستم، رقم واقعی موجودی را در ترازنامه میبیند و نیازی نیست برای فهمیدن موجودی انبار، خط تولید را متوقف کند. این شیوه با دو سند روزانه و همیشگی پیش میرود:
الف) ثبت خرید مواد اولیه (خرید نسیه همراه با ارزش افزوده):
- بدهکار: موجودی مواد اولیه (سرفصل معین: مواد مستقیم به مبلغ خرید فاکتور)
- بدهکار: مالیات و عوارض ارزش افزوده خرید (سرفصل معین: ارزش افزوده خرید)
- بستانکار: حسابهای پرداختنی تجاری (سرفصل معین: نام شرکت فروشنده)
- (توضیح سند: بابت خرید مواد اولیه بر اساس رسید قطعی انبار و فاکتور رسمی)
ب) ثبت مصرف و ارسال مواد به خط تولید:
هنگامی که مواد از انبار مرکزی خارج شده و به دست اپراتور دستگاه میرسد، ثبت حسابداری مصرف مواد به منظور ردیابی هزینه ساخت انجام میشود:
- بدهکار: کالای در جریان ساخت (سرفصل معین: سفارش در دست تولید)
- بستانکار: موجودی مواد اولیه (سرفصل معین: مواد مستقیم خارجشده)
- (توضیح سند: بابت تحویل مواد خام به خط تولید طبق حواله خروج انبار)
سیستم ثبت ادواری موجودی (Periodic System) همراه با فرمول بستن دفاتر
در سیستم ادواری روال کار کاملاً فرق دارد. در طول سال هیچ سندی برای مصرف شدن مواد ثبت نمیشود و انباردار و حسابدار کاری به کار هم ندارند. تمام خریدهای جدید در یک حساب موقت به اسم خرید مواد جمع میشوند. در پایان سال مالی، کارخانه چند روز تعطیل میشود، تمام کیسهها و اقلام شمارش میشوند و سپس با یک فرمول ساده، مصرف سالانه را حساب میکنند:
بهای مواد مصرفشده = (موجودی مواد اول دوره + خریدهای طی سال) منهای موجودی مواد شمردهشده در پایان دوره
نقطه ضعف بزرگ سیستم ادواری:
اگر مقداری از مواد اولیه در طول سال فاسد شده باشد، دور ریخته شود یا حتی سرقت شده باشد، سیستم ادواری هیچ راهی برای فهمیدن آن ندارد. این فرمول تمام کسریها را به حساب مصرف خط تولید میگذارد و مدیر کارخانه با این تصور که همه مواد صرف تولید محصول شده است، متوجه نشتیهای سنگین کارگاه نمیشود.
مقایسه جامع سیستم دائمی و ادواری
جدول زیر تفاوتهای کاربردی این دو شیوه را از زوایای گوناگون نشان میدهد:
شاخص | سیستم ادواری | سیستم دائمی | دقت نظارت بر کسری انبار | دیدگاه سازمان امور مالیاتی |
زمان ثبت بهای مصرف | فقط در پایان سال مالی بعد از شمارش عینی | همان لحظه با صدور هر حواله خروج انبار | ضعیف، نشتیها و سرقتها پنهان میمانند | معمولاً همراه با بدبینی و ریسک رد دفاتر است |
بهروز بودن کاردکس کالا | کاردکس ریالی وجود ندارد و صرفاً مقداری است | کاردکس مقداری و ریالی ثانیهای آپدیت میشود | عالی، هر مغایرت بلافاصله شناسایی میشود | کاملاً مورد تایید و مدرک رسمی دفاع در ممیزی است |
نیاز به شمارش انبار | حیاتی، بدون شمارش امکان محاسبه سود وجود ندارد | فقط برای اطمینان و مطابقت سالانه با سیستم | متوسط، تا پایان دوره متوجه کسریها نمیشوید | نیازمند صورتجلسه رسمی و دقیق انبارگردانی است |
هزینه پیادهسازی | بسیار کم و بدون نیاز به ابزار پیشرفته | نیازمند هماهنگی میان سیستم مالی و انبارداری | بسیار دقیق و تفکیککننده ضایعات از هدررفت | روش مطلوب و استاندارد برای همه کارخانهها است |

زنجیره تأمین و بهای تمامشده واقعی خرید مواد (Landed Cost)
بسیاری از افراد تصور میکنند رقم درجشده در فاکتور فروشنده، همان بهای تمامشده ماده اولیه در دفاتر مالی است. در کارخانهها، این عدد تنها نقطه شروع محاسبات است. طبق استانداردهای حسابداری، بهای تمامشده ماده اولیه شامل تمام مخارجی است که برای رساندن کالا به انبار کارخانه و آمادهسازی آن برای خط تولید پرداخت میشود. از کرایه باربری و هزینه تخلیه گرفته تا حق بیمه حملونقل و عوارض گمرکی، همگی بخشی از ارزش ماده اولیه هستند.
اگر این هزینههای جانبی به درستی ثبت نشوند، ماده اولیه ارزانتر از بهای واقعی در سیستم ثبت شده و سود شرکت به شکل کاذب نمایش داده میشود. اینجا دقیقاً نقطهای است که حسابداری مواد با مدیریت زنجیره تدارکات پیوند میخورد. استفاده از یک نرم افزار برنامه ریزی خرید و تامین به مدیران مالی و بازرگانی این امکان را میدهد که گردش سفارشها را رصد کنند، مانع از توقف خطوط به دلیل کسری مواد شوند و این هزینههای فرعی را تا ریال آخر روی قیمت کالا محاسبه نمایند.
زنجیره گردش اسناد: برگ درخواست خرید (PR)، سفارش خرید (PO) و رسید انبار (GRN)
سلامت مالی انبارداری به انضباط گردش فرمها و تاییدیهها وابسته است. برای اینکه ورود هر قلم بار بدون شبهه انجام شود، فرآیند خرید با سه گام مستند زیر پیش میرود:
- صدور برگ درخواست خرید (PR): کار از سالن تولید شروع میشود. وقتی سرپرست خط یا انباردار متوجه کاهش موجودی یک ماده اولیه میشود، برگه درخواست خرید را تنظیم کرده و پس از امضای مدیر تولید به واحد بازرگانی ارسال میکند. در این مرحله هنوز تعهد مالی ایجاد نشده است.
- تایید تدارکات و صدور سفارش خرید (PO): واحد خرید با بررسی پیشفاکتورها و اعتبارسنجی تامینکنندگان، مناسبترین فروشنده را برمیگزیند. سپس سند سفارش خرید رسمی صادر میشود که تعهد رسمی شرکت برای خرید کالا با تعداد، قیمت و مهلت تحویل توافقشده است.
- ورود محموله و صدور رسید انبار (GRN): با رسیدن بار به کارخانه، انباردار و مسئول کنترل کیفیت، اقلام را از نظر تعداد و سلامت فنی بررسی میکنند و رسید موقت صادر میشود. پس از تایید نهایی آزمایشگاه، رسید قطعی انبار صادر میگردد. در همین مرحله، مدارک به حسابداری میرسد و ثبت حسابداری خرید مواد اولیه بر اساس رسید قطعی و فاکتور نهایی در دفاتر صادر میشود.
تسهیم هزینههای خرید مواد: کرایه حمل، بیمه، بارگیری و گمرک
زمانی که چند نوع ماده اولیه مختلف با یک بارنامه حمل میشوند یا در قالب یک اظهارنامه گمرکی ترخیص میگردند، حسابدار باید بداند هزینههای مشترک مثل کرایه باربری یا بیمه را چطور میان این اقلام تقسیم کند. به مجموع قیمت خرید و این مخارج جانبی تا رسیدن بار به کارخانه، بهای تمامشده واقعی خرید یا اصطلاحاً لندد کاست (Landed Cost) میگویند.
طبق استاندارد ۸ حسابداری، برای تقسیم درست این هزینهها دو مبنای مشخص وجود دارد:
- تسهیم بر اساس ارزش ریالی فاکتور: این معیار برای هزینههایی استفاده میشود که مستقیماً به ارزش مالی کالا وابستهاند. حق بیمه باربری، حقوق و عوارض گمرکی و هزینههای بازگشایی اعتبار بانکی بر اساس سهم ارزش ریالی هر کالا از کل فاکتور سرشکن میشوند.
- تسهیم بر اساس وزن یا حجم فیزیکی: این روش برای هزینههایی کاربرد دارد که ارتباطی با قیمت ندارند و تابع فضای اشغالشده هستند. کرایه حمل کامیون، هزینه جرثقیل و دستمزد کارگری تخلیه بر مبنای وزن هر ماده اولیه تقسیم میگردند.
فرمول پایه برای سرشکن کردن کرایه حمل بر اساس وزن به این شکل است:
سهم هر کیلوگرم از کرایه حمل = کل کرایه پرداختشده تقسیم بر کل وزن محموله به کیلوگرم
سپس عدد حاصل در وزن ماده اولیه خریداریشده ضرب شده و به قیمت خرید فاکتور افزوده میشود تا بهای تمامشده واقعی هر واحد ماده اولیه محاسبه گردد.
بیشتر بخوانید: اضافه کردن هزینههای ترابری و گمرک به قیمت مواد اولیه ریشه در یکی از مهمترین اصول مالی دارد. برای درک عمیق این مبنای قانونی، پیشنهاد میکنیم مقاله «اصل بهای تمام شده در حسابداری و انواع آن چیست؟» را بررسی کنید.
تاثیر تخفیفات تجاری و نقدی خرید بر بهای تمامشده مواد
بر اساس الزامات استاندارد حسابداری شماره ۸ ایران، کلیه تخفیفات تجاری (تخفیفات به دلیل خرید عمده یا توافق اولیه) باید از بهای تمامشده خرید کسر شوند و خرید مواد با «مبلغ خالص» در دفاتر ثبت گردد. چنانچه تخفیف از نوع نقدی (تخفیف به دلیل تسویه زودتر از موعد) باشد، در گذشته به عنوان سایر درآمدهای مالی ثبت میشد؛ اما طبق آخرین تجدیدنظر استانداردهای حسابداری، کلیه تخفیفاتی که تا زمان ارزیابی موجودیها یا ثبت اولیه محرز میشوند، باید باعث کاهش بهای تمامشده تاریخی موجودی مواد اولیه گردند تا از بیشنمایی ارزش دارایی در ترازنامه جلوگیری شود.
فرآیند کنترل سهجانبه فاکتور (3-Way Matching)
یکی از موثرترین ابزارهای کنترل داخلی برای جلوگیری از پرداختهای اشتباه و پیشگیری از تبانی، انطباق سهجانبه مدارک است. پیش از آنکه واحد حسابداری اقدام به پرداخت وجه فاکتور به فروشنده کند، باید سه مدرک اصلی را در کنار یکدیگر بررسی نماید:
سند اول، سفارش خرید (PO) است که قیمت و تعداد توافقشده را اثبات میکند. سند دوم، رسید قطعی انبار (GRN) است که گواهی میدهد چه مقداری از بار واقعاً وارد انبار شده است. سند سوم، صورتحساب رسمی فروشنده است که در آن تقاضای دریافت پول ثبت گردیده است.
حسابدار اطلاعات این سه سند را تطبیق میدهد. اگر تعداد مندرج در فاکتور بیشتر از اقلام تحویلی به انبار باشد یا نرخهای اعلامی از سفارش خرید اولیه بالاتر رفته باشند، پرداخت معلق میماند تا شفافسازی شود. این بررسی دقیق مانع از پرداخت پول برای اجناسی میشود که هرگز به کارخانه نرسیدهاند.
محاسبه نقطه سفارش (ROP)، موجودی اطمینان و مقدار اقتصادی سفارش (EOQ)
نبود مواد اولیه خط تولید را متوقف میکند و خرید بیش از اندازه نیز نقدینگی را قفل کرده و خطر کهنگی و ضایعات را بالا میبرد. برای ایجاد تعادل، حسابداری مواد از روابط ریاضی مشخصی برای زمانبندی سفارش استفاده میکند.
نقطه سفارش (Reorder Point) نشان میدهد انبار با رسیدن به چه عددی از موجودی، باید فوراً درخواست خرید جدید صادر کند تا پیش از تخلیه کامل، محموله جدید به کارخانه برسد:
نقطه سفارش = (میانگین مصرف روزانه مواد × مدت زمان تحویل کالا به روز) + موجودی اطمینان
اجزای این رابطه محاسباتی عبارتند از:
- میانگین مصرف روزانه: مقدار موادی که خط تولید کارخانه در یک روز کاری به آن نیاز دارد.
- مدت زمان تحویل کالا (Lead Time): تعداد روزهایی که از زمان ثبت سفارش طول میکشد تا بار تخلیه و آماده مصرف شود.
- موجودی اطمینان (Safety Stock): حداقل ذخیرهای که برای پوشش تاخیرهای احتمالی باربری یا افزایش پیشبینینشده تقاضا همیشه در انبار حفظ میشود.
در کنار زمان سفارش، مفهوم مقدار اقتصادی سفارش (EOQ) نیز مشخص میکند در هر بار تامین، چه تیراژی از مواد خریداری شود تا همزمان هزینههای سفارشدهی و هزینههای نگهداری انبار در کمترین میزان ممکن قرار بگیرند.
فرمول مقدار اقتصادی سفارش (EOQ):
برای یافتن نقطهای که مجموع هزینههای «سفارشدهی» و «نگهداری کالا در انبار» در حداقلترین حالت ممکن قرار گیرد، از فرمول زیر استفاده میشود:
EOQ = √(2 × D × S ÷ H)
- D (تقاضای سالانه): کل میزان نیاز کارخانه به ماده اولیه در طول سال (کیلوگرم یا عدد).
- S (هزینه هر بار سفارش): هزینههای ثابت ثبت و پیگیری هر سفارش خرید (مستقل از تیراژ).
- H (هزینه نگهداری هر واحد در سال): هزینه انبارداری، بیمه، خواب سرمایه و ریسک ضایعات برای نگهداری یک واحد ماده اولیه در طول یک سال.

روشهای قیمتگذاری و ارزیابی خروج مواد طبق استاندارد ۸ حسابداری
در کارخانهها، قیمت خرید مواد اولیه در طول سال ثابت نمیماند. یک محموله فلزات یا مواد پلیمری ممکن است فروردینماه با یک قیمت خریداری شود و همان جنس در آبانماه با ۳۰ درصد افزایش قیمت به انبار برسد. وقتی مقداری از این مواد برای مصرف به خط ساخت فرستاده میشود، سوال اساسی حسابدار این است: مواد تحویلشده به کارگاه با قیمت خرید فروردین از انبار کسر شوند یا با قیمت آبان؟ پاسخ به این پرسش، تمام ارقام صورتهای مالی را دگرگون میکند.
بر اساس الزامات استاندارد ۸ حسابداری موجودی مواد و کالا، روشی که برای ارزشگذاری خروج انبار انتخاب میکنید، مستقیماً سود ناخالص شرکت و مانده داراییها در ترازنامه را تعیین میکند. در فضای تورمی کشور، اگر روشی را برگزینید که بهای خروج مواد را پایینتر نشان دهد، سود دفتری بالاتری ثبت میشود و مالیات عملکرد سنگینتری به همراه میآورد. به همین دلیل، تصمیمگیری درباره روش های ارزیابی موجودی کالا و مواد یکی از حساسترین انتخابهای مالی برای هر مدیر با درایت است.
روش اولین وارده از اولین صادره (FIFO)
روش فایفو (FIFO) بر یک نظم فیزیکی و تجاری روشن استوار است: اولین موادی که وارد انبار شدهاند، زودتر از بقیه برای مصرف به سالن تولید فرستاده میشوند. به این ترتیب در زمان صدور حواله خروج انبار، نرخ کهنهترین خریدهای موجود در کاردکس ملاک ثبت بهای تمامشده قرار میگیرد و محمولههای جدیدتر در انبار باقی میمانند.
در شرایط تورمی، اجرای روش فایفو پیامدهای مالی ملموسی به دنبال دارد. از آنجا که مواد با نرخهای قدیمی و ارزانتر به پای خط تولید میروند، بهای تمامشده محصولات ساختهشده پایینتر محاسبه میشود و سود ناخالص دفتری افزایش مییابد. پیامد این موضوع، شناسایی درآمد مشمول مالیات بیشتر و افزایش بدهی مالیات عملکرد برای شرکت است. در نقطه مقابل، امتیاز بزرگ روش فایفو این است که ارزش موجودیهای باقیمانده در انبار پایان سال به قیمتهای روز بازار بسیار نزدیک است و ترازنامه تصویری واقعی از داراییهای جاری ارائه میدهد.
روش میانگین موزون و میانگین متحرک (Weighted & Moving Average)
برای تعدیل اثر جهشهای ناگهانی قیمت، روش میانگین یک راهکار متعادل و آرامشبخش برای دفاتر مالی است. در این شیوه دیگر کاری به تقدم و تاخر ورود بار به انبار نداریم، بلکه میانگین نرخ خریدهای مختلف مبنای خروج مواد قرار میگیرد. این روش بسته به سیستم ثبت شرکت، به دو شیوه زیر محاسبه میشود:
در سیستم ثبت دائمی، از روش «میانگین متحرک» استفاده میشود. در این حالت با تخلیه هر بار جدید در انبار، بلافاصله یک نرخ میانگین تازه برای موجودی محاسبه میگردد. تمام حوالههای خروج بعدی با همین نرخ جدید صادر میشوند تا زمانی که محموله دیگری با نرخ متفاوت وارد کارخانه شود.
در سیستم ادواری، از روش «میانگین موزون» استفاده میشود. در این شیوه نرخ میانگین در طول دوره محاسبه نمیشود، بلکه در روزهای پایانی سال مالی ارزش کل موجودی اول دوره و تمام خریدهای طی سال بر تعداد کل اقلام تقسیم میگردد تا یک نرخ واحد برای کل مصارف سال استخراج شود.
فرمول به دست آوردن این نرخ به شکل زیر است:
نرخ میانگین هر واحد = مجموع ارزش ریالی موجودی اول دوره و خریدهای طی سال ÷ مجموع تعداد اقلام اول دوره و خریدهای طی سال
روش شناسایی ویژه (Specific Identification)
روش شناسایی ویژه دقیقترین شیوه قیمتگذاری است که هیچ فرض و تخمینی در آن راه ندارد. در این شیوه، هر قلم از مواد اولیه از لحظه ورود با کد یکتا، شماره سریال یا بچ (Batch) مشخصی کنترل میشود و هنگام مصرف در خط تولید، دقیقاً با همان قیمت خرید واقعی خودش در دفاتر سند میخورد.
این شیوه برای کارخانههایی با تولید انبوه یا مواد فلهای مثل صنایع شیمیایی و غذایی مناسب نیست. کاربرد شناسایی ویژه صرفاً به صنایع خاص مانند تولید توربینها، ساخت ماشینآلات سنگین سفارشی، قطعات گرانقیمت با شناسنامه مجزا یا خطوط مونتاژی محدود میشود که در آنها امکان ردیابی فیزیکی تکتک قطعات وجود دارد.
نحوه ثبت حسابداری در روش شناسایی ویژه:
ساختار ثبت سند حسابداری در این شیوه دقیقاً مشابه سیستم ثبت دائمی (بدهکار: کالای در جریان ساخت – بستانکار: موجودی مواد اولیه) است؛ با این تفاوت اساسی که نرخ حواله خروج انبار بر اساس میانگین یا فرضیات ورود و خروج محاسبه نمیشود، بلکه نرمافزار به صورت خودکار نرخ را مستقیماً از کاردکس اختصاصیِ متصل به «شماره سریال»، «بارکد یکتا» یا «شماره بچ (Batch)» همان قطعه فیزیکی که وارد خط تولید شده برمیدارد.
دلایل ممنوعیت روش لایفو (LIFO) در استانداردهای ایران و بینالملل
روش لایفو (LIFO) بر این فرض بود که آخرین مواد خریداریشده، زودتر از خریدهای پیشین به خط تولید فرستاده میشوند. در دهههای قبل، برخی شرکتها از این شیوه استفاده میکردند تا در شرایط تورمی، گرانی خریدهای روز را به عنوان بهای تمامشده تولید جا بزنند و با کمنمایی ساختگی سود خود، مالیات کمتری به سازمان امور مالیاتی پرداخت کنند.این روش با تجدیدنظر در استاندارد ۸ حسابداری ایران و استاندارد بینالمللی گزارشگری مالی (IAS 2) به طور قطعی باطل و غیرمجاز اعلام شد. دلیل این ممنوعیت دو عامل اصلی بود:
- نخست اینکه جریان فیزیکی مواد در هیچ کارخانهای با این الگو همخوانی ندارد، زیرا انباردار مواد قدیمیتر را در انبار رها نمیکند تا فاسد یا کهنه شوند.
- دوم و مهمتر اینکه اجرای روش لایفو باعث میشد داراییهای موجود در انبار ترازنامه با قیمتهای فوقالعاده قدیمی و غیرواقعی ثبت شوند. این ماجرا ارزش واقعی داراییهای شرکت را مخدوش میکرد و گزارشهایی گمراهکننده به بانکها و سهامداران ارائه میداد.

فرمول ساخت (BOM)، حواله مصرف و ثبت بهای تمامشده مواد
فرمول ساخت یا درخت محصول (Bill of Materials) نقطه پیوند دانش مهندسی صنایع با سیستم مالی کارخانه است. این سند فنی مشخص میکند برای ساخت دقیقاً یک واحد از محصول نهایی، چه مقدار از هر ماده اولیه، با چه ابعادی و در کدام ایستگاه کاری باید مصرف شود. وقتی کارخانه بر اساس BOM اداره میشود، سلیقه فردی و حدس و گمان انباردار یا سرپرست خط از فرآیند حذف میگردد. دیگر اپراتور تولید نمیتواند بنا بر تشخیص شخصی ماده اضافهای تحویل بگیرد، بلکه حواله خروج انبار بر اساس تیراژ مصوب مهندسی صادر میشود.
این انضباط دقیق، شالوده اصلی حسابداری بهای تمام شده مواد را شکل میدهد. زمانی که مقادیر استاندارد مصرف در سیستم تعریف شده باشد، حسابدار میتواند انحرافات مصرف و ریختوپاشهای سالن ساخت را به سرعت شناسایی کند. پیوند این دادهها با یک نرم افزار حسابداری توانمند به تیم مالی اجازه میدهد تا در پایان هر دوره، با بستن اسناد تولید و انتقال ارزش از حسابهای میانی به بهای تمامشده، صورت سود و زیانی بدون ابهام و قابل اتکا برای مدیران تنظیم کند.
نقش برگ درخواست و حواله انبار بر پایه درخت محصول (BOM)
در یک کارخانه منظم، صدور حواله خروج انبار یک فرآیند خودکار است که بر مبنای سفارش کار حرکت میکند. گردش مواد در این مسیر گامهای مشخصی دارد:
ابتدا واحد برنامهریزی تولید، دستور ساخت برای یک تیراژ معین (مثلاً تولید ۵۰۰ عدد صندلی اداری) را در سیستم ثبت میکند. سیستم بر اساس فرمول ساخت فعال، مقادیر دقیق مواد مورد نیاز را استخراج مینماید؛ برای مثال محاسبه میشود که به ۱۲۰۰ متر لوله صنعتی، ۵۰۰ قطعه کفی و ۱۵۰۰ عدد پیچ نیاز است.
سپس فرم درخواست مواد با همین ارقام مهندسی صادر شده و به انبار فرستاده میشود. انباردار بار را تحویل سالن تولید میدهد و همزمان حواله خروج ثبت میگردد. در این لحظه، ثبت حسابداری مصرف مواد در دفاتر مالی انجام شده و موجودی انبار کسر میشود. اگر در حین مونتاژ قطعهای بشکند یا ماده بیشتری مصرف شود، انباردار اجازه صدور حواله عادی ندارد، بلکه فرم مصرف مازاد صادر میشود که امضای مدیر تولید را میطلبد تا دلیل این مصرف اضافه ثبت و بررسی شود.
ثبت حسابداری برگشت از مصرف و برگشت از خرید مواد اولیه
چرخه گردش مواد در کارخانه همواره یکطرفه نیست. گاهی به دلیل تغییر برنامه تولید یا اضافه آمدن مواد پای خط، بخشی از اقلام به انبار مرکزی بازگردانده میشوند. در نقطه مقابل، ممکن است در زمان بازرسی کیفی، بخشی از مواد خریدهشده مغایرت کیفی داشته و به فروشنده پس داده شوند.
الف) ثبت برگشت مواد از خط تولید به انبار (برگشت از مصرف):
این رویداد دقیقا برعکس ثبت مصرف است و باعث کاهش هزینه کالای در جریان ساخت و افزایش موجودی انبار میشود:
- بدهکار: موجودی مواد و کالا – موجودی مواد اولیه
- بستانکار: کالای در جریان ساخت – سفارش مربوطه
- (توضیح سند: بابت برگشت مازاد مواد اولیه از سالن تولید به انبار طبق رسید برگشت به انبار)
ب) ثبت برگشت از خرید مواد اولیه (سیستم ثبت دائمی):
هنگام برگشت کالا به تامینکننده، ارزش خرید و ارزش افزوده مربوطه از بدهی فروشنده کسر میگردد:
- بدهکار: حسابها و اسناد پرداختنی – تامینکننده
- بستانکار: موجودی مواد و کالا – موجودی مواد اولیه (به مبلغ اصل خرید)
- بستانکار: مالیات و عوارض ارزش افزوده خرید (تعدیل ارزش افزوده)
- (توضیح سند: بابت برگشت بخشی از مواد اولیه معیوب به تامینکننده طبق صورتجلسه مرجوعی)
مدیریت حسابداری ضایعات مواد: تفکیک ضایعات عادی از غیرعادی
در فرآیندهای تولیدی همیشه مقداری افت و پرت مواد رخ میدهد؛ اما نگاه حسابداری و سازمان امور مالیاتی به همه ضایعات یکسان نیست. این اقلام بر اساس علت پیدایش به دو دسته مشخص تقسیم میشوند:
ضایعات عادی (Normal Spoilage):
این ضایعات بخشی گریزناپذیر از ماهیت کار و فناوری دستگاهها هستند؛ مانند برادههای آهن در تراشکاری یا اضافات برش پارچه در تولید پوشاک. بهای این ضایعات به عنوان هزینه هدررفت شناسایی نمیشود، بلکه ارزش آن روی بهای تمامشده کالاهای سالمی که از خط تولید خارج میشوند سرشکن میگردد. در حقیقت، محصول سالم هزینه پرت طبیعی فرآیند ساخت را در خود جذب میکند.
ضایعات غیرعادی (Abnormal Spoilage):
این ضایعات ناشی از اتفاقات غیرمنتظره، تنظیمات نادرست ماشینآلات، افت ولتاژ برق، بیدقتی اپراتور یا نگهداری غیراصولی است. بهای این ضایعات هرگز نباید روی قیمت محصول سرشکن شود، زیرا قیمت کالای سالم را به شکل غیرواقعی بالا میبرد. این مبالغ مستقیماً به عنوان هزینه دوره در صورت سود و زیان ثبت میشوند.
ثبت فروش بازیافت ضایعات:
گاهی ضایعات جمعآوریشده در انبار (مانند ضایعات پلاستیک یا براده مس) به فروش میرسند. هنگام فروش نقدی این اقلام، ثبت حسابداری ضایعات مواد به صورت زیر در دفاتر مینشیند:
- بدهکار: حساب بانک یا صندوق (مبلغ خالص دریافتی)
- بستانکار: کالای در جریان ساخت (اگر ضایعات عادی باشد و برای کاهش بهای تمامشده ثبت شود)
یا - بستانکار: سایر درآمدهای عملیاتی (اگر ضایعات غیرعادی قبلاً هزینه شده باشد یا از ابتدا ارزشی در دفاتر نداشته باشد)
- بستانکار: مالیات و عوارض ارزش افزوده فروش
- (توضیح سند: بابت فروش ضایعات خط تولید بر اساس صورتحساب رسمی فروش)
مقایسه برخورد حسابداری و مالیاتی با انواع ضایعات
شاخص | ضایعات عادی | ضایعات غیرعادی | پذیرش به عنوان هزینه قابل قبول مالیاتی طبق ماده ۱۴۸ ق.م.م |
ماهیت وقوع | ذاتی، طبیعی و وابسته به فناوری دستگاهها | غیرمنتظره، ناشی از حوادث یا خطای نیروی انسانی | فقط ضایعات در حد استانداردهای متعارف تولید پذیرفته میشود |
برخورد در بهای تمامشده | سرشکن شدن کامل روی محصولات سالم | عدم سرشکن روی محصول و ثبت به عنوان هزینه دوره | برای هزینههای غیرعادی نیازمند اسناد مستند و کارشناسی است |
محل نمایش در صورتهای مالی | در دل بهای تمامشده کالای ساختهشده | سرفصل سایر هزینههای عملیاتی در سود و زیان | در صورت عدم انطباق با عرف صنعت، توسط ممیز رد میشود |
اثر بر قیمتگذاری محصول | بهای پایه هر واحد محصول را افزایش میدهد | تاثیری بر بهای فنی تمامشده هر واحد ندارد | پذیرش آن به عنوان هزینه مشروط به احراز شرایط غیرمترقبه است |
محاسبه انحراف مصرف مواد و انحراف نرخ مواد
حسابداری بهای تمامشده صرفاً ثبت رویدادهای گذشته نیست، بلکه با تحلیل انحرافات (Variance Analysis) علت فاصله گرفتن هزینههای واقعی از بودجه مصوب را مشخص میکند. در بخش مواد، دو انحراف اصلی محاسبه میشود:
۱. انحراف نرخ مواد (Material Price Variance):
این شاخص ارزیابی میکند که واحد خرید مواد اولیه را گرانتر از نرخ استاندارد تهیه کرده است یا ارزانتر:
انحراف نرخ مواد = (نرخ خرید واقعی هر واحد − نرخ استاندارد تعیینشده) × مقدار کل مواد مصرفی یا خریداریشده
- تحلیل نتیجه: اگر حاصل مثبت شود، انحراف «نامساعد» است؛ یعنی مواد با قیمتی فراتر از بودجه مصوب خریده شده است. اگر عدد منفی باشد، انحراف «مساعد» رخ داده و خرید با تخفیف یا چانهزنی موفق انجام شده است.
۲. انحراف مصرف مواد (Material Quantity Variance):
این شاخص مستقیماً راندمان فنی سالن تولید و میزان پایبندی به فرمول ساخت BOM را ارزیابی میکند:
انحراف مصرف مواد = (مقدار مواد مصرفشده واقعی − مقدار استاندارد مهندسی طبق BOM) × نرخ استاندارد هر واحد ماده
- تحلیل نتیجه: حاصل مثبت به معنای انحراف «نامساعد» و مصرف موادی فراتر از فرمول استاندارد است که از فرسودگی قالبها، اشکال در تنظیمات دستگاه یا مهارت پایین کارگران خبر میدهد. حاصل منفی نیز انحراف «مساعد» است و نشان میدهد خط تولید توانسته با مدیریت بهینه و بدون افت کیفیت، با ماده اولیهای کمتر از حد مجاز به تیراژ هدف دست یابد.
کنترل انحراف مصرف و بهای مواد، اولین گام در استقرار یک سیستم هزینهیابی مدرن است. برای آشنایی با تفاوت سیستمهای مختلف هزینهیابی و روشهای قیمتگذاری رقابتی، مقاله «بهایابی چیست؟ راهنمای جامع سیستمها، روشها و تفاوت آن با ارزشگذاری» را از دست ندهید.

قاعده اقل بهای تمامشده و خالص ارزش فروش (LCM) و نحوه ذخیرهگیری
اصل احتیاط یکی از پایههای اساسی در گزارشگری مالی است. این اصل میگوید حسابدار حق ندارد سود یا داراییهای شرکت را بیش از واقعیت نشان دهد. فرض کنید در انبار کارخانه مقداری قطعات فنی یا مواد شیمیایی دارید که با ورود فناوریهای تازه، مدل آنها قدیمی شده است یا قیمت جهانی آنها افت شدیدی دارد. اگر این اقلام را همچنان با همان قیمت گران فاکتور خرید سال گذشته در ترازنامه نگه دارید، داراییهای شرکت را به صورت صوری بالا بردهاید.
بر اساس الزامات استاندارد ۸ حسابداری موجودی مواد و کالا، موجودیهای انبار در پایان سال مالی باید با معیار «اقل بهای تمامشده و خالص ارزش فروش» ارزیابی شوند. به این معنا که حسابدار رقم خرید دفتری را با قیمت روز بازار مقایسه میکند. هر زمان ارزش روز مواد افت کرده باشد، این زیان باید فوراً در حسابها شناسایی شود تا گزارشهای مالی کاملاً واقعی باقی بمانند.
محاسبه خالص ارزش فروش (NRV) مواد اولیه
خالص ارزش فروش یا NRV مبلغی است که پیشبینی میکنید از فروش یک قلم جنس به دست میآورید، پس از اینکه تمام مخارج لازم برای رساندن کالا به دست مشتری را از آن کم کردید.
برای مواد اولیه، این مفهوم اهمیت ویژهای پیدا میکند. ماده خام قرار است در سالن ساخت مصرف شود؛ بنابراین باید بررسی کنید محصول نهایی بعد از تکمیل با چه قیمتی فروخته میشود و چه هزینههایی برای تبدیل آن باقی مانده است.
فرمول محاسبه خالص ارزش فروش به این ترتیب است:
خالص ارزش فروش = قیمت تخمینی فروش محصول نهایی منهای (مخارج برآوردی تکمیل کالا + هزینههای تخمینی بازاریابی و فروش)
اگر رقم حاصل از این فرمول از بهای ثبتشده در دفاتر کمتر باشد، ماده اولیه دچار افت ارزش شده است و نیاز به ثبت اصلاحی دارد.
یک مثال عددی ملموس از NRV مواد اولیه:
فرض کنید بهای تمامشده تاریخی یک قطعه حساس الکترونیکی در انبار شرکت ۷۰,۰۰۰ تومان ثبت شده است. به دلیل رکود بازار یا افت قیمت جهانی، پیشبینی میشود محصول نهایی تولیدشده از این قطعه حداکثر با قیمت ۱۲۰,۰۰۰ تومان به فروش برسد. اگر برآورد شود که برای تکمیل و مونتاژ این محصول ۴۰,۰۰۰ تومان هزینه دستمزد و سربار و ۲۰,۰۰۰ تومان هزینههای بازاریابی و بستهبندی لازم است:
NRV =۱۲۰,۰۰۰ − (۴۰,۰۰۰ + ۲۰,۰۰۰) = ۶۰,۰۰۰ تومان
در اینجا خالص ارزش فروش ماده اولیه (۶۰,۰۰۰ تومان) کمتر از بهای تمامشده دفتری آن (۷۰,۰۰۰ تومان) است. بنابراین طبق استاندارد ۸، شرکت موظف است به اندازه مابهالتفاوت آن یعنی ۱۰,۰۰۰ تومان، فوراً سند ذخیره کاهش ارزش موجودی ثبت کند.
سند حسابداری شناسایی ذخیره کاهش ارزش موجودی مواد
وقتی در بررسیهای پایان سال مالی مشخص میشود خالص ارزش فروش مواد از قیمت خرید کمتر است، حسابدار نباید قیمت اولیه را در حساب انبار پاک کند. در عوض، یک حساب کاهنده به نام «ذخیره کاهش ارزش موجودی مواد» باز میشود تا ارقام ترازنامه تعدیل شوند.
سند حسابداری اصلاحی در پایان سال به صورت متن زیر ثبت میشود:
- بدهکار: هزینه کاهش ارزش موجودیها (سرفصل معین: هزینه افت ارزش مواد اولیه)
- بستانکار: ذخیره کاهش ارزش موجودی مواد (سرفصل معین: ذخیره افت ارزش مواد اولیه)
- (توضیح سند: بابت شناسایی افت قیمت موجودی انبار بر اساس قاعده اقل بهای تمامشده و خالص ارزش فروش طبق استاندارد ۸)
این ثبت حسابداری اثرات مشخصی دارد. هزینه این کاهش قیمت در صورت سود و زیان همان سال مینشیند. از طرف دیگر، مانده این ذخیره در ترازنامه درست زیر حساب موجودی مواد قرار میگیرد و ارزش ناخالص انبار را تعدیل میکند تا دارایی واقعی شرکت به نمایش درآید. چنانچه در سال بعد وضعیت بازار بهبود یابد و ارزش مواد دوباره بالا برود، این ذخیره تا سقف زیان ثبتشده گذشته قابل برگشت خواهد بود.
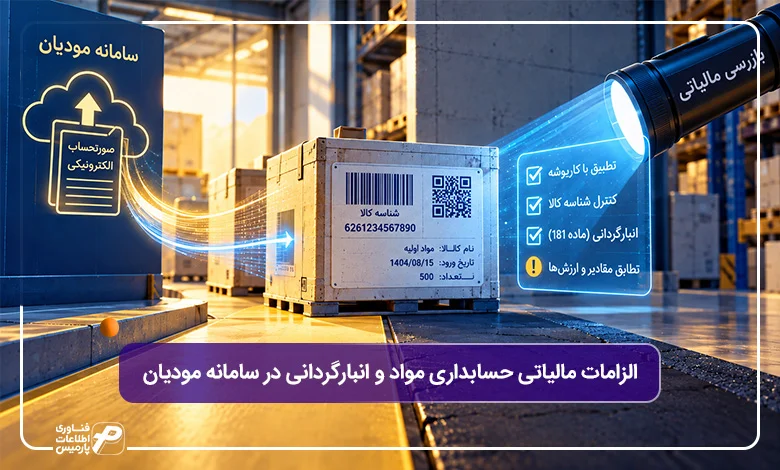
الزامات مالیاتی حسابداری مواد و انبارگردانی در سامانه مودیان
انبار کارخانه یکی از نخستین بخشهایی است که بازرسان مالیاتی در بررسیهای میدانی سراغ آن میروند. ممیز مالیاتی ترازنامه را بررسی میکند، اما برای راستیآزمایی ارقام، دفاتر پلمب قانونی، گزارشهای ارزش افزوده و فاکتورهای خرید را مستقیماً با کاردکس انبار تطبیق میدهد. اگر مواد اولیهای در سالن ساخت مصرف شده باشد اما فاکتور معتبر آن در کارپوشه ثبت نشده باشد، یا محمولهای خریده شده باشد اما اثری از ورود فیزیکی آن در انبار نباشد، شرکت در مظان اتهام کتمان درآمد و جریمههای سنگین قرار میگیرد.
رعایت دقیق موازین قانونی در حسابداری مواد ضامن عبور آرام از ممیزیهای مالیاتی است. با اجرای قانون پایانههای فروشگاهی، بررسیهای دارایی هوشمند و سیستمی شده است. واحدهای صنعتی با کمک یک نرم افزار سامانه مودیان تمام صورتحسابهای الکترونیکی تایید شده در کارپوشه را با رسیدهای فیزیکی انبار تطبیق میدهند تا کوچکترین اختلافی میان کاردکس واقعی و مدارک مالیاتی ایجاد نشود.
تطبیق کاردکس ریالی انبار با صورتحسابهای الکترونیکی کارپوشه
بر اساس قانون پایانههای فروشگاهی، اعتبار مالیاتی ارزش افزوده پرداختی در خرید مواد اولیه زمانی مورد تایید ممیز قرار میگیرد که صورتحساب الکترونیکی آن در کارپوشه ثبت و تایید شده باشد. دورانی که شرکتها با تکیه بر فاکتورهای کاغذی دستی اعتبار مالیاتی دریافت میکردند تمام شده است.
هماهنگی شناسههای کالا در این مسیر اهمیت حیاتی دارد. هر ماده اولیهای که وارد کارخانه میشود، یک شناسه عمومی یا اختصاصی دارد. این کد باید در کاردکس ریالی و مقداری کالا و مواد دقیقاً منطبق با شناسه صورتحساب الکترونیکی فروشنده باشد. اگر ممیز مشاهده کند که شرکتی برای خرید ورق فلزی اعتبار ارزش افزوده درخواست کرده است اما در کاردکس انبار کالایی با نام دیگری ثبت شده، اعتبار خرید را رد میکند و شرکت را با جرائم سنگین عدم تطابق اطلاعات روبهرو میسازد.
انبارگردانی پایان سال و ماده ۱۸۱ قانون مالیاتهای مستقیم
ماده ۱۸۱ قانون مالیاتهای مستقیم این اختیار قانونی را به مأموران مالیاتی میدهد که در قالب هیأتهای بازرسی، سرزده وارد انبارها شوند و تمام دفاتر، سیستمها و موجودیهای عینی را بازرسی کنند. این بازرسیها با شمارش تصادفی اقلام پرارزش انبار آغاز میشود.
اختلاف فاحش میان موجودی فیزیکی قفسهها و مانده سیستم عواقب سنگینی به دنبال دارد. وجود اجناس بدون فاکتور به عنوان خرید غیررسمی شناسایی میشود و کسری موجودی کالا نشانه فروش پنهانی بدون صدور فاکتور در نظر گرفته میشود. این مغایرتها راه را برای رد دفاتر پلمب و تشخیص مالیاتهای مضاعف باز میکند.
برای پیشگیری از این خطرات، انبارگردانی پایان سال باید با گامهای اصولی زیر انجام شود:
- توقف کامل کلیه جابهجاییهای بار و پلمب انبارهای کارخانه در مدت شمارش.
- الصاق تگهای کاغذی شمارش در سه بخش روی پالتها و بستهها.
- شمارش اقلام توسط تیمهای مستقل از انبارداران با نظارت حسابرسان.
- بازشماری کالاهایی که در شمارش اول و دوم دارای اختلاف آماری بودهاند.
- تنظیم صورتجلسه نهایی با امضای انباردار، مدیر مالی و بازرسان و ضمیمه کردن آن به اسناد اظهارنامه عملکرد.
ثبت سند حسابداری کسری و اضافی انبارگردانی و نحوه بستن آن
پس از شمارش عینی، صورت مغایرت انبار تهیه میشود. در صورتی که تعداد واقعی با مانده دفتری همخوانی نداشته باشد، از یک حساب واسط به نام «کسری و اضافی انبار» برای تراز کردن دفاتر استفاده میگردد:
الف) ثبت کسری انبار (موجودی فیزیکی کمتر از دفاتر است):
- بدهکار: حساب کسری و اضافی انبار (مبلغ ارزش ریالی کالاهای کسری)
- بستانکار: موجودی مواد اولیه (سرفصل معین: مواد مستقیم مربوطه)
- (توضیح سند: بابت اصلاح مانده دفتری و ثبت کسری موجودی طبق صورتجلسه رسمی انبارگردانی)
ب) ثبت اضافی انبار (موجودی فیزیکی بیشتر از دفاتر است):
- بدهکار: موجودی مواد اولیه (سرفصل معین: مواد مستقیم مربوطه)
- بستانکار: حساب کسری و اضافی انبار (مبلغ ارزش ریالی اقلام مازاد)
- (توضیح سند: بابت اصلاح مانده دفتری و شناسایی اقلام مازاد شمارششده طبق صورتجلسه انبارگردانی)
روش تسویه حساب کسری و اضافی در پایان سال مالی:
این حساب موقت است و نباید به سال مالی بعد منتقل شود. تسویه مانده آن بر اساس علت مغایرت در سه حالت انجام میشود:
- اگر کسری ناشی از افت طبیعی رطوبت، ضایعات جزئی یا خطای اندازهگیری باشد: به بهای تمامشده کالای فروشرفته بسته میشود.
- اگر کسری ناشی از سهلانگاری یا تخلف انباردار باشد: حساب جاری پرسنل بدهکار شده و این حساب بستانکار میشود تا خسارت از حقوق فرد کسر گردد.
- اگر اضافی انبار وجود داشته باشد و دلیل آن کشف نشود: مانده حساب به عنوان سایر درآمدهای غیرعملیاتی بسته خواهد شد.
انجام اصولی ثبت حسابداری کسری و اضافی انبار همراه با صورتجلسههای مستند، مانع از آن میشود که ممیز مالیاتی این ارقام را کتمان درآمد تلقی کند.

نمونه جامع ثبتهای حسابداری مواد در یک واحد صنعتی
بهترین راه برای تسلط بر مفاهیم مالی، بررسی یک سناریوی واقعی در فضای کارگاه است. تئوریهای انبارداری زمانی ارزش پیدا میکنند که بتوانید ارقام فاکتور، بارنامه و حوالههای خط تولید را به اسناد استاندارد حسابداری تبدیل کنید. در این بخش، چرخه کامل گردش مواد اولیه را از زمان خرید تا تکمیل محصول نهایی با اعداد و ثبتهای دقیق مرور میکنیم.
مشخصات سناریوی کارگاهی شرکت تولیدی «الف»
فرض کنید شرکت تولیدی «الف» برای اجرای برنامه تولید ۲۰۰ واحد از محصول نهایی خود، مراحل عملیاتی زیر را طی کرده است:
- خرید ۱۰۰۰ کیلوگرم ماده اولیه با نرخ هر کیلوگرم ۱۰۰,۰۰۰ ریال به صورت نسیه از تامینکننده.
- پرداخت نقدی ۱۰,۰۰۰,۰۰۰ ریال بابت کرایه حمل محموله به کارخانه (محاسبه بهای تمامشده خرید یا Landed Cost).
- ورود کل بار به انبار مرکزی با بهای تمامشده هر کیلوگرم ۱۱۰,۰۰۰ ریال.
- صدور حواله مصرف و ارسال ۸۰۰ کیلوگرم ماده اولیه به سالن ساخت بر مبنای فرمول ساخت BOM
- شناسایی ۲۰ کیلوگرم ضایعات عادی و ۱۰ کیلوگرم ضایعات غیرعادی در حین فرآیند ساخت.
- تکمیل ۲۰۰ واحد محصول سالم و انتقال آنها از خط تولید به انبار محصول.
تحلیل گامبهگام محاسبات پیش از ثبت دفاتر
پیش از صدور اسناد، ارقام باید از نظر فنی محاسبه شوند:
- محاسبه نرخ خرید واقعی (Landed Cost): مبلغ فاکتور خرید ۱۰۰,۰۰۰,۰۰۰ ریال (۱۰۰۰ کیلوگرم × ۱۰۰,۰۰۰ ریال) به علاوه ۱۰,۰۰۰,۰۰۰ ریال کرایه حمل میشود. در نتیجه کل بهای تمامشده بار ۱۱۰,۰۰۰,۰۰۰ ریال است. با تقسیم این عدد بر ۱۰۰۰ کیلوگرم، بهای تمامشده واقعی هر کیلوگرم ماده اولیه در انبار ۱۱۰,۰۰۰ ریال تعیین میگردد.
- محاسبه بهای مواد ارسالی به خط: ۸۰۰ کیلوگرم با نرخ ۱۱۰,۰۰۰ ریال حواله میشود که ارزش کل آن ۸۸,۰۰۰,۰۰۰ ریال است.
- برخورد با ضایعات عادی و غیرعادی: بهای ۲۰ کیلوگرم ضایعات عادی در دل بهای کالای سالم باقی میماند و نیازی به خارج کردن از حساب خط تولید ندارد. با این حال، بهای ۱۰ کیلوگرم ضایعات غیرعادی (۱۰ کیلوگرم × ۱۱۰,۰۰۰ ریال = ۱,۱۰۰,۰۰۰ ریال) به دلیل غیرمترقبه بودن، باید از خط تولید کسر شده و به حساب هزینههای دوره منتقل شود.
- ارزش نهایی مواد در محصول تکمیلشده: از کل ۸۸,۰۰۰,۰۰۰ ریال مواد ارسالی، مبلغ ۱,۱۰۰,۰۰۰ ریال بابت ضایعات غیرعادی کسر میشود. مانده بهای مواد جذبشده در ۲۰۰ واحد کالای ساختهشده معادل ۸۶,۹۰۰,۰۰۰ ریال است (سهم هر واحد محصول: ۴۳۴,۵۰۰ ریال).
جدول ثبت روزنامه سناریوی جامع عددی
تمام مراحل بالا با اسناد استاندارد حسابداری دوطرفه در جدول زیر نمایش داده شده است:
ردیف | شرح رویداد مالی | سرفصل حساب (کل و معین) | بدهکار (ریال) | بستانکار (ریال) |
۱ | ثبت حسابداری خرید مواد اولیه به صورت نسیه طبق فاکتور | بدهکار: موجودی مواد و کالا / موجودی مواد اولیه بستانکار: حسابها و اسناد پرداختنی / تامینکننده | ۱۰۰,۰۰۰,۰۰۰- | -۱۰۰,۰۰۰,۰۰۰ |
۲ | ثبت پرداخت نقدی کرایه حمل مواد (تسهیم هزینه به انبار) | بدهکار: موجودی مواد و کالا / موجودی مواد اولیه بستانکار: موجودی نقد و بانک / بانک | ۱۰,۰۰۰,۰۰۰- | -۱۰,۰۰۰,۰۰۰ |
۳ | ثبت حسابداری مصرف مواد و ارسال ۸۰۰ کیلو به خط تولید طبق BOM | بدهکار: کالای در جریان ساخت / سفارش ۲۰۰ واحد محصول بستانکار: موجودی مواد و کالا / موجودی مواد اولیه | ۸۸,۰۰۰,۰۰۰- | -۸۸,۰۰۰,۰۰۰ |
۴ | شناسایی و تفکیک ضایعات غیرعادی تولید (۱۰ کیلوگرم) | بدهکار: سایر هزینههای عملیاتی / هزینه ضایعات غیرعادی بستانکار: کالای در جریان ساخت / سفارش ۲۰۰ واحد محصول | ۱,۱۰۰,۰۰۰- | -۱,۱۰۰,۰۰۰ |
۵ | تکمیل ۲۰۰ واحد محصول و انتقال به انبار کالای ساختهشده | بدهکار: موجودی مواد و کالا / موجودی کالای ساختهشده بستانکار: کالای در جریان ساخت / سفارش ۲۰۰ واحد محصول | ۸۶,۹۰۰,۰۰۰- | -۸۶,۹۰۰,۰۰۰ |
نکات کلیدی برای حسابداران در اجرای این نمونه از ثبت های حسابداری
بررسی جدول بالا چند درس اساسی در حسابداری صنعتی به همراه دارد:
- کرایه حمل بار مستقیماً ارزش کاردکس مواد را افزایش داد و به حساب هزینه جداگانه برده نشد. اگر این هزینه حمل در حسابی مجزا ثبت میشد، ارزش کاردکس انبار کمتر از واقعیت نشان داده میشد.
- ضایعات عادی هیچ ثبت حسابداری کاهندهای از حساب کالای در جریان ساخت دریافت نکرد. هزینه آن در مانده حساب ماند و سهم هر واحد کالای سالم را بالا برد. در برابر آن، ضایعات غیرعادی به عنوان یک اتفاق خارج از استاندارد، با سند ردیف ۴ از حساب تولید کسر شد تا بهای محصول سالم گران نشود و زیان آن در صورت سود و زیان افشا گردد.
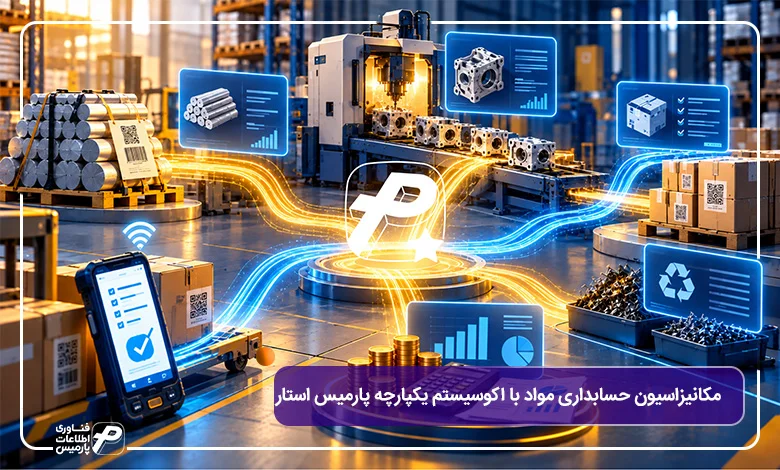
مکانیزاسیون حسابداری مواد با اکوسیستم یکپارچه پارمیس استار
هدایت دستی فرآیندهای پیچیدهای که در بخشهای پیشین مرور کردیم با برگههای اکسل و نرمافزارهای جزیرهای، مانعی بزرگ در مسیر رشد کارخانهها است. وقتی با صدها قلم ماده اولیه، نوسان مداوم قیمتهای بازار و گردش سریع اقلام در سالن ساخت روبهرو هستید، خطای انسانی و تاخیر در ثبت دفاتر رخ خواهد داد. مغایرتهای سنگین انبارگردانی و جریمههای مالیاتی در کارپوشه مؤدیان از همین ناهماهنگی میان انبار، سالن تولید و واحد مالی سرچشمه میگیرند.
سامانه مدیریت منابع سازمان با ارائه نرم افزار پارمیس استار این گسستگی اطلاعاتی را به طور کامل درمان کرده است. این راهکار، حرکت فیزیکی کالا در انبار را با اسناد دوبل مالی پیوند میزند تا کلیه محاسبات مربوط به حسابداری مواد، از لحظه ورود محموله به کارخانه تا تسهیم دقیق هزینهها روی محصول نهایی، به شکل خودکار و در لحظه انجام گیرد.
ایستگاههای کاری خط تولید و تخصیص ۳ انبار مستقل به هر ایستگاه
یکی از نقاط مبهم در کارگاهها، مقطعی است که ماده اولیه از انبار مرکزی خارج شده اما هنوز به محصول آماده تبدیل نشده است.
- در این فاصله زمانی، اقلام در کدام سالن قرار دارند؟
- چه کسی پاسخگوی ضایعات و افت کیفی آنهاست؟
پارمیس استار این ابهام را با معماری ایستگاههای کاری برطرف کرده است. در این سیستم میتوانید خط ساخت را به مراحل گوناگون (مانند برش، قالبزنی، مونتاژ و رنگ) تفکیک کنید و به هر ایستگاه، سه انبار اختصاصی اختصاص دهید: انبار مواد ورودی، انبار قطعات نیمهساخته و انبار ضایعات همان مرحله.
با این چیدمان، مسیر حرکت مواد کاملاً روشن میماند. مدیر تولید در هر لحظه میداند هر قطعه در اختیار کدام پرسنل است و بهای ضایعات ایجاد شده به حساب کدام مرحله منظور میشود. این ساختار منظم مانع از گم شدن مواد در خط تولید شده و اختلاف موجودی بین انبار و کارگاه را از بین میبرد.
فرمول ساخت ماتریسی (Matrix BOM) و تفکیک فرمول مقداری از ریالی
در شرایط نوسان قیمت مواد خام، استفاده از فرمولهای سنتی به معنای محاسبات اشتباه در قیمتگذاری کالاهاست. اگر حسابدار ناچار باشد با هر بار تغییر نرخ خرید، دهها فرمول ساخت را به صورت دستی اصلاح کند، گزارشهای مالی از واقعیت روز بازار عقب میمانند.
پارمیس استار این مشکل را با تفکیک فرمول مقداری مهندسی از ارزشگذاری ریالی برطرف ساخته است. مهندس تولید نسبتهای مصرف فیزیکی مواد (مانند دو کیلوگرم فلز و ده عدد اتصالات) را یکبار ثبت میکند و سیستم این ارقام را با آخرین قیمت خرید در کاردکس انبار تلفیق مینماید. به علاوه با بهرهگیری از الگوی ماتریسی (Matrix BOM) برای محصولاتی که رنگها و ابعاد گوناگون دارند، نیازی به تعریف کدهای جداگانه برای هر مشخصه نیست. یک فرمول پایه تمام تنوعها را پوشش میدهد. این قابلیت دیدی روشن از بهای تمامشده روز در اختیار مدیریت قرار میدهد تا قیمت فروش با اطمینان کامل از حاشیه سود واقعی تعیین شود.
انبارداری هوشمند کف کارخانه با اپلیکیشن پارمیس اسمارت
فاصله فیزیکی میان قفسههای انبار تا سیستم حسابداری همواره بستری برای بروز اشتباهات بوده است. برگههای کاغذی رسید و حواله روزها روی میز انباردار خاک میخورند و دفاتر مالی از موجودی واقعی سالنها بیخبر میمانند.
اپلیکیشن موبایلی و بارکدخوان صنعتی پارمیس اسمارت این تاخیر را برطرف کرده است. انباردار محموله را به محض تخلیه از خودرو با اسکن بارکد تحویل میگیرد و رسید انبار همان ثانیه در سیستم ثبت میگردد. در فضاهایی که پوشش شبکه قطع است، این برنامه اطلاعات را به صورت آفلاین ذخیره کرده و پس از اتصال دوباره، دادهها را با پایگاه مرکزی هماهنگ میکند.
این فرآیند هوشمند، سرعت جمعآوری بار (Picking) را بالا میبرد، اجرای انبارگردانی بدون توقف خط تولید را میسر میسازد و سند دوبل مالی را همزمان با جابهجایی فیزیکی کالا صادر مینماید. استقرار چنین سازوکاری، جایگاه یک نرم افزار حسابداری تولیدی تخصصی را در کارخانه تثبیت میکند و انضباط پایداری را برای تیمهای مالی و انبارداری به ارمغان میآورد.
دریافت مشاوره تخصصی و دموی رایگان نرم افزار پارمیس استار
پیادهسازی یک سامانه یکپارچه برای مدیریت انبار و تولید، نیازمند مشاهده عینی امکانات آن در میدان عمل است. اگر به عنوان مدیر مالی، سرپرست کارخانه یا کارآفرین صنعتی به دنبال مهار هدررفت مواد، شفافیت کامل سود هر سفارش و پایان دادن به خطاهای محاسباتی هستید، این مسیر را با تصمیمی آگاهانه آغاز کنید.
کارشناسان ارشد فناوری اطلاعات پارمیس در یک جلسه اختصاصی و رایگان دمو، فرآیند دقیق گردش کالا، درخت محصول (BOM) و نحوه محاسبه بهای تمامشده را متناسب با ساختار خط تولید شرکت شما شبیهسازی میکنند. در این نشست، چالشهای عملیاتی کارگاه خود را مطرح کنید و نحوه پیادهسازی گامبهگام آن را در محیط واقعی نرمافزار ارزیابی نمایید. برای تعیین زمان جلسه و دریافت مشاوره تخصصی، اطلاعات تماس خود را در کادر زیر وارد کنید تا همکاران ما در سریعترین زمان با شما ارتباط برقرار کنند.

سوالات متداول درباره حسابداری مواد
1.ماهیت حساب موجودی مواد در حسابداری چیست و در کجای ترازنامه قرار میگیرد؟
حساب موجودی مواد دارای ماهیت بدهکار است و در ترازنامه (صورت وضعیت مالی) ذیل سرفصل داراییهای جاری طبقهبندی میشود. افزایش موجودی در اثر خرید یا برگشت از خط تولید این حساب را بدهکار میکند و کاهش آن در اثر مصرف در سالن ساخت یا فروش، این حساب را بستانکار میسازد.
2.فرمول بهای تمام شده مواد اولیه مصرفی در خط تولید چگونه محاسبه میشود؟
در سیستم ادواری، ارزش مواد مصرفی از رابطه روبرو به دست میآید: (موجودی مواد در ابتدای دوره + خرید خالص مواد طی دوره) منهای موجودی مواد پایان دوره. در سیستم ثبت دائمی، این رقم از مجموع مبالغ حوالههای خروج انبار به مقصد سالن ساخت در طول دوره استخراج میشود.
3.تفاوت ضایعات عادی و غیرعادی مواد اولیه در ثبت دفاتر و قوانین مالیاتی چیست؟
ضایعات عادی ماهیت اجتنابناپذیر دارند و بهای آنها در بهای تمامشده کالاهای سالم تولیدشده سرشکن میشود. در برابر آن، ضایعات غیرعادی ناشی از اشتباهات، حوادث یا خطای انسانی هستند و مستقیماً به عنوان هزینه دوره در صورت سود و زیان ثبت میشوند. بر اساس ماده ۱۴۸ قانون مالیاتهای مستقیم، فقط ضایعات در حد استانداردهای متعارف تولید به عنوان هزینه قابل قبول مالیاتی پذیرفته میشود.
4.چرا روش لایفو (LIFO) در استانداردهای حسابداری ایران منسوخ و غیرمجاز است؟
بر اساس استاندارد حسابداری شماره ۸ ایران و استاندارد بینالمللی IAS 2، روش LIFO به دلیل ارزشگذاری غیرواقعی موجودی پایان دوره با قیمتهای بسیار قدیمی در ترازنامه و دستکاری مصنوعی سود دفتری ممنوع اعلام شده است.
5.هزینه حمل، بیمه و گمرک مواد خریداریشده (کرایه حمل) چگونه در حسابداری مواد ثبت میشود؟
بر اساس اصل بهای تمامشده تاریخی و استاندارد ۸، کلیه مخارج مستقیم تا مرحله آمادهسازی مواد مانند کرایه باربری، بارگیری، حق بیمه و عوارض گمرکی باید بر اساس وزن، حجم یا ارزش ریالی فاکتور بر قیمت تمامشده هر کیلو یا واحد ماده اولیه سرشکن شوند (Landed Cost) و نباید به عنوان هزینه جاری دوره ثبت گردند.
6.ثبت سند حسابداری کسری و اضافی انبارگردانی با چه حسابی بسته میشود؟
در زمان کشف مغایرت، حساب واسط «کسری و اضافی انبار» برای کسریها بدهکار و برای اقلام مازاد بستانکار میشود. در پایان دوره مالی، مانده این حساب پس از ریشهیابی به حساب بهای تمامشده کالای فروشرفته، سایر درآمدها و هزینههای غیرعملیاتی، یا حساب بدهکار انباردار (در صورت احراز تقصیر) بسته خواهد شد.