

موفقترین کسبوکارها ارزش واقعی خود را پیش از داراییهای فیزیکی، در دانش، مهارت و انگیزه تیم خود پیدا میکنند. وقتی سازمان به تخصص افراد به چشم یک دارایی مولد نگاه میکند، زاویه دید مدیران از «هزینهدیدن پرسنل» به «سرمایهگذاری روی افراد» دگرگون میشود. البته چرخه این مدیریت مالی با رویدادهای روزمره آغاز میشود. ثبت کارکرد و محاسبه دقیق دریافتی پرسنل با نرم افزار حقوق و دستمزد پایه اصلی انضباط مالی در هر مجموعه است، اما داستان در همینجا پایان نمییابد. سازمانهای پیشرو مایلاند بدانند هر ریال سرمایهگذاری روی توسعه افراد، در نهایت چقدر به رشد درآمد و سودآوری کل مجموعه کمک میکند.
حسابداری منابع انسانی در یک نگاه:
حسابداری منابع انسانی روشی علمی برای شناسایی، سنجش، ثبت و گزارشگری ارزش اقتصادی کارکنان به عنوان ارزشمندترین سرمایه انسانی سازمان است. این سیستم مدیریتی و مالی، بازدهی واقعی مخارج استخدام و آموزش را محاسبه میکند و نشان میدهد مهارت و کارایی افراد چگونه به ثروت پایدار برای کسبوکار تبدیل میشود.
حسابداری منابع انسانی (HRA) به چه معناست؟
حسابداری منابع انسانی نقطه پیوند هوشمندانه میان مدیریت رفتار سازمانی و حسابداری مالی و صنعتی است. در روشهای سنتی، تمرکز اصلی حسابداری بر ثبت رویدادهای گذشته و انطباق با دفاتر قانونی قرار دارد. این شیوه به تنهایی پاسخگوی تصمیمگیریهای کلان در شرکتهای روبهرشد نیست.
با پیادهسازی این سیستم نوین، دادههای کیفی مانند شایستگی، تخصص و بهرهوری کارکنان به معیارهای شفاف مالی تبدیل میشوند. یکی از مهمترین اهداف حسابداری منابع انسانی، تبدیل مخارج پنهان جذب و پرورش افراد به شاخصهای روشن بازده سرمایهگذاری است. این نگرش به مدیران ارشد نشان میدهد که تخصیص بودجه به هر یک از تیمها تا چه اندازه به سودآوری واقعی سازمان کمک کرده است.
ارکان سهگانه حسابداری منابع انسانی: شناسایی، سنجش و گزارشگری
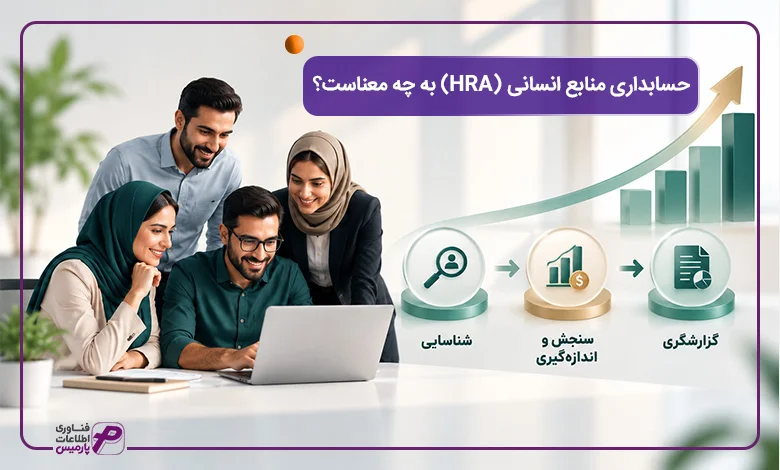
برای اجرای اصولی این نگرش مالی، ارکان حسابداری منابع انسانی در قالب یک چرخه نظاممند سه مرحلهای طراحی میشوند:
- شناسایی: در گام نخست، تمام مخارج مستقیم و غیرمستقیم مرتبط با کارکنان مانند هزینههای آگهی استخدام، زمان مصاحبهها، حقالزحمه آموزش و شایستگیهای مهارتی به دقت تفکیک و ثبت میشوند.
- سنجش و اندازهگیری: در این مرحله، دادههای جمعآوریشده با استفاده از مدلهای مالی استاندارد به ارقام ریالی قابل اتکا تبدیل میشوند تا ارزش اقتصادی هر موقعیت شغلی شفاف شود.
- گزارشگری: در گام پایانی، اطلاعات به دست آمده در قالب گزارشهای تحلیلی به مدیران ارائه میشوند تا مبنایی مطمئن برای تصمیمگیریهای استراتژیک و توسعه سازمان باشند.
پیش از ارزشگذاری سرمایه انسانی، تسلط بر فرآیند ثبت دفاتر و تفکیک کسورات قانونی پرسنل الزامی است. برای آشنایی با نحوه صدور اسناد دوبل حسابداری، قوانین کار و جدول معافیتهای مالیاتی، مقاله «حسابداری حقوق و دستمزد چیست؟» را مطالعه کنید.
خاستگاه تاریخی و چرایی پیدایش حسابداری سرمایه انسانی
در سدههای گذشته، دارایی و قدرت شرکتها بر اساس تعداد دستگاهها، مساحت کارخانهها و موجودی انبارهای کالا سنجیده میشد. با ورود به عصر اقتصاد دانشمحور و رشد شرکتهای فناوری و خدماتی، این چارچوب سنتی دگرگون شد. امروزه مزیت رقابتی کسبوکارها در خلاقیت، تفکر تحلیلی و تخصص افرادی تعریف میشود که فرآیندها و محصولات نوین را میآفرینند.
پژوهشهای معتبر مالی نیز این تغییر بنیادین را تایید میکنند. بر اساس مطالعه موسسه بینالمللی Ocean Tomo Intangible Asset Market Value Study در سال ۱۹۷۵ بیش از ۸۳ درصد از ارزش کل شرکتهای شاخص S&P 500 وابسته به داراییهای فیزیکی بود. این در حالی است که امروزه بیش از ۹۰ درصد ارزش بازار پیشروترین شرکتها به داراییهای نامشهود، بهویژه دانش تخصصی کارکنان، مهارتهای تیمی و فناوریهای در اختیار آنان اختصاص دارد. این جهش تاریخی موجب شد سازمانها برای سنجش این سرمایه فکری ارزشمند، سیستم نظاممند حسابداری منابع انسانی را در فرآیندهای مالی خود پیادهسازی کنند.

طبقهبندی هزینههای پرسنلی در حسابداری منابع انسانی
برای مدیریت هوشمندانه سرمایه انسانی، نمیتوان تمام پرداختهای مربوط به نیروها را در یک حساب کلی به نام هزینههای حقوق و دستمزد تجمیع کرد. تجمیع نامنظم این ارقام، مدیران را از درک دلایل واقعی نوسان هزینهها بازمیدارد. مدل استاندارد دکتر اریک فلامهولتز (Eric Flamholtz) نشان میدهد که هزینه یابی منابع انسانی زمانی به ابزاری قدرتمند تبدیل میشود که تمام مخارج پرسنلی را در چهار سرفصل مجزا دستهبندی کنیم. این تفکیک دقیق، شفافیت گزارشهای مالی را افزایش داده و مسیر بهینهسازی بودجه را هموار میکند.
هزینههای تحصیل و جذب (استخدام و گزینش)
این دسته از مخارج، نقطه آغاز ورود نیرو به سازمان است و تمام مبالغ صرفشده برای پیوستن فرد شایسته به مجموعه را پوشش میدهد. انتشار آگهی در بسترهای استخدامی، زمان صرفشده توسط مدیران برای مصاحبههای فنی و ارزیابی شایستگیها، آزمونهای بدو ورود و استعلامهای اداری در این سرفصل قرار میگیرند. ثبت مستقل این دادهها به سازمان کمک میکند تا بهای تمامشده جذب در هر موقعیت شغلی را محاسبه کند و بازده کانالهای استخدامی خود را بسنجد.
هزینههای آموزش و جامعهپذیری سازمانی پرسنل
آموزش کارکنان، پرداختی با ماهیت سرمایهای است که در طول زمان بازدهی خود را در قالب بهرهوری بالاتر نشان میدهد. هزینههای آشنایی اولیه نیرو با فرهنگ سازمانی (Onboarding)، برگزاری دورههای تخصصی حین خدمت و کارگاههای ارتقای مهارت در این بخش جای دارند. این مخارج مستقیماً به ارتقای کیفیت کار و افزایش حاشیه سود شرکت کمک میکنند.
یکی از شفافترین مزایای حسابداری منابع انسانی، فراهم کردن امکان سنجش بازدهی واقعی این دورهها است. بر اساس پژوهش معتبر موسسه ATD Research Reports & State of the Industry سازمانهایی که سرمایهگذاری آموزشی منسجم روی کارکنان خود دارند، ۲۱۸ درصد درآمد بالاتر به ازای هر کارمند و ۲۴ درصد حاشیه سود خالص بیشتری را ثبت میکنند. این آمار نشان میدهد که مهارتآموزی پرسنل، یکی از بازدهبخشترین سرمایهگذاریهای هر کسبوکار به شمار میرود.
هزینههای نگهداری و پاداشهای انگیزشی
ایجاد انگیزه و حفظ تعهد کاری نیروهای شایسته، نیازمند تخصیص هدفمند منابع است. این سرفصل مخارجی مانند حقوق پایه، حق بیمه سهم کارفرما، مزایای رفاهی، بن خواروبار و مسکن، پاداشهای مبتنی بر عملکرد و برنامههای ارتقای تندرستی پرسنل را شامل میشود. با پایش مستمر این مخارج، مدیران میتوانند تناسب میان پاداشهای انگیزشی و سودآوری سازمان را به شکلی پایدار حفظ کنند.
هزینههای جدایی، ترک خدمت و تسویهحساب
خروج یک همکار با سابقه همواره تعهدات مالی مشخصی را به همراه دارد. تسویهحساب قانونی، پرداخت حق سنوات انباشته و بازخرید مرخصیهای استفادهنشده از بخشهای ملموس این سرفصل هستند. با این حال، بخش بزرگتر مخارج در افت موقت بازدهی سازمان و زمان لازم برای آموزش نیروی جایگزین نهفته است. تحلیل دقیق این اطلاعات در فرآیند هزینه یابی منابع انسانی، ارزش حفظ نیروهای کلیدی را در محاسبات مدیریتی کاملاً شفاف میسازد.

تفاوت هزینهیابی منابع انسانی و ارزشگذاری منابع انسانی
شناخت تمایز میان هزینهیابی و ارزشگذاری، سنگبنای مدیریت مالی مدرن در حوزه پرسنل است. هزینهیابی رویکردی گذشتهنگر دارد و بر ثبت دقیق مبالغ واقعی پرداختشده برای جذب، آموزش و حفظ نیروها تمرکز میکند. در نقطه مقابل، فرآیند ارزش گذاری منابع انسانی کاملاً آیندهنگر است و ارزش فعلی خدمات و منافع اقتصادی کارکنان را در سالهای کاری پیشرو برآورد میکند. اولی نشان میدهد یک نیرو تا امروز چقدر برای کسبوکار هزینه داشته است و دومی مشخص میسازد تخصص او در آینده چه میزان سودآوری تجاری خلق خواهد کرد. هر دو دیدگاه مکمل یکدیگر هستند و تصویری جامع از داراییهای انسانی به مدیران ارائه میدهند.
شاخص مقایسه | هزینهیابی منابع انسانی (Costing) | ارزشگذاری منابع انسانی (Valuation) | قابلیت اتکا در گزارشهای مالی |
جهتگیری زمانی | گذشتهنگر و متکی بر اسناد پرداختشده | آیندهنگر و مبتنی بر پتانسیل خدمات آتی | هزینهیابی به دلیل وجود فاکتور قطعی اتکای بالاتری در اسناد قانونی دارد |
منبع دادهها | فیشهای حقوقی و اسناد ثبتشده اداری | مدلهای آماری، پیشبینی سود و نرخ تنزیل | دادههای ارزشگذاری ماهیت تخمینی دارند و نیازمند بازنگری دورهای هستند |
هدف اصلی | کنترل بودجه و تعیین بهای تمامشده حقوق | تصمیمگیریهای کلان و ارزیابی دارایی نامشهود | هزینهیابی برای حسابرسان و ارزشگذاری برای تصمیمگیرندگان ارشد کاربرد دارد |
سنجش شایستگی | مستقل از مهارتهای فردی نیرو ثبت میشود | پتانسیل فردی، تجربه و خلاقیت را میسنجد | ارزشگذاری پویایی سازمان و ارزش واقعی تیم را شفافتر نشان میدهد |
هزینههای جاری در برابر هزینههای سرمایهای نیروی کار
در دفاتر حسابداری سنتی، تمامی پرداختها به کارکنان بدون استثنا به عنوان هزینه دوره مالی جاری شناسایی میشوند و سود همان سال را کاهش میدهند. این شیوه ثبت، خطای دید ایجاد میکند؛ زیرا برخی مخارج پرسنلی بازدهی چندساله به همراه دارند. هنگامی که سازمان برای استقرار روشهای نوین کاری روی آموزش تخصصی نیروها سرمایهگذاری میکند، منافع این مهارت تا سالها در شرکت جاری خواهد بود. شناخت دقیق تفاوت هزینه جاری و سرمایه ای در منابع انسانی به مدیران مالی امکان میدهد تا مخارج مصرفی روزمره را از سرمایهگذاریهای زیرساختی بلندمدت تفکیک کنند.
معیارهای تفکیک مخارج سرمایهای پرسنل برای تصمیمگیری مدیران
برای اینکه بخشی از هزینههای پرسنلی در تحلیلهای درونسازمانی ماهیت سرمایهگذاری پیدا کند، دو شرط بنیادین باید احراز شود:
- منافع حاصل از آموزش یا ارتقای فرد، فراتر از سال مالی جاری امتداد داشته باشد.
- جریان درآمدی یا صرفهجویی حاصل از تخصص نیروی کار، با اطمینان معقولی قابل سنجش باشد.
رعایت این دو معیار مانع از آن میشود که سود شرکت در سالهای توسعه و آموزش سنگین، به شکلی تصنعی پایین نشان داده شود. این تفکیک هوشمندانه، تراز واقعی عملکرد تیم مدیریتی را منعکس میسازد.
تفکیک هزینه دستمزد مستقیم خط تولید از حقوق ثابت پرسنل ستادی، اولین گام در هزینهیابی دقیق سرمایه انسانی بر اساس ماده ۳۴ قانون کار است. در مقاله «حقوق و دستمزد چیست؟» با ساختار قانونی حقالسعی و تفاوتهای بنیادین این دو مفهوم آشنا شوید.
همراستاسازی دادههای مالی HRA با شاخصهای کلیدی عملکرد (KPI) و OKR
حسابداری منابع انسانی زمانی اثرگذاری واقعی خود را نشان میدهد که دادههای مالی آن با سیستم مدیریت عملکرد سازمان گره بخورد. تبدیل ارقام مالی به شاخصهای عملیاتی به مدیران کمک میکند تا عملکرد افراد و تیمها را ملموستر ارزیابی کنند. برای نمونه، شاخصهایی مانند هزینه به ازای هر استخدام (Cost per Hire)، ارزش افزوده سرمایه انسانی (HCVA) و نسبت هزینه آموزش به رشد بهرهوری مستقیماً از دل سیستم HRA استخراج شده و به عنوان KPIهای ارشد واحد منابع انسانی و مدیران عملیاتی ست میگردند. این اتصال باعث میشود OKRهای کلان سازمان در حوزه توسعه سرمایه انسانی، دارای پشتیبان و بودجهبندی شفاف مالی باشند.

۵ روش کاربردی ارزشگذاری منابع انسانی در سازمانها
تعیین ارزش ریالی کارکنان یک فرمول واحد و یکسان برای همه شرکتها ندارد. نوع صنعت، ساختار سازمانی و سهم تخصص افراد در ارزش نهایی محصول مشخص میکند که کدام یک از روش های حسابداری منابع انسانی بیشترین اثربخشی را برای مجموعه به همراه دارد. یک واحد تولیدی متکی بر خطوط مونتاژ، رویکرد متفاوتی نسبت به یک شرکت نرمافزاری یا شرکت مشاوره مدیریت در پیش میگیرد. مدیران مالی با شناخت عمیق این الگوها میتوانند بهترین شیوه ارزشگذاری را متناسب با اهداف تجاری خود انتخاب کنند.
روش بهای تمامشده تاریخی (Historical Cost)
در این شیوه که به عنوان یک الگوی سنتی و قابل اتکا شناخته میشود، تمام مبالغ پرداختشده برای جذب، گزینش، استخدام و دورههای آموزشی یک کارمند در طول سالهای خدمت او تجمیع میگردد. این رقم انباشته، بهای تمام شده تاریخی سرمایه انسانی را تشکیل میدهد که در طول دوران خدمت مورد انتظار فرد مستهلک خواهد شد.
پیادهسازی دقیق این روش نیازمند تفکیک سرفصلهای معین و تفصیل هزینهها در ساختار مالی است. سازمانهای در حال توسعه برای ثبت سوابق ریز مالی هر کارمند و تفکیک مخارج دورهای، به یک نرم افزار حسابداری شرکتی مجهز تکیه میکنند تا بتوانند ارزش اسنادی پرسنل را بدون انحراف در ترازهای مالی محاسبه نمایند.
سنجش بهای تمامشده هر نیروی کار مستلزم محاسبه دقیق ردیفهای انگیزشی، بن کارگری، حق مسکن و فوقالعادهها در فیش حقوقی است. مقاله «آیتمهای حقوق و دستمزد» تمام اقلام مزایای رفاهی و قانونی را به همراه فرمولهای مصوب کالبدشکافی کرده است.
روش بهای جایگزینی سرمایه انسانی (Replacement Cost)
این روش به جای گذشته، هزینه روز را ارزیابی میکند و به یک پرسش بنیادی پاسخ میدهد: «اگر یک نیروی کلیدی همین امروز از سازمان جدا شود، استخدام و آمادهسازی نیرویی همتراز او چه هزینهای به بار میآورد؟» این فرآیند تمام هزینههای انتشار آگهی جدید، پاداشهای جذب، زمان آموزش و زیان ناشی از افت تولید در دوران انتقال را دربرمیگیرد.
محاسبه دقیق بهای جایگزینی پرسنل نشان میدهد که خروج نیروهای باتجربه چه بار مالی سنگینی به همراه دارد. بر اساس پژوهشهای رسمی SHRM Talent Acquisition and Turnover Benchmarks جایگزینی یک کارشناس متخصص به طور میانگین معادل ۶ تا ۹ ماه حقوق ماهانه او برای شرکت هزینه ایجاد میکند. این رقم در سطوح مدیران ارشد و تصمیمگیرندگان کلیدی تا ۲۰۰ درصد حقوق سالانه آنها افزایش مییابد.
یکی از سنگینترین تعهدات مالی سازمان هنگام جدایی و جایگزینی پرسنل، ذخیره سنوات و پاداش پایان خدمت انباشته است. برای مدیریت این تعهدات بلندمدت و پیشگیری از تنش نقدینگی، راهنمای جامع «حق سنوات چیست؟» را از دست ندهید.
مدل ارزش فعلی درآمدهای آتی (الگوی ریاضی لو و شوارتز)
این روش که توسط باروخ لو و آبا شوارتز (Lev & Schwartz) طراحی شد، کارکنان را بر اساس توانایی درآمدزایی بالقوه تا پایان دوران شغلی ارزشگذاری میکند. در این الگو، حقوق و دستمزدهای پیشبینیشده هر فرد تا زمان بازنشستگی با یک نرخ تنزیل مشخص به ارزش روز تبدیل میشوند. مدل لو و شوارتز در شرکتهای ارائهدهنده خدمات تخصصی و مجموعههای دانشبنیان کاربرد فراوانی دارد؛ زیرا ارزش واقعی این شرکتها به توان فکری و بازده آتی کارکنان وابسته است.
روش بهای فرصت یا مزایدهای (Opportunity Cost)
رویکرد بهای فرصت، ارزش پرسنل را بر پایه کمیابی شایستگیهای آنان در درون سازمان تعریف میکند. در این شیوه، اگر یک تخصص حیاتی در یک بخش سازمان وجود داشته باشد و بخشهای دیگر نیز به آن نیاز داشته باشند، ارزش فرد بر اساس منافعی تعیین میشود که انتقال او به بخش پربازدهتر خلق خواهد کرد. این نگرش باعث میشود هلدینگها و شرکتهای بزرگ سرمایههای انسانی نخبه خود را در سودآورترین پروژهها به کار بگیرند.
چالشهای ارزشگذاری نیروهای دورکار، غیرهمزمان و سرمایههای پروژهای
با گسترش مدلهای کاری ترکیبی (Hybrid)، دورکاری و همکاری با متخصصان فریلنسر، مدلهای سنتی ارزشگذاری منابع انسانی با چالشهای جدیدی روبرو شدهاند. در نیروهای حضوری، بخش عمدهای از هزینهها مرتبط با زیرساختهای فیزیکی، حضور فیزیکی و ساعات کار مشخص است؛ اما در نیروهای دورکار و پروژهای، سنجش ارزش بر اساس خروجی مستقیم (Output-based) و ارزش افزوده پروژه انجام میشود. برای ارزشگذاری این دسته از سرمایههای انسانی، سازمانها عمدتاً از تلفیق روش بهای جایگزینی و مدل حقالزحمه بر برآمد (Outcome-based Pricing) استفاده میکنند. در این حالت، هزینههای جامعهپذیری مجازی، ابزارهای امنیت اطلاعات و مدیریت از راه دور به عنوان هزینههای جذب و نگهداری ثبت شده و بازدهی آنها بر اساس سرعت تحویل پروژه و کیفیت خروجی سنجیده میشود.
فرمول و نحوه محاسبه نرخ بازگشت سرمایه انسانی (HCROI)
برای مدیران ارشد مالی، ارزیابی عددی و عینی بازدهی مخارج منابع انسانی از هر چیز دیگری اهمیت بیشتری دارد. سنجش نرخ بازگشت سرمایه انسانی (Human Capital ROI) ابزار اصلی سنجش این بازده اقتصادی به حساب میآید. این شاخص در کنار معیار ارزش افزوده سرمایه انسانی (HCVA) مشخص میکند که تیم کاری سازمان، چه میزان ارزش اقتصادی خالص نسبت به دریافتی خود خلق کرده است.
فرمول استاندارد محاسبه این شاخص به شکل زیر است:
نرخ بازگشت سرمایه انسانی = [درآمد کل – (هزینههای عملیاتی – کل هزینههای پرسنلی)] ÷ کل هزینههای پرسنلی
برای درک بهتر، یک نمونه عددی ساده را بررسی میکنیم. فرض کنید شرکتی در طول سال مالی ۱۰ میلیارد تومان درآمد ناخالص کسب کرده است. کل هزینههای عملیاتی این شرکت ۶ میلیارد تومان بوده که ۲ میلیارد تومان از آن مربوط به کل هزینههای پرسنلی (شامل حقوق، بیمه، آموزش و پاداش) است:
- درآمد کل: ۱۰ میلیارد تومان
- هزینههای عملیاتی بدون پرسنل: ۴ میلیارد تومان (۲ – ۶)
- ارزش مازاد ایجادشده: ۶ میلیارد تومان (۴ – ۱۰)
- محاسبه شاخص: ۳ = ۲ ÷ ۶
در این مثال، ۳ نشاندهنده نرخ بازگشت سرمایه انسانی است؛ یعنی به ازای هر ۱ تومان مخارج صرفشده برای پرسنل، ۳ تومان بازده ناخالص پس از کسر سایر هزینههای عملیاتی خلق شده است. پایش مستمر این عدد به مدیران اطمینان میدهد که اثربخشی روش های حسابداری منابع انسانی در سازمان روندی صعودی دارد.
نام روش ارزشگذاری | مبنای محاسبه | نقطه قوت اصلی | محدودیت و چالش | کسبوکار مناسب |
بهای تمامشده تاریخی | تجمیع اسناد واقعی هزینههای جذب و آموزش | ثبت آسان و اتکای کامل بر فاکتورهای رسمی | نادیده گرفتن تورم و رشد تخصص افراد در طول زمان | شرکتهای تولیدی و پیمانکاری |
بهای جایگزینی | برآورد مخارج روز برای جذب نیروی همتراز | شفافسازی خطر مالی ناشی از خروج پرسنل | دشواری در تخمین دقیق هزینههای پنهان آموزش | شرکتهای خدماتی با نیروهای متخصص |
مدل لو و شوارتز | تنزیل عایدی و حقوق احتمالی تا سن بازنشستگی | ارزیابی افق بلندمدت و پتانسیل آتی فرد | وابستگی به فرضیات ذهنی و تغییرات نرخ تنزیل | شرکتهای دانشبنیان و فناوری |
بهای فرصت | کمیابی تخصص پرسنل در واحدهای مختلف سازمان | بهینهسازی توزیع نخبگان در پروژههای کلیدی | عدم کاربرد برای پرسنل عمومی و وظایف اداری | هلدینگها و شرکتهای چندشعبهای |
نرخ بازگشت سرمایه (HCROI) | نسبت سود عملیاتی تعدیلشده به مخارج پرسنلی | ارائه معیار مقایسهای شفاف برای مدیران عامل | سنجش عملکرد تیمی و عدم ارزیابی تکتک افراد | تمام شرکتهای متوسط و بزرگ |

نمونه ثبتهای حسابداری منابع انسانی در دفاتر مالی
پیادهسازی این سیستم در گزارشگری داخلی سازمانها، مستلزم ترجمه تصمیمهای مدیریتی به اسناد دوبل روزنامه است. هنگامی که مدیریت ارشد تصمیم میگیرد مخارج توسعه پرسنل را به عنوان یک دارایی بلندمدت رصد کند، حسابداران سرفصلهای معین و تفصیلی ویژهای را در دفاتر مدیریت تعریف مینمایند. با اجرای صحیح ثبت حسابداری منابع انسانی، تمام جریانهای مالی مربوط به آموزش، بهرهبرداری و حتی خروج زودهنگام کارکنان با شفافیت کامل در ترازهای مدیریتی منعکس میشود. این اسناد نشان میدهند که چگونه حسابداری منابع انسانی از یک نظریه تئوریک به یک فرآیند عملیاتی و دقیق در دفاتر تبدیل میگردد.
ثبت سرمایهگذاری در آموزش تخصصی پرسنل (سند شناسایی)
هنگامی که سازمان دورههای آموزشی پیشرفته برای پرسنل کلیدی فراهم میکند و منافع این مهارتها برای سالهای کاری آینده مورد انتظار است، سند شناسایی اولیه در دفاتر حسابداری مدیریت به شکل زیر ثبت میشود:
- بدهکار: دارایی نامشهود – مخارج سرمایهای آموزش کارکنان
- بستانکار: حسابهای پرداختنی / موجودی نقد و بانک
این سند نشان میدهد که نقدینگی صرفشده به جای انتقال به عنوان هزینه مصرفی دوره، در قالب یک دارایی نامشهود شناسایی شده است تا در طول مدت خدمت فرد مستهلک شود.
ثبت استهلاک سالانه سرمایه انسانی
ارزش سرمایهگذاریشده در تخصص نیروی کار، در طول زمان و همگام با ارائه خدمات از سوی فرد مستهلک میگردد. در پایان هر سال مالی، متناسب با مدت قرارداد یا سنوات خدمت تخمینی، هزینه استهلاک به شکل زیر در دفاتر منظور میشود:
- بدهکار: هزینه استهلاک مخارج سرمایهای منابع انسانی
- بستانکار: استهلاک انباشته مخارج منابع انسانی
این ثبت مانع از کاهش ناگهانی سود در سال اجرای آموزش میشود و هزینه توسعه مهارت را با درآمدهای حاصل از عملکرد فرد در سالهای بعد تطابق میدهد.
ثبت حسابداری زیان ناشی از ترک خدمت ناگهانی نیرو
چنانچه یک نیروی متخصص پیش از پایان دوره خدمت مورد انتظار از مجموعه جدا شود، مانده مستهلکنشده مخارج آموزش او دیگر قابل بازیافت نخواهد بود. در این وضعیت، بستن حساب این دارایی در دفاتر مدیریت با سند زیر صورت میپذیرد:
- بدهکار: زیان ناشی از ترک خدمت زودهنگام پرسنل (سود و زیان جاری)
- بدهکار: استهلاک انباشته مخارج منابع انسانی
- بستانکار: دارایی نامشهود – مخارج سرمایهای آموزش کارکنان
انجام دقیق این مرحله از ثبت حسابداری منابع انسانی، زیان واقعی و نامرئی ناشی از خروج نیروهای کلیدی را در صورتهای مالی مدیریت نمایان میسازد و لزوم بازنگری در سیاستهای نگهداشت نخبگان را به مدیران یادآوری میکند.

چرا نیروی انسانی در ترازنامه رسمی شرکتها ثبت نمیشود؟ (دیدگاه استانداردها)
در محافل مدیریتی بارها شنیدهایم که همکاران یک مجموعه، ارزشمندترین دارایی آن هستند. با این وجود، هنگامی که ترازنامه رسمی یک شرکت را باز میکنید، هیچ ردیفی به نام ارزش اقتصادی کارکنان در ستون داراییها دیده نمیشود. این تضاد آشکار میان ادبیات مدیریت و اسناد مالی رسمی، ریشه در اصول محافظهکاری حسابداری و الزامات مراجع قانونی دارد. بازرسان و مراجع مالیاتی تنها مواردی را به عنوان دارایی میپذیرند که مالکیت قطعی و کنترل حقوقی بر منافع آتی آنها به صورت اسنادی قابل اثبات باشد.
تضاد مفهوم مالکیت پرسنل با استاندارد حسابداری شماره ۱۷ و IAS 38
دلیل اصلی این محدودیت، در تعریف بنیادین مفهوم دارایی نهفته است. بر اساس استاندارد ۱۷ حسابداری ایران که منطبق با استاندارد بینالمللی IAS 38 تدوین شده است، برای شناسایی یک دارایی نامشهود باید شرط اساسی «کنترل» محقق شود. مفهوم کنترل به این معنا است که سازمان بتواند جریان منافع اقتصادی ناشی از آن منبع را هدایت کند و دسترسی دیگران به آن را محدود سازد.
انسان موجودی مختار است که بر اساس قانون کار، در هر زمان حق استعفا و ترک سازمان را دارد. بنابراین هیچ کسبوکاری حق تملک بر نیروهای خود را نخواهد داشت. این مرز تفاوت در مقایسه با اقلام مشهود کاملاً روشن است. در شرایطی که شناسایی و محاسبه استهلاک تجهیزات، ماشینآلات و ساختمانها در نرم افزار اموال و دارایی ثابت بر پایه مالکیت حقوقی قطعی انجام میشود، چنین رابطهای در قبال انسان وجود ندارد. از این رو، طبق الزامات استاندارد ۱۷ حسابداری ثبت ریالی ارزش پرسنل در ترازنامه قانونی مجاز نیست.
نحوه افشای اطلاعات سرمایه انسانی در یادداشتهای توضیحی صورتهای مالی
ممنوعیت ثبت مستقیم در ترازنامه به این معنا نیست که شرکتها باید اطلاعات تیم خود را نادیده بگیرند. راهکار استاندارد و حرفهای، ارائه داوطلبانه این دادهها در گزارشهای تکمیلی است. سازمانهای پیشرو شاخصهای کلیدی مرتبط با سرمایه انسانی مانند ساعات آموزش تخصصی، نرخ ماندگاری نخبگان، نرخ ترک خدمت و هزینههای رفاهی را در یادداشتهای توضیحی همراه صورتهای مالی منتشر میکنند.
طرح این دستاوردها در گزارش سالانه فعالیت هیئتمدیره به مجمع عمومی و گزارشهای حاکمیت شرکتی، دیدگاه سرمایهگذاران را نسبت به آینده کسبوکار شفاف میسازد. سرمایهگذاران حرفهای پیش از بررسی ارقام سود و زیان، کیفیت و ثبات این یادداشتها را بررسی میکنند تا مطمئن شوند سودآوری شرکت بر پایهای توانمند و پایدار بنا شده است.

نقش سامانه یکپارچه ERP در سنجش و مدیریت بهای تمامشده پرسنل
واقعیت این است که حسابداری منابع انسانی در عمل، پشت دیوارهای بسته واحدهای مختلف شرکت متوقف میشود. دستگاه حضور و غیاب برای خودش کار میکند، مسئول کارگزینی سرگرم احکام است، سرپرست کارگاه ساعات کاری را دستی یادداشت میکند و حسابدار در پایان ماه ناچار است با حدس و تخمین، دستمزدها را در بهای تمامشده بگنجاند. تا زمانی که این اطلاعات پراکنده باشند، هیچ مدیری عدد واقعی بهای تمامشده نیروی انسانی را نخواهد دانست. سیستم یکپارچه پارمیس استار این پیوستگی را ایجاد میکند تا تمام دادههای پرسنلی از مبدا تردد تا تراز مالی، در یک جریان پیوسته و بدون واسطه قرار بگیرند.
اتصال دادههای تردد و کارکرد به سیستم بهای تمامشده
وقتی یک اپراتور در خط تولید شیفت کاری خود را میگذراند، ثانیههای حضور او مستقیماً روی قیمت تمامشده محصول اثر میگذارد. در روشهای سنتی، حسابدار در پایان ماه کل حقوق پرداختی را با یک میانگین ساده روی کل محصولات سرشکن میکند. این کار سود واقعی محصولات را مخدوش میسازد.
در نرم افزار پارمیس استار، کارکرد نیرو بر اساس ایستگاههای کاری و کارت سفارش تولید ثبت میشود. سیستم ساعتهای ثبتشده در دستگاه تردد را با فرمول ساخت کالا تطبیق میدهد و سهم دقیق دستمزد هر کارگر را مشخص میکند. این اطلاعات به صورت مستقیم به نرم افزار بهای تمام شده تولید میرسد تا دستمزد مستقیم پای همان کالای تولیدی بنشیند و هزینههای مربوط به توقف خط یا ساعتهای بیکاری هم در حسابی جداگانه شفاف شوند.
رصد شاخصهای مالی پرسنل با داشبوردهای تحلیلی مدیریت
مدیرعامل یا مدیر مالی برای تصمیمگیری درباره تمدید قرارداد، بازنگری در حقوق یا اضافه کردن شیفت کاری، فرصت بررسی دهها جدول اکسل و پرونده کاغذی را ندارد. او نیاز دارد ببیند تیمها در ازای دریافتی خود، چقدر سود ناخالص برای شرکت ساختهاند.
در این بستر یکپارچه، اطلاعات خام پرسنلی بلافاصله به شاخصهای مالی شفاف تبدیل میشوند. مدیران با یک نگاه به نرم افزار داشبورد مدیریتی وضعیت شاخصهایی مثل نرخ بازگشت سرمایه انسانی و هزینه جذب هر موقعیت شغلی را روی نمودارها میبینند. همزمان، کلیه اسناد مربوطه بدون ثبت دستی در نرم افزار حسابداری مینشینند تا تراز مالی پایان ماه بدون کوچکترین اختلاف ریالی با واقعیت کارگاه بسته شود.

موانع و چالشهای اجرای حسابداری منابع انسانی در کسبوکارهای ایرانی
پیادهسازی حسابداری منابع انسانی در شرکتهای ایرانی با موانع ساختاری و تجربی مشخصی روبرو است. بسیاری از مدیران در جلسات کاری بر اهمیت نیروهای خود تاکید میکنند، اما در عمل ابزار و زیرساخت مناسبی برای سنجش ریالی این سرمایه در دست ندارند. نادیده گرفتن این محاسبات، بار مالی خاموشی بر دوش شرکت میگذارد.
پژوهشهای بینالمللی نیز این واقعیت را نشان میدهند. طبق گزارش رسمی Gallup Workplace Research on Employee Retention هزینه ترک خدمت داوطلبانه سالانه بیش از ۱ تریلیون دلار خسارت به ساختار مالی سازمانها میزند و خطای محاسباتی در نادیده گرفتن سرمایه انسانی، بهرهوری کل را به شدت تضعیف میکند. در فضای کسبوکارهای داخلی، این موانع عموماً در دو بخش خود را نشان میدهند.
خطای نرمافزارهای جزیرهای و فایلهای اکسل در محاسبات پرسنلی
در بسیاری از مجموعهها، بخش بزرگی از دادههای کارکرد و سوابق افراد هنوز در فایلهای اکسل نگهداری میشود. این فایلها معمولاً روی رایانههای کارمندان مختلف پراکنده هستند، امنیت اطلاعاتی مناسبی ندارند و با رفتن یک فرد، بخشی از سوابق تحلیلی برای همیشه پاک میشود. از طرف دیگر، یک خطای ساده در فرمولنویسی دستی اکسل میتواند محاسبات بهای تمامشده دستمزد را به کلی تغییر دهد و تصمیمگیری هیئتمدیره را دچار اشتباه کند.
چالشهای فرهنگی و مقاومت سازمانی در برابر ارزیابی عملکرد مالی
مانع دیگر، نحوه برداشت بدنه سازمان از این ارزیابیها است. هنگامی که بحث ارزشگذاری مالی پرسنل به میان میآید، کارکنان نگران میشوند که مدیریت به آنها به عنوان یک عدد یا ابزار مکانیکی نگاه کند. مدیران ارشد باید با گفتوگوی صادقانه روشن کنند که هدف این سیستم، شناسایی ارزش واقعی مهارتها و تخصیص عادلانه پاداش است. بدون این همراهی فرهنگی، مقاومت پنهان در سازمان مانع از جمعآوری دادههای دقیق خواهد شد.

گامبهگام پیادهسازی سیستم حسابداری منابع انسانی در سازمان
- تدوین کدینگ و سرفصلهای حسابداری مدیریت: تعریف حسابهای معین و تفصیلی ویژه برای تفکیک هزینههای جذب، آموزش، نگهداری و خروج در نرمافزار مالی.
- یکپارچهسازی سیستمهای ورود-خروج و کارگزینی با مالی: متصل کردن دادههای کارکرد و تردد پرسنل به نرمافزار بهای تمامشده جهت تخصیص دقیق دستمزد.
- انتخاب مدل مناسب ارزشگذاری: تعیین الگوی ارزیابی (بهای تمامشده تاریخی، جایگزینی یا HCROI) متناسب با صنعت و نوع فعالیت شرکت.
- آموزش و فرهنگسازی سازمانی: توجیه مدیران میانی و پرسنل درباره اهداف توسعهای سیستم برای جلوگیری از مقاومت سازمانی.
- پایش دورهای و تحلیل داشبوردهای مدیریتی: بررسی مستمر بازده سرمایهگذاری پرسنل و اصلاح انحرافات بودجهای بر اساس گزارشهای تحلیلی ERP.

هوشمندسازی مدیریت مالی و تحلیل عملکرد پرسنل با راهکار یکپارچه پارمیس استار
مدیریت سرمایه انسانی و محاسبه بازدهی اقتصادی پرسنل، زمانی از سطح تئوری خارج میشود که کلیه دادههای مالی و عملیاتی سازمان در بستری یکپارچه قرار بگیرند. وقتی اطلاعات کارکرد، ورود و خروج، احکام اداری و هزینههای آموزشی در سیستمهای جزیرهای یا فایلهای اکسل پراکنده باشند، محاسبه واقعی بهای تمامشده و نرخ بازگشت سرمایه انسانی (HCROI) غیرممکن خواهد بود.
راهکار جامع ERP پارمیس استار با ایجاد جریان پیوسته داده میان واحدهای کارگزینی، خط تولید، بهای تمامشده و حسابداری مالی، این چالش را به طور کامل حل میکند. با استقرار این بستر یکپارچه، مدیران ارشد به داشبوردهای مدیریتی تحلیلی دسترسی خواهند داشت تا در هر لحظه، بهرهوری، سودآوری نفر-ساعت و روند هزینههای پرسنلی را روی نمودارهای هوشمند رصد کنند و تصمیمات استراتژیک مالی را بر پایه دادههای واقعی اخذ نمایند.
محاسبه دقیق، سریع و بیخطای هزینههای پرسنلی با نرمافزار حقوق و دستمزد پارمیس
نقطه آغاز انضباط مالی در حسابداری منابع انسانی، ثبت شفاف و محاسبه دقیق حقوق و مزایای پرسنل است. نرم افزار حقوق و دستمزد پارمیس به عنوان یکی از بازوهای اصلی راهکار پارمیس استار، تمامی فرآیندهای پیچیده محاسباتی را مکانیزه کرده و بدون نیاز به دخالت انسانی انجام میدهد.
برخی از امکانات کلیدی نرمافزار حقوق و دستمزد پارمیس:
- محاسبه خودکار و بیخطا: محاسبه دقیق حقوق پایه، اضافهکاری، نوبتکاری، عیدی، سنوات و کسورات قانونی بیمه و مالیات بر اساس آخرین قوانین کار.
- ارتباط مستقیم با دستگاههای حضور و غیاب: درون ریزی اکسل کارکرد پرسنل و ثبت ساعات موظفی و اضافه کار بدون نیاز به ورود مجدد دادهها.
- تخصیص هوشمند هزینهها به مرکز هزینه و پروژه: صدور اسناد اتوماتیک مالی و بنشاندن دقیق دستمزد بر روی سفارش تولید یا پروژه مربوطه.
- صدور فیش حقوقی و گزارشگیری متنوع: تولید فیش حقوقی دیجیتال، فایلهای بانک و دیسکتهای قانونی بیمه و مالیات با چند کلیک ساده.
درخواست مشاوره تخصصی و دموی رایگان
برای بررسی نحوه پیادهسازی و مشاهده عملکرد نرمافزار حقوق و دستمزد در بستر یکپارچه پارمیس استار متناسب با صنعت خود، فرم زیر را تکمیل کنید تا کارشناسان پارمیس برای ارائه مشاوره رایگان با شما تماس بگیرند.
پرسشهای متداول درباره حسابداری منابع انسانی
1.آیا حسابداری منابع انسانی در استانداردهای رسمی ایران پذیرفته شده است؟
خیر. بر اساس استاندارد شماره ۱۷ حسابداری ایران، نیروی انسانی به دلیل نبود مالکیت حقوقی شرکت بر پرسنل، نمیتواند به عنوان دارایی در ترازنامه رسمی درج شود و صرفاً در گزارشهای مدیریتی و یادداشتهای توضیحی افشا میشود.
2.تفاوت حسابداری حقوق و دستمزد با حسابداری منابع انسانی چیست؟
حسابداری حقوق و دستمزد صرفاً فرآیند ثبت کارکرد، کسر مالیات و بیمه و پرداخت وجه ماهانه است. در حالی که حسابداری منابع انسانی ارزش اقتصادی بلندمدت، بهای جایگزینی و بازده سرمایهگذاری پرسنل را در سودآوری میسنجد.
3.فرمول محاسبه نرخ بازگشت سرمایه انسانی (HCROI) چیست؟
از تقسیم تفاضل هزینههای غیرپرسنلی از درآمد کل، بر کل هزینههای پرسنلی به دست میآید و نشان میدهد به ازای هر ریال هزینه پرسنلی، چه میزان سود ناخالص در سازمان خلق شده است.
4.مهمترین ریسک استفاده از روش بهای تمامشده تاریخی در ارزشگذاری پرسنل چیست؟
این روش اثر تورم و افزایش مهارت و تجربه پرسنل در طول زمان را نادیده میگیرد و معمولاً ارزش واقعی کارکنان باسابقه را بسیار کمتر از واقعیت برآورد میکند.
5.چرا استفاده از فایلهای اکسل برای حسابداری منابع انسانی خطرناک است؟
اکسل امکان همگامسازی خودکار با خط تولید را ندارد، فاقد ثبت سوابق امنیتی تغییرات است و با افزایش تعداد پرسنل، ضریب خطای انسانی در فرمولهای دستی به شدت بالا میرود.
6.آیا هزینههای آموزش پرسنل را میتوان به عنوان دارایی شناسایی کرد؟
در دفاتر مالی رسمی خیر، زیرا هزینه دوره به حساب میآید. با این حال در دفاتر حسابداری مدیریت داخلی، میتوان آن را به عنوان مخارج سرمایهای ثبت کرد و در طول دوران خدمت فرد مستهلک نمود.