
داشتن حسابهای شفاف و مطابقت دقیق ریال به ریال مانده بانک با دفاتر، به تیم مالی آرامش خاطر میدهد. در پایان هر ماه یا دوره مالی، مشاهده تفاوت میان مانده دفتر کل و صورتحساب بانک یک رویداد کاملاً طبیعی در گردش مالی هر شرکتی است. این اختلاف در بیشتر مواقع ناشی از زمانبندی طبیعی چرخه پول است؛ مانند چکی که صادر کردهاید اما هنوز نقد نشده، یا وجهی که در ساعات پایانی روز به حساب نشسته است.
تهیه صورت مغایرت بانکی دقیقا همان راهکاری است که این تفاوتهای روزمره را شفاف و تراز میکند. این سند کاربردی، پایه اصلی تصمیمگیری درست و کنترل نقدینگی در کسبوکار به شمار میرود. برای انجام سریع و دقیق این هماهنگی، مجموعهها از نرم افزار دریافت و پرداخت کمک میگیرند تا گردش چکها، واریزیها و تراکنشهای بانکی به شکلی منظم ثبت و پیگیری شود.
صورت مغایرت بانکی چیست؟
صورت مغایرت بانکی گزارشی در حسابداری است که تفاوتهای میان مانده حساب در دفاتر شرکت و مانده صورتحساب بانک را در تاریخی مشخص شناسایی و هماهنگ میکند. این گزارش با مشخص کردن چکهای وصولنشده، واریزیهای بینراهی و کارمزدها، مانده واقعی و قابل اتکای وجوه نقد را به دست میآورد.
فرمول توازن به روش مانده واقعی:
مانده واقعی طبق دفاتر = مانده واقعی طبق صورتحساب بانک
(مانده دفاتر + مبالغ بستانکار بانک – مبالغ بدهکار بانک) = (مانده بانک + وجوه بینراهی – چکهای معوق)
صورت مغایرت بانکی چیست و چرا کنترل نقدینگی بدون آن غیرممکن است؟
ثبتهای بانکی در حسابداری ساختاری دوطرفه دارند. هر رویداد مالی، همزمان در سیستم حسابداری شرکت و سامانههای بانک مینشیند. حساب بانک در دفاتر شرکت ماهیت بدهکار دارد، چون دارایی مجموعه است. همین حساب در دفاتر بانک، بدهی بانک به شرکت به شمار میرود و ماهیت بستانکار دارد. به علت فاصله زمانی گردش چکها، تاخیر در تسویهها یا خطاهای روزمره در ثبت دادهها، این دو عدد معمولاً با هم برابر نیستند.
تنظیم صورت مغایرت بانکی روش استاندارد حسابداری برای کشف همین اختلافها است. شناخت تفاوت میان مانده دفاتر مالی و مانده صورت حساب بانک مشخص میکند چه میزان پول در لحظه واقعاً در دسترس است. بدون تطبیق مداوم این دو رقم، برنامهریزی برای پرداخت چکها، پرداخت حقوق و خرید کالا با ریسک کسری موجودی یا برگشت خوردن چک روبهرو میشود.
تفاوت ماهوی مانده دفاتر مالی با مانده واقعی صورتحساب بانک
رقمی که در ستون مانده حساب معین بانک دیده میشود، «مانده اسمی دفاتر» است. این رقم همه اسناد صادرشده توسط حسابدار تا این لحظه را نشان میدهد. برای نمونه، اگر امروز چکی در وجه فروشنده کالا صادر کنید، بلافاصله آن را در سیستم ثبت میکنید و مانده دفاتر کم میشود، در صورتی که دارنده چک ممکن است تا چند روز دیگر به بانک مراجعه نکند.
از طرف دیگر، صورتحساب دریافتی از بانک فقط تراکنشهایی را ثبت کرده که تا آن ثانیه در شعبه یا درگاهها نهایی شده است. بانک از چکهایی که شما دست اشخاص دادهاید اما هنوز وصول نشدهاند، اطلاعی ندارد. برای سنجش دقیق تراز حسابداری بانک، حسابدار باید چکهای در راه و واریزیهای معوق را مشخص کند تا مانده واقعی نقدینگی به دست آید. بنابراین برای مدیریت تعهدات مالی، تکیه صرف به مانده دفاتر یا موجودی اعلامی اینترنتبانک گمراهکننده خواهد بود.
نقش صورت مغایرت در کنترلهای داخلی و پیشنیاز بستن دورههای مالی
استاندارد حسابداری شماره ۲ (صورت جریان وجوه نقد)، شرکتها را ملزم به ارائه اطلاعات دقیق درباره موجودی نقد میکند. تهیه مستمر این گزارش، بخشی حیاتی از فرآیند کنترل های داخلی سازمان است. این سازوکار مانع از پنهان ماندن کسری نقدینگی، ثبتهای نادرست یا اشتباهات فردی میشود و سلامت گردش اسناد خزانه را تضمین میکند.
پیش از فرارسیدن زمان بستن حساب ها در پایان دوره یا سال مالی، هماهنگ کردن سرفصل بانک الزامی است. انتقال ماندههای مغایر به سال مالی جدید، ارقام ترازنامه را مخدوش میکند و ممیزان مالیاتی را نسبت به درستی دفاتر به تردید میاندازد. به همین دلیل هیچ گزارش مالی بدون تایید صورت مغایرت نهایی قابل اتکا نیست.
صورت مغایرت بانکی، ابزار پایهای کنترل داخلی برای تایید مانده سرفصل نقد و بانک قبل از تهیه صورتهای مالی است. برای تسلط بر ساختار سایر گزارشهای ضروری کسبوکار، میتوانید راهنمای جامع انواع گزارشات حسابداری: دستهبندی صورتهای مالی، تکالیف قانونی و گزارشهای مدیریتی را بررسی کنید.

مهمترین عوامل ایجاد اختلاف میان مانده دفاتر و صورتحساب بانک
پیدایش اختلاف میان دفاتر شرکت و صورتحساب بانک، ماهیتی دوسویه دارد. ریشه اصلی هر نوع مغایرت بانکی همیشه در یکی از دو حوزه «تاخیرات زمانی در گردش اسناد» یا «خطاهای محاسباتی و انسانی» قرار میگیرد. در حالت اول، رویداد مالی بهدرستی اتفاق افتاده اما زمان ثبت آن در دفاتر با زمان نشستن تراکنش در سیستمهای بانکی همزمان نبوده است. در حالت دوم، دادهها به شکل نادرست وارد سیستم شدهاند یا رویدادی از چشم حسابدار پنهان مانده است. شناخت دقیق علت اختلاف دفاتر و بانک نخستین گام برای شفافسازی ارقام و رفع ابهام از موجودی نقدینگی است.
تاخیرات زمانی مبادلات مالی و چرخههای بانکی
تاخیر زمانی در ثبت رویدادها، نشاندهنده خطا در سیستم حسابداری یا بانک نیست. اسناد تجاری و تراکنشهای الکترونیکی ذاتاً نیازمند طی شدن یک چرخه زمانی برای تسویه نهایی هستند. در این فاصله، وجه از حساب یک طرف خارج شده اما هنوز به دست طرف مقابل نرسیده است.
چکهای صادره در دست اشخاص (معوق) و اسناد بینراهی
وقتی شرکتی در وجه فروشندگان کالا چک صادر میکند، حسابدار همان روز سند پرداخت را ثبت کرده و حساب معین بانک را بستانکار میسازد. تا زمانی که دارنده چک به شعبه بانک مراجعه نکند، این پول در حساب بانکی باقی میماند. به این اسناد چک های معوق میگویند. همچنین اگر نماینده شرکت در ساعات پایانی روز وجوه نقد حاصل از فروش را به حساب واریز کند، اما ثبت نهایی آن به ابتدای روز کاری بعد موکول شود، این مبالغ تحت عنوان وجوه بین راهی در دفاتر ثبت هستند اما در پرینت همان روز بانک دیده نمیشوند.
تاخیر سیکل تسویه شاپرک، پایانههای پوز و درگاههای اینترنتی (IPG)
یکی از چالشهای روزمره حسابداران در شرکتهای بازرگانی و فروشگاهها، زمانبندی واریز وجوه دستگاههای کارتخوان است. مبالغ حاصل از کشیدن کارت روی پوز یا تراکنشهای درگاه پرداخت، بلافاصله به حساب واریز نمیشوند. بر اساس سازوکار تسویه شاپرک، این ارقام در چرخههای زمانی معین (سیکلهای پایا) و با تاخیر چندساعته یا در روز کاری بعد به شکل تجمیعی واریز میگردند. این فاصله زمانی باعث میشود فروش روز جاری در سیستم حسابداری ثبت باشد، اما صورتحساب بانک افزایش موجودی را تا زمان تسویه شاپرک نشان ندهد.
رویدادهای مالی بدون اطلاع قبلی حسابداری
گاهی بانک بر اساس قراردادها یا دستورالعملهای جاری، تراکنشهایی را روی حساب انجام میدهد که شرکت تا زمان دریافت صورتحساب ماهانه از جزئیات آنها مطلع نمیشود. چون مدرک اولیهای به واحد مالی نرسیده، ثبتی هم در دفاتر انجام نگرفته است.
کارمزدهای بانکی و هزینههای انتقال وجه (پایا و ساتنا)
بانکها بابت خدماتی مانند ارسال پیامک تراکنشها، صدور دستهچک، انتقال وجوه ساتنا و پایا یا کارمزد درگاههای پرداخت، مبالغی را مستقیماً از حساب کسر میکنند. این مبالغ با صدور اعلامیه بدهکار بانکی در سیستمهای بانک مشخص میشوند. تا زمانی که ریز این تراکنشها دریافت نشود، کسر شدن هر کارمزد بانکی رقمی را در صورتحساب ایجاد میکند که دفاتر شرکت هنوز از آن بیخبر است.
سودهای واریزی روزشمار، تسهیلات و اسناد وصولشده توسط بانک
رویدادهایی نیز وجود دارند که موجودی حساب شرکت را افزایش میدهند اما حسابدار از لحظه دقیق وقوع آنها بیاطلاع است. واریز سود سپردههای سرمایهگذاری، واریز مبالغ وامهای دریافتی یا وصول چکهای مشتریان که نزد بانک به امانت گذاشته شده بودند، از این دستهاند. بانک برای این موارد اعلامیه بستانکار بانکی صادر میکند و حسابدار تنها پس از مشاهده پرینت حساب، این مبالغ را در دفاتر خود مینشاند.
خطاهای انسانی و ثبتی در سیستمهای مالی
برخلاف تاخیرات زمانی، خطاهای ثبتی حاصل اشتباه کاربر یا ناهماهنگی در ورود ارقام هستند و اصلاح آنها نیازمند بازنگری در اسناد است.
وارونهنویسی ارقام و جابهجایی اعداد (قاعده بخشپذیری بر ۹)
حسابداران برای کشف سریع خطاهای تایپی از یک قاعده ریاضی کاربردی استفاده میکنند. اگر اختلاف میان دفاتر و صورتحساب بانک را محاسبه کردید و عدد به دست آمده بر ۹ بخشپذیر بود، به احتمال زیاد با خطای جابه جایی ارقام روبهرو هستید.
برای مثال، اگر چکی به مبلغ ۵,۴۰۰,۰۰۰ ریال صادر شده باشد اما حسابدار آن را به اشتباه ۴,۵۰۰,۰۰۰ ریال تایپ کند، اختلاف ۹۰۰,۰۰۰ ریال خواهد بود. از آنجا که ۹۰۰,۰۰۰ بر عدد ۹ بخشپذیر است، حسابدار بلافاصله متوجه معکوس شدن رقم میشود و سریعتر سند مورد نظر را پیدا میکند.
ثبت تکراری اسناد یا انتخاب نادرست سرفصلهای معین
حجم بالای رویدادهای روزانه گاهی باعث میشود یک سند واریز یا برداشت، دو بار در نرمافزار ثبت شود. بروز ثبت دوبل در حسابداری تراز دفاتر را از واقعیت دور میکند. همچنین اشتباه در انتخاب حساب بانکی در سیستم (برای نمونه، بستانکار کردن حساب بانک صادرات به جای بانک ملت) باعث میشود در یک حساب با کسری غیرواقعی و در حساب دیگر با اضافه موجودی مواجه شوید.
بخش قابل توجهی از اقلام باز در صورت مغایرت بانکی، ناشی از اشتباهات محاسباتی، جابهجایی ارقام و ثبت معکوس حسابهاست. اگر میخواهید با متداولترین خطاهای دفترداری و راهکارهای پیشگیری از آنها آشنا شوید، پیشنهاد میکنیم مقاله اشتباهات رایج در حسابداری؛ چرا حتی حسابداران با تجربه هم دچار خطا میشوند؟ را مطالعه کنید.
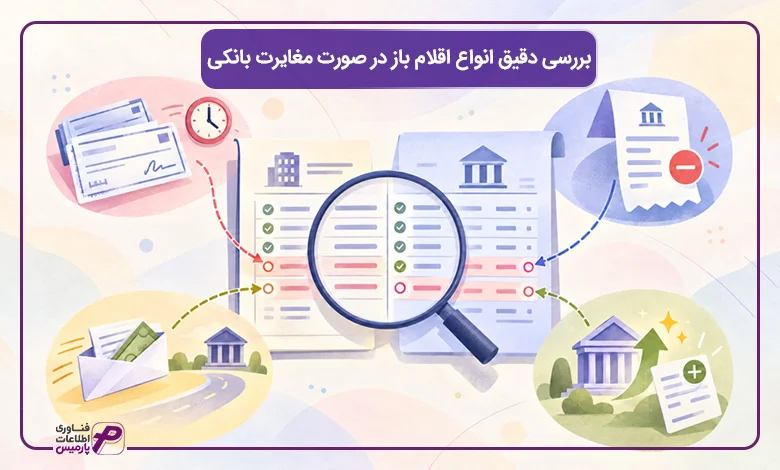
بررسی دقیق انواع اقلام باز در صورت مغایرت بانکی
در فرآیند مقابله اسناد مالی، به تراکنشهایی که فقط در ستونهای دفتر حسابداری یا فقط در صورتحساب بانک ثبت شدهاند و ردیف متناظر خود را پیدا نکردهاند، اصطلاحاً «قلم باز» (Open Item) میگویند. وجود این رکوردهای تنها نشان میدهد که یکی از دو طرف از وقوع رویداد بیخبر بوده یا زمان کافی برای ثبت آن نداشته است. استخراج دقیق اقلام باز در مغایرت بانکی مهمترین مرحله کار است، زیرا ساختار نهایی گزارش بر پایه دستهبندی همین اقلام شکل میگیرد. در یک صورت مغایرت بانکی اصولی، تمامی این تفاوتها در قالب چهار دسته اصلی سازماندهی میشوند تا تکلیف حسابدار با هر یک از اقلام باز در مغایرت بانکی کاملاً روشن شود.
نوع قلم باز | ستون اثرگذار | علت و ماهیت مغایرت | نیاز به سند اصلاحی در دفاتر؟ |
چکهای معوق | بستانکار دفاتر شرکت | تاخیر دارنده چک در مراجعه به شعب بانک برای وصول وجه | خیر (صرفاً کسر از مانده صورتحساب بانک) |
وجوه بینراهی | بدهکار دفاتر شرکت | واریز وجه در ساعات پایانی روز یا تاخیر در چرخههای تسویه بینبانکی | خیر (صرفاً اضافه به مانده صورتحساب بانک) |
کسورات و کارمزدهای بانکی | بدهکار صورتحساب بانک | برداشت کارمزد خدمات، اقساط وام یا برگشت خوردن چک مشتریان بدون اطلاع قبلی | بله (صدور سند بستانکار کردن حساب معین بانک) |
واریزیهای اعلامنشده و سود | بستانکار صورتحساب بانک | واریز وجوه توسط خریداران بدون ارسال فیش یا واریز سودهای سپرده ماهانه | بله (صدور سند بدهکار کردن حساب معین بانک) |
اقلام باز بستانکار دفاتر (چکهای معوق)
چک معوق به چکی گفته میشود که شرکت برای تسویه حساب در وجه بستانکاران یا طرفهای تجاری صادر کرده و حسابدار آن را به عنوان یک رویداد قطعی در سرفصل اسناد پرداختنی ثبت نموده و حساب بانک را بستانکار کرده است. با این حال، به دلایلی مانند فاصله مکانی یا عدم مراجعه به موقع دارنده چک، این برگه هنوز برای نقد شدن به شعبه ارائه نشده است. این نوع چک معوق به هیچگونه سند اصلاحی در دفاتر مالی نیاز ندارد، زیرا شرکت تکلیف ثبتی خود را در زمان تحویل چک به درستی انجام داده است. این مبلغ صرفاً در کاربرگ مغایرتگیری از مانده اعلامی بانک کسر میشود تا موجودی واقعی قابل برداشت به دست آید.
چکهای معوق و اسناد دریافتی در جریان وصول، عمدهترین دلایل اختلاف میان حساب بانک و دفاتر هستند. با توجه به استقرار سامانه صیاد و ضرورت انطباق چکها با استانداردهای بانکی، مطالعه راهنمای ویژگی امنیتی چک صیادی؛ ۷ نشانهای که چک اصلی را از جعلی متمایز میکند به شما در مدیریت ریسک اسناد تجاری کمک میکند.
تعیین تکلیف چکهای معوق سنواتی (قدیمی)
اگر چکی توسط شرکت صادر شود اما دارنده آن به دلایلی مانند مفقودی یا بیاطلاعی، تا مدتها (مثلاً بیش از ۶ ماه یا یک سال) برای دریافت پول به بانک مراجعه نکند، این برگه نمیتواند به عنوان قلم باز دائمی در صورت مغایرت باقی بماند. ماندگاری طولانیمدت چکهای معوق، مانده واقعی بانک را مخدوش میسازد. در این شرایط، حسابدار موظف است پس از پیگیری و اطمینان از عدم وصول چک، اقدام به ابطال و صدور ثبت اصلاحی معکوس نماید. به این ترتیب که حساب معین بانک بدهکار شده و حسابهای پرداختنی (یا سایر حسابهای بستانکار حسب مورد) بستانکار میگردد تا حساب بانک در سیستم مالی اصلاح و از فهرست اقلام باز حذف شود.
اقلام باز بدهکار دفاتر (وجوه بینراهی)
گاهی وجه حاصل از فروش روزانه یا چک وصولشده مشتری به دست شرکت میرسد و حسابدار آن را در سیستم مالی به بدهکار حساب بانک منظور میکند. اگر این وجه در ساعات پایانی وقت اداری به حساب خوابانده شود یا تسویه آن در چرخههای پایا به روز کاری بعد بیفتد، هنوز در پرینت بانک ننشسته است. حسابداران این مبلغ را وجوه بین راهی یا سپرده بین راهی مینامند. از آنجا که ثبت حسابداری در دفاتر به درستی انجام شده، این قلم هم نیازی به سند تعدیلی ندارد. برای تراز شدن صورت مغایرت، این رقم به مانده صورتحساب بانک اضافه میشود تا اثر واریز حتمی آن منعکس گردد.
اقلام باز بدهکار بانک (برداشتهای اعلامنشده و چکهای لاوصول)
وقتی بانک مبالغی را از حساب شرکت برداشت میکند، حساب شرکت را در دفاتر خود بدهکار میسازد. رایجترین نمونههای این بخش شامل کارمزدهای انتقال وجه، هزینه اشتراک پیامک، اقساط تسهیلات، و همچنین عودت یک چک برگشتی به دلیل نبود موجودی در حساب خریدار است. از آنجا که حسابدار شرکت تا پیش از رویت پرینت حساب از این رویدادها آگاهی نداشته، این ارقام به عنوان کسورات بانک شناسایی میشوند. این دسته از اقلام باز نیازمند صدور قطعی سند حسابداری در دفاتر هستند تا رقم مانده بانک در سیستم با واقعیت هماهنگ شود.
اقلام باز بستانکار بانک (واریزیهای بدون شناسه و ناشناس)
در جریان کار روزمره، مبالغی به حساب شرکت واریز میشود در حالی که نام واریزکننده یا دلیل واریز در شرح تراکنش مشخص نیست. این وضعیت به عنوان یک واریزی نامشخص بانکی از سوی مشتریانی رخ میدهد که بدون اعلام به واحد فروش پول را حواله کردهاند. همچنین واریز سودهای ماهانه سپرده در همین گروه قرار میگیرد. بانک در این شرایط حساب شرکت را بستانکار کرده است. حسابدار پس از پیگیری و تعیین مشخصات واریزکننده، باید بلافاصله سند دریافت صادر کند. بنابراین برای این دسته نیز ثبت سند اصلاحی در دفاتر شرکت الزامی خواهد بود.

روشهای سهگانه تهیه صورت مغایرت بانکی با فرمت استاندارد
در دانش حسابداری برای تطبیق ارقام مالی، سه متد تعریف شده است: روش رسیدن از مانده دفاتر به مانده بانک، روش رسیدن از مانده بانک به مانده دفاتر، و روش مانده واقعی یا تعادلی. دو روش اول صرفاً جنبه آزمایشی و اثباتی دارند و هیچیک از مجامع حرفهای یا حسابرسان رسمی آنها را برای گزارشگری مالی نمیپذیرند. در میان روش های تهیه صورت مغایرت بانکی، تنها متدی که رقم واقعی و قابل اتکای وجوه نقد را برای درج در ترازنامه مشخص میکند، روش مانده واقعی است. تنظیم یک صورت مغایرت بانکی بر پایه مانده واقعی، وظایف اصلاحی شرکت را از تاخیرات اداری بانک تفکیک میکند.
برای درک بهتر هر سه روش، فرض کنید در پایان ماه اطلاعات زیر را در دست داریم:
- مانده طبق دفاتر شرکت: ۱۰۰,۰۰۰,۰۰۰ ریال
- مانده طبق صورتحساب بانک: ۱۰۸,۰۰۰,۰۰۰ ریال
- چک معوق (صادرشده توسط شرکت): ۲۰,۰۰۰,۰۰۰ ریال
- وجوه بینراهی (واریز شرکت به بانک): ۱۵,۰۰۰,۰۰۰ ریال
- واریزی مشتری به حساب (بدون اطلاع حسابدار): ۱۰,۰۰۰,۰۰۰ ریال
- کارمزد کسرشده توسط بانک: ۷,۰۰۰,۰۰۰ ریال
روش اول: مبنا قرار دادن مانده دفاتر برای رسیدن به مانده بانک
در این متد، حسابدار عدد مانده معین بانک در دفاتر شرکت را نقطه شروع قرار میدهد و با اعمال اقلام باز، تلاش میکند به رقم صورتحساب بانک برسد. در روش مانده دفاتر اقلامی که مانده دفاتر را کاهش دادهاند اما در بانک کسر نشدهاند (مانند چکهای معوق) و مبالغی که بانک کسر کرده اما در دفاتر کم نشدهاند (مانند کارمزد) اضافه میشوند. در مقابل، اقلامی که دفاتر را زیاد کردهاند اما هنوز در بانک ننشستهاند (مانند وجوه بینراهی) یا بانک اضافه کرده و در دفاتر نیست (مانند واریز مشتری) کسر میگردند.
فرمول محاسباتی مانده طبق صورتحساب بانک:
مانده طبق صورتحساب بانک = (وجوه بینراهی + واریز ناشناس مشتری) – (چکهای معوق + کارمزد بانک) + مانده طبق دفاتر شرکت
حل با اعداد فرضی:
مانده طبق دفاتر: ۱۰۰,۰۰۰,۰۰۰ ریال
اضافه میشود: چکهای معوق (۲۰,۰۰۰,۰۰۰) + کارمزد بانک (۷,۰۰۰,۰۰۰) = ۲۷,۰۰۰,۰۰۰+ ریال
کسر میشود: وجوه بینراهی (۱۵,۰۰۰,۰۰۰) + واریز مشتری (۱۰,۰۰۰,۰۰۰) = ۲۵,۰۰۰,۰۰۰- ریال
نتیجه نهایی: ۱۰۸,۰۰۰,۰۰۰ ریال (دقیقاً برابر با مانده صورتحساب بانک)
روش دوم: مبنا قرار دادن مانده بانک برای رسیدن به مانده دفاتر
این روش معکوس متد اول است. نقطه شروع رقم صورتحساب بانک است و حسابدار با تعدیل ارقام تلاش میکند به عدد دفاتر شرکت برسد. این شیوه نیز صرفاً کنترلی است و رقم نقدینگی در دسترس را استخراج نمیکند.
فرمول محاسباتی در روش مانده بانک:
مانده طبق دفاتر شرکت = (چکهای معوق + کارمزد بانک) – (وجوه بینراهی + واریز ناشناس مشتری) + مانده طبق صورتحساب بانک
حل با اعداد فرضی:
مانده طبق صورتحساب بانک: ۱۰۸,۰۰۰,۰۰۰ ریال
اضافه میشود: وجوه بینراهی (۱۵,۰۰۰,۰۰۰) + واریز مشتری (۱۰,۰۰۰,۰۰۰) = ۲۵,۰۰۰,۰۰۰+ ریال
کسر میشود: چکهای معوق (۲۰,۰۰۰,۰۰۰) + کارمزد بانک (۷,۰۰۰,۰۰۰) = ۲۷,۰۰۰,۰۰۰- ریال
نتیجه نهایی: ۱۰۰,۰۰۰,۰۰۰ ریال (دقیقاً برابر با مانده دفاتر شرکت)
روش سوم: روش مانده واقعی یا تعادلی (روش استاندارد حسابداری)
روش تعادلی، الگوی رسمی و مورد تایید حسابرسان است. در این ساختار، هر دو ستون دفاتر و بانک به صورت مستقل و همزمان اصلاح میشوند تا هر دو به یک عدد مشترک برسند. این رقم همان مانده واقعی بانک است که در ترازنامه ثبت میشود.
تهیه صورت مغایرت بانکی به روش مانده واقعی بر پایه ساختار زیر پیادهسازی میشود:
ردیف | تعدیل مانده طبق دفاتر مالی | مبلغ (ریال) | تعدیل مانده طبق صورتحساب بانک | مبلغ (ریال) |
۱ | مانده طبق دفاتر شرکت | ۱۰۰,۰۰۰,۰۰۰ | مانده طبق صورتحساب بانک | ۱۰۸,۰۰۰,۰۰۰ |
۲ | اضافه میشود: واریز مشتری بدون اطلاع | ۱۰,۰۰۰,۰۰۰+ | اضافه میشود: وجوه بینراهی | ۱۵,۰۰۰,۰۰۰+ |
۳ | کسر میشود: کارمزد کسرشده توسط بانک | ۷,۰۰۰,۰۰۰- | کسر میشود: چکهای معوق در دست افراد | ۲۰,۰۰۰,۰۰۰- |
تراز | مانده واقعی دفاتر | ۱۰۳,۰۰۰,۰۰۰ | مانده واقعی بانک | ۱۰۳,۰۰۰,۰۰۰ |
همانطور که در جدول مشاهده میکنید، هر دو طرف به رقم ۱۰۳,۰۰۰,۰۰۰ ریال رسیدند. این یعنی دفاتر و بانک پس از تعدیل اقلام باز کاملاً متوازن شدهاند.

راهنمای گامبهگام مراحل تهیه صورت مغایرت بانکی (فرآیند ۴ مرحلهای)
عملیات مغایرتگیری بانکی فرآیندی منظم و ساختاریافته است که دقت و تمرکز حسابدار را میطلبد. از لحظهای که فایل اکسل یا پرینت گردش حساب ماهانه را از اینترنتبانک دریافت میکنید تا لحظهای که مانده اصلاحشده در دفاتر قانونی مینشیند، یک مسیر ۴ مرحلهای مشخص طی میشود. تسلط بر نحوه تهیه صورت مغایرت بانکی تضمین میکند که هیچ تراکنشی از قلم نیفتد و گزارش نهایی با بالاترین استاندارد حرفهای آماده شود. اجرای دقیق مراحل مغایرت گیری بانکی از انباشتگی خطاها جلوگیری کرده و کار بستن حسابها را در پایان ماه با اطمینان کامل همراه میسازد.
در ادامه، این فرآیند ۴ مرحلهای را از نقطه آغاز تا صدور اسناد نهایی بررسی میکنیم:
گام اول: مقابله و تطبیق خطبهخط اسناد (تیک زدن ثیتها)
نخستین مرحله، مقایسه دقیق میان گردش دفتر معین بانک و صورتحساب دریافتی از بانک در همان بازه زمانی مشخص است. برای اجرای اصولی این مرحله، حسابدار دو گزارش را کنار یکدیگر قرار میدهد و بر اساس قاعده حساب متقابل عمل میکند:
- ستون بدهکار دفتر معین با ستون بستانکار بانک: مبالغی که در دفاتر شرکت بدهکار شدهاند (دریافتها و واریزیها)، باید با ستون بستانکار صورتحساب بانک (واریزهای ثبتشده توسط بانک) مطابقت داده شوند.
- ستون بستانکار دفتر معین با ستون بدهکار بانک: مبالغی که در دفاتر شرکت بستانکار شدهاند (پرداختها و چکهای صادره)، باید با ستون بدهکار صورتحساب بانک (برداشتهای انجامشده توسط بانک) مقابله شوند.
در این مقابله خطبهخط، سه فاکتور «مبلغ دقیق»، «تاریخ رویداد» و «شماره پیگیری یا شماره چک» بررسی میشوند. هر ردیفی که در هر دو سند با مشخصات یکسان وجود داشته باشد، علامت تیک دریافت میکند و از دایره بررسی مغایرت خارج میشود.
مقابله و تطبیق خطبهخط اسناد (تیک زدن ثبتها)
فرآیند مغایرتگیری هر دوره، وابسته به دوره مالی قبل است. پیش از آغاز تیک زدن گردش ماه جاری، حسابدار باید کاربرگ صورت مغایرت ماه گذشته را باز کند. اقلام بازی که در ماه قبل شناسایی شده بودند (مانند چکهای معوق یا وجوه بینراهی)، نخستین ردیفهایی هستند که باید در صورتحساب بانک ماه جاری جستجو و تسویه شوند. اگر قلم بازی از ماه قبل همچنان در صورتحساب بانک این ماه نیز نشسته باشد، باید به عنوان «قلم باز سنواتی» به کاربرگ جدید منتقل و پیگیری شود.
گام دوم: استخراج و دستهبندی اقلام فاقد علامت (اقلام باز)
پس از اتمام تیک زدن، ردیفهایی باقی میمانند که در یکی از دو سند علامت نخوردهاند. این اقلام دقیقاً همان دلایل اختلاف دفاتر و بانک هستند. در این مرحله، حسابدار ردیفهای بدون علامت را استخراج کرده و آنها را در ۴ دسته مشخص قرار میدهد:
- چکهای صادره علامتنخورده در دفاتر: چکهایی که شرکت کشیده اما در ستون بدهکار بانک دیده نمیشوند (چکهای معوق).
- واریزیهای علامتنخورده در دفاتر: مبالغی که به حساب بانک شرکت واریز شده اما در ستون بستانکار صورتحساب بانک نیامدهاند (وجوه بینراهی).
- برداشتهای علامتنخورده در بانک: مبالغی که بانک از حساب کسر کرده اما در دفاتر ثبت نشدهاند (کارمزدها، اقساط وام و چکهای برگشتی مشتریان).
- واریزیهای علامتنخورده در بانک: مبالغی که به حساب بانک نشسته اما دفتری برای آنها سندی صادر نکرده است (سود بانکی یا واریزیهای نامشخص).
اگر در تطبیق مبالغ، اختلافی در رقم یک چک مشاهده شود (برای مثال ثبت ۵۴۰ هزار تومان در دفاتر در برابر ۴۵۰ هزار تومان در بانک)، این رقم نیز به عنوان خطای ثبتی استخراج و یادداشت میشود.
گام سوم: چینش دادهها در کاربرگ مغایرتگیری
در این مرحله، اقلام باز شناساییشده وارد فرم استاندارد صورت مغایرت (روش مانده واقعی) میشوند. این کاربرگ دارای دو ستون متوازن است:
- ستون تعدیل دفاتر شرکت: کار با مانده نهایی دفتر معین شروع میشود. واریزیهای بدون شناسه و سود بانکی به آن اضافه، و کارمزدها یا چکهای لاوصول از آن کسر میگردند.
- ستون تعدیل صورتحساب بانک: کار با مانده نهایی پرینت بانک آغاز میشود. وجوه بینراهی به آن افزوده، و چکهای معوق از آن کسر میشوند.
پس از اعمال این محاسبات، جمع نهایی هر دو ستون محاسبه میشود. اگر فرآیند استخراج درست انجام شده باشد، ارقام حاصل در پایین هر دو ستون کاملاً مساوی خواهند بود. در صورت وجود کوچکترین اختلاف، حسابدار باید مجدداً جمعها و تیکهای مراحل قبل را بازبینی کند.
گام چهارم: صدور اسناد اصلاحی و تعدیل مانده در دفاتر مالی
تهیه صورت مغایرت صرفاً با تنظیم یک جدول کاغذی یا فایل اکسل پایان نمییابد. بخش بسیار مهم این چرخه، بهروزرسانی سیستم حسابداری است. حسابدار موظف است فقط برای اقلامی که در ستون تعدیل دفاتر نشستهاند، سند حسابداری صادر کند.
اقلام مربوط به سمت بانک (چکهای معوق و وجوه بینراهی) نیازی به ثبت دفتری ندارند چون با گذشت زمان توسط بانک نقد میشوند. اما مواردی مانند کارمزدها، سودهای واریزی و چکهای برگشتی باید بلافاصله با صدور سند روزنامه در نرمافزار ثبت شوند تا تعدیل مانده دفاتر به شکل رسمی انجام گیرد. با این ثبتهای اصلاحی، مانده دفتر معین بانک با مانده واقعی و پالایششده منطبق میشود و حساب بانک برای دوره مالی بعد آماده خواهد بود.

حل یک نمونه جامع مغایرت بانکی همراه با ثبتهای اصلاحی
یادگیری تئوری اصول مغایرتگیری زمانی به مهارت کاربردی تبدیل میشود که آن را در قالب یک سناریوی واقعی با اعداد و ارقام ملموس پیاده کنیم. برای درک عمیق این فرآیند، یک نمونه صورت مغایرت بانکی با جواب را در شرکت بازرگانی «بهمن» بررسی میکنیم تا چرخه کامل تطبیق و ثبت حسابداری صورت مغایرت بانکی را به صورت عملیاتی ببینید.
اطلاعات اولیه استخراجشده توسط واحد مالی شرکت بهمن در پایان اسفندماه به شرح زیر است:
- مانده طبق دفتر معین بانک شرکت: ۱۸۰,۰۰۰,۰۰۰ ریال
- مانده طبق صورتحساب دریافتی از بانک: ۱۹۵,۰۰۰,۰۰۰ ریال
پس از مقابله خطبهخط اقلام بدهکار و بستانکار دفاتر با پرینت بانک، ۴ قلم باز زیر شناسایی شدند:
- کارمزد خدمات بانکی: مبلغ ۵۰۰,۰۰۰ ریال بابت هزینه خدمات در صورتحساب بانک ثبت شده اما سندی در دفاتر شرکت برای آن صادر نشده است.
- واریز وجه توسط مشتری: مبلغ ۱۲,۰۰۰,۰۰۰ ریال توسط یکی از خریداران بدون اطلاع قبلی به حساب شرکت واریز شده و در پرینت بانک بستانکار است اما در دفاتر ثبت نیست.
- چک معوق: چک شماره ۱۰۱ به مبلغ ۳۵,۰۰۰,۰۰۰ ریال در وجه فروشنده کالا صادر شده و در دفاتر بستانکار است اما تا پایان ماه برای وصول به بانک برده نشده است.
- وجه بینراهی: مبلغ ۳۱,۵۰۰,۰۰۰ ریال حاصل از فروش روز آخر به حساب بانک واریز شده و در دفاتر بدهکار است اما به دلیل اتمام ساعت کاری، در پرینت بانک درج نشده است.
تنظیم دقیق صورت مغایرت بانکی برای شرکت بهمن، ارقام این دو سند را به توازن کامل میرساند.
جدول کاربرگ تکمیلشده مغایرت به روش مانده واقعی
اطلاعات بالا را در قالب جدول استاندارد دوطرفه به روش مانده واقعی مرتب میکنیم تا تراز نهایی به دست آید:
شرح تعدیلات طبق دفاتر شرکت | مبلغ (ریال) | شرح تعدیلات طبق صورتحساب بانک | مبلغ (ریال) |
مانده طبق دفاتر شرکت | ۱۸۰,۰۰۰,۰۰۰ | مانده طبق صورتحساب بانک | ۱۹۵,۰۰۰,۰۰۰ |
اضافه میشود: | اضافه میشود: | ||
واریز مشتری بدون اطلاع قبلی | ۱۲,۰۰۰,۰۰۰ | وجه بینراهی (واریزی روز پایانی) | ۳۱,۵۰۰,۰۰۰ |
کسر میشود: | کسر میشود: | ||
کارمزد خدمات بانکی | (۵۰۰,۰۰۰) | چک معوق شماره ۱۰۱ | (۳۵,۰۰۰,۰۰۰) |
مانده واقعی و تعدیلشده دفاتر | ۱۹۱,۵۰۰,۰۰۰ | مانده واقعی و تعدیلشده بانک | ۱۹۱,۵۰۰,۰۰۰ |
ارقام جدول نشان میدهند که مانده واقعی در هر دو سمت روی عدد ۱۹۱,۵۰۰,۰۰۰ ریال کاملاً متوازن شده است. این رقم موجودی قطعی و قابل اتکای وجوه نقد شرکت بهمن در پایان دوره مالی است.
ثبتهای روزنامه اصلاحی در سیستم حسابداری (اسناد دوبل)
پس از تراز شدن کاربرگ، حسابدار باید برای اقلام ستون دفاتر سند رسمی صادر کند. چکهای معوق و وجوه بینراهی نیازی به سند ندارند، اما کارمزد و واریزی مشتری باید با استفاده از نرم افزار حسابداری در سیستم مالی ثبت شوند. این ثیتها همان ثبت های اصلاحی مغایرت بانکی هستند.
- ثبت سند واریز وجه مشتری (افزایش مانده حساب بانک):
- بدهکار: موجودی نقد و بانک – رمعین بانک تجارت (۱۲,۰۰۰,۰۰۰ ریال)
- بستانکار: حسابها و اسناد دریافتنی تجاری – معین خریداران (۱۲,۰۰۰,۰۰۰ ریال)
- (شرح سند: بابت ثبت واریزی بدون شناسه مشتری طبق صورت مغایرت بانکی پایان اسفند)
- ثبت سند هزینه کارمزد بانک (کاهش مانده حساب بانک):
صدور سند حسابداری کارمزد بانکی برای ثبت هزینههای خدمات مالی صورت میگیرد:
- بدهکار: هزینههای مالی – معین کارمزد خدمات بانکی (۵۰۰,۰۰۰ ریال)
- بستانکار: موجودی نقد و بانک – معین بانک تجارت (۵۰۰,۰۰۰ ریال)
- (شرح سند: بابت کسر کارمزد خدمات انتقال وجه طبق صورتحساب بانک)
با ثبت این دو ثبت در سیستم، مانده دفتر معین بانک دقیقاً از ۱۸۰,۰۰۰,۰۰۰ ریال به ۱۹۱,۵۰۰,۰۰۰ ریال تغییر مییابد و با مانده واقعی همتراز میشود.
پس از شناسایی مغایرتهای بانکی ناشی از ثبت اشتباه اسناد در دفاتر، حسابدار موظف به تعدیل و اصلاح اسناد پیشین است. برای یادگیری اصولی نحوه خنثیسازی و اصلاح ثیتهای نادرست بدون مخدوش شدن دفاتر قانونی، مقاله ثبت معکوس در حسابداری و کاربرد آن در اصلاح اسناد مالی را از دست ندهید.
دانلود رایگان قالب اکسل صورت مغایرت بانکی با فرمولنویسی خودکار
برای سهولت در تهیه کاربرگ پایان ماه، فایل اکسل استاندارد و آماده پارمیس را به همراه فرمولهای کنترل توازن دانلود کنید و صرفاً با وارد کردن ارقام دفاتر و صورتحساب، مغایرتهای خود را استخراج نمایید.
تطبیق درگاههای پرداخت، دستگاههای پوز و الزامات سامانه مودیان
با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، تمام دستگاههای کارتخوان و درگاههای پرداخت اینترنتی به پرونده مالیاتی مودیان متصل شدهاند. سازمان مالیاتی مبالغ ورودی از طریق پوز را به عنوان فروش قطعی شناسایی میکند. در فروشگاهها و شرکتهای توزیع کالا، تاخیر در تسویه وجوه توسط شاپرک و تفاوت تاریخ واریز با تاریخ فاکتورها، حجم بالایی از اقلام باز را در پایان ماه پدید میآورد.
اگر در زمان ممیزی، تطابق کاملی میان مجموع وجوه کشیده شده روی کارتخوانها، صورتحسابهای الکترونیکی ارسالشده به سامانه مودیان و مبالغ نشسته در حساب بانکی برقرار نباشد، مغایرتهای اعلامی مشمول جرایم سنگین عدم انطباق خواهند شد. استقرار یک نرم افزار حسابداری بازرگانی پیشرفته به مجموعهها کمک میکند تسویههای تجمیعی شاپرک را به تفکیک فاکتورهای فروش ثبت کنند و با تطبیق روزانه پایانهها، کارنامهای شفاف و بینقص در برابر ممیزان مالیاتی داشته باشند.

مهار گردش مالی بالا: فراتر رفتن از فایلهای شکننده اکسل با اتوماسیون خزانه
وقتی مقیاس یک کسبوکار گسترش مییابد، تعداد حسابهای بانکی، پایانههای پوز فروشگاهی و درگاههای پرداخت اینترنتی چند برابر میشود. در چنین شرایطی، متکی ماندن به شیتهای سنتی اکسل دیگر پاسخگوی حجم مبادلات روزانه نیست و تیم مالی را به جای تمرکز روی مدیریت نقدینگی، درگیر کارهای فرسایشی میکند.
راهکار استاندارد برای حل این چالش در شرکتهای در حال توسعه، پیادهسازی اتوماسیون خزانه در بستر سیستمهای یکپارچه مدیریت منابع سازمان (ERP) است.
گلوگاههای پنهان مغایرتگیری دستی در شیتهای اکسل
در شرکتهای با گردش مالی بالا، روشهای دستی با موانع جدی زیر روبهرو میشوند:
- خطاهای فرمولنویسی: یک اشتباه ساده در فرمولهای اکسل میتواند اختلافهای چند ریالی را از چشم پنهان کند.
- اتلاف وقت تیم مالی: کارشناسان به جای تحلیل دادهها، روزهای ابتدایی هر ماه را صرفاً به مقابله خطبهخط هزاران ردیف اختصاص میدهند.
- تاخیر در گزارشهای مدیریتی: مدیر ارشد تا زمان بسته شدن دستی فایل اکسل، تصویر دقیقی از موجودی واقعی نقدینگی سازمان ندارد.
سازوکار تطبیق هوشمند تراکنشها در پارمیس استار
در سیستمهای یکپارچه سازمانی، پایش حسابهای بانکی دیگر یک وظیفه جداافتاده در پایان ماه نیست، بلکه بخشی پیوسته از گردش اسناد است. با استقرار نرم افزار پارمیس استار، عملیات تسویه اسناد به کمک یک موتور هوشمند انجام میگیرد:
- بارگذاری مستقیم فایل بانک: فایل اکسل گردش حساب تمام بانکها بدون نیاز به تغییر فرمت وارد سامانه میشود.
- انطباق چندلایه شروط: سیستم به صورت خودکار رکوردهای متناظر را بر اساس مبلغ، تاریخ، شماره پیگیری و شماره چک تطبیق میدهد.
- تفکیک فوری اقلام باز: رکوردهای بدون همتا در چند ثانیه استخراج شده و دلایل اختلاف روی صفحه نمایش داده میشوند.
- صدور سیستمی اسناد اصلاحی: ثبت سند روزنامه برای کارمزدهای کسرشده یا واریزیهای مشتریان تنها با یک تایید در سیستم مینشیند.
دستاوردهای ملموس استقرار اتوماسیون بانکی برای تیم مالی
بهرهگیری از سازوکار مغایرت گیری خودکار بانکی شیوه کار واحد مالی را متحول میسازد:
- صرفهجویی بیش از ۹۰ درصد در زمان: فرآیندی که پیشتر چندین روز کاری زمان میبرد، در کمتر از یک ساعت نهایی میشود.
- به صفر رسیدن خطای انسانی: حذف فرآیند تایپ دستی و تیک زدنهای چشمی، ریسک ناترازی ارقام را به طور کامل از بین میبرد.
- دسترسی لحظهای به مانده واقعی: تصمیمگیری مدیران برای پرداخت تعهدات و خرید کالا بر پایه موجودی دقیق و در لحظه انجام میشود.
- سپر دفاعی در ممیزی مالیاتی: در زمان رسیدگیهای مالیاتی، یک صورت مغایرت بانکی منظم، دارای ردپای سیستمی و غیرقابل رد به ممیزان ارائه میگردد.

ارتقای مدیریت جریان نقدینگی و خزانه با نرم افزار یکپارچه پارمیس استار
مدیریت دقیق حسابهای بانکی متعدد، پایانههای پوز و جریان نقدینگی روزانه، بدون ابزارهای یکپارچه به گلوگاهی پرهزینه برای کسبوکارها تبدیل میشود. ماژول خزانه و دریافت و پرداخت در سامانه یکپارچه سازمانی (ERP) پارمیس استار، فرآیند مغایرتگیری بانکی را با خوانش مستقیم فایل صورتحساب تمام بانکها و موتور انطباق هوشمند، کاملاً مکانیزه کرده است. این سامانه به تیم مالی شما کمک میکند کنترل پیوستهای روی منابع نقدی داشته باشد و زمان عملیات بستن دورههای مالی را به حداقل برساند.
برای آشنایی با امکانات پیشرفته این راهکار و دریافت مشاوره تخصصی متناسب با مقیاس کسبوکارتان، فرم زیر را تکمیل نمایید تا کارشناسان پارمیس برای هماهنگی دموی اختصاصی با شما تماس بگیرند:

سوالات متداول درباره صورت مغایرت بانکی
۱. صورت مغایرت بانکی چیست و چرا باید تهیه شود؟
صورت مغایرت بانکی گزارشی کنترلی در حسابداری است که علل اختلاف میان مانده حساب در دفاتر شرکت و مانده واقعی صورتحساب بانک را در تاریخی مشخص آشکار میکند. این گزارش با شفاف ساختن چکهای وصولنشده، کارمزدها و واریزیهای معوق، مانده واقعی وجوه نقد را مشخص میسازد و از خطاهای مالیاتی جلوگیری میکند.
۲. صورت مغایرت بانکی در چه بازههای زمانی باید تهیه شود؟
بازه زمانی تهیه این گزارش به حجم گردش مالی مجموعه بستگی دارد. در کسبوکارهای کوچک با تعداد چکهای محدود، تهیه ماهانه صورت مغایرت پاسخگوی نیاز است. اما در شرکتهای بازرگانی، فروشگاههای زنجیرهای و سازمانهای با تراکنش بالا، این فرآیند باید به شکل هفتگی یا روزانه انجام گیرد تا از انباشتگی خطا پیشگیری شود.
۳. چرا چکهای معوق نیاز به ثبت اصلاحی در دفاتر حسابداری ندارند؟
چون سند حسابداری این چکها پیشتر در زمان صدور در دفاتر شرکت ثبت شده و بستانکار شدن حساب معین بانک انجام گرفته است. عدم وصول چک صرفاً ناشی از مراجعه نکردن دارنده به بانک است. با مراجعه شخص به شعبه و نقد شدن چک، این اختلاف زمانی خودبهخود از بین میرود.
۴. وجوه بینراهی چیست و در صورت مغایرت چگونه اعمال میشود؟
وجوه بینراهی مبالغی هستند که توسط شرکت به حساب بانک واریز شده و دفاتر حسابداری بدهکار گردیدهاند، اما به علت اتمام وقت اداری یا تاخیر سیکل تسویه پایا و شاپرک، هنوز در پرینت بانک ننشستهاند. این مبالغ در کاربرگ صورت مغایرت به مانده صورتحساب بانک افزوده میشوند تا توازن برقرار گردد.
۵. کدام اقلام باز در صورت مغایرت بانکی نیاز به صدور سند حسابداری دارند؟
تنها اقلامی نیازمند ثبت روزنامه اصلاحی هستند که دفاتر شرکت تا پیش از مشاهده صورتحساب بانک از آنها بیاطلاع بوده است. این موارد شامل کارمزدهای بانکی، سودهای واریزی، اقساط تسهیلات، چکهای برگشتی مشتریان و خطاهای ثبتی حسابدار در ارقام اسناد میشود. چکهای معوق و وجوه بینراهی نیازی به ثبت دفتری ندارند.
۶. در صورت عدم رفع مغایرت بانکی در پایان سال مالی چه پیامدی ایجاد میشود؟
حل نشدن مغایرتها مانده نقدینگی را در ترازنامه غیرواقعی نشان میدهد و صورت جریان وجوه نقد را مخدوش میسازد. علاوه بر این، در زمان رسیدگی مالیاتی، واریزیهای نامشخص و مغایرتهای باز از سوی ممیزان به عنوان فروش پنهانشده تلقی میگردد و جرایم سنگین و غیرقابل بخشش مالیاتی را به شرکت تحمیل میکند.