
هر زمان که عملیات انبارگردانی انجام میشود، احتمال بروز اختلاف میان موجودی فیزیکی (واقعی) و موجودی دفتری (کاردکس) وجود دارد. این مغایرتها که تحت عنوان کسر و اضافات انبار شناخته میشوند، نیازمند ثبت دقیق و اصولی در دفاتر مالی هستند.
برخلاف تصور عموم، ثبت این اسناد صرفاً یک اصلاح عدد ساده نیست؛ بلکه نیازمند رعایت استانداردهای حسابداری، کدینگ دقیق و پرهیز از ویرایشهای دستی و خودسرانه است تا ردپای حسابرسی حفظ شود. امروزه استفاده از راهکارهای مکانیزه و نرمافزار انبارداری به سازمانها کمک میکند تا مغایرتهای موجودی را بهصورت لحظهای ردیابی کرده و اسناد تعدیل را بدون خطای انسانی صادر کنند.
مهمترین اصل در ثبت کسر و اضافات انبار سند کسری یا اضافات انبار باید بهصورت کاملاً جداگانه و با صدور سند رسمی تعدیل ثبت شود. ویرایش مستقیم اسناد قبلی یا تغییر دستی عدد موجودی در سیستم توسط انباردار برای رفع مغایرت، یک اشتباه بزرگ و غیرقانونی است که ردپای حسابرسی را از بین برده و سیستم کنترل داخلی سازمان را زیر سوال میبرد.
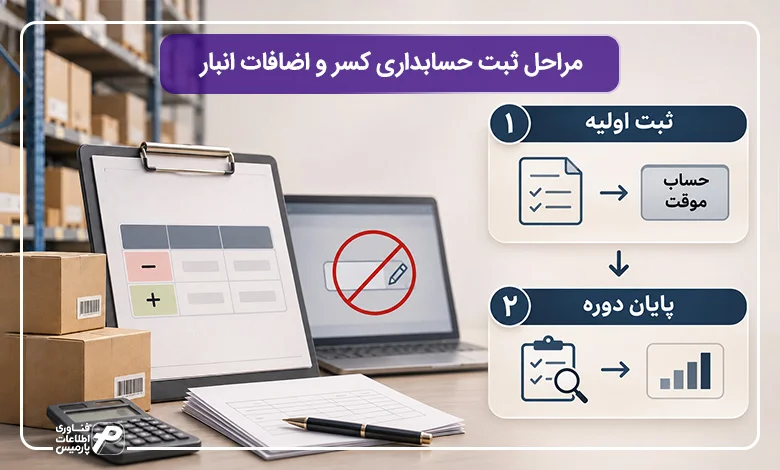
مراحل ثبت حسابداری کسر و اضافات انبار
یکی از مهمترین اقدامات در موضوع کسر و اضافات انبار، ثبت حسابداری آن است. این ثبت یک فرایند دو مرحلهای است که هدف از انجام آن انطباق دقیق و مستند موجودی دفتری با موجودی واقعی است، بدون اینکه ردپای حسابرسی از بین برود. مهمترین و بنیادیترین اصل در فرایند ثبت این است که هرگونه تغییر در عدد موجودی نباید از طریق ویرایش مستقیم و بیسند انجام شود، بلکه باید از مسیر یک سند رسمی و قابل ردیابی عبور کند.
برای آشنایی با انواع اسناد مرتبط با انبارداری، مطالعه مقاله “اسناد انبارداری و نقش آنها در حسابداری” به شما کمک خواهد کرد.
تفکیک این فرایند به دو مرحله ثبت اولیه و تعیین تکلیف پایان دوره بر اساس تفاوت در زمان و هدف این دو اقدام صورت میگیرد:
- ثبت اولیه: یک واکنش فوری و لحظهای به کشف مغایرت است که با هدف ثبت مبلغ در یک حساب موقت صورت میگیرد.
- تعیین تکلیف پایان دوره: یک تصمیم تحلیلی و مدیریتی است که بر اساس علت ریشهای هر مغایرت اتخاذ میشود تا اثر آن در صورتهای مالی به شکل صحیح منعکس شود.
ثبت اولیه تعدیل موجودی
زمانی که یک مغایرت در موجودی انبار کشف میشود، اولین و صحیحترین اقدام در حسابداری این است که یک سند اصلاحی موقت ثبت شود. در این شرایط نباید نسبت به اصلاح مستقیم عدد موجودی در سیستم اقدام شود.
حالت | حساب بدهکار | حساب بستانکار |
اضافه انبار | موجودی کالا | کسر و اضافات انبار |
کسری انبار | کسر و اضافات انبار | موجودی کالا |
به عنوان مثال اگر ارزش ریالی اضافه انبار کشف شده، معادل 15 میلیون تومان باشد، سند اصلاحی به صورت بدهکار موجودی کالا به ارزش 15 میلیون تومان و بستانکار کسر و اضافات انبار به ارزش 15 میلیون تومان ثبت میشود. در حالت کسری انبار اصلاح شده بریش میکنی، این ثبت به صورت معکوس انجام میشود.
یکی از خطاهای رایج که در کسب و کارهای مختلف دیده میشود، این است که انباردار به جای گزارش کردن مغایرت به واحد حسابداری، عدد موجودی را به صورت مستقیم در نرمافزار ویرایش میکند تا این عدد با شمارش فیزیکی همخوانی داشته باشد. این کار یک اشتباه بزرگ است و باعث رخ دادن موارد زیر میشود:
- ردپای مغایرت را از بین میبرد
- امکان ریشهیابی علت واقعی کسری یا اضافه را از بین میبرد.
- در زمان حسابرسی، میتواند باعث رد دفاتر یا سلب اعتماد حسابرس به کل سیستم شود.
در این شرایط انبار موظف است که مغایرت کشف شده را گزارش دهد. واحد حسابداری وظیفه دارد که پس از بررسی مستندات (رسیدها، حوالهها و گزارش انبارگردانی) سند اصلاحی رسمی را ثبت کند.
اگر میخواهید بدانید کاردکس انبار چیست، پیشنهاد میکنیم مقاله “کاردکس انبار چیست و چطور کار میکند” را مطالعه بفرمایید.
بستن و تعیین تکلیف حساب کسر و اضافات در پایان دوره مالی
حساب کسر و اضافات انبار، حسابی است که دارای ماهیت موقت و انتقالی است؛ به این معنی که نباید برای همیشه به عنوان یک حساب باز در دفاتر باقی بماند و در پایان دوره مالی، مانده این حساب باید بررسی شده و تعیین تکلیف شود.
علت مغایرت | ماهیت حساب | مقصد در صورت سود و زیان |
مرتبط با فعالیت جاری (ضایعات متعارف، افت طبیعی) | عملیاتی | سایر درآمد و هزینههای عملیاتی |
غیر مرتبط با فعالیت اصلی (سرقت، حوادث غیرمترقبه) | غیرعملیاتی | سایر درآمد و هزینههای غیرعملیاتی |
به عنوان مهمترین دلیل این تفکیک میتوان اثرگذاری مستقیم آن بر تحلیل عملکرد عملیاتی شرکت در صورتهای مالی اشاره کرد. در صورتی که زیان غیر عملیاتی مانند سرقت با هزینههای عملیاتی ساده آمیخته شود، میتواند تصویر نادرست از کارایی عملیاتی کسب و کار ارائه نماید.
برای بستن شفاف حسابهای موقت در پایان سال مالی، نرم افزار حسابداری با پشتیبانی از کدینگ استاندارد، مانده مغایرتهای انبار را بر اساس ماهیت عملیاتی یا غیرعملیاتی به طور خودکار و مکانیزه به صورتهای سود و زیان منتقل میکند.
پیش از بستن نهایی این حساب، باید گزارش کاملی از تفکیک علل مغایرت (به تفکیک هر قلم کالا) تهیه و به تأیید مدیریت مالی برسد تا مبنای تصمیمگیری درباره نحوه انتقال حساب، مستند و قابل دفاع در برابر حسابرس باشد.
تعیین تکلیف کسر و اضافات در گزارشهای میاندورهای
در انبارگردانیهای میاندورهای (مانند فصلی یا ۶ ماهه)، مانده حساب کسر و اضافات انبار بسته نمیشود؛ بلکه به عنوان یک حساب واسط در ترازنامه میاندوره باقی میماند تا پس از تکمیل بررسیها و رسیدگی کامل به اسناد در پایان سال مالی، بستن نهایی آن صورت گیرد.
مثال کاربردی: فرض کنید در انبارگردانی ۶ ماهه یک شرکت، کسری انبری معادل ۳۰ میلیون تومان گزارش شده است. اگر حسابدار این مبلغ را در پایان خرداد ماه مستقیماً به حساب سود و زیان منتقل کند، ممکن است گزارش عملکرد ۶ ماهه شرکت را به دلیل نامشخص بودن علت اصلی کسری (مانند عدم ثبت برخی حوالهها یا وقوع سرقت) مخدوش سازد. بنابراین، ماندن این مبلغ در ترازنامه میاندوره به عنوان یک حساب واسط، این امکان را به مدیریت مالی میدهد که بررسیهای تکمیلی را انجام داده و در پایان سال مالی، آن را به سرفصل صحیح (عملیاتی یا غیرعملیاتی) منتقل کند.
کدینگ کسر و اضافات انبار
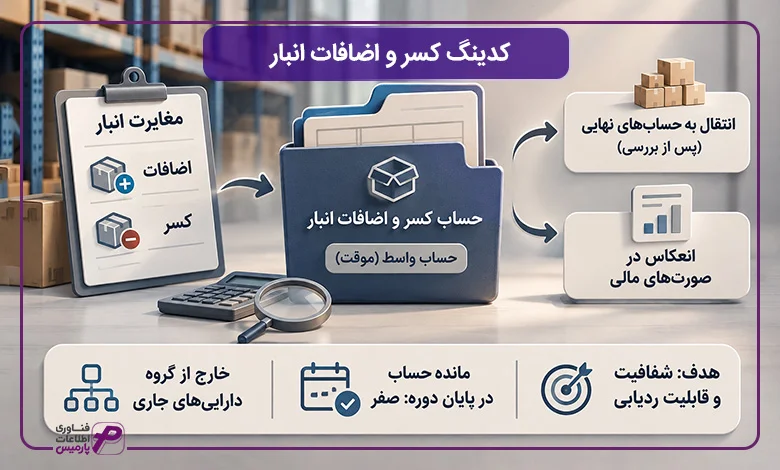
کدینگ کسر و اضافات انبار، زیرساخت مهمی است که محل قرار گرفتن این حساب در چارت حسابهای یک کسب و کار یا سازمان را مشخص میکند و تعیین میکند که این حساب چگونه در گزارشهای مالی قابل ردیابی و تحلیل خواهد بود.
برای درک منطق کدینگ این حساب باید ماهیت آن را مورد توجه قرار داد. حساب کسر و اضافات انبار در واقع یک حساب واسط یا موقت (Clearing Account) است، یعنی حسابی که مبالغ به طور موقت در آن قرار میگیرند تا پس از بررسی و تعیین تکلیف، به مقصد نهایی خود در صورتهای مالی منتقل شوند.
این ماهیت واسط، دو پیامد مستقیم برای طراحی کدینگ دارد:
- این حساب نباید در گروه داراییهای جاری تعریف شود، زیرا مانده آن یک دارایی واقعی نیست بلکه یک اختلاف در انتظار تعیین تکلیف است.
- مانده این حساب در پایان دوره مالی باید صفر شود. باقی ماندن مانده در این حساب پس از بستن دوره، نشانهای است که حسابرس آن را به عنوان ضعف کنترل داخلی تلقی میکند.
در کدینگ مغایرت انبار، شفافیت از لحظه ثبت مهمترین و کلیدیترین اصل محسوب میشود؛ یعنی ساختار کد حساب باید از ابتدا به شکلی طراحی شود که در پایان دوره نیاز به طبقهبندی مجدد یا تفسیر دستی نداشته باشد.
مطالعه مقاله “آشنایی با دلایل بروز کسر و اضافات انبار” به شما کمک میکند ریشههای مغایرت را بهتر بشناسید.
جایگاه حساب کسر و اضافات در چارت حسابها
حساب کسر و اضافات انبار، نه در گروه اصلی داراییها یا هزینههای مستقیم عملیاتی، بلکه به طور معمول به عنوان یک حساب کل یا معین در گروه سایر درآمدها و هزینههای تعریف میشود. دلیل قرار گرفتن در این جایگاه، ماهیت موقتی و اصلاحی این حساب است که به طور مستقیم بخشی از بهای تمام شده کالا یا فروش نیست.
نمونه ساختار کدینگ پیشنهادی برای حساب کسر و اضافات انبار به شرح جدول زیر است:
سطح | کد | عنوان |
حساب کل | ۶۲۰۰ | سایر درآمدها و هزینههای عملیاتی |
حساب معین | ۶۲۱۰ | کسر و اضافات انبار |
تفصیلی | ۶۲۱۰-۰۱ | کسر و اضافات – انبار مواد اولیه |
تفصیلی | ۶۲۱۰-۰۲ | کسر و اضافات – انبار کالای ساخته شده |
این سطح از تفکیک به مدیران مالی در کسب و کارها اجازه میدهد که بتوانند در گزارشهای دورهای به صورت دقیقتر مشخص کنند که کدام انبار یا گروه کالایی دارای بیشتری مغایرت است و به بررسی دقیقتر فرایندهای کنترلی نیاز دارد. طراحی این کدینگ در یک کسب و کار باید از زمان آغاز راهاندازی سیستم حسابداری و انبارداری انجام شود تا در طول زمان بتواند به حفظ قابلیت مقایسه و تحلیل روند کمک کند.
تفاوت کدینگ کسری عملیاتی و غیرعملیاتی
تفکیک کدینگ کسری عملیاتی و غیرعملیاتی در حسابداری کسب و کارها از لحظه ثبت سند اولیه از اهمیت زیادی برخوردار است. مهمترین و بزرگترین مزیت این تفکیک، عدم نیاز به بازبینی و طبقهبندی مجدد صدها سند پراکنده توسط حسابدار است. همچنین مانده هر حساب به طور مستقیم به سرفصل مربوطه در صورتهای سود و زیان قابل انتقال است.
روش پیشنهادی این است که از همان ابتدا، دو حساب معین جداگانه تعریف شود:
کد | عنوان حساب | کاربرد |
۶۲۱۱ | کسر و اضافات عملیاتی انبار | ضایعات طبیعی تولید، افت وزنی مواد فرار |
۶۲۱۲ | کسر و اضافات غیر عملیاتی انبار | سرقت، خسارت ناشی از حوادث |
این رویکرد باعث شفافیت بیشتر در زمان حسابرسی میشود، زیرا به حسابرس امکان میدهد که بتواند به راحتی ماهیت هر یک از مغایرتها را از طریق کد حساب مربوطه ردیابی کند؛ بدون اینکه نیازی به بررسی مستندات پشتیبان هر سند به صورت جداگانه وجود داشته باشد.
شرایط پذیرش مالیاتی کسری و اضافات انبار
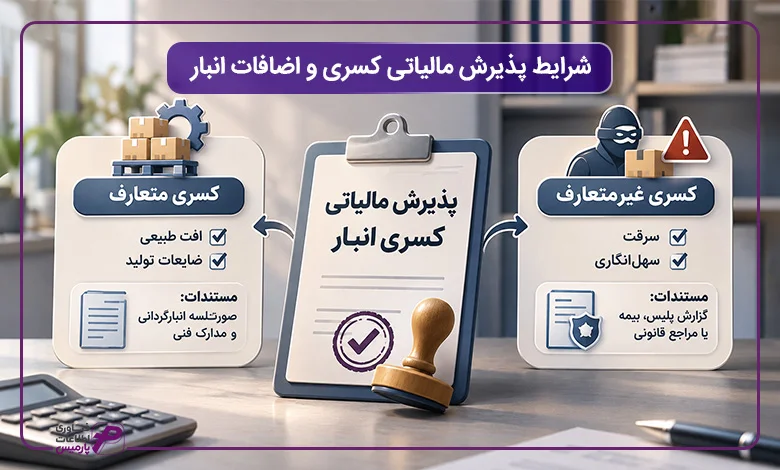
سازمان امور مالیاتی کشور ضوابط مشخصی برای پذیرش هزینههای ناشی از کسری انبار دارد. طبق مقررات، کسریهای ناشی از افت طبیعی یا ضایعات متعارف تولید که بر اساس استانداردهای صنف و ماهیت فعالیت شرکت رخ میدهند، با ارائه مستندات کافی و صورتجلسه انبارگردانی به عنوان هزینههای قابل قبول مالیاتی شناخته میشوند. با این حال، کسریهای غیرمتعارف (مانند سرقت یا سهلانگاری) نیازمند ارائه گزارش مراجع قانونی، پلیس یا بیمه است تا در حسابهای مالیاتی رد نشود. استفاده از مستندات دقیق و ثبتهای اصولی مانع از برگشت خوردن این هزینهها توسط ممیز مالیاتی میشود.
مقاله جامع “انبارگردانی چیست و چه مراحلی دارد؟” تمامی مراحل و نکات لازم برای انبارگردانی را در اختیار شما قرار میدهد.

مدیریت هوشمند و مکانیزه مغایرتهای انبار با نرمافزار پارمیس استار
کنترل دقیق و ثبت اصولی کسر و اضافات انبار در کسبوکارهای امروزی، دیگر با روشهای دستی و سنتی امکانپذیر نیست. استفاده از یک سیستم یکپارچه مانند نرمافزار انبارداری و مالی پارمیس استار (ERP)، به سازمانها کمک میکند تا زنجیره میان انبار فیزیکی و دفاتر حسابداری را به صورت لحظهای و بدون خطا به یکدیگر متصل کنند.
برخی از مهمترین قابلیتهای پارمیس استار در راستای مدیریت و کاهش مغایرتهای انبار عبارتند از:
- کاردکس انبار پیشرفته (ریالی و تعدادی): پارمیس استار با ثبت لحظهای و دقیق تمامی اسناد ورود (رسید) و خروج (حواله)، کاردکس شفافی از موجودی دفتری هر قلم کالا ارائه میدهد تا در زمان انبارگردانی، مقایسه فیزیکی با کمترین خطای انسانی انجام شود.
- ارتباط یکپارچه انبار و حسابداری: یکی از بزرگترین مزیتهای پارمیس استار، اتصال بدون تاخیر زیرسیستم انبار به حسابداری است. به محض شناسایی مغایرت و تأیید انبارگردانی، اسناد تعدیل موجودی و تفکیک حسابهای کسر و اضافات بهصورت مکانیزه صادر میشوند.
- جلوگیری از ویرایش دستی و حفظ ردپای حسابرسی: سیستم به گونهای طراحی شده است که امکان ویرایش مستقیم و خودسرانه موجودی را مسدود کرده و کاربر را ملزم به صدور سند رسمی اصلاحی میکند؛ امری که شفافیت گزارشهای مالی و انطباق کامل با استاندارد حسابداری شماره ۸ را تضمین میکند.
- طبقهبندی هوشمند حسابهای کسر و اضافات: سیستم بهطور خودکار مانده حساب کسر و اضافات را بر اساس ماهیت ریشهای آن (عملیاتی مانند ضایعات متعارف یا غیرعملیاتی مانند سرقت و حوادث) تفکیک کرده و به صورتهای سود و زیان منتقل میکند.
با بهرهگیری از راهکار جامع پارمیس استار، علاوه بر حذف خطاهای ثبتی و تسریع فرآیند انبارگردانی، ریسکهای ناشی از حسابرسی و ممیزیهای مالیاتی به حداقل رسیده و مدیران مالی میتوانند از صحت اطلاعات موجودی کالا در ترازنامه اطمینان کامل داشته باشند.
جمعبندی
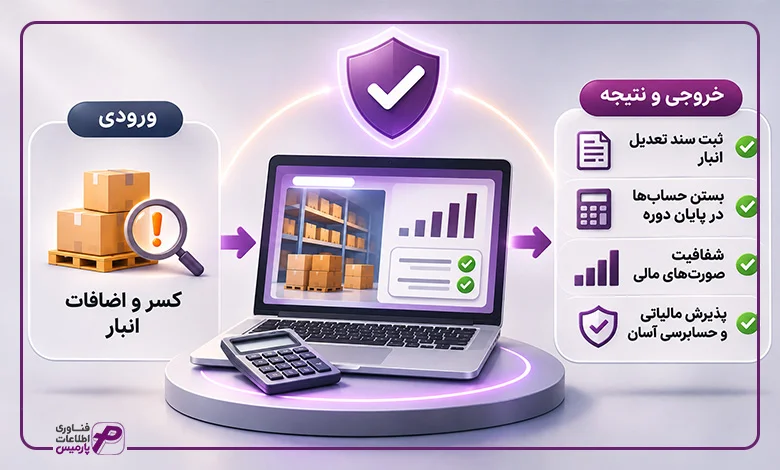
ثبت دقیق سند حسابداری کسر و اضافات انبار و رعایت اصول کدینگ، مانع از انحراف در صورتهای مالی و ایجاد مشکلات مالیاتی میشود. استفاده از یک نرم افزار حسابداری یکپارچه باعث میشود صدور اسناد تعدیل و بستن حسابها در پایان دوره بهصورت خودکار، شفاف و قابل دفاع در برابر حسابرسان انجام شود.

سوالات متداول درباره ثبت کسر و اضافات انبار
۱. آیا مانده حساب کسر و اضافات در گزارشهای میاندورهای بسته میشود؟
خیر؛ در گزارشهای ۳، ۶ یا ۹ ماهه، مانده این حساب بسته نمیشود و بهصورت یک حساب واسط در ترازنامه میاندوره باقی میماند تا در پایان سال مالی تعیین تکلیف نهایی شود.
۲. ارزشیابی ریالی کسری یا اضافه انبار بر چه مبنایی انجام میشود؟
مبنای ارزشگذاری، روش ارزیابی موجودی کالای شرکت (مانند FIFO یا میانگین موزون) است، نه قیمت فروش یا قیمت روز بازار.
۳. آیا میتوان کسری انبار را مستقیماً از حقوق انباردار کسر کرد؟
خیر؛ کسر از حقوق تنها در صورتی مجاز است که تقصیر انباردار بهصورت مستند اثبات شده و مراحل قانونی و رویههای داخلی شرکت طی شده باشد.