

قانون مالیاتهای مستقیم با پیشبینی مسیرهای مشخص دادرسی، بستری شفاف و اطمینانبخش برای احقاق حقوق حقه مودیان فراهم کرده است. دریافت برگ تشخیص، نقطه پایان فرآیند رسیدگی مالیاتی نیست، بلکه آغاز یک گفتگوی تخصصی و مستند برای تطبیق مالیات با واقعیتهای مالی کسبوکار است. در این مسیر، دستورالعمل دادرسی مالیاتی نقشه راهی معتبر و قانونی است که مودیان را در تنظیم لایحه دقیق، پیگیری حقوقی و شفافسازی مبانی تشخیص یاری میکند.
آگاهی کامل از مواعد قانونی و ارائه صورتهای مالی استاندارد، مسیر تصمیمگیری عادلانه را در هیأتهای حل اختلاف هموار میسازد. سازمانهایی که مستندات درآمد و هزینه خود را از طریق نرم افزار حسابداری شرکتی یکپارچه استخراج میکنند، به آسانی دفاتر و اسناد دفاعیه خود را در جلسات هیأت اثبات کرده و پروندههای مالیاتی را با نتایجی شفاف و قانونی به سرانجام میرسانند.
دستورالعمل دادرسی مالیاتی چیست؟
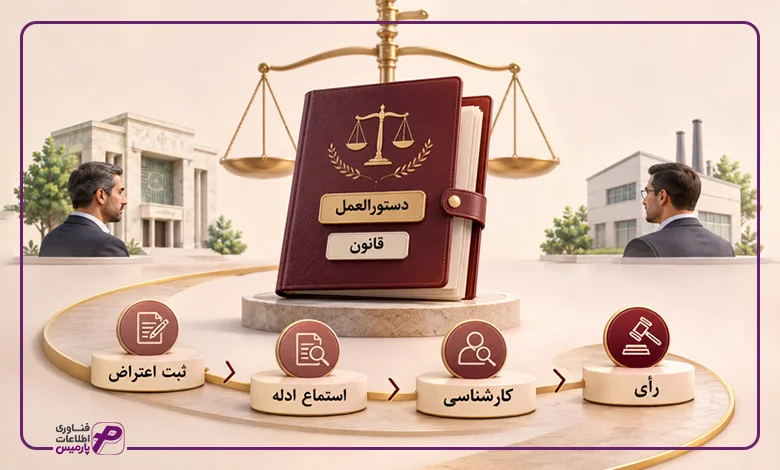
این سند، شیوهنامه رسمی مراحل ثبت اعتراض، تنظیم لایحه دفاعیه و چارچوب رسیدگی به پروندهها در هیأتهای حل اختلاف است. مبنای بنیادین این فرآیند حقوقی با ابلاغ دستورالعمل دادرسی مالیاتی شماره ۱۱۷۳۰۰ و اصلاحیههای تکمیلی آن اجرایی شد. رویکرد اصلی دستورالعمل جدید دادرسی مالیاتی، تضمین بیطرفی و تصمیمگیری بر مبنای اسناد واقعی است. مدیریت و اجرای این نظام شبهقضایی به صورت تخصصی بر عهده «مرکز دادرسی مالیاتی» کشور قرار دارد.
دستورالعمل دادرسی مالیاتی چیست و چه جایگاهی در نظام مالیاتی دارد؟
این شیوهنامه چارچوب حقوقی و اجرایی رسیدگی به اعتراضات مودیان در نظام مالیاتی کشور است. کلیه مراحل دادرسی از لحظه ثبت اعتراض اولیه تا صدور آرا و اجرای قرارهای کارشناسی، تحت حاکمیت این سند قانونی انجام میپذیرد. پیوند میان قانون و دستورالعمل دادرسی مالیاتی سازوکاری شفاف ایجاد کرده است تا اختلاف نظر میان اداره امور مالیاتی و فعالان اقتصادی بر مبنای معیارهای یکسان حلوفصل شود. در حقیقت، این ضابطه به عنوان یک آیین نامه دادرسی مالیاتی منسجم عمل میکند و خطمشی دفاع، استماع ادله و انشای رأی عادلانه را ترسیم مینماید.
اهداف تصویب دستورالعمل دادرسی، شفافسازی، عدالت و تضمین بیطرفی
قانونگذار با هدف پیشبینیپذیر کردن فرآیند رسیدگی و ایجاد اطمینان خاطر برای فعالان اقتصادی، استانداردهای شفافی برای مراحل دفاع تعیین کرده است. این مقررات تعادل حقوقی میان منافع عمومی وصول مالیات و حقوق حقه مودیان برقرار میکند و بر چهار محور اصلی متمرکز است:
- استقلال مرجع رسیدگی: جداسازی ساختار دادرسی از ادارات کل مالیاتی برای تضمین بیطرفی اعضای هیأت و قضات در انشای رأی.
- صیانت از حقوق مودی: ایجاد مهلت کافی برای دفاع موثر، استماع رسمی لوایح و بررسی تمام اسناد مالی ارائهشده.
- پیشگیری از رفتارهای سلیقهای ممیزان: الزام هیأتها و کارشناسان به استناد مستقیم به مواد قانونی و شواهد عینی، بدون اعمال نظر شخصی.
- کاهش پروندههای ارجاعی: حلوفصل دقیق و مستند اختلافات در همان مراحل اولیه برای جلوگیری از دادرسیهای طولانی و هزینهبر.
مفاهیم و اصطلاحات کلیدی دستورالعمل
برای تسلط بر این آییننامه، شناخت تعاریف حقوقی زیر ضروری است:
- مودی: هر شخص حقیقی یا حقوقی که قانوناً مکلف به پرداخت مالیات است و نسبت به مأخذ یا ارقام برگ تشخیص اعتراض دارد.
- نماینده قانونی: وکیل دادگستری، مدیران دارای حق امضا یا مشاوران رسمی که طبق قانون اختیار دفاع و امضای لوایح را دارند.
- مرکز دادرسی مالیاتی: نهادی مستقل در ساختار مالیاتی کشور که مدیریت، نظارت و ارجاع پروندهها به شعب هیأتها را بر عهده دارد.
- برگ تشخیص: ابلاغیه رسمی اداره امور مالیاتی که پس از بررسی ممیزان صادر شده و درآمد مشمول مالیات را به همراه اصل بدهی اعلام میکند.
بسیاری از مدیران مالی تصور میکنند که فرآیند دادرسی تنها پس از صدور آرای هیأتها معنا پیدا میکند؛ در حالی که نقطه طلایی دفاع، کیفیت تعاملات اولیه در دادرسی درونسازمانی و تسلط بر آیین نگارش لایحه است. شناخت دقیق این چارچوبها تفاوت میان یک توافق برد-برد در مرحله اداری و ورود به یک چالش طولانیمدت حقوقی را رقم میزند.
تفاوت دادرسی درونسازمانی با دادرسی برونسازمانی
فرآیند رسیدگی به اعتراضات مالیاتی شامل دو بخش مجزا است. در دادرسی درونسازمانی (اداری)، مودی پیش از ارجاع پرونده به محاکم، با مسئولان ارشد مالیاتی مذاکره میکند. طبق ضوابط دستورالعمل دادرسی مالیاتی ماده ۲۳۸، در صورت ارائه اسناد معتبر در این مرحله، رئیس امور مالیاتی اختیار دارد درآمد مشمول مالیات را تعدیل و اختلاف را مختومه نماید.
اگر توافقی در این مرحله حاصل نشود، پرونده وارد دادرسی برونسازمانی میشود. این مرحله در هیأت حل اختلاف مالیاتی جریان مییابد که با حضور یک قاضی مستقل و نماینده تشکلهای اقتصادی، ماهیتی شبهقضایی پیدا میکند و رسیدگی آن بر مبنای اصل ترافع و بیطرفی کامل انجام میپذیرد.
مقایسه فرآیند دادرسی مالیاتی قدیم با آخرین تغییرات اصلاحی دستورالعمل
ردیف | شاخص رسیدگی | در دادرسی سنتی و رویههای پیشین | بر اساس اصلاحات جدید دستورالعمل |
۱ | ساختار و مدیریت هیأتها | وابستگی کامل اداری به ممیزان و ادارات امور مالیاتی | تأسیس «مرکز دادرسی مالیاتی» مستقل جهت تضمین بیطرفی |
۲ | حق انتخاب نماینده صنف | تعیین تشریفاتی و انتصاب غیرمنعطف اعضا | الزام به ثبت رسمی انتخاب مودی میان تشکلها و اتاقهای بازرگانی |
۳ | شیوه ثبت اعتراضات | ثبت دستی، کاغذی و احتمال مفقودی اسناد دفاعیه | ثبت کاملاً الکترونیکی در درگاه خدمات ملی با کد پیگیری معتبر |
۴ | مستندسازی آرا | تایید اجمالی برگ تشخیص بدون تحلیل فنی مستندات | الزام قطعی به ذکر مستندات قانونی، پذیرش یا رد صریح تکتک بندهای لایحه |

ساختار، ارکان و صلاحیت هیأتهای حل اختلاف مالیاتی
هیأت حل اختلاف مالیاتی، مرجع بدوی رسیدگی به اختلافات میان فعالان اقتصادی و سازمان امور مالیاتی کشور است. هر شعبه از این هیأت با حضور سه عضو رسمی تشکیل جلسه میدهد تا به ادعاها و لوایح طرفین رسیدگی کند. احکام این مرجع بر پایه دستورالعمل دادرسی مالیاتی ماده ۲۴۴ استوار است و تصمیمات آن در قالب آرای رسمی و لازمالاجرا ابلاغ میشود. هماهنگی تشکیل شعب، زمانبندی جلسات و انتصاب اعضا تحت نظارت مستقیم مرکز دادرسی مالیاتی صورت میپذیرد تا فرآیند رسیدگی از نفوذ ساختارهای اجرایی ممیزی مصون بماند.
ترکیب اعضای هیأت حل اختلاف مالیاتی موضوع ماده ۲۴۴ قانون مالیاتهای مستقیم
جلسه هیأت حل اختلاف مالیاتی با حضور همزمان سه عضو رسمیت مییابد و هر یک از اعضا وظیفه معینی در پیشبرد دادرسی عادلانه ایفا میکنند.
نقش و استقلال قاضی عضو هیات
قاضی حاضر در جلسه، از میان قضات شاغل یا بازنشسته با حکم رسمی رئیس قوه قضاییه منصوب میشود. وظیفه اصلی او نظارت بر رعایت تشریفات قانونی، تطبیق پرونده با موازین حقوقی و صیانت از اصول دادرسی عادلانه است. حضور این عضو ضامن بیطرفی هیأت است و مانع از تضییع حقوق قانونی مودی در جریان رسیدگی میشود.
نماینده اداره امور مالیاتی و حدود صلاحیت وی
این عضو به عنوان کارشناس امور مالیاتی و به نمایندگی از اداره مالیاتی ذیربط در جلسه حضور مییابد. وظیفه او دفاع از مبانی محاسبه ممیز و تشریح دلایل صدور برگ تشخیص است. صلاحیت این نماینده صرفاً دفاع کارشناسی از موضع سازمان است و او در اتخاذ تصمیم نهایی تنها یک رأی برابر با دو عضو دیگر دارد.
نحوه انتخاب و نقش نماینده موضوع بند ۳ ماده ۲۴۴
قانون این اختیار ارزشمند را به مودی داده است که عضو سوم هیأت را شخصاً انتخاب کند. مودی هنگام ثبت اعتراض میتواند نماینده خود را از میان اتاق بازرگانی، اتاق اصناف، اتاق تعاون، جامعه حسابداران رسمی یا کانون وکلا برگزیند. این نماینده با اشراف بر ظرایف صنف و چالشهای واقعی محیط کسبوکار، محاسبات مالی را تحلیل کرده و نگاه واقعبینانهای به جلسه میآورد.
شرایط رد دادرس و منع مداخله اعضای هیأت در پرونده
برای جلوگیری از تعارض منافع و تضمین داوری بیطرفانه، قانون مواردی را مشخص کرده است که در صورت وقوع آنها، عضو هیأت حق مداخله در پرونده را ندارد و عضو جانشین باید به جای او در جلسه حاضر شود:
- قرابت نسبی یا سببی با مودی: وجود رابطه خویشاوندی نزدیک میان هر یک از اعضای جلسه با مودی یا وکیل قانونی او، مانع از رسیدگی است.
- ذینفع بودن در پرونده: اگر عضو هیأت در شرکت مودی سهمی داشته باشد یا نتیجه رأی مالیاتی به سود یا زیان مالی او تمام شود، حق داوری ندارد.
- سابقه همکاری یا مشاوره با مودی: چنانچه عضو هیأت پیش از این به عنوان کارمند، مشاور مالی، حسابرس یا بازرس در مجموعه مودی فعالیت داشته باشد، صلاحیت رسیدگی او ساقط میشود.
- مشارکت قبلی در صدور برگ تشخیص: اگر نماینده سازمان پیشتر در بررسی میدانی، تهیه گزارش یا امضای همان برگ تشخیص مورد اعتراض نقش داشته باشد، حضور او در هیأت ممنوع است.
تشکیلات و استقلال مرکز دادرسی مالیاتی از ادارات کل امور مالیاتی
یکی از تحولات اثرگذار سالهای اخیر، تفکیک ساختار دادرسی از ادارات کل امور مالیاتی استانها است. پیش از این، دبیرخانه و امور اداری هیأتها زیر نظر همان اداراتی اداره میشد که برگ تشخیص را صادر میکردند. این وابستگی همواره نگرانیهایی درباره استقلال داوری ایجاد میکرد.
با مصوبات قانونی جدید، تشکیلات مرکز دادرسی از ادارات عملیاتی جدا شد. این تفکیک سازمانی موجب شده است تا ارزیابی عملکرد، گزینش اعضا و اداره جلسات بدون وابستگی به اهداف وصول درآمد ادارات کل مالیاتی پیش برود و امنیت خاطر بیشتری برای مودیان فراهم شود.
هیأت ویژه ماده ۲۱۶، پناهگاه مودیان در برابر توقیف اموال و مسدودی حساب
اگر اداره امور مالیاتی پیش از قطعی شدن بدهی دست به اقدامات اجرایی تند مانند مسدود کردن حسابهای بانکی، انسداد درگاه پرداخت یا توقیف اموال بزند، مودی نباید منتظر تشکیل هیأتهای عادی بدوی بماند.
قانونگذار برای رسیدگی فوری به این قبیل اقدامات، هیأت حل اختلاف مالیاتی موضوع ماده ۲۱۶ را پیشبینی کرده است. این مرجع ویژه منحصراً به شکایات ناشی از اقدامات اجرایی وصول مالیات رسیدگی میکند. مودیانی که ادعا دارند مالیات را قبلاً تسویه کردهاند یا عملیات توقیف بدون رعایت مواعد قانونی انجام گرفته است، با مراجعه به این هیأت میتوانند دستور توقف فوری عملیات اجرایی و رفع انسداد از داراییهای خود را دریافت کنند.
شرایط و ترتیبات قانونی ثبت اعتراض به برگ تشخیص
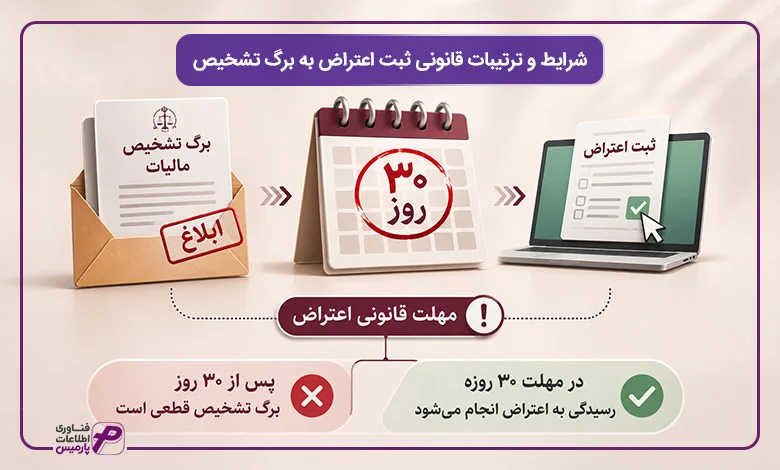
مودی از تاریخ ابلاغ برگ تشخیص مالیات، دقیقاً ۳۰ روز فرصت دارد اعتراض کتبی یا الکترونیکی خود را تسلیم نماید. رعایت این بازه زمانی شرط بنیادین ورود به فرآیند رسیدگی است و با پایان یافتن این مهلت، برگ تشخیص قطعی شده و امکان دفاع قانونی از دست خواهد رفت. چارچوب اجرایی این مراحل بر پایه ضوابط مندرج در دستورالعمل دادرسی مالیاتی سامان یافته است تا مسیر احقاق حق به صورت کاملاً رسمی و شفاف دنبال شود. آگاهی دقیق از نحوه محاسبه مهلت اعتراض به برگ تشخیص از بروز اشتباه در زمانبندی و پرداخت مالیاتهای غیرواقعی جلوگیری میکند.
مواعد قانونی تسلیم اعتراض و مبنای محاسبه روز ابلاغ
محاسبه بازه ۳۰ روزه اعتراض مالیاتی تابع اصول معین حقوقی در آیین دادرسی است. بر اساس این ضوابط، روز ابلاغ برگ تشخیص و روز اقدام (روز ثبت اعتراض) جزو این مهلت سیروزه شمرده نمیشوند. برای مثال، اگر برگ تشخیص در روز دهم ماه ابلاغ شود، شمارش بازه قانونی از روز یازدهم شروع خواهد شد.
در صورتی که روز سیام با روز جمعه یا هر یک از تعطیلات رسمی کشور همزمان شود، موعد قانونی اعتراض از بین نمیرود. در این وضعیت، آخرین روز مهلت مودی تا پایان وقت اداری اولین روز کاری پس از تعطیلات تمدید میگردد.
شیوههای ثبت اعتراض، سامانهای و روشهای فیزیکی
ثبت اعتراض عمدتاً از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی کشور (My.tax) انجام میپذیرد. مودی با ورود به حساب کاربری خود، پرونده مالیاتی مربوطه را باز کرده و با انتخاب گزینه ثبت اعتراض، متن دفاعیه و مدارک را بارگذاری میکند. سامانه در پایان به صورت خودکار یک کد رهگیری معتبر صادر مینماید که سند قانونی ثبت در موعد است.
چنانچه درگاه ملی به دلایل فنی با اختلال مواجه باشد، مودی حق دارد متن لایحه اعتراضی خود را به صورت فیزیکی به همراه مدارک به دبیرخانه اداره امور مالیاتی یا دبیرخانه مرکز دادرسی تسلیم کند. دریافت رسید کتبی که حاوی تاریخ و شماره ثبت در دفتر اندیکاتور باشد، اعتبار قانونی اعتراض را تثبیت مینماید.
ضوابط ابلاغ الکترونیک در درگاه ملی مالیات و تفاوت ابلاغ واقعی با قانونی
اوراق مالیاتی به صورت برخط در کارپوشه مودی در درگاه ملی بارگذاری میشوند. اگر مودی وارد درگاه شود و برگه تشخیص را مشاهده کند، «ابلاغ واقعی» محقق شده و مهلت ۳۰ روزه از فردای همان روز به جریان میافتد.
چالش اصلی زمانی بروز میکند که مودی به پیامکهای ارسالی توجه نکرده و به درگاه مراجعه نکند. طبق قانون، گذشت ۲۰ روز از زمان بارگذاری برگه در کارپوشه، به منزله «ابلاغ قانونی» تلقی میشود. در چنین حالتی، مهلت ۳۰ روزه اعتراض از روز بیستویکم به شکل خودکار آغاز خواهد شد. تنها راه ابطال این نوع ابلاغ و بازگرداندن مهلت ازدسترفته، اثبات رسمی عذر موجه نظیر بیماری، حوادث غیرمترقبه یا عدم دریافت پیامک به دلیل نقص فنی سامانه در برابر هیأت حل اختلاف است.
اشخاص دارای صلاحیت قانونی برای ثبت اعتراض و دفاع
فرآیند اعتراض زمانی رسمیت دارد که توسط اشخاص واجد سمت و دارای مدارک هویتی معتبر پیگیری شود.
شرایط و حدود اختیارات وکیل دادگستری و مشاوران رسمی مالیاتی
وکلای پایه یک دادگستری و اعضای رسمی جامعه مشاوران رسمی مالیاتی کشور مجاز به ثبت اعتراض و دفاع در جلسات هیأت هستند. اختیارات نماینده باید به صورت رسمی در سامانه الکترونیکی وکالت ثبت شده و ابطال تمبر مالیاتی قانونی آن انجام گیرد. عباراتی نظیر حق مصالحه، حق اعتراض به برگ تشخیص، تعیین نماینده بند ۳ و تقاضای تجدید وقت جلسه باید با صراحت در متن وکالتنامه درج شده باشد.
اختیارات کارمندان و مدیران اشخاص حقوقی
در شرکتها و اشخاص حقوقی، مدیرعامل یا اعضای هیأتمدیره که بر اساس آخرین آگهی تغییرات در روزنامه رسمی دارای حق امضا هستند، صلاحیت پیگیری پرونده را دارند. همچنین شرکت میتواند یکی از کارکنان رسمی خود را با صدور معرفینامه اداری ممهور به مهر شرکت و امضای صاحبان امضا به هیأت بفرستد. اثبات رابطه استخدامی این نماینده از طریق ارائه لیست بیمه رسمی شرکت الزامی است.
ضوابط رسیدگی به پروندههای برآوردی (ماده ۹۷) و الزام به تسلیم اظهارنامه
اگر مودی تکالیف قانونی خود در تسلیم به موقع اظهارنامه را انجام ندهد، سازمان امور مالیاتی طبق ماده ۹۷ اقدام به صدور برگ تشخیص برآوردی بر پایه اطلاعات پایگاههای داده خود میکند. دستورالعمل جدید دادرسی مالیاتی برای پذیرش اعتراض این گروه از مودیان، شرط بسیار سختگیرانهای در نظر گرفته است.
مودی دارای برگ تشخیص برآوردی، تنها در حالتی حق اعتراض در مهلت ۳۰ روزه را دارد که همزمان با لایحه اعتراضی خود، اظهارنامه مالیاتی استاندارد را به همراه ترازنامه، صورت سود و زیان و گردش دفاتر قانونی تسلیم نماید. چنانچه اعتراض بدون بارگذاری همزمان اظهارنامه ثبت شود، دبیرخانه و هیأت دادرسی صلاحیت ورود به پرونده را نداشته و برگ تشخیص به صورت کامل قطعی خواهد شد.
ورود شتابزده به فرآیند دادرسی بدون بررسی مأخذ برگ تشخیص و استفاده از فرصت مذاکره ماده ۲۳۸، میتواند زمان و هزینههای شرکت را هدر دهد. پیش از تنظیم لایحه برای هیأت حل اختلاف، لازم است ظرفیتهای حلوفصل اداری و مهلت ۳۰ روزه توافق با ممیز کل را بشناسید. مطالعه مقاله «قبل از اعتراض مالیاتی چه مراحلی را باید طی کنیم؟» نقشه راه گامبهگام پیگیری اداری را پیش از ورود به دادرسی رسمی در اختیارتان میگذارد.
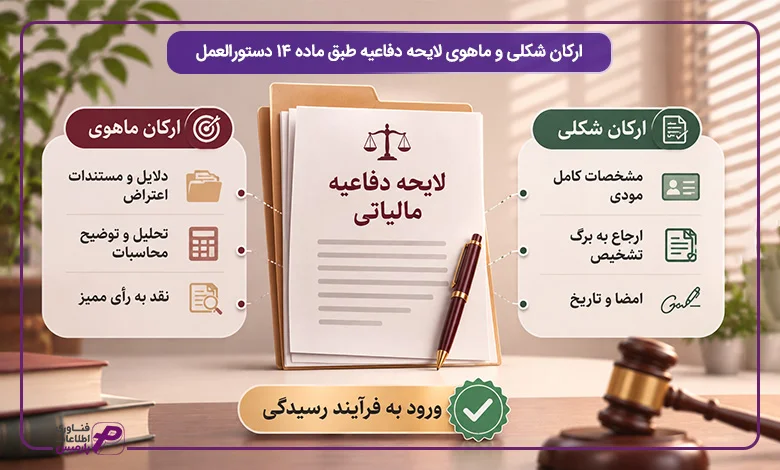
ارکان شکلی و ماهوی لایحه دفاعیه طبق ماده ۱۴ دستورالعمل
ماده ۱۴ دستورالعمل، معیار سنجش اعتبار حقوقی اعتراض مودیان است. لایحه دفاعیه صرفاً یک نامه اداری ساده نیست، بلکه سندی رسمی است که مبنای قضاوت اعضای هیأت حل اختلاف قرار میگیرد. هرگونه نقص شکلی یا ابهام ماهوی در این متن میتواند به رد فوری اعتراض در همان بدو ورود منجر شود. تنظیم اصولی این متن بر اساس آخرین مفاد بخشنامه دادرسی مالیاتی، تضمینکننده ورود پرونده به فرآیند رسیدگی ماهوی است. یک لایحه دفاعیه مالیاتی مستند، اعضای هیأت را به بررسی موشکافانه محاسبات ممیز هدایت میکند و مسیر اثبات حقانیت کسبوکار را هموار میسازد.
اطلاعات و مندرجات اجباری در متن لایحه اعتراضی (چکلیست ماده ۱۴)
طبق تصریح ماده ۱۴، لایحه اعتراضی برای آنکه قابلیت ثبت رسمی و ارجاع به شعب دادرسی را داشته باشد، باید شامل موارد زیر باشد:
- مشخصات هویتی و اقامتگاه قانونی: نام کامل شخص حقیقی یا نام ثبتی شخص حقوقی، شناسه ملی، کد اقتصادی، نشانی دقیق کدپستی و شماره تماس معتبر.
- اطلاعات برگ تشخیص مورد اعتراض: قید دقیق شماره برگ تشخیص، تاریخ صدور، تاریخ دقیق ابلاغ قانونی و سال مالیاتی مورد رسیدگی.
- تفکیک دقیق اقلام مورد اعتراض: مشخص کردن صریح بخشهایی از درآمد یا هزینهها که مورد اعتراض است، همراه با ذکر مبالغ مورد اختلاف به ریال.
- ادله، جهات و مستندات قانونی: بیان استدلالهای حقوقی با ارجاع صریح به مواد قانون مالیاتهای مستقیم، بخشنامههای ملاک عمل و آییننامههای اجرایی.
- مشخصات نماینده قانونی: در صورت حضور وکیل یا نماینده، درج مشخصات کامل و الصاق برگه وکالت یا معرفینامه اداری الزامی است.
مدارک و اسناد مالی الزامی برای پیوست به لایحه اعتراض
ادعای شفاهی یا اظهارات بیپشتوانه در صحن هیأت هیچ وزن قانونی ندارد. هیأت حل اختلاف تنها بر پایه اسناد مثبته و مدارک حسابداری اتخاذ تصمیم میکند. پیوست کردن تراز آزمایشی، گردش حسابهای بانکی مرتبط با فعالیت تجاری، صورتحسابهای رسمی و کاردکس ریالی و مقداری کالا برای اثبات هزینهها ضروری است.
ارائه دقیق صورتهای مالی، گزارشهای تراز آزمایشی و دفاتر معین استخراجشده از نرم افزار حسابداری معتبر، پایه اصلی پذیرش دفاعیه در هیأت به شمار میرود. شفافیت این خروجیها کارشناس مجری قرار را قانع میکند که جریان نقدینگی و ثبت رویدادهای مالی بنگاه کاملاً استاندارد بوده و ادعای کتمان درآمد صحت ندارد.
موارد رد شکلی اعتراض و پیامدهای قانونی عدم ارائه ادله متقن
عدم رعایت تشریفات ماهوی و شکلی، پیامدهای سنگینی برای مودی به همراه دارد. دبیرخانه مرکز دادرسی و شعب هیأت موظف هستند در صورت مشاهده موارد زیر، قرار رد اعتراض صادر کنند:
ثبت اعتراض پس از پایان مهلت قانونی ۳۰ روزه، ثبت دادخواست توسط اشخاص فاقد سمت یا بدون وکالتنامه معتبر، و عدم رفع نقص مندرجات لایحه در مهلت مقرر، همگی از عوامل صدور قرار رد شکلی هستند. با صدور این قرار، پرونده بدون بررسی مدارک مالی مختومه شده و برگ تشخیص عیناً به مرحله قطعیت و وصول اجرایی میرسد.
چکلیست اعتبارسنجی لایحه دفاعیه در هیأت حل اختلاف مالیاتی
ردیف | جزء الزامی لایحه طبق ماده ۱۴ | مستند قانونی پیوست | وضعیت پذیرش در هیأت |
۱ | مشخصات هویتی و اقامتگاه قانونی | آگهی روزنامه رسمی و مدارک هویتی | الزامی (عدم درج مانع ثبت اولیه) |
۲ | شماره و تاریخ ابلاغ برگ تشخیص | تصویر برگ تشخیص و رسید ابلاغ | الزامی جهت احراز رعایت مهلت ۳۰ روزه |
۳ | تفکیک ارقام و ردیفهای اعتراضی | جدول مقایسهای مالیات ممیز با ارقام دفاتر | شرط ورود به بررسی جزئیات درآمد |
۴ | استنادات قانونی و مدارک حسابداری | تراز آزمایشی، کاردکس کالا و دفاتر قانونی | ملاک ارجاع پرونده به قرار کارشناسی |
۵ | مشخصات نماینده یا وکیل | وکالتنامه رسمی یا معرفینامه شرکتی | الزامی برای احراز صلاحیت قانونی دفاع |
ریشه بخش عمدهای از آرای صادره علیه مودیان در هیأتهای دادرسی، تفاوت ارقام اظهارنامه با خروجی دفاتر یا عدم اعمال صحیح ماده ۲۲۶ است. اگر برگ تشخیص صادرشده ناشی از خطای محاسباتی یا سهو کاربری در زمان ارسال بوده، تنظیم نوع لایحه و ارائه اظهارنامه اصلاحی قواعد خاصی دارد. برای بررسی راهکارهای قانونی بازگشت از اشتباهات سهوی و جلوگیری از رد ادعا، مقاله «اشتباهات رایج در ارائه اظهارنامه مالیاتی و راهکارهای قانونی رفع آن» را مطالعه فرمایید.
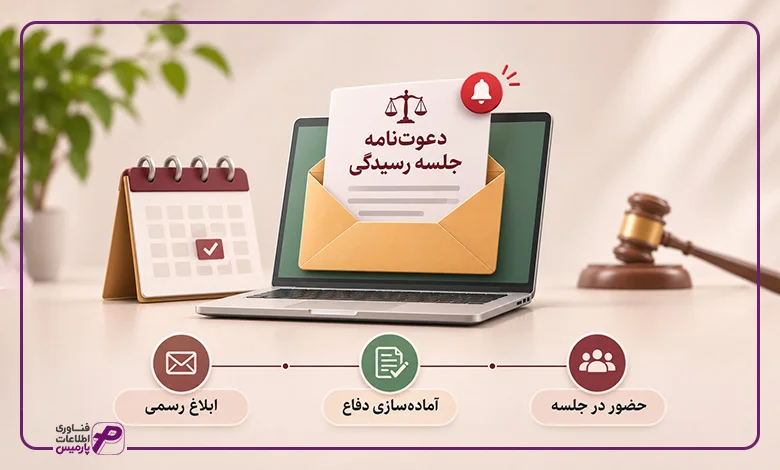
تشریفات ابلاغ و ضوابط دعوت به جلسات رسیدگی هیأت حل اختلاف
رعایت تشریفات دادرسی عادلانه، خط قرمز قانونگذار در فرآیند حل اختلافات مالیاتی است. بدون ابلاغ صحیح و بهموقع دعوتنامه، تشکیل جلسه هیأت حل اختلاف وجاهت قانونی نخواهد داشت. آگاهی از این تشریفات، حق دفاع مودی را در برابر شتابزدگیهای اداری تضمین میکند. در آخرین تغییرات دستورالعمل دادرسی مالیاتی، زمانبندی دقیق دعوت به جلسات و سازوکار ابلاغ الکترونیکی شفافتر از گذشته تعیین شده است تا هیچ پروندهای بدون اطلاع موثر مودی مورد رسیدگی قرار نگیرد. چارچوب اجرایی این مراحل بر پایه ضوابط دستورالعمل دادرسی مالیاتی هدایت میشود تا مودی فرصت کافی برای آمادهسازی ادله و حضور در جلسه داشته باشد.
قاعده قانونی فاصله ۱۰ روزه ابلاغ دعوتنامه تا زمان تشکیل جلسه
طبق ماده ۲۴۶ قانون مالیاتهای مستقیم و آییننامههای اجرایی، فاصله زمانی میان تاریخ ابلاغ برگه دعوت به جلسه هیأت تا روز برگزاری رسیدگی، نباید کمتر از ۱۰ روز باشد. این بازه دهروزه به این منظور پیشبینی شده است تا مودی و نماینده قانونی او بتوانند صورتهای مالی، لوایح و مستندات دفاتر را جمعآوری و برای جلسه نهایی آماده کنند.
در محاسبه این بازه زمانی، روز ابلاغ دعوتنامه و روز تشکیل جلسه محاسبه نمیشوند. در نتیجه، مودی باید حداقل ۱۰ روز کامل کاری میان ابلاغ و تشکیل جلسه برای دفاع فرصت در اختیار داشته باشد.
ضمانت اجرای عدم رعایت فاصله زمانی قانونی و شرایط ابطال نوبت رسیدگی
عدم رعایت فاصله دهروزه قانونی از سوی دبیرخانه هیأت، تخلف شکلی آشکار محسوب میشود. اگر دعوتنامه با فاصلهای کمتر از ۱۰ روز به دست مودی برسد و مودی یا وکیل او در جلسه حاضر نشوند، اعضای هیأت حق ورود به ماهیت پرونده و انشای رأی غیابی را ندارند.
در چنین شرایطی، هرگونه رأی صادرشده به دلیل نقض قواعد آمره دادرسی، در مراجع بالاتر مانند شورای عالی مالیاتی یا دیوان عدالت اداری باطل خواهد شد. هیأت موظف است در صورت غیبت مودی، نوبت رسیدگی را تجدید کند و دعوتنامه جدیدی با رعایت فاصله زمانی قانونی ۱۰ روزه ارسال نماید.
شرایط تقاضای تجدید یا به تعویق انداختن موعد جلسه دادرسی
قانون این حق را برای مودی محفوظ داشته است که در صورت بروز شرایط اضطراری، تغییر زمان جلسه را تقاضا کند. بر اساس ضوابط ماده ۲۲ دستورالعمل دادرسی، مودی میتواند صرفاً برای یکبار درخواست تعویق موعد رسیدگی را به دبیرخانه ارائه دهد.
این درخواست باید حتماً به صورت مکتوب همراه با اسناد و دلایل موجه (نظیر بیماری حاد، همپوشانی وقت با دادگاه دادگستری یا حوادث غیرمترقبه) تنظیم شود. مودی موظف است این تقاضا را حداقل ۳ روز کاری پیش از فرا رسیدن موعد جلسه در سامانه یا دبیرخانه مرکز دادرسی ثبت کند تا تصمیمگیری در مورد تمدید زمان جلسه صورت پذیرد.
چارچوب و زیرساختهای قانونی دادرسی الکترونیکی (جلسات غیرحضوری)
با توسعه خدمات برخط سازمان امور مالیاتی، دادرسی الکترونیکی به عنوان گزینهای کارآمد در کنار جلسات حضوری پیادهسازی شده است. مودیان میتوانند هنگام ثبت اعتراض یا پس از دریافت دعوتنامه، تمایل خود را برای برگزاری جلسه دادرسی برخط و تصویری اعلام نمایند.
در این شیوه، مودی یا وکیل قانونی او موظف است حداقل ۴۸ ساعت کاری قبل از ساعت جلسه، کلیه اسناد و فایلهای متمم لایحه را در سامانه بارگذاری کند. در زمان مقرر، جلسه به صورت ویدیوکنفرانس امن با حضور قاضی، نماینده اداره و نماینده بند ۳ تشکیل میشود. اظهارات طرفین ثبت گردیده و در پایان، صورتجلسه به صورت دیجیتال به امضای اعضا و مودی میرسد.

فرآیند رسیدگی در صحن جلسه، قرارهای کارشناسی و دفاع در پروندههای خاص
حضور در صحن هیأت حل اختلاف مالیاتی نیازمند آرامش، تسلط بر ارقام و ارائه مستندات شفاف است. در جلسه دادرسی، ابتدا قاضی یا رئیس هیأت خلاصه پرونده و گزارش ممیز را قرائت میکند. سپس به مودی یا وکیل قانونی او فرصت داده میشود تا به صورت شفاهی ادله خود را تبیین کرده و به ایرادات برگ تشخیص پاسخ دهد. دفاع شفاهی باید کاملاً منطبق بر متن لایحه کتبی باشد، زیرا اعضای هیأت کلیه اظهارات طرفین را در صورتجلسه رسمی قید میکنند و این صورتجلسه مبنای انشای رأی قرار میگیرد.
مدیران مالی با بررسی نسخه رسمی دستورالعمل دادرسی مالیاتی میتوانند با کلیه حقوق قانونی خود در صحن جلسه آشنا شوند. دسترسی به لینکهای معتبر جهت دانلود دستورالعمل دادرسی مالیاتی و تسلط بر فصول مربوط به نحوه اداره جلسات، جایگاه مودی را در برابر استدلالهای نماینده اداره مالیاتی تقویت میکند.
انواع قرارهای رسیدگی هیأت حل اختلاف مالیاتی
چنانچه ادعای مودی نیازمند بررسی میدانی، بازبینی اسناد یا حسابرسی مجدد باشد و اعضای هیأت در جلسه نتوانند رأی نهایی صادر کنند، مبادرت به صدور قرار رسیدگی مینمایند.
مهمترین قرارهای دادرسی عبارتند از:
- قرار تحقیق و بررسی: برای راستیآزمایی اظهارات مودی پیرامون میزان فعالیت واقعی، وضعیت کارگاه یا احراز فعالیت تجاری اشخاص ثالث صادر میشود.
- قرار تطبیق اسناد با دفاتر: این قرار زمانی صادر میشود که مودی ادعا کند هزینهها یا درآمدهای واقعی با دفاتر قانونی و اسناد منضم به پرونده همخوانی دارد و نیاز به بازبینی کارشناسی دفاتر پلمبشده وجود دارد.
- قرار معاینه محل: در مواردی که بررسی فیزیکی انبارها، خطوط تولید، تجهیزات کارخانه یا موقعیت جغرافیایی ملک برای تعیین درآمد واقعی یا ارزش منصفانه داراییها ضروری است.
وظایف، اختیارات و مهلت ۶۰ روزه کارشناس مجری قرار
با صدور قرار رسیدگی، پرونده به یک کارشناس منتخب به عنوان مجری قرار ارجاع میشود. مجری قرار موظف است دفاتر مالی، فاکتورهای خرید و فروش، مستندات بانکی و مدارک انبار را با دقت بررسی کند. طبق قانون، مهلت انجام قرار کارشناسی حداکثر ۶۰ روز کاری است و کارشناس باید گزارش مکتوب، مستند و بیطرفانه خود را در این مهلت به هیأت تسلیم نماید.
در پروندههای تولیدی، محاسبه دقیق مواد اولیه مصرفی و دستمزد، عامل تعیینکننده در پذیرش بهای تمامشده است. مستندسازی ساختار هزینهها بر پایه فرمول ساخت (BOM) و ارائه گزارشهای استاندارد تولید از طریق یک نرم افزار بهای تمام شده تولید تخصصی، به مجری قرار اثبات میکند که هزینههای ادعایی منطبق بر واقعیت خطوط تولید بوده و دلیلی برای رد بهای تمامشده وجود ندارد.
بررسی انبارگردانیها و کنترل موجودی ابتدای دوره و پایان دوره کالا نیز از مهمترین تکالیف کارشناس پرونده است. انطباق ریالی و مقداری گردش اقلام در گزارشهای رسمی یک نرم افزار انبارداری دقیق، مانع از شکلگیری هرگونه ظن کتمان فروش یا محاسبه مغایرتهای نامتعارف از سوی مجری قرار خواهد شد.
نحوه دفاع در پروندههای تراکنشهای بانکی مشکوک طبق دستورالعمل دادرسی
بخش قابلتوجهی از اختلافات مالیاتی به مبالغ واریزی به حسابهای بانکی شخصی یا شرکتی مربوط میشود. ممیز مالیاتی در نگاه نخست تمام واریزیها را به عنوان درآمد مشمول مالیات تلقی میکند، اما دستورالعمل دادرسی مسیر تفکیک این حسابها را پیشبینی کرده است.
مودی برای دفاع در برابر این تشخیص باید جدول ریز گردش حساب بانکی را همراه با مدارک مثبته ارائه دهد. اثبات ماهیت غیردرآمدی تراکنشها نظیر دریافت وام و تسهیلات، انتقال وجه بین حسابهای شخصی مودی، وصول مطالبات سنواتی، فروش داراییهای شخصی (مانند خودرو یا ملک) و وجوه امانی، از طریق فیشهای واریزی و قراردادهای مربوطه، موجب خروج این ارقام از مأخذ مالیات و شکسته شدن تشخیص ممیز میشود.
رد دفاتر قانونی بر اساس آییننامه اجرایی ماده ۹۵، دست ممیز مالیاتی را برای صدور برگ تشخیص برآوردی و اعمال ضرایب سنگین کاملاً باز میگذارد. در صحن هیأت حل اختلاف، اولین خط دفاعی مؤدی اثبات صحت تحریر و رعایت مواعد قانونی ثبت رویدادهای مالی است. راهنمای کاربردی «تحریر و تنظیم دفتر مشاغل چیست؟ راهنمای جامع ثبت قانونی و پیشگیری از رد دفاتر» اصول غیرقابلانکار مستندسازی مالیاتی برای پیشگیری از خلع سلاح در دادرسی را آموزش میدهد.
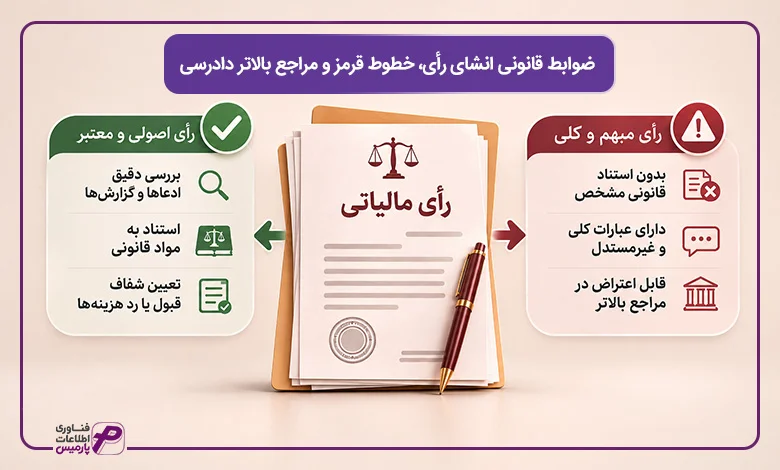
ضوابط قانونی انشای رأی، خطوط قرمز و مراجع بالاتر دادرسی
اعتبار یک رأی مالیاتی به میزان انطباق آن با شواهد عینی و متن صریح قوانین بستگی دارد. طبق دستورالعمل دادرسی، اعضای هیأت حل اختلاف موظف هستند تکتک ادعاهای مودی و گزارشهای ممیز را به دقت بررسی کرده و در متن دادنامه، استنادات قانونی هر تصمیم را مشخص کنند. آرای مبهم یا کلیگوییهایی نظیر «با توجه به اوضاع و احوال اقتصادی» فاقد وجاهت قانونی بوده و در شعب تجدیدنظر و دیوان عدالت اداری به آسانی نقض میشوند. رأی اصولی باید به روشنی مشخص کند کدام بخش از هزینهها یا درآمدهای مودی پذیرفته یا رد شده است.
ممنوعیت قطعی افزایش درآمد مشمول مالیات (خط قرمز ماده ۳۱ دستورالعمل)
یکی از مهمترین اصول حمایتی قانون در جریان دادرسی، قاعده عدم تشدید بدهی مودی در پی اعتراض است. بر اساس ماده ۳۱ دستورالعمل دادرسی مالیاتی، هیأت حل اختلاف به هیچ عنوان صلاحیت ندارد درآمد مشمول مالیات را فراتر از ارقام مندرج در برگ تشخیص افزایش دهد.
تنها یک استثنای مشخص برای این خط قرمز قانونی وجود دارد. اگر در جریان بررسی اسناد و اجرای قرار کارشناسی، مدارک معتبر و جدیدی کشف شود که نشاندهنده کتمان درآمد واقعی مودی باشد، هیأت صرفاً در حدود مدارک تازه کشفشده میتواند مأخذ را بازنگری کند. در غیر این صورت، حداکثر اقدام هیأت در بدترین حالت، تایید رقم اولیه برگ تشخیص خواهد بود و مودی نباید از طرح اعتراض به دلیل ترس از افزایش مالیات منصرف شود.
فرآیند اعتراض در هیأت تجدیدنظر حل اختلاف مالیاتی (ماده ۲۴۷ ق.م.م)
چنانچه مودی یا اداره امور مالیاتی رأی صادره توسط هیأت بدوی را ناعادلانه بدانند، پرونده با اعتراض هر یک از طرفین وارد مرحله تجدیدنظر میشود. بر اساس ماده ۲۴۷ قانون مالیاتهای مستقیم، مهلت تسلیم اعتراض به رأی بدوی دقیقاً ۲۰ روز از تاریخ ابلاغ رسمی دادنامه است.
دادخواست تجدیدنظر باید با تمرکز مستقیم بر ایرادات رأی بدوی تنظیم شود. در این مرحله، تکرار کلیات لایحه اولیه دیگر اثرگذار نیست، بلکه مودی باید اشتباهات هیأت بدوی در ارزیابی مدارک، عدم توجه به گزارش کارشناس مجری قرار یا نقض صریح مواد قانونی را به عنوان محور اعتراض قید کند. جلسه تجدیدنظر با حضور سه عضو جدید تشکیل میشود و رأی صادره در این مرحله، قطعی و لازمالاجرا خواهد بود.
ترتیبات اعتراض به مالیات مطالبهشده از غیرمؤدی (ظرفیت تبصره ماده ۱۵۷)
در برخی موارد، اداره امور مالیاتی به دلیل نبود اطلاعات دقیق یا تشابه اسمی، بدهی مالیاتی یک کسبوکار را از شخصی مطالبه میکند که اساساً مودی واقعی آن فعالیت اقتصادی نبوده است. این مسئله معمولاً برای مدیران پس از استعفا، مالکان پیشین یا افرادی که از هویت و کارت بازرگانی آنها سوءاستفاده شده است، رخ میدهد.
قانونگذار برای حل این مشکل، راهکار ویژهای در تبصره ماده ۱۵۷ قانون مالیاتهای مستقیم قرار داده است. شخصی که مالیات به اشتباه از او مطالبه شده، میتواند دادخواستی مستقل به هیأت حل اختلاف ارائه داده و اثبات کند که ذینفع واقعی این فعالیت نبوده است. در صورت احراز این موضوع در هیأت، مطالبه مالیات از او باطل شده و سازمان مکلف میشود فرآیند وصول را به سمت مودی واقعی هدایت کند.
آشنایی با مراجع عالی دادرسی مالیاتی، شورای عالی مالیاتی و هیأت ۲۵۱ مکرر
پس از قطعی شدن رأی در هیأت تجدیدنظر، مودی همچنان مراجع عالی دیگری برای پیگیری حقوق خود پیش رو دارد. مرجع نخست، شورای عالی مالیاتی موضوع ماده ۲۵۱ است. مودی ظرف مدت ۲ ماه از تاریخ ابلاغ رأی قطعی میتواند به این مرجع شکایت کند. شورای عالی مالیاتی وارد ماهیت اعداد و ارقام نمیشود، بلکه صرفاً پرونده را از نظر رعایت قوانین شکلی، مقررات دادرسی و عدم مغایرت رأی با متون قانونی بازبینی میکند.
مرجع عالی دیگر، هیأت موضوع ماده ۲۵۱ مکرر است. این هیأت مستقیماً با دستور وزیر امور اقتصادی و دارایی تشکیل میشود و به شکایات مربوط به مالیاتهای قطعی که در هیچ مرجع دیگری قابل طرح نبوده و ادعای غیرعادلانه بودن آنها با مدارک متقن اثبات شود، رسیدگی مینماید. هیأت ۲۵۱ مکرر آخرین پناهگاه اداری مودیان برای تعدیل یا ابطال تصمیمات مالیاتی است.

آیا دادرسی مالیاتی هزینه دارد؟ (هزینهها، وثیقهها و توقف عملیات اجرایی)
یکی از باورهای رایج میان فعالان اقتصادی این است که اعتراض به برگ تشخیص و ورود به هیأتهای حل اختلاف، نیازمند پرداخت هزینههای سنگین دادرسی است. واقعیت این است که ثبت اعتراض در مراحل اداری و طرح دعوا در هیأت حل اختلاف بدوی، کاملاً رایگان است و هیچگونه هزینه دادرسی یا تمبر از مودی دریافت نمیشود. با این حال، ادامه دادرسی در مراحل تجدیدنظر و مراجع عالی شرایط متفاوتی دارد و در صورت اعتراض بدون ادله متقن، جریمههای مالی مشخصی برای شرکت ایجاد خواهد شد.
جریمه یک درصدی اعتراض غیرموجه در هیأت تجدیدنظر (موضوع ماده ۲۴۷)
قانونگذار برای پیشگیری از طولانی شدن ساختگی پروندهها، در تبصره ۶ ماده ۲۴۷ قانون مالیاتهای مستقیم یک ضمانت اجرای نقدی تعیین کرده است. بر اساس این قاعده، اگر مودی نسبت به رأی هیأت بدوی اعتراض کند اما هیأت تجدیدنظر رأی بدوی را عیناً تایید نماید، مودی مشمول جریمه اعتراض غیرموجه خواهد شد.
این جریمه معادل یک درصد تفاوت مالیات موضوع رأی هیأت بدوی و مالیات مورد قبول مودی است. جریمه مذکور جزو جرایم غیرقابلبخشش به شمار میرود. به همین دلیل، مدیران مالی تنها زمانی باید اقدام به تجدیدنظرخواهی کنند که اشتباهات روشنی در محاسبات هیأت بدوی کشف کرده باشند یا اسناد معتبر تازهای برای ارائه داشته باشند.
اثر تعلیقی اعتراض و توقف عملیات اجرایی وصول مالیات
ارزشمندترین نتیجه ثبت به موقع لایحه اعتراضی، ایجاد مانع قانونی در برابر وصول اجباری مالیات است. قاعده توقف عملیات اجرایی در دادرسی مالیاتی به مودی اطمینان میدهد که تا زمان صدور رأی قطعی، عملیات توقیف اموال و مسدودی حسابهای بانکی متوقف خواهد ماند. اداره وصول و اجرا در طول مدت رسیدگی در مراحل بدوی و تجدیدنظر، صلاحیت قانونی برای برداشت وجه از حساب یا ممنوعالخروج کردن مدیران را ندارد.
با این حال، شرایط در مرحله شکایت به شورای عالی مالیاتی تغییر میکند. بر اساس ماده ۲۵۹ قانون مالیاتهای مستقیم، صرف ثبت دادخواست در شورای عالی مانع عملیات اجرایی نخواهد بود. مودی برای معلق نگهداشتن اقدامات توقیفی در این مرحله، باید معادل مبلغ مالیات مورد مطالبه را وجه نقد بپردازد یا ضمانتنامه بانکی، وثیقه ملکی معتبر و یا سفته مورد تایید اداره مالیاتی ارائه نماید تا دستور توقف عملیات اجرایی صادر شود.

رسیدگی به اختلافات ناشی از قانون پایانههای فروشگاهی و سامانه مودیان
اجرای قانون پایانههای فروشگاهی و سامانه مودیان فصل نوینی از روابط مالیاتی را رقم زده است. همزمان با استقرار این ساختار دادهمحور، موج تازهای از پروندههای دادرسی با محوریت عدم انطباق صورتحسابهای الکترونیکی، خطاهای ثبت در کارپوشه و اعمال جرایم سنگین موضوع ماده ۲۲ به هیأتهای حل اختلاف مالیاتی سرازیر شده است. اکنون بخش عمدهای از دفاعیات مودیان در دادرسی، به اثبات اصالت فاکتورها، تطبیق زمان صدور صورتحساب با زمان تحویل کالا و رفع ابهام از عدم تایید فاکتور توسط خریداران اختصاص دارد.
نحوه حل اختلاف در خصوص رد صورتحسابهای الکترونیکی و عدم انطباق با کارپوشه
اختلاف میان خریدار و فروشنده در تایید یا رد صورتحساب الکترونیکی در کارپوشه، مستقیماً اعتبار مالیاتی ارزش افزوده را تحت تاثیر قرار میدهد. اگر خریدار فاکتوری را در مهلت قانونی تایید نکند یا صورتحساب با الگوی نادرست ارسال شود، سازمان امور مالیاتی اعتبار ارزش افزوده خریدار را نمیپذیرد و برای فروشنده نیز جریمه در نظر میگیرد.
هیأتهای حل اختلاف مالیاتی در این پروندهها با تکیه بر استعلامهای سیستمی و بررسی اسناد پرداخت بانکی، اصالت معامله را بازبینی میکنند. ثبت و ارسال مستقیم صورتحسابها از طریق یک نرم افزار سامانه مودیان استاندارد، مانع از بروز مغایرتهای مالیاتی و شکلگیری پروندههای دادرسی ارزش افزوده میشود. ارسال مکانیزه فاکتورها با کلید اختصاصی و شناسه یکتای مالیاتی معتبر، جایگاه حقوقی شرکت را در جلسات هیأت تثبیت نموده و راه را بر ادعاهای مغایرت کارپوشه میبندد.
جرایم غیرقابل بخشش سامانه مودیان در صحن هیأتهای دادرسی
ماده ۲۲ قانون پایانههای فروشگاهی جرایم سنگینی را برای تخلفاتی نظیر عدم صدور صورتحساب الکترونیکی، کتمان فروش یا عدم عضویت در سامانه تعیین کرده است. نکته حقوقی مهم این است که اختیارات هیأتهای دادرسی برای بخشودگی این جرایم نسبت به قوانین سنتی مالیاتی بسیار محدودتر است، زیرا قانونگذار بخشی از این جرایم را غیرقابلبخشش اعلام کرده است.
تنها راه مودی برای رهایی از این جرایم در صحن هیأت، اثبات بروز نقص فنی خارج از اراده است. مودی باید با ارائه مستندات فنی، گزارشهای خرابی سامانه مرکزی، تیکتهای پشتیبانی رسمی و لاگهای نرمافزاری اثبات کند که ارسال نشدن یا تاخیر در بارگذاری صورتحساب ناشی از قطعی سرور یا خطاهای زیرساختی سامانه بوده است. اعضای هیأت صرفاً در صورت احراز این شواهد فنی مجاز به تعدیل یا لغو جرایم خواهند بود.

جدول جامع تقویم مواعد و مهلتهای حیاتی دستورالعمل دادرسی مالیاتی
از دست رفتن مهلتهای قانونی در دادرسی مالیاتی، به معنای پذیرش قطعی تشخیص ممیز و سلب حق دفاع است. برای جلوگیری از هرگونه خطای تقویمی و اطلاع دقیق از زمانبندی اقدامات حقوقی، جدول زیر تمام مواعد سرنوشتساز دستورالعمل دادرسی را به صورت یکجا گردآوری کرده است:
ردیف | مرحله و فرآیند دادرسی | مهلت قانونی دقیق | مبنای شروع محاسبه زمان | ضمانت اجرای عدم رعایت موعد (فوت وقت) |
۱ | توافق با ممیز کل یا رئیس امور مالیاتی (ماده ۲۳۸) | ۳۰ روز | تاریخ ابلاغ رسمی برگ تشخیص به مودی | از دست رفتن فرصت حلوفصل اداری و ارجاع مستقیم به هیأت |
۲ | ثبت اعتراض به برگ تشخیص جهت طرح در هیأت بدوی | ۳۰ روز | تاریخ ابلاغ واقعی یا قانونی برگ تشخیص | قطعی شدن کامل مأخذ و رقم مالیات مندرج در برگ تشخیص |
۳ | فاصله زمانی ابلاغ دعوتنامه تا روز تشکیل جلسه دادرسی | حداقل ۱۰ روز کاری | تاریخ ابلاغ برگه دعوت به مودی | لغو جلسه در صورت غیبت مودی و ضرورت تجدید نوبت رسیدگی |
۴ | ارائه درخواست مکتوب تعویق جلسه دادرسی (فقط یکبار) | حداقل ۳ روز | قبل از تاریخ تشکیل جلسه رسمی هیأت | تشکیل جلسه در موعد مقرر و رسیدگی غیابی در صورت عدم حضور |
۵ | اجرای قرار کارشناسی و بازبینی اسناد توسط مجری قرار | ۶۰ روز کاری | تاریخ ابلاغ رسمی قرار کارشناسی به مجری | تذکر هیأت و امکان تعویض کارشناس مجری پرونده |
۶ | اعتراض طرفین پرونده به گزارش کارشناس مجری قرار | ۳۰ روز | تاریخ ابلاغ نسخه گزارش کارشناسی به طرفین | پذیرش گزارش کارشناس به عنوان مبنای انشای رأی نهایی هیأت |
۷ | اعتراض به رأی هیأت بدوی در هیأت تجدیدنظر (ماده ۲۴۷) | ۲۰ روز | تاریخ ابلاغ رسمی دادنامه هیأت بدوی | قطعی شدن رأی هیأت بدوی و صدور برگ قطعی مالیاتی |
۸ | تسلیم دادخواست به شورای عالی مالیاتی (ماده ۲۵۱) | ۲ ماه | تاریخ ابلاغ دادنامه قطعی تجدیدنظر | اسقاط حق شکایت شکلی در شورای عالی مالیاتی کشور |

نقش زیرساخت یکپارچه مالی در اثبات حقانیت دفاتر و ابطال تشخیص علیالرأس
تجربه سالها حضور در هیأتهای حل اختلاف نشان میدهد بخش عمدهای از مودیانی که با برگ تشخیصهای برآوردی سنگین روبهرو میشوند، در واقعیت قصد تخلف مالیاتی نداشتهاند. این شرکتها خریدوفروش واقعی انجام داده و هزینههای مشروع تجاری داشتهاند، اما در زمان ارائه اسناد به هیأت، با شکست مواجه میشوند. ریشه این چالش، اداره سنتی و جزیرهای کسبوکار است. جایی که اطلاعات واحد انبار با اسناد واحد حسابداری همخوانی ندارد و ثبت فاکتورهای فروش در برنامهای مجزا از مدیریت چکها و گردش بانکی انجام میگیرد.
هنگامی که کارشناس مجری قرار با چنین مغایرتهایی میان حواله خروج انبار و اسناد مالی مواجه میشود، طبق آییننامه ماده ۹۵ قانون مالیاتهای مستقیم، دفاتر قانونی را غیرقابل رسیدگی دانسته و حکم به رد دفاتر میدهد. رد دفاتر یعنی باز شدن دست ممیز برای محاسبه مالیات برآوردی بر اساس بالاترین ضرایب سود فعالیت اقتصادی. در این وضعیت، مودی نه فقط سود فرضی را بدهکار میشود، بلکه تمام هزینههای واقعی تولید و پرسنلی او نیز به عنوان هزینه غیرقابل قبول مالیاتی تلقی شده و مشمول جرایم سنگین کتمان درآمد خواهد شد.
راهکار عبور از این تهدید مالیاتی، پیوند دادن تمام شریانهای اطلاعاتی شرکت در قالب یک پایگاه داده متمرکز و بدون واسطه است. زمانی که فرآیند ورود کالا به انبار، ثبت پیشفاکتور، صدور فاکتور رسمی، تحریر اسناد حسابداری و تسویه بانکی در یک سامانه هماهنگ جریان یابد، هیچ فاکتور یا رویدادی بدون ردپای مالی معتبر باقی نمیماند. نتیجه چنین ساختاری، امکان استخراج ترازهای آزمایشی دقیق در کسری از ثانیه و ارائه گزارشهای شفافی است که مجری قرار دادرسی را به تایید بیچونوچرای دفاتر و لغو مالیات علیالرأس هدایت میکند.
چرا دادههای جزیرهای و اکسلهای دستی در هیأتهای دادرسی باطل میشوند؟
کارشناسان رسمی و قضات هیأتهای حل اختلاف روزانه با دهها لایحه روبهرو میشوند که به جدولهای اکسل متصل هستند. برای یک کارشناس خبره مالیاتی، شیتهای اکسل و نرمافزارهای غیرمتصل بیش از آنکه سند دفاعیه باشند، یک علامت هشدار جدی به شمار میروند. فایلهای اکسل فاقد لاگ سیستمی و غیرقابل اعتبارسنجی هستند و امکان تغییر تاریخ، دستکاری مبالغ یا درج ردیفهای غیرواقعی در آنها وجود دارد.
علاوه بر این، در سیستمهای جزیرهای معمولاً زمان صدور رسید انبار با تاریخ ثبت سند حسابداری فاصله زمانی دارد. ممیز مالیاتی به محض مشاهده اولین تاخیر در تحریر رویدادها، دفاتر را مشمول بندهای تاخیر دانسته و تمام ترازها را زیر سوال میبرد. در صحن هیأت حل اختلاف، ادعایی خریدار دارد که پشتوانه آن یک سیستم کنترل داخلی مکانیزه باشد و نشان دهد تمام ثبتها در لحظه وقوع و به شکل خودکار در دفاتر رسمی نقش بستهاند.
مستندسازی همزمان زنجیره انبار، تولید، خزانه و دفاتر قانونی الکترونیک
یک زیرساخت یکپارچه سازمانی، فاصله میان عملیات روزمره در کارخانه یا فروشگاه را با الزامات سختگیرانه دادرسی مالیاتی پر میکند. در این ساختار، انباردار با اسکن رسید کالا به صورت سیستمی سند دریافت را ثبت میکند و در همان لحظه، حسابداری انبار و سند دوبل مالی بدون دخالت دست خلق میشود.
هماهنگی بیدرنگ جریان کالا، تولید، بازرگانی، خزانهداری و صدور اسناد حسابداری در نرم افزار پارمیس استار به کسبوکارها امکان میدهد در زمان ممیزی و دفاع در هیأتهای دادرسی، زنجیرهای پیوسته از فاکتور خرید، حواله انبار، فرمول ساخت و سند تسویه بانکی را با گزارشهای استاندارد ارائه دهند. چنین همگرایی فنی در دادهها، هرگونه ظن مغایرت کاردکس یا فاکتورهای صوری را از بین میبرد.
با حرکت تحولآفرین سازمان امور مالیاتی به سوی حذف دفاتر کاغذی، مجهز شدن به زیرساختهای نوین گزارشدهی ضرورتی اجتنابناپذیر است. ساماندهی خودکار رویدادهای مالی بر پایه الزامات پلمب سیستمی و آمادهسازی دادهها از طریق نرم افزار دفاتر تجاری الکترونیکی شرکت را در برابر ممیزیهای برخط ایمن میسازد و پشتوانه محکمی برای اثبات حقانیت مودی در هیأتهای بدوی و تجدیدنظر فراهم میآورد.
کارشناس مجری قرار در بررسیهای دادرسی، کوچکترین عدم انطباق میان حواله انبار، فاکتورهای فروش و اسناد بانک را به منزله کتمان درآمد قلمداد میکند. ثبت جزیرهای رویدادها در واحدهای سازمان عامل اصلی این مغایرتهای پرریسک مالیاتی است. با مطالعه مقاله «مزایای نرم افزار حسابداری یکپارچه، از کاهش خطا تا تحول ساختار کسبوکار» خواهید دید که چگونه جریان پیوسته دادهها، دفاتر شرکت را در برابر ممیزیهای چندباره بیمه و مالیات نفوذناپذیر میکند.

جمعبندی و نتیجهگیری راهبردی
تسلط بر دستورالعمل دادرسی مالیاتی، اهرمی قدرتمند برای پاسداری از داراییهای سازمان و پیشگیری از تحمیل مالیاتهای غیرواقعی است. با آگاهی از تشریفات دادرسی، شناخت صلاحیت هیأتها و رعایت دقیق تقویم مواعد، میتوان جریان رسیدگی را به سوی تصمیمی عادلانه و شفاف هدایت کرد.
پیروزی در صحن هیأتهای حل اختلاف صرفاً به نگارش یک لایحه حقوقی خوب وابسته نیست. فرآیند دادرسی زمانی بیشترین اثربخشی را به همراه دارد که ساختار دادههای مالی شرکت در طول سال مالی، بدون خطا و به شکل یکپارچه تدوین شده باشد. سازمانهایی که زنجیره عملیات انبار، تولید، خزانه و حسابداری خود را بر بستری هماهنگ ثبت میکنند، در روز دادرسی با ارائه اسناد انکارناپذیر، از منافع تجاری خود به بهترین شکل دفاع مینمایند.
دریافت مشاوره تخصصی و دموی نرم افزار پارمیس استار
مدیریت ریسکهای مالیاتی پیش از صدور برگ تشخیص آغاز میشود. بهترین راه برای رهایی از تنشهای دادرسی، تجهیز زیرساخت مالی شرکت به یک نرمافزار ERP یکپارچه است که مدارک، دفاتر و کاردکس کالا را منطبق بر استانداردهای حسابرسی سازمان امور مالیاتی کشور تولید کند.
کارشناسان پارمیس در یک جلسه مشاوره اختصاصی، شیوه انطباق فرآیندهای خرید، انبار، تولید و فروش را با الزامات سامانه مودیان و ممیزی مالیاتی به شما نمایش میدهند تا با حذف مغایرتهای دفتری، پروندههای دادرسی را با آرامش خاطر مدیریت کنید.

پرسشهای متداول درباره دستورالعمل دادرسی مالیاتی
1.آیا بدون حضور وکیل یا مدیرعامل، امکان رسیدگی به پرونده در هیأت دادرسی وجود دارد؟
بله. طبق دستورالعمل دادرسی مالیاتی، در صورتی که مودی یا نماینده قانونی او لایحه دفاعیه خود را همراه با مستندات به دبیرخانه تسلیم کرده باشد، عدم حضور او مانع از رسیدگی نخواهد بود. اعضای هیأت بر اساس محتویات پرونده و لایحه مودی مبادرت به صدور رأی میکنند.
2.فاصله قانونی بین ابلاغ دعوتنامه تا تاریخ تشکیل جلسه دادرسی چند روز است؟
فاصله زمانی میان تاریخ ابلاغ دعوتنامه تا روز تشکیل جلسه هیأت حل اختلاف مالیاتی نباید کمتر از ۱۰ روز کاری باشد. عدم رعایت این موعد قانونی به شرط عدم حضور مودی، موجب لغو جلسه و تجدید وقت رسیدگی میشود.
3.اگر مودی به نتیجه رأی هیأت بدوی معترض باشد چند روز برای اعتراض مهلت دارد؟
بر اساس ماده ۲۴۷ قانون مالیاتهای مستقیم و دستورالعمل اجرایی، طرفین پرونده ظرف مدت ۲۰ روز از تاریخ ابلاغ رأی هیأت بدوی، حق اعتراض و تجدیدنظرخواهی در هیأت حل اختلاف مالیاتی تجدیدنظر را خواهند داشت.
4.آیا هیأت حل اختلاف مالیاتی میتواند مالیات را بیشتر از برگ تشخیص تعیین کند؟
خیر. طبق تصریح ماده ۳۱ دستورالعمل دادرسی، هیأتهای حل اختلاف مالیاتی مجاز به افزایش درآمد مشمول مالیات یا مأخذ محاسبه مالیات بیش از ارقام مندرج در برگ تشخیص نیستند، مگر در مواردی که اسناد معتبر کتمان درآمد جدیدی در طول دادرسی کشف شود.
5.مهلت کارشناس مجری قرار برای بررسی دفاتر و ارائه گزارش دادرسی چقدر است؟
مهلت اولیه مجری قرار کارشناسی مالیاتی برای اجرای قرار، بررسی دفاتر و اسناد و ارائه گزارش رسمی به هیأت حداکثر ۶۰ روز کاری است که فقط با درخواست موجه و موافقت هیأت تا مدت مشخص قابل تمدید خواهد بود.
6.آیا ثبت اعتراض به برگ تشخیص مانع از توقیف حساب و عملیات اجرایی مالیات میشود؟
بله. تسلیم اعتراض در مهلت ۳۰ روزه قانونی دارای اثر تعلیقی است و اداره وصول و اجرا تا صدور رای قطعی هیأت، حق توقیف حساب، اعمال ممنوعالخروجی یا مطالبه اجباری مالیات مورد اختلاف را ندارد.