
ثبت دقیق رویدادهای مالی، مطمئنترین راه برای مدیریت سود و حفظ آرامش مالیاتی در پایان سال است. مهارت در تحریر و تنظیم دفتر مشاغل به شما کمک میکند تمام مخارج کاری، خریدها و سرمایهگذاریهای خود را با استناد به مدارک معتبر ثبت کنید و اعتبار عملکرد مالی خود را نزد سازمان امور مالیاتی بالا ببرید. همگام با پیشرفت زیرساختهای مالیاتی، قانونگذار مسیرهای کارآمدی مانند نرم افزار دفاتر تجاری الکترونیکی را پیشبینی کرده است تا مدیریت اسناد با بالاترین دقت ممکن انجام شود. شناخت شیوه صحیح ثبت این اسناد، خیال شما را از بابت محاسبه عادلانه مالیات و بهرهمندی از تمام معافیتهای قانونی آسوده میسازد.
دفتر مشاغل چیست و چه کسانی باید آن را تنظیم کنند؟
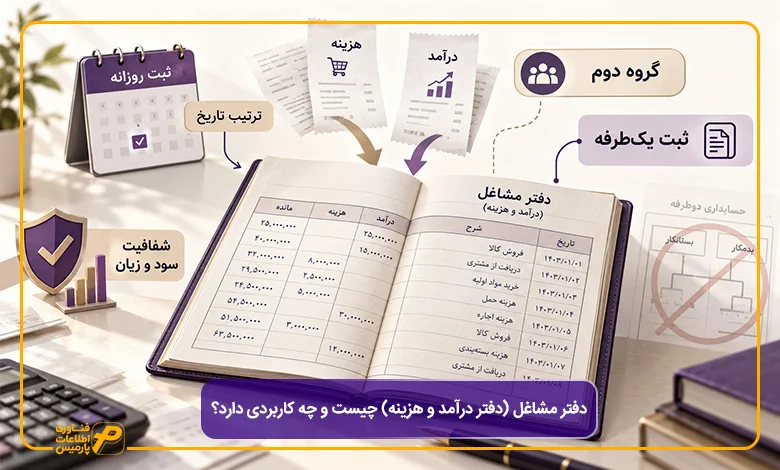
دفتر مشاغل یا همان دفتر درآمد و هزینه، ابزار رسمی صاحبان مشاغل گروه دوم مالیاتی برای مستندسازی رویدادهای مالی است. مودیان طبق آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم، ریز کلیه خریدها، فروش روزانه، مخارج کاری و داراییهای خود را به ترتیب تاریخ در آن درج میکنند تا سود واقعی مبنای مالیات سالانه قرار گیرد.
دفتر مشاغل (دفتر درآمد و هزینه) چیست و چه کاربردی دارد؟
قانونگذار برای ساماندهی مالیات صاحبان اصناف و کسبوکارهای با حجم فعالیت متوسط، چارچوبی مشخص و استاندارد تعریف کرده است. طبق آیین نامه تحریر دفاتر ماده ۹۵ قانون مالیاتهای مستقیم، مودیان گروه دوم موظف هستند تمام وقایع مالی روزانه خود را در دفتری ثبت کنند که تحت عنوان دفتر درآمد و هزینه شناخته میشود. این سازوکار به مدیران امکان میدهد تا بدون درگیر شدن با پیچیدگیهای حسابداری شرکتهای بزرگ، حساب سود و زیان سالانه خود را شفاف و مستند نگه دارند.
سازوکار حاکم بر دفتر درآمد و هزینه مشاغل بر پایه سیستم ثبت یکطرفه همراه با جریان نقدی و تعهدی ساده پایهگذاری شده است. شما در این شیوه حسابداری نیازی به باز کردن حسابهای کل، معین و تفصیلی یا تعریف آرتیکلهای دوبل بدهکار و بستانکار ندارید. هر زمان پولی وارد چرخه فعالیت شود یا هزینهای برای پیشبرد امور تجاری پرداخت گردد، رقم آن به صورت خطی و به ترتیب تاریخ در ستون مشخص خود ثبت میشود.
ماهیت حسابداری دفتر مشاغل و شیوه رهگیری تراکنشها
ثبت یکطرفه در این دفتر به گونهای طراحی شده است که گردش مالی واقعی واحد صنفی را نشان دهد. رویدادهای مالی بر اساس تاریخ وقوع و به همراه شماره مدارک مثبته در سطرها درج میشوند تا امکان ردیابی هر ریال ورودی و خروجی فراهم باشد. این رویکرد به صاحب کسبوکار اجازه میدهد تا کنترل کاملی روی هزینههای اداری، کرایه، خرید کالا و حقوق کارکنان داشته باشد و مدیریت مالی خود را منظم کند.
تسهیل محاسبات مالیاتی مزیت بارز این دفتر است. ممیز مالیاتی در زمان رسیدگی، اطلاعات درجشده در این دفتر را به عنوان پایگاه داده رسمی کسبوکار ارزیابی میکند. با تطبیق مجموع خریدهای انجامشده و هزینههای عملیاتی با مبالغ فروش ثبتشده، سود خالص به دست میآید و مالیات سالانه بر اساس سود واقعی محاسبه میشود.
۴ ویژگی کلیدی دفتر مشاغل بر اساس ضوابط مالیاتی
شناخت ویژگیهای فنی دفتر درآمد و هزینه، درک درستی از استانداردهای بازرسی مالیاتی ایجاد میکند:
- ثبت ترتیبی و بدون انقطاع زمانی: تمامی رویدادهای مالی باید به ترتیب روز، ماه و سال وقوع در سطرها نوشته شوند و ثبت همزمان چند روز با وقفه زمانی مجاز نخواهد بود.
- تکیه مستقیم بر مدارک مثبته: هر ردیف ثبتی باید به شماره فاکتور معتبر، رسید دستگاه پوز، شماره پیگیری انتقال وجه یا قرارداد رسمی متصل باشد.
- تفکیک کامل هزینهها از خریدهای سرمایهای: هزینههای جاری کسبوکار در ستون جداگانه و اموال و داراییهای ماندگار مانند تجهیزات در ستون دارایی درج میشوند تا استهلاک آنها دقیق محاسبه شود.
- قابلیت محاسبه سریع مانده سود و زیان: ساختار ستونها به شکلی است که در انتهای هر صفحه و در پایان ماه میتوان جمع جبری عملکرد را بدون فرمولهای پیچیده استخراج کرد.
اگر تحریر دستی و خطخوردگیهای مکرر صفحات دفاتر کاغذی برای شما ریسکساز شده است، آشنایی با بسترهای دیجیتال راهگشا خواهد بود. سازمان امور مالیاتی زیرساخت ارسال سیستمی اسناد را فراهم کرده است تا مودیان بتوانند رویدادهای مالی خود را بدون دغدغههای سنتی بارگذاری کنند. راهنمای “آموزش فرایند کار با سامانه دفاتر تجاری الکترونیکی” فرایند گامبهگام ثبت دادهها در این درگاه ملی را تشریح میکند.
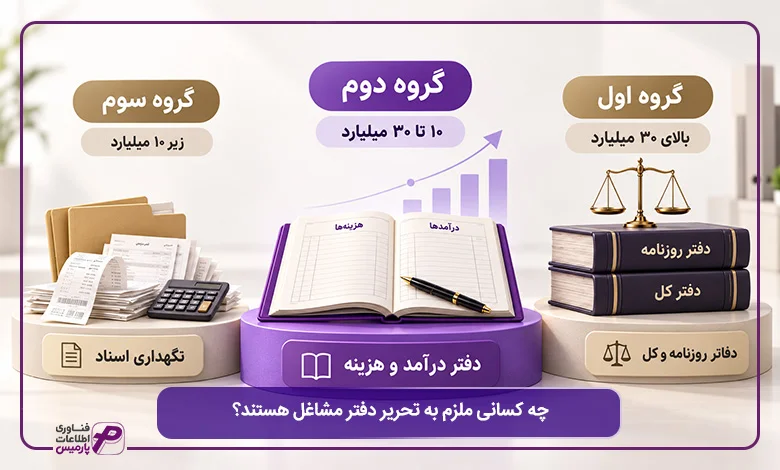
چه کسانی ملزم به تحریر دفتر مشاغل هستند؟ (گروهبندی مالیاتی صاحبان مشاغل)
تشخیص دقیق تکالیف قانونی، گام نخست برای برقراری نظم مالی و پیشگیری از جرایم مالیاتی به شمار میرود. سازمان امور مالیاتی کشور با هدف عادلانهسازی فرآیند رسیدگی، ساختار قدیمی بندهای «الف، ب و ج» را به طور کامل کنار گذاشته و نظام نوینی از گروهبندی سهگانه را بر اساس حجم فروش کالا و خدمات مستقر کرده است. در این ساختار اصلاحشده موضوع ماده ۹۵ قانون مالیاتهای مستقیم، تکالیف مرتبط با دفاتر مالیاتی اشخاص حقیقی بر پایه توان مالی و ظرفیت اداری هر صنف تعیین میشود تا هر فعال اقتصادی بر اساس ظرفیت واقعی خود به ثبت اسناد بپردازد.
بر اساس این ضوابط، مودیانی که درآمد ناخالص سالانه آنها در محدوده مشخصی قرار میگیرد، در دسته صاحبان مشاغل گروه دوم تعریف میشوند. انجام دقیق تحریر و تنظیم دفتر مشاغل تکلیف قانونی اصلی این گروه است و به آنان اجازه میدهد تا با تکمیل ثبتهای روزانه درآمد و هزینه، سود واقعی سال مالی خود را برای ممیزان سازمان مستندسازی کنند.
گروه مالیاتی | معیار حجم درآمد و نوع صنف | دفاتر قانونی الزامی | پیامد قانونی در صورت عدم نگهداری |
گروه اول | فروش کالا و خدمات بالای ۳۰ میلیارد تومان یا دارندگان کارت بازرگانی، کارخانهها، هتلهای سه ستاره به بالا و بیمارستانها | دفاتر روزنامه و کل (سیستم حسابداری دوبل) | تعلق جریمه ۲۰ درصدی عدم تسلیم دفاتر و برآورد مالیاتی از طریق سامانهها |
گروه دوم | مجموع فروش کالا و خدمات بین ۱۰ میلیارد تا ۳۰ میلیارد تومان در سال مالی قبل | دفتر درآمد و هزینه (دفتر مشاغل) | رد هزینههای ابرازی، تعلق جریمه قانونی و تعیین درآمد مشمول مالیات با تکیه بر اطلاعات کارپوشه |
گروه سوم | فروش سالانه کالا و خدمات زیر ۱۰ میلیارد تومان که در گروه اول و دوم جای نمیگیرند | صرفاً نگهداری اسناد، مدارک و صورتحسابهای خرید و فروش | ابطال تسهیلات توافق مقطوع و رسیدگی بر اساس گردش حسابهای تجاری |
نکته مهم این است که دفاتر مشاغل گروه دوم ساختاری سادهتر از دفاتر شرکتها دارند و صاحبان اصناف میتوانند با ثبت مستمر ارقام، بدون نیاز به پیادهسازی سازوکارهای سنگین حسابداری سازمانی، رضایت ناظران مالیاتی را جلب کنند.
تفاوت تکالیف صاحبان مشاغل گروه دوم با دفاتر روزنامه و کل گروه اول
مبنای ثبت اسناد در مودیان گروه اول، سازوکار حسابداری دوطرفه یا سیستم دوبل است. این گروه به واسطه حجم بالای تراکنشها، گردش چک و عملیات چندگانه انبار، موظف به افتتاح حسابهای بدهکار و بستانکار و نگهداری همزمان دو جلد دفتر روزنامه و دفتر کل هستند. در مقابل، صاحبان مشاغل گروه دوم از این فرآیند تفکیکی معاف هستند و تنها یک جلد دفتر درآمد و هزینه را تحریر میکنند.
شناخت تفاوت دفتر مشاغل با دفتر روزنامه و کل به صاحبان کسبوکار کمک میکند تا منابع انسانی و مالی خود را درست مدیریت کنند. در دفتر مشاغل، شما تمرکز خود را روی ثبت وقایع ورود و خروج پول و اسناد فاکتورها میگذارید، در حالی که در دفاتر روزنامه و کل باید قواعد تراز آزمایشی، سند افتتاحیه و اختتامیه و بستن مرحلهای حسابهای سود و زیانی را موبهمو اجرا کنید.
مودیانی که بر اساس حجم فعالیت در گروه اول مالیاتی قرار میگیرند، تکالیفی فراتر از ثبت ساده درآمد و هزینه دارند و ملزم به نگهداری دفاتر رسمی دوبل هستند. شناخت استانداردهای قانونی دفتر روزنامه و دفتر کل مانع از تشخیص اشتباه تکالیف کسبوکار میشود. برای درک تفکیک این دفاتر از دفتر مشاغل، مقاله “دفاتر قانونی در حسابداری چیست؟ آشنایی با دفتر روزنامه و کل” ساختار حسابداری دوطرفه را به زبان کاربردی توضیح میدهد.
شرایط قانونی معافیت از نگارش دفاتر با استفاده از تبصره ماده ۱۰۰
قانون مالیاتهای مستقیم مسیری حمایتی پیشبینی کرده است تا صاحبان کسبوکارهای با حجم فروش محدود بتوانند بدون نگارش دفاتر و ارائه اظهارنامه عملکرد، پرونده سالانه خود را قطعی کنند. این امتیاز ویژه که تحت عنوان تبصره ماده ۱۰۰ شناخته میشود، بار اداری اصناف خرد را برمیدارد و آرامش مالیاتی ایجاد میکند.
برخورداری از این تسهیلات قانونی مستلزم رعایت شروط زیر است:
- قرار گرفتن مجموع فروش کالا و ارائه خدمات در بازه نصاب اعلامی سازمان امور مالیاتی در هر سال مالی
- پذیرش مالیات مقطوع تعیینشده در درگاه ملی خدمات الکترونیک پیش از پایان موعد مقرر قانونی
- عدم وجود مغایرت فاحش میان مبالغ واریزی به حسابهای متصل به دستگاههای پوز با اطلاعات ابرازی مودی
- تطابق فعالیت کسبوکار با ردههای شغلی مجاز اعلامشده در دستورالعمل سالانه سازمان امور مالیاتی
در صورتی که حجم فروش واحد صنفی از سقف مجاز این تبصره عبور کند یا صاحب کسبوکار مایل به استفاده از مالیات مقطوع نباشد، موظف به ارسال اظهارنامه جامع و تحریر منظم دفتر درآمد و هزینه خواهد بود.
چرا باید از تبصره ماده ۱۰۰ در اظهارنامه مالیاتی استفاده کنیم؟
بسیاری از صاحبان اصناف و مشاغل خرد میتوانند با بهرهمندی از تسهیلات قانونی، بدون الزام به تحریر دفاتر مالیاتی و تسلیم اظهارنامه عملکرد، مالیات مقطوع سالانه خود را نهایی کنند. آگاهی از سقف نصاب درآمدی و شرایط این ماده، مانع از صرف هزینههای بیمورد برای ثبت دفتر در مشاغل مشمول میشود. این راهنما به طور کامل شرایط استفاده از این امکان قانونی را بازگو کرده است.

آموزش گامبهگام تحریر ستونهای دفتر درآمد و هزینه مشاغل با مثال فرضی
ثبت دستی اعداد بر روی صفحات رسمی همواره با احتمال خطای محاسباتی یا دوبارهکاری همراه است. بروز هرگونه خطخوردگی یا اختلاف میان ارقام دفاتر و اسناد واقعی، فرآیند ممیزی را زمانبر و پیچیده میکند. پیش از قلم زدن بر روی صفحات پلمپشده، ثبت دقیق تراکنشها و استخراج گزارش روزانه در نرم افزار حسابداری احتمال مغایرت محاسباتی را به صفر میرساند. این انضباط سیستمی تضمین میکند که دادههای مالی شما پیش از ورود به دفتر کاغذی تراز شده باشند.
تسلط بر نحوه نوشتن دفتر مشاغل نیازمند شناخت کارکرد هر ستون بر پایه مقررات آییننامه اجرایی ماده ۹۵ است. ستونبندی این سند بهگونهای طراحی شده است که رویدادهای مالی روزمره را از هزینههای جاری و اموال سرمایهای جدا کند. بررسی جدول ستون های دفتر درآمد و هزینه و اجرای دقیق سرفصلهای زیر، راهکار مطمئنی برای آمادهسازی اسناد مالیاتی شفاف است.
۱. ستون تاریخ و شماره سند حسابداری
این ستون مبنای توالی زمانی رویدادهای مالی است. تاریخ هر معامله باید با ذکر دقیق روز و ماه به صورت شمسی قید شود. رعایت ترتیب زمانی اولویت اساسی بازرسان مالیاتی است، بنابراین ثبت معاملات روزهای بعد پیش از اتمام رویدادهای روزهای پیشین مجاز نخواهد بود. شماره ردیف سند نیز از عدد ۱ در ابتدای سال مالی آغاز شده و تا آخرین واقعه تجاری در پایان سال با نظمی پیوسته ادامه مییابد.
۲. ستون شرح رویداد، مشخصات مدارک مثبته و بایگانی استاندارد اسناد
در این بخش باید شرحی کوتاه و رسا از نوع معامله همراه با نام طرف حساب نوشته شود. مهمترین بخش این ستون، قید شماره فاکتور معتبر، شماره رسید واریز بانکی یا شماره قرارداد است. هر خطی که تحریر میشود باید به یک برگ فیزیکی معتبر متصل باشد. طبق ماده ۹۵ قانون مالیاتهای مستقیم، صاحبان مشاغل موظف هستند تمام مدارک مثبته، اسناد پرداخت و فاکتورهای مرتبط را دستکم به مدت ۵ سال در بایگانی ایمن نگه دارند تا امکان تطبیق آن با ردیفهای دفتر وجود داشته باشد.
۳. ستون خرید کالا، مواد اولیه و مصالح
ارقام پرداختشده برای اجناسی که قصد فروش مجدد آنها را دارید یا مواد اولیهای که در تولید محصول مصرف میشوند، در این ستون قرار میگیرند. رقمی که در این ستون درج میشود، بهای خالص پس از کسر تخفیفات فروشنده است. مبالغ مالیات بر ارزش افزوده پرداختی در این ستون ادغام نمیشوند تا بهای تمامشده خرید همواره شفاف باقی بماند.
۴. ستون هزینههای جاری و ضوابط هزینههای قابلقبول مالیاتی
مخارج روزانهای که لازمه گردش امور کاری هستند، در این بخش به ثبت میرسند. بر اساس مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، ممیزان صرفاً هزینههایی را تایید میکنند که مربوط به فعالیت تجاری همان دوره مالی بوده و متکی به اسناد بانکی باشند.
هزینههای قابلقبول مالیاتی (ماده ۱۴۸) | هزینههای غیرقابلقبول و ردشدنی (ماده ۱۴۷) |
اجاره محل کسب همراه با قرارداد رسمی، کد رهگیری و رسید واریز بانکی | مخارج شخصی صاحب کسبوکار و مصارف خارج از چارچوب فعالیت اقتصادی |
حقوق و دستمزد کارکنان منطبق با لیست ارسالی به تامین اجتماعی | فاکتورهای فاقد شماره اقتصادی، کدهای نامعتبر یا فروشندگان صوری |
هزینههای پستی، حمل بار و بستهبندی متکی به بارنامه رسمی | برداشتهای نقدی متفرقه بدون ارائه فاکتور یا صورتحساب رسمی |
قبوض مصرفی آب، برق، گاز و تلفن متناسب با فضای واحد تجاری | جرایم تاخیر پرداخت مالیات، خسارات بانکی و جرایم تامین اجتماعی |
۵. ستون درآمد ناشی از فروش کالا یا ارائه خدمات
وجوه حاصل از فروش کالا یا ارائه خدمات به صورت نقدی و نسیه در این ستون درج میشوند. دادههای ثبتشده در این ردیفها باید با دریافتیهای دستگاههای کارتخوان و سامانههای واریز متصل به پرونده اقتصادی همخوانی داشته باشند تا شفافیت کامل درآمدها در نگاه ممیز حفظ شود.
۶. ستون داراییهای استهلاکپذیر و نحوه ثبت اموال سرمایهای
وجوه صرفشده برای اقلام پایدار مانند قفسهها، سیستمهای رایانهای، تجهیزات سرمایشی یا وسایل نقلیه نباید در ستون هزینهها درج شوند. این اموال ماهیت سرمایهای دارند و بهای خرید آنها در ستون داراییها ثبت میشود. شما بر اساس مقررات ماده ۱۴۹ قانون مالیاتهای مستقیم، استهلاک سالانه این تجهیزات را محاسبه کرده و هزینه استهلاک را در محاسبات سود و زیان پایان دوره منظور میکنید.
۷. ستونهای مالیات و عوارض ارزش افزوده (تفکیک اعتبار مالیاتی از هزینهها)
مالیات و عوارض ارزش افزوده ماهیتی مجزا از درآمد و هزینه دارند. مالیاتی که هنگام خرید میپردازید، طلب شما از سازمان یا همان اعتبار مالیاتی است. مالیات دریافتی از مشتری هنگام فروش نیز تعهد پرداختی به سازمان محسوب میشود. جداسازی کامل این ارقام در ستونهای ویژه ارزش افزوده، شفافیت سود نهایی را حفظ کرده و مانع از شکلگیری بدهیهای ناخواسته مالیاتی میشود.
تاریخ | شماره سند | شرح رویداد مالی و مدارک مثبته | خرید کالا (ریال) | هزینههای جاری (ریال) | درآمد و فروش (ریال) | ارزش افزوده خرید (ریال) | ارزش افزوده فروش (ریال) | دارایی سرمایهای (ریال) |
۱۴۰۳/۰۲/۱۰ | ۱ | خرید قطعات مصرفی – فاکتور ۱۲۴ فروشگاه آریا | ۵۰,۰۰۰,۰۰۰ | – | – | ۵,۰۰۰,۰۰۰ | – | – |
۱۴۰۳/۰۲/۱۲ | ۲ | فروش نقدی کالا – صورتحساب الکترونیکی ۵۶ | – | – | ۸۰,۰۰۰,۰۰۰ | – | ۸,۰۰۰,۰۰۰ | – |
۱۴۰۳/۰۲/۱۵ | ۳ | پرداخت اجاره اردیبهشت – فیش واریز بانک ملت | – | ۲۰,۰۰۰,۰۰۰ | – | – | – | – |
۱۴۰۳/۰۲/۲۰ | ۴ | خرید چاپگر اداری – فاکتور رسمی ۶۵۴ شرکت نوین | – | – | – | ۱,۵۰۰,۰۰۰ | – | ۱۵,۰۰۰,۰۰۰ |
جمع صفحه | – | نقل به صفحه بعد | ۵۰,۰۰۰,۰۰۰ | ۲۰,۰۰۰,۰۰۰ | ۸۰,۰۰۰,۰۰۰ | ۶,۵۰۰,۰۰۰ | ۸,۰۰۰,۰۰۰ | ۱۵,۰۰۰,۰۰۰ |

اصول و استانداردهای نگارش برای جلوگیری از بیاعتباری دفتر
رعایت استانداردهای ظاهری و ضوابط شکلی، اصالت اسناد شما را نزد ممیزان سازمان امور مالیاتی اثبات میکند. بازرسان مالیاتی پیش از بررسی ارقام و فرمولها، به پیوستگی صفحات، تمیزی نگارش و رعایت قواعد دفتری توجه دارند. دقت در تحریر دفتر مشاغل تضمین میکند که اسناد واقعی کسبوکار شما با اعتبار کامل پذیرفته شوند.
پایبندی به اصول استاندارد در تنظیم دفتر مشاغل راهکاری موثر برای صیانت از هزینههای اعلامشده به شمار میرود. هر انتقال مانده صحیح و هر بستن سطر با خطکشی استاندارد، پیام روشنی از تعهد مودی به شفافیت مالی به همراه دارد. تسلط بر فرآیند تحریر و تنظیم دفتر مشاغل نیازمند شناخت دقیق الزاماتی است که در ادامه به تفکیک بررسی میکنیم.
نحوه محاسبه و درج «منقول از صفحه قبل» و «نقل به صفحه بعد»
انتقال مانده ستونها میان صفحات متوالی، نیازمند محاسبات ریاضی دقیق است. حسابدار در انتهای هر صفحه از دفتر، جمع ستونهای خرید، هزینه، درآمد، دارایی و ارزش افزوده را محاسبه کرده و در آخرین سطر در مقابل عبارت «نقل به صفحه بعد» درج میکند. این ارقام عینا به سطر اول صفحه جدید منتقل شده و در برابر عبارت «منقول از صفحه قبل» نوشته میشوند.
آشنایی با نحوه انتقال جمع صفحات در دفتر مشاغل مانع از پیدایش تفاوتهای ناخواسته میان صفحات دفتر میشود. در صورتی که ثبت رویدادهای یک روز یا یک ماه در میانههای صفحه به اتمام برسد، حسابدار سطرهای خالی باقیمانده را مسدود میکند تا محاسبات صفحه بعدی با شفافیت کامل آغاز شود.
رنگ قلم مجاز و شیوه تصحیح قانونی اشتباهات در ارقام
حفظ یکدستی صفحات دفتر اهمیت فراوانی در بازرسی مالیاتی دارد. تمامی مندرجات دفتر باید صرفاً با یک رنگ خودکار ثابت، ترجیحاً آبی یا مشکی، ثبت شوند و تعویض رنگ قلم در میانه سطرها مجاز نخواهد بود. همچنین نوشتن با مداد یا خودکارهای قابل پاکشدن فاقد اعتبار قانونی است.
قانونگذار برای اصلاح اشتباهات در تحریر دفاتر مشاغل راهکاری بسیار روشن پیشبینی کرده است. در صورت درج رقم اشتباه، کافی است با یک خط مستقیم و نازک به رنگ قرمز روی عدد خط بکشید به شکلی که عدد اولیه همچنان قابل خواندن باشد. سپس عدد صحیح را با همان خودکار اصلی در بالای خط قرمز درج کنید. استفاده از لاک غلطگیر، تیغ، محو کردن ارقام یا تراشیدن کاغذ به کلی ممنوع است.
خطوط نانوشته، سفیدی صفحات و خط قرمزهای فیزیکی در تحریر
سطرهای خالی و فضای نانوشته میان رویدادها، ابهام بازرسان را برمیانگیزد. رویدادهای مالی باید بدون فاصله و سطر به سطر تحریر شوند. اگر در پایان یک صفحه چند سطر خالی باقی بماند، کشیدن یک خط مورب سراسری با خودکار اصلی بر روی آن سطرها برای مسدود کردن فضا الزامی است.
اوراق دفتر پلمپشده یکپارچه هستند و هر برگ دارای مهر رسمی و شماره سریال سراسری است. به همین دلیل، جدا کردن صفحات، تا کردن برگه، مخدوش کردن شماره سریال بالای صفحات و پارگی عطف دفتر، از خطوط قرمز قطعی در ارزیابی اسناد به شمار میروند.
نحوه محاسبه موجودی کالای پایان دوره و بستن سالانه دفتر مشاغل
شمارش دقیق کالاهای باقیمانده در انبار تا تاریخ ۲۹ اسفند، بخش مهمی از فرآیند بستن دفتر در پایان سال مالی است. اجناس باقیمانده در قفسهها سرمایه واحد تجاری هستند و نباید در ستون هزینههای همان سال ثبت شوند. صاحب کسبوکار موظف است در پایان اسفند ماه انبارگردانی فیزیکی انجام دهد و ارزش کالاهای موجود را بر مبنای فاکتورهای خرید ارزیابی کند.
با کسر ارزش موجودی پایان دوره از سرجمع خریدهای سالانه، بهای تمامشده کالای فروشرفته محاسبه میشود. این رقم در محاسبات سود و زیان سال مالی نقشی کلیدی دارد و تطابق آن با ستونهای دفتر، مانع از تعیین سودهای غیرواقعی از سوی سازمان امور مالیاتی خواهد شد.
مهلتهای قانونی ثبت رویدادها و تسلیم اسناد به اداره امور مالیاتی
زمانبندیهای قانونی در حوزه مالیات غیرقابل تمدید هستند. پلمپ دفتر مشاغل باید پیش از آغاز سال مالی جدید در سامانه ثبت شرکتها نهایی شده باشد. پس از شروع سال، ثبت رویدادها حداکثر با ۱۵ روز تاخیر زمانی مجاز است و عقب افتادن غیرموجه معاملات ریسک بیاعتباری اسناد را افزایش میدهد.
اطلاع از مهلت تحریر دفتر مشاغل و زمانبندی تسلیم آن، صاحب کسبوکار را از مشمول شدن جرایم مالیاتی در امان نگه میدارد. مودیان پس از پایان سال مالی تا موعد قانونی مقرر در خرداد یا تیر ماه سال بعد فرصت دارند اظهارنامه خود را ثبت کنند و در صورت درخواست ممیز، دفتر تحریرشده را در مهلت اعلامی تحویل دهند.
فرآیند درخواست و پلمپ دفاتر قانونی صرفاً از طریق سامانه ثبت شرکتها (به نشانی irsherkat.ssaa.ir) انجام میشود. مودیان محترم گروه دوم باید توجه داشته باشند که عملیات درخواست پلمپ باید حتماً پیش از پایان اسفند ماه سال قبل (پیش از آغاز سال مالی جدید) انجام شود تا در زمان رسیدگی با چالش رد دفاتر به دلیل تاریخ پلمپ مواجه نشوند.
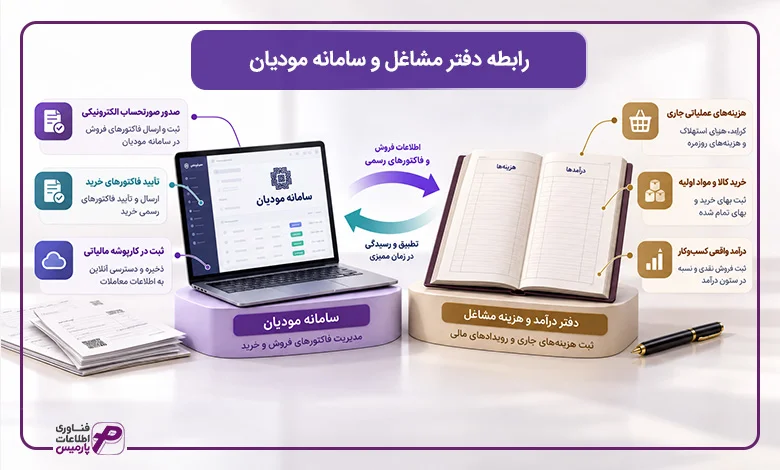
رابطه دفتر مشاغل و سامانه مودیان
پیوستن اصناف به پایانه فروشگاهی و الزام به صدور صورتحساب الکترونیکی، ابهامات زیادی درباره لزوم ادامه نگارش دفاتر سنتی ایجاد کرده است. گروهی از مودیان تصور میکنند که بارگذاری اطلاعات در کارپوشه، نیاز به ثبت دستی اسناد را برطرف میسازد. واقعیت قانونی این است که اجرای قانون پایانههای فروشگاهی تکالیف ماده ۹۵ قانون مالیاتهای مستقیم را برای مودیان گروه دوم لغو نکرده و نگهداری دفتر درآمد و هزینه همچنان یک وظیفه رسمی است.
سامانه مؤدیان جریان صدور فاکتورهای فروش و تایید فاکتورهای خرید رسمی را پوشش میدهد. در نقطه مقابل، اثبات هزینههای عملیاتی جاری، کرایه محل، حقوق کارکنان، استهلاک داراییها و بهای تمامشده کالاها صرفاً از طریق بررسی ردیفهای ثبتشده در دفتر مشاغل امکانپذیر است. ممیز مالیاتی در زمان رسیدگی، مندرجات دفتر را در کنار اطلاعات ثبتشده در کارپوشه قرار میدهد تا تصویر روشنی از درآمد واقعی کسبوکار به دست آورد.
شایان ذکر است که با توسعه سامانههای سازمان امور مالیاتی، در کنار نگارش فیزیکی یا ثبتهای داخلی، بارگذاری و ارسال اطلاعات دفاتر در قالبهای الکترونیکی تعیینشده از طریق درگاه ملی خدمات الکترونیک مالیاتی (my.tax.gov.ir) نیز به عنوان بخشی از تکالیف مودیان در دستور کار قرار دارد که رعایت هماهنگی میان ارقام دفتر و اظهارنامه نهایی را دوچندان میکند.
ارسال بیدرنگ فاکتورها از طریق نرم افزار سامانه مودیان تضمین میکند که مغایرتی میان فروش ثبتشده در دفتر و اطلاعات کارپوشه مالیاتی به وجود نیاید. این هماهنگی هوشمند به صاحب کسبوکار امکان میدهد تا مجموع فروش روزانه را با آرامش در ستون درآمد دفتر بنویسد و تطابق کامل دادههای سیستمی با اسناد فیزیکی را به اثبات برساند.
سامانه مودیان چیست؟ آموزش تکالیف مالیاتی اصناف و اشخاص حقیقی
اتصال پایانههای فروشگاهی و ثبت صورتحسابهای الکترونیکی در کارپوشه، شیوه سنتی رسیدگی به عملکرد صاحبان مشاغل را دگرگون کرده است. با وجود ارسال فاکتورها به سامانه، همچنان تطبیق رویدادهای کارپوشه با ردیفهای هزینهای نیازمند انضباط است. این مطلب نقشه راه شفافی برای اجرای همزمان این تکالیف بدون مواجهه با جرایم مالیاتی در اختیارتان میگذارد.

چکلیست خودارزیابی اقدامات مودی پیش از تحویل دفتر به اداره مالیات
تحویل اسناد مالی به حوزه مالیاتی نیازمند بازبینی نهایی است تا اطمینان حاصل شود که تمام اصول قانونی به درستی پیاده شدهاند. انجام یک ممیزی داخلی پیش از مواجهه با بازرس مالیاتی، احتمال خطاهای جزئی شکلی را برطرف ساخته و به شما اجازه میدهد تا با آرامش کامل و تکیه بر اسناد معتبر به دفاع از عملکرد اقتصادی خود بپردازید.
اجرای گامبهگام این چکلیست ۷ مرحلهای، اعتبار اسناد شما را پیش از آغاز فرآیند رسیدگی رسمی تضمین میکند:
- بررسی توالی شماره صفحات پلمپشده و سلامت اوراق: مطمئن شوید تمام برگههای دارای مهر رسمی، به ترتیب شماره ردیف چاپی در جای خود قرار دارند و هیچ برگه جداشده یا مخدوشی در دفتر وجود ندارد.
- تطبیق جمع ستون فروش با ارقام اظهارنامه تسلیمی: حاصل جمع ستون درآمد در پایان سال باید همخوانی کاملی با مبالغ فروش درجشده در اظهارنامه سالانه و گردش پایانههای فروشگاهی داشته باشد.
- کنترل خطکشی سطور سفید و مسدودسازی انتهای صفحات: تمامی سطرهای خالی باقیمانده در پایان رویدادهای روزانه یا انتهای صفحات باید با خط مورب ممتد بسته شده باشند تا فضای خالی باقی نماند.
- بازبینی صحت انتقال ارقام میان صفحات متوالی: ارقام ردیف نقل به صفحه بعد در انتهای هر صفحه را با عدد سطر منقول از صفحه قبل در صفحه بعد مقابله کنید تا از دقت جمعها مطمئن شوید.
- اطمینان از پیوست مدارک معتبر و رسیدهای پرداخت بانکی: تمام ردیفهای ستون خرید و هزینههای جاری باید دارای برگه فیزیکی فاکتور معتبر، شناسه اقتصادی و رسید تراکنش بانکی در بایگانی باشند.
- بررسی تمیزی صفحات و شیوه اصلاح خطاهای نوشتاری: مطمئن شوید در هیچ صفحهای از لاک غلطگیر استفاده نشده و خطخوردگیهای احتمالی با خودکار قرمز و نوشتن عدد درست در بالای آن تصحیح شدهاند.
- تکمیل مشخصات هویتی و امضای صفحات پایانی: اطلاعات کامل واحد تجاری شامل نام و نام خانوادگی، شماره ملی، کد رهگیری پرونده مالیاتی و امضای رسمی صاحب پرونده در آخرین صفحه درج شده باشد.
رعایت این اصول بازبینی، اسناد شما را در برابر سختگیرانهترین ممیزیها محافظت کرده و مسیر تشخیص منصفانه مالیات را هموار میسازد.

مهمترین دلایل رد دفاتر مشاغل توسط سازمان امور مالیاتی
آشنایی با معیارهای بازرسی سازمان امور مالیاتی، مانع از هدررفت تلاشهای مودی در ثبت اسناد مالی میشود. ممیزان مالیاتی موظف هستند اسناد ارائهشده را بر اساس مفاد آییننامه اجرایی ماده ۹۵ ارزیابی کنند و در صورت مشاهده خطاهای اساسی، گزارش عدم پذیرش اسناد را ثبت نمایند. موضوع مالیات علی الراس و رد دفاتر در گذشته منجر به تعیین سلیقهای مبالغ مالیاتی میشد، اما بر اساس اصلاحات قانون مالیاتهای مستقیم، با ابطال دفتر، درآمد مودی از طریق اطلاعات موجود در پایگاههای داده سازمان، سامانه مودیان و گزارشهای تراکنش بانکی با دقت بالا برآورد میگردد.
شناخت دقیق موارد رد دفاتر مالیاتی مشاغل به حسابداران و صاحبان اصناف کمک میکند تا خطوط قرمز قانونی را در تمام فرآیند ثبت روزانه مد نظر قرار دهند. بازرسان مالیاتی تخلفات را به دو دسته خطاهای شکلی و مغایرتهای ماهوی تقسیم میکنند که تکرار آنها به اعتبار اسناد آسیب میزند. پیشگیری از رد دفاتر مشاغل مستلزم ارزیابی جدول تحلیلی زیر است:
عنوان تخلف مالیاتی | پیامد و توضیح ممیزی | درجه ریسک ابطال دفتر |
کتمان درآمد و ثبت نکردن فروش | درج نشدن واریزیهای پایانههای فروشگاهی یا فاکتورهای صادره در ستون درآمد | قطعی (ابطال کامل دفتر) |
بستانکار شدن حساب صندوق یا بانک | ثبت مخارجی بالاتر از موجودی واقعی که نشانه تزریق پولهای ثبتنشده به سیستم است | قطعی (ابطال کامل دفتر) |
ثبت فاکتورهای صوری و نامعتبر | درج اسناد خرید متعلق به شرکتهای کاغذی یا اشخاص فاقد شماره اقتصادی معتبر | قطعی (ابطال کامل دفتر) |
پلمپ دفتر پس از آغاز سال مالی | اقدام به دریافت و پلمپ رسمی دفتر پس از شروع فروردین ماه سال مالیاتی | قطعی (سلب اعتبار قانونی) |
مغایرت فاحش در انبارگردانی پایان دوره | عدم تطابق کالای فیزیکی موجود با ارزش ریالی بهای تمامشده خریدهای سال | بسیار بالا (رد اسناد و هزینهها) |
عدم ارائه مدارک مثبته و اسناد پیوست | درج ردیفهای هزینه و خرید بدون وجود برگه فیزیکی فاکتور و رسید بانکی | بالا (ابطال دفتر در صورت تکرار) |
پارگی اوراق، حذف صفحات یا مخدوش بودن پلمپ | جدا شدن برگههای دفتر یا دستکاری شماره سریال چاپی بالای صفحات | قطعی (ابطال فوری دفتر) |
استفاده از لاک غلطگیر و تراشیدن ارقام | محو کردن اعداد اشتباه به جای اجرای شیوه قانونی خط زدن با خودکار قرمز | بالا (عدم تایید صفحات مشکوک) |
ثبت معاملات بدون رعایت توالی زمانی | رعایت نکردن ترتیب تاریخ رویدادها و نوشتن وقایع با جابهجایی روزها | بالا (رد صلاحیت زمانی دفتر) |
فاصله انداختن میان سطور و سطوح سفید مسدودنشده | خالی ماندن بخش عمده صفحات بدون کشیدن خط مورب برای مسدودسازی | متوسط (ایجاد ابهام برای ممیز) |
تفاوت مالیاتی «رد دفاتر» با «عدم تسلیم دفاتر» و جرایم مربوط به هر یک
قانونگذار میان مودیانی که دفاتر خود را ارائه کرده اما به دلیل خطاهای فنی مردود میشوند، با مودیانی که از تسلیم اسناد خودداری میکنند، تفاوت روشنی قائل شده است. در حالت رد دفاتر، ممیز سازمان موظف است رسیدگی را بر پایه انطباق اطلاعات بانکی و پایگاههای مالیاتی انجام دهد، در حالی که تسلیم نکردن اسناد کل جریان شفافیت مالی را متوقف میسازد.
بر اساس آییننامه اجرایی ماده ۹۵ و مفاد ماده ۱۹۲ قانون مالیاتهای مستقیم، ارائه ندادن اسناد پلمپشده در موعد مقرر، مشمول جریمه معادل ۲۰ درصد مالیات قطعی خواهد بود که این مبلغ تحت عنوان جریمه عدم تحریر دفتر مشاغل محاسبه شده و امکان بخشودگی بسیار محدودی دارد. در مقابل، اگر مودی دفاتر را تحریر کرده و در موعد مقرر تحویل دهد ولی اسناد به دلیل ایرادات ممیزی رد شوند، جریمه قانونی به ۱۰ درصد مالیات کاهش مییابد. این تخفیف قانونی انگیزه مناسبی ایجاد میکند تا صاحبان کسبوکار همواره ثبت دفاتر را به موقع تکمیل کرده و به اداره مالیات تسلیم کنند.
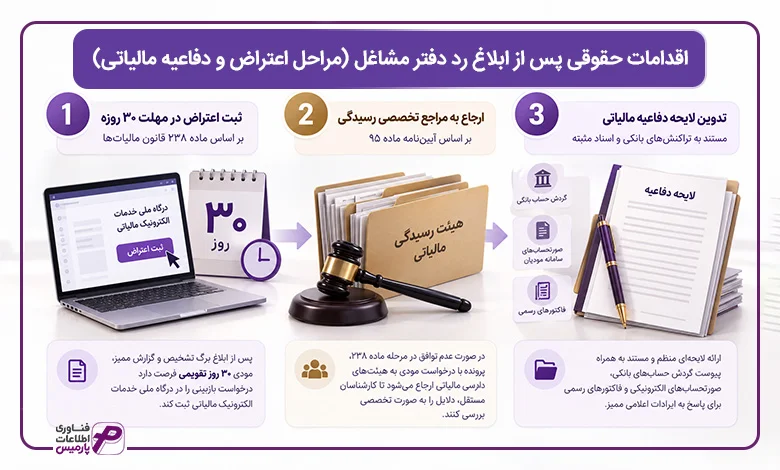
اقدامات حقوقی پس از ابلاغ رد دفتر مشاغل (مراحل اعتراض و دفاعیه مالیاتی)
ابلاغ گزارش عدم پذیرش اسناد پایان مسیر مالیاتی شما به شمار نمیرود، بلکه آغاز یک فرآیند کارشناسی و دادرسی عادلانه برای احقاق حقوق قانونی مودی است. قانون مالیاتهای مستقیم ابزارهای متعددی برای دفاع پیشبینی کرده است تا صاحبان کسبوکار بتوانند با شفافیت کامل از اسناد ابرازی خود حمایت کنند.
شناخت گامبهگام این مسیر حقوقی، دغدغههای مودی را به تسلط بر اوضاع و آرامش تبدیل میسازد. ممیز مالیاتی صرفاً یکی از ارکان ارزیابی پرونده است و قانون این حق را برای شما تضمین کرده تا گزارش صادره را در مراجع بالادستی به طور تخصصی بررسی مجدد نمایید. فرآیند پیگیری در ۳ مرحله کلیدی انجام میشود:
۱. ثبت رسمی اعتراض در مهلت ۳۰ روزه بر اساس ماده ۲۳۸ قانون مالیاتها
پس از ابلاغ رسمی برگ تشخیص مالیات و پیوست گزارش ممیز، مودی دقیقاً ۳۰ روز تقویمی فرصت دارد تا درخواست بازبینی خود را در درگاه ملی خدمات الکترونیک مالیاتی ثبت کند. رعایت دقیق این زمانبندی شرط بنیادین حفظ حقوق شماست، چرا که سپری شدن این مهلت بدون ثبت اعتراض، مندرجات برگ تشخیص را قطعی و غیرقابل تغییر میسازد.
ظرفیت قانونی ماده ۲۳۸ قانون مالیاتهای مستقیم این امکان را فراهم میکند که پیش از ارجاع پرونده به هیئتهای دادرسی، با رئیس امور مالیاتی وارد گفتگوی مستقیم شوید. در این جلسه کاری، شما میتوانید با ارائه مدارک مکمل و تشریح دقیق وضعیت، ابهامات شکلی را برطرف ساخته و موافقت مسئولان اداره را برای تعدیل مالیات تشخیصی و پذیرش بخش عمده هزینهها جلب کنید.
۲. ارجاع پرونده به مراجع تخصصی رسیدگی بر اساس آییننامه ماده ۹۵
در صورتی که گفتگوهای مرحله ماده ۲۳۸ به توافق ختم نشود، پرونده با درخواست رسمی مودی وارد مرحله دادرسی تخصصی میگردد. اعتراض به رد دفاتر طبق آیین نامه ماده ۹۵ پرونده را در اختیار هیئتی از کارشناسان زبده و مستقل مالیاتی قرار میدهد تا دلایل اعلامی ممیز با استانداردهای مصوب قانونی ارزیابی شوند.
ماموریت اصلی این هیئت، تفکیک ایرادات سطحی نگارشی از مغایرتهای بنیادین مالیاتی است. چنانچه کارشناسان احراز کنند که اشتباهات مشاهدهشده مانند خطخوردگیهای جزئی به اصالت کلی اسناد و سود ابرازی صدمهای نزده است، نظر ممیز را ملغی اعلام کرده و دستور محاسبه مالیات بر مبنای ارقام دفتر مشاغل را صادر میکنند.
۳. تدوین لایحه دفاعیه مالیاتی مستند به تراکنشهای بانکی و اسناد مثبته
موفقیت در جلسات دادرسی نیازمند ارائه یک لایحه دفاعیه شفاف، مستند و بدون حاشیهپردازی است. متن لایحه باید به صورت منظم تنظیم شود و برای هر بند از ایرادات اعلامی ممیز، یک پاسخ قانونی روشن همراه با استناد به مواد قانون مالیاتهای مستقیم درج گردد.
پیوست کردن گردش حسابهای تجاری متصل به سامانه، صورتحسابهای الکترونیکی تاییدشده در کارپوشه و فاکتورهای رسمی، هرگونه تردید درباره ارقام را برطرف میسازد. رعایت اصول استاندارد در تحریر و تنظیم دفتر مشاغل حتی در صورت وجود خطاهای کوچک، معتبرترین پشتوانه در لایحه دفاعیه شماست، زیرا انضباط کلی اسناد، پیام روشنی از شفافیت و راستی عملکرد واحد تجاری به هیئت رسیدگی منتقل میکند.
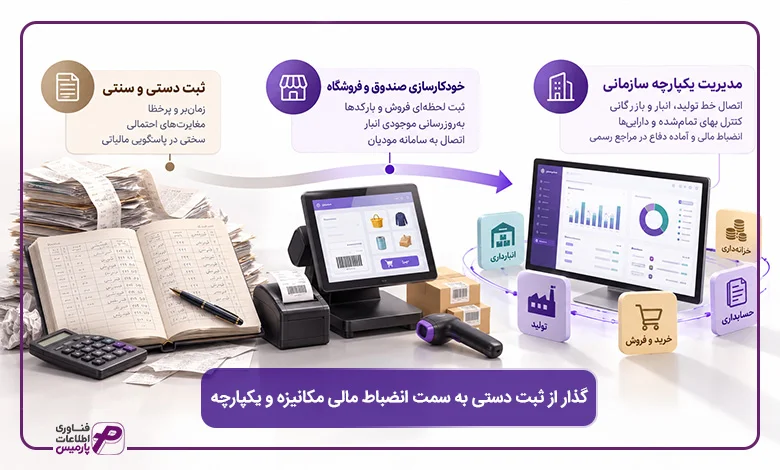
گذار از ثبت دستی به سمت انضباط مالی مکانیزه و یکپارچه
نگارش سنتی رویدادها بر روی صفحات کاغذی، هزینههای پنهان زیادی به کسبوکار تحمیل میکند. صرف زمان طولانی برای ثبت دستی، خطاهای طبیعی ناشی از خستگی محاسباتی و مغایرتهای احتمالی میان موجودی انبار و ارقام دفاتر، بزرگترین چالشهای روشهای قدیمی هستند. دستیابی به ثبات مالیاتی پایدار مستلزم تکیه بر زیرساختهایی است که دادهها را با سرعت بالا پردازش کرده و مستندات را منطبق بر قواعد دارایی سازماندهی کنند.
چالشهای ثبت کاغذی در عصر دادههای دیجیتال
امروزه تمام پایگاههای اطلاعاتی سازمان امور مالیاتی، تراکنشهای بانکی و صورتحسابهای الکترونیکی را به صورت لحظهای رصد میکنند. ثبت دستی ارقام در دفاتر کاغذی، احتمال بروز خطای انتقال، جا افتادن ارقام فاکتورها یا مغایرت میان ماندههای روزانه را افزایش میدهد. یک اختلاف محاسباتی کوچک میان دفتر دستنویس با گردش حسابهای تجاری، پرونده را وارد فرآیندهای فرسایشی دفاع مالیاتی میکند. خودکارسازی این جریانها، صحت دادهها را پیش از ورود به محاسبات نهایی تضمین مینماید.
پاسخگویی به نیاز اصناف و فروشگاهها با خودکارسازی عملیات صندوق
مدیریت فروشگاهها، سوپرمارکتها، بوتیکها و اصناف توزیع کالا، ارتباط مستقیمی با سرعت بالا در صدور فاکتور و کنترل بارکدها دارد. در این مقیاس، صاحب کسبوکار نیازمند سیستمی است که با ثبت هر فروش، اثر آن را بلافاصله بر موجودی انبار، صندوق دریافتی و کارپوشه اعمال نماید.
مجهز شدن واحد تجاری به نرم افزار حسابداری فروشگاهی امکانی فراهم میآورد تا ترازهای روزانه خرید و فروش بدون اتلاف وقت استخراج شوند. این ابزار دقیق، انضباط لازم برای پاسخگویی به ممیزان گروه دوم را مهیا ساخته و صاحبان اصناف را از درگیری با یادداشتهای متفرقه و محاسبات دستی پایان روز رها میسازد.
مدیریت بنگاههای تولیدی و بازرگانی در ساختار یکپارچه سازمانی
کسبوکارهایی که با فرآیندهای تولید، انبارهای متعدد، بازرگانی، واردات کالا و شبکههای فروش سروکار دارند، با پیچیدگیهای ساختاری روبهرو هستند. در این مجموعهها، کنترل بهای تمامشده، محاسبه استهلاک تجهیزات خط تولید، مدیریت تنخواهگردانها و پیگیری تسهیلات بانکی، نیازمند اتصالی منسجم میان تمام بخشها است.
استقرار نرم افزار پارمیس استار به عنوان سامانه جامع مدیریت منابع سازمان، پیوستگی اطلاعاتی کاملی میان خط تولید، انبارداری، خزانهداری و حسابداری صنعتی ایجاد میکند. این هماهنگی مکانیزه سبب میشود که کلیه اسناد خرید، فروش و داراییها با استانداردهای گزارشگری مالی تطبیق یابند.
در این چارچوب نوین، فرآیند زمانبر تحریر و تنظیم دفتر مشاغل جای خود را به نظامی ساختاریافته میدهد که دادههای آن کاملاً پالایششده، تراز شده و آماده دفاع در مراجع رسمی هستند.

راهکار جامع پارمیس استار؛ پایان دغدغههای دفتری و خطاهای مالیاتی
مدیران موفق اصناف و کسبوکارها انرژی و تمرکز خود را صرف نگرانی از خطخوردگیهای دفتری، مغایرت انبار یا ریسکهای ممیزی نمیکنند. هدایت یک مجموعه اقتصادی مدرن نیازمند اشراف مدیریتی بر گردش نقدینگی، سودآوری خطوط مختلف و تصمیمگیری بر مبنای دادههای تحلیلی لحظهای است. ایجاد یک سیستم مالی یکپارچه، آرامش مالیاتی شما را تضمین کرده و زیرساختی مستحکم برای توسعه پایدار کسبوکار خلق مینماید.
پیادهسازی نرم افزار پارمیس استار به عنوان یک سیستم جامع مدیریت منابع سازمانی (ERP)، پیوستگی اطلاعاتی بینظیری میان بخشهای مختلف کسبوکار ایجاد میکند. با بهرهگیری از زیرسیستمهای تخصصی این مجموعه، فرآیندهای مالی، مالیاتی و انبارداری با بالاترین دقت مدیریت میشوند:
- مدیریت دیجیتال دفاتر قانونی: با بهرهگیری از امکانات تخصصی نرم افزار دفاتر تجاری الکترونیکی، فرآیند ثبت، آمادهسازی و ارسال اسناد و دفاتر قانونی منطبق بر آخرین استانداردهای سازمان امور مالیاتی بهصورت ساختاریافته انجام شده و ریسک رد دفاتر به حداقل میرسد.
- مدیریت دقیق موجودی و انبارگردانی: با استفاده از امکانات نرم افزار انبارداری، شمارش کالاهای پایان دوره و محاسبه بهای تمامشده بدون مغایرت و منطبق با استانداردهای مالیاتی انجام میشود.
- کنترل اموال سرمایهای و استهلاک: قابلیتهای موجود در نرم افزار اموال و دارایی ثابت به شما اجازه میدهد تجهیزات و داراییهای واحد تجاری را تفکیک کرده و استهلاک قانونی آنها را به راحتی محاسبه کنید.
- ساماندهی اسناد و جریان نقدینگی: استفاده از نرم افزار دریافت و پرداخت به ثبت دقیق و بایگانی استاندارد رسیدهای بانکی و اسناد مالی کمک شایانی میکند.
- ویژه اصناف و خردهفروشیها: واحدهای صنفی توزیعی میتوانند با بهکارگیری نرم افزار حسابداری فروشگاهی، صندوقهای فروش و تراکنشهای روزانه خود را با بالاترین سرعت و دقت با دفاتر درآمد و هزینه هماهنگ سازند.
در این چارچوب نوین، فرآیند زمانبر تحریر و تنظیم دفتر مشاغل جای خود را به نظامی ساختاریافته میدهد که دادههای آن کاملاً پالایششده، تراز شده و آماده دفاع در مراجع رسمی هستند. مشاوران ارشد و کارشناسان مالیاتی پارمیس آماده هستند تا متناسب با ساختار عملیاتی و اهداف تجاری شما، الگوهای استاندارد مکانیزاسیون اسناد مالی را بررسی و پیشنهاد دهند.
پرسشهای متداول درباره تحریر و تنظیم دفتر مشاغل
1.آیا مودیان گروه دوم میتوانند به جای دفتر مشاغل، دفاتر روزنامه و کل پلمپ کنند؟
بله، قانون مالیاتهای مستقیم این امکان را فراهم کرده است. صاحبان مشاغل گروه دوم میتوانند داوطلبانه از استانداردهای گروه اول پیروی کرده و دفاتر روزنامه و کل را پلمپ و تحریر نمایند. در این حالت، فرآیند ممیزی بر اساس ضوابط حسابداری دوبل انجام خواهد شد.
2.چه کسانی ملزم به نوشتن دفتر درآمد و هزینه هستند؟
طبق آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم، صاحبان مشاغلی که حجم فروش کالا و خدمات آنها در سال قبل بین ۱۰ میلیارد تا ۳۰ میلیارد تومان باشد، در گروه دوم مالیاتی قرار میگیرند و موظف به تحریر روزانه رویدادهای مالی در دفتر درآمد و هزینه هستند.
3.جریمه عدم تحریر یا رد دفاتر مشاغل چقدر است؟
طبق ماده ۱۹۲ قانون مالیاتهای مستقیم، ارائه ندادن دفاتر در موعد مقرر مشمول جریمه غیرقابلبخشش معادل ۲۰ درصد مالیات قطعی است. در شرایطی که دفتر تحویل داده شود اما به دلیل خطاهای ممیزی مردود گردد، جریمه قانونی به ۱۰ درصد مالیات تقلیل مییابد.
4.آیا خطخوردگی در دفتر مشاغل باعث رد آن میشود؟
خطخوردگیهای جزئی در صورتی که به روش قانونی تصحیح شوند، مانع پذیرش اسناد نخواهند بود. حسابدار باید روی عدد اشتباه یک خط نازک قرمز کشیده و رقم درست را با خودکار اصلی بالای آن بنویسد. استفاده از لاک غلطگیر، تراشیدن کاغذ یا محو کردن ارقام سبب رد قطعی دفتر میشود.
5.مهلت قانونی پلمپ و تحریر دفاتر مشاغل تا چه زمانی است؟
دریافت و پلمپ رسمی دفتر مشاغل باید پیش از شروع سال مالی جدید در سامانه ثبت شرکتها نهایی شود. پس از آغاز سال، ثبت رویدادها حداکثر با ۱۵ روز تاخیر زمانی مجاز است و تسلیم نهایی اسناد همزمان با موعد قانونی تسلیم اظهارنامه در خرداد یا تیر ماه سال بعد خواهد بود.
6.آیا با ارسال صورتحسابها به سامانه مودیان، تکلیف نگارش دفتر مشاغل حذف میشود؟
خیر، ارسال فاکتورها به سامانه مودیان رافع تکالیف ماده ۹۵ برای مودیان گروه دوم نخواهد بود. کارپوشه سامانه جریان خرید و فروش الکترونیکی را ثبت میکند، در حالی که پذیرش هزینههای جاری اداری، حقوق پرسنل و استهلاک داراییها نیازمند ثبت منظم در دفتر درآمد و هزینه است.