

مراحل بازرگانی خارجی مجموعهای از فعالیتهای بههمپیوسته است که از شناسایی نیاز و انتخاب تأمینکننده یا مشتری خارجی آغاز میشود و تا عقد قرارداد، انجام امور گمرکی، حمل کالا و تسویه مالی ادامه پیدا میکند. هرکدام از این مراحل به تصمیمگیری دقیق و هماهنگی میان بخشهای بازرگانی، مالی، انبار و حملونقل نیاز دارد زیرا هرگونه خطا در ثبت سفارش، محاسبه هزینهها یا انجام تعهدات ارزی میتواند هزینه تمامشده کالا و سودآوری معامله را تحت تاثیر قرار دهد.
فرایند بازرگانی خارجی معمولاً شامل بررسی بازار و انتخاب کالا، ارزیابی طرف معامله، مذاکره و عقد قرارداد، ثبت سفارش، تأمین مالی، حملونقل، ترخیص گمرکی و تحویل کالا است. مدیریت دقیق اطلاعات مالی و عملیاتی در تمام این مراحل، برای کنترل هزینهها و ارزیابی عملکرد تجارت اهمیت دارد.
استفاده از نرم افزار حسابداری بازرگانی نیز میتواند به ساماندهی اطلاعات مالی، ثبت معاملات و پیگیری هزینههای مرتبط با فعالیتهای بازرگانی کمک کند.
در ادامه، مراحل اصلی بازرگانی خارجی را بهترتیب بررسی میکنیم و با وظایف و نکات مهم هر مرحله آشنا میشویم.
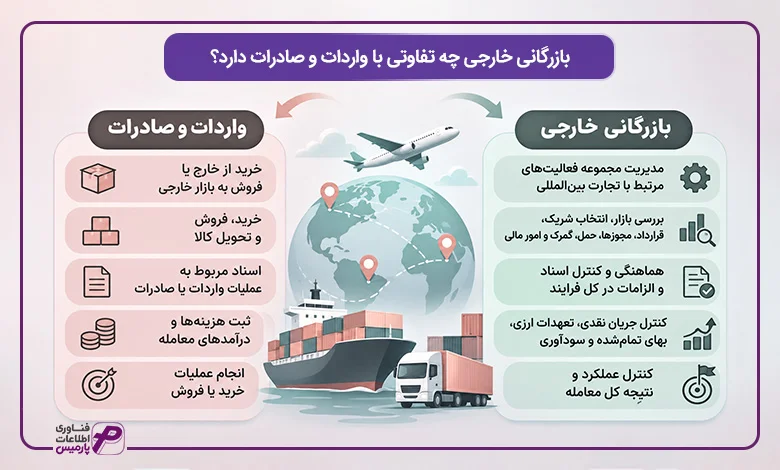
بازرگانی خارجی چه تفاوتی با واردات و صادرات دارد؟
بازرگانی خارجی یا تجارت خارجی به مجموعه فعالیتهایی گفته میشود که برای انجام و مدیریت مبادلات تجاری میان اشخاص یا کسبوکارهای مستقر در کشورهای مختلف انجام میشوند. این فعالیتها میتوانند شامل خرید مواد اولیه، واردات کالا، صادرات محصولات، شناسایی بازارهای خارجی، مذاکره با شرکای تجاری، تنظیم قرارداد، حمل بینالمللی، امور گمرکی و مدیریت مالی معاملات باشند.
واردات و صادرات دو عملیات اصلی در تجارت خارجی هستند. واردات به خرید کالا از خارج و ورود آن به کشور مربوط میشود صادرات نیز به فروش و ارسال کالا از کشور به بازارهای خارجی اشاره دارد. بازرگانی خارجی، علاوه بر این عملیات، فعالیتهای برنامهریزی، هماهنگی و کنترل مراحل مرتبط با آنها را نیز در بر میگیرد.
برای درک بهتر تفاوت این مفاهیم، میتوان آنها را از نظر دامنه فعالیت مقایسه کرد:
موضوع | واردات و صادرات | مدیریت بازرگانی خارجی |
مفهوم | خرید از خارج یا فروش به بازار خارجی | مدیریت مجموعه فعالیتهای مرتبط با تجارت بینالمللی |
فعالیتهای اصلی | خرید، فروش و تحویل کالا | بررسی بازار، انتخاب شریک، قرارداد، مجوزها، حمل، گمرک و امور مالی |
اسناد و الزامات | اسناد مربوط به عملیات واردات یا صادرات | هماهنگی و کنترل اسناد و الزامات در کل فرایند |
نگاه مالی | ثبت هزینهها و درآمدهای معامله | کنترل جریان نقدی، تعهدات ارزی، بهای تمامشده و سودآوری |
هدف مدیریتی | انجام عملیات خرید یا فروش | کنترل عملکرد و نتیجه کل معامله |
واردات و صادرات را نباید مفاهیمی جدا از بازرگانی خارجی دانست. این دو، عملیات اصلی تجارت بینالمللی هستند و مدیریت بازرگانی خارجی به هماهنگی فعالیتهای موردنیاز برای اجرای موفق آنها کمک میکند.
برای آشنایی بیشتر با ضوابط قانونی، میتوانید مقاله “تفاوت سامانه جامع تجارت و سامانه جامع انبارها” را مطالعه کنید.
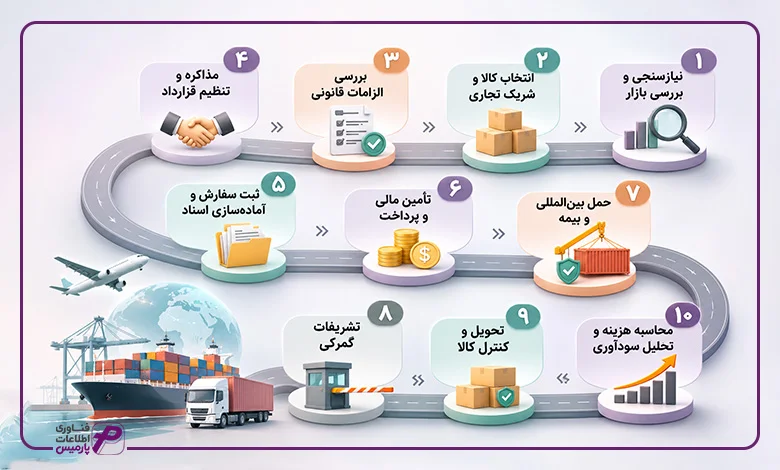
مراحل بازرگانی خارجی در یک نگاه
فرایند بازرگانی خارجی در همه کسبوکارها دقیقاً یکسان نیست. نوع کالا، کشور مبدا و مقصد، روش حمل، شرایط قرارداد و مقررات تجاری میتوانند ترتیب یا جزئیات بعضی اقدامات را تغییر دهند. بااینحال، بیشتر معاملات وارداتی و صادراتی از مراحل اصلی زیر عبور میکنند:
مرحله | شرح فعالیت |
۱. نیازسنجی و بررسی بازار | تعیین نیاز کسبوکار یا شناسایی بازار مناسب برای صادرات |
۲. انتخاب کالا و شریک تجاری | انتخاب محصول و ارزیابی تأمینکننده یا مشتری خارجی |
۳. بررسی الزامات قانونی | شناسایی کد تعرفه، محدودیتها و مجوزهای مورد نیاز |
۴. مذاکره و تنظیم قرارداد | توافق بر قیمت، کیفیت، پرداخت، زمان تحویل و اینکوترمز |
۵. ثبت سفارش و آمادهسازی اسناد | انجام اقدامات اداری واردات یا تهیه اسناد مورد نیاز صادرات |
۶. تأمین مالی و پرداخت | برنامهریزی برای پرداختها، دریافتها و تعهدات ارزی |
۷. حمل بینالمللی و بیمه | انتخاب روش حمل، هماهنگی ارسال و بررسی پوشش بیمه |
۸. تشریفات گمرکی | اظهار کالا، ارائه اسناد، ارزیابی و انجام تشریفات ورود یا خروج |
۹. تحویل و کنترل کالا | دریافت کالا در انبار یا تحویل آن به مشتری خارجی |
۱۰. محاسبه هزینه و تحلیل سودآوری | ثبت هزینهها، محاسبه بهای تمامشده و تهیه گزارش مالی |
این مراحل به یکدیگر وابستهاند. برای مثال، انتخاب نادرست کد تعرفه ممکن است به اصلاح اسناد یا توقف کالا منجر شود. شرط تحویل در قرارداد بر هزینههای حمل و مسئولیت طرفین اثر میگذارد و اطلاعات مربوط به هزینهها نیز برای محاسبه بهای تمامشده و سود معامله استفاده میشوند. به همین دلیل، مدیریت هر مرحله باید با درنظرگرفتن آثار آن بر سایر بخشها انجام شود.
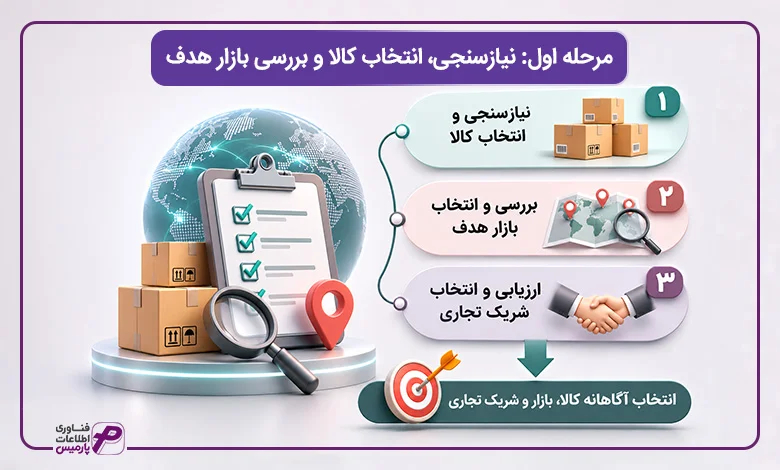
مرحله اول: نیازسنجی، انتخاب کالا و بررسی بازار هدف
اولین گام در بازرگانی خارجی، مشخصکردن هدف معامله است. کسبوکار باید بداند چرا به واردات یا صادرات نیاز دارد، چه کالایی را انتخاب کرده و این معامله قرار است چه نتیجهای ایجاد کند. شروع مذاکره با فروشنده یا خریدار خارجی، پیش از بررسی نیاز و بازار، ممکن است به انتخاب محصول نامناسب یا تعهد مالی غیرضروری منجر شود.
نیازسنجی و انتخاب کالا برای واردات
در واردات، ابتدا باید مشخص شود کالا برای مصرف، فروش مجدد یا استفاده در فرایند تولید خریداری میشود. برای مثال، یک واحد تولیدی ممکن است به ماده اولیه، قطعه یدکی یا دستگاهی نیاز داشته باشد که تأمین آن از بازار داخلی امکانپذیر نیست یا از نظر اقتصادی صرفه ندارد.
در این مرحله بهتر است موارد زیر بررسی شوند:
- مشخصات فنی و کیفیت مورد نیاز کالا
- میزان مصرف یا تقاضای احتمالی
- قیمت خرید و هزینههای جانبی واردات
- امکان تأمین کالا از منابع داخلی یا خارجی
- شرایط نگهداری، حمل و انبارش
- محدودیتها و مجوزهای احتمالی
- تناسب زمان تأمین با برنامه تولید یا فروش
انتخاب کالا نباید صرفاً بر اساس قیمت پیشنهادی فروشنده انجام شود. ممکن است کالایی قیمت خرید پایینتری داشته باشد، اما هزینه حمل، بیمه، ترخیص یا نگهداری آن بیشتر باشد. بنابراین، مقایسه گزینهها باید با توجه به هزینه نهایی و کیفیت محصول صورت بگیرد.
انتخاب بازار هدف برای صادرات
در صادرات، نقطه شروع شناسایی بازارهایی است که برای محصول مورد نظر ظرفیت فروش دارند. تقاضای مشتریان، سطح رقابت، قیمت محصولات مشابه، استانداردهای مورد نیاز و مقررات وارداتی کشور مقصد از عوامل مهم در انتخاب بازار هستند.
برای مثال، ممکن است محصولی در یک کشور تقاضای مناسبی داشته باشد، اما ورود آن به بازار به دریافت گواهی خاص، رعایت استاندارد فنی یا درج اطلاعات مشخص روی بستهبندی وابسته باشد. اگر صادرکننده این الزامات را پیش از مذاکره بررسی نکند، احتمال بروز مشکل هنگام ورود کالا به کشور مقصد افزایش پیدا میکند.
ارزیابی تأمینکننده یا مشتری خارجی
پس از انتخاب کالا یا بازار، باید شریک تجاری مناسب شناسایی شود. در واردات، بررسی سابقه تأمینکننده، کیفیت محصولات، ظرفیت تولید، اعتبار تجاری و توانایی تحویل بهموقع اهمیت دارد. در صادرات نیز صادرکننده باید اعتبار مشتری، توان پرداخت، سابقه همکاری و شرایط بازار مقصد را بررسی کند.
در صورت امکان، دریافت نمونه کالا، بررسی گواهیهای مرتبط، استعلام از مشتریان قبلی و انجام بازرسی پیش از حمل میتواند ریسک معامله را کاهش دهد. نتیجه این مرحله باید به انتخاب آگاهانه کالا، بازار و شریک تجاری منجر شود.
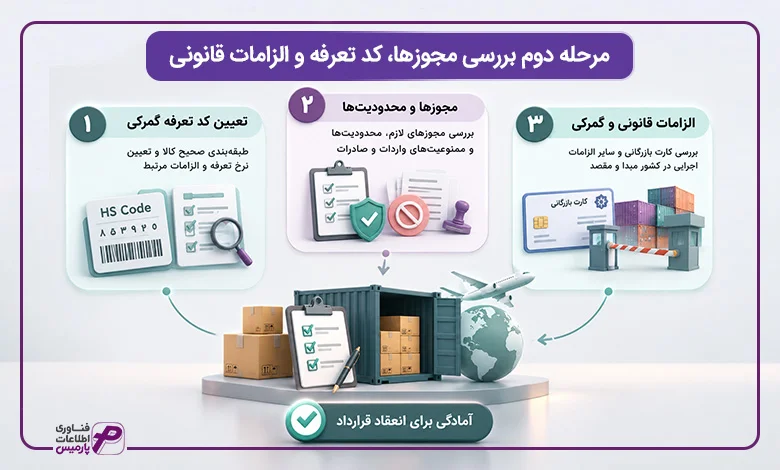
مرحله دوم بررسی مجوزها، کد تعرفه و الزامات قانونی
پس از مشخصشدن کالا و طرف معامله، باید امکان قانونی واردات یا صادرات آن بررسی شود. انجام این بررسی پیش از نهاییکردن قرارداد اهمیت زیادی دارد زیرا ممکن است کالا مشمول محدودیت، ممنوعیت، مجوز خاص یا الزامات فنی باشد.
تعیین کد تعرفه گمرکی
کد تعرفه یا HS Code شناسهای است که برای طبقهبندی کالاها در تجارت بینالمللی استفاده میشود. نظام هماهنگشده توصیف و کدگذاری کالاها، در سطح بینالمللی تا شش رقم هماهنگ است و کشورها میتوانند برای جزئیات بیشتر، ارقام دیگری به ساختار تعرفهای خود اضافه کنند.
تعیین کد تعرفه صحیح اهمیت زیادی دارد زیرا نرخهای تعرفه، الزامات و برخی محدودیتهای تجاری بر اساس طبقهبندی کالا مشخص میشوند. برای انتخاب کد مناسب باید مشخصات فنی، جنس، کاربرد، ترکیب و سایر ویژگیهای کالا بررسی شوند. صرفاً مشابهبودن نام تجاری دو محصول برای یکسانبودن کد تعرفه آنها کافی نیست.
بررسی مجوزها و محدودیتهای واردات و صادرات
بعضی کالاها برای ورود یا خروج به مجوزهای تخصصی نیاز دارند. مواد غذایی، محصولات کشاورزی، تجهیزات پزشکی، مواد شیمیایی و برخی تجهیزات صنعتی ممکن است مشمول ضوابط خاص باشند. نوع مجوز و مرجع صادرکننده آن به مشخصات کالا و مقررات کشور مربوط بستگی دارد.
علاوه بر مقررات کشور واردکننده، محدودیتهای کشور صادرکننده نیز باید بررسی شوند. ممکن است صادرات کالایی از کشور مبدأ محدود باشد یا ورود آن به کشور مقصد به تاییدیه و گواهی مشخصی نیاز داشته باشد.
بررسی کارت بازرگانی و الزامات اجرایی
در معاملات مشمول مقررات ایران، وضعیت کارت بازرگانی و شرایط قانونی انجام عملیات واردات یا صادرات باید مطابق ضوابط روز بررسی شود. نباید فرض کرد تمام معاملات یا تمام فعالان اقتصادی بدون استثنا مشمول یک رویه یکسان هستند نوع فعالیت، مجوزها و مقررات جاری میتوانند بر الزامات اثر بگذارند.
پیش از نهاییکردن معامله، بهتر است این موارد در یک چکلیست ثبت شوند:
- کد تعرفه صحیح کالا چیست؟
- آیا واردات یا صادرات کالا محدودیت یا ممنوعیت دارد؟
- چه مجوزها و گواهیهایی لازم است؟
- آیا کالا باید استاندارد یا بازرسی خاصی داشته باشد؟
- چه الزامات گمرکی و تجاری در کشور مبدا و مقصد وجود دارد؟
- وضعیت قانونی طرف معامله و امکان انجام عملیات تجاری چگونه است؟
بررسی این موارد میتواند از انعقاد قراردادهایی که اجرای آنها با مانع قانونی روبهرو میشود جلوگیری کند.
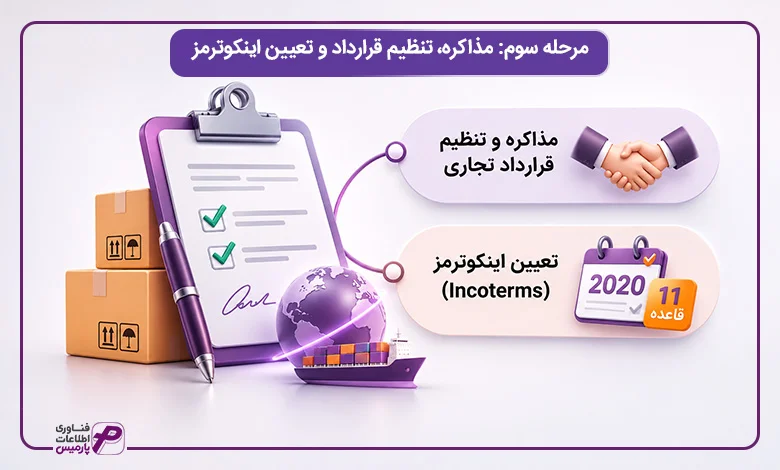
مرحله سوم: مذاکره، تنظیم قرارداد و تعیین اینکوترمز
پس از بررسی اولیه بازار و الزامات قانونی، نوبت به مذاکره با تأمینکننده یا مشتری خارجی میرسد. در این مرحله، طرفین باید درباره مشخصات کالا، قیمت، مقدار، کیفیت، زمان تحویل، روش پرداخت، اسناد مورد نیاز و مسئولیتهای هر طرف توافق کنند.
قرارداد بازرگانی خارجی باید بهاندازه کافی شفاف باشد تا در مراحل بعدی، درباره تعهدات طرفین ابهامی ایجاد نشود. مشخصکردن شرایط پرداخت، ارز معامله، زمانبندی ارسال، نحوه بازرسی، شرایط بستهبندی و روش رسیدگی به اختلافات از مواردی است که باید متناسب با نوع معامله در قرارداد درج شود.
اینکوترمز چیست؟
اینکوترمز مجموعهای از قواعد بینالمللی است که اتاق بازرگانی بینالمللی برای تفسیر اصطلاحات رایج تحویل کالا تدوین کرده است. این قواعد مشخص میکنند فروشنده و خریدار در ارتباط با تحویل کالا، حمل، بیمه در موارد مقرر، تشریفات صادرات و واردات، هزینهها و انتقال ریسک چه مسئولیتهایی دارند.
نسخه اینکوترمز ۲۰۲۰ شامل ۱۱ قاعده است که با توجه به نوع حمل و شرایط معامله انتخاب میشوند. برای نمونه، بعضی قواعد فقط برای حمل دریایی و آبراههای داخلی طراحی شدهاند، درحالیکه گروه دیگری برای روشهای مختلف حمل کاربرد دارند.
چرا انتخاب اینکوترمز اهمیت دارد؟
انتخاب شرط تحویل میتواند بر هزینه و ریسک هر طرف اثر بگذارد. برای مثال، در یک معامله ممکن است فروشنده مسئول هماهنگی و پرداخت هزینه حمل تا مقصد مشخصی باشد، اما ریسک کالا پیش از رسیدن به آن مقصد به خریدار منتقل شود. بنابراین، مسئولیت پرداخت هزینه حمل و زمان انتقال ریسک لزوماً در تمام قواعد یکسان نیستند.
در انتخاب اینکوترمز باید به چند موضوع توجه کرد:
- نوع حمل دریایی، هوایی، زمینی یا ترکیبی
- محل دقیق تحویل کالا
- مسئولیت رزرو و پرداخت حمل
- مسئولیت انجام تشریفات صادرات و واردات
- تعهد بیمهای طرفین در قاعده انتخابشده
- نقطه انتقال ریسک از فروشنده به خریدار.
اینکوترمز جایگزین قرارداد فروش نیست و بهتنهایی موضوعاتی مانند انتقال مالکیت، روش پرداخت، ضمانت اجرای قرارداد یا نحوه حل اختلاف را تعیین نمیکند. به همین دلیل، باید قاعده انتخابشده همراه با محل دقیق تحویل و نسخه مورد استفاده در قرارداد درج شود.

مرحله چهارم: ثبت سفارش واردات و آمادهسازی اسناد صادرات
پس از توافق تجاری، باید اقدامات اداری و اسنادی متناسب با نوع معامله انجام شوند. در واردات، ثبت سفارش و ارائه اطلاعات مورد نیاز در سامانهها و مراجع مربوط اهمیت دارد. در صادرات نیز تهیه اسناد تجاری و آمادهسازی مدارک مورد نیاز برای خروج کالا و ورود آن به کشور مقصد ضروری است.
ثبت سفارش در فرایند واردات
ثبت سفارش یکی از مراحل اداری واردات در ایران است که اطلاعات معامله و کالای مورد نظر در آن ثبت و بررسی میشود. اطلاعاتی مانند مشخصات وارد کننده، فروشنده خارجی، نوع کالا، مقدار، ارزش، کشور مبدا، کد تعرفه و سایر اطلاعات موردنیاز باید با اسناد معامله تطبیق داشته باشند.
پیشفاکتور یا پروفرما یکی از اسناد مهم این مرحله است. این سند معمولاً اطلاعاتی مانند مشخصات فروشنده و خریدار، شرح کالا، تعداد، قیمت واحد، ارزش کل، شرایط تحویل، ارز معامله و زمان اعتبار پیشنهاد فروش را در بر میگیرد.
نقش سامانه جامع تجارت و شناسهها
در زمان ثبت سفارش، اخذ «شناسه کالا» و رعایت ضوابط «شناسه رهگیری» برای گروههای کالایی مشمول الزامی است. عدم تطابق میان مشخصات فنی مندرج در پروفرما با اطلاعات ثبتشده در سامانه جامع تجارت میتواند منجر به رد درخواست یا توقف پرونده در گمرک شود.
هرگونه مغایرت میان اطلاعات پیشفاکتور، ثبت سفارش، اسناد حمل و سایر مدارک میتواند روند بررسی یا ترخیص را دشوار کند. به همین دلیل، اطلاعات معامله باید از ابتدا با دقت ثبت و کنترل شوند.
آمادهسازی اسناد صادرات
در صادرات نیز اسناد مختلفی برای انجام تشریفات و تحویل کالا مورد نیاز است. نوع اسناد به ماهیت کالا، کشور مقصد، روش حمل، شرایط قرارداد و مقررات مربوط بستگی دارد.
برخی از اسناد رایج در صادرات عبارتاند از:
- فاکتور تجاری (Commercial Invoice): شامل مشخصات فروشنده و خریدار، شرح کالا، مقدار، قیمت و ارزش معامله
- فهرست بستهبندی (Packing List): شامل تعداد بستهها، وزن، ابعاد و جزئیات بستهبندی
- گواهی مبدا (Certificate of Origin): سندی برای مشخصکردن کشور مبدا کالا، در مواردی که لازم باشد
- بارنامه یا سند حمل: مدرکی که اطلاعات حمل کالا و دریافت آن توسط متصدی حمل را نشان میدهد
- گواهیهای تخصصی: مانند گواهی بهداشت، استاندارد یا بازرسی، در صورت نیاز
تمام اسناد برای همه کالاها و کشورها الزامی نیستند. بنابراین، صادرکننده باید پیش از ارسال محموله، فهرست مدارک مورد نیاز را از خریدار، شرکت حمل، گمرک و مراجع مربوط بررسی کند.
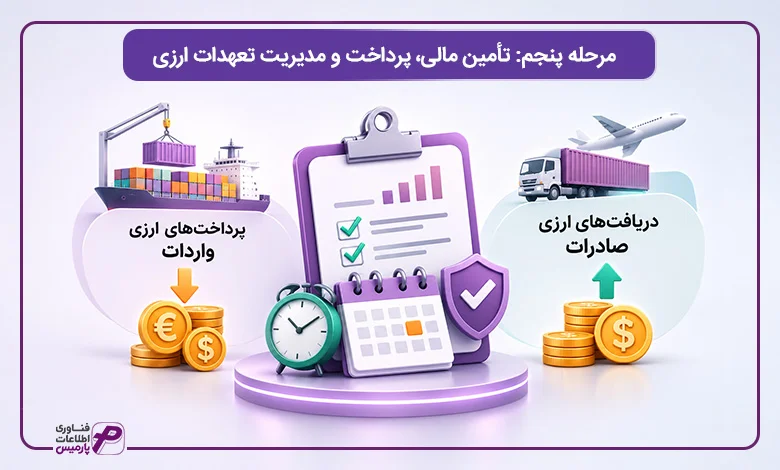
مرحله پنجم: تأمین مالی، پرداخت و مدیریت تعهدات ارزی
تأمین مالی یکی از بخشهای مهم تجارت خارجی است زیرا پرداخت بهای کالا و دریافت وجه صادراتی ممکن است در زمانهای متفاوتی انجام شود. فاصله زمانی میان سفارش، ارسال، ترخیص و فروش کالا میتواند فشار قابلتوجهی بر نقدینگی کسبوکار ایجاد کند.
در واردات، شرکت باید منابع مالی مورد نیاز برای پرداخت به فروشنده، هزینه حمل، بیمه، حقوق ورودی، ترخیص و سایر مخارج را پیشبینی کند. در صادرات نیز لازم است زمان دریافت وجه، شرایط اعتباری مشتری و هزینههای مربوط به تولید و ارسال کالا در برنامه مالی لحاظ شوند.
روش پرداخت به توافق طرفین، کشورها، مقررات بانکی و امکان استفاده از مسیرهای قانونی انتقال وجه بستگی دارد. پرداخت پیش از ارسال، پرداخت پس از تحویل، پرداخت مرحلهای و اعتبار اسنادی از جمله روشهایی هستند که در معاملات بینالمللی مطرح میشوند البته استفاده از هر روش به شرایط معامله و امکان اجرایی آن وابسته است.
کنترل پرداختها و دریافتهای ارزی
در معاملات ارزی باید مبلغ، نوع ارز، تاریخ سررسید، طرف حساب و وضعیت تسویه هر تعهد ثبت شود. برای مثال، اگر شرکت خریدی به یورو انجام داده و قرار است مبلغ آن را در چند مرحله پرداخت کند، باید مانده بدهی و تاریخ هر پرداخت را بهصورت جداگانه کنترل کند.
در صادرات نیز ثبت مبلغ مطالبات ارزی، موعد دریافت وجه و میزان وصولشده اهمیت دارد. تاخیر در دریافت مطالبات یا تغییر نرخ ارز ممکن است بر نتیجه مالی معامله اثر بگذارد.
به همین دلیل، بهتر است هر پرداخت یا دریافت به پرونده تجاری مربوط متصل شود تا مدیران بتوانند وضعیت مالی هر معامله را بدون اتکا به اطلاعات پراکنده پیگیری کنند.
تعهدات ارزی و ضوابط بانک مرکزی
در اقتصاد ایران، واردکنندگان ملزم به ایفای تعهدات ارزی سررسید شده بر اساس ضوابط بانک مرکزی (از طریق سامانه نیما، ارز حاصل از صادرات خود یا دیگران، یا بروات/اعتبارات اسنادی) هستند. عدم رفع تعهد ارزی در موعد مقرر میتواند منجر به تعلیق کارت بازرگانی و جرایم قانونی سنگین شود؛ به همین دلیل، واحد مالی باید سررسید تعهدات را به صورت لحظهای رصد کند.

مرحله ششم: حمل بینالمللی و بیمه کالا
پس از تکمیل اقدامات مقدماتی و هماهنگیهای مالی، باید روش حمل و مسیر انتقال کالا مشخص شود. انتخاب روش حمل به نوع کالا، حجم و وزن محموله، فاصله مبدا تا مقصد، زمان مورد نیاز، هزینه و شرایط زیرساختی بستگی دارد.
انتخاب روش مناسب حمل
سه روش رایج حمل بینالمللی عبارتاند از:
- حمل دریایی: برای جابهجایی بسیاری از محمولههای حجیم و سنگین استفاده میشود. هزینه حمل، ظرفیت بالا و امکان استفاده از کانتینر از عوامل مؤثر در انتخاب این روش هستند. بااینحال، زمان حمل، برنامه حرکت کشتی و عملیات بندری باید در برنامه تحویل در نظر گرفته شوند.
- حمل هوایی: برای کالاهایی که زمان تحویل در آنها اهمیت زیادی دارد یا ارزش بالایی دارند، میتواند گزینه مناسبی باشد. محدودیت وزن و ابعاد، هزینه حمل و شرایط پذیرش کالا از عواملی هستند که باید بررسی شوند.
- حمل زمینی: در مسیرهای دارای ارتباط جادهای یا ریلی میان کشورها کاربرد دارد. انعطافپذیری مسیر، امکان حمل ترکیبی و شرایط مرزی از عوامل مؤثر در انتخاب آن هستند.
هیچ روش حملی برای تمام کالاها بهترین گزینه نیست. برای مثال، کالای فاسدشدنی ممکن است با حمل هوایی یا حمل دریایی در کانتینرهای کنترل دما جابهجا شود. تصمیم نهایی باید بر اساس ویژگی محموله و مقایسه هزینه و زمان انجام شود.
بیمه حمل بینالمللی
حمل کالا با ریسکهایی مانند تصادف، آتشسوزی، سرقت، آسیب فیزیکی یا مفقودی همراه است. بیمه حملونقل میتواند بخشی از زیانهای مالی ناشی از خطرهای تحت پوشش را جبران کند اما میزان پوشش به نوع بیمهنامه، شرایط قرارداد و استثناهای آن بستگی دارد.
پیش از انتخاب بیمه باید ارزش مورد بیمه، مسیر حمل، نوع کالا، شیوه بستهبندی، خطرهای احتمالی و محدوده پوشش بررسی شوند. عبارتهایی مانند پوشش تمامخطر نیز به معنی جبران بدون استثنای هر نوع خسارت نیستند بنابراین مطالعه شرایط بیمهنامه ضروری است.
هماهنگی اسناد و زمانبندی حمل
اطلاعات بارنامه، فاکتور، فهرست بستهبندی و سایر اسناد باید با مشخصات واقعی محموله تطبیق داشته باشند. همچنین زمان تحویل کالا به متصدی حمل، حرکت وسیله نقلیه، ورود به مرز یا بندر و رسیدن به مقصد باید در پرونده معامله ثبت شود.
هرگونه تغییر در مسیر، تأخیر یا هزینه اضافی نیز باید مستند شود تا در مراحل بعدی، امکان بررسی علت افزایش هزینه یا تاخیر در تحویل وجود داشته باشد.
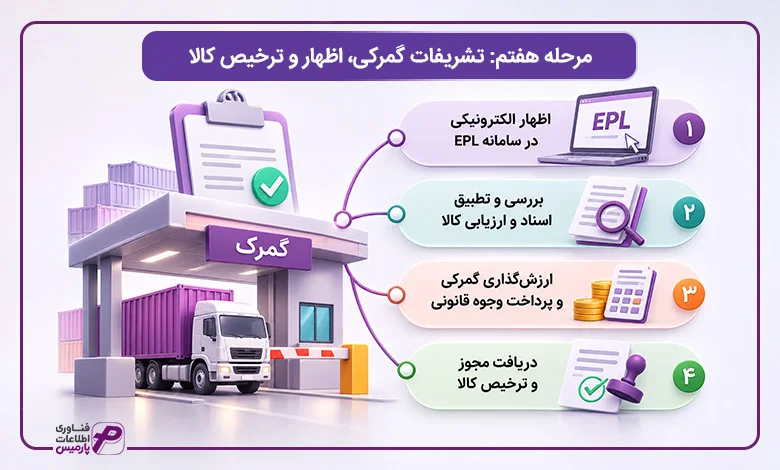
مرحله هفتم: تشریفات گمرکی، اظهار و ترخیص کالا
تمامی مراحل اظهار کالا، از تنظیم اظهارنامه تا دریافت مجوزهای قانونی و ترخیص، امروزه به صورت الکترونیکی از طریق سامانه جامع گمرکی (EPL) و پنجره واحد تجارت فرامرزی انجام میشود. اظهارکننده باید دقت کند که اطلاعات مندرج در کوتاژ گمرکی (شماره سریال اظهارنامه) دقیقاً با اسناد حمل و ثبت سفارش همخوانی داشته باشد.
پس از رسیدن کالا به گمرک یا آمادهشدن آن برای خروج، تشریفات گمرکی انجام میشود. هدف این مرحله، بررسی اطلاعات اظهارشده، اسناد، وضعیت قانونی کالا و انجام الزامات مالی و اجرایی برای ورود یا خروج آن است.
مراحل اصلی ترخیص کالای وارداتی
فرایند ترخیص با توجه به نوع کالا و مقررات کشور مقصد میتواند متفاوت باشد اما بهطور معمول شامل اقداماتی مانند ارائه اظهارنامه، ثبت و بررسی اسناد، ارزیابی کالا، تعیین و پرداخت وجوه قانونی و دریافت مجوز خروج است.
در این مرحله، اطلاعات اظهارنامه باید با اسناد خرید، حمل و مجوزهای مربوط تطبیق داشته باشد. مشخصات کالا، تعداد، وزن، ارزش، کشور مبدا و کد تعرفه از جمله اطلاعاتی هستند که اهمیت دارند.
ارزشگذاری گمرکی
ارزش گمرکی مبنایی برای محاسبه برخی حقوق و عوارض وارداتی است. در چارچوب موافقتنامه ارزشگذاری گمرکی سازمان تجارت جهانی، روش اصلی تعیین ارزش، ارزش معاملاتی کالاست یعنی مبلغی که برای کالا در معامله فروش به کشور واردکننده پرداخت شده یا باید پرداخت شود، با تعدیلاتی که طبق مقررات مربوط لازم است.
اگر نتوان ارزش کالا را با روش ارزش معاملاتی تعیین کرد، روشهای جایگزین مطابق ترتیب مقرر به کار گرفته میشوند. بنابراین، ارزش گمرکی را نباید در تمام معاملات صرفاً برابر با مبلغ فاکتور یا یک فرمول ثابت دانست.
تشریفات صادرات
در صادرات نیز اظهار کالا، ارائه اسناد و انجام بررسیهای گمرکی و قانونی لازم است. پس از تکمیل تشریفات و دریافت مجوز خروج، کالا میتواند مطابق برنامه حمل به مقصد ارسال شود. تفاوت مهم واردات و صادرات در نوع تشریفات، وجوه قانونی و مجوزهای مورد نیاز است. بنابراین، نباید مراحل ترخیص واردات را بدون تغییر برای صادرات نیز به کار برد.
کنترل هزینهها و اسناد گمرکی
هزینههای گمرکی، انبارداری، خدمات ترخیص و سایر مخارج باید با اسناد معتبر ثبت شوند. نگهداری نسخه اسناد و اتصال آنها به پرونده معامله کمک میکند در مراحل حسابداری، محاسبه بهای تمامشده و رسیدگیهای بعدی، اطلاعات قابل اتکایی در دسترس باشد.
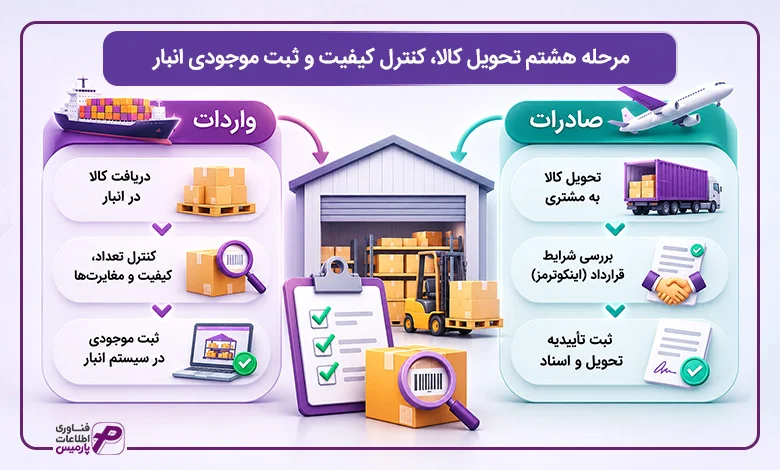
مرحله هشتم: تحویل کالا، کنترل کیفیت و ثبت موجودی انبار
پس از تکمیل تشریفات گمرکی، کالای وارداتی باید به انبار یا محل مصرف منتقل شود. در صادرات نیز کالا مطابق شرایط قرارداد به خریدار یا متصدی حمل تحویل داده میشود. این مرحله فقط جابهجایی فیزیکی کالا نیست بلکه کنترل مشخصات محموله و ثبت دقیق وضعیت تحویل نیز اهمیت دارد.
تحویل کالای وارداتی به انبار
هنگام دریافت کالا، مشخصات محموله باید با سفارش خرید، فاکتور و اسناد حمل تطبیق داده شود. تعداد، وزن، نوع بستهبندی، سلامت ظاهری و مشخصات فنی از جمله مواردی هستند که باید کنترل شوند. اگر کالا با سفارش یا اسناد مغایرت داشته باشد، لازم است موضوع مستند شود تا امکان پیگیری از تأمینکننده، شرکت حمل یا بیمهگر وجود داشته باشد. ثبت دقیق مغایرتها بهویژه در محمولههای بزرگ یا چند بخشی اهمیت دارد. پس از تایید دریافت، اطلاعات کالا باید در سیستم انبار ثبت شود. این اطلاعات شامل کد کالا، مقدار، محل نگهداری، شماره سری ساخت یا بچ در صورت نیاز و ارتباط با پرونده خرید است.
تحویل کالای صادراتی به مشتری
در صادرات، تحویل کالا باید مطابق محل و شرایط تعیینشده در قرارداد و قاعده اینکوترمز انجام شود. مدارک تحویل، اسناد حمل و تأییدیههای دریافت باید نگهداری شوند تا در صورت بروز اختلاف، امکان اثبات انجام تعهدات وجود داشته باشد. همچنین صادرکننده باید وضعیت محموله را تا نقطهای که طبق قرارداد مسئولیت دارد پیگیری کند و در صورت بروز تاخیر یا مغایرت، اطلاعات لازم را ثبت کند.

مرحله نهم: ثبت هزینهها و حسابداری چندارزی
یکی از مهمترین بخشهای مدیریت بازرگانی خارجی، ثبت صحیح اطلاعات مالی است. معاملات بینالمللی معمولاً شامل مبالغ ارزی، پرداختهای مرحلهای، هزینههای ریالی و تعهداتی هستند که در تاریخهای مختلف ایجاد یا تسویه میشوند. اگر این اطلاعات بهصورت پراکنده ثبت شوند، محاسبه هزینه واقعی و بررسی وضعیت مالی معامله دشوار خواهد شد.
ثبت اولیه معاملات ارزی
هنگام انجام معامله ارزی، مبلغ و نوع ارز باید مشخص باشد. برای ثبت حسابداری، مبلغ ارزی بر اساس نرخ تبدیل قابل اعمال در تاریخ شناسایی معامله به واحد پول عملیاتی شرکت تبدیل میشود. نگهداری اطلاعات ارز اصلی معامله در کنار معادل ریالی آن نیز برای کنترل ماندهها و پیگیری پرداختها اهمیت دارد. برای مثال، اگر شرکت کالایی را به دلار خریداری کند، باید مبلغ دلاری معامله، نرخ تبدیل مورد استفاده، تاریخ شناسایی و اطلاعات فروشنده در اسناد ثبت شوند.
کنترل تسویه و تفاوت نرخ ارز
ممکن است فاصله زمانی میان ثبت بدهی ارزی و پرداخت آن باعث تغییر نرخ تبدیل شود. در چنین شرایطی، مبلغ ریالی پرداختشده میتواند با مبلغ ریالی ثبتشده در زمان اولیه تفاوت داشته باشد. این اختلاف باید مطابق استاندارد حسابداری و رویههای مالی قابل اعمال شناسایی شود. همچنین در پایان دوره گزارشگری، مانده برخی اقلام پولی ارزی مانند بدهیها و مطالبات باید طبق الزامات مربوط بررسی و تسعیر شوند. بنابراین، ثبت معامله، تسویه آن و تسعیر ماندههای ارزی سه موضوع مرتبط اما متمایز هستند.
مدیریت مطالبات و بدهیهای ارزی
در واردات، کنترل بدهی به فروشندگان خارجی و زمان سررسید پرداخت اهمیت دارد. در صادرات نیز باید مبلغ مطالبات، زمان دریافت وجه و مانده وصولنشده مشخص باشد. گزارشهای مالی بهتر است امکان تفکیک اطلاعات بر اساس موارد زیر را فراهم کنند:
- نوع ارز
- طرف حساب
- شماره پرونده بازرگانی
- تاریخ ایجاد تعهد
- سررسید پرداخت یا دریافت
- مبلغ تسویهشده و مانده باز
- نرخ تبدیل و اختلافات ارزی شناساییشده.
این اطلاعات به مدیران کمک میکند وضعیت تعهدات ارزی را بهتر کنترل کنند و برای تامین نقدینگی تصمیم بگیرند.

مرحله دهم: محاسبه بهای تمامشده کالای وارداتی و هزینه صادرات
قیمت درجشده در فاکتور فروشنده، لزوماً نشاندهنده هزینه نهایی تهیه کالا نیست. در واردات، هزینههایی مانند حمل، بیمه، حقوق ورودی و مخارج مستقیم مرتبط با خرید میتوانند بر بهای تمامشده موجودی اثر بگذارند. در صادرات نیز هزینه تولید یا خرید کالا، بستهبندی، حمل و سایر مخارج مرتبط باید در محاسبه نتیجه معامله در نظر گرفته شوند.
محاسبه بهای تمامشده کالای وارداتی
برای محاسبه بهای تمامشده موجودی، باید بهای خرید و هزینههایی بررسی شوند که برای رساندن کالا به مکان و وضعیت فعلی آن انجام شدهاند. مطابق استاندارد حسابداری موجودیها، هزینه خرید، حقوق ورودی و مالیاتهای غیرقابلبازیافت و هزینههای حمل و جابهجایی مستقیم میتوانند در شرایط مقرر جزو بهای موجودی باشند. یک فرمول ساده از این محاسبه به شکل زیر است:
فرمول محاسبه بهای تمامشده کالای وارداتی
بهای تمامشده موجودی = بهای خرید + هزینههای مستقیم قابل انتساب به تهیه و رساندن کالا به محل و وضعیت فعلی
هزینههای مستقیم قابل انتساب ممکن است شامل موارد زیر باشند:
- بهای خرید کالا
- هزینه حمل تا محل مورد نظر
- بیمه حمل، در صورت ارتباط مستقیم با تهیه موجودی
- حقوق ورودی و مالیاتهای غیرقابلبازیافت
- هزینه تخلیه و جابهجایی مستقیم
- سایر مخارجی که طبق استاندارد حسابداری به موجودی قابل انتساب هستند.
البته همه هزینههای ایجادشده در فرایند واردات الزاماً به بهای موجودی اضافه نمیشوند. برخی مخارج اداری، هزینههای غیرعادی، هزینههای فروش یا مخارجی که پس از آمادهشدن کالا برای فروش ایجاد میشوند، ممکن است هزینه دوره محسوب شوند. همچنین مالیاتها و عوارض قابلبازیافت نباید بدون بررسی در بهای موجودی منظور شوند.
نکته حسابداری ارزی در بهای تمامشده
بر اساس استانداردهای حسابداری، بهای تمامشده کالای وارداتی بر مبنای نرخ تسعیر ارز در تاریخ انجام معامله (شناسایی اولیه بدهی یا پرداخت) محاسبه میشود. نوسانات نرخ ارز پس از تسویه قطعی یا تغییرات نرخ سامانه رسمی در زمان ترخیص، نیازمند ثبت حسابداری دقیق تحت عنوان تفاوت نرخ ارز (سود/زیان تسعیر) است و نباید بهصورت سلیقهای مستقیماً به بهای تمامشده کالا اضافه شود.
برای واحدهای تولیدی، محاسبه دقیق این هزینهها و سربارها از طریق نرم افزار بهای تمام شده تولید پارمیس استار با دقت بالایی انجام میشود.
محاسبه هزینههای صادرات
در صادرات، محاسبه هزینه معامله باید با توجه به ماهیت فعالیت شرکت انجام شود. اگر شرکت تولیدکننده باشد، هزینه مواد اولیه، دستمزد و سربار تولید در محاسبه بهای محصول نقش دارند. اگر کالا را برای فروش مجدد تهیه کرده باشد، بهای خرید و هزینههای مرتبط با تهیه آن مبنای محاسبه قرار میگیرند.
علاوه بر این موارد، هزینه بستهبندی صادراتی، بازرسی، حمل، بیمه، اسناد و سایر مخارج مرتبط باید در پرونده معامله ثبت شوند. اینکه هر هزینه در بهای موجودی، بهای فروش یا هزینه دوره شناسایی شود، به ماهیت آن و استاندارد حسابداری مربوط بستگی دارد.
تفکیک هزینهها بر اساس هر محموله یا قرارداد اهمیت دارد زیرا ممکن است دو محموله با قیمت فروش یکسان، به دلیل تفاوت مسیر حمل، شرایط تحویل یا هزینههای اجرایی، سود متفاوتی ایجاد کنند.
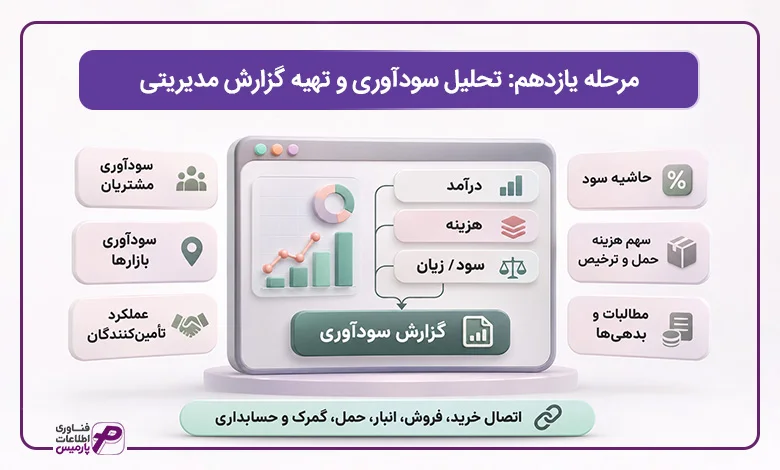
مرحله یازدهم: تحلیل سودآوری و تهیه گزارش مدیریتی
پس از تکمیل عملیات تجاری و ثبت هزینهها، باید نتیجه مالی هر پرونده بررسی شود. گزارش سودآوری نشان میدهد هر معامله چه میزان درآمد و هزینه ایجاد کرده و چه عواملی بر نتیجه آن اثر گذاشتهاند.
در پرونده وارداتی، مدیران میتوانند بهای تمامشده کالا را با قیمت فروش مقایسه کنند و حاشیه سود را به دست آورند. همچنین بررسی سهم هزینههای حمل، گمرک، بیمه و سایر مخارج از کل هزینه معامله مشخص میکند کدام بخش بیشترین اثر را بر افزایش هزینه داشته است.
در پرونده صادراتی نیز درآمد حاصل از فروش باید در کنار هزینه تولید یا خرید، بستهبندی، حمل، بیمه و سایر هزینههای مرتبط بررسی شود. این مقایسه نشان میدهد صادرات به یک بازار یا مشتری مشخص تا چه اندازه برای کسبوکار سودآور بوده است.
شاخصهای مهم در گزارش سودآوری
برای تحلیل بهتر عملکرد معاملات، میتوان شاخصهای زیر را بررسی کرد:
- سود یا زیان هر پرونده: تفاوت درآمد و هزینههای مرتبط با معامله
- حاشیه سود: نسبت سود به درآمد فروش
- سهم هزینه حمل و ترخیص: میزان اثر این هزینهها بر کل هزینه معامله
- سودآوری مشتریان: مقایسه نتیجه مالی فروش به مشتریان مختلف
- سودآوری بازارها: بررسی عملکرد فروش در کشورهای مقصد
- عملکرد تأمینکنندگان: مقایسه هزینه، کیفیت و زمان تأمین
- وضعیت مطالبات و بدهیها: بررسی مانده تعهدات و اثر آنها بر نقدینگی
گزارش سودآوری زمانی قابل اتکاست که اطلاعات خرید، فروش، انبار، حمل، گمرک و حسابداری بهدرستی به یکدیگر مرتبط باشند. در غیر این صورت، احتمال حذف برخی هزینهها یا محاسبه ناقص درآمد وجود دارد.

چرا نرم افزار پارمیس استار کاملترین راهکار برای مدیریت بازرگانی خارجی است؟
موفقیت در تجارت بینالملل و مدیریت همزمان فرآیندهای واردات و صادرات، نیازمند هماهنگی دقیق میان واحد بازرگانی، انبار، مالی و تامینکنندگان است. پراکندگی اطلاعات و استفاده از ابزارهای جزیرهای میتواند ریسک خطا و هزینههای پنهان معامله را افزایش دهد. نرم افزار پارمیس استار با ارائه یک زیرساخت یکپارچه سازمانی، تمامی مراحل بازرگانی خارجی از ثبت سفارش تا تحلیل سودآوری نهایی را در یک بستر واحد مدیریت میکند.
مدیریت تخصصی فرآیندها با نرم افزار بازرگانی خارجی
این زیرسیستم به طور ویژه برای پوشش الزامات تجارت بینالملل طراحی شده است. نرم افزار بازرگانی خارجی به کسبوکارها اجازه میدهد تا اطلاعات پیشفاکتورها (پروفرما)، مراحل ثبت سفارش، اسناد حمل، هزینههای گمرکی و ترخیص کالا را به صورت ساختاریافته ثبت کرده و هر پرونده تجاری را به صورت مجزا و دقیق پیگیری کنند.
- تشکیل پرونده مجزا برای هر پارت تجاری: امکان تفکیک کامل هزینهها، اسناد و مکاتبات به ازای هر پرونده وارداتی یا صادراتی.
- ثبت ساختاریافته اسناد کلیدی: قابلیت درج و پیگیری اطلاعات پیشفاکتور (پروفرما)، شماره ثبت سفارش، کد تعرفه (HS Code)، اسناد حمل و مشخصات کامل تأمینکننده خارجی.
- تخصیص خودکار هزینههای جانبی: اتصال مستقیم هزینههای گمرکی، حقوق ورودی، بیمه و حمل بینالمللی به پرونده مربوطه و انتقال اتوماتیک آنها به واحد مالی جهت محاسبه دقیق بهای تمامشده.
توسعه ارتباطات تجاری با نرم افزار crm
ارتباط مستمر با تأمینکنندگان خارجی، نمایندگان و مشتریان بینالمللی یکی از ارکان اصلی بازرگانی است. استفاده از نرم افزار CRM به سازمانها کمک میکند تا سوابق مذاکرات، مکاتبات، توافقات تجاری، تعهدات و رویدادهای مرتبط با هر شریک تجاری را به صورت متمرکز مدیریت کنند تا هیچ فرصت یا جزئیاتی از دست نرود.
- مدیریت سوابق شرکای تجاری: ثبت و بایگانی متمرکز تمام مکاتبات، قراردادها، ایمیلها و تاریخچه مذاکرات با تأمینکنندگان، خریداران خارجی و شرکتهای بازرسی.
- پیگیری هوشمند تعهدات: امکان تعریف یادآورها و هشدارها برای سررسید تعهدات ارزی، مهلت ارسال مدارک یا زمانبندی پیگیریهای تجاری تا هیچ جزئیاتی از دست نرود.
بهینهسازی زنجیره تامین با نرم افزار برنامه ریزی خرید و تامین
در واردات کالا یا مواد اولیه، زمانبندی سفارش و مقدار تأمین نقش تعیینکنندهای در کنترل هزینههای انبارداری و سرمایه در گردش دارد. نرم افزار برنامه ریزی خرید و تامین با تحلیل نیازهای واقعی تولید و فروش، به مدیران کمک میکند تا زمانبندی دقیقتری برای ثبت سفارشهای خارجی و مدیریت منابع تأمین داشته باشند.
- محاسبه نقطه سفارش هوشمند: تحلیل خودکار موجودی انبار و نیاز خط تولید برای تعیین دقیق مقدار و زمان بهینه خرید مواد اولیه یا کالای خارجی.
- مدیریت زمان تحویل (Lead Time): در نظر گرفتن مدتزمان حمل بینالمللی و تشریفات ترخیص در برنامهریزی خرید، جهت جلوگیری از توقف تولید یا خواب بیش از حد سرمایه در انبار.
مدیریت هدفمند بازارها با نرم افزار برنامه ریزی فروش
در حوزه صادرات، شناخت تقاضای بازار هدف و برنامهریزی عرضهی محصول از اهمیت بالایی برخوردار است. نرم افزار برنامه ریزی فروش ابزارهای پیشرفتهای برای پیشبینی تقاضا، تعیین اهداف فروش در بازارهای مختلف و هماهنگی حجم صادرات با ظرفیت تولید فراهم میسازد.
- پیشبینی تقاضای صادراتی: تحلیل روندهای فروش و تقاضا در بازارهای هدف به منظور برنامهریزی دقیق حجم صادرات.
- هماهنگی فروش و تولید: ایجاد توازن میان تعهدات صادراتی و ظرفیت واقعی تولید داخلی برای جلوگیری از چالشهای عدم تحویل بهموقع به مشتری خارجی.
نظارت و تصمیمگیری استراتژیک با نرم افزار داشبورد مدیریتی
مدیران ارشد در بازرگانی خارجی به گزارشهای لحظهای و شفاف از وضعیت مالی، هزینههای تمامشده و سودآوری هر پرونده نیاز دارند. نرم افزار داشبورد مدیریتی با تجمیع دادههای بخشهای مختلف و نمایش شاخصهای کلیدی عملکرد (KPI) به صورت نمودارها و گزارشهای بصری، دید جامع و دقیقی برای اتخاذ تصمیمات استراتژیک در اختیار مدیران قرار میدهد.
- گزارشهای لحظهای سودآوری: نمایش بصری سود و زیان خالص هر پرونده تجاری پس از کسر تمامی هزینههای گمرکی، حمل و تسعیر ارز.
- پایش شاخصهای کلیدی (KPI): ارائه نمودارهای تحلیلی از وضعیت جریان نقدینگی، مانده حسابهای ارزی و سهم هزینههای جانبی از کل بهای تمامشده برای مدیران ارشد.
دوست دارید بدانید پارمیس استار چطور میتواند چالشهای حسابداری ارزی، ثبت سفارش و مدیریت انبار شما را حل کند؟ برای دریافت دموی اختصاصی و رایگان، فرم زیر را تکمیل کنید تا مشاوران ما قابلیتهای سیستم را متناسب با صنف شما به نمایش بگذارند:

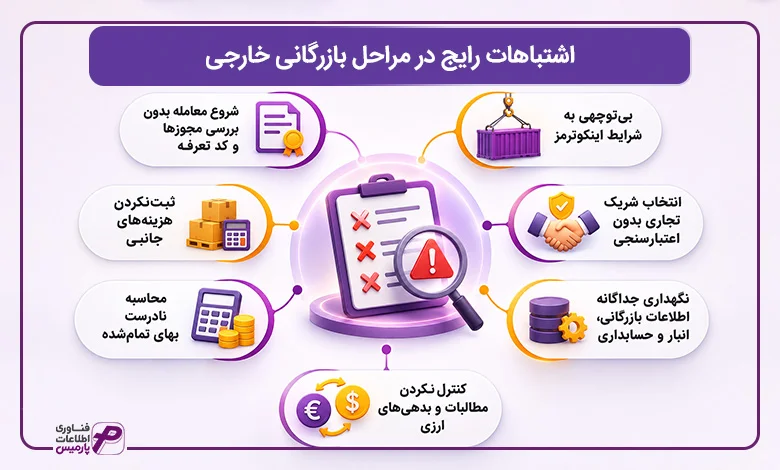
اشتباهات رایج در مراحل بازرگانی خارجی
حتی زمانی که مراحل اصلی تجارت خارجی شناخته شده باشند، برخی خطاهای اجرایی و مدیریتی میتوانند هزینه و ریسک معامله را افزایش دهند. آگاهی از این اشتباهات به کسبوکارها کمک میکند پیش از ایجاد تعهد مالی یا ارسال کالا، کنترلهای لازم را انجام دهند.
برخی از رایج ترین اشتباهات عبارتند از:
- شروع معامله بدون بررسی مجوزها و کد تعرفه
- بیتوجهی به شرایط اینکوترمز
- انتخاب شریک تجاری بدون اعتبارسنجی
- ثبتنکردن هزینههای جانبی
- نگهداری جداگانه اطلاعات بازرگانی، انبار و حسابداری
- محاسبه نادرست بهای تمامشده
- کنترلنکردن مطالبات و بدهیهای ارزی
شروع معامله بدون بررسی مجوزها و کد تعرفه
اگر شرکت پیش از بررسی کد تعرفه، محدودیتها و مجوزهای لازم قرارداد قطعی منعقد کند، ممکن است هنگام ثبت سفارش یا انجام تشریفات گمرکی با مانع روبهرو شود. بهتر است امکان قانونی معامله پیش از نهاییکردن تعهدات بررسی شود.
بیتوجهی به شرایط اینکوترمز
توافقنکردن درباره محل تحویل، مسئولیت حمل، بیمه و زمان انتقال ریسک میتواند به اختلاف میان خریدار و فروشنده منجر شود. درج قاعده اینکوترمز به همراه محل دقیق تحویل و نسخه مورد استفاده در قرارداد، از ابهام در مسئولیتها جلوگیری میکند.
انتخاب شریک تجاری بدون اعتبارسنجی
اتکا به قیمت پایین یا وعده تحویل سریع، بدون بررسی سابقه و توانایی طرف مقابل، ریسک معامله را افزایش میدهد. بررسی اعتبار تأمینکننده یا مشتری، نمونه کالا، ظرفیت تأمین و شرایط پرداخت باید پیش از انجام معامله در نظر گرفته شود.
ثبتنکردن هزینههای جانبی
ثبت صرف قیمت خرید و نادیدهگرفتن هزینههای مستقیم حمل، بیمه، ترخیص و سایر مخارج مرتبط، تصویر ناقصی از هزینه واقعی معامله ایجاد میکند. این موضوع میتواند به قیمتگذاری نامناسب یا برآورد اشتباه سود منجر شود.
نگهداری جداگانه اطلاعات بازرگانی، انبار و حسابداری
وقتی اطلاعات هر مرحله در فایلها و سیستمهای نامرتبط ثبت میشوند، تطبیق اسناد و تهیه گزارش دشوار خواهد شد. اتصال اطلاعات پرونده بازرگانی به اسناد مالی و موجودی کالا، امکان پیگیری دقیقتر معامله را فراهم میکند.
محاسبه نادرست بهای تمامشده
اضافهکردن همه مخارج به بهای موجودی یا حذف هزینههای مستقیم قابل انتساب، هر دو میتوانند محاسبه را مخدوش کنند. برای تعیین بهای تمامشده باید ماهیت هزینه، زمان وقوع و الزامات استاندارد حسابداری بررسی شود.
کنترلنکردن مطالبات و بدهیهای ارزی
بیتوجهی به سررسید پرداختها و دریافتها میتواند برنامه نقدینگی شرکت را مختل کند. ثبت ماندههای ارزی، تاریخ سررسید و وضعیت تسویه برای مدیریت تعهدات و بررسی آثار تغییر نرخ ارز ضروری است.
آشنایی با موانع اجرایی و موانع رایج در تجارت بینالملل، نقش مهمی در کاهش ریسکهای مالی دارد. برای بررسی دقیقتر این چالشها و راهکارهای مدیریت آنها، میتوانید مقاله “مشکلات صادرات و واردات ایران” را مطالعه کنید.

جمعبندی
بازرگانی خارجی مجموعهای از فعالیتهای بههمپیوسته است که از شناسایی فرصتهای تجاری و انتخاب کالا یا بازار هدف آغاز میشود و تا ارزیابی سودآوری هر معامله ادامه پیدا میکند. بنابراین، موفقیت در واردات و صادرات تنها به شناخت مراحل اجرایی محدود نمیشود؛ بلکه به مدیریت دقیق اطلاعات، هزینهها و تعهدات مالی در تمام این مسیر وابسته است.
در هر مرحله، اطلاعاتی تولید میشود که بر مراحل بعدی تأثیر میگذارد. مفاد قرارداد و شرایط اینکوترمز بر هزینههای حمل و مسئولیت طرفین اثر دارند، اسناد تجاری مبنای انجام تشریفات گمرکی هستند و هزینههای حمل، بیمه و ترخیص در محاسبه بهای تمامشده نقش دارند. ثبت پراکنده این اطلاعات، کنترل هزینهها و ارزیابی عملکرد واقعی هر پرونده را دشوار میکند.
مدیریت اثربخش بازرگانی خارجی زمانی امکانپذیر است که اطلاعات ثبت سفارش، اسناد تجاری، انبار، پرداختهای ارزی و حسابداری در یک جریان منسجم قرار بگیرند. استفاده از نرم افزار حسابداری میتواند به یکپارچگی اطلاعات مالی و عملیاتی کسبوکار کمک کند و زمینه را برای پیگیری دقیقتر هزینهها و تهیه گزارشهای مدیریتی فراهم سازد.
در نهایت، موفقیت در تجارت خارجی فقط به انجام موفق یک معامله وارداتی یا صادراتی وابسته نیست؛ بلکه به توانایی مدیریت، مستندسازی و تحلیل کل فرایند بستگی دارد. هرچه اطلاعات و عملیات منسجمتر مدیریت شوند، کنترل ریسک و ارزیابی سودآوری معاملات نیز دقیقتر خواهد بود.
سوالات متداول
۱. مراحل بازرگانی خارجی از کجا شروع میشود؟
مراحل بازرگانی خارجی با نیازسنجی و بررسی بازار آغاز میشود. در این مرحله، کسبوکار مشخص میکند چه کالایی باید وارد شود یا کدام بازار برای صادرات مناسبتر است. سپس انتخاب شریک تجاری، بررسی الزامات قانونی، مذاکره و سایر اقدامات اجرایی انجام میشوند.
۲. تفاوت بازرگانی خارجی با واردات و صادرات چیست؟
واردات به خرید کالا از خارج و ورود آن به کشور گفته میشود و صادرات به فروش و ارسال کالا به بازارهای خارجی اشاره دارد. بازرگانی خارجی دامنه گستردهتری دارد و برنامهریزی، هماهنگی و کنترل فعالیتهای مرتبط با این عملیات را نیز شامل میشود.
۳. کد تعرفه گمرکی چه کاربردی دارد؟
کد تعرفه برای طبقهبندی کالا در تجارت بینالمللی استفاده میشود. این کد در شناسایی نرخهای تعرفه، الزامات و برخی محدودیتهای تجاری نقش دارد. انتخاب آن باید بر اساس مشخصات واقعی کالا و مقررات کشور مربوط انجام شود.
۴. اینکوترمز چیست و چه تأثیری بر هزینه واردات دارد؟
اینکوترمز مجموعهای از قواعد بینالمللی است که مسئولیتهای خریدار و فروشنده را در زمینه تحویل کالا، هزینهها، حمل، بیمه در موارد مقرر و انتقال ریسک مشخص میکند. انتخاب قاعده مناسب بر هزینههایی که هر طرف باید پرداخت کند و زمان انتقال ریسک اثر میگذارد.
۵. چه هزینههایی در محاسبه بهای تمامشده کالای وارداتی نقش دارند؟
بهای خرید و هزینههای مستقیم قابل انتساب به تهیه کالا و رساندن آن به مکان و وضعیت فعلی، از جمله هزینههایی هستند که میتوانند در محاسبه بهای موجودی نقش داشته باشند. حمل، بیمه، حقوق ورودی و برخی هزینههای جابهجایی از نمونههای این مخارجاند. بااینحال، همه هزینههای مالی، اداری یا انبارداری الزاماً جزو بهای موجودی نیستند.
۶. حسابداری چندارزی در بازرگانی خارجی چه کاربردی دارد؟
حسابداری چندارزی امکان ثبت و پیگیری معاملات، مطالبات و بدهیها را در ارزهای مختلف فراهم میکند. با استفاده از اطلاعات ارزی و نرخ تبدیل، شرکت میتواند مانده تعهدات را کنترل کند و آثار تسویه یا تسعیر ارز را مطابق الزامات حسابداری ثبت کند.
۷. چرا باید اطلاعات بازرگانی، انبار و حسابداری به یکدیگر متصل باشند؟
زیرا اطلاعات این بخشها برای محاسبه هزینه، کنترل موجودی و تهیه گزارش سودآوری به یکدیگر وابستهاند. اگر دادهها جداگانه نگهداری شوند، احتمال مغایرت، ثبت تکراری یا حذف هزینهها افزایش پیدا میکند و تهیه گزارش کامل از هر پرونده دشوارتر میشود.
۸. نرمافزار حسابداری پارمیس استار چه کمکی به مدیریت بازرگانی خارجی میکند؟
یک راهکار نرمافزاری یکپارچه میتواند با هماهنگکردن اطلاعات مالی، حسابداری، انبار و سایر بخشهای مرتبط، پیگیری معاملات و تهیه گزارشهای مدیریتی را سادهتر کند. میزان پشتیبانی از نیازهایی مانند حسابداری چندارزی، تخصیص هزینهها و گزارشگیری باید بر اساس قابلیتهای زیرسیستمهای مورد استفاده بررسی شود.
۹. مهمترین اشتباهات در مدیریت بازرگانی خارجی کداماند؟
شروع معامله بدون بررسی مجوزها و کد تعرفه، انتخاب نامناسب شریک تجاری، بیتوجهی به اینکوترمز، ثبتنکردن هزینههای جانبی، محاسبه نادرست بهای تمامشده و کنترلنکردن مطالبات و بدهیهای ارزی از خطاهای رایج در این حوزه هستند.