
هر ریالی که در یک کسبوکار خرج میشود، سرنوشت متفاوتی پیدا میکند. برخی مخارج پس از پرداخت بلافاصله میسوزند و تمام میشوند، اما بخش دیگری از پرداختها به ابزاری پایدار برای درآمدزایی تبدیل خواهند شد. شناخت اینکه دارایی چیست، دقیقاً همان مرز باریک میان شناسایی سود واقعی و هزینههای سوخته است. در حقیقت، تعریف دارایی در حسابداری بر پایه تسلط اقتصادی و هدایت منابعی استوار است که ظرفیت عملیاتی شرکت را شکل میدهند. نظارت بر این منابع از لحظه ورود تا خروج کامل از چرخه فعالیت، از طریق گردش روان اسناد میان ترازنامه و نرم افزار اموال و دارایی ثابت انجام میشود.
دارایی در حسابداری به زبان ساده چیست؟
دارایی هر منبع با ارزش اقتصادی است که در نتیجه معاملات گذشته تحت کنترل شرکت درآمده است و انتظار میرود در آینده سودآوری، جریان نقدینگی یا کاهش هزینهها را به همراه داشته باشد. اگر منبعی این سه ویژگی را همزمان نداشته باشد، دارایی نیست و باید مستقیماً هزینه شناسایی شود.
تعریف دارایی در حسابداری، مفهوم، ماهیت و استانداردهای مصوب
برای درک عمیق حسابداری، باید تعاریف انتزاعی کتابهای درسی را کنار بگذاریم و به متن استانداردهای رسمی و سازوکار روزمره بنگاههای اقتصادی تکیه کنیم. طبق مفاهیم نظری گزارشگری مالی مصوب سازمان حسابرسی، تعریف دارایی در حسابداری عبارت است از یک منبع اقتصادی تحت کنترل واحد تجاری که در نتیجه رویدادهای گذشته ایجاد شده و انتظار میرود منافع اقتصادی آتی برای شرکت به همراه داشته باشد. در بازارهای مالی بینالمللی این مفهوم را با عنوان Asset میشناسند. اگر به دنبال این هستید که واژه asset در حسابداری چیست، باید بدانید که این واژه هرگز به موجودی نقدی داخل صندوق یا حسابهای بانکی خلاصه نمیشود.
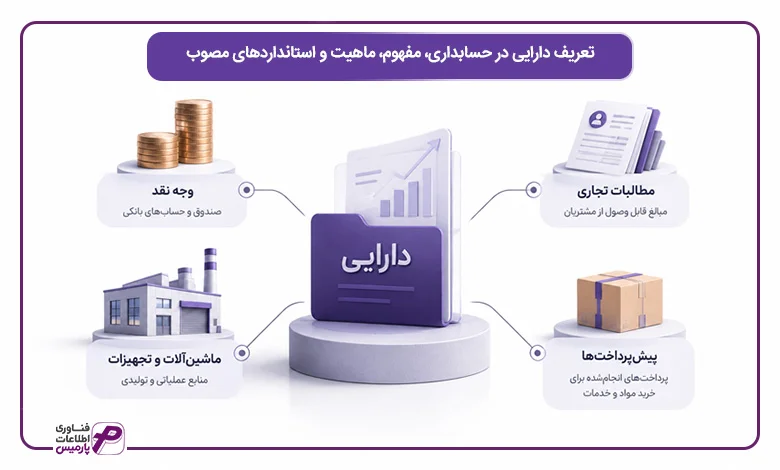
هر منبعی که بتواند در جریان فعالیت شرکت پول نقد تولید کند یا مانع از خروج غیرضروری نقدینگی شود، رسماً در دایره مفهوم دارایی در حسابداری قرار میگیرد. به عنوان نمونه، ماشینآلاتی که خط تولید کارخانه را فعال نگه میدارند، مطالبات تجاری که قرار است از مشتریان وصول شوند، یا حتی پیشپرداخت خرید مواد اولیه که از تحمیل تورم بعدی به سازمان جلوگیری میکند، همگی مصادیق زندهای از دارایی هستند. معیار اصلی در ثبت و گزارشگری ترازنامه، قابلیت اتکای ارزش ریالی و پتانسیل عینی آن منبع در بالا بردن قدرت نقدینگی کسبوکار است.
سه ویژگی بنیادی برای شناخت یک قلم به عنوان دارایی
یک قلم مالی برای اینکه به عنوان دارایی وارد دفاتر قانونی شود، باید آزمون فنی استانداردهای حسابداری را با موفقیت پشت سر بگذارد. سه ویژگی اصلی دارایی در حسابداری که نبود حتی یکی از آنها مانع از صدور سند حسابداری میشود، شامل موارد زیر است:
- تسلط و کنترل مؤثر بر منبع: شرکت باید اختیار کامل در استفاده از آن منبع را داشته باشد و بتواند مانع از دسترسی یا انتفاع دیگران از آن شود. بدون حق تصمیمگیری، هیچ منبعی دارایی آن شرکت به شمار نمیآید.
- جریان منافع اقتصادی آتی: این منبع باید ظرفیت مشخصی برای تولید وجه نقد یا صرفهجویی در مخارج داشته باشد. منافع اقتصادی آتی میتواند از طریق تولید کالا، ارائه خدمات به مشتریان، فروش مجدد یا حتی تسویه تعهدات مالی شرکت محقق شود.
- ریشه داشتن در رویدادها و معاملات گذشته: دارایی نمیتواند حاصل حدس، گمان یا تصمیم مدیریت برای اقدامات سال آینده باشد. باید یک معامله قطعی مانند خرید، قرارداد لازمالاجرا، تولید فیزیکی یا مبادله تجاری در گذشته واقع شده باشد تا بتوان ثبت مالی آن را انجام داد.
تفاوت ظریف «کنترل اقتصادی» در برابر «مالکیت حقوقی»
در نگاه حسابداری سنتی، ثبت یک قلم به عنوان دارایی منوط به در دست داشتن سند رسمی مالکیت یا فاکتور رسمی به نام شخص حقوقی شرکت بود. با این حال، در استانداردهای نوین حسابداری ایران، مفهوم کنترل اقتصادی در حسابداری جایگزین الزام به مالکیت دارایی در حسابداری شده است. این تغییر رویکرد بر پایهای منطقی استوار است: حسابداری همواره محتوای اقتصادی رویدادها را بر شکل صوری و حقوقی آنها ترجیح میدهد.
قراردادهای اجاره بلندمدت سرمایهای یا داراییهای حق استفاده، روشنترین نمونه این مفهوم هستند. فرض کنید شرکتی یک خط تولید یا ساختمان انبار را طی قراردادی ده ساله اجاره میکند، به گونهای که عملاً در تمام سالهای کارآمدی آن ملک، بهرهبرداری کامل و نگهداری آن را بر عهده دارد. سند رسمی این ملک در دست شخص دیگری است، اما چون منافع اقتصادی و ریسکهای ناشی از بهرهبرداری به شرکت منتقل شده است، حسابدار باید ارزش اقتصادی این حق استفاده را در بخش داراییهای ترازنامه شرکت ثبت کند. تکیه بر مالکیت حقوقی صرف، هزاران میلیارد تومان از ظرفیت واقعی بنگاهها را از صورتهای مالی حذف میکرد، اما تکیه بر کنترل اقتصادی، شفافیت عملیات تجاری را آشکار میسازد.
شروط دوگانه شناخت دارایی در صورتهای مالی
انطباق یک قلم با تعریف عمومی دارایی، هنوز مجوز نهایی برای نشستن آن در ستونهای ترازنامه نیست. حسابداران میان تعریف ماهوی یک منبع و ثبت رسمی آن در دفاتر تفکیک قائل میشوند. معیارهای شناخت دارایی در حسابداری، مشروط به برقراری دو فیلتر همزمان است:
- محتمل بودن جریان منافع اقتصادی به درون واحد تجاری: دلایل، شواهد و مستندات کافی باید نشان دهند که ورود پول نقد، فروش محصول یا صرفهجویی اقتصادی با ضریب اطمینان بالا رخ خواهد داد. اگر ورود منافع، ضعیف یا صرفاً در حد یک امیدواری مبهم باشد، شناخت دارایی در ترازنامه مجاز نیست و حسابدار حداکثر میتواند موضوع را در یادداشتهای توضیحی همراه صورتهای مالی گزارش کند.
- قابلیت اندازهگیری اتکاپذیر بهای تمامشده یا ارزش منصفانه: واحد مالی باید بتواند برای آن منبع، عددی ریالی بر پایه مستندات معتبر، مبایعهنامه قطعی، فاکتور معتبر یا نظر رسمی کارشناس دادگستری درج کند. اگر یک منبع پتانسیل درآمدزایی فوقالعادهای داشته باشد ولی هیچ راه معتبری برای قیمتگذاری ریالی آن پیدا نشود، امکان ثبت دفتری آن به عنوان دارایی وجود ندارد.
مبانی اندازهگیری و ارزشگذاری دارایی از بهای تمامشده تا تجدید ارزیابی
تعیین ارزش ریالی اقلام ترازنامه اهمیت بسیار بالایی دارد، زیرا تورم ساختاری و نوسانهای بازار، ارقام دفاتر را به سرعت از قیمتهای واقعی فاصله میدهد. استانداردها برای حل این مسئله، چهار مبنای شفاف را برای ارزیابی داراییها به رسمیت شناختهاند:
- بهای تمام شده تاریخی (Historical Cost): این روش، مبنای اصلی و سنتی حسابداری است. بهای تمام شده دارایی تنها به قیمت فاکتور خرید خلاصه نمیشود، بلکه تمام هزینههای جانبی لازم برای رساندن دارایی به وضعیت آماده بهرهبرداری را در بر میگیرد. هزینههای حمل، بارگیری، انبارداری پیش از نصب، بیمه مسیر و دستمزد راهاندازی و تست تجهیزات مستقیماً به ارزش دفتری دارایی اضافه میشوند.
- ارزش منصفانه (Fair Value): مبلغی است که خریدار و فروشندهای مطلع و با اراده آزاد، در معاملهای منصفانه و شرایط عادی بازار حاضرند بر سر مبادله آن دارایی با یکدیگر توافق کنند. این مبنا اغلب برای ابزارهای سرمایهگذاری و داراییهای نقدشونده کاربرد دارد تا صورتهای مالی با واقعیتهای روز منطبق بمانند.
- خالص ارزش بازیافتنی و آزمون کاهش ارزش: داراییها هرگز نباید در دفاتر مالی با عددی ثبت شوند که بالاتر از توان واقعی درآمدزایی آنها باشد. مبلغ بازیافتنی، بالاترین رقم میان «ارزش فروش دارایی پس از کسر مخارج فروش» و «ارزش فعلی جریانهای نقدینگی حاصل از ادامه کار با آن» است. چنانچه ارزش بازیافتنی از عدد ثبتشده در دفاتر پایینتر بیاید، حسابدار موظف است بلافاصله زیان کاهش ارزش شناسایی کرده و ارقام ترازنامه را تعدیل کند.
- تجدید ارزیابی دارایی ها (Revaluation Model): در شرایط تورمی کشور، نگهداری زمین، ساختمان و تجهیزات به نرخ تاریخی دهههای قبل، ترازنامه را بهشدت کوچک و ساختار مالی را ضعیف نشان میدهد. به موجب استاندارد حسابداری شماره ۱۱، شرکتها اجازه دارند داراییهای ثابت مشهود خود را به نرخ روز کارشناسی بازنگری کنند. مازاد حاصل از این تجدید ارزیابی در بخش حقوق صاحبان سهام قرار میگیرد، ارزش ویژه شرکت را نمایان میسازد و توانایی اخذ تسهیلات و اعتبار بانکی را به طور چشمگیری تقویت میکند.
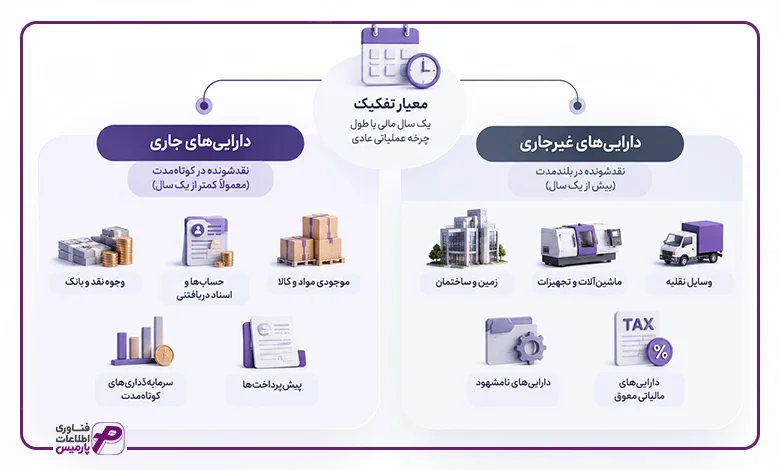
انواع دارایی در حسابداری بر اساس درجه نقدشوندگی (جاری و غیرجاری)
چیدمان داراییها در ترازنامه یک چینش تصادفی نیست. این سرفصلها طوری در کنار هم قرار میگیرند که وضعیت سلامت مالی و قدرت نقدینگی شرکت را در یک نگاه نشان دهند. اصلیترین خطکشی برای تفکیک انواع دارایی در حسابداری، فاکتور زمان و سرعت نقدشوندگی است؛ یعنی یک منبع مالی با چه سرعتی میتواند به اسکناس و موجودی نقد تبدیل شود.
استانداردهای مالی برای این مرزبندی، یک سال مالی یا طول یک چرخه عملیاتی عادی را معیار قرار میدهند. چرخه عملیاتی فاصله زمانی ورود مواد اولیه تا تولید، فروش و وصول نهایی پول از خریدار است. با همین متر و معیار مشخص میشود که دارایی جاری چیست و در سمت دیگر ترازنامه، چه منطقی پشت سرفصل دارایی غیر جاری چیست قرار دارد.
داراییهای جاری (Current Assets)، اقلام و نقش آن در سرمایه در گردش
داراییهای جاری جریان کار روزمره هر کسبوکاری را پیش میبرند. این اقلام منابعی هستند که انتظار میرود در طول یک سال مالی نقد شوند، به فروش برسند یا در جریان عملیات شرکت مصرف گردند. مدیران مالی برای پرداخت به موقع حقوق، تسویه بدهی بازار و خریدهای روزانه به این منابع تکیه میکنند. مهمترین اقلام دارایی های جاری در ترازنامه عبارتند از:
- وجوه نقد و بانک: پول نقد موجود در صندوق، مانده تنخواهها و سپردههای دیداری بانکی.
- سرمایهگذاریهای کوتاهمدت: اوراق بهادار یا سهامی که با هدف مدیریت منابع مازاد و نقد شدن سریع نگهداری میشوند.
- حسابها و اسناد دریافتنی: طلب شرکت از خریداران حاصل از فروش نسیه که موعد وصول آنها زیر یک سال است.
- پیشپرداختها: مبالغی که شرکت پیش از دریافت کالا یا خدمات پرداخته است. شاید بپرسید چرا پیشپرداخت دارایی است؟ چون برای شرکت حق اقتصادی ایجاد میکند؛ یعنی سازمان در آینده بدون خروج پول، کالا یا خدمات مورد نیازش را تحویل میگیرد و از افزایش قیمتها در امان میماند.
- موجودی مواد و کالا: کالای انبار، مواد اولیه و کالاهای در حال ساخت. کنترل دقیق ارزش ریالی و تعداد موجودی کالا در حسابداری با تبادل داده میان انبار و نرم افزار انبارداری سامان پیدا میکند تا سرمایه شرکت در انبارها راکد نماند.
داراییهای غیرجاری (Non-Current Assets) و نقش آنها در استمرار فعالیت سازمان
اگر داراییهای جاری توان روزمره شرکت باشند، دارایی های بلند مدت یا غیر جاری پایههای اصلی کسبوکار به حساب میآیند. این منابع برای فروش فوری خریداری نشدهاند، بلکه قرار است سالها در خدمت تولید، ارائه خدمات یا اهداف زیرساختی شرکت باشند.
بزرگترین تفاوت دارایی جاری و غیرجاری در برنامه و قصد سازمان نهفته است. فروش عجولانه ماشینآلات یا ساختمان برای حل مشکلات نقدی موقت، توان کارخانه را از بین میبرد. این داراییها بستر پایداری شرکت را میسازند، ساختار اعتباری را تقویت میکنند و در شرایط دشوار اقتصادی، تکیهگاه اصلی سازمان هستند.
داراییهای مالیاتی معوق
این اقلام ناشی از تفاوتهای موقت میان سودaccounting (حسابداری) و سود tax (مالیاتی) در دفاتر هستند. زمانی که شرکت مالیاتی بیشتر از سود واقعی پرداخت کرده باشد یا زیانهای انباشتهای داشته باشد که در دورههای آتی موجب کاهش مالیات پرداختی شود، حسابدار این بستانکاری قانونی را به عنوان یک دارایی غیرجاری معوق در ترازنامه شناسایی میکند.
مقایسه دارایی جاری و غیرجاری در یک نگاه
معیار مقایسه | دارایی جاری | دارایی غیرجاری | مصداق عینی |
زمان نقدشوندگی | زیر یک سال مالی | بیش از یک سال مالی | حساب دریافتنی در برابر سوله کارخانه |
سرعت تبدیل به نقد | بسیار سریع و روان | زمانبر و نیازمند مشترییابی | موجودی بانک در برابر دستگاه چاپ صنعتی |
ریسک اصلی | نقد نشدن یا سوخت طلب | استهلاک و کهنگی فناوری | چک برگشتی مشتری در برابر خرابی دستگاه |
هدف نگهداری | مصرف در تولید یا فروش روزانه | ایجاد بستر و زیرساخت تولید | مواد خام انبار در برابر خط تولید اصلی |
اگر پس از آشنایی با مفهوم پایهای دارایی، به دنبال تفکیک ریز اقلام و کدینگ دقیق دفاتر مالی هستید، مقاله «انواع داراییها در حسابداری: راهنمای کامل دستهبندی داراییهای شرکت» نقشه راه کاملی پیش روی شما میگذارد. در این راهنما، معیارهای تخصصی تفکیک اموال بر مبنای کاربری عملیاتی و چرخه نقدشوندگی به همراه مصادیق تجاری واکاوی شدهاند تا شفافیت صورتهای مالی سازمان تضمین شود.
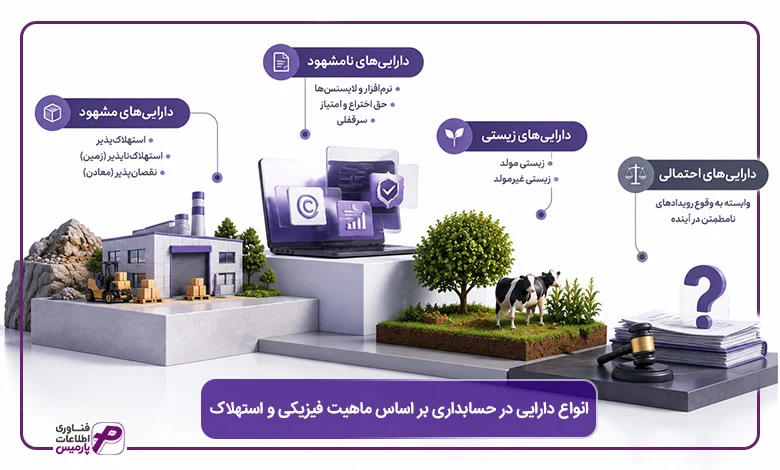
انواع دارایی در حسابداری بر اساس ماهیت فیزیکی و استهلاک
وجود جسم فیزیکی و لمسشدنی یک دارایی، نحوه محاسبه ارزش آن را در گذر زمان تغییر میدهد. تجهیزات و ابزارهای فیزیکی با گذشت زمان، کارکرد مداوم یا تغییر فناوری، بخشی از ارزش اولیه خود را از دست میدهند و مستهلک میشوند. در نقطه مقابل، داراییهایی وجود دارند که هیچ کالبد مادی ندارند، اما جریان درآمدی قدرتمندی برای شرکت میسازند.
استانداردهای مالی برای پاسخ به این تفاوتهای ساختاری، مرز مشخصی میان داراییها بر اساس شکل خارجی آنها در نظر گرفتهاند. با این رویکرد، حسابداران به درستی متوجه میشوند که دارایی مشهود چیست و چگونه باید رفتار مالی دارایی نامشهود در حسابداری و داراییهای زنده را در دفاتر مدیریت کنند.
داراییهای مشهود (Tangible Assets)، استهلاکپذیر، استهلاکناپذیر و نقصانپذیر
داراییهای مشهود اموالی با ماهیت عینی و قابل رویت هستند که در عملیات شرکت برای تولید، ارائه خدمات، مقاصد اداری یا اجاره استفاده میشوند. این گروه از داراییها بر اساس شیوه افت ارزش و طول عمر مفید اقتصادی به سه دسته تقسیم میشوند:
- داراییهای استهلاکپذیر: این اموال عمر اقتصادی معین و محدودی دارند و بر اثر استفاده یا گذر زمان فرسوده میشوند. ماشینآلات خط تولید، ساختمانهای کارخانه، اثاثیه اداری و وسایل نقلیه در این گروه قرار میگیرند. بهای تمامشده این اموال در طول دوره بهرهبرداری، بر اساس روشهای استاندارد مستهلک شده و سالانه به حساب هزینه دوره منظور میشود.
- داراییهای استهلاکناپذیر: این داراییها عمر نامحدود دارند و فرسودگی فیزیکی شامل حال آنها نمیشود. زمین بارزترین نمونه است. به همین علت، در حسابداری برای زمین هیچگونه هزینه استهلاکی شناسایی نمیشود و ارزش آن همیشه با بهای تمامشده یا مبلغ تجدید ارزیابی در دفاتر باقی میماند.
- داراییهای نقصانپذیر: در بررسی وضعیت دارایی استهلاک پذیر و استهلاک ناپذیر، نباید منابع طبیعی را نادیده گرفت. دارایی نقصان پذیر در حسابداری به منابعی مانند معادن فلزات، چاههای نفت و جنگلها گفته میشود که بر اثر استخراج و برداشت فیزیکی به مرور تهی میشوند. افت ارزش این منابع از طریق فرآیندی به نام «نقصان» (Depletion) محاسبه و در اسناد ثبت میشود.
داراییهای نامشهود (Intangible Assets)، از سرقفلی تا داراییهای دیجیتال
طبق استاندارد حسابداری شماره ۱۷، دارایی نامشهود به منبعی غیرپولی و بدون ماهیت عینی گفته میشود که تحت کنترل شرکت بوده و پتانسیل تولید منافع اقتصادی آتی دارد. حق اختراع، حق امتیاز تولید، نرمافزارهای سازمانی، لایسنسها و دامنههای اینترنتی بخش مهمی از انواع دارایی های نامشهود هستند. یکی از مهمترین اقلام این سرفصل، سرقفلی در حسابداری است که صرفاً در زمان خرید یا ادغام یک کسبوکار دیگر شناسایی میشود؛ یعنی زمانی که شرکت خریدار مبلغی بیش از خالص ارزش روز داراییهای قابل تشخیص طرف مقابل پرداخت کند.
شاید این پرسش پیش بیاید که چرا برندی که یک شرکت با سالها تلاش خلق کرده و اکنون در بازار ارزش بالایی دارد، در ترازنامه به عنوان دارایی ثبت نمیشود. پاسخ در الزامات استاندارد ۱۷ نهفته است. طبق استاندارد، برندهای ایجادشده توسط خود شرکت هرگز دارایی شناخته نمیشوند، زیرا هزینههای ساخت برند با هزینههای روزمره تبلیغات و توسعه عمومی کسبوکار در هم آمیخته است و راه معتبری برای تفکیک اتکاپذیر مخارج خلق برند وجود ندارد. در نتیجه، ارزش واقعی این برندها تا زمان واگذاری قطعی، جایی در ارقام ترازنامه نخواهد داشت.
داراییهای زیستی (Biological Assets) و استاندارد ۲۶ حسابداری
اموال زنده بنگاههای اقتصادی از قواعد ویژه خود پیروی میکنند. طبق استاندارد ۲۶ دارایی های زیستی، هر موجود زنده گیاهی یا حیوانی که در فعالیتهای کشاورزی و دامداری تحت کنترل شرکت باشد، دارایی زیستی در حسابداری نامیده میشود. این داراییها به دو دسته کلی تقسیم میشوند:
- داراییهای زیستی مولد: موجوداتی که برای تولید محصولات دیگر یا باروری نگهداری میشوند و بیش از یک سال عمر مفید دارند. گلههای دام شیری، باغات پسته و درختان بارور میوه در این دسته قرار دارند.
- داراییهای زیستی غیرمولد: موجوداتی که به عنوان محصول نهایی به فروش میرسند یا ذبح میشوند. دامهای پرواری گوشتی و محصولات کشاورزی آماده برداشت نمونههای روشن این گروه هستند.
مبنای ثبت این داراییها بر خلاف روشهای سنتی، بهای تمامشده تاریخی نیست. این اقلام بر اساس ارزش منصفانه پس از کسر مخارج فروش ارزیابی میشوند تا روند رشد بیولوژیکی و دگرگونی طبیعی آنها در ترازنامه به درستی منعکس شود.
داراییهای احتمالی و مشروط (Contingent Assets) و استاندارد ۴ حسابداری
گاهی در مسیر تجارت، شرکتها در انتظار دریافت غرامت یا مبلغی هستند که سرنوشت آن کاملاً روشن نیست. پروندههای حقوقی باز در دادگاهها یا چکهای معوق مشکوک به وصول از مصادیق این شرایط به شمار میروند. طبق استاندارد ۴ حسابداری، دارایی های احتمالی منابعی هستند که ریشه در رویدادهای گذشته دارند، اما نقد شدن آنها به وقوع حوادث غیرقابل پیشبینی در آینده وابسته است.
منطق احتیاط در حسابداری در این بخش حکم میکند که دارایی احتمالی هرگز نباید وارد ارقام اصلی ترازنامه شود، زیرا این کار باعث شناسایی سود غیرواقعی خواهد شد. روش صحیح، توضیح وضعیت این منابع در یادداشتهای توضیحی همراه صورتهای مالی است. تنها زمانی که جریان ورود این منافع به شرکت «تقریباً قطعی» شود، حسابدار مجاز به ثبت رسمی آن به عنوان دارایی خواهد بود.
فاصله میان ارقام ثبتشده در ترازنامه با اموال مستقر در شعب و خطوط تولید، شایعترین نقطه ضعف در گزارشگری مالی است. با مطالعه مقاله «اموالگردانی چیست؟ راهنمای جامع مدیریت داراییهای سازمانی» با سازوکار بازرسی فیزیکی، پلاکگذاری استاندارد و تطبیق موجودی عینی با دفاتر حسابداری آشنا میشوید. اجرای این اصول مانع از مفقودی اموال و ثبت نادرست استهلاک در دفاتر قانونی خواهد شد.
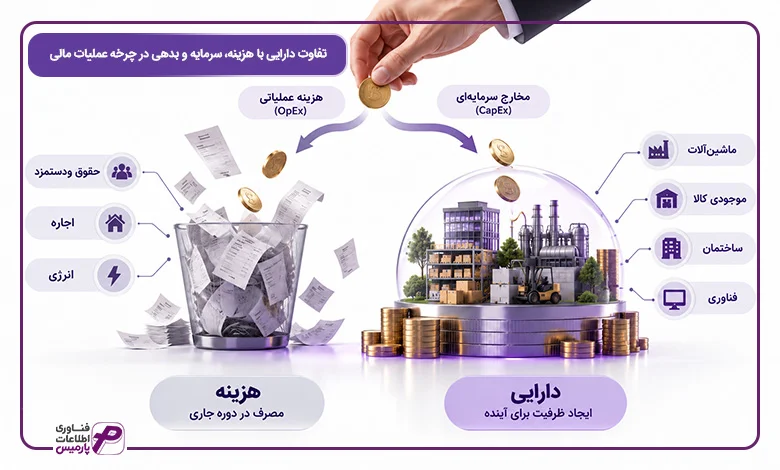
تفاوت دارایی با هزینه، سرمایه و بدهی در چرخه عملیات مالی
خروج وجه نقد از حسابهای بانکی شرکت در لحظه پرداخت، وضعیت ثابتی ندارد و این طول دوره پوشش منافع است که سرنوشت حسابداری آن را رقم میزند. اگر پولی که پرداخت میکنید صرفاً امور جاری همین ماه یا دوره مالی فعلی را پیش ببرد و اثری از آن در دورههای بعد باقی نماند، آن پرداخت یک هزینه دوره است. در نقطه مقابل، اگر پولی که پرداخت میشود ظرفیت درآمدزایی، صرفهجویی یا تولید محصول را برای بیش از یک سال مالی گسترش دهد، سازمان صاحب یک دارایی جدید شده است. تسلط بر تفاوت دارایی و هزینه در حسابداری و درک زاویه تقابل آن با تفاوت دارایی و سرمایه، خطکش اصلی مدیران برای ارزیابی سلامت ساختار مالی شرکت است.
تفاوت دارایی و هزینه، مرز باریک مخارج سرمایهای (CapEx) و مخارج جاری (OpEx)
برای تفکیک دقیق دارایی از هزینه، باید سازوکار مدیریت مالی بنگاهها را بررسی کنیم. مخارج سرمایه ای و جاری که در ادبیات مالی با نامهای کاپکس و اوپکس شناخته میشوند، رفتار مالیاتی و دفتری متفاوتی دارند. در تحلیل تفاوت کاپکس و اوپکس، مخارج سرمایهای (CapEx) به خریدهایی گفته میشود که در ترازنامه ثبت شده و طی سالهای آتی به تدریج مستهلک میشوند؛ مانند خرید یک خط بستهبندی یا نوسازی اساسی یک دستگاه که ظرفیت تولید آن را افزایش میدهد. بر اساس ماده ۱۴۹ قانون مالیاتهای مستقیم، این مخارج یکباره به عنوان هزینه پذیرفته نمیشوند، بلکه طبق جدول استهلاکات مالیاتی و در طول چند سال در دفاتر به حساب هزینه مینشینند.
در سمت دیگر، مخارج جاری یا عملیاتی (OpEx) پرداختیهایی هستند که برای چرخیدن امور روزمره پرداخت میشوند، مانند دستمزد پرسنل، اجاره ماه جاری و فاکتور انرژی. در شرکتهای تولیدی، ارتباط مستقیمی میان دارایی و بهای تمامشده کالاها شکل میگیرد: استهلاک ماشینآلات خط تولید به عنوان یک دارایی ثابت، سالانه به سرشاخه سربار ساخت اضافه میشود. محاسبه دقیق و انتقال خودکار این بخش از ارزش مستهلکشده داراییها به قیمت تمامشده کالای نهایی، در بستر محاسبات نرم افزار بهای تمام شده تولید سامان پیدا میکند تا سود ناخالص واقعی هر محصول بدون انحراف مالی تعیین شود.
اصل اهمیت (Materiality) و تکلیف اقلام کمارزش (ملزومات و ابزار مصرفی)
اگر قرار باشد تعریف عمومی دارایی را ملاک عمل روزمره قرار دهیم، خرید وسایلی مانند ماشینحساب، دستگاه منگنه، کابل شبکه یا سطل اداری همگی باید دارایی ثابت ثبت شوند، زیرا این وسایل کالبد فیزیکی دارند و چند سال کار میکنند. با این حال، حسابداری بر منطق فایده در برابر هزینه استوار است و ثبت جداگانه استهلاک سالانه برای یک منگنه کوچک، کاری غیرمنطقی است و وقت واحد مالی را تلف میکند.
در اینجا اصل اهمیت در حسابداری وارد عمل میشود. طبق اصل اهمیت، اگر رقمی آنقدر ناچیز باشد که ثبت نکردن جزئیات آن اثری بر تصمیمگیری استفادهکنندگان صورتهای مالی نگذارد، الزامی به ثبت سرمایهای آن در ترازنامه وجود ندارد. به همین دلیل، حسابداران بر مبنای رویه انضباطی شرکت و حدنصابهای قانونی، این اقلام بادوام اما کمارزش را در همان زمان خرید مستقیماً به عنوان هزینه ملزومات اداری شناسایی میکنند و بدون درگیر کردن سیستم پلاکگذاری اموال، پرونده آنها را در سود و زیان دوره میبندند.
الگوریتم تشخیصی ۴ مرحلهای آزمون دارایی (The Asset Litmus Test)
برای پیشگیری از اختلافنظر با ممیزان مالیاتی و اطمینان از صحت شناسایی دارایی در دفاتر، میتوان از یک الگوریتم شفاف ۴ مرحلهای استفاده کرد. این آزمون شناخت دارایی به شکل یک فرآیند تصمیمگیری گامبهگام عمل میکند:
- اصالت رویداد: آیا این قلم ریشه در یک معامله، قرارداد قطعی یا رویدادی در گذشته دارد؟ اگر پاسخ خیر باشد، هنوز هیچ رویداد مالی شکل نگرفته است.
- تسلط و کنترل: آیا واحد تجاری بر این منبع تسلط اقتصادی انحصاری دارد و دسترسی سایرین را محدود میکند؟ اگر پاسخ خیر باشد، امکان ثبت آن در دفاتر وجود ندارد.
- افق بازیافت منافع: آیا ورود منافع اقتصادی، سودآوری یا صرفهجویی هزینهها برای بیش از یک سال مالی محتمل است؟ اگر پاسخ خیر باشد، این قلم یک هزینه جاری برای دوره فعلی است.
- اتکاپذیری ریالی: آیا بهای تمامشده تاریخی یا ارزش منصفانه این منبع با اسناد معتبر قابل اندازهگیری دقیق است؟ اگر پاسخ خیر باشد، امکان ثبت ترازنامهای وجود ندارد و تنها در یادداشتها افشا میشود.
- نتیجه نهایی آزمون: تحقق همزمان هر ۴ شرط نشان میدهد که شما با یک دارایی سرمایهای روبهرو هستید که باید در ترازنامه بنشیند. نبود حتی یکی از این شروط، سند را به سمت هزینه دوره یا یادداشتهای پیوست هدایت میکند.
تفاوت دارایی و سرمایه در معادله اصلی حسابداری (مفهوم خالص ارزش داراییها NAV)
یک اشتباه مرسوم در میان فعالان اقتصادی، یکی دانستن مفهوم دارایی با سرمایه است. در معادله اصلی حسابداری (دارایی = بدهی + سرمایه)، دارایی نشاندهنده تمام منابع در اختیار شرکت است، اما سرمایه سهم خالص صاحبان سهام از این منابع را نشان میدهد. به بیان سادهتر، تمام داراییهای شرکت متعلق به مالکان آن نیست، زیرا بخشی از این داراییها از محل دریافت تسهیلات بانکی یا خرید نسیه از طلبکاران تأمین شده است.
این تفکیک، پایه درک تفاوت دارایی با دارایی خالص است. اگر تمام تعهدات و بدهیهای جاری و غیرجاری را از کل داراییهای شرکت کسر کنیم، مانده نهایی همان خالص ارزش دارایی ها یا ارزش ویژه (NAV) خواهد بود. دارایی مقیاس فیزیکی و توان ابزاری شرکت را نشان میدهد، در حالی که دارایی خالص مشخص میکند پس از تصفیه فرضی تمام بدهیها، چه رقمی سهم نهایی سهامداران خواهد شد.
ماتریس تصمیمگیری دارایی در برابر هزینه
شاخص ارزیابی | دارایی سرمایهای (CapEx) | هزینه عملیاتی (OpEx) |
محل ثبت در صورتهای مالی | ترازنامه (صورت وضعیت مالی) | صورت سود و زیان دوره |
افق زمانی پوشش منافع | بیش از یک سال مالی و در بلندمدت | دوره مالی جاری (زیر یک سال) |
شیوه استهلاک و کاهش ارزش | مستهلکسازی تدریجی در طول عمر مفید اقتصادی | ثبت مستقیم و سوخت کامل در زمان وقوع |
اثر مالیاتی در دوره جاری | کاهش مالیات سالانه به میزان هزینه استهلاک همان سال | کسر مستقیم کل مبلغ پرداختی از درآمد مشمول مالیات همان دوره |
بهای تمامشده یک دارایی تنها محدود به قیمت درجشده روی فاکتور خرید نیست، بلکه هزینههای نگهداری، بیمه و اسقاط در تمام دوره بهرهبرداری جریان دارند. برای تحلیل جامع این مخارج سرمایهای و پیشگیری از خطای محاسباتی در سود و زیان، مطالعه مقاله «هزینه کل مالکیت (TCO) چیست؟ فرمول محاسبه، تحلیل هزینههای پنهان و راهنمای تصمیمگیری مالی» الزامی است. این چارچوب مالی به مدیران کمک میکند تا ارزش واقعی یک قلم دارایی را در طول عمر مفید اقتصادی آن ارزیابی کنند.
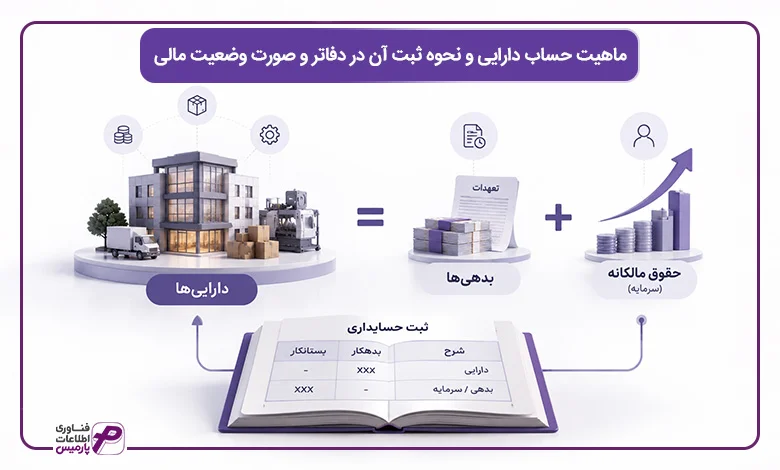
ماهیت حساب دارایی و نحوه ثبت آن در دفاتر و صورت وضعیت مالی
در نظام حسابداری دوطرفه یا دوبل، هر رویداد مالی اثری متقارن در دفاتر بر جای میگذارد. استانداردهای مصوب سازمان حسابرسی بر این اصل استوار هستند که هیچ منبعی بدون مشخص بودن محل تأمین آن وارد شرکت نمیشود. ستون دارایی در ترازنامه آینه تمامنمای تصمیمهای مالی مدیریت است و نشان میدهد منابع مالی جذبشده از سهامداران یا طلبکاران، در چه قالبهای عملیاتی سرمایهگذاری شدهاند. برقراری توازن میان این منابع بر پایه معادله اصلی حسابداری انجام میگیرد؛ معادلهای که در آن ارزش داراییها همواره برابر با مجموع بدهیها و حقوق مالکانه است. تسلط بر ماهیت حساب دارایی در حسابداری، گام نخست برای ثبت اسناد قانونی بدون خطای ممیزی است.
چرا ماهیت حساب دارایی بدهکار است؟
برای پاسخ به این پرسش که ماهیت دارایی بدهکار است یا بستانکار، باید به فلسفه جریان منابع در بنگاههای اقتصادی نگاه کنیم. در علم مالی، داراییها نشاندهنده «مصارف وجوه» هستند؛ یعنی پولهایی که به کار گرفته شدهاند تا ابزار، کالا یا زیرساخت بسازند. در سوی دیگر معادله، بدهی و سرمایه «منابع وجوه» هستند و نشان میدهند این پولها از چه محلی تأمین شدهاند.
چون داراییها در سمت راست معادله حسابداری قرار دارند، به صورت پیشفرض با ماهیت بدهکار تعریف میشوند. این قاعده به این معناست که:
- هرگونه افزایش در اقلام دارایی (مانند خرید تجهیزات یا وصول وجه نقد): در ستون بدهکار سند روزنامه ثبت میشود.
- هرگونه کاهش در اقلام دارایی (مانند پرداخت پول یا فروش اثاثیه): در ستون بستانکار سند روزنامه ثبت میشود.
در ساختار استاندارد کدینگ حسابها، گروه داراییها با کد ۱ آغاز میشود. در فرآیند مالی، کنترل لحظهای تراز دفاتر، انطباق گردش بستانکار با بدهکار و صدور خودکار تراز آزمایشی چهارستونی بر عهده نرم افزار حسابداری است تا مدیران مالی بدون درگیر شدن با خطاهای دستی جمع ارقام، انضباط گردش حساب دارایی را تضمین کنند.
چیدمان اقلام دارایی در ترازنامه (صورت وضعیت مالی) بر اساس نقدشوندگی
طبق نمونه صورتهای مالی استاندارد ابلاغی سازمان حسابرسی، داراییها در صورت وضعیت مالی دارایی ها به دو بخش کلی غیرجاری و جاری تقسیم میشوند. منطق حاکم بر این نمایش، ترتیب نقدشوندگی در ترازنامه است. معمولاً در گزارشگری نوین ایران، داراییها به ترتیب از نقدشوندگی کمتر به سمت نقدشوندگی بیشتر یا برعکس گزارش میشوند. در الگوی مرجع ترازنامه، توالی اقلام به صورت زیر طبقهبندی میشود:
- داراییهای غیرجاری (بلندمدت):
- داراییهای ثابت مشهود (زمین، ساختمان، ماشینآلات پس از کسر استهلاک انباشته)
- داراییهای نامشهود (نرمافزارها، حقالامتیازها و سرقفلی)
- سرمایهگذاریهای بلندمدت
- سایر داراییهای غیرجاری
- داراییهای جاری (کوتاهمدت):
- موجودی مواد و کالا
- دریافتنیهای تجاری و سایر دریافتنیها
- پیشپرداختها و سفارشها
- موجودی نقد و بانک
این چیدمان به تحلیلگران مالی و بانکها نشان میدهد که چه نسبتی از منابع شرکت بلافاصله در دسترس است و چه میزانی در قالب زیرساختهای بلندمدت تثبیت شده است.
ثبتهای نمونه حسابداری برای خرید دارایی و شناسایی هزینه استهلاک
برای درک عملی سازوکار ثبتهای دفتری، دو سناریوی متداول در شرکتهای تولیدی و بازرگانی را بررسی میکنیم:
- سناریوی اول: خرید یک دستگاه ماشینآلات صنعتی به ارزش ۱,۰۰۰,۰۰۰,۰۰۰ ریال که ۳۰۰,۰۰۰,۰۰۰ ریال آن به صورت نقد از حساب بانک پرداخت شده و مابقی در قالب یک فقره چک سه ماهه صادر شده است.
- سناریوی دوم: شناسایی استهلاک پایان سال مالی برای همان دستگاه با روش خط مستقیم به مبلغ ۱۰۰,۰۰۰,۰۰۰ ریال. نکته مهم در این ثبت، بستانکار شدن حساب «استهلاک انباشته» است. استهلاک انباشته یک حساب کاهنده دارایی با ماهیت بستانکار است که در ترازنامه دقیقاً زیر سرشاخه دارایی ثابت قرار گرفته و از ارزش دفتری آن کسر میشود.
جدول سند روزنامه دوبل حسابداری (خرید دارایی و ثبت استهلاک)
کد حساب | عنوان حساب (کل یا معین) | بدهکار (ریال) | بستانکار (ریال) | شرح ردیف سند |
۱۶۱۰ | دارایی ثابت مشهود یا ماشینآلات | ۱,۰۰۰,۰۰۰,۰۰۰ | ۰ | بابت بهای خرید دستگاه خط تولید |
۱۱۰۲ | وجوه نقد و بانک ، بانک سامان | ۰ | ۳۰۰,۰۰۰,۰۰۰ | بابت پرداخت نقدی حین خرید |
۲۱۰۱ | اسناد پرداختنی تجاری ، چک سررسیددار | ۰ | ۷۰۰,۰۰۰,۰۰۰ | بابت صدور چک سه ماهه خرید تجهیزات |
۸۵۰۴ | هزینههای عمومی و اداری ، هزینه استهلاک | ۱۰۰,۰۰۰,۰۰۰ | ۰ | شناسایی هزینه استهلاک سالانه ماشینآلات |
۱۶۹۰ | استهلاک انباشته ماشینآلات (کاهنده دارایی) | ۰ | ۱۰۰,۰۰۰,۰۰۰ | افزایش ذخیره استهلاک دستگاه تا پایان دوره |
سرفصل داراییهای ثابت مشهود، همواره یکی از حساسترین نقاط تمرکز ممیزان مالیاتی و حسابرسان مستقل است. مقاله «چگونه حسابرسی داراییهای ثابت را کنترل کنیم؟» چکلیستها و راهکارهای نظارتی دقیقی را برای بستن پرونده داراییها بدون بندهای مشروط حسابرسی در اختیارتان قرار میدهد. با آگاهی از شیوههای آزمون کاهش ارزش و کنترل محاسبات استهلاک، ریسک جرایم ممیزی به حداقل ممکن میرسد.

چالش پنهان چرخه عمر داراییها، اصطکاک وضع موجود و معماری یکپارچگی
در بیشتر شرکتها، داراییهای ثبتشده روی کاغذ با اموال موجود در کف کارخانه دو دنیای کاملاً جداگانه دارند. ترازنامه اعدادی مرتب و تراز را نشان میدهد، اما اگر همین امروز برای سرکشی به انبارها یا شعب سر بزنید، میبینید که واقعیت چیز دیگری است. دستگاهی که دو سال پیش اسقاط شده هنوز در دفاتر مستهلک میشود، لپتاپی که دست به دست چرخیده هیچ شناسنامهای ندارد و کسی دقیقاً نمیداند ابزارهای گرانقیمت شرکت در این لحظه کجای سازمان خاک میخورند. نظارت واقعی بر چرخه عمر دارایی در سازمان دقیقاً یعنی بستن همین شکاف خطرناک میان ارقام روی کاغذ و اموال واقعی.
بهای سنگین خطای ثبت سنتی و مغایرت اموال فیزیکی با دفاتر قانونی
اداره کردن اموال با فایلهای پراکنده اکسل شاید در روزهای اول شروع کار یک تیم کوچک جواب بدهد، اما با گسترش شرکت به یک منجلاب پرهزینه تبدیل میشود. در روزهای پایانی سال، تیم مالی با کوهی از تغییرات ثبتنشده روبهرو میشود که نه مشخص است چه زمانی رخ داده و نه سند معتبری برای آن وجود دارد.
تاوان این بینظمی خیلی زود در جلسه رسیدگی مالیاتی خود را نشان میدهد. ممیز مالیاتی طبق ماده ۱۴۹ قانون مالیاتهای مستقیم، منتظر کوچکترین مغایرت در تاریخ بهرهبرداری، نبود پلاک مشخص روی کالا یا ابهام در نرخ استهلاک است. با یک خطخوردگی ساده از طرف ممیز، تمام ارقام هزینه استهلاک از دفاتر رد میشود. نتیجه این اتفاق، بالا رفتن غیرواقعی سود مشمول مالیات و تحمیل برگههای تشخیص سنگین همراه با جرایم غیرقابل بخشش است. از طرف دیگر، حسابرس مستقل هم وقتی عدم تطابق دفاتر با اموال عینی را ببیند، گزارش سالانه شرکت را مشروط میکند و دست سازمان را برای دریافت وام بانکی یا ورود شریک جدید میبندد.
پیوند چرخهدندههای مالی با معماری جامع ERP
حل این معضل با چسباندن برچسبهای کاغذی عجولانه یا اموالگردانیهای نمایشی در شب عید ممکن نیست. تنها راه نجات این است که ثبت رویداد فیزیکی و ثبت سند مالی در یک ثانیه اتفاق بیفتد. اگر دستگاهی میان کارگاهها جابهجا شد یا برای تعمیر اساسی هزینه برداشت، اطلاعات همان لحظه باید سند حسابداری صادر کند و مرکز هزینه را تغییر دهد، نه اینکه در پایان سال مالی حسابدار بخواهد با حدس و گمان ته و توی ماجرا را درآورد.
دقیقاً در همین نقطه است که پیوند بیواسطه انبار، تدارکات و دفاتر مالی معنا پیدا میکند. با جاری شدن این ارتباط در بستر نرم افزار پارمیس استار، جابهجاییهای عینی در کف کارخانه بلافاصله دفاتر کل را بهروزرسانی میکنند. این چرخش زنده اطلاعات باعث میشود مدیریت دارایی های ثابت سازمانی از یک کلاف سردرگم، به چارچوبی شفاف تبدیل شود و ترازنامه شرکت همیشه تصویری دقیق از واقعیتهای روی زمین باشد.

دریافت مشاوره تخصصی و درخواست دموی نرمافزار پارمیس استار
اگر به دنبال پایان دادن به مغایرتهای پرهزینه میان اموال عینی و دفاتر، حل چالشهای ممیزی مالیاتی ماده ۱۴۹ و مدیریت مکانیزه استهلاک داراییهای شرکت خود هستید، کارشناسان پارمیس در کنار شما هستند. برای مشاهده چگونگی اتصال خودکار پلاکگذاری اموال و انبارگردانی به ترازنامه مالی متناسب با فرآیندهای صنعت خود، فرم زیر را تکمیل کنید تا جلسه بررسی و ارائه دموی اختصاصی برای سازمان شما هماهنگ شود.
پرسشهای متداول درباره دارایی در حسابداری
1.آیا نیروی انسانی میتواند به عنوان دارایی در ترازنامه ثبت شود؟
خیر. با وجود ارزش حیاتی کارکنان، نیروی انسانی در حسابداری دارایی شناخته نمیشود، زیرا شرکت تسلط حقوقی بر افراد ندارد و آنها مختار به ترک سازمان هستند. از سوی دیگر، ارزش مهارت پرسنل قابلیت اندازهگیری اتکاپذیر ریالی ندارد. مخارج پرسنلی همواره هزینه دوره شناسایی میشوند.
2.دارایی در حسابداری به زبان ساده یعنی چه؟
دارایی هر منبع باارزش اقتصادی است که از معاملات گذشته به دست آمده، در کنترل شرکت قرار دارد و در آینده برای سازمان سودآوری یا پول نقد میآورد. وجه نقد، ماشینآلات تولیدی، املاک اداری، طلب از مشتریان و کالای موجود در انبار نمونههای بارز دارایی به شمار میروند.
3.تفاوت دارایی شخصی و دارایی تجاری چیست؟
طبق اصل تفکیک شخصیت، اموال شخصی متعلق به صاحب کسبوکار است و نباید وارد دفاتر شرکت شود. داراییهای تجاری صرفاً برای اهداف عملیاتی و سودآوری بنگاه اقتصادی به کار میروند و اسناد خرید، نگهداری و استهلاک آنها منحصراً در دفاتر قانونی و ترازنامه رسمی شرکت ثبت و گزارش میشود.
4.فرمول محاسبه ارزش دفتری دارایی ثابت چیست؟
ارزش دفتری از کسر استهلاک انباشته و زیان کاهش ارزش از بهای تمامشده تاریخی به دست میآید. بهای تمامشده دارایی منهای استهلاک انباشته برابر با ارزش دفتری است. این رقم خالص ارزش باقیمانده دارایی را در دفاتر قانونی و ترازنامه در هر مقطع زمانی نشان میدهد.
5.چرا سگ نگهبان در کارخانه جزء داراییهای شرکت محسوب میشود؟
حیوانات نگهبان در کارخانهها و انبارها منبع اقتصادی تحت کنترل سازمان هستند. سگ نگهبان با هدف حفاظت از تأسیسات خریداری میشود و چون بیش از یک سال در شرکت خدمترسانی میکند، دارایی ثابت مشهود شناخته شده و بهای خرید آن متناسب با عمر مفید در دفاتر مستهلک میشود.
6.ماهیت حساب دارایی چیست و چرا بدهکار است؟
ماهیت تمام حسابهای دارایی بدهکار است. بر اساس معادله اساسی حسابداری، داراییها مصارف منابع مالی شرکت هستند و در سمت راست ترازنامه قرار میگیرند. به همین دلیل، هرگونه افزایش در اقلام دارایی در ستون بدهکار سند و هرگونه کاهش یا خروج آنها در ستون بستانکار ثبت میشود.