
اغلب خریدهای سازمانی که در روز اول ارزان به نظر میرسند، ظرف چند سال بودجه شرکت را از بین میبرند. هنگام خرید یک دستگاه صنعتی، خودرو یا زیرساخت اداری، عدد فاکتور خرید فقط ابتدای ماجرا است. پرسش بنیادین برای هر مدیر این است که هزینه کل مالکیت چیست و چرا اتکا به قیمت خرید، تصمیمگیرندگان را در تله مالی میاندازد؟
اگر بخواهیم دقیقتر بدانیم Total Cost of Ownership چیست، باید دارایی را در گذر زمان تماشا کنیم. یک تجهیز ممکن است با تخفیف عالی خریده شود، اما مصرف برق بالا، نیاز دائم به قطعات یدکی و هزینههای تعمیرات مداوم، هزینه بهرهبرداری از آن را چند برابر کند. اهمیت این شاخص به تفاوت باریک میان قیمت تملک و هزینه واقعی نگهداری دارایی بازمیگردد.
درک درست از مفهوم tco در کسب و کار به مدیران کمک میکند تا بودجهریزی دقیقتری داشته باشند و جریان نقدینگی را از نشتهای نامرئی نجات دهند. ارزیابی دقیق طول عمر تجهیزات و مهار هزینههای خاموش سرمایهگذاری، نیازمند ثبت سوابق ارزش دفتری و پایش مستمر در نرم افزار اموال و دارایی ثابت است. این دیدگاه مانع از شگفتزده شدن تیم مالی در برابر فاکتورهای سرسامآور سالهای بعد میشود.
هزینه کل مالکیت چیست؟
هزینه کل مالکیت (Total Cost of Ownership یا TCO) یک ارزیابی جامع مالی است که تمام مخارج مستقیم و پنهان یک دارایی را در کل چرخه عمر آن میسنجد. این شاخص علاوه بر قیمت درجشده روی فاکتور، کلیه هزینههای نصب، مصرف انرژی، نگهداری، آموزش، خوابیدن خط کار و اسقاط پایانی را محاسبه میکند تا سودآوری واقعی تصمیمات مالی روشن شود.
TCO چیست؟ تعریف مفهوم هزینه کل مالکیت به زبان ساده
هزینه کل مالکیت یک شاخص مالی جامع است که تمام جریانهای خروجی پول برای یک دارایی را از زمان احساس نیاز و سفارشگذاری تا لحظه خروج کامل از دفاتر شرکت ارزیابی میکند. در واقع پاسخ به اینکه TCO چیست، در نحوه سنجش خروجی واقعی نقدینگی نهفته است. خرید یک دارایی با پرداخت مبلغ فاکتور تمام نمیشود، بلکه این پرداخت تنها آغاز فرآیند خرجکردن برای نگهداری، ایمنسازی و عملیاتی نگهداشتن آن در طول سالها است.
اگر بخواهیم بگوییم منظور از هزینه کل مالکیت چیست به زبان ساده، باید خط کش زمان را روی هزینهها بگذاریم. هزینه مالکیت یعنی کل پولی که از جیب شرکت میرود تا یک دارایی در شرایط بازدهی کامل باقی بماند. تمایز این دو دیدگاه در موارد زیر خلاصه میشود:
- فاکتور خرید: صرفاً بهای توافقشده میان خریدار و فروشنده برای تحویل فیزیکی کالا در روز نخست است.
- هزینه کل مالکیت: جمع جبری تمام مخارج تملک، استقرار، آموزش اپراتور، نگهداری دورهای، مصرف حاملهای انرژی و زیان ناشی از توقف کار در طول سالیان بهرهبرداری است که در پایان، ارزش اسقاط از آن کسر میشود.
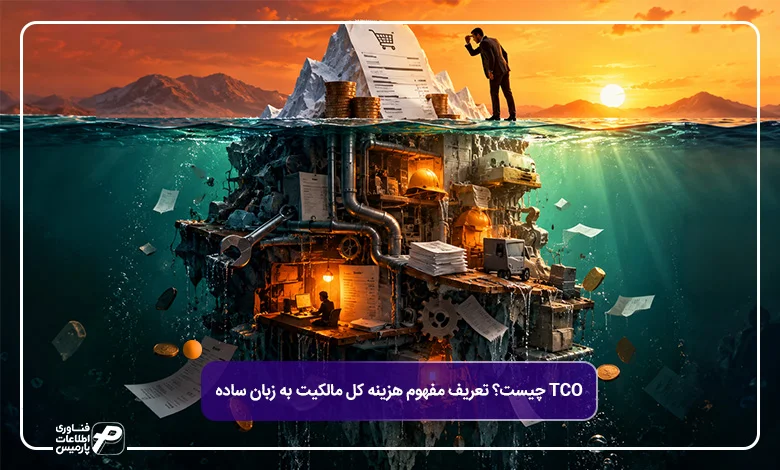
مدل کوه یخ هزینهها (The TCO Iceberg Model): چرا قیمت خرید یک تله مالی است؟
تصمیمگیرندگانی که تنها روی قیمت خرید تمرکز میکنند، مانند ناخداهایی هستند که فقط به نوک کوه یخ بیرونزده از آب مینگرند. اما مدل کوه یخ هزینه کل مالکیت چیست و چرا خطرناکترین اشتباهات مالی سازمانها در این بخش رخ میدهد؟ واقعیت اقتصادی نشان میدهد که قیمت فاکتور اولیه تنها ۱۰ تا ۱۵ درصد از کل بودجهای است که آن دارایی در طول چرخه حیات خود مصرف میکند.
بخش اصلی یعنی ۸۵ تا ۹۰ درصد باقیمانده، زیر سطح آب قرار دارد. این بخش دربرگیرنده هزینه های پنهان در tco است که به مرور زمان رخنه خود را در حسابهای سود و زیان باز میکنند. تعویض مداوم قطعات مصرفی، دستمزد کارشناسان متخصص، بهروزرسانیهای اجباری، خوابیدن خط کارخانه و افت کیفیت خدمات از جمله مخارج خاموشی هستند که در پیشفاکتور اولیه هرگز نوشته نمیشوند. خریدی که در ابتدا با تخفیف سنگین انجام شده، به دلیل همین بارهای مالی پنهان میتواند سازمان را دچار بحران نقدینگی کند.
تفاوت دیدگاه سنتی با نگرش TCO در ارزیابی سرمایهگذاری
رویکرد سنتی حسابداری خرید، معمولاً کمترین پیشنهاد مالی در مناقصات یا استعلامها را به عنوان گزینه برنده معرفی میکند. در نقطه مقابل، پیوند میان چرخه عمر دارایی و tco نگاه مدیران را از صرفهجویی مقطعی به سمت پایداری مالی تغییر میدهد.
جدول زیر تفاوت بنیادین این دو نوع نگاه را در فرآیندهای مالی سازمان شفاف میکند:
معیار ارزیابی | نگرش سنتی فاکتورمحور | رویکرد نوین مبتنی بر TCO |
مبنای انتخاب گزینه برتر | کمترین مبلغ درجشده در پیشفاکتور خرید | کمترین مجموع هزینهها در دوره کامل بهرهبرداری |
افق زمانی ارزیابی | مقطعی و محدود به لحظه خرید و تسویه | بلندمدت و متناسب با سالهای عمر مفید دارایی |
مواجهه با هزینههای جانبی | شوکهای مالی مکرر با سررسید هزینههای تعمیرات | پیشبینی دقیق بودجه نگهداری و سربار از پیش |
اثر بر سودآوری سازمان | فرسایش تدریجی سود به دلیل هزینههای ثبتنشده | حفظ حاشیه سود خالص پیشبینیشده و کنترل هزینهها |
تله روانی هزینه هدررفته (Sunk Cost Fallacy) در تصمیمگیریهای نگهداری دارایی
یکی از آفتهای بزرگ در مدیریت داراییهای سازمانی، اصرار بر نگهداری تجهیزاتی است که مستمر هزینه میتراشند. این اشتباه رفتاری زمانی رخ میدهد که مدیران میگویند: «ما تا امروز مبالغ زیادی خرج این سیستم کردهایم و کنار گذاشتن آن به معنای هدر رفتن پولهای قبلی است.» در دانش مالی، پولی که در گذشته خرج شده و امکان بازگشت آن وجود ندارد، «هزینه هدر رفته» یا «Sunk Cost» نامیده میشود.
هزینه هدررفته هرگز نباید مبنای تصمیمگیری برای آینده یک دارایی باشد. اگر نگهداری یک تجهیز فرسوده سالانه نیازمند مخارج هنگفت تعمیراتی و دستمزد تخصصی باشد، صرف پول بیشتر برای سرپا نگهداشتن آن صرفاً تزریق سرمایه به یک چاه بیانتها است. ارزیابی عقلانی ایجاب میکند تنها به خروجیهای نقدی پیشرو توجه شود.
دقت در مزایا و معایب مدل هزینه کل مالکیت نشان میدهد که این روش ذهن تحلیلگران مالی را از هزینههای گذشته جدا میکند. با سنجش جریانهای نقدی آتی، به جای صرف مخارج بیحاصل برای تجهیزات رو به زوال، داراییهای فرسوده به موقع بازنشسته و اسقاط میشوند تا جریان نقدینگی سازمان حفظ شود.
تصمیمگیری اشتباه مدیران معمولاً ناشی از ندیدن هزینههای سربار، انرژی و خطاهای نامحسوس در فرآیند نگهداری داراییها است. برای یادگیری الگوهای استاندارد تسهیم مخارج جاری و تفکیک فاکتورهای آشکار از سربارهای پنهان سازمانی، مقاله هزینه مستقیم و غیرمستقیم چیست؟ راهنمای گامبهگام شماست.

اجزای تشکیلدهنده هزینه کل مالکیت: از لحظه خرید تا اسقاط
برای سنجش دقیق بار مالی یک دارایی، حسابداری مدیریت مخارج را در چهار مرحله زمانی تفکیک میکند. شناخت این مراحل مانع از آن میشود که تصمیمگیرندگان فاکتور اولیه را با بهای نهایی اشتباه بگیرند. ارزیابی مالی داراییها بدون شناخت این زنجیره، چیزی جز پیشبینیهای کور و غافلگیریهای مالی به همراه ندارد.
در دانش مالی، تحلیل tco vs capex opex نقطه تعادل میان مخارج سرمایهای و مخارج عملیاتی را روشن میکند. هزینههای سرمایهای (CapEx) در ابتدای مسیر برای تصاحب دارایی پرداخت و در ترازنامه ثبت میشوند، در حالی که هزینههای عملیاتی (OpEx) در طول زمان به حساب سود و زیان دوره منظور میگردند. درک دقیق نسبت این دو سرفصل، دید روشنی از سلامت جریان نقدینگی شرکت فراهم میسازد.
به طور کلی، اجزای تشکیل دهنده هزینه کل مالکیت به چهار دسته اصلی تقسیم میشوند:
مرحله چرخه عمر دارایی | نمونه مخارج آشکار (مستقیم) | نمونه مخارج پنهان (غیرمستقیم) | طبقهبندی مالی |
تملک و ورود به سازمان | بهای خرید، حملونقل، گمرک، نصب فیزیکی | انطباق قانونی، تغییرات ساختمانی، صدور مجوزها | مخارج سرمایهای (CapEx) |
عملیات و بهرهبرداری | مصرف برق و سوخت، روغنکاری، قطعات مصرفی | افت راندمان، اضافه کار پرسنل، هدررفت انرژی | مخارج جاری (OpEx) |
توقف و اختلال | هزینه تعویض قطعه معیوب و دستمزد تعمیرکار | توقف خط تولید، جریمه دیرکرد، ضایعات مواد اولیه | هزینههای نشتکرده و سربار |
خروج و اسقاط | دمونتاژ، حمل به انبار ضایعات، بازیافت | پاکسازی محیطی، هزینههای محرمانگی دادهها | کسر ارزش اسقاط از هزینه کل |
۱. هزینههای آشکار و تملک اولیه (Acquisition Costs – CapEx)
مخارج تملک اولیه فراتر از رقمی است که در قرارداد تامینکننده امضا میشود. این مبالغ تمام جریانهای خروجی پول را در بر میگیرد که برای رساندن دارایی به وضعیت آمادهبهکار پرداخت میشوند. این هزینهها در دفاتر مالی جزو بهای تمامشده تاریخی ثبت میشوند.
سرفصلهای اصلی این مرحله شامل موارد زیر است:
- بهای فاکتور خرید و عوارض بازرگانی: مبلغ خالص پرداختی به فروشنده، مالیات بر ارزش افزوده در صورت عدم اعتبار، حقوق ورودی گمرک و هزینههای ترخیص کالا برای تجهیزات وارداتی.
- لجستیک، حمل و تخلیه تخصصی: کرایه حمل جادهای یا دریایی، بیمه باربری در مسیر و هزینههای جرثقیل و باربرداری در مبدا و مقصد.
- آمادهسازی زیرساخت و عملیات ساختمانی: بتنریزی، تقویت کف سالن، کابلکشی فشار قوی، نصب تهویه اختصاصی و لولهکشی برای استقرار ماشینآلات جدید.
- نصب، کالیبراسیون و آموزش راهاندازی: دستمزد تکنسینهای فنی سازنده برای استقرار، تراز کردن، آزمونهای اولیه خط تولید و صدور تاییدیههای عملکرد.
۲. هزینههای جاری و عملیاتی (Operating Costs – OpEx)
هزینههای جاری برای فعال نگهداشتن دارایی در وضعیت استاندارد پرداخت میشوند. این مخارج ماهیت تکرار شونده دارند و در صورت نبود نظارت هفتگی، میتوانند به سرعت از سقف بودجه سالانه عبور کنند.
مصادیق عینی این هزینهها در محیطهای صنعتی و سازمانی شامل موارد زیر است:
- انرژی و سیالات مصرفی: هزینه تعرفه برق صنعتی، گاز مصرفی، روغنهای هیدرولیک، مایعات خنککننده و مواد شیمیایی فرآیندی.
- نیروی انسانی مستقیم و پشتیبان: دستمزد ناخالص اپراتورهای آموزشدیده، لباس کار، تجهیزات حفاظت فردی و پاداشهای بهرهوری وابسته به دستگاه.
- نگهداری پیشگیرانه و سرویسهای ادواری: فیلترها، تسمهها، گریسکاری طبق جدول ساعات کارکرد و آزمایشهای دورهای برای جلوگیری از فرسودگی زودهنگام.
- حق بیمه و هزینههای قانونی: بیمهنامه آتشسوزی، مسئولیت مدنی دستگاه و هزینههای اخذ تاییدیههای ایمنی دورهای از مراجع بازرسی.
۳. هزینههای پنهان، خطای انسانی و توقف کار (Downtime Costs)
خسارتبارترین بخش در تحلیل مالی یک دارایی، هزینههایی است که سرفصل فاکتور مشخصی ندارند اما از حساب سود خالص کسر میشوند. این مخارج معمولاً در زمانهای بروز نقص فنی، خرابی ناگهانی یا ضعف در طراحی دارایی خود را نشان میدهند.
بررسی تاثیر downtime و توقف بر tco نشان میدهد که ارزش ساعتهای خاموشی یک تجهیز صنعتی، به مراتب از بهای قطعه تعویضی آن سنگینتر است. برای نمونه، توقف دو ساعته یک کوره پخت صنعتی نه تنها باعث از بین رفتن بچ مواد اولیه درون کوره میشود، بلکه بیکاری پرسنل شیفت و ناتوانی در تحویل بهموقع سفارش را به بار میآورد. این رویدادها سازمان را با ادعای خسارت از طرف مشتریان و جریمههای دیرکرد مواجه میسازد.
علاوه بر این، سامانهها یا دستگاههایی که رابط کاربری غیرمنطقی دارند، هزینه های پنهان در tco را از طریق اشتباهات مداوم پرسنل بالا میبرند. آموزشهای چندباره کارمندان به دلیل پیچیدگی کار با تجهیز، استعفای اپراتورهای فنی و دوبارهکاریهای اجرایی، همگی از منابع نشت هزینه در ترازنامه هستند که زیر برچسب قیمت خرید مخفی ماندهاند.
۴. هزینههای پایان چرخه عمر و اسقاط دارایی (Disposal & Decommissioning)
پایان کار دارایی با خاموش کردن کلید آن تمام نمیشود. خروج یک تجهیز از سازمان نیازمند صرف زمان و بودجه است. اگر این مخارج از همان سال اول پیشبینی نشوند، شرکت در زمان تعویض ماشینآلات با کسری بودجه سنگین روبهرو خواهد شد.
فرآیند اسقاط استاندارد شامل مراحل زیر است:
- دمونتاژ و پاکسازی محیطی: جداسازی قطعات سنگین، ایمنسازی پسابها و روغنهای صنعتی، تخلیه گازهای مبرد و پاکسازی سالن تولید برای استقرار تجهیز بعدی.
- امحای استاندارد و محرمانگی دادهها: امحای دیسکهای ذخیرهسازی حاوی اطلاعات تجاری سازمان یا خرد کردن قطعات قالبسازی برای جلوگیری از سوءاستفاده رقبا در بازار.
- کسر ارزش اسقاط (Salvage Value): مبلغی که از فروش لاشه تجهیز، آهنآلات یا داغی قطعات به دست میآید. این مبلغ تنها بخش مثبت این مرحله است که در محاسبات از جمع هزینهها کسر میشود.
پیوند TCO با استاندارد حسابداری شماره ۱۱ (داراییهای ثابت مشهود، مخارج بعدی و برچیدن)
در ادبیات مالی ایران، هزینه کل مالکیت منطبق بر «استاندارد حسابداری شماره ۱۱» است. طبق بندهای این استاندارد، بهای تمامشده دارایی ثابت مشهود تنها منحصر به ثمن معامله نیست. استاندارد حسابداری صراحتاً الزام میکند که «برآورد اولیه مخارج برچیدن، پیادهسازی و بازسازی محل دارایی» باید در زمان شناخت اولیه، به عنوان جزئی از بهای تمامشده دارایی شناسایی شده و معادل آن یک بدهی (اندوخته تجدید ساختار) ثبت شود.
از سوی دیگر، این استاندارد مرزبندی شفافی برای هزینههای پس از خرید تعیین میکند:
- مخارج بعدی سرمایهای (تعمیرات اساسی): مخارجی که سبب افزایش ظرفیت تولید، بهبود کیفیت محصولات یا افزایش طول عمر مفید برآوردی دارایی نسبت به ارزیابی اولیه میشوند، به بهای دفتری دارایی اضافه میگردند.
- مخارج بعدی درآمدی (تعمیرات جزئی): هزینههایی که صرفاً برای حفظ توان کاری جاری دارایی انجام میگیرند و هیچ ارزش اقتصادی جدیدی خلق نمیکنند، بلافاصله به عنوان هزینه دوره به حساب سود و زیان منظور میشوند.
تسلط بر تمایز میان هزینه مستقیم در برابر هزینه غیرمستقیم در tco به مدیران مالی کمک میکند تا تصمیم بگیرند کدام مبالغ را در ترازنامه سرمایهای کنند و کدام بخش را مستقیماً به عنوان هزینه دوره مالی ثبت نمایند تا بار مالیاتی شرکت نیز به طور استاندارد مدیریت شود.
کنترل هزینههای خاموش یک دارایی نیازمند راستیآزمایی مستمر وضعیت فیزیکی و پایش استهلاک واقعی تجهیزات در طول زمان است. برای آشنایی با چکلیست بازرسی اموال، پلاککوبی و روشهای رفع مغایرتهای دفاتر مالی با تجهیزات واقعی کارخانه، مطالعه مقاله چگونه حسابرسی دارایی های ثابت را کنترل کنیم؟ راهگشای تیمهای مالی خواهد بود.
فرمول محاسبه هزینه کل مالکیت و مراحل گام به گام
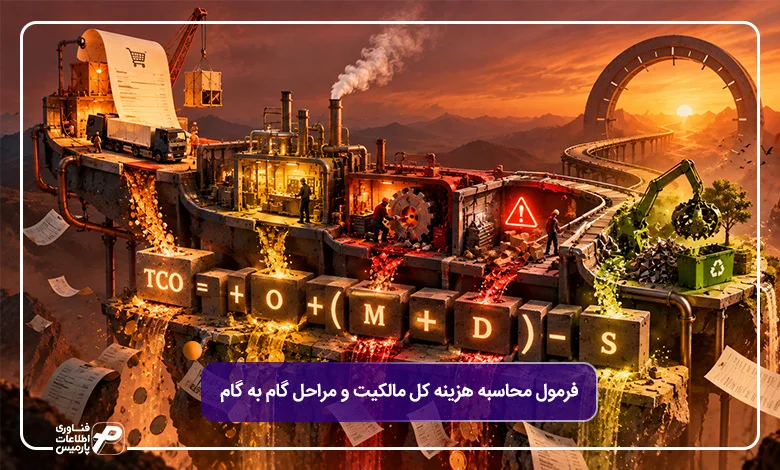
محاسبه بهای واقعی دارایی نیازمند تبدیل فرضیات مالی به اعداد دقیق ریاضی است. فرمول پایه هزینه کل مالکیت به صورت زیر تعریف میشود:
فرمول پایه:
TCO = I + (O + M + D) – S
برای دستیابی به رقم واقعی سرمایهگذاری، نحوه محاسبه هزینه کل مالکیت باید بر پایه جمع جبری جریانهای خروجی پول در برابر عواید نهایی دارایی باشد. درک این ساختار به مدیران نشان میدهد که چگونه یک دارایی در طول زمان منابع مالی را مصرف میکند. ثبت منظم مخارج دورهای و کنترل انحراف از بودجه در نرم افزار حسابداری، بستر اصلی ورود دادههای صحیح به فرمول محاسبه هزینه مالکیت است.
استفاده از فرمول محاسبه هزینه کل مالکیت مانع از اعمال سلیقههای شخصی در خریدهای سازمانی میشود و ارزیابی مالی را به یک فرآیند عینی تبدیل میکند. این ساختار در قالب فرمول tco ابزار تصمیمگیری استانداردی برای مقایسه فنی پیشفاکتورها فراهم میآورد تا توجیه اقتصادی خرید از همان ابتدا مشخص باشد.
تشریح ریاضی فرمول استاندارد TCO
برای اجرای دقیق این محاسبه، باید متغیرهای معادله به شکل تفکیکشده شناسایی و ثبت شوند. اگر برای مدیران سوال باشد که ساختار فرمول ریاضی هزینه کل مالکیت چیست، پاسخ در اجزای پنجگانه رابطه زیر خلاصه میشود:
- متغیر I مخارج تملک اولیه (Initial Investment): تمام مبالغ نقدی پرداختی برای خرید، حمل، عوارض گمرکی، کارهای ساختمانی و راهاندازی اولیه در زمان صفر پروژه.
- متغیر O مخارج بهرهبرداری جاری (Operating Costs): مجموع هزینههای انرژی، مواد مصرفی، لایسنسها، بیمهنامهها و حقوق اپراتورها در طول سالهای استفاده.
- متغیر M مخارج تعمیر و نگهداری (Maintenance Costs): مبالغ پیشبینیشده برای سرویسهای دورهای، تعویض قطعات استهلاکی، روغنکاری و قراردادهای پشتیبانی فنی.
- متغیر D خسارت ناشی از توقف و خطا (Downtime Costs): زیان مالی مستقیم حاصل از توقفهای ناخواسته خط کار، ضایعات مواد اولیه در زمان قطعی و جریمههای تأخیر تحویل سفارش.
- متغیر S ارزش اسقاط پایانی (Salvage Value): جریان نقدی ورودی حاصل از فروش تجهیز، اسقاط قطعات یا ارزش بازیافت در پایان عمر مفید که علامت منفی دارد و از کل هزینهها کم میشود.
هزینه کل مالکیت تنزیل شده (Discounted TCO): ارزش زمانی پول و تورم در تحلیل مالی
یکی از خطاهای رایج در حسابداری سنتی، جمع زدن ساده ارقام ریالی در طول سالهای مختلف است. صد میلیون تومان هزینه تعمیرات در سال پنجم بهرهبرداری، از نظر ارزش اقتصادی معادل صد میلیون تومان پرداختی امروز نیست. در تحلیلهای حرفهای مالی، تمام هزینههای پیشبینیشده سالهای آینده باید به کمک نرخ تنزیل به ارزش امروز (Present Value) تبدیل شوند.
مفهوم هزینه کل مالکیت تنزیل شده ارزش زمانی پول و هزینه فرصت سرمایه را در تحلیل وارد میکند. فرمول خطی این محاسبه به صورت زیر بیان میشود:
Discounted TCO = I + Σₜ₌₁ⁿ (Cₜ ÷ (1 + r)ᵗ) − S ÷ (1 + r)ⁿ
در این معادله:
- متغیر Ct نشاندهنده خالص جریان خروجی نقد در سال t است که از جمع هزینههای عملیاتی، نگهداری و توقف به دست میآید.
- متغیر r نرخ تنزیل است که معمولاً معادل نرخ تورم انتظاری یا میانگین موزون هزینه سرمایه شرکت (WACC) تعیین میشود.
- متغیر t سال وقوع هزینه را نشان میدهد که از سال اول تا سال آخر شمارش میشود.
- متغیر n سال پایانی عمر مفید دارایی است.
- متغیر S ارزش اسقاط دریافتی در سال n است که آن هم تنزیل میشود.
در شرایط اقتصادی با تورم بالا، اهمیت این محاسبه دو چندان است. اگر نرخ تورم و افزایش سالانه دستمزدها و قطعات یدکی در مدل وارد نشود، برآورد هزینه مالکیت دارایی به شدت کمتر از واقعیت تخمین زده خواهد شد و تصمیمگیرندگان را در سالهای بعد با بحران کمبود نقدینگی روبهرو میکند.
اثر سپر مالیاتی استهلاک بر TCO (بررسی مواد ۱۴۷، ۱۴۸ و ۱۴۹ قانون مالیاتهای مستقیم)
یکی از وجوه تمایز تحلیلگران حرفهای مالی با حسابداران سنتی، سنجش اثر مالیات بر خروجی نقدینگی دارایی است. هزینه مالکیت در ترازنامه صرفاً یک برآورد درونسازمانی نیست، بلکه اثر مستقیمی بر سود مشمول مالیات عملکرد شرکت میگذارد. تصمیمگیری بدون ارزیابی قوانین مالیاتی، تصویری غیرواقعی از هزینه نهایی دارایی ارائه میدهد.
طبق ماده ۱۴۹ قانون مالیاتهای مستقیم، داراییهای مستهلکشونده به عنوان هزینه قابل قبول پذیرفته میشوند و رقمی تحت عنوان سپر مالیاتی استهلاک ایجاد میکنند. این سپر مالیاتی بدین معنا است که هزینه استهلاک سالانه از سود ناخالص شرکت کسر شده و مبلغ نهایی مالیات عملکرد (با نرخ استاندارد ۲۵ درصد برای اشخاص حقوقی) را کاهش میدهد. در مقابل، مخارج عملیاتی و نگهداری جاری (OpEx) نیز در صورتی که مستند به اسناد رسمی باشند، ذیل مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم به عنوان هزینههای قابل قبول دوره مالی پذیرفته میشوند.
فرمول برآورد هزینه مالکیت پس از کسر اثرات مالیاتی به شکل زیر خلاصه میشود:
رابطه جریان نقد پس از مالیات: AfterTax TCO = خالص هزینههای نقدی – ( استهلاک + هزینههای عملیاتی × نرخ مالیات عملکرد)
AfterTax TCO = Cₒᵤₜ − [(Depreciation + OpEx) × T𝑐]
این فرمول نشان میدهد که گاهی خرید یک تجهیز با بهای تمامشده بالاتر، به دلیل نرخ استهلاک رسمی بالاتر در جدول ماده ۱۴۹، تخفیف مالیاتی بزرگتری برای شرکت فراهم میکند و در عمل، بار مالی کمتری به جریان نقد سازمان تحمیل مینماید.
نقش نرخ استهلاک و ارزش اسقاط (Salvage Value) در دقت برآورد
تعیین شیوه استهلاک نقش کلیدی در همگامسازی دفاتر مالی با ارزش واقعی دارایی دارد. بر اساس ضوابط اجرایی، سازمانها داراییها را با روش خط مستقیم یا روش مانده نزولی مستهلک میکنند. انتخاب هر یک از این روشها زمانبندی شناسایی هزینهها را در طول سنوات عمر دارایی تغییر میدهد.
درک درست از ارتباط میان نرخ استهلاک و ارزش اسقاط در tco نیازمند برآورد دقیق کارشناسی است. ارزش اسقاط رقمی است که انتظار میرود دارایی پس از پایان سالهای بازدهی اقتصادی، در بازار دستدوم یا به عنوان ضایعات به فروش برسد. در محیطهای اقتصادی با تورم دورقمی، ارزش دفتری تجهیزات معمولاً کمتر از ارزش روز آنها در بازار ثبت میشود. بنابراین، پیشبینی منطقی ارزش اسقاط مانع از انحراف در تخمین خروجی نقدینگی نهایی خواهد شد.
۴ گام پیادهسازی متدولوژی TCO در ارزیابی خریدهای سازمانی
برای تبدیل این شاخص به یک ابزار تصمیمگیری نظاممند در کمیتههای خرید، اجرای گامبهگام مراحل زیر الزامی است:
- تعیین دقیق افق زمانی بهرهبرداری: مشخص کردن عمر مفید واقعی دارایی بر حسب سال یا ساعات کارکرد بر اساس تجربیات فنی کارخانه.
- احصای فهرست کامل هزینهها: گردآوری تمام ردیفهای آشکار و سربارهای نامحسوس که این مرحله به عنوان چک لیست ارزیابی tco برای سازمان عمل میکند.
- تنزیل جریانهای نقدی آتی و کسر عواید نهایی: تبدیل هزینههای تخمینی سالهای آینده به ارزش فعلی امروز با اعمال نرخ تورم و کسر ارزش اسقاط پایانی.
- تحلیل حساسیت و مقایسه نهایی: طراحی مدل مالی در یک شیت شبیهسازی برای مقایسه سناریوهای مختلف؛ طراحی یک فایل جامع به عنوان اکسل محاسبه tco این امکان را میدهد تا سناریوهای مختلف قیمت قطعات و ساعات توقف بررسی شوند.
برای درک عینی این موضوع، جدول زیر سناریوی مقایسه پنجساله دو دستگاه صنعتی فرضی را نمایش میدهد:
ردیفهای هزینه و جریان مالی | دستگاه الف (گزینه ارزان اولیه) | دستگاه ب (گزینه با کیفیت و استاندارد) |
قیمت خرید و استقرار اولیه (I) | ۵۰۰,۰۰۰,۰۰۰ تومان | ۸۰۰,۰۰۰,۰۰۰ تومان |
هزینههای عملیاتی پنجساله (O) | ۳۰۰,۰۰۰,۰۰۰ تومان | ۲۰۰,۰۰۰,۰۰۰ تومان |
مخارج تعمیرات و قطعات یدکی (M) | ۲۵۰,۰۰۰,۰۰۰ تومان | ۸۰,۰۰۰,۰۰۰ تومان |
خسارت توقف خط و ضایعات (D) | ۲۰۰,۰۰۰,۰۰۰ تومان | ۳۰,۰۰۰,۰۰۰ تومان |
کسر ارزش اسقاط سال پنجم (S) | ۶۰,۰۰۰,۰۰۰- تومان | ۱۵۰,۰۰۰,۰۰۰- تومان |
مجموع هزینه کل مالکیت (TCO پنج ساله) | ۱,۱۹۰,۰۰۰,۰۰۰ تومان | ۹۶۰,۰۰۰,۰۰۰ تومان |
تحلیل این جدول اثبات میکند دستگاه الف با وجود اینکه در روز خرید ۳۰۰ میلیون تومان ارزانتر بوده است، در پایان پنج سال ۲۳۰ میلیون تومان هزینه بیشتری به شرکت تحمیل کرده است.
تکمیل متغیرهای فرمول TCO بدون درک دقیق نرخ استهلاک انباشته و برآورد ارزش اسقاط پایانی ممکن نیست. جهت تسلط بر نحوه ثبت ارزش دارایی پس از کسر استهلاک دورهای و سنجش تفاوت ارزش ثبتی با قیمت روز بازار، مقاله ارزش دفتری چیست و چه کاربردهایی دارد؟ را بررسی کنید.

تفاوت TCO با سایر شاخصهای مالی: مرز باریک مفاهیم ارزیابی سرمایه
خلط مبحث میان شاخصهای ارزیابی اقتصادی، یکی از ریشههای اصلی تصمیمگیریهای اشتباه در جلسات هیئتمدیره است. هر شاخص مالی لنز متفاوتی برای تماشای یک دارایی دارد. هزینه کل مالکیت صرفاً نیمه تاریک سرمایهگذاری را اندازه میگیرد؛ یعنی خروجیهای قطعی نقدینگی، هزینههای سربار و فرسایش مالی. این شاخص اصلاً کاری ندارد که دارایی خریداریشده چه مقدار درآمد یا سود تولید میکند.
در نقطه مقابل، شاخصهایی مانند بازگشت سرمایه به دنبال مقایسه عایدی با مخارج هستند و ارزش کل مالکیت ابعاد استراتژیک را میسنجد. درک دقیق تفاوت TCO و ROI مانع از آن میشود که یک سامانه درآمدزا را با خطکش هزینه بسنجید یا یک زیرساخت ضروری را به دلیل نداشتن درآمد مستقیم رد کنید. از سوی دیگر، مقایسه TCO و ارزش کل مالکیت TVO دید جامعتری از اثرات کیفی خرید بر سازمان ارائه میدهد.
جدول زیر خط تمایز این سه معیار بنیادین را مشخص میکند:
شاخص ارزیابی | هدف اصلی و تمرکز | فرمول خطی پایه | لحاظ کردن درآمد و منافع |
هزینه کل مالکیت (TCO) | مهار و بهینهسازی جریانهای خروجی نقد | TCO = بهای تملک + مخارج جاری و توقف – ارزش اسقاط | خیر، فقط بر خروج نقد تمرکز دارد |
نرخ بازگشت سرمایه (ROI) | سنجش بازدهی مالی سرمایهگذاری نسبت به هزینه | ROI = (سود خالص حاصل از دارایی تقسیم بر کل هزینه) ضرب در ۱۰۰ | بله، متمرکز بر سودآوری مستقیم ریالی |
ارزش کل مالکیت (TVO) | ارزیابی منافع ملموس مالی به همراه منافع کیفی | TVO = منافع مالی و استراتژیک منهای هزینه کل مالکیت (TCO) | بله، شامل منافع مالی، چابکی سازمانی و رضایت مشتری |
مقایسه TCO در برابر بازگشت سرمایه (ROI)
تفاوت اصلی میان این دو شاخص به خروجی مورد انتظار برمیگردد. در پروژههایی که خروجی نهایی یکسان است، استفاده از ROI بیمعنا است. برای نمونه، خرید دیزل ژنراتور اضطراری برای کارخانه درآمد تازهای ایجاد نمیکند، بلکه تنها مانع از خاموشی سالنها در زمان قطعی برق میشود. در چنین شرایطی که درآمد دو گزینه صفر یا برابر است، تصمیمگیری مالی منحصراً بر پایه مقایسه TCO انجام میگیرد تا گزینهای با کمترین مخارج نگهداری و مصرف سوخت انتخاب شود.
برعکس، هنگامی که یک شرکت صنعتی قصد خرید ماشینآلات جدید برای تولید یک محصول صادراتی را دارد، نگاه تکبعدی به TCO گمراهکننده خواهد بود. ممکن است دستگاه اول TCO کمتری داشته باشد، اما دستگاه دوم محصولاتی با ضایعات کمتر و کیفیت بستهبندی برتر تولید کند که با قیمت ۲۰ درصد بالاتر در بازارهای بینالمللی به فروش میرسد. در این وضعیت، شاخص ROI معیار اصلی تصمیمگیری است، چرا که توانایی درآمدزایی دستگاه دوم، هزینههای مالکیت بالاتر آن را کاملاً جبران میکند.
مقایسه TCO در برابر ارزش کل مالکیت (TVO)
مفهوم ارزش کل مالکیت (Total Value of Ownership یا TVO) لایه کاملتری از تحلیل اقتصادی است که منافع پنهان و استراتژیک را وارد محاسبات میکند. گاهی یک گزینه از نظر ریاضی TCO بالاتری دارد، اما مدیران با تجربه عامدانه آن را انتخاب میکنند. علت این تصمیم در منافع کیفی دارایی نهفته است که در فرمولهای حسابداری سنتی فاقد فاکتور مستقیم هستند.
برای درک بهتر، یک خط تولید مدرن و مدولار را در نظر بگیرید که قطعات گرانقیمتتری دارد و هزینه سالانه لایسنس نرمافزاری آن بالا است. از نگاه فرمول TCO، این خط پرهزینهتر از یک خط مکانیکی سنتی است. اما این سیستم مدولار به کارخانه اجازه میدهد در کمتر از یک ساعت نوع محصول تولیدی را تغییر دهد و بدون توقفهای طولانی، به سفارشهای اختصاصی بازار پاسخ دهد. این چابکی عملیاتی، کاهش زمان ورود کالا به بازار و حفظ مشتریان وفادار همان ارزش کل مالکیت (TVO) است که انتخاب گزینهای با TCO بالاتر را از نظر اقتصادی کاملاً توجیه میکند.

کاربرد مدل TCO در تصمیمگیریهای کلان کسبوکار
در شرایط نوسانات ارزی و تورم، تخصیص نادرست منابع مالی میتواند چرخه نقدینگی شرکت را به مرز بحران بکشاند. استفاده عملیاتی از مفهوم tco در کسب و کار ابزاری عینی در اختیار مدیران قرار میدهد تا سرمایهگذاریهای سنگین را بر مبنای منطق چرخه عمر ارزیابی کنند. این شاخص در چهار حوزه کلیدی زیربناییترین تفاوتها را در نتایج مالی سازمان رقم میزند.
الف) تصمیم استراتژیک خرید در برابر اجاره (Lease vs. Buy بر اساس استاندارد حسابداری ۲۱)
یکی از چالشهای همیشگی در کمیتههای سرمایهگذاری، انتخاب میان تصاحب قطعی دارایی یا بهرهبرداری از آن در قالب قراردادهای اجاره است. بر اساس استاندارد حسابداری شماره ۲۱ ایران، قراردادهای اجاره به دو دسته «اجاره سرمایهای» و «اجاره عملیاتی» تقسیم میشوند. هر یک از این دو ساختار، اثر متفاوتی بر ترازنامه، نسبتهای مالی و جریان نقدینگی شرکت میگذارند.
بهکارگیری دقیق ارزیابی خرید یا اجاره با tco نقطه سربهسر اقتصادی میان این دو مسیر را مشخص میکند. در سناریوی خرید مستقیم، سازمان بخش بزرگی از نقدینگی خود را در قالب مخارج سرمایهای پرداخت کرده و ریسک استهلاک فنی، هزینههای نگهداری و اسقاط پایانی را شخصاً متقبل میشود. در نقطه مقابل، اجاره بلندمدت اگرچه بار مالی خرید را به مخارج جاری تبدیل میکند و سرمایه در گردش شرکت را آزاد نگه میدارد، اما در بلندمدت ممکن است مجموع اقساط پرداختی از ارزش واقعی دارایی فراتر رود.
تحلیل TCO ارزش فعلی تمام پرداختهای دورهای اجاره را در کنار مالیات، هزینههای نگهداری و ارزش اسقاط دارایی در سناریوی خرید قرار میدهد. با این شبیهسازی مالی، مدیران درمییابند که آیا حبس نقدینگی برای تملک تجهیزات توجیه اقتصادی دارد یا برونسپاری ریسک دارایی از طریق قراردادهای اجاره عملیاتی سودآورتر است.
ب) خرید ماشینآلات و خطوط تولید صنعتی (توقف خط و بهای تمامشده)
در محیطهای کارخانهای، فاکتور خرید ماشینآلات تنها سهم کوچکی از هزینههای مستقیم ساخت را تشکیل میدهد. چالش اصلی زمانی آغاز میشود که تجهیز وارد فرآیند تولید پیوسته میشود. در صنایعی که نیازمند قطعات یدکی خاص یا تکنسینهای وارداتی هستند، هرگونه توقف ناخواسته به دلیل کمبود قطعه یا خرابی دستگاه، مستقیماً نرخ سربار ساخت را افزایش داده و حاشیه سود هر واحد کالا را از بین میبرد.
توجه به شاخص tco در زنجیره تامین و خرید تجهیزات مانع از خرید دستگاههایی میشود که زنجیره تامین قطعات آنها در کشور نامطمئن است. اگر دستگاهی با ۲۰ درصد قیمت پایینتر خریداری شود اما تامین یک سنسور یا برد الکترونیکی آن ماهها زمان ببرد، زیان خوابیدن خط تولید در کوتاهمدت کل صرفهجویی اولیه در فاکتور را میبلعد.
پایش مداوم توقف ماشینآلات و تأثیر سربار نگهداری بر قیمت نهایی کالا در نرم افزار بهای تمام شده تولید، تصویر واقعی هزینه مالکیت تجهیزات کارخانه را آشکار میسازد. این رصد دقیق دادهها به تیمهای مالی امکان میدهد اثر توقفها، دوبارهکاریها و استهلاک خطوط را بر بهای تمامشده تکتک محصولات محاسبه کرده و تصمیمات نوسازی ناوگان تولید را بر پایه دادههای واقعی بنا کنند.
ج) زیرساخت فناوری اطلاعات، سرورها و دیتاسنتر
در حوزه فناوری اطلاعات، تمرکز بر فاکتور خرید سختافزار معمولاً به یک شکست بودجهای سنگین ختم میشود. هنگامی که یک سازمان اقدام به خرید سرورهای فیزیکی میکند، قطعات سختافزاری تنها بخش کوچکی از جریان نقدینگی خروجی را تشکیل میدهند. مدیریت دیتاسنتر مستلزم پرداخت مداوم هزینههایی است که ماهیت غیرقابل حذف دارند.
تجهیزات دیتاسنتر نیازمند برق مصرفی بیستوچهار ساعته، سیستمهای خنککننده دقیق (چیلرهای دائمکار)، تعویض دورهای باتریهای UPS و جایگزینی دیسکهای ذخیرهسازی مستهلک هستند. علاوه بر مخارج فیزیکی، دستمزد کارشناسان ارشد شبکه، تمدید لایسنسهای مجازیسازی و پیادهسازی آزمونهای دورهای امنیت اطلاعات، بخش عمده بودجه سالانه فناوری را میبلعد.
محاسبات دقیق نشان میدهد که هزینه کل مالکیت در سرور و دیتاسنتر وابستگی بسیار بالایی به هزینههای جاری نگهداری دارد. بر اساس استاندارد گارتنر در محاسبه tco فناوری اطلاعات، مخارج عملیاتی و پشتیبانی یک سرور سازمانی در طول پنج سال، معمولاً بین ۳ تا ۴ برابر قیمت درجشده روی فاکتور خرید اولیه سختافزار تمام میشود. این نسبت آماری لزوم ارزیابی بلندمدت پیش از هرگونه توسعه فیزیکی اتاق سرور را گوشزد میکند.
د) انتخاب نرمافزارهای سازمانی (سیستمهای جزیرهای در برابر راهکار جامع ERP)
در بخش نرمافزار، مقایسه میان سامانههای محلی سنتی و راهکارهای نوین یکپارچه تفاوتهای چشمگیری را در ساختار مالی رقم میزند. نرمافزارهای محلی قدیمی نیازمند خرید سرور اختصاصی، استخدام مدیر پایگاه داده و پرداخت مبالغ جداگانه برای اعمال بهروزرسانیهای مالیاتی سالانه هستند. این مدل هزینههای خاموش را در طول زمان به شدت افزایش میدهد.
در مقابل، مدیریت متمرکز پیشفاکتورها و زنجیره سفارشگذاری در نرم افزار برنامه ریزی خرید و تامین، هزینههای پنهان رسوب بار در گمرک و انبارهای واسط را به حداقل میرساند. این همگامسازی مانع از ناهماهنگی میان واحدهای بازرگانی و انبارداری شده و سرمایه در گردش شرکت را فعال نگه میدارد.
از سوی دیگر، حذف هزینههای سنگین نگهداری سرورهای محلی، استقرار نرم افزار حسابداری ابری را به گزینهای با هزینه مالکیت بسیار اقتصادیتر برای شرکتهای روبهرشد تبدیل کرده است. در این شیوه، مخارج پشتیبانگیری، امنیت سرور و ارتقای دیتابیس از دوش سازمان برداشته شده و به ارائهدهنده خدمات واگذار میشود.
برای بررسی عینی اثر معماری سیستم بر هزینه کل مالکیت نرم افزار، جدول زیر تفاوت ساختار هزینهای دو مدل استقرار را مقایسه میکند:
مولفه ارزیابی TCO | نرمافزار سنتی مستقر در محل (On-Premise) | راهکار جامع نوین و ابری (Cloud , ERP) |
مخارج سرمایهای اولیه (CapEx) | بالا (خرید سرور، لایسنس دائمی و شبکه) | بسیار پایین (شروع با اشتراک دورهای) |
زیرساخت فیزیکی و انرژی | نیازمند برق اضطراری، چیلر و رک اختصاصی | بدون نیاز به سختافزار محلی در شرکت |
نیروی انسانی متخصص IT | الزام به استخدام مدیر شبکه و پایگاه داده | تمرکز تیم داخلی صرفاً بر بهرهبرداری تجاری |
پشتیبانگیری و امنیت داده | مسئولیت کامل درونسازمانی با ریسک خطا | خودکار، رمزنگاریشده و مدیریتشده در بستر ابری |
پیشبینیپذیری جریان نقدینگی | نامشخص به دلیل هزینههای تعمیرات سرور | کاملاً شفاف با اقساط مشخص و بودجهبندی آسان |
بخش مهمی از افزایش ناخواسته هزینه مالکیت ناشی از نبود متولی مشخص برای تحویل، نگهداری اصولی و ردیابی جابهجایی اموال رخ میدهد. برای شناخت مرز مسئولیتهای قانونی در حراست فیزیکی از سرمایههای شرکت و پیشگیری از اسقاط زودهنگام تجهیزات، مطالعه مقاله امین اموال کیست؟ دید کاملی به شما میدهد.
راهکارهای مهار و کاهش هزینه کل مالکیت در سازمان
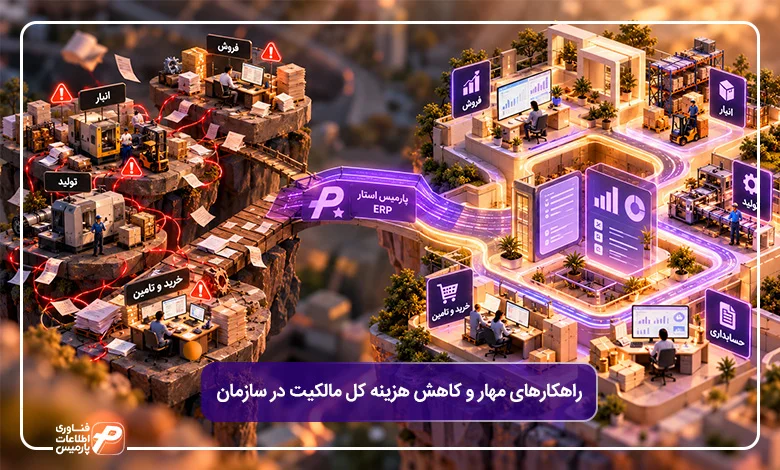
تعداد کمی از سازمانها برای جبران کسری بودجه، ابتدا سراغ کاهش هزینههای آموزش پرسنل یا چانهزنیهای جزئی با تامینکنندگان میروند. این در حالی است که منشأ اصلی نشت نقدینگی، درست در ساختار اطلاعاتی درون شرکت قرار دارد. کارکرد جزیرهای سامانهها و قطع ارتباط لحظهای میان واحدهای حسابداری، انبار، بازرگانی و خطوط تولید، بزرگترین عامل پنهان در افزایش هزینههای سازمان است.
هنگامی که واحد فروش سفارشی را ثبت میکند اما انبار از موجودی آزاد بیخبر است، یا زمانی که خط تولید با خرابی دستگاه متوقف میشود اما حسابداری هزینه سربار توقف را در بهای تمامشده منظور نمیکند، سازمان وارد یک مارپیچ فرسایشی میشود. بازنگری در نحوه محاسبه هزینه کل مالکیت و گنجاندن این اتلافهای نامحسوس اداری ثابت میکند که پراکندگی دادهها و دوبارهکاریهای دفتری، سهم بالاتری نسبت به استهلاک فیزیکی در تحمیل هزینه به شرکت دارند.
تجمیع دادهها و حذف هزینههای دوبارهکاری با سامانه جامع منابع سازمان (ERP)
در ساختارهای سنتی، ثبت چندباره یک سند در نرمافزارهای مجزا، خطای انسانی و اتلاف زمان پرسنل را به شدت بالا میبرد. ورود اطلاعات یک فاکتور خرید توسط انباردار، ثبت دوباره آن توسط کارشناس حسابداری و مغایرتگیریهای فرساینده پایان ماه، هزینههای جاری عملیاتی را منفجر میکند. راهکار ریشهای برای مهار این مخارج، مهاجرت به معماری دادههای متمرکز است.
استقرار یک سامانه یکپارچه سازمانی، ثبت رویدادها را از حالت ترتیبی و دستی خارج کرده و به یک فرآیند خودکار و همزمان تبدیل میکند. با ثبت حواله ورود کالا به انبار، سند ریالی حسابداری، بهروزرسانی بهای تمامشده و کنترل نقطه سفارش در یک لحظه بدون دخالت دست انجام میشود. این فرآیند مکانیزه، هزینه کل مالکیت نرم افزار را از طریق حذف خطاهای دفتری، کاهش نیاز به نیروی انسانی واسط و جلوگیری از تأخیر در بستن حسابهای مالی، به حداقل ممکن میرساند.
برقراری ارتباط سیستمی میان بیش از ۲۰ زیرسیستم مختلف در سامانه یکپارچه نرم افزار پارمیس استار، نشت هزینههای ناشی از مغایرت موجودی و اسناد ناهماهنگ را به طور کامل متوقف میکند. از سوی دیگر، تصمیمگیری راهبردی مدیران ارشد در مهار هزینههای عملیاتی سازمان، متکی بر انضباط مالی دقیقی است که نرم افزار حسابداری شرکتی در فرآیندهای مالی خلق میکند. این انضباط ساختاری به مدیران اجازه میدهد سرفصلهای اتلاف سرمایه را بلافاصله شناسایی کرده و پیش از سررسید فاکتورهای سنگین، جلوی مخارج اضافی را بگیرند.
مدیریت پیشگیرانه نگهداری اموال و انطباق بهای تمامشده تولید با واقعیت خط
بخش عمدهای از پرشهای ناگهانی در فرمول TCO ناشی از تعمیرات اضطراری و غافلگیرکننده است. وقتی دستگاهی بدون برنامه نگهداری کار میکند، فرسودگی پنهان یک قطعه کوچک مکانیکی میتواند به سوختن موتور اصلی و توقف چند روزه خط تولید ختم شود. اجرای یک چکلیست عملیاتی برای پایش داراییها، منحنی استهلاک را مهار کرده و عمر اقتصادی تجهیزات را به شکل چشمگیری افزایش میدهد.
برای اجرای این مدیریت پیشگیرانه، رعایت اصول زیر در فرآیندهای مالی و کارگاهی الزامی است:
- سنجش کارکرد بر مبنای ساعات واقعی فعالیت: ثبت کارکرد ماشینآلات بر اساس کیلومتر، ساعت کارکرد یا تعداد ضربه به جای شمارش صرف روزهای تقویمی در دفاتر اموال.
- پیوند نگهداری پیشگیرانه (PM) با انبار قطعات یدکی: تنظیم هشدارهای سیستمی برای تامین فیلترها و تسمهها پیش از رسیدن به نقطه بحرانی استهلاک برای جلوگیری از رسوب سرمایه یا کسری قطعه.
- تسهیم دقیق سربار استهلاک در بهای تمامشده: محاسبه مستقیم هزینه خواب ماشینآلات و دستمزد بیکاری پرسنل در فرمول ساخت کالا جهت شفافسازی حاشیه سود واقعی هر محصول.
- پلاککوبی سیستمی و ممیزی فیزیکی مستمر: ردیابی موقعیت فیزیکی اموال و ثبت تحویلگیرندگان برای جلوگیری از مفقودی ابزارها یا مستهلک شدن تجهیزات در انبارهای فرعی.
دریافت مشاوره تخصصی و درخواست دموی رایگان نرم افزار پارمیس استار
تجربه تلخ بسیاری از مدیران مالی این است: نرمافزاری میخرند که قیمت اولیه معقولی دارد، اما در سال دوم و سوم، هزینههای بیپایان سفارشیسازی، آموزش مداوم پرسنل و مغایرتگیری انبار با دفاتر مالی، بودجه شرکت را میبلعد. این مصداق عینی دام TCO بالا در فناوری اطلاعات است؛ جایی که فاکتور خرید لایسنس ناچیز به نظر میرسد، اما هزینههای پنهان سرپا نگهداشتن سیستم، سود عملیاتی سازمان را ذوب میکند.
پارمیس استار طوری طراحی و تولید شده است که جلوی این نشتیهای مالی را از همان روز اول ببندد. وقتی بیش از بیست ماژول تخصصی از انبارداری و فرمول ساخت خط تولید گرفته تا خزانهداری، حقوق و دستمزد و فروش در یک پایگاه داده مشترک به هم متصل هستند، دیگر نیازی به پرداخت مبالغ جداگانه برای اتصال نرمافزارهای جزیرهای نخواهید داشت. با ثبت یک رویداد در انبار یا خط تولید، سند مالی در همان لحظه بدون دخالت دست صادر میشود و هزینههای گزاف مغایرتگیری و دوبارهکاریهای دفتری به طور کامل از ترازنامه حذف میگردد.
پیش از آنکه منابع مالی سازمان را به خرید یا تمدید سیستمهای ناکارآمد متعهد کنید، فرآیندهای مالی خود را روی یک راهکار جامع محک بزنید. در جلسه دموی اختصاصی، کارشناسان ارشد پارمیس به جای نمایش منوهای کلیشهای، گردش واقعی اسناد، بهای تمامشده تولید و ساختار کنترل داراییهای کسبوکار شما را شبیهسازی میکنند تا صرفهجویی ریالی و کاهش هزینه کل مالکیت را پیش از امضای قرارداد به چشم ببینید.

سوالات متداول درباره هزینه کل مالکیت
۱. تفاوت قیمت خرید با هزینه کل مالکیت (TCO) چیست؟
قیمت خرید صرفاً همان مبلغ درجشده روی فاکتور رسمی در روز معامله است. در مقابل، هزینه کل مالکیت کل جریانهای خروجی نقد در دوره عمر مفید دارایی را میسنجد. این شاخص علاوه بر بهای اولیه، مخارج باربری، نصب، آموزش پرسنل، سوخت و انرژی، تعمیرات دورهای، خسارت خوابیدن خط کار و هزینه اسقاط پایانی را محاسبه میکند.
۲. هزینه کل مالکیت یک دارایی شامل چه مواردی میشود؟
اجزای این شاخص مالی در چهار گروه اصلی دستهبندی میشوند: هزینههای تملک اولیه یا مخارج سرمایهای (CapEx)، هزینههای بهرهبرداری روزمره و جاری (OpEx)، هزینههای پنهان ناشی از خطای انسانی و توقف کار (Downtime) و مخارج پاکسازی محیطی، دمونتاژ و اسقاط در پایان دوره مفید دارایی.
۳. فرمول محاسبه هزینه کل مالکیت چیست و چگونه محاسبه میشود؟
فرمول پایه هزینه کل مالکیت به صورت رابطه خطی TCO = I + O + M + D – S محاسبه میشود. در این فرمول، بهای خرید و راهاندازی (I) با مخارج عملیاتی (O)، تعمیرات (M) و خسارت توقف خط (D) جمع شده و در نهایت، رقم حاصل از ارزش اسقاط یا فروش داغی دارایی (S) از آن کسر میگردد.
۴. آیا پایین بودن TCO همیشه نشاندهنده گزینه اقتصادیتر است؟
خیر، تحلیل TCO صرفاً جهت خروج نقدینگی و هزینهها را اندازه میگیرد. اگر تجهیزی TCO بالاتری داشته باشد اما توانایی درآمدزایی بیشتر، انعطافپذیری بالاتر در تغییر خط تولید یا کاهش چشمگیر زمان تحویل به مشتریان را ایجاد کند، بر اساس شاخص ارزش کل مالکیت (TVO)، گزینه مناسبتری برای سرمایهگذاری خواهد بود.
۵. چه زمانی باید از TCO به جای بازگشت سرمایه (ROI) استفاده کرد؟
زمانی که چند گزینه مختلف عملکرد و خروجی یکسانی دارند و درآمد تازهای به شرکت اضافه نمیکنند، معیار تصمیمگیری TCO است؛ مانند خرید سرور یا انتخاب سامانه پشتیبان برق. اما اگر خرید یک دارایی قرار است مستقیماً به افزایش ظرفیت فروش یا تولید محصول صادراتی جدید منجر شود، شاخص ROI مبنای سنجش خواهد بود.
۶. چگونه هزینههای پنهان خرید یک تجهیز را در شرایط تورمی محاسبه کنیم؟
در محیطهای اقتصادی با تورم بالا، جمع جبری ساده مخارج سالهای آینده خطای محاسباتی ایجاد میکند. برای حل این مشکل از مدل TCO تنزیلشده استفاده میشود. در این روش، هزینههای احتمالی تعمیرات و قطعات یدکی در سالهای بعد، با استفاده از فرمول ارزش فعلی (Present Value) و اعمال نرخ تنزیل متناسب با تورم، به ارزش پول امروز تبدیل و مقایسه میشوند.