


اختلاف میان موجودی فیزیکی و دفتری انبار فقط یک خطای ساده در شمارش نیست، بلکه هشداری جدی برای ضعف در کنترلهای داخلی، خطاهای ثبتی یا عدم مدیریت ضایعات است. مدیریت کسر و اضافات انبار نیازمند تفکیک دقیق مغایرتهای عملیاتی از غیرعملیاتی و ثبت اصولی آنها در دفاتر است.
تعریف کسری انبار: کسری انبار زمانی رخ میدهد که موجودی واقعی (فیزیکی) شمارششده در انبار، کمتر از موجودی دفتریِ ثبتشده در کاردکس یا نرمافزار حسابداری باشد.
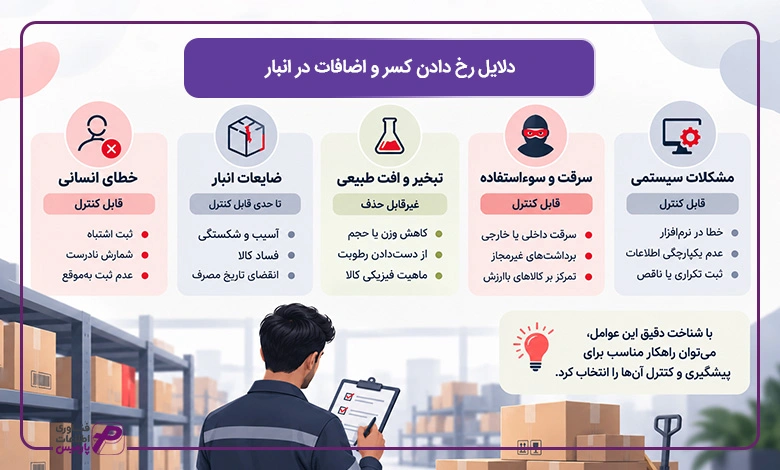
مهمترین دلایل بروز کسری انبار، خطاهای انسانی در ثبت، ضایعات و خرابی، افت و تغییرات طبیعی، سرقت و سوء استفاده و نقص سیستمی و عدم یکپارچگی هستند.
توسعه ابزارهایی مانند نرمافزار انبارداری که میتوانند موجودی انبار را به صورت لحظهای ثبت و ردیابی کنند، باعث شده که بسیاری از این مغایرتها پیش از این که به بحران مالی تبدیل شوند، شناسایی شده و بتوان آنها را مدیریت کرد. در این مقاله با مفهوم کسر و اضافات انبار، دلایل بروز آن، روشهای کشف و نحوه ثبت در حسابداری آشنا شده و راهکارهای عملی پیشگیری از آن را مورد بررسی قرار میدهیم.
کسر و اضافات انبار چیست؟
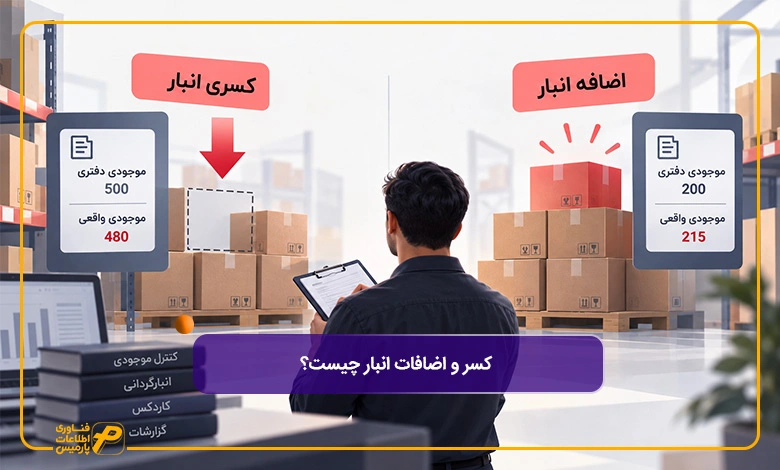
به هرگونه مغایرت بین موجودی دفتری (عددی که در کاردکس یا سیستم انبارداری ثبت شده) و موجودی واقعی یا فیزیکی (عددی که با شمارش واقعی کالاها در انبار به دست میآید)، کسر و اضافات انبار گفته میشود. بر خلاف تصور رایجی که وجود دارد، بروز این مغایرت همیشه به این معنی نیست که در انبار تخلف رخ داده یا خطای عمدی سر زده است. بخشی از این مغایرت دارای یک ماهیت کاملا طبیعی است که در هر کسب و کار دارای موجودی فیزیکی رخ میدهد.
نوع مغایرت | تعریف | مثال |
کسری انبار | موجودی فیزیکی کمتر از موجودی دفتری | کاردکس: ۵۰۰ عدد ؛ شمارش واقعی: ۴۸۰ عدد ← ۲۰ واحد کسری |
اضافه انبار | موجودی فیزیکی بیشتر از موجودی دفتری | کاردکس: ۲۰۰ کارتن ؛ شمارش واقعی: ۲۱۵ کارتن ← ۱۵ واحد اضافه |
نکته مهمی که اغلب توسط کسب و کارها نادیده گرفته میشود، این است که کسر و اضافات انبار دارای دو بعد کاملا متفاوت است:
- بعد مقداری: مغایرت فقط یک اختلاف عددی در تعداد، وزن یا حجم کالا است که توسط انباردار کشف میشود.
- بعد ریالی: اختلاف عددی کشف شده بر اساس روش ارزیابی موجودی کالا در کسب و کار (فایفو یا میانگین موزون) به مبلغ ریالی تبدیل میشود تا بتوان اثر آن را در ترازنامه و صورتهای سود و زیان مشخص کرد.
برای آشنایی کامل با روشهای ارزشگذاری موجودی کالا (FIFO و LIFO)، نحوه محاسبه بهای تمام شده و تاثیر آنها بر ثبتهای مالی و کسری انبار، مطالعه مقاله کاربردی “صفر تا صد فایفو و لایفو” را پیشنهاد میکنیم.
به همین دلیل، یک کسری ۲۰ عددی در یک قلم مواد اولیه گران قیمت میتواند اثر مالی بسیار بزرگتری از یک کسری ۲۰۰ عددی در یک قلم بستهبندی کمارزش داشته باشد.
کسری انبار از دیدگاه حسابداری و انبارداری چیست؟
زمانی که مقدار واقعی یا فیزیکی یک کالا در انبار، از مقداری که در سیستم یا کاردکس انبار ثبت شده کمتر باشد، کسری انبار رخ میدهد. کسری انبار یکی از مغایرتهایی است که میتواند به دلایل مختلف از یک خطای ساده در ثبت رسید و حواله گرفته تا سرقت، جابجایی اشتباه بین انبارها یا دلایل طبیعی رخ دهد.
مبنای برخورد با کسری انبار از نظر حسابداری در ایران، استاندارد حسابداری شماره 8 (حسابداری موجودی مواد و کالا) است.
هرچند در این استاندارد از اصطلاح کسری انبار به صورت مستقیم استفاده نشده اما دو اصل کلیدی اشاره شده در آن بر این موضوع حاکم است:
- موجودی کالا باید بر اساس حداقل بهای تمام شده و خالص ارزش فروش اندازهگیری شود.
- هرگونه زیان یا کاهش ارزش موجودی، باید در همان دورهای که رخ داده به عنوان هزینه شناسایی شود.
به بیان سادهتر باید گفت که کسری کشف شده در انبار نباید به دورههای بعد منتقل شود یا در دفاتر پنهان بماند.
بروز کسری انبار در یک کسب و کار به معنی زیان قطعی نیست. این مغایرت به طور معمول به دلیل یک اشتباه ثبتی رخ میدهد که با اصلاح سند میتوان آن را برطرف کرد. با این حال تا زمان مشخص شدن علت دقیق کسری در انبار، مبلغ آن باید در یک حساب موقت نگهداری شود تا در پایان دوره تعیین تکلیف شده و وضعیت آن مشخص شود.
اضافه انبار از دیدگاه حسابداری و انبارداری چیست؟
اضافه انبار به عنوان نقطه مقابل کسری شناخته میشود، یعنی زمانی که مقدار واقعی یا فیزیکی کالاهای داخل انبار، از عدد ثبت شده در دفاتر، سیستم یا کاردکس بیشتر باشد.
از مهمترین عوامل بروز اضافه انبار میتوان به موارد زیر اشاره کرد:
- عدم ثبت یک رسید ورودی در سیستم
- ثبت دوباره یک حواله خروجی که در عمل انجام نشده
- اشتباه در واحد شمارش (به عنوان مثال اشتباه گرفتن دوجین با تعداد)
- دریافت کالای اضافه از تامینکننده بدون ثبت رسمی
در مورد اضافه موجودی انبار باید به این نکته اشاره کرد که نمیتوان ارزش ریالی آن را به طور مستقیم به عنوان سود شناسایی کرد. این مبلغ باید در ابتدا بر اساس روش ارزیابی موجودی کالای کسب و کار (مانند میانگین وزنی یا فایفو) ارزشگذاری شده و پس از بررسی علت وقوع، در حساب مناسب (عملیاتی یا غیر عملیاتی) شناسایی شود.
کسر و اضافات انبار در فرایند انبارگردانی و کاردکس
کسر و اضافات انبار یک مفهوم جدا و مستقل از فرایند انبارداری روزمره نیست. این مفهوم به طور دقیق محل تلاقی دو ابزار کلیدی برای کنترل موجودی است:
ابزار | نقش در کنترل موجودی | نوع موجودی حاصلشده |
کاردکس انبار | ثبت مستمر ورود و خروج هر قلم کالا بر اساس اسناد | موجودی دفتری (نظری) |
انبارگردانی | شمارش فیزیکی و واقعی کالاهای موجود در انبار | موجودی فیزیکی (واقعی) |
از مقایسه موجودی فیزیکی با موجودی دفتری، مغایرت انبار (کسر یا اضافه) مشخص میشود:
- موجودی فیزیکی < موجودی دفتری به معنی کسری انبار
- موجودی فیزیکی > موجودی دفتری به معنی اضافات انبار
هرچه ثبت اطلاعات در کاردکس انبار دقیقتر و بهروزتر باشد و انبارگردانی در بازههای زمانی منظم انجام شود، این مغایرتها سریعتر شناسایی شده و ریسکهای مالی ناشی از آن کنترل میشوند.
(رعایت اصل انقطاع زمانی یا Cut-off):
پیش از مقایسه عدد کاردکس و انبارگردانی، باید مطمئن شوید تمام رسیدها (ورودیها) و حوالهها (خروجیها) تا آخرین لحظه پیش از شمارش، در کاردکس ثبت شدهاند. در غیر این صورت، مغایرت مشاهدهشده «مغایرت کاذب» است و ناشی از تأخیر در ثبت اسناد میباشد، نه کسر یا اضافه واقعی.
حد مجاز انحراف (Tolerance)
در برخی صنایع (مانند انبارهای مواد اولیه فلهای یا مایعات)، وجود درصدی از اختلاف به دلیل افت وزنی یا تبخیر طبیعی پذیرفتهشده است. تنها زمانی مغایرت به عنوان کسر یا اضافه انبار سند میخورد که از حد مجاز انحراف (Standard Tolerance) تعیینشده در دستورالعمل انبار تجاوز کند.
دلایل رخ دادن کسر و اضافات در انبار
اگر کسب و کارها قصد دارند یک سیستم کنترلی موثر برای کسر و اضافات انبار طراحی کنند، در اولین قدم باید دلایل بروز این اتفاق را بشناسند. به این دلیل که راهکار پیشگیری از خطای انسانی با راهکار مدیریت کسری طبیعی ناشی از تبخیر یک ماده شیمیایی کاملاً متفاوت است.
به بیان سادهتر باید گفت که مغایرت انبار به ندرت ناشی از یک عامل واحد است و به طور معمول ترکیبی از خطاهای انسانی، ویژگیهای فیزیکی کالا، ضعفهای سیستمی و در مواردی سوء استفاده عمدی باعث بروز آن میشود. به همین دلیل ریشهیابی یک مغایرت در موجودی انبار بدون تفکیکی این عوامل، در اغلب موارد به نتیجهگیری اشتباه و تخصیص نادرست مسئولیت منجر میشود.
کسریهای موجودی انبار را میتوان در دو دسته کلی تقسیمبندی کرد:
- کسریهای قابل کنترل (خطای انسانی، خطای سیستمی، سرقت)
- کسریهای غیر قابل حذف (ضایعات طبیعی، تبخیر و…)
تفاوت این دو نوع کسری در این است که با استفاده از اقدامات مدیریتی میتوان کسریهای دسته اول را مدیریت کرده و کاهش داد اما در مورد کسریهای نوع دوم فقط میتوان شدت آنها را کاهش داد و امکان ریشهکن کردن آن وجود ندارد.
دلایلی که در ادامه به عنوان علت رخ دادن کسر و اضافات در انبار ذکر میشود، بر اساس میزان قابلیت کنترل و پیشگیری دستهبندی شده است. این رویکرد به مدیران و انبارداران کمک میکند که بدانند برای برای کدام نوع مغایرت باید فرایند را اصلاح کنند و برای کدام نوع باید مدیریت و کاهش اثر را در دستور کار قرار دهند.
علت | نوع کسری | قابل پیشگیری؟ |
خطای انسانی در ثبت | قابل کنترل | بله |
ضایعات انبار | تا حدی قابلکنترل | تا حدی |
تبخیر و افت طبیعی | غیرقابل حذف | خیر (فقط کاهشپذیر) |
سرقت و سوءاستفاده | قابل کنترل | بله |
اشکال سیستمی | قابل کنترل | بله |
خطای انسانی در ثبت و شمارش
اگر بخواهیم شایعترین علت مغایرت انبار را معرفی کنیم، خطای انسانی در فرایند ثبت اسناد ورود و خروج کالا به عنوان اصلیترین گزینه مطرح میشود.
این خطا میتواند در اشکال مختلفی رخ دهد:
- عدم ثبت یک رسید یا حواله در سیستم
- ثبت اشتباه کد کالا (به عنوان مثال ثبت خروج یک قلم به جای قلم مشابه دیگر)
- اشتباه در واحد شمارش (ثبت تعداد به جای وزن یا دوجین به جای تک)
- جابجایی فیزیکی کالا بین دو انبار بدون صدور سند انتقال رسمی
به عنوان مثال در صورتی که یک انبار در زمان تحویل کالا به واحد فروش، حواله خروج کالا از انبار را با تاخیر یا با اشتباه در تعداد ثبت کند، بدون شک در انبارگردانی بعدی مغایرت در موجودی کالاها دیده میشود. این نوع خطا به طور معمول در انبارهایی دیده میشود که حجم تراکنش بالایی دارند و برای مدیریت این تراکنشها از ابزارهای دستی و کاغذی استفاده میکنند.
بسیاری از مغایرتهای انبار ناشی از عدم تطابق سفارش با اقلام تحویلی است؛ در این شرایط پیادهسازی نرم افزار برنامه ریزی خرید و تامین، فرایند صدور رسید موقت و تطبیق خودکار پیشفاکتور با کالای ورودی را بدون خطای دستی مدیریت میکند.
سناریوهای رایج خطای انسانی در صنایع مختلف
خطای انسانی در ثبت و شمارش بسته به ماهیت کسب و کارها و فرایند فروش، میتواند اشکال متفاوتی داشته باشد. دو سناریوی زیر از موارد پرتکرار و رایجی هستند که در صنایع مختلف میتوان مشاهده کرد:
- مغایرت شماره سریال کالا: در برخی اصناف مانند لوازم خانگی شماره سریال برای کالا تعریف میشود. اگر فروشنده شماره سریال یک کالا را در فاکتور ثبت کند اما انباردار به هر دلیلی کالایی به شماره سریال متفاوت را از انبار خارج کند، مغایرت رخ میدهد. در این حالت موجودی از نظر تعداد کم نمیشود اما باعث مشکلاتی در خصوص گارانتی کالا یا پیگیری توسط مشتری میشود.
- فراموشی ثبت فروش: در کسب و کارهایی که خروج فیزیکی کالا از انبار بر ثبت سیستمی مقدم است، ریسک فراموش شدن ثبت فروش بسیار بالا است. در صورتی که ثبت فروش به هر دلیل انجام نشود، کالا از انبار خارج شده اما در کاردکس همچنان به عنوان موجودی ثبت شده است که در نتیجه منجر به کسری انبار میشود.
راهکار کاهش خطای انسانی در ثبت و شمارش کالا
برای کاهش این نوع خطاها، اقدامات زیر پیشنهاد میشود:
- استفاده از یک سیستم انبارداری یکپارچه که در آن ثبت اسناد ورود و خروج الزامی و خودکار باشد
- استفاده از دستگاههای اسکن بارکد یا QR کد در صنایعی که کنترل سریال یا شماره پارت اهمیت دارد
- صدور یک سند موقت در لحظه خروج فیزیکی کالا از انبار در کسب و کارهایی که خروج فیزیکی زودتر از ثبت فروش رخ میدهد
- تعریف مهلت زمانی مشخص برای تبدیل اسناد موقت به اسناد قطعی و هشدار خودکار سیستم به کاربر در صورت عبور از این مهلت.
- آموزش دورهای کارکنان فروش و انبار درباره اهمیت تطابق سریال یا کد کالا و پیامدهای مالی و خدماتی عدم تطابق آن
ضایعات انبار به عنوان یکی از منابع کسری
ضایعات کالا در طول مدت زمان نگهداری، بخش قابل توجهی از کسریهای انبار را به خود اختصاص میدهد. ضایعات انبار میتواند در اشکال مختلفی به شرح زیر وجود داشته باشد:
- شکستگی یا آسیب فیزیکی در حین جابجایی
- فاسد شدن کالاهای دارای تاریخ انقضا (مواد غذایی و دارویی)
- زنگزدگی قطعات فلزی در انبارهای نامناسب
- آسیبدیدگی بستهبندی در اثر انبارش نادرست
یکی از تفاوتهای بارز ضایعات انبار با سایر انواع کسری در این است که ضایعات به طور معمول قابلیت شناسایی فیزیکی دارند. به این معنی که کالای آسیبدیده در انبار وجود دارد اما قابل فروش یا قابل استفاده نیست.
کسری مبهم (Unexplained – Ambiguous Shortage) به بخشی از کسری انبار گفته میشود که در زمان انبارگردانی شناسایی شده اما امکان انتساب دقیق آن به یک علت مشخص (خطای ثبتی، سرقت، ضایعات و…) وجود ندارد. بخش قابل توجهی از این نوع کسری، ناشی از ضایعاتی است که در زمان وقوع، ثبت نشده است.
در واحدهای تولیدی، تفکیک ضایعات عادی از کسری واقعی نیازمند پایش درخت محصول (BOM) است که با استفاده از نرم افزار تولید و بهای تمام شده و ثبت دقیق مصرف مواد اولیه در هر ایستگاه کاری محقق میشود.
انواع ضایعات انبار از منظر حسابداری بهای تمام شده
وجود ضایعات در انبار به معنی کسری انبار نیست بلکه بخش طبیعی از فرایند نگهداری جایجایی و مصرف کالا است. ضایعات در صورتی که شناسایی شده و به نحو صحیح در سیستم ثبت شوند از موجودی قابل فروش خارج شده و به عنوان موجودی دفتری حساب نمیشوند. ضایعاتی که کشف شده اما ثبت نشده باشند، به عنوان کسری انبار محسوب میشوند.
از منظر حسابداری بهای تمام شده، ضایعات به دو دسته اصلی تقسیم میشود:
نوع ضایعات | تعریف | برخورد در صورت ثبت | برخورد در صورت عدم ثبت |
ضایعات عادی (Normal Spoilage) | ضایعاتی که در شرایط عادی و متعارف فرایند تولید یا نگهداری، اجتنابناپذیر و قابل پیشبینی است | جزو بهای تمام شده کالای مصرفی یا هزینه دوره منظور میشود | به عنوان کسری غیر قابل توجیه در انبارگردانی ظاهر میشود |
ضایعات غیرعادی (Abnormal Spoilage) | ضایعاتی که خارج از حد متعارف و به دلایلی مانند نقص دستگاه، خطای فرایند یا حوادث غیرمترقبه رخ میدهد | به عنوان زیان دوره (غیرعملیاتی) شناسایی میشود | به عنوان کسری با منشأ نامشخص در انبارگردانی ظاهر میشود |
تفکیک ضایعات عادی از غیرعادی زمانی در گزارشهای مالی ارزش پیدا میکند که این ضایعات در لحظه کشف، شناسایی و ثبت شده باشند. در غیر این صورت، هر دو نوع ضایعات در قالب کسری انبار در انبارگردانی ظاهر میشوند و امکان تفکیک آنها از سایر منابع کسری از بین میرود.
در واحدهای تولیدی، تفکیک ضایعات عادی از کسری واقعی نیازمند پایش درخت محصول (BOM) است که با استفاده از نرم افزار بهای تمام شده تولید و ثبت دقیق مصرف مواد اولیه در هر ایستگاه کاری محقق میشود.
راهکار جلوگیری از ثبت ضایعات به عنوان کسری انبار
در حسابداری باید به این موضوع توجه شود که ضایعات در زمان کشف از موجودی قابل فروش خارج شوند. این موارد باید در یک حساب جداگانه (هزینه ضایعات) شناسایی شوند و نباید در دسته کلی کسری انبار قرار بگیرند.
- تعریف یک رویه مکتوب برای ثبت ضایعات، شامل تعیین فرد مسئول کشف و گزارش، مهلت زمانی ثبت و مستندات لازم (مانند عکس، صورتجلسه یا گزارش کارشناسی)
- تعیین حد آستانه (Threshold) برای ضایعات عادی هر گروه کالایی، بر اساس دادههای تاریخی
- استفاده از یک انبار یا محل فیزیکی جداگانه برای نگهداری کالاهای ضایع شده (پیش از امحا یا خروج نهایی)
در صورتی که ضایعات انبار ناشی از یک خسارت واقعی باشد، موضوع میتواند حسب شرایط از منظر بند ۹ ماده ۱۴۸ قانون مالیاتهای مستقیم و مقررات مربوط به خسارت بررسی شود. در این موارد، ارائه مستنداتی مانند گزارش انبار، صورتجلسه کمیسیون یا مسئولان ذیربط، مشخصات و میزان کالای ضایعشده، علت وقوع ضایعات و مدارک مربوط به امحا یا معدومسازی میتواند برای اثبات وقوع و میزان خسارت اهمیت داشته باشد.
کسری طبیعی ناشی از تبخیر و خواص فیزیکی مواد
برخی مواد که در انبار نگهداری میشوند به دلیل ماهیت فیزیکی و شیمیایی که دارند، بدون خطای انسانی یا سوء مدیریت ممکن است در طول زمان دچار کاهش وزن یا حجم شوند. این پدیده در صنایع مختلف مانند پتروشیمی، مواد غذایی، سوخت، مواد شیمیایی و صنایع کشاورزی یک پدیده طبیعی و شایع است.
صنعت | نمونه کسری طبیعی |
پتروشیمی و سوخت | تبخیر بنزین و حلالها در مخازن باز یا نیمه باز |
کشاورزی | افت وزن میوه و سبزیجات در اثر از دست دادن رطوبت |
صنایع شیمیایی | کاهش حجم الکلها و مواد فرار صنعتی |
در ادبیات انبارداری به این نوع مغایرت، کسری طبیعی یا افت متعارف گفته میشود که بر خلاف عللی مانند خطای انسانی، نمیتوان آن را به صورت کامل حذف کرد. به همین دلیل در حسابداری باید این نوع کسری را از کسریهای قابل انتساب به خطای انسانی تفکیک کرد، زیرا برخورد حسابداری و مالیاتی با این دو نوع کسری متفاوت است.
راهکار جلوگیری از کسری طبیعی ناشی از تبخیر و خواص فیزیکی مواد
با اینکه کسریهای ناشی از تبخیر و خواص فیزیکی برخی مواد غیر قابل حذف است، اما میتوان با اقدامات زیر میزان این کسری را کاهش داد:
- بهبود شرایط نگهداری در انبار (دمای مناسب، بستهبندی استاندارد یا استفاده از مخازن سربسته)
- بازنگری دورهای درصد افت استاندارد بر اساس دادههای واقعی و بهروز
- مستندسازی شرایط نگهداری (دما، رطوبت، مدت انبارش) در کنار هر محموله
- درج صریح درصد افت مجاز در قراردادهای خرید و فروش
سرقت و سوء استفاده
سرقت یا سوء استفاده را میتوان به عنوان یکی از حساسترین و واقعیترین دلایل کسری انبار معرفی کرد. این کار ممکن است توسط کارکنان داخلی یا افرادی خارج از سازمان انجام شود.
خطا در ثبت به طور معمول یک بار رخ میدهد و در اسناد قابلیت ردیابی دارد اما سرقت دارای الگوی زیر است:
- تکرار در حجمهای کوچک برای کاهش جلب توجه
- عدم تطابق با هیچ سند رسمی ورود یا خروج
- تمرکز بر کالاهای کوچک، پر ارزش یا قابل حمل
نحوه ثبت حسابداری کسری ناشی از سرقت
برخلاف کسریهای ناشی از خطای انسانی یا افت طبیعی که مبلغ آنها در نهایت به عنوان هزینه شناسایی میشود، کسری ناشی از سرقت یا سوء استفاده از یک مسیر متفاوت عبور میکند که به وضعیت احراز مسئولیت بستگی دارد:
وضعیت احراز مسئولیت | نحوه ثبت حسابداری | ماهیت حساب |
مسئولیت فرد یا افراد مشخص، مستند و قطعی شده باشد (با حکم مراجع ذیصلاح یا اقرار کتبی) | مبلغ کسری به عنوان مطالبات از کارکنان (بدهکار اشخاص) ثبت میشود | دارایی (تا زمان وصول یا بخشش) |
مسئولیت فرد مشخص نباشد یا امکان اثبات و وصول آن وجود نداشته باشد | مبلغ کسری به عنوان زیان غیرعملیاتی (سایر هزینههای غیرعملیاتی) شناسایی میشود | هزینه دوره |
نکته مهم این است که تا زمان احراز نشدن مسئولیت فرد به صورت رسمی و مستند، ثبت اولیه کسری انبار، نباید به صورت مستقیم به عنوان بدهکار یک فرد خاص بلکه باید از طریق حساب موقت کسر و اضافات انبار انجام شود.
راهکار جلوگیری از سرقت و سوء استفاده
برای شناسایی و پیشگیری از این نوع کسری در انبارداری، اقدامات زیر پیشنهاد میشود:
- تعریف سطح دسترسی و کاربری متناسب با نقش هر فرد در سیستم انبارداری و مالی
- رعایت اصل تفکیک وظایف (Segregation of Duties) فرآیندهای حساس انبار (مانند سفارش خرید، دریافت کالا، ثبت در سیستم و تایید پرداخت
- استفاده از یک سیستم یکپارچه انبارداری و مالی
- مقایسه الگوی کسری در دورههای مختلف انبارگردانی برای شناسایی روندهای مشکوک و تکرار شونده
- بررسی سوابق دسترسی افراد به انبار، بهویژه در بازههای زمانی نزدیک به کشف مغایرت
- استفاده از دوربینهای مداربسته جهت پایش و کنترل بهتر ورودیها و خروجیهای انبار
در صورت مشاهده کسری انبار، کارفرما نمیتواند فقط بر اساس مسئولیت انباردار، مبلغ کسری را از حقوق یا مطالبات وی کسر کند. برای مطالبه خسارت، باید مسئولیت و انتساب کسری به قصور یا تقصیر کارگر احراز و مستند شود و کسر از مزد نیز باید مطابق محدودیتها و تشریفات مقرر در قانون کار انجام گیرد.
بر اساس ماده ۴۴ قانون کار، در صورتی که کارگر به کارفرمای خود بدهکار باشد، برداشت از مزد وی فقط در حدود مقرر در این ماده و با حکم دادگاه امکانپذیر است. همچنین موارد مجاز برداشت از مزد در ماده ۴۵ قانون کار مشخص شده است.
اشکالات سیستمی و نرمافزاری
دسته دیگر از علتهای بروز کسر و اضافات انبار، مربوط به مشکلاتی است که ریشه در نرمافزار مورد استفاده یا فرایندهای سیستمی سازمان دارد.
از مهمترین اشکالات سیستمی و نرمافزاری میتوان به موارد زیر اشاره کرد:
- عدم بهروزرسانی همزمان موجودی بین چند انبار یا شعبه
- خطا در فرمول تبدیل واحدها (به عنوان مثال کیلوگرم به عدد)
- ثبت دوباره یک سند به اشتباه
- قطعی و اختلال سیستم در لحظه ثبت تراکنش
در سازمانها و کسب و کارهایی که دارای چند نرمافزار و سیستم مجزا برای فروش، انبار و حسابداری هستند که به صورت یکپارچه با هم ارتباط ندارند، احتمال بروز این خطا به میزان قابل توجهی افزایش پیدا میکند. نمونه رایج این مشکل، تاخیر در همگامسازی (Sync Lag) بین سیستم فروش و سیستم انبار است.
به عنوان مثال اگر در ساعات پایانی روز، واحد فروش 30 کالا را در سیستم فروش ثبت کند اما به دلیل اجرای زمانبندی شده انتقال اطلاعات این خروج تا صبح روز بعد به کاردکس انبار منتقل نشود، در این فاصله زمانی، انباردار موجودی را 30 عدد از موجودی واقعی بیشتر میبیند. انجام یک انبارگردانی چرخشی در این بازه یا ثبت یک حواله خروجی دیگر، باعث ایجاد یک مغایرت جدی میشود که ریشه آن در معماری جزیرهای سیستمها است. ریشهیابی این نوع مغایرت دشوارتر است زیرا در هیچکدام از سیستمهای خطایی مشاهده نمیشود.
راهکار برای اشکالات سیستمی و نرمافزاری
برای رفع این مشکل، کسب و کارها و سازمانها باید از یک سیستم ERP یکپارچه استفاده کنند که در آن ثبت هر تراکنش در یک بخش، به صورت خودکار و بلافاصله در کاردکس انبار و حسابهای مالی اعمال میشود. در این سیستمها نیاز به ثبت مجدد به صورت دستی با انتقال اطلاعات بین سیستمهای جداگانه وجود ندارد.
کسری ناشی از حوادث قهریه و بلایای طبیعی (آتشسوزی، سیل و…)
در صورتی که کسری انبار ناشی از حوادث غیرمترقبه باشد، در صورت داشتن پوشش بیمهای، مبلغ خسارت تا سقف تعهد بیمه به حساب «حسابهای دریافتنی – شرکت بیمه» بدهکار و حساب «موجودی کالا» بستانکار میشود. مابهالتفاوت خسارت (بخش پوشش دادهنشده توسط بیمه) نیز مستقیماً به عنوان «خسارت ناشی از حوادث غیرمترقبه» در سرفصل سایر هزینههای غیرعملیاتی ثبت میگردد.
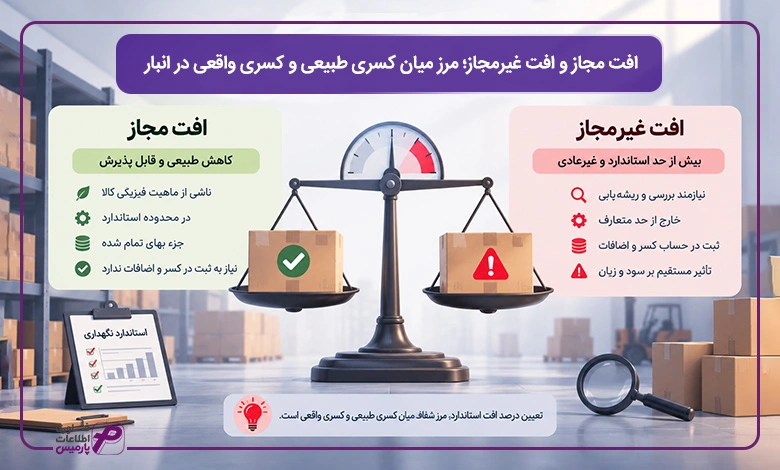
افت مجاز و افت غیرمجاز؛ مرز میان کسری طبیعی و کسری واقعی در انبار
همانطور که اشاره شد یکی از دلایل بروز مغایرت در انبار، کاهش وزن یا حجم برخی مواد و کالا به دلیل ماهیت فیزیکی و شیمیایی آنها است. اما سوال مهم این است که چه میزان از این کاهش طبیعی و قابل پذیرش است؟ از چه نقطهای این کاهش باید به عنوان یک مغایرت واقعی مورد بررسی قرار بگیرد.
پاسخ این سوال مهم تعریف یک مرز دقیق و مستند است. این مرز در ادبیات انبارداری و حسابداری بهای تمام شده، به عنوان افت متعارف یا درصد افت استاندارد شناخته میشود.
افت متعارف (Standard – Normal Shrinkage) حداکثر میزان کاهش وزن یا حجمی است که برای یک قلم کالای خاص، با توجه به ماهیت فیزیکی و شیمیایی آن و شرایط استاندارد نگهداری، به عنوان امری طبیعی و غیرقابل اجتناب پذیرفته میشود. این میزان به صورت درصدی از وزن یا حجم اولیه کالا محاسبه و در دستورالعمل داخلی انبار درج میگردد.
درصد افت استاندارد (متعارف) چگونه تعیین میشود؟
مبنای تفکیک افت مجاز از افت غیرمجاز، تعریف یک نرخ یا درصد مشخص به نام درصد افت استاندارد (Standard Shrinkage Rate) یا افت متعارف است. این درصد به صورت یکسان و پیش فرض برای همه صنایع تعیین نمیشود، بلکه بر اساس ترکیبی از عوامل زیر و به طور اختصاصی برای هر قلم کالا یا هر گروه کالایی محاسبه میگردد:
- دستورالعملها و استانداردهای صنعتی بر اساس نوع ماده، شرایط نگهداری و مدت زمان انبارش
- دادههای تاریخی و آماری کسب و کار
- آزمایشها و گزارشهای کارشناسی (برای مواد شیمیایی یا مواد فرار)
- مفاد قراردادی با تأمین کننده یا مشتری
نتیجه این فرایند، تعیین یک درصد یا بازه مشخص (به عنوان مثال بین ۰.۵ تا ۲ درصد وزن اولیه محموله) است که در دستورالعمل داخلی انبار یا آییننامه مالی سازمان ثبت و ابلاغ میشود. هرگونه افت خارج از این بازه، ذیل عنوان افت طبیعی قرار نمیگیرد.
تفکیک افت مجاز از افت غیرمجاز
برای اینکه بتوان در عمل مشخص کرد چه بخشی از کسری مشاهده شده، طبیعی و چه بخشی غیرطبیعی است، باید اقدامات زیر انجام شود:
- محاسبه کسری واقعی: تفاضل موجودی دفتری از موجودی فیزیکی شمارش شده در پایان دوره نگهداری یا حمل
- محاسبه سقف افت مجاز: اعمال درصد افت استاندارد تعریف شده بر وزن یا حجم اولیه کالا (نه بر مانده لحظه شمارش)
- مقایسه دو عدد: اگر کسری واقعی کمتر یا مساوی سقف افت مجاز باشد، افت مجاز (طبیعی) تلقی میشود. اما اگر کسری واقعی بیشتر از سقف افت مجاز باشد، فقط مقدار مازاد بر سقف، به عنوان افت غیرمجاز شناسایی میشود.
جزء کسری | نحوه محاسبه | نوع مغایرت |
کسری تا سقف افت مجاز | حجم اولیه × درصد افت استاندارد | افت طبیعی (مجاز) |
کسری مازاد بر سقف افت مجاز | کسری واقعی − سقف افت مجاز | افت غیرمجاز (غیرعادی) |
نحوه ثبت حسابداری افت مجاز و غیرمجاز
برخورد حسابداری با افت مجاز و غیر مجاز کاملا متفاوت است. در نتیجه این تفاوت به طور مستقیم بهای تمام شده و صورت سود و زیان را تحت تأثیر قرار میدهد:
نوع افت | ماهیت | نحوه ثبت |
افت مجاز (در محدوده استاندارد) | جزء اجتنابناپذیر و قابل پیشبینی فرایند نگهداری یا حمل | به عنوان بخشی از بهای تمام شده کالای مصرفی یا فروش رفته جذب میشود؛ یعنی وارد حساب کسر و اضافات نمیشود و به طور مستقیم بهای واحد باقیمانده کالا را افزایش میدهد یا در بهای تمامشده کالای فروش رفته منظور میشود |
افت غیرمجاز (مازاد بر استاندارد) | خارج از حد متعارف و نیازمند ریشهیابی (نقص تجهیزات نگهداری، شرایط نامناسب انبارش یا سایر علل) | بهعنوان کسری غیرعادی (Abnormal Shortage) شناسایی شده و در حساب کسر و اضافات انبار ثبت میشود تا در پایان دوره، به عنوان هزینه عملیاتی یا غیرعملیاتی (بسته به علت ریشهای) تعیین تکلیف شود |
افت مجاز یکی از انواع کسری است که از ابتدا وارد حساب موقت کسر و اضافات انبار نمیشود. به این دلیل که این نوع افت یک مغایرت قابل بررسی نیست و به عنوان بخش پذیرفته شده از بهای تمام شده کالا در نظر گرفته میشود. افت مازاد بر سقف مجاز یا افت غیر مجاز باید به عنوان مغایرت گزارش، ثبت و ریشهیابی شود.
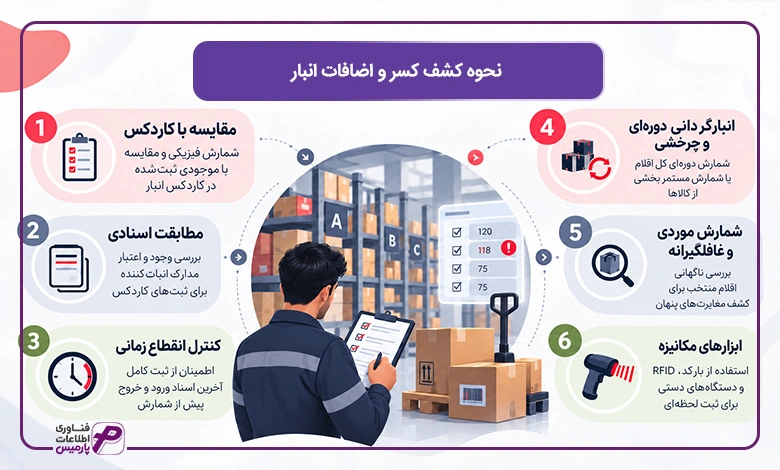
نحوه کشف کسر و اضافات انبار
کشف کسر و اضافات انبار به عنوان نقطهای شناخته میشود که در آن میتوان مغایرت پنهان بین دنیای دفتری (اعداد و اطلاعات ثبت شده در دفاتر و سیستمها) و دنیای واقعی (موجودی فیزیکی) را آشکار کرد. مهمترین و بنیادیترین اصل در این فرایند، مقایسه مستمر یا دورهای بین این دو منبع اطلاعاتی است، زیرا بدون انجام این مقایسه نمیتوان هیچ مغایرتی را حتی در صورتی که حجم آن قابل توجه باشد، به طور دقیق شناسایی کرد.
در روشهایی که برای کشف مغایرت انبار وجود دارد، سرعت کشف در برابر جامعیت آن یک اصل مهم و منطقی است. به این معنی که هر چه یک روش بتواند سریعتر مغایرت موجود را نشان دهد به طور معمول جامعیت کمتری دارد اما هر چه یک روش جامعتر باشد، با تاخیر زمانی بیشتری همراه خواهد بود. شناخت این تفاوت به یک کسب و کار کمک میکند که بتواند بسته به نوع کالا، ارزش و ریسک مرتبط با آن، یک ترکیب مناسب از روشهای کشف را انتخاب کرده و مورد استفاده قرار دهد.
مقایسه موجودی فیزیکی با کاردکس انبار
اصلیترین و در عین حال ابتداییترین روش برای کشف مغایرت در انبار این است که موجودی فیزیکی شمارش شده با عدد ثبت شده در کاردکس انبار به صورت مستقیم مقایسه شود.
برای اینکه این مقایسه به طور دقیق انجام شده و نتیجه آن قابل اتکا باشد، باید سه شرط زیر رعایت شود:
- شمارش فیزیکی باید در یک بازه زمانی مشخص انجام شود و در این زمان ورود و خروج کالا به صورت موقت متوقف شود تا از تغییر همزمان موجودی در زمان شمارش جلوگیری به عمل آید.
- کاردکس انبار تا زمان شروع مقایسه باید به صورت کامل بهروز شده باشد و کلیه اسناد ورود و خروج تا آن تاریخ در کاردکس ثبت شده باشد.
- مقایسه موجودی فیزیکی با کاردکس باید به تفکیک هر قلم از کالا انجام شود و نباید این مقایسه به صورت کلی و مجموع ارزش انبار صورت بگیرد. زیرا ممکن است کسری یک قلم کالا با اضافه یک قلم کالای دیگر همپوشانی داشته باشد و در نهایت مغایرت واقعی پنهان بماند.
خروجی که از این مقایسه بدست میآید یک فهرست کامل و دقیق از اقلامی است که دارای کسری یا اضافه هستند.
تطبیق کاردکس با مدارک اثبات کننده (مطابقت اسنادی)
مقایسه موجودی فیزیکی با کاردکس، زمانی یک نتیجه قابل اتکا ارائه میدهد که کاردکس صحیح و بدون نقص باشد. همین دلیل، یکی از روشهای مکمل و ضروری در کشف مغایرت، بررسی این موضوع است که هر ردیف ثبت شده در کاردکس (اعم از رسید یا حواله)، دارای یک مدرک اثبات کننده معتبر باشد.
برای آشنایی با نحوه ثبت ورود و خروج کالا، کنترل دقیق موجودی لحظهای و نقش کاردکس ریالی و تعدادی در پیشگیری از مغایرتهای انبار، مطالعه این مقاله “کاردکس انبار چیست؟” را پیشنهاد میکنیم.
در این روش، حسابدار یا حسابرس داخلی به صورت نمونهای یا کامل، سطرهای کاردکس را با اسناد پشتیبان زیر تطبیق میدهد:
- فاکتور خرید یا رسید انبار برای اقلام ورودی
- حواله انبار، بارنامه یا فاکتور فروش برای اقلام خروجی
- سند انتقال بین انبارها برای جابجاییهای داخلی
هدف از این تطبیق، شناسایی مواردی است که امکان دارد در نگاه اول در کاردکس صحیح به نظر برسند اما فاقد پشتوانه مستند باشند؛ مانند ثبت یک حواله خروج بدون وجود فاکتور فروش متناظر، یا ثبت رسید ورودی بدون وجود سفارش خرید یا فاکتور تأمین کننده. این نوع مغایرتها اگر فقط با مقایسه عدد کاردکس با شمارش فیزیکی بررسی شوند، ممکن است به عنوان مغایرت شناخته نشوند، در حالی که یک ثبت غیرواقعی یا مشکوک در جریان است.
مطابقت اسنادی در کشف مواردی مانند ثبت جعلی، ثبت دوباره یک سند یا صدور حواله برای کالایی که در واقع جابجا نشده، اهمیت زیادی دارد. مواردی که در مقایسه ساده فیزیکی و دفتری، ممکن است در همان دوره مشخص نشده یا با تاخیر و در قالب یک مغایرت مبهم بروز کنند.
کنترل انقطاع زمانی (Cut-off Verification)
یکی از رایجترین اشتباهاتی که در فرایند کشف مغایرت رخ میدهد، مقایسه شمارش فیزیکی با کاردکسی است که هنوز آخرین اسناد ورود و خروج در آن ثبت نشده است. نتیجه این کار، بروز یک مغایرت کاذب است، یعنی عددی که در نگاه اول به عنوان کسری یا اضافه شناسایی میشود ناشی از یک مغایرت واقعی در انبار نیست، بلکه فقط به دلیل تاخیر در ثبت اسناد ایجاد شده است.
برای جلوگیری از این اشتباه، پیش از هرگونه مقایسه یا انبارگردانی، باید کنترل انقطاع زمانی (Cut-off) انجام شود. این کنترل شامل مراحل زیر است:
- ثبت شماره آخرین رسید ورودی صادر شده پیش از لحظه شمارش و اطمینان از اینکه این رسید در کاردکس اعمال شده است.
- ثبت شماره آخرین حواله خروجی صادر شده پیش از لحظه شمارش و اطمینان از اینکه این حواله نیز در کاردکس اعمال شده است.
- بررسی توالی شماره اسناد و اطمینان از اینکه هیچ شکافی در شمارههای رسید یا حواله (مانند جا افتادن سند شماره ۱۵۴ در حالی که سند ۱۵۳ و ۱۵۵ ثبت شدهاند) وجود ندارد.
- ثبت دقیق زمان شروع و پایان شمارش فیزیکی و اطمینان از این که هیچ رسید یا حوالهای در همین بازه زمانی، بهصورت همزمان با شمارش صادر نشده باشد.
کنترل انقطاع زمانی باید همواره پیش از تفسیر هرگونه مغایرت انجام شود. رعایت این اصل باعث میشود منابع محدود واحد حسابداری و انبار، صرف ریشهیابی مغایرتهایی نشود که مغایرت واقعی نیستند و فقط ناشی از یک وقفه زمانی در ثبت اسناد هستند.
انبارگردانی دورهای و چرخشی در کشف مغایرت
یکی از مهمترین روشهای کشف مغایرت انبار، انبارگردانی است که به دو روش انبارگردانی دورهای و انبارگردانی چرخشی انجام میشود:
- انبارگردانی دورهای: مزیت این نوع انبارگردانی، جامعیت آن است. یعنی در یک زمان مشخص یک تصویر کامل از وضعیت کل انبار ارائه میدهد که برای تهیه صورتهای مالی پایان دوره ضرورت دارد. با توجه به این که فاصله دو انبارگردانی در این روش طولانی است، در صورتی که در این فاصله مغایرتی رخ دهد، تا پایان سال مالی کشف نخواهد شد. به همین دلیل در این دوره امکان بزرگ شدن مشکل یا از بین رفتن مدارک برای ریشهیابی وجود خواهد داشت.
- انبارگردانی چرخشی (Cycle Counting): در مقایسه با روش دورهای رویکرد متفاوتی دارد. در این روش به جای اینکه کل انبار به صورت یکجا شمارش شود، بخشی از اقلام (به عنوان مثال کالاهای پرگردش) به صورت مستمر شمارش میشوند. در این روش میتوان مغایرتهای را بسیار سریهتر کشف کرد. بسیاری از سازمانهای پیشرو اقلام انبار خود را بر اساس طبقهبندی ABC دستهبندی میکنند و بر این اساس اقلام گروه A را با تناوب بیشتری مورد بررسی قرار میدهند.
در جدول زیر دو روش انبارگردانی دورهای و چرخشی از جنبههای مختلف با یکدیگر مورد مقایسه قرار گرفتهاند:
ویژگی | انبارگردانی دورهای | انبارگردانی چرخشی |
زمانبندی | یکجا و در بازههای ثابت (فصلی یا سالانه) | مستمر و در چرخههای کوتاه (هفتگی یا ماهانه) |
جامعیت | کامل و شامل تمام اقلام همزمان | تدریجی؛ در طول سال تمام اقلام پوشش داده میشوند |
سرعت کشف مغایرت | کند (تا پایان دوره) | سریع (در چرخه بعدی شمارش) |
کاربرد اصلی | تایید نهایی برای صورتهای مالی | پایش مستمر و کشف زودهنگام |
اثر جانبی | توقف موقت عملیات انبار | تداخل کمتر با فعالیت روزانه |
در صورتی که یک کسب و کار از انبارگردانی چرخشی و انبارگردانی دورهای به صورت همزمان استفاده کند، میتواند بیشتری اطمینان را در کشف به موقع کسر و اضافات انبار بدست آورد. در این الگو از انبارگردانی چرخشی برای پایش مستمر و از انبارگردانی دورهای برای تأیید نهایی پایان دوره استفاده میشود.
انبارداری موردی و غافلگیرانه
در کنار انبارگردانیهای برنامهریزی شده (دورهای و چرخشی)، یکی دیگر از روشهای موثر در کشف مغایرت، اجرای شمارشهای موردی و غافلگیرانه (Spot Check – Surprise Count) است. تفاوت اصلی این روش با انبارگردانیهای برنامهریزی شده در این است که زمان و اقلام مورد بررسی، از قبل به انباردار یا مسئولان مربوطه اعلام نمیشود.
این روش در موارد زیر کاربرد دارد:
- زمانی که شواهد یا گزارشهای اولیه (مانند تحلیل الگوی فروش یا شکایت مشتری) نشان دهنده احتمال بروز تخلف در یک انبار یا یک قلم کالای خاص باشد
- برای ایجاد بازدارندگی در برابر سرقت یا سوء استفاده، از طریق ناشناخته نگه داشتن زمان دقیق بازرسی
- برای کالاهای پرارزش، حساس یا با ریسک بالای سوء استفاده (گروه A در طبقهبندی ABC) که نیاز به کنترل مضاعف دارند
- به عنوان یک ابزار راستی آزمایی برای اطمینان از صحت اجرای فرایندهای انبارگردانی چرخشی توسط تیم انبار
برخلاف انبارگردانی چرخشی که به طور معمول بر اساس یک برنامه زمانی از پیش تعیین شده و شفاف اجرا میشود، عنصر کلیدی در انبارداری موردی، عدم قابل پیشبینی بودن آن است. به همین دلیل این روش باید توسط فردی مستقل از انباردار (مانند حسابرس داخلی یا مدیر مالی) و بدون اطلاع قبلی به پرسنل انبار اجرا شود تا نتیجه آن واقعی و غیرقابل دستکاری باشد.
انبارداری موردی نباید جایگزین انبارگردانی دورهای یا چرخشی شود، بلکه نقش آن، تکمیل این دو روش برای پوشش دادن ریسکهای خاص و ایجاد بازدارندگی در برابر سوء استفاده احتمالی است.
استفاده از نرمافزارهای مکانیزه و بارکدخوان در لحظه ورود و خروج کالا
پیشرفتهترین و در عین حال موثرترین روش برای کشف و پیشگیری از مغایرت انبار، حذف فاصله زمانی و انسانی میان وقوع یک تراکنش فیزیکی و ثبت آن در سیستم است. تمام روشهای گفته شده تا این بخش، در واقع تلاشی برای کشف مغایرتی هستند که از قبل رخ داده است. اما استفاده از فناوریهای مکانیزه، رویکردی متفاوت دارد و تلاش میکند مغایرت را همزمان با وقوع تراکنش شناسایی یا از بروز آن جلوگیری کند.
در این روش، به جای ثبت دستی و با تاخیر اسناد، از ابزارهایی مانند موارد زیر استفاده میشود:
- بارکد و QR کد: با اسکن کالا در لحظه ورود یا خروج، کاردکس به صورت آنی و بدون نیاز به ثبت دستی بهروزرسانی میشود و امکان اشتباه در کد کالا یا واحد شمارش (که یکی از رایجترین منابع خطای انسانی است) از بین میرود.
- RFID: برای انبارهایی با حجم بالای تراکنش یا نیاز به ردیابی لحظهای بدون تماس مستقیم، امکان شناسایی همزمان چندین قلم کالا را فراهم میکند.
- دستگاههای دستی متصل به سیستم انبارداری (Handheld): این دستگاه در لحظه شمارش فیزیکی، بلافاصله عدد شمارش شده را با عدد کاردکس مقایسه کرده و مغایرت را در همان لحظه به کاربر هشدار میدهد. در نتیجه نیاز به تهیه گزارش جداگانه و مقایسه دستی پس از پایان شمارش از بین میرود.
مزیت اصلی این روش نسبت به سایر روشهای کشف، کاهش فاصله زمانی میان وقوع مغایرت و کشف آن است. در حالی که در انبارگردانی دورهای این فاصله میتواند تا یک سال باشد و در انبارگردانی چرخشی تا چند هفته، در سیستمهای مکانیزه این فاصله تقریبا به صفر یا چند دقیقه کاهش مییابد. این ویژگی برای کالاهای پرارزش، پرگردش یا حساس به فساد و انقضا اهمیت بالایی دارد.
تفکر اشتباه: روشهای مکانیزه جایگزین انبارگردانی فیزیکی
استفاده از ابزارهای مکانیزه، جایگزین سایر روشهای کشف (مانند انبارگردانی فیزیکی) نیست، بلکه دقت و سرعت آنها را به میزان قابل توجهی افزایش میدهد. بنابراین حتی در انبارهایی که از بارکدخوان استفاده میکنند، انبارگردانی دورهای همچنان برای تأیید نهایی موجودی در پایان سال مالی و کشف مغایرتهای ناشی از خطای فیزیکی (مانند شکستگی یا فساد کالا که در سیستم ثبت نشده) ضروری است.
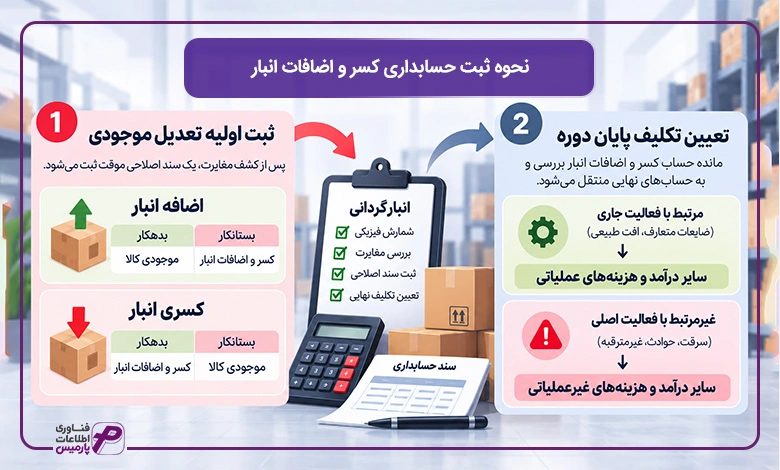
نحوه ثبت حسابداری کسر و اضافات انبار
یکی از مهمترین اقدامات در موضوع کسر و اضافات انبار، ثبت حسابداری آن است. این ثبت یک فرایند دو مرحلهای است که هدف از انجام آن انطباق دقیق و مستند موجودی دفتری با موجودی واقعی است، بدون اینکه ردپای حسابرسی از بین برود. مهمترین و بنیادیترین اصل در فرایند ثبت این است که هرگونه تغییر در عدد موجودی نباید از طریق ویرایش مستقیم و بیسند انجام شود، بلکه باید از مسیر یک سند رسمی و قابل ردیابی عبور کند.
تفکیک این فرایند به دو مرحله ثبت اولیه و تعیین تکلیف پایان دوره بر اساس تفاوت در زمان و هدف این دو اقدام صورت میگیرد:
- ثبت اولیه: یک واکنش فوری و لحظهای به کشف مغایرت است که با هدف ثبت مبلغ در یک حساب موقت صورت میگیرد.
- تعیین تکلیف پایان دوره: یک تصمیم تحلیلی و مدیریتی است که بر اساس علت ریشهای هر مغایرت اتخاذ میشود تا اثر آن در صورتهای مالی به شکل صحیح منعکس شود.
ثبت اولیه تعدیل موجودی
زمانی که یک مغایرت در موجودی انبار کشف میشود، اولین و صحیحترین اقدام در حسابداری این است که یک سند اصلاحی موقت ثبت شود. در این شرایط نباید نسبت به اصلاح مستقیم عدد موجودی در سیستم اقدام شود.
حالت | حساب بدهکار | حساب بستانکار |
اضافه انبار | موجودی کالا | کسر و اضافات انبار |
کسری انبار | کسر و اضافات انبار | موجودی کالا |
به عنوان مثال اگر ارزش ریالی اضافه انبار کشف شده، معادل 15 میلیون تومان باشد، سند اصلاحی به صورت بدهکار موجودی کالا به ارزش 15 میلیون تومان و بستانکار کسر و اضافات انبار به ارزش 15 میلیون تومان ثبت میشود. در حالت کسری انبار، این ثبت به صورت معکوس انجام میشود.
یکی از خطاهای رایج که در کسب و کارهای مختلف دیده میشود، این است که انباردار به جای گزارش کردن مغایرت به واحد حسابداری، عدد موجودی را به صورت مستقیم در نرمافزار ویرایش میکند تا این عدد با شمارش فیزیکی همخوانی داشته باشد. این کار یک اشتباه بزرگ است و باعث رخ دادن موارد زیر میشود:
- ردپای مغایرت را از بین میبرد.
- امکان ریشهیابی علت واقعی کسری یا اضافه را از بین میبرد.
- در زمان حسابرسی، میتواند باعث رد دفاتر یا سلب اعتماد حسابرس به کل سیستم شود.
در این شرایط انبار موظف است که مغایرت کشف شده را گزارش دهد. واحد حسابداری وظیفه دارد که پس از بررسی مستندات (رسیدها، حوالهها و گزارش انبارگردانی) سند اصلاحی رسمی را ثبت کند.
بستن و تعیین تکلیف حساب کسر و اضافات در پایان دوره مالی
حساب کسر و اضافات انبار، حسابی است که دارای ماهیت موقت و انتقالی است؛ به این معنی که نباید برای همیشه به عنوان یک حساب باز در دفاتر باقی بماند و در پایان دوره مالی، مانده این حساب باید بررسی شده و تعیین تکلیف شود.
علت مغایرت | ماهیت حساب | مقصد در صورت سود و زیان |
مرتبط با فعالیت جاری (ضایعات متعارف، افت طبیعی) | عملیاتی | سایر درآمد و هزینههای عملیاتی |
غیر مرتبط با فعالیت اصلی (سرقت، حوادث غیرمترقبه) | غیرعملیاتی | سایر درآمد و هزینههای غیرعملیاتی |
به عنوان مهمترین دلیل این تفکیک میتوان اثرگذاری مستقیم آن بر تحلیل عملکرد عملیاتی شرکت در صورتهای مالی اشاره کرد. در صورتی که زیان غیر عملیاتی مانند سرقت با هزینههای عملیاتی ساده آمیخته شود، میتواند تصویر نادرست از کارایی عملیاتی کسب و کار ارائه نماید.
برای بستن شفاف حسابهای موقت در پایان سال مالی، نرم افزار حسابداری با پشتیبانی از کدینگ استاندارد، مانده مغایرتهای انبار را بر اساس ماهیت عملیاتی یا غیرعملیاتی به طور خودکار و مکانیزه به صورتهای سود و زیان منتقل میکند.
پیش از بستن نهایی این حساب، باید گزارش کاملی از تفکیک علل مغایرت (به تفکیک هر قلم کالا) تهیه و به تأیید مدیریت مالی برسد تا مبنای تصمیمگیری درباره نحوه انتقال حساب، مستند و قابل دفاع در برابر حسابرس باشد.
تعیین تکلیف کسر و اضافات در گزارشهای میاندورهای
در انبارگردانیهای میاندورهای (مانند فصلی یا ۶ ماهه)، مانده حساب کسر و اضافات انبار بسته نمیشود؛ بلکه به عنوان یک حساب واسط در ترازنامه میاندوره باقی میماند تا پس از تکمیل بررسیها و رسیدگی کامل به اسناد در پایان سال مالی، بستن نهایی آن صورت گیرد.
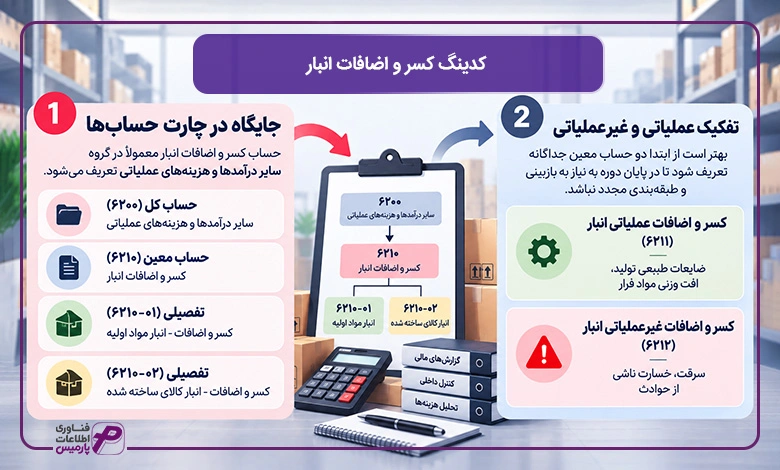
کدینگ کسر و اضافات انبار
کدینگ کسر و اضافات انبار، زیرساخت مهمی است که محل قرار گرفتن این حساب در چارت حسابهای یک کسب و کار یا سازمان را مشخص میکند و تعیین میکند که این حساب چگونه در گزارشهای مالی قابل ردیابی و تحلیل خواهد بود.
برای درک منطق کدینگ این حساب باید ماهیت آن را مورد توجه قرار داد. حساب کسر و اضافات انبار در واقع یک حساب واسط یا موقت (Clearing Account) است، یعنی حسابی که مبالغ به طور موقت در آن قرار میگیرند تا پس از بررسی و تعیین تکلیف، به مقصد نهایی خود در صورتهای مالی منتقل شوند.
این ماهیت واسط، دو پیامد مستقیم برای طراحی کدینگ دارد:
- اول اینکه این حساب نباید در گروه داراییهای جاری تعریف شود، زیرا مانده آن یک دارایی واقعی نیست بلکه یک اختلاف در انتظار تعیین تکلیف است.
- دوم اینکه مانده این حساب در پایان دوره مالی باید صفر شود. باقی ماندن مانده در این حساب پس از بستن دوره، نشانهای است که حسابرس آن را به عنوان ضعف کنترل داخلی تلقی میکند.
در کدینگ مغایرت انبار، شفافیت از لحظه ثبت مهمترین و کلیدیترین اصل محسوب میشود؛ یعنی ساختار کد حساب باید از ابتدا به شکلی طراحی شود که در پایان دوره نیاز به طبقهبندی مجدد یا تفسیر دستی نداشته باشد.
جایگاه حساب کسر و اضافات در چارت حسابها
حساب کسر و اضافات انبار، نه در گروه اصلی داراییها یا هزینههای مستقیم عملیاتی، بلکه به طور معمول به عنوان یک حساب کل یا معین در گروه سایر درآمدها و هزینههای تعریف میشود. دلیل قرار گرفتن در این جایگاه، ماهیت موقتی و اصلاحی این حساب است که به طور مستقیم بخشی از بهای تمام شده کالا یا فروش نیست.
نمونه ساختار کدینگ پیشنهادی برای حساب کسر و اضافات انبار به شرح جدول زیر است:
سطح | کد | عنوان |
حساب کل | ۶۲۰۰ | سایر درآمدها و هزینههای عملیاتی |
حساب معین | ۶۲۱۰ | کسر و اضافات انبار |
تفصیلی | ۶۲۱۰-۰۱ | کسر و اضافات – انبار مواد اولیه |
تفصیلی | ۶۲۱۰-۰۲ | کسر و اضافات – انبار کالای ساخته شده |
این سطح از تفکیک به مدیران مالی در کسب و کارها اجازه میدهد که بتوانند در گزارشهای دورهای به صورت دقیقتر مشخص کنند که کدام انبار یا گروه کالایی دارای بیشتری مغایرت است و به بررسی دقیقتر فرایندهای کنترلی نیاز دارد. طراحی این کدینگ در یک کسب و کار باید از زمان آغاز راهاندازی سیستم حسابداری و انبارداری انجام شود تا در طول زمان بتواند به حفظ قابلیت مقایسه و تحلیل روند کمک کند.
تفاوت کدینگ کسری عملیاتی و غیرعملیاتی
تفکیک کدینگ کسری عملیاتی و غیرعملیاتی در حسابداری کسب و کارها از لحظه ثبت سند اولیه از اهمیت زیادی برخوردار است. مهمترین و بزرگترین مزیت این تفکیک، عدم نیاز به بازبینی و طبقهبندی مجدد صدها سند پراکنده توسط حسابدار است. همچنین مانده هر حساب به طور مستقیم به سرفصل مربوطه در صورتهای سود و زیان قابل انتقال است.
روش پیشنهادی این است که از همان ابتدا، دو حساب معین جداگانه تعریف شود:
کد | عنوان حساب | کاربرد |
۶۲۱۱ | کسر و اضافات عملیاتی انبار | ضایعات طبیعی تولید، افت وزنی مواد فرار |
۶۲۱۲ | کسر و اضافات غیر عملیاتی انبار | سرقت، خسارت ناشی از حوادث |
این رویکرد باعث شفافیت بیشتر در زمان حسابرسی میشود، زیرا به حسابرس امکان میدهد که بتواند به راحتی ماهیت هر یک از مغایرتها را از طریق کد حساب مربوطه ردیابی کند؛ بدون اینکه نیازی به بررسی مستندات پشتیبان هر سند به صورت جداگانه وجود داشته باشد.

چطور میتوان از کسر و اضافات انبار جلوگیری کرد؟
پیشگیری از کسر و اضافات انبار به معنای حذف کردن کامل این پدیده در انبارداری نیست. در واقع هدف اصلی این است که دفعات و حجم وقوع آن از طریق مداخله در نقاط ریشهای مشکل به صورت نظاممند کاهش پیدا کند.
فلسفه اصلی در این فرایند، پیشگیری به جای واکنش است. به این معنی که کسب و کارها به جای منتظر ماند برای کشف مغایرتها در انبارگردانی سالانه و واکنش به آن، باید از ابتدا ساختارها و فرایندهایی را طراحی کنند که احتمال بروز خطا را کاهش میدهد.
راهکارهای پیشگیری از کسر و اضافه در انبار را میتوان در سه سطح زیر تقسیمبندی کرد:
- سطح فرایندی (نظامهای انبارگردانی مستمر و دورهای)
- سطح انسانی (آموزش و استانداردسازی رفتار کارکنان)
- سطح فیزیکی-امنیتی (کنترل دسترسی و حفاظت از کالا)
این سه سطح به عنوان مکمل یکدیگر عمل میکنند و اجرای یکی از آنها به تنهایی کافی نیست. اگرچه حذف کامل کسر و اضافات انبار عملاً غیرممکن است، اما میتوان با طراحی و اجرای صحیح فرایندهای کنترلی به عنوان مهمترین اصول انبارگردانی، حجم و دفعات وقوع این مغایرتها را به طور چشمگیری کاهش داد.
نقش انبارگردانی دورهای در پیشگیری
اجرای انبارگردانی دورهای به صورت منظم و بدون وقفه یکی از مهمترین و قدرتمندترین عوامل پیشگیرانه محسوب میشود. زمانی که کارکنان انبار بدانند که در پایان دورههای مشخص، موجودی انبار به طور کامل شمارش شده و با اسناد سیستم یا کاردکس انبار مطابقت داده میشود، احتمال بیدقتی در ثبت روزانه اسناد کاهش پیدا میکند. به این پدیده در ادبیات مدیریتی، اثر نظارت گفته میشود.
علاوه بر این، انبارگردانی دورهای به صورت منظم میتواند الگوی تاریخی مغایرتها را در اختیار مدیریت قرار دهد. برای محقق شدن این نقش پیشگیرانه به طور کامل، باید چهار شرط زیر رعایت شود:
- انجام در تاریخهای ثابت و از پیش اعلام شده
- مشارکت افرادی مستقل از انباردار اصلی (برای جلوگیری از تعارض منافع)
- استفاده از چکلیست استاندارد و یکسان در هر دوره
- مستندسازی و آرشیو نتایج هر دوره برای مقایسه روند
نقش انبارگردانی چرخشی در پیشگیری
انبارگردانی چرخشی به طور مستقیم و فعال در پیشگیری از تجمع و بزرگ شدن مغایرتها در انبار ایفای نقش میکند. با توجه به اینکه در این نوع انبارگردانی بخشهایی از انبار به طور مستمر مورد بازبینی قرار میگیرند، هر خطای ثبتی یا مغایرت کوچک پیش از پیدا کردن فرصت برای انباشته شدن یا تکرار، شناسایی شده و اصلاح میشود.
یکی دیگر از مزایای انبارگردانی چرخشی امکان تمرکز منابع کنترل بر اقلام و کالاهای حساستر با استفاده از نظام طبقهبندی ABC است:
گروه کالا | اهمیت | تناوب پیشنهادی بازبینی |
گروه A | پرارزشترین و پرگردشترین | هفتگی |
گروه B | ارزش متوسط | ماهانه |
گروه C | کماهمیتترین | فصلی |
استفاده از این نوع طبقهبندی به عنوان یک رویکرد هدفمند باعث میشود که بدون نیاز به صرف منابع زیاد برای بازبینی کل موجودی انبار به صورت مداوم، بیشترین اثر پیشگیرانه در حساسترین بخشهای موجودی حاصل شود.
آموزش و استانداردسازی فرآیندهای انبار
بسیاری از مغایرتهایی که از خطای انسانی ناشی میشوند، نه به دلیل بیدقتی عمدی بلکه به دلیل عدم آموزش کافی کارکنان رخ میدهند. استانداردسازی فرآیندهای انبار باید به ترتیب زیر و به صورت مرحلهای اجرا شود، زیرا هر گام پیشنیاز گام بعدی است:
- کدگذاری یکتای اقلام: پیش از هر اقدام دیگر، برای هر قلم کالا یک کد استاندارد و منحصر به فرد تعریف شود. بدون انجام این کار هیچ رویه ثبت در انبار قابل اتکا نیست، زیرا نامگذاری سلیقهای منشأ مغایرت است.
- تدوین رویه مکتوب ثبت رسید و حواله: مشخص شود هر سند در چه زمانی، توسط چه کسی و با چه مستنداتی باید ثبت شود. همچنین صدور سند رسمی برای هرگونه جابجایی کالا بین انبارها باید الزامی شود.
- تعیین مسئول مشخص برای هر مرحله: برای دریافت، شمارش، ثبت و تحویل کالا، یک فرد پاسخگو تعیین شود تا ابهام در مسئولیت، به تخصیص نادرست مغایرت منجر نشود.
- آموزش دورهای و بازآموزی: پس از استقرار چهار گام قبلی، آموزش کارکنان درباره رویهها، اهمیت دقت در ثبت و پیامدهای مغایرتهای مکرر به صورت دورهای تکرار شود.
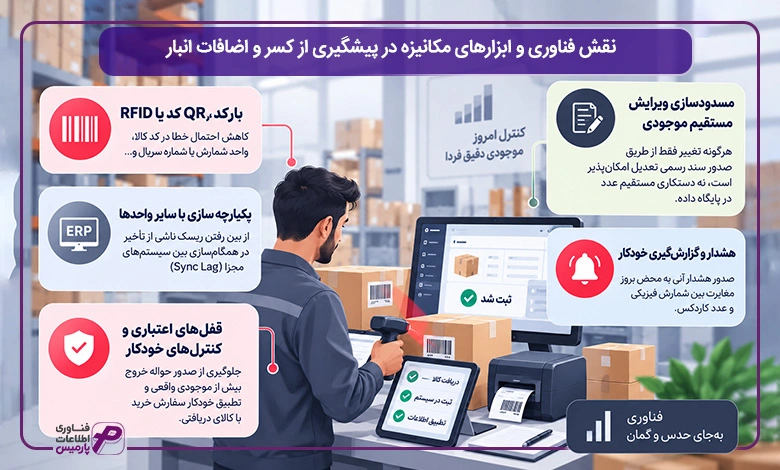
نقش فناوری و ابزارهای مکانیزه در پیشگیری از کسر و اضافات انبار
در کنار اصلاح فرایندها و آموزش نیروی انسانی، بخش مهمی از پیشگیری پایدار از کسر و اضافات انبار، به زیرساخت فناورانهای مربوط میشود که فرصت بروز خطای انسانی به صورت ریشهای کاهش میدهد. تجربه نشان داده که حتی با وجود بهترین رویههای مکتوب و آموزش دیدهترین کارکنان، تا زمانی که ثبت اطلاعات به صورت دستی و از طریق سیستمهای جزیرهای انجام شود، احتمال بروز خطا یا تأخیر در ثبت همچنان باقی میماند.
از مهمترین ابزارها و رویکردهای فناورانه در این زمینه میتوان به موارد زیر اشاره کرد:
- استفاده از بارکد، QR کد یا RFID در نقاط ورود و خروج کالا: کاهش احتمال خطاهایی مانند اشتباه در کد کالا، واحد شمارش یا شماره سریال و…
- یکپارچهسازی سیستم انبار با سایر واحدها (ERP): از بین رفتن ریسک ناشی از تأخیر در همگامسازی بین سیستمهای مجزا (Sync Lag)
- قفلهای اعتباری و کنترلهای خودکار سیستمی: جلوگیری از صدور حواله خروج برای مقداری بیش از موجودی واقعی یا الزامی کردن تطبیق خودکار سفارش خرید با کالای دریافتی پیش از صدور رسید قطعی.
- مسدودسازی امکان ویرایش مستقیم موجودی: طراحی سیستم به نحوی که هرگونه تغییر فقط از از طریق صدور یک سند رسمی تعدیل امکانپذیر باشد، نه از طریق دستکاری مستقیم عدد در پایگاه داده
- هشدار و گزارشگیری خودکار: بهرهگیری از سیستمهایی که به محض بروز مغایرت بین شمارش فیزیکی و عدد کاردکس، هشدار آنی صادر کنند.
یکی از نکات مهم که باعث تمایز رویکرد فناورانه از سایر سطوح پیشگیری میشود، غیرممکن کردن یا شناسایی آنی خطای احتمالی از ابتدای فرایند است. به همین دلیل در کسب و کارهای دارای حجم بالای تراکنش یا تنوع زیاد اقلام کالایی، سرمایهگذاری در این سطح از پیشگیری، اثر بخشی به مراتب بالاتری دارد.
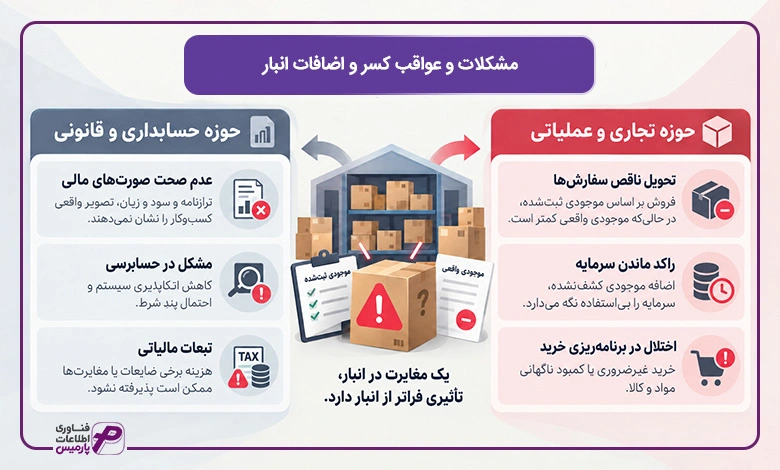
مشکلات و عواقب کسر و اضافات انبار
اثرگذاری کسر و اضافات انبار که مدیریت نشده باشد، به یک ردیف در دفاتر حسابداری کسب و کار محدود نمیشود. اثرات این موارد به صورت زنجیرهای از عملیات روزمره کسب و کار تا گزارشهای مالی رسمی و تعاملات با نهادهای مالیاتی گسترش پیدا میکند.
در بررسی اثرات و عواقب مغایرتهای انبار باید این اصل مهم را در نظر گرفت که میان اثر مستقیم آنی و اثر تجمعی و بلندمدت، تفاوتهایی وجود دارد. شاید یک کسری کوچک و مقطعی در انبار در نگاه اول بیاهمیت به نظر برسد، اما تکرار این کسریها در طول زمان میتواند به بحران جدی در سطح صورتهای مالی یا اعتبار کسب و کار نزد حسابرس و مشتری تبدیل شود.
عواقب و اثرات کسر و اضافات انبار را میتوان بر اساس دو حوزه اصلی تاثیر گذاری دستهبندی کرد:
- حوزه تجاری و عملیاتی (که به طور مستقیم بر توان فروش و رضایت مشتری اثر میگذارد)
- حوزه حسابداری و قانونی (که بر صحت گزارشهای مالی، نتیجه حسابرسی و تعهدات مالیاتی اثر میگذارد)
درک اثرات مغایرت بر این دو بعد به صورت همزمان، به مدیران کمک میکند که اهمیت واقعی این موضوع را فراتر از یک مسئله مربوط به انبارداری در نظر بگیرند.
جنبه | پیامد | مثال مصداقی |
تجاری | تحویل ناقص سفارشها | فروش بر اساس موجودی دفتری (۱۰۰ واحد) در حالی که واقعاً ۷۰ واحد موجود است |
تجاری | راکد ماندن سرمایه | اضافه موجودی کشف نشده که در سیستم فروش نمایش داده نمیشود |
تجاری | اختلال در برنامهریزی خرید | خرید غیرضروری یا کمبود غیرمنتظره مواد اولیه |
حسابداری | عدم صحت صورتهای مالی | ترازنامه و صورت سود و زیان بدون تصویر دقیق از وضعیت واقعی |
حسابداری | مشکل در حسابرسی | «بند شرط» در گزارش حسابرس یا رد اتکاپذیری سیستم |
حسابداری | تبعات مالیاتی | عدم پذیرش هزینه ضایعات مازاد بر حد متعارف در محاسبه مالیات |
اثرات کسر و اضافات بر جنبه تجاری کسب و کار
کسر و اضافات مدیریت نشده در انبار از منظر تجاری میتواند بر توانایی یک کسب و کار در ارائه صحیح محصول و فروش تأثیر بگذارد. یکی از تبعات این مغایرتها، فروش محصول بیشتر از موجودی واقعی در انبار است.
تصور کنید که سیستم فروش بر اساس موجودی دفتری نشان میدهد که 100 عدد از یک کالا در انبار وجود دارد. واحد فروش بر همین اساس به مشتریان تعهد داده و تعداد 100 عدد از کالا را به فروش میرساند، اما پس از ثبت سفارش متوجه میشوند که به دلیل کسری کشف نشده، فقط 70 عدد از کالا در انبار وجود دارد. در این شرایط کسب و کار نمیتواند سفارشهای ثبت شده را به موقع تحویل دهد که باعث نارضایتی مشتریان و در موارد تکراری از دست رفتن اعتماد و وفاداری آنها میشود.
یکی دیگر از اثرات مغایرت انبار از نظر تجاری، اضافه موجودی کشف نشده است. در این شرایط کالایی که در انبار وجود دارد به عنوان اتمام موجودی در نظر گرفته میشود و به فروش نمیرسد. این کالا به عنوان یک دارایی راکد و غیر قابل فروش در انبار باقی میماند و باعث مسدود شدن سرمایه شرکت بدون بازدهی میشود.
هنگامی که نرم افزار برنامه ریزی فروش بهصورت یکپارچه به انبار متصل باشد، تعهد تحویل به مشتری فقط بر مبنای موجودی قابلفروش و رزروشده انجام میگیرد و از فروش کالای ناموجود یا کسری جلوگیری میشود.
علاوه بر موارد بالا، مغایرتهای مکرر و کشف نشده در موجودی انبار میتواند برنامهریزی خرید و تولید را در یک کسب و کار با اختلال جدی مواجه کند. به این دلیل که تصمیم برای خرید یک کالا یا برنامهریزی تولید به طور معمول بر اساس موجودی ثبت شده در سیستم اتخاذ میشود.
اثرات کسر و اضافات بر جنبه حسابداری و مالیاتی
کسر و اضافات انبار که به درستی مدیریت یا ثبت نشده باشد، به طور مستقیم صحت صورتهای مالی را تحت تأثیر قرار میدهد. یکی از اقلام کلیدی در ترازنامه، موجودی کالا است و به همین دلیل هرگونه مغایرت بین ارزش دفتری و ارزش واقعی آن، باعث میشود که ترازنامه و صورتهای سود و زیان نتوانند تصویر دقیق از وضعیت مالی کسب و کار ارائه نمایند.
وجود مغایرت در فرایند حسابرسی اهمیت ویژهای دارد. بخش مهمی از فرایند رسیدگی حسابرسان مستقل به طور معمول به تأیید موجودی کالا از طریق مشاهده مستقیم انبارگردانی یا بررسی مستندات آن اختصاص پیدا میکند. در صورتی که هرگونه ناهماهنگی بین اسناد ثبت شده و موجودی واقعی وجود داشته باشد، منجر به بند شرط در گزارش حسابرسی میشود.
مغایرتهای مکرر که به درستی ثبت نشده از منظر مالیاتی میتواند در زمان رسیدگی مورد سوال ممیزان قرار بگیرد. عدم مستندسازی صحیح کسر و اضافات، میتواند منجر به عدم پذیرش این هزینهها در محاسبه مالیات شده و باعث افزایش بار مالیاتی کسب و کار به شکل غیر منتظره شود.
تبعات کسر و اضافات انبار در مالیات بر ارزش افزوده
از نظر سازمان امور مالیاتی، کسری انبار که ناشی از ضایعات غیرعادی یا سرقت باشد و مدرک مثبته قانونی برای آن ارائه نشود، ممکن است به عنوان «فروش پنهان» یا «خروج نامشروع کالا» تلقی گردد. در این حالت، اعتبار مالیاتی (ارزش افزوده پرداختی در زمان خرید) برای اقلام کسری پذیرفته نشده و سازمان مالیاتی اصل ارزش افزوده به همراه جرایم مربوطه را از کسبوکار مطالبه خواهد کرد.
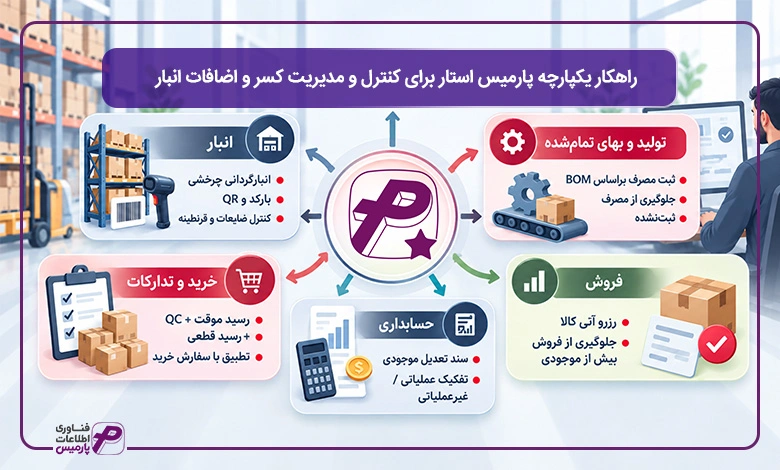
راهکار یکپارچه پارمیس استار برای کنترل و مدیریت کسر و اضافات انبار
کنترل دقیق کسر و اضافات انبار در کسب و کارها نیازمند این است که از ثبتهای سنتی پا را فراتر گذاشته و به یک اکوسیستم نرمافزاری یکپارچه اتکا کنیم که بتواند حلقه مفقوده میان انبارداری فیزیکی، خطوط تولید و دفاتر مالی را پر کند. نرمافزار پارمیس استار با رویکرد فرایند محور، کلیه مبادلات کالا را از بدو ورود تا مصرف در تولید یا خروج برای فروش به صورت لحظهای و بدون نیاز به ورود مکرر اطلاعات، پایش میکند.
فلسفه اصلی زیرسیستمهای پارمیس استار بر پایه پیشگیری سیستمی از خطا بنا شده است. یعنی به جای کشف دیرهنگام مغایرت در انبارگردانی سالانه از طریق قفلهای اعتباری، کنترل دسترسیها، ثبت اسناد اصلاحی استاندارد و انبارگردانی چرخشی مکانیزه امکان بروز مغایرت دفتری و واقعی را به حداقل میرساند.
یکی از مزیتهای کلیدی پارمیس استار این است که امکان اصلاح دستی و ویرایش مستقیم موجودی کالا، مسدود شده است. یعنی سیستم کاربر را ملزم میکند که سند رسمی تعدیل موجودی صادر کند تا به این ترتیب زنجیره حسابرسی شفاف باقی بماند و مدیریت بداند که هر واحد مغایرت در چه تاریخی، توسط چه کاربری و با چه دلیلی ثبت شده است.
هماهنگی زیرسیستمهای پارمیس استار در جلوگیری از مغایرت موجودی
زیرسیستمهای مختلف نرمافزار پارمیس استار، نقش متفاوتی در جلوگیری از مغایرت موجودی ایفا میکنند که نقش آنها در جدول زیر شرح داده شده است:
نرم افزار انبار پارمیس استار
- نقش اختصاصی در کنترل کسر و اضافات: اجرای انبارگردانی چرخشی سیستمی با تگهای بارکد و QR کد، تفکیک انبار ضایعات و قرنطینه
- نتیجه عملیاتی و مالی: کشف آنی مغایرتهای مقداری پیش از انباشتهشدن در پایان سال
نرم افزار تولید و بهای تمام شده - نقش اختصاصی در کنترل کسر و اضافات: ثبت مصرف دقیق مواد بر اساس BOM و فرمول ساخت و صدور مکانیزم حواله مصرف خط تولید
- نتیجه عملیاتی و مالی: ممانعت از ایجاد کسری ناشی از مصرف ثبتنشده یا ضایعات خارج از عرف
نرم افزار خرید و تدارکات - نقش اختصاصی در کنترل کسر و اضافات: فرایند ۳ مرحلهای: رسید موقت، کنترل کیفی (QC) و رسید قطعی با تطبیق سفارش خرید
- نتیجه عملیاتی و مالی: پیشگیری کامل از ورود کالای اضافه یا ثبت ناصحیح تعداد در مبادی ورودی
نرم افزار فروش - نقش اختصاصی در کنترل کسر و اضافات: رزرو آنی کالا پس از صدور پیشفاکتور و صدور حواله خروج متصل به بارنامه
- نتیجه عملیاتی و مالی: جلوگیری از تعهد فروش مازاد بر موجودی فیزیکی و کاهش مغایرتهای تجاری
نرم افزار حسابداری - نقش اختصاصی در کنترل کسر و اضافات: صدور خودکار سند تعدیل موجودی با تفکیک سرفصلهای کسر و اضافات عملیاتی و غیرعملیاتی
- نتیجه عملیاتی و مالی: حفظ کامل ردپای حسابرسی و تسهیل رسیدگی در ممیزیهای مالیاتی
چگونه پارمیس استار ریسکهای انبارداری و تولید را پوشش میدهد؟
از قابلیتهای پارمیس استار در پوشش ریسکهای انبارداری و تولید میتوان به موارد زیر اشاره کرد:
- انبارگردانی بدون توقف خط تولید و فروش: قابلیت انبارگردانی چرخشی در پارمیس استار باعث میشود که نیاز به متوقف کردن عملیات انبارداری یا تولید در طول سال وجود نداشته باشد. با استفاده از این قابلیت اقلام بر اساس رتبهبندی ABC دستهبندی شده و در بازههای زمانی کوتاهمدت شمارش میشوند.
- مدیریت بچ نامبر (Batch Number) و تاریخ انقضا: در برخی صنایع مانند صنایع دارویی، شیمیایی و مواد غذایی که بخشی از کسری انبار به دلیل فساد یا ضایعات مواد رخ میدهد، پارمیس استار با هشدار خروج بر مبنای FEFO (کالایی که زودتر منقضی میشود، زودتر خارج شود)، ضایعات انبار را به حداقل میرساند.
- گزارشگیری تحلیلی از مغایرتها: گزارشهای تحلیلی هوشمند پارمیس استار مشخص میکند که بیشترین درصد مغایرت مربوط به کدام انبار، کدام شیفت کاری یا کدام تأمینکننده است. این گزارشها تصمیمگیریهای انضباطی و بهینهسازی فرایندها را برای مدیران امکانپذیر میکند.
جمعبندی
کسر و اضافات انبار یک پدیده رایج است که در کلیه کسب و کارهای دارای موجودی فیزیکی رخ میدهد. به همین دلیل رخ دادن این مغایرت اهمیت زیادی ندارد بلکه این موضوع که سازمان یا کسب و کار چقدر سریع آن را کشف، علت بروز آن را ریشهیابی و به صورت صحیح در دفاتر حسابداری ثبت میکند، از اهمیت بیشتری برخوردار است.
در واقع کسری یا اضافه انبار بزرگترین خطر برای کسب کارها نیست، بلکه برخورد نادرست با آن، مانند ویرایش مستقیم موجودی توسط انباردار، تخصیص خودکار مسئولیت مالی به کارکنان انبار یا یکسان دانستن ماهیت عملیاتی و غیرعملیاتی این حسابهای در صورتهای مالی، خطر بزرگتری برای کسب و کار به همراه دارد.
در این شرایط کشف زودهنگام مغایرت (از طریق روشهای انبارگردانی)، ثبت صحیح در اسناد حسابداری و کدینگ هوشمند بر اساس ماهیت عملیاتی یا غیر عملیاتی بودن مغایرتها بهترین راهکار به حداقل رساندن مغایرتها در انبار است. در این راه استفاده از یک سیستم انبارداری یکپارچه باعث میشود که حجم و دفعات کسر و اضافات انبار در بلندمدت به صورت پایدار کاهش پیدا کند.
سؤالات متداول درباره کسر و اضافات انبار
۱. آیا مبلغ اضافه انبار پس از انبارگردانی را میتوان به عنوان سود در نظر گرفت؟
خیر، به صورت مستقیم و بدون بررسی نمیتوان چنین کاری کرد. ابتدا باید ارزش ریالی موجودی مطابق روش ارزیابی موجودی کالای شرکت تعیین شود و سپس با بررسی علت وقوع اضافه، این مبلغ در حساب مناسب (عملیاتی یا غیر عملیاتی) شناسایی گردد.
۲. مبنای محاسبه قیمت کالا در کسر و اضافات انبارگردانی چیست؟
مبنای ارزشگذاری، همان روش ارزیابی موجودی کالای مورد استفاده شرکت (فایفو یا میانگین موزون) است، نه قیمت فروش یا قیمت روز بازار. باید موجودی اول دوره، رسیدهای ورودی و حوالههای خروجی طی دوره به طور کامل بررسی و در محاسبه لحاظ شوند.
۳. آیا کسری یا اضافه انبار همیشه باید به حساب انباردار گذاشته شود؟
خیر. پیش از تخصیص هرگونه مسئولیت مالی، مدیریت باید علت وقوع مغایرت را به طور مستند بررسی کند. تنها در صورتی که تقصیر مستقیم انباردار محرز شود، میتوان مسئولیت مالی را متوجه او دانست.
۴. آیا کارفرما میتواند مبلغ کسری انبار را از حقوق یا تسویه حساب انباردار کسر کند؟
تنها در صورتی که تقصیر انباردار به صورت مستند اثبات شده باشد یا رأی مرجع قانونی صادر شده باشد، این کسر مجاز است. کسر یک طرفه بدون طی مراحل قانونی، قابل شکایت در اداره کار است.
۵. ثبت حسابداری اضافات انبار به چه صورت انجام میشود؟
در حالت اضافه انبار، حساب موجودی کالا بدهکار و حساب کسر و اضافات انبار بستانکار میشود. برای مثال، اگر ارزش اضافه کشفشده ۱۰ میلیون تومان باشد، سند به همین ترتیب ثبت میگردد.
۶. چرا حساب کسر و اضافات انبار گاهی عملیاتی و گاهی غیرعملیاتی محسوب میشود؟
این تفکیک به علت وقوع مغایرت بستگی دارد. اگر علت آن مرتبط با فعالیت جاری شرکت باشد، ماهیت عملیاتی دارد؛ اگر خارج از روال عادی فعالیت باشد (مانند سرقت)، غیرعملیاتی محسوب میشود.




عالی بود واقعا مفید بود ممنونم
سلام و وقت بخیر با تشکر از همراهی شما