
اداره یک شرکت پخش فقط به افزایش فروش محدود نمیشود. با رشد کسبوکار، ناهماهنگی میان فروش، انبار، توزیع و امور مالی میتواند کنترل عملیات را مختل کرده و منجر به خواب سرمایه یا افزایش مطالبات معوق شود. اصول شرکت پخش چارچوبی مدیریتی و عملیاتی است که با ایجاد هماهنگی، شفافسازی مسئولیتها و یکپارچهسازی اطلاعات، امکان کنترل دقیق عملیات از ثبت سفارش تا وصول مطالبات را فراهم میکند.
مهمترین اصل شرکت پخش
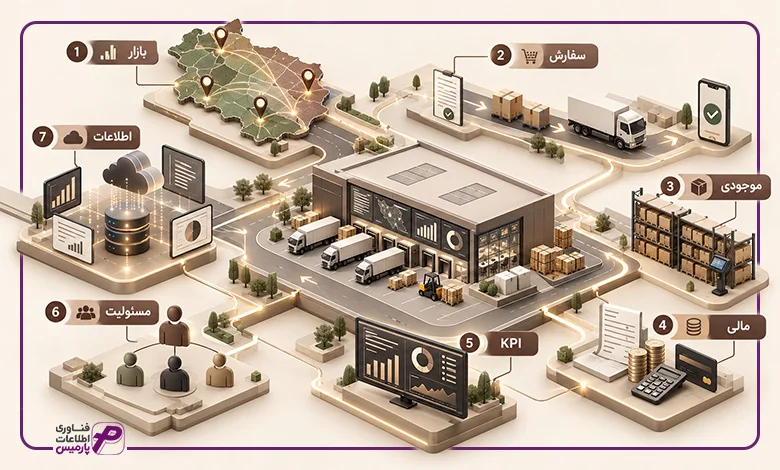
مهمترین اصل در شرکت پخش، یکپارچگی و هماهنگی میان ۷ بخش عملیاتی (شامل مدیریت بازار، جریان سفارش تا تحویل، کنترل موجودی، مدیریت مالی و مطالبات، ارزیابی عملکرد نیروها، تفکیک مسئولیتها و مدیریت اطلاعات) است. در واقع هیچیک از این بخشها بهتنهایی تضمینکننده موفقیت نیستند و کنترل کامل زمانی اتفاق میافتد که اطلاعاتِ فروش، انبار و امور مالی بهصورت لحظهای با هم هماهنگ باشند.
در ادامه، مهمترین اصول مدیریت شرکت پخش را از مدیریت بازار و فروش تا کنترل موجودی، امور مالی، عملکرد نیروها و اطلاعات بررسی میکنیم و سپس به پیامدهای نادیدهگرفتن این اصول و نقش نرم افزار پخش مویرگی در اجرای آنها میپردازیم.
اصول شرکت پخش چیست؟ ۷ اصل مدیریت و کنترل عملیات
اصول شرکت پخش مویرگی چارچوبی برای هماهنگکردن فعالیتهایی است که از ثبت سفارش تا تامین، انبارداری، توزیع، وصول مطالبات و ارزیابی عملکرد ادامه دارند. در شرکتهای پخش (بهویژه پخش مویرگی به دلیل حجم بالای فاکتورها و خردهفروشی)، اداره مجموعه فقط با افزایش فروش ممکن نیست؛ بلکه این بخشها کاملاً به یکدیگر وابستهاند.
۷ اصل کلیدی در مدیریت شرکت پخش عبارتاند از:
- مدیریت هدفمند بازار و محدوده پوشش
- شفافسازی فرایند فروش تا تحویل سفارش
- کنترل موجودی و انبار متناسب با فروش و توزیع
- مدیریت امور مالی و مطالبات مشتریان
- ارزیابی عملکرد تیم فروش و توزیع با شاخصهای کلیدی (KPI)
- تفکیک و تعیین شفاف مسئولیت واحدهای مختلف
- یکپارچهسازی اطلاعات و امکان گزارشگیری بهموقع
اگر میخواهید با تعریف دقیق، انواع مدلها، مزایا، معایب و گامهای اجرایی این حوزه بیشتر آشنا شوید، پیشنهاد میکنیم مقاله جامع پخش مویرگی چیست؟ انواع، مزایا، معایب و مراحل اجرای فروش مویرگی را مطالعه کنید.
۱. بازار و محدوده پوشش را هدفمند مدیریت کنید
شرکت پخش باید بداند در چه بازاری فعالیت میکند و هر بخش از بازار تحت پوشش کدام نیرو یا تیم قرار دارد. اگر محدوده فعالیت فروش و توزیع مشخص نباشد، احتمال تداخل کاری، پراکندگی فعالیت نیروها و پیگیری نامنظم مشتریان افزایش پیدا میکند.
مدیریت هدفمند بازار با تقسیمبندی مشتریان و مناطق آغاز میشود. موقعیت جغرافیایی، نوع مشتری، حجم خرید و الگوی سفارش میتوانند در این تقسیمبندی مورد توجه قرار گیرند. سپس باید مشخص شود هر نیروی فروش یا توزیع مسئول کدام محدوده و مشتریان است.
این تقسیمبندی باید با ظرفیت تیم نیز تناسب داشته باشد. محدودهای که بیش از توان یک نیرو باشد، ممکن است به پوشش نامنظم مشتریان منجر شود. در مقابل، تقسیم منطقی مناطق به شرکت کمک میکند فعالیت نیروها را منظمتر پیگیری کند و تصویر دقیقتری از میزان پوشش بازار داشته باشد.
هدف این اصل، ورود به مباحث تخصصی مسیریابی نیست، بلکه ایجاد نظم در پوشش بازار و مشخص شدن مسئولیت هر نیرو است.
همچنین پایش پوشش بازار نباید صرفا به گزارشهای متنی محدود شود. اتکا به مشاهدات میدانی سرپرستان فروش و حضور دورهای مدیران در مسیرهای توزیع کمک میکند تا جذابیت منطقه، شیوه رفتار رقبا و نقاط ضعف پوشش متوازن بازار با دقت بیشتری ارزیابی شود.
برای مطالعه بیشتر درباره اصول اجرایی، میتوانید مقاله مربوط به مسیربندی فروش مویرگی را بررسی کنید.
ارزیابی پتانسیل واقعی هر مسیر
برای مدیران باتجربه، مدیریت بازار از تقسیمبندی ساده منطقهای فراتر میرود و به تحلیل نرخ نفوذ (Market Penetration Rate) و تراکم اقتصادی مسیرها میرسد. بررسی مستمر شاخص «سهم از رف» (Share of Shelf) و تحلیل میزان لغزش (Drop-off Rate) مشتریان در هر زون جغرافیایی، این امکان را فراهم میکند تا پتانسیل واقعی هر مسیر ارزیابی شده و فواصل زمانی ویزیت (Visit Frequency) بر اساس ارزش طول عمر مشتری (LTV) بازتنظیم شود.
۲. فرایند فروش تا تحویل سفارش را مشخص کنید
در شرکت پخش، ثبت سفارش پایان فرایند فروش نیست. سفارش باید از زمان ثبت تا بررسی موجودی، آمادهسازی، ارسال و تحویل پیگیری شود.
میتوان این جریان را بهصورت زیر در نظر گرفت:
ویزیت و ثبت سفارش ← بررسی موجودی ← آمادهسازی سفارش ← ارسال و توزیع ← تحویل و ثبت نتیجه
اگر مسئولیت هر مرحله و نحوه انتقال اطلاعات میان واحدها مشخص نباشد، پیگیری وضعیت سفارش دشوار میشود و احتمال خطا در اجرای آن افزایش پیدا میکند.
تعریف شفاف این فرایند نه تنها احتمال خطاهای اجرایی (مانند ارسال اشتباه یا ناهماهنگی انبار) را کاهش میدهد، بلکه زمان «چرخه سفارش تا تحویل (Order-to-Delivery Cycle Time)» را به حداقل میرساند که این خود یکی از مهمترین عوامل رضایت مشتریان خرد است.
برای مثال، پس از ثبت سفارش توسط نیروی فروش باید مشخص باشد چه واحدی موجودی را بررسی میکند، چه کسی سفارش را برای آمادهسازی در اختیار انبار قرار میدهد و نتیجه ارسال و تحویل چگونه ثبت میشود. در صورت برگشت کالا یا تحویل ناقص نیز باید مشخص باشد اطلاعات به کدام واحد منتقل شود.
تعریف این جریان باعث میشود هر واحد بداند در چه مرحلهای وارد فرایند میشود و چه اطلاعاتی را باید دریافت یا ثبت کند. در نتیجه، مدیر نیز میتواند مسیر سفارش را بهتر دنبال کند و در صورت بروز مشکل، محل ایجاد اختلال را راحتتر شناسایی کند.
شناسایی گلویگاههای فرایندی
در سطوح بالاتر عملیاتی، تمرکز مدیر بر پایش نرخ چرخه سفارش تا تحویل (Order-to-Delivery Lead Time) و شاخص OTIF (تحویل کامل و بهموقع) معطوف است. شناسایی گلویگاههای فرایندی (Bottlenecks) میان تأیید اعتبار مالی، تخصیص کالا در انبار و برنامهریزی بارگیری، مانع از افت کیفیت خدمترسانی شده و هزینههای پنهانِ ناشی از پردازش مجدد فاکتورهای ناقص یا مرجوعیهای تو راهی را به حداقل میرساند.
۳. موجودی و انبار را متناسب با فروش و توزیع کنترل کنید
موجودی کالا نقطه اتصال میان فروش، انبار و توزیع است. اگر تیم فروش از وضعیت موجودی قابل فروش اطلاع دقیقی نداشته باشد، ممکن است سفارشهایی ثبت شوند که تأمین آنها با محدودیت مواجه باشد. از طرف دیگر، نگهداری بیش از نیاز برخی کالاها میتواند منابع شرکت را برای مدت طولانیتری درگیر کند.
کنترل موجودی باید با الگوی فروش و برنامه توزیع هماهنگ باشد. مدیر باید بداند چه کالاهایی گردش بیشتری دارند، کدام اقلام با کاهش موجودی مواجه شدهاند و چه محصولاتی برای مدت طولانی در انبار باقی ماندهاند. در مورد کالاهای دارای تاریخ انقضا، موضوع اهمیت بیشتری پیدا میکند و باید ترتیب خروج کالا و تاریخ مصرف آنها نیز مورد توجه قرار گیرد. این کنترل میتواند به کاهش ریسک ضایعات و اختلال در تأمین سفارشها کمک کند.
بنابراین، موجودی انبار نباید بهصورت جدا از فروش و توزیع مدیریت شود. اطلاعات این بخشها باید تا حد امکان با یکدیگر هماهنگ باشند تا تصمیمگیری درباره تأمین، فروش و ارسال کالا بر اساس وضعیت واقعی عملیات انجام شود.
علاوه بر گردش کالا، مدیریت ترکیب سبد محصولات نیز در این اصل اهمیت دارد. یک شرکت پخش موفق معمولاً ترکیبی از کالاهای تندمصرف که رقم فروش و نفوذ در بازار را ایجاد میکنند و کالاهای سودآور را در سبد خود قرار میدهد. عدم هماهنگی فروش و انبار در تنظیم این ترکیب میتواند منجر به رسوب کالاهای کندرو یا کسر موجودی اقلام پرتقاضا شود.
ذخیره اطمینان (Safety Stock) در پخش مویرگی
مدیریت حرفهای موجودی نیازمند بهکارگیری تکنیکهای تحلیل ABC/XYZ و پایش نرخ گردش موجودی (Inventory Turnover Ratio) است. مدیر ارشد با ترکیب این آنالیزها با نقطه سفارش پویا (Dynamic Reorder Point) و ذخیره اطمینان (Safety Stock)، علاوه بر جلوگیری از رسوب سرمایه در اقلام کندرو (Slow-Moving)، احتمال مواجهه با کسر موجودی (Stockout) در کالاهای پرتقاضا را به صفر نزدیک میکند.
۴. امور مالی و مطالبات مشتریان را کنترل کنید
ثبت سفارش و ارسال کالا زمانی از نظر مالی به نتیجه میرسد که وجه آن مطابق شرایط توافقشده دریافت شود. در فروشهای اعتباری، لازم است شرکت علاوه بر میزان فروش، وضعیت حساب مشتریان و مطالبات خود را نیز پیگیری کند.
برای هر مشتری باید شرایط پرداخت و در صورت نیاز، سقف اعتبار مشخص باشد. پس از فروش نیز اطلاعات مربوط به دریافت وجه، مانده بدهی، سررسید مطالبات و اسناد دریافتنی باید ثبت و پیگیری شود.
اهمیت این موضوع زمانی بیشتر میشود که حجم فروش اعتباری افزایش پیدا کند. در چنین شرایطی، مبلغ فروش بهتنهایی وضعیت نقدینگی شرکت را نشان نمیدهد، زیرا بخشی از این مبلغ ممکن است همچنان در حساب مشتریان باقی مانده باشد.
بنابراین، کنترل اعتبار و مطالبات باید در کنار مدیریت فروش قرار گیرد. دسترسی به اطلاعات دقیق مشتری و سوابق مالی نیز به مدیر کمک میکند شرایط فروش و پیگیری دریافتها را بر اساس دادههای ثبتشده مدیریت کند.
در کنار مدیریت مطالبات، کنترل هزینههای ثابت اجرایی (مانند نحوه تامین ناوگان توزیع بهصورت ملکی یا استیجاری) نیز نقش مستقیمی در حفظ نقدینگی مجموعه، بهویژه در مراحل توسعه بازار ایفا میکند.
فرموله کردن سقف اعتبار شناور
در ابعاد عمیقتر مالی، پایش میانگین دوره وصول مطالبات (DSO) و تحلیل سن مطالبات (Aging Report) شریان حیاتی نقدینگی را تضمین میکند. مدیران ارشد با فرموله کردن سقف اعتبار شناور (پویایی اعتبار بر اساس خوشحسابی و میانگین گردش)، ریسک سوخت بدهی را کنترل کرده و از تمایل تیم فروش به اعطای اعتبارات پرریسک برای تحقق هدفگذاریهای مقطعی جلوگیری میکنند.
۵. عملکرد تیم فروش و توزیع را با شاخص مشخص بسنجید
تعداد نیرو بهتنهایی معیار مناسبی برای ارزیابی عملکرد تیم فروش و توزیع نیست. مدیر باید برای هر گروه از نیروها شاخصهایی متناسب با مسئولیت آنها تعریف کند تا عملکرد بر اساس دادههای قابل اندازهگیری بررسی شود.
میزان فروش، درصد تحقق هدف، تعداد ویزیت، تعداد سفارش، پوشش مشتریان، میزان تحقق برنامه توزیع و حجم کالاهای مرجوعی از جمله شاخصهایی هستند که میتوان در سطح مدیریتی بررسی کرد.
با این حال، KPI نباید فقط برای رتبهبندی یا ارزیابی فردی نیروها استفاده شود. تحلیل این دادهها میتواند به شناسایی مشکلات فرایندی نیز کمک کند. برای مثال، کاهش سفارشها ممکن است به پوشش ناکافی مشتریان مربوط باشد یا افزایش مرجوعی نیازمند بررسی فرایند فروش، آمادهسازی یا تحویل باشد. همچنین شاخصهای فروش و توزیع لزوماً یکسان نیستند. معیار ارزیابی باید با مسئولیت هر واحد ارتباط داشته باشد تا تصویر دقیقتری از عملکرد واقعی عملیات ارائه کند.
برای آشنایی با نحوه تعریف و پایش شاخصهای کلیدی عملکرد، میتوانید مقاله شاخصهای کلیدی عملکرد (KPI) را مطالعه کنید.
تحلیل ترکیبی در ارزیابی پیشرفته
ارزیابی پیشرفته عملکرد نیازمند تحلیل ترکیبی شاخصهاست؛ بهطور مثال، سنجش نسبت موفقیت ویزیت (Strike Rate) در کنار متوسط مبلغ هر سفارش (Drop Size) تصویر واقعیتری از بهرهوری ویزیتور ارائه میدهد. تحلیل این دادهها به مدیر کمک میکند تا میان «افت عملکرد فردی نیرو» و «مشکلات ساختاری مانند قیمتگذاری یا تخفیفات رقبا» تفکیک قائل شده و اصلاحات ریشهای انجام دهد.
۶. مسئولیت واحدهای مختلف را مشخص کنید
در یک شرکت پخش، فعالیتها میان بخشهایی مانند مدیریت، فروش، انبار، توزیع، امور مالی و پشتیبانی تقسیم میشوند. با این حال، ساختار دقیق شرکت به اندازه، مدل فعالیت و حجم عملیات آن بستگی دارد و ممکن است یک فرد یا واحد چند مسئولیت را بر عهده داشته باشد.
اصل مهم، تعداد واحدها نیست، بلکه مشخص بودن مسئولیت هر فرایند است. باید معلوم باشد چه کسی سفارش را ثبت و پیگیری میکند، چه واحدی مسئول آمادهسازی آن است، نتیجه تحویل توسط چه بخشی ثبت میشود و امور مالی چگونه وضعیت دریافت وجه را دنبال میکند.
ارتباط میان واحدها نیز باید روشن باشد. فروش باید به اطلاعات مورد نیاز خود درباره موجودی دسترسی داشته باشد و واحد توزیع نیز باید اطلاعات سفارش و مقصد را دریافت کند. به همین ترتیب، اطلاعات مالی مرتبط با فروش و مشتری باید در اختیار افراد مسئول قرار گیرد. تفکیک مسئولیتها فقط برای جلوگیری از موازیکاری نیست، بلکه به مشخص شدن مسیر اجرای فرایند و پاسخگویی هر واحد نیز کمک میکند.
تفکیک مسئولیتها فقط برای جلوگیری از موازیکاری نیست، بلکه به مشخص شدن مسیر اجرای فرایند و پاسخگویی هر واحد نیز کمک میکند. برای بررسی نمونه ساختارها، میتوانید مقاله مربوط به چارت سازمانی شرکت پخش را مطالعه کنید.
ماتریس مسئولیتها
در شرکتهای در حال توسعه، ماتریس مسئولیتها (مانند ماتریس RACI) مانع از بروز اصطکاکهای سازمانی میان واحدهای صف و ستاد میشود. وقتی نقطه دقیق تحویل وظایف (Handover Points) بین واحد فروش، مالی و انبار شفاف باشد، فرایندهای کنترل داخلی تقویت شده و ناهماهنگیهایی مانند پیشفروش اقلام رزروشده یا ارسال بار بدون تاییدیه مالی کاملاً حذف میشوند.
۷. اطلاعات شرکت را یکپارچه و قابل گزارشگیری نگه دارید
یکی از چالشهای رایج شرکتهای در حال رشد، پراکنده شدن اطلاعات میان فایلها و سیستمهای مختلف است. وقتی دادههای فروش، مشتریان، موجودی، توزیع و امور مالی جدا از یکدیگر ثبت شوند، تطبیق اطلاعات زمان بیشتری میگیرد و احتمال مغایرت میان دادههای واحدها افزایش پیدا میکند.
فرض کنید مدیر بخواهد وضعیت یک سفارش را بررسی کند. برای پاسخ به این سؤال ممکن است لازم باشد اطلاعات سفارش، موجودی کالا، وضعیت ارسال و حساب مشتری را در چند محل مختلف بررسی کند. هرچه حجم عملیات بیشتر باشد، انجام دستی این تطبیق دشوارتر خواهد شد.
یکپارچهسازی اطلاعات یعنی دادههای مرتبط با فرایندهای شرکت در یک ساختار منسجم ثبت شوند و واحدهای مختلف بتوانند بر اساس اطلاعات مشترک فعالیت کنند. این کار میتواند ورود چندباره دادهها را کاهش دهد، پیگیری سفارشها را سادهتر کند و هماهنگی میان واحدها را افزایش دهد.
از طرف دیگر، مدیر برای تصمیمگیری به اطلاعاتی نیاز دارد که بتواند آنها را در کنار یکدیگر ببیند. گزارشگیری بهموقع و قابل اتکا درباره فروش، موجودی، مشتریان و توزیع، امکان بررسی وضعیت عملیات و شناسایی مسائل را فراهم میکند.
اگر میخواهید بدانید چگونه با اتکا به دادههای میدانی و تحلیل عملکرد تیم فروش میتوانید حجم فروش مجموعه را افزایش دهید، پیشنهاد میکنیم مقاله جامع ۱۰ راهکار افزایش فروش در پخش مویرگی (عارضهیابی داده و راهنمای عملی رشد فروش) را مطالعه کنید.
هوش کسبوکار (BI) و گزارشگیری تحلیلی آنلاین
هدف نهایی از یکپارچهسازی دادهها، دستیابی به هوش کسبوکار (BI) و گزارشگیری تحلیلی آنلاین است. مدیر ارشد با کنار هم قرار دادن لحظهای دادههای تامین، فروش، انبار و مالی، توانایی عارضهیابی زودهنگام (Early Warning Systems) را پیدا کرده و میتواند تصمیمات استراتژیک شرکت را بر مبنای تحلیل سودآوری واقعی به تفکیک مسیر، محصول و مشتری اتخاذ کند.

پیامدهای نادیده گرفتن اصول شرکت پخش چیست؟
نادیدهگرفتن اصول مدیریتی معمولاً با یک بحران بزرگ آغاز نمیشود، بلکه حاصل تجمع خطاهای کوچک و روزمرهای است که به دلیل شفافنبودن فرایندها رخ میدهند. سفارشی ثبت میشود اما به دلیل ناهماهنگی با انبار، موجودی ندارد، یا تحویل کالا به دلیل برنامهریزی نامناسب با تاخیر مواجه شده و اعتماد مشتری خدشهدار میشود. در ظاهر، هر کدام از این اتفاقات حادثهای مجزا به نظر میرسند، اما ریشه اصلی آنها در مشخصنبودن مرز مسئولیت واحدها و نداشتن انضباط عملیاتی است.
زمانی که ارتباط میان بخشهای مختلف یک شرکت پخش نادیده گرفته شود، پیامدهای آن به یک واحد محدود نمیماند. برای نمونه، ثبت پیشفروش کالا بدون اطمینان از موجودی قابلفروش انبار، واحد توزیع را با کسر سفارش و واحد مالی را با صادر ساختن فاکتورهای اصلاحی روبهرو میکند. همچنین، اعطای اعتبار به مشتریان بدون بررسی سوابق تسویه، افزایش مطالبات معوق را به دنبال دارد.
جدول زیر برخی از رایجترین پیامدهای عملیاتی و مالی ناشی از بیتوجهی به اصول شرکت پخش را بررسی میکند:
اصل نادیدهگرفتهشده | پیامد احتمالی عملیاتی | پیامد احتمالی مالی |
مدیریت بازار و پوشش | ویزیت نامنظم مشتریان و تداخل فعالیت نیروها | کاهش حجم فروش و افزایش هزینه رفتوآمد |
فرایند فروش تا تحویل | ارسال اشتباه کالا و تاخیر در تحویل سفارش | افزایش کالاهای مرجوعی و افت اعتماد مشتری |
کنترل موجودی انبار | عدم هماهنگی در تامین کالا و کمبود موجودی | خواب سرمایه در انبار و کاهش گردش کالا |
مدیریت مالی و مطالبات | فروش اعتباری به مشتریان بدحساب | افزایش چکهای بازگشتی و فشار بر نقدینگی |
سنجش عملکرد نیروها | عدم شناسایی علت اصلی افت فروش در مناطق | اتلاف هزینههای پرسنلی و ارزیابی غیرواقعی |
تفکیک مسئولیت واحدها | بلاتکلیف ماندن پیگیری سفارشها و موازیکاری | ایجاد هزینههای پنهان عملیاتی |
یکپارچگی اطلاعات | اتکا به گزارشهای جزیرهای و تصمیمگیری کند | اتلاف منابع و ریسک خطای استراتژیک |
افزایش خطا و دوبارهکاری در عملیات
اگر مراحل کاری و نقطه تحویل وظایف روشن نباشد، بخشی از اطلاعات چند بار ثبت شده یا ناقص منتقل میشود. برای مثال، اگر تغییر تعداد کالا در یک فاکتور فقط در دفتر فروش ثبت شود و به اطلاع انبار نرسد، مغایرت میان کالای بارگیریشده و سفارش مشتری حتمی خواهد بود. این دوبارهکاریها زمان ارزشمند نیروها را هدر داده و انرژی تیم را به جای توسعه فروش، صرف رفع مغایرتها و پیگیری خطاها میکند.
حذف کامل خطای انسانی در ثبت سفارش از طریق راهاندازی پورتالهای آنلاینِ خودسرویس. بهجای ثبت دستی سفارشها توسط تلفنچی یا ویزیتور، ارائه سازمان همراه من (پورتال مشتریان و نمایندگان) به مشتریان و عاملیتها این امکان را میدهد تا موجودی واقعی را ببینند، سفارش خود را ثبت کرده و وضعیت پردازش بار را بهصورت شفاف دنبال کنند. این ابزار دوبارهکاری و مغایرت فاکتورها را کاملاً صفر میکند.
دشوار شدن کنترل موجودی و سفارشها
فاصله افتادن میان اطلاعات انبار و واحد فروش باعث میشود مدیران تصویر دقیقی از موجودی قابلتامین نداشته باشند. این موضوع در اقلام دارای تاریخ انقضا ریسک بالاتری ایجاد میکند، زیرا نگهداری بیش از حد کالا در انبار، خطر ضایعات و افت کیفیت را افزایش میدهد. کنترل موجودی یک موضوع صرفاً انبارداری نیست، بلکه مستقیماً بر جریان فروش و اعتبار شرکت نزد مشتریان اثر میگذارد.
پیادهسازی نرمافزار انبارداری یکپارچه و متصل به سیستم فروش و مالی. با یکپارچهسازی انبار، کنترل نقطه سفارش پویا، مدیریت دقیق خروج کالا بر اساس FEFO و تطبیق لحظهای موجودی واقعی با سفارشهای ثبتشده میسر میشود. این کار علاوه بر جلوگیری از رسوب کالا و ضایعات، مانع از ثبت فاکتور برای کالاهای ناموجود یا مشتریان با حساب مسدود میشود.
افزایش مطالبات و فشار بر نقدینگی
در فروش اعتباری، تا زمانی که وجه فاکتور به حساب شرکت واریز نشود، چرخه فروش کامل نشده است. اگر سقف اعتبار مشتریان و سابقه تسویه چکها بهصورت پیوسته پایش نشود، شرکت ممکن است در ظاهر فروش بالایی داشته باشد اما در عمل برای تامین هزینه های شرکت پخش و خرید کالای جدید با کسر نقدینگی مواجه گردد. عدم مدیریت مطالبات، جریان نقدی را مختل کرده و تعهدات مالی مجموعه را با تاخیر روبهرو میسازد.
کاهش امکان ارزیابی واقعی عملکرد نیروها
وقتی دادههای ثبتشده جامعیت نداشته باشند، تحلیل علل افت یا رشد فروش در یک منطقه امکانپذیر نیست. اگر فروش یک منطقه کاهش یابد، بدون دسترسی به شاخصهای دقیق مشخص نمیشود که آیا علت آن عملکرد ضعیف ویزیتور بوده، یا انباشت مطالبات و کمبود کالا در انبار مانع فروش شده است. ارزیابی عادلانه زمانی میسر است که پایش عملکرد بر اساس دادههای واقعی انجام گیرد تا بازنگری در وظایف مدیر فروش مویرگی یا اصلاح فرایندها اثربخش باشد.
تمرکز بر اتوماسیون فرآیندها به جای یکپارچگیهای سطحی یا سنتی (مانند اتصال جزیرهای با APIهای ناقص یا ثبت دستی دادهها). اگر ورود اطلاعات ثبت ویزیت، توزیع و حسابداری همچنان وابسته به اپراتور انسانی یا فرمهای دستی باشد، احتمال خطا و انحراف گزارشها بالاست. مدیر ارشد باید دو گام اساسی بردارد:
- اتوماسیون کامل ورودیهای داده: تمام دادههای میدانی (از ثبت سفارش روی تبلت ویزیتور تا ثبت لحظهای تحویل و دریافت وجه) باید بهصورت کاملاً خودکار و بدون دخالت و ثبت مجدد انسانی وارد سیستم شوند.
- فرهنگسازی و آموزش استانداردسازی داده: ایجاد فرهنگ سازمانیِ یکپارچه که در آن، ثبت دقیق، استاندارد و بهموقع اطلاعات بهعنوان یک «ارزش کلیدی و مسئولیت سازمانی» جا بیفتد. این امر مستلزم آموزش مستمر پرسنل است تا اهمیت ثبت درست دادهها در تصمیمگیریهای کلان و ارزیابی عادلانه عملکرد خودشان را درک کنند.
کند شدن تصمیمگیریهای مدیریتی
استفاده از سیستمهای پراکنده، سرعت تحلیل را کاهش میدهد. زمانی که مدیر برای تایید یک فاکتور اعتباری مجبور باشد مانده حساب را از یک سیستم و موجودی انبار را از فایلی دیگر استخراج کند، اتخاذ تصمیمات عملیاتی کند میشود. شفافیت در چارت سازمانی شرکت پخش و انسجام فرایندها کمک میکند تا هر واحد وظیفه ثبت و انتقال دادهها را با دقت انجام دهد و از کندی فرایندها جلوگیری شود.
راهکار مدیریتی (سطح ارشد):
دستیابی به منبع واحد حقیقت (Single Source of Truth) از طریق بهکارگیری ابزارهای یکپارچه نیتیو (Native). یکپارچگی واقعی تنها با اتصال سیستمهای مجزا از طریق API حاصل نمیشود، بلکه نیازمند یک دیتابیس متمرکز و یکپارچه است که تمام بخشهای فروش، انبار، مالی و توزیع بر روی آن فعالیت کنند.
در راهکارهای جامع مدیریتی (مانند راهکار ERP پارمیس استار)، یکپارچگی دیتابیس و حفظ پیوستگی اطلاعات حتی در میان سالهای مالی مختلف، امکان گزارشگیری هوشمند، مقایسهای و کلان را برای مدیران ارشد فراهم میسازد. این ساختار نیتیو، خطاهای ناشی از مغایرتگیری میان دیتابیسهای چندپاره را کاملاً حذف کرده و سرعت تصمیمگیریهای استراتژیک را چند برابر میکند.

چکلیست اصول شرکت پخش
مدیر شرکت پخش برای بررسی وضعیت مجموعه لازم نیست همه فرایندها را همزمان زیر ذرهبین ببرد. چند سوال مشخص میتواند نشان دهد کدام بخشها نیاز به بازنگری و اصلاح دارند. چکلیست زیر ارزیابی اولیهای از وضعیت فروش، انبار، توزیع، امور مالی و مدیریت اطلاعات ارائه میکند:
>
حوزه ارزیابی | سوال کلیدی برای ارزیابی |
بازار و مشتریان | آیا محدوده فعالیت و مناطق پوشش هر نیروی فروش و توزیع مشخص شده است؟ |
سفارشگیری | آیا وضعیت هر سفارش از زمان ثبت توسط ویزیتور تا تحویل نهایی قابل پیگیری است؟ |
اطلاعات موجودی | آیا اطلاعات موجودی قابلفروش در اختیار نیروهای واحد فروش قرار دارد؟ |
انبار و گردش کالا | آیا گردش کالا و، در صورت نیاز، تاریخ انقضای محصولات بهطور منظم کنترل میشود؟ |
امور مالی | آیا مانده حساب، سقف اعتبار و سررسید مطالبات مشتریان منظم پایش میشود؟ |
سنجش عملکرد | آیا برای سنجش عملکرد تیمهای فروش و توزیع شاخصهای ملموس (KPI) وجود دارد؟ |
تفکیک مسئولیتها | آیا برای هر گام از فرایند عملیاتی، فرد یا واحد مسئول مشخص شده است؟ |
تطبیق دادهها | آیا اطلاعات فروش، انبار، حساب مشتریان و توزیع با یکدیگر قابل تطبیق هستند؟ |
گزارشگیری | آیا مدیر میتواند گزارشهای موردنیاز خود را بر مبنای دادههای ثبتشده تهیه کند؟ |
پاسخ منفی به یک مورد لزوماً به معنای وجود مشکل جدی در کل مجموعه نیست. اهمیت موضوع به حجم عملیات، تعداد مشتریان، نوع کالا و ساختار شرکت بستگی دارد. با این حال، وجود چند پاسخ منفی در یک حوزه میتواند نشانهای برای بررسی دقیقتر همان بخش باشد.
برای مثال، اگر محدوده فعالیت ویزیتورها مشخص نیست، پیش از جذب نیروی جدید بهتر است نحوه تقسیم جغرافیایی مناطق بررسی شود. همچنین اگر موجودی و فروش با هم هماهنگ نیستند، خرید بیشتر کالا لزوماً راهحل مناسبی نخواهد بود. در بخش مالی نیز افزایش فروش اعتباری بدون توجه به وضعیت مطالبات، میتواند فشار بیشتری بر جریان نقدینگی وارد کند.

نقش نرمافزار در اجرای اصول شرکت پخش
با افزایش تعداد مشتریان، سفارشها و گسترش نیروهای فروش و توزیع، حجم اطلاعات شرکت بهصورت نمایی رشد میکند. در چنین شرایطی، نگهداری دادهها در فایلهای جداگانه یا سیستمهای جزیرهای غیرمرتبط، تطبیق اطلاعات را دشوار کرده و خطای انسانی را به شدت افزایش میدهد. وقتی مدیر مجبور باشد برای بررسی یک سفارش، وضعیت موجودی انبار یا حساب اعتباری مشتری به چند منبع مجزا مراجعه کند، نه تنها زمان گرانبهای مدیریت اتلاف میشود، بلکه ریسک مغایرت دادهها و اتخاذ تصمیمات اشتباه نیز بالا میرود.
در شرکتهای پخش مویرگی متوسط و بزرگ، اجرای دقیق اصول مدیریتی تنها در صورتی میسر است که زیرساخت نرمافزاری، یک منبع واحد حقیقت (Single Source of Truth) را شکل دهد. اینجاست که راهکارهای جامع سازمانی مانند نرم افزار پارمیس استار با یکپارچهسازی کامل تمام واحدهای صف و ستاد، مدیریت دستی را به یک ساختار هوشمند و خودکار تبدیل میکنند.
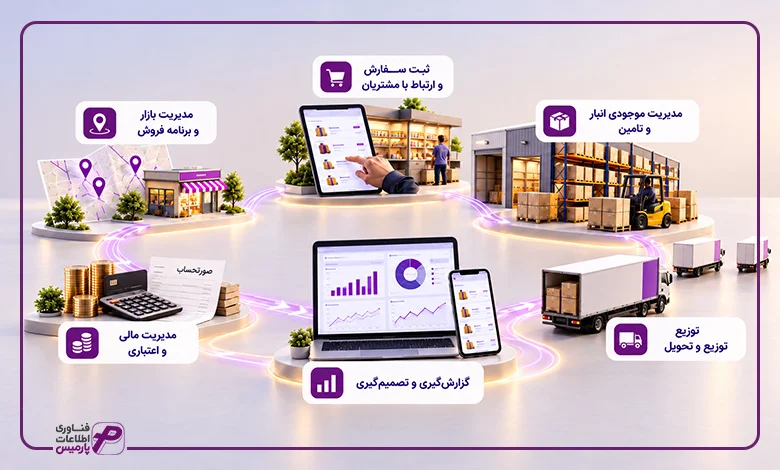
در ادامه نقش کلیدی ماژولهای تخصصی در اجرای اصول ۷گانه شرکت پخش بررسی شده است:
مدیریت پوشش بازار، برنامه فروش و مسیربندی
تعریف دقیق محدوده جغرافیایی و مسیرهای ویزیت در سیستم، مانع از تداخل کاری ویزیتورها و سوزاندن پتانسیل مشتریان میشود. با بهکارگیری نرمافزار برنامهریزی فروش، مدیران میتوانند بر اساس ظرفیت هر زون و ارزش مشتریان، تارگتهای فروش و فواصل ویزیت را بهصورت علمی تعیین کنند. این امر پوشش متوازن بازار و سرکشی منظم به تمام فروشگاهها را تضمین میکند.
شفافسازی فرایند ثبت تا تحویل سفارش و ارتباط با مشتریان
سرعت در چرخه ثبت تا تحویل سفارش، شریان حیاتی شرکت پخش است. با تجهیز نیروهای میدانی به نرم افزار ثبت سفارش ویزیتور (پارمیس اسمارت)، فاکتورها در لحظه و در محل مشتری ثبت و بلافاصله به انبار منتقل میشوند. امکان کار به صورت آفلاین با این اپلیکیشن (ویندوزی، اندرویدی و تحت وب)، به ویزتورها کمک میکند تا فرایند سفارشگیری را حتی در زمان عدم دسترسی به اینترنت متوقف نکنند.
علاوه بر این، با ارائه سامانه همراه من (پورتال مشتریان و نمایندگان)، مشتریان و عاملیتهای پخش میتوانند بدون نیاز به انتظار برای حضور ویزیتور، بهصورت خودسرویس و ۲۴ساعته موجودی را مشاهده، سفارش خود را ثبت و روند توزیع را پیگیری کنند. این فرایند دیجیتال، دوبارهکاری و مغایرت فاکتورها را به صفر میرساند.
هماهنگی موجودی انبار و برنامهریزی تامین
محاسبه لحظهای موجودی قابلفروش و رزرو خودکار کالا به محض ثبت سفارش، از خطای پیشفروش کالای ناموجود جلوگیری میکند. استقرار نرمافزار انبارداری یکپارچه در کنار نرمافزار برنامهریزی تامین این امکان را به سازمان میدهد تا با مدیریت نقطه سفارش پویا و الگوی خروج FEFO (اولین منقضی، اولین صادر)، از خواب سرمایه در انبار، کسر موجودی کالاهای پرفروش و ضایعات اقلام تاریخدار کاملاً جلوگیری کند.
کنترل اعتباری، مدیریت مالی و پیگیری مطالبات
در یک سیستم یکپارچه، قوانین اعتباری بهصورت سیستماتیک اعمال میشوند. تعیین سقف اعتبار شناور برای مشتریان باعث میشود هنگام ثبت سفارش برای حسابهای معوق، سیستم بهصورت هوشمند هشدار داده یا سفارش را قفل کند. متمرکز بودن اطلاعات مالی، چکهای دریافتی و گردش حسابها، ریسک مطالبات معوق را مهار کرده و تصویر شفافی از جریان نقدی (Cash Flow) را در اختیار هیئتمدیره قرار میدهد.
پایش شاخصهای عملکردی و هوش تجاری یکپارچه
ارزیابی واقعی عملکرد نیروها و اتخاذ تصمیمات استراتژیک نیازمند دسترسی به گزارشهای تحلیلی و بدون دستکاری انسانی است. در راهکار جامع نرم افزار پخش مویرگی پارمیس استار، دادههای فروش، انبار، توزیع و مالی در یک دیتابیس متمرکز نیتیو ثبت میشوند. این یکپارچگیِ دیتابیس (حتی در میان سالهای مالی مختلف) امکان استخراج شاخصهای کلیدی عملکرد (KPIs) و داشبوردهای مدیریتی را در چند ثانیه فراهم میسازد تا مدیران ارشد بر اساس «منبع واحد حقیقت» شرکت را هدایت کنند.
جمعبندی
اصول شرکت پخش تنها مجموعهای از دستورالعملهای ساده برای اداره فروش و توزیع نیست، بلکه یک چهارچوب منسجم مدیریتی و عملیاتی است که هماهنگی دقیق میان تمامی بخشهای صف و ستاد — از تحلیل بازار و ثبت سفارش گرفته تا انبارداری، توزیع، کنترل اعتباری و امور مالی — را تضمین میکند.
همانطور که در این مقاله بررسی شد، موفقیت در صنعت پخش مویرگی حاصل عملکرد جزیرهای واحدها نیست؛ بلکه در گرو ایجاد یکپارچگی دادهها، اتوماسیون کامل ورودیها و دسترسی به منبع واحد حقیقت (Single Source of Truth) است. پیادهسازی این اصول، خطاهای انسانی را ریشهکن کرده، دوره وصول مطالبات را کاهش داده و شفافیت لازم برای تصمیمگیریهای استراتژیک را در اختیار هیئتمدیره قرار میدهد.
اجرای اثربخش این اصول در شرکتهای در حال رشد و بزرگ، نیازمند ابزارهای تخصصی و بستر نرمافزاری نیتیو است. راهکارهای جامع سازمانی مانند نرم افزار پخش مویرگی پارمیس استار با متمرکز ساختن تمام فرآیندهای تامین، انبار، فروش، توزیع و مالی در یک دیتابیس متمرکز، زیرساخت لازم برای رشد پایدار و رقابتپذیری در بازار را فراهم میسازند.

سوالات متداول درباره اصول شرکت پخش
1.مهمترین اصل در مدیریت و کنترل عملیات شرکت پخش چیست؟
مهمترین اصل، یکپارچگی و هماهنگی لحظهای میان ۷ بخش اصلی عملیات (مدیریت پوشش بازار، جریان سفارش تا تحویل، کنترل موجودی، امور مالی و مطالبات، سنجش عملکرد، تفکیک مسئولیتها و مدیریت اطلاعات) است. هیچیک از این بخشها بهتنهایی موفقیت شرکت را تضمین نمیکنند و کنترل واقعی زمانی رخ میدهد که دادههای فروش، انبار و امور مالی بر پایه یک منبع واحد حقیقت (SSOT) با یکدیگر همگام باشند.
2.یکپارچگی نیتیو (Native) با یکپارچگی از طریق API در نرمافزارهای پخش چه تفاوتی دارد؟
در یکپارچگی از طریق API، سیستمهای مجزا (مانند انبار یا مالی مستقل) دادهها را با تاخیر یا واسطه مبادله میکنند که همواره ریسک مغایرت داده، کندی سیستم و قطعی ارتباط را دارد. اما در یکپارچگی نیتیو (Native)، تمامی ماژولها روی یک دیتابیس متمرکز فعالیت میکنند؛ بنابراین ثبت یک سفارش به صورت لحظهای موجودی انبار را رزرو کرده، سقف اعتبار مالی مشتری را بهروزرسانی میکند و گزارشهای مدیریتی را بدون نیاز به پردازش مجدد مجزا شکل میدهد.
3.آیا افزایش حجم فروش به معنای عملکرد موفق شرکت پخش است؟
خیر؛ حجم فروش ریالی به تنهایی نشاندهنده سلامت سازمان نیست. اگر رشد فروش با افزایش دوره وصول مطالبات (DSO)، انباشت چکهای معوق، افزایش نرخ مرجوعی کالا یا خواب سرمایه در انبار همراه باشد، نقدینگی شرکت را دچار بحران میکند. مدیریت موفق نیازمند پایش همزمان شاخصهای مالی، لجستیکی و کیفی فروش است.
4.نقش سامانه مشتریان (پورتال B2B) در اجرای اصول شرکت پخش چیست؟
استفاده از پورتالهای خودسرویس مانند سازمان همراه من (پورتال مشتریان و نمایندگان) به مشتریان خرد و عاملیتها اجازه میدهد بهصورت ۲۴ ساعته موجودی واقعی را مشاهده، ثبت سفارش کرده و گردش حساب خود را پیگیری کنند. این ابزار دوبارهکاری، خطای انسانی و بار کاری نیروهای پشتیبانی را کاملاً حذف میکند.
5.چگونه میتوان از کسر موجودی یا ضایعات کالاهای تاریخدار جلوگیری کرد؟
با اتصال هوشمند واحد فروش به انبارداری یکپارچه و بهکارگیری استراتژی نقطه سفارش پویا (Dynamic Reorder Point) و الگوی خروج FEFO (اولین منقضی، اولین صادر). این ساختار مانع از پیشفروش کالاهای ناموجود یا ماندگاری بیش از حد اقلام تاریخدار در انبار میشود.