

مدیریت هوشمندانه سرمایه در گردش، هنر اصلی مدیران مالی و صاحبان کسبوکارهای پیشرو است. در روزهایی که حفظ پول نقد اولویت اول توسعه و پایداری هر بنگاه اقتصادی به حساب میآید، تسویه بدهیهای مالیاتی الزماً به معنای واریز پول از حسابهای بانکی شرکت نیست. قانون مالیاتی این مسیر روشن را پیش پای شرکتها گذاشته تا با استفاده از راهکار قانونی تهاتر مالیاتی، طلب خود از کارفرمایان دولتی یا بستانکاری ارزش افزوده را مستقیماً برای بستن بدهیهای مالیاتی به کار بگیرند. تسلط بر ریزهکاریهای این روش و مدیریت بهینه تعهدات در یک نرم افزار حسابداری شرکتی استاندارد، پایه اولیه برای اقدام جهت تسویه مالیاتی بدون خروج نقدینگی است.
تهاتر مالیاتی چیست؟
تهاتر مالیاتی یک سازوکار رسمی و قانونی است که به مودیان اجازه میدهد بدون جابهجایی پول نقد، بدهیهای قطعی مالیات عملکرد خود را با مطالبات قطعی از دولت یا بستانکاریهای ارزش افزوده تسویه کنند.
در این روش، حسابهای بستانکاری و بدهکاری به شکل دفتری در برابر هم قرار میگیرند و سازمان امور مالیاتی با بستن مانده این حسابها، پرونده بدهی را تسویه و برگ مفاصاحساب صادر میکند.
مفهوم تهاتر مالیاتی و تفاوت اساسی آن با استرداد وجه
در ادبیات مالی و حقوقی، تهاتر زمانی شکل میگیرد که دو طرف در آن واحد هم بدهکار و هم طلبکار یکدیگر باشند. در روابط مالیاتی نیز وقتی مودی در یک سرفصل مشخص (مانند ارزش افزوده) یا از طریق قرارداد با نهادهای دولتی طلب قطعی دارد اما در سرفصلی دیگر به سازمان امور مالیاتی بدهکار است، این رابطه دوطرفه ایجاد میشود. با اجرای این سازوکار، بدهی و طلب تا سقف مبلغ کمتر روبهروی هم قرار میگیرند و هر دو تعهد بدون رد و بدل شدن ریالی پول نقد ساقط میشوند.
در شرایط تورمی، زمان فاکتور مرگ و زندگی برای نقدینگی شرکتها است. اقدام برای استرداد نقدی مطالبات از حسابهای دولتی، معمولاً روندی فرسایشی دارد و پول نقد مانده نزد دولت با گذشت زمان ارزش خرید خود را از دست میدهد. در نقطه مقابل، استفاده هوشمندانه از شرایط تهاتر مالیاتی یک تصمیم استراتژیک است، زیرا با حذف زمان انتظار برای دریافت نقدینگی، تسویه تعهدات در کمترین زمان و به صورت دفتری انجام میگیرد و از قفل شدن منابع مالی شرکت جلوگیری میکند.
مبانی مدنی و فلسفه اقتصادی تهاتر در نظام مالیاتی ایران
ریشه حقوقی تهاتر به ماده ۲۹۴ قانون مدنی بازمیگردد که آن را یکی از عوامل قانونی سقوط تعهدات میداند. قانونگذار مالیاتی با تکیه بر همین منطق، مسیری فراهم کرده است تا دولت و بنگاههای اقتصادی درگیر پرداختهای مکرر و بیدلیل نشوند.
بر اساس اصول حسابداری تعهدی، شناسایی درآمدها و هزینهها وابسته به دریافت و پرداخت وجه نقد نیست، بلکه به زمان تحقق آنها بستگی دارد. وقتی طلب شرکت در دفاتر مالی قطعی شده و از طرفی بدهی مالیاتی هم بر اساس برگه قطعی مشخص است، تهاتر مالیاتی به عنوان یک سند تعدیلی، هر دو مانده را میبندد. این انضباط مالی، جریان نقدینگی را آزاد نگه میدارد تا سازمان به جای پرداخت مالیات، نقدینگی موجود را به چرخه عملیاتی، خرید مواد اولیه و پرداخت به موقع حقوق کارکنان هدایت کند.
یک مثال عینی از تهاتر مالیاتی
فرض کنید یک شرکت پیمانکاری ۲ میلیارد تومان صورتوضعیت تایید شده نزد یک نهاد دولتی دارد و همزمان برگه قطعی مالیات عملکرد آن شرکت نیز ۲ میلیارد تومان صادر شده است. خروج ۲ میلیارد تومان وجه نقد از حساب شرکت برای تسویه مالیات، کارگاه ساختمانی را با بیپولی روبهرو میکند. اما با ثبت تهاتر، این دو طلب و بدهی روبهروی هم صفر میشوند؛ کارگاه بدون توقف به کار خود ادامه میدهد و بدهی مالیاتی شرکت نیز کاملاً تسویه خواهد شد.
تفاوت راهبردی تهاتر مالیاتی با استرداد نقدی (Tax Refund)
بسیاری از حسابداران کمتجربه گمان میکنند پس از تشخیص اضافه پرداختی مالیات، همیشه باید تقاضای واریز پول نقد یا همان استرداد نقدی (Tax Refund) را ثبت کنند. در صورتی که مقایسه دقیق این دو مسیر نشان میدهد تهاتر رویکردی بسیار امنتر و کمدردسرتر است:
- سرعت در تسویه حساب: فرآیند استرداد وجه نقد وابسته به تامین منابع در خزانهداری کل کشور، گردش پرونده در حسابداری مالیاتی و موافقت ذیحساب است و اغلب چندین ماه یا حتی بیش از یک سال طول میکشد. در حالی که تهاتر، یک عملیات دفتری درونسازمانی است و در صورت آماده بودن مدارک، با سرعتی به مراتب بیشتر به نتیجه میرسد.
- کنترل ریسک نقدینگی و اثر تورم: وجه نقدی که با یک سال تاخیر از خزانه مسترد میشود، ارزش واقعی بسیار کمتری نسبت به زمان پرداخت دارد. تهاتر مالیاتی، تعهدات امروز را با ارزش دفتری روز تسویه میکند و مانع از آب رفتن داراییهای شرکت در اثر تورم میشود.
- بروکراسی اداری و اصطکاک خزانهداری: استرداد پول نقد نیازمند تخصیص بودجه و گردش میانبانکی است که حساسیتهای نظارتی بالایی دارد. تهاتر این اصطکاک بانکی را ندارد و بدون درگیر کردن حسابهای بانکی شرکت، با یک سند دفتری و صدور تاییدیه رسمی، پرونده مودی را مختومه میکند.

انواع روشهای تهاتر مالیاتی در نظام مالی و مالیاتی ایران
برای استفاده اصولی از ظرفیتهای قانونی، پیش از هر اقدامی باید نقشه مسیر تسویه را به درستی بشناسید. روشهای تهاتر مالیاتی در قوانین موضوعه کشور ساختار یکسانی ندارند و به دو دسته بنیادین تقسیم میشوند. دسته اول، روشهای «درونسازمانی» هستند که در آنها جابهجایی مطالبات و تعهدات مودی، منحصراً در داخل خود سازمان امور مالیاتی و میان پایههای مختلف مالیاتی اتفاق میافتد.
دسته دوم، روشهای «برونسازمانی یا حاکمیتی» نام دارند که بازیگران دیگری مانند وزارتخانهها، خزانهداری کل کشور، شرکتهای دولتی و حتی شبکه بانکی را وارد چرخه تسویه میکنند. تفکیک درست این دو مسیر، اولین گام برای انتخاب مناسبترین راهکار متناسب با شرایط نقدینگی سازمان است.
نکته فنی درباره تهاتر اصل مالیات و جرایم
توجه داشته باشید که اولویت سازمان امور مالیاتی در فرآیند تهاتر، تسویه اصل بدهی مالیاتی است. جرایم مالیاتی به دو دسته «قابل بخشودگی» (ماده ۱۹۱ ق.م.م) و «غیرقابل بخشودگی» (مانند جریمه عدم تسلیم اظهارنامه ماده ۱۹۲) تقسیم میشوند. اعتبارات مالیاتی و مطالبات دولتی ابتدا صرف تسویه اصل بدهی مالیاتی شده و پس از صفر شدن اصل بدهی، در صورت وجود مازاد اعتبار، صرف تسویه جرایم قطعیشده خواهد شد. همچنین جرایم غیرقابل بخشودگی متناسب با مقررات بخشودگی قابل بخشودن نیستند اما تسویه دفتری آنها از محل مانده بستانکاری پس از تسویه اصل بدهی امکانپذیر است.
تهاتر درونسازمانی (اعتبار مالیات بر ارزش افزوده با بدهی مالیات عملکرد)
یکی از کاربردیترین مسیرها برای شرکتهای تولیدی و بازرگانی، استفاده از ظرفیت قانونی تهاتر مالیات بر ارزش افزوده با مالیات بر درآمد شرکت است. در این شیوه، زمانی که مالیات بر ارزش افزوده پرداختی مودی بابت خرید کالاها و خدمات از ارزش افزوده دریافتی در زمان فروش بیشتر میشود، مودی صاحب مانده بستانکاری یا همان اعتبار مالیاتی خواهد شد.
در گذشته، این اعتبار یا به دورههای بعد منتقل میشد یا شرکت باید وارد فرآیند پرپیچوخم استرداد نقدی میشد. اما با فرآیند تهاتر اعتبار ارزش افزوده با عملکرد، مودی میتواند طی درخواستی رسمی از حوزه مالیاتی بخواهد که این مانده بستانکاری تایید شده را مستقیماً برای تسویه مانده برگه قطعی مالیات عملکرد سالهای گذشته یا جاری اعمال کند. با این اقدام، بدون درگیر شدن حسابهای بانکی شرکت و بدون نیاز به ورود نقدینگی جدید، بخش بزرگی از تعهدات مالیاتی به شکل قطعی صفر میشود.
تهاتر برونسازمانی دولتی (تسویه بدهی مالیاتی با مطالبات از دستگاههای اجرایی)
بخش زیادی از پیمانکاران عمرانی و تامینکنندگان بخش خصوصی، در یک تعارض مالی گرفتار میشوند: از یک سو صورتوضعیتهای تایید شده و طلبهای وصولنشده چشمگیری نزد نهادها و وزارتخانههای دولتی دارند، و از سوی دیگر اداره امور مالیاتی به دلیل بدهیهای پرداختنشده، اقدام به انسداد کد اقتصادی و بستن حسابهای بانکی آنها میکند.
قانونگذار برای حل این مشکل، سازوکار تهاتر بدهی مالیاتی با مطالبات از دولت را بر مبنای قوانین بودجه سالانه و قوانین بالادستی طراحی کرده است. در این فرآیند، مودی بدهی مالیاتی قطعی خود را با واگذاری طلب تایید شده از دستگاه اجرایی تسویه میکند. ابزار مالی و رسمی اجرای این راهکار، اسناد تسویه خزانه نوع اول است. با صدور این اوراق توسط وزارت امور اقتصادی و دارایی، دولت بدهی خود به پیمانکار را مستهلک کرده و همزمان بدهی مالیاتی شرکت را به اندازه مبلغ اوراق، در دفاتر مالیاتی تسویه شده اعلام میکند.
وضعیت بدهی بیمه تامین اجتماعی و مالیات حقوق در فرآیند تهاتر
بسیاری از مدیران گمان میکنند هر نوع بدهی دولتی را میتوان در فرآیند تهاتر با اعتبارات مالیاتی روبهرو کرد، اما قانون تفاوت دقیقی میان ماهیت تعهدات قائل شده است. مالیات بر درآمد حقوق، یک مالیات تکلیفی است. به این معنا که کارفرما صرفاً امانتدار دولت در کسر مالیات از دستمزد کارکنان بوده است. از نظر حقوقی، بدهیهای امانی و تکلیفی به هیچ وجه با اعتبار مالیات بر ارزش افزوده یا اضافه پرداختی عملکرد شرکت تهاتر نمیشوند و باید به صورت نقدی پرداخت شوند.
در نقطه مقابل، ماجرای بدهی به سازمان تامین اجتماعی مسیر متفاوتی دارد. شرکتها و کارفرمایانی که بابت حق بیمه پرسنل یا مفاصاحساب قراردادها به تامین اجتماعی بدهکار هستند، میتوانند از طریق اسناد تسویه خزانه نوع دوم اقدام کنند. این اسناد برای تهاتر سهجانبه طراحی شدهاند و دولت بدهی خود به مودی را با بدهی مودی به سازمان تامین اجتماعی یا بانکهای عامل پایاپای میکند تا گره بدهیهای بیمهای و بانکی بنگاه بدون خروج نقدینگی باز شود.
عدم امکان تهاتر سایر مالیاتهای تکلیفی و عوارض خاص
علاوه بر مالیات حقوق، کلیه مالیاتهای تکلیفی (از جمله مالیات تکلیفی اجاره موضوع تبصره ۹ ماده ۵۳ قانون مالیاتهای مستقیم) به دلیل اینکه مودی صرفاً نقش کسرکننده و واسط واریز به حساب سازمان را دارد، قابل تهاتر با بستانکاری ارزش افزوده یا مالیات عملکرد شرکت نیستند. همچنین عوارض خاص (مانند عوارض آلایندگی یا عوارض سهم شهرداریها و دهیاریها) به دلیل مجزا بودن حساب تخصیص خزانهداری و ذینفعان آن، الزامات خاص خود را داشته و معمولاً مشمول تهاتر با بدهیهای عملکرد سازمان امور مالیاتی قرار نمیگیرند.
تهاتر اضافه پرداختی مالیات تکلیفی و عملکرد با دورههای مالیاتی آتی
در پایان سالهای مالی، پرونده برخی شرکتها پس از رسیدگی ممیزان یا به دلیل کسر مبالغ علیالحساب قانونی در طول سال، با مازاد پرداخت روبهرو میشود. قانون مالیاتهای مستقیم این حق را برای مودی محفوظ دانسته است که مبلغ اضافه پرداخت شده را پس نگیرد، بلکه آن را به عنوان یک بستانکاری معتبر در حسابهای سازمان حفظ کند.
با انتخاب این گزینه در اظهارنامه یا ارائه درخواست کتبی به حوزه مالیاتی، این مانده در پرونده مالیاتی ثبت میشود و در زمان قطعی شدن مالیات عملکرد دورههای بعد یا اظهارنامههای پیشرو، به صورت خودکار و دفتری با بدهیهای جدید مودی تهاتر خواهد شد. این روش، سادهترین شکل تسویه درونسازمانی است و نیازی به طی مراحل طولانی تایید اوراق یا دریافت مجوزهای بیندستگاهی ندارد.
مراجع و مستندات قانونی حاکم بر تهاتر مالیاتی در ایران
بسیاری از حسابداران و مدیران تصور میکنند پذیرش درخواست تهاتر از سوی حوزه مالیاتی، وابسته به سلیقه ممیز یا لطف رئیس گروه مالیاتی است. واقعیت این است که تهاتر مالیاتی یک امتیاز توافقی یا ارفاق اداری نیست، بلکه تکلیفی تصریحشده در قوانین موضوعه و دائمی کشور به شمار میرود. سازمان امور مالیاتی در راستای وحدت رویه و جلوگیری از رفتارهای سلیقهای، با ابلاغ چندین عنوان بخشنامه تهاتر مالیاتی، ادارات کل امور مالیاتی را مکلف کرده است که در صورت فراهم بودن شروط قانونی، اسناد مودی را بررسی و عملیات تسویه دفتری را اجرا کنند. شناخت این مواد قانونی به شما قدرت میدهد تا در جلسات رسیدگی، با تکیه بر متون رسمی قانون از حقوق شرکت دفاع کنید.
ماده ۸ قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰ و بخشنامه شماره ۲۰۰/۱۴۰۱/۵۲۵
قانون دائمی مالیات بر ارزش افزوده مصوب سال ۱۴۰۰، دست مدیران مالی را برای استفاده از اعتبارهای مالیاتی باز گذاشته است. بر اساس این قانون، مودیان دیگر مجبور به انتقال نامحدود بستانکاری به دورههای آینده نیستند و حق انتخاب قانونی دارند.
متن ماده ۸ قانون مالیات بر ارزش افزوده:
«در صورتی که مالیات و عوارض خرید بر مالیات و عوارض فروش مودی در هر دوره مالیاتی اضافه باشد، مابهالتفاوت به دوره بعد منتقل میشود و در صورتی که مودی درخواست استرداد یا تهاتر نماید، سازمان موظف است حداکثر ظرف یک ماه از تاریخ ثبت درخواست، نسبت به تهاتر با سایر بدهیهای مالیاتی مودی یا استرداد آن اقدام نماید.»
سازمان امور مالیاتی برای رفع هرگونه ابهام در اجرا، دستورالعمل شماره ۲۰۰/۱۴۰۱/۵۲۵ را به ادارات کل سراسر کشور صادر کرد. در این دستورالعمل به صراحت اعلام شده است که در صورت ارائه درخواست مودی، حوزه مالیاتی موظف است اعتبار تایید شده ارزش افزوده را با بدهیهای قطعی عملکرد همان مودی یا سایر بدهیهای معین مالیاتی تهاتر کند. ممیز حق ندارد به بهانه اینکه پرونده عملکرد هنوز در دست رسیدگی است یا مبالغ قطعی نشده، این حق قانونی را به دورههای نامعلوم موکول کند.
مواد ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم (تکلیف استرداد و خسارت ۱.۵ درصدی دیرکرد سازمان)
قانون مالیاتهای مستقیم علاوه بر تعیین جرایم مودیان، ضمانت اجراهای جدی برای تاخیرهای اداری سازمان نیز وضع کرده است. بر اساس مفاد تصریحشده در مواد ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم، اضافه پرداختیهای مودیان بابت مالیات عملکرد یا تکلیفی باید از محل وصولیهای جاری استرداد یا تهاتر شود.
نکته کلیدی در ماده ۲۴۳ قرار دارد. طبق این ماده، اگر اداره امور مالیاتی ظرف مدت سه ماه از تاریخ انقضای مهلت قانونی، به درخواست استرداد یا تسویه مودی عمل نکند، موظف است خسارتی معادل ۱.۵ درصد در ماه از تاریخ انقضای مهلت مقرر تا زمان تسویه، به مودی پرداخت کند. استناد به این ماده قانونی در لوایح اعتراضی، مانع از معطل ماندن طولانیمدت پرونده در پیچوخمهای اداری میشود.
ماده ۲ قانون رفع موانع تولید رقابتپذیر و آییننامه اجرایی اسناد تسویه خزانه
پایه قانونی تهاتر مطالبات شرکتها از دولت با بدهیهای مالیاتی، در بند پ ماده ۲ قانون رفع موانع تولید رقابتپذیر و احکام دائمی قوانین بودجه سنواتی کل کشور قرار دارد. بر اساس این حکم، دولت مجاز است مطالبات قطعی اشخاص حقیقی و حقوقی خصوصی از دستگاههای اجرایی را با بدهیهای قطعی مالیاتی آنها تهاتر کند.
این تسویه به صورت کاملاً رسمی و از طریق انتشار اسناد تسویه خزانه انجام میشود. این اسناد اوراق بهاداری هستند که خرید و فروش آزاد ندارند و صرفاً در شبکه حسابداری دولتی میان خزانهداری کل، دستگاه بدهکار دولتی و سازمان امور مالیاتی گردش میکنند تا ماندههای هر دو طرف در سامانه تسویه شود.
قانون طلایی توقف جرایم ماده ۱۹۰ ق.م.م از زمان ثبت درخواست تهاتر
نگرانی اصلی هر مدیر مالی، گذر زمان و اضافه شدن ماهانه جریمههای دیرکرد است. طبق ماده ۱۹۰ قانون مالیاتهای مستقیم، تاخیر در پرداخت بدهی مشمول جریمه ۲.۵ درصد در ماه است که برای مبالغ بالا، ارقام سنگینی ایجاد میکند.
نکته مالیاتی: توقف فوری محاسبه جریمه دیرکرد
بر اساس رویه رسمی و بخشنامههای معتبر مالیاتی، به محض اینکه مودی درخواست تهاتر خود را در دبیرخانه اداره مالیاتی یا درگاه ملی خدمات مالیاتی ثبت کرده و کد پیگیری دریافت کند، محاسبه جریمه ماده ۱۹۰ ق.م.م برای آن بخش از بدهی که موضوع تهاتر است، در همان تاریخ متوقف میشود.
اگر رسیدگی کارشناسان و امور دفتری چند ماه هم طول بکشد، سازمان مالیاتی به دلیل توقف قانونی حق ندارد برای این بازه زمانی «جریمه تاخیر ۲.۵ درصدی» محاسبه کند. همین یک نکته کاربردی، شرکت را از پرداخت میلیونها تومان هزینه اضافه نجات میدهد.
پیشنهاد مطالعه: آشنایی با انواع جرایم مالیاتی قانون مالیاتهای مستقیم و قوانین بخشودگی جرایم دیرکرد

جدول مقایسه جامع روشهای تهاتر مالیاتی همراه با شرایط، مراجع و محدودیتها
انتخاب بهترین مسیر برای تسویه تعهدات، نیازمند سنجش دقیق نوع طلب، نوع بدهی و میزان آمادگی دفاتر مالی شرکت است. جدول زیر با مقایسه ساختار یافته چهار مسیر اصلی تهاتر مالیاتی، این امکان را فراهم میکند تا با توجه به مدارک در دست و شرایط نقدینگی بنگاه، مناسبترین راهکار را برای احراز شرایط تهاتر مالیاتی انتخاب کنید و مراحل پرونده را با کمترین اصطکاک پیش ببرید.
روش تهاتر | مستند قانونی | مرجع ثبت درخواست | پیشنیاز کلیدی | مدت زمان میانگین رسیدگی | ریسک ممیزی دفاتر |
تهاتر ارزش افزوده با عملکرد | ماده ۸ قانون مالیات بر ارزش افزوده و دستورالعمل ۵۲۵ | درگاه ملی خدمات مالیاتی و کارپوشه سامانه مودیان | قطعی بودن بدهی عملکرد و تایید سیستمی اعتبار خرید | ۱ تا ۲ ماه | بالا (بررسی موشکافانه اصالت فاکتورهای خرید) |
اسناد تسویه خزانه نوع اول | ماده ۲ قانون رفع موانع تولید و احکام بودجه سنواتی | سامانه مدیریت بدهیها و مطالبات دولت (سماد) | تاییدیه ذیحسابی دستگاه دولتی و گزارش حسابرسی | ۳ تا ۵ ماه | کم (صرفاً تطبیق اسناد مالی دستگاه اجرایی) |
اسناد تسویه خزانه نوع دوم | احکام و تبصرههای قوانین بودجه سنواتی | سامانه سماد دولت و بانک عامل مربوطه | وجود بدهی به شبکه بانکی یا سازمان تامین اجتماعی | ۴ تا ۶ ماه | متوسط (هماهنگی بین سه نهاد دولتی و بانکی) |
تهاتر اضافه پرداختی سنواتی | ماده ۲۴۲ قانون مالیاتهای مستقیم | اداره امور مالیاتی رسیدگیکننده به پرونده | ارائه قبوض واریزی علیالحساب و صدور برگ قطعی | حدود ۱ ماه | کم (تطبیق دفتری قبوض واریزی با برگ تشخیص) |

مراحل اجرایی و نحوه ثبت درخواست تهاتر مالیاتی در سامانهها
دوران پیگیریهای فرسایشی در راهروهای ادارات مالیاتی و نامهنگاریهای کاغذی به پایان رسیده است. امروزه فرآیند تهاتر بر بستر سامانههای الکترونیکی یکپارچه دولت انجام میشود تا ردپای حسابداری هر تراکنش به صورت سیستمی ثبت شود. با وجود این مکانیزاسیون، اگر مراحل را با ترتیب درست طی نکنید یا در ثبت اطلاعات سامانهای اشتباهی رخ دهد، پرونده شما وارد چرخه بازبینی مجدد میشود و زمان طلایی تسویه را از دست خواهید داد. در ادامه، مسیر عملیاتی کار با این سامانهها را گامبهگام بررسی میکنیم.
فرآیند ثبت درخواست تهاتر در درگاه ملی خدمات مالیاتی (my.tax.gov.ir)
برای شروع تهاتر درونسازمانی، اولین ایستگاه کاری شما پنجره واحد سازمان امور مالیاتی است. این مراحل را به دقت طی کنید:
- ورود به کارپوشه اختصاصی: با استفاده از نام کاربری، رمز عبور و کد اعتبارسنجی پیامکی وارد درگاه ملی خدمات الکترونیک به نشانی my.tax.gov.ir شوید و پرونده مالیاتی شرکت را انتخاب کنید.
- مراجعه به بخش درخواستها: از منوی دسترسی سریع در سمت راست، وارد سربرگ «درخواستها» شوید و گزینه «درخواست استرداد و تهاتر» را انتخاب کنید.
- انتخاب مبدا بستانکاری و مقصد بدهی: در این بخش، دوره مالیاتی دارای بستانکاری (ارزش افزوده) را مشخص کنید. سپس سیستم لیستی از بدهیهای قطعی شما در پایههای مختلف مالیاتی را نمایش میدهد.
- تعیین و تطبیق شماره قبوض: شماره قبضهای نسیم یا شناسههای واریز مربوط به مالیات عملکرد را که قصد تسویه آنها را دارید، تیک بزنید تا مبلغ تهاتر معین شود.
- بارگذاری لایحه رسمی و ضمائم: یک نامه رسمی با سربرگ شرکت، امضای صاحبان امضای مجاز و مهر معتبر بارگذاری کنید. در این نامه، متن صریح درخواست تهاتر، شماره پروندههای مالیاتی مبدا و مقصد و جدول ریز مبالغ را قید کنید.
- دریافت کد رهگیری سیستمی: پس از ثبت نهایی، حتماً قبض رسید الکترونیک و کد رهگیری یکتای درخواست را ذخیره کنید تا مبنای پیگیریهای بعدی و توقف جرایم مالیاتی باشد.
نقش سامانه مودیان و کارپوشه در تایید سیستمی اعتبار ارزش افزوده
با اجرای قانون تسهیل تکالیف مودیان، ورق کاملاً برگشته است. دیگر هیچ ممیزی برگههای کاغذی فاکتور خرید یا اسناد دستی منگولهدار را به عنوان اعتبار مالیاتی قابل تهاتر نمیپذیرد. ملاک قطعی سازمان برای اینکه یک ریال اعتبار ارزش افزوده را در حسابهای شما به عنوان بستانکاری قبول کند، ثبت و تایید قطعی صورتحساب الکترونیکی در کارپوشه اختصاصی شرکت در سامانه مودیان است.
اگر فروشنده کالا یا خدمات شما، صورتحساب را در موعد قانونی ارسال نکرده باشد یا فاکتور در کارپوشه در وضعیت «رد شده» یا «ابطالی» قرار بگیرد، آن مبلغ از اعتبار خرید کسر میشود و پرونده تهاتر اعتبار ارزش افزوده با عملکرد بلافاصله متوقف خواهد شد. به همین دلیل، پیادهسازی یک نرم افزار سامانه مودیان استاندارد مانع از رد شدن صورتحسابها و قفل شدن اعتبارات ارزش افزوده سازمان میشود و مسیر تسویه حسابها را هموار نگه میدارد.
پیشنهاد مطالعه: آموزش کامل کارپوشه مودیان مالیاتی؛ راهنمای گامبهگام ورود، تایید صورتحساب و پیگیری پرونده
اهمیت فرجه ۳۰ روزه تایید صورتحساب در سامانه مودیان
طبق قانون تسهیل تکالیف مودیان، خریدار حداکثر ۳۰ روز از تاریخ ثبت صورتحساب در کارپوشه مهلت دارد تا آن را تایید یا رد کند. در صورت عدم اعلام نظر ظرف ۳۰ روز، صورتحساب به صورت خودکار «تایید شده» تلقی شده و اعتبار آن در حساب بستانکاری ارزش افزوده خریدار منظور میگردد. برای جلوگیری از توقف درخواست تهاتر، حتماً پیش از ثبت درخواست تهاتر در درگاه my.tax.gov.ir، وضعیت کلیه فاکتورهای خرید دوره مربوطه را در کارپوشه بررسی کنید تا فاکتور بلاکلیفی یا «رد شده» وجود نداشته باشد.
فرآیند ثبت مطالبات و صدور اسناد تسویه خزانه در سامانه سماد دولت
اگر مطالبات شرکت شما مربوط به قراردادها و صورتوضعیتهای پرداختنشده از سوی وزارتخانهها، دانشگاهها یا نهادهای دولتی است، پایانه اداری شما «سامانه مدیریت بدهیها و تعهدات دولت» یا به اختصار سماد خواهد بود:
- ثبت اقرارنامه و ثبت مطالبات: ابتدا باید در سامانه سماد به عنوان شخص حقیقی یا حقوقی طلبکار ثبتنام کرده و اطلاعات دقیق قرارداد، شماره صورتوضعیتها و مبالغ ناخالص و خالص مطالبات را ثبت کنید.
- تایید ذیحساب دستگاه بدهکار: ذیحسابی ارگان دولتی طرف قرارداد شما، وظیفه دارد با ورود به سامانه، طلب ثبتشده را استعلام کرده و با دفاتر مالی خود تطبیق دهد. پس از تایید ذیحساب، بدهی دولت به شما به عنوان «طلب قطعی محرز» مهر تایید میخورد.
- ارائه گزارش حسابرسی ویژه مطالبات: برای مبالغ بالا، خزانهداری کل کشور ممکن است تاییدیه سازمان حسابرسی یا حسابداران رسمی معتمد را درخواست کند تا اصالت ارقام محرز شود.
- ارسال پرونده به اداره کل مدیریت بدهیهای وزارت اقتصاد: پس از تکمیل مدارک در سامانه سماد تهاتر بدهی دولت، پرونده به خزانهداری ارجاع داده میشود تا صدور اسناد الکترونیکی تسویه خزانه کلید بخورد و گواهی تسویه به اداره کل مالیاتی ارسال شود. در نهایت فرآیند رسمی تهاتر بدهی مالیاتی با مطالبات از دولت تکمیل خواهد شد.
ریسک ممیزی فاکتورهای صوری و راستیآزمایی اعتبار خرید
دست روی دکمه ثبت درخواست تهاتر نگذارید، مگر اینکه از پاکیزگی ۱۰۰ درصدی اسناد خرید خود مطمئن باشید.
ثبت درخواست تهاتر ارزش افزوده با بدهی عملکرد، در حکم ارسال یک دعوتنامه رسمی به ممیزان برای رسیدگی ویژه و موشکافانه به پرونده خرید شرکت است. ممیز مالیاتی پیش از اینکه بستانکاری شما را تایید کند، اعتبار تکتک فروشندگان کالا و خدمات را راستیآزمایی میکند.
ممیز استعلام خواهد کرد که آیا شرکت فروشنده در لیست سیاه شرکتهای کاغذی و صوری قرار دارد؟ آیا رد واریز بانکی از حساب رسمی شرکت به حساب فروشنده موجود است؟ آیا بارنامه رسمی دولتی و حواله ورود به انبار ضمیمه اسناد شده است؟
اگر ممیز حتی به یک فاکتور مشکوک شود، نه تنها کل درخواست تهاتر رد خواهد شد، بلکه پرونده مشمول جرایم سنگین عدم پرداخت مالیات و جرایم گزارشگری فاکتورهای صوری میشود. قبل از ثبت درخواست، سلامت اسناد خرید را در پروندههای مالیاتی خود بازبینی کنید.
چکلیست مدارک و ضمائم الزامی جهت تشکیل پرونده تهاتر
هنگام مراجعه به اداره کل امور مالیاتی برای دفاع از پرونده تهاتر، پرونده فیزیکی و اسناد بایگانی شما باید شامل این موارد باشد:
- برگههای تشخیص و قطعی بدهی: تصویر خوانا از برگ قطعی مالیات عملکرد دورههای مورد نظر به همراه شناسه واریزهای مربوطه.
- گزارش تاییدیه کارپوشه سامانه مودیان: خروجی رسمی از کارپوشه که نشاندهنده تایید نهایی صورتحسابهای خرید و مانده بستانکاری باشد.
- ترازنامه و گردش حساب بستانکاری: پرینت دفاتر روزنامه و کل به همراه گردش حساب سرفصل سایر حسابهای دریافتنی (اداره امور مالیاتی) منتهی به دوره مورد درخواست.
- تاییدیههای بانکی و تسویهحساب فاکتورها: اسناد رسمی تراکنشهای بانکی (ساتنا، پایا یا چکهای صیادی) متناظر با فاکتورهای خریدی که اعتبار آنها ادعا شده است.
- تاییدیه رسمی ذیحسابی (ویژه اسناد خزانه): در صورت اقدام از طریق سماد، اصل نامه مهرشده ذیحساب دستگاه دولتی بدهکار همراه با شماره ثبت دبیرخانه وزارت اقتصاد.
- معرفینامه رسمی و لایحه دفاعی: نامه در سربرگ معتبر با مشخصات کامل نماینده قانونی شرکت جهت پیگیری حضوری پرونده.
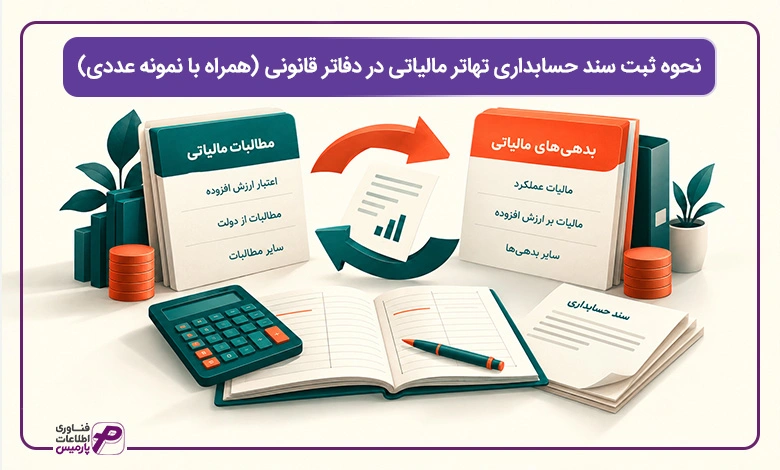
نحوه ثبت سند حسابداری تهاتر مالیاتی در دفاتر قانونی (همراه با نمونه عددی)
وقتی قرار است یک بدهی مالیاتی را بدون ردوبدل شدن پول نقد تسویه کنید، ثبتهای حسابداری اهمیت دوچندان پیدا میکنند. اگر این اسناد با منطق درست ثبت نشوند، ترازنامه شرکت به هم میریزد و ممیز در زمان رسیدگی به دفاتر، مغایرت حساب میگیرد. در فرآیند ثبت حسابداری تهاتر مالیاتی، با حساب بانک یا صندوق هیچ کاری نداریم. در واقع شما فقط مانده دو حساب معین را در برابر یکدیگر تعدیل و صفر میکنید: حسابی که نشاندهنده طلب شماست بسته میشود، و حسابی که نشاندهنده بدهی شما به دارایی است کاهش مییابد. پیادهسازی درست این اسناد تعدیلی در یک نرم افزار حسابداری پیشرفته، خیالتان را راحت میکند که تراز آزمایشی همیشه همخوان است و گزارشهای مالی بدون مغایرت به دست ممیز مالیاتی میرسد. در ادامه دو سناریوی بسیار پرکاربرد در اجرای تهاتر مالیاتی را با هم مرور میکنیم.
ثبت پیشنیاز (تهاتر داخلی ارزش افزوده قبل از تهاتر با عملکرد)
پیش از ثبت سند تهاتر بین دو پایه مالیاتی، حسابدار باید در پایان هر فصل، تهاتر داخلی ارزش افزوده خرید و فروش را انجام دهد. اگر ارزش افزوده خرید بیشتر از فروش باشد، ثبت زیر صادر میشود:
- بدهکار: ارزش افزوده و عوارض دریافتنی (خرید) – به میزان فروش
- بستانکار: ارزش افزوده و عوارض پرداختنی (فروش) – به کل مبلغ
- بدهکار: سایر حسابهای دریافتنی یا اداره امور مالیاتی (اعتبار ارزش افزوده قابل استرداد یا تهاتر) – بابت مانده بستانکاری
پس از مشخص شدن این مانده بستانکاری نهایی در سرفصل «سایر حسابهای دریافتنی»، ثبت تهاتر آن با بدهی مالیات عملکرد (طابق جدول فوق) صادر میگردد.
نمونه ثبت سند حسابداری تهاتر اعتبار ارزش افزوده با مالیات عملکرد
فرض کنید شرکت شما بر اساس برگه تشخیص قطعی، مبلغ ۳۰۰ میلیون تومان (۳،۰۰۰،۰۰۰،۰۰۰ ریال) به اداره امور مالیاتی بابت مالیات عملکرد بدهکار است. از سوی دیگر، به دلیل خریدهای رسمی که در طول سال داشتهاید، مبلغ ۲۰۰ میلیون تومان (۲،۰۰۰،۰۰۰،۰۰۰ ریال) بستانکاری تایید شده در پرونده ارزش افزوده دارید.
حالا نامه موافقت اداره مالیاتی با تهاتر این دو حساب به دست شما رسیده است. برای اجرای تهاتر مالیات بر ارزش افزوده با بدهی عملکرد، ثبت زیر را در سیستم صادر میکنید:
کد حساب | شرح حساب | بدهکار (ریال) | بستانکار (ریال) |
۲۱۰۱۰۱ | سایر حسابهای پرداختنی – اداره امور مالیاتی (بدهی مالیات عملکرد) | ۲،۰۰۰،۰۰۰،۰۰۰ | ۰ |
۱۱۰۲۰۱ | سایر حسابهای دریافتنی – اداره امور مالیاتی (اعتبار مالیات بر ارزش افزوده) | ۰ | ۲،۰۰۰،۰۰۰،۰۰۰ |
منطق این ثبت بسیار ساده است:
- حساب بدهی مالیات عملکرد را «بدهکار» میکنید: چون بدهی شرکت به سازمان ۲ میلیارد ریال کمتر شده است.
- حساب طلب ارزش افزوده را «بستانکار» میکنید: چون این طلب خرج شده و از دفاتر مالی خط خورده است.
با ثبت این سند، بستانکاری ارزش افزوده شما کاملاً صفر میشود. از طرفی بدهی عملکرد از ۳ میلیارد ریال به ۱ میلیارد ریال میرسد که میتوانید آن را نقداً پرداخت کنید یا از رئیس امور مالیاتی بخواهید آن را برایتان تقسیط کند. به همین سادگی، بخش اعظم بدهی بدون پرداخت یک ریال پول نقد بسته شد و ثبت حسابداری تهاتر مالیاتی با موفقیت در دفاتر نشست.
نمونه ثبت سند حسابداری اسناد تسویه خزانه و مطالبات دولتی
حالا وضعیتی را در نظر بگیرید که شرکت شما پیمانکار یک پروژه دولتی است. شما ۵۰۰ میلیون تومان (۵،۰۰۰،۰۰۰،۰۰۰ ریال) صورتوضعیت تایید شده از یک اداره دولتی طلب دارید و دقیقاً به همین اندازه هم به اداره مالیاتی بدهکار هستید.
با تایید خزانهداری کل کشور، برای شرکت شما اسناد تسویه خزانه نوع اول صادر میشود. معنی این سند این است که دولت به جای پرداخت طلب شما، بدهی مالیاتیتان را خط میزند. ثبت حسابداری این رویداد در دفاتر شرکت به این صورت خواهد بود:
کد حساب | شرح حساب | بدهکار (ریال) | بستانکار (ریال) |
۲۱۰۱۰۱ | سایر حسابهای پرداختنی – سازمان امور مالیاتی (بدهی عملکرد) | ۵،۰۰۰،۰۰۰،۰۰۰ | ۰ |
۱۱۰۱۰۱ | حسابها و اسناد دریافتنی تجاری – اداره دولتی کارفرما | ۰ | ۵،۰۰۰،۰۰۰،۰۰۰ |
کنترل چنین مراحلی نشان میدهد که ثبت چرخههای غیرنقدی، تسویه بروات و اسناد دولتی بدون یک نرم افزار دریافت و پرداخت مکانیزه، کنترل نقدینگی و مغایرتگیری خزانه را ناممکن میکند. این نرمافزار به مسئول خزانه شرکت کمک میکند تا تاریخ دقیق مبادله اوراق، سررسیدها و تسویه حسابهای بیندستگاهی را در لحظه رصد کرده و پروندههای باز را مرتب نگه دارد.
ثبتهای حسابداری تسویه و تهاتر درونگروهی در هلدینگها و شرکتهای وابسته
در هلدینگها، معمولاً شرکتهای زیرمجموعه دائم با یکدیگر خرید و فروش دارند یا پول به حساب هم جابهجا میکنند. خیلی وقتها پیش میآید که یکی از شرکتهای تابعه پول نقد برای واریز بدهی مالیاتی ندارد، اما شرکت دیگر در همان مجموعه، بستانکاری ارزش افزوده دارد یا از یک ارگان دولتی طلبکار است.
در این شرایط، به جای اینکه پول را بین حسابهای بانکی بچرخانید و مالیات تراکنش بدهید، از سرفصل «حساب جاری شرکتهای وابسته» استفاده میکنید. با مصوبه هیئتمدیره، حسابدار شرکت بستانکار، طلب خود را به شرکت مادر یا خواهر منتقل میکند و در عوض، بدهی مالیاتی شرکت دوم تسویه میشود. این کار باعث میشود منابع مالی در داخل خود خانواده شرکتها باقی بماند، نیازی به گرفتن وامهای سنگین بانکی نباشد و پروندههای مالیاتی کل گروه با یک هماهنگی دفتری بسته شوند.

یکپارچهسازی فرآیند تهاتر و تعهدات مالی با نرمافزارهای یکپارچه سازمانی (ERP)
ریشه اصلی بیشتر چالشهای مالیاتی، کار کردن با سیستمهای جزیرهای و جدا از هم است. وقتی انبار در یک نرمافزار ثبت میشود، واحد فروش برنامه دیگری دارد و حسابداری مالی با فایلهای اکسل پراکنده سعی در کنترل دریافتها و پرداختها دارد، ثبت فاکتورهای خرید با هفتهها تاخیر انجام میگیرد. حاصل این بینظمی، ایجاد مغایرتهای سنگین میان دفاتر قانونی و کارپوشه مالیاتی است؛ موضوعی که در نهایت به رد شدن اسناد خرید توسط ممیز و قفل شدن فرآیند تهاتر مالیاتی ختم میشود.
در چنین شرایطی، شرکت نه تنها نمیتواند از اعتبارهای مالیاتی خود برای بستن بدهیها استفاده کند، بلکه حسابهای بانکیاش نیز با صدور اجراییه مسدود میشود. چاره بنیادین این معضل، ایجاد یک جریان داده متمرکز است. معماری قدرتمند نرم افزار پارمیس استار به عنوان یک راهکار جامع سازمانی، تمام بخشهای انبار، فروش، خزانهداری و حسابداری را در یک پایگاه داده به هم متصل میکند تا هر فاکتور یا سند دریافت و پرداخت، در همان ثانیه ثبت، اثر خود را روی تعهدات مالیاتی سازمان بگذارد.
مدیریت یکپارچه پرونده اشخاص و کنترل هوشمند تکالیف مالیاتی
در بازار واقعی کسبوکار، اشخاص و شرکتها هویتهای چندگانهای دارند. برای مثال، ممکن است یک شرکت در عین حال که تامینکننده مواد اولیه شما است، خریدار بخشی از محصولات نهایی شرکت نیز باشد، یا به عنوان یک پیمانکار دولتی همزمان بدهکار و طلبکار مجموعه شما به حساب بیاید.
پارمیس استار با پیادهسازی زیرساخت «پرونده یکپارچه اشخاص»، به جای ایجاد کدهای تفصیلی متفرقه و سردرگمکننده، برای هر طرف تجاری یک پرونده واحد با نقشهای مختلف تعریف میکند. این ماژول مستقیماً با بخش خزانهداری و کارپوشه مودیان در ارتباط است. به لطف این ساختار، حسابدار نیاز به ساعتها وقتگذرانی برای مغایرتگیری ندارد؛ سیستم به صورت لحظهای ماندهحسابهای بدهکاری و بستانکاری طرف مقابل را روبهروی هم قرار میدهد و با یک تایید ساده، سند تسویه و تهاتر دفتری را در کسری از ثانیه صادر میکند. از سوی دیگر، تمام صورتحسابهای خرید به محض ورود به انبار با کارپوشه مطابقت داده میشوند تا اعتبار ارزش افزوده آماده تهاتر، به صورت شفاف روی میز مدیر مالی قرار گیرد.
نتیجه ملموس این انضباط سیستمی، جلوگیری از خواب سرمایه و صیانت واقعی از جریان نقدینگی سازمان است. وقتی کلیه فاکتورها به صورت مکانیزه با سامانههای مالیاتی همگام باشند، خطر خط خوردن هزینهها در زمان رسیدگی از بین میرود و جریمههای دیرکرد ماده ۱۹۰ به صفر میل میکند. در روز ممیزی، سازمان شما دفاتری پاکیزه، بدون مغایرت و منطبق با اسناد دولتی به ممیز ارائه میدهد؛ مزیتی که مسیر تهاتر سریع بدهیها را هموار کرده و توان مالی شرکت را در بالاترین سطح ممکن حفظ میکند.
مدیریت هوشمند تهاتر و اعتبارات مالیاتی با نرم افزار پارمیس استار
اجرای موفق تهاتر مالیاتی بیش از آنکه به فرآیندهای اداری وابسته باشد، به دقت اسناد مالی، سلامت اعتبارات خرید و یکپارچگی دادهها در سازمان بستگی دارد. ثبت نامنظم فاکتورهای خرید، مغایرت میان دفاتر قانونی و کارپوشه سامانه مودیان، یا عدم کنترل دقیق مطالبات از دستگاههای دولتی، میتواند باعث رد شدن اعتبارات مالیاتی توسط ممیز و تحمیل جریمههای سنگین شود.
نرم افزار پارمیس استار به عنوان راهکار جامع مدیریت منابع سازمانی (ERP)، با ارائه بستر متمرکز و یکپارچه میان واحدهای حسابداری، خزانهداری، انبار و سامانه مودیان، تمام چالشهای مربوط به مدیریت اعتبارات و بدهیهای مالیاتی را حل میکند.
چرا پارمیس استار بهترین انتخاب برای مدیریت تهاتر مالیاتی است؟
- تطبیق هوشمند با سامانه مودیان: تمامی صورتحسابهای الکترونیکی خرید به محض تایید در کارپوشه، به عنوان اعتبار ارزش افزوده آماده تهاتر در سیستم شناسایی میشوند تا هیچ اعتباری به دلیل تاخیرهای اداری بسوزد یا رد نشود.
- مدیریت یکپارچه پرونده اشخاص و دستگاههای اجرایی: سوابق مطالبات از نهادهای دولتی و بدهیهای مالیاتی در یک پرونده واحد ثبت شده و امکان تهاتر دفتری و پایاپایسازی حسابها را با یک کلیک فراهم میسازد.
- کنترل دقیق خزانهداری و اسناد تسویه: ثبت و ردیابی کامل اسناد تسویه خزانه (نوع اول و دوم)، بروات و گردشهای غیرنقدی بدون ایجاد مغایرت در ترازنامه و دفاتر قانونی.
- پیشگیری از جریمههای دیرکرد: با انضباط سیستمی و امکان ثبت سریع درخواستها، محاسبه جریمه دیرکرد ماده ۱۹۰ ق.م.م در موعد قانونی متوقف میشود.
اگر سازمان شما درگیر پروندههای باز مالیاتی، مدیریت مطالبات دولتی یا تطبیق اعتبارات ارزش افزوده است، با استفاده از نرم افزار پارمیس استار، نقدینگی شرکت خود را حفظ کرده و تسویه بدهیها را به فرآیندی شفاف و بیدردسر تبدیل کنید.
درخواست مشاوره تخصصی و دموی نرم افزار پارمیس استار
اگر شرکت شما درگیر پروندههای باز مالیاتی، مدیریت اسناد تسویه خزانه یا تطبیق اعتبارات ارزش افزوده با بدهیهای قطعی است، زمان را از دست ندهید. برای دریافت مشاوره اختصاصی از کارشناسان مالی پارمیس و مشاهده دموی آنلاین نرم افزار پارمیس استار، فرم زیر را تکمیل فرمایید.

پرسشهای متداول درباره تهاتر مالیاتی (FAQ)
۱. آیا امکان تهاتر بدهی مالیاتی با جرایم مالیاتی وجود دارد؟
بله، در صورتی که اصل بدهی و جرایم متعلقه در قالب برگه قطعی به مودی ابلاغ شده باشند، مانده بستانکاری معتبر میتواند برای تسویه جرایم غیرقابل بخشودگی نیز اعمال شود. البته در اولویتبندی اداری سازمان امور مالیاتی، تسویه اصل بدهی مالیاتی همواره در رتبه اول قرار دارد و باقیمانده اعتبار پس از صفر شدن اصل بدهی، برای بستن جرایم قطعی منظور خواهد شد.
۲. مهلت قانونی سازمان امور مالیاتی برای تعیینتکلیف درخواست تهاتر چقدر است؟
بر اساس ماده ۸ قانون دائمی مالیات بر ارزش افزوده، اداره امور مالیاتی مکلف است حداکثر ظرف مدت یک ماه از تاریخ ثبت رسمی درخواست مودی در سامانه، نسبت به بررسی مدارک، اعمال تهاتر با بدهیهای قطعی یا استرداد وجه اقدام کند. در صورتی که این بررسی بدون عذر موجه قانونی بیش از سه ماه از مهلت مقرر معطل بماند، سازمان مشمول پرداخت خسارت ماهانه به مودی خواهد شد.
۳. آیا جریمه تاخیر ماده ۱۹۰ در دوران بررسی پرونده تهاتر متوقف میشود؟
بله، طبق بخشنامههای معتبر سازمان امور مالیاتی، محاسبه جریمه دیرکرد ماهانه ۲.۵ درصدی موضوع ماده ۱۹۰ قانون مالیاتهای مستقیم، دقیقاً از تاریخ ثبت رسمی درخواست مودی در دبیرخانه یا درگاه خدمات الکترونیک متوقف میشود. به این ترتیب، طولانی شدن فرآیند ممیزی و هماهنگیهای دفتری برای مبلغ مورد تهاتر هیچ بار مالی اضافهای برای مودی نخواهد داشت.
۴. تفاوت اسناد تسویه خزانه نوع اول با نوع دوم در چیست؟
اسناد تسویه خزانه نوع اول برای یک رابطه دوجانبه طراحی شدهاند و طلب تایید شده مودی از دستگاههای اجرایی دولتی را مستقیماً روبهروی بدهیهای قطعی او به سازمان مالیاتی میگذارند و تسویه میکنند. در نقطه مقابل، اسناد نوع دوم مربوط به یک فرآیند سهجانبه است که در آن، مطالبات مودی از ارگانهای دولتی برای تسویه بدهیهای قطعی او به بانکهای عامل یا سازمان تامین اجتماعی به کار میرود.
۵. آیا اضافه پرداختی مالیات حقوق کارکنان با مالیات عملکرد شرکت قابل تهاتر است؟
خیر، مالیات بر درآمد حقوق در دسته مالیاتهای تکلیفی قرار میگیرد و مبالغ آن به عنوان امانت دولتی در اختیار کارفرما بوده است. به دلیل همین ماهیت امانی و تفکیک پایههای مالیاتی، امکان تهاتر مانده بستانکاری یا بدهی مالیات حقوق پرسنل با مالیات بر درآمد عملکرد شرکت یا اعتبار ارزش افزوده وجود ندارد و باید مسیر مجزایی را طی کند.
۶. آیا شرکتهای زیانده نیز میتوانند از مزیت تهاتر اعتبار ارزش افزوده استفاده کنند؟
بله، ثبت زیان در اظهارنامه عملکرد یا نداشتن سود عملیاتی به هیچ وجه مانع استفاده از اعتبار خرید ارزش افزوده نیست. بستانکاری ارزش افزوده یک دارایی مالیاتی مستقل است که به واسطه خریدهای رسمی تایید شده ایجاد شده و شرکت میتواند از این مانده برای تسویه بدهیهای قطعی سالهای گذشته استفاده کرده یا در صورت تمایل، درخواست استرداد نقدی آن را ثبت نماید.