

قراردادهای پیمانکاری با هدف تسهیل فرآیند تولید یا ارائه خدمات منعقد میشوند تا بخشی از بار اجرایی از دوش کسبوکار برداشته شود. اما سهلانگاری یا اشتباه در تنظیم مفاد قرارداد و پرداختهای بیمهای میتواند فشاری چندبرابر به شرکت تحمیل کند.
بلوکه شدن ۵٪ از سپردههای هر صورتوضعیت، دردسرهای اخذ مفاصاحساب و جریمههای سنگین سازمان تامین اجتماعی، تنها بخشی از چالشهایی است که اگر حسابدار یا مدیر مالی از همان روز اول بستن قرارداد به فکرش نباشد، سود نهایی پروژه را بی اثر میکند. بیمه پیمانکاری یکی از حیاتیترین اقلام در محاسبات مالی است که اگر ضوابط آن درست پیشبینی نشود، تسویه حساب نهایی را به یک کلاف سردرگم تبدیل میکند.
بیمه پیمانکاری به مقررات بیمهای مربوط به قراردادهای مقاطعهکاری گفته میشود. حق بیمه این قراردادها بر اساس نوع فعالیت، مفاد قرارداد و ضوابط سازمان تامین اجتماعی محاسبه میشود. ماده ۳۸ قانون تامین اجتماعی نیز تعهداتی برای کارفرما و پیمانکار در زمینه بیمه کارکنان و تسویه قرارداد تعیین کرده است.
ثبت منظم اطلاعات کارکنان و هزینههای بیمهای در کنار استفاده از نرم افزار حقوق و دستمزد، به مدیریت دقیقتر این تعهدات کمک میکند. در این مقاله، انواع قراردادهای پیمانکاری، نحوه محاسبه حق بیمه، موارد معافیت، مفاصا حساب و مراحل تسویه بیمهای را بررسی میکنیم.
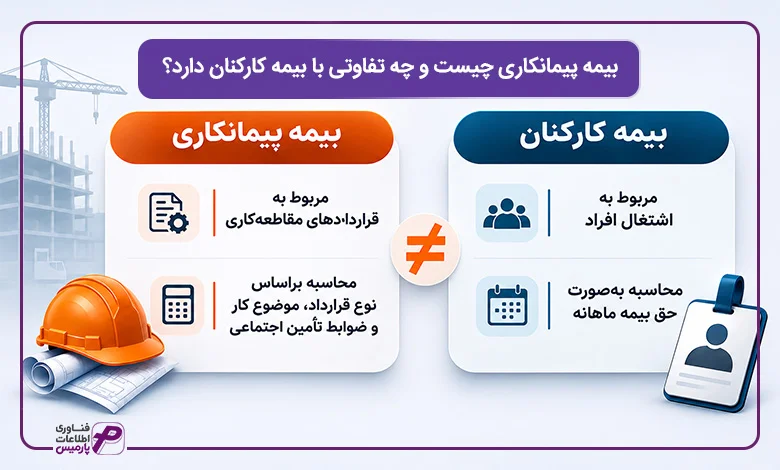
بیمه پیمانکاری چیست و چه تفاوتی با بیمه کارکنان دارد؟
بیمه پیمانکاری به مجموعه تعهدات و مقررات بیمهای مربوط به قراردادهای مقاطعهکاری مشمول قانون تامین اجتماعی گفته میشود. در این قراردادها، حق بیمه بر اساس نوع قرارداد، موضوع کار و ضوابط تعیینشده از سوی سازمان تأمین اجتماعی محاسبه میشود، بنابراین، مبلغ آن لزوماً با حق بیمه ماهانه کارکنان یکسان نیست.
برای حسابداران و مدیران مالی، بیمه پیمانکاری بخشی از تعهدات مالی و قراردادی پروژه است که باید از ابتدای قرارداد در برآورد هزینهها و برنامهریزی پرداختها لحاظ شود. نحوه محاسبه حق بیمه میتواند بر مبلغ خالص دریافتی پیمانکار، پرداختهای کارفرما و زمان تسویه نهایی قرارداد اثر بگذارد. به همین دلیل، تشخیص وضعیت بیمهای قرارداد و تعیین مبنای محاسبه آن پیش از ثبت اسناد مالی و پرداخت صورتوضعیتها اهمیت دارد.
حق بیمه سهم کارفرما در قراردادهای پیمانکاری تامین نیرو بر عهده کیست؟
واقعیت قانونی: از نظر سازمان تامین اجتماعی، نیروهای ارسالی در استخدام شرکت پیمانکار هستند، بنابراین ارسال لیست بیمه ماهانه و پرداخت کامل حق بیمه (شامل سهم کارگر، سهم کارفرما و بیمه بیکاری) قانوناً به عهده پیمانکار است. شرکتِ پذیرای نیرو (کارفرمای اصلی) فقط وظیفه نظارتی دارد تا مطمئن شود پیمانکار به تکالیف خود عمل کرده است، در غیر این صورت، بدهی بیمه از محل مطالبات یا سپردههای پیمانکار در شرکت اصلی کسر خواهد شد.
تفاوت حق بیمه قرارداد پیمانکاری با حق بیمه ماهانه کارکنان
یکی از خطاهای رایج در واحد مالی شرکتها، یکسان دانستن یا جایگزین کردن این دو مفهوم با یکدیگر است. جدول و نکات زیر تفاوتهای ساختاری دو مقوله بیمه پیمانکاری و بیمه کارکنان را روشن میکند:
معیار مقایسه | حق بیمه ماهانه کارکنان (لیست بیمه) | حق بیمه قرارداد پیمانکاری |
مبنای محاسبه | فهرست حقوق و دستمزد واقعی ارسالی ماهانه بر اساس احکام و دستمزد مصوب | نوع قرارداد، موضوع فعالیت، مکانیکی یا دستی بودن عملیات و ضریب مندرج در بخشنامهها |
ماهیت پرداخت | هزینههای جاری و پرسنلی مستمر شرکت برای حفظ سوابق بیمه پرسنل | تعهد خاص مرتبط با یک پروژه یا قرارداد مشخص مقاطعهکاری |
زمان تسویه | ماهانه و حداکثر تا پایان ماه بعد | در زمان ارائه صورتوضعیتها (کسر سپرده) و تسویه نهایی پروژه (دریافت مفاصاحساب) |
هدف قانونی | پوشش درمانی و بازنشستگی پرسنل شاغل در کارگاه یا دفتر | تعیین تکلیف بدهی بیمهای کل پروژه و آزادسازی مطالبات و سپردههای نزد کارفرما |
نکته کلیدی برای حسابداران
وجود قرارداد پیمانکاری و پرداخت حق بیمه ماهانه کارکنان توسط شرکت، بهخودیخود به معنای معافیت از تکالیف حق بیمه قرارداد نیست. حتی اگر پیمانکار برای پرسنل خود لیست بیمه ماهانه ارسال کند، سازمان تامین اجتماعی در زمان بررسی پرونده قرارداد، ضوابط اختصاصی آن قرارداد (موضوع ماده ۳۸ و بخشنامههای مربوط) را اعمال و محاسبه میکند. تنظیم لیست بیمه بهصورت ماهانه تنها در برخی روشهای محاسبه به عنوان عامل تعدیلکننده یا کاهنده بدهی قرارداد عمل میکند، نه جایگزین آن.
تکلیف بیمه و مسئولیت حوادث در قراردادهای استقرار در کارگاه (مانند تعمیرات و نگهداری)
اگر پیمانکاری برای اجرای موضوع قرارداد (بهعنوان مثال، شرکت پیمانکار تعمیرات و نگهداری ماشینآلات خط تولید) ملزم باشد پرسنل خود را مستقیماً در محل کارخانه یا کارگاهِ شرکتِ پذیرنده مستقر کند، اما عنوان و ماهیت قرارداد «تامین نیرو» نباشد، وضعیت بیمه و حوادث به چه صورت خواهد بود؟
- مسئولیت پرداخت حق بیمه: ارسال لیست بیمه ماهانه و پرداخت کامل حق بیمه این پرسنل همچنان مستقیماً بر عهده پیمانکار است و کارفرمای اصلی تنها وظیفه کسر ۵٪ سپرده ماده ۳۸ و نظارت بر تسویه حساب را بر عهده دارد.
- مسئولیت بروز سانحه و حوادث کار: در صورت وقوع حادثه برای کارگر در محل کارگاه، سازمان تامین اجتماعی خدمات درمانی را ارائه میدهد، اما از نظر حقوقی و بازرسی کار (ماده ۶۶ قانون تامین اجتماعی و قوانین کار)، اگر حادثه ناشی از عدم رعایت اصول ایمنی باشد، کارفرمای اصلی (صاحب کارگاه) نیز به دلیل نظارت بر محیط کار، در کنار پیمانکار ممکن است بر اساس درصد تقصیرِ اعلامشده در مراجع قانونی، مسئولیت تضامنی یا سهمی در جبران خسارت داشته باشد.
- نکته اجرایی: در این دسته از قراردادها، درج بندهای صریح درباره الزام پیمانکار به رعایت استانداردهای ایمنی (HSE) و ارائه بیمه مسئولیت مدنی کارفرما الزامی است.
پیشنهاد مطالعه : مالیات حقوق 1405 [نحوه محاسبه مالیات حقوق + جدول مالیات حقوق]
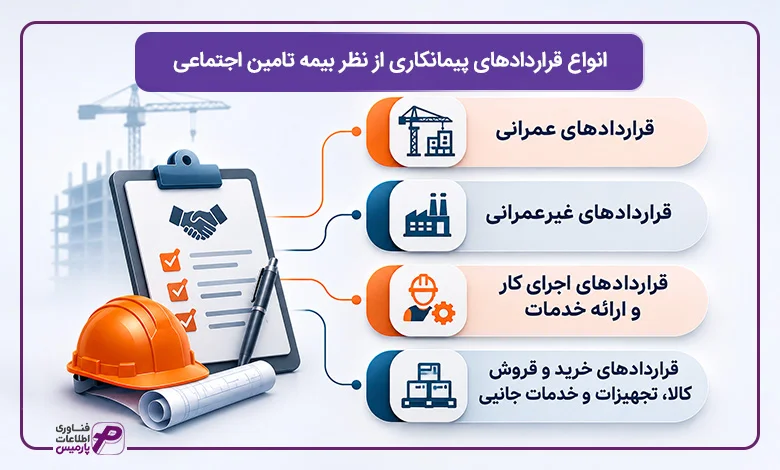
انواع قراردادهای پیمانکاری از نظر بیمه تامین اجتماعی
برای تعیین حق بیمه پیمانکاری و پیشگیری از چالشهای مالی پروژهها، ابتدا باید ماهیت قرارداد و ضوابط بیمهای مربوط به آن شناخته شود. سازمان تامین اجتماعی برای تمامی قراردادها رویکرد و روش محاسبه واحدی اعمال نمیکند، بلکه نوع فعالیت، تعهدات پیمانکار، نحوه تامین مصالح، تجهیزات، شرایط اجرایی پروژه و منبع بودجه در تعیین مقررات و ضوابط قابل اعمال تاثیر مستقیم دارند.
پیش از ورود به جزئیات اجرایی، انواع قراردادهای پیمانکاری از منظر سازمان تامین اجتماعی شامل موارد زیر است:
- قراردادهای عمرانی
- قراردادهای غیرعمرانی
- قراردادهای اجرای کار و ارائه خدمات
- قراردادهای خرید و فروش کالا، تجهیزات و خدمات جانبی
شناخت دقیق این دستهها به مدیران مالی و حسابداران کمک میکند تا مبنای محاسباتی مناسب را پیشبینی کنند و از انحراف هزینهها و بروز جرایم بیمهای جلوگیری نمایند.
۱. قراردادهای عمرانی
قراردادهای عمرانی به قراردادهایی گفته میشود که دو شرط اصلی را بهطور همزمان داشته باشند: اول اینکه تمام یا بخشی از بودجه عمرانی پروژه از محل اعتبارات طرحهای عمرانی دولت (بودجه عمومی کشور) تأمین شده باشد و دوم، قرارداد بر اساس ضوابط و شرایط عمومی پیمان سازمان برنامه و بودجه منعقد شده باشد.
قراردادهای عمرانی، در صورت برخورداری از شرایط قانونی لازم، تابع ضوابط بیمهای مربوط به طرحهای عمرانی هستند. عنوان «عمرانی» بهتنهایی برای استفاده از این ضوابط کافی نیست و باید ماهیت طرح، منبع تامین اعتبار (بودجه عمومی کشور) و شرایط قانونی قرارداد بررسی شود.
ضوابط بیمهای: نرخ حق بیمه در این قراردادها به دلیل حمایت از طرحهای زیرساختی کشور، نسبت به قراردادهای غیرعمرانی پایینتر است (معمولاً ۶٫۶ درصد برای پیمانکاران و ۱٫۶ درصد برای حالت مشاوره و نظارت) و حق بیمه بر اساس کل کارکرد محاسباتی منظور میشود.
۲. قراردادهای غیرعمرانی
تمامی قراردادهای مقاطعهکاری که شرایط طرحهای عمرانی (تامین بودجه دولتی) را ندارند، در دسته قراردادهای غیرعمرانی قرار میگیرند. این بخش طیف وسیعی از پروژههای بخش خصوصی، شرکتهای تجاری، خدمات پشتیبانی، فناوری اطلاعات و ساختوسازهای غیردولتی را شامل میشود.
قراردادهایی که مشمول ضوابط طرحهای عمرانی نیستند، در گروه قراردادهای غیرعمرانی قرار میگیرند. برخی از قراردادهای خدماتی، پشتیبانی، نگهداری و اجرای فعالیتهای غیردولتی در این گروه بررسی میشوند. حق بیمه این قراردادها با توجه به نوع کار و مقررات مرتبط محاسبه میشود.
ضوابط بیمهای: در قراردادهای غیرعمرانی، نحوه محاسبه حق بیمه کاملاً بستگی به مکانیکی یا غیرمکانیکی (دستی) بودن اجرای کار و همچنین نحوه تأمین مصالح دارد. نرخ حق بیمه در این نوع قراردادها عموماً بالاتر از طرحهای عمرانی است و بر اساس ضرایب مصوب بخشنامههای سازمان تامین اجتماعی (مانند ۷٫۸٪ یا ۱۵٪) محاسبه میگردد.
۳. قراردادهای اجرای کار و ارائه خدمات
در این قراردادها، پیمانکار متعهد میشود فعالیت مشخصی را انجام دهد یا خدمتی ارائه کند، مانند نصب تجهیزات، تعمیر و نگهداری تاسیسات یا اجرای عملیات ساختمانی. برای تعیین تکلیف بیمهای، باید مشخص شود قرارداد چه فعالیتهایی را در بر میگیرد و نیروی انسانی چگونه در اجرای آن به کار گرفته میشود.
۴. قراردادهای خرید و فروش کالا، تجهیزات و خدمات جانبی
قراردادهای خرید کالا نیازمند بررسی دقیق ماهیت تعهدات هستند و سازمان تامین اجتماعی آنها را به دو وضعیت متمایز تقسیم میکند:
- خرید و فروش صرف: در قراردادهایی که موضوع آنها صرفا خرید یا فروش اقلام آماده است و اجرای قرارداد به فرایند تهیه یا کار اضافی نیاز ندارد، با رعایت ضوابط، امکان صدور مفاصاحساب بدون وصول حق بیمه وجود دارد.
- خرید همراه با خدمات یا کار اضافی: اگر تعهداتی مانند بازاریابی، آموزش، پشتیبانی، نصب یا راهاندازی نیز در قرارداد پیشبینی شده باشد، بخش دستمزد عملیات بازرگانی یا خدماتی مشمول محاسبه حق بیمه خواهد شد و صرفِ وجود کالا به معنای معافیت کامل نیست.
این دستهبندی برای تشخیص اولیه نوع قرارداد است و بهتنهایی نرخ یا ضریب حق بیمه را مشخص نمیکند. پیش از محاسبه، باید متن قرارداد با بخشنامهها و آخرین اصلاحیههای جاری سازمان تامین اجتماعی تطبیق داده شود.

ماده ۳۸ قانون تامین اجتماعی درباره بیمه پیمانکاری چه میگوید؟
ماده ۳۸ قانون تامین اجتماعی یکی از کلیدیترین و چالشبرانگیزترین مقرراتی است که مدیران مالی، کارفرمایان و پیمانکاران باید تسلط کامل بر آن داشته باشند. این ماده قانونی به صراحت تکالیف و مسئولیتهای طرفین قرارداد را در قبال بیمه نیروی انسانی تعیین میکند و رعایت مفاد آن، شرط اصلی تسویه حساب نهایی پروژههاست.
متن ماده 38 قانون تامین اجتماعی
در مواردی که انجام کار به طور مقاطعه به اشخاص حقیقی یا حقوقی واگذار میشود کارفرما باید در قراردادی که منعقد میکند مقاطعه کار را متعهد نماید که کارکنان خود همچنین کارکنان مقاطعه کاران فرعی را نزد سازمان بیمه نماید و کل حق بیمه را به ترتیب مقرر در ماده 28 این قانون بپردازد. پرداخت پنج درصد بهای کل کار مقاطعه کار از طرف کارفرما موکول به ارائه مفاصاحساب از طرف سازمان خواهد بود. در مورد مقاطعه کارانی که صورت مزد و حق بیمه کارکنان خود را در موعد مقرر به سازمان تسلیم و پرداخت میکنند معادل حق بیمه پرداختی بنا به درخواست سازمان از مبلغ مذکور آزاد خواهد شد.
هرگاه کارفرما آخرین قسط مقاطعه کار را بدون مطالبه مفاصاحساب سازمان بپردازد مسئول پرداخت حق بیمه مقرر و خسارات مربوط خواهد بود و حق دارد وجوهی را که از این بابت به سازمان پرداخته است از مقاطعه کار مطالبه و وصول نماید. کلیه وزارتخانه ها و موسسات و شرکتهای دولتی همچنین شهرداریها و اتاق اصناف و موسسات غیردولتی و موسسات خیریه و عامالمنفعه مشمول مقررات این ماده میباشند.
تبصره 1 (الحاقی 1372/02/26)
کلیه کارفرمایان موضوع این ماده و ماده 29 قانون بیمههای اجتماعی سابق مکلفند، مطالبات سازمان تامین اجتماعی از مقاطعه کاران ومهندسین مشاوری که حداقل یک سال از تاریخ خاتمه، تعلیق و یا فسخ قرارداد آنان گذشته و در این فاصله جهت پرداخت حق بیمه کارکنان شاغل دراجرای قرارداد و ارائه مفاصا حساب سازمان تامین اجتماعی مراجعه ننمودهاند را ضمن اعلام فهرست مشخصات مقاطعه کاران و مهندسین مشاور ازمحل پنج درصد کل کار و آخرین قسط نگهداری شده به این سازمان پرداخت نمایند.
میزان حق بیمه پس از قطعی شدن طبق قانون و بر اساس آراء هیات تجدید نظر موضوع ماده 44 قانون تامین اجتماعی و ابلاغ مجدد به پیمانکار جهتپرداخت بدهی حق بیمه ظرف 20 روز از تاریخ ابلاغ توسط سازمان تامین اجتماعی اعلام خواهد شد.
نحوه اجرای تبصره به موجب آییننامهای خواهد بود که توسط سازمان تامین اجتماعی تهیه و به تصویب هیات وزیران میرسد.
تبصره 2 (الحاقی 1394/02/01)
مبنای مطالبه حق بیمه در مورد پیمانهایی که دارای کارگاههای صنعتی و خدمات تولیدی یا فنی مهندسی ثابت میباشند و موضوع اجرای پیمان توسط افراد شاغل در همان کارگاه انجام میشود، بر اساس فهرست ارسالی و بازرسی کارگاه است و از اعمال ضریب حق بیمه جهت قرارداد پیمان معاف میباشند و سازمان تامین اجتماعی باید مفاصاحساب اینگونه قراردادهای پیمان را صادر کند.
تعهدات کارفرما براساس ماده ۳۸
بر اساس این ماده، در قراردادهایی که انجام کار بهصورت مقاطعه به اشخاص حقیقی یا حقوقی واگذار میشود، کارفرما مکلف است در متن قرارداد، پیمانکار را متعهد به بیمهکردن کارکنان خود و کارکنان پیمانکاران فرعی کند. بر اساس ماده ۱ آییننامه اجرایی قانون الحاق یک تبصره به ماده ۳۸ قانون تامین اجتماعی، مطالبات سازمان تامین اجتماعی از محل ۵ درصد کل کارکرد و آخرین قسط نگهداریشده، پس از درخواست سازمان، پرداخت میشود. تعیین تکلیف این مبالغ به وضعیت بدهی حق بیمه و مراحل مقرر قانونی بستگی دارد.
تعهدات بیمهای پیمانکار چیست؟
در مقابل، پیمانکار نیز دارای تکالیف قانونی مشخصی است که باید در طول اجرای پروژه به آنها پایبند باشد:
- رعایت دقیق ضوابط بیمهای و ارسال لیست و حق بیمه کارکنان شاغل در کارگاه
- همکاری با سازمان تامین اجتماعی و ارائه اطلاعات و اسناد مالی و قراردادی موردنیاز
- پرداخت حق بیمه قرارداد بر اساس ضوابط قابلاعمال و تعیین تکلیف بدهیهای احتمالی
- پیگیری و اخذ مفاصاحساب بیمه پس از پایان کار و تحویل آن به کارفرما
اگر حق بیمه پرداخت نشود، چه اتفاقی میافتد؟
بیتوجهی به تکالیف مقرر در ماده ۳۸ و عدم پرداخت حق بیمه یا عدم اخذ مفاصاحساب، پیامدهای حقوقی و مالی سنگینی به همراه دارد:
- مطالبه بدهی بیمه از کارفرما: طبق مواد ۳ و ۴ آییننامه اجرایی قانون الحاق یک تبصره به ماده ۳۸ قانون تأمین اجتماعی، در صورت قطعیشدن بدهی و پرداختنشدن آن از سوی پیمانکار در مهلت مقرر پس از ابلاغ مجدد، سازمان بدهی را به کارفرما اعلام میکند. کارفرما نیز مکلف است بدهی قطعی اعلامشده را حداکثر ظرف ۲۵ روز از تاریخ ابلاغ، از محل ۵ درصد کل کارکرد و آخرین قسط نگهداریشده تامین و به حساب سازمان واریز کند.
- حبس سپردهها و مطالبات: تا زمان تعیین تکلیف بدهی بیمهای و صدور مفاصاحساب، کارفرما مجاز به آزاد کردن ۵ درصد سپرده بیمه و آخرین قسط قرارداد نیست.
- بروز اختلافات حقوقی: عدم تسویه حساب بیمهای غالباً به دعوای حقوقی و اختلاف میان کارفرما و پیمانکار در تسویه نهایی پروژه منجر میشود.
مهلتهای قانونی اعلام و پرداخت بدهی بیمه پیمانکاری
آییننامه اجرایی قانون الحاق یک تبصره به ماده ۳۸ قانون تأمین اجتماعی، مهلتهایی را برای پیگیری بدهی قطعی پیمانکار تعیین کرده است:
- مهلت پرداخت پیمانکار: در موارد مقرر در ماده ۳ آییننامه، اگر پیمانکار پس از ابلاغ مجدد بدهی قطعی، حداکثر ظرف ۲۰ روز آن را پرداخت نکند، سازمان بدهی را کتباً به کارفرما اعلام میکند.
- مهلت پرداخت کارفرما: طبق ماده ۴، کارفرما باید بدهی قطعی اعلامشده را حداکثر ظرف ۲۵ روز از تاریخ ابلاغ، از محل ۵ درصد کل کارکرد و آخرین قسط نگهداریشده تامین و به حساب سازمان واریز کند.
- ارائه اسناد و اطلاعات: بر اساس ماده ۵، سازمان میتواند برای دریافت اطلاعات مربوط به قراردادها به اسناد و مدارک در اختیار کارفرما مراجعه کند و کارفرما موظف به همکاری است.
این مهلتها باید با توجه به شرایط مقرر در آییننامه و وضعیت قطعیشدن بدهی بررسی شوند.
آیا همه قراردادهای پیمانکاری مشمول حق بیمه هستند؟
یکی از اشتباهات رایج این است که تصور شود هر قراردادی با عنوان «پیمانکاری»، بدون استثنا مشمول روشی واحد از محاسبه و کسر حق بیمه ماده ۳۸ میشود. شمول مقررات بیمهای و نحوه اجرای تکالیف آن، کاملاً به ماهیت تعهدات، نوع فعالیت (عمرانی یا غیرعمرانی)، نحوه تامین مصالح و وجود یا عدم وجود عملیات اجرایی و نیروی انسانی وابسته است و نمیتوان حکم واحدی را برای همه قراردادها صادر کرد.
برای آشنایی بیشتر با مفهوم حقوق پایه، قوانین مرتبط و روش محاسبه آن، مقاله «حقوق پایه چیست؟ سیر تا پیاز تعریف، قوانین و نحوه محاسبه پایه حقوق» را در وبلاگ پارمیس بخوانید.

حق بیمه قراردادهای پیمانکاری چگونه محاسبه میشود؟
مبنای محاسبه حق بیمه پیمانکاری به نوع قرارداد و ضوابط بیمهای مربوط به آن بستگی دارد. در برخی قراردادها، حق بیمه بر اساس فهرست مزد و حقوق کارکنان و دستمزد مشمول بیمه محاسبه میشود، در برخی دیگر، سازمان تامین اجتماعی با توجه به ماهیت قرارداد و مقررات مربوط، ضریب مشخصی را برای محاسبه حق بیمه به کار میگیرد. بنابراین، نمیتوان نرخ یا ضریب واحدی را برای تمام قراردادهای پیمانکاری در نظر گرفت.
برای برآورد هزینه بیمهای قرارداد، حسابدار یا مدیر مالی باید ابتدا نوع فعالیت، مبلغ ناخالص کارکرد، تعهدات پیمانکار در تامین نیروی انسانی و مصالح و تجهیزات و شرایط اجرای قرارداد را بررسی کند. سپس باید مشخص شود کدام ضابطه برای محاسبه حق بیمه قابل اعمال است.
جهت مطالعه بیشتر به مقاله فرمول محاسبه حقوق و دستمزد مراجعه کنید.
عوامل مؤثر بر محاسبه حق بیمه پیمانکاری
مهمترین عوامل مؤثر بر محاسبه حق بیمه پیمانکاری عبارتاند از:
- نوع قرارداد: عمرانی یا غیر عمرانی بودن قرارداد میتواند در تعیین ضوابط محاسبه اثر بگذارد.
- موضوع قرارداد: اجرای عملیات، ارائه خدمات، خرید تجهیزات یا ترکیبی از این موارد ممکن است تابع مقررات متفاوتی باشد.
- نحوه تامین مصالح و تجهیزات: تعهدات طرفین در تامین مصالح و تجهیزات میتواند بر مبنای محاسبه اثر بگذارد.
- وضعیت نیروی انسانی: تعداد کارکنان، دستمزد مشمول بیمه و نحوه بهکارگیری نیروی کار در اجرای قرارداد از عوامل مهم هستند.
- مقررات و بخشنامههای جاری: محاسبه باید بر اساس ضوابط قابل اعمال در زمان رسیدگی به قرارداد انجام شود.
آیا حق بیمه همه قراردادها با ضریب محاسبه میشود؟
خیر. روش محاسبه به شرایط قرارداد بستگی دارد. برای نمونه، بر اساس اصلاحیه بند ۵۳ بخشنامه تنقیح و تلخیص ضوابط بیمهای مقاطعهکاران (مصوب خرداد ۱۴۰۵)، در قراردادهای خرید و فروش کالا و تجهیزات که موضوع آنها خرید یا فروش اقلام آماده باشد و به انجام کار اضافی نیاز نداشته باشند، صدور مفاصاحساب بدون وصول حق بیمه، با رعایت شرایط مقرر، امکانپذیر است. در مقابل، در قراردادهای خرید، تهیه و تامین تجهیزاتی که مستلزم فعالیتهای اضافی مانند آموزش، بازاریابی یا پشتیبانی هستند، ضوابط جداگانهای (مانند اعمال ضریب روی دستمزد عملیات بازرگانی) پیشبینی شده است.
همچنین، طبق بند ۷۲ الحاقی بخشنامه ضوابط بیمهای مقاطعهکاران، در موارد مشمول این بند، پیمانکار میتواند با ارائه اعتراض و مدارک مستند، از جمله اسناد و دفاتر قانونی، درخواست بررسی محاسبه حق بیمه بر مبنای نسبت واقعی دستمزد به کل کار انجامشده را مطرح کند. پذیرش این درخواست به احراز شرایط مقرر از سوی سازمان بستگی دارد.
نکته اجرایی:
پیش از ثبت هزینه بیمه در حسابهای پروژه، نوع قرارداد و مبنای محاسبه را مستند کنید. این کار به برآورد دقیقتر هزینهها، کنترل مطالبات پیمانکار و پیگیری مفاصاحساب کمک میکند.
پیشنهاد میکنم مقاله چگونه سابقه بیمه تامین اجتماعی را خریداری کنیم؟ را از دست ندهید.

سپرده بیمه پیمانکاری چیست و چگونه آزاد میشود؟
سپرده بیمه پیمانکاری به مبلغی گفته میشود که کارفرما طبق مقررات مربوط، از محل صورتوضعیتها و آخرین قسط پیمان نزد خود نگه میدارد. بر اساس ماده ۱ آییننامه اجرایی قانون الحاق یک تبصره به ماده ۳۸ قانون تامین اجتماعی، مطالبات سازمان تامین اجتماعی، پس از درخواست سازمان، از محل ۵ درصد کل کارکرد و آخرین قسط نگهداریشده پرداخت میشود.
مبلغ ۵ درصد، بهخودیخود معادل حق بیمه قطعی پیمان نیست؛ بلکه یکی از منابع تأمین بدهی قطعی در شرایط مقرر قانونی است.
برای تعیین تکلیف این مبالغ، باید وضعیت بدهی حق بیمه و مفاصا حساب قرارداد مشخص شود. طبق ماده ۴ آییننامه، کارفرما مکلف است بدهی قطعی اعلامشده از سوی سازمان را حداکثر ظرف ۲۵ روز از تاریخ ابلاغ، از محل مبالغ نگهداریشده تأمین و به حساب سازمان واریز کند.
سپرده بیمه پیمانکاری چقدر است؟
ماده ۳۸ قانون تامین اجتماعی پیشبینی کرده است که کارفرما مکلف است معادل ۵ درصد از هر صورتوضعیت کارکرد پیمانکار (و همچنین آخرین قسط قرارداد) را تا زمان تعیین تکلیف بدهی بیمهای و ارائه مفاصاحساب نزد خود نگهداری کند. نکته بسیار مهم برای حسابداران این است که ۵ درصد سپرده بیمه را نباید با نرخ یا مبلغ حق بیمه قرارداد یکی دانست، سپرده بیمه یک مبلغ تضمینی نزد کارفرماست، در حالی که حق بیمه بدهی قطعی سازمان تامین اجتماعی است که باید پرداخت شود.
تفاوت سپرده بیمه با حق بیمه قرارداد
برای جلوگیری از هرگونه خطای محاسباتی یا ثبت اشتباه در دفاتر مالی، تفاوت این دو مفهوم را میتوان در جدول زیر خلاصه کرد:
معیار مقایسه | سپرده بیمه (کسور قانونی) | حق بیمه قرارداد |
ماهیت | مبلغی که کارفرما طبق ماده ۳۸ از صورتوضعیتها کسر و نگهداری میکند | بدهی بیمهای قطعی مرتبط با انجام موضوع قرارداد |
هدف | تضمین پرداخت حق بیمه و وادار کردن پیمانکار به تسویه حساب با سازمان | تامین حقوق بیمهای نیروی کار شاغل در پروژه |
مبنای تعیین | معادل ۵ درصد ناخالص صورتوضعیتها و آخرین قسط | ضوابط، بخشنامهها و ضریب تخصصی نوع قرارداد |
وضعیت نهایی | پس از ارائه مفاصاحساب بیمه و تسویه نهایی به پیمانکار مسترد میشود | به حساب سازمان تامین اجتماعی واریز میگردد |
چه زمانی سپرده بیمه به پیمانکار بازگردانده میشود؟
آزادسازی سپرده بیمه زمان ثابت و ازپیشتعیینشدهای برای همه پروژهها ندارد، بلکه مستلزم طی شدن مراحل زیر است:
- اتمام موضوع قرارداد و تحویل کار به کارفرما
- تعیین تکلیف بدهی بیمهای قرارداد نزد سازمان تامین اجتماعی
- دریافت و ارائه سند مفاصاحساب بیمه به کارفرما
- انجام تشریفات تسویه حساب نهایی میان کارفرما و پیمانکار
تعیین تکلیف سپرده بیمه به وضعیت بدهی قرارداد و ارائه مفاصاحساب بستگی دارد. طبق مواد ۳ و ۴ آییننامه اجرایی قانون الحاق یک تبصره به ماده ۳۸ قانون تامین اجتماعی، اگر بدهی قطعی پیمانکار پرداخت نشده باشد، سازمان میتواند پس از طی مراحل مقرر، آن را به کارفرما اعلام کند تا از محل ۵ درصد کل کارکرد و آخرین قسط نگهداریشده پرداخت شود. نحوه استرداد مانده احتمالی این مبالغ باید بر اساس قانون و مقررات قابل اعمال بررسی شود.
برای اطلاع از آخرین مصوبات شورای عالی کار درباره کمکهزینه اقلام مصرفی و مسکن و نحوه درج این مزایا در فیش حقوقی، مقاله «قوانین حقوق و دستمزد 1405» را در وبلاگ پارمیس مطالعه کنید.

ضریب حق بیمه پیمانکاری در سال ۱۴۰۵ چگونه تعیین میشود؟
ضریب حق بیمه پیمانکاری درصدی است که در قراردادهای مشمول محاسبه ضریبی، برای برآورد حق بیمه بر مبنای ناخالص کارکرد قرارداد به کار میرود. این ضریب برای همه قراردادها یکسان نیست و تعیین آن به نوع فعالیت، شرایط قرارداد و بخشنامه قابل اعمال سازمان تامین اجتماعی بستگی دارد. علاوه بر این، اصلاحات مقرراتی میتوانند بر نحوه محاسبه برخی قراردادها اثر بگذارند، بنابراین، استفاده از ضرایب قدیمی بدون بررسی آخرین مقررات ممکن است به برآورد نادرست هزینه بیمه منجر شود.
ضریب بیمه در قراردادهای مختلف به شرح جدول زیر است:
نوع قرارداد | مبنای بررسی حق بیمه |
قراردادهای عمرانی | ضوابط بیمهای طرحهای عمرانی و شرایط شمول آنها |
قراردادهای خدماتی و اجرایی غیرعمرانی | نوع فعالیت و ضوابط مربوط به قراردادهای غیرعمرانی |
قراردادهای تامین کالا و تجهیزات همراه با خدمات اضافی | مفاد قرارداد و مقررات اختصاصی خرید، تامین و تحویل تجهیزات |
قراردادهای خرید و فروش صرف | بررسی شرایط معافیت و مقررات اختصاصی خرید و فروش |
نکته: این جدول برای تشخیص مسیر بررسی است و جایگزین تعیین ضریب بر اساس پرونده و مفاد قرارداد نمیشود.
تغییر مهم در محاسبه بیمه قراردادهای خرید تجهیزات
بر اساس اصلاح بند ۵۳ بخشنامه ضوابط بیمهای مقاطعهکاران در تاریخ ۱۸ خرداد ۱۴۰۵، برای برخی قراردادهای خرید، تهیه، تامین و تحویل تجهیزات که مستلزم انجام کار اضافی هستند، روش مشخصی برای محاسبه حق بیمه عملیات بازرگانی در نظر گرفته شده است.
مطابق این اصلاحیه، معادل ۸ درصد از ناخالص کارکرد قرارداد بابت دستمزد عملیات بازرگانی منظور میشود و حق بیمه این بخش با اعمال ضریب ۱۵ درصد محاسبه میشود، مابقی مبلغ تجهیزات، طبق شرایط مقرر در بخشنامه، از محاسبه حق بیمه معاف است. بنابراین، این روش را نباید به تمام قراردادهای پیمانکاری تعمیم داد.
بهعنوان مثال، اگر ناخالص کارکرد قراردادی مشمول این حکم یک میلیارد تومان باشد، مبلغ مبنای دستمزد عملیات بازرگانی برابر با ۸۰ میلیون تومان خواهد بود. با اعمال ضریب ۱۵ درصد، مبلغ حاصل از این محاسبه ۱۲ میلیون تومان است. این مثال نحوه محاسبه را نشان میدهد و قابل تعمیم به قراردادهایی نیست که شرایط بخشنامه را ندارند.
آیا میتوان حق بیمه را بر اساس دستمزد واقعی محاسبه کرد؟
در برخی قراردادهایی که حق بیمه آنها بر اساس ضرایب تعیین میشود، بند ۷۲ الحاقی بخشنامه ضوابط بیمهای مقاطعهکاران امکان بررسی مجدد محاسبه را پیشبینی کرده است. پیمانکار میتواند با ارائه اعتراض و مدارک مستند، از جمله اسناد و دفاتر قانونی، درخواست بررسی نسبت واقعی دستمزد به کل کار انجامشده را مطرح کند. اگر سازمان تامین اجتماعی شرایط مقرر را احراز کند، محاسبه بر اساس نرخ ماده ۲۸ قانون تامین اجتماعی انجام میشود. در مقابل، اگر اسناد نشان دهند نسبت واقعی دستمزد بیشتر از مبنای ضریب بوده است، امکان مطالبه مابهالتفاوت نیز وجود دارد.
پیش از ثبت برآورد حق بیمه، آخرین بخشنامه مرتبط با نوع قرارداد را بررسی و مبنای محاسبه را مستند کنید.
مفاصاحساب در بیمه پیمانکاری
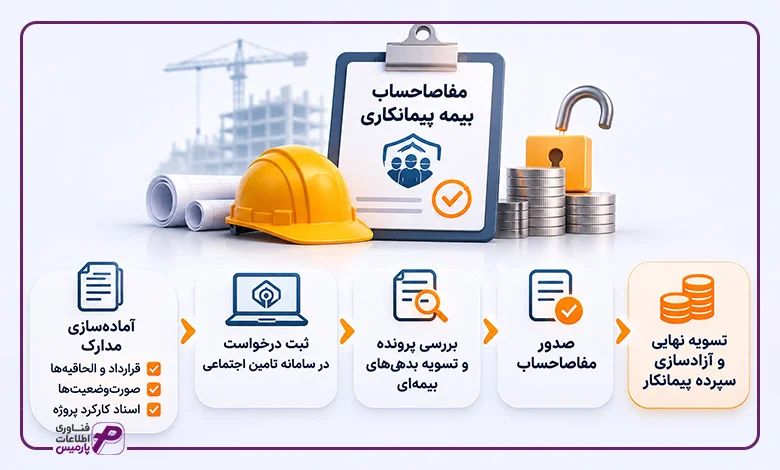
مفاصاحساب بیمه پیمانکاری، سندی است که پس از بررسی وضعیت بیمهای قرارداد و تعیین تکلیف بدهیهای مربوط، از سوی سازمان تامین اجتماعی صادر میشود. این سند در قراردادهای مشمول ماده ۳۸ قانون تامین اجتماعی از اهمیت بالایی برخوردار است، زیرا تسویه مطالبات نهایی و آزادسازی سپردههای پیمانکار منوط به ارائه آن خواهد بود.
مراحل و مدارک کلی دریافت مفاصاحساب:
برای دریافت مفاصاحساب، واحد مالی باید پس از اتمام کار، مدارکی نظیر نسخه قرارداد و الحاقیهها، صورتوضعیتهای تایید شده و اسناد کارکرد پروژه را آماده کرده و درخواست خود را از طریق سامانههای سازمان تامین اجتماعی ثبت کند. پس از بررسی پرونده توسط سازمان و تعیین تکلیف و تسویه بدهیهای احتمالی بیمهای، سند مفاصاحساب صادر میگردد.

آیا قراردادهای پیمانکاری بدون نیروی انسانی مشمول بیمه میشوند؟
یکی از پرسشهای رایج مدیران مالی و کارفرمایان این است که آیا برای قراردادهایی که در آنها ظاهرا از نیروی کار استفاده نمیشود (مانند قراردادهای خرید کالا یا خدماتی که توسط شخصی حقیقی و بدون کارگر انجام میشود) نیز باید حق بیمه پیمانکاری پرداخت کرد؟ عنوان قرارداد تعیینکننده نیست، بلکه ماهیت واقعی تعهدات و نحوه اجرای آن ملاک عمل سازمان تامین اجتماعی است.
قرارداد خرید کالا و تجهیزات
برخی از افراد تصور میکنند هر قراردادی که عنوان «خرید» یا «تامین کالا» داشته باشد، بهطور خودکار از پرداخت حق بیمه معاف است. اما سازمان تامین اجتماعی این قراردادها را به صورت زیر تفکیک میکند:
- خرید و فروش صرف: اگر موضوع قرارداد خرید یا فروش اقلام، تجهیزات یا مواد مصرفی آماده باشد و اجرای آن نیاز به هیچگونه عملیات اجرایی، نصب، راهاندازی یا خدمات اضافی نداشته باشد، با رعایت ضوابط و مقررات جاری (از جمله اصلاح بند ۵۳ بخشنامه مقاطعهکاران)، امکان صدور مفاصاحساب بدون وصول حق بیمه وجود دارد.
- قراردادهای ترکیبی (تامین همراه با خدمات): اگر در کنار خرید کالا، تعهدات دیگری مانند نصب، آموزش، پشتیبانی، بازاریابی یا خدمات پس از فروش پیشبینی شده باشد، بخش مربوط به دستمزد خدمات یا عملیات بازرگانی مشمول محاسبه حق بیمه خواهد شد و کالا به تنهایی از معافیت کامل برخوردار نخواهد بود.
قرارداد خدماتی که پیمانکار شخصاً انجام میدهد
در برخی قراردادهای خدماتی، شخص حقیقی به صورت انفرادی و بدون بهکارگیری هیچگونه کارگر یا نیروی انسانی دیگری (به عنوان مثال، خدمات مشاورهای انفرادی یا نظارت شخصی) کار را انجام میدهد.
در این حالت، نباید بهطور پیشفرض حکم به معافیت قطعی صادر کرد. نتیجه بیمهای این قراردادها کاملاً به شرایط واقعی اجرا، اسناد ارائهشده و ضوابط اختصاصی شعب تامین اجتماعی وابسته است و ممکن است نیازمند بررسی پرونده یا ارائه مستندات عدم بهکارگیری نیروی کار باشد.
پیش از انعقاد قراردادهای خرید یا خدماتی که ادعای معافیت بیمهای دارند، متن تعهدات را به دقت بررسی کنید. وجود هرگونه بند الحاقی پیرامون نصب، خدمات یا پشتیبانی میتواند وضعیت پرونده را از حالت معافیت خارج کرده و مشمول ضوابط حق بیمه سازد.
خطاهای رایج در محاسبه و ثبت حسابداری بیمه پیمانکاری
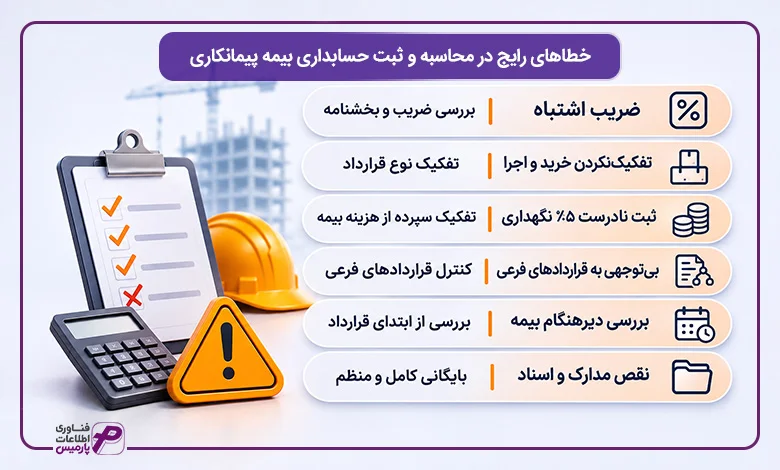
بخش زیادی از مغایرتهای بیمهای پروژهها از اشتباه در تشخیص نوع قرارداد یا ثبت نادرست اطلاعات مالی ناشی میشود. گاهی واحد مالی ضریب قرارداد مشابهی را برای پروژهای جدید در نظر میگیرد، گاهی هم مبلغ نگهداریشده بابت مفاصاحساب با هزینه قطعی بیمه اشتباه گرفته میشود. این خطاها میتوانند بر برآورد هزینه پروژه، مانده مطالبات پیمانکار و زمان تسویه اثر بگذارند.
در جدول زیر، خطاهای پرتکرار و اقدام اصلاحی پیشنهادی برای واحد مالی آمده است:
خطای رایج | پیامد احتمالی | اقدام اصلاحی |
استفاده از ضریب قراردادی دیگر | برآورد نادرست حق بیمه | بررسی موضوع و شرایط قرارداد و تطبیق آن با بخشنامه مربوط |
یکسان در نظر گرفتن خرید تجهیزات و اجرای کار | محاسبه نادرست مبنای حق بیمه | تفکیک خریدوفروش صرف از خدمات و عملیات اجرایی |
ثبت پنج درصد نگهداریشده بهعنوان هزینه قطعی بیمه | تحریف هزینهها و مانده حسابها | تفکیک سپرده موضوع ماده ۳۸ از هزینه و بدهی قطعی بیمه |
بیتوجهی به قراردادهای فرعی | ناقص ماندن بررسی تعهدات بیمهای | کنترل قراردادهای فرعی و مدارک بیمهای مرتبط |
موکولکردن بررسی بیمه به پایان پروژه | تاخیر در تسویه و احتمال بروز مغایرت | بررسی وضعیت بیمهای از زمان تنظیم قرارداد |
نگهداری ناقص اسناد قرارداد و صورتوضعیتها | دشوارشدن رسیدگی و پیگیری مفاصاحساب | بایگانی یکپارچه قرارداد، الحاقیهها، صورتوضعیتها و مکاتبات |
تفکیک هزینه بیمه از سپرده موضوع ماده ۳۸
یکی از مواردی که در ثبت حسابداری باید به آن توجه شود، تفاوت میان هزینه یا بدهی حق بیمه و مبلغی است که کارفرما طبق ماده ۳۸ نزد خود نگه میدارد. این دو، ماهیت یکسانی ندارند.
پنج درصد بهای کل کار که در قراردادهای مشمول ماده ۳۸ نگهداری میشود، بهخودیخود معادل حق بیمه قطعی قرارداد نیست. مبلغ نهایی حق بیمه پس از بررسی وضعیت قرارداد و اعمال مقررات مربوط مشخص میشود. بنابراین، ثبت این دو مبلغ در سرفصلی بدون تفکیک مناسب میتواند گزارش بدهیها و مطالبات پروژه را با ابهام مواجه کند.
برای کنترل دقیقتر، بهتر است اطلاعات هر قرارداد بهصورت جداگانه ثبت و پیگیری شود، از جمله مبلغ اولیه و اصلاحشده قرارداد، صورتوضعیتهای تأییدشده، کسورات، پرداختها، وضعیت حق بیمه و مرحله دریافت مفاصاحساب.
نقش نرم افزار مالی در کنترل اطلاعات قراردادها
وقتی شرکتی چند پروژه را بهطور همزمان اجرا میکند، پیگیری دستی اطلاعات هر قرارداد دشوارتر میشود. استفاده از نرمافزار مالی و حسابداری متناسب با ساختار شرکت، در كنار ثبت منظم اسناد و مدارک، به تفکیک هزینهها، کنترل مطالبات و بررسی مغایرتهای مالی کمک میکند. اگر محاسبات حقوق و دستمزد کارکنان نیز بخشی از فرایند کنترل هزینه پروژه باشد، ارتباط منظم اطلاعات پرسنلی و مالی اهمیت بیشتری پیدا میکند.
با استفاده از نرم افزار حسابداری میتوانید فرایندهای مالی و محاسبات مرتبط با حقوق و دستمزد، از جمله مالیات، بیمه و سنوات را منظمتر مدیریت کنید و زمان کمتری برای انجام امور تکراری صرف کنید.

نقش نرمافزار جامع پارمیس استار و زیرسیستمهای آن در مدیریت بیمه پیمانکاری و کاهش خطا
مدیریت بیمه پروژههای پیمانکاری، از برآورد اولیه هزینهها تا محاسبه ۵ درصد سپردهها و دریافت مفاصاحساب، فرآیندی پیچیده است که کوچکترین خطای انسانی در آن میتواند هزینههای گزاف یا جریمههای سنگین تأمین اجتماعی به همراه داشته باشد. استفاده از یک سیستم یکپارچه مانند نرمافزار پارمیس استار به عنوان یک راهکار جامع ERP، تمام جزئیات مالی و پرسنلی پروژه را زیر یک چتر مدیریتی قرار میدهد.
۱. نقش کلیدی نرمافزار حقوق و دستمزد پارمیس استار در کنترل تعهدات بیمهای
در قراردادهای پیمانکاری، یکی از پرخطاترین بخشها، مدیریت و ارسال لیستهای بیمه پرسنل، تفکیک دستمزدهای مشمول و محاسبه دقیق حق بیمه ماهانه است. نرمافزار حقوق و دستمزد پارمیس استار با ویژگیهای پیشرفته خود به کمک مدیران مالی میآید:
- ثبت دقیق اقلام مشمول: ثبت خودکار احکام کارگزینی، حقوق پایه، مزایا و تفکیک دقیق آیتمهای مشمول حق بیمه تامین اجتماعی و مالیات.
- پیشگیری از مغایرت در لیستهای بیمه: یکپارچگی این زیرسیستم با بخش حسابداری باعث میشود لیستهای بیمه ماهانه بدون مغایرت و منطبق با آخرین بخشنامهها تهیه شوند، که این امر ریسک اعتراض سازمان تأمین اجتماعی در زمان رسیدگی به پرونده قرارداد را کاهش میدهد.
- مدیریت پرسنل پروژهای: ردیابی دقیق ساعات کارکرد پرسنل در کارگاههای مختلف و تخصیص درست هزینههای پرسنلی به هر پروژه.
۲. نقش نرمافزار حسابداری ریالی و ارزی پارمیس استار در تفکیک سپردهها و هزینهها
یکی از بزرگترین خطاهای رایج حسابداری که در مقاله هم به آن اشاره شد، یکی دانستن یا ثبت اشتباه «۵ درصد سپرده ماده ۳۸» با «هزینه یا بدهی قطعی بیمه» است. نرمافزار حسابداری ریالی و ارزی پارمیس استار با ساختار مالی منعطف خود این چالش را برطرف میکند:
- تفکیک حسابهای پروژه و کسورات قانونی: امکان تعریف سرفصلهای مجزا برای نگهداری کسورات ۵ درصدی صورتوضعیتها، سپردههای حسن انجام کار و بدهیهای قطعی بیمه، از تحریف صورتهای مالی جلوگیری میکند.
- مدیریت حسابداری ارزی و ریالی پروژهها: در پروژههای بزرگ مقاطعهکاری که ممکن است بخشی از تامین تجهیزات یا قراردادها به صورت ارزی منعقد شوند، این زیرسیستم به تسعیر نرخ ارز و تفکیک هزینههای ارزی از بخش ریالی دستمزد و عملیات بازرگانی کمک میکند تا مبنای محاسبه ضریب بیمه کاملاً شفاف باشد.
۳. سایر زیرسیستمهای مکمل پارمیس استار در مدیریت پروژه
علاوه بر حقوق و دستمزد و حسابداری مالی، سایر بخشهای نرمافزار پارمیس استار نیز در پایش بهینه پروژههای پیمانکاری نقش دارند:
- نرمافزار دریافت و پرداخت: برای مدیریت دقیق وصول مطالبات، چکهای تضمین، سپردههای کسر شده از صورتوضعیتها و پیگیری سررسید تسویهحسابها.
- نرمافزار داشبورد مدیریتی: ارائه گزارشهای لحظهای از وضعیت مالی هر پروژه، میزان سپردههای بلوکهشده و پیشرفت تسویههای بیمهای به مدیران ارشد.
- نرمافزار اطلاعرسانی: ارسال هشدارهای خودکار به مدیر مالی درباره سررسید مهلتهای قانونی پرداخت یا پیگیری مفاصاحساب بیمه، تا هیچ ددلاینی فراموش نشود.
با استفاده از زیرسیستمهای یکپارچه نرمافزار پارمیس استار، واحد مالی شرکت میتواند از مرحله انعقاد قرارداد و کسر سپردهها تا اخذ نهایی مفاصاحساب، با کمترین میزان خطا و بیشترین دقت، امور بیمهای و مالی پروژهها را مدیریت کند.

سخن نهایی
مدیریت بیمه پیمانکاری از زمان تنظیم قرارداد آغاز میشود و تا تعیین تکلیف بدهی بیمهای و دریافت مفاصاحساب ادامه دارد. تشخیص درست نوع قرارداد، انتخاب مبنای محاسبه متناسب با مقررات و تفکیک هزینه حق بیمه از کسورات و سپردههای قراردادی، مسیر واحد مالی را برای برآورد دقیقتر هزینهها و پیشگیری از مغایرتهای تسویه هموار میسازد.
برای دستیابی به این انضباط مالی، ثبت منظم و یکپارچه اطلاعات قراردادها، صورتوضعیتها، پرداختها و اسناد بیمهای ضرورت دارد. بهکارگیری ابزارهای دیجیتال مانند نرمافزارهای جامع مالی، حسابداری و حقوق و دستمزد نقش بسزایی در کنترل هوشمند هزینههای پرسنلی و جریان نقدی پروژهها دارد، با این حال، تعیین قطعی بدهیها همواره نیازمند تطبیق دقیق مفاد قرارداد با آخرین بخشنامهها و رویههای جاری سازمان تامین اجتماعی است.

سوالات متداول درباره بیمه پیمانکاری
1.آیا بیمه پیمانکاری به عهده کارفرماست یا پیمانکار؟
مسئولیتهای بیمهای میان کارفرما و پیمانکار تقسیم میشود. پیمانکار باید تعهدات مربوط به بیمه کارکنان خود و پیمانکاران فرعی را طبق مقررات انجام دهد. کارفرما نیز در قراردادهای مشمول ماده ۳۸ قانون تامین اجتماعی، موظف است تعهدات قانونی مربوط به نگهداری بخشی از مطالبات و پرداخت آخرین قسط پس از ارائه مفاصاحساب را رعایت کند.
2.حق بیمه پیمانکاری چند درصد است؟
برای تمام قراردادهای پیمانکاری نمیتوان درصد ثابتی اعلام کرد. روش محاسبه به نوع قرارداد، موضوع فعالیت، شرایط اجرای کار و بخشنامه قابل اعمال سازمان تامین اجتماعی بستگی دارد. پیش از محاسبه باید مشخص شود قرارداد مشمول کدام ضابطه است.
3.آیا قرارداد پیمانکاری بدون نیروی انسانی مشمول بیمه میشود؟
نبود نیروی انسانی بهتنهایی برای تعیین وضعیت بیمهای قرارداد کافی نیست. باید موضوع قرارداد، تعهدات پیمانکار و شرایط قانونی مربوط بررسی شود. برای مثال، قرارداد خرید و فروش صرف کالا ممکن است تحت شرایط مشخصی از پرداخت حق بیمه معاف باشد، اما این حکم را نمیتوان به همه قراردادهای بدون نیروی انسانی تعمیم داد.
4.مفاصاحساب بیمه پیمانکاری چه کاربردی دارد؟
مفاصاحساب نشان میدهد وضعیت بدهی بیمهای قرارداد نزد سازمان تامین اجتماعی تعیین تکلیف شده است. در قراردادهای مشمول ماده ۳۸، ارائه این سند در پرداخت مطالبات نهایی پیمانکار اهمیت دارد و به تکمیل فرایند تسویه قرارداد کمک میکند.
5.اگر کارفرما پنج درصد مبلغ قرارداد را نگه دارد، آیا حق بیمه تسویه شده است؟
خیر. پنج درصد بهای کل کار که طبق ماده ۳۸ در قراردادهای مشمول نگهداری میشود، با مبلغ قطعی حق بیمه یکسان نیست. میزان بدهی بیمهای پس از بررسی قرارداد و اعمال مقررات مربوط مشخص میشود و نگهداری این مبلغ بهتنهایی به معنای تسویه حق بیمه نیست.
6.آیا قرارداد خرید تجهیزات مشمول بیمه پیمانکاری است؟
وضعیت بیمهای به ماهیت قرارداد بستگی دارد. قرارداد خرید و فروش صرف تجهیزات ممکن است با رعایت شرایط مقرر از پرداخت حق بیمه معاف باشد، اما اگر قرارداد شامل نصب، راهاندازی، آموزش یا خدمات جانبی باشد، باید ضوابط مربوط به آن بررسی شود.
7.آیا میتوان به مبلغ حق بیمه تعیینشده برای قرارداد اعتراض کرد؟
در شرایط مقرر در بخشنامههای سازمان تامین اجتماعی، پیمانکار میتواند با ارائه اعتراض و مدارک مستند، درخواست بررسی مجدد مبنای محاسبه را مطرح کند. رسیدگی به درخواست و پذیرش محاسبه بر اساس اسناد واقعی، به احراز شرایط قانونی از سوی سازمان بستگی دارد.
8.هزینه بیمه پیمانکاری چگونه در حسابداری ثبت میشود؟
ثبت حسابداری به ماهیت رویداد مالی و رویه حسابداری شرکت بستگی دارد. هزینه یا بدهی قطعی بیمه باید از مبالغ نگهداریشده بابت مفاصاحساب و سایر کسورات قرارداد تفکیک شود. ثبت جداگانه اطلاعات هر پروژه، کنترل هزینهها و پیگیری تسویه نهایی را دقیقتر میکند.