
همه ما با مفهوم کارمزد آشنا هستیم؛ در هر تراکنش بانکی مبلغی بهعنوان کارمزد از حساب ما کسر میشود. اما کارمزد در حسابداری تنها به مبالغ کسرشده در تراکنشهای بانکی محدود نمیشود. کارمزد در بستر معاملات کسبوکار میتواند متناسب با نقش شما کاربردهای متفاوتی داشته باشد و در عین حال، یکی از چالشهای اصلی در مغایرتگیری حسابها در واحدهای مالی محسوب شود.
کارمزد مبلغی است که شخص یا کسبوکار در ازای انجام یک خدمت، پردازش تراکنش، واسطهگری یا اجرای یک عملیات مشخص پرداخت میکند. میزان کارمزد ممکن است ثابت باشد یا بر اساس درصدی از مبلغ معامله محاسبه شود. نوع خدمت، شرایط قرارداد و مقررات مربوط، از عوامل مؤثر بر مبلغ کارمزد هستند.
در ادامه این مقاله، انواع کارمزد (بانکی، تراکنش، معاملات و فروش)، روشهای محاسبه آن با مثالهای عددی، تفاوت کارمزد با کمیسیون و سود، و در نهایت نحوه ثبت و کنترل آن را در نرم افزار حسابداری بررسی میکنیم.

کارمزد چگونه تعریف میشود و چرا دریافت میشود؟
در ادبیات مالی و حقوقی، کارمزد (Commission – Fee) به عنوان مابهازای ریالی ارائه یک خدمت مشخص یا جبران هزینههای عملیاتی شناخته میشود. به زبان سادهتر، هرگاه فرایندی اجرایی، فنی یا واسطهگری توسط یک شخص یا مجموعه صورت گیرد، هزینهای تحت عنوان کارمزد به آن تعلق میگیرد. مبنا و ملاک اصلی این دریافتی میتواند بر اساس توافق طرفین در قرارداد، ضوابط قانونی و یا دستورالعملهای رسمی نهادهای ناظر (مانند بانک مرکزی) شکل بگیرد.
برای شفافتر شدن موضوع، دو سناریوی متفاوت را در نظر بگیرید:
- یک شرکت ممکن است طبق قرارداد بازاریابی، بابت معرفی مشتری و نهاییشدن فروش، مبالغی را تحت عنوان کارمزد یا پورسانت بپردازد.
- در حالی که یک درگاه پرداخت اینترنتی، بابت جابهجایی و پردازش هر تراکنش مالی مبلغی را کسر میکند.
اگرچه در ظاهر هر دو پرداخت «کارمزد» نامیده میشوند، اما از نظر ماهیت حقوقی قرارداد و سرفصل ثبت در دفاتر حسابداری کاملاً متفاوت هستند. بنابراین، حسابدار باید ماهیت رویداد مالی، مستندات و شرایط قرارداد را مبنای ثبت صحیح رویدادهای مالی قرار دهد.
چرا کارمزد دریافت میشود؟
دریافت کارمزد دلایل متعددی دارد که مهمترین آنها را در ادامه شرح میدهیم:
- جبران هزینه ارائه خدمت: بخشی از مبلغ دریافتی میتواند هزینه پردازش، اجرای عملیات یا استفاده از زیرساختهای ارائهدهنده خدمت را پوشش دهد.
- پرداخت حق واسطهگری: واسطه ممکن است در ازای معرفی مشتری، پیگیری معامله یا نهاییکردن فروش، کارمزد دریافت کند.
- تعیین مبلغ خدمت در قرارداد: طرفین میتوانند برای انجام یک فعالیت مشخص، مبلغ ثابت یا درصدی از ارزش معامله تعیین کنند، البته مشروط بر اینکه در چارچوب ضوابط و قوانین مربوط باشد.
- تامین درآمد ارائهدهنده خدمت: کارمزد میتواند بخشی از درآمد کسبوکار باشد، هرچند درآمد حاصل از آن لزوماً به معنای سود خالص نیست، زیرا ارائهدهنده خدمت نیز برای ارائه آن هزینههایی متحمل میشود.
هر مبلغی که بابت یک خدمت دریافت میشود، الزاماً کارمزد نیست. برای تشخیص ماهیت آن باید قرارداد، نوع فعالیت و مبنای دریافت وجه را بررسی کرد. در حوزههای بانکی و مالی نیز دریافت کارمزد تابع ضوابط اختصاصی همان حوزه است و نمیتوان نرخ یا شرایط یک خدمت را به حوزههای دیگر تعمیم داد.

انواع کارمزد کداماند؟
کارمزدها بسته به ماهیت تراکنش، ارائهدهنده خدمت و ساختار بازار در دستههای متفاوتی قرار میگیرند و در معاملات مختلف به یک شکل محاسبه نمیشوند. برای مثال، مبلغی که بابت یک خدمت بانکی کسر میشود، از نظر ساختار، مبنای محاسبه و ضوابط قانونی، تفاوت زیادی با پورسانت پرداختی به یک بازاریاب یا کارمزد معاملات در بازار سرمایه دارد. شناخت دقیق این حوزهها به مدیران مالی، حسابداران و صاحبان کسبوکار کمک میکند تا مبالغ پرداختی و دریافتی را با دقت بیشتری ارزیابی کرده و هنگام ثبت اسناد حسابداری و تطبیق تراکنشها دچار خطا نشوند.
در کسبوکارهایی با حجم تراکنش بالا، مدیریت و تفکیک کارمزدهای درگاههای پرداخت مختلف بسیار دشوار است. نرم افزار دریافت و پرداخت با متصل شدن به درگاههای پرداخت آنلاین و کارتخوانها، تسویهها و کارمزدهای کسرشده را بهصورت خودکار تفکیک و ثبت میکند.
انواع کارمزد شامل موارد زیر است:
- کارمزد بانکی
- کارمزد تراکنش و پرداخت
- کارمزد معاملات
- کارمزد فروش و واسطهگری
- کارمزد خدمات
کارمزد بانکی چیست؟
بانکها و مؤسسات اعتباری بابت ارائه خدمات پولی، صدور اسناد و انجام عملیات مالی، مطابق با تعرفهها و دستورالعملهای بانک مرکزی کارمزد دریافت میکنند. این خدمات طیف وسیعی از اقدامات از جمله صدور انواع چک، صدور ضمانتنامهها، اعتبارات اسنادی، انتقال وجه، استعلامات قانونی و برخی امور مربوط به تسهیلات اعطایی را در بر میگیرد.
میزان کارمزد بانکی به نوع خدمت، حجم عملیات و ضوابط حاکم بر آن بستگی دارد، به همین دلیل، نمیتوان یک نرخ ثابت را به تمام خدمات تعمیم داد. برای ارزیابی هزینهها، باید تعرفههای رسمی و بهروز شبکه بانکی ملاک قرار گیرد. همچنین از نظر ماهیت مالی، کارمزد خدمات بانکی کاملاً مجزا از «سود تسهیلات» یا «جریمه تاخیر در بازپرداخت» است و باید در سرفصلهای حسابداری کاملاً مستقل طبقه بپذیرد.
کارمزد تراکنش و پرداخت چیست؟
در شبکه پرداخت الکترونیکی، بابت پردازش تراکنشهای خرید از طریق کارتخوانهای فروشگاهی و درگاههای پرداخت اینترنتی کارمزد دریافت میشود. تعرفه این خدمات تابع مقررات بانک مرکزی و ضوابط شبکه پرداخت است. کارمزد خدماتی مانند انتقال وجه از طریق پایا، ساتنا و کارتبهکارت نیز تعرفههای جداگانهای دارد و نباید با کارمزد تراکنشهای خرید کارتی یکسان در نظر گرفته شود.
در این میان، مسئول پرداخت کارمزد به نوع تراکنش و مقررات مربوط بستگی دارد. برای مثال، در تراکنشهای خرید کارتی شبکه شاپرک، ساختار پرداخت کارمزد تابع مقررات این شبکه است. در تعرفه اعلامشده برای سال ۱۴۰۵، کارمزد خرید کارتی بر عهده پذیرنده قرار گرفته و مبلغی بابت این کارمزد از دارنده کارت دریافت نمیشود. این قاعده را نباید به سایر خدمات بانکی و انتقال وجه تعمیم داد، زیرا مسئول پرداخت و میزان کارمزد هر خدمت بر اساس تعرفه اختصاصی آن تعیین میشود.
این موضوع برای کسبوکارها اهمیت دارد، زیرا مبلغ خالص واریزشده به حساب بانکی ممکن است با مبلغ ناخالص فروش تفاوت داشته باشد. تطبیق گزارشهای درگاه پرداخت با اسناد فروش و گردش حساب بانکی، به شناسایی این کسورات و پیشگیری از مغایرتهای حسابداری کمک میکند.
تغییر تعرفه کارمزد شبکه پرداخت در سال ۱۴۰۵
بر اساس بخشنامه تعرفه خدمات بانکی ریالی و الکترونیکی و اطلاعیههای منتشرشده از سوی شرکتهای پرداخت، نرخ کارمزد تراکنشهای خرید کارتی از ۲۰ شهریور ۱۴۰۵ تغییر کرد. طبق تعرفه اعلامشده، برای تراکنشهای تا یک میلیون تومان، کارمزد ثابت ۲۰۰ تومان و برای تراکنشهای بیشتر از یک میلیون تومان، کارمزد معادل ۰٫۰۲ درصد مبلغ تراکنش در نظر گرفته شده است. سقف کارمزد هر تراکنش نیز ۱۶ هزار تومان اعلام شده است.
برای ثبت دقیق این هزینهها در حسابداری، لازم است مبالغ کسرشده با گزارش تسویه ارائهدهنده خدمات پرداخت و گردش حساب بانکی تطبیق داده شوند.
کارمزد معاملات چیست؟
کارمزد معاملات مبلغی است که در چارچوب خریدوفروش داراییها، اوراق بهادار یا سایر ابزارهای مالی دریافت میشود. این مفهوم بهطور ویژه در بازار سرمایه (بورس و فرابورس)، صرافیها و بازارهای رسمی دادوستد کاربرد دارد.
در بازارهای مالی، کارگزاریها و ارکان بازار در ازای تسهیل معامله، ارائه سامانههای معاملاتی و تسویه پایاپای، درصدی از ارزش کل معامله را به عنوان کارمزد کسر میکنند. نرخ این کارمزدها مصوب سازمان بورس یا نهادهای ناظر مربوطه است. نکته حائز اهمیت این است که کارمزد معامله با سود یا زیان حاصل از تغییر قیمت دارایی تفاوت دارد و حسابدار باید این هزینهها را در محاسبه بهای تمامشده دارایی خریداریشده یا سود و زیان خالص فروش لحاظ کند.
کارمزد فروش و واسطهگری چیست؟
در فعالیتهای تجاری و بازاریابی، شخص یا مجموعهای که نقش واسطه را ایفا میکند (مانند بنکداران، بازاریابان، پلتفرمهای واسط و نمایندگیها)، در ازای معرفی مشتری، پیگیری یا نهایی کردن فروش، مبلغی تحت عنوان کارمزد فروش یا پورسانت دریافت میکند.
شرایط و شیوه محاسبه این کارمزد معمولاً در قرارداد همکاری مشخص میشود. در محیطهای کاری باید شفاف باشد که نرخ درصدی کارمزد بر اساس مبلغ فروش ناخالص محاسبه میشود یا پس از کسر تخفیفات، مرجوعیها و مالیات بر ارزش افزوده. همچنین اگر دریافتکننده کارمزد از پرسنل استخدامی مجموعه باشد، نحوه ثبت و پرداخت آن علاوه بر مباحث تجاری، تابع قوانین کار و مالیات بر حقوق خواهد بود.
کارمزد خدمات چیست؟
کارمزد خدمات مبلغی است که فرد یا کسبوکار در ازای ارائه یک خدمت مشخص دریافت میکند. این مبلغ ممکن است بهصورت ثابت، درصدی از مبلغ معامله یا بر اساس حجم و مدت انجام خدمت تعیین شود. برای مثال، هزینهای که یک شرکت واسطه برای انجام فرایند خریدوفروش دریافت میکند یا مبلغی که یک پلتفرم آنلاین بابت ارائه خدمات به کاربران میگیرد، میتواند در دسته کارمزد خدمات قرار بگیرد. میزان این کارمزد معمولاً به نوع خدمت، زمان و منابع مورد نیاز برای ارائه آن و تعرفه توافقشده میان طرفین بستگی دارد.

کارمزد چگونه محاسبه میشود؟
نحوه محاسبه کارمزد یک فرمول واحد ندارد و بسته به نوع خدمت، تعرفههای مصوب، قراردادهای تجاری و ضوابط قانونی تعیین میشود. بااینحال، در نظامهای مالی و تجاری، محاسبات کارمزد معمولاً در یکی از سه قالب کلی زیر انجام میگیرد: کارمزد ثابت، کارمزد درصدی یا ترکیبی از هر دو. برای حسابداران، مدیران مالی و صاحبان کسبوکار، شناخت این الگوهای محاسباتی اهمیت بالایی دارد، زیرا تطبیق مبالغ مندرج در صورتحسابها، فاکتورهای واسطهگری و گزارشهای بانکی با فرمولهای قرارداد، از بروز مغایرتهای مالی و خطاهای ثبت در سیستمهای حسابداری جلوگیری میکند. در ادامه، هر یک از این الگوهای محاسباتی با ذکر مثالهای آموزشی بررسی شدهاند.
محاسبه کارمزد ثابت
در این روش، مبلغ کارمزد کاملاً مستقل از ارزش معامله یا مبلغ مبنا بوده و رقمی ثابت و ازپیشتعیینشده است. این مدل معمولاً در ازای انجام خدمات اداری مشخص، صدور اسناد یا تراکنشهایی با مقیاس معین کاربرد دارد.
مثال آموزشی: فرض کنید تعرفه استفاده از یک خدمت مشخص ثبتی یا بانکی، معادل ۵۰,۰۰۰ تومان تعیین شده باشد. در این حالت، صرفنظر از ارزش پرونده یا حجم تراکنش، مبلغ کارمزد پرداختی دقیقاً همان ۵۰,۰۰۰ تومان خواهد بود.
محاسبه کارمزد درصدی
در این روش، مبلغ کارمزد مستقیماً با ارزش مالی معامله یا مبلغ مبنا رابطه دارد و بر اساس درصدی از آن محاسبه میشود. این الگو بیشتر در خدمات پرداخت الکترونیک، بازار سرمایه و قراردادهای پورسانت و واسطهگری مرسوم است.
فرمول کلی کارمزد درصدی:
نرخ کارمزد x مبلغ مبنا = کارمزد
مثال آموزشی: تصور کنید مبلغ مبنای محاسبه یک خدمت مالی معادل 10,000,000 تومان و نرخ کارمزد آن 2 درصد (0.02) تعیین شده باشد. مبلغ کارمزد به شکل زیر محاسبه میشود:
10,000,0000.02=200,000تومان
10,000,000 ╳ 0.02 = 200،000 (تومان)
بنابراین، مبلغ نهایی کارمزد 200,000 تومان خواهد بود.
محاسبه کارمزد ترکیبی
در برخی از خدمات تخصصی یا قراردادهای تجاری پیچیده، ساختار کارمزد به صورت ترکیبی از یک «مبلغ پایه ثابت» بهعلاوه «درصدی از ارزش معامله» محاسبه میشود تا هزینههای ثابت و متغیر ارائهدهنده خدمت به طور کامل پوشش داده شود.
فرمول کلی کارمزد ترکیبی:
نرخ درصدی x مبلغ مبنا + مبلغ ثابت = کارمزد ترکیبی
مثال آموزشی: فرض کنید بابت ارائه یک خدمت، مبلغ پایه ثبتی برابر با ۳۰,۰۰۰ تومان به همراه ۱ درصد از ارزش معامله (با مبلغ مبنای ۵,۰۰۰,۰۰۰ تومان) در نظر گرفته شده باشد:
بخش درصدی=5,000,0000.01=50,000تومان
کل کارمزد=30,000+50,000=80,000تومان
نکته مهم برای تیمهای مالی
این الگوها، الگوهای عمومی محاسبه هستند و مبلغ واقعی و نحوه تسویه هر کارمزد همواره باید با استناد به تعرفههای معتبر، ضوابط قانونی یا مفاد قرارداد فیمابین تطبیق داده شود.
برخی شرکتها و پلتفرمهای تخصصی در ازای ارائه خدمات اجرایی، فنی، مشاوره یا فراهم کردن بستر نرمافزاری برای طرفین یک معامله، حقالزحمهای دریافت میکنند که با عنوان کارمزد خدمات شناخته میشود.
برای مثال، یک پلتفرم خدمات آنلاین ممکن است در ازای اتصال ارائهدهنده خدمت به مشتری و تضمین کیفیت فرایند، درصد مشخصی از ارزش سفارش را بردارد. از منظر حقوقی و حسابداری، صرف بهکارگیری کلمه «کارمزد» تعیینکننده نیست، بلکه نحوه شناسایی درآمد، صدور صورتحساب رسمی (فاکتور) و تکالیف مالیاتی مربوط به آن، کاملاً به مفاد قرارداد و ماهیت واقعی خدمت ارائهشده بستگی دارد.
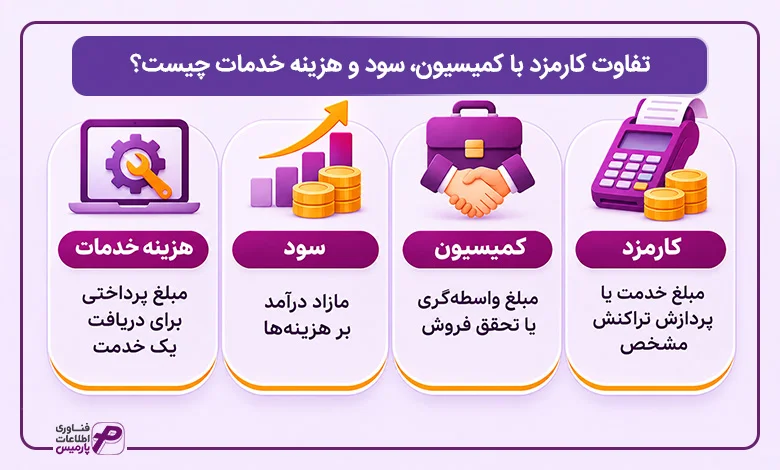
تفاوت کارمزد با کمیسیون، سود و هزینه خدمات چیست؟
اصطلاحاتی نظیر کارمزد، کمیسیون، سود و هزینه خدمات بهطور مداوم در معاملات و فعالیتهای تجاری به کار میروند، اما از نظر ماهیت حقوقی، ساختار محاسبه و نحوه ثبت در دفاتر حسابداری با یکدیگر تفاوتهای اساسی دارند. برای مدیران مالی، حسابداران و صاحبان کسبوکار، تفکیک دقیق این مفاهیم اهمیت بالایی دارد، زیرا اشتباه در تشخیص ماهیت آنها میتواند به ثبت نادرست اسناد مالی، بروز مغایرت در گزارشهای سود و زیان و چالش در رسیدگیهای مالیاتی منجر شود.
در مدلهای پرداخت مبتنی بر عملکرد، تفکیک حقوق ثابت از مبالغ متغیر اهمیت دارد، برای آشنایی بیشتر با این مفاهیم، مقاله حقوق و دستمزد چیست؟ را مطالعه کنید.
تفاوتهای کلیدی این مفاهیم را میتوان بهطور خلاصه در جدول زیر مقایسه کرد:
مفهوم | تعریف | مثال |
کارمزد | مبلغی که در ازای ارائه خدمت، پردازش تراکنش یا انجام عملیات مشخص دریافت یا پرداخت میشود. | کارمزد پردازش یک تراکنش بانکی یا درگاه پرداخت |
کمیسیون | مبلغی که معمولاً بابت واسطهگری، معرفی مشتری یا تحقق فروش پرداخت میشود. | پورسانت یا کمیسیون نماینده فروش بر اساس فروش نهایی |
سود | مازاد درآمد بر هزینههای مرتبط طی یک دوره مالی مشخص. | سود حاصل از فعالیت تجاری پس از کسر تمامی هزینهها |
هزینه خدمات | عنوانی عمومی و جامع برای مبلغ پرداختی در ازای دریافت یک خدمت مشخص. | هزینه قرارداد پشتیبانی سالانه نرمافزار |
تفاوت کارمزد و کمیسیون
کمیسیون معمولاً به فعالیتهای واسطهگری و فروش مربوط است، درحالیکه کارمزد میتواند برای طیف گستردهتری از خدمات دریافت شود. برای مثال، مبلغی که نماینده فروش بر اساس قرارداد از فروش نهایی دریافت میکند، معمولاً پورسانت یا کمیسیون فروش است. در مقابل، مبلغ دریافتی بابت پردازش یک عملیات مشخص ممکن است کارمزد محسوب شود. بااینحال، این دو اصطلاح در بعضی قراردادها همپوشانی دارند. برای تشخیص ماهیت دقیق مبلغ، باید شرایط قرارداد و نوع فعالیت بررسی شود.
در کسبوکارهای پخش، تعیین ساختار مناسب کارمزد و پورسانت میتواند بخشی از سیاستهای انگیزشی تیم فروش باشد، برای بررسی راهکارهای بهبود عملکرد فروش، مقاله افزایش فروش در پخش مویرگی را بخوانید.
تفاوت کارمزد و سود
کارمزد به انجام خدمت یا عملیات مشخص مربوط است، اما سود، نتیجه مالی نهایی فعالیت پس از درنظرگرفتن مجموع درآمدها و هزینههای مربوط است. برای نمونه، شرکتی بابت واسطهگری در فروش کالا ۵۰۰ هزار تومان کارمزد دریافت میکند. این مبلغ میتواند بخشی از درآمد شرکت باشد، اما لزوماً به معنای ۵۰۰ هزار تومان سود خالص نیست. هزینههای سربار، نیروی انسانی و سایر مخارج مرتبط میتوانند سود نهایی را کاهش دهند.
تفاوت کارمزد و هزینه خدمات
هزینه خدمات عنوانی عمومی برای مبلغ پرداختی در ازای دریافت یک خدمت است. کارمزد میتواند یکی از شکلهای دریافت وجه در برابر خدمت باشد، اما هر هزینه خدماتی الزاماً کارمزد نیست. برای مثال، مبلغ قرارداد پشتیبانی سالانه نرمافزار ممکن است به عنوان هزینه پشتیبانی یا حق اشتراک ثبت شود. در مقابل، مبلغی که جداگانه بابت انجام یک عملیات مشخص دریافت میشود، میتواند ماهیت کارمزدی داشته باشد.
در حسابداری، عنوان درجشده روی فاکتور بهتنهایی برای تعیین سرفصل ثبت کافی نیست. ماهیت واقعی معامله، مفاد قرارداد و تعهدات طرفین، مبنای اصلی تشخیص و ثبت صحیح این اقلام در دفاتر مالی است.

چه عواملی بر میزان کارمزد تأثیر میگذارند؟
تعیین مبلغ کارمزد در مراودات مالی، بانکی و تجاری تابع یک فرمول ثابت نیست و دو خدمت یا تراکنش مشابه ممکن است کارمزد یکسانی نداشته باشند. گاهی این تفاوت به حجم مالی معامله برمیگردد و گاهی نوع قرارداد، تعرفه مصوب یا شرایط خاص ارائه خدمت تعیینکننده است. برای ارزیابی دقیق مبلغ کارمزد و پیشبینی هزینهها، مدیران مالی و حسابداران باید پیش از هر چیز بررسی کنند که ارائهدهنده خدمت، مبلغ را بر چه مبنا و ضوابطی محاسبه کرده است.
کارمزدهای کوچک و پرتکرار، اگر بهدرستی ثبت و بررسی نشوند، ممکن است در ارزیابی هزینههای واقعی کسبوکار نادیده گرفته شوند، بنابراین، شناسایی هزینه های پنهان کسب و کار میتواند به برآورد دقیقتر مخارج عملیاتی کمک کند.
مهمترین عواملی که بر میزان کارمزد تأثیر میگذارند عبارتاند از:
- نوع خدمت و ماهیت عملیات: کارمزد پردازش تراکنشهای بانکی، واسطهگری فروش، خدمات معاملاتی بورس و مشاوره تخصصی از یک الگوی واحد پیروی نمیکنند و هرکدام ضوابط خاص خود را دارند.
- مبلغ مبنای محاسبه: در کارمزدهای درصدی، تغییر مبلغ مبنا مستقیماً بر مبلغ نهایی اثر میگذارد. برای مثال، با نرخ فرضی ۲ درصد، کارمزد یک معامله ۱۰ میلیون تومانی برابر ۲۰۰ هزار تومان و برای یک
- معامله ۳۰ میلیون تومانی معادل ۶۰۰ هزار تومان خواهد بود (مشروط بر اینکه سقف یا کف مشخصی اعمال نشود).
- تعرفهها و مقررات قانونی: در حوزههایی نظیر خدمات بانکی، شبکههای پرداخت و بازار سرمایه، نرخها و شرایط دریافت کارمزد تابع مقررات و بخشنامههای رسمی (مانند دستورالعملهای بانک مرکزی یا سازمان بورس) هستند و توافقات خصوصی نمیتوانند مغایر با این ضوابط الزامآور باشند.
- مفاد قرارداد و توافق طرفین: در روابط تجاری و بازاریابی، قرارداد میتواند نرخ، مبلغ ثابت، زمان استحقاق و مبنای دقیق محاسبه کارمزد را تعیین کند.
- وجود حداقل یا حداکثر مبلغ (سقف و کف کارمزد): برخی ساختارهای کارمزدی دارای حداقل و حداکثر مشخصی هستند. در این حالت، ضرب ساده نرخ در مبلغ مبنا کافی نیست و رقم پرداختی نباید از سقف یا کف تعیینشده تجاوز کند.
- شرایط و سرنوشت معامله: اتفاقاتی نظیر لغو سفارش، برگشت کالا (مرجوعی)، اصلاح مبلغ فروش یا عدم تحقق کامل تعهدات میتواند بر استحقاق یا استرداد کارمزد اثر مستقیم بگذارد.
چرا بررسی مبنای محاسبه اهمیت دارد؟
برای درک اهمیت این موضوع، فرض کنید یک شرکت پخش برای پرداخت پورسانت بازاریابان، درصد مشخصی از فروش را در نظر گرفته باشد. اگر در قرارداد به روشنی مشخص نشده باشد که مبنای محاسبه، «مبلغ فروش ناخالص» است یا «مبلغ فروش پس از کسر تخفیفات و مرجوعیها»، به احتمال زیاد در زمان تسویهحساب میان واحد مالی و تیم فروش اختلاف ایجاد خواهد شد.
به همین دلیل، پیش از محاسبه، ثبت یا پرداخت هرگونه کارمزد، باید سه عامل اساسی کاملاً روشن باشد: ۱. نرخ یا مبلغ ثابت توافقشده، ۲. مبلغ دقیق مبنای محاسبه، و ۳. شرایط و زمان استحقاق دریافت وجه. در خدماتی نیز که تابع تعرفه رسمی هستند، تطبیق مداوم اطلاعات با بخشنامههای جاری و معتبر الزامی است.

کارمزد در حسابداری چگونه ثبت میشود؟
هنگام ثبت کارمزد در دفاتر مالی، اولین پرسش این نیست که مبلغ چقدر است، بلکه باید مشخص شود کسبوکار چرا این مبلغ را پرداخت کرده یا بابت چه خدمتی آن را دریافت کرده است. پاسخ به این پرسش، ماهیت حسابداری رویداد و نحوه ثبت صحیح آن را تعیین میکند. از دیدگاه حسابداری، صرف بهکارگیری عنوان «کارمزد» روی فاکتور یا رسید تراکنش، تعیینکننده سرفصل نیست، بلکه نحوه ثبت کاملاً به ماهیت معامله، نقش کسبوکار (پرداختکننده یا دریافتکننده) و شرایط قرارداد بستگی دارد.
ثبت کارمزد بدون توجه به ماهیت واقعی معامله یا انتخاب سرفصل حسابداری نامناسب میتواند باعث ایجاد مغایرت در اسناد و گزارشهای مالی شود، به همین دلیل، آشنایی با اشتباهات رایج در حسابداری به پیشگیری از این خطاها کمک میکند.
ثبت کارمزد پرداختی
اگر شرکت بابت دریافت یک خدمت، انجام تراکنش یا تسهیل معامله کارمزد بپردازد، حسابدار باید بررسی کند که این مبلغ هزینه دوره است یا باید در بهای تمامشده دارایی، کالا یا عملیات مربوط منظور شود. نمیتوان همه کارمزدهای پرداختی را بدون توجه به ماهیت آنها در یک سرفصل ثبت کرد.
برای مثال، اگر شرکتی بابت استفاده از خدمات پرداخت درگاه اینترنتی، ۲۰۰ هزار تومان کارمزد بپردازد و این مبلغ طبق ماهیت معامله، هزینه خدمات همان دوره باشد، سند حسابداری ساده آن به شکل زیر خواهد بود:
سرفصل حساب | بدهکار | بستانکار |
هزینه کارمزد خدمات پرداخت / هزینههای مالی | ۲۰۰٬۰۰۰ تومان | — |
بانک / حسابهای دریافتنی (پذیرنده) | — | ۲۰۰٬۰۰۰ تومان |
(این جدول صرفاً یک الگوی آموزشی است. سرفصل نهایی و زمان شناسایی مبلغ باید با توجه به ماهیت عملیات، مستندات و الزامات استانداردهای حسابداری تعیین شود.)
مغایرتگیری کارمزدهای بانکی چگونه انجام میشود؟
برای کنترل کارمزدهای بانکی، صرف ثبت مبلغ کسرشده از حساب کافی نیست. حسابدار باید گزارش تراکنشها، صورتحساب خدمات پرداخت و گردش حساب بانکی را با یکدیگر تطبیق دهد. در کسبوکارهایی که تعداد تراکنشهای بالایی دارند، ثبت تجمیعی بدون نگهداری جزئیات میتواند شناسایی منشأ مغایرت را دشوار کند.
برای مغایرتگیری، مبلغ ناخالص فروش، کارمزد کسر شده، سایر کسورات احتمالی و مبلغ خالص واریزشده باید بهصورت جداگانه قابل شناسایی باشند. همچنین لازم است تاریخ تراکنش و تاریخ تسویه، در صورت تفاوت، در فرایند تطبیق در نظر گرفته شوند.
اگر کارمزد در سطح هر تراکنش ثبت نمیشود، بهتر است گزارش تفصیلی آن بهگونهای نگهداری شود که بتوان مبلغ تجمیعی را به تراکنشها و اسناد مربوط ردیابی کرد. این کنترل به شناسایی کسورات تکراری، مغایرت در مبالغ تسویه و خطاهای ثبت حسابداری کمک میکند.
ثبت کارمزدها میتواند متناسب با حجم تراکنشها و رویه حسابداری مجموعه، بهصورت تفکیکی یا تجمیعی انجام شود. در روش تفکیکی، کارمزد هر تراکنش جداگانه ثبت میشود، اما در روش تجمیعی، مجموع کارمزدهای یک دوره یا گزارش تسویه در سند حسابداری درج خواهد شد. ثبت تجمیعی نیز در صورتی قابل کنترل است که جزئیات تراکنشها و گزارشهای پشتیبان نگهداری شوند و امکان ردیابی هر مبلغ به اطلاعات اصلی وجود داشته باشد. در غیر این صورت، تطبیق مبالغ کسر شده با گردش حساب بانکی و شناسایی منشأ مغایرت دشوار میشود.
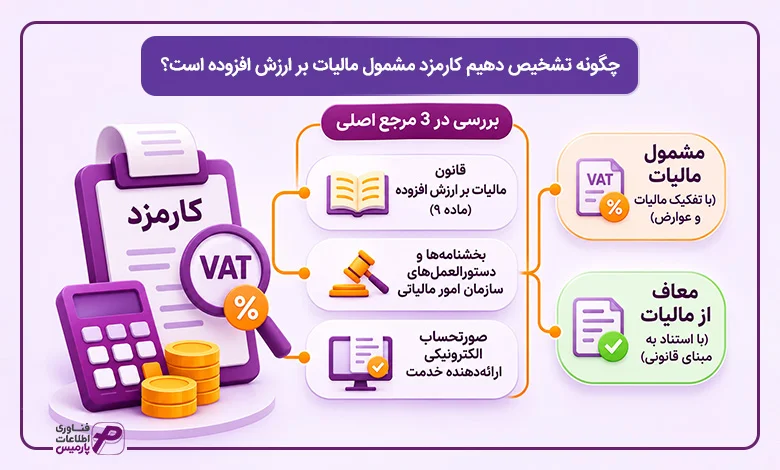
چگونه تشخیص دهیم کارمزد مشمول مالیات بر ارزش افزوده است؟
برای تشخیص وضعیت مالیاتی کارمزد، ابتدا باید خدمت واقعی ارائهشده را مشخص کنید، نه اینکه صرفا به عنوان «کارمزد» در صورتحساب توجه داشته باشید. سپس باید بررسی کنید که آیا خدمت موردنظر در فهرست معافیتهای ماده ۹ قانون مالیات بر ارزش افزوده (VAT) قرار دارد یا خیر.
برای این بررسی، سه مرجع اهمیت دارند:
- قانون مالیات بر ارزش افزوده: بهویژه ماده ۹ و فهرست خدمات معاف.
- بخشنامهها و دستورالعملهای سازمان امور مالیاتی: برای بررسی تفسیر و نحوه اجرای مقررات.
- صورتحساب الکترونیکی ارائهدهنده خدمت: برای تطبیق نوع خدمت و مالیات و عوارض درجشده با مقررات مربوط.
اگر خدمت مشمول مالیات باشد، مبلغ مالیات و عوارض باید مطابق مقررات و صورتحساب معتبر از اصل کارمزد تفکیک شود. در صورت معافیت نیز باید مبنای قانونی آن مشخص باشد. همچنین پذیرش مالیات پرداختی بهعنوان اعتبار مالیاتی، تابع شرایط قانونی مربوط است.
مالیات بر ارزش افزوده کارمزد چگونه در حسابداری ثبت میشود؟
برای ثبت کارمزد در حسابداری، باید مشخص شود خدمت دریافتشده از نظر قانون مالیات بر ارزش افزوده مشمول مالیات است یا در گروه خدمات معاف قرار میگیرد. صرف درج عنوان «کارمزد» در رسید یا صورتحساب، برای تعیین وضعیت مالیاتی کافی نیست.
برای مثال، ماده ۹ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، عملیات و خدمات بانکی مشخصی از جمله انتقال وجه را در چارچوب قوانین و مصوبات مربوط معاف کرده است. بااینحال، نمیتوان این معافیت را بدون بررسی ماهیت خدمت به تمام هزینههای درگاه پرداخت، خدمات پرداختیاری، کارمزد واسطهگری یا خدمات پیمانکاری تعمیم داد.
حسابدار باید نوع خدمت، صورتحساب صادر شده، وضعیت مالیاتی ارائهدهنده و مقررات مربوط را بررسی کند. اگر کارمزد مشمول مالیات و عوارض باشد، مبلغ آن باید مطابق صورتحساب معتبر و ضوابط جاری از اصل هزینه تفکیک شود. امکان شناسایی مالیات پرداختی بهعنوان اعتبار مالیاتی نیز به رعایت شرایط قانونی مربوط بستگی دارد.
بنابراین، پیش از ثبت سند، این موارد را کنترل کنید:
- نوع خدمت و مبنای قانونی معافیت یا شمول مالیات
- درج صحیح مالیات و عوارض در صورتحساب، در صورت لزوم
- شرایط پذیرش اعتبار مالیاتی برای کسبوکار
- تطبیق مبلغ صورتحساب با وجه پرداختشده و ثبت حسابداری
- در نتیجه، برای همه کارمزدها نمیتوان یک الگوی مالیاتی و حسابداری واحد در نظر گرفت.
ثبت کارمزد دریافتی
وقتی کسبوکار در ازای ارائه خدمت، واسطهگری یا پردازش سفارشها کارمزد دریافت میکند، باید مشخص شود درآمد چه زمانی تحقق یافته و آیا تمام مبلغ دریافتی متعلق به خود کسبوکار است یا بخشی از آن به اشخاص دیگر تعلق دارد.
فرض کنید شرکتی بابت ارائه یک خدمت مشخص، ۵۰۰ هزار تومان کارمزد دریافت کرده و وجه به حساب بانکی آن واریز شده است. اگر خدمت انجام شده باشد و مبلغ طبق ضوابط مربوط، درآمد همان دوره محسوب شود، ثبت نمونه به این صورت خواهد بود:
سرفصل حساب | بدهکار | بستانکار |
بانک | ۵۰۰٬۰۰۰ تومان | — |
درآمد ارائه خدمات / درآمد کارمزد | — | ۵۰۰٬۰۰۰ تومان |
اگر وجه پیش از انجام تعهد دریافت شده باشد (پیشدریافت) یا شرکت صرفاً واسطه دریافت مبلغ برای شخص دیگری باشد، ثبت حسابداری متفاوت خواهد بود. بنابراین، صرف واریز وجه به حساب بانکی به معنای شناسایی قطعی تمام آن بهعنوان درآمد شرکت نیست.
چه نکاتی در ثبت کارمزد اهمیت دارد؟
برای ثبت دقیق این مبالغ در سیستم مالی، حسابداران باید به ۵ نکته کلیدی توجه کنند:
- مستندات و مدارک مثبته: قرارداد، صورتحساب رسمی، رسید پرداخت و گزارش تراکنشهای درگاه باید مبلغ و علت دقیق دریافت یا پرداخت را تایید کنند.
- انتخاب سرفصل حسابداری مناسب: عنوان حساب باید دقیقاً با ماهیت واقعی رویداد (هزینه مالی، هزینه فروش، بهای تمامشده یا درآمد خدمات) مطابقت داشته باشد.
- زمانبندی ثبت (اصل تحقق و تطابق): تاریخ پرداخت یا دریافت وجه دائماً زمان شناسایی هزینه یا درآمد را تعیین نمیکند و باید دوره مالی مربوطه رعایت شود.
- بررسی وضعیت مالیات بر ارزش افزوده: پیش از ثبت کارمزد، مشخص کنید خدمت دریافتشده مشمول مالیات است یا از معافیت قانونی برخوردار است. برای این کار، ماهیت خدمت، صورتحساب ارائهدهنده و مقررات مربوط را بررسی کنید. در صورت شمول مالیات، مبلغ آن را مطابق مستندات معتبر ثبت کنید و شرایط پذیرش اعتبار مالیاتی را نیز در نظر بگیرید. از تعمیم معافیت خدمات بانکی به تمام خدمات پرداخت یا واسطهگری خودداری کنید.
- تطبیق منظم حسابها: مبالغ ثبتشده باید بهصورت دورهای با اسناد بانکی، صورتحسابهای درگاه و اطلاعات قرارداد مغایرتگیری شوند.
نرم افزار حسابداری چه کمکی به مدیریت کارمزدها میکند؟
وقتی حجم تراکنشها، تنوع درگاههای پرداخت و تعداد قراردادهای تجاری یک کسبوکار افزایش پیدا میکند، ثبت دستی یا پراکنده کارمزدها، بررسی دقیق هزینهها و درآمدها را بسیار دشوار میسازد. استفاده از نرمافزار حسابداری امکان ثبت منظم اسناد، تفکیک اتوماتیک سرفصلها و تهیه گزارشهای تفکیکی از کارمزدهای پرداختی و دریافتی را فراهم میکند.
برای مثال، در یک شرکت پخش یا بازرگانی، نرمافزار حسابداری کمک میکند کارمزد خدمات بانکی از پورسانت فروش بازاریابان کاملاً جدا نگهداری شود و هر کدام بر اساس ماهیت واقعی خود ثبت گردند. این تفکیک منظم به مدیر مالی امکان میدهد هزینههای عملیاتی را با دقت تحلیل کرده و هنگام تطبیق اسناد با گزارشهای بانکی، مغایرتها را سریعتر شناسایی کند.
ثبت منظم کارمزدهای پرداختی و دریافتی، امکان بررسی بهتر هزینهها و درآمدها را فراهم میکند و اطلاعات لازم را برای تهیه گزارش های حسابداری در اختیار مدیران مالی قرار میدهد.
اگر ثبت کارمزدهای درگاه پرداخت، محاسبه پورسانت بازاریابان و تطبیق تراکنشهای بانکی زمان زیادی از تیم مالی میگیرد، استفاده از نرمافزار حسابداری میتواند به منظمتر شدن این فرایندها کمک کند. نرم افزار پارمیس استار و زیرسیستمهای مرتبط با دریافت و پرداخت و نرم افزار برنامه ریزی فروش، بسته به امکانات مورد استفاده، امکان مدیریت بهتر اطلاعات مالی و پیگیری تراکنشها را فراهم میکنند.
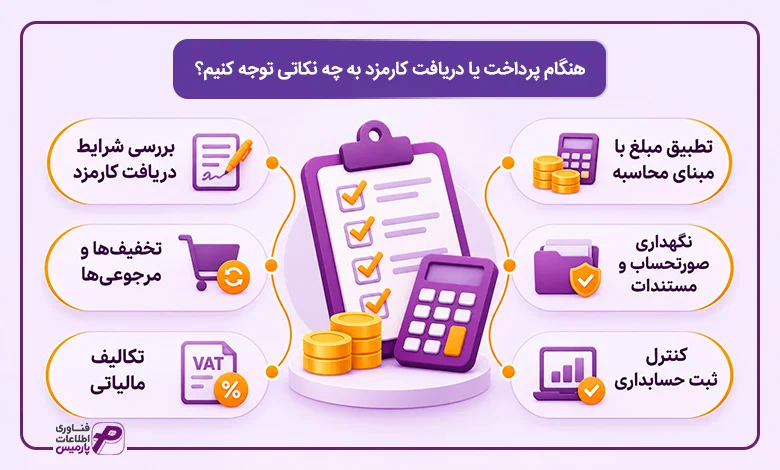
هنگام پرداخت یا دریافت کارمزد به چه نکاتی توجه کنیم؟
پیش از تایید یک صورت حساب یا تسویه قرارداد، چند مورد را بررسی کنید تا مبلغ کارمزد با شرایط واقعی معامله مطابقت داشته باشد. این کنترلها برای کسبوکارهایی که با چند تأمینکننده، مشتری یا واسطه همکاری میکنند، اهمیت بیشتری دارد.
مهمترین نکاتی که در هنگام دریافت و یا پرداخت کارمزد باید به آن توجه کرد عبارتند از:
- شرایط دریافت کارمزد را بررسی کنید. مشخص باشد کارمزد بابت چه خدمتی دریافت میشود و چه زمانی پرداخت آن الزامی است. در قراردادهای تجاری، مسئول پرداخت و شرایط استحقاق کارمزد را صریح تعیین کنید.
- مبلغ نهایی را با مبنای محاسبه تطبیق دهید. اگر کارمزد درصدی است، نرخ و مبلغ مبنا را کنترل کنید. در صورت وجود حداقل یا حداکثر کارمزد، نحوه اعمال آن را نیز در نظر بگیرید.
- تخفیفها و مرجوعیها را نادیده نگیرید. در قراردادهای فروش و پورسانت، مشخص کنید این موارد چه اثری بر مبلغ قابل پرداخت دارند. ملاک محاسبه باید با توافق طرفین سازگار باشد.
- صورتحساب و مستندات را نگه دارید. قرارداد، رسید پرداخت و اسناد مربوط به خدمت، امکان پیگیری اختلافهای احتمالی را فراهم میکنند.
- تکالیف مالیاتی را بررسی کنید. نحوه برخورد مالیاتی با کارمزد به نوع خدمت، وضعیت طرفین و مقررات جاری بستگی دارد. از تعمیم یک حکم مالیاتی به تمام انواع کارمزد خودداری کنید.
- ثبت حسابداری را کنترل کنید. مبلغ پرداختی یا دریافتی باید با ماهیت معامله و مستندات آن مطابقت داشته باشد. ثبت وجه در بانک بهتنهایی برای تعیین سرفصل هزینه یا درآمد کافی نیست.
در شرکتهایی که کارمزدهای متعددی پرداخت یا دریافت میکنند، بهتر است این کنترلها بخشی از فرایند مالی مشخصی باشند. ثبت منظم اطلاعات و تطبیق دورهای اسناد کمک میکند مغایرتها پیش از نهاییشدن گزارشهای مالی شناسایی شوند.

چرا «پارمیس استار» ابزار نهایی مدیریت و حسابداری کارمزد در کسبوکارها است؟
همانطور که بررسی کردیم، کارمزدها طیف وسیعی از هزینهها و درآمدهای کسبوکار را شامل میشوند؛ از کارمزدهای ریز و پرتکرار بانکی و درگاههای پرداخت گرفته تا پورسانتهای پیچیده فروش، واسطهگری و کارمزدهای معاملاتی. وقتی حجم تراکنشها بالا میرود، مدیریت دستی یا سنتی این اقلام به یکی از بزرگترین گلوگاههای واحد مالی و منشأ اصلی مغایرتگیریهای زمانبر تبدیل میشود.
استفاده از سیستم یکپارچه ERP مانند نرمافزار پارمیس استار با بهرهگیری از زیرسیستمهای تخصصی خود، چرخه مدیریت و ثبت کارمزدها را کاملاً مکانیزه و بینقص میکند:
- مدیریت کارمزدهای بانکی و تراکنشهای الکترونیک با نرمافزار دریافت و پرداخت: نرمافزار دریافت و پرداخت به شما اجازه میدهد تراکنشهای درگاههای پرداخت آنلاین، کارتخوانها و گردش حساب بانکی را بهصورت خودکار تطبیق دهید. مبالغ ثابت یا درصدیِ کسرشده (مانند کارمزدهای مصوب شاپرک) بهصورت تفکیکی یا تجمیعی با اسناد فروش متصل شده و از بروز مغایرت در مغایرتگیریهای بانکی جلوگیری میکند. همچنین اگر کسبوکار آنلاین دارید، افزونه اتصال ووکامرس کارمزدهای دروازههای پرداخت اینترنتی را به شکل خودکار در حسابها لحاظ میکند.
- محاسبه و مدیریت کارمزد فروش و پورسانت با نرمافزار پخش مویرگی و برنامهریزی فروش: در قراردادهای تجاری و بازاریابی که محاسبه کارمزد به صورت درصدی از فروش ناخالص یا پس از کسر تخفیفات و مرجوعیهاست، نرمافزار پخش مویرگی با فرمولپذیری پیشرفته، حقالعمل بازاریابان، نمایندگان و وکلای فروش را دقیقاً مطابق شرایط قرارداد محاسبه کرده و از خطاهای انسانی پیشگیری میکنند.
- ارتباط با مشتریان و نمایندگان از طریق نرمافزار CRM و پرتال مشتریان و نمایندگان: ثبت توافقات فیمابین و پیگیری وضعیت خدمات و کمیسیونهای مربوط به هر مشتری یا شریک تجاری با استفاده از نرمافزار CRM و پرتال مشتریان و نمایندگان، در یک بستر متمرکز شفافیت مالی را به حداکثر میرساند.
- ثبت صحیح حسابداری و گزارشگیری پیشرفته با نرمافزار حسابداری ریالی و ارزی و داشبورد مدیریتی: سیستم با بکارگیری رمافزار حسابداری ریالی و ارزی و داشبورد مدیریتی، بهطور خودکار سرفصلهای هزینه مالی، هزینههای فروش یا درآمد خدمات را تفکیک کرده و مدیران مالی میتوانند با استفاده از داشبوردهای مدیریتی، گزارشهای تحلیلی کاملی از هزینههای پنهان و کارمزدهای پرداختی و دریافتی دوره مالی خود استخراج کنند.
با اتکا به زیرسیستمهای هماهنگ در پارمیس استار، فرآیند دشوار کنترل، محاسبه و ثبت حسابداری انواع کارمزد به یک روال ساختاریافته، خودکار و امن تبدیل خواهد شد.
جمعبندی
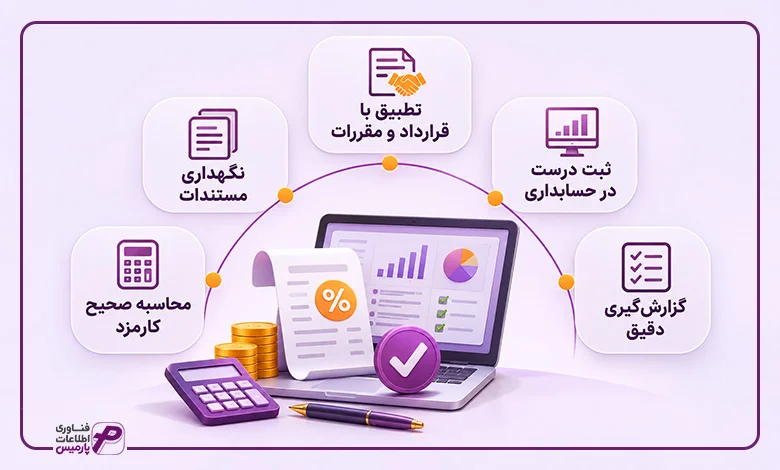
کارمزد مبلغی است که در ازای ارائه خدمت یا انجام عملیات مشخص دریافت میشود، اما نرخ، مبنای محاسبه و نحوه ثبت آن به نوع فعالیت، قرارداد و مقررات مربوط بستگی دارد. تفاوت کارمزد با کمیسیون، سود و سایر هزینهها نیز باید بر اساس ماهیت واقعی هر پرداخت مشخص شود.
برای کسبوکارها، موضوع فقط محاسبه مبلغ کارمزد نیست. ثبت صحیح هزینهها و درآمدهای مرتبط، نگهداری مستندات و تطبیق تراکنشها با قراردادها، به تهیه گزارشهای مالی دقیقتر کمک میکند. استفاده از نرمافزار حسابداری نیز میتواند فرایند ثبت و گزارشگیری را منظمتر کند، به شرط آنکه اطلاعات و سرفصلهای حسابداری بهدرستی تعریف شده باشند.

سوالات متداول درباره کارمزد
۱. کارمزد چیست؟
کارمزد مبلغی است که در ازای ارائه یک خدمت، پردازش تراکنش یا انجام عملیات مشخص دریافت میشود. این مبلغ ممکن است ثابت، درصدی یا ترکیبی از هر دو باشد.
۲. کارمزد چگونه محاسبه میشود؟
محاسبه کارمزد به شرایط خدمت یا قرارداد بستگی دارد. مبلغ آن ممکن است از طریق تعیین یک رقم ثابت، ضرب نرخ درصدی در مبلغ مبنا یا ترکیب این دو روش محاسبه شود.
۳. تفاوت کارمزد و کمیسیون چیست؟
کمیسیون معمولاً به مبلغ دریافتی بابت واسطهگری، معرفی مشتری یا تحقق فروش گفته میشود، اما کارمزد میتواند برای خدمات دیگری مانند پردازش تراکنش نیز دریافت شود. این دو اصطلاح در برخی قراردادها همپوشانی دارند.
۴. آیا کارمزد همان سود است؟
خیر. کارمزد مبلغی مرتبط با ارائه خدمت یا انجام عملیات مشخص است، اما سود پس از درنظرگرفتن درآمدها و هزینههای مربوط محاسبه میشود. دریافت کارمزد لزوماً به معنای کسب سود خالص نیست.
۵. چه کسی باید کارمزد را پرداخت کند؟
مسئول پرداخت کارمزد به نوع خدمت، مفاد قرارداد و مقررات مربوط بستگی دارد. در برخی خدمات، مشتری پرداختکننده است و در موارد دیگر، هزینه بر عهده کسبوکار یا طرف دیگری قرار میگیرد.
۶. کارمزد در حسابداری چگونه ثبت میشود؟
ثبت کارمزد به ماهیت معامله بستگی دارد. کارمزد پرداختی ممکن است هزینه دوره یا بخشی از بهای تمامشده باشد و کارمزد دریافتی نیز در صورت تحقق شرایط شناسایی درآمد، بهعنوان درآمد ثبت شود.
۷. آیا تمام تراکنشهای بانکی مشمول کارمزد هستند؟
خیر. دریافت کارمزد به نوع تراکنش، خدمت و مقررات جاری بستگی دارد. برای اطلاع از مبلغ و شرایط دقیق، باید تعرفه معتبر همان خدمت را بررسی کرد.
۸. آیا کارمزد مشمول مالیات است؟
وضعیت مالیاتی کارمزد به ماهیت خدمت، نوع معامله، وضعیت طرفین و مقررات مالیاتی مربوط بستگی دارد. برای تعیین تکلیف هر مورد باید قوانین و ضوابط جاری بررسی شوند، نمیتوان یک حکم واحد را به تمام انواع کارمزد تعمیم داد.