
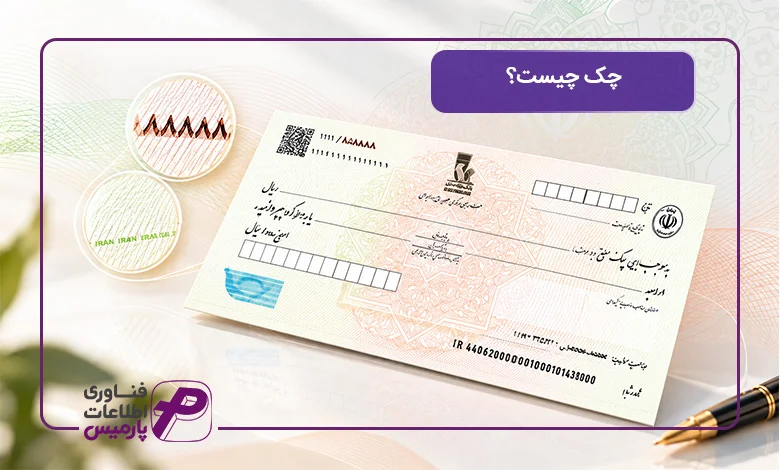
چک به عنوان یک برگه کاغذی کوچک بدون اینکه حتی یک ریال پول نقد در آن باشد، میلیونها و میلیاردها ریال اعتبار دارد و یک طرف معامله با اطمینان آن را میپذیرد. دلیل این اعتبار یک ساختار قانونی و بانکی دقیق است. در واقع چک یک دستور کتبی است که صادر کننده آن به بانک میدهد تا مبلغ مشخصی از حساب او به حساب گیرنده چک پرداخت کند. این سند یالها است که به عنوان یکی از ستونهای اصلی مبادلات مالی شناخته میشود و در سالها اخیر با تغییرات قانون جدید و راهاندازی سامانه صیاد، از نظر شفافیت و امنیت وارد فصل تازهای شده است.
چک یک سند تجاری است که به موجب آن صادر کننده به بانک دستور میدهد که مبلغ مشخص شده از چک را از موجودی حساب او در وجه یک شخص معین پرداخت نماید. برخلاف تصور رایج، چک تعهدی برای آینده نیست و یک ابزار پرداخت فوری محسوب میشود.
این اعتبار باعث شده که بسیاری از کسب و کارها برای مبادلات مالی خود با تامین کنندگان، خریداران و… از چک استفاده کنند. به همین دلیل فرایند پیگیری، ثبت و وصول آن یکی از بخشهای پیچیده برای کسب و کارها است که بدون ابزار مناسب مانند نرمافزار دریافت و پرداخت، ممکن است مشکلاتی در مدیریت چک رخ دهد. در این مقاله به طور دقیق بررسی میکنیم که چک چیست؟ چه انواع و ارکانی دارد؟ نحوه ثبت آن در حسابداری به شکل است و بهترین ابزار مدیریت آن کدام است.
چک چیست؟ (تعریف دقیق و جایگاه قانونی)
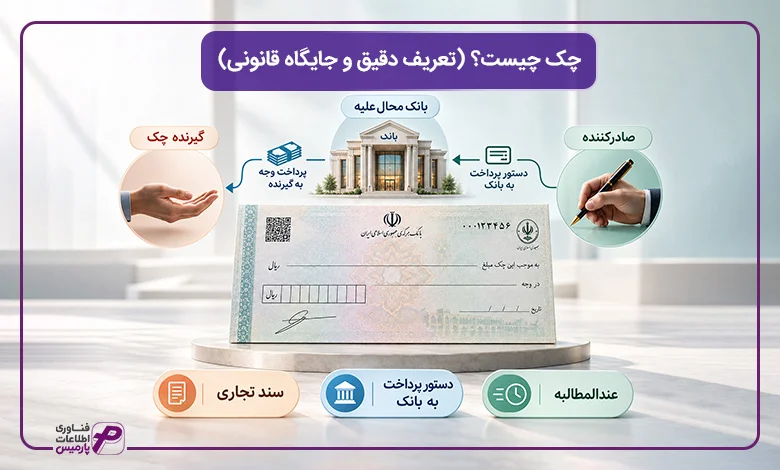
بر اساس تعریف ماده 310 قانون تجارت ایران، چک سندی است که به موجب آن صادرکننده، بانک محال علیه را مکلف میکند که مبلغ معینی وجه نقد را از حساب بانکی متصل به گیرنده چک پرداخت نماید. در این تعریف سه رکن اصلی به شرح زیر وجود دارد:
- صادرکننده (کسی که چک را صادر و امضاء میکند و مسئولیت پرداخت آن را بر عهده دارد)
- بانک محال علیه (نهادی که وظیفه دارد وجه درج شده در چک را پرداخت کند)
- گیرنده چک (شخصی که مبلغ مشخص شده در چک باید به او پرداخت شود)
از نظر حقوقی، چک سند تجاری محسوب میشود و همچنین به عنوان ابزاری برای انتقال وجه نقد بدون جابجایی فیزیکی پول نیز شناخته میشود.
یک ویژگی مهم که باعث تمایز چک از سایر اسناد مالی میشود، فوریت آن است. بر خلاف تصور عمومی که چک یک سند دارای سررسید است، از نظر قانونی، چک سندی است که حتی اگر یک تاریخ در آینده روی آن درج شده باشد، باید در لحظه ارائه به بانک قابل پرداخت باشد.
تعریف چک طبق قانون تجارت
در مواد 310 تا 317 قانون تجارت ایران، چک به عنوان نوشتهای تعریف میشود که به موجب آن، صادر کننده وجوهی را که نزد بانک دارد کلا یا بعضا مسترد کرده یا به شخص دیگر واگذار میکند. بر اساس این تعریف حقوقی مشخص میشود که چک تنها زمانی معتبر است که موجودی یا اعتبار کافی در حساب بانکی صادرکننده وجود داشته باشد. در غیر این صورت چک صادر شده، بلامحل (بی محل) محسوب میشود که میتواند پیامدهای قانونی جدی برای صادرکننده به همراه داشته باشد.
ماده قانونی | توضیحات |
ماده 310 | چک نوشتهای است که به موجب آن صادرکننده وجوهی را که در نزد محالعلیه دارد کلاً یا بعضاً مسترد یا به دیگری واگذار مینماید. |
ماده 311 | در چک باید محل و تاریخ صدور قید شده و به امضای صادرکننده برسد. پرداخت وجه نباید وعده داشته باشد. |
ماده 312 | چک ممکن است در وجه حامل یا شخص معین یا به حوالهکرد باشد. ممکن است به صرف امضاء در ظهر به دیگری منتقل شود. |
ماده 313 | وجه چک باید به محض ارائه کارسازی شود. |
ماده 314 | صدور چک ولو اینکه از محلی به محل دیگر باشد ذاتاً عمل تجارتی محسوب نیست لیکن مقررات این قانون از ضمانت صادرکننده وظهرنویسها و اعتراض و اقامه دعوی ضمان و مفقود شدن راجع به بروات شامل چک نیز خواهد بود. |
ماده 315 | اگر چک در همان مکانی که صادر شده است باید تأدیه گردد، دارنده چک باید ظرف پانزده روز از تاریخ صدور وجه آن را مطالبه کند و اگر از یک نقطه به نقطه دیگر ایران صادر شده باشد باید ظرف چهل و پنج روز از تاریخ صدور چک مطالبه شود. اگر دارنده چک ظرف مواعد مذکوره در این ماده پرداخت وجه آن را مطالبه نکند دیگر دعوی او بر علیه ظهرنویس مسموع نخواهد بود و اگر وجه چک به سببی که مربوط به محالعلیه است از بین برود دعوی دارنده چک بر علیه صادرکننده نیز در محکمه مسموع نیست. |
ماده 316 | کسی که وجه چک را دریافت میکند باید ظهر آن را امضاء یا مهر نماید اگر چه چک در وجه حامل باشد. |
ماده 317 | مقررات راجع به چکهایی که در ایران صادر شده است در مورد چکهایی که از خارج صادر شده و باید در ایران پرداخته شود نیز رعایت خواهد شد. لیکن مهلتی که در ظرف آن دارنده چک میتواند وجه چک را مطالبه کند چهار ماه از تاریخ صدور است. |
بر خلاف سایر اسناد تعهدی، چک نیازی به قبول طرف مقابل ندارد و از لحظه صدور قابلیت وصول دارد. در واقع بانک به محض ارائه چک توسط گیرنده موظف است در صورت وجود موجودی یا اعتبار کافی، وجه درج شده روی چک را پرداخت نماید.
چک به عنوان یکی از اسناد تجاری
به مجموعهای از اسناد که در برای تسهیل مبادلات مالی و جایگزینی پول نقد در روابط تجاری مورد استفاده قرار میگیرد، اسناد تجاری گفته میشود. سه نمونه اصلی اسناد تجاری شامل موارد زیر است:
- چک
- سفته
- برات
ویژگی مشترک بین این اسناد تجاری، قابلیت انتقال به غیر (ظهرنویسی) و برخورداری از ضمانت اجرای قانونی سریعتر در مقایسه با اسناد عادی است. به بیان سادهتر دارندگان اسناد تجاری برای وصول مطالبات خود نیازی به طی کردن مسیر طولانی دادرسی حقوقی عادی ندارند و میتوانند از طریق اجرای ثبت یا دادگاههای ویژه رسیدگی به چک، سریعتر به حق خود برسند. در بین اسناد تجاری، چک جایگاه ویژهای دارد زیرا یک ابزار پرداخت آنی محسوب میشود.
ماهیت چک به عنوان دستور پرداخت، نه سند تعهد آتی
سوء تفاهم رایج در مورد چک این است که چک یک سند تعهد پرداخت در آینده است در حالی که از نظر قانونی، چک یک سند دستور پرداخت فوری است و بر اساس قانون تجارت، پرداخت وجه آن نباید وعده داشته باشد. با این حال صدور چک با تاریخ آینده که در عرف به آن چک وعدهدار گفته میشود، بسیار رایج است. در ماده 3 مکرر قانون چک نیز تصریح شده که چک فقط در تاریخ مندرج در آن یا پس از آن توسط بانک قابل وصول است. به همین دلیل گیرنده چک پیش از تاریخ درج شده نمیتواند وجه چک را از بانک وصول کند.
به عنوان مثال اگر فردی امروز یک برگ چک با تاریخ یک ماه آینده دریافت کند، بانک تا رسیدن تاریخ مندرج روی چک امکان وصول وجه آن را ندارد. صادرکننده نیز مطابق ماده ۳ قانون صدور چک مکلف است در تاریخ مندرج در چک، معادل مبلغ آن را در حساب خود داشته باشد. در صورت نبود یا کافی نبودن موجودی در آن تاریخ، چک میتواند برگشت بخورد و دارنده برای مطالبه وجه و حقوق قانونی خود اقدام کند.
اگر ثابت شود تاریخ واقعی صدور چک مقدم بر تاریخ مندرج در آن بوده و چک وعدهدار محسوب میشود، مطابق ماده ۱۳ قانون صدور چک، صادرکننده از حیث صدور چک بلامحل قابل تعقیب کیفری نخواهد بود. هرچند امکان مطالبه حقوق مالی دارنده از طرق قانونی همچنان مطرح است.
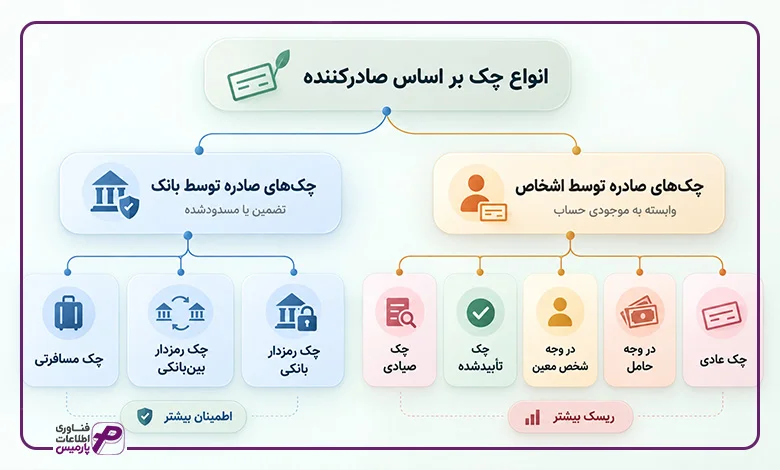
انواع چک بر اساس صادرکننده
در مورد انواع چک باید به این نکته اشاره کرد که بر اساس اینکه صادرکننده چک چه شخص یا نهادی است، انواع چک در دو دسته زیر تقسیمبندی میشود:
- چکهایی که توسط اشخاص حقیقی یا حقوقی صادر میشوند
- چکهایی که صادرکننده آنها بانک است
این تفکیک انواع چک به صورت دقیق میزان ریسک و اطمینان دارنده چک را تحت تأثیر قرار میدهد، زیرا چکهای شخصی وابسته به موجودی حساب صادرکننده هستند در حالی که چکهای بانکی پیش از صدور توسط بانک تضمین یا مسدود شدهاند.
نوع چک | ویژگی اصلی | کاربرد رایج |
چک عادی | سادهترین نوع، پرداخت مستقیم | معاملات روزمره، خرید و فروش |
چک در وجه حامل | بدون نام ذینفع، قابل وصول برای هر دارنده | معاملات با ریسک پذیرفتهشده، مبادلات سریع |
چک در وجه شخص معین | دارای نام ذینفع مشخص | معاملات رسمی و تجاری |
چک صیادی | ثبت اجباری در سامانه صیاد با کد ۱۶ رقمی | تمامی چکهای جدید صادره پس از الزام قانونی |
چکهایی که توسط اشخاص (حقیقی یا حقوقی) صادر میشود
رایجترین نوع چک در معاملات روزمره است که توسط یک شخص حقیقی یا حقوقی که حساب جاری در بانک دارد، صادر میشود. این نوع از چکها را میتوان در چند دسته تقسیمبندی کرد:
- چک عادی: سادهترین و پرکاربردترین نوع چک است که توسط صادرکننده برای پرداخت مستقیم یک شخص حقیقی یا حقوقی صادر میشود.
- چک در وجه حامل: به نوعی از چک گفته میشود که در آن نام ذینفع یا گیرنده چم درج نمیشود و هر شخصی که چک را در اختیار داشته باشد میتواند آن را وصول کند. این نوع چک دارای ریسک بالایی است زیرا در صورتی که چک مفقود شود یابنده میتواند برای وصول آن اقدام کند.
- چک در وجه شخص معین (به حوالهکرد): در این نوع چک نام شخص گیرنده یا ذینفع درج میشود و فقط شخصی که نام آن در چک درج شده میتواند برای وصول آن اقدام کند.
- چک تایید شده: پس از صدور چک توسط دارند، بانک پرداخت وجه آن را تأیید میکند. این نوع چک تضمین بیشتری دارد زیرا بانک تأیید میکند که صادرکننده به میزان مندرج در چک وجه نقد در حساب خود دارد. بانک پس از تأیید، معادل مبلغ چک را در حساب صادرکننده مسدود میکند.
- چک صیادی: بر اساس قانون جدید چک که در سال 1399 ابلاغ شده، چکهای جدید به نام چک صیادی طراحی شد که دارای شناسه یکتای 16 رقمی هستند و باید در سامانه صیاد ثبت شده باشند. این الزام باعث شده که امکان جعل، تقلب و صدور چکهای موازی برای یک حساب به میزان قابل توجهی کاهش پیدا کند.
با توجه به طراحی چک صیادی بر اساس قانون جدید، چک عادی و چک در وجه حامل وجود ندارد. به این دلیل که چک باید در سامانه صیاد ثبت شده باشد و گیرنده یا ذینفع آن روی چک و در سامانه صیاد ثبت شده باشد.
چکهایی که توسط بانک صادر میشود
به غیر از چکهایی که توسط اشخاص حقیقی و حقوقی صادر میشود، نوعی از چک وجود دارد که توسط بانک صادر یا تضمین میشود. به همین دلیل این چکها از سطح اطمینان بالاتری برخوردار هستند:
- چک رمزدار بانکی (تضمین شده): این نوع چک بر اساس درخواست مشتری و مسدود شدن مبلغ مشخصی از حساب او، توسط بانک صادر میشود. در این حالت بانک متعهد به پرداخت وجه میشود، به همین دلیل احتمال برگشت خوردن آن در عمل صفر است. از این نوع چک به طور معمول در معاملات ملک، خودرو یا قراردادههای بزرگ استفاده میشود.
- چک رمزدار بین بانکی: این نوع چک برای انتقال وجه بین دو بانک مختلف صادر میشود که با استفاده از سامانه چکاوک بین دو بانک مبادله میشود. این چک فقط قابلیت واریز به حساب بانکی دارد و نمیتوان آن را نقد کرد.
- چک مسافرتی: این نوع چک در ایران کاربرد محدودتری دارد و توسط بانک برای استفاده در سفر یا مبادلات خاص صادر میشود و در برخی کشورها جایگزین حمل پول نقد در سفر است.
تفاوت اصلی چک بانکی و چک شخصی در سطح ریسک برگشت خوردن چک است. وصول شدن چک شخصی به موجودی لحظهای صادرکننده وابسته است در حالی که در چک بانکی، مبلغ مورد نظر از پیش مسدود شده یا توسط بانک تضمین میشود.
نحوه ظهرنویسی و انتقال چک در قانون جدید
در گذشته، انتقال چک به دیگری با امضا کردن پشت برگه چک (ظهرنویسی) انجام میشد. اما بر اساس قانون جدید چک، ظهرنویسی فیزیکی پشت برگه چک صیادی به تنهایی فاقد اعتبار است. برای انتقال قانونی چک صیادی به شخص ثالث، حتماً باید فرایند انتقال در سامانه صیاد ثبت شود. در این فرایند، دارنده فعلی چک باید شناسه ۱۶ رقمی چک و مشخصات گیرنده جدید (کد ملی – شناسه ملی) را در سامانه ثبت کرده و گیرنده جدید نیز دریافت آن را در سامانه تایید نماید.
ارکان چک (اجزای قانونی یک برگه چک معتبر)
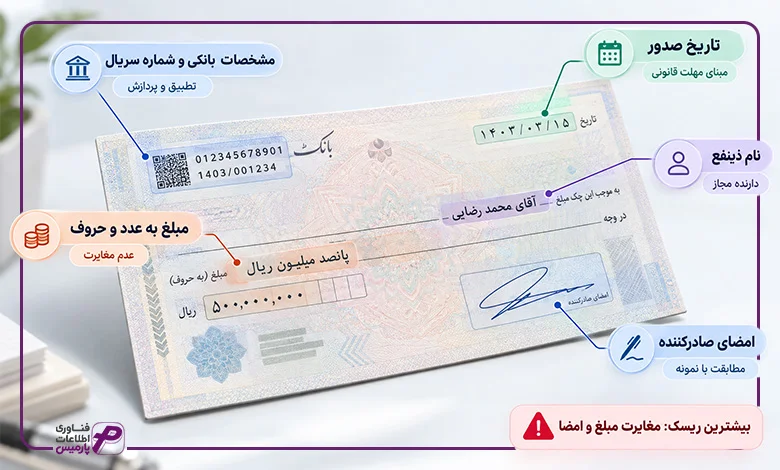
برای اینکه هر برگه چک از نظر قانونی اعتبار داشته باشد و بانک بتوان آن را بدون مشکل وصول کند، باید دارای مجموعهای از اجزای مشخص باشد. نبود یا مغایرت هر یک از این رکنها میتواند منجر به برگشت خوردن چک یا بیاعتبار شدن کامل آن شود. این ارکان چارچوبی هستند که هم صادرکننده و هم دریافتکننده چک باید پیش از هرگونه مبادله، آنها را به دقت مورد بررسی قرار دهند.
پنج رکن اصلی یک چک به شرح جدول زیر است:
رکن چک | توضیح | پیامد نبود یا مغایرت |
تاریخ صدور | مبنای مهلتهای قانونی شکایت | ابهام در محاسبه مهلت طرح دعوی |
مبلغ به عدد و حروف | باید کاملاً یکسان باشند | برگشت خوردن یا اختلاف حقوقی |
نام ذینفع یا قید حامل | مشخصکننده دارنده مجاز چک | افزایش ریسک سوءاستفاده |
امضای صادرکننده | باید مطابق نمونه بانکی باشد | عدم پرداخت توسط بانک |
مشخصات بانکی و شماره سریال | امکان تطبیق و پردازش چک | عدم امکان پردازش توسط بانک |
تاریخ صدور
یکی از مهمترین ارکان چک، تاریخ صدور آن است، زیرا به عنوان مبنای محاسبه مهلتهای قانونی برای طرح شکایت در صورت برگشت خوردن چک، در نظر گرفته میشود. بر اساس قانون دارنده چک باید ظرف یک مهلت مشخص (معمولا شش ماه پس از تاریخ صدور) آن را به بانک ارائه نماید. در غیر این صورت، برخی از حقوق قانونی دارنده چک مانند امکان طرح شکایت کیفری ممکن است از بین برود.
نبود یا مغایرت تاریخ صدور چک میتواند پیامدهایی به همراه داشته باشد:
- پیامد نبود تاریخ صدور: اگر یک چک فاقد تاریخ باشد، از نظر بانکی فاقد اعتبار برای پرداخت است و بانک برای نقد کردن آن اقدام نمیکند. همچنین از نظر حقوقی این چک نمیتواند مبنای طرح دعوای کیفری باشد، مگر اینکه دارنده بتواند از روشهای دیگر، تاریخ واقعی توافق شده را اثبات کند.
- پیامد مغایرت یا نادرست بودن تاریخ: اگر تاریخ درج شده در چک مبهم، ناخوانا یا با فرمت اشتباه (به عنوان مثال ترکیبی از اعداد نامعتبر برای روز یا ماه) باشد، احتمال برگشت خوردن چک به دلیل تاریخ مخدوش توسط بانک وجود دارد.
اگر تاریخ چک مصادف با روزهای پنجشنبه و جمعه یا سایر تعطیلات رسمی باشد، بر اساس رویه بانکی و مقررات موجود، دارنده چک باید آن را در اولین روز کاری پس از تعطیلی به بانک ارائه نماید. ارائه چک در روز بعد از تعطیلی مانند ارائه آن در تاریخ اصلی چک است و به هیچ وجه به ضرر دارنده یا به نفع صادرکننده چک نیست. در این شرایط مهلتهای قانونی شکایت دچار اختلال نشده و صادر کننده نمیتواند به بهانه تعطیل بودن روز مندرج در چک، از مسئولیت خود شانه خالی کند.
مبلغ به عدد و حروف
مبلغ چک یکی از ارکان مهم است که باید به صورت عددی و حروفی روی برگ چک نوشته شود و هر دو نوع نوشته باید به صورت کامل منطبق با یکدیگر باشند. دوگانگی در نوشتن مبلغ چک یکی از لایههای امنیتی مهم است که برای جلوگیری از دستکاری و جعل در نظر گرفته شده است.
نبود یا مغایرت این رکن مهم نیز میتواند پیامدهای زیر را به همراه داشته باشد:
- پیامد نبود مبلغ: چکی که فاقد مبلغ (چه به عدد و چه به حروف) باشد، از نظر بانکی ناقص محسوب شده و قابل پرداخت نیست.
- پیامد مغایرت مبلغ به عدد و حروف: اگر بین مبلغ نوشته شده به عدد و به حروف مغایرت وجود داشته باشد، در این حالت بانک به طور معمول بر اساس مبلغ نوشته شده به حروف عمل میکند. زیرا دستکاری کردن حروف نسبت به اعداد دشوارتر است. با این حال در برخی موارد ممکن است بانک چک دارای مغایرت را برگشت بزند یا باعث بروز اختلاف حقوقی بین صادرکننده و گیرنده چک شود.
نام ذینفع
در قانون جدید چک، نام ذینفع یکی از ارکان مهم محسوب میشود زیرا امکان صدور چک در وجه حامل وجود ندارد و باید نام شخص گیرنده یا ذینفع در چک ثبت شود. در این شرایط فقط فردی که چک به نام او صادر شده میتواند در تاریخ مشخص شده به بانک مراجعه کرده و نسبت به وصول آن اقدام نماید.
پیامدهای نبود نام ذینفع و مبهم بودن یا مغایرت نام به شرح زیر است:
- پیامد نبود نام ذینفع: با توجه به اینکه چک صیادی باید در سامانه صیاد ثبت شود و یکی از موارد الزامی صدور چک درج نام ذینفع بر روی برگه و ثبت در سامانه است، نبود نام باعث میشود که امکان صدور چک توسط فرد وجود نداشته باشد.
- پیامد مبهم یا مغایرت نام ذینفع: در صورتی که نام درج شده روی چک و ثبت شده در سامانه صیاد با هویت شخص ارائه دهنده چک به بانک مطابقت نداشته باشد، وصول چک توسط بانک انجام نمیشود.
امضای صادرکننده
یکی از حیاتیترین و حساسترین ارکان چک، امضای صادرکننده است، زیرا اعتبار قانونی این سند و مسئولیت صادرکننده به طور مستقیم به این امضاء وابسته است. امضای درج شده روی چک باید به صورت دقیق با نمونه امضای ثبت شده در سامانههای بانکی مطابقت داشته باشد.
از مهمترین پیامدهای نبود امضا یا مغایرت آن میتوان به موارد زیر اشاره کرد:
- پیامد نبود امضا: اگر چک فاقد امضای صادرکننده باشد، اعتبار نداشته و به عنوان سند تجاری معتبر شناخته نمیشود. این چک در بانک بدون بررسی برگشت میخورد.
- پیامد مغایرت امضا: در صورتی که امضای صادرکننده روی برگه چک با امضای ثبت شده در سامانه بانک مطابقت نداشته باشد، پرداخت وجه توسط بانک انجام نشده و چک به دلیل عدم مطابقت امضا برگشت میخورد.
مشخصات بانکی و شماره سریال
این بخش شامل نام بانک، کد شعبه، شماره حساب و شماره سریال چک است که میتوان با استفاده از آنها تطبیق و پردازش چک را توسط سیستم بانکی انجام داد. این اطلاعات روی برگه چک چاپ شده و صادرکننده نقشی از تکمیل دستی آنها ندارد، اما بررسی صحت و خوانا بودن آنها از اهمیت زیادی برخوردار است. مهمترین پیامدهای نبود، مخدوش بودن یا مغایرت این اطلاعات روی برگه چک، به شرح زیر است:
- پیامد نبود یا مخدوش بودن مشخصات بانکی: ناقص، ناخوانا و مخدوش بودن این اطلاعات باعث میشود که امکان تطبیق چک با اطلاعات ثبت شده در سیستم وجود نداشته باشد و بانک از وصول آن خودداری کند.
- پیامد مغایرت شماره سریال: در صورتی که شماره سریال چک با اطلاعات ثبت شده در سامانه صیاد مطابقت نداشته باشد، بانک چک را ضبط کرده و موضوع را از طریق مراجع ذیربط مورد بررسی قرار میدهد.
مغایرت بین مبلغ به عدد و حروف یا نبود امضای مطابق با نمونه بانکی، از رایجترین دلایل برگشت خوردن چک محسوب میشود. به همین دلیل پیش از پذیرفتن هر برگه چک، بررسی دقیق این دو مورد اهمیت زیادی دارد.
تفاوت چک با سفته، برات و سایر اسناد تجاری
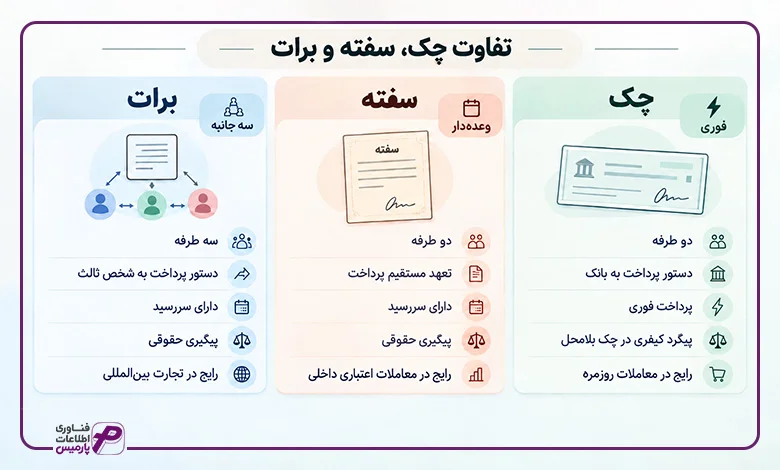
سفته به سندی گفته میشود که به موجب آن امضا کننده متعهد میشود، مبلغ مشخصی را در سررسید مشخص به دارنده سند پرداخت کند. برات یک سند سه طرفه است که در آن شخص (براتکش) به شخص دیگری (براتگیر) دستور میدهد که یک مبلغ مشخص را به شخص ثالث (ذینفع) پرداخت کند. چک، برات و سفته در دسته اسناد تجاری قرار میگیرند اما دارایهای تفاوتهای عملی و حقوقی قابل توجهی هستند که در تصمیمگیری برای انتخاب نوع سند، این تفاوتها باید مورد توجه قرار بگیرد.
مهمترین محور تمایز این سه سند تجاری، فوریت در برابر وعدهدار بودن است. چک به صورت ذاتی یک سند برای پرداخت آنی محسوب میشود اما سفته و برات برای معاملات با سررسید مشخص در آینده مورد استفاده قرار میگیرند. از مهمترین تفاوتهای این سه سند میتوان به موارد زیر اشاره کرد:
معیار | چک | سفته | برات |
تعداد طرفین | دو طرفه (صادرکننده و دارنده) | دو طرفه (متعهد و دارنده) | سه طرفه (براتکش، براتگیر، ذینفع) |
ماهیت سند | دستور پرداخت به بانک | تعهد مستقیم پرداخت | دستور پرداخت به شخص ثالث |
وعدهدار بودن | اصولاً فوری، در عرف وعدهدار رایج است | ذاتاً وعدهدار با سررسید مشخص | ذاتاً وعدهدار با سررسید مشخص |
ضمانت اجرا | امکان پیگرد کیفری در چک بلامحل | عمدتاً پیگیری حقوقی | عمدتاً پیگیری حقوقی |
رواج در بازار | بسیار رایج در معاملات روزمره | رایج در معاملات اعتباری داخلی | رایج در تجارت بینالمللی |
قوانین چک و جزئیات آن بر اساس قانون جدید
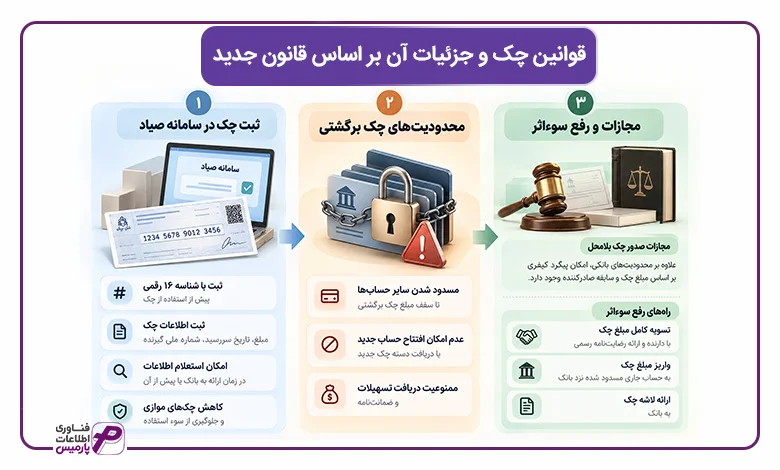
در سالهای اخیر قانون صدور چک تغییرات مهمی را تجربه کرده که هدف اصلی از این تغییرات، افزایش شفافیت، کاهش سوء استفاده و حمایت بیشتر از دارندگان چک است. الزام ثبت تمامی چکهای جدید در سامانه صیاد بانک مرکزی (سامانه صدور یکپارچه چک) است که از سال 1399 به تدریج اجرایی شد. این تغییرات باعث شده که نحوه صدور، انتقال و پیگیری چکهای بلامحل به طور مستقیم تحت تاثیر قرار بگیرد.
الزام ثبت چک در سامانه صیاد
همانطور که گفته شد مهمترین بخش قانون جدید صدور چک مربوط به الزام صدور چک از طریق سامانه صیاد بانک مرکزی است. بر اساس این قانون، هر برگه چک پیش از استفاده باید توسط دارنده آن با استفاده از کد 16 رقمی به عنوان شناسه یکتا، ثبت شود. در این شناسه اطلاعاتی مانند مبلغ، تاریخ سررسید و شماره ملی گیرنده ذخیره میشود که در زمان ارائه چک به بانک یا پیش از آن میتوان این اطلاعات را استعلام گرفت
هدف اصلی از این تغییر، مقابله با پدیدهای به نام چکهای موازی بود. پیش از این افراد سودجو با استفاده از یک دسته چک، چندین برگ چک با مبالغ متفاوت برای طلبکاران مختلف صادر میکردند که امکان کنترل این چکها توسط بانک وجود نداشت. با الزام ثبت چکها در سامانه صیاد، این نوع سوء استفاده تا حد زیادی کنترل شده است.
الزام ثبت چک در سامانه صیاد موفق نشده که ریسک اعتباری صادرکننده چک (یعنی نداشتن موجودی کافی) را به طور کامل از بین ببرد، اما باعث شده که جنبه شناسایی و ردیابی چکهای صادر شده تقویت شود.
محدودیتهای صادرکننده چک برگشتی
در قانون جدید چک، مجموعهای از محدودیتهای بانکی برای افراد صادرکننده چک بلامحل در نظر گرفته شده است. از جمله این محدودیتها میتوان به موارد زیر اشاره کرد:
- مسدود شدن سایر حسابهای بانکی صادرکننده چک تا سقف مبلغ چک برگشتی
- عدم امکان افتتاح حساب جدید یا دریافت دسته چک جدید
- ممنوعیت دریافت تسهیلات بانکی و ضمانتنامه
این محدودیتها تا زمانی که دارنده چک برای رفع سوء اثر از چک برگشتی اقدام نکند، ادامه خواهد داشت. بر اساس اطلاعیههای بانک مرکزی، هدف از این سیاستها کاهش صدور چکهای بدون پشتوانه و افزایش اعتماد عمومی نسبت به این سند تجاری است.
مجازات صدور چک بلامحل و نحوه رفع سوءاثر
صادر کردن چک بدون موجودی کافی یا چک بلامحل، علاوه بر محدودیتهای بانکی میتواند دارای جنبه کیفری باشد که باعث میشوند صادرکننده با شکایت گیرنده چک و پیگرد قانونی مواجه شود. شدت این پیگرد با مبلغ چک و سابقه صادرکننده بستگی دارد. دارنده چک برای رفع سوء اثر از چک برگشتی خود باید یکی از اقدامات زیر را انجام دهد:
- تسویه کامل مبلغ چک با دارنده و ارائه رضایتنامه رسمی
- واریز مبلغ چک به حساب جاری مسدود شده نزد بانک
- ارائه لاشه چک به بانک
پس از انجام هر یک از اقدامات اشاره شده در بالا و گذشت مهلت قانونی مشخص، سوء اثر از پرونده صادرکننده چک در سامانه بانک مرکزی برداشته شده و محدودیتهای بانکی رفع میشود.

بررسی مهمترین مواد قانون صدور چک
قانون جدید صدور چک، مجموعهای از قوانین را برای تعیین حقوق و تکالیف صادرکننده، دارنده و بانک در نظر گرفته است. به همین دلیل آشنایی با این مواد هم برای افرادی که قصد دارند چک صادر کننده و هم برای کسانی که چک دریافت میکنند، ضرورت دارد. به این دلیل که بسیاری از دعاوی حقوقی و اختلافات مالی، ریشه در ناآگاهی از این مواد قانونی دارد.
از بین مواد قانون جدید، هفت ماده از اهمیت بیشتری برخوردار هستند و به عنوان مواد کلیدی این قانون شناخته میشوند:
ماده قانونی | موضوع اصلی |
ماده ۲ | تعهد بانک به پرداخت و حق پیگیری حقوقی دارنده |
ماده ۳ | الزام صادرکننده به تامین موجودی و ممنوعیت اقدامات مخل پرداخت |
ماده ۵ | پرداخت جزئی چک و صدور گواهینامه کسری موجودی |
ماده ۷ | مجازات حبس صدور چک بلامحل بر اساس مبلغ |
ماده ۱۳ | موارد معافیت از تعقیب کیفری صادرکننده |
ماده ۱۴ | دستور عدم پرداخت چک مسروقه یا مجعول |
ماده ۲۱ | مسدودی حساب و محرومیت ۳ ساله صادرکنندگان مکرر چک بلامحل |
ماده ۲ قانون صدور چک: تعهد بانک به پرداخت وجه
بر اساس مفاد این ماده قانونی، بانکهای داخل کشور و شعب آنها در خارج از کشور موظف هستند وجه چکهای صادر شده را پرداخت نمایند. در صورتی که دارنده چک به بانک مراجعه کند و به دلیل کسری یا نبود موجودی، تمام یا بخشی از مبلغ مورد نظر را دریافت نکند، میتواند مابقی مبلغ را از صادرکننده چک مطالبه کند.
برای این کار، دارنده چک باید چک برگشتی را به همراه گواهیهای موضوع مواد 4 و 5 قانون، جهت صدور اجرائیه ارائه نماد. در صورتی که امضای چک با نمونه امضای صادرکننده در بانک مطابقت داشته باشد، دستور اجرا میشود. همچنین در این شرایط دارنده چک حق دارد که برای جبران خسارتهای ناشی از عدم وصول چک در موعد مقرر، از دادگاه، محکومیت صادرکننده را تقاضا نماید.
ماده ۳ قانون صدور چک: الزام صادرکننده به تامین موجودی
بر اساس مفاد ماده 3 قانون صدور چک، صادرکننده مکلف است در تاریخ ارائه چک برای وصول، معادل مبلغ درج شده در چک را در حساب خود داشته باشد. در این ماده به طور صریح سه رفتار زیر را از سوی صادرکننده چک ممنوع کرده است:
- خارج کردن تمام یا بخشی از موجودی حساب که مبنای صدور چک بوده
- صدور دستور عدم پرداخت بدون مجوز قانونی
- تنظیم چک به گونهای که به دلیل خطخوردگی، عدم تطابق امضا یا مغایرت در مندرجات، مانع پرداخت وجه آن شود.
بر اساس مفاده این ماده در صورتی که شرطی برای پرداخت وجه چک به دارنده درج شود، بانک به شرط مذکور ترتیب اثر نخواهد داد و بر اساس مندرجات اصلی چک عمل میکند.
ماده ۵ قانون صدور چک: پرداخت جزئی و صدور گواهینامه کسری موجودی
بر اساس مفاد ماده 5 قانون صدور چک، در صورتی که موجودی حساب صادرکننده از مبلغ مندرج در چک کمتر باشد، بانک موظف است در صورت درخواست دارند، کل مبلغ موجودی حساب را پرداخت کند. در این حالت دارنده چک باید مبلغ دریافتی از بانک را در پشت برگ چک درج نماید و آن را به بانک تحویل دهد. در این مرحله بانک با درخواست دارند، کسری مبلغ را در سامانه یکپارچه بانک مرکزی ثبت کرده و پس از دریافت کد رهگیری، گواهینامهای مبنی بر عدم پرداخت به نسبت مبلغ کسری صادر میکند. در صورتی که این گواهینامه کد رهگیری معتبر داشته باشد، قابل استناد در مراجع قضایی است و در عامل به عنوان جایگزین چک اصلی شناخته میشود.
ماده ۷ قانون صدور چک: مجازات صدور چک بلامحل بر اساس مبلغ
در ماده 7 قانون صدور چک، میزان مجازت حبس صادرکننده چک بلامحل بر اساس مبلغ مندرج در چک تعیین شده است:
- چکهای کمتر از ۱۰,۰۰۰,۰۰۰ ریال: حبس تا حداکثر ۶ ماه
- چکهای بین ۱۰ تا ۵۰ میلیون ریال: حبس از ۶ ماه تا ۱ سال
- چکهای بیشتر از ۵۰ میلیون ریال: حبس از ۱ تا ۲ سال، بههمراه ممنوعیت دریافت دسته چک تا ۲ سال
در صورتی که بیش از یک چک بلامحل توسط صادرکننده صادر شده باشد، میزان مجازات بر اساس مجموع مبالغ کلیه چکهای برگشتی تعیین میشود. بر اساس تبصره این ماده، چکهایی که صدور آنها برای انجام معاملات نامشروع یا ربوی ثابت شود، مشمول این مجازات نمیشوند.
ماده ۱۳ قانون صدور چک: موارد معافیت از تعقیب کیفری
در ماده 13 قانون صدور چک مواردی مورد اشاره قرار گرفته که در صورت اثبات آنها، امکان تعقیب کیفی صادرکننده چک منتفی میشود:
- اثبات اینکه چک هنگام تحویل، به صورت سفید امضا بوده است
- درج این نکته در متن چک که وصول آن منوط به تحقق شرطی خاص است
- درج این نکته در متن چک که فقط برای تضمین معامله یا انجام تعهدی صادر شده است
- اثبات موارد فوق (تحقق شرط یا ماهیت تضمینی چک) حتی بدون درج در متن چک
- اثبات اینکه چک بدون تاریخ صادر شده یا تاریخ واقعی صدور آن، مقدم بر تاریخ مندرج در چک بوده است
این ماده با هدف حفاظت از صادرکنندگانی تدوین شده است که چک را نه به عنوان یک ابزار پرداخت مستقیم بلکه با اهداف تضمینی یا مشروط صادر میکنند. با این حال اثبات این موارد در دادگاه به ارائه ادله و مستندات معتبر نیاز دارد.
ماده ۱۴ قانون صدور چک: دستور عدم پرداخت چک مسروقه یا مجعول
بر اساس ماده ۱۴، در صورت مسروقه، مفقود یا مجعول بودن چک یا صدور آن در راستای کلاهبرداری، خیانت در امانت یا سایر جرایم، صادرکننده چک، ذینفع یا قائم مقام قانونی او میتواند به صورت کتبی از بانک درخواست کند که از پرداخت وجه چک به دارنده جلوگیری کند. بانک پس از احراز هویت دستور دهنده، از پرداخت وجه چک خودداری کرده و در صورتی که چک برای وصول ارائه شود، گواهی عدم پرداخت به همراه دلایل مربوطه صادر میشود.
از دیگر نکات مهم این ماده قانونی میتوان به موارد زیر اشاره کرد:
- تبصره ۱: ذینفع در این ماده، شخصی است که چک به نام او صادر شده، به او ظهرنویسی شده یا به وی واگذار شده است.
- تبصره ۲: دستوردهنده عدم پرداخت، موظف است ظرف یک هفته پس از ثبت دستور نزد بانک، گواهی طرح شکایت خود در مرجع قضایی را به بانک ارائه دهد. در غیر این صورت، بانک پس از این مهلت وجه چک را از حساب صادرکننده پرداخت خواهد کرد.
دارنده چک نیز این حق را دارد که در صورت نادرست بودن ادعای دستوردهنده، از او شکایت کند. در چنین حالتی، اگر بیاساس بودن ادعا در دادگاه اثبات شود، دستوردهنده مشمول مجازات قانونی خواهد شد.
ماده ۲۱ قانون صدور چک: مسدودی حساب و محرومیت بلندمدت
بر اساس مفاد ماده 21 قانون صدور چک، بانک مکلف است حساب جاری افرادی را که بیش از یک بار اقدام به صدور چک بلامحل کردهاند و پرونده آنها منجر به صدور کیفرخواست شده، مسدود کند. این دسته از افراد به مدت 3 سال حق افتتاح حساب جاری جدید در هیچکدام از بانکها را نخواهند داشت.
در این ماده دو مکانیسم اطلاعاتی مهم نیز پیشبینی شده است که به شرح زیر است:
- تبصره ۱: بانک مرکزی موظف است اطلاعات مربوط به گواهیهای عدم پرداخت و آرای قطعی محاکم درباره چک را در سامانه یکپارچه خود گردآوری کرده و امکان استعلام و مشاهده این سوابق را در اختیار بانکها و مؤسسات اعتباری قرار دهد.
- قوه قضاییه موظف است از طریق سامانه سجل محکومیتهای مالی، دسترسی آنلاین به احکام ورشکستگی، اعسار از پرداخت محکومبه و آرای مرتبط با چکهای برگشتی را برای بانک مرکزی فراهم کند.
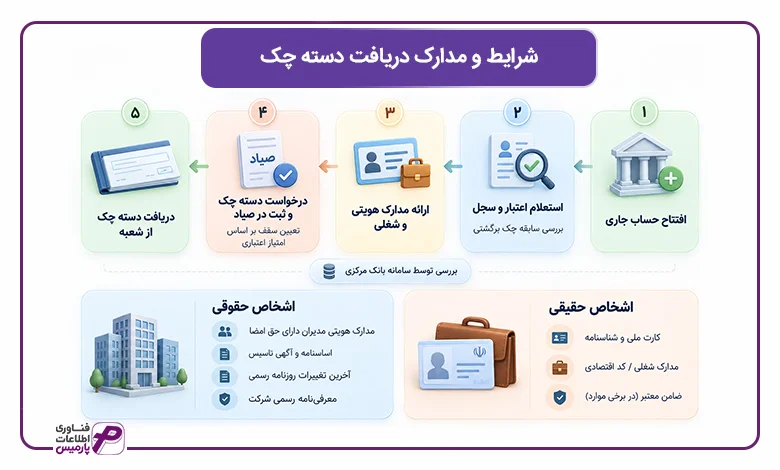
شرایط و مدارک دریافت دسته چک
برای دریافت دسته چک از بانک، باید یک حساب جاری فعال در یکی از بانکهای دارای مجوز داشته باشید. در صورت داشتن حساب جاری باید فرایندی را طی کنید که با هدف کاهش ریسک صدور چک بلامحل، در سالهای اخیر بسیار سختگیرانه شده است. بانک مرکزی از طریق یک سامانه متمرکز، سابقه اعتباری و چکهای برگشتی هر متقاضی را بررسی کرده و بر اساس امتیاز اعتباری، سقف مبلغ و تعداد برگههای قابل صدور را تعیین میکند.
فرایند گرفتن دسته چک برای افراد حقیقی و حقوقی دارای تفاوتهای جزئی است اما ساختار کلی آن مشابه است. مراحل و مدارک لازم برای دریافت دسته چک به شرح زیر است:
- افتتاح حساب جاری نزد بانک: برای اشخاص حقوقی نیاز به معرفینامه کسب و کار دارد.
- استعلام سجل و امتیاز اعتباری از سامانه بانک مرکزی: وجود چک برگشتی که رفع سوء اثر نشده باشد مانع دریافت دسته چک میشود.
- ارائه مدارک هویتی و شغلی: مدارک مورد نیاز برای اشخاص حقیقی و حقوقی متفاوت است.
- تکمیل فرم درخواست دسته چک و ثبت در سامانه صیاد: در این مرحله سقف مجاز بر اساس امتیاز اعتباری متقاضی تعیین میشود.
- دریافت دسته چک از شعبه: در این مرحله متقاضی با بانک مراجعه کرده و پس از بررسی صحت مشخصات چاپ شده روی برگه، دسته چک را دریافت میکند.
در مورد مدارک مورد نیاز برای دریافت دسته چک باید به این نکته اشاره کرد که فهرست مدارک برای اشخاص حقیقی و حقوقی متفاوت است. به طور کلی مدارک مورد نیاز به شرح جدول زیر است:
اشخاص حقیقی | اشخاص حقوقی |
|
|

استعلام چک صیادی چگونه انجام میشود؟
از زمان راهاندازی سامانه صیاد بانک مرکزی، اشخاص میتوانند پیش از پذیرفتن چک به خصوص در معاملات با مبالغ بالا که با طرفهای ناشناس انجام میشود، اعتبار چک و صادرکننده را از طریق این سامانه استعلام بگیرند. هر برگ چک صیادی دارای یک شناسه یکتای 16 رقمی است که با وارد کردن آن در سامانه صیاد از طریق اپلیکیشنهای بانکی، میتوان اطلاعات زیر را بدست آورد:
- مبلغ چک
- تاریخ سررسید
- وضعیت مسدودی حساب صادرکننده
- سابقه چکهای برگشتی صادرکننده
عدم انجام استعلام چک از طریق سامانه صیاد، به معنی وقوع زیان نیست اما میتواند ریسک پذیرفتن چکی که ممکن است در آینده وصول نشود را به میزان قابل توجهی افزایش دهد. این بررسی ساده به همراه بررسی ویژگیهای امنیتی چک صیادی باعث میشود که بتوان تا حد زیادی از مشکلات مربوط به چک در آینده جلوگیری کرد.
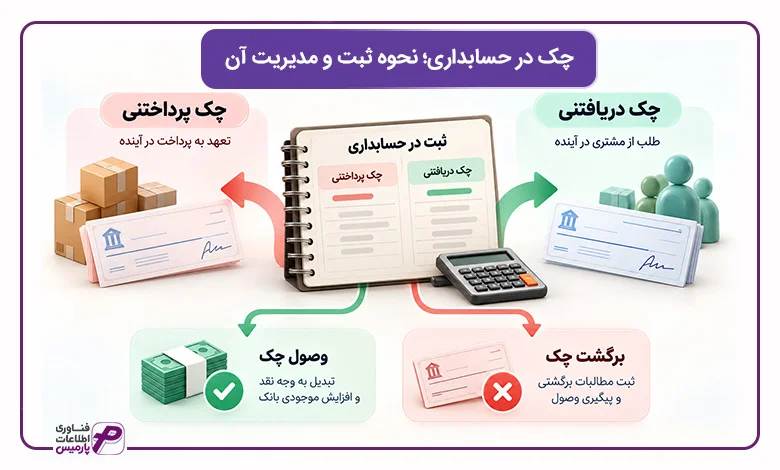
چک در حسابداری؛ نحوه ثبت و مدیریت آن
در حسابداری، چک به عنوان بخشی از اسناد دریافتنی یا اسناد پرداختنی در دفاتر مالی ثبت میشود و مدیریت صحیح آن میتواند به صورت مستقیم بر دقت گزارشهای مالی و پیشبینی جریان نقدی در کسب و کارها تأثیر بگذارد. بر خلاف تصور رایج، ثبت چک فقط به معنای درج یک سطر در دفتر روزنامه نیست، بلکه شامل پیگیری وضعیت چک از لحظه دریافت یا صدور تا زمان وصول یا برگشت آن است.
در صورتی که این فرایند به صورت دقیق مدیریت نشود، میتواند منجر به بروز مشکلات زیر شود:
- ناهماهنگی گزارش موجودی نقد
- از دست رفتن پیگیری سررسید چکهای دریافتنی
- ثبت نادرست تعهدات مالی
ثبت چک دریافتنی و چک پرداختنی
زمانی که یک شرکت یا کسب و کار از مشتری چک دریافت میکند، این چک تا زمان وصول به عنوان یک دارایی در حساب اسناد دریافتنی ثبت میشود و نباید به عنوان وجه نقد ثبت شود. به طور معمول ثبت اولیه چک دریافتی به این صورت است که حساب اسناد دریافتنی بدهکار و حساب بدهکاران (یا فروش، بسته به نوع معامله) بستانکار میشود.
زمانی که یک شرکت یا کسب و کار برای پرداخت به تامینکننده یا طلبکار، یک چک صادر میکند، این تعهد در حساب اسناد پرداختنی ثبت میشود. در این شرایط حساب مربوطه (مانند خرید یا بستانکاران) بدهکار و حساب اسناد پرداختنی بستانکار میشود.
تفاوت اصلی در این دو نوع ثبت مربوط به جهت تعهد است. در چک دریافتنی شرکت طلبکار بوده و منتظر ورود وجه نقد است اما در چک پرداختنی، شرکت بدهکار است و تعهد دارد که در آینده وجه نقد پرداخت کند.
تا زمانی که چک وصول نشده نباید در حساب وجه نقد شرکت یا کسب و کار لحاظ شود. درج زودهنگام چک به عنوان وجه نقد یکی از خطاهای رایج در حسابداری است که باعث میشود تصویر نادرست از وضعیت نقدینگی شکل بگیرد و منجر به اشتباه محاسباتی در تصمیمگیریهای مالی مدیران شود.
ثبت وصول یا برگشت چک و اهمیت پیگیری سررسید
پس از رسیدن به تاریخ سررسید یک چک دریافتنی و ارائه آن به بانک، دو حالت زیر ممکن است رخ دهد:
- وصول کامل مبلغ چک
- برگشت خوردن چک به دلیل عدم موجودی
در صورتی که چک وصول شود، حساب بانک (وجه نقد) بدهکار و حساب اسناد دریافتنی بستانکار میشود. به بیان سادهتر دارایی از حالت سند به نقد تبدیل میشود. اما در صورتی که چک برگشت بخورد، باید حساب اسناد دریافتنی برگشتی (یا حساب مطالبات مشکوکالوصول، بسته به سیاست شرکت) بدهکار و حساب اسناد دریافتنی بستانکار شود تا وضعیت واقعی این مطالبه در گزارشهای مالی شفاف باقی بماند.
در مورد چکهای پرداختنی نیز در صورت رسیدن به تاریخ سررسید و کسر مبلغ چک از حساب بانکی شرکت، حساب اسناد پرداختنی بدهکار و حساب بانکی بستانکار میشود.
فقدان یک سیستم دقیق برای پیگیری سررسید حجم بالای چکهای دریافتنی و پرداختنی یکی از مشکلات بسیاری از کسب و کارها محسوب میشود. انجام پیگیری چکها به صورت دستی یا از طریق فایلهای پراکنده، ریسک احتمال فراموش شدن سررسید یک چک، ارائه دیرهنگام چک به بانک یا عدم آگاهی به موقع از برگشت خوردن یک چک را افزایش میدهد که میتواند پیامدهایی از یک اختلال کوچک در جریان نقدی تا بروز مشکلات جدی در نقدینگی عملیاتی به همراه داشته باشد.
مثال عددی:
- دریافت چک به مبلغ ۵۰,۰۰۰,۰۰۰ ریال بابت فروش کالا:
- بدهکار: اسناد دریافتنی — ۵۰,۰۰۰,۰۰۰ ریال
- بستانکار: فروش — ۵۰,۰۰۰,۰۰۰ ریال
- وصول همان چک در سررسید:
- بدهکار: بانک — ۵۰,۰۰۰,۰۰۰ ریال
- بستانکار: اسناد دریافتنی — ۵۰,۰۰۰,۰۰۰ ریال
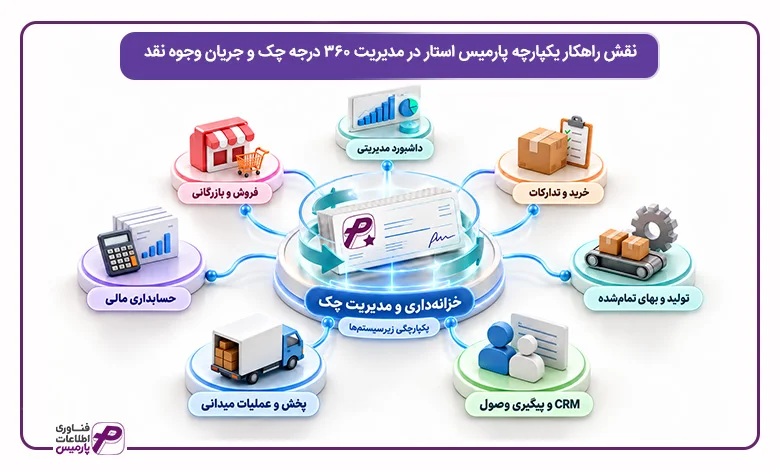
نقش راهکار یکپارچه پارمیس استار در مدیریت ۳۶۰ درجه چک و جریان وجوه نقد
در سازمانهای متوسط و بزرگ که با حجم بالایی از چکهای دریافتی و پرداختی سروکار دارند، مدیریت چک فراتر از نوشتن یک برگه و تحویل دادن آن به بانک است. چک در این سازمانها نقطهای است که باعث پیوند بخشهای زنجیره تامین، فروش، انبار، حقوق و دستمزد و حسابداری مالی به یکدیگر میشود. در صورتی که این فرایند به صورت جزیرهای مدیریت شود، منجر به بروز مشکلات زیر در سازمان خواهد شد:
- کسری موجودی حساب
- خواب سرمایه
- عدم تسویه فاکتورها
- دعاوی حقوقی چکهای برگشتی
نرم افزار پارمیس استار بهعنوان یک راهکار یکپارچه سازمانی (ERP)، این چرخه را در قالب یک اکوسیستم واحد و هماهنگ ساماندهی میکند.
نرمافزار دریافت و پرداخت؛ مرکز اصلی مدیریت چک و خزانهداری
مرکز اصلی مدیریت تمام اسناد تجاری در پارمیس استار، ماژول دریافت و پرداخت یا خزانهداری است. این زیرسیستم با پوشش کامل الزامات قانون جدید صدور چک، فرآیندهای سنتی را به سامانهای هوشمند تبدیل کرده است. از مهمترین قابلیتهای این زیرسیستم در مدیریت چک میتوان به موارد زیر اشاره کرد:
- مدیریت اختصاصی چک صیادی: ثبت شناسه یکتای ۱۶ رقمی، استعلام آنلاین وضعیت اعتبار صادرکننده و ثبت نهایی چک در سامانه صیاد بانک مرکزی به صورت یکپارچه.
- چرخه کامل وضعیت چک: تغییر وضعیت اسناد از «نزد صندوق» به «خواباندن به حساب (در جریان وصول)»، «وصولشده»، «برگشتی»، «عودتدادهشده» یا «واگذار شده به غیر (ظهرنویسی)».
- راسگیری هوشمند چکها: محاسبه دقیق راس زمانی چکهای دریافتی از مشتریان برای تسویه فاکتورهای مدتدار و مقایسه آن با شرایط فروش توافق شده.
- چاپ چک و فرمهای بانکی: صدور و چاپ مکانیزه برگه انواع چک بانکی جهت جلوگیری از بروز خطخوردگی، دستکاری مبالغ و خطاهای نگارشی.
- پیشبینی و مدیریت نقدینگی: ثبت چکهای تضمینی، امانی و مدتدار به همراه تعریف هشدارهای سررسید برای جلوگیری از برگشت خوردن چکهای پرداختی شرکت.
یکپارچگی چک با سایر زیرسیستمهای پارمیس استار
چک یک سند تجاری همه است که ریشه در رویدادهای مالی در یک کسب و کار یا سازمان دارد. یکی از مواردی که باعث تمایز پارمیس استار نسبت به رقبا شده است، هماهنگی بدون درز این فرایندها به صورت یکپارچه است.
مهمترین موارد ارتباط مدیریت چک با زیرسیستمهای مختلف پارمیس استار به شرح زیر است:
- ارتباط با فروش و بازرگانی: در نرم افزار برنامهریزی فروش، به محض اینکه چک از مشتری دریافت میشود، مانده بدهی مشتری در فاکتور تسویه میشود. اما اگر چک برگشت بخورد، سیستم به صورت اتوماتیک سقف اعتبار مشتری را مسدود کرده و اجازه صدور فاکتور یا حواله خروج انبار جدید را تا تعیین تکلیف چک برگشتی نخواهد داد.
- ارتباط با خرید و تدارکات: با استفاده از نرم افزار برنامهریزی خرید و تامین، هنگام توافق با تامینکننده، تاریخ سررسید چکهای پرداختی به صورت مستقیم بر اساس زمانبندی دریافت مواد اولیه و شروط قرارداد تنظیم میشود تا نقدینگی شرکت دچار شوک ناگهانی نشود.
- ارتباط با خطوط تولید و کارخانهها: در کارخانجات، پرداخت بابت خرید مواد اولیه روی قیمت تمام شده محصول اثرگذار است. به همین دلیل دادههای چکهای پرداختی در نرم افزار بھای تمام شده تولید تحلیل شده و هزینههای بهره یا خواب پول ناشی از چکهای مدتدار در محاسبات ریالی لحاظ میشود.
- پخش و عملیات میدانی: توسط نرم افزار پخش مویرگی، مامور توزیع در زمان تحویل بار، چک صیادی را از فروشگاه تحویل گرفته، مشخصات آن را در اپلیکیشن همراه ثبت و رسید رسمی ارائه میدهد. اطلاعات این سند بدون نیاز به بازگشت فیزیکی توزیعکننده به شرکت، در خزانه ثبت میشود.
- پیگیری حقوقی و ارتباط با مشتری: در صورت برگشت چک، پرونده مشتری در نرم افزار CRM علامتگذاری شده و تسک پیگیری وصول مطالبات یا پیگیری گواهی عدم پرداخت ماده ۵ قانون صدور چک، به طور خودکار به کارشناس مربوطه ارجاع داده میشود.
- اسناد خودکار حسابداری: حسابداران نیازی به ثبتهای چندباره دستی ندارند، زیرا هر رخداد در خزانه، در نرم افزار حسابداری سند دوبل اتوماتیک میزند، اسناد دریافتنی در سررسید بدهکار یا بستانکار شده و گزارشهای مالی همواره در لحظه و بدون مغایرت بهروز میمانند.
- داشبورد تصمیمگیری مدیران: در نهایت، نرم افزار داشبورد مدیریتی، با گردآوری اطلاعات سررسید چکهای پرداختی و دریافتی، نمایی شفاف از نمودار جریان نقدی آتی (Cash Flow) شرکت رسم میکند تا مدیران مالی بدانند در هر روز، چه میزان وجه نقد باید در حسابهای بانکی متمرکز شود.
این همافزایی سبب میشود که چک، به جای آنکه منشأ خطای انسانی، فراموشی سررسید و دعاوی کیفری باشد، به ابزاری دقیق، امن و کارآمد برای رشد کسب و کار و توسعه اعتباری سازمان تبدیل شود.
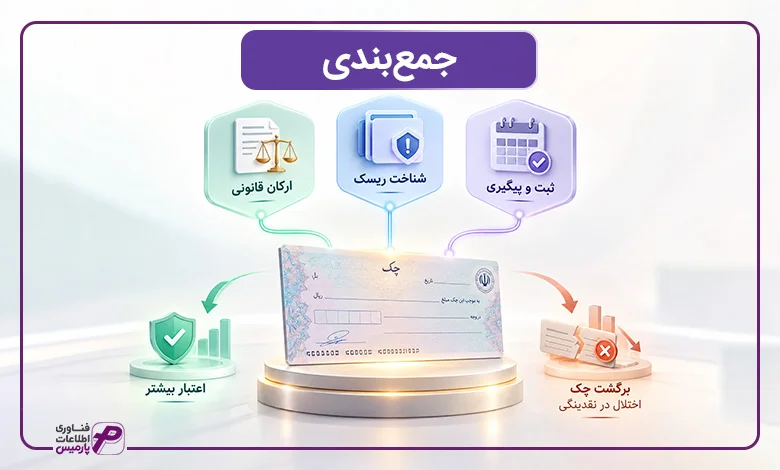
جمعبندی
چک یک ابزار قدرتمند و پرکابرد در معاملات تجاری است که اعتبار خودکار و تضمین شده ندارد. اعتبار واقعی چک، محصول ترکیب رعایت دقیق ارکان قانونی در لحظه صدور، آگاهی از نوع چک و سطح ریسک آن و ثبت و پیگیری صحیح آن در سیستم مالی پس از دریافت یا صدور است. در صورتی که هر یک از این لایههای نادیده گرفته شود، پیامدهای آن به اشکال مختلف از برگشت خوردن چک تا اختلال در جریان نقدینگی یک کسب و کار نمایان میشود.
قانون جدید صدور چک و سامانه صیاد، راهکارهایی هستند که تا حدود زیادی ریسک سوء استفاده و جعل را کاهش دادهاند اما به هیچ وجه جایگزین دقت و مدیریت فعال طرفین معامله نمیشوند. استعلام چک پیش از پذیرفتن آن، بررسی دقیق ارکان قانونی در لحظه صدور یا دریافت و پیگیری منظم سررسید چکهای در جریان، سه اقدام ساده و بسیار مؤثر هستند که میتوانند بخش مهمی از ریسکهای مرتبط با چک را کاهش دهند.
استفاده از یک نرمافزار یکپارچه مدیریت مالی برای ثبت، یادآوری سررسید و گزارشگیری از وضعیت چکها بهترین گزینه برای کسب و کارها محسوب میشود. این رویکرد هم برای کسب و کارهایی دارای مبادلات با حجم محدود و هم کسب و کارهایی که حجم بالای چکهای دریافتی و پرداختی دارند، از بروز مشکلات جدی جلوگیری میکند.
سوالات متداول درباره چک
۱. چک چیست و چه کاربردی دارد؟
چک سندی تجاری است که بهموجب آن صادرکننده به بانک دستور میدهد مبلغ مشخصی از حساب او به دارنده چک پرداخت شود. کاربرد اصلی آن، جایگزینی پول نقد در معاملات و تسویه بدهیهاست.
۲. چک صیادی چیست و چه تفاوتی با چک عادی دارد؟
چک صیادی، چکی است که در سامانه صدور یکپارچه چک (صیاد) ثبت شده و دارای شناسه یکتای ۱۶ رقمی است. این نوع چک امکان استعلام آنلاین وضعیت و اعتبار را پیش از پذیرفتن فراهم میکند و از سال ۱۳۹۹ برای چکهای جدید الزامی شده است.
۳. تفاوت چک با سفته چیست؟
چک ابزار پرداخت فوری است و از نظر قانونی حتی با تاریخ آینده نیز قابل ارائه به بانک است؛ در حالی که سفته سندی ذاتاً وعدهدار است و پیش از سررسید مندرج در آن، قابل مطالبه قانونی نیست. همچنین چک از طریق بانک پرداخت میشود، اما سفته تعهد مستقیم امضاکننده است.
۴. برای دریافت دسته چک چه مدارکی لازم است؟
داشتن حساب جاری فعال، ارائه مدارک هویتی (برای اشخاص حقیقی) یا اساسنامه و آگهی تاسیس (برای اشخاص حقوقی)، و نداشتن چک برگشتی رفعسوءاثرنشده در سابقه اعتباری، از الزامات اصلی دریافت دسته چک است.
۵. چک بدون امضا یا با مغایرت مبلغ معتبر است؟
خیر. امضا باید دقیقاً مطابق نمونه ثبتشده نزد بانک باشد و مبلغ به عدد و حروف باید یکسان باشد؛ در غیر اینصورت، بانک از پرداخت چک خودداری میکند.
۶. چک برگشتی چه پیامدهای قانونی دارد؟
صادرکننده چک برگشتی ممکن است با مسدود شدن سایر حسابهای بانکی، عدم امکان دریافت دسته چک یا تسهیلات جدید، و در برخی موارد پیگرد کیفری مواجه شود؛ این محدودیتها تا رفع سوءاثر ادامه دارد.
۷. چگونه اعتبار یک چک را پیش از دریافت استعلام بگیریم؟
با وارد کردن کد رهگیری ۱۶ رقمی چک صیادی در سامانه صیاد یا اپلیکیشنهای بانکی، میتوان اطلاعاتی مانند مبلغ، سررسید و وضعیت مسدودی حساب صادرکننده را مشاهده کرد.
۸. چک دریافتنی در حسابداری چگونه ثبت میشود؟
در لحظه دریافت، حساب اسناد دریافتنی بدهکار و حساب مربوطه (مانند فروش) بستانکار میشود. پس از وصول در سررسید، حساب بانک بدهکار و حساب اسناد دریافتنی بستانکار میشود.