

در نظر بسیاری از کارفرمایان و واحدهای مالی در شرکتهای مختلف، حادثه ناشی از کار یک موضوع ایمنی یا مرتبط با منابع انسانی است. به همین دلیل از این موضوع غافل هستند که حادثه از لحظه وقوع وارد حوزه حسابداری، مالیات و حقوق و دستمزد میشود. هزینه درمان کارگر از کدام حساب کسر میشود؟ چه بخشی از این هزینه را میتوان از بیمه تامین اجتماعی مطالبه کرد؟ آیا پرداختیهای مرتبط با حادثه، هزینه قابل قبول مالیاتی محسوب میشوند؟ غیبت ناشی از حادثه چه تاثیری بر فیش حقوقی کارگر دارد؟
تعریف قانونی حادثه ناشی از کار
ماده 60 قانون تامین اجتماعی : حوادث ناشی از كار حوادثی است كه در حين انجام وظيفه و به سبب آن برای بيمه شده اتفاق ميافتد. مقصود از حين انجام وظيفه تمام اوقاتی است كه بيمه شده در كارگاه يا مؤسسات وابسته يا ساختمانها و محوطه آن مشغول كار باشد و يا به دستور كارفرما در خارج از محوطه كارگاه عهدهدار انجام ماموریتی باشد. اوقات مراجعه به درمانگاه و يا بيمارستان و يا براي معالجات درمانی و توان بخشي و اوقات رفت و برگشت بيمه شده از منزل به كارگاه جزء اوقات انجام وظيفه محسوب میگردد، مشروط بر اينكه حادثه در زمان عادی رفت و برگشت به كارگاه اتفاق افتاده باشد. حوادثی كه براي بيمه شده حين اقدام براي نجات ساير بيمه شدگان و مساعدت به آنان اتفاق میافتد حادثه ناشی از كار محسوب میشود.
از جمله پیامدهای مالی حادثه شغلی میتوان به تاثیر مستقیم آن بر محاسبه غیبت، استراحت پزشکی و غرامت دستمزد کارکنان آسیب دیده اشاره کرد. در این مقاله قصد داریم به صورت جامع به بررسی حادثه ناشی از کار و پیامدهای آن بپردازیم و توضیح دهیم که نرم افزار حقوق و دستمزد چگونه در مدیریت مسائل مالی ناشی از سوانح ناشی از کار به کسب و کار کمک میکند.
حادثه ناشی از کار چیست؟
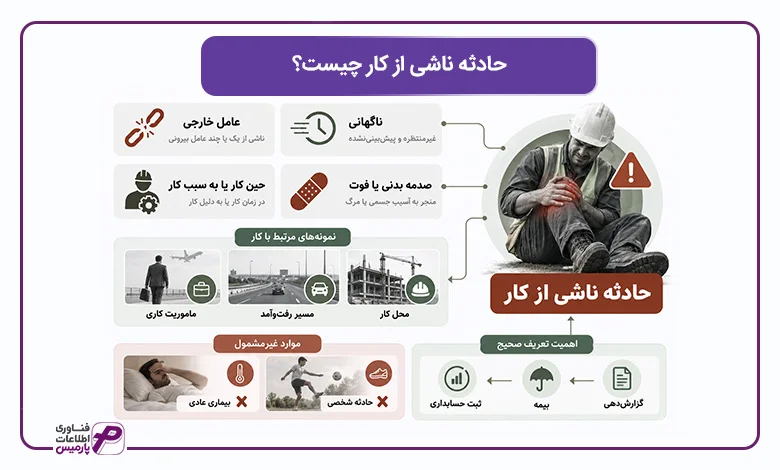
از منظر قانونی حادثه ناشی از کار هر رویداد ناگهانی و پیشبینی نشدهای است که تحت تاثیر یک یا چند عامل خارجی، در حین انجام کار یا به سبب آن برای نیروی بیمه شده اتفاق میافتد و به صدمه بدنی یا فوت او منجر میشود. این تعریف، مبنای اصلی تشخیص مسئولیت سازمان تامین اجتماعی و کارفرما در جبران خسارت است و فقط حوادثی را که ارتباط مستقیم یا رویهای با شغل فرد دارند، در بر میگیرد، نه هر آسیبی که در طول دوره استخدام برای فرد رخ دهد.
معیار اصلی تفکیک «حادثه ناشی از کار» از «حادثه شخصی» یا «بیماری عادی»، وجود رابطه علت و معلولی میان شغل یا محل انجام وظیفه و بروز آسیب است. به همین دلیل قانونگذار فهرستی از مصداقهای مشخص (مانند حادثه در محل کار، حادثه در مسیر رفت و آمد عادی، حادثه در ماموریت کاری) را به عنوان حادثه ناشی از کار تعریف کرده تا از ابهام در تشخیص جلوگیری شود.
درک دقیق این مرز، پیششرط هر اقدام بعدی اعم از گزارشدهی، مطالبه از بیمه یا ثبت حسابداری است، زیرا اگر رویدادی خارج از این تعریف قرار گیرد، هیچ کدام از تعهدات ویژه حادثه ناشی از کار شامل آن نخواهد شد.
بر اساس ماده ۶۰ قانون تامین اجتماعی، حادثه از نظر این قانون عبارت است از اتفاقی پیشبینی نشده که تحت تاثیر عامل یا عوامل خارجی، در اثر کار یا به مناسبت آن رخ میدهد و موجب صدمه بدنی یا فوت بیمه شده میشود. این ماده، فراتر از یک تعریف کلی، چند مصداق مشخص را نیز به عنوان حادثه ناشی از کار معرفی میکند:
- حادثهای که ضمن انجام وظیفه رخ میدهد
- حادثهای که در مسیر معمول رفت و آمد میان منزل و محل کار اتفاق میافتد (مشروط به طی مسیر در بازه زمانی متعارف)
- حادثه در جریان ماموریت کاری
- حادثه حین اقدام برای نجات سایر بیمهشدگان یا جلوگیری از وقوع حادثه
این ماده قانونی به این دلیل اهمیت دارد که مرجع نهایی تشخیص ناشی از کار بودن یک رویداد را مشخص میکند و پایهای است که بر اساس آن، سازمان تامین اجتماعی تعهدات خود (شامل هزینه درمان، غرامت دستمزد ایام بیماری و در موارد شدیدتر، غرامت نقص عضو یا مستمری بازماندگان) را بررسی و تایید میکند.
تشخیص نهایی مطابقت یک حادثه با این تعریف، بر عهده کارشناسان و مراجع رسمی سازمان تامین اجتماعی است، نه تصمیم داخلی کارفرما یا کارگر. به همین دلیل، اگر کارفرمایی بدون طی مراحل قانونی، رویدادی را حادثه ناشی از کار تلقی و بر همان اساس هزینه کند، ممکن است در ادامه نتواند هزینه صورت گرفته را از بیمه مطالبه کند.
علل بروز حوادث در محیط کار
حوادث ناشی از کار معمولاً نتیجه ترکیبی از عوامل انسانی، فنی و سازمانی هستند و به یک علت واحد و ساده رخ نمیدهند. شناخت دقیق این عوامل، نه تنها برای پیشگیری از بروز حوادث اهمیت دارد بلکه در مرحله مستندسازی حادثه و تعیین میزان مسئولیت کارفرما نیز نقش کلیدی ایفا میکند. زیرا اگر حادثه ناشی از قصور آشکار کارفرما در رعایت ضوابط ایمنی باشد، دامنه مسئولیت و حتی امکان مطالبه از بیمه مسئولیت تحت تاثیر قرار میگیرد.
از جمله شایعترین عوامل بروز حادثه میتوان به موارد زیر اشاره کرد:
- نقص یا فقدان تجهیزات حفاظت فردی: عدم استفاده از کلاه ایمنی، دستکش، عینک محافظ یا کفش ایمنی مناسب در محیطهای صنعتی و کارگاهی، یکی از رایجترین دلایل بروز آسیبهای جدی است.
- خطای انسانی ناشی از خستگی یا بیتوجهی: کار در شیفتهای طولانی، خستگی مفرط یا عدم تمرکز کافی، احتمال بروز اشتباه در کار با ماشینآلات را افزایش میدهد.
- نبود آموزش ایمنی کافی: کارگرانی که برای کار با تجهیزات خاص یا مواجهه با مواد خطرناک را آموزش کافی ندیدهاند، در معرض ریسک بیشتری قرار دارند.
- نقص فنی تجهیزات و ماشینآلات: عدم انجام تعمیرات و نگهداری دورهای دستگاهها و ماشینآلات، میتواند منجر به خرابی ناگهانی و بروز حادثه شود.
- ضعف در نظارت و فرهنگ ایمنی سازمانی: در سازمانهایی که رعایت ایمنی فقط یک الزام کاغذی است و نه یک ارزش فرهنگی، نرخ بروز حادثه معمولاً بالاتر است.
تشخیص دقیق علت بروز حوادث در محیطهای کاری، بر عهده کارشناسان بهداشت حرفهای (HSE) است که معمولا پس از بررسی صحنه حادثه و بررسی دقیق جزئیات توسط آنها صورت میگیرد. شناسایی دقیق این عوامل در گزارش هر حادثه، نه تنها به تحلیل علت اصلی کمک میکند بلکه مستندات لازم برای مراحل بعدی (گزارش به بیمه، دفاع حقوقی در صورت نیاز و ثبت حسابداری هزینهها) را نیز فراهم میآورد.
حادثه ناشی از کار چه انواعی دارد؟
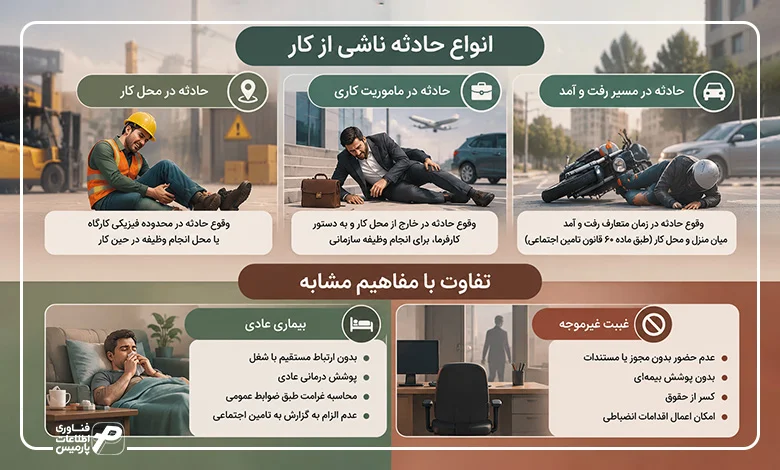
حوادث ناشی از کار بر اساس محل و شرایط وقوع به چند دسته اصلی تقسیم میشوند و این دستهبندی، نه یک تقسیمبندی نظری، بلکه مبنای تعیین پوشش بیمهای و نحوه رسیدگی به پرونده است. تفاوت اصلی بین این انواع، در میزان ارتباط مکانی و زمانی رویداد با وظایف شغلی فرد نهفته است. هرچه این ارتباط مستقیمتر و اثبات آن سادهتر باشد (مانند حادثه در محل کار)، فرآیند تایید آن توسط بیمه سریعتر و کمچالشتر است.
در کنار این دستهبندی، تفکیک حادثه ناشی از کار از دو مفهوم مشابه، یعنی «بیماری عادی» و «غیبت غیرموجه» اهمیت ویژهای دارد. زیرا این سه مقوله از نظر بیمهای، حقوقی و حتی نحوه محاسبه در سیستم حقوق و دستمزد، احکام کاملاً متفاوتی دارند. اشتباه در تشخیص این تفاوت میتواند منجر به ثبت نادرست غیبت، محاسبه غلط غرامت دستمزد یا حتی رد درخواست غرامت از سوی بیمه شود.
انواع حوادث در محیط کار و ماموریت
حوادث ناشی از کار بر اساس محل و شرایط وقوع، در سه گروه اصلی طبقهبندی میشوند که هر کدام مستندات و مسیر رسیدگی خاص خود را دارند.
- حادثه در محل کار: رایجترین نوع حادثه است و به رویدادی گفته میشود که در محدوده فیزیکی کارگاه یا محل انجام وظیفه، در حین کار با ماشینآلات، ابزار یا در تعامل با محیط کاری رخ میدهد. اثبات این نوع حادثه به طور معمول سادهتر است، زیرا شاهدان عینی (همکاران)، دوربینهای مداربسته و گزارش سرپرست مستقیم در دسترس هستند.
- حادثه در ماموریت کاری: به رویدادهایی اطلاق میشود که کارگر یا کارمند به دستور کارفرما و برای انجام وظیفه سازمانی، خارج از محل ثابت کار (مثلاً در سفر کاری، بازدید از پروژه یا ملاقات با مشتری) دچار آسیب میشود. در این حالت، اثبات ارتباط حادثه با وظایف شغلی نیازمند مستنداتی مانند حکم ماموریت، بلیط سفر یا گزارش رسمی سازمانی است.
- حادثه در مسیر رفت و آمد (ایاب و ذهاب): طبق ماده ۶۰ قانون تامین اجتماعی، در صورتی که در زمان متعارف رفت و آمد میان منزل و محل کار حادثهای رخ دهد، این رویداد حادثه ناشی از کار محسوب میشود. این بند از قانون، حمایتی فراتر از محدوده فیزیکی کارگاه ایجاد کرده، اما مستلزم اثبات تطابق زمانی و مسیری با الگوی معمول رفت و آمد فرد است. برای مثال، انحراف قابل توجه از مسیر معمول یا تاخیر غیر متعارف ممکن است این پوشش را مخدوش کند.
تفاوت حادثه کاری با بیماری یا غیبت عادی
تمایز میان حادثه ناشی از کار، بیماری عادی و غیبت غیرموجه، از جنبه بیمهای و مالی اهمیت بسیار بالایی دارد، زیرا هر کدام مسیر، مستندات و تعهدات متفاوتی را رقم میزنند:
- بیماری عادی: رویدادی است که ارتباط مستقیمی با شغل یا محیط کار ندارد (مانند سرماخوردگی یا بیماریهای مزمن غیرمرتبط با شغل) و تحت پوشش بیمه درمانی عادی قرار میگیرد، نه مقررات ویژه حادثه ناشی از کار. در این حالت، غرامت دستمزد ایام بیماری طبق ضوابط عمومی بیمه بیکاری یا استعلاجی محاسبه میشود که ممکن است با نرخ یا شرایط متفاوتی نسبت به غرامت حادثه کاری همراه باشد.
- غیبت غیرموجه: به معنای عدم حضور کارگر در محل کار بدون ارائه مجوز یا مستندات پزشکی/قانونی است و هیچ پوششی از سوی بیمه تامین اجتماعی یا کارفرما شامل آن نمیشود، بلکه برعکس، میتواند منجر به کسر از دستمزد یا حتی اقدامات انضباطی شود.
مطابق مقررات قانون کار (ماده 74) و تأمین اجتماعی (ماده 62)، در صورتی که استراحت پزشکی کارگر (بیماری عادی) بیش از ۳ روز باشد، پرداخت «غرامت دستمزد ایام بیماری» از روز چهارم بر عهده سازمان تأمین اجتماعی است و از عهده کارفرما خارج خواهد شد. همچنین ارجاع پرونده به کمیسیون پزشکی سازمان تأمین اجتماعی مختص استراحتهای طولانی مدت (بیش از ۶۰ روز در سال) است و استراحتهای کمتر از آن بسته به مدت زمان، به تایید پزشک معالج یا پزشک معتمد سازمان خواهد رسید.
در مقابل، حادثه ناشی از کار واجد سه ویژگی ممیزه است:
- ارتباط علت و معلولی با شغل یا مسیر رفت و آمد مرتبط با آن
- ضرورت گزارش رسمی به سازمان تامین اجتماعی در مهلت قانونی
- برخورداری از پوشش ویژه بیمهای شامل هزینه درمان، غرامت دستمزد ایام ازکارافتادگی موقت و در موارد شدید، غرامت نقص عضو.
در جدول زیر این سه مفهوم به طور خلاصه از نظر جنبههای مختلف با یکدیگر مقایسه شدهاند:
مؤلفه | حادثه ناشی از کار | بیماری عادی | غیبت غیرموجه |
ارتباط با شغل | مستقیم یا رویهای (طبق ماده ۶۰) | عموماً بدون ارتباط | بدون ارتباط |
الزام گزارش به تامین اجتماعی | بله، در مهلت قانونی | خیر (رویه استعلاجی عادی) | موضوعیت ندارد |
پوشش بیمهای ویژه | هزینه درمان، غرامت دستمزد، غرامت نقص عضو | پوشش درمانی عادی | بدون پوشش |
اثر بر فیش حقوقی | ثبت به عنوان مرخصی استعلاجی ناشی از حادثه | ثبت به عنوان مرخصی استعلاجی عادی | کسر از حقوق – غیبت کارکرد |
تشخیص نهایی «ناشی از کار بودن» حادثه، فقط بر عهده مراجع رسمی (کارشناسان سازمان تامین اجتماعی یا در موارد اختلافی، هیئتهای حل اختلاف) است، نه تشخیص داخلی و یک طرفه کارفرما یا کارگر. به همین دلیل تا پیش از تایید رسمی، نباید هیچ تعهد قطعی مالی بر مبنای این فرض در دفاتر شناسایی شود.
برای آشنایی بیشتر با تفاوتهای بیماری با غیبت غیر موجه و حادثه ناشی از کار، میتوانید مقاله قوانین حقوق و دستمزد 1405 را مطالعه نمایید.

مسئولیتهای کارفرما در حوادث ناشی از کار چیست؟
کارفرما در قبال حادثه ناشی از کار، مسئولیتی دوگانه بر عهده دارد. بخشی از این مسئولیت پیشگیرانه (تکالیف ایمنی پیش از وقوع حادثه) و بخشی دیگر واکنشی (اقدامات لازم پس از وقوع حادثه) است. این دوگانگی به این معنا است که حتی اگر کارفرما تمام اقدامات ایمنی را به درستی انجام داده باشد، باز هم در لحظه وقوع حادثه موظف به انجام یک سری تکالیف فوری قانونی است. غفلت از هر کدام از این تکالیف قانونی میتواند هم مسئولیت کیفری – مدنی و هم ریسک رد شدن ادعای بیمه را به همراه داشته باشد.
معیار اصلی در ارزیابی عملکرد کارفرما، سرعت و کیفیت واکنش پس از حادثه است. کارفرمایی که حادثه را به موقع به مراجع ذیربط گزارش میدهد، صحنه و شرایط وقوع را مستند میکند و اقدامات درمانی اولیه را بدون تاخیر فراهم میآورد، به طور معمول در مسیر دریافت غرامت از بیمه و دفاع حقوقی احتمالی، نسبت به کارفرمایی که در این مراحل سهلانگاری کرده است در موقعیت به مراتب بهتری قرار دارد.
تکالیف بیمهای و ایمنی کارفرما
پیش از وقوع هر حادثه، کارفرما موظف به رعایت مجموعهای از تکالیف پیشگیرانه است که پایه قانونی آنها در قانون کار و آییننامههای حفاظت فنی و بهداشت کار (مصوب شورای عالی حفاظت فنی) قرار دارد. این تکالیف شامل موارد زیر است:
- تامین تجهیزات حفاظت فردی متناسب با نوع فعالیت
- برگزاری دورههای آموزش ایمنی برای کارکنان (به ویژه در مشاغل دارای ریسک بالا)
- رعایت استانداردهای فنی ماشینآلات و انجام تعمیر و نگهداری دورهای
- بیمه کردن کلیه کارکنان نزد سازمان تامین اجتماعی از روز شروع به کار
از منظر بیمهای، یکی از مهمترین تکالیف کارفرما، پرداخت منظم و به موقع حق بیمه کارکنان است. زیرا در صورت عدم پرداخت حق بیمه یا عدم بیمه کردن کارگر، سازمان تامین اجتماعی میتواند هزینههای درمان و غرامت پرداختی به کارگر آسیب دیده را از کارفرما مطالبه کند (رجوع مستقیم سازمان به کارفرما). این یعنی غفلت از تکلیف بیمهای نه تنها یک تخلف اداری، بلکه یک ریسک مالی مستقیم و قابل توجه برای شرکت محسوب میشود. به همین دلیل، بسیاری از شرکتهای حرفهای، فرآیند ثبت بیمه و کنترل سوابق پرداخت حق بیمه را به صورت سیستماتیک و متصل به سیستم حقوق و دستمزد خود مدیریت میکنند تا از بروز چنین شکافهایی جلوگیری شود.
تشکیل کمیته حفاظت فنی و بهداشت کار
مطابق آییننامههای وزارت کار، کارگاههای مشمول قانون کار با تعداد کارکنان مشخص موظف به تشکیل «کمیته حفاظت فنی و بهداشت کار» هستند. مستندات مصوبات این کمیته و حضور مسئول ایمنی (HSE) در کارگاه، یکی از مهمترین مدارک دفاعی کارفرما در مراجع حل اختلاف و بازرسی کار است.
الزام گزارش حادثه و مستندسازی
بلافاصله پس از وقوع حادثه، کارفرما موظف است مراتب را در کوتاهترین زمان ممکن به سازمان تامین اجتماعی و در موارد حوادث شدید یا منجر به فوت، به مراجع قضایی و بازرسی کار اطلاع دهد. عدم گزارش به موقع حادثه میتواند دو پیامد منفی به همراه داشته باشد:
- احتمال عدم پذیرش ادعای غرامت توسط بیمه به دلیل فاصله زمانی غیر متعارف میان وقوع حادثه و اطلاعرسانی
- مواجهه کارفرما با مسئولیتهای قانونی ناشی از کتمان یا تاخیر در گزارشدهی
در کنار گزارش رسمی، مستندسازی دقیق صحنه و شرایط حادثه، رکن اساسی برای هر مرحله بعدی (اعم از مطالبه از بیمه، دفاع حقوقی یا حتی ثبت حسابداری هزینه) است. این مستندسازی باید شامل موارد زیر باشد:
- گزارش کتبی سرپرست یا مسئول واحد از نحوه وقوع حادثه
- شهادت شاهدان عینی در صورت وجود
- تصاویر یا فیلم صحنه حادثه (در صورت امکان و بدون نقض حریم خصوصی)
- گزارش پزشکی اولیه و مدارک انتقال به مرکز درمانی
- مکاتبات رسمی با سازمان تامین اجتماعی و شماره پرونده ثبت شده
نادیده گرفتن هر کدام از این مستندات، میتواند در مراحل بعدی، به خصوص هنگام مطالبه غرامت از بیمه یا در صورت بروز اختلاف حقوقی، کارفرما را در موضع ضعف قرار دهد. از این رو، توصیه میشود شرکتها یک چکلیست استاندارد برای مستندسازی حوادث تدوین کنند تا این فرآیند به صورت یکسان و بدون وابستگی به حافظه یا سلیقه فردی انجام شود.
درباره سامانه جامع روابط کار:
علاوه بر سازمان تامین اجتماعی، کارفرما مکلف است طبق قانون کار، حوادث ناشی از کار را در مهلت قانونی (عموماً ظرف مدت ۲۴ ساعت از وقوع حادثه) از طریق سامانه جامع روابط کار یا اداره تعاون، کار و رفاه اجتماعی محل کارگاه گزارش کند. تاخیر یا کتمان حادثه در این سامانه میتواند کارفرما را مشمول جرایم قانونی و انتظامی کند.
جبران خسارت و نقش بیمه تامین اجتماعی و بیمه مسئولیت
جبران خسارت ناشی از حادثه کار، معمولاً از دو منبع متفاوت و با دو منطق جداگانه تامین میشود که درک تفاوت آنها برای مدیریت مالی صحیح ضروری است.
- بیمه تامین اجتماعی: به عنوان نهاد اصلی پوشش دهنده، در صورت تایید ناشی از کار بودن حادثه، مسئول پرداخت هزینههای درمانی، غرامت دستمزد ایام از کار افتادگی موقت و در موارد شدیدتر، غرامت نقص عضو یا مستمری از کار افتادگی – بازماندگان است. مشروط بر اینکه کارفرما تکالیف بیمهای خود (پرداخت منظم حق بیمه) را رعایت کرده باشد. این پوشش، یک تعهد قانونی و از پیش تعیین شده است که نیازی به توافق قراردادی جداگانه ندارد.
- بیمه مسئولیت مدنی کارفرما در قبال کارکنان: یک پوشش تکمیلی و اختیاری (هر چند در برخی صنایع الزامی) است که خسارات مازاد بر تعهدات تامین اجتماعی، مانند هزینههای درمانی فراتر از تعرفه بیمه پایه، غرامتهای توافقی یا حکم دادگاه در موارد قصور کارفرما را پوشش میدهد.
تفاوت کلیدی این دو بیمه در این است که بیمه تامین اجتماعی فقط بر مبنای تعریف قانونی حادثه عمل میکند، در حالی که بیمه مسئولیت، بر اساس شرایط قرارداد بیمهنامه و میزان تقصیر کارفرما ارزیابی میشود. شرکتهایی که در صنایع پر ریسک (ساخت و ساز، معدن، صنایع سنگین) فعالیت میکنند، به طور معمول هر دو نوع پوشش را به طور همزمان دارند تا ریسک مالی ناشی از حوادث احتمالی را به حداقل برسانند.
جزئیات مربوط به مهلتهای قانونی گزارشدهی، نحوه دقیق رجوع سازمان تامین اجتماعی به کارفرما و شرایط دقیق مسئولیت مدنی، باید پیش از هر اقدام عملی با متن رسمی و بهروز قانون تامین اجتماعی، قانون کار و نظر کارشناس حقوقی تطبیق داده شود.
نقش تعیین درصد تقصیر در میزان خسارت
یکی از ارکان کلیدی پس از وقوع حادثه، تعیین «درصد تقصیر» طرفين (کارفرما و کارگر) توسط بازرسان کار یا هیئت کارشناسان دادگستری است. میزان خسارتی که شرکت یا بیمه مسئولیت مدنی باید پرداخت کند، مستقیماً به همین درصد تقصیر وابسته است. به عنوان مثال، اگر کارفرما در رعایت نکات ایمنی مقصر شناخته شود (مثلاً ۳۰ درصد)، تعهد مالی او محدود به همان سهم تقصیر خواهد بود، مگر آنکه مسئولیت تضامنی یا بیمهنامههای با پوشش کامل بدون شرط تقصیر پیشبینی شده باشد.

حوادث ناشی از کار چه هزینههایی برای شرکت ایجاد میکنند؟
هزینه واقعی یک حادثه ناشی از کار، در اغلب موارد بسیار فراتر از آن چیزی است که در نگاه اول به ذهن میرسد. بسیاری از کارفرمایان تصور میکنند هزینه حادثه محدود به پرداخت هزینه درمان یا غرامت مستقیم به کارگر است، در حالی که تحلیلهای حرفهای مدیریت ریسک نشان میدهد هزینههای غیر مستقیم حادثه (مانند توقف تولید، افت بهرهوری و هزینه جایگزینی نیرو) در بسیاری از موارد چندین برابر هزینههای مستقیم هستند. درک این واقعیت، نقطه شروع هر تصمیم آگاهانه درباره سرمایهگذاری در ایمنی محیط کار است.
برای تحلیل دقیق هزینههای حادثه، باید آنها را از دو منظر بررسی کرد:
- ماهیت هزینه (مستقیم در برابر غیر مستقیم)
- قابلیت بازیافت (قابل مطالبه از بیمه در برابر هزینهای که به صورت قطعی بر عهده شرکت باقی میماند)
این دو معیار به مدیر مالی کمک میکند تا بداند کدام بخش از هزینه، یک هزینه قطعی و غیر قابل بازگشت است و کدام بخش فقط یک جریان نقدی موقت تا زمان تسویه با بیمه محسوب میشود.
در ادامه، پنج دسته اصلی هزینه ناشی از حادثه کار را به تفکیک بررسی میکنیم تا تصویری کامل از ابعاد مالی این رویداد به دست آید.
هزینههای درمانی و کمکهای اولیه بر عهده شرکت
نخستین و فوریترین هزینهای که پس از وقوع حادثه متوجه شرکت میشود، هزینههای درمانی اولیه فرد آسیب دیده است. این هزینهها شامل موارد زیر است:
- اقدامات کمکهای اولیه در محل کار
- هزینه انتقال مصدوم به مرکز درمانی (آمبولانس یا خودروی شرکت)
- هزینههای درمانی اولیهای که پیش از تشکیل پرونده بیمهای پرداخت میشود
- هزینههای درمانی تکمیلی که خارج از پوشش بیمه پایه قرار میگیرند (در برخی موارد)
نکته مهم این است که در عمل، اغلب هزینه درمان اولیه را شرکت از منابع نقدی پرداخت میکند و سپس برای بازیافت آن (در صورت تایید ناشی از کار بودن حادثه) به سازمان تامین اجتماعی مراجعه میکند. این فاصله زمانی میان پرداخت اولیه و دریافت احتمالی بازپرداخت، یک دوره معلق مالی ایجاد میکند که باید در حسابداری شرکت به درستی ردیابی شود. در غیر این صورت، ممکن است این هزینهها به اشتباه به عنوان هزینه قطعی عملیاتی ثبت شوند، در حالی که بخشی از آن قابل بازیافت است.
باید به این موضوع توجه کرد که همه هزینههای درمانی قابل بازیافت از بیمه نیستند. برای مثال، هزینههای مربوط به خدمات درمانی فراتر از تعرفه مصوب بیمه یا اقدامات درمانی انتخابی (مانند اتاق خصوصی بیمارستان) به طور معمول بر عهده شرکت یا کارگر باقی میماند، مگر آنکه بیمه مسئولیت تکمیلی این موارد را پوشش دهد. به همین دلیل، نگهداری دقیق فاکتورها و رسیدهای پرداختی، شرط لازم برای هرگونه مطالبه بعدی است.
غرامتها و پرداختهای مرتبط با آسیبدیدگی کارکنان
دومین دسته هزینه، شامل غرامتهای مالی میشود که ممکن است به شکلهای مختلفی به کارگر آسیب دیده پرداخت شود. این غرامتها را میتوان به سه زیرمجموعه تقسیم کرد:
- غرامت دستمزد ایام ازکارافتادگی موقت: این غرامت در اغلب موارد توسط سازمان تامین اجتماعی و بر اساس روزهای استراحت پزشکی تایید شده پرداخت میشود. هرچند در برخی موارد، بسته به سیاست داخلی شرکت یا توافقات قراردادی، بخشی از مابهالتفاوت حقوق نیز توسط کارفرما تکمیل میشود.
- غرامت نقص عضو یا ازکارافتادگی دائم: این نوع غرامت و پرداخت آن در حوادث شدیدتر مطرح میشود و بهه طور معمول سهم اصلی آن بر عهده سازمان تامین اجتماعی است، اما در صورت اثبات قصور یا تخلف ایمنی کارفرما، ممکن است دادگاه، غرامت مازادی را نیز بر عهده کارفرما قرار دهد.
- پرداختهای توافقی یا رضایتنامهای: در مواردی کارفرما برای جلوگیری از پیگیری حقوقی طولانی یا برای حفظ روابط کاری، مبلغی را به صورت مستقیم و فراتر از تعهدات قانونی به کارگر یا خانواده او پرداخت میکند. این نوع پرداخت، از نظر حسابداری و مالیاتی وضعیت متفاوتی نسبت به غرامتهای قانونی دارد و باید به دقت مستند و طبقهبندی شود، زیرا صرف پرداخت توافقی، به خودی خود تضمین کننده پذیرش مالیاتی آن نیست.
هزینههای حقوقی، کارشناسی و پیگیری پرونده
در حوادثی که ابعاد جدیتری دارند یا با اختلاف میان کارفرما، کارگر و بیمه همراه میشوند، شرکت در مواردی متحمل مجموعهای از هزینههای جانبی حقوقی و کارشناسی میشود که اغلب در برآوردهای اولیه نادیده گرفته میشوند. این هزینهها شامل موارد زیر است:
- حقالوکاله وکیل برای پیگیری پرونده در مراجع قضایی یا هیئتهای حل اختلاف تامین اجتماعی
- هزینه کارشناسی رسمی دادگستری برای ارزیابی میزان آسیب یا تعیین علت حادثه
- هزینههای اداری مرتبط با تهیه مستندات و شرکت در جلسات رسیدگی
- هزینههای ناشی از جریمههای اداری به دلیل تاخیر در گزارشدهی یا نقص در رعایت ضوابط ایمنی
این دسته از هزینهها دو ویژگی مهم دارند که آنها را از سایر هزینههای حادثه متمایز میکند:
- در اغلب موارد غیر قابل پیشبینی هستند. یعنی در لحظه وقوع حادثه نمیتوان به صورت دقیق برآورد کرد که پرونده تا چه حد پیچیده خواهد شد و چه میزان هزینه حقوقی به همراه خواهد داشت.
- این هزینهها به طور معمول غیر قابل بازیافت از بیمه هستند. یعنی بر خلاف هزینه درمان که بخشی از آن ممکن است از تامین اجتماعی بازگردد، هزینههای حقوقی و کارشناسی به طور کامل بر عهده شرکت باقی میمانند، مگر آنکه در قالب بیمه مسئولیت مدنی، پوشش این هزینهها نیز پیشبینی شده باشد.
به همین دلیل، شرکتهایی که در معرض ریسک حوادث پیچیدهتر قرار دارند (مانند پیمانکاران ساختمانی یا صنایع با ریسک بالا)، بخشی از بیمه مسئولیت خود را به طور خاص برای پوشش این نوع هزینهها طراحی میکنند.
مسئولیت کیفری در کنار مسئولیت مالی
در حوادث منجر به نقص عضو سنگین یا فوت، مسئولیت کارفرما تنها به پرداخت خسارت مالی و دیه محدود نمیشود؛ بلکه در صورت اثبات قصور موثر کارفرما در اجرای مقررات حفاظت فنی (موضوع ماده ۹۵ قانون کار)، مسئولیت کیفری متوجه مدیر عامل یا کارفرمای مسئول خواهد بود. باید توجه داشت که هیچ بیمهنامهای (حتی بیمه مسئولیت) نمیتواند جرایم کیفری یا حبس را پوشش دهد و این امر بر اهمیت پیشگیری و رعایت دقیق استانداردهای ایمنی میافزاید.
خسارت به تجهیزات، ماشینآلات یا اموال شرکت
بسیاری از حوادث ناشی از کار، به ویژه در محیطهای صنعتی تنها به آسیب جسمی کارگر محدود نمیشوند و همزمان خسارتی به تجهیزات، ماشینآلات یا اموال شرکت نیز وارد میکنند. برای مثال، حادثه ناشی از نقص فنی یک دستگاه ممکن است همزمان منجر به آسیب اپراتور و خرابی بخشی از خط تولید شود.
این نوع خسارت از نظر حسابداری، کاملاً مجزا از هزینههای مرتبط با آسیب کارگر طبقهبندی میشود و در اغلب موارد تحت پوشش بیمه آتشسوزی و حوادث یا بیمهنامههای تخصصی ماشینآلات قرار میگیرد، نه بیمه تامین اجتماعی که فقط جنبه انسانی حادثه را پوشش میدهد. به همین دلیل، در تحلیل هزینه کامل یک حادثه، باید این دو مسیر خسارتی (خسارت انسانی و خسارت مالی – تجهیزاتی) به طور جداگانه شناسایی و پیگیری شوند.
از منظر مدیریتی، هزینه بازسازی یا تعویض تجهیزات آسیب دیده باید در کنار هزینه زمان از دست رفته ناشی از توقف آن تجهیز نیز محاسبه شود، زیرا ارزش واقعی خسارت فقط هزینه تعمیر نیست، بلکه شامل فرصت تولیدی از دست رفته در طول دوره تعمیر نیز میشود.
هزینههای غیرمستقیم: توقف فعالیت، کاهش تولید و جایگزینی نیروی کار
هزینههای غیرمستقیم، در اغلب موارد پرهزینهترین بخش یک حادثه ناشی از کار هستند که نادیده گرفته میشوند. این دسته از هزینهها معمولا در هیچ فاکتور یا صورتحساب مستقیمی ثبت نمیشوند اما به طور قطع بر سودآوری شرکت اثر میگذارند.
از مهمترین مصداقهای این هزینهها میتوان به موارد زیر اشاره کرد:
- توقف موقت خط تولید یا فرآیند کاری به دلیل بررسی صحنه حادثه، رسیدگی مراجع بازرسی یا نیاز به تعمیر تجهیزات آسیبدیده
- کاهش بهرهوری سایر کارکنان ناشی از افت روحیه، نگرانی یا اختصاص زمان به کمک و پیگیری وضعیت همکار آسیب دیده
- هزینه جذب، آموزش و بهرهوری پایینتر نیروی جایگزین تا زمانی که فرد جدید به سطح مهارتی مشابه فرد آسیب دیده برسد
- هزینه فرصت مدیریتی صرف شده برای رسیدگی به پرونده، مکاتبات اداری و جلسات بررسی علت حادثه به جای فعالیتهای اصلی کسب و کار
- آسیب احتمالی به شهرت سازمانی، به ویژه در صنایعی که ایمنی محیط کار بخشی از تصویر برند یا شرایط قراردادهای پیمانکاری است
تحلیلهای حرفهای مدیریت ریسک در سطح بینالمللی (از جمله مدلهای شناختهشدهای مانند مثلث هزینه حوادث Heinrich) نشان میدهند که نسبت هزینههای غیر مستقیم به هزینههای مستقیم در بسیاری از حوادث صنعتی، میتواند چند برابر باشد. به همین دلیل، نادیده گرفتن این دسته از هزینهها در ارزیابی مالی حادثه، تصویری ناقص و گمراه کننده از هزینه واقعی آن به مدیران ارائه میدهد.
هزینههای غیر مستقیم حادثه معمولاً در حسابداری سنتی به صورت مستقل ردیابی نمیشوند، اما در تحلیلهای حسابداری صنعتی و گزارشهای مدیریتی باید به طور جداگانه شناسایی و گزارش شوند تا تصویر واقعی هزینه حادثه برای تصمیمگیران ترسیم شود.

نحوه ثبت حسابداری هزینههای حادثه ناشی از کار چگونه است؟
ثبت حسابداری هزینههای ناشی از حادثه شغلی، تابع یک اصل بنیادین در حسابداری است. اینکه هر ثبت باید منعکس کننده ماهیت واقعی تعهد مالی در لحظه وقوع آن باشد، نه پیشبینی یا برآورد غیر مستند. به بیان دیگر، اینکه هزینهای به صورت نقدی پرداخت شده، به صورت تعهد شناسایی شده اما پرداخت نشده یا در انتظار تایید نهایی است، سه وضعیت حسابداری کاملاً متفاوت ایجاد میکند و نباید با یکدیگر خلط شوند.
ثبت حسابداری هزینههای ناشی از حادثه شغلی، تابع یک اصل بنیادین در حسابداری است… ورود اطلاعات این رویدادها به یک نرمافزار حسابداری جامع کمک میکند تا هر ثبت منعکسکننده ماهیت واقعی تعهد مالی در لحظه وقوع آن باشد، نه پیشبینی یا برآورد غیرمستند.
معیار اصلی برای انتخاب نحوه ثبت، مرحلهای است که رویداد مالی در آن قرار دارد:
- آیا پرداخت واقعاً انجام شده (خروج نقد قطعی)؟
- آیا فقط یک تعهد قانونی یا قراردادی ایجاد شده که هنوز تسویه نشده (بدهی)؟
- آیا در انتظار دریافت وجه از شخص ثالث (مانند بیمه) هستیم؟
این سه حالت، سه الگوی ثبت متفاوت نیاز دارند و دقت در تشخیص آنها، از بروز اشتباهات رایج مانند شناسایی زودهنگام طلب از بیمه یا ثبت ناقص بدهی جلوگیری میکند. به همین دلیل در ادامه، چهار سناریوی رایج و عملی در مواجهه با هزینههای حادثه شغلی را بررسی میکنیم. برای هر سناریو، شرایط ثبت، مدارک پشتیبان لازم و ساختار مفهومی سند ارائه میشود.
سناریو | نوع رویداد | حساب بدهکار (مفهومی) | حساب بستانکار (مفهومی) |
پرداخت هزینه درمان اولیه | خروج نقد قطعی | پیشپرداخت یا طلب از بیمه بابت حادثه | بانک یا صندوق |
شناسایی بدهی غرامت | تعهد قطعی، پرداخت نشده | هزینه غرامت حادثه کار | حسابهای پرداختنی – غرامت کارکنان |
پرداخت غرامت | تسویه بدهی قبلی | حسابهای پرداختنی – غرامت کارکنان | بانک یا صندوق |
دریافت خسارت از بیمه | تسویه طلب قبلی | بانک | پیشپرداخت یا طلب از بیمه بابت حادثه |
نمونههای ارائهشده در این بخش، صرفاً جنبه آموزشی و مفهومی دارند و برای تبیین منطق کلی ثبت طراحی شدهاند. ثبت نهایی هر رویداد باید با توجه به ماهیت دقیق تعهد، مستندات موجود، نوع شخصیت حقوقی شرکت و استانداردهای حسابداری ایران، با نظر و تایید حسابدار رسمی یا ذیحساب شرکت انجام شود.
سناریوی اول: پرداخت نقدی هزینه درمان اولیه از حساب شرکت
زمانی که بلافاصله پس از وقوع حادثه، شرکت هزینه انتقال مصدوم، کمکهای اولیه یا بخشی از هزینه درمان اولیه را به صورت نقدی یا از طریق حساب بانکی خود پرداخت میکند، این رویداد یک خروج قطعی وجه نقد است که باید بلافاصله و بدون تاخیر شناسایی شود.
شرایط ثبت این سناریو، وجود مدارک معتبر پرداخت شامل موارد زیر است:
- فاکتور رسمی مرکز درمانی
- رسید انتقال (در صورت استفاده از آمبولانس یا خدمات حمل خصوصی)
- گزارش داخلی حادثه که ارتباط این هزینه را با رویداد مشخص اثبات کند
از آنجا که در این مرحله هنوز معلوم نیست آیا حادثه در نهایت «ناشی از کار» تایید میشود یا خیر و آیا این هزینه قابل بازیافت از بیمه خواهد بود یا نه، منطقیترین رویکرد این است که این مبلغ ابتدا در یک حساب میانی (مانند پیشپرداخت هزینه حادثه یا حساب انتظاری درمان کارکنان) شناسایی شود و به طور مستقیم به عنوان هزینه قطعی عملیاتی دوره ثبت نشود.
به صورت مفهومی، ساختار این ثبت به این شکل قابل تصور است:
بدهکار | بستانکار |
حساب «پیشپرداخت یا طلب از بیمه بابت هزینه حادثه» | حساب «بانک» یا «صندوق» |
این رویکرد، امکان ردیابی دقیق این مبلغ را تا زمان مشخص شدن سرنوشت نهایی آن (بازیافت از بیمه یا تبدیل به هزینه قطعی شرکت) فراهم میکند و از مخلوط شدن این مبلغ با سایر هزینههای عملیاتی جلوگیری میکند.
سناریوی دوم: ایجاد بدهی بابت خسارت در انتظار پرداخت
در مواردی که تعهد پرداخت غرامت یا خسارت به کارگر یا خانواده او قطعی و شناسایی شده است، اما پرداخت واقعی هنوز صورت نگرفته (به عنوان مثال به دلیل فرآیند اداری، نیاز به تایید نهایی مبلغ یا زمانبندی پرداخت)، این وضعیت باید به عنوان یک بدهی (تعهد شناسایی شده) در دفاتر شرکت ثبت شود، نه به صورت هزینه معلق یا نادیده گرفته شده.
شرط اصلی برای این ثبت، وجود مدرکی است که قطعیت تعهد را اثبات کند؛ این مدرک میتواند یکی از موارد زیر باشد:
- رأی قطعی مرجع رسیدگی کننده
- توافقنامه کتبی امضا شده میان کارفرما و کارگر یا خانواده او
- مصوبه داخلی هیئت مدیره یا مدیر عامل برای پرداخت غرامت
بدون چنین مدرکی، شناسایی بدهی قطعی از نظر اصول حسابداری صحیح نخواهد بود و باید فقط در یادداشتهای توضیحی صورتهای مالی (به عنوان بدهی احتمالی) افشا شود.
به صورت مفهومی، در این سناریو، ساختار ثبت به صورت زیر است:
بدهکار | بستانکار |
حساب «هزینه غرامت حادثه کار» | حساب «حسابهای پرداختنی – غرامت کارکنان» |
این ثبت، اصل تطابق (Matching Principle) در حسابداری را رعایت میکند. یعنی هزینه در همان دورهای شناسایی میشود که تعهد آن قطعی شده، نه در دورهای که پرداخت نقدی واقعی اتفاق میافتد. این نکته برای شرکتهایی که دورههای مالی متفاوتی برای شناسایی تعهد و پرداخت واقعی دارند، اهمیت زیادی دارد.
سناریوی سوم: پرداخت غرامت به کارگر آسیب دیده
زمانی که بدهی شناساییشده در سناریوی دوم در نهایت تسویه میشود، یعنی مبلغ غرامت به حساب کارگر یا خانواده او واریز میشود، این رویداد فقط یک تسویه بدهی قبلی است، نه یک هزینه جدید. این تمایز، نکتهای است که بسیاری از افراد غیر متخصص در آن دچار اشتباه میشوند و ممکن است هزینه را دوباره در لحظه پرداخت شناسایی کنند، در حالی که هزینه قبلاً در مرحله شناسایی بدهی ثبت شده است.
شرط ثبت این سناریو، ارائه مدرک پرداخت معتبر مانند موارد زیر است که نشان دهد بدهی قبلا شناسایی شده و به طور کامل یا جزئی تسویه شده است:
- فیش واریزی بانکی
- رسید دریافت وجه امضا شده توسط ذینفع
در صورتی که پرداخت به صورت اقساطی انجام شود (که در غرامتهای سنگین رایج است)، هر پرداخت باید به طور جداگانه و با ارجاع به همان بدهی اصلی ثبت شود.
به صورت مفهومی، ساختار این ثبت به شکل زیر است:
بدهکار | بستانکار |
حساب «حسابهای پرداختنی – غرامت کارکنان» (کاهش بدهی) | حساب «بانک» یا «صندوق» (خروج وجه نقد) |
نکتهای که در این مرحله باید رعایت شود، اطمینان از عدم وجود اختلاف میان مبلغ شناسایی شده در سناریوی دوم و مبلغ واقعی پرداختی است. در صورت وجود اختلاف (به عنوان مثال به دلیل توافق نهایی با مبلغ کمتر یا بیشتر)، این تفاوت باید به عنوان یک تعدیل جداگانه و مستند ثبت شود.
سناریوی چهارم: تسویه نهایی با بیمه
این سناریو مکمل سناریوی اول محسوب میشود. یعنی زمانی که هزینهای که پیشتر در حساب پیشپرداخت/طلب از بیمه شناسایی شده بود، در نهایت توسط سازمان تامین اجتماعی یا بیمه مسئولیت تایید و وجه آن به حساب شرکت واریز میشود.
شرط ثبت این سناریو، دریافت تاییدیه رسمی بیمه (نامه تایید خسارت یا فیش واریزی) است که مبلغ دقیق قابل بازیافت را مشخص میکند. در این مرحله، سه حالت ممکن است رخ دهد:
- مبلغ دریافتی به طور دقیق برابر با مبلغ شناسایی شده در حساب انتظاری باشد (سادهترین حالت)
- مبلغ دریافتی کمتر از مبلغ اولیه باشد (که تفاوت باید به عنوان هزینه قطعی شرکت شناسایی شود، زیرا بخشی از آن قابل بازیافت نبوده است)
- فرآیند دریافت به طول بیانجامد و نیاز به افشای جداگانه در یادداشتهای مالی داشته باشد
به صورت مفهومی ساختار ثبت در این سناریو به شکل زیر است:
حالت | بدهکار | بستانکار |
تطابق کامل مبلغ | حساب «بانک» | حساب «پیشپرداخت یا طلب از بیمه بابت هزینه حادثه» (تسویه کامل حساب انتظاری) |
غیر قابل بازیافت بودن بخشی از مبلغ | تفاوت به عنوان «هزینه حادثه کار» (غیرقابل بازیافت) | حساب انتظاری به میزان باقیمانده |

ثبت خسارت و غرامت دریافتی از بیمه چگونه انجام میشود؟
تفکیک میان هزینهای که شرکت در اثر حادثه متحمل شده و مبلغی که بیمه متعهد به پرداخت آن است، یکی از رایجترین نقاط ابهام در حسابداری حوادث ناشی از کار محسوب میشود. هرچند این دو مفهوم هستند اما از نظر زمان شناسایی و قطعیت، کاملاً متفاوت عمل میکنند. هزینه شرکت در لحظه وقوع یا تعهد شناسایی میشود، در حالی که طلب از بیمه تنها پس از طی مراحل مشخص و تایید رسمی قابل شناسایی به عنوان یک دارایی قطعی است.
معیار اصلی در این بخش، اصل احتیاط (Conservatism) در حسابداری است. یعنی تا زمانی که دریافت مبلغ از بیمه قطعیت پیدا نکرده، نباید آن را به عنوان درآمد یا طلب قطعی در دفاتر شناسایی کرد. این اصل از شناسایی زودهنگام داراییهایی که ممکن است هرگز محقق نشوند (به عنوان مثال به دلیل رد ادعا توسط بیمه) جلوگیری میکند و تصویر مالی شرکت را واقعبینانه نگه میدارد.
فرآیند مطالبه خسارت از بیمه را میتوان در سه مرحله متوالی مطالبه، تایید و دریافت تحلیل کرد که هرکدام وضعیت حسابداری متفاوتی ایجاد میکنند:
- مرحله مطالبه: در این مرحله شرکت پس از تکمیل مستندات لازم (گزارش حادثه، فاکتورهای درمانی، گواهی پزشکی و نامه رسمی درخواست) پرونده را به سازمان تامین اجتماعی یا شرکت بیمه مسئولیت ارسال میکند. در این مرحله صرف ارسال مدارک، هیچگونه حق شناسایی طلب قطعی در دفاتر ایجاد نمیکند. مبلغ مورد مطالبه فقط باید در حسابهای انتظاری یا یادداشتهای توضیحی به عنوان «ادعای در جریان رسیدگی» افشا شود، نه اینکه در ترازنامه به عنوان دارایی قطعی ثبت شود.
- مرحله تایید: در این مرحله پس از بررسی کارشناسی بیمه و صدور نامه رسمی تایید خسارت (با ذکر مبلغ مشخص و قابل پرداخت)، شرکت اکنون یک طلب تقریبا قطعی در اختیار دارد. از این مرحله به بعد، منطقی است که مبلغ تایید شده (نه مبلغ اولیه مطالبه شده که ممکن است متفاوت باشد) به عنوان «طلب از بیمه» در دفاتر شناسایی شود، چرا که اکنون یک سند رسمی و معتبر پشتوانه این شناسایی است.
- مرحله دریافت: در این مرحله با واریز نهایی وجه توسط بیمه، طلب شناسایی شده تسویه و به وجه نقد تبدیل میشود. مهمترین نکته در این مرحله، کنترل تطابق دقیق مبلغ واریزی با مبلغ تایید شده است. هرگونه مغایرت (کسورات اداری، تفاوت نرخ ارزی در صورت وجود، یا کسر جزئی) باید شناسایی و در یک حساب تعدیل جداگانه ثبت شود تا شفافیت کامل مالی حفظ شود.
اصل احتیاط ایجاب میکند که تا پیش از دریافت نامه رسمی تایید خسارت از سوی بیمه، هیچ مبلغی به عنوان «درآمد» یا «طلب قطعی» در صورتهای مالی شناسایی نشود. در غیر این صورت، شرکت ریسک ارائه گزارش مالی غیر واقعی و گمراه کننده را متحمل میشود.

آیا هزینههای حوادث ناشی از کار از نظر مالیاتی قابل قبول هستند؟
برخی از هزینههای مرتبط با حادثه ناشی از کار، در صورت وجود مستندات کافی و ارتباط مستقیم با فعالیت اصلی شرکت، میتوانند به عنوان هزینه قابل قبول مالیاتی پذیرفته شوند. اما این حکم به هیچ وجه قابل تعمیم مطلق به تمام انواع هزینه حادثه نیست.
تفکیک میان هزینههای قابل قبول و غیر قابل قبول، تابع سه معیار اصلی است:
- وجود مستندات رسمی و کافی است. یعنی هر هزینهای که فاقد فاکتور رسمی، قرارداد مکتوب یا رأی/تاییدیه مرجع ذیصلاح باشد، در عمل امکان دفاع در برابر ممیزی مالیاتی را نخواهد داشت.
- ارتباط مستقیم هزینه با فعالیت اقتصادی شرکت است. یعنی هزینه باید ناشی از فعالیت عادی و متعارف کسب و کار باشد، نه هزینهای که از قصور آشکار یا تخلف عامدانه کارفرما ناشی شده است.
- انطباق با مقررات مالیاتی مصوب (از جمله قانون مالیاتهای مستقیم و بخشنامههای سازمان امور مالیاتی) است که میتواند بسته به نوع هزینه و زمان وقوع آن، متفاوت باشد.
ترکیب این سه معیار است که تعیین میکند آیا یک هزینه مشخص، در عمل در دفاتر مالیاتی شرکت پذیرفته خواهد شد یا رد میشود.
نکته کلیدی برای حسابداران این است که حتی اگر هزینههای درمانی اولیه به صورت نقدی توسط شرکت پرداخت و بعداً فاکتور دریافت شود، برای پذیرش این هزینهها به عنوان هزینههای قابل قبول مالیاتی، رعایت ضوابط قانون پایانههای فروشگاهی و سامانه مؤدیان (در صورت خرید خدمات از مراکز درمانی دارای شناسه یکتا) الزامی است.
کدام هزینهها از نظر مالیاتی قابل قبول و کدام هزینههای غیر قابل قبول هستند؟
بهطور کلی باید گفت که هزینههای ناشی از یک تعهد قانونی بدون اختیار کارفرما، شانس بالاتری برای پذیرش به عنوان هزینههای قابل قبول مالیاتی دارند. در مقابل پرداختهای توافقی و داوطلبانه که فراتر از تعهد قانونی کارفرما با چالش بیشتری در ممیزی مالیاتی موجه میشوند، مگر اینکه بتوان ارتباط آن را با منافع اقتصادی و عملیاتی شرکت (مانند حفظ نیروی متخصص یا جلوگیری از آسیب به شهرت سازمانی) به طور مستند اثبات کرد.
نوع هزینه | وضعیت مالیاتی | شرط و توضیح |
هزینههای درمانی و کمکهای اولیه پرداختی به کارگر حادثهدیده | عموماً قابل قبول | مشروط به وجود فاکتور رسمی، گزارش حادثه و ارتباط مستقیم با وظیفه شغلی کارگر |
حق بیمه سهم کارفرما نزد سازمان تامین اجتماعی (ازجمله حوادث ناشی از کار) | قابل قبول | جزو هزینههای قانونی و الزامی کارفرما محسوب میشود و در زمره هزینههای قابل قبول قانون مالیاتهای مستقیم قرار میگیرد |
غرامت دستمزد ایام استراحت پزشکی که مستقیماً توسط کارفرما (نه سازمان تامین اجتماعی) پرداخت شده | نیازمند بررسی موردی | وابسته به نوع قرارداد، توافق داخلی و مستندات پزشکی. بدون مستندسازی دقیق، ریسک رد شدن هزینه وجود دارد |
هزینههای حقوقی و کارشناسی (حقالوکاله، حقالزحمه کارشناس رسمی) | عموماً قابل قبول | مشروط به ارتباط مستقیم با پرونده حادثه و وجود قرارداد یا فاکتور رسمی |
جریمهها و وجوه التزام ناشی از قصور کارفرما در رعایت مقررات ایمنی | غیر قابل قبول | بر اساس رویه رایج در قانون مالیاتهای مستقیم، جریمهها و وجوه التزام قانونی از هزینههای قابل قبول مستثنا هستند |
دیه یا ارش پرداختی بر اساس رأی مراجع قضایی (خارج از تعهد بیمه) | نیازمند بررسی موردی | وضعیت آن به ماهیت رأی، نوع مسئولیت تشخیصدادهشده و مستندات پرونده بستگی دارد |
خسارت وارده به تجهیزات و داراییهای ثابت ناشی از حادثه | قابل بررسی به عنوان هزینه ، زیان | معمولاً در قالب هزینه تعمیرات یا زیان غیرمترقبه ثبت میشود؛ قابلیت قبول آن به مستندسازی علت حادثه و نحوه ثبت در دفاتر بستگی دارد |
هزینههای فاقد مستندات رسمی (بدون فاکتور، گزارش یا رأی مرجع ذیصلاح) | غیرقابل قبول | فقدان مستندات کافی، مهمترین دلیل رد هزینه در ممیزی مالیاتی است |
همچنین باید توجه داشت که هزینههای ناشی از جریمههای قانونی (مانند جریمه عدم رعایت ضوابط ایمنی یا جریمه تاخیر در گزارشدهی حادثه) در بسیاری از نظامهای مالیاتی، از جمله در رویه رایج مالیاتی ایران، معمولاً هزینه قابل قبول محسوب نمیشوند، زیرا این موارد ماهیت تنبیهی دارند و پذیرش آنها به عنوان هزینه، در عمل به معنای کاهش اثر بازدارندگی جریمه خواهد بود.
هیچ یک از مطالب این بخش نباید به این معنا تفسیر شود که همه هزینههای مرتبط با حادثه ناشی از کار قابل قبول مالیاتی هستند یا هیچکدام قابل قبول نیستند. پذیرش هر هزینه مشخص، منوط به مستندات دقیق، نوع و ماهیت آن هزینه و تشخیص نهایی ممیز یا مرجع مالیاتی ذیصلاح است. به همین دلیل پیش از ثبت نهایی این هزینهها در اظهارنامه مالیاتی، مشورت با حسابدار رسمی یا مشاور مالیاتی ضروری است.
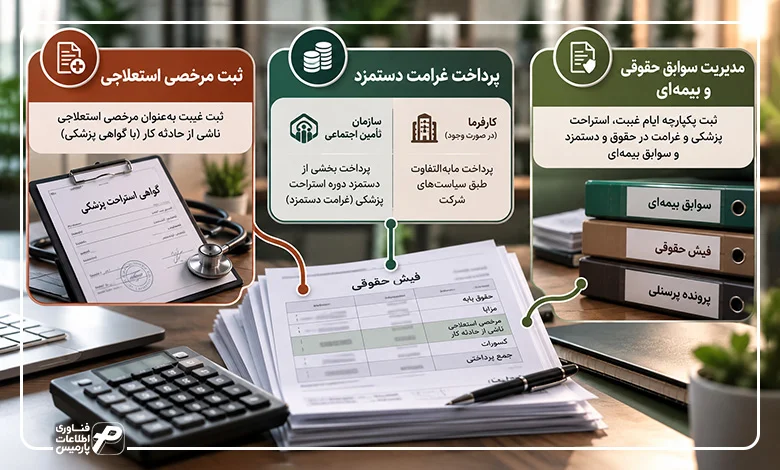
حوادث ناشی از کار بر حقوق و دستمزد کارکنان چه تاثیری دارد؟
حادثه ناشی از کار، در اغلب موارد ردپای مستقیمی در سیستم حقوق و دستمزد کارکنان بر جای میگذارد. این تاثیر فقط به یک مورد محدود نمیشود بلکه میتواند همزمان بر نحوه ثبت غیبت، محاسبه مزایا و حتی سوابق بیمهای فرد اثر بگذارد. نکته کلیدی این است که این تاثیرات، یکسان و قطعی نیستند، بلکه کاملاً به وضعیت حقوقی و بیمهای مشخص همان پرونده بستگی دارند.
معیار اصلی در این بخش، تفکیک میان مسئولیت پرداخت در دورههای مختلف غیبت ناشی از حادثه است:
- چه بخشی از دستمزد دوران استراحت پزشکی را سازمان تامین اجتماعی (از طریق غرامت دستمزد) پرداخت میکند
- چه بخشی، در صورت وجود بر عهده کارفرما باقی میماند؟
اثرات حادثه شغلی بر حقوق و دستمزد
پاسخ دقیق به این سوال که حادثه ناشی از کار چه اثراتی بر حقوق و دستمزد کارکنان دارد، به نوع قرارداد کاری، سیاستهای داخلی شرکت و مدت زمان استراحت پزشکی تایید شده وابسته است. اثرات مستقیم حادثه بر حقوق به شرح زیر است:
- ثبت نوع غیبت: برخلاف غیبت غیر موجه که معمولاً منجر به کسر از حقوق میشود، غیبت ناشی از حادثه کار، مشروط به ارائه گواهی استراحت پزشکی معتبر باید در سیستم حقوق و دستمزد به عنوان «مرخصی استعلاجی ناشی از حادثه کار» ثبت شود، نه غیبت عادی یا حتی مرخصی استعلاجی معمولی. زیرا این دو دسته از نظر بیمهای دارای احکام متفاوتی هستند.
- غرامت دستمزد ایام از کار افتادگی موقت: طبق رویه عمومی تامین اجتماعی، در دوران استراحت پزشکی ناشی از حادثه شغلی، سازمان تامین اجتماعی بخشی از دستمزد فرد را به عنوان غرامت دستمزد پرداخت میکند؛ این مبلغ معمولاً به طور مستقیم به فرد پرداخت میشود و از مسیر پرداختی کارفرما عبور نمیکند، اما باید در سوابق حقوقی کارمند و گزارشهای داخلی شرکت (برای هماهنگی با روزهای کارکرد واقعی) منعکس شود. در برخی شرکتها که سیاستهای رفاهی قویتری دارند، ممکن است مابهالتفاوت میان غرامت دستمزد پرداختی بیمه و حقوق کامل فرد، به صورت داخلی توسط کارفرما تکمیل شود.
- ضرورت ثبت دقیق و یکپارچه این اطلاعات در سیستم حقوق و دستمزد شرکت: اگر روزهای غیبت ناشی از حادثه، تاریخ شروع و پایان استراحت پزشکی و وضعیت دریافت غرامت از بیمه، به صورت دستی و پراکنده مدیریت شوند، احتمال بروز خطا در محاسبه حقوق پایانخدمت، سنوات یا حتی گزارشدهی به سازمان تامین اجتماعی به شدت افزایش مییابد. ثبت دقیق ایام غیبت ناشی از حادثه، استراحت پزشکی و غرامت مرتبط در فیش حقوقی کارکنان، نیازمند یک نرمافزار است که بتواند این موارد را به صورت یکپارچه با سوابق بیمهای کارمند مدیریت کند و از بروز مغایرت میان گزارش داخلی شرکت و سوابق رسمی تامین اجتماعی جلوگیری نماید.
مسئولیت نهایی پرداخت هر بخش از دستمزد دوران حادثه (سهم بیمه در برابر سهم احتمالی کارفرما)، باید بر اساس وضعیت دقیق حقوقی و بیمهای همان پرونده خاص تعیین شود و نمیتوان یک قاعده واحد و یکسان را به تمام موارد تعمیم داد.
برای درک عمیقتر اثرات حوادث ناشی از کار بر حقوق و دستمزد کارکنان، میتوانید مقاله قوانین و مقررات بیمه تامین اجتماعی را مطالعه کنید.

چگونه هزینه حوادث را در حسابداری صنعتی و گزارشهای مدیریتی تحلیل کنیم؟
فراتر از ثبت دفتری، هزینه حوادث کار باید به عنوان یک شاخص مدیریتی قابل تحلیل نیز مورد توجه قرار گیرد. شاخصی که به مدیران کمک میکند رابطه میان سرمایهگذاری در ایمنی و کاهش هزینههای واقعی شرکت را به طور کمی ارزیابی کنند. حسابداری صنعتی، برخلاف حسابداری مالی عمومی که فقط به ثبت نهایی رویدادها میپردازد، تمرکز اصلی خود را بر تفکیک، مقایسه و تحلیل علی هزینهها میگذارد.
معیار اصلی این تحلیل، سه بعد است:
- تفکیک مکانی (کدام واحد، خط تولید یا مرکز هزینه بیشترین سهم از هزینه حوادث را به خود اختصاص داده است؟)
- تفکیک زمانی (روند هزینه حوادث در طول دورههای مالی متوالی چگونه بوده؟ رو به افزایش، کاهش یا ثابت؟)
- تحلیل مقایسهای هزینه پیشگیری در برابر هزینه خسارت که به صورت مستقیم به تصمیمگیری درباره میزان سرمایهگذاری در ایمنی مرتبط میشود.
بعد تحلیل | پرسش کلیدی | کاربرد در تصمیمگیری |
تفکیک مراکز هزینه | کدام واحد بیشترین سهم هزینه حادثه را دارد؟ | اولویتبندی سرمایهگذاری ایمنی |
مقایسه دورهای | روند هزینه حوادث صعودی است یا نزولی؟ | ارزیابی اثربخشی اقدامات پیشگیرانه |
پیشگیری در برابر خسارت | هزینه پیشگیری در مقابل خسارت واقعی چقدر توجیه دارد؟ | تصمیمگیری درباره بودجه ایمنی سال آینده |
چگونه میتوان دادههای خام هزینه حوادث را به یک ابزار تصمیمساز مدیریتی تبدیل کرد؟
هر یک از بعدهای تحلیل که در بالا به آن اشاره شد، در تصمیمگیریهای مدیریتی نقش متفاوتی ایفا میکنند. در ادامه با جزئیات هر یک از این ابعاد تحلیل آشنا میشویم:
- تفکیک هزینهها بر اساس مرکز هزینه و واحد سازمانی: این کار به مدیران امکان میدهد تا دریابند آیا حوادث به طور یکنواخت در کل سازمان رخ میدهند یا در واحدهای مشخص تمرکز بیشتری دارند. برای مثال، اگر گزارش مدیریتی نشان دهد که ۷۰ درصد هزینههای حادثه در یک دوره مالی مشخص، مربوط به یک واحد تولیدی خاص بوده، این یافته به طور مستقیم اولویت سرمایهگذاری در بازنگری ایمنی را به همان واحد هدایت میکند، نه توزیع یکنواخت منابع در کل سازمان.
- مقایسه هزینه حوادث بین دورههای مالی: این مقایسه به شناسایی روندها کمک میکند. افزایش مستمر هزینه حوادث در طول چند دوره متوالی، میتواند نشانهای از ضعف سیستماتیک در رعایت ضوابط ایمنی یا فرسودگی تجهیزات باشد. در حالی که کاهش این هزینه پس از اجرای یک برنامه آموزشی یا ارتقای تجهیزات حفاظتی، میتواند بازگشت سرمایه (ROI) آن برنامه را به صورت کمی اثبات کند.
- تحلیل هزینه پیشگیری در برابر خسارتهای تحقق یافته: این رویکرد، هزینههایی که شرکت برای پیشگیری صرف کرده (آموزش ایمنی، خرید تجهیزات حفاظتی، بازرسی دورهای تجهیزات) را در کنار هزینههای واقعی حوادث رخ داده قرار میدهد تا مشخص شود آیا سرمایهگذاری در پیشگیری، از نظر اقتصادی توجیهپذیر بوده است یا خیر. تجربه بسیاری از سازمانهای صنعتی نشان میدهد که هزینه پیشگیری معمولاً در بلندمدت به مراتب کمتر از مجموع هزینههای مستقیم و غیرمستقیم حوادثی است که از آن جلوگیری شده است.

پارمیس استار در ثبت و مدیریت هزینههای حادثه ناشی از کار در کسب و کارها چه نقشی دارد؟
مدیریت صحیح هزینههای حادثه ناشی از کار، نیازمند هماهنگی بیوقفه میان سه حوزهای است که در اغلب موارد در سازمانها به صورت جزیرهای عمل میکنند:
- واحد منابع انسانی که مسئول ثبت غیبت و مستندسازی اولیه است
- واحد مالی که مسئول ثبت حسابداری و پیگیری بیمه است
- واحد حقوق و دستمزد که مسئول محاسبه دقیق فیش حقوقی کارمند آسیبدیده است
فقدان یکپارچگی میان این سه حوزه، به طور معمول همان نقطهای است که اشتباهات پرهزینه، از ثبت نادرست غیبت تا از دست رفتن فرصت مطالبه از بیمه در آن رخ میدهد.
نرمافزار پارمیس استار با طراحی ماژولهای یکپارچه حسابداری، حقوق و دستمزد و منابع انسانی، این شکاف را از بین میبرد.
- در حوزه حسابداری، سیستم امکان تعریف حسابهای انتظاری اختصاصی (مانند پیشپرداخت/طلب از بیمه بابت حادثه) و ردیابی دقیق وضعیت هر پرونده (از مرحله پرداخت اولیه تا تسویه نهایی با بیمه) را فراهم میکند. به گونهای که هیچ مبلغی در میانه راه گم یا با سایر هزینههای عملیاتی مخلوط نمیشود.
- در حوزه حقوق و دستمزد، ماژول تخصصی این سیستم امکان ثبت دقیق انواع غیبت (از جمله مرخصی استعلاجی ناشی از حادثه کار، به تفکیک از غیبت عادی یا بیماری غیرمرتبط با شغل) و هماهنگی خودکار آن با سوابق بیمهای کارمند را فراهم میکند. این یعنی محاسبه حقوق، سنوات و مزایای فرد آسیب دیده، بدون نیاز به مداخله دستی و مستعد خطا بهدرستی انجام میشود.
- در سطح مدیریتی نیز، گزارشهای تحلیلی پارمیس استار امکان تفکیک هزینه حوادث بر اساس مرکز هزینه، واحد سازمانی و دوره مالی را فراهم میآورد. این قابلیت به مدیران کمک میکند تا بدون نیاز به گردآوری دستی و پراکنده داده از واحدهای مختلف، تصویری یکپارچه و قابل اتکا از هزینه واقعی حوادث در اختیار داشته باشند.
نیاز شرکت | راهکار پارمیس استار | خروجی ملموس |
ردیابی دقیق هزینههای معلق حادثه تا تسویه با بیمه | تعریف حسابهای انتظاری اختصاصی و گزارش وضعیت پرونده | جلوگیری از گم شدن یا اشتباه ثبت مبالغ قابل بازیافت |
ثبت صحیح غیبت ناشی از حادثه در فیش حقوقی | ماژول حقوق و دستمزد یکپارچه با سوابق بیمهای | محاسبه دقیق حقوق، سنوات و مزایا بدون خطای دستی |
تحلیل مدیریتی هزینه حوادث به تفکیک واحد و دوره | گزارشهای تحلیلی مراکز هزینه | تصمیمگیری مستند درباره بودجه ایمنی و پیشگیری |
جمعبندی
حادثه ناشی از کار، در نگاه نخست یک رویداد ایمنی و انسانی است، اما از لحظه وقوع به یک زنجیره پیچیده از تکالیف حقوقی و رویدادهای مالی تبدیل میشود که تا ماهها بعد بر دفاتر حسابداری، اظهارنامه مالیاتی و حتی فیش حقوقی کارکنان اثر میگذارد. دو خطای رایج یعنی نگاه کردن به حادثه فقط از زاویه ایمنی بدون توجه به پیامد مالی آن و ثبت حسابداری بدون درک دقیق تفاوت میان هزینه قطعی شرکت و مبلغ قابل مطالبه از بیمه میتواند سازمان را همزمان در معرض ریسک حقوقی و خطای مالی قرار دهد.
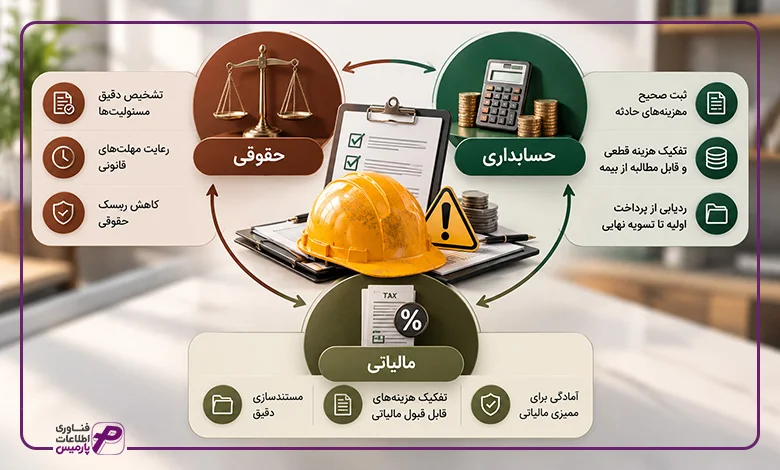
مدیریت صحیح یک حادثه کاری، نیازمند هماهنگی همزمان سه تخصص است:
- دانش حقوقی برای تشخیص دقیق مسئولیتها و مهلتهای قانونی
- دانش حسابداری برای ثبت صحیح هر مرحله از جریان مالی (از پرداخت اولیه تا تسویه نهایی با بیمه)
- احتیاط مالیاتی برای تفکیک هزینههای قابل قبول از مواردی که نیازمند مستندسازی قویتر هستند
راهکار عملی برای سازمانهایی که میخواهند از این ریسکها پیشگیری کنند، تدوین یک رویه مستند و از پیش تعریفشده برای مواجهه با حادثه شغلی است. رویهای که پیش از وقوع هر حادثه با مشارکت همزمان واحد منابع انسانی، واحد مالی و در صورت لزوم مشاور حقوقی و مالیاتی تدوین شده باشد. این رویه باید به صورت دقیق مشخص کند چه کسی مسئول گزارش فوری است، چه مستنداتی باید از دقیقه اول جمعآوری شود و هزینههای مختلف در کدام حسابهای انتظاری یا قطعی شناسایی خواهند شد.
سازمانهایی که چنین رویهای را از پیش آماده دارند، نه تنها در مواجهه با حادثه واقعی سریعتر و دقیقتر عمل میکنند، بلکه شانس بسیار بیشتری برای بازیافت کامل هزینههای قابل مطالبه از بیمه و دفاع موفق در ممیزی مالیاتی خواهند داشت.

سوالات متداول پیرامون سوانح ناشی از کار
۱. نحوه ثبت هزینه درمان کارگر در حسابداری چگونه است؟
هزینه درمان اولیه که به صورت مستقیم توسط شرکت پرداخت میشود، معمولاً ابتدا در یک حساب انتظاری (مانند پیشپرداخت – طلب از بیمه بابت حادثه) شناسایی میشود، نه به طور مستقیم به عنوان هزینه قطعی. زیرا تا پیش از تایید نهایی بیمه، سرنوشت این مبلغ (بازیافتپذیر بودن یا نبودن) مشخص نیست. در صورت عدم تایید بازیافت توسط بیمه، این مبلغ در نهایت به هزینه قطعی عملیاتی شرکت منتقل میشود.
۲. هزینه پرداختی شرکت و مبلغ دریافتی از بیمه چگونه ثبت میشوند؟
این دو مبلغ باید به طور کاملاً مجزا ثبت شوند. هزینهای که شرکت پرداخت کرده، در لحظه پرداخت شناسایی میشود (خروج نقد)، در حالی که مبلغ قابل دریافت از بیمه، تنها پس از تاییدیه رسمی بیمه به عنوان طلب شناسایی و در نهایت با دریافت وجه، تسویه میشود. در صورت وجود مغایرت میان مبلغ پرداختی و مبلغ تایید شده بیمه، تفاوت به عنوان هزینه نهایی و قطعی شرکت باقی میماند.
۳. آیا پرداخت خسارت به کارگر هزینه قابل قبول مالیاتی است؟
بهطور مطلق خیر. غرامتهای قانونی مستند که بر اساس تعهد صریح قانونی یا رأی مراجع رسمی پرداخت شدهاند، معمولاً شانس بیشتری برای پذیرش مالیاتی دارند. اما پرداختهای توافقی و داوطلبانه فراتر از تعهد قانونی، نیازمند مستندسازی دقیق ارتباط آن با منافع اقتصادی شرکت هستند و پذیرش آنها قطعی نیست. تصمیم نهایی باید با مشورت حسابدار رسمی یا مشاور مالیاتی اتخاذ شود.
۴. چه مدارکی برای ثبت و مستندسازی هزینه حادثه لازم است؟
حداقل مدارک لازم شامل گزارش رسمی داخلی حادثه، فاکتورهای رسمی درمانی، گواهی پزشکی استراحت، مکاتبات ثبتشده با سازمان تامین اجتماعی (شماره پرونده) و در موارد غرامت، توافقنامه کتبی یا رأی مرجع رسیدگی کننده است. فقدان هر یک از این مستندات، ریسک رد مطالبه بیمه یا رد هزینه در ممیزی مالیاتی را افزایش میدهد.
۵. هزینههای غیرمستقیم حادثه چگونه در گزارشهای مدیریتی منعکس میشوند؟
هزینههای غیر مستقیم (مانند توقف تولید یا افت بهرهوری) معمولاً در حسابداری مالی رسمی به طور مستقل ثبت نمیشوند، اما در گزارشهای حسابداری صنعتی و مدیریتی، باید به صورت برآوردی و مستند (مثلاً بر اساس ساعات توقف خط تولید ضربدر نرخ هزینه ساعتی) محاسبه و در کنار هزینههای مستقیم گزارش شوند تا تصویر کامل و واقعی هزینه حادثه برای تصمیمگیران ترسیم شود.