
لحظهای که دکمه ثبت نهایی را میزنید و ناگهان متوجه یک رقم جاافتاده، صفر اضافه یا جابهجایی در ردیفهای درآمد میشوید، اضطراب سنگینی ایجاد میشود. ترس از جریمههای سنگین و علیالرأس شدن پرونده کاملاً طبیعی است، اما وقوع اشتباه در ارائه اظهارنامه مالیاتی پایان راه نیست. قانون مالیاتهای مستقیم این خطاهای انسانی و سیستمی را پیشبینی کرده و مسیرهای مشخصی برای بازگشت و اصلاح اطلاعات در نظر گرفته است.
بسیاری از این مغایرتها هنگام همگامسازی ارقام فروش با صورتحسابهای الکترونیکی شکل میگیرند. انتقال بیواسطه اطلاعات فروش به کارپوشه از طریق نرم افزار سامانه مودیان مانع بروز اختلاف در ارقام فاکتورها میشود، اما اگر اظهارنامه را ثبت کردهاید، سازوکار ویرایش اظهارنامه مالیاتی بعد از ارسال در چارچوب قانون همچنان در دسترس شماست.
آیا اظهارنامه ارسالشده قابل اصلاح است؟
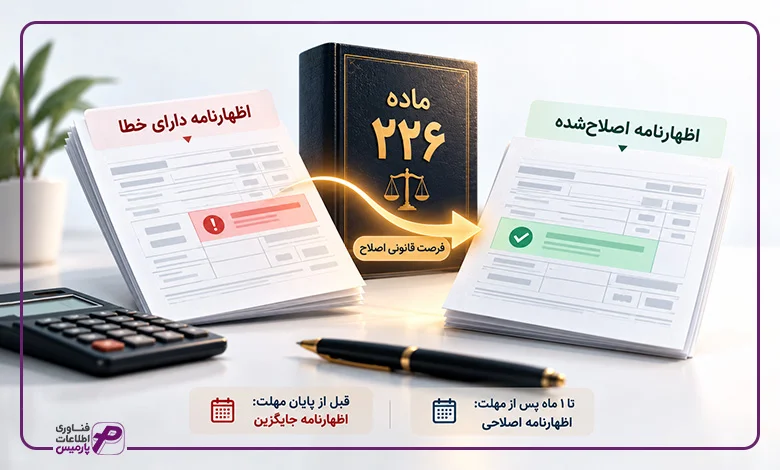
بله. بر اساس ماده ۲۲۶ قانون مالیاتهای مستقیم، امکان جبران اشتباهات محاسباتی وجود دارد. اگر پیش از پایان مهلت قانونی تسلیم متوجه خطا شوید، میتوانید بدون محدودیت «اظهارنامه جایگزین» ارسال کنید. پس از پایان مهلت مقرر نیز قانونگذار دقیقاً یک ماه به شما فرصت داده است تا با ثبت «اظهارنامه اصلاحی» در درگاه ملی خدمات مالیاتی، خطاهای محاسباتی را اصلاح کنید. همچنین، حفظ و نگهداری کد رهگیری اظهارنامه اصلی به عنوان شناسه یکتای پرونده، پیشنیاز اصلی و حیاتی برای هرگونه ویرایش، ارسال فرم جایگزین یا اصلاحی در سامانه محسوب میشود و بدون آن فرآیند اصلاح با اختلال مواجه خواهد شد.
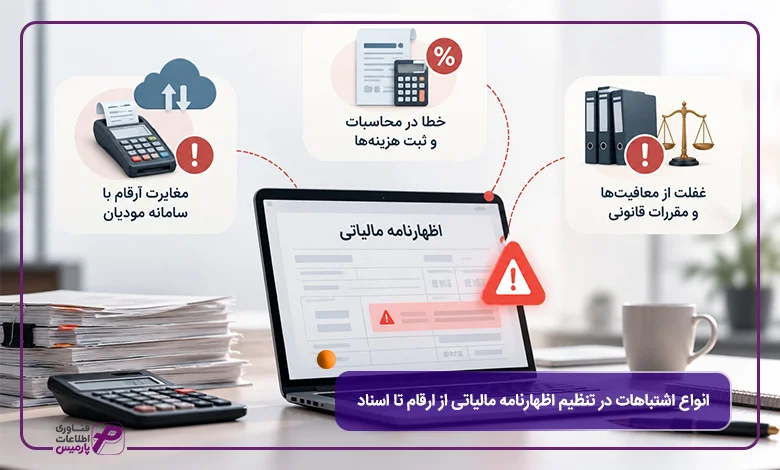
انواع اشتباهات در تنظیم اظهارنامه مالیاتی از ارقام تا اسناد
تحلیل پروندههای مالیاتی در سالهای اخیر نشان میدهد که انحراف در ارقام اظهارنامه مودیان، اتفاقی تصادفی نیست. این خطاها معمولاً ریشه در سه منشا ساختاری دارند.
نخستین منشا، شکاف عمیق میان گردش عملیات واقعی کسبوکار با دادههای ثبتشده در کارپوشه سامانه مودیان و تراکنشهای پایانههای فروشگاهی است. زمانی که ارقام فروش دفتری با صورتحسابهای الکترونیکی تایید شده همخوانی ندارند، فرآیند اعتبار سنجی سیستمی وارد مرحله هشدار میشود.
دومین عامل، محاسبات غیر دقیق سود و زیان، ثبت نادرست استهلاکات و طبقهبندی اشتباه سرفصلها در دفاتر مالی است. هزینههایی که فاقد مستندات قطعی بانکی و اداری هستند، سود واقعی را مخدوش میکنند و توسط ممیز برگشت داده میشوند.
سومین منشا نیز ناآگاهی از مقررات معافیتها و عدم رعایت شروط برخورداری از نرخ صفر مالیاتی است. شناخت اشتباهات رایج در اظهارنامه مالیاتی به مدیران مالی و صاحبان مشاغل کمک میکند تا پیش از ثبت نهایی ارقام، نقاط آسیبپذیر اسناد را بازبینی کنند. واقعیت این است که بروز هرگونه اشتباه در ارائه اظهارنامه مالیاتی، فرآیند رسیدگی را از مسیر حسابرسی عادی خارج کرده و احتمال تعیین مالیات علیالرأس سیستمی را افزایش میدهد.
مغایرت ارقام اظهارنامه با کارپوشه سامانه مودیان و پایانههای فروشگاهی
در نظام مالیاتی هوشمند، تمامی دستگاههای کارتخوان و درگاههای پرداخت متصل به پرونده مالیاتی، به عنوان پایانه فروشگاهی شناخته میشوند. سازمان امور مالیاتی مجموع واریزیهای این پایانهها را به همراه صورتحسابهای صادره در کارپوشه، مبنای گردش فروش قرار میدهد. اگر رقمی که در جدول درآمد اظهارنامه ابراز میکنید کمتر از مجموع مبالغ سامانههای حاکمیتی باشد، سیستم به طور خودکار پرونده را در فهرست مودیان پرریسک قرار میدهد.
این عدم تطابق غالباً به دلیل نادیده گرفتن صورتحسابهای ابطالی، برگشت از فروش یا عدم تعیین تکلیف فاکتورهای در انتظار تایید خریدار در پایان دوره رخ میدهد. هرگونه اختلاف ارقام میان دفاتر با سامانه مالیاتی، زمینه اصلی برای رد اظهارنامه مالیاتی و مطالبه اصل مالیات به همراه جرایم سنگین است.
وضعیت صورتحساب در کارپوشه | وضعیت شناسایی در اظهارنامه عملکرد | اثر مالیاتی و ریسک ممیزی |
تایید نهایی توسط خریدار | درآمد قطعی دوره | باید ۱۰۰٪ در ردیف فروش لحاظ شود؛ کسری آن کتمان درآمد است. |
در انتظار واکنش خریدار | درآمد مشکوک به عدم قطعیت | در صورت گذشت مهلت قانونی خودکار تایید میشود؛ حذف آن از اظهارنامه خطاست. |
ابطالی یا برگشت از فروش | کسر از گردش ناخالص فروش | ثبت اشتباه به عنوان درآمد، مالیات مضاعف ایجاد میکند. |
رد شده توسط خریدار | درآمد محققنشده | ابراز آن نیازمند تطبیق با اسناد انبار و صورتجلسات مغایرت است. |
کارپوشه مالیاتی مبنای اصلی تطبیق درآمدهای ابرازی مودی با سامانههای حاکمیتی است. برای مدیریت دقیق وضعیت صورتحسابها و جلوگیری از مغایرت در اظهارنامه، راهنمای آموزش کامل کارپوشه مودیان مالیاتی را مطالعه کنید.
اشتباه در عدم معرفی یا ثبت نادرست شماره حسابهای تجاری
یکی از خطاهای فنی و پرریسک، عدم درج یا انطباق شماره حسابهای متصل به پایانههای فروشگاهی و درگاههای پرداخت با جداول بانکی اظهارنامه است. بر اساس قانون ساماندهی پایانههای فروشگاهی، تمام حسابهای متصل به کارتخوان، حساب تجاری تلقی میشوند.
اگر حسابی تجاری باشد اما در جدول حسابهای بانکی اظهارنامه ابراز نشود یا واریزیهای آن با درآمد اعلامشده همخوانی نداشته باشد، سازمان امور مالیاتی کل واریزیهای آن حساب را به عنوان «درآمد کتمانشده» قلمداد میکند. در این حالت، اثبات درآمدی نبودن برخی واریزیها (مانند دریافت تسهیلات، جابهجایی شخصی یا انتقال بین حسابهای خود مودی) نیازمند ارائه اسناد بانکی پیچیده و دفاع در هیئتهای حل اختلاف خواهد بود.
ثبت هزینههای غیرقابل قبول و عدم انطباق با مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم
بسیاری از حسابداران تصور میکنند هر وجهی که از حساب بانکی شرکت خارج شده باشد، در محاسبات مالیاتی به عنوان هزینه پذیرفته میشود. طبق ماده ۱۴۷ قانون مالیاتهای مستقیم، تنها هزینههایی که منحصراً مربوط به تحصیل درآمد در دوره مالی مورد رسیدگی باشند و مدارک مثبته آنها احراز شود، جزو هزینههای قابل قبول مالیاتی قرار میگیرند.
ممیزان مالیاتی در زمان بررسی اظهارنامه، ردیفهای هزینه را با آییننامهها تطبیق داده و موارد فاقد شرایط را به سود مشمول مالیات اضافه میکنند. پنج مصداق بارز هزینههایی که معمولاً توسط ممیزان رد میشوند عبارتند از:
- فاکتورهای فاقد کد اقتصادی معتبر: اسناد خریدی که اطلاعات هویتی و شماره اقتصادی فروشنده در آنها ناقص، مخدوش یا صوری باشد.
- پرداختهای غیربانکی و خارج از حساب تجاری: هزینههای نقدی بالای سقف مقرر که از طریق ساتنا، پایا یا چکهای صیادی متصل به حساب تجاری تسویه نشده باشند.
- استهلاک خارج از ضوابط ماده ۱۴۹: محاسبه استهلاک داراییهای ثابت با نرخها و روشهایی غیر از جدول استهلاکات مصوب وزارت امور اقتصادی و دارایی.
- پاداش و حقوق خارج از حدود مقرر: ثبت پاداش مدیران بدون مصوبه مجمع عمومی یا حقوقهایی که لیست و مالیات آنها به اداره مالیاتی ارسال نشده است.
- هزینههای فاقد ارتباط با فعالیت اقتصادی: هزینههای شخصی مدیران، سفرهای غیرمرتبط با تجارت شرکت و خسارتهایی که منشا تجاری ندارند.
- ثبت اشتباه مالیات بر ارزش افزوده بهعنوان هزینه: درج مالیات و عوارض ارزش افزوده پرداختی خرید در جدول هزینهها (در صورتی که مشمول اعتبار مالیاتی ارزش افزوده باشد) از نظر ممیز خطای محاسباتی بوده و باعث رد هزینه میشود.
بیشاظهاری یا کماظهاری در بهای تمامشده و موجودی کالای پایان دوره
در شرکتهای تولیدی و بازرگانی، بهای تمامشده کالای فروشرفته بزرگترین اهرم تعیین سود ویژه است. اگر موجودی کالای پایان دوره یا هزینههای سربار ساخت به شکل سلیقهای یا بر پایه تخمینهای دستی وارد شوند، اظهارنامه به شدت انحراف پیدا میکند. کماظهاری در موجودی پایان دوره باعث افزایش غیرواقعی بهای تمامشده و کاهش مصنوعی سود ابرازی میشود که اداره مالیاتی آن را مصداق دستکاری دفاتر میداند.
برعکس این وضعیت نیز رخ میدهد؛ زمانی که شرکتها به دلیل نداشتن گردش گردش صحیح کالا، بهای تمامشده را کمتر ثبت میکنند و با سود موهوم مواجه میشوند. این چالش اغلب به دلیل غیبت فرمول استاندارد ساخت و خطای تخصیص دستمزد مستقیم شکل میگیرد و در نهایت به اشتباه در محاسبه مالیات بر درآمد مشاغل و شرکتها ختم میشود.
محاسبه دقیق اجزای سهگانه مواد، دستمزد و سربار ساخت در نرم افزار بهای تمام شده تولید مانع از خطای ارزشگذاری ضایعات و انحراف نرخ موجودی انبار میشود و ریسک تعدیل سود ناخالص توسط ممیز را حذف میکند.
غفلت از اعمال معافیتها، نرخ صفر و کسورات قانونی (مواد ۱۰۱ و ۱۳۲)
بخش دیگری از اشتباهات مالیاتی نه به دلیل کماظهاری، بلکه ناشی از اظهار بیش از حد مالیات است. قانونگذار تسهیلات و حمایتهای متنوعی مانند نرخ صفر موضوع ماده ۱۳۲ برای مناطق کمترتوسعهیافته یا پارکهای علم و فناوری پیشبینی کرده است. عدم اطلاع از شرایط استفاده، ثبت اشتباه ردیفهای جدول معافیت یا فراموشی درج مجوزها، باعث حذف خودکار این فرصتها در سیستم مالیاتی میشود.
در بخش انفرادی و اصناف، برخورداری از معافیت معیشتی ماده ۱۰۱ پایه اصلی محاسبات است. اگر مودی شرایط تسلیم اظهارنامه را رعایت نکند یا سرفصلهای درآمدی را به درستی طبقهبندی نکرده باشد، سیستم این معافیت پایه را لغو میکند و کل درآمد را مشمول مالیات با بالاترین نرخ پلکانی قرار میدهد.
تراز اتوماتیک دفاتر و بستن مکانیزه حسابها بر اساس سرفصلهای استاندارد در نرم افزار حسابداری تضمین میکند که ردیفهای مربوط به سود معاف و کسورات قانونی به درستی در جدول محاسبات مالیات ابرازی منعکس شوند.
راهکار قانونی رفع اشتباه پس از ارسال و رمزگشایی از ماده ۲۲۶ ق.م.م
شایعهای قدیمی میان فعالان اقتصادی دست به دست میشود که ارسال نهایی اظهارنامه، حکم مهر و موم قطعی پرونده را دارد و هیچ راه برگشتی باقی نمیگذارد. این باور نادرست است. قانونگذار در متن صریح ماده ۲۲۶ قانون مالیات های مستقیم پیشبینی کرده که مودی ممکن است در محاسبات خود دچار لغزش شود. این ماده قانونی به شما حق میدهد تا ارقام ناصحیح را با تشریفات قانونی معین بازنویسی کنید.
حق قانونی مودی برای اصلاح اظهارنامه مالیاتی برای تفکیک خطای سهوی حسابداری از رفتارهای متقلبانه مالیاتی در نظر گرفته شده است. اگر ارقام فروش، مبالغ خرید یا محاسبات سود ناخالص را اشتباه وارد کردهاید، نگران بسته شدن پرونده نباشید. البته این فرصت، چارچوب و زمانبندی مشخصی دارد. شناخت دقیق این سازوکار حقوقی به شما کمک میکند تا تبعات ناشی از اشتباه در ارائه اظهارنامه مالیاتی را پیش از شروع رسیدگی ممیزان متوقف کنید.
تفاوت حقوقی اظهارنامه اصلی، اظهارنامه جایگزین و اظهارنامه اصلاحی
مودیان هنگام تغییر اطلاعات تسلیمشده، با سه عنوان حقوقی متفاوت روبهرو میشوند که هر کدام جایگاه زمانی و قانونی مجزایی دارند. درک اینکه فرق اظهارنامه اصلاحی و جایگزین چیست، مانع از سردرگمی شما در سامانه مایتکس میشود. اظهارنامه اصلی همان سندی است که برای بار اول در مهلت مقرر قانونی ثبت میکنید.اگر تا قبل از پایان مهلت رسمی (پایان خردادماه برای صاحبان مشاغل و پایان تیرماه برای اشخاص حقوقی) متوجه هرگونه خطا شدید، سامانه اجازه میدهد فرم را دوباره تکمیل کنید. این فرم دوم، «اظهارنامه جایگزین» نام دارد و سند قبلی را به طور کامل باطل میکند.
پرونده زمانی وارد فاز «اظهارنامه اصلاحی» میشود که مهلت قانونی تسلیم فرم اصلی منقضی شده باشد. ثبت اظهارنامه اصلاحی مالیاتی شرایط ویژهای دارد و فقط برای رفع خطاهای محاسباتی در یک پنجره زمانی معین در نظر گرفته شده است.
نوع اظهارنامه | بازه زمانی مجاز برای ارسال | دامنه تغییرات مجاز | وضعیت ایجاد جریمه |
اظهارنامه اصلی | تا پایان مهلت قانونی مقرر در تقویم مالیاتی | تمام جداول، ارقام مالی و اطلاعات هویتی | فاقد جریمه |
اظهارنامه جایگزین | تا پیش از پایان مهلت قانونی تسلیم | ویرایش کامل تمام سرفصلها و اقلام مالی | فاقد جریمه (ابطال کامل فرم قبلی) |
اظهارنامه اصلاحی | ظرف ۱ ماه پس از پایان مهلت قانونی تسلیم | صرفاً اصلاح اشتباهات در محاسبه و ارقام | فاقد جریمه، مگر افزایش بدهی با دیرکرد پرداخت |
خطوط قرمز ماده ۲۲۶ و مواردی که مشمول اصلاحیه نمیشوند
ماده ۲۲۶ مجوزی برای دگرگون کردن ارکان فعالیت تجاری نیست. سازمان امور مالیاتی مرز مشخصی میان خطای سهوی محاسباتی و فرار مالیاتی ترسیم کرده است. بر اساس بخشنامههای نظارتی، اگر مودی در اظهارنامه اصلاحی اقدام به تغییر مشخصات هویتی، تغییر صنف و نوع فعالیت، یا صفر کردن ناگهانی درآمد کند، سامانه این تغییرات را به عنوان خطای محاسباتی نمیپذیرد.
پرسشی که اغلب پیش میآید این است که مهلت ارسال اظهارنامه اصلاحی چقدر است و چرا نباید آن را به ساعات پایانی موکول کرد. این مهلت دقیقاً ۳۰ روز پس از انقضای مهلت اصلی تسلیم است. نوسان شدید و غیرمنطقی در سود و زیان یا حذف یکباره بخش بزرگی از درآمد ثبتشده قبلی، پرونده را از شمول ماده ۲۲۶ خارج میکند. این اقدام پرونده را با سوءظن به جرم مالیاتی، ذیل ماده ۲۷۴ قانون مالیاتهای مستقیم به اداره بازرسی ارجاع میدهد.
مراحل گامبهگام ثبت اظهارنامه اصلاحی در درگاه مایتکس (my.tax.gov.ir)
برای اینکه بدانید چگونه اظهارنامه مالیاتی ارسال شده را اصلاح کنیم، نیازی به مراجعه حضوری به ادارات امور مالیاتی ندارید. کل این فرآیند الکترونیکی است و از طریق درگاه ملی خدمات مالیاتی انجام میشود. اجرای گامهای زیر اطلاعات جدید را به درستی ثبت میکند:
- ورود به درگاه ملی خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir با استفاده از نام کاربری و رمز عبور اختصاصی.
- انتخاب پرونده مالیاتی فعال مربوط به سال عملکرد مورد نظر از فهرست پروندهها.
- ورود به بخش اظهارنامههای من و پیدا کردن ردیف اظهارنامه ثبتشده همان دوره مالی.
- انتخاب گزینه ثبت اظهارنامه اصلاحی در ستون عملیات مربوط به فرم ارسالی قبلی.
- اصلاح ارقام اشتباه در جداول مالی و اطمینان از ثبت شماره رهگیری اظهارنامه اصلی در فیلد مربوطه.
- تایید نهایی اطلاعات، دریافت کد رهگیری جدید و چاپ نسخه نهایی اظهارنامه اصلاحی برای بایگانی در اسناد حسابداری.

مسیرهای قانونی جبران خطا پس از گذشت مهلت ۱ ماهه اصلاحیه
مودیانی که بیش از یک ماه پس از انقضای مهلت تسلیم متوجه درج ارقام نادرست میشوند، در حساسترین موقعیت مالیاتی قرار دارند. در این وضعیت، سامانه مایتکس قفل شده و امکان ثبت هیچ فرم جدیدی وجود ندارد. بنابراین راهکار فنی برای ویرایش اظهارنامه مالیاتی ثبت شده به پایان رسیده است. قانون مالیاتهای مستقیم در این مقطع، مسیر دادرسی را جایگزین اصلاح مستقیم در سامانه میکند.
مودی نباید دچار دستپاچگی شود و اقدام به پیگیریهای غیررسمی کند. در این شرایط باید منتظر رسیدگی ممیزان و ابلاغ برگه اولیه مالیاتی ماند. قانونگذار در چارچوب ماده ۲۳۸ و ۲۴۴ ق.م.م ابزارهای لازم را پیشبینی کرده تا مؤدی با ارائه مدارک مثبته و دفاتر مالی، سهوی بودن خطا را اثبات کند و مانع از قطعی شدن مالیات غیرواقعی شود.
توافق با رئیس امور مالیاتی بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم
نخستین و سریعترین مرحله دفاعی پس از پایان مهلت ماده ۲۲۶، بهرهگیری از ظرفیت ماده ۲۳۸ است. پس از آنکه کارشناس امور مالیاتی رسیدگی به پرونده را تمام کرد، برگ تشخیص مالیات را صادر و در کارتابل مودی بارگذاری میکند. شما دقیقاً ۳۰ روز تقویمی از تاریخ رویت یا ابلاغ قانونی فرصت دارید اعتراض خود را به صورت کتبی یا الکترونیکی ثبت کنید.
در این مرحله، پرونده به رئیس امور مالیاتی ارجاع داده میشود. این مقام مسئول تا ۴۵ روز زمان دارد مدارک مودی را بازبینی کند. اگر اشتباه پرونده ناشی از خطای تایپی (مانند اضافه شدن یک صفر در فروش) یا خطای محاسباتی در سیستم باشد، با تطبیق پرینت حسابهای بانکی تجاری و فاکتورها، رئیس اداره اختیار قانونی دارد درآمد مشمول مالیات را تعدیل و ارقام را اصلاح کند.
طرح دادخواست در هیئتهای حل اختلاف مالیاتی (مواد ۲۴۴ و ۲۴۷)
اگر رسیدگی در چارچوب ماده ۲۳۸ به توافق ختم نشود، پرونده وارد هیئت حل اختلاف مالیاتی بدوی موضوع ماده ۲۴۴ میشود. این هیئت دارای شخصیت مستقل شبهقضایی است و از سه عضو تشکیل میشود: یک قاضی شاغل یا بازنشسته، نماینده سازمان امور مالیاتی، و نماینده صنف یا تشکل مربوطه (مانند اتاق بازرگانی، اتاق اصناف یا جامعه حسابداران رسمی به انتخاب مودی).
دفاع در این جلسه نیازمند استدلال حسابداری قوی و مستند است. اعضای هیئت به اظهارات شفاهی اتکا نمیکنند، بلکه بر اساس دفاتر قانونی و اسناد بانکی تصمیم میگیرند. در صورتی که رای هیئت بدوی مورد قبول مودی نباشد، ظرف ۲۰ روز از تاریخ ابلاغ رای، امکان ثبت اعتراض و ارجاع پرونده به هیئت تجدیدنظر موضوع ماده ۲۴۷ وجود دارد.
قالب لایحه دفاعیه برای خطای سهوی در اظهارنامه
تنظیم یک لایحه دفاعیه رسمی، شانس موفقیت پرونده را در جلسات رسیدگی و دادرسی به طور چشمگیری افزایش میدهد. متن زیر نمونهای استاندارد برای اثبات خطای تایپی و محاسباتی در اظهارنامه است که میتوانید آن را با مشخصات پرونده خود تکمیل کنید:
بسمه تعالی
ریاست محترم اداره امور مالیاتی…
موضوع: اعتراض به برگ تشخیص مالیات عملکرد سال… پیرو اشتباه سهوی در اظهارنامه
با سلام و احترام
اینجانب / این شرکت با شناسه ملی ………… و پرونده مالیاتی شماره ………… نسبت به برگ تشخیص مالیات عملکرد سال ………… به شماره ابلاغ ………… مورخ ………… معترض بوده و مراتب زیر را به استحضار میرساند:
به دلیل خطای سهوی در زمان درج ارقام در سامانه، مبلغ فروش ناخالص در جدول درآمد اظهارنامه معادل… ریال ثبت شده است. در حالی که بر اساس دفاتر قانونی، صورتحسابهای ثبتشده در سامانه مودیان و ریز گردش حسابهای تجاری منضم به این لایحه، رقم واقعی فروش برابر با ………… ریال است.
با عنایت به تسلیم به موقع اظهارنامه و حسن نیت در شفافیت مالی، و مستند به مدارک پیوست، تقاضا دارد در اجرای ماده ۲۳۸ قانون مالیاتهای مستقیم دستور بررسی مجدد و تعدیل درآمد مشمول مالیات را صادر فرمایید.
با احترام
نام و امضای مودی / مهر شرکت
خطر رد دفاتر قانونی و صدور مالیات برآوردی (ماده ۹۷ ق.م.م)
تفاوت فاحش میان ارقام مندرج در اظهارنامه و ثبتهای دفاتر قانونی، یکی از دلایل اصلی رد دفاتر توسط کارشناسان مالیاتی است. بر اساس آییننامه تحریر دفاتر موضوع ماده ۹۵ قانون مالیاتهای مستقیم، هرگونه مغایرت غیرقابل توجیه، تاخیر غیرمجاز در ثبت رویدادها یا قلمخوردگی، دفاتر را از درجه اعتبار ساقط میکند.
با رد دفاتر طبق ماده ۹۷ قانون مالیاتهای مستقیم، ممیز اسناد هزینهای مودی را کنار میگذارد و اقدام به صدور برگ تشخیص برآوردی بر مبنای اطلاعات سامانهها میکند. ثبت مکانیزه و استاندارد رویدادهای مالی در نرم افزار دفاتر تجاری الکترونیکی مانع از خطای انسانی در ثبت تاریخها و ارقام میشود و همخوانی کامل اظهارنامه با دفاتر را حفظ میکند.
عدم تطابق ارقام مندرج در اظهارنامه با ثبتهای اسناد حسابداری، اصلیترین دلیل رد دفاتر قانونی توسط ممیزان است. برای ثبت استاندارد رویدادهای مالی و جلوگیری از رد دفاتر، مقاله آموزش کار با سامانه دفاتر تجاری الکترونیکی را دنبال کنید.
اشتباهات رایج میان تبصره ماده ۱۰۰ و اظهارنامه عادی در اصناف
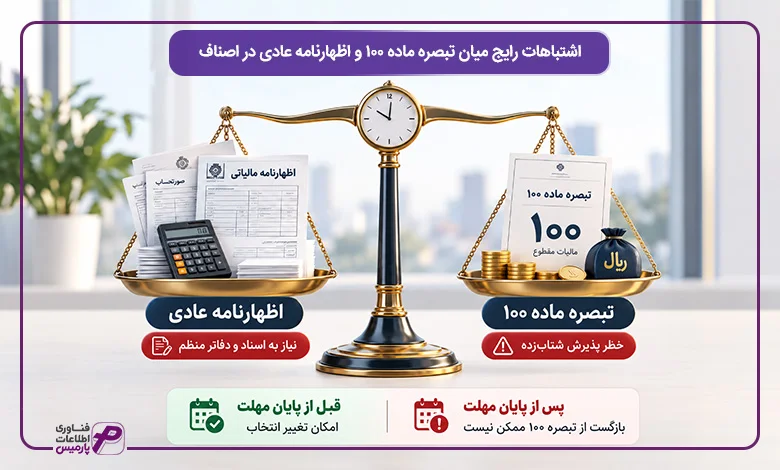
صاحبان مشاغل و فعالان صنفی در خرداد و تیر هر سال با یک دوراهی تعیینکننده روبهرو میشوند: پذیرش مالیات مقطوع تبصره ماده ۱۰۰ یا ارسال اظهارنامه عادی. تصمیمگیری شتابزده در این مرحله، بارها به اشتباه در محاسبه مالیات بر درآمد مشاغل ختم شده است. خطای اول زمانی رخ میدهد که مودی به دلیل افت فروش یا افزایش هزینهها در طول سال زیانده بوده، اما پیشنهاد مالیات مقطوع سیستم را میپذیرد و مالیاتی ناعادلانه پرداخت میکند.
خطای دوم در نقطه مقابل قرار دارد. برخی مودیان به امید کاهش مالیات، پیشنهاد مقطوع تبصره ۱۰۰ را رد میکنند و سراغ تسلیم اظهارنامه عادی میروند. این افراد معمولاً اسناد مثبته، فاکتورهای رسمی خرید یا دفاتر مالی منظم در اختیار ندارند. در نتیجه، هنگام ممیزی قادر به دفاع از هزینههای خود نیستند و تمام واریزیهای پایانههای فروشگاهی سود خالص تلقی میشود. علاوه بر این، ثبت اشتباه درآمد در اظهارنامه مالیاتی عادی باعث میشود مودی هم فرصت مالیات مقطوع با تخفیف را از دست بدهد و هم درگیر فرآیند سختگیرانه حسابرسی شود.
نحوه بازگشت از فرم تبصره ماده ۱۰۰ به اظهارنامه عادی و محدودیتهای آن
اگر فرم تبصره ماده ۱۰۰ را در سامانه تایید کردهاید و بعداً متوجه اشتباه بودن این تصمیم شدهاید، زمان تنها برگ برنده شماست. سازمان امور مالیاتی تا زمانی که مهلت قانونی تسلیم اظهارنامه منقضی نشده باشد، به مودی اجازه انصراف میدهد. شما میتوانید با ورود مجدد به درگاه مایتکس، گزینه انصراف از تبصره ۱۰۰ را انتخاب کرده و فرم خام اظهارنامه عادی را تکمیل و ارسال کنید.
محدودیت اصلی و قطعی این است که پس از پایان مهلت قانونی، پذیرش تبصره ماده ۱۰۰ جنبه نهایی پیدا میکند. در این وضعیت، دیگر امکان بازگشت به اظهارنامه عادی، ارسال اظهارنامه اصلاحی یا ارائه اسناد هزینه در هیئتهای حل اختلاف وجود ندارد. بنابراین اگر قصد انصراف دارید، باید حتماً پیش از پایان آخرین روز مهلت قانونی اقدام کنید.
مسیر اصلاح اظهارنامه مالیاتی
برای اینکه در چند ثانیه بدانید با توجه به زمان فعلی و وضعیت پرونده چه اقدامی باید انجام دهید، مسیر زیر را دنبال کنید:
اتاق فرمان نجات اظهارنامه: وضعیت پرونده شما چیست؟
- گام اول: آیا مهلت قانونی سالانه تسلیم اظهارنامه هنوز تمام نشده است؟
- پاسخ بله ← همین حالا وارد سامانه مایتکس شوید و «اظهارنامه جایگزین» ارسال کنید. تمام تغییرات بدون جریمه اعمال میشود.
- پاسخ خیر ← به گام دوم بروید.
- گام دوم: آیا کمتر از ۳۰ روز از پایان مهلت قانونی گذشته است؟
- پاسخ بله ← با استفاده از ظرفیت ماده ۲۲۶ قانون مالیاتهای مستقیم، فرم «اظهارنامه اصلاحی» را در سامانه ثبت کنید.
- پاسخ خیر ← به گام سوم بروید.
- گام سوم: آیا برگ تشخیص مالیات ابلاغ شده است؟
- پاسخ بله ← ظرف ۳۰ روز از تاریخ ابلاغ، اعتراض خود را ذیل ماده ۲۳۸ ثبت کرده و لایحه دفاعیه خطای سهوی را ضمیمه کنید.
- پاسخ خیر ← مدارک، دفاتر، ریز گردش حسابهای تجاری و فاکتورها را آماده نگه دارید تا به محض صدور برگ تشخیص، اقدام قانونی را آغاز کنید.

کدهای خطای سیستمی سامانه my.tax.gov.ir و روش رفع آنها
در روزهای پایانی خرداد و تیرماه و ساعات منتهی به اتمام مهلت تسلیم، ترافیک سرورهای سازمان امور مالیاتی به اوج میرسد. در این لحظات، ظاهر شدن یک پنجره قرمز رنگ با کد عددی نامفهوم، روند کار را متوقف میکند. بخش عمدهای از این موارد ناشی از نقص در محاسبات مالی نیست، بلکه به دلیل اشکالات فنی یا اختلال در برقراری ارتباط میان پایگاههای داده رخ میدهد.
شناخت دستهبندی خطاهای سامانه اظهارنامه مالیاتی مانع از سردرگمی مودی در دقایق پایانی میشود. این اختلالات فنی معمولاً در سه گروه جای میگیرند: مغایرتهای اطلاعات هویتی و ثبتی، عدم شناسایی گواهی امضای دیجیتال و توکن امنیتی، و قطعیهای موقت سرورهای درگاه ملی. ناتوانی در ثبت فرم به دلیل این باگهای فنی، نباید با تخلف یا اشتباه در ارائه اظهارنامه مالیاتی اشتباه گرفته شود، زیرا این مشکلات با چند اقدام سیستمی ساده برطرف میشوند.
پیش از ثبت نهایی، تسلط بر نحوه رفع خطای ۵۰۸ در اظهارنامه مالیاتی و اطلاع از مراحل رفع ارور عدم تطابق اطلاعات هویتی در مای تکس روند ارسال را تسهیل میکند. جدول زیر کدهای اصلی و راهکار فوری حل هر کدام را نمایش میدهد:
کد خطا | عنوان پیام در سامانه مایتکس | ریشه فنی خطا | مرحله پرونده | راهکار فوری رفع خطا |
۲۰ | عدم تطابق اطلاعات هویتی مودی | مغایرت مشخصات سجلی یا نشانی با پایگاه ثبت احوال یا ثبت اسناد | گام ۴۴ و ۴۵ پیشثبتنام | ورود به بخش ویرایش اطلاعات پایه پرونده در مایتکس، اصلاح دقیق نام و کد پستی، و ثبت استعلام برخط مجدد. |
۲۱ | خطای گواهی الکترونیک و امضای دیجیتال | عدم شناسایی کلید خصوصی توکن یا انقضای اعتبار گواهی امضا | ثبت نهایی و امضای فرم | نصب آخرین نسخه نرمافزار درایور توکن، بررسی تاریخ انقضا در سامانه جیکا و ارسال با مرورگر سازگار. |
۵۰۴ | عدم تکمیل فرآیند ثبتنام الکترونیک | عدم تایید نهایی اطلاعات پرونده و قرار نگرفتن در وضعیت فعال | ورود به بخش اظهارنامه | مراجعه به بخش پروندههای درآمدی، تکمیل اطلاعات ناقص شرکا یا اقامتگاه و ارتقای اجباری پرونده به گام ۴۵. |
۵۰۸ | خطای اعتبارسنجی اقلام ترازنامه | خالی ماندن فیلدهای اجباری ستارهدار یا عدم تراز داراییها و بدهیها | محاسبات جداول مالی | بازبینی ترازنامه، بررسی برابری جمع دارایی با مجموع بدهی و حقوق مالکان، و ثبت رقم صفر در خانههای خالی. |
۵۰۰ | خطای داخلی سرور در پردازش داده | ناهماهنگی مرورگر با وبسرویس یا شلوغی پایگاه داده مرکزی | تمام مراحل ذخیره و ارسال | پاک کردن کامل حافظه کش مرورگر (Cache & Cookies)، استفاده از حالت ناشناس (Incognito) یا تغییر مرورگر به فایرفاکس. |
۱۰۳ | پایان زمان نشست کاربری (Session Timeout) | سپری شدن زمان طولانی بدون فعالیت کاربر یا قطعی لحظهای اینترنت | دریافت کد رهگیری | خروج کامل از حساب، ورود مجدد به مایتکس پس از چند دقیقه و ذخیره دادهها بدون معطلی طولانی در هر صفحه. |
مغایرت میان ارقام اظهارنامه و صورتحسابهای فروش، ریشه در خطاهای تایید فاکتور در کارپوشه دارد. در مقاله خطاهای رایج سامانه مودیان، با نحوه شناسایی کدهای خطای صورتحساب و روشهای اصلاح پیش از نهاییسازی دوره مالیاتی آشنا شوید.
پیامدها و جرایم حقوقی اشتباهات اصلاحنشده
نادیده گرفتن خطاهای اظهارنامه و عبور بیتفاوت از مهلتهای قانونی اصلاح، هزینههای سنگینی به بار میآورد. سازمان امور مالیاتی با دسترسی به ریز دادههای بانکی، پایانههای پرداخت و سامانههای متمرکز فروش، ارقام ابرازی را راستیآزمایی میکند. اگر مودی نسبت به رفع اشتباه اقدام نکند، ممیزان این اختلاف را خطای ساده در نظر نمیگیرند. این رویکرد به معنای تحمیل خسارت مالی سنگین و محرومیت از تسهیلات قانونی است.
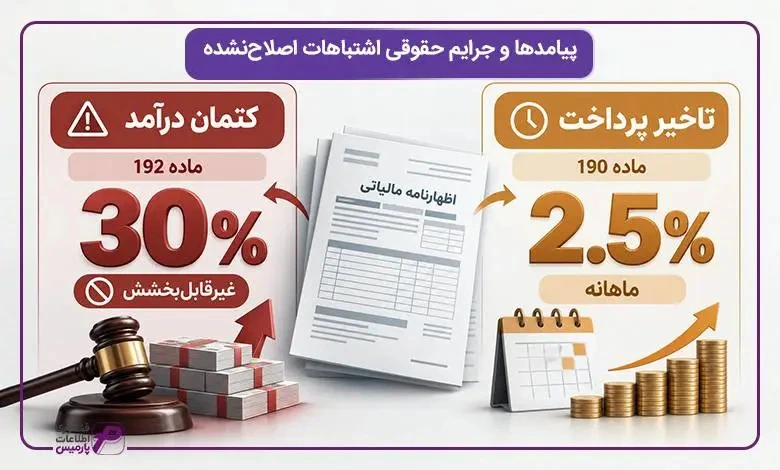
قانون مالیاتهای مستقیم میان تاخیر در واریز مالیات و عدم ثبت واقعی درآمدها تفاوت قائل شده است. درک تفاوت این دو موضوع، ابعاد واقعی جریمه اشتباه در اظهارنامه مالیاتی را آشکار میکند. در حالت اول، شما بدهی را پذیرفتهاید اما در تسویه آن تاخیر دارید. در حالت دوم، ارقام درآمدی پنهان مانده یا هزینههای ساختگی درج شده است. در چنین شرایطی، مودی با جریمه کتمان درآمد در اظهارنامه ماده ۱۹۲ روبهرو میشود که ابعاد آن به مراتب ویرانکنندهتر از دیرکرد عادی است.
جریمه کتمان درآمد و هزینههای واهی طبق ماده ۱۹۲ ق.م.م
سنگینترین پیامد مالی برای یک پرونده، انتساب اتهام کتمان درآمد است. بر اساس ماده ۱۹۲ قانون مالیاتهای مستقیم، اگر درآمدی از طریق پایانههای فروشگاهی یا اسناد تجاری شناسایی شود که مودی آن را در اظهارنامه قید نکرده باشد، مشمول جریمه نقدی معادل ۳۰ درصد مالیات متعلق خواهد شد. این ضریب ۳۰ درصدی برای اشخاص حقوقی و صاحبان مشاغل به طور قطعی اعمال میشود.
ثبت فاکتورهای صوری و هزینههای واهی برای کاهش صوری سود نیز دقیقاً همین پیامد را دارد. نکته تعیینکننده این است که جریمه موضوع ماده ۱۹۲ طبق متن صریح قانون، کاملاً غیرقابلبخشش است. این یعنی حتی در صورت صدور بخشنامههای سالانه بخشودگی جرایم مالیاتی، هیچ مقامی اختیارات قانونی برای بخشودن این رقم را ندارد و مودی باید آن را تا ریال آخر پرداخت کند.
جریمه تاخیر در پرداخت مالیات متعلق طبق ماده ۱۹۰
علاوه بر جرایم کتمان، تعویق در پرداخت اصل مالیات مشمول مقررات ماده ۱۹۰ قانون مالیاتهای مستقیم میشود. اگر به دلیل اشتباه در ارقام یا تاخیر در تسویه، مالیات واقعی در موعد قانونی پرداخت نشود، سیستم جرایم دیرکرد را روی مانده بدهی محاسبه میکند.
فرمول قانونی محاسبه این جریمه معادل ۲.۵ درصد به ازای هر ماه تاخیر نسبت به اصل مالیات متعلق است. مبدا محاسبه این نرخ ماهانه، از فردای تاریخ انقضای مهلت تسلیم اظهارنامه محاسبه میشود و تا روز تسویه قطعی ادامه دارد. این درصد جریمه با گذشت زمان به شکل تجمعی انباشته میشود و بدهی مالیاتی را افزایش میدهد. بنابراین تسریع در فرآیند اصلاح و تعیین تکلیف بدهی، تنها راه توقف این خسارت نقدی است.
آگاهی از تکالیف قانون پایانههای فروشگاهی، اولین گام برای محافظت از پرونده مالیاتی در برابر جریمههای غیرقابلبخشش است. برای بررسی جزئیات قوانین و نحوه پیادهسازی الزامات آن، مقاله سامانه مودیان چیست؟ را بررسی کنید.

راهکار ریشهای پیشگیری از خطای اظهارنامه و حذف سیستمهای جزیرهای
مدیریت ریسک در سازمانهای پیشرو بر یک اصل ساده استوار است: بهترین راه مقابله با جریمه، حذف ریشه شکلگیری آن است. بخش عمده اختلافاتی که ممیزان در رسیدگیهای مالیاتی کشف میکنند، ناشی از بدخواهی مودی نیست، بلکه از عملکرد جزیرهای نرمافزارها سرچشمه میگیرد. وقتی انبار در یک سامانه مجزا اداره میشود، فروش در محیطی دیگر فاکتور میخورد و اسناد حسابداری با تاخیر ثبت میشوند، بروز مغایرت امری قطعی خواهد بود..
اتصال این بخشها به یکدیگر مانع از بروز تناقض در گزارشهای پایانی سال مالی میشود. فناوریهای مدرن نظیر نرم افزار حسابداری ابری این شکاف را پر کرده و جریان دادهها را در لحظه همگام میسازند. بروز اشتباه در ارائه اظهارنامه مالیاتی زمانی متوقف میشود که ورود دستی ارقام و جابهجایی فایلهای اکسل میان واحدها از ساختار مالی شرکت به طور کامل حذف شود.
همگامسازی لحظهای چرخه انبار، فروش و خزانهداری در زیرساخت یکپارچه
در یک چرخه مالی مکانیزه، با تایید هر سفارش فروش، خروج کالا از انبار، ثبت سند حسابداری و صدور فاکتور رسمی به صورت همزمان انجام میشود. این پیوستگی سیستمی، مانده گردش کالا و ارقام فروش را با موجودی واقعی دفاتر کاملاً تطبیق میدهد.
سامانه جامع نرم افزار پارمیس استار گردش فرآیندهای انبار، خرید، فروش، دریافت و پرداخت و صورتحسابهای الکترونیکی را در یک پایگاه داده متمرکز قرار میدهد. این پردازش لحظهای تضمین میکند که اطلاعات اظهارنامه عملکرد منطبق بر واقعیت عملیاتی و دادههای ارسالی به کارپوشه مالیاتی تولید شوند و فرصتی برای شکلگیری مغایرت باقی نماند.
چکلیست ۶ مرحلهای ممیزی داخلی پیش از ارسال نهایی اظهارنامه
پیش از فشردن دکمه ثبت نهایی در درگاه خدمات مالیاتی، اجرای بازبینیهای زیر ریسک رد اظهارنامه را به صفر میرساند:
- تطبیق کامل ارقام فروش با صورتحسابهای تایید شده در کارپوشه سامانه مودیان و مبالغ واریزی پایانههای فروشگاهی
- کنترل تطابق مانده حسابهای بانکی تجاری با مانده سرفصل بانک در ترازنامه مالیاتی
- اعتبارسنجی فاکتورهای هزینه بر اساس سامانه گزارشات فصلی موضوع ماده ۱۶۹ مکرر
- محاسبه و اعمال دقیق جدول استهلاک داراییهای ثابت بر مبنای ضوابط ماده ۱۴۹ قانون مالیاتهای مستقیم
- بازبینی احراز شروط معافیتهای قانونی و درج کدهای رهگیری مجوزهای مربوطه در جداول ذیربط
- بستن موقت حسابهای سود و زیانی و استخراج تراز آزمایشی چهارستونی جهت اطمینان از تعادل کامل اسناد
پیشگیری از خطاهای مالیاتی و ایجاد زیرساخت یکپارچه با پارمیس استار
ناهماهنگی میان بخشهای فروش، انبار و حسابداری هزینههای سنگینی را در قالب جریمههای مالیاتی به شرکتها تحمیل میکند. سامانه جامع ERP پارمیس استار با یکپارچهسازی فرآیندهای مالی و انطباق کامل با قوانین مالیاتی کشور، ریسک بروز هرگونه مغایرت را در مبدا متوقف میسازد.
جهت آشنایی با راهکارهای سازمانی و ارزیابی سیستم متناسب با کسبوکار خود، فرم زیر را برای دریافت جلسه دمو و مشاوره تخصصی تکمیل کنید.

سوالات متداول درباره اشتباه در ارائه اظهارنامه مالیاتی
1.آیا بعد از ارسال نهایی امکان ویرایش اظهارنامه مالیاتی وجود دارد؟
بله. بر اساس ماده ۲۲۶ قانون مالیاتهای مستقیم، مودیان میتوانند قبل از پایان مهلت قانونی، اظهارنامه جایگزین و ظرف یک ماه پس از انقضای مهلت تسلیم، اظهارنامه اصلاحی ارسال کنند تا اشتباهات محاسباتی جبران شود.
2.تا چه مدت بعد از ارسال اظهارنامه میتوان آن را اصلاح کرد؟
مودیان پس از پایان مهلت رسمی ارسال اظهارنامه (پایان خردادماه برای صاحبان مشاغل و پایان تیرماه برای اشخاص حقوقی)، دقیقاً یک ماه تقویمی (به ترتیب تا پایان تیر و پایان مردادماه) فرصت دارند اظهارنامه اصلاحی خود را در درگاه ملی خدمات الکترونیک مالیاتی ثبت کنند.
3.آیا اظهارنامه اصلاحی جریمه دارد؟
خیر. ارسال اظهارنامه اصلاحی در چارچوب ماده ۲۲۶ هیچگونه جریمه نقدی در پی ندارد. با این حال، اگر اصلاحیه منجر به افزایش بدهی مالیاتی شود، تاخیر در پرداخت اصل مالیات مشمول جریمه ماده ۱۹۰ خواهد شد.
4.اگر درآمد را کمتر ثبت کنیم چه جریمهای دارد؟
ثبت کمتر درآمد در صورت احراز توسط سازمان امور مالیاتی، مصداق کتمان درآمد است. این تخلف طبق ماده ۱۹۲ قانون مالیاتهای مستقیم مشمول جریمه غیرقابلبخشش معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و مشاغل میشود.
5.اگر مهلت یکماهه اصلاح اظهارنامه بگذرد چه باید کرد؟
در صورت اتمام مهلت یکماهه ماده ۲۲۶، امکان ویرایش مستقیم در سامانه وجود ندارد. مودی باید منتظر صدور برگ تشخیص بماند و ظرف ۳۰ روز از تاریخ ابلاغ، از طریق ماده ۲۳۸ یا هیئتهای حل اختلاف ماده ۲۴۴ اعتراض خود را ثبت کند.
6.آیا پذیرش اشتباه تبصره ماده ۱۰۰ قابل لغو و تبدیل به اظهارنامه عادی است؟
بله. مادامی که مهلت قانونی تسلیم اظهارنامه به پایان نرسیده باشد، مودیان میتوانند با ورود به کارتابل مالیاتی، نسبت به لغو فرم مالیات مقطوع تبصره ۱۰۰ اقدام کرده و اظهارنامه عادی به همراه جداول مالی ثبت کنند.