

راهاندازی یک شرکت پخش، بهویژه در صنعت FMCG یا کالاهای تندمصرف مانند مواد غذایی، فقط به تامین اولیه کالا و خرید تجهیزات محدود نمیشود. این کسبوکار با کدهای کالای متعدد (SKU)، سرعت گردش بالای کالا، تاریخ انقضای محدود و حاشیه سود نسبتاً باریک سروکار دارد، بنابراین کوچکترین خطا در برنامهریزی و اجرای عملیات میتواند هزینهبر باشد.
برای راهاندازی شرکت پخش چه مراحلی را باید طی کرد؟
بهصورت خلاصه، مسیر اصلی راهاندازی شرکت پخش شامل مراحل زیر است:
- انتخاب حوزه فعالیت و بازار هدف: شناخت دقیق نوع کالا، مشتریان و محدوده جغرافیایی.
- بررسی تامینکنندگان و مدل توزیع: تعیین نحوه تامین کالا (خرید مستقیم، امانی یا نمایندگی)
- برآورد سرمایه اولیه و سرمایه در گردش: محاسبه هزینههای راهاندازی و منابع مالی موردنیاز.
- ثبت شرکت و بررسی مجوزهای قانونی: طی کردن مراحل ثبتی و اخذ مجوزهای متناسب با نوع کالا.
- آمادهسازی زیرساختها: تجهیز انبار، تامین ناوگان و چیدمان تیم فروش.
- راهاندازی فرایند عملیاتی: پیادهسازی جریان سفارشگیری، توزیع و تحویل کالا.
- کنترل عملکرد و شاخصها: پایش مستمر فروش، موجودی و وصول مطالبات.
- استقرار ابزار یکپارچهسازی: استفاده از نرمافزار مدیریت پخش برای هماهنگی بخشهای مختلف.
جریان اصلی در هر شرکت پخش، اتصال بینقص میان فروش، انبار و توزیع است، فرایندی که به کمک نرمافزار پخش مویرگی، جریان سفارشها را از ثبت تا تحویل نهایی به صورت کاملاً خودکار، بهینه و مبتنی بر داده مدیریت میکند.

برای راه اندازی شرکت پخش از کجا شروع کنیم؟
برخی از افراد تصور میکنند راهاندازی شرکت پخش با ثبت شرکت، اجاره انبار یا خرید خودروهای توزیع آغاز میشود. در عمل، قبل از هر اقدام اجرایی باید روشن کنید قرار است چه کالایی را در چه بازاری و با چه مدلی توزیع کنید. این تصمیمها مسیر کل کسبوکار را مشخص میکنند و بر میزان سرمایه، تعداد نیروها، زیرساخت مورد نیاز و حتی شیوه فروش اثر میگذارند.
بازار هدف و گروه کالایی را مشخص کنید
فرض کنید قصد دارید در سنندج فعالیت خود را آغاز کنید. انتخاب یک محصول پرتقاضا بهتنهایی موفقیت کسبوکار را تضمین نمیکند. قبل از ورود به بازار، انجام یک تحقیق بازار دقیق و واقعبینانه ضروری است تا حجم تقاضای واقعی، قدرت خرید منطقه، وضعیت رقبا و رفتارهای خریداران شناسایی شود. اهمیت بیشتری دارد که دقیقاً بدانید مشتریان شما چه کسانی هستند، در چه محدودهای فعالیت میکنند و چه انتظاری از تامینکننده خود دارند.
انتخاب گروه کالایی نخستین تصمیم جدی در این مسیر است. شرایط توزیع مواد غذایی با محصولات بهداشتی، لوازم مصرفی یا کالاهای صنعتی تفاوتهای قابلتوجهی دارد. هر گروه کالایی بر اساس خروجی تحقیق بازار و ماهیت خود، الزامات خاصی را در زمینه نگهداری، حملونقل، مدل فروش و حتی مجوزهای قانونی به همراه میآورد.
چک لیست تعیین بازار هدف و گروه کالایی
برای ترسیم تصویر روشنتری از کسبوکار و اتخاذ تصمیمهای درست تجاری، پیش از شروع فعالیت به این پرسشها پاسخ دهید:
- الزامات بازار و مشتریان (عملیاتی)
- مشتریان اصلی شما چه کسانی هستند؟ خردهفروشان، عمدهفروشان یا فروشگاههای زنجیرهای؟
- بازار هدف به یک شهر محدود میشود یا چند منطقه و استان را در بر میگیرد؟
- کالا را مستقیماً از تولیدکننده تهیه میکنید یا از طریق شبکه تامینکنندگان؟
- محصول به چه شرایطی برای نگهداری، کنترل دما (زنجیره سرد) و حملونقل نیاز دارد؟
- شرایط مالی و گردش نقدینگی (مالی)
- شیوه مرسوم تسویه حساب در این گروه کالایی و بازار هدف چگونه است؟ (نقدی، چک، فروش اعتباری)
- نوسانات فصلی تقاضا در بازار هدف چگونه است و چه تاثیری بر گردش نقدینگی کسبوکار دارد؟
- حداقل سرمایه در گردش مورد نیاز برای دوام آوردن در دوره وصول مطالبات این بازار چقدر است؟
- تحلیل رقبا و ظرفیت ورود (رقابتی)
- رقبای فعال در این بازار هدف چه کسانی هستند و چه سهمی از پوشش منطقه را در اختیار دارند؟
- حداقل حجم فروش و سرمایه اولیه برای ایجاد رقابت پذیری در این بازار چقدر است؟
پاسخ این پرسشها چارچوب تصمیمگیریهای بعدی را شکل میدهد و مانع از هزینهکردهای اشتباه در ادامه مسیر میشود.
ساختار سازمانی شرکت پخش را مشخص کنید
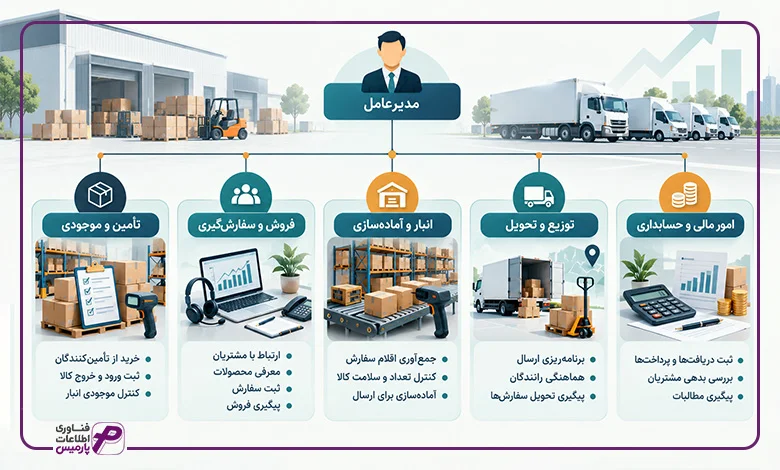
پیش از برآورد سرمایه و شروع فعالیت، مشخص کنید چه وظایفی باید در شرکت پخش انجام شوند و مسئولیت هرکدام بر عهده چه کسی است. طراحی ساختار سازمانی و چارت شرکت، مستقیماً بر اساس دادهها و پاسخهای بهدستآمده از «چکلیست بازار هدف» شکل میگیرد؛ به این معنا که پاسخهای آن چکلیست مشخص میکند ابعاد و اندازه کسبوکار ما از کجا شروع میشود و با رشد حجم عملیات و در نهایت برای رقابت و بقا در بازار تا کجا باید گسترش پیدا کند. به همین دلیل، چارت سازمانی همیشه باید با نگاهی به اهداف توسعهای آینده چیده شود.
برای آشنایی با جایگاه واحدها و نحوه تقسیم وظایف، راهنمای چارت سازمانی شرکت پخش مویرگی را مطالعه کنید.
تعداد نیروها و نحوه تقسیم مسئولیتها به حجم سفارشها، محدوده توزیع و مدل فعالیت شرکت بستگی دارد. در شروع کار، ممکن است یک نفر چند مسئولیت را بر عهده بگیرد، اما هیچ وظیفهای نباید بدون مسئول مشخص بماند.
وظایف اصلی در یک شرکت پخش معمولاً در چند حوزه قرار میگیرند:
- تأمین کالا و مدیریت موجودی: پیگیری خرید از تأمینکنندگان، ثبت ورود و خروج کالا و کنترل موجودی انبار
- فروش و سفارشگیری: ارتباط با مشتریان، معرفی محصولات، ثبت سفارش و پیگیری فروش
- انبار و آمادهسازی سفارش: جمعآوری اقلام سفارش، کنترل تعداد و سلامت کالا و آمادهسازی برای ارسال
- توزیع و تحویل: برنامهریزی ارسال، هماهنگی رانندگان و پیگیری تحویل سفارشها
- امور مالی و حسابداری: ثبت دریافتها و پرداختها، بررسی بدهی مشتریان و پیگیری مطالبات. برای مدیریت دقیق این بخش، استقرار یک نرم افزار حسابداری استاندارد از همان روزهای نخست، پایهگذار انضباط مالی شرکت خواهد بود.
در شرکتهای کوچک، ممکن است برخی از این وظایف به یک نفر سپرده شوند یا بخشی از کار به پیمانکار واگذار شود اما بهتر است با افزایش حجم فعالیت، میتوان برای هر حوزه نیروی مستقل در نظر گرفت. تعیین این مسئولیتها، مبنای برآورد هزینه نیروی انسانی نیز هست. پس از مشخص شدن تعداد نیروها، نوع همکاری و وظایف هر فرد، هزینه حقوق و مزایا را در کنار هزینههای انبار، حملونقل، خرید کالا و سایر مخارج عملیاتی محاسبه کنید. به این ترتیب، برآورد سرمایه بر اساس ساختار واقعی شرکت انجام میشود، نه بر اساس تعداد نیرویی که هنوز ضرورت استخدام آن مشخص نیست.
مدل تامین کالا در شرکت پخش خود را تعیین کنید
پس از شناخت بازار هدف، باید مشخص کنید کالاهای شرکت پخش از چه مسیری تامین میشوند و همکاری با تولیدکنندگان یا تامینکنندگان بر چه اساسی خواهد بود. این تصمیم بر میزان سرمایه مورد نیاز، شرایط تسویه، ریسک فروشنرفتن کالا و نحوه مدیریت موجودی اثر میگذارد.
برای تامین کالا و رساندن آن به مشتری، میتوانید از مدلهای مختلفی استفاده کنید. انتخاب مدل مناسب به میزان سرمایه اولیه، نوع قرارداد با تامینکننده، مالکیت کالا و شیوه توزیع بستگی دارد. پنج مدل رایج تامین کالا عبارتاند از:
- خرید و فروش مستقیم کالا (قطعی)
- نمایندگی یا عاملیت فروش
- پخش امانی و کارمزدی
- تامین وابسته به تولیدکننده یا ساختار هلدینگی
- تامین بر مبنای سفارش و توزیع عبوری (کراسداکینگ)
۱. خرید و فروش مستقیم کالا (قطعی)
در این مدل، شرکت پخش کالا را از تولیدکننده، واردکننده یا عمدهفروش خریداری میکند و سپس به خردهفروشان یا مشتریان سازمانی میفروشد. درآمد شرکت از تفاوت قیمت فروش و هزینههای خرید و عملیات تامین میشود.
- مزایا: حاشیه سود بالاتر، کنترل کامل بر قیمتگذاری، اختیار تام در اعمال تخفیفها، پروموشنها و نحوه عرضه کالا در چارچوب قراردادهای تجاری.
- معایب: نیاز شدید به سرمایه در گردش سنگین برای خرید موجودی، و تحمل ۱۰۰ درصدی ریسکهای مرتبط با فروشنرفتن کالا، افت تقاضا، ضایعات و انقضا.
۲. نمایندگی یا عاملیت فروش
در این روش، شرکت پخش بر اساس توافق با یک تولیدکننده یا برند، محصولات آن را در محدوده جغرافیایی یا بازار مشخص توزیع میکند. قرارداد ممکن است شامل شرایطی مانند محدوده فعالیت، اهداف فروش (تارگت)، تخفیفها، شیوه تسویه و انحصاری یا غیرانحصاری بودن همکاری باشد.
- مزایا: ایجاد انحصار در بازار منطقه، جلوگیری از رقابت مخرب قیمت میان توزیعکنندگان، و تثبیت جایگاه برند و ایجاد وفاداری در شلف خردهفروش.
- معایب: فشار از سوی تامینکننده برای تحقق تارگتهای فروش سنگین، و خطر لغو انحصار یا جریمه در صورت عدم دستیابی به اهداف تعیینشده در قرارداد.
۳. پخش امانی و کارمزدی
در مدل پخش امانی (Consignment)، تامینکننده کالا را بدون دریافت بهای آن در ابتدای همکاری، برای فروش در اختیار شرکت پخش قرار میدهد و مالکیت کالا تا زمان تعیینشده در قرارداد نزد تامینکننده باقی میماند. شرکت پخش پس از فروش کالا، سهم یا کارمزد توافقشده خود را دریافت میکند و مبلغ باقیمانده را طبق شرایط قرارداد با تامینکننده تسویه میکند.
- مزایا: حذف یا کاهش چشمگیر نیاز به تامین نقدینگی اولیه برای خرید کالا، و به حداقل رسیدن ریسک رسوب سرمایه، ضایعات و خواب کالا برای شرکت پخش.
- معایب: حاشیه سود محدودتر (مبتنی بر کارمزد)، وابستگی شدید به سیاستهای قیمتگذاری تامینکننده، و پذیرش مسئولیت حفظ سلامت کالا در انبار.
۴. تامین وابسته به تولیدکننده یا ساختار هلدینگی
برخی شرکتهای پخش به یک کارخانه یا مجموعه تولیدی وابستهاند و مسئولیت توزیع محصولات همان مجموعه را بر عهده دارند. برای مثال، یک گروه تولیدی مواد غذایی ممکن است از طریق شرکت پخش وابسته به خود، محصولاتش را به فروشگاهها و شبکههای خردهفروشی عرضه کند.
- مزایا: اولویت مطلق در تامین و تخصیص کالا، هماهنگی ساختاری بینقص میان خط تولید و شبکه توزیع، و سودآوری تلفیقی برای کل زنجیره هلدینگ.
- معایب: انعطافپذیری پایین در سبد محصولات (ناتوانی در اضافه کردن برندهای رقیب)، و آسیبپذیری شدید در برابر افت تولید یا نوسانات کارخانه مادر.
۵. تامین بر مبنای سفارش و توزیع عبوری
در این الگو، شرکت پخش بهجای نگهداری حجم زیادی از موجودی، تامین کالا را تا حد امکان با سفارش مشتریان هماهنگ میکند. یکی از روشهای عملیاتی مرتبط با این رویکرد، توزیع عبوری یا کراسداکینگ (Cross-Docking) است؛ یعنی کالا پس از دریافت از تامینکننده، با حداقل زمان ماندگاری در انبار، بلافاصله تفکیک، بارگیری و برای ارسال به مقصد بعدی آماده میشود.
- مزایا: کاهش شدید هزینههای انبارداری و خواب سرمایه، و به صفر رساندن ریسک انقضا یا خرابی کالا در انبار پخش.
- معایب: نیاز مبرم به زیرساخت نرمافزاری پیشرفته، هماهنگی دقیق ثانیهای و زمانی با تامینکننده، و ریسک بالای کسری تحویل در صورت تاخیر در مبدا.
نقش واردات در تامین کالا (واردات مستقیم در برابر خرید از واردکننده)
بخش قابلتوجهی از کالاهای مصرفی، صنعتی یا تخصصی در بازار ایران ریشه خارجی دارند. در این شرایط، مدل تامین شما به یکی از دو شکل زیر با مقوله واردات گره میخورد:
- واردات مستقیم توسط شرکت پخش: خود شرکت مسئولیت ثبت سفارش، تخصیص ارز، امور گمرکی، ترخیص و حمل بینالمللی را بر عهده میگیرد. این حالت حاشیه سود را به حداکثر میرساند اما نیازمند دانش تخصصی بازرگانی خارجی، سرمایه در گردش بسیار بالا و مدیریت ریسکهای شدید ارزی و قوانین گمرکی است.
- خرید از واردکنندگان عمده داخلی: شرکت پخش، کالا را از شرکتهای واردکننده داخلی تحویل میگیرد. این روش پیچیدگیهای فرآیندهای گمرکی و ارزی را حذف میکند، اما به دلیل وجود واسطه، حاشیه سود را تعدیل میکند.
انتخاب اینکه خودتان واردکننده باشید یا کالای وارداتی را از تامینکنندگان داخلی تهیه کنید، یکی از تصمیمات استراتژیک در فاز برنامهریزی مالی و بازرگانی است.
جدول مقایسه مدلهای تامین و توزیع کالا
مدل | نیاز به سرمایه خرید موجودی | شیوه درآمدزایی | نکته مهم |
خرید و فروش مستقیم | معمولاً زیادتر | حاشیه سود فروش | ریسک موجودی و فروشنرفتن کالا |
نمایندگی یا عاملیت | وابسته به قرارداد | حاشیه سود یا کارمزد توافقشده | بررسی تعهدات و محدوده همکاری |
پخش امانی و کارمزدی | معمولاً کمتر برای خرید اولیه | کارمزد یا سهم فروش | تعیین مالکیت و مسئولیتها در قرارداد |
تامین وابسته به تولیدکننده | وابسته به ساختار تامین | حاشیه سود یا درآمد توافقشده | وابستگی به تولید و سبد محصولات |
تامین بر مبنای سفارش و توزیع عبوری | امکان کاهش سرمایه درگیر در موجودی | وابسته به مدل تجاری پایه | نیاز به هماهنگی دقیق تامین و ارسال |
توجه داشته باشید که این جدول مقایسهای کلی است، میزان سرمایه، درآمد و مسئولیتهای شرکت به قراردادها، نوع کالا و شیوه اجرای عملیات بستگی دارد.
چکلیست انتخاب مدل تامین کالا و استراتژی واردات
- ارزیابی سرمایه و نقدینگی:
- آیا سرمایه در گردش کافی برای خرید قطعی و تامین مالی اولیه موجودی کالا را در اختیار دارید؟
- آیا به دلیل محدودیت نقدینگی، استفاده از مدل پخش امانی یا کارمزدی برای شروع کار گزینه مناسبتری است؟
- بررسی سطح ریسک، تعهدات و انحصار:
- آیا توانایی پذیرش ۱۰۰ درصدی ریسکهای ناشی از ضایعات، انقضا و فروشنرفتن کالا را دارید؟
- آیا در صورت اخذ نمایندگی انحصاری، ظرفیت لازم برای تحقق تارگتها و اهداف فروش تعیینشده توسط تامینکننده را دارا هستید؟
- هماهنگی با ساختار سازمانی و زیرساختها:
- آیا شرکت پخش شما بازوی توزیع یک کارخانه یا ساختار هلدینگی است و به سبد محصولات مشخصی وابستگی دارد؟
- آیا از زیرساخت نرمافزاری پیشرفته و هماهنگی ثانیهای برای پیادهسازی توزیع عبوری (کراسداکینگ) برخوردارید؟
- تعیین تکلیف استراتژی تامین خارجی (واردات):
- آیا دانش تخصصی بازرگانی خارجی، امکانات ثبت سفارش، تخصیص ارز و مدیریت ریسکهای گمرکی را برای واردات مستقیم دارید؟
- آیا ترجیح میدهید با خرید از واردکنندگان عمده داخلی، پیچیدگیهای فرآیندهای گمرکی و ارزی را حذف کنید؟
برای راه اندازی شرکت پخش چقدر سرمایه لازم است؟
برای راهاندازی شرکت پخش نمیتوان یک رقم ثابت بهعنوان سرمایه موردنیاز تعیین کرد. سرمایه لازم به نوع کالا، حجم خرید، محدوده فعالیت، تعداد مشتریان و شیوه توزیع بستگی دارد. برای مثال، شرکتی که با سبد کالایی محدود و در یک محدوده جغرافیایی کوچک فعالیت میکند، به منابع متفاوتی نسبت به یک شرکت پخش با تنوع کالایی و شبکه توزیع گسترده نیاز دارد.
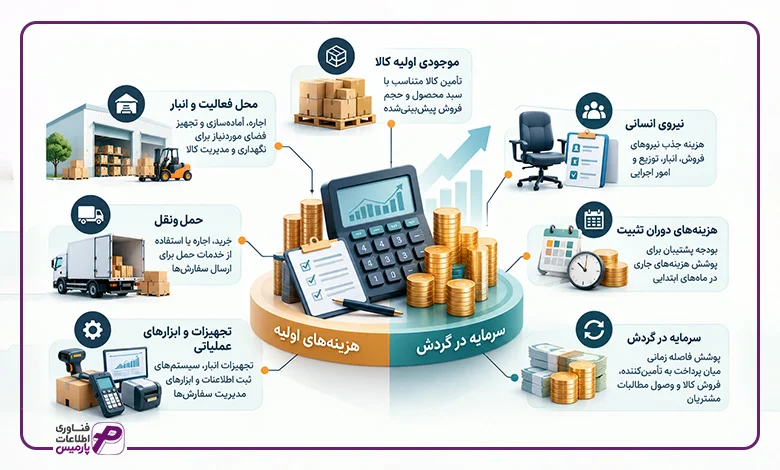
هزینههای شروع کار فقط به خرید کالا محدود نمیشود. بخشی از منابع برای ایجاد زیرساخت و بخشی دیگر برای ادامه فعالیت تا زمان وصول درآمد فروش موردنیاز است. بنابراین هنگام برآورد سرمایه، هم هزینههای اولیه و هم سرمایه در گردش را در نظر بگیرید.
مهمترین هزینههایی که باید در برآورد اولیه بررسی شوند عبارتاند از:
- موجودی اولیه کالا: مبلغ موردنیاز برای تامین کالا متناسب با سبد محصول و حجم فروش پیشبینیشده.
- محل فعالیت و انبار: اجاره، آمادهسازی و تجهیز فضای مورد نیاز برای نگهداری و مدیریت کالا.
- حملونقل: خرید، اجاره یا استفاده از خدمات حمل برای ارسال سفارشها.
- نیروی انسانی: هزینه جذب نیروهای مورد نیاز برای فروش، انبار، توزیع و امور اجرایی.
- تجهیزات و ابزارهای عملیاتی: تجهیزات انبار، سیستمهای ثبت اطلاعات و ابزارهای موردنیاز برای مدیریت سفارشها.
- هزینههای دوران تثبیت: پیشبینی بودجه پشتیبان برای پوشش هزینههای جاری در ماههای ابتدایی تا زمان رسیدن فروش به نقطه سرربهسر و به سودآوری رسیدن جریان نقدی.
- سرمایه در گردش: منابعی برای پوشش فاصله زمانی میان پرداخت به تامینکننده، فروش کالا و وصول مطالبات مشتریان.
هزینههای واقعی به مدل فعالیت، محدوده توزیع و ساختار عملیاتی شرکت بستگی دارد. برای بررسی جزئیتر هزینههای مرتبط با شبکه توزیع، میتوانید راهنمای هزینههای پخش مویرگی را نیز مطالعه کنید.
سرمایه در گردش شرکت پخش را برآورد کنید
سرمایه موردنیاز شرکت پخش فقط به هزینههای راهاندازی محدود نمیشود. پس از شروع فعالیت، باید بتوانید هزینههای روزمره را تا زمان وصول مطالبات مشتریان پرداخت کنید. به همین دلیل، سرمایه در گردش یکی از بخشهای اصلی برآورد مالی است.
برای محاسبه این سرمایه، هزینههایی مانند خرید یا تامین کالا، حقوق کارکنان، اجاره انبار، حملونقل، سوخت، بستهبندی و سایر مخارج جاری را در نظر بگیرید. سپس فاصله زمانی بین پرداخت به تامینکنندگان و دریافت پول از مشتریان را بررسی کنید. هرچه وصول مطالبات دیرتر انجام شود یا فروش اعتباری سهم بیشتری داشته باشد، به منابع نقدی بیشتری نیاز خواهید داشت.
برای برآورد واقعبینانه، هزینههای جاری یک دوره مشخص را محاسبه کنید و آن را با زمان مورد نیاز برای وصول مطالبات و گردش موجودی تطبیق دهید. این محاسبه کمک میکند سرمایه لازم برای ادامه فعالیت را با هزینههای اولیه تاسیس شرکت اشتباه نگیرید.
اعتبار تامینکنندگان را در برنامه مالی لحاظ کنید
در کنار سرمایه نقدی، سرمایه اعتباری نیز میتواند در تامین کالا نقش داشته باشد. منظور از این عبارت، اعتبار تجاریای است که تامینکننده در قالب مهلت پرداخت یا شرایط تسویه توافقشده در اختیار شرکت پخش قرار میدهد. برای مثال، ممکن است تامینکننده اجازه دهد بهای کالا پس از فروش یا در یک بازه زمانی مشخص پرداخت شود.
دسترسی به چنین اعتباری میتواند نیاز به پرداخت نقدی در ابتدای خرید را کاهش دهد، اما نباید آن را درآمد یا سرمایه نقدی در دسترس تلقی کرد. میزان اعتبار، مهلت تسویه، سقف خرید و شرایط تمدید آن باید با تامینکننده توافق شود. در برآورد مالی شرکت، منابع نقدی و اعتبار تجاری را جداگانه ثبت کنید تا تصویر روشنی از توان خرید و تعهدات پرداخت داشته باشید.
اگر تازه وارد بازار پخش شدهاید، اعتبار تامینکننده را تا زمان توافق قطعی در برنامه مالی بهعنوان منبع تضمینشده در نظر نگیرید. بهتر است سناریوی مالی شما امکان فعالیت با اعتبار کمتر یا بدون اعتبار تجاری را نیز پوشش دهد.
فرمول و الگوی تقریبی محاسبه سرمایه راهاندازی
با اینکه رقم ثابتی برای راهاندازی شرکت پخش وجود ندارد، به عنوان یک فرضیه محاسباتی نمونه میتوانید برای تخمین تقریبی کل سرمایه مورد نیاز از رابطه زیر استفاده کنید:
سرمایه کل موردنیاز = هزینههای راهاندازی زیرساخت + ارزش موجودی اولیه کالا + هزینههای جاری دوره خاکخوری + سرمایه در گردش برای پوشش مطالبات اعتباری
اجزای این فرمول به تفکیک شامل موارد زیر هستند:
- هزینههای راهاندازی زیرساخت: شامل رهن یا اجاره اولیه انبار، تجهیزات انبارداری، خرید یا پیشپرداخت ناوگان حملونقل، نرمافزار مدیریت پخش و هزینههای ثبتی.
- ارزش موجودی اولیه کالا: مبلغ لازم برای خرید نقدی یا تامین سبد کالای اولیه متناسب با حجم فروش پیشبینیشده در ماه اول.
- هزینههای جاری دوره دوره تنفس: مجموع هزینههای ثابت و جاری شرکت (حقوق پرسنل، اجاره، سوخت، هزینههای اداری) برای حداقل ۳ تا ۶ ماه نخست، تا زمانی که درآمد فروش به نقطه سربهسر برسد.
- سرمایه پوشش مطالبات (اعتبار مشتریان): بودجهای مجزا معادل حجم فروش اعتباری دوره وصول (مثلاً فروش اعتباری به خردهفروشان در بازه ۳۰ تا ۶۰ روزه)، تاخیر در دریافت وجه از بازار را پوشش دهد.

مجوزها و پروانههای قانونی برای راهاندازی شرکت پخش
یکی از مهمترین دغدغههای کارآفرینان در زمان تاسیس شرکت پخش، اطلاع از نوع مجوزها، مراجع صادرکننده و مراحل قانونی است. برخلاف تصور عموم، هیچ مجوز واحد و یکسانی برای تمامی شرکتهای پخش وجود ندارد و الزامات قانونی کاملاً به نوع کالا و حوزه فعالیت بستگی دارد. در ادامه، مسیر قانونی دریافت مجوزها را به صورت گامبهگام بررسی میکنیم.
آیا ثبت شرکت برای فعالیت پخش ضروری است؟
اگر قصد دارید فعالیت تجاری خود را در قالب شخص حقوقی ساماندهی کنید، ثبت شرکت اولین قدم است. با این حال، باید به دو نکته کلیدی توجه کنید:
- موضوع فعالیت: موضوع درجشده در اساسنامه شرکت باید دقیقاً با فعالیت پخش کالا همخوانی داشته باشد.
- تفاوت ثبت شرکت با مجوز: ثبت شرکت بهتنهایی به معنای اجازه فعالیت یا توزیع کالا نیست؛ شرکت ثبتشده باید پروانه کسب یا مجوز فعالیت تخصصی پخش را نیز دریافت کند.
مراجع صادرکننده مجوز و تفکیک بر اساس نوع کالا
مراجع صدور مجوز بر اساس ماهیت کالایی که توزیع میکنید تعیین میشوند:
- کالاهای عمومی و مصرفی عمومی: پروانه کسب و مجوزهای فعالیت این حوزه معمولاً از طریق درگاه ملی مجوزها (mojavez.ir) و زیرمجموعههای وزارت صنعت، معدن و تجارت (صمت) پیگیری میشود.
- کالاهای سلامتمحور، مواد غذایی خاص، دارو و لوازم آرایشی-بهداشتی: این محصولات علاوه بر مجوزهای عمومی بازرگانی، نیازمند اخذ تأییدیههای سختگیرانه از وزارت بهداشت، درمان و آموزش پزشکی (سازمان غذا و دارو) هستند و ضوابط فنی خاصی (مانند داشتن مسئول فنی) دارند.
مراحل دریافت مجوز شرکت پخش کالا
پس از مشخص شدن گروه کالایی و مرجع صادرکننده، روند اخذ مجوز شامل مراحل زیر است:
- بررسی شرایط اختصاصی: مطالعه دقیق شناسنامه مجوز در درگاه ملی مجوزها (شامل شرایط متقاضی، ضوابط مکانی و تجهیزاتی).
- بارگذاری مدارک و ثبت درخواست: ورود به سامانه مرجع صادرکننده، تکمیل فرمها و بارگذاری مدارک هویتی و ثبتی.
- بررسی پرونده و استعلامها: ارزیابی اطلاعات توسط کارشناسان دستگاه مربوطه و در صورت نیاز، بازدید از دفتر یا انبار.
- رفع نقص (در صورت وجود): تکمیل یا اصلاح مدارک در صورت اعلام مغایرت از سوی سازمان ناظر.
- صدور مجوز: پس از تایید نهایی، پروانه فعالیت یا مجوز توزیع صادر میگردد.
مدارک لازم برای دریافت مجوز شرکت پخش
مجموعه مدارک موردنیاز بر اساس نوع مجوز متفاوت است، اما معمولاً در چهار دسته اصلی خلاصه میشود:
- مدارک هویتی: تصویر شناسنامه و کارت ملی مدیرعامل و اعضای هیئتمدیره.
- مدارک ثبتی شرکت: روزنامه رسمی تأسیس، آخرین تغییرات شرکت، اساسنامه و آگهی صاحبان امضای مجاز.
- مدارک مربوط به محل فعالیت: سند مالکیت یا اجارهنامه رسمی دفتر مرکزی و انبار (همراه با کدپستی معتبر).
- مدارک تخصصی: در صورت فعالیت در حوزههای تخصصی (مانند دارو یا مواد غذایی حساس)، معرفی افراد واجد صلاحیت (مانند مسئول فنی) و تاییدیههای فنی الزامی است.
مدارک تخصصی مرتبط با نوع کالا
همه کالاها شرایط یکسانی برای توزیع ندارند. به همین دلیل، ممکن است برای برخی گروههای کالایی مدارک یا مجوزهای تکمیلی نیز درخواست شود.
برای نمونه، در حوزههایی که تحت نظارت نهادهای تخصصی قرار دارند، امکان دارد ارائه مستندات فنی، تاییدیههای مرتبط یا معرفی افراد دارای صلاحیت حرفهای ضروری باشد. نوع این مدارک کاملا به کالای مورد نظر و الزامات مرجع صادرکننده وابسته است.
- تامین کالا و مدیریت موجودی
- فروش و سفارشگیری
- توزیع و تحویل سفارشها
- امور مالی و پیگیری مطالبات
لزومی ندارد در ابتدای کار ساختار سازمانی پیچیدهای ایجاد کنید، اما هر فعالیت اصلی باید مسئول مشخصی داشته باشد.
آیا برای دریافت مجوز شرکت پخش، ثبت شرکت ضروری است؟
اگر قصد دارید فعالیت را در قالب یک شرکت انجام دهید، باید ابتدا شخصیت حقوقی خود را با انتخاب قالب ثبتی مناسب ایجاد کنید و مدارک ثبت شرکت را آماده داشته باشید. مدارک و ساختار مدیریتی موردنیاز به نوع شرکت بستگی دارد، برای مثال، شرکت سهامی خاص هیئتمدیره دارد، اما در شرکت با مسئولیت محدود، اداره شرکت میتواند بر عهده یک یا چند مدیر باشد. بنابراین، وجود هیئتمدیره را نمیتوان برای تمام قالبهای ثبتی یک الزام یکسان دانست. همچنین باید بررسی کنید که مجوز فعالیت موردنظر به نام شخص حقوقی صادر میشود یا امکان درخواست آن برای شخص حقیقی نیز وجود دارد.
تکالیف مالیاتی و اتصال به سامانه مودیان
فعالیت در حوزه پخش کالا مستقیماً با صدور حجم بالایی از فاکتورهای فروش و ارتباط مالی مستمر با خردهفروشان و تامینکنندگان سروکار دارد. بر اساس قوانین مالیاتی کشور، شرکتهای پخش موظفند ساختار مالی خود را به گونهای طراحی کنند که امکان صدور صورتحساب الکترونیکی، ثبت دقیق مالیات بر ارزش افزوده و ارسال اطلاعات به سامانه مودیان به موقع انجام شود. از همان ابتدای کار، پیشبینی سازوکار صدور فاکتور رسمی و انطباق با الزامات سازمان امور مالیاتی از جریمههای سنگین و چالشهای قانونی آینده جلوگیری میکند.

الزامات انبار، زنجیره سرد و زیرساختهای فیزیکی
آیا پیش از دریافت مجوز شرکت پخش باید انبار مشخصی داشته باشیم؟ پس از تعیین تکلیف مجوزها، نوبت به آمادهسازی فضای فیزیکی و لجستیک میرسد. اگر فعالیت شرکت به نگهداری کالا نیاز دارد، باید از ابتدا وضعیت محل نگهداری را بر اساس نوع کالا ارزیابی کنید:
- ضوابط انبارش کالا: انبار مواد غذایی، دارویی یا محصولات بهداشتی مشمول ضوابط تخصصی بهداشتی، ایمنی و آتشنشانی است و صرف معرفی یک ملک لزوماً به معنای تایید آن توسط مراجع ناظر نیست.
- استاندارد زنجیره سرد (Cold Chain): اگر گروه کالایی انتخابی شما شامل مواد غذایی فاسدپذیر، محصولات پروتئینی، لبنیات یا داروها باشد، زیرساخت انبار و ناوگان شما باید از زنجیره سرد پشتیبانی کند. این یعنی انبار نیازمند سردخانههای مانیتورینگ دما و خودروهای توزیع مجهز به تجهیزات برودتی است تا کالا از مبدا تا زمان تحویل به خردهفروش، کیفیت خود را از دست ندهد.

چگونه عملکرد شرکت پخش را بعد از راهاندازی کنترل کنیم؟
پس از شروع فعالیت شرکت پخش، باید بهطور منظم وضعیت فروش، موجودی کالا، توزیع سفارشها و وصول مطالبات را بررسی کنید. این اطلاعات نشان میدهند عملیات طبق برنامه پیش میرود یا بخشی از فرایندها به اصلاح نیاز دارند.
برای کنترل عملکرد شرکت پخش پس از شروع فعالیت، سه اقدام اصلی را در برنامه مدیریتی خود قرار دهید:
- شاخصهای اصلی عملکرد شرکت پخش را مشخص کنید
- گزارشها را بررسی و علت انحرافها را پیدا کنید
- اطلاعات فروش، انبار و توزیع را به هم مرتبط کنید
شاخصهای اصلی عملکرد شرکت پخش را مشخص کنید
برای شروع، لازم نیست تعداد زیادی شاخص تعریف کنید. چند معیار متناسب با نوع کالا و مدل فعالیت شرکت میتواند وضعیت عملیات را روشنتر کند:
- فروش: میزان فروش و تعداد سفارشها در مقایسه با اهداف تعیینشده
- توزیع: تعداد سفارشهای تحویلشده، تاخیرها و مرجوعیها
- موجودی کالا: کمبود موجودی، کالاهای راکد و ضایعات
- مطالبات: مبالغ وصولشده و مطالبات سررسیدشده
گزارشها را بررسی و علت انحرافها را پیدا کنید
اطلاعات باید در بازههای زمانی مشخص بررسی شوند تا مشکلات پیش از تاثیرگذاری بر کل عملیات شناسایی شوند. برای مثال، اگر سفارشهای ثبتشده افزایش یافتهاند، اما تعداد تحویلها متناسب با آن رشد نکرده است، باید موجودی کالا، برنامه ارسال و ظرفیت توزیع را بررسی کنید.
مقایسه نتایج واقعی با برنامه اولیه نیز به شناسایی علت مشکلات کمک میکند. کاهش فروش ممکن است به افت تقاضا یا قیمتگذاری مربوط باشد، افزایش مرجوعیها میتواند از نگهداری نامناسب، اشتباه در آمادهسازی سفارش یا مشکلات تحویل ناشی شود. افزایش مطالبات معوق نیز ضرورت بازبینی شرایط فروش اعتباری و فرایند وصول را مطرح میکند.
اطلاعات فروش، انبار و توزیع را به هم مرتبط کنید
بررسی جداگانه گزارشهای هر واحد همیشه تصویر کاملی از عملکرد شرکت ارائه نمیدهد. برای مثال، کمبود موجودی یا تاخیر در ارسال میتواند فروش را تحت تاثیر قرار دهد، حتی اگر تیم فروش عملکرد مناسبی داشته باشد.
به همین دلیل، بهتر است بتوانید وضعیت سفارش را از زمان ثبت تا تحویل و تسویه حساب پیگیری کنید. با افزایش حجم عملیات، استفاده از نرم افزار داشبورد مدیریتی میتواند دسترسی به گزارشهای مرتبط و بررسی وضعیت بخشهای مختلف را سادهتر کند.
در ماههای نخست فعالیت، شرکت را با تعداد زیادی شاخص و گزارش درگیر نکنید. چند معیار ساده و کاربردی که مستقیماً به فروش، توزیع، موجودی و مطالبات مربوط هستند، معمولاً اطلاعات مفیدتری نسبت به گزارشهای متعدد در اختیار شما قرار میدهند.

اشتباهات رایج در راهاندازی شرکت پخش چیست؟
بخشی از مشکلات شرکتهای پخش از تصمیمهایی ناشی میشود که پیش از شروع فعالیت گرفته میشوند. شناخت بازار، برآورد درست سرمایه و شروع فعالیت در مقیاس قابلکنترل میتواند از پارای از این خطاها جلوگیری کند.
- شروع بدون شناخت بازار: بدون بررسی مشتریان، رقبا و ظرفیت فروش منطقه، انتخاب کالا و محدوده فعالیت میتواند با بازار واقعی همخوان نباشد.
- کمبرآورد کردن سرمایه در گردش: بخشی از منابع شرکت پس از شروع فعالیت در موجودی کالا و مطالبات مشتریان درگیر میشود، بنابراین فقط هزینههای اولیه را در نظر نگیرید.
- گسترش سریع محدوده توزیع: پوشش چند منطقه از ابتدای کار میتواند هزینه و پیچیدگی عملیات را افزایش دهد، ابتدا یک محدوده قابلکنترل را تثبیت کنید.
- جدا دیدن فروش، موجودی و مطالبات: فروش، موجودی و وصول به یکدیگر وابستهاند و باید هنگام تصمیمگیری همزمان بررسی شوند.
- پراکنده بودن اطلاعات: نگهداری اطلاعات مشتریان، سفارشها، موجودی و مطالبات در فایلها و سیستمهای جداگانه، کنترل عملیات را دشوارتر میکند.
- سرمایهگذاری بیش از نیاز: خرید تجهیزات، خودرو یا اجاره فضای بزرگ پیش از مشخص شدن حجم واقعی فعالیت میتواند منابع شرکت را بدون نیاز عملیاتی درگیر کند.
- بیتوجهی به وصول مطالبات: افزایش فروش زمانی به نقدینگی شرکت کمک میکند که وصول مطالبات نیز بهموقع انجام شود، بنابراین پیگیری تسویه را از ابتدای فعالیت در فرایند فروش قرار دهید.

چرا نرمافزار برای شرکت پخش حیاتی است؟
نرمافزار پخش؛ سرمایهگذاری استراتژیک برای حفاظت از دارایی «داده»
در بازار رقابتی امروز، شیوه سنتی مدیریت شرکتهای پخش با دفاتر کاغذی و فایلهای اکسل پراکنده پاسخگوی حجم بالای کالاها، سرعت گردش بالا و تعدد مشتریان نیست. تغییرات ساختاری بازار و رقابت فشرده باعث شده است تا بهکارگیری ابزار فناوری اطلاعات، دیگر یک «هزینه اضافی» نباشد، بلکه پایهایترین سرمایهگذاری برای بقای کسبوکار تلقی شود.
چرا باید نرمافزار را از روز اول به عنوان یک سرمایهگذاری ببینیم؟
- حفاظت و تحلیل دارایی با ارزش «داده»: از همان روز نخست، اطلاعات مربوط به رفتار خرید مشتریان، میزان فروش، کالاهای پرگردش، تاریخ انقضا و مطالبات در سیستم ثبت میشود. این دادهها گرانبهاترین دارایی شرکت برای تصمیمگیریهای آینده و پیشی گرفتن از رقبا هستند که نرمافزار از آنها محافظت و آنها را تحلیل میکند.
- مقیاسپذیری و همراهی با رشد سازمان: یک نرمافزار استاندارد باید مقیاسپذیر باشد؛ یعنی با توسعه کسبوکار، افزایش تعداد مناطق توزیع و بزرگتر شدن انبارها، نیازی به تعویض سیستم نباشد و نرمافزار پابهپای شرکت رشد کند.
- اتوماسیون و کاهش چشمگیر هزینههای اجرایی: خودکارسازی فرآیندهای دستی، خطاهای انسانی در سفارشگیری، انبارداری و حسابداری را به حداقل رسانده و به شکل محسوسی هزینههای عملیاتی را کاهش میدهد.
- پوششدهی جامع ابعاد کسبوکار: نرمافزار خوب تمام زنجیره، از تامین و فروش تا انبار، توزیع و امور مالی را در یک بستر یکپارچه مدیریت میکند.

راهکار جامع پارمیس استار؛ همراه مقیاسپذیر شما در تمام مراحل رشد
برای پیادهسازی این زیرساخت یکپارچه از روز اول، انتخاب یک ابزار قدرتمند و متناسب با بازار ایران اهمیت حیاتی دارد. نرم افزار پارمیس استار به عنوان یک راهکار جامع ERP و مدیریت کسبوکار، با در نظر گرفتن تمامی نیازهای صنعت پخش، از استارتاپها تا بزرگترین شبکههای توزیع مویرگی پشتیبانی میکند.
توانمندیها و ماژولهای کلیدی پارمیس استار در مدیریت شرکتهای پخش عبارتند از:
- پخش مویرگی و فروش میدانی: بهینهسازی فرآیندهای توزیع با نرم افزار پخش مویرگی و امکان ثبت سفارش سریع و ویزیتوری در محل مشتری به کمک نرم افزار پارمیس اسمارت.
- کاهش هزینههای عملیاتی با پرتال مشتریان: با استفاده از نرم افزار پرتال مشتریان و نمایندگان، مشتریان و خردهفروشان میتوانند سفارشهای خود را بهصورت آنلاین ثبت کنند که این امر حجم زیادی از هزینههای پرسنلی و تلفنی را کاهش میدهد.
- کنترل دقیق انبار و تامین کالا: هماهنگی میان موجودی انبار با نرم افزار انبارداری و پیشبینی دقیق نیازهای خرید به کمک نرم افزار برنامه ریزی خرید و تامین.
- مدیریت ارتباط با مشتری و باشگاه وفاداری: ثبت و پیگیری تعاملات با نرم افزار crm و افزایش ماندگاری مشتریان به کمک نرم افزار باشگاه مشتریان.
- انضباط مالی و قانونی: پوشش کامل امور حسابداری با نرم افزار حسابداری ریالی و ارزی، مدیریت دریافت و پرداختها با نرم افزار دریافت و پرداخت و انطباق کامل با قوانین مالیاتی از طریق نرم افزار سامانه مودیان.
- داشبوردهای مدیریتی هوشمند: فراهم کردن دید واقعی و لحظهای از عملکرد شرکت برای مدیران با استفاده از نرم افزار داشبورد مدیریتی جهت اتخاذ تصمیمات استراتژیک و مبتنی بر داده.
استقرار پارمیس استار از همان روزهای نخست راهاندازی شرکت پخش، به شما کمک میکند تا با کمترین هزینه عملیاتی، بیشترین بهرهوری را داشته باشید و کسبوکار خود را برای رشد پایدار آماده کنید

سخن نهایی
راهاندازی شرکت پخش فرآیندی جامع و چندبعدی است که تنها به ثبت legal و اخذ مجوزهای اولیه محدود نمیشود. پیش از ورود به بازار، باید تکلیف بازار هدف، مدل تامین کالا (اعم از تولید داخل یا واردات)، برآورد واقعبینانه سرمایه در گردش، دوره تنفس (خاکخوری) و الزامات زیرساختی مانند انبارداری و زنجیره سرد مشخص شود. پس از راهاندازی نیز، رعایت ضوابط قانونی نظیر تکالیف سامانه مؤدیان و هماهنگی دقیق میان بخشهای فروش، انبار، توزیع و وصول مطالبات، شریان حیاتی بقای کسبوکار است.
در دنیای رقابتی امروز، ارزشمندترین دارایی شرکت پخش «دادههای عملیاتی و مالی» آن است. شروع فعالیت در مقیاس قابلکنترل همراه با استقرار یک ابزار نرمافزاری یکپارچه و مقیاسپذیر، به مدیران کمک میکند تا بهجای اتلاف هزینه در فرآیندهای دستی، کنترل کاملی بر جریان سفارشها، موجودی و مطالبات داشته باشند. با پیشبینی صحیح زیرساختهای نرمافزاری و مدیریتی از همان روز اول، راهاندازی شرکت پخش از یک اقدام پرریسک مقطعی، به مسیری شفاف، سودآور و قابلتوسعه تبدیل خواهد شد.
اگر در فاز برنامهریزی یا راهاندازی شبکه توزیع خود هستید، میتوانید جهت یکپارچهسازی فرآیندهای فروش، انبار، توزیع و امور مالی، راهکارهای جامع مدیریت پخش پارمیس استار را بررسی کنید تا کسبوکار خود را روی زیرساختی مطمئن و مبتنی بر داده بنا نهید.
سوالات متداول پیرامون راهاندازی شرکت پخش
۱. برای راهاندازی شرکت پخش از کجا باید شروع کرد؟
ابتدا باید بر اساس تحقیق بازار، گروه کالایی، محدوده توزیع و مشتریان هدف خود را مشخص کنید. پس از تعیین مدل تامین کالا، برآورد اولیه سرمایه و سرمایه در گردش، مراحل قانونی شامل ثبت شرکت و اخذ مجوزهای مربوطه را انجام داده و زیرساختهای انبار و نرمافزاری را مستقر کنید.
۲. مراجع اصلی صادرکننده مجوز شرکت پخش کدام سازمانها هستند؟
مرجع صدور مجوز کاملاً به نوع کالا بستگی دارد. برای کالاهای عمومی و بازرگانی، درخواستها از طریق درگاه ملی مجوزها (mojavez.ir) و زیرمجموعههای وزارت صمت پیگیری میشود؛ اما برای مواد غذایی، دارویی و محصولات بهداشتی، اخذ تأییدیهها و پروانه فعالیت از سازمان غذا و دارو (وزارت بهداشت) الزامی است.
۳. حداقل سرمایه لازم برای راهاندازی شرکت پخش چقدر است؟
رقم ثابتی وجود ندارد زیرا سرمایه تابع نوع کالا، میزان خرید و مقیاس فعالیت است. فرمول تقریبی محاسبه سرمایه شامل: «هزینههای راهاندازی زیرساخت + ارزش موجودی اولیه + هزینههای جاری دوره خاکخوری (۳ تا ۶ ماه) + سرمایه در گردش برای پوشش مطالبات اعتباری» است.
۴. منظور از «دوران خاکخوری» در راهاندازی شرکت پخش چیست و چرا اهمیت دارد؟
دوران خاکخوری یا تثبیت، ماههای ابتدایی شروع به کار شرکت است که درآمد فروش هنوز به نقطه سربهسر نرسیده و پاسخگوی هزینهها نیست. پیشبینی بودجه پشتیبان برای پوشش اجاره، حقوق و هزینههای جاری در این دوره، از ورشکستگی زودهنگام جلوگیری میکند.
۵. الزامات مالیاتی و سامانه مؤدیان برای شرکتهای پخش چیست؟
شرکتهای پخش به دلیل حجم بالای فاکتورها موظفند کلیه صورتحسابهای خود را بهصورت الکترونیکی صادر کرده و در مهلتهای قانونی به سامانه مؤدیان سازمان امور مالیاتی ارسال کنند. عدم اتصال سیستم حسابداری به سامانه مؤدیان منجر به جریمههای سنگین مالیاتی میشود.
۶. نگهداری مواد غذایی و دارویی در انبار پخش چه ضوابطی دارد؟
کالاهای فاسدپذیر، لبنیات، پروتئینی و دارویی مشمول «استاندارد زنجیره سرد (Cold Chain)» هستند. انبار این شرکتها باید مجهز به سردخانههای مانیتورینگ دما و ناوگان توزیع آنها دارای یخچالهای برودتی استاندارد باشد تا سلامت کالا تا زمان تحویل حفظ شود.
۷. چرا خرید نرمافزار پخش مویرگی یک سرمایهگذاری است نه هزینه؟
در صنعت پخش، «دادههای عملیاتی و مالی» گرانبهاترین دارایی شرکت هستند. نرمافزار یکپارچه با خودکارسازی سفارشگیری، انبارداری و حسابداری، خطاهای انسانی و هزینههای اجرایی را به شدت کاهش داده و امکان مدیریت هوشمند دادهها را فراهم میسازد.
۸. نرمافزار پارمیس استار چه کمکی به رشد شرکت پخش میکند؟
راهکار جامع نرم افزار پارمیس استار با ارائه ماژولهای مقیاسپذیر نظیر نرم افزار پخش مویرگی، سفارشگیری میدانی (نرم افزار پارمیس اسمارت)، ثبت سفارش انلاین مشتریان (نرم افزار پرتال مشتریان و نمایندگان) و نرم افزار سامانه مودیان، هزینههای عملیاتی را کاهش داده و فرآیند مدیریت را شفاف میسازد.