
شناخت دقیق معیارهای سازمان تامین اجتماعی برای تفکیک اقلام مشمول و معاف از بیمه، مطمئنترین راهکار برای مدیریت هزینههای نیروی انسانی و مصون نگهداشتن کسبوکار از جریمههای سنگین و مطالبات معوقه است. اشتباه پرتکراری که بسیاری از کارفرمایان و حسابداران مرتکب میشوند، ملاک قرار دادن عنوان پرداختی در فیش حقوقی بهجای ماهیت واقعی و استمرار پرداخت است، عدم تطبیق این دو نگاه، در زمان بازرسیهای تامین اجتماعی خود را به شکل اختلافات مالی و جریمههای غیرمنتظره نشان میدهد.
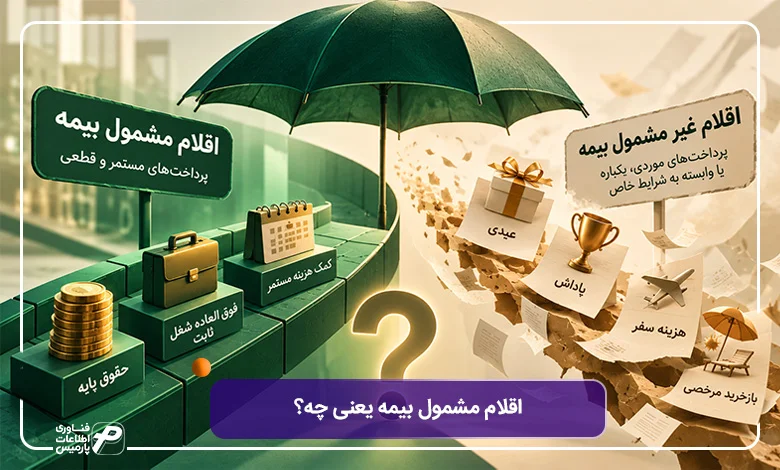
اقلام مشمول بیمه به مجموع پرداختیهای نقدی یا غیرنقدی مستمر و قطعی به کارگر گفته میشود که مبنای محاسبه و کسر حق بیمه قرار میگیرند.
مهمترین اقلام مشمول بیمه:
- حقوق پایه (دستمزد روزانه یا ماهانه)
- فوقالعاده شغل، سرپرستی و مدیریت
- حق مسکن و بن کارگری (کمکهزینه اقلام مصرفی)
- اضافه کاری، شبکاری و نوبتکاری
- پاداشهای ثابت و مستمر ماهانه
مدیریت دقیق این تفکیک در فیشهای حقوقی کارکنان در یک کسب و کار، بدون استفاده از ابزار مناسب همواره در معرض خطای انسانی قرار دارد. به همین دلیل بسیاری از سازمانها این فرایند را به نرمافزار حقوق و دستمزد واگذار میکنند تا لیست بیمه را به صورت خودکار و منطبق با آخرین قوانین و مقررات تنظیم کند. در این مقاله قصد داریم مبنای دقیق قانونی تشخیص اقلام مشمول بیمه و اقلام معاف از آن را مورد بررسی قرار دهیم.
اقلام مشمول بیمه یعنی چه؟
به بخشهای از حقوق و مزایای پرداختی به کارمندان یا کارگران که به دلیل ماهیت مستمر و قطعی خود باید در لیست بیمه ماهانه درج شوند، اقلام مشمول بیمه گفته میشود. این اقلام مبنای محاسبه حق بیمه سهم کارگر و کارفرما قرار میگیرند.
در مقابل اقلام غیر مشمول به اقلامی گفته میشود که که به دلیل برخورداری از ماهیت موردی، یکباره یا وابسته به شرایط خاص، از این قاعده معاف هستند و در لیست بیمه ماهانه درج نمیشوند. اولین و مهمترین وظیفه حسابدار حقوق و دستمزد، تنظیم صحیح لیست بیمه بر اساس این اقلام است.
این تفکیک ارتباطی با میزان مبلغ یا اهمیت اقلام برای کارگر ندارد. یک کمک هزینه که مبلغ ناچیز دارد اما هر ماه و به طور قطعی پرداخت میشود، مشمول بیمه است. اما یک پاداش با مبلغ بالا که یک بار و به مناسب خاص پرداخت میشود، از مشمولیت بیمه معاف است.
منطق تامین اجتماعی این است که حق بیمه باید بر مبنای درآمد واقعی و پایدار کارمندان یا کارگران محاسبه شود نه بر مبنای پرداختهای استثنایی با موردی که ممکن است هر ماه یا هر سال تغییر کنند. به عنوان مثال اگر عیدی یا یک پاداش یکباره مشمول کسر بیمه شود، یک فشار مالی غیر منطقی به کارفرما تحمیل خواهد شد و مستمری آینده کارگر نیز به طور مصنوعی نوسان میکند.
مفهوم | تعریف ساده | مثال |
اقلام مشمول بیمه | پرداخت مستمر و قطعی در هر دوره حقوقی | حقوق پایه، فوقالعاده شغل ثابت |
اقلام غیر مشمول بیمه | پرداخت موردی، یکباره یا وابسته به رویداد خاص | عیدی، بازخرید مرخصی، هزینه سفر |
کارفرمایان باید به این موضوع توجه داشته باشند که معافیت این اقلام از بیمه، محدود به شرایطی است که واقعا غیر مستمر باقی بمانند. یعنی در صورتی که یک پرداخت موردی به پرداخت مستمر و قابل پیشبینی تبدیل شود، ماهیت آن از نظر سازمان تامین اجتماعی تغییر میکندو حتی اگر عنوان اولیه آن همچنان پاداش یا کمک هزینه باشد، ممکن است مشمول کسر حق بیمه شود.
موارد مشمول بیمه در قانون تامین اجتماعی چطور تعریف شده است؟
مبنای قانونی تشخیص اقلام مشمول بیمه در ایران، قانون تامین اجتماعی است و سه ماده در این قانون نقش محوری در شکلدهی به این تفکیک دارند:
ماده قانونی | موضوع ماده | نکته کاربردی برای کارفرما |
ماده ۲ | تعریف مزد، حقوق، کارفرما و کارگاه | چارچوب مفهومی اولیه، به تنهایی اثبات کننده مشمولیت نیست |
ماده ۴ | تعیین مشمولین اجباری قانون | ابتدا باید نوع رابطه کاری روشن شود |
ماده ۳۰ | مزد مبنای کسر حق بیمه و شرط استمرار | معیار اصلی تشخیص مشمولیت هر قلم مزایا |
فلسفه استناد همزمان به این سه ماده قانونی این است که تشخیص مشمولیت اقلام حقوق و دستمزد، فرایند سه مرحلهای به شرح زیر است:
- در مرحله اول باید رابطه کارگر و کارفرما (نوع رابطه کاری) مشخص شود (ماده 4)
- در مرحله دوم باید این موضوع که پرداختی در چارچوب مفهوم مزد یا حقوق میگنجد، تعریف شود (ماده 2)
- در مرحله سوم باید این موضوع که پرداختی واجد شرایط استمرار برای مبنای کسر حق بیمه است، مشخص شود (ماده 30)
اقلام مشمول بیمه لزوما با اقلام مشمول مالیات یکسان نیستند. مبنای محاسبه و نرخ کسر در این دو نظام کاملاً متفاوت است. یک قلم از حقوق و دستمزد میتواند از بیمه معاف باشد اما مشمول مالیات حقوق شود یا برعکس. این دو محاسبه را هرگز نباید با یکدیگر یکسان فرض کرد.
ماده ۲ قانون تامین اجتماعی
در ماده ۲ قانون تامین اجتماعی چارچوب مفهومی اصلی این قانون تعریف میشود. در این ماده اصطلاحاتی مانند «بیمهشده»، «کارفرما»، «کارگاه» و «مزد یا حقوق» به طور رسمی تعریف شدهاند تا در سراسر قانون معنای واحدی داشته باشند. اهمیت این ماده برای کارفرمایان در این است که پایه و اساس هر تفسیر بعدی از قانون تامین اجتماعی بر همین تعاریف استوار است.
بر اساس این ماده از قانون تامین اجتماعی، مزد یا حقوق شامل هرگونه وجه نقدی یا غیر نقدی است که در ازای انجام کار به کارگر پرداخت میشود. این تعریف به این دلیل گسترده است که بتوان اشکال مختلف پرداخت نقدی، جنسی و مزایای رفاهی را شامل شود.
کارفرمایان باید به این موضوع توجه کنند که این تعریف گسترده به تنهایی به معنای مشمولیت بیمهای نیست. در ماده 2 فقط قلمرو مفهومی مزد تعیین میشود و به همین دلیل استناد صرف به مفاد این ماده برای اثبات مشمولیت یا عدم مشمولیت اقلام مزد، کافی نیست.
ماده ۴ قانون تامین اجتماعی
ماده ۴ قانون تامین اجتماعی دامنه مشمولین اجباری این قانون را تعریف میکند و مشخص میکند چه کسانی به طور قهری و بدون نیاز به انتخاب، مشمول پوشش بیمه تامین اجتماعی هستند. طبق این ماده، افرادی که به هر عنوان در ازای دریافت مزد یا حقوق برای دیگری کار میکنند، صرفنظر از نوع قرارداد یا مدت همکاری مشمول اجباری این قانون محسوب میشوند.
این ماده در بحث اقلام مشمول بیمه از این نظر اهمیت دارد که پیش از ورود به جزئیات باید به طور دقیق مشخص شود که رابطه بین طرفین از نوع رابطه کارگر و کارفرمایی مشمول قانون تامین اجتماعی است یا چنین رابطهای وجود ندارد. به عنوان مثال همکاری با پیمانکاران مستقل یا قراردادهای مشاورهای که فاقد ویژگیهای رابطه کارگری هستند، خارج از شمول این قانون هستند.
کارفرمایانی که با نیروی کار پروژهای، دورکار یا پارهوقت کار میکنند، باید بر اساس مفاد این ماده وضعیت رابطه کاری خود را مشخص کنند و پس از آن وارد بحث دستهبندی اقلام حقوقی شوند. مغفول ماندن از اجرای این گام در برخی موارد باعث میشود کارفرمایانی که تصور میکردند رابطه کاری آنها خارج از شمول این قانون است، به صورت غیر منتظره با مطالبه حق بیمه معوقه برای کل دوره همکاری مواجه شوند.
ماده ۳۰ قانون تامین اجتماعی
در ماده 30 قانون تامین اجتماعی، معیار مزد یا حقوق مبنای کسر حق بیمه و ویژگی مستمر بودن مزایا تبیین شده است. بر اساس مفاد این ماده آنچه مبنای محاسبه و کسر حق بیمه قرار میگیرد، مجموع مزد یا حقوق ثابت به همراه مزایای مستمری است که به طور منظم و قطعی در هر دوره حقوقی به کارگر پرداخت میشود.
بر اساس مفاد ماده 30 قانون تامین اجتماعی ، مبنای کسر حق بیمه شامل مزد یا حقوق ثابت به همراه مزایای مستمری است که در هر دوره پرداخت حقوق، به طور قطعی و منظم به کارگر تعلق میگیرد. نام یا عنوان قلم پرداختی در این تشخیص نقشی ندارد.
کارفرمایان باید به این موضوع توجه کنند که تشخیص مشمولیت نه بر اساس نامی که در فیش حقوقی یا قرارداد کار برای اقلام انتخاب شده بلکه بر اساس رفتار واقعی پرداخت تعیین میشود. به عنوان مثال اگر یک کارفرما مبلغی را تحت عنوان کمک هزینه موردی به صورت ثابت و ماهانه پرداخت میکند، از نظر ماده 30 قانون تامین اجتماعی این پرداختی به عنوان مزایای مستمر تلقی شده و مشمول کسر حق بیمه میشود.
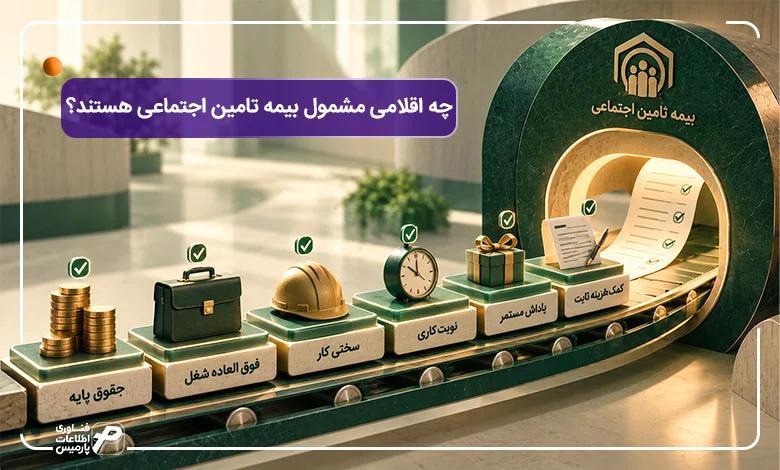
چه اقلامی مشمول بیمه تامین اجتماعی هستند؟
برای تشخیص اینکه کدام اقلام مشمول بیمه تامین اجتماعی میشوند باید به یک پرسش ساده پاسخ داد. آیا این پرداختی بدون توجه به رویداد خاص یا شرایط استثنایی، در هر دوره حقوقی تکرار میشود؟ اگر پاسخ به این سوال مثبت باشد، پرداختی مذکور باید به عنوان مشمول حق بیمه در نظر گرفته شود. این معیار حتی برای اقلامی که نامهای غیر معمول یا محلی دارند نیز کاربرد دارد و باعث میشود که کارفرما وابستگی صرف به یک لیست ثابت نداشته باشد.
اقلامی که باید در لیست بیمه درج شوند و مبنای کسر حق بیمه قرار بگیرند، شامل موارد جدول زیر است. نقطه مشترک همه این اقلام، تکرار منظم و پیشبینیپذیر بودن آنها است.
ردیف | قلم مشمول بیمه | دلیل مشمولیت (طبق ماده ۳۰) |
۱ | حقوق پایه | مزد ثابت اصلی؛ مبنای کف قانونی |
۲ | فوقالعاده شغل | پرداخت مستمر و ثابت وابسته به سمت شغلی |
۳ | فوقالعاده سختی کار دائمی | پرداخت مستمر ناشی از شرایط دائمی شغل |
۴ | فوقالعاده نوبت کاری ثابت | تکرار منظم در هر دوره حقوقی |
۵ | پاداش تکرارشونده ماهانه | الگوی پرداخت ثابت و مستقل از رویداد خاص |
۶ | کمک هزینه ثابت مندرج در قرارداد | جزو مزد ثابت توافق شده در قرارداد کار |
حقوق پایه
اصلیترین قلم مشمول بیمه در هر قرارداد کاری که هیچ استثنایی در مورد آن وجود ندارد، حقوق پایه است. حقوق پایه مبنای اولیه محاسبه حق بیمه محسوب میشود. این پرداختی، مبلغی است که در قرارداد کار بین کارفرما و کارگر به عنوان دستمزد ثابت ماهانه یا روزانه کارگر در نظر گرفته میشود و بدون توجه به عملکرد، حضور اضافه یا شرایط خاص به طور کامل در هر دوره حقوقی پرداخت میشود.
در مورد حقوق پایه باید به این نکته توجه کرد که مبلغ آن نمیتواند از حداقل دستمزد مصوب شورای عالی کار کمتر باشد. این حداقل دستمزد هر ساله توسط وزارت تعاون، کار و رفاه اجتماعی و شورای عالی کار متشکل از نمایندگان کارفرمایان و کارگران تعیین و اعلام میشود که مبنای کف محاسبه حق بیمه قرار میگیرد.
اگر کارفرما برای کاهش هزینه حق بیمه بخشی از حقوق پایه را تحت عناوین مختلف مانند کمک هزینه یا حق مسکن رسمی جابجا کند، در معرض ریسک بازرسی قرار میگیرد. این رویه در بازرسیهای سازمان تامین اجتماعی به سرعت شناسایی شده و منجر به صدور مطالبه معوقه برای کل دوره اشتغال کارگر میشود.
حقوق پایه فقط مبنای محاسبه حق بیمه نیست و سایر اقلام زیر نیز بر مبنای حقوق پایه محاسبه و پرداخت میشوند:
- سنوات خدمت
- عیدی
- پاداش و مزایای پایان خدمت
به همین دلیل کاهش مصنوعی حقوق پایه توسط کارفرما، فقط به معنای کاهش حق بیمه نیست، بلکه به طور مستقیم حقوق آتی کارگر را نیز تحت تأثیر قرار میدهد.
اگر میخواهید درباره حقوق پایه، قوانین و نحوه محاسبه آن بیشتر بدانید، مقاله جامع “حقوق پایه چیست؟ سیر تا پیاز تعریف، قوانین و نحوه محاسبه پایه حقوق” را در وبلاگ پارمیس مطالعه کنید.
فوقالعاده شغل و مزایای شغلی مستمر
به مبلغی که به دلیل ماهیت خاص یک شغل یا مسئولیت ویژه به صورت ثابت و مستمر به حقوق پایه اضافه میشود، فوقالعاده شغل گفته میشود که مشمول کسر حق بیمه است. فوقالعاده شغل به طور معمول در قرارداد کار یا حکم کارگزینی ذکر میشود و بر خلاف پاداشهای تشویقی به عملکرد ماهانه یا رویدادهای خاص وابستگی ندارد.
نمونههای رایج این دسته از اقلام حقوق شامل موارد زیر است:
- فوقالعاده مدیریت
- فوقالعاده سرپرستی
- فوقالعاده تخصص فنی
- فوقالعاده مسئولیت
ویژگی که باعث تفاوت این اقلام با پاداشهای تشویقی میشود، قطعیت پرداخت آنها است. یک فوقالعاده شغل تا زمانی که فرد در سمت خود باقی بماند، بدون نیاز به ارزیابی مجدد در هر ماه پرداخت میشود، در حالی که پاداش تشویقی به ارزیابی عملکرد یا تصمیم مدیریت در هر دوره وابسته است.
کارفرمایانی که مزایای شغلی ثابت را تحت عنوان «پاداش ماهانه» ثبت میکنند تا از کسر حق بیمه معاف بمانند، باید توجه داشته باشند که این تغییر عنوان، ماهیت واقعی پرداخت را از نظر سازمان تامین اجتماعی تغییر نمیدهد. زیرا همانطور که در بخش ماده ۳۰ توضیح داده شد، معیار اصلی رفتار واقعی پرداخت است، نه عنوانی که کارفرما برای پرداختی انتخاب کرده است.
فوقالعاده سختی کار و نوبتکاری مستمر
فوقالعاده سختی کار و نوبتکاری، مبلغی است که به دلیل شرایط دشوار یا نامتعارف انجام کار (مانند کار در محیطهای آلوده، پر مخاطره یا در شیفتهای شبانه) به صورت مستمر به کارگر پرداخت میشود و در صورت تکرار منظم، مشمول کسر حق بیمه است. این فوقالعادهها به طور معمول بر اساس آییننامههای وزارت کار و طبقهبندی مشاغل هر کارگاه تعیین میشوند.
نکته حائز اهمیت در این دسته، تفکیک میان سختی کار دائمی و شرایط استثنایی موقت است. اگر کارگری به طور دائم در شیفت شب یا محیط دشوار مشغول به کار باشد، فوقالعاده مربوطه جزو مزایای مستمر او محسوب شده و باید در لیست بیمه درج شود، اما اگر یک کارگر فقط برای چند روز یا یک پروژه خاص در چنین شرایطی قرار گیرد، ماهیت این پرداخت به سمت موردی بودن نزدیکتر میشود و باید با دقت بیشتری بررسی شود.
کارفرمایانی که در صنایع دارای طبقهبندی مشاغل مصوب فعالیت میکنند (مانند صنایع نفت، پتروشیمی و معدن)، به طور معمول این فوقالعادهها را بر اساس درصد مشخصی از حقوق پایه محاسبه میکنند که این درصد نیز باید بر اساس مصوبه طبقهبندی مشاغل و نه سلیقه شخصی تعیین شود.
حقالزحمه اضافهکاری
فوقالعاده اضافهکاری پرداختی به کارمندان و کارگرانی که مازاد بر ساعات موظفی قانونی به فعالیت میپردازند، از آنجا که ماهیت مزایای پرداختی در ازای انجام کار را دارد، در ماههایی که پرداخت میشود مشمول کسر حق بیمه است. کارفرمایان باید توجه داشته باشند که ثبت دقیق ساعات اضافهکاری در لیست بیمه و تطبیق آن با سامانه حضور و غیاب برای جلوگیری از جریمه در بازرسیهای اداره کار و تامین اجتماعی الزامی است.
پاداشهای مستمر و تکرار شونده
پاداشهایی که به طور منظم و در هر دوره حقوقی، بدون وابستگی به رویداد خاص یا تصمیم موردی مدیریت پرداخت میشوند، از نظر قانون تامین اجتماعی در حکم مزایای مستمر تلقی شده و مشمول کسر حق بیمه هستند. این دسته از اقلام باید به روشنی از پاداشهای موردی و یکباره تفکیک شوند.
در تشخیص مشمولیت این نوع پاداشها، معیار اصلی تشخیص عنوان یا مبلغ پاداش نیست بلکه الگوی تکرار است. به عنوان مثال اگر یک کارگاه هر ماه به طور ثابت مبلغی را تحت عنوان پاداش تولید یا پاداش حضور به کارگران پرداخت کند و این پرداخت مستقل از ارزیابی واقعی عملکرد و تنها به صورت رویهای ثابت انجام شود، این پاداش در عمل بخشی از مزد ثابت کارگر محسوب شده و باید در لیست بیمه درج شود.
نکتهای که در اغلب موارد توسط کارفرمایان نادیده گرفته میشود این است که حتی اگر یک پاداش در ابتدا با نیت تشویقی و موردی طراحی شده باشد، اما در عمل به طور پیوسته برای چند ماه متوالی تکرار شود، این تکرار میتواند در نگاه بازرس سازمان تامین اجتماعی، آن پاداش را به یک مزیت مستمر تبدیل کند. به همین دلیل، طراحی سیستم پاداشدهی باید از ابتدا با آگاهی از این پیامد بیمهای انجام شود.
سایر مزایای نقدی مستمر مندرج در قرارداد کار
هر مزیت نقدی دیگری که در متن قرارداد کار به صورت ثابت و بدون قید شرط خاص ذکر شده باشد و در هر دوره حقوقی پرداخت شود، صرفنظر از عنوان آن مشمول کسر حق بیمه خواهد بود. این اقلام در یک دسته باز قرار میگیرند که هدف از آن، پوشش دادن مواردی است که در چکلیستهای استاندارد نمیگنجند اما از نظر ماهیت، با تعریف مزایای مستمر مطابقت دارند.
نمونههایی از این اقلام به شرح زیر است:
- کمکهزینه ثابت ماهانه (که به طور یکسان و بدون تغییر به همه کارکنان یا یک گروه مشخص پرداخت میشود)
- فوقالعاده محل خدمت در مناطق محروم به صورت ثابت
- هر مزیت نقدی که در حکم کارگزینی یا قرارداد کار به عنوان بخشی از حقوق ماهانه ذکر شده است.
معیار نهایی تشخیص، نام قلم پرداختی در فیش حقوقی نیست، بلکه تکرار منظم و قطعیت پرداخت آن در هر دوره حقوقی است. هر قلمی که این دو ویژگی را داشته باشد، صرف نظر از عنوانی که در فیش حقوقی ذکر شده، باید مشمول کسر حق بیمه در نظر گرفته شود.
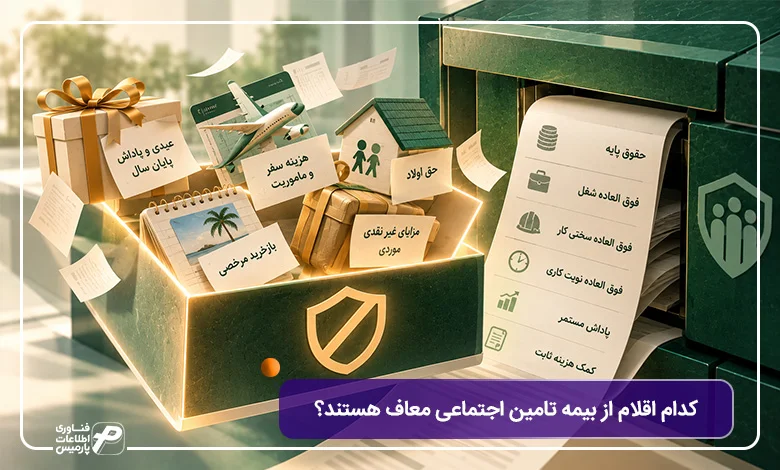
کدام اقلام از بیمه تامین اجتماعی معاف هستند؟
کلیه پرداختهای موردی، یکباره یا وابسته به رویدادهای خاص که ویژگی استمرار و قطعیت تکرار در هر دوره حقوقی ندارند، از بیمه تامین اجتماعی معاف هستند. معیار مشترک اقلام معاف از حق بیمه، وابستگی به یک رویداد یا زمان مشخص است. این وابستگی، ویژگی است که باعث میشود این اقلام از دایره مزد مستمر که در ماده 30 قانون تامین اجتماعی تعریف شده، خارج شوند.
مهمترین نمونههای اقلام معاف از بیمه تامین اجتماعی در جدول زیر شرح داده شده است:
ردیف | قلم معاف از بیمه | دلیل معافیت |
1 | عیدی و پاداش پایان سال | پرداخت یکباره سالانه با منشا مناسبتی |
2 | حق اولاد (در مصادیق مصوب) | ماهیت کمک خانوادگی، نه مزد کار |
3 | بازخرید مرخصی استفادهنشده | جبران روزهای عدم اشتغال، نه مزد کار انجام شده |
4 | هزینه سفر و ماموریت واقعی | جبران هزینه واقعی، وابسته به وقوع رویداد |
5 | مزایای غیرنقدی موردی | ماهیت موردی و غیرتکراری |
در مورد این اقلام باید به این نکته توجه کرد که معافیت آنها قطعی و همیشگی نیست. در واقع در برخی شرایط ممکن است این اقلام نیز ماهیت مستمر و تکرارشونده پیدا کننده و جزو اقلام مشمول پرداخت حق بیمه شوند.
عیدی و پاداش پایان سال
عیدی و پاداش پایان سال، طبق رویه ثابت سازمان تامین اجتماعی، از کسر حق بیمه معاف است، زیرا این پرداخت فقط یکبار در سال و بر اساس مقررات خاص خود (نه قرارداد کار ماهانه) انجام میشود. این پرداخت از نظر ماهیت با مزد ماهانه متفاوت است. عیدی جبران کار انجام شده در یک دوره حقوقی مشخص نیست، بلکه یک مزیت سالانه با منشا قانونی و مناسبتی جداگانه محسوب میشود.
کارفرمایان باید به این نکته توجه ویژه داشته باشند که این معافیت فقط به عیدی قانونی و سالانه تعلق میگیرد و اگر کارگاهی تصمیم بگیرد پرداختی مشابه عیدی را به صورت ماهانه یا فصلی و به طور مکرر انجام دهد (به عنوان مثال عیدی ماهانه یا پاداش هر سه ماه یک بار با مبلغ ثابت)، این پرداختی واجد ویژگی استمرار شده و ممکن است از نظر سازمان تامین اجتماعی مشمول کسر حق بیمه تلقی شود.
سقف معافیت عیدی از پرداخت مالیات حقوق موضوعی است که از معافیت آن از حق بیمه جدا است و این دو محاسبه نباید اشتباه گرفته شوند. از نظر بیمهای، عیدی و پاداش پایان سال از کسر حق بیمه معاف هستند اما از نظر قوانین مالیاتی ممکن است مشمول سقف معافیت سالانه مصوب باشد. به همین دلیل آشنایی با قوانین مالیات حقوق 1405 و سقف معافیتهای آن برای کارفرمایان و حسابداران از اهمیت زیاد برخوردار است.
حق اولاد و کمکهزینه عائلهمندی
حق اولاد در بسیاری از موارد و بر اساس رویههای اجرایی سازمان تامین اجتماعی، به عنوان مزیتی با ماهیت خاص (وابسته به وضعیت خانوادگی کارگر و نه ماهیت کار) در نظر گرفته میشود که در برخی مصادیق از شمول کسر حق بیمه خارج است. هرچند این موضوع یکی از مواردی است که در طول زمان و بسته به بخشنامههای اجرایی سازمان، ممکن است تفاوتهای رویهای داشته باشد.
دلیل اصلی این رویکرد این است که حق اولاد، ماهیتاً پاداش کار انجامشده توسط کارگر نیست، بلکه یک کمک اجتماعی مرتبط با تعداد فرزندان تحت تکفل او است و مبنای پرداخت آن، وضعیت خانوادگی است نه عملکرد شغلی. کمک هزینه عائلهمندی نیز از منطق مشابهی پیروی میکند، اما اگر این کمکهزینه به صورت ثابت و بدون ارتباط واقعی با تعداد فرزندان، به همه کارکنان به یک میزان پرداخت شود، ممکن است ماهیت آن از یک مزیت خانوادگی به یک جزء ثابت حقوق تغییر کند و ارزیابی مجدد آن ضروری شود.
در مورد حق اولاد و کم هزینه عائلهمندی رویههای اجرایی و بخشنامههای سازمان تامین اجتماعی در طول سالهای مختلف میتواند در جزئیات این موضوع تغییر کند. به همین دلیل توصیه میشود کارفرمایان پیش از نهایی کردن تصمیم درباره این قلم، آخرین بخشنامه رسمی سازمان تامین اجتماعی را در این خصوص استعلام کنند.
بازخرید مرخصی استفادهنشده
بازخرید مرخصی استفاده نشده، مبلغی است که در پایان قرارداد کار، پایان سال کاری یا در زمان تسویه حساب نهایی، بابت روزهای مرخصی استحقاقی استفاده نشده به کارگر پرداخت میشود و از کسر حق بیمه معاف است. این قلم به این دلیل از پرداخت حق بیمه معاف است که جبران روزهایی است که کارگر کار نکرده (یا در آن روزها کار او متوقف بوده) و ماهیت آن با مزد کار انجامشده متفاوت است.
این پرداختی به طور معمول یکباره و در پایان یک دوره مشخص (پایان قرارداد، پایان سال یا تسویه نهایی) انجام میشود و به همین دلیل فاقد ویژگی استمرار ماهانه است و از حق بیمه معاف است، اما ممکن است مشمول قواعد مالیاتی خاص باشد. به همین دلیل در پرداخت این قلم باید هر دو مبنای بیمهای و مالیاتی به صورت جداگانه مورد بررسی قرار گرفته و محاسبه شوند تا از بروز خطای همزمان در هر دو دوره جلوگیری شود.
نکتهای که کارفرمایان باید به آن دقت کنند این است که بازخرید مرخصی نه فقط بر مبنای حقوق پایه، بلکه باید بر اساس حقوق و مزایای واقعی روز محاسبه شود. این محاسبه اشتباه گاهی منجر به کسر کمتر از استحقاق واقعی کارگر میشود که در دعاوی کارگری قابل پیگیری است.
هزینه سفر، ماموریت و ایاب و ذهاب غیر مستمر
هزینههای سفر، ماموریت و ایاب و ذهاب که به صورت غیر مستمر و فقط در ازای وقوع واقعی سفر یا ماموریت پرداخت میشوند، از کسر حق بیمه معاف هستند، زیرا ماهیت این پرداختیها جبران هزینه واقعی متحمل شده توسط کارگر است و به عنوان دستمزد در ازای انجام کار در نظر گرفته نمیشود.
در صورتی که کارفرما یک مبلغ ثابت را تحت عنوان هزینه ایاب و ذهاب به طور یکسان و بدون ارتباط با مسافت واقعی یا وقوع رفت و آمد به صورت ماهانه به همه کارکنان خود پرداخت کند، این پرداختی جبران هزینه واقعی نیست و یک مزیت ثابت و مستمر محسوب میشود که مشمول کسر حق بیمه خواهد بود.
مزایای غیر نقدی موردی
مزایای غیر نقدی که به صورت موردی و غیر مستمر ارائه میشوند مانند هدایای مناسبتی، بستههای رفاهی موردی یا تسهیلات یکباره به طور معمول از کسر حق بیمه معاف هستند، مشروط بر اینکه واقعاً ماهیت موردی و غیر تکراری خود را حفظ کنند.
نمونه این اقلام میتواند شامل موارد زیر باشد:
- هدیه مناسبتی روز کارگر
- بسته رفاهی نوروزی
- کمک هزینه یکباره درمانی
همانطور که در سایر اقلام معاف نیز اشاره شد، تکرار منظم این نوع مزایا (حتی اگر غیر نقدی باشند) میتواند ماهیت آنها را به سمت مزایای مستمر سوق دهد. برای مثال، اگر کارگاهی هر ماه به طور ثابت یک بسته کالای مصرفی با ارزش مشخص به کارکنان بدهد، این پرداخت غیر نقدی از نظر ارزش ریالی معادل، باید در محاسبات حقوقی لحاظ و بررسی شود که آیا واجد ویژگی استمرار برای مشمولیت بیمهای هست یا از پرداخت حق بیمه معاف است. این نکته برای کارگاههایی که بخشی از مزایای کارکنان خود را به صورت غیر نقدی (مانند وعده غذایی، ایاب و ذهاب سازمانی یا کالای مصرفی) پرداخت میکنند، اهمیت زیادی دارد، زیرا ارزش ریالی این مزایا باید به درستی برآورد شده و در تصمیمگیری نهایی درباره مشمولیت لحاظ شود.
برخی از این اقلام مانند کمکهزینه مسکن یا بن کارگری، در رویههای اجرایی و آرای هیئتهای تشخیص محل اختلاف نظر هستند. پیش از نهایی کردن تصمیم درباره این موارد، حتماً آخرین بخشنامه رسمی سازمان تامین اجتماعی را به طور دقیق مورد بررسی قرار دهید.
برای اطلاع از شرایط قانونی معافیت حق ماموریت از بیمه و نحوه محاسبه کیلومتراژ و فوقالعاده سفر، مقاله حق ماموریت چیست و چگونه محاسبه میشود؟ را بخوانید.
مبنای قانونی تشخیص اقلام مشمول و غیر مشمول بیمه چیست؟
مبنای قانونی تشخیص اقلام مشمول و غیرمشمول بیمه، یک قاعده واحد و ساده یعنی استمرار و قطعیت پرداخت است. هر یک از اقلام پرداختی که در هر دوره حقوقی به طور منظم و بدون وابستگی به رویداد خاص به کارگران پرداخت شوند، مشمول کسر حق بیمه هستند. در مقابل هر قلمی که وابسته به رویداد خاص، زمان مشخص یا تصمیم موردی مدیریت باشد، از این قاعده معاف خواهد بود.
رای بررسی آخرین مصوبات شورای عالی کار در خصوص مبالغ کمک هزینه اقلام مصرفی و مسکن و نحوه انعکاس آنها در فیش حقوقی، پیشنهاد میکنیم مقاله “قوانین حقوق و دستمزد 1405” را در وبلاگ پارمیس مطالعه کنید.
به بیان سادهتر حق بیمه باید بازتاب واقعی توان مالی پایدار کارگر باشد نه پرداختهای استثنایی که ممکن است در هر دوره یا هر سال تغییر کنند یا حذف شوند. در صورتی که مبنای کسر حق بیمه شامل تمام پرداختهای موردی باشد، هم پیشبینی هزینه نیروی انسانی برای کارفرما دشوار میشود و هم نوسان شدیدی در مبنای مستمری آینده کارگر ایجاد خواهد شد. به همین دلیل قانونگذار به جای اینکه یک لیست بسته و ثابت از اقلام تعریف کند، یک معیار پویا و قابل تعمیم در نظر گرفته که کارفرما بتواند آن را در مورد هر قلم جدید به کار بگیرد.
مهمترین مبانی قانونی تشخیص مشمولیت یا عدم مشمولیت اقلام در حق بیمه به شرح زیر است:
- معیار استمرار و قطعیت پرداخت
- تفاوت مزایای قراردادی با مزایای تشویقی موردی
- آرای هیئتهای تشخیص مطالبات و رویه قضایی
جدول خلاصه اقلام مشمول و معاف از بیمه تامین اجتماعی
نام قلم حقوق و مزایا | مشمول بیمه است؟ | توضیحات یا شرط معافیت |
حقوق پایه یا حقوق ثابت | بله | به طور کامل مشمول است. |
فوقالعاده شغل و مدیریت | بله | مزایای مستمر شغلی. |
اضافهکاری | بله | در صورت وقوع و پرداخت. |
حق مسکن و بن کارگری | بله | بر اساس آخرین بخشنامهها مشمول است. |
نوبتکاری و شبکاری | بله | مزایای مستمر شیفت کاری. |
عیدی و پاداش سالانه | خیر | معاف از بیمه (تا سقف قانونی). |
حق ماموریت (فوقالعاده ماموریت) | خیر | در صورت ارائه حکم و مدارک سفر واقعی. |
حق اولاد (تا سقف قانونی) | خیر | وابسته به شرایط قانونی اولاد. |
بازخرید مرخصی | خیر | در زمان تسویهحساب یا پایان قرارداد. |
سنوات پایان خدمت | خیر | پاداش پایان خدمت معاف است. |
معیار استمرار و قطعیت پرداخت
سادهترین و در عین حال دقیقترین ابزار برای تشخیص مشمولیت بیمهای هر قلم حقوقی معیار استمرار و قطعیت پرداخت است.
این معیار از دو رکن اصلی تشکیل شده:
- تکرار منظم: یعنی آیا این پرداخت در هر دوره حقوقی (به طور معمول هر ماه) تکرار میشود یا خیر.
- قطعیت: یعنی آیا کارگر میتواند از قبل با اطمینان بداند که این مبلغ را دریافت خواهد کرد
پرداخت آن به یک ارزیابی، رویداد یا تصمیم موردی وابسته است؟
برای بکارگیری عملی این معیار، کارفرما باید از خود سوال کند که اگر این قلم را برای شش ماه یا یک سال آینده در نظر بگیریم، آیا انتظار میرود بدون تغییر و بدون وابستگی به رویداد خاصی تکرار شود؟ اگر پاسخ به این سوال مثبت است، آن قلم مشمول بیمه است. برای مثال، حقوق پایه و فوقالعاده شغل به وضوح این دو شرط را دارند، در حالی که عیدی سالانه و هزینه سفر واقعی، فاقد شرط تکرار منظم ماهانه هستند.
کارفرمایان باید در نظر داشته باشند که این معیار باید به طور دورهای (حداقل سالانه) بازبینی شود، زیرا یک قلم که ابتدا موردی طراحی شده، ممکن است در عمل به یک الگوی تکراری تبدیل شده باشد، حتی اگر عنوان اولیه آن تغییر نکرده باشد.
تفاوت مزایای قراردادی با مزایای تشویقی موردی
تفکیک میان مزایای قراردادی (که در متن قرارداد کار یا حکم کارگزینی به صراحت ذکر شده و تعهدی قطعی برای کارفرما ایجاد میکند) و مزایای تشویقی موردی (که بر اساس ارزیابی عملکرد، تصمیم لحظهای مدیریت یا شرایط خاص هر دوره تعیین میشود) یکی از مهمترین ابزارهای کمکی برای تشخیص مشمولیت بیمهای است:
- مزایای قراردادی: از آنجا که کارفرما را نسبت به پرداخت آنها متعهد میکنند واجد شرط قطعیت هستند و باید مشمول کسر حق بیمه قرار بگیرند، زیرا کارگر یک حق مکتسب نسبت به دریافت آنها دارد که کارفرما نمیتواند یک طرفه آن را لغو کند.
- مزایای تشویقی موردی: اقلامی هستند که به طور مستقیم به تصمیم مدیریت یا ارزیابی عملکرد در هر دوره وابسته هستند. به همین دلیل فاقد قطعیت بوده و در صورت حفظ ماهیت واقعی موردی خود، از کسر حق بیمه معاف میمانند.
یکی از مشکلات رایج این است که برخی کارفرمایان، مزایای قراردادی را با عنوان پاداش تشویقی در قرارداد یا فیش حقوقی ثبت میکنند تا از کسر حق بیمه فرار کنند، در حالی که ماهیت واقعی آن پرداخت (قطعیت و عدم وابستگی واقعی به ارزیابی عملکرد) آن را در دسته مزایای مشمول قرار میدهد. بازرسان تامین اجتماعی برای کشف این نوع دستکاری، روند پرداخت طی چند ماه یا سال گذشته را بررسی میکنند تا مشخص شود آیا پرداخت واقعاً متغیر و وابسته به عملکرد بوده یا در عمل همیشه یک مبلغ ثابت پرداخت شده است.
نقش آرای هیئتهای تشخیص مطالبات و رویه قضایی
در مواردی که متن قانون یا بخشنامههای اجرایی به روشنی وضعیت یک قلم خاص را مشخص نکرده باشند، آرای هیئتهای تشخیص مطالبات سازمان تامین اجتماعی و رویه دیوان عدالت اداری نقش تعیین کنندهای در تفسیر نهایی این موارد ایفا میکنند و به عنوان مرجع تکمیلی برای رفع ابهام در نظر گرفته میشوند.
این هیئتها، به هنگام بررسی اعتراض کارفرمایان به مطالبات حق بیمه، به رفتار واقعی پرداخت (نه فقط عنوان قراردادی آن) استناد میکنند و بر معیار استمرار و قطعیت تأکید دارند. برای کارفرمایانی که با یک مورد مبهم مواجه میشوند و در چکلیستهای موجود پاسخ روشنی پیدا نمیکنند، توصیه میشود علاوه بر بررسی متن قانون، سوابق آرای صادر شده در موارد مشابه را نیز از طریق مشاوران حقوقی متخصص در حوزه کار و تامین اجتماعی بررسی کنند. این رویکرد بهویژه برای صنایعی که مزایای غیرمتعارف یا خاص خود را دارند (مانند صنایع نفت و گاز، حمل و نقل یا فناوری اطلاعات با ساختارهای پاداشدهی پیچیده) اهمیت بیشتری پیدا میکند، زیرا این صنایع بیش از سایرین با اقلام مزایای غیر معمول مواجه هستند که در چکلیستهای عمومی به آنها اشاره نشده است.
سوال کلیدی | پاسخ بله (مشمول بیمه) | پاسخ خیر (معاف از بیمه) |
آیا این پرداخت هر ماه تکرار میشود؟ | بله، مستمر است | خیر، موردی است |
آیا مبلغ آن قطعی و از پیش مشخص است؟ | بله، وابسته به ارزیابی نیست | خیر، به تصمیم یا رویداد وابسته است |
آیا در قرارداد کار به عنوان تعهد ثابت ذکر شده؟ | بله، حق مکتسب کارگر است | خیر، تشویقی و یکطرفه است |
پیش از تصمیمگیری درباره هر قلم مبهم از حقوق و مزایا، این سوال را مطرح کنید که «اگر این پرداخت را برای ۱۲ ماه آینده پیشبینی کنیم، آیا بدون وابستگی به رویداد خاص تکرار خواهد شد؟» اگر پاسخ مثبت است، آن قلم را مشمول کسر حق بیمه در نظر بگیرید.
اشتباهات رایج کارفرمایان در ثبت حقوق و مزایا چیست؟
ناآگاهی از معیارهای دقیق قانونی یا عدم بازبینی منظم لیست بیمه از مهمترین دلایل بروز اشتباه توسط کارفرمایان در ثبت حقوق و مزایا و تعیین مشمولیت اقلام در حق بیمه است. بسیاری از کارفرمایان سیستم حقوق و دستمزد خود را یک بار در ابتدای شروع فعالیت طراحی میکنند و برای سالها بدون بازنگری از الگوی اولیه برای محاسبات و ثبت حقوق و مزایا استفاده میکنند. در حالی که تغییرات تدریجی در نحوه پرداخت مزایا میتواند به مرور ماهین بیمهای برخی از اقلام را تغیبه مقاله نمره بده یر دهد. اجرای دقیق این محاسبات و رعایت مقررات قانون کار نیازمند شناخت کامل مفاهیم پایه در حقوق و دستمزد است.
از رایجترین اشتباهات کارفرمایان در ثبت حقوق و مزایای کارکنان میتوان به موارد زیر اشاره کرد:
اشتباه رایج | پیامد آن | راه پیشگیری |
ثبت پاداش تکراری به عنوان معاف | مطالبه معوقه و جریمه تاخیر | ارزیابی الگوی پرداخت پیش از تعیین عنوان |
نادیده گرفتن مستمر شدن مزیت موردی | مطالبه برای کل دوره پرداخت مکرر | بازبینی دورهای (ششماهه) اقلام معاف |
خلط مبنای مالیاتی و بیمهای | محاسبه نادرست همزمان دو نظام قانونی | تفکیک مسیر تحلیل مالیاتی از بیمهای |
عدم بهروزرسانی لیست پس از تغییر قرارداد | ارسال لیست بیمه با مبنای نادرست | اتصال خودکار تغییرات استخدامی به لیست بیمه |
ثبت اشتباه پاداشهای تکراری به عنوان قلم غیرمستمر
یکی از رایجترین اشتباهات کارفرمایان، ثبت پاداشهایی است که در عمل به طور منظم و ماهانه پرداخت میشوند، اما همچنان تحت عنوان پاداش موردی یا پاداش تشویقی در لیست بیمه درج میشوند. این اشتباه از این باور غلط ناشی میشود که صرف انتخاب عنوان پاداش برای یک قلم از مزایای پرداختی، به طور خودکار آن را از شمول بیمه خارج میکند.
پیامد این اشتباه در زمان بازرسی دورهای سازمان تامین اجتماعی آشکار میشود و بازرسان با بررسی فیشهای حقوقی چند ماه یا حتی چند سال گذشته، الگوی پرداخت این پاداش را استخراج میکنند و اگر مشخص شود این مبلغ به طور مستمر و بدون تغییر معنادار پرداخت شده، آن را در حکم مزد مستمر تلقی کرده و مطالبه حق بیمه معوقه را برای کل دوره صادر میکنند. این مطالبه شامل اصل حق بیمه پرداخت نشده به همراه جریمه تاخیر است که در برخی موارد رقم قابل توجهی را تشکیل میدهد.
کارفرمایان از همان ابتدای طراحی هر نظام پاداشدهی، باید مشخص کنند آیا قصد دارند این پرداخت متغیر و وابسته به عملکرد باشد یا یک مزیت ثابت است. در صورتی که یک مزیت ثابت باشد، بهتر است از ابتدا آن را به عنوان بخشی از حقوق ثابت در لیست بیمه درج کنند تا از ریسک بازرسی آتی در امان بمانند.
نادیده گرفتن مستمر شدن یک مزیت موردی پس از پرداختهای پیاپی
اشتباه دیگری که کمتر مورد توجه قرار میگیرد، ادامه رفتار معاف از بیمه با یک قلم مزایا پس از آنکه آن قلم در عمل به یک الگوی تکراری و مستمر تبدیل شده است. برای مثال، کمک هزینهای که ابتدا به صورت موردی و یکباره برای جبران یک شرایط خاص (مانند افزایش موقت هزینه ایاب و ذهاب) در نظر گرفته شده، اما پس از چند ماه بدون تغییر شرایط اولیه، همچنان به طور ثابت پرداخت میشود.
مشکل اصلی در این اشتباه، عدم بازنگری دورهای وضعیت اقلام حقوقی است. کارفرما تصمیم اولیه درباره معافیت یک قلم را یک بار میگیرد و سپس بدون بازبینی مجدد، همان تصمیم را برای ماههای بعدی نیز تکرار میکند، بدون توجه به اینکه ماهیت واقعی آن پرداخت در طول زمان تغییر کرده است. این وضعیت در کارگاههایی که فرآیندهای حقوق و دستمزد را به صورت دستی یا با فایلهای اکسل مدیریت میکنند، شایعتر است، زیرا فقدان یک سیستم هشداردهنده باعث میشود این تغییر تدریجی نادیده گرفته شود.
توصیه عملی این است که کارگاهها هر شش ماه یک بار، تمام اقلام معاف از بیمه را بازبینی کنند و بررسی کنند آیا هر یک از این اقلام همچنان ماهیت موردی خود را حفظ کردهاند یا در عمل به یک پرداخت ثابت و مستمر تبدیل شدهاند.
اشتباه در تشخیص اقلام مشمول مالیات از اقلام مشمول بیمه
یکی از اشتباهاتی که باعث سردرگمی میشود، فرض یکسان بودن مبنای محاسبه مالیات حقوق و حق بیمه است. بسیاری از حسابداران غیرمتخصص، تصور میکنند اگر قلمی از پرداخت مالیات معاف باشد، از کسر حق بیمه نیز معاف است، در حالی که این دو نظام قانونی کاملاً مستقل از هم عمل میکنند و معیارهای متفاوتی دارند.
برای مثال، ممکن است یک قلم معین بر اساس قانون مالیاتهای مستقیم تا سقف مشخصی از پرداخت مالیات معاف باشد، اما همان قلم از منظر قانون تامین اجتماعی، به دلیل داشتن ویژگی استمرار، همچنان مشمول کسر حق بیمه باشد.
از آنجا که معافیتهای بیمهای و مالیاتی قوانین کاملاً متفاوتی دارند، برای بررسی دقیق نحوه محاسبه مالیات بر درآمد حقوق میتوانید مقاله مالیات حقوق چیست؟ جدول و سقف معافیتهای مالیاتی را مطالعه کنید.
این خلط مبحث زمانی رخ میدهد که کارفرما یا حسابدار، یک منبع واحد (مانند بخشنامه مالیاتی) را برای هر دو تصمیمگیری بیمهای و مالیاتی به کار میگیرد در حالی که این دو موضوع باید به صورت جداگانه و بر اساس قوانین اختصاصی هر کدام (قانون تامین اجتماعی برای بیمه و قانون مالیاتهای مستقیم برای مالیات) بررسی شوند.
بهترین راهکار برای پیشگیری از این مشکل، طراحی دو مسیر تحلیلی مجزا در فرآیند محاسبه حقوق است. یک مسیر برای تعیین مبنای مشمولیت مالیاتی و یک مسیر مستقل برای تعیین مبنای مشمولیت بیمهای، حتی اگر در نهایت هر دو محاسبه روی یک فیش حقوقی واحد اعمال شوند.
تفکیک نکردن مبنای محاسبه مالیات حقوق و بیمه تامین اجتماعی، صدور سند حسابداری حقوق و دستمزد را با مغایرتهای مالی و انضباطی مواجه میکند. برای حل ریشهای این معضل، ثبت سند شناسایی حقوق، ذخیره سنوات و حق بیمه سهم کارفرما نباید به صورت دستی ثبت شود، بلکه این اسناد باید از طریق ماژول حقوق و دستمزد به صورت مستقیم در نرم افزار حسابداری شرکتی شناسایی و اعمال شوند تا ممیزان مالیاتی و بازرسان تامین اجتماعی با دفاتر کاملاً شفاف و منطبق بر استانداردها مواجه شوند.
عدم بهروزرسانی لیست بیمه پس از تغییر قرارداد یا افزایش حقوق
یکی دیگر از اشتباهات رایج کارفرمایان این است که پس از هرگونه تغییر در ساختار حقوقی کارگر مانند افزایش سالانه حقوق، ارتقای شغلی، تغییر نوع قرارداد یا اضافه شدن یک مزیت جدید، لیست بیمه را به درستی و بهموقع بهروزرسانی نمیکنند و لیست نهایی همچنان بر اساس اطلاعات قدیمی تنظیم و ارسال میشود.
این مشکل در کارگاههایی رخ میدهد که افزایش سالانه حقوق (مطابق مصوبه شورای عالی کار) را در سیستم حقوق و دستمزد اعمال میکنند، اما فراموش میکنند مزایای وابسته به حقوق پایه (مانند فوقالعادههای درصدی) را نیز متناسب با آن بهروزرسانی کنند. نتیجه این غفلت، ارسال لیست بیمه با مبنای محاسبه نادرست است که در تطبیق سالانه سازمان تامین اجتماعی با اطلاعات مالیاتی یا سایر منابع اطلاعاتی، به سرعت قابل شناسایی است و میتواند به درخواست اصلاحیه و حتی جریمه تاخیر در پرداخت مابهالتفاوت منجر شود.
بهترین راهکار برای پیشگیری از بروز این اشتباه، ایجاد یک چکلیست عملیاتی است که هر تغییر در وضعیت استخدامی یا حقوقی کارگر مانند تغییر سمت، افزایش حقوق، تغییر نوع قرارداد و… را به طور خودکار به فرآیند بازبینی لیست بیمه متصل کند. این ارتباط یکی از ویژگیهای مهم و کاربردی است که در سیستمهای نرمافزاری حقوق و دستمزد به صورت یکپارچه در دسترس قرار دارد.
پس از تنظیم لیست و استخراج برگ پرداخت (شناسه قبض و شناسه پرداخت بیمه)، مهلت واریز آن حداکثر تا پایان آخرین روز ماه بعد است. تاخیر در پرداخت نه تنها جریمه قطعی ۲ درصدی به همراه دارد، بلکه اعتبار لیست را مخدوش میکند. بنابراین ایجاد ارتباط سیستمی میان صدور لیست و دستور پرداخت در نرم افزار دریافت و پرداخت، تضمین میکند که تسویه حق بیمه کارکنان پیش از سررسید قانونی در جریان نقدینگی شرکت قرار گیرد.
اقلام مشمول و غیرمشمول در لیست بیمه چه تاثیری دارند؟
اقلام مشمول و غیرمشمول بیمه، به طور مستقیم مبنای محاسبه حق بیمه سهم کارگر و کارفرما را در لیست بیمه ماهانه تعیین میکنند. به همین دلیل هر خطا در این تفکیک، بلافاصله به تغییر مبلغ نهایی حق بیمه، احتمال رد یا اصلاحیه لیست توسط سازمان تامین اجتماعی و در بلندمدت، تغییر سوابق بیمهای و مستمری آینده کارگر منجر میشود.
این تأثیر به این دلیل اهمیت دارد که لیست بیمه فقط یک فرم اداری ساده نیست. این لیست مبنای رسمی محاسبه حقوق آینده کارگر از جمله مستمری بازنشستگی، غرامت دستمزد ایام بیماری و مقرری بیمه بیکاری نزد سازمان تامین اجتماعی محسوب میشود. به همین دلیل، هر خطا در این سند، فقط یک مسئله محاسباتی کوتاهمدت برای کارفرما نیست، بلکه میتواند اثرات بلندمدتی روی حقوق واقعی کارگر داشته باشد که جبران آن پس از گذشت سالها بسیار دشوارتر خواهد بود.
خطای تفکیک | اثر بر لیست بیمه | اثر بر سازمان/کارمند |
درج نادرست قلم معاف به عنوان مشمول | افزایش بیمورد حق بیمه پرداختی | هزینه اضافی برای کارفرما بدون توجیه قانونی |
حذف نادرست قلم مشمول از لیست | کاهش مصنوعی مبنای حق بیمه | مطالبه معوقه، جریمه تاخیر، کاهش سابقه واقعی کارمند |
مغایرت لیست بیمه با اظهارنامه مالیاتی | افزایش احتمال اصلاحیه و بازرسی | اولویتبندی کارگاه در بازرسیهای آتی |
خطای تجمعی چند ساله | تحریف مبنای میانگین دستمزد | کاهش واقعی مستمری بازنشستگی کارمند |
تاثیر بر مبنای محاسبه حق بیمه سهم کارگر و کارفرما
هر قلمی که به اشتباه در دسته مشمول یا معاف قرار گیرد، به طور مستقیم رقم نهایی حق بیمه قابل پرداخت را تغییر میدهد، زیرا این رقم بر مبنای درصد مشخصی از مجموع اقلام مشمول محاسبه میشود. افزودن نادرست یک قلم معاف به مبنای محاسبه، منجر به پرداخت بیش از حد حق بیمه میشود و حذف نادرست یک قلم مشمول، منجر به پرداخت کمتر از میزان واقعی حق بیمه میشود که در بازرسیهای آتی به عنوان بدهی معوقه شناسایی خواهد شد.
خطا در عدم درج یک قلم مشمول در لیست بیمه از سوی کارفرما یعنی بخشی از سهم کارگر که باید از حقوق او کسر میشد، توسط کارفرما پرداخت نشده است. در صورت شناسایی این خطا در بازرسی، کارفرما مسئول پرداخت کل مابهالتفاوت (سهم خود و سهم کارگر) بههمراه جریمه تاخیر خواهد بود، حتی اگر این خطا ناخواسته و از سوی حسابدار رخ داده باشد
محاسبه دقیق اقلام مشمول، فقط یک وظیفه اداری در دپارتمان منابع انسانی نیست. در بنگاههای تولیدی، حق بیمه ۲۳ درصدی سهم کارفرما به همراه اضافه دستمزدها، به طور مستقیم وارد سرفصل دستمزد مستقیم و سربار ساخت میشود. به همین دلیل کوچکترین اشتباه در تفکیک اقلام مشمول و معاف، بهای تمامشده کالای ساختهشده را مخدوش میکند. به همین دلیل در صنایع پیشرفته، اطلاعات دستمزد بهصورت خودکار به نرم افزار بهای تمام شده تولید منتقل میشود تا هزینه تمامشده هر واحد محصول با احتساب دقیق هزینههای واقعی بیمه و سربار نیروی انسانی برآورد شود.
ریسک رد شدن یا اصلاحیه لیست بیمه توسط سازمان
سیستمهای نظارتی سازمان تامین اجتماعی، لیستهای بیمه ارسالی را با اطلاعات سایر منابع از جمله اظهارنامههای مالیاتی، گزارشهای فصلی معاملات و سوابق قبلی کارگاه تطبیق میدهند و در صورت مشاهده مغایرت معنادار، لیست را برای اصلاح بازمیگردانند یا فرآیند بازرسی حضوری را آغاز میکنند.
این تطبیق اطلاعاتی زمانی حساسیت بیشتری پیدا میکند که رقم حقوق اظهار شده در اظهارنامه مالیاتی کارگاه با مبنای مشمول بیمه اعلام شده در لیست بیمه همخوانی نداشته باشد. چنین مغایرتی، سیگنال روشنی برای آغاز بررسی دقیقتر توسط سازمان است. علاوه بر این، تغییرات ناگهانی و بدون توضیح در مبنای مشمول بیمه یک کارگاه (برای مثال، کاهش ناگهانی مبلغ مشمول بدون تغییر تعداد کارکنان یا ساختار سازمانی) نیز میتواند به عنوان یک علامت هشدار در سیستمهای تحلیلی سازمان شناسایی شود.
پیامد عملی این ریسک، علاوه بر هزینه زمانی رسیدگی به اصلاحیه، احتمال جریمه تاخیر برای دورهای است که لیست نادرست ارسال شده و همچنین افزایش احتمال قرارگیری آن کارگاه در اولویت بازرسیهای دورهای آتی سازمان تامین اجتماعی است.
پیامد بلند مدت بر سوابق بیمهای و مستمری کارکنان
فراتر از پیامدهای مالی کوتاهمدت برای کارفرما، خطا در تفکیک اقلام مشمول و معاف، اثر مستقیم روی سوابق بیمهای و در نهایت میزان مستمری بازنشستگی کارگر خواهد داشت، زیرا مبنای محاسبه مستمری بازنشستگی، میانگین دستمزد مشمول بیمه در یکی از سالهای پایانی اشتغال (مطابق مقررات مربوطه) است.
اگر در طول سالهای اشتغال، به طور مستمر بخشی از مزایای واقعی کارگر مانند فوقالعاده شغل یا پاداشهای مستمر به اشتباه در لیست بیمه درج نشده باشد، مبنای محاسبه مستمری او در زمان بازنشستگی، کمتر از دستمزد واقعی دریافتی خواهد بود. یعنی کارگر در طول سالهای بازنشستگی خود، مبلغ کمتری نسبت به آنچه واقعاً استحقاق آن را داشته دریافت خواهد کرد.
این پیامد، از جنبه اخلاقی و قانونی مسئولیت کارفرما را در قبال ثبت دقیق اقلام حقوقی، فراتر از یک الزام مالیاتی یا اداری قرار میدهد. جبران این خطا پس از سالها نیازمند طرح دعوی و ارائه مستندات دقیق از سوی کارگر برای اثبات دریافت واقعی این مزایا در گذشته است، فرآیندی که هم زمانبر و هم پرهزینه است. به همین دلیل، دقت در ثبت اقلام مشمول از روز اول استخدام، نه تنها یک الزام قانونی برای کارفرما، بلکه یک مسئولیت مستقیم نسبت به آینده مالی کارکنان است.
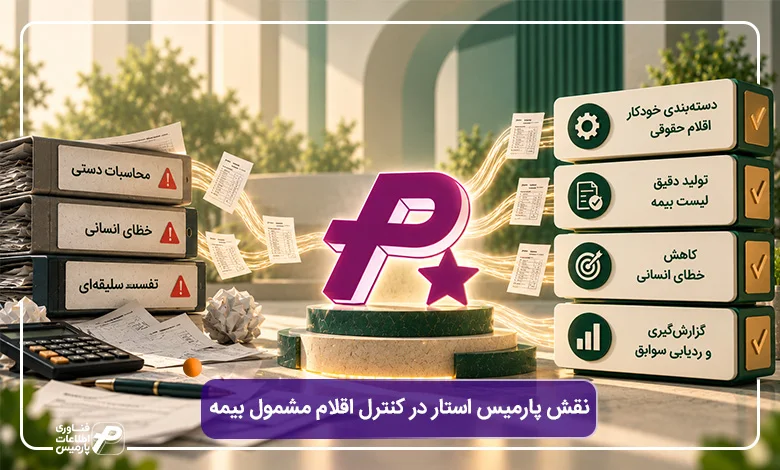
نقش پارمیس استار در کنترل اقلام مشمول بیمه
نرمافزار پارمیس استار یک راهکار جامع ERP برای کسب و کارها محسوب میشود که با بهرهمندی از ماژولهای مختلف کلیه نیازهای مالی و حسابداری را پوشش میدهد. یکی از ماژولهای مهم این سیستم، نرمافزار حقوق و دستمزد است که با امکانات پیشرفته فرایند تشخیص و کنترل اقلام مشمول بیمه را از یک فرایند دستی و مستعد بروز خطا، به یک فرایند سیستمی و قابل اتکا تبدیل میکند.
از مهمترین قابلیتهای این نرمافزار میتوان به موارد زیر اشاره کرد:
- دستهبندی خودکار اقلام حقوقی بر اساس ماهیت مستمر یا غیر مستمر
- تولید خودکار و بهروز لیست بیمه
- کاهش خطای انسانی در محاسبات
- امکان گزارشگیری دقیق از سوابق پرداختی
ضرورت استفاده از نرمافزار حقوق و دستمزد این است که تشخیص مشمولیت هر یک از اقلام حقوق و مزایا به یک معیار پویا، یعنی استمرار و قطعیت پرداخت، وابسته است که باید به طور مستمر و در طول زمان مورد بازبینی قرار بگیرد. با توجه به این که انجام این کار در محاسبات دستی ممکن است با خطا و تاخیر زیاد همراه باشد، یک سیستم یکپارچه میتواند این بازبینی را به صورت خودکار و بر اساس قواعد از پیش تعریف شده انجام دهد.
دستهبندی خودکار اقلام حقوقی بر اساس ماهیت مستمر یا غیر مستمر
یکی از ویژگیهای نرمافزار حقوق و دستمزد امکان تعریف هر قلم حقوقی جدید با مشخص کردن دقیق ویژگی مستمر بودن یا غیر مستمر بودن آن است. به این ترتیب، تصمیم درباره مشمولیت بیمهای هر قلم، یک بار در سطح تعریف پارامتر گرفته میشود و در تمام محاسبات بعدی به طور خودکار و یکپارچه اعمال خواهد شد.
این رویکرد به طور دقیق مشکل وابستگی تصمیمگیری درباره مشمولیت هر قلم به قضاوت لحظهای و سلیقهای حسابدار در هر دوره حقوقی را حل میکند. زمانی که یک قلم به عنوان فوقالعاده شغل مستمر در سیستم تعریف شده باشد، نرمافزار در تمام محاسبات آتی و بدون نیاز به دخالت مجدد کاربرد، این قلم را به صورت خودکار در مبنای محاسبه حق بیمه لحاظ میکند.
تولید خودکار و اصلاحشده لیست بیمه ماهانه بر مبنای قوانین بهروز
نرمافزار حقوق و دستمزد پارمیس استار لیست بیمه ماهانه هر کارگاه را بر اساس اقلام تعریف شده و دستهبندی مشمول یا معاف، به صورت خودکار تولید میکند و از بروز خطاهای محاسباتی ناشی از دخالت دستی در این فرآیند جلوگیری میکند. این قابلیت برای کارگاههای که دارای تعداد زیادی کارمند با ساختارهای حقوقی متفاوت هستند، از اهمیت زیادی برخوردار است. زیرا محاسبه دستی و جداگانه مبنای بیمه برای هر کارمند، هم زمانبر است و هم احتمال خطای انسانی در آن بسیار بالا است.
در پارمیس استار، سیستم پس از هر تغییر در وضعیت استخدامی یا حقوقی کارمند (مانند افزایش حقوق سالانه، ارتقای شغلی یا تغییر در ترکیب مزایا) به طور خودکار مبنای جدید محاسبه حق بیمه را بهروزرسانی میکند و از بروز مشکلات آتی جلوگیری میکند. همچنین، بهروزرسانی نرخها و سقفهای قانونی (مانند حداقل دستمزد مصوب سالانه) در سیستم به صورت متمرکز انجام میشود، یعنی این که با یک تغییر در سطح تنظیمات کلی، تمام محاسبات مربوط به کل کارکنان کارگاه به طور یکپارچه بهروزرسانی میشوند.
کاهش خطای انسانی در تفکیک مزایای مشمول و معاف
با حذف نیاز به تصمیمگیری دستی و مکرر درباره مشمولیت بیمهای هر قلم در هر دوره حقوقی، نرمافزار پارمیس استار احتمال بروز خطای انسانی ناشی از خستگی، عجله یا ناآگاهی حسابدار از آخرین بخشنامههای اجرایی را به طور قابلتوجهی کاهش میدهد.
این قابلیت در کارگاههایی که فرآیند حقوق و دستمزد را با گردش کار فشرده (مانند نزدیک به تاریخ پرداخت حقوق در پایان هر ماه) انجام میدهند، اهمیت زیادی دارد. زیرا در این شرایط، احتمال بروز خطای سهوی در تفکیک اقلام مشمول و معاف بسیار بالاتر از حالت عادی است.
یکی از قابلیتهای پارمیس استار امکان تعریف الگوهای استاندارد برای مشاغل یا واحدهای سازمانی مشابه است. یعنی وقتی ساختار حقوقی یک شغل خاص یک بار به درستی تعریف شود، همان الگو میتواند برای تمام کارکنان جدید در همان جایگاه شغلی به کار گرفته شود، بدون اینکه نیاز به تعریف مجدد و جداگانه هر قلم برای هر فرد وجود داشته باشد. این یکپارچگی، احتمال ناهماهنگی در نحوه محاسبه حق بیمه میان کارکنان همرده را از بین میبرد.
گزارشگیری و ردیابی سوابق برای پاسخگویی به بازرسی تامین اجتماعی
نرمافزار پارمیس استار امکان تولید گزارشهای تفصیلی از سوابق پرداخت هر قلم حقوقی به تفکیک کارمند و دوره زمانی را فراهم میکند. این قابلیت در زمان بازرسی سازمان تامین اجتماعی یا رسیدگی به اعتراضات احتمالی، ابزار مستندسازی قدرتمندی در اختیار کارفرما قرار میدهد.
در فرآیند بازرسی تامین اجتماعی، یکی از نخستین درخواستهای بازرسان، ارائه سوابق دقیق پرداخت هر قلم مزایا در طول یک دوره مشخص است. کارگاههایی که این اطلاعات را به صورت پراکنده در فایلهای مختلف نگهداری میکنند، معمولاً در ارائه سریع و دقیق این مستندات با مشکل مواجه میشوند که میتواند به عنوان یک علامت منفی در ارزیابی بازرس تلقی شود. در این شرایط، سیستمی که تمام این سوابق را به صورت یکپارچه و قابل جستجو نگهداری میکند، امکان پاسخگویی سریع و مستند به هرگونه استعلام یا اعتراض را فراهم میآورد.
در جدول زیر مهمترین قابلیتهای نرمافزار پارمیس استار بسته به نیازهای مختلف کارفرما شرح داده شده است:
نیاز کارفرما | قابلیت نرمافزار پارمیس استار |
تصمیمگیری یک بار و اعمال خودکار در محاسبات بعدی | تعریف پارامتری اقلام حقوقی بر اساس ماهیت مستمر یا غیرمستمر |
جلوگیری از خطای عدم بهروزرسانی لیست بیمه | تولید و بهروزرسانی خودکار لیست بیمه پس از هر تغییر حقوقی |
کاهش وابستگی به تصمیم دستی حسابدار | الگوهای استاندارد قابل تکرار برای مشاغل مشابه |
آمادگی برای بازرسی و پاسخگویی سریع | گزارشگیری تفصیلی و قابل جستجو از سوابق پرداخت |
جمعبندی
تشخیص اقلام مشمول بیمه، یک تصمیم یکبار مصرف در ابتدای تاسیس یا شروع به کار یک کسب و کار نیست، بلکه یک فرآیند مستمر است که باید هر بار با تغییر ساختار حقوق، تعریف یک مزیت جدید یا تغییر در نحوه پرداخت مزایای موجود، دوباره ارزیابی شود. معیار اصلی این ارزیابی همیشه استمرار و قطعیت پرداخت است، نه عنوانی که کارفرما برای آن قلم انتخاب میکند.
بسیاری از مطالبات معوقه و جریمههای بیمهای، نه از قصد آگاهانه کارفرما برای فرار از پرداخت حق بیمه، بلکه از عدم بازبینی منظم این تفکیک در طول زمان ناشی میشود. یک قلم که ابتدا موردی طراحی شده، به مرور و بدون تصمیم آگاهانه، به یک الگوی مستمر تبدیل میشود و کارفرما همچنان آن را در دسته معاف نگه میدارد. این شکاف میان طراحی اولیه و رفتار واقعی پرداخت، ریشه اصلی بیشتر اختلافات میان کارفرمایان و سازمان تامین اجتماعی است.
راهکار عملی برای پیشگیری از این وضعیت، ایجاد یک رویه مستند داخلی برای دستهبندی هر قلم جدید حقوقی از همان روز طراحی و سپردن اجرای این دستهبندی به یک سیستم نرمافزاری یکپارچه به جای محاسبه دستی و پراکنده است. سیستمی که بتواند تغییر الگوی پرداخت هر قلم را در طول زمان ردیابی کند و پیش از آنکه این تغییر به یک مشکل بزرگ در بازرسی تبدیل شود، آن را به کارفرما هشدار دهد. این رویکرد، نه تنها ریسک مالی و اداری کارفرما را به حداقل میرساند، بلکه از حقوق واقعی بیمهای و مستمری آینده کارکنان نیز محافظت میکند.

سوالات متداول لیست اقلام مشمول بیمه تامین اجتماعی
۱. اقلام مشمول بیمه چند درصد از حقوق را شامل میشود؟
مبنای مشمول بیمه شامل حقوق پایه بههمراه تمام مزایای مستمری است که در هر دوره حقوقی بهطور قطعی پرداخت میشود؛ درصد حق بیمه (سهم کارگر، کارفرما و دولت) بر همین مبنا و طبق نرخ مصوب قانون تامین اجتماعی محاسبه میشود.
۲. آیا اضافه کاری مشمول کسر حق بیمه است؟
بله، اضافه کاری از آنجا که در ازای کار واقعی انجامشده پرداخت میشود و بخشی از مزد محسوب میشود، در ماههایی که پرداخت میشود، مشمول کسر حق بیمه است.
۳. آیا عیدی و پاداش سالانه مشمول بیمه تامین اجتماعی میشود؟
خیر، عیدی و پاداش پایان سال به دلیل ماهیت یکباره و سالانه خود، از کسر حق بیمه معاف است؛ مشروط بر اینکه این پرداخت واقعاً یکباره باقی بماند و به شکل ماهانه یا فصلی تکرار نشود.
۴. حق اولاد مشمول بیمه است یا معاف؟
حق اولاد در بسیاری از مصادیق به دلیل ماهیت کمک خانوادگی خود، از شمول کسر حق بیمه خارج در نظر گرفته میشود. با این حال، توصیه میشود کارفرمایان آخرین بخشنامه رسمی سازمان تامین اجتماعی را در این خصوص استعلام کنند.
۵. آیا بن کارگری و کمکهزینه مسکن مشمول کسر بیمه هستند؟
این دو مورد از جمله مصادیق محل اختلاف نظر در رویههای اجرایی هستند؛ اگر این مبالغ به صورت ثابت و مستمر پرداخت شوند، احتمال مشمولیت آنها بیشتر است. توصیه میشود پیش از تصمیمگیری نهایی، آخرین بخشنامه سازمان تامین اجتماعی بررسی شود.
۶. تفاوت اقلام مشمول بیمه با اقلام مشمول مالیات چیست؟
این دو نظام قانونی کاملاً مستقل از هم عمل میکنند. مبنای مشمولیت بیمهای بر اساس قانون تامین اجتماعی و معیار استمرار پرداخت تعیین میشود، در حالی که مبنای مشمولیت مالیاتی بر اساس قانون مالیاتهای مستقیم و سقفهای معافیت سالانه مشخص میگردد. یک قلم میتواند در یک نظام مشمول و در نظام دیگر معاف باشد.
۷. اگر کارفرما اقلامی را اشتباه در لیست بیمه ثبت کند چه پیامدی دارد؟
در صورت کشف این خطا در بازرسی، سازمان تامین اجتماعی مابهالتفاوت حق بیمه (سهم کارگر و کارفرما) را بههمراه جریمه تاخیر برای کل دورهای که خطا رخ داده، به عنوان مطالبه معوقه از کارفرما مطالبه میکند.