
تصمیمگیریهای استراتژیک در سطح مدیران ارشد، از تخصیص سرمایه و توسعه خطوط تولید تا هدایت جریان نقدینگی، بدون دسترسی به دادههای مالی متراکم و قابل اتکا، سازمان را در معرض ریسکهای جبرانناپذیر قرار میدهد. حجم بالای تراکنشهای روزمره و پیچیدگی چرخههای حسابداری، تحلیل سنتی صورتهای مالی را به فرآیندی زمانبر و مستعد خطای ادراکی تبدیل کرده است، بهطوری که بسیار از مجموعهها در عین ثبت سود دفتری، با بحران ناگهانی کسری نقدینگی مواجه میشوند.
گزارشات مالی استاندارد با یکپارچهسازی خروجیهای حسابداری، تصویری شفاف از توان سودآوری، نسبتهای نقدینگی و ساختار بدهیهای سازمان ارائه میدهند. تحلیل بهموقع ترازنامه و صورت سود و زیان به مدیران ارشد این امکان را میدهد که علاوه بر پایش سلامت مالی، ابزارهای نوینی مانند نرم افزار داشبورد مدیریتی را برای تبدیل دادههای پیچیده به شاخصهای کلیدی عملکرد (KPIs) و اتخاذ تصمیمات لحظهای به کار گیرند.
گزارش مالی چیست؟
گزارش مالی، خلاصهای استاندارد و مستند از وضعیت داراییها، بدهیها، درآمدها و هزینههای یک کسبوکار در بازهای معین است. این گزارش به عنوان خروجی نهایی فرآیند حسابداری، معیار اصلی سنجش سلامت مالی، تصمیمگیری مدیریتی و ارزیابی توان بازپرداخت بدهیهای سازمان به حساب میآید.

گزارش مالی چیست و چرا دادههای خام حسابداری بدون آن بیارزشند؟
اسناد حسابداری و سطرهای پرشمار دفتر روزنامه، ثبت وقایع مالی روزمره هستند و به خودی خود مسیر استراتژیک کسبوکار را مشخص نمیکنند. یک مدیر ارشد نیازی به بررسی تکتک آرتیکلهای بستانکار و بدهکار ندارد، بلکه به برآیند این رویدادها نیاز دارد. ارزش واقعی ارقام حسابداری زمانی شکل میگیرد که این دادههای خام از فیلترهای تحلیلی عبور کنند، در قالب ساختارهای مدون طبقهبندی شوند و تصویری قابل سنجش از وضعیت مالی مجموعه بسازند.
اتکا به تراکنشهای پراکنده به جای اتکا به یک گزارش مالی یکپارچه، احتمال خطای تصمیمگیری را به شدت بالا میبرد و مدیران را در موقعیت تحلیل در تاریکی قرار میدهد. شناخت دقیق و تفکیک انواع گزارشات مالی به سازمانها امکان میدهد جریانهای درآمدی و تعهدات سررسیدشده را در زمان مناسب ارزیابی کنند و منابع نقدی خود را پیش از بروز کسری، با اطمینان تخصیص دهند.
تفاوت اساسی صورتهای مالی رسمی (برونسازمانی) با گزارشهای مدیریتی (درونسازمانی)
برای درک بهتر سازوکار مالی سازمان، باید مرز میان اسناد رسمی با تحلیلهای عملیاتی داخلی تفکیک شود. بسیاری از مدیران، تفاوت صورت مالی و گزارش مالی را نادیده میگیرند و همین مسئله باعث اتلاف وقت در تحلیل عملکرد واقعی شرکت میشود. بررسی تفاوت گزارشات مالی درونسازمانی و برونسازمانی این مرزبندی را در چهار محور اصلی مشخص میکند:
- مخاطبان و استفادهکنندگان: صورتهای مالی برونسازمانی برای مراجع قانونی مانند سازمان امور مالیاتی، حسابرسان مستقل، بانکها و سهامداران تنظیم میشوند. گزارشهای درونسازمانی منحصراً در اختیار هیئت مدیره، مدیران عامل و سرپرستان واحدها قرار میگیرند تا تصمیمهای اجرایی بر پایه آنها گرفته شود.
- درجه انعطافپذیری و فرمت ارائه: صورتهای مالی رسمی تابع استانداردهای مصوب حسابداری هستند و ساختار آنها غیرقابل تغییر است. در مقابل، گزارشهای مدیریتی قالب از پیش تعیینشدهای ندارند و متناسب با نیازهای تحلیلی سازمان شخصیسازی میشوند.
- دورههای زمانی تهیه گزارش: صورتهای رسمی طبق تکالیف قانونی در پایان دورههای سه ماهه، شش ماهه یا در پایان سال مالی بسته میشوند. گزارشهای درونسازمانی محدودیت زمانی ندارند و به شکل روزانه، هفتگی یا ماهانه برای رصد لحظهای نقدینگی تهیه میشوند.
- پایبندی به استانداردهای قانونی: تنظیم صورتهای مالی برونسازمانی بر پایه قوانین مالیاتی و استانداردهای حسابداری الزامی است. گزارشهای مدیریتی بیشتر بر واقعیتهای اقتصادی، کارایی عملیاتی و بهای تمامشده واقعی تمرکز دارند تا نقاط اتلاف هزینه را آشکار کنند.
گزارشهای مالی تنها به ترازنامه و سود و زیان پایان سال محدود نمیشوند. گزارشهای کنترلی روزمره مانند تراز آزمایشی و گردش حسابها زیربنای تصمیمگیریهای لحظهای هستند. برای آشنایی با دستهبندی دقیق خروجیهای مالی و تکالیف قانونی مرتبط با هر یک، مقاله انواع گزارشات حسابداری: دستهبندی صورتهای مالی، تکالیف قانونی و گزارشهای مدیریتی را مطالعه کنید.
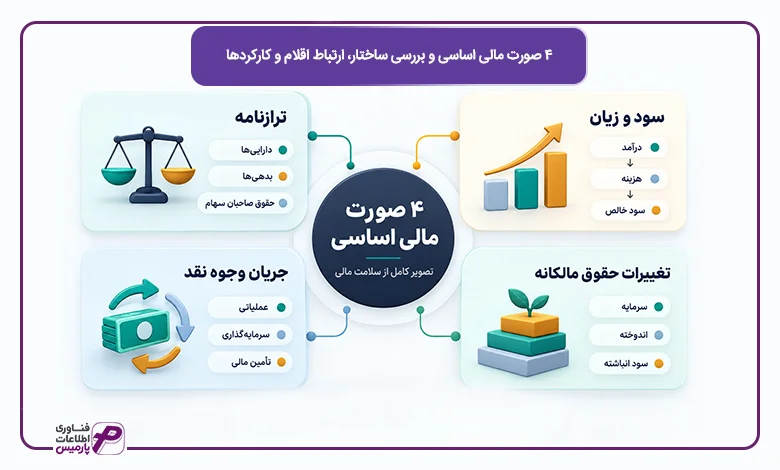
۴ صورت مالی اساسی و بررسی ساختار، ارتباط اقلام و کارکردها
تحلیل جامع وضعیت مالی یک مجموعه با تکیه بر یک سند منفرد امکانپذیر نیست. طبق استاندارد حسابداری شماره ۱ ایران، نظام گزارشگری مالی از ارکان پیوستهای تشکیل شده است که عملکرد، وضعیت داراییها و جریان نقدینگی سازمان را بازتاب میدهند. در پاسخ به این پرسش که صورت های مالی چیست، میتوان گفت این اسناد حاصل پالایش نهایی چرخههای حسابداری هستند که دادههای پراکنده را به معیارهای سنجش سلامت کسبوکار تبدیل میکنند.
اگر بپرسید ۴ صورت مالی اساسی کدامند، باید به ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و صورت تغییرات در حقوق مالکانه اشاره کرد. این گزارشها مانند چرخدندههای متصل به هم عمل میکنند. سود ثبتشده در صورت سود و زیان مستقیماً به ترازنامه و صورت جریان نقد منتقل میشود و نوسان در هر یک از این اجزا، تعادل کل ساختار مالی را دستخوش تغییر میکند.
۱. ترازنامه (Balance Sheet) و وضعیت داراییها، بدهیها و حقوق صاحبان سهام
ترازنامه وضعیت مالی شرکت را در یک تاریخ معین ثبت میکند. مبنای این گزارش، معادله بنیادین حسابداری یعنی «دارایی = بدهی + حقوق صاحبان سهام» است. نرم افزار حسابداری با ثبت خودکار رویدادهای مالی، توازن دائمی این رابطه را برقرار نگه میدارد. برای پاسخ به اینکه ترازنامه چیست و چه اجزایی دارد، باید ساختار آن را در پنج بخش اصلی بررسی کرد:
- داراییهای جاری: وجوه نقد، موجودی کالا و مطالبات تجاری کوتاهمدت که انتظار میرود در طول یک دوره مالی به نقدینگی تبدیل شوند.
- داراییهای غیرجاری: اموال، ماشینآلات تولیدی و داراییهای نامشهود که با هدف کسب درآمد عملیاتی در بلندمدت نگهداری میشوند.
- بدهیهای جاری: تعهدات کوتاهمدت شامل حسابهای پرداختنی و چکهای سررسیدشده که باید حداکثر ظرف یک سال مالی تسویه شوند.
- بدهیهای بلندمدت: تسهیلات بانکی و دیونی با سررسید بیش از یک سال که برای تامین مالی طرحهای بلندمدت دریافت شدهاند.
- حقوق صاحبان سهام: خالص داراییهای باقیمانده پس از کسر تمام بدهیها که شامل سرمایه اولیه، اندوختههای قانونی و سود انباشته است.
۲. صورت سود و زیان (Income Statement) و محاسبه عملکرد عملیاتی و حاشیه سود
در ساختار استاندارد حسابداری، حرکت از درآمدهای ناخالص تا سود خالص به صورت زیر محاسبه میشود:
- درآمد عملیاتی (فروش) منهای بهای تمام شده کالای فروش رفته = سود ناخالص
- سود ناخالص منهای هزینههای عمومی، اداری و فروش = سود عملیاتی
- سود عملیاتی منهای هزینههای مالی و مالیات = سود خالص
این گزارش مشخص میکند کسبوکار در ازای فروش محصولات یا ارائه خدمات، چه میزان بازدهی مالی ایجاد کرده و چه سهمی از درآمدها صرف پوشش مخارج روزمره شده است. در محاسبه این ارقام، ابتدا بهای تمام شده کالای فروش رفته از فروش ناخالص کسر میشود تا سود ناخالص به دست آید. با کسر هزینههای اداری، توزیع و تعهدات مالیاتی، رقم نهایی سود خالص مشخص خواهد شد. بررسی مداوم این ارقام، حاشیه سود واقعی هر محصول یا خدمات را برای مدیریت شفاف میکند.
۳. صورت جریان وجوه نقد (Cash Flow Statement) و ردیابی نقدینگی واقعی کسبوکار
این گزارش مبنای سنجش توان واقعی پرداخت تعهدات است. صورت جریان وجوه نقد بر خلاف صورت سود و زیان که بر مبنای تعهدی تنظیم میشود، ورود و خروج واقعی وجوه نقد را بر اساس استاندارد شماره ۲ حسابداری ایران در سه طبقه مشخص ردیابی میکند:
- فعالیتهای عملیاتی: جریانهای نقدی حاصل از فروش، وصول مطالبات و پرداختهای مستقیم بابت خرید مواد اولیه و حقوق دستمزد که هسته اصلی کسبوکار را شکل میدهند.
- فعالیتهای سرمایهگذاری: منابع نقدی صرفشده برای خرید ماشینآلات، اموال و داراییهای ثابت یا وجوه حاصل از فروش تجهیزات قدیمی.
- فعالیتهای تامین مالی: جریانهای نقدی مربوط به دریافت تسهیلات جدید بانکی، آورده نقدی شرکا، بازپرداخت اصل وامها و توزیع سود نقدی میان سهامداران.
تسلط بر صورت جریان نقدینگی بدون درک الزامات ساختار ۳ طبقهای مصوب سازمان حسابرسی امکانپذیر نیست. برای بررسی تخصصی فعالیتهای عملیاتی، سرمایهگذاری و تامین مالی بر اساس آخرین نسخه بازنگریشده این قانون، مقاله استاندارد حسابداری شماره ۲ چیست و صورت جریانهای نقدی چگونه تهیه میشود؟ را مطالعه فرمایید.
۴. صورت تغییرات در حقوق مالکانه و یادداشتهای توضیحی
صورت تغییرات در حقوق مالکانه مسیر نوسان حقوق مالی سهامداران را در طول سال مالی مستند میکند. این گزارش نحوه افزایش سرمایه، انتقال مبالغ به اندوخته قانونی و تغییرات مانده سود انباشته را نمایش میدهد تا مشخص شود دارایی خالص مالکان چگونه بازآفرینی شده است.
در کنار این صورتها، یادداشتهای توضیحی صورتهای مالی به عنوان بخش جداییناپذیر گزارشگری رسمی تلقی میشوند. این یادداشتها مبنای ارزشگذاری اقلام، تعهدات احتمالی نزد بانکها، دعاوی حقوقی معوق و روشهای محاسبه استهلاک را افشا میکنند تا هرگونه ابهام در ارقام فشرده ترازنامه برطرف شود.
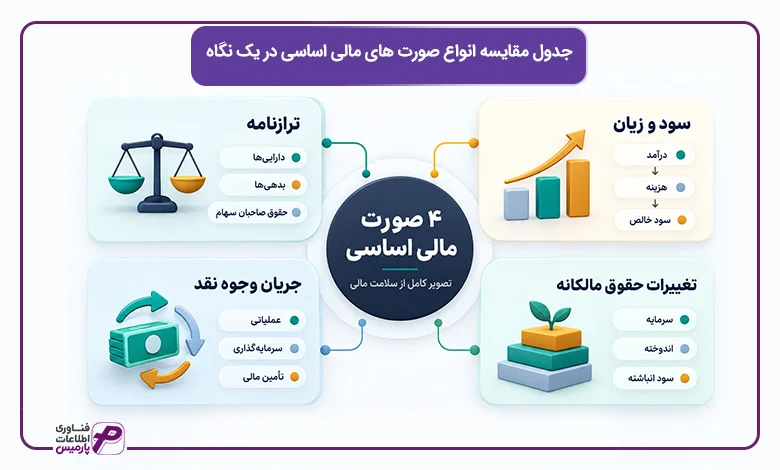
جدول مقایسه انواع صورت های مالی اساسی در یک نگاه
برای درک بهتر پیوند میان ارقام حسابداری، مقایسه صورت های مالی دیدگاه جامعی از وضعیت ثروت و عملکرد سازمان ارائه میدهد. جدول زیر کارکرد انواع صورت های مالی را در پنج محور اصلی مشخص میکند:
عنوان صورت مالی | بعد زمانی | مخاطب و کاربرد اصلی | شاخص کلیدی مستخرج | تصمیم مدیریتی وابسته |
ترازنامه | نقطه زمانی معین (پایان دوره مالی) | سهامداران، مدیران ارشد و بانکها برای سنجش توان پرداخت بدهی | نسبتهای نقدینگی، سرمایه در گردش و مانده بدهیها | مدیریت داراییهای ثابت، کنترل ریسک مالی و بازپرداخت تسهیلات |
صورت سود و زیان | دوره زمانی مشخص (ماهانه، فصلی، سالانه) | مدیران عامل و سرمایهگذاران برای ارزیابی کارایی عملیات | حاشیه سود ناخالص، سود عملیاتی و سود خالص دوره | بازنگری در قیمتگذاری کالا، کنترل مخارج اداری و توسعه خطوط تولید |
صورت جریان وجوه نقد | دوره زمانی مشخص (تجمعی در طول سال) | مدیران مالی و خزانهداری برای اطمینان از کفایت پول نقد | جریان نقد عملیاتی، وجه نقد آزاد و توان تسویه آنی | تعیین اولویت پرداخت بدهیها، مدیریت وصول مطالبات و زمانبندی چکها |
صورت تغییرات در حقوق مالکانه | دوره زمانی مشخص (بین دو مقطع ترازنامه) | مالکان و اعضای هیئت مدیره برای رصد رشد دارایی خالص | سود انباشته، تغییرات سرمایه ثبتی و اندوخته قانونی | تصمیمگیری درباره تقسیم سود نقدی و تصویب افزایش سرمایه شرکت |
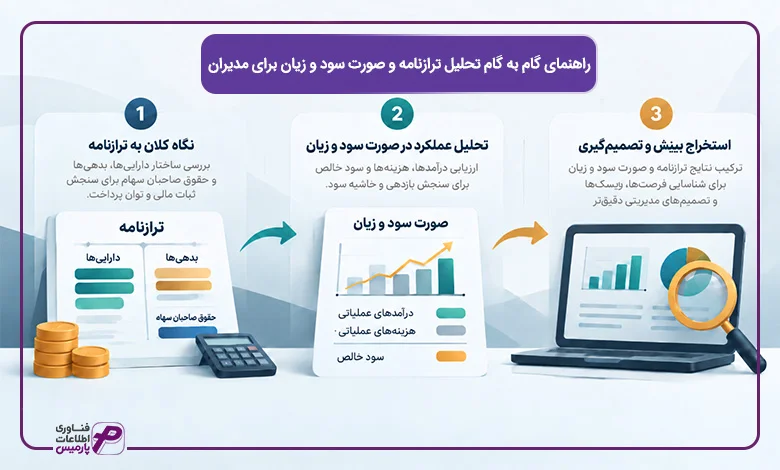
راهنمای گام به گام تحلیل ترازنامه و صورت سود و زیان برای مدیران
بررسی صورتهای مالی نیازمند رویکردی از کل به جزء (Top-Down) است. مدیران ارشد نباید زمان خود را از ابتدا صرف بررسی ریز تراکنشها یا ماندههای خرد کنند، بلکه ابتدا باید نوسانات کلان داراییها، بدهیها و درآمدهای عملیاتی را زیر نظر بگیرند. تحلیل ترازنامه در گام نخست مشخص میکند که آیا ساختار مالی سازمان در طول دوره باثبات مانده یا اتکای شرکت به بدهیهای جدید افزایش یافته است.
پس از رصد شاخصهای کلان، نوبت به کشف مغایرتها و سنجش بازدهی فعالیتها میرسد. تسلط بر نحوه خواندن صورت سود و زیان به مدیران نشان میدهد که رشد درآمدها واقعی بوده یا به دلیل افزایش نامتعارف هزینههای فروش از بین رفته است. پیوند دادن این نتایج با تحلیل صورت سود و زیان و ارقام تفصیلی، تصویر دقیقی از کارایی مدیریت ایجاد میکند و زمینه را برای تحلیل ترازنامه در لایههای عمیقتر فراهم میسازد.
روشهای خوانش با تحلیل افقی و تحلیل عمودی صورتهای مالی
برای استخراج معنا از ارقام حسابداری، دو روش استاندارد تحلیل افقی و عمودی صورتهای مالی به کار گرفته میشوند:
- تحلیل افقی (بررسی روند در طول زمان):
این شیوه تغییرات درصدی هر قلم را در دورههای متوالی نسبت به سال پایه میسنجد تا روند رشد یا افول مشخص شود.- فرمول محاسبه درصد تغییر: (رقم سال جاری منهای رقم سال پایه) تقسیم بر رقم سال پایه ضرب در ۱۰۰
- مثال عددی: اگر درآمد فروش شرکتی از ۱۰ میلیارد تومان در سال گذشته به ۱۳ میلیارد تومان در سال جاری برسد، فروش ۳۰ درصد رشد افقی داشته است.
- تحلیل عمودی (بررسی ساختار در یک مقطع زمانی):
این روش سهم نسبی هر قلم را در یک دوره مشخص نسبت به یک رقم کلیدی میسنجد. در ترازنامه مبنای صددرصدی «کل داراییها» و در صورت سود و زیان «فروش خالص» در نظر گرفته میشود.- فرمول محاسبه سهم: (مبلغ قلم مورد نظر) تقسیم بر (کل داراییها یا کل فروش) ضرب در ۱۰۰
- مثال عددی: اگر بهای تمامشده کالای فروشرفته ۶ میلیارد تومان از فروش ۱۰ میلیارد تومانی باشد، سهم بهای تمامشده از درآمد فروش ۶۰ درصد است.
خطای بهای تاریخی در شرایط تورمی و نقش تجدید ارزیابی داراییها در اصلاح گزارشات مالی
در اقتصاد تورمی، ارقام ترازنامه میتوانند فریبنده باشند. داراییهای ثابت مشهود مانند زمین، ساختمان و خطوط تولید بر اساس اصل بهای تمام شده تاریخی در دفاتر ثبت میشوند. در نتیجه زمینی که سالها پیش خریداری شده با قیمت دفتری همان سال در ترازنامه نمایش مییابد، در حالی که ارزش روز آن افزایش چشمگیری یافته است. این تفاوت ارقام، نسبتهای مالی مانند بازده داراییها (ROA) را به طور مصنوعی بسیار بالا نشان میدهد.
برای رفع این خطای ادراکی و ارائه ارزش منصفانه، بنگاههای اقتصادی از سازوکار تجدید ارزیابی داراییها موضوع ماده ۱۴۹ قانون مالیاتهای مستقیم استفاده میکنند. این فرآیند ارزش داراییها را در ترازنامه بهروزرسانی میکند و با افزودن مازاد حاصل به سرفصل حقوق صاحبان سهام، ترازنامه را واقعی میسازد. در این وضعیت نسبت بدهی به دارایی تعدیل شده و امکان ارزیابی دقیق توان وثیقهگذاری شرکت برای دریافت تسهیلات بانکی فراهم میشود.
خط قرمز ترازنامه و ارزیابی زیان انباشته بر اساس ماده ۱۴۱ قانون تجارت
یکی از حساسترین شاخصها در ارزیابی ترازنامه، رصد سرفصل حقوق صاحبان سهام و نسبت مانده زیان شرکت به سرمایه ثبتی است. طبق ماده ۱۴۱ قانون تجارت، اگر بر اثر زیانهای وارده حداقل نصف سرمایه شرکت از بین برود، هیئت مدیره مکلف است بلافاصله مجمع عمومی فوقالعاده صاحبان سهام را دعوت کند تا موضوع انحلال یا بقای شرکت به شور گذاشته شود.
مدیران عامل و اعضای هیئت مدیره باید این نسبت را به صورت مستمر از روی ترازنامه پایش کنند تا پیش از بروز بحران حقوقی، اقدامات اصلاحی لازم را انجام دهند:
- فرمول نسبت مشمولیت ماده ۱۴۱: (زیان انباشته دوره) تقسیم بر (سرمایه ثبتی شرکت)
اگر حاصل این کسر به عدد ۰.۵ (۵۰ درصد) یا بیشتر برسد، شرکت رسماً وارد منطقه خطر مشمولیت ماده ۱۴۱ قانون تجارت شده است. در چنین وضعیتی، بانکها از تمدید ضمانتنامهها خودداری میکنند و اعتبار تجاری شرکت نزد تامینکنندگان با افت شدید روبهرو میشود.
دام سودآوری کاذب و علت بحران نقدینگی در شرکتهای سودآور دفتری
یکی از رایجترین ابهامات برای مدیران این است که چرا با وجود ثبت سود خالص بالا در صورتهای مالی، حساب بانکی سازمان با کسری موجودی روبهرو میشود. پاسخ این چالش در درک این نکته نهفته است که تفاوت سود حسابداری با جریان نقدینگی واقعی در چیست. در استانداردهای حسابداری، درآمدها بر اساس مبنای تعهدی ثبت میشوند، به این معنی که با تحویل کالا یا صدور فاکتور، درآمد و سود در دفاتر شناسایی میشود، حتی اگر خریدار هنوز هیچ وجهی نپرداخته باشد.
اگر بخش عمدهای از فروشهای یک دوره تجاری در قالب مطالبات نسیه یا چکهای مدتدار معوق باقی بماند، سود ثبتشده تنها یک رقم روی کاغذ خواهد بود. تعهدات جاری سازمان مانند حقوق پرسنل، اجاره، بیمه، مالیات و تسویه چکهای تامینکنندگان باید با پول نقد پرداخت شوند. در نتیجه شرکتی که سرعت وصول مطالبات آن از سرعت سررسید بدهیهایش کندتر باشد، در اوج سودآوری دفتری دچار توقف فعالیتهای روزمره میشود.
خطای رایج در تحلیل گزارشات مالی، نادیده گرفتن اصل تطابق درآمد و هزینه و سازوکار مبنای تعهدی است که ارقام سود دفتری را از موجودی واقعی بانک جدا میکند. برای شناخت پایههای قانونی ثبت درآمدها و هزینهها در دفاتر، بررسی مقاله دوازده اصل مهم حسابداری که هر مدیر باید بداند دیدگاه استراتژیک شما را تکمیل خواهد کرد.
سناریوی عددی و مطالعه موردی بحران نقدینگی در شرکت سودآور
برای درک ملموس این تله مالی، وضعیت واقعی شرکت بازرگانی فرضی «البرز» را در پایان سال مالی بررسی میکنیم:
شاخص مالی شرکت البرز | مبلغ (میلیارد تومان) | تفسیر وضعیت عملیاتی |
درآمد فروش سالانه | ۲۰ | رشد قابل قبول فروش و عملکرد مطلوب بازاریابی |
سود ناخالص دفتری | ۴ | حاشیه سود ۲۰ درصدی و بازدهی ظاهراً موفق در صورت سود و زیان |
مانده حسابهای دریافتنی (مطالبات) | ۱۶ | حبس ۸۰ درصد از ارزش فروش نزد مشتریان و عدم وصول نقدینگی |
نسبت آنی (Quick Ratio) | ۰.۳ | توان پرداخت تنها ۳۰ درصد از بدهیهای جاری بدون تکیه بر فروش انبار |
ارقام این جدول تصویری آشکار از وقوع بحران نقدینگی در شرکت سودآور را نشان میدهد. با وجود ثبت ۴ میلیارد تومان سود ناخالص، مدیران البرز برای تسویه چکهای پایان ماه و پرداخت حقوق با بنبست روبهرو شدهاند. در یک ارزیابی سلامت مالی دقیق، نسبت آنی ۰.۳ نشان میدهد که شرکت در آستانه نکول تعهدات قرار دارد و اثبات میکند که بقای بنگاه اقتصادی، پیش از سود دفتری، به مدیریت سرعت گردش پول وابسته است.
تحلیل ترازنامه در ساختارهای چندشرکتی و هلدینگها
در هلدینگها و مجموعههای دارای شعب و شرکتهای اقماری، ارزیابی ترازنامههای مستقل هر واحد تصویر کاملی به مدیران ارشد نمیدهد. خرید و فروشهای متقابل میان شرکتهای عضو گروه و انتقال داراییها میان شعب میتواند ارقام کل داراییها و درآمدهای هلدینگ را به شکل تصنعی چندین برابر اندازه واقعی نشان دهد.
اجرای دقیق فرآیند گزارشگری تلفیقی نیازمند شناسایی این تعاملات و حذف کامل ماندهحسابها و سودهای تحققنیافته درونگروهی پیش از بستن صورتهای نهایی است. نرم افزار حسابداری شرکتی با تجمیع مکانیزه دفاتر شعب و حذف خودکار تراکنشهای همپوشان، صورتهای مالی یکپارچهای تنظیم میکند تا هیئت مدیره ارزش داراییهای واقعی و تعهدات کل مجموعه را بر مبنای دادههای خالص تحلیل کند.
در مجموعههایی با چند شرکت زیرمجموعه یا شعب مستقل، تحلیل تکتک ترازنامهها بدون حذف مبادلات درونگروهی تصویر نادرستی از ثروت واقعی سازمان ایجاد میکند. برای یادگیری روشهای ادغام دفاتر و الزامات قانونی تهیه گزارشات واحد گروهی، مطالعه مقاله حسابداری تلفیقی چیست؟ پیشنهاد میشود.

جعبهابزار ارزیابی نقدینگی و نسبتهای حیاتی سنجش سلامت مالی
در مدیریت مالی شرکتها، بقای روزمره همواره بر سودآوری ارجحیت دارد. حاشیه سود بالا نشاندهنده جذابیت بازار و استقبال مشتریان از محصولات است، اما موجودی نقد ضامن استمرار عملیات سازمان در آغاز هر روز کاری خواهد بود. ناتوانی در تسویه به موقع چکها، پرداخت حقوق یا پرداخت بدهیهای بیمهای میتواند یک کسبوکار با بازدهی بالا را در عرض چند روز متوقف کند.
ارزیابی نقدینگی در ترازنامه به تحلیلگران نشان میدهد که آیا داراییهای نقدشونده سازمان برای پوشش بدهیهای سررسید شده کفایت میکنند یا خیر. بهکارگیری منظم نسبت های نقدینگی در حسابداری خطاهای ناشی از مبنای تعهدی را تعدیل کرده و پایداری واقعی جریان وجوه نقد را مشخص میسازد.
نام شاخص نقدینگی | فرمول محاسباتی | محدوده استاندارد در بازار ایران | پیامد افت شاخص به زیر حد استاندارد |
نسبت جاری | داراییهای جاری تقسیم بر بدهیهای جاری | ۱.۵ تا ۲ | خطر ناتوانی در تسویه چکها و دیون سررسید کوتاهمدت |
نسبت آنی (تست اسید) | (دارایی جاری منهای موجودی کالا و پیشپرداختها) تقسیم بر بدهی جاری | حدود ۱ | بحران فوری نقدینگی بدون امکان تکیه بر فروش انبار |
سرمایه در گردش خالص | داراییهای جاری منهای بدهیهای جاری | عدد مثبت متناسب با حجم گردش مالی | تامین مالی داراییهای جاری از محل استقراضهای پرریسک |
چرخه تبدیل وجه نقد | (دوره گردش کالا + دوره وصول مطالبات) منهای دوره پرداخت بدهی | کوتاهترین زمان ممکن | حبس بلندمدت منابع مالی در انبار و حسابهای وصولنشده |
شناخت ارقام این جدول دیدگاه روشنی از عملکرد نسبت های نقدینگی در حسابداری ارائه میدهد و مبنای تحلیل دقیق هر یک از این شاخصها به شمار میرود.
۱. نسبت جاری و سنجش توان بازپرداخت تعهدات کوتاهمدت
- فرمول نسبت جاری: داراییهای جاری تقسیم بر بدهیهای جاری
نسبت جاری نشان میدهد که شرکت در ازای هر یک تومان بدهی سررسیدشده در سال جاری، چه میزان دارایی قابل نقد شدن در اختیار دارد. در شرایط متعارف اقتصادی، عدد استاندارد این نسبت بین ۱.۵ تا ۲ ارزیابی میشود. این فاصله به عنوان یک حاشیه اطمینان در نظر گرفته میشود تا در صورت تاخیر در وصول چکهای مشتریان، چرخ فعالیت سازمان از حرکت باز نایستد.
کاهش نسبت جاری به ارقام کمتر از ۱ یک هشدار جدی است. عدد کمتر از ۱ نشان میدهد داراییهای جاری حتی در صورت نقد شدن کامل، توان بازپرداخت تعهدات سال جاری را ندارند. در چنین وضعیتی، شرکت برای تسویه بدهیها ناچار به استقراض مجدد با بهرههای سنگین یا فروش داراییهای ثابت عملیاتی میشود.
۲. نسبت آنی و ارزیابی تابآوری بدون اتکا به نقدشوندگی انبار
- فرمول نسبت آنی: (داراییهای جاری منهای موجودی کالا و پیشپرداختها) تقسیم بر بدهیهای جاری
در محاسبه نسبت آنی (که نسبت سریع یا تست اسید نیز نامیده میشود)، اقلام موجودی کالا و پیشپرداختها از داراییهای جاری کسر میشوند. فروش کالاها زمانبر است و در دوران رکود یا بحران، تبدیل سریع آنها به پول نقد با قیمت منصفانه تقریباً ناممکن خواهد بود.
عدد مطلوب برای نسبت آنی در بیشتر صنایع عددی نزدیک به ۱ است. دستیابی به عدد ۱ تضمین میکند که شرکت با تکیه بر موجودی نقد و مطالبات قطعی خود، بدون نیاز به فروش حتی یک قلم از کالاهای انبار، توانایی تسویه کامل بدهیهای سررسید شده کوتاهمدت را دارد.
۳. سرمایه در گردش خالص و ذخیره پایداری عملیات روزمره
- رابطه محاسباتی: سرمایه در گردش خالص = داراییهای جاری منهای بدهیهای جاری
شاخص سرمایه در گردش خالص اندازه ریالی سپری را نشان میدهد که از فعالیتهای جاری شرکت در برابر نوسانات بازار محافظت میکند. این رقم نشاندهنده آن بخش از داراییهای جاری است که از محل منابع مالی بلندمدت تامین شدهاند و نیازی به بازپرداخت فوری آنها در طول دوره مالی وجود ندارد.
منفی شدن این شاخص هشداری آشکار برای مدیریت است، چرا که نشان میدهد تعهدات کوتاهمدت از داراییهای با نقدشوندگی بالا فراتر رفتهاند. در این حالت، شرکت برای اداره امور روزمره خود به بدهیهای پرریسک متکی شده است و هرگونه شوک در بازار میتواند فعالیت آن را متوقف کند.
۴. چرخه تبدیل وجه نقد و سنجش سرعت گردش نقدینگی
- رابطه محاسباتی: چرخه تبدیل وجه نقد = (دوره گردش موجودی کالا + دوره وصول مطالبات) منهای دوره تسویه حسابهای پرداختنی
شاخص چرخه تبدیل وجه نقد بازه زمانی بین خروج پول نقد برای خرید مواد اولیه یا کالا تا زمان بازگشت مجدد آن از محل فروش به حساب بانکی را محاسبه میکند. هرچه این چرخه کوتاهتر باشد، بهرهوری جریان وجوه نقد سازمان بالاتر است و شرکت با اتکای کمتری به منابع بانکی به سودآوری میرسد.
کوتاه کردن این بازه از طریق انبارداری بهینه، وصول به موقع مطالبات و تنظیم زمانبندی پرداختها به دست میآید. نرم افزار دریافت و پرداخت مدیریت متمرکز جریان خزانهداری، چکهای واگذارشده و مغایرتگیری بانکی را مکانیزه میکند تا موعد وصول مطالبات با سررسید چکهای پرداختی تطبیق پیدا کند و چرخه نقدینگی بدون افت منابع هدایت شود.
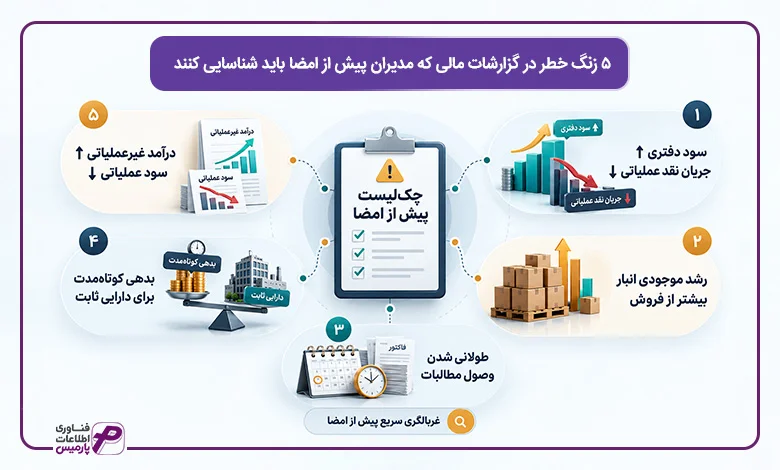
۵ زنگ خطر در گزارشات مالی که مدیران پیش از امضا باید شناسایی کنند
مدیران عامل و اعضای هیئت مدیره پیش از امضای صورتهای مالی پایان دوره، معمولاً فرصت کافی برای بازبینی جزئیات هزاران سند ثبتی را ندارند. در چنین شرایطی، بررسی سریع (Screening) به عنوان یک ابزار کنترلی کارآمد عمل میکند تا نقاط بحرانی پیش از تایید نهایی کشف شوند. یک چک لیست بررسی سلامت مالی شرکت به مدیران کمک میکند با اسکن چند شاخص کلیدی، از صحت ارقام گزارششده مطمئن شوند. بیپاسخ ماندن این نشانهها میتواند سازمان را با چالشهای نقدینگی، بحرانهای حقوقی یا تحمیل هزینههای سنگین مواجه کند.
۱. واگرایی سود خالص و جریان نقد عملیاتی (رشد سود دفتری همزمان با کاهش موجودی بانک)
اگر صورت سود و زیان رشد چشمگیر سود خالص را نشان دهد اما رقم جریان نقد حاصل از فعالیتهای عملیاتی در صورت جریان وجوه نقد منفی یا رو به افول باشد، سازمان با یک تله تعهدی روبهرو است. این عدم انطباق اثبات میکند سود ثبتشده کیفیت واقعی ندارد و بر پایه فروشهای وصولنشده یا شناسایی درآمدهای کاغذی شکل گرفته است. چنین شرکتی با وجود سودآوری ظاهری، به زودی در پرداخت مخارج روزمره خود ناتوان خواهد شد.
۲. افزایش غیرعادی موجودی انبار نسبت به نرخ رشد فروش (انباشت سرمایه مرده)
هنگامی که سرعت افزایش موجودی کالا در ترازنامه به مراتب بیشتر از درصد رشد درآمد فروش در صورت سود و زیان باشد، نشانهای از رسوب کالا و حبس نقدینگی در انبارها است. این وضعیت میتواند ناشی از افت تقاضای بازار، خطای برنامهریزی تولید یا انباشت اقلام راکد باشد. انباشت کالا علاوه بر افزایش هزینههای انبارداری و بیمه، ریسک سوخت شدن سرمایه و لزوم ثبت ذخیره کاهش ارزش موجودیها را به دنبال دارد.
۳. طولانی شدن نامتعارف دوره وصول مطالبات فراتر از عرف قراردادها
رشد مداوم حسابها و اسناد دریافتنی تجاری در مقایسه با درآمد دوره، یکی از بارزترین علائم هشدار در صورتهای مالی محسوب میشود. اگر میانگین زمان نقد شدن فاکتورها از عرف صنعت یا سقف اعتباری مشتریان فراتر رود، نشاندهنده ضعف بخش فروش یا نسیهفروشی به خریداران پرریسک است. این انحراف، خطر نکول مطالبات را بالا میبرد و چرخه نقدینگی سازمان را با کسری مواجه میسازد.
۴. استفاده از بدهیهای جاری کوتاهمدت برای خرید داراییهای ثابت بلندمدت
تامین مالی خرید تجهیزات صنعتی، املاک یا خطوط تولید با تکیه بر چکهای چندماهه و استقراضهای کوتاهمدت، خطایی راهبردی در مدیریت ساختار سرمایه است. داراییهای ثابت در طول چند سال بازدهی نقدی تولید میکنند، در حالی که بدهیهای جاری باید ظرف چند ماه تسویه شوند. این عدم تطابق زمانی میان بازگشت سرمایه و موعد پرداخت، سازمان را در زمان سررسید با بحران جدی تامین وجه نقد روبهرو میکند.
۵. رشد شدید درآمدهای غیرعملیاتی در برابر افت سود حاصل از عملیات اصلی شرکت
سودآوری پایدار یک واحد اقتصادی باید از محل فروش کالا و خدمات اصلی آن حاصل شود. اگر افزایش سود خالص سازمان ناشی از فروش داراییهای ثابت، تسعیر ارز یا سود سپردههای بانکی باشد و در عین حال سود عملیاتی روندی نزولی داشته باشد، بازدهی هسته تجاری شرکت آسیب دیده است. تکیه بر درآمدهای غیرعملیاتی و گذرا نمیتواند افت بهرهوری در خطوط اصلی کسبوکار را در بلندمدت جبران کند.
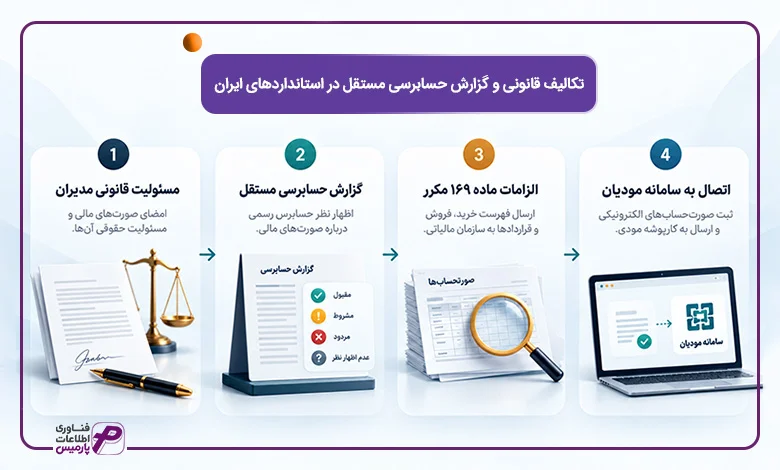
تکالیف قانونی و گزارش حسابرسی مستقل در استانداردهای ایران
امضای ترازنامه و صورت سود و زیان برای اعضای هیئت مدیره و مدیرعامل، یک امضای تشریفاتی نیست. طبق قانون تجارت، مدیران در برابر درستی ارقام ثبتشده و انطباق آنها با واقعیت کسبوکار، مسئولیت حقوقی و تضامنی دارند. اگر اسناد ارائهشده با گردش واقعی حسابهای شرکت مغایرت داشته باشند، تبعات مالی و قانونی آن مستقیماً متوجه شخص مدیران خواهد بود.
رعایت استانداردهای حسابداری مصوب، پایه اصلی تنظیم گزارشات مالی قانونی و مالیاتی به شمار میرود. شرکتها علاوه بر گزارش پایان سال، باید به دوره تهیه گزارشات مالی میاندورهای نیز توجه کنند. ارائه به موقع این گزارشها به مراجع قانونی، سازمان را از جریمههای سنگین حفظ میکند و تصویر معتبری از انضباط مالی مجموعه پیش چشم سرمایهگذاران و ممیزان مالیاتی میسازد.
گزارش حسابرسی مستقل و پیام ۴ نوع اظهار نظر حسابرس
صورتهای مالی که خود شرکت آماده میکند، ادعای مدیریت درباره وضعیت کسبوکار است. اعتبار واقعی این ادعا زمانی اثبات میشود که یک حسابرس رسمی، اسناد و مدارک را با استانداردهای ملی بسنجد و گزارش حسابرسی مستقل تنظیم کند. هر اظهار نظر حسابرس در صفحه اول این گزارش، یک پیام قطعی برای بانکها و سازمان امور مالیاتی دارد:
نوع اظهار نظر حسابرس | معنای حسابرسی و استاندارد | پیامد برای پرونده مالیاتی و دریافت تسهیلات بانکی |
گزارش مقبول (سفید) | ارقام صورتهای مالی بدون انحراف بااهمیت، وضعیت شرکت را نشان میدهند. | بالاترین رتبه اعتباری، تایید بیدردسر اعتبار بانکی و کاهش چشمگیر چالشها در رسیدگی مالیاتی. |
گزارش مشروط | کلیت صورتها درست است، اما در چند سرفصل مشخص ابهام یا مغایرت وجود دارد. | افت رتبه اعتباری در بانک، مطالبه وثیقههای سنگینتر و بررسی موشکافانه بندهای شرط توسط ممیز. |
گزارش مردود | اشتباهات و تحریفات مالی آنقدر بزرگ هستند که کلیت گزارش غیرقابل اتکاست. | قطع کامل همکاری شبکه بانکی و ورود حتمی پرونده مالیاتی به مراحل حل اختلاف. |
عدم اظهار نظر | به دلیل عدم دسترسی به اسناد یا ابهامات بسیار سنگین، حسابرس امکان بررسی نداشته است. | بدترین وضعیت اعتباری، توقف تمام خطوط اعتباری و رسیدگی موشکافانه بر اساس اطلاعات سامانهای. |
الزامات ماده ۱۶۹ مکرر و انطباق اسناد با دفاتر قانونی
سازمان امور مالیاتی گردش ریالی صورت سود و زیان را مستقیماً با اطلاعات ثبتشده در سامانه معاملات فصلی مقایسه میکند. طبق ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم، مودیان باید فهرست تمام خریدهای مواد، فروش کالا و قراردادهای خدمات خود را در پایان هر فصل ارسال کنند. اگر مجموع فروش ابرازی در صورت مالی با مجموع فاکتورهای این سامانه همخوانی نداشته باشد، زنگ خطر برای ممیز مالیاتی به صدا درمیآید.
هرگونه اختلاف حساب میان مبالغ تحلیلی صورتها و ردیفهای ثبتشده در دفاتر قانونی، جریمههای سنگین ماده ۱۶۹ را به همراه دارد. این ناهماهنگی علاوه بر جریمه، باعث بیاعتباری دفاتر مودی در آییننامه اجرایی ماده ۹۵ میشود و تشخیص درآمد مشمول مالیات را بر مبنای برآوردهای سامانهای قرار میدهد. مدیران پیش از بستن پرونده سال مالی، باید تراز دفاتر کل را خط به خط با فاکتورهای فصلی تطبیق دهند.
اتصال گزارشهای مالی به سامانه مودیان و پایانههای فروشگاهی
با اجرای قانون پایانههای فروشگاهی، دوران جمعآوری اسناد در پایان فصل به پایان رسیده است. صورتحسابهای الکترونیکی فروش باید در مهلت قانونی ثبت و به سامانه مودیان ارسال شوند. درآمدهای عملیاتی درجشده در صورت سود و زیان، زمانی برای سازمان امور مالیاتی رسمیت دارند که پیشتر در کارپوشه مودی تایید شده باشند.
انطباق پیوسته فاکتورهای فروش با کارپوشه، راه را بر هرگونه ادعای کتمان درآمد میبندد. نرم افزار سامانه مودیان فاکتورهای فروش را در همان لحظه صدور به صورتحساب استاندارد مالیاتی تبدیل کرده و به کارپوشه منتقل میکند. این فرآیند مکانیزه، مغایرتهای مالیاتی میان اسناد حسابداری و سامانه مودیان را در طول سال حذف میکند و به مدیران اطمینان میدهد که گزارش سود و زیان شرکت، بدون کوچکترین تناقض با سامانه مالیاتی بسته خواهد شد.

یکپارچهسازی چرخه گزارشگری مالی و حذف خطاهای ثبت سنتی
در بسیاری از مجموعههای اقتصادی، بزرگترین مانع در تحلیل درست صورتهای مالی، کیفیت پایین دادههای ورودی است. وقتی اطلاعات فروش در یک نرمافزار، موجودی کالا در سامانهای دیگر و اسناد خزانهداری در فایلهای اکسل پراکنده ثبت میشوند، فرآیند گزارشگری مالی به یک کار فرسایشی و مستعد خطا تبدیل خواهد شد. تصمیمگیری سریع و درست نیازمند همگرایی تمام جریانهای داده در یک پایگاه اطلاعاتی متمرکز است.
چالشهای سیستمهای جزیرهای و تاخیر در استخراج ترازنامه
در ساختارهای سنتی، تیم مالی معمولاً تا نیمه ماه بعد درگیر بستن حسابها و ثبت دستی سندهای معوق ماه گذشته باقی میماند. ناهماهنگی دائمی میان ریالی کردن اسناد انبار و فاکتورهای فروش باعث میشود استخراج تراز آزمایشی به کاری دشوار و زمانبر تبدیل شود.
در این شیوه، زمانی که گزارش سود و زیان به دست مدیر ارشد میرسد، ارقام آن عملاً اطلاعات سوخته به حساب میآیند. اگر شرکتی در طول ماه با افت شدید نقدینگی روبهرو شود، مدیران به دلیل تاخیر در بهروزرسانی ترازنامه متوجه این بحران نمیشوند و زمانی به فکر چاره میافتند که تعهدات سازمان معوق شدهاند.
نقش هوش تجاری (BI) و داشبوردهای مدیریتی در تحلیل بیخطای دادهها
مدیران ارشد همواره فرصت کافی برای بررسی جدولهای طولانی اکسل یا دهها گزارش تفصیلی حسابداری را ندارند. ابزارهای هوش تجاری (BI) و داشبوردهای مدیریتی مدرن، اطلاعات پیچیده ترازنامه و جریان نقدینگی را به نمودارهای بصری و شاخصهای لحظهای تبدیل میکنند. این ابزارها کمک میکنند تا انحراف از بودجه، افت نقدینگی یا رشد هزینهها در همان لحظه شناسایی شود و مدیران پیش از تبدیل شدن یک چالش کوچک به بحران مالی، واکنش نشان دهند.
تصویر مطلوب مدیریت مالی در بستر دادههای همگام و بلادرنگ
در یک سازمان توسعهیافته، جریان دادههای مالی با وقوع فیزیکی رویدادها همگام است. با خروج هر کالا از انبار یا نهایی شدن سفارش مشتری، سند حسابداری به طور خودکار در سیستم صادر میشود و بهای تمامشده لحظهای تغییر مییابد.
در چنین ساختاری، مدیرعامل پیش از امضای چکهای سنگین یا تصمیمگیری درباره خریدهای عمده، مانده واقعی وجه نقد و نسبتهای نقدینگی را روی نمایشگر خود مشاهده میکند. درک این اطلاعات نیازی به سالها تسلط بر پیچیدگیهای دفتری ندارد، زیرا طراحی کارآمد گزارشات مالی برای مدیران غیرمالی این ارقام را به شاخصهای روشن و راهنماهای کاربردی تصمیمگیری تبدیل میکند.
راهکار جامع پارمیس استار برای تولید خودکار و بیخطای گزارشهای مالی
رسیدن از ناهماهنگی سنتی به شفافیت لحظهای، مستلزم ارتقای زیرساخت نرمافزاری سازمان است. مجموعهها برای عبور از مغایرتهای محاسباتی به سامانهای نیاز دارند که مرزهای میان واحدهای عملیاتی را از میان بردارد و گزارشگری را به فرآیندی پیوسته تبدیل کند.
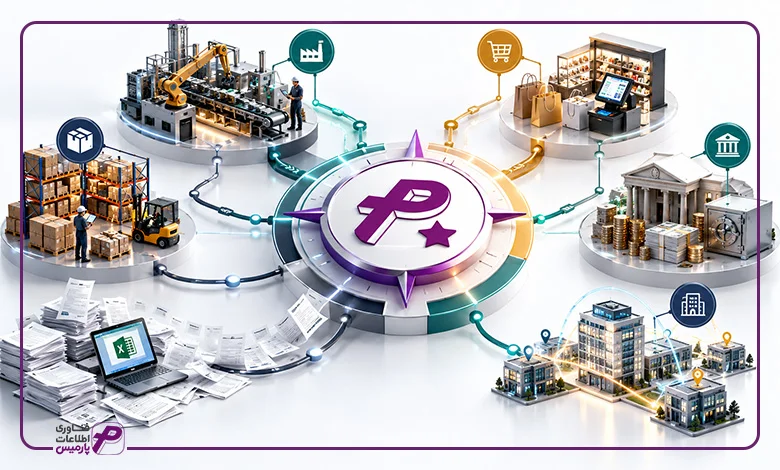
نرم افزار پارمیس استار بیش از بیست زیرسیستم تخصصی شامل انبارداری هوشمند، خط تولید، خزانهداری، بازرگانی، فروش و منابع انسانی را به دفتر کل متصل میکند. با ثبت هر عملیات در کف کارخانه، انبار یا واحد فروش، سند مالی مربوطه بدون دخالت دست در همان ثانیه صادر میشود. این هماهنگی کامل، مغایرتهای همیشگی میان انبار و حسابداری را ریشهکن میسازد و به مدیران امکان میدهد ترازنامه، صورت سود و زیان و جریان نقدینگی سازمان را در هر لحظه از ماه با اطمینان کامل بررسی کنند.
مشاوره تخصصی و درخواست دموی رایگان نرم افزار پارمیس استار
پیادهسازی یک نظام گزارشگری مالی کارآمد، پیش از انتخاب نرمافزار، نیازمند بازبینی و عارضهیابی دقیق فرآیندهای کسبوکار است. هر صنعت، از خطوط تولید پیچیده تا مجموعههای بازرگانی چندشعبهای، الگوهای انبارداری، زنجیره تامین و ساختار خزانهداری متفاوتی دارد که باید در معماری سیستم هماهنگ شوند.
کارشناسان پارمیس آماده هستند تا در نشستی تخصصی، جریان گردش دادهها و نیازهای تحلیلی مجموعه شما را بررسی کنند. بررسی محیط واقعی پارمیس استار به شما امکان میدهد تا میزان تطابق زیرسیستمها را با فرآیندهای مالی، فروش و انبار سازمان خود از نزدیک ارزیابی کنید.
سوالات متداول درباره گزارشات مالی و تحلیل سلامت سازمان
1.تفاوت اصلی ترازنامه با صورت سود و زیان چیست؟
ترازنامه وضعیت داراییها، بدهیها و حقوق صاحبان سهام را در یک نقطه زمانی مشخص مانند پایان سال مالی ثبت میکند و تصویری لحظهای از ثروت شرکت است. در مقابل، صورت سود و زیان عملکرد درآمدها و هزینههای سازمان را در طول یک دوره مالی میسنجد و بازدهی عملیات تجاری را در آن بازه نمایش میدهد.
2.چرا یک کسبوکار با وجود سود خالص بالا، دچار بحران کسری وجه نقد میشود؟
دلیل اصلی این پدیده، استفاده از مبنای تعهدی در ثبت حسابداری است. در این روش، درآمدها همزمان با صدور فاکتور شناسایی میشوند، حتی اگر پولی دریافت نشده باشد. اگر بخش عمده فروشها به صورت نسیه باشد و مطالبات به موقع نقد نشوند، شرکت با وجود سود دفتری، توان پرداخت بدهیهای جاری را نخواهد داشت.
3.استاندارد عدد نسبت جاری و نسبت آنی برای شرکتها چقدر باید باشد؟
در تحلیلهای مالی، نسبت جاری مطلوب معمولاً بین ۱.۵ تا ۲ ارزیابی میشود تا حاشیه امنی برای پرداخت بدهیها وجود داشته باشد. نسبت آنی ایدهآل نیز در محدوده عدد ۱ قرار دارد. ارقام کمتر از ۱ در هر دو شاخص نشان میدهند که شرکت بدون استقراض جدید، توان تسویه دیون سررسیدشده کوتاهمدت را ندارد.
4.گزارشات مالی میاندورهای باید در چه بازههای زمانی تهیه شوند؟
شرکتهای بورسی و مجموعههای تجاری بزرگ موظف هستند صورتهای مالی رسمی را در دورههای سه، شش و نه ماهه تنظیم و افشا کنند. با این حال، گزارشهای مالی مدیریتی درونسازمانی متناسب با نیاز مدیریت ارشد معمولاً در دورههای ماهانه یا هفتگی آماده میشوند تا پایش نقدینگی و سودآوری بر پایه ارقام روزآمد انجام گیرد.
5.تفاوت گزارش مالی درونسازمانی با صورت مالی رسمی برونسازمانی چیست؟
گزارشهای درونسازمانی با هدف هدایت عملیات روزمره، ارزیابی واحدها و با فرمت دلخواه مدیریت تهیه میشوند و هیچ الزام قانونی ندارند. در مقابل، صورتهای مالی رسمی برونسازمانی دقیقاً مطابق با استانداردهای حسابداری مصوب تنظیم میشوند و برای ارائه به سازمان امور مالیاتی، بانکها، حسابرسان مستقل و سهامداران دارای اعتبار و مسئولیت حقوقی هستند.
6.چگونه نرمافزار یکپارچه ERP مغایرتهای انبار و صورتهای مالی را رفع میکند؟
در سامانه جامع ERP مانند پارمیس استار، انبارداری و حسابداری به صورت بلادرنگ به یکدیگر متصل هستند. با ثبت فیزیکی رسید ورود یا حواله خروج کالا در انبار، سند مالی متناظر و بهای تمامشده همزمان در دفتر کل صادر میشود. این فرآیند خودکار، هرگونه اختلاف زمانی و مغایرت ریالی میان انبار و دفاتر را ریشهکن میکند.
7.تفاوت اصلی حسابداری تعهدی با حسابداری نقدی در گزارشدهی چیست؟
در حسابداری تعهدی (که مبنای اصلی صورتهای مالی رسمی است)، درآمدها به محض تحقق و صدور فاکتور (حتی بدون دریافت وجه) و هزینهها به محض تقبل ثبت میشوند. در مقابل، در حسابداری نقدی تنها ورود و خروج واقعی وجه نقد ملاک ثبت است. استفاده از مبنای تعهدی تصویر دقیقی از تعهدات و داراییها میدهد، اما مدیران باید همزمان مراقب شکاف میان سود دفتری و وجه نقد واقعی باشند.