
مشمولین استفاده از صندوق فروشگاهی چه کسانی هستند؟ اگر صاحب فروشگاه، واحد صنفی یا کسبوکاری هستید که مستقیماً با مشتریان خود معامله میکنید، احتمالاً این سؤال برای شما مطرح شده است که آیا باید از پایانه فروشگاهی استفاده کنید یا خیر.
در قانون، معیار اصلی فقط داشتن مغازه یا دستگاه کارتخوان نیست. نوع فعالیت، نوع مشتری و نحوه انجام معامله اهمیت دارد. به همین دلیل، یک کسبوکار ممکن است به پایانه فروشگاهی نیاز داشته باشد، اما کسبوکاری دیگر با وجود عضویت در سامانه مودیان، الزام به استفاده از پایانه فروشگاهی نداشته باشد.
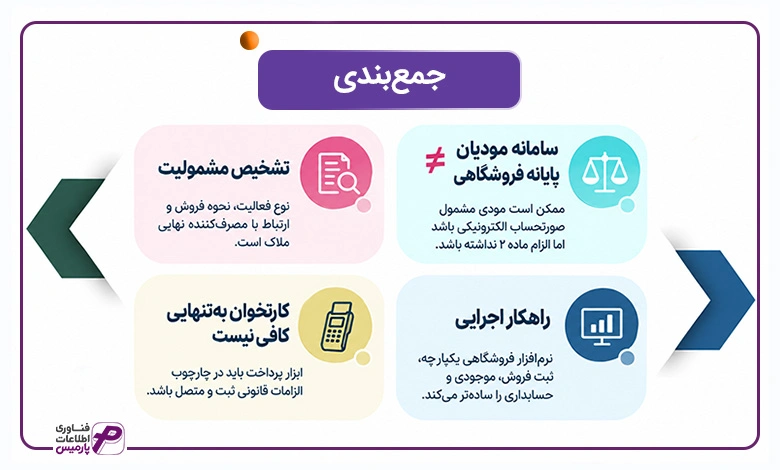
اگر کسبوکار شما مستقیماً کالا یا خدمات را به مصرفکننده نهایی عرضه میکند، در چارچوب قانون پایانههای فروشگاهی و سامانه مودیان، استفاده از پایانه فروشگاهی برای شما الزامی است. خردهفروشیها و واحدهای صنفی مرتبط با مصرفکننده نهایی در این گروه قرار میگیرند. پایانه فروشگاهی لزوماً یک صندوق فیزیکی نیست و میتواند رایانه، دستگاه کارتخوان، درگاه پرداخت یا ابزار دیگری باشد که قابلیت اتصال به سامانه مودیان و صدور صورتحساب الکترونیکی را داشته باشد. تشخیص نهایی مشمولیت به نوع فعالیت و نحوه ارتباط شما با مشتری بستگی دارد.
در ادامه بررسی میکنیم مشمولین استفاده از صندوق فروشگاهی چه کسانی هستند، آیا همه صاحبان مشاغل باید پایانه فروشگاهی داشته باشند و آیا داشتن کارتخوان بهتنهایی برای انجام تکالیف مالیاتی کافی است. همچنین وضعیت اشخاص حقیقی و حقوقی، فروشگاههای اینترنتی و کسبوکارهای خدماتی را در سال ۱۴۰۵ بررسی میکنیم و در پایان، به وظایف مودیان مشمول و نقش نرم افزار صندوق فروشگاهی در مدیریت فروش و اطلاعات مالی میپردازیم.
صندوق فروشگاهی چیست و چه ارتباطی با پایانه فروشگاهی دارد؟
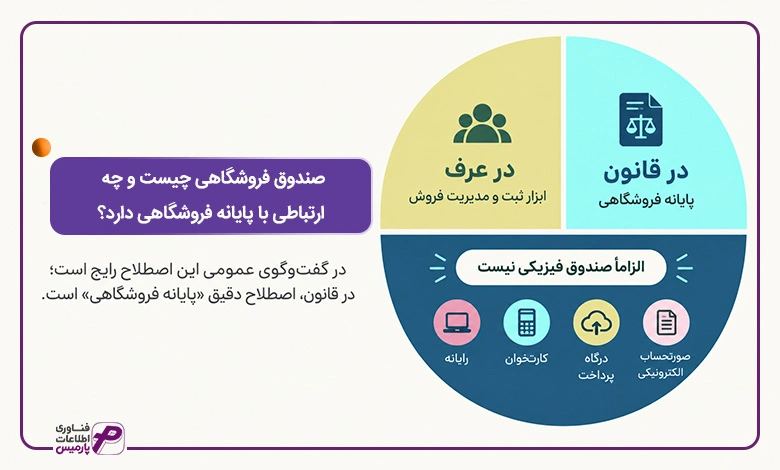
«صندوق فروشگاهی» اصطلاحی است که در گفتوگوی عمومی برای ابزار ثبت و مدیریت فروش استفاده میشود، اما در قانون، اصطلاح دقیقتر «پایانه فروشگاهی» است. مطابق ماده ۱ قانون پایانههای فروشگاهی و سامانه مودیان، پایانه فروشگاهی میتواند رایانه، دستگاه کارتخوان بانکی، درگاه پرداخت الکترونیکی یا وسیله دیگری باشد که قابلیت اتصال به شبکه پرداخت رسمی کشور و سامانه مودیان را داشته باشد و بتواند صورتحساب الکترونیکی صادر کند.
بنابراین پایانه فروشگاهی الزاما یک صندوق فیزیکی در محل کسبوکار نیست. بسته به نوع فعالیت و شیوه فروش، ابزار مورد استفاده میتواند شکلهای مختلفی داشته باشد. نکته مهم این است که ابزار مورد نظر باید شرایط قانونی لازم برای ثبت فروش و صدور صورتحساب الکترونیکی را داشته باشد.
به همین دلیل، در این مقاله از عبارت «صندوق فروشگاهی» بهعنوان اصطلاح رایج میان کاربران استفاده میکنیم، اما هنگام توضیح الزامات قانونی، اصطلاح «پایانه فروشگاهی» را به کار میبریم.
برای جلوگیری از اشتباه، تفاوت این سه مفهوم را میتوان به شکل زیر خلاصه کرد:
مفهوم | نقش |
صندوق فروشگاهی | ابزار ثبت و مدیریت فروش کسبوکار |
پایانه فروشگاهی | ابزار یا وسیله دارای شرایط قانونی برای ثبت فروش و صدور صورتحساب الکترونیکی |
سامانه مودیان | بستر مالیاتی برای دریافت، ثبت و تبادل اطلاعات صورتحسابهای الکترونیکی |
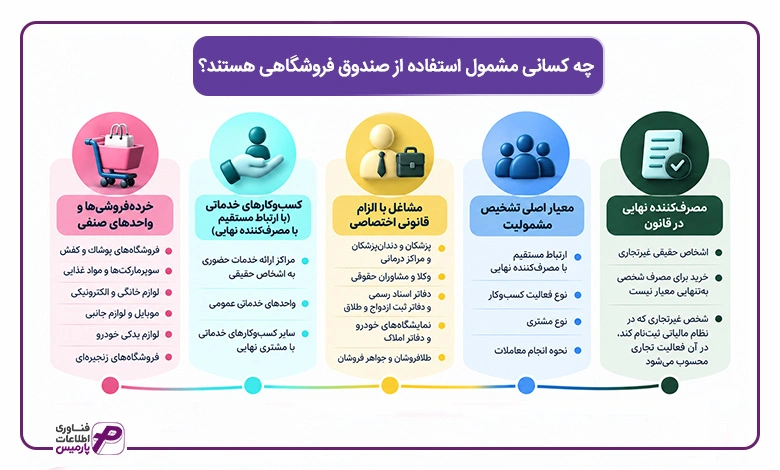
چه کسانی مشمول استفاده از صندوق فروشگاهی هستند؟
در کاربرد عمومی، «مشمولین استفاده از صندوق فروشگاهی» بیشتر به کسبوکارهایی گفته میشود که مستقیماً به مصرفکننده نهایی کالا یا خدمات عرضه میکنند. بااینحال، قانون از اصطلاح دقیقتر «پایانه فروشگاهی» استفاده میکند و برای تشخیص مشمولیت باید نوع فعالیت، نوع مشتری و نحوه انجام معاملات را در نظر گرفت.
برای درک دقیقتر این موضوع، ابتدا باید بدانیم قانون چه کسی را «مصرفکننده نهایی» میداند، زیرا ارتباط مستقیم با این گروه، یکی از معیارهای اصلی الزام به استفاده از پایانه فروشگاهی است. سپس میتوان کسبوکارهای مشمول را بر اساس نوع فعالیت و نحوه فروش بررسی کرد.
مصرف کننده نهایی در قانون چه کسی است؟
پیش از تشخیص مشمولین استفاده از صندوق فروشگاهی، باید مفهوم «مصرفکننده نهایی» را مشخص کنیم. این مفهوم در قانون پایانههای فروشگاهی و سامانه مودیان اهمیت زیادی دارد. الزام استفاده از پایانه فروشگاهی برای خردهفروشیها و واحدهای صنفی، به ارتباط مستقیم آنها با مصرفکننده نهایی گره خورده است.
طبق تعریف فعلی قانون، مصرفکننده نهایی به اشخاص حقیقی غیرتجاری گفته میشود. بنابراین صرف اینکه یک کالا برای مصرف شخصی خریداری شود، معیار مستقلی برای تشخیص مصرفکننده نهایی نیست، وضعیت خریدار و جایگاه او در نظام مالیاتی نیز اهمیت دارد. قانون همچنین تصریح میکند شخص غیرتجاری که برای فعالیت تجاری خود در نظام مالیاتی ثبتنام کند، در ارتباط با آن فعالیت شخص تجاری محسوب میشود.
در نتیجه، اگر یک فروشگاه هم به افراد عادی و هم به شرکتها فروش داشته باشد، باید میان این دو نوع معامله تفاوت قائل شود. فروش به شخص حقیقی غیرتجاری، معامله با مصرفکننده نهایی است. اما فروش به یک شخص تجاری عضو سامانه مودیان، در چارچوب معامله با مودی انجام میشود و صورتحساب الکترونیکی آن باید مطابق مقررات صادر شود.
خرده فروشی ها و واحدهای صنفی مرتبط با مصرف کننده نهایی
طبق ماده ۲ قانون پایانههای فروشگاهی و سامانه مودیان، خردهفروشیها و واحدهای صنفی که مستقیماً با مصرفکننده نهایی ارتباط دارند، علاوه بر عضویت در سامانه مودیان، موظف به استفاده از پایانه فروشگاهی هستند.
معیار اصلی در این حکم، صرفاً عنوان صنف نیست، بلکه ارتباط مستقیم با مصرفکننده نهایی اهمیت دارد. به همین دلیل، میتوان طیف گستردهای از فروشگاهها و واحدهای صنفی را در این گروه قرار داد. از جمله:
- فروشگاههای پوشاک و کفش
- سوپرمارکتها و فروشگاههای مواد غذایی
- فروشگاههای لوازم خانگی و الکترونیکی
- فروشگاههای موبایل و لوازم جانبی
- فروشگاههای لوازم یدکی خودرو
- فروشگاههای زنجیرهای
البته مشمولیت هر کسبوکار باید با توجه به نوع فعالیت، نوع مشتری و مقررات جاری بررسی شود و نمیتوان صرفاً بر اساس عنوان شغلی درباره آن تصمیم گرفت.
کسبوکارهای خدماتی مشمول صندوق فروشگاهی
کسبوکارهای خدماتی را نمیتوان صرفاً بر اساس عنوان «خدماتی» از الزام پایانه فروشگاهی خارج یا مشمول دانست. معیار مهم، نحوه ارتباط کسبوکار با مشتری و مقررات مربوط به فعالیت آن است. اگر یک واحد خدماتی مستقیماً با مصرفکننده نهایی معامله کند، باید مقررات مربوط به پایانه فروشگاهی و صدور صورتحساب الکترونیکی را با توجه به وضعیت فعالیت خود بررسی کند.
برای مثال، برخی مراکز ارائهدهنده خدمات مستقیم به اشخاص حقیقی ممکن است در فرآیند فروش خود با مصرفکننده نهایی ارتباط داشته باشند. در مقابل، یک شرکت خدمات تخصصی که خدمات خود را صرفاً به اشخاص تجاری ارائه میدهد، در شرایطی که مستقیماً با مصرفکننده نهایی ارتباط نداشته باشد، الزام استفاده از پایانه فروشگاهی موضوع ماده ۲ را ندارد، اما همچنان باید صورتحسابهای خود را مطابق مقررات از طریق سامانه مودیان صادر کند.
عدم الزام به استفاده از پایانه فروشگاهی به معنی معافیت از قانون پایانههای فروشگاهی و سامانه مودیان نیست. هر مودی باید تکالیف مربوط به پایانه، صورتحساب الکترونیکی و سامانه مودیان را بهصورت جداگانه بررسی کند.
مشاغل و اصناف با الزام قانونی اختصاصی
علاوه بر خردهفروشیها و اصناف عمومی، برخی از مشاغل بر اساس قوانین بودجه سنواتی و دستورالعملهای خاص سازمان امور مالیاتی، صرفنظر از نوع خریدار یا نحوه ارائه خدمات، ملزم به نصب و استفاده از پایانه فروشگاهی یا کارتخوان متصل به پرونده مالیاتی هستند.
مهمترین این گروهها عبارتاند از:
- پزشکان، دندانپزشکان، داروسازان و تمامی مراکز درمانی و پاراکلینیکی
- وکلا و مشاوران حقوقی
- دفاتر اسناد رسمی و دفاتر ثبت ازدواج و طلاق
- نمایشگاههای خودرو و مستغلاتی و دفاتر املاک
- طلافروشان، فروشندگان جواهرات و فلزات گرانبها

چطور بفهمیم کسبوکار ما مشمول پایانه فروشگاهی است؟
برای تشخیص مشمولیت پایانه فروشگاهی، صرف داشتن مغازه، کارتخوان یا فروش اینترنتی کافی نیست. مهمترین موضوع، نوع فعالیت و نحوه فروش به مصرفکننده نهایی است. بهطور کلی، خردهفروشیها و واحدهای صنفی که مستقیماً به مصرفکننده نهایی کالا یا خدمت میفروشند، باید تکلیف خود را نسبت به پایانه فروشگاهی بررسی کنند.
برای اینکه سریعتر وضعیت کسبوکار خود را مشخص کنید، این مسیر را دنبال کنید:
- اگر مستقیماً به مصرفکننده نهایی میفروشید
- اگر فقط به کسبوکارهای دیگر فروش دارید
- اگر هم B2C و هم B2B فروش دارید
- اگر فقط کارتخوان یا درگاه پرداخت دارید
- اگر کسبوکار کوچکی دارید
- اگر فروش و عملیات مالی گستردهای دارید
اگر مستقیماً به مصرفکننده نهایی میفروشید
اگر مشتری شما کالا یا خدمت را برای مصرف شخصی یا غیرتجاری خریداری میکند، باید مشمولیت خود را نسبت به الزامات پایانه فروشگاهی بررسی کنید. فروشگاه پوشاک، سوپرمارکت، رستوران، آرایشگاه و بسیاری از واحدهای صنفی مشابه در این گروه قرار میگیرند.
در این حالت، فقط دریافت وجه از مشتری اهمیت ندارد. باید مشخص شود فروش شما چگونه ثبت میشود، صورتحساب الکترونیکی چگونه صادر میشود و اطلاعات مورد نیاز چگونه در فرآیند مالیاتی ثبت و ارسال میشود.
اگر فقط به کسبوکارهای دیگر فروش دارید
اگر مشتریان شما شرکتها، فروشگاهها یا سایر فعالان اقتصادی هستند و معامله مستقیماً با مصرفکننده نهایی انجام نمیشود، الزام استفاده از پایانه فروشگاهی موضوع ماده ۲ را باید از تکلیف صدور صورتحساب الکترونیکی جدا کنید.
در این شرایط ممکن است استفاده از پایانه فروشگاهی موضوع ماده ۲ برای شما مطرح نباشد، اما این موضوع به معنی خروج از سامانه مودیان یا بینیازی از صورتحساب الکترونیکی نیست.
اگر هم B2C و هم B2B فروش دارید
بسیاری از کسبوکارها فقط در یکی از این دو گروه قرار نمیگیرند. برای مثال، یک شرکت ممکن است بخشی از محصولات خود را به شرکتها و بخشی را به مشتریان نهایی بفروشد.
در این حالت، نمیتوان صرفاً بر اساس عنوان شغلی یا نوع شخصیت حقوقی درباره مشمولیت تصمیم گرفت. نوع هر معامله و نحوه ارتباط با خریدار باید بررسی شود. بنابراین، کسبوکاری که هم فروش مستقیم به مصرفکننده نهایی و هم فروش به سایر کسبوکارها دارد، باید تکالیف هر بخش از فعالیت خود را جداگانه بررسی کند.
اگر فقط کارتخوان یا درگاه پرداخت دارید
داشتن کارتخوان یا درگاه پرداخت بهتنهایی مشخص نمیکند که تمام تکالیف پایانه فروشگاهی و سامانه مودیان را انجام دادهاید. کارتخوان و درگاه، ابزار دریافت وجه هستند؛ اما پایانه فروشگاهی در چارچوب قانون، بخشی از فرآیند ثبت اطلاعات فروش و انجام تکالیف مالیاتی است.
بنابراین، اگر یک کارتخوان دارید، باید بررسی کنید این ابزار چگونه در فرآیند فروش و ثبت اطلاعات مالیاتی کسبوکار شما قرار گرفته است.
اگر کسبوکار کوچکی دارید
برای یک فروشگاه کوچک با تعداد تراکنش محدود، ممکن است یک راهکار سادهتر برای ثبت فروش و انجام تکالیف مالیاتی کافی باشد. در این شرایط، الزاماً به یک سیستم پیچیده و چند بخشی نیاز ندارید و میتوانید متناسب با حجم فروش و نیازهای خود، ابزار مناسب را انتخاب کنید.
اگر فروش و عملیات مالی گستردهای دارید
در کسبوکارهای بزرگتر، موضوع فقط ثبت یک فروش یا دریافت وجه نیست. اطلاعات فروش باید با حسابداری، موجودی کالا، مشتریان، دریافت و پرداخت و سایر فرایندهای مالی هماهنگ باشد.
در این شرایط، استفاده از یک راهکار یکپارچه میتواند از ورود چندباره اطلاعات و خطاهای ناشی از ثبت دستی جلوگیری کند و اجرای فرآیندهای مالیاتی را نیز سادهتر کند.

تفاوت مشمولیت در پایانه فروشگاهی و سامانه مودیان
قانون پایانه های فروشگاهی و سامانه مودیان دو بخش اصلی دارد که اگرچه مکمل یکدیگرند، اما تکالیف متفاوتی برای صاحبان کسبوکار ایجاد میکنند. مشمولیت در این دو بخش یکسان نیست و نیاز به تفکیک دقیق دارد.
سامانه مودیان (ماده ۳ قانون)
این سامانه مربوط به ثبت و ارسال کلیه صورتحسابهای الکترونیکی به سازمان امور مالیاتی است.
- مخاطبان: تمامی فعالان اقتصادی، اشخاص حقوقی (شرکتها) و صاحبان مشاغل (حقیقی).
- تکلیف اصلی: صدور و ارسال صورتحساب الکترونیکی برای تمامی معاملات (اعم از B2B و B2C).
- هدف: شفافسازی کامل گردش مالی، زنجیره تامین و تعیین دقیق مالیات بر ارزش افزوده.
پایانه فروشگاهی (ماده ۲ قانون)
پایانه فروشگاهی شامل هر ابزاری است که قابلیت اتصال به سامانههای مالیاتی، صدور صورتحساب و پرداخت را دارد (مانند دستگاه کارتخوان POS، درگاه پرداخت اینترنتی، یا نرمافزار فروش).
- مخاطبان: کسبوکارهایی که فروش مستقیم به مصرفکننده نهایی (B2C) دارند.
- تکلیف اصلی: تجهیز واحد صنفی به ابزار فروش استاندارد و اتصال دستگاههای پرداخت به پرونده مالیاتی.
- هدف: ثبت شفاف معاملات خرد در محل فروش و حذف فرار مالیاتی در پرداختهای کارتخوان.
بنابراین، برای تشخیص دقیق وضعیت کسبوکار، باید این سه سوال را جداگانه پاسخ دهید:
سوال کلیدی | وضعیت مشمولیت | تکالیف قانونی | راهکار اجرایی مناسب |
آیا فروش مستقیم به مصرفکننده نهایی دارید؟ | مشمول ماده ۲ (پایانه فروشگاهی) | اتصال کارتخوان یا درگاه به پرونده مالیاتی و صدور صورتحساب نوع دوم یا سوم | دستگاه کارتخوان متصل، درگاه پرداخت، یا نرمافزار صندوق فروشگاهی |
آیا شخص حقوقی یا صاحب شغل هستید؟ | مشمول ماده ۳ (سامانه مودیان) | صدور و ارسال صورتحساب الکترونیکی نوع اول یا دوم در مهلت قانونی | نرمافزار حسابداری متصل به سامانه مودیان یا شرکتهای معتمد (TSP) |
حجم مبادلات و ساختار سازمانی شما چقدر است؟ | تعیینکننده ابزار اجرایی | مدیریت حجم دادهها، بایگانی سندها و یکپارچگی سیستمهای مالی | کسبوکارهای خرد: کارتخوان یا سامانه مودیان مستقیم کسبوکارهای بزرگ: نرمافزار ERP و حسابداری یکپارچه |
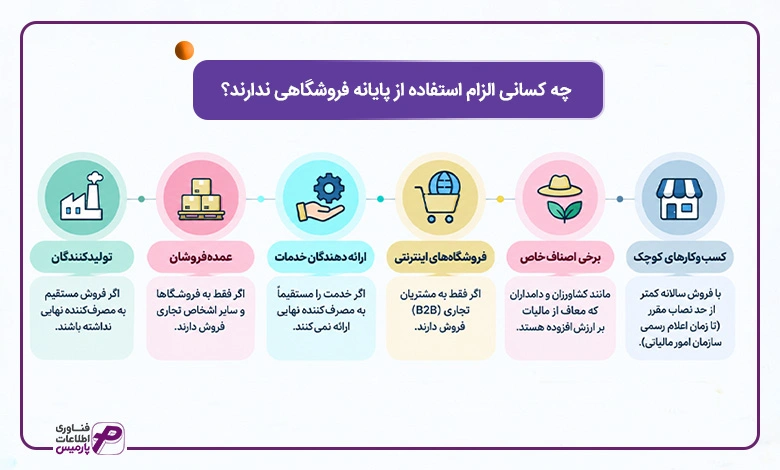
چه کسانی الزام استفاده از پایانه فروشگاهی ندارند؟
برای تشخیص اینکه یک کسبوکار الزام به استفاده از پایانه فروشگاهی دارد یا خیر، صرفاً نمیتوان به عنوان فعالیت یا شخصیت حقیقی و حقوقی مودی استناد کرد. نوع معامله و نحوه ارتباط با خریدار نیز اهمیت دارد.
طبق ماده ۲ قانون پایانههای فروشگاهی و سامانه مودیان، خردهفروشیها و واحدهای صنفی که مستقیماً با مصرفکننده نهایی ارتباط دارند، مشمول الزام استفاده از پایانه فروشگاهی هستند. بنابراین، مودیانی که در چارچوب فعالیت خود مستقیماً با مصرفکننده نهایی معامله نمیکنند، مشمول الزام استفاده از پایانه فروشگاهی موضوع این ماده نیستند، اما همچنان باید سایر تکالیف مالیاتی خود، از جمله الزامات مربوط به سامانه مودیان و صورتحساب الکترونیکی را رعایت کنند.
برای مثال، عمدهفروشی که فقط به فروشگاهها و سایر اشخاص تجاری کالا میفروشد، از نظر ارتباط با مصرفکننده نهایی با یک خردهفروش تفاوت دارد و الزام پایانه فروشگاهی موضوع ماده ۲ برای او مطرح نیست. در مقابل، اگر همین کسبوکار بخشی از کالاهای خود را مستقیماً به مصرفکننده نهایی عرضه کند، باید وضعیت آن بخش از فعالیت را بر اساس مقررات بررسی کند.
همین موضوع درباره شرکتهای تولیدی، ارائهدهندگان خدمات، فروشگاههای اینترنتی و سایر کسبوکارها نیز صدق میکند. عنوان «تولیدکننده»، «شرکت»، «ارائهدهنده خدمات» یا «فروشگاه اینترنتی» بهتنهایی شمول یا عدم شمول پایانه فروشگاهی را مشخص نمیکند. ساختار واقعی معاملات و نوع خریداران باید در نظر گرفته شود.
کسبوکارهایی با معافیتهای قانونی خاص و حد نصاب فروش
طبق تبصره ۱ ماده ۲ قانون پایانههای فروشگاهی، برخی اصناف و کسبوکارهای بسیار کوچک که فروش سالانه آنها از حد نصاب مقرر سازمان امور مالیاتی کمتر باشد، یا اصنافی که معاف از مالیات بر ارزشافزوده هستند (مانند برخی کشاورزان و دامداران)، ممکن است تا زمان اعلام رسمی سازمان از الزام نصب پایانه فروشگاهی معاف باشند. با این حال، معافیت از پایانه فروشگاهی هرگز به معنی معافیت از ارائه اظهارنامه مالیاتی یا ثبت درآمدها در کارپوشه نیست.
نداشتن الزام استفاده از پایانه فروشگاهی به معنی معافیت از سامانه مودیان یا صورتحساب الکترونیکی نیست. ممکن است مودی بر اساس نوع فعالیت خود به پایانه فروشگاهی موضوع ماده ۲ نیاز نداشته باشد، اما همچنان ملزم به رعایت سایر تکالیف مقرر در قانون باشد.
اگر شرکت برای مصرف خودش خرید کند، مصرفکننده نهایی محسوب میشود؟
خیر. اگر یک شرکت برای مصرف داخلی خود کالا یا خدمتی خریداری کند، صرفاً به دلیل اینکه کالا را برای فروش مجدد تهیه نکرده است، مصرفکننده نهایی محسوب نمیشود. در قانون فعلی، «مصرفکننده نهایی» به اشخاص حقیقی غیرتجاری اطلاق میشود و اشخاص حقوقی در گروه اشخاص تجاری قرار میگیرند.
برای مثال، اگر یک شرکت برای نظافت دفتر خود از یک فروشگاه مواد شوینده خرید کند و بخواهد صورتحساب را به نام شرکت دریافت کند، این معامله با یک شخص تجاری انجام شده است. بنابراین فروشنده باید الزامات مربوط به صدور صورتحساب برای خریدار تجاری را رعایت کند.
در مقابل، اگر همان فروشگاه کالا را به یک شخص حقیقی غیرتجاری برای مصرف شخصی بفروشد، خریدار مصرفکننده نهایی محسوب میشود و فروش در چارچوب معاملات با مصرفکننده نهایی قرار میگیرد.
بنابراین برای تشخیص نوع معامله، فقط به این موضوع نگاه نکنید که کالا در نهایت کجا مصرف میشود؛ وضعیت خریدار در نظام مالیاتی و نحوه ثبت معامله اهمیت دارد.

انتخاب بهترین راهکار پایانه فروشگاهی بر اساس اندازه کسبوکار
در ادامه بررسی میکنیم که کسبوکارهای خرد و شرکتهای بزرگ چگونه میتوانند متناسب با حجم معاملات خود، سادهترین و اقتصادیترین راهکار را برای مدیریت پایانه فروشگاهی و اتصال به سامانه مودیان انتخاب کنند.
راهکار مناسب برای کسبوکارهای کوچک و اصناف خرد:
اگر صاحب یک کسبوکار کوچک، فروشگاه خرد یا شغل خدماتی با تراکنشهای محدود هستید، نیازی به استقرار سیستمهای پیچیده مالی و نرمافزارهای سنگین ندارید. شما میتوانید با استفاده از دستگاههای کارتخوان هوشمند (POS اندرویدی) یا نرمافزارهای ساده فروشگاهی نصبشده روی کارتخوان، صورتحسابهای نوع سوم یا دوم خود را بهصورت مستقیم و خودکار به سامانه مؤدیان منتقل کرده و تکالیف قانونی خود را با حداقل هزینه انجام دهید.
راهکار مناسب برای شرکتها و کسبوکارهای متوسط و بزرگ:
در کسبوکارهای بزرگتر که حجم فروش بالا، تنوع کالا، فروش ترکیبی (B2B و B2C) یا چند شعبه دارند، ثبت دستی یا استفاده از کارتخوان بهتنهایی پاسخگو نیست. این کسبوکارها نیازمند نرمافزار حسابداری فروشگاهی (مانند نرمافزار حسابداری فروشگاهی پارمیس) هستند تا علاوه بر صدور خودکار صورتحساب الکترونیکی با شناسه کالا و خدمت، فرآیندهای انبارداری، خزانهداری و اتصال به سامانه مؤدیان را بهصورت یکپارچه و بدون خطای انسانی مدیریت کنند.
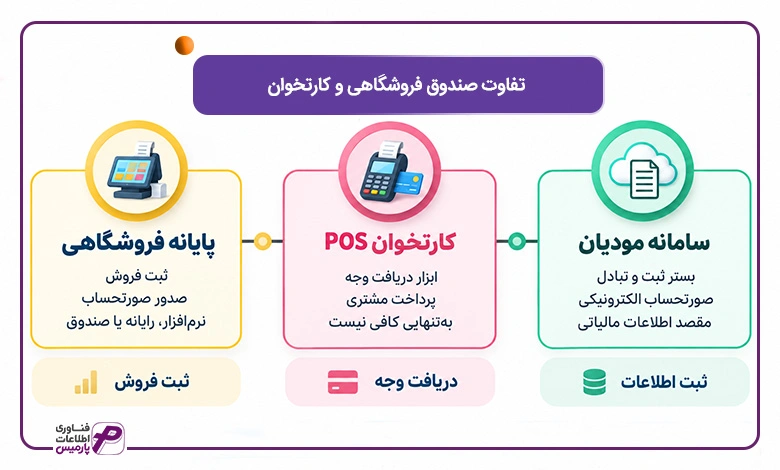
تفاوت صندوق فروشگاهی و کارتخوان
برای درک تکالیف مالیاتی کسبوکارها، باید تفاوت پایانه فروشگاهی، کارتخوان و سامانه مودیان را بشناسیم. این سه مفهوم به یکدیگر مرتبط هستند، اما نقش یکسانی ندارند. پایانه فروشگاهی به ابزار مورد استفاده مودی برای ثبت عملیات فروش و صدور صورتحساب الکترونیکی گفته میشود، کارتخوان در درجه اول برای دریافت وجه از مشتری کاربرد دارد و سامانه مودیان بستر دریافت، ثبت و تبادل اطلاعات صورتحسابهای الکترونیکی با سازمان امور مالیاتی است.
- پایانه یا صندوق فروشگاهی: ابزاری است که اطلاعات فروش و صورتحساب را ثبت میکند. این ابزار الزاماً یک صندوق فیزیکی نیست و میتواند رایانه، نرمافزار یا ابزار دیگری باشد که شرایط قانونی لازم را داشته باشد. بنابراین، وجود کارتخوان در یک فروشگاه لزوماً به این معنا نیست که تمام الزامات مربوط به پایانه فروشگاهی و سامانه مودیان بهصورت خودکار انجام میشود.
- کارتخوان یا دستگاه POS: در درجه اول برای دریافت وجه از مشتری استفاده میشود. با این حال، کارتخوان میتواند در شرایط مقرر بهعنوان یکی از انواع پایانههای فروشگاهی مورد استفاده قرار گیرد. به همین دلیل، نباید کارتخوان، پایانه فروشگاهی و سامانه مودیان را سه ابزار یکسان در نظر گرفت.
کارتخوان ابزار دریافت وجه است، پایانه فروشگاهی ابزار ثبت و صدور اطلاعات فروش است و سامانه مودیان بستر ثبت و مدیریت اطلاعات صورتحسابهای الکترونیکی در نظام مالیاتی است. البته یک کارتخوان یا درگاه پرداخت، در صورت برخورداری از شرایط قانونی، میتواند نقش پایانه فروشگاهی را نیز ایفا کند.
مورد | صندوق یا پایانه فروشگاهی | کارتخوان | سامانه مودیان |
کاربرد اصلی | ثبت فروش و صدور صورتحساب الکترونیکی | دریافت وجه از مشتری | دریافت، ثبت و تبادل اطلاعات صورتحسابهای الکترونیکی |
ماهیت | ابزار مورد استفاده مودی در فرآیند فروش | ابزار پرداخت | سامانه تحت مدیریت سازمان امور مالیاتی |
امکان دریافت وجه | بسته به نوع ابزار | بله | خیر |
صدور صورتحساب الکترونیکی | در صورت داشتن شرایط قانونی | در شرایط مقرر میتواند در این فرایند نقش داشته باشد | بستر ثبت و تبادل صورتحساب است |
ارتباط با سامانه مودیان | قابلیت ارسال اطلاعات یا اتصال به مسیرهای قانونی را دارد | در صورت ایفای نقش پایانه فروشگاهی، میتواند در این فرایند قرار گیرد | مقصد دریافت و مدیریت اطلاعات است |
نمونه | رایانه، صندوق یا نرمافزار فروش واجد شرایط | دستگاه کارتخوان بانکی | کارپوشه و زیرساخت سامانه مودیان |
نقش در فرآیند مالیاتی | ثبت اطلاعات فروش و صورتحساب | ثبت پرداخت و در شرایط مقرر انتقال اطلاعات مرتبط | دریافت، ثبت و مدیریت اطلاعات صورتحسابها |
مدیریت و ارسال صورتحسابهای الکترونیکی به سازمان امور مالیاتی نیازمند زیرساختی است که بدون دوبارهکاری، اطلاعات فروش را مستقیماً منتقل کند. بهرهگیری از نرم افزار سامانه مودیان در قالب یک سیستم مالی یکپارچه، امکان صدور و ارسال سریع صورتحسابهای استانداردهای سامانه مالیاتی را فراهم میسازد.
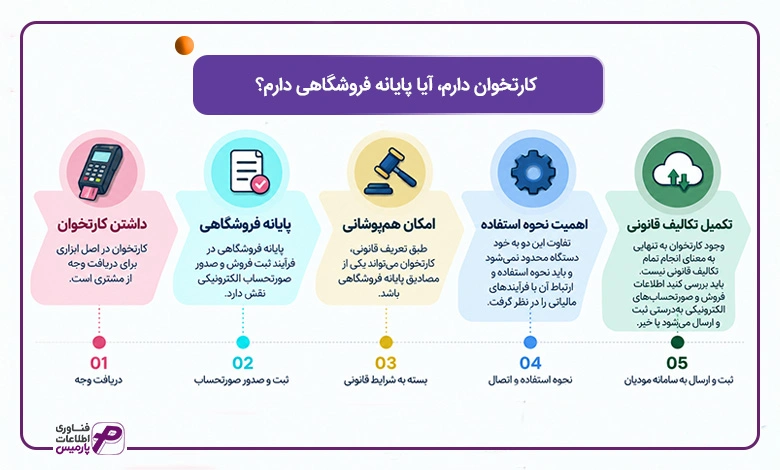
کارتخوان دارم، آیا پایانه فروشگاهی دارم؟
داشتن دستگاه کارتخوان به این معنی نیست که تمام تکالیف مربوط به پایانه فروشگاهی و صورتحساب الکترونیکی را انجام دادهاید. کارتخوان در اصل ابزاری برای دریافت وجه از مشتری است، در حالی که پایانه فروشگاهی در فرآیند ثبت فروش و صدور صورتحساب الکترونیکی نقش دارد.
البته طبق تعریف قانونی، دستگاه کارتخوان بانکی میتواند یکی از مصادیق پایانه فروشگاهی باشد. بنابراین تفاوت این دو به خود دستگاه محدود نمیشود و باید نحوه استفاده و ارتباط آن با فرآیندهای مالیاتی را نیز در نظر گرفت. برای مثال، ممکن است یک فروشگاه وجه فروش را از طریق کارتخوان دریافت کند، اما اطلاعات فروش و صورتحسابهای الکترونیکی آن به شکل صحیح ثبت یا ارسال نشود.
بنابراین، اگر کارتخوان دارید، صرفاً وجود دستگاه را ملاک انجام تکالیف قانونی قرار ندهید. باید بررسی کنید کارتخوان شما در چارچوب مقررات بهعنوان پایانه فروشگاهی مورد استفاده قرار میگیرد و اطلاعات فروش و صورتحساب الکترونیکی نیز مطابق الزامات مربوط ثبت و ارسال میشود یا خیر.

آیا هر کارت خوان پایانه فروشگاهی محسوب میشود؟
خیر. کارتخوان بانکی یکی از ابزارهایی است که میتواند در جایگاه پایانه فروشگاهی قرار بگیرد، اما صرف داشتن یک دستگاه کارتخوان بهتنهایی پاسخ کاملی برای تشخیص پایانه فروشگاهی نیست. طبق قانون، پایانه باید قابلیت اتصال به شبکه پرداخت رسمی کشور و سامانه مودیان و همچنین قابلیت صدور صورتحساب الکترونیکی داشته باشد.
طبق ماده ۱ قانون، پایانه فروشگاهی عبارت است از «رایانه، دستگاه کارتخوان بانکی (POS)، درگاه پرداخت الکترونیکی یا هر وسیله دیگری که امکان اتصال به شبکههای الکترونیکی پرداخت رسمی کشور و سامانه مودیان را داشته و از قابلیت صدور صورتحساب الکترونیکی برخوردار باشد.»
بنابراین یک کارتخوان در صورتی که شرایط زیر را داشته باشد میتواند به عنوان پایانه فروشگاهی مورد استفاده قرار گیرد:
- به شبکه پرداخت رسمی کشور متصل باشد.
- امکان اتصال به سامانه مودیان را داشته باشد.
- قابلیت صدور صورتحساب الکترونیکی داشته باشد.
در مواردی که از دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی به عنوان پایانه فروشگاهی استفاده میشود، رسید یا گزارش الکترونیکی پرداخت خرید صادره در حکم صورتحساب الکترونیکی است.
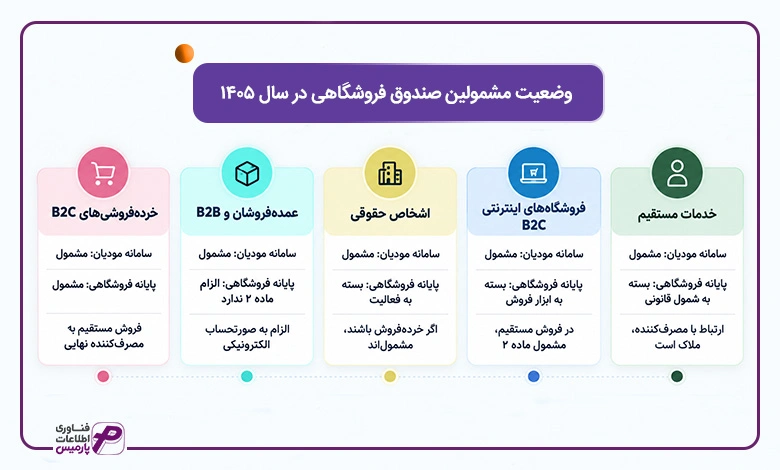
وضعیت مشمولین صندوق فروشگاهی در سال ۱۴۰۵
مشمولیت پایانه فروشگاهی در سال ۱۴۰۵ را نمیتوان بدون توجه به تغییرات چند سال اخیر بررسی کرد. دامنه اجرای قانون پایانههای فروشگاهی و سامانه مودیان بهتدریج گسترش پیدا کرده و گروههای بیشتری از صاحبان کسبوکار، بسته به نوع فعالیت و نحوه فروش، درگیر اجرای تکالیف این قانون شدهاند. به همین دلیل، بررسی وضعیت سال ۱۴۰۵ باید علاوه بر مشخص کردن گروههای مشمول، تغییرات ایجادشده در دامنه اجرای قانون را نیز در نظر بگیرد.
یکی از تغییرات مهم، گسترش اجرای صورتحساب الکترونیکی و تفکیک میان تکلیف استفاده از پایانه فروشگاهی و تکلیف ثبت و ارسال صورتحساب است. این تفکیک اهمیت زیادی دارد، چون ممکن است یک مودی مشمول سامانه مودیان باشد، اما الزام استفاده از پایانه فروشگاهی موضوع ماده ۲ قانون را نداشته باشد. برای مثال، بسیاری از فعالان عمدهفروشی و معاملات بین کسبوکارها، با وجود تکلیف مربوط به صورتحساب الکترونیکی، در همان گروه خردهفروشیهای دارای ارتباط مستقیم با مصرفکننده نهایی قرار نمیگیرند.
در سال ۱۴۰۵ نیز ملاک تشخیص صرفاً عنوان کسبوکار نیست. نوع معامله، نحوه فروش و ارتباط مستقیم با مصرفکننده نهایی در تعیین تکلیف پایانه فروشگاهی اهمیت دارد. بنابراین، نمیتوان همه اشخاص حقوقی، فروشگاههای اینترنتی یا کسبوکارهای خدماتی را بدون بررسی شرایط فعالیت، در یک گروه قرار داد.
در نتیجه، برای تشخیص وضعیت یک کسبوکار در سال ۱۴۰۵ باید میان دو موضوع تفاوت گذاشت: مشمول بودن در سامانه مودیان و الزام استفاده از پایانه فروشگاهی. این دو تکلیف به هم مرتبط هستند، اما لزوماً برای تمام مودیان یکسان نیستند. همچنین برای بررسی دقیقتر تغییرات قانونی، باید آخرین مقررات و اصلاحات مربوط به قانون پایانههای فروشگاهی و سامانه مودیان را ملاک قرار داد.
با توجه به اصلاحات قانون در تاریخ ۱۴۰۴/۰۴/۰۸، وضعیت مشمولیت گروههای مختلف به شرح زیر است:
گروه | وضعیت سامانه مودیان | وضعیت پایانه فروشگاهی | نکته مهم در ۱۴۰۵ |
خردهفروشیهای دارای ارتباط با مصرفکننده نهایی | مشمول | مشمول | موظف به استفاده از پایانه فروشگاهی طبق ماده ۲ |
عمدهفروشان و فعالان B2B | مشمول | الزام ماده ۲ ندارد | موظف به صدور صورتحساب الکترونیکی از طریق سامانه مودیان |
اشخاص حقوقی | مشمول | بسته به نوع فعالیت | در صورت خردهفروشی، مشمول پایانه هستند |
فروشگاههای اینترنتی B2C | مشمول | بسته به ابزار فروش | در صورت فروش مستقیم به مصرفکننده، مشمول حکم ماده ۲ |
کسبوکارهای خدماتی مستقیم | مشمول | بسته به شمول قانونی | ارتباط با مصرفکننده نهایی ملاک تشخیص است |

آیا فروشگاههای اینترنتی مشمول پایانه فروشگاهی هستند؟
فروشگاه اینترنتی صرفاً به دلیل آنلاین بودن از قانون پایانههای فروشگاهی و سامانه مودیان خارج نمیشود. ملاک اصلی، نوع معامله و ارتباط فروشنده با مصرفکننده نهایی است. اگر فروشگاه اینترنتی مستقیماً به مصرفکننده نهایی (B2C) فروش داشته باشد و مشمول ماده ۲ قانون پایانههای فروشگاهی باشد، باید الزامات پایانه فروشگاهی را رعایت کند. اما در معاملات صرفاً بین کسبوکارها (B2B)، ممکن است الزام استفاده از پایانه فروشگاهی موضوع ماده ۲ وجود نداشته باشد؛ با این حال، تکالیف مربوط به صورتحساب الکترونیکی و سامانه مودیان همچنان باید بر اساس مقررات انجام شود.
اگر یک فروشگاه هم B2C و هم B2B باشد چه میشود؟
ممکن است یک فروشگاه اینترنتی هم به مصرفکننده نهایی و هم به سایر کسبوکارها کالا یا خدمات بفروشد. در این حالت، نمیتوان کل فعالیت را صرفاً B2B یا B2C در نظر گرفت. نوع هر معامله و نحوه ثبت آن باید مطابق مقررات بررسی شود. بنابراین، فروشگاهی که بخشی از فروش خود را به مصرفکننده نهایی انجام میدهد، باید تکلیف پایانه فروشگاهی خود را بر اساس همین بخش از فعالیت نیز بررسی کند.
آیا درگاه پرداخت فروشگاه اینترنتی همان پایانه فروشگاهی است؟
خیر. درگاه پرداخت در درجه اول ابزار دریافت وجه است، اما درگاه یا سایر ابزارهای پرداخت در صورت برخورداری از شرایط قانونی میتوانند در چارچوب پایانه فروشگاهی مورد استفاده قرار گیرند. بنابراین، داشتن درگاه پرداخت بهتنهایی به معنی انجام تمام تکالیف پایانه فروشگاهی و صورتحساب الکترونیکی نیست.
آیا فروشگاه اینترنتی به صندوق فیزیکی نیاز دارد؟
خیر. پایانه فروشگاهی الزاماً یک صندوق فیزیکی نیست. رایانه، کارتخوان، درگاه پرداخت الکترونیکی و ابزارهای مشابه، در صورت داشتن شرایط قانونی، میتوانند مصداق پایانه فروشگاهی باشند. بنابراین، فروشگاه اینترنتی باید ابزار و روش مناسب ثبت فروش و اجرای تکالیف مالیاتی خود را بر اساس نوع فعالیت و مقررات مربوط انتخاب کند.
وضعیت مدلهای مختلف فروش اینترنتی
برای تشخیص بهتر، میتوان فروشگاههای آنلاین را بر اساس نوع معامله و نقش آنها در فروش بررسی کرد:
مدل فعالیت | موضوعی که باید بررسی شود |
فروشگاه اینترنتی B2C | فروش مستقیم به مصرفکننده نهایی و الزام احتمالی پایانه فروشگاهی موضوع ماده ۲ |
فروشگاه اینترنتی B2B | الزامات سامانه مودیان و صدور صورتحساب الکترونیکی و بررسی عدم شمول الزام پایانه موضوع ماده ۲ |
مارکتپلیس | مشخص شدن اینکه فروشنده واقعی چه شخصی است و مارکتپلیس چه نقشی در معامله و دریافت وجه دارد |
فروشنده فعال در شبکههای اجتماعی | بررسی ماهیت فعالیت، وضعیت مودی، نوع خریدار و نحوه انجام و ثبت معاملات |
استفاده از درگاه پرداخت شخص ثالث | بررسی ارتباط درگاه و ابزار پرداخت با مودی و پرونده مالیاتی و نحوه ثبت اطلاعات فروش |
در کسبوکارهایی که علاوه بر فروشگاهی، فروش ترکیبی و توزیع در سطح فروشگاههای متعدد دارند، بکارگیری نرم افزار پخش مویرگی هماهنگی میان سفارشگیری، صدور فاکتور رسمی و توزیع کالا را بهصورت کاملاً یکپارچه مدیریت میکند.
مهمترین تکالیف فروشگاههای اینترنتی
فروشگاههای اینترنتی مشمول باید فرآیند فروش خود را بهگونهای مدیریت کنند که اطلاعات معاملات و پرداختها مطابق الزامات قانونی ثبت شود.
مهمترین موارد تکالیف فروشگاههای اینترنتی عبارتاند از موارد زیر:
- ثبت و ساماندهی اطلاعات پایانههای فروشگاهی: ابزارهای دریافت وجه، از جمله درگاههای پرداخت، باید مطابق مقررات در پرونده مالیاتی و سامانههای مربوط ثبت و مدیریت شوند.
- صدور صورتحساب الکترونیکی: فروشهای مشمول باید مطابق مقررات و نوع معامله، صورتحساب الکترونیکی صادر و ارسال شوند.
- ثبت و ارسال اطلاعات فروش: اطلاعات معاملات باید از مسیرهای تعیینشده به سامانه مودیان ارسال شود.
- مدیریت اطلاعات پرداخت: اطلاعات پرداختهای انجامشده از طریق درگاه یا سایر ابزارها باید با اطلاعات فروش و صورتحسابها هماهنگ باشد.
- نگهداری سوابق فروش: اطلاعات سفارشها، پرداختها و اسناد مرتبط باید مطابق الزامات قانونی نگهداری شوند.
برای یک فروشگاه اینترنتی مهم نیست که صندوق فروشگاهی فیزیکی داشته باشد. مسئله اصلی این است که ابزار فروش و پرداخت آن بتواند الزامات قانونی مربوط به پایانه فروشگاهی و صورتحساب الکترونیکی را پوشش دهد. استفاده از یک نرم افزار فروشگاهی مناسب نیز میتواند ثبت سفارش، مدیریت فروش، کنترل اطلاعات پرداخت و هماهنگی این اطلاعات با فرآیندهای مالی و حسابداری را سادهتر کند.

آیا کسبوکارهای خدماتی مشمول پایانه فروشگاهی هستند؟
کسبوکارهای خدماتی نیز ممکن است مشمول استفاده از پایانه فروشگاهی باشند، اما صرف ارائه خدمات به مصرفکننده نهایی برای تشخیص قطعی مشمولیت کافی نیست. برای تعیین تکلیف یک کسبوکار خدماتی باید نوع فعالیت، وضعیت صنفی و مقررات مربوط به آن نیز بررسی شود.
طبق ماده ۲ قانون پایانههای فروشگاهی و سامانه مودیان، خردهفروشیها و واحدهای صنفی که مستقیماً با مصرفکننده نهایی ارتباط دارند، علاوه بر عضویت در سامانه مودیان، مشمول استفاده از پایانه فروشگاهی هستند. بنابراین، یک واحد خدماتی که در قالب واحد صنفی فعالیت میکند و خدمات خود را مستقیماً به مشتری نهایی ارائه میدهد، در صورت قرار گرفتن در دامنه این حکم، باید الزامات مربوط به پایانه فروشگاهی را رعایت کند.
بنابراین، برای کسبوکارهای خدماتی باید دو موضوع را از یکدیگر تفکیک کرد:
وضعیت کسبوکار خدماتی | وضعیت احتمالی |
ارائه مستقیم خدمات به مصرفکننده نهایی در قالب واحد صنفی | مشمول بررسی الزام پایانه فروشگاهی |
ارائه خدمات به شرکتها و سایر اشخاص تجاری | الزام ماده ۲ برای پایانه فروشگاهی ندارد |
فعالیتی با مقررات اختصاصی مالیاتی یا صنفی | بررسی مقررات اختصاصی ضروری است |
مشمول سامانه مودیان | رعایت الزامات صورتحساب الکترونیکی همچنان ضروری است |
نمیتوان تمام کسبوکارهای خدماتی را مشمول یا غیر مشمول پایانه فروشگاهی دانست. تشخیص نهایی باید بر اساس ماهیت فعالیت، نوع مشتری، وضعیت صنفی و آخرین مقررات سازمان امور مالیاتی انجام شود. مهمتر از همه، نداشتن الزام به استفاده از پایانه فروشگاهی نباید با معافیت از ثبت معاملات و صدور صورتحساب الکترونیکی اشتباه گرفته شود.
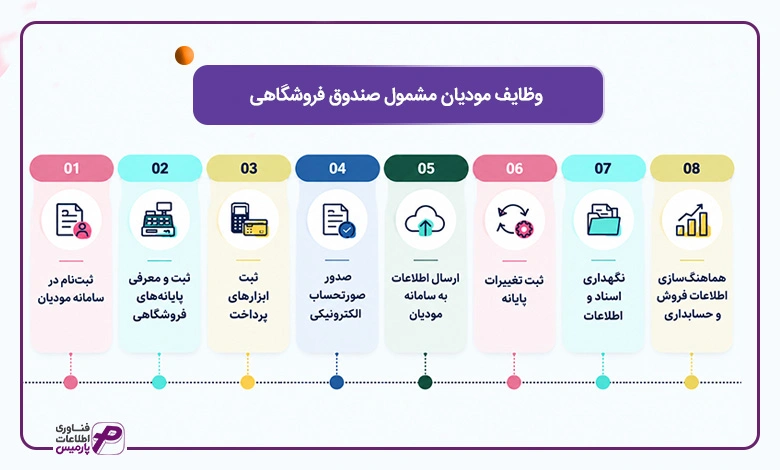
وظایف مودیان مشمول صندوق فروشگاهی
مودیانی که طبق قانون مشمول استفاده از پایانه فروشگاهی هستند، فقط به تهیه یک صندوق یا ابزار فروش محدود نمیشوند. آنها باید مجموعهای از تکالیف را برای ثبت فروش، صدور صورتحساب الکترونیکی، ثبت ابزارهای پرداخت و ارسال اطلاعات به سامانه مودیان رعایت کنند. انجام این وظایف بهصورت منظم، علاوه بر کمک به رعایت الزامات مالیاتی، از ایجاد مغایرت میان اطلاعات فروش، پرداخت و حسابداری جلوگیری میکند.
مهمترین وظایف مودیان مشمول پایانه فروشگاهی عبارتاند از:
- ثبتنام و عضویت در سامانه مودیان: مودی باید در سامانه مودیان ثبتنام کند و کارپوشه مالیاتی خود را فعال و مدیریت کند.
- ثبت و معرفی پایانههای فروشگاهی: پایانههای مورد استفاده در کسبوکار باید مطابق مقررات به پرونده مالیاتی مودی مرتبط شوند.
- ثبت ابزارهای پرداخت: کارتخوانها و درگاههای پرداخت مورد استفاده باید در چارچوب مقررات سازمان امور مالیاتی ثبت و به پرونده مربوط متصل شوند.
- صدور صورتحساب الکترونیکی: فروشهای مشمول باید مطابق مقررات و نوع معامله، از طریق پایانه یا سایر روشهای مجاز صورتحساب الکترونیکی صادر کنند.
- ارسال اطلاعات به سامانه مودیان: اطلاعات صورتحسابها باید طبق ضوابط و مهلتهای تعیینشده به سامانه مودیان ارسال شود.
- ثبت تغییرات پایانه: تغییر، واگذاری، غیرفعالسازی یا جایگزینی پایانهها باید مطابق فرآیندهای اعلامشده به سازمان امور مالیاتی ثبت شود.
- نگهداری اسناد و اطلاعات معاملات: سوابق فروش، صورتحسابها و اسناد مرتبط باید طبق الزامات قانونی نگهداری شوند.
- هماهنگسازی اطلاعات فروش و حسابداری: اطلاعات ثبتشده در پایانه، پرداختها، موجودی و حسابداری باید با یکدیگر مطابقت داشته باشند.
وظیفه مودی پس از نصب پایانه فروشگاهی پایان نمییابد. پایانه باید بهدرستی ثبت و مدیریت شود و اطلاعات فروش و پرداخت نیز مطابق مقررات در فرآیند صورتحساب الکترونیکی و سامانه مودیان قرار گیرد. استفاده از یک نرمافزار فروشگاهی یکپارچه میتواند بخش مهمی از این فرآیند، از ثبت فروش تا انتقال اطلاعات به سیستم مالی، را سادهتر و کمخطاتر کند. بکارگیری نرم افزار دریافت و پرداخت مدیریت دقیق چکها، وجوه نقد، اسناد در جریان و حسابهای بانکی متصل به پایانههای فروشگاهی را تسهیل میکند.
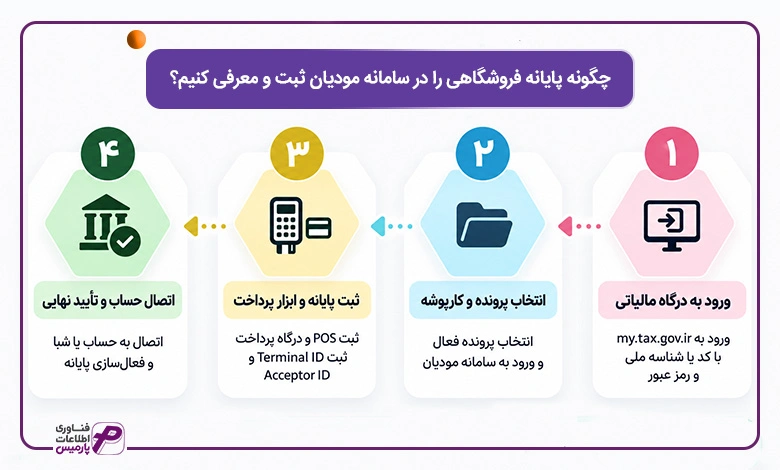
چگونه پایانه فروشگاهی را در سامانه مودیان ثبت و معرفی کنیم؟
پس از تهیه پایانه فروشگاهی یا نرمافزار حسابداری، جهت ایفای تکالیف قانونی باید ابزار پرداخت و صدور صورتحساب خود را در سامانه مودیان به پرونده مالیاتی متصل کنید. ثبت و فعالسازی پایانه طی ۴ گام عملیاتی زیر در درگاه ملی خدمات الکترونیک سازمان امور مالیاتی انجام میشود:
- ورود به درگاه ملی خدمات مالیاتی (my.tax.gov.ir):
با استفاده از کد ملی (برای اشخاص حقیقی) یا شناسه ملی (برای اشخاص حقوقی) و رمز عبور وارد سامانه شوید. در صورت فعال بودن احراز هویت دو مرحلهای، کد پیامکشده را وارد کنید تا به پنل کاربری دسترسی یابید. - انتخاب پرونده مالیاتی و ورود به کارپوشه سامانه مودیان:
از میان لیست پروندههای مالیاتی فعال، پرونده مرتبط با کسبوکار یا واحد صنفی خود را انتخاب کنید. سپس از منوی مدیریت خدمات، گزینه «ورود به سامانه مودیان» یا «کارپوشه اختصاصی» را برگزینید. - ثبت مشخصات ابزار پرداخت و پایانه فروشگاهی:
در محیط کارپوشه، به بخش «مدیریت پایانهها و ابزارهای پرداخت» بروید. در این صفحه، لیست دستگاههای کارتخوان (POS)، درگاههای پرداخت اینترنتی (IPG) و سامانههای نرمافزاری متصل به نام شما نمایش داده میشود. مشخصات فنی ابزار مورد نظر شامل شماره سریال دستگاه، پایانه (Terminal ID) و شماره پذیرنده (Acceptor ID) را ثبت یا از لیست موجود انتخاب کنید. - اتصال پایانه به شماره حساب و تایید نهایی:
پایانه ثبتشده را به شماره حساب یا شبای بانکی تجاری متصل به پرونده مالیاتی همان واحد متصل کرده و درخواست ثبت پایانه را تایید نهایی کنید. پس از تایید سازمان، حافظه مالیاتی و شناسه یکتای درگاه یا پایانه فعال شده و ابزار شما آماده صدور و ارسال صورتحسابهای الکترونیکی خواهد بود.

انواع صورتحسابهای الکترونیکی صادره توسط پایانهها (نوع ۱، ۲ و ۳)
برای مودیان کاربردی است که بدانند ابزار فروشگاهی آنها (صندوق یا دستگاه کارتخوان) دقیقاً چه نوع فاکتوری صادر میکند و چه تفاوتی با هم دارند:
- صورتحساب نوع اول: مخصوص معاملات B2B با درج کامل مشخصات خریدار و فروشنده جهت اعتبار مالیاتی ارزش افزوده.
- صورتحساب نوع دوم: صادره از صندوق یا نرمافزار فروشگاهی برای مصرفکننده نهایی (B2C) که اطلاعات خریدار اختیاری است اما شناسه کالا یا خدمت ثبت میشود.
- صورتحساب نوع سوم: همان رسید پرداخت دستگاههای کارتخوان (POS) یا درگاههای پرداخت متصل به سامانه مالیاتی.
نوع صورتحساب | نحوه صدور و ابزار آن | اطلاعات خریدار | کاربرد و ویژگی اصلی |
|---|---|---|---|
نوع اول (نوع ۱) | نرمافزار حسابداری یا سامانه مودیان | کامل (کد یا شناسه ملی، نشانی و کدپستی) | ثبت کامل مشخصات طرفین؛ دارای قابلیت اعتبار مالیاتی برای خریداران عمده و تجاری |
نوع دوم (نوع ۲) | صندوق فروشگاهی یا نرمافزار POS | اطلاعات خریدار ثبت نمیشود | چاپ از طریق صندوق فروشگاهی؛ مناسب برای B2C و فروش به مصرفکننده نهایی |
نوع سوم (نوع ۳) | رسید چاپی دستگاه کارتخوان (POS) | اطلاعات خریدار ثبت نمیشود | رسید چاپی کارتخوانهای متصل به سامانه؛ حداقل اطلاعات قانونی با ارسال خودکار |
تفاوت رسید کارتخوان (نوع ۳) و فاکتور صندوق (نوع ۲):
رسید دستگاه کارتخوان متصل به پرونده مالیاتی، حکم صورتحساب نوع ۳ را دارد و بهصورت خودکار اطلاعات فروش را منتقل میکند. اما اگر کسبوکار شما نیازمند صدور فاکتور با جزئیات اقلام، تفکیک کالاها و اعمال تخفیفات است، باید از صندوق فروشگاهی یا نرمافزار حسابداری (جهت صدور صورتحساب نوع ۲ یا نوع ۱) استفاده کنید.
روشهای ارسال اطلاعات و اهمیت شناسه کالا و خدمت
برای انجام درست تکالیف مالیاتی و صدور صورتحسابهای الکترونیکی، اطلاعات فروش باید طبق ضوابط سازمان امور مالیاتی به کارپوشه مودی منتقل شود. در این فرآیند، شناخت ابزار اصلی و روشهای ارسال اهمیت بالایی دارد که در ادامه به دو روش اشاره میشود:
- ضرورت درج شناسه کالا و خدمت (Tax ID , Stuff Code): در صدور هر صورتحساب الکترونیکی، اختصاص و درج کد ۱۳ رقمی «شناسه کالا یا خدمت» (اعم از عمومی یا اختصاصی) الزامی است. این شناسه تعیینکننده نرخ مالیات بر ارزشافزوده کالا یا خدمت عرضه شده است و ثبت اشتباه آن موجب رد صورتحساب در سامانه مودیان میشود.
- روشهای سهگانه ارسال اطلاعات به سامانه مودیان:
- ارسال مستقیم از نرمافزار (با کلید اختصاصی): ارسال مستقیم اطلاعات از نرمافزار فروشگاهی یا حسابداری مودی به سامانه، با استفاده از کلید خصوصی (Private Key) و امضای دیجیتال (CSR).
- ارسال از طریق شرکتهای معتمد مالیاتی (TSP): واگذاری مسئولیت فنی ارسال و ثبت صورتحسابها به شرکتهای معتمد مورد تایید سازمان امور مالیاتی.
- ارسال مستقیم از طریق کارتخوانهای هوشمند: ارسال خودکار اطلاعات فروش به عنوان صورتحساب الکترونیکی نوع سوم از طریق دستگاههای POS متصل به پرونده مالیاتی.

مدیریت یکپارچه مالی و ساختار سامانه مودیان با نرمافزار پارمیس استار
اجرای دقیق قوانین مالیاتی، تکالیف سامانه مودیان و مدیریت پایانههای فروشگاهی در کسبوکارها نیاز به بستری هوشمند و یکپارچه دارد. ثبت متفرقهی اطلاعات مالی نه تنها خطر جرایم سنگین مالیاتی را افزایش میدهد، بلکه مانع ارزیابی دقیق سودآوری و عملکرد سازمان میگردد. نرم افزار پارمیس استار به عنوان یک راهکار جامع مدیریت منابع سازمانی (ERP)، با ارائه بیش از ۲۰ زیرسیستم تخصصی در بستری واحد، تمام نیازهای مالی، عملیاتی و قانونی مجموعههای بازرگانی، تولیدی، شرکتی و فروشگاهی را پوشش میدهد.
این سامانه در سه نسخه ویندوزی، تحت وب و ابری ارائه میشود تا کسبوکارها متناسب با زیرساخت خود بتوانند از امکانات آن استفاده کنند. اطلاع از امکانات و قیمت نرم افزار حسابداری پارمیس استار به مدیران کمک میکند تا بستری پایدار برای اتوماسیون فرایندها و ارسال بیدردسر صورتحسابهای الکترونیکی فراهم سازند.
مهمترین زیرسیستمها و ابزارهای راهکار پارمیس استار
یکپارچگی پایگاه داده در راهکار ERP پارمیس استار باعث میشود تمامی رویدادهای کاری بلافاصله اثر مالی خود را در سیستم ثبت کنند. زیرسیستمهای اصلی این مجموعه عبارتند از:
- مدیریت مالی و حسابداری: امکان ثبت و معینسازی دقیق حسابها در قالب نرم افزار حسابداری ریالی و ارزی جهت کنترل مبادلات داخلی و فرامرزی.
- سامانه مودیان و صورتحساب الکترونیکی: امکان صدور و ارسال مستقیم انواع صورتحسابهای الکترونیکی به سازمان امور مالیاتی از طریق نرم افزار سامانه مودیان بدون نیاز به شرکتهای معتمد.
- خزانهداری و گردش وجوه: مدیریت دقیق نقدینگی، ثبت چکها و حسابهای بانکی با استفاده از نرم افزار دریافت و پرداخت جهت جلوگیری از مغایرتهای مالی.
- انبارداری و کنترل موجودی: ردیابی انبارها، انبارگردانی مکانیزه و ارسال خودکار اطلاعات ورود و خروج کالا با نرم افزار انبارداری.
- فروش و پخش مویرگی: هماهنگسازی تورهای ویزیت، سفارشگیری گرم و سرد و تسویهحساب هوشمند سفیران فروش از طریق نرم افزار پخش مویرگی.
- مدیریت تولید و بهای تمامشده: برنامهریزی تامین مواد اولیه، کنترل خط تولید و محاسبه دقیق هزینههای ساخت با نرم افزار بهای تمام شده تولید.
- راهکار همراه و پایانههای سیار: ثبت سریع سفارش، فاکتور و صدور قبض روی ابزارهای هوشمند توسط نرم افزار پارمیس اسمارت با پشتیبانی از کارتخوانهای اندرویدی و حالت کارکرد آنلاین/آفلاین.
- ارتباط با مشتریان و اتوماسیون: مدیریت سرنخها، کارتابل پیگیری و تکریم مشتریان از طریق نرم افزار crm و اطلاعرسانی پیامکی سررسیدها با نرم افزار اطلاع رسانی.
با بکارگیری راهکار جامع ERP پارمیس استار، علاوه بر رفع کامل تکالیف قانونی پایانههای فروشگاهی و سامانه مودیان، شفافیت مالی و سرعت عملیاتی مجموعهتان به میزان چشمگیری افزایش خواهد یافت.
وظیفه مودی پس از نصب پایانه فروشگاهی پایان نمییابد. پایانه باید بهدرستی ثبت و مدیریت شود و اطلاعات فروش و پرداخت نیز مطابق مقررات در فرآیند صورتحساب الکترونیکی و سامانه مودیان قرار گیرد. استفاده از یک نرمافزار فروشگاهی یکپارچه میتواند بخش مهمی از این فرآیند، از ثبت فروش تا انتقال اطلاعات به سیستم مالی را سادهتر و کمخطاتر کند. بهکارگیری نرمافزار دریافت و پرداخت نیز مدیریت دقیق چکها، وجوه نقد، اسناد در جریان و حسابهای بانکی متصل به پایانههای فروشگاهی را تسهیل میکند.
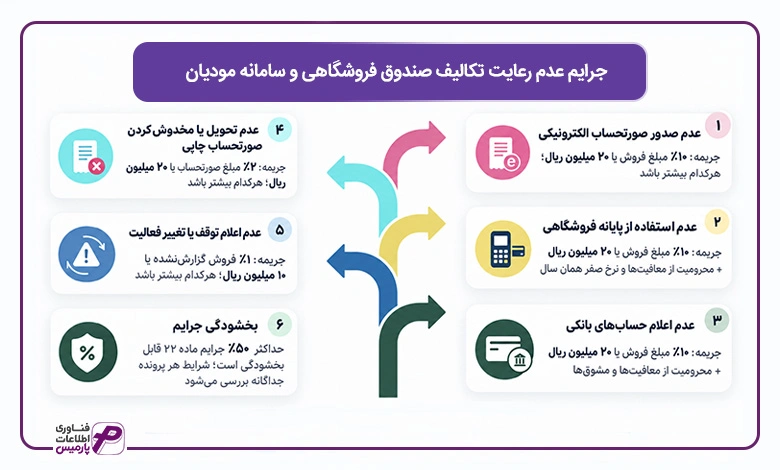
جرایم عدم رعایت تکالیف صندوق فروشگاهی و سامانه مودیان
رعایت نکردن تکالیف مربوط به پایانه فروشگاهی و سامانه مودیان میتواند برای مودی جریمه مالیاتی ایجاد کند. ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان، برای تخلفاتی مانند عدم صدور صورتحساب الکترونیکی، عدم استفاده از پایانه فروشگاهی، اعلام نکردن حسابهای بانکی و رعایت نکردن برخی تکالیف مربوط به تغییر یا توقف فعالیت، جرایم مشخصی تعیین کرده است. بنابراین، میزان جریمه به نوع تخلف بستگی دارد و نمیتوان برای همه موارد یک نرخ ثابت در نظر گرفت.
جریمه عدم صدور صورتحساب الکترونیکی
طبق بند «الف» ماده ۲۲، عدم صدور صورتحساب الکترونیکی مشمول جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده بدون صدور صورتحساب الکترونیکی یا ۲۰ میلیون ریال، هر کدام که بیشتر باشد، خواهد بود.
جریمه عدم استفاده از پایانه فروشگاهی
بر اساس بند «ب» ماده ۲۲، عدم عضویت در سامانه مودیان، عدم استفاده از پایانه فروشگاهی یا حافظه مالیاتی و همچنین استفاده یا واگذاری حافظه مالیاتی متعلق به مودی دیگر، مشمول جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده از آن طرق یا ۲۰ میلیون ریال، هر کدام که بیشتر باشد، میشود.
علاوه بر این جریمه، مودی متخلف در همان سال مالی از اعمال معافیتهای مالیاتی، نرخ صفر و مشوقهای موضوع قانون مالیاتهای مستقیم نیز محروم میشود.
جریمه عدم اعلام حسابهای بانکی
اگر مودی حساب یا حسابهای بانکی مربوط به فعالیت اقتصادی خود را مطابق الزامات قانونی اعلام نکند، طبق بند «پ» ماده ۲۲، مشمول جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده از طریق آن حساب یا ۲۰ میلیون ریال، هر کدام که بیشتر باشد، خواهد بود.
این تخلف نیز میتواند موجب محرومیت از معافیتهای مالیاتی، نرخ صفر و مشوقهای قانون مالیاتهای مستقیم در همان سال مالی شود.
جریمه عدم تحویل صورتحساب چاپی یا مخدوش کردن آن
مطابق بند «ت» ماده ۲۲، عدم تحویل صورتحساب چاپی به خریدار یا حذف و مخدوش کردن صورتحساب، مشمول جریمهای معادل ۲ درصد مبلغ صورتحسابهای مربوط یا ۲۰ میلیون ریال، هر کدام که بیشتر باشد، است.
جریمه عدم رعایت تکالیف مربوط به توقف یا تغییر فعالیت
قانون برای برخی تکالیف مربوط به توقف بهرهبرداری از پایانه فروشگاهی، تعطیلی یا تغییرات کسبوکار نیز ضمانت اجرایی تعیین کرده است. مطابق بند «ث» ماده ۲۲، عدم رعایت احکام مواد ۱۲، ۱۳ و ۱۴ مشمول جریمهای معادل ۱ درصد مبلغ فروش گزارشنشده یا ۱۰ میلیون ریال، هر کدام که بیشتر باشد، خواهد بود.
برای مثال، در صورت توقف موقت یا دائم بهرهبرداری از پایانه فروشگاهی، مودی باید موضوع را مطابق مقررات از طریق کارپوشه اعلام کند. همچنین تغییر شغل، محل فعالیت، مالکیت یا اجاره واحد کسبوکار نیز باید در مهلت قانونی اعلام شود.
توجه داشته باشید که ماده ۲۲ فقط به جریمه عدم صدور صورتحساب الکترونیکی محدود نمیشود و برای تخلفاتی مانند عدم استفاده از پایانه فروشگاهی، اعلام نکردن حسابهای بانکی و رعایت نکردن برخی تکالیف مربوط به تغییر یا توقف فعالیت نیز ضمانت اجرایی تعیین کرده است.
آیا جرایم قابل بخشودگی هستند؟
بخشودگی جرایم ماده ۲۲ نیز تابع شرایط قانونی است. طبق تبصره ۲ این ماده، سازمان امور مالیاتی نمیتواند بیش از ۵۰ درصد جرایم موضوع ماده ۲۲ را مطابق ماده ۱۹۱ قانون مالیاتهای مستقیم مورد بخشودگی قرار دهد.
با این حال، اگر عدم انجام تکالیف خارج از اختیار مودی باشد، قانون برای بخشودگی جرایم شرایط متفاوتی در نظر گرفته است. بنابراین، بخشودگی جرایم را نباید یک بخشودگی عمومی و همیشگی در نظر گرفت و شرایط هر پرونده باید جداگانه بررسی شود.
نکته مهم درباره جرائم ماده ۲۲:
بین عدم استفاده از پایانه فروشگاهی، عدم صدور صورتحساب الکترونیکی و سایر تخلفات تفاوت وجود دارد و جریمه هر کدام در ماده ۲۲ مشخص شده است. همچنین قانون در برخی موارد از اعمال همزمان جرایم جلوگیری کرده است. برای مثال، در صورت اعمال جریمه بند «ب»، جرایم بندهای «الف» و «ت» اعمال نمیشوند.

نرمافزار فروشگاهی چه اطلاعاتی را ثبت میکند؟
نرمافزار فروشگاهی فقط برای ثبت مبلغ فروش استفاده نمیشود. یک نرمافزار مناسب میتواند اطلاعات مربوط به کالا، مشتری، فروش، پرداخت و موجودی را در یک سیستم یکپارچه ثبت و مدیریت کند. این اطلاعات علاوه بر کمک به مدیریت روزانه فروشگاه، میتوانند مبنای گزارشگیری و ارتباط با سیستم حسابداری قرار گیرند.
مهمترین اطلاعاتی که معمولاً در نرمافزار فروشگاهی ثبت میشوند عبارتاند از:
- اطلاعات کالا و خدمات: نام کالا، کد کالا، بارکد، واحد اندازهگیری، قیمت فروش و سایر مشخصات.
- اطلاعات فروش: تاریخ و ساعت فروش، اقلام فاکتور، تعداد، قیمت واحد، تخفیف و مبلغ نهایی.
- اطلاعات مشتری: مشخصات مشتری و اطلاعات مورد نیاز برای صدور صورتحساب، متناسب با نوع صورتحساب و الزامات قانونی.
- اطلاعات پرداخت: مبلغ پرداختی و روش تسویه مانند نقد، کارت، چک یا سایر روشهای تعریفشده.
- اطلاعات مالیات و عوارض: مالیات و عوارض مرتبط با فروش، در مواردی که اعمال آنها الزامی است.
- اطلاعات موجودی: مقدار موجودی کالا و تغییرات آن پس از ثبت خرید، فروش، برگشت یا سایر عملیات انبار.
- اطلاعات برگشت از فروش: کالاهای برگشتی، مقدار آنها، مبلغ برگشت و ارتباط آن با فروش اولیه.
- گزارشهای فروش: میزان فروش، کالاهای پرفروش، فروش در بازههای زمانی مختلف و عملکرد فروشندگان.
- اطلاعات مورد نیاز برای حسابداری: دادههایی که در صورت یکپارچه بودن نرمافزار با سیستم حسابداری، برای ثبت و کنترل عملیات مالی استفاده میشوند.
ثبت هر فاکتور فروش باید مستقیماً موجودی واقعی انبار را بهروزرسانی کند تا از نقص یا کسری کالا جلوگیری شود. یک نرم افزار انبارداری جامع با انبارگردانی دقیق، کنترل نقطهسفارش و انطباق لحظهای با بخش فروش، شفافیت کامل موجودی کالا را تضمین میکند.

آیا کسبوکارهای کوچک هم به نرمافزار فروشگاهی نیاز دارند؟
الزام قانونی استفاده از پایانه فروشگاهی برای کسبوکارهای کوچکی که مشمول ماده ۲ هستند، به همان اندازه برای کسبوکارهای بزرگ وجود دارد.
اما فراتر از الزام قانونی، نرمافزار فروشگاهی مزایای عملیاتی قابل توجهی برای کسبوکارهای کوچک دارد:
- کنترل دقیق موجودی: حتی با تعداد محدود کالا، ثبت دقیق فروش و موجودی از کمبود یا مازاد کالا جلوگیری میکند.
- گزارشگیری سریع: گزارش فروش روزانه، هفتگی و ماهانه به تصمیمگیری بهتر کمک میکند.
- کاهش خطا: حذف محاسبات دستی و ثبت اطلاعات، خطای انسانی را کاهش میدهد.
- ارتباط با حسابداری: در صورت رشد کسبوکار، اطلاعات فروش بهصورت یکپارچه به سیستم حسابداری منتقل میشود.
ممکن است یک ابزار برای یک کسبوکار از نظر قانونی الزامآور باشد، اما ارزش نرمافزار فروشگاهی فقط به رعایت قانون محدود نمیشود؛ کنترل موجودی، گزارش فروش، مدیریت مشتری و اتصال به حسابداری نیز اهمیت دارد.

چرا استفاده از نرمافزار فروشگاهی برای مودیان اهمیت دارد؟
با توجه به تکالیف قانونی پیشروی مودیان مشمول پایانه فروشگاهی، انتخاب ابزار مناسب برای ثبت و مدیریت فروش میتواند اجرای این فرآیندها را سادهتر و خطای ثبت اطلاعات را کاهش دهد.
یک سیستم فروشگاهی مناسب مزایای متعددی دارد:
- ثبت دقیق و سریع فروش بدون نیاز به محاسبات دستی
- کنترل لحظهای موجودی کالا
- ثبت اطلاعات فروش و صدور صورتحساب مطابق الزامات تعریفشده برای کسبوکار
- ارائه گزارشهای متنوع فروش برای تصمیمگیری مدیریتی
- هماهنگی یکپارچه اطلاعات فروش با سیستم حسابداری
- کاهش چشمگیر خطاهای ناشی از ورود دستی اطلاعات
نرمافزار فروشگاهی پارمیس با قابلیتهای مرتبط با ثبت و مدیریت فروش و اتصال به فرآیندهای سامانه مودیان، میتواند بخشی از فرآیند صدور و مدیریت صورتحسابهای الکترونیکی را سادهتر کند.

آیا پایانه فروشگاهی به نرمافزار حسابداری نیاز دارد؟
پایانه فروشگاهی میتواند به عنوان یک ابزار مستقل عمل کند و اطلاعات فروش را ثبت و ذخیره نماید. اما برای کسبوکارهایی که حجم فروش، تنوع کالا و عملیات مالی بیشتری دارند، اتصال پایانه فروشگاهی به سیستم حسابداری مزیتهای قابلتوجهی ایجاد میکند.
بدون اتصال به حسابداری | با اتصال فروش و حسابداری |
ورود دستی اطلاعات فروش به حسابداری | انتقال یکپارچه و خودکار اطلاعات |
احتمال بالای خطای انسانی در ثبت مجدد | کاهش چشمگیر خطاهای ثبت |
گزارشگیری محدود و زمانبر | گزارشهای جامع مالی و فروش در لحظه |
کنترل سختتر و غیرلحظهای موجودی | ارتباط پویای فروش و موجودی |
مغایرتگیری دشوار و وقتگیر | کنترل بهتر تراکنشها و شناسایی سریع مغایرتها |
اتصال فروشگاه به حسابداری، علاوه بر کاهش خطاها و صرفهجویی در زمان، امکان تصمیمگیری مبتنی بر دادههای دقیق و بهروز را برای مدیران فراهم میکند. صندوقهای فروشگاهی ابزار ثبت عملیات فروش هستند، اما برای تحلیل دقیق سود و زیان، مدیریت اسناد مالی و گزارشگیری جامع به زیرساخت حسابداری نیاز دارند. اتصال سیستم فروش به یک نرم افزار حسابداری یکپارچه، کلیه تراکنشها و اسناد مالی را بدون نیاز به ورود مجدد اطلاعات ثبت و ثبتهای حسابداری را خودکار میکند.

تسهیل تکالیف پایانههای فروشگاهی و سامانه مودیان با نرمافزار پارمیس اسمارت
طبق قانون پایانههای فروشگاهی و سامانه مودیان، تمامی کسبوکارها موظفند تراکنشها و فروشهای خود را از طریق پایانههای فروشگاهی معتبر ثبت و صورتحسابهای الکترونیکی مربوطه را صادر کنند. در بسیاری از اصناف، فروشگاهها، رستورانها و شرکتهای پخش سیار، استفاده از رایانههای ثابت امکانپذیر نیست و همین موضوع ثبت سریع صورتحساب و ارسال آن به سامانه مودیان را با چالش مواجه میکند.
در این شرایط، نرم افزار پارمیس اسمارت به عنوان راهکار همراه و هوشمند، تجهیزات سیار نظیر نرم افزار کارتخوان اندرویدی، تبلت و موبایل را به یک پایانه فروشگاهی کامل و متصل به حافظه مالیاتی تبدیل میکند. این نرمافزار امکان صدور لحظهای صورتحسابهای نوع دوم و سوم، اسکن بارکد کالا، محاسبه ارزش افزوده و اخذ وجه را در محل مشتری فراهم میسازد.
یکپارچگی کامل پارمیس اسمارت با هسته مرکزی نرم افزار پارمیس استار باعث میشود تمامی تراکنشهای انجامشده روی کارتخوانهای اندرویدی یا دستگاههای سیار، بهصورت آنی در نرم افزار انبارداری و خزانهداری ثبت شوند. همچنین امکان کارکرد آنلاین و آفلاین این سیستم تضمین میکند که قطع اینترنت مانع صدور فاکتور و اجرای تکالیف قانونی پایانههای فروشگاهی نخواهد شد.

سخن نهایی
شناخت مشمولین استفاده از صندوق فروشگاهی برای هر کسبوکار، نخستین قدم برای رعایت درست تکالیف مربوط به پایانه فروشگاهی و سامانه مودیان است. همانطور که در این مقاله بررسی کردیم، صرف داشتن کارتخوان، فروشگاه فیزیکی یا فعالیت آنلاین، بهتنهایی وضعیت مالیاتی یک کسبوکار را مشخص نمیکند. نوع فعالیت، نحوه فروش، ارتباط با مصرفکننده نهایی و مقررات اختصاصی هر فعالیت باید در کنار یکدیگر بررسی شوند.
از طرف دیگر، مشمول بودن در سامانه مودیان با الزام استفاده از پایانه فروشگاهی تفاوت دارد. ممکن است یک کسبوکار ملزم به صدور صورتحساب الکترونیکی باشد، اما الزام ماده ۲ برای استفاده از پایانه فروشگاهی شامل آن نشود. بنابراین، پیش از خرید یا انتخاب ابزار فروش، ابتدا باید تکالیف قانونی کسبوکار بهدرستی مشخص شود.
پس از مشخص شدن این الزامات، استفاده از یک ابزار مناسب میتواند اجرای فرآیند فروش را سادهتر کند. نرمافزار صندوق فروشگاهی پارمیس با فراهم کردن امکاناتی برای ثبت و مدیریت فروش، کنترل کالا و موجودی و ارتباط با فرآیندهای مالی، میتواند به کسبوکارها در مدیریت یکپارچه عملیات فروش کمک کند. انتخاب نرمافزار مناسب، علاوه بر کاهش خطاهای ثبت دستی، اطلاعات دقیقتری برای مدیریت و حسابداری در اختیار کسبوکار قرار میدهد.
سوالات متداول
۱. آیا همه مغازهها باید صندوق فروشگاهی داشته باشند؟
خیر. صرف داشتن یک مغازه فیزیکی شما را مجبور به خرید صندوق فروشگاهی (سختافزار صندوق) نمیکند. اگر مغازه شما تراکنشهای بسیار محدودی دارد یا صرفاً از کارتخوان متصل به پرونده مالیاتی استفاده میکند، همان کارتخوان به عنوان پایانه فروشگاهی (نوع ۳) پذیرفته میشود. الزام اصلی زمانی ایجاد میشود که نیازمند تفکیک اقلام کالا، صدور فاکتور رسمی به خریدار یا ثبت ارزش افزوده باشید..
۲. چه کسانی مشمول استفاده از صندوق فروشگاهی هستند؟
خردهفروشیها و واحدهای صنفی که مستقیماً با مصرفکننده نهایی ارتباط دارند، طبق مقررات مشمول استفاده از پایانه فروشگاهی هستند.
۳. آیا کارتخوان همان صندوق فروشگاهی است؟
خیر. کارتخوان ابزار دریافت وجه است، اما پایانه فروشگاهی مفهوم گستردهتری دارد و میتواند در شرایط قانونی شامل کارتخوان یا درگاه پرداخت نیز شود.
۴. آیا داشتن کارتخوان بهتنهایی برای رعایت قوانین کافی است؟
خیر. داشتن کارتخوان بهتنهایی به معنی انجام تمام تکالیف مربوط به پایانه فروشگاهی، صورتحساب الکترونیکی و سامانه مودیان نیست.
۵. آیا فروشگاههای اینترنتی هم مشمول صندوق فروشگاهی هستند؟
آنلاین بودن کسبوکار بهتنهایی تعیینکننده نیست. اگر فروشگاه مستقیماً به مصرفکننده نهایی فروش داشته باشد، باید وضعیت مشمولیت آن طبق مقررات بررسی شود.
۶. آیا اشخاص حقوقی باید صندوق فروشگاهی داشته باشند؟
صرف حقوقی بودن یک کسبوکار به معنی الزام داشتن صندوق فروشگاهی نیست. نوع فعالیت و نحوه ارتباط با خریدار در تعیین این تکلیف اهمیت دارد.
۷. آیا کسبوکارهای خدماتی مشمول صندوق فروشگاهی هستند؟
ممکن است مشمول باشند. وضعیت کسبوکارهای خدماتی به نوع فعالیت، نحوه ارائه خدمات، نوع مشتری و مقررات اختصاصی آنها بستگی دارد.
۸. آیا مشمول سامانه مودیان بودن به معنی الزام استفاده از صندوق فروشگاهی است؟
خیر. مشمولیت سامانه مودیان و الزام استفاده از پایانه فروشگاهی دو موضوع متفاوت هستند و باید جداگانه بررسی شوند.
۹. اگر مشمول پایانه فروشگاهی باشیم و از آن استفاده نکنیم چه میشود؟
عدم رعایت تکالیف قانونی پایانه فروشگاهی میتواند موجب جریمه مالیاتی و محرومیت از برخی معافیتها و مشوقهای مالیاتی شود.
۱۰. چگونه بفهمیم کسبوکار ما مشمول صندوق فروشگاهی است؟
باید نوع فعالیت، ارتباط با مصرفکننده نهایی، نوع معاملات و مقررات مربوط به کسبوکار بررسی شود. وضعیت پرونده مالیاتی و آخرین مقررات نیز باید در نظر گرفته شوند.
11. آیا همه صاحبان مشاغل باید پایانه فروشگاهی داشته باشند؟
خیر. الزام به استفاده از پایانه فروشگاهی را نباید با الزام همه مودیان به خرید یک دستگاه خاص یکسان دانست.