
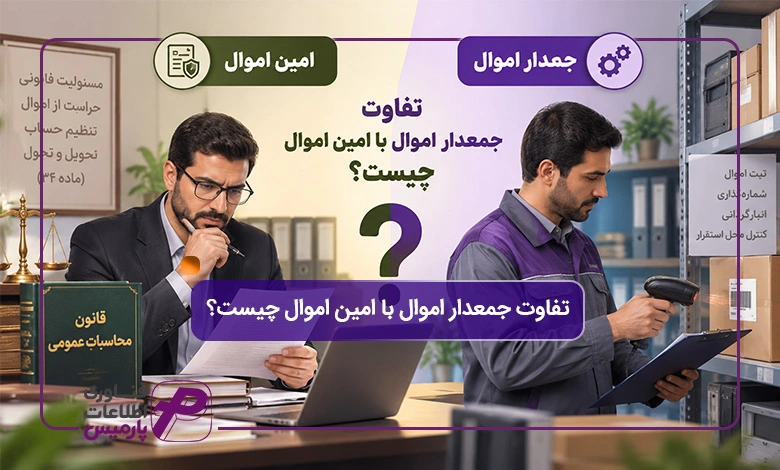
تفاوت جمعدار اموال با امین اموال فقط به عنوان شغلی آنها محدود نمیشود، بلکه جایگاه، حدود وظایف و مسئولیت هرکدام نیز میتواند متفاوت باشد. امین اموال جایگاه مشخصتری در مقررات مالی دارد و مسئولیت او در چارچوب ضوابط مربوط به نگهداری، تحویل و تحول و کنترل اموال تعریف میشود. در مقابل، جمعدار اموال معمولاً عنوانی سازمانی است و شرح وظایف او بر اساس ساختار و مقررات داخلی هر مجموعه تعیین میشود.
استفاده از نرم افزار اموال و دارایی ثابت نیز میتواند با ثبت اطلاعات داراییها، سوابق تحویل و تحول و وضعیت اموال، به سازمان در مدیریت دقیقتر داراییها کمک کند.
مهمترین تفاوت جمعدار اموال با امین اموال در این است که امین اموال جایگاه قانونی و مسئولیت حقوقی حراست و تنظیم حساب اموال را بر عهده دارد (ماده ۳۴ قانون محاسبات عمومی)، اما جمعدار اموال نقشی اجرایی در ساختار داخلی سازمان برای ثبت، شمارهگذاری و کنترل محل استقرار اموال است.
پیش از بررسی دقیقتر تفاوت ایندو جایگاه شغلی، بهتر است به تعریفی کوتاه ا این دو عنوان بپردازیم:
- امین اموال: ماموری رسمی با جایگاه و مسئولیت قانونی مشخص (ماده ۳۴ قانون محاسبات عمومی) است که حراست، تنظیم حساب و مسئولیت حقوقی اموال سازمان را بر عهده دارد.
- جمعدار اموال: نقشی اجرایی و سازمانی در ساختار داخلی مجموعههاست که مسئولیت ثبت، پلاکگذاری، انبارگردانی و کنترل محل استقرار اموال را بر عهده دارد.
در ادامه، تفاوت جمعدار اموال با امین اموال را از نظر جایگاه، وظایف، مسئولیت، تحویل و تحول و وضعیت مفقودی یا خسارت اموال بررسی میکنیم تا حدود نقش هرکدام در فرایند مدیریت اموال روشن شود.
تفاوت جمعدار اموال با امین اموال چیست؟
تفاوت جمعدار اموال با امین اموال در جایگاه قانونی و دامنه مسئولیت آنهاست. امین اموال عنوانی رسمی با تعریف دقیق در قانون محاسبات عمومی کشور است. مسئولیت او شامل حراست، تحویل و تحول و تنظیم حسابهای اموال میشود. جمعدار اموال اما عنوانی است که در برخی سازمانها برای فرد مسئول ثبت و کنترل اطلاعات داراییها استفاده میشود و دامنه وظایف آن به شرح وظایف تعیینشده توسط هر سازمان بستگی دارد.
این دو عنوان الزاماً به دو نقش کاملاً جداگانه اشاره نمیکنند. آییننامه مربوط به امین اموال صراحتاً حالتی را پیشبینی کرده که امین اموال منصوبشده، همان جمعدار قبلی اموال باشد. در چنین شرایطی، همان فرد با عنوان جدید به فعالیت خود ادامه میدهد و فقط باید در دفاتر، شروع فعالیت خود را با سمت امین اموال مشخص کند.
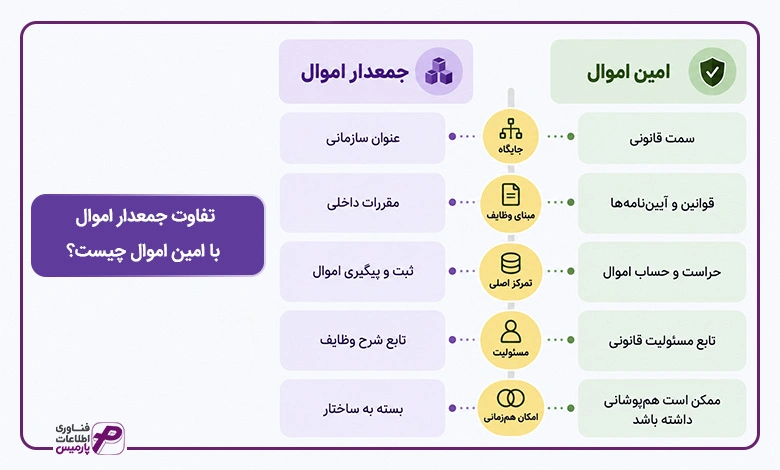
بنابراین، برای درک سریع تفاوت این دو عنوان، میتوان آنها را بر اساس معیارهای اصلی زیر مقایسه کرد:
معیار | جمعدار اموال | امین اموال |
جایگاه | عنوان سازمانی | سمت دارای مبنای قانونی در دستگاههای مشمول |
مبنای وظایف | شرح وظایف و مقررات داخلی | قوانین و آییننامههای مربوط |
تمرکز اصلی | ثبت، کنترل و پیگیری اموال | حراست، تحویل و تحول و تنظیم حساب اموال |
مسئولیت | تابع شرح وظایف و اسناد سازمان | تابع مقررات و حدود مسئولیت قانونی |
امکان همزمانی | بسته به ساختار سازمان | ممکن است با نقشهای دیگر تداخل یا همپوشانی داشته باشد |
تفاوت مسئولیت حقوقی و اداری امین اموال و جمعدار اموال
آیا مسئولیت قانونی امین اموال و جمعدار یکسان است؟
مسئولیت این دو نقش الزماً به دو فرد کاملاً جداگانه اختصاص ندارد و در برخی سازمانها ممکن است یک فرد هر دو عنوان را بر عهده داشته باشد؛ اما این همزمانی به معنای یکسان بودن حدود مسئولیتها نیست. برای تشخیص مسئولیت واقعی، بهجای اتکا به عنوان شغلی، باید ابلاغ رسمی، شرح وظایف مصوب و اسناد تحویل و تحول بررسی شود.
عوامل تعیینکننده حدود مسئولیت در سازمان
برای تعیین مسئولیت هر فرد در قبال اموال، بررسی مستندات زیر الزامی است:
- حکم یا ابلاغ مسئولیت: تعیین محدوده دقیق اختیارات فرد از سوی سازمان.
اسناد و صورتمجلس تحویل و تحول: مشخصکننده فردی که مال مستقیماً در اختیار یا تحت تصرف او بوده است. - تفکیک وظیفه نگهداری از ثبت: تمایز بین فردی که مسئول ثبت و کنترل اطلاعات است با فردی که نگهداری فیزیکی مال را بر عهده دارد.
مسئولیت حقوقی و کیفری در صورت مفقودی یا آسیب به اموال
از نظر حقوقی و کیفری نمیتوان یک مرزبندی مطلق میان این دو نقش ایجاد کرد. تحقق مسئولیت و نوع آن (کیفری یا حقوقی) صرفاً بر اساس عنوان «امین» یا «جمعدار» تعیین نمیشود، بلکه به وقوع یا عدم وقوع تخلف (تعدی و تفریط)، نحوه ثبت تحویل مال، و اثبات تقصیر فرد بر اساس مقررات حاکم بر پرونده بستگی دارد.

امین اموال کیست؟
امین اموال ماموری رسمی در دستگاههای دولتی و عمومی است که جایگاه قانونی آن مستقیماً در ماده ۳۴ قانون محاسبات عمومی کشور و آییننامه اجرایی مصوب هیأت وزیران (۱۳۷۶) تعریف شده است. مسئولیت اصلی او حراست، تنظیم حساب، نگهداری اموال ابوابجمعی و اوراق در حکم وجه نقد است.
برای آشنایی کامل با شرایط انتصاب، مادههای قانونی و لیست کامل مسئولیتها، مقاله امین اموال کیست؟ را بخوانید.
جمعدار اموال کیست؟
جمعدار اموال عنوانی سازمانی (عمدتاً در بخش خصوصی یا رویههای عرفی قدیمی) است که برخلاف امین اموال، تعریف قانونی مستقل و واحدی در مقررات مالی فعلی ندارد. مسئولیت جمعدار تابع آییننامهها و شرح وظایف داخلی هر سازمان بوده و بیشتر بر بعد اجرایی نظیر ثبت، کدگذاری، پلاکگذاری و پیگیری محل استقرار داراییها تمرکز دارد. جمعدار اموال برای کنترل دقیق ورود و خروج داراییها از انبار، اطلاعات عملیاتی خود را با دادههای نرم افزار انبارداری تطبیق میدهد.
شرح تفصیلی و لیست کامل وظایف عملیاتی جمعدار را میتوانید در مقاله جمعدار اموال کیست؟ مطالعه کنید.

آیا جمعدار اموال و امین اموال میتوانند یک نفر باشند؟
پاسخ به این سؤال به ساختار هر سازمان بستگی دارد. در برخی موارد، این دو عنوان به یک فرد اشاره میکنند. آییننامه مربوط به امین اموال، این حالت را بهصراحت پیشبینی کرده است. این یعنی در دستگاههای اجرایی، امکان دارد فردی که قبلاً با عنوان جمعدار اموال فعالیت میکرده، با عنوان امین اموال به کار خود ادامه دهد.
در سازمانهای خصوصی نیز ممکن است یک نفر هر دو دسته از وظایف را انجام دهد. در شرکتهای کوچک و متوسط، معمولاً یک کارشناس اداری یا مسئول اموال، هم اطلاعات داراییها را ثبت میکند و هم از آنها نگهداری مینماید.
در دستگاههای دولتی
در دستگاههای دولتی، رابطه بین عنوان جمعدار اموال و امین اموال به طور مشخص در آییننامه مربوطه تعیین شده است. بر اساس ماده ۱۷ این آییننامه، چنانچه امین اموال منصوبشده، همان جمعدار قبلی اموال باشد، امین اموال باید در دفاتر مورد عمل، شروع فعالیت خود را با سمت امین اموال و بر اساس این آییننامه مشخص و تفکیک نماید.
در مواردی که واحد مربوط قبلاً دارای جمعدار اموال بوده و امین اموالی غیر از جمعدار قبلی برای آن در نظر گرفته شود، جمعدار سابق مکلف به تحویل اموال ابوابجمعی خود به امین اموال با تنظیم صورتجلسهای که به امضای رئیس و ذیحساب مربوط رسیده باشد، میگردد.
این مقررات نشان میدهد که در دستگاههای دولتی، عنوان جمعدار اموال به تدریج با عنوان امین اموال جایگزین شده است. با این حال، در فرایند انتقال، عنوان جمعدار اموال همچنان مورد استفاده قرار میگیرد.
در شرکتهای خصوصی
در شرکتهای خصوصی، رابطه بین این دو عنوان به ساختار و مقررات داخلی هر شرکت بستگی دارد. هیچ قانون خاصی برای انتصاب جمعدار اموال در بخش خصوصی وجود ندارد. وظایف او نیز کاملاً تابع تصمیمات مدیریتی و نیازهای آن سازمان است.
در بسیاری از شرکتهای خصوصی، عنوان جمعدار اموال همچنان استفاده میشود. این شرکتها معمولاً بر اساس عرف و رویه گذشته، از این عنوان برای فردی استفاده میکنند که مسئول ثبت، کنترل و پیگیری اطلاعات داراییهاست. در این شرکتها، ممکن است یک نفر هم وظایف جمعدار اموال را انجام دهد و هم وظایف مشابه امین اموال را بر عهده داشته باشد.
در شرکتهای بزرگتر با تعداد زیاد دارایی و فرایندهای پیچیده، معمولاً این دو نقش تفکیک میشوند. تفکیک وظایف، کنترل داخلی را تقویت میکند. از بروز خطا و سوءاستفاده جلوگیری مینماید. شفافیت اطلاعاتی را افزایش میدهد.
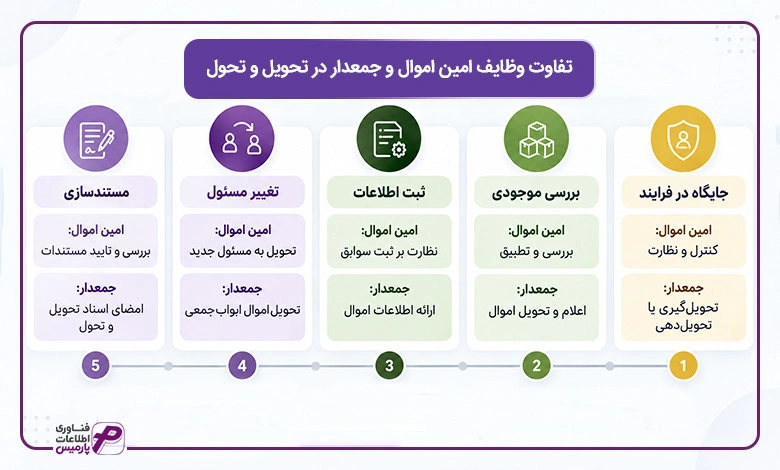
تفاوت وظایف امین اموال و جمعدار در تحویل و تحول
تحویل و تحول اموال زمانی اهمیت بیشتری پیدا میکند که مسئول نگهداری یا تحویلگیری اموال تغییر کند. در این فرایند، امین اموال و جمعدار اموال نقش یکسانی ندارند و مسئولیت هر کدام به جایگاه آنها در ساختار مدیریت اموال بستگی دارد.
در دستگاههای دولتی، تحویل اموال باید با ثبت مشخصات اموال، بررسی موجودی و تنظیم صورتجلسه انجام شود. در صورت تغییر مسئول، اموال ابوابجمعی فرد قبلی باید طبق مقررات به مسئول جدید تحویل داده شود.
نقش امین اموال در تحویل و تحول
امین اموال مسئولیت نظارت و کنترل اموال دستگاه را بر عهده دارد. در فرایند تحویل و تحول، باید اطلاعات اموال را بررسی کند و از ثبت صحیح مشخصات، تعداد و وضعیت آنها اطمینان داشته باشد.
اگر امین اموال تغییر کند، اموال ابوابجمعی او باید به امین اموال جدید تحویل داده شود. این فرایند با تنظیم صورتجلسه انجام میشود و صورتجلسه باید به تایید مسئولان مربوط برسد. بنابراین، نقش امین اموال در تحویل و تحول بیشتر به کنترل، ثبت، تطبیق و نظارت بر وضعیت اموال مربوط میشود.
نقش جمعدار اموال در تحویل و تحول
جمعدار اموال معمولا مسئول نگهداری و استفاده از اموالی است که در اختیار او قرار گرفتهاند. هنگام تحویل یا تحول، باید موجودی اموال تحت اختیار خود را بررسی کند و آنها را مطابق اسناد و صورتجلسه تحویل دهد یا تحویل بگیرد. در زمان تغییر سمت یا مسئولیت، جمعدار سابق باید اموال ابوابجمعی خود را طبق مقررات به مسئول بعدی تحویل دهد. ثبت دقیق اموال، مشخص کردن وضعیت آنها و امضای صورتجلسه، امکان تعیین مسئولیت هر طرف را فراهم میکند.
در نتیجه، جمعدار بیشتر در جایگاه تحویلدهنده یا تحویلگیرنده اموال قرار میگیرد، در حالی که امین اموال نقش کنترلی و نظارتی پررنگتری در این فرایند دارد.
جدول تفاوت امین اموال و جمعدار در زمان تحویل اموال
موضوع | امین اموال | جمعدار اموال |
جایگاه در فرایند | کنترل و نظارت | تحویلگیری یا تحویلدهی |
بررسی موجودی | بررسی و تطبیق اطلاعات | اعلام و تحویل اموال تحت اختیار |
ثبت اطلاعات | نظارت بر ثبت و اصلاح سوابق | ارائه اطلاعات مربوط به اموال در اختیار |
تغییر مسئول | تحویل اموال ابوابجمعی به مسئول جدید | تحویل اموال ابوابجمعی خود |
مستندسازی | بررسی و تایید مستندات طبق مقررات | امضای اسناد مربوط به تحویل و تحول |
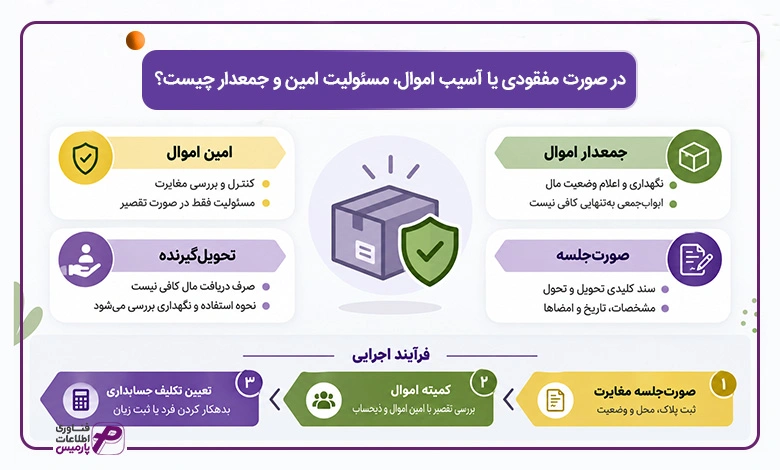
در صورت مفقودی یا آسیب اموال، مسئولیت امین و جمعدار چیست؟
مفقودی یا آسیب اموال بهتنهایی مسئولیت یک فرد خاص را اثبات نمیکند. صرف اینکه یک مال تحت ابوابجمعی یک فرد قرار داشته باشد، بهتنهایی برای تعیین مسئولیت نهایی کافی نیست. برای تعیین مسئولیت باید نحوه تحویل مال، اسناد و صورتجلسهها، حدود وظایف افراد، علت وقوع حادثه و وجود یا نبود تقصیر بررسی شود.
مسئولیت امین اموال
امین اموال وظیفه ثبت، کنترل و نظارت بر وضعیت اموال دستگاه را بر عهده دارد. بنابراین، در صورت مشاهده مغایرت، مفقودی یا آسیب، باید موضوع را بررسی و مستندات مربوط به مال را کنترل کند.
اگر مشخص شود مفقودی یا آسیب در نتیجه کوتاهی یا تخلف امین از وظایف خود ایجاد شده است، موضوع میتواند موجب مسئولیت او شود. در مقابل، اگر حادثه خارج از حدود اختیار او رخ داده باشد و اقدامات لازم برای حفاظت و کنترل اموال را انجام داده باشد، صرف وقوع مفقودی یا خسارت برای انتساب مسئولیت به او کافی نیست.
بنابراین، مسئولیت امین اموال به جایگاه او در فرایند کنترل و نگهداری و همچنین علت وقوع مفقودی یا خسارت بستگی دارد و نمیتوان آن را در همه موارد مطلق دانست.
مسئولیت جمعدار اموال
جمعدار اموال نیز در حدود اموالی که به او سپرده شده است، مسئولیت مشخصی دارد. اگر مال در اختیار جمعدار باشد، باید آن را مطابق مقررات نگهداری کند و هنگام تحویل یا تحول، موجودی و وضعیت اموال را بهدرستی اعلام و مستند کند.
در صورت مفقودی یا آسیب، باید مشخص شود مال در زمان وقوع حادثه در اختیار چه کسی بوده، تحویل آن چگونه انجام شده و آیا جمعدار در نگهداری یا حفاظت از مال کوتاهی کرده است یا خیر.
بنابراین، قرار داشتن مال در ابوابجمعی جمعدار میتواند در بررسی مسئولیت او مؤثر باشد، اما بهتنهایی اثباتکننده تقصیر یا مسئولیت نهایی نیست. حدود وظایف، اسناد تحویل و علت مفقودی یا خسارت نیز باید بررسی شود.
مسئولیت شخص تحویلگیرنده
تحویل فیزیکی مال به یک کارمند، لزوماً به معنای انتقال تمام مسئولیتهای اداری و حقوقی مال به او نیست. این فرد ممکن است صرفاً استفادهکننده یا تحویلگیرنده مال باشد و عنوان امین اموال یا جمعدار نداشته باشد.
با این حال، اگر مال مشخصاً برای استفاده یا نگهداری در اختیار او قرار گرفته باشد، نحوه نگهداری و استفاده او نیز در بررسی مفقودی یا آسیب اهمیت پیدا میکند. در چنین شرایطی، باید مشخص شود مال با چه مشخصاتی، در چه تاریخی و با چه شرایطی به او تحویل شده و در زمان وقوع حادثه در اختیار چه کسی بوده است.
بنابراین، تحویلگیرنده نیز ممکن است در صورت وجود تقصیر یا تخلف، در فرایند تعیین مسئولیت مورد بررسی قرار گیرد؛ اما صرف دریافت مال، بهتنهایی مسئولیت نهایی را ثابت نمیکند.
نقش صورتجلسه در تعیین مسئولیت
صورتجلسه تحویل و تحول یکی از مهمترین اسناد برای مشخص کردن وضعیت مال و مسئولیت افراد است. این سند میتواند نشان دهد مال در چه تاریخی، با چه مشخصاتی و از سوی چه شخصی به چه فرد یا واحدی تحویل شده است.
هرچه اطلاعات صورتجلسه دقیقتر باشد، امکان مشخص کردن زنجیره تحویل و وضعیت مال نیز بیشتر میشود. مشخصات مال، تعداد، وضعیت ظاهری، تاریخ تحویل، نام تحویلدهنده و تحویلگیرنده و امضای افراد مرتبط، از جمله اطلاعات مهم این مستندات هستند.
در صورت بروز مفقودی یا خسارت، این اسناد در کنار سایر مدارک و شواهد بررسی میشوند. بنابراین، صورتجلسه بهتنهایی مسئولیت را تعیین نمیکند، اما میتواند نقش مهمی در مشخص شدن اینکه مال در چه زمانی و در اختیار چه شخص یا واحدی بوده است داشته باشد.
برای تعیین مسئولیت در مفقودی یا آسیب اموال، نباید صرفاً به عنوان فرد در سازمان یا نام او در فهرست اموال استناد کرد. نحوه تحویل، حدود وظایف، وضعیت مال، علت حادثه و مستندات موجود باید در کنار یکدیگر بررسی شوند.
فرآیند اجرایی برخورد با اموال مفقودی یا آسیبدیده
هنگام احراز مفقودی یا آسیب، زنجیره فنی زیر جهت تعیین مسئولیت طی میشود:
- تنظیم صورتجلسه مغایرت: ثبت شماره پلاک، آخرین محل استقرار و وضعیت مال.
- تشکیل کمیته اموال: بررسی تقصیر (تعدی و تفریط) با حضور امین اموال و ذیحساب.
- تعیین تکلیف حسابداری: در صورت اثبات تقصیر، بدهکار کردن فرد؛ و در غیر این صورت، کسر از ابوابجمعی و ثبت سند زیان با تایید امین اموال.
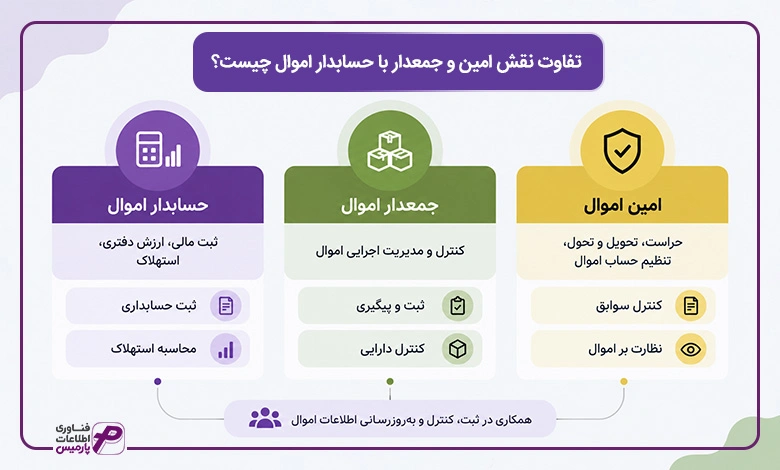
تفاوت نقش امین و جمعدار با حسابدار اموال چیست؟
امین اموال، جمعدار و حسابدار اموال در مدیریت داراییهای سازمان با یکدیگر ارتباط دارند، اما وظایف آنها یکسان نیست. امین اموال بیشتر بر حراست، تحویل و تحول و تنظیم حساب اموال تمرکز دارد. جمعدار نیز در حدود شرح وظایف خود، مسئول کنترل و مدیریت اجرایی اموالی است که در اختیار او قرار گرفته است. حسابدار اموال از سوی دیگر، عملیات مالی و ثبتهای حسابداری مرتبط با داراییها را انجام میدهد.
نقش | تمرکز اصلی |
امین اموال | حراست، تحویل و تحول و تنظیم حساب اموال |
جمعدار اموال | کنترل و مدیریت اجرایی اموال طبق شرح وظایف |
حسابدار اموال | ثبتها و عملیات مالی مرتبط با داراییها |
این نقشها میتوانند در فرایند ثبت، کنترل و بهروزرسانی اطلاعات اموال با یکدیگر همکاری کنند، اما الزاماً یکسان نیستند. برای مثال، تغییر محل یک دارایی یا تحویل آن به کارمند جدید، موضوعی مرتبط با سوابق و کنترل اموال است؛ در حالی که آثار مالی این تغییرات، در صورت وجود، در حوزه وظایف حسابداری بررسی میشود.
حسابدار اموال برخلاف امین یا جمعدار، بر بعد مالی، ارزش دفتری و استهلاک تمرکز دارد و این اطلاعات را مستقیماً در نرم افزار حسابداری ثبت میکند.
نباید وظایف امین یا جمعدار را با وظایف حسابدار اموال یکی دانست. مدیریت فیزیکی و اداری دارایی با ثبت و عملیات مالی آن ارتباط دارد، اما این دو فرایند از نظر مسئولیت و ماهیت کار متفاوت هستند.

چگونه مدیریت اموال را دقیقتر کنیم؟
مدیریت دقیق اموال به سازمان کمک میکند وضعیت، محل استقرار و فرد تحویلگیرنده هر مال را بهصورت شفاف پیگیری کند. برای این کار، اطلاعات داراییها باید با شناسه مشخص ثبت شود و سوابق تحویل، تحول و جابهجایی آنها بهروز بماند. شمارش دورهای نیز امکان تطبیق موجودی واقعی با سوابق ثبتشده را فراهم میکند. بنابراین، کدگذاری اموال، ثبت متمرکز اطلاعات، مستندسازی تحویل و تحول و کنترل دورهای موجودی از مهمترین اقدامات برای کاهش مغایرت و افزایش قابلیت پیگیری اموال هستند.
کدگذاری و پلاک اموال
کدگذاری و پلاکگذاری، شناسایی هر مال را در سازمان سادهتر میکند. برای هر دارایی یک شناسه مشخص در نظر گرفته میشود و اطلاعات مرتبط با همان شناسه در سوابق اموال ثبت میشود. این اطلاعات میتواند شامل عنوان مال، محل استقرار، واحد سازمانی، وضعیت و شخص تحویلگیرنده باشد.
استفاده از بارکد یا سایر روشهای شناسایی نیز میتواند سرعت ثبت و کنترل اموال را افزایش دهد. برای مثال، هنگام شمارش موجودی میتوان کد یک لپتاپ را بررسی و اطلاعات آن را با سوابق ثبتشده تطبیق داد. در نتیجه، شناسایی داراییها و پیگیری جابهجایی آنها با دقت بیشتری انجام میشود.
ثبت دیجیتال تحویل و تحول
ثبت دیجیتال تحویل و تحول، سوابق جابهجایی اموال را منظم و قابلپیگیری میکند. در این روش، اطلاعاتی مانند مشخصات مال، تحویلدهنده، تحویلگیرنده، تاریخ، محل استقرار و وضعیت دارایی در سیستم ثبت میشود. در صورت تغییر مسئول یا انتقال مال به واحد دیگر نیز سابقه جدید به اطلاعات قبلی اضافه میشود.
این روش وابستگی به فرمهای کاغذی و ثبتهای پراکنده را کاهش میدهد و دسترسی به سوابق را سادهتر میکند. همچنین، در صورت بروز مغایرت میتوان بررسی کرد که مال در چه تاریخی و به چه شخص یا واحدی تحویل شده است. در نتیجه، فرایند تحویل و تحول شفافتر و مسئولیت افراد قابلپیگیریتر میشود.
شمارش دورهای
شمارش دورهای اموال، یکی از ابزارهای مهم برای شناسایی مغایرت میان موجودی واقعی و اطلاعات ثبتشده است. در این فرایند، اموال موجود در واحدها یا محلهای مختلف بررسی و مشخصات آنها با سوابق اموال تطبیق داده میشود.
این کنترل میتواند مواردی مانند مفقودی، جابهجایی ثبتنشده یا تغییر وضعیت دارایی را مشخص کند. پس از شناسایی مغایرت نیز باید علت آن بررسی و سوابق مربوط اصلاح شود. در چارچوب مقررات امین اموال، شمارش موجودی اموال تحت ابوابجمعی در پایان سال نیز پیشبینی شده است. سازمانها میتوانند برای داراییهای حساس یا باارزش، علاوه بر کنترل سالانه، دورههای کوتاهتری برای شمارش در نظر بگیرند.

نرمافزار چه کمکی به مدیریت اموال میکند؟
نرمافزار مدیریت اموال میتواند ثبت و پیگیری اطلاعات داراییها را از حالت پراکنده خارج کند و سوابق آنها را در یک محیط متمرکز در دسترس قرار دهد. نرم افزار اموال و دارایی ثابت پارمیس استار برای مدیریت سوابق دارایی، تحویل و تحول، جابهجایی و گزارشگیری از اطلاعات اموال استفاده میشود.
مزیت اصلی چنین سیستمی، امکان دسترسی سریعتر به سوابق و کاهش خطاهای ناشی از ثبت دستی است. استفاده از ابزارهایی مانند بارکد نیز میتواند شناسایی و کنترل داراییها را سادهتر کند. در سازمانهایی که اطلاعات اموال با عملیات مالی یا انبار ارتباط دارد، یکپارچگی اطلاعات میان این بخشها نیز میتواند هماهنگی فرایندها را بهبود دهد.
در صورت یکپارچه بودن سامانههای مالی و عملیاتی، اطلاعات مرتبط با داراییها و هزینهها میتواند با خطای کمتر میان واحدهای مختلف جریان پیدا کند. نرمافزار انبارداری و نرمافزار حسابداری پارمیس، این یکپارچگی را برای سازمانها فراهم میسازند.
تفکیک سطوح دسترسی امین اموال و جمعدار در نرمافزار اموال
یکی از مهمترین کاربردهای فنی نرمافزار اموال و دارایی ثابت، پیادهسازی کنترلهای داخلی از طریق ماتریس دسترسی (Access Level) است:
- نقش جمعدار در نرمافزار: ثبت عملیاتی دارایی، تعریف پلاک، ثبت مکان استقرار اولیه و وارد کردن دادههای انبارگردانی.
- نقش امین اموال در نرمافزار: تایید نهایی اسناد تحویل و تحول، تأیید خروج مال از ابوابجمعی و صدور مجوز اسقاط یا فروش.
این تفکیک دسترسی باعث میشود هیچ تغییری در کارت دارایی بدون تایید نهایی امین اموال یا ذیحساب ثبت نهایی نشود.
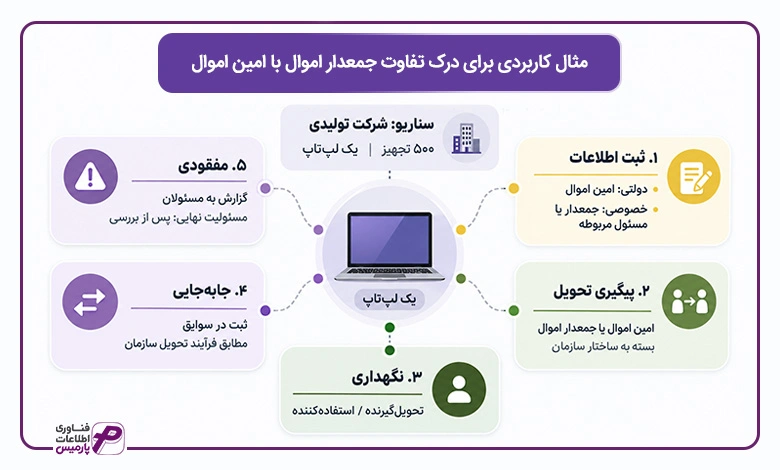
مثال کاربردی برای درک تفاوت جمعدار اموال با امین اموال
یک شرکت تولیدی متوسط را تصور کنید. این شرکت ۵۰۰ دستگاه تجهیزات و ابزار مختلف دارد. یکی از این تجهیزات، یک لپتاپ حرفهای است. این لپتاپ به یکی از کارشناسان فروش شرکت تحویل داده میشود. حالا بیایید ببینیم در این سناریو، هر یک از نقشها چه وظایفی دارند.
- چه کسی اطلاعات لپتاپ را ثبت میکند؟ در دستگاههای دولتی، امین اموال مسئول ثبت مشخصات اموال در دفاتر مربوطه است. در شرکتهای خصوصی، این وظیفه معمولاً بر عهده جمعدار اموال یا مسئول مربوطه است.
- چه کسی فرایند تحویل را پیگیری میکند؟ امین اموال یا جمعدار اموال، بسته به ساختار سازمان. در دستگاههای دولتی، امین اموال مسئول تحویل و تحول اموال است.
- چه کسی مسئول نگهداری از لپتاپ است؟ شخصی که لپتاپ به او تحویل داده شده است. اما توجه داشته باشید که صرف تحویل یک کالا به کارمند، لزوماً به این معنا نیست که او از نظر سازمانی «امین اموال» محسوب میشود. او ممکن است صرفاً «تحویلگیرنده» یا «استفادهکننده» مال باشد.
- اگر لپتاپ به واحد دیگری منتقل شود، چه اتفاقی میافتد؟ این جابهجایی باید مطابق مقررات سازمان و فرایند تعیینشده برای تحویل و تحول اموال انجام و در سوابق مربوط ثبت شود. در دستگاههای دولتی، فرایند باید مطابق مقررات مربوط به امین اموال انجام شود.
- اگر لپتاپ مفقود شود، چه کسی باید موضوع را اعلام کند؟ هم امین اموال (در دستگاههای دولتی) و هم جمعدار اموال (در شرکتهای خصوصی) باید موضوع را به مسئولین مربوطه گزارش دهند. با این حال، تعیین مسئولیت نهایی به عوامل مختلفی بستگی دارد.
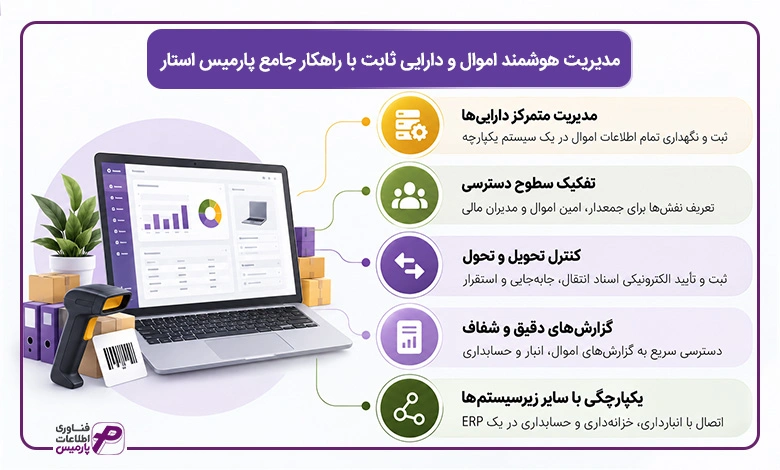
مدیریت هوشمند اموال و دارایی ثابت با راهکار جامع پارمیس استار
تکثر داراییها، جابهجاییهای متعدد تجهیزات بین کارکنان و ابهام در مرز مسئولیتهای امین اموال و جمعدار، از چالشهای اصلی سازمانها در کنترل داراییها به شمار میرود. عدم تفکیک دقیق وظایف یا نبود ثبت شفاف اسناد تحویل و تحول، میتواند خسارات مالی سنگینی را متوجه سازمان کند.
نرم افزار پارمیس استار به عنوان یک راهکار جامع ERP، بستری متمرکز را برای مدیریت دقیق داراییهای ثابت، انبارداری و خزانهداری فراهم میکند. با پیادهسازی ماتریس دسترسی و تفکیک سطوح عملیاتی، جمعدار اموال قادر است مشخصات فیزیکی، کدگذاری و ثبت اولیه داراییها را انجام دهد، در حالی که امین اموال و مدیران مالی میتوانند تایید نهایی اسناد تحویل، تحول، اسقاط و تعادل حسابهای مالی را مدیریت کنند. این یکپارچگی سیستمی مانع از بروز مغایرتهای مالی شده و شفافیت کامل را در فرایند انبارگردانی و حسابداری داراییها ایجاد میکند.

جمعبندی
تفاوت جمعدار اموال با امین اموال در جایگاه قانونی و دامنه مسئولیت آنهاست. امین اموال عنوانی رسمی با تعریف دقیق در قانون محاسبات عمومی کشور است. مسئولیت او شامل حراست، تحویل و تحول و تنظیم حسابهای اموال میشود. جمعدار اموال اما عنوانی سازمانی است که ممکن است در برخی مجموعهها برای مسئول پیگیری، ثبت و کنترل اموال به کار رود. وظایف و حدود مسئولیت این فرد، برخلاف امین اموال در دستگاههای مشمول مقررات مالی دولت، به شرح وظایف و مقررات داخلی سازمان بستگی دارد.
اگر منظورتان از امین اموال، سمت قانونی در دستگاههای مشمول مقررات مالی دولت باشد، این عنوان با جمعدار اموال یکسان نیست. اما در برخی ساختارها ممکن است وظایف یا حتی شخص مسئول همپوشانی داشته باشد. در شرکتهای خصوصی نیز عنوان و مسئولیت جمعدار اموال تابع ساختار و شرح وظایف داخلی سازمان است.
هر دو نقش برای سلامت و کارایی سیستم مدیریت اموال ضروری هستند. آنچه اهمیت دارد، شفافیت در تعریف وظایف و همکاری موثر بین این دو نقش است. در نهایت، مدیریت دقیق و یکپارچه اموال، با اطلاعات مالی و بهای تمامشده ارتباط تنگاتنگی دارد.
سوالات متداول تفاوت جمعدار و امین اموال (FAQ)
1.امین اموال چیست؟
امین اموال مأموری رسمی در دستگاههای دولتی است که با حکم وزارتخانه و موافقت ذیحساب منصوب میشود و مسئولیت قانونی حراست، تحویل و تحول و تنظیم حساب اموال را بر عهده دارد.
2.جمعدار اموال چیست؟
جمعدار اموال عنوانی سازمانی (عمدتاً در بخش خصوصی یا رویههای اداری گذشته) است که مسئولیت ثبت، کدگذاری، پلاککوبی و کنترل محل استقرار اموال را عهدهدار است.
4.تفاوت جمعدار اموال با امین اموال چیست؟
تفاوت اصلی در جایگاه قانونی و نوع مسئولیت است؛ امین اموال دارای سمت قانونی با مسئولیت حقوقی مشخص (ماده ۳۴ قانون محاسبات عمومی) است، اما جمعدار اموال یک نقش اجرایی درونسازمانی برای مدیریت اطلاعات داراییهاست.
5.آیا جمعدار اموال و امین اموال یک نفر هستند؟
الزامی به تفکیک همیشگی نیست. در آییننامه دولتی پیشبینی شده که امین اموال میتواند همان جمعدار قبلی باشد، اما در سازمانهای بزرگ برای حفظ کنترلهای داخلی این دو نقش تفکیک میشوند.
6.وظایف اصلی امین اموال چیست؟
حراست از اموال ابوابجمعی، ثبت دفاتر قانونی، نظارت بر تحویل و تحول، تنظیم حسابها و انبارگردانی سالانه اموال.
7.وظایف اصلی جمعدار اموال چیست؟
ثبت مشخصات داراییها، پلاکگذاری و بارکدزنی، ثبت جابهجاییها، کنترل محل استقرار کالا، و ارائه گزارش مغایرت به حسابداری.
8.در صورت مفقودی یا آسیب اموال، مسئولیت با چه کسی است؟
تعیین مسئولیت تابع بررسی تقصیر (تعدی و تفریط)، صورتمجلس تحویل و حدود وظایف است. صرف قرار داشتن مال در فهرست ابوابجمعی یک فرد، اثباتکننده تقصیر نهایی او نیست.
9.آیا جمعدار اموال همان حسابدار اموال است؟
خیر؛ جمعدار بر اطلاعات عملیاتی و فیزیکی مال (پلاک، مکان، تحویلگیرنده) تمرکز دارد، در حالی که حسابدار اموال بر عملیات مالی، ارزش دفتری و محاسبه استهلاک متمرکز است.
10.آیا کارمند تحویلگیرنده مال، امین اموال محسوب میشود؟
خیر؛ تحویلگیرنده صرفاً استفادهکننده یا نگهدارنده فیزیکی مال است و انتصاب او به عنوان «امین اموال» نیازمند حکم قانونی و طی فرایندهای اداری مشخص است.
11.اموال تحت ابوابجمعی یعنی چه؟
به مجموعه اموال و داراییهایی گفته میشود که طبق اسناد و صورتمجلسهای رسمی، تحت مسئولیت و نظارت مستقیم امین اموال قرار گرفتهاند.
12.نرمافزار چه کمکی به مدیریت اموال سازمان میکند؟
نرمافزارهای مدرن با حذف فرمهای کاغذی، ثبت دیجیتال تحویل و تحول، بارکدخوانی و تفکیک سطوح دسترسی امین و جمعدار، خطاها را کاهش میدهند. نرم افزار اموال و دارایی ثابت در راهکار جامع نرم افزار پارمیس استار نمونهای از این سامانههای یکپارچه است.