
بیمه نکردن کارکنان فقط به ثبت نشدن سوابق بیمهای آنها محدود نمیشود، این تخلف میتواند بدهی و جریمههای قابلتوجهی برای کارفرما به همراه داشته باشد. طبق ماده ۱۸۳ قانون کار، کارفرمایی که از بیمه کردن کارگران مشمول خودداری کند، علاوه بر پرداخت حق بیمه معوق، با توجه به شرایط پرونده ممکن است به جریمه نقدی معادل ۲ تا ۱۰ برابر حق بیمه مربوط محکوم شود. استفاده از ابزارهایی مانند نرم افزار حقوق و دستمزد نیز با ساماندهی اطلاعات پرسنلی و محاسبات حقوق و مزایا، به کاهش خطاهای مرتبط با مدیریت بیمه کارکنان کمک میکند.
جریمه بیمه نکردن کارگران توسط کارفرما طبق ماده ۱۸۳ قانون کار، ۲ تا ۱۰ برابر حق بیمه مربوط است. علاوه بر آن، در صورت تحقق شرایط قانونی، جریمه عدم ارسال فهرست بیمه و تاخیر در پرداخت حق بیمه نیز جداگانه محاسبه میشوند.
در این مقاله، میزان جریمه در سال ۱۴۰۵، تفاوت جرایم قانونی و تامین اجتماعی، نحوه محاسبه بدهی بیمهای، پیامدهای بیمه نکردن کارکنان، مراحل شکایت کارگر و راهکارهای پیشگیری از این تخلف را بررسی میکنیم.
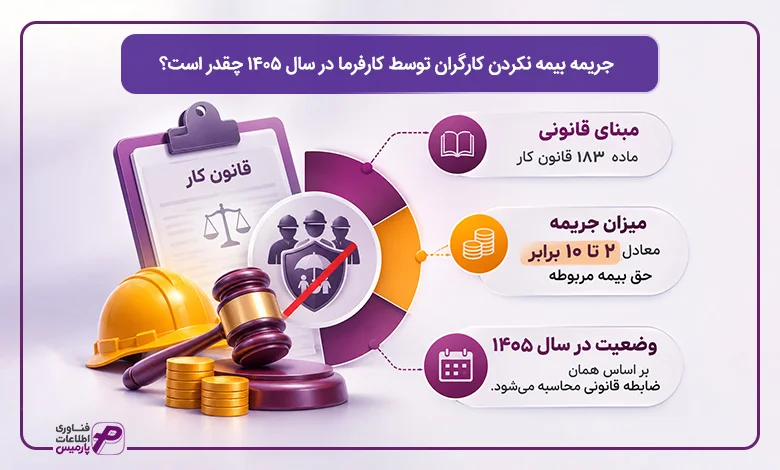
جریمه بیمه نکردن کارگران توسط کارفرما در سال ۱۴۰۵ چقدر است؟
طبق ماده ۱۸۳ قانون کار، کارفرمایانی که برخلاف مفاد ماده ۱۴۸ این قانون از بیمه نمودن کارگران خود خودداری نمایند، علاوه بر تأدیه کلیه حقوق متعلق به کارگر (سهم کارفرما) با توجه به شرایط و امکانات خاطی و مراتب جرم به جریمه نقدی معادل دو تا ده برابر حق بیمه مربوطه محکوم خواهند شد.
این جریمه در سال ۱۴۰۵ نیز بر اساس همان ضابطه قانونی محاسبه میشود. به بیان دیگر، قانون برای این تخلف مبلغ ثابت و یکسانی بهعنوان جریمه تعیین نکرده است، بلکه مرجع صالح با بررسی شرایط پرونده، میزان جریمه را در بازه قانونی مشخص میکند.
برای محاسبه دقیق هزینههای ناشی از بیمه نکردن کارگران، باید میان حق بیمه معوق، جرایم اداری سازمان تامین اجتماعی و جریمه نقدی مقرر در ماده ۱۸۳ قانون کار تفاوت قائل شد زیرا هر کدام مبنای قانونی و شیوه محاسبه متفاوتی دارند.
تفکیک سه مفهوم مالی و حقوقی مهم
برای درک بهتر تبعات این تخلف، باید سه نوع بدهی و جریمه را از یکدیگر تفکیک کنیم:
- حق بیمه معوق: مبلغ حق بیمهای که کارفرما باید بابت دوره اشتغال کارگر پرداخت میکرده است.
- جریمه کیفری ماده ۱۸۳ قانون کار: جریمه نقدی معادل ۲ تا ۱۰ برابر حق بیمه مربوط که با حکم مرجع قضایی تعیین میشود.
- جرایم تامین اجتماعی: مبالغی که در صورت تحقق شرایط قانونی، به دلیل تاخیر در پرداخت حق بیمه یا عدم ارسال فهرست مزد و حقوق به کارفرما تعلق میگیرند.
در نتیجه، پرداخت جریمه ماده ۱۸۳ بهتنهایی به معنای تسویه بدهی بیمهای کارفرما نیست. او همچنان باید حق بیمه دوره اشتغال را طبق مقررات تامین اجتماعی پرداخت کند و جرایم جداگانهای را که شرایط قانونی آنها محقق شده است، نیز در نظر بگیرد.
جریمه ۲ تا ۱۰ برابر موضوع ماده ۱۸۳، با جریمه ۲ درصدی تاخیر در پرداخت بدهی قطعی تامین اجتماعی و جریمه ۱۰ درصدی عدم ارسال فهرست بیمه کاملاً متفاوت است. مبنای قانونی و شرایط اعمال هر کدام از این موارد جداگانه بررسی میشود و نباید با یکدیگر ترکیب شوند.
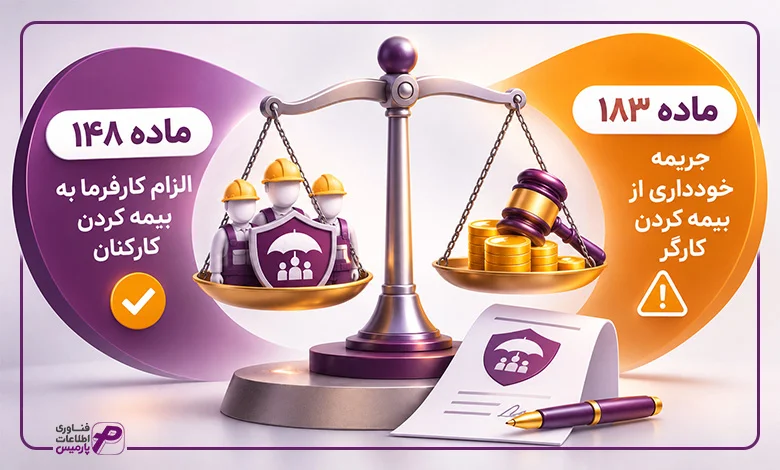
قوانین مرتبط با جریمه بیمه نکردن کارگران
بیمه کردن کارکنان از تکالیف قانونی کارفرماست و رعایت آن به نوع قرارداد یا توافق طرفین وابسته نیست. قانون کار و قانون تامین اجتماعی، هم این تکلیف را مشخص کردهاند و هم برای خودداری از اجرای آن ضمانت اجرا در نظر گرفتهاند. در ادامه، مواد قانونی مرتبط با بیمه نکردن کارگران و شرایط اجرای آنها را بررسی میکنیم:
- ماده ۱۴۸ قانون کار: الزام کارفرما به بیمه کردن کارکنان
- ماده ۱۸۳ قانون کار: جریمه خودداری از بیمه کردن کارگر
ماده ۱۴۸ قانون کار، الزام کارفرما به بیمه کردن کارکنان
طبق ماده ۱۴۸ قانون کار، کارفرمایان کارگاههای مشمول این قانون مکلفاند بر اساس قانون تامین اجتماعی، کارگران واحد خود را بیمه کنند. این تکلیف از نخستین روز شروع اشتغال کارگر آغاز میشود و کارفرما نمیتواند با توافق یا رضایت کارگر، خود را از اجرای آن معاف کند.
برای مثال، اگر کارفرما و کارگر توافق کنند که در ازای دریافت مبلغ بیشتری، حق بیمه پرداخت نشود یا کارگر رضایتنامهای مبنی بر انصراف از بیمه امضا کند، این توافق مانع اجرای تکلیف قانونی کارفرما نخواهد بود. بنابراین، پرداخت مبلغی به کارگر بهجای ارسال فهرست بیمه، جایگزین بیمه اجباری نمیشود.
مسئولیت پرداخت حق بیمه بر عهده چه کسی است؟
ماده ۳۶ قانون تامین اجتماعی، مسئولیت پرداخت حق بیمه را بر عهده کارفرما قرار داده است. بر اساس این ماده، کارفرما باید هنگام پرداخت حقوق، سهم بیمهشده را کسر کند و آن را به همراه سهم خود به سازمان تامین اجتماعی بپردازد. اگر کارفرما سهم بیمهشده را از حقوق او کسر نکند، خودش مسئول پرداخت آن خواهد بود.
نکته مهم این است که تأخیر یا خودداری کارفرما از پرداخت حق بیمه، تعهدات سازمان تامین اجتماعی در برابر بیمهشده را از بین نمیبرد. سازمان نیز میتواند حق بیمه پرداختنشده را مطابق مقررات از کارفرما مطالبه و وصول کند.
ماده ۱۸۳ قانون کار، جریمه خودداری از بیمه کردن کارگر
ماده ۱۸۳ قانون کار، ضمانت اجرای تخلف از ماده ۱۴۸ را مشخص میکند. بر اساس این ماده:
کارفرمایانی که برخلاف مفاد ماده ۱۴۸ این قانون از بیمه نمودن کارگران خود خودداری نمایند، علاوه بر تأدیه کلیه حقوق متعلق به کارگر (سهم کارفرما)، با توجه به شرایط و امکانات خاطی و مراتب جرم به جریمه نقدی معادل دو تا ده برابر حق بیمه مربوطه محکوم خواهند شد.
بنابراین، کارفرمایی که کارگر مشمول قانون را بیمه نکرده باشد، علاوه بر تعهدات بیمهای خود، ممکن است به جریمه نقدی موضوع این ماده محکوم شود. میزان جریمه با توجه به شرایط پرونده و در محدوده ۲ تا ۱۰ برابر حق بیمه مربوط تعیین میشود.
در بررسی پیامدهای این تخلف باید میان دو موضوع تفاوت قائل شد:
- بدهی بیمهای: حق بیمه مربوط به دوره اشتغال که سازمان تامین اجتماعی طبق مقررات از کارفرما مطالبه میکند.
- جریمه کیفری: جریمه نقدی موضوع ماده ۱۸۳ که در صورت احراز جرم و با حکم مرجع قضایی تعیین میشود.
این دو موضوع از نظر مبنای قانونی و مرجع رسیدگی یکسان نیستند و پرداخت یکی، لزوماً به معنای تسویه دیگری نخواهد بود.
آیا بیمه نکردن کارگر در کارگاههای کوچک و مشاغل موقت هم تخلف است؟
کوچک بودن کارگاه یا موقت و پارهوقت بودن قرارداد، بهتنهایی کارفرما را از تکلیف بیمه کردن نیروی کار معاف نمیکند. اگر رابطه کاری مشمول قانون کار و تامین اجتماعی باشد، کارفرما باید مطابق مقررات نسبت به بیمه کردن کارگر اقدام کند.
این موضوع درباره شکلهای مختلف همکاری نیز اهمیت دارد:
- قرارداد موقت: مدتدار بودن قرارداد، تکلیف بیمه کردن کارگر را از بین نمیبرد.
- کار آزمایشی: دوره آزمایشی نیز بخشی از رابطه کاری است و کارفرما نمیتواند به استناد آزمایشی بودن همکاری، تکلیف بیمه را نادیده بگیرد.
- کار پارهوقت و ساعتی: این نیروها نیز در صورت شمول قوانین مربوط، باید بیمه شوند. دستمزد و روزهای کارکرد آنها مبنای محاسبه و ارسال فهرست بیمه قرار میگیرد.
- همکاری پروژهای: عنوان قرارداد بهتنهایی تعیینکننده نیست. اگر شرایط واقعی همکاری نشاندهنده وجود رابطه کارگری و کارفرمایی باشد، صرف درج عنوان «پروژهای» در قرارداد، کارفرما را از تکالیف قانونی معاف نمیکند.
استثنای مهم برای کارگاههای خانوادگی
ماده ۱۸۸ قانون کار، کارگران کارگاههای خانوادگی را در شرایط مشخص از شمول مقررات این قانون خارج کرده است. این استثنا مربوط به کارگاههایی است که کار در آنها منحصراً توسط صاحب کار، همسر و خویشاوندان نسبی درجه یک از طبقه اول او انجام میشود.
بنابراین، هر کارگاهی که اعضای خانواده در آن فعالیت میکنند، لزوماً کارگاه خانوادگی موضوع ماده ۱۸۸ نیست. اگر افراد دیگری خارج از گروه خانوادگی تعیینشده در این ماده در کارگاه مشغول به کار باشند، باید شرایط شمول قانون کار و تکالیف بیمهای آنها جداگانه بررسی شود. همچنین، خروج از شمول قانون کار را نباید بدون بررسی مقررات تامین اجتماعی، معادل معافیت قطعی از هرگونه تکلیف بیمهای دانست.

انواع بدهی و جرایم بیمهای کارفرما
بیمه نکردن کارگر ممکن است علاوه بر جریمه کیفری ماده ۱۸۳ قانون کار، بدهیهای دیگری نیز برای کارفرما ایجاد کند. این بدهیها معمولاً به حق بیمه پرداختنشده و جرایم مربوط به ارسال فهرست و پرداخت حق بیمه مربوط میشوند. برای محاسبه دقیق تعهدات کارفرما، باید هر کدام را بر اساس مبنای قانونی خودش بررسی کرد.
انواع بدهی و جرایم بیمهای کارفرما عبارتند از:
- حق بیمه معوق، بدهی اصلی کارفرما
- جریمه عدم ارسال فهرست بیمه، ۱۰ درصد حق بیمه همان ماه
- جریمه تاخیر در پرداخت حق بیمه، ماهانه ۲ درصد
۱. حق بیمه معوق، بدهی اصلی کارفرما
اگر کارفرما کارگر مشمول قانون را بیمه نکرده باشد، حق بیمه دوره اشتغال همچنان بهعنوان بدهی قابل مطالبه است. سازمان تامین اجتماعی میتواند با احراز رابطه کاری و تعیین دستمزد و مدت اشتغال، حق بیمه مربوط به دوره مورد نظر را محاسبه و از کارفرما مطالبه کند.
طبق ماده ۳۶ قانون تامین اجتماعی، مسئولیت پرداخت مجموع حق بیمه بر عهده کارفرماست. بنابراین، حتی اگر کارفرما در زمان اشتغال سهم بیمهشده را از حقوق او کسر نکرده باشد، نمیتواند بعدا این مبلغ را بهعنوان بدهی کارگر مطالبه کند.
در محاسبه حق بیمه معوق باید دستمزد و مزایای مشمول بیمه و روزهای کارکرد هر دوره در نظر گرفته شود. اگر اشتغال کارگر چند سال ادامه داشته باشد، مبنای محاسبه هر سال باید با توجه به مقررات و دستمزد مشمول بیمه همان سال تعیین شود.
۲. جریمه عدم ارسال فهرست بیمه، ۱۰ درصد حق بیمه همان ماه
کارفرمایان کارگاههای مشمول قانون تامین اجتماعی باید فهرست مزد و حقوق بیمهشدگان را طبق مقررات به سازمان ارسال کنند. در صورت خودداری از تنظیم و ارسال فهرست یا رعایت نکردن ترتیبات مورد موافقت سازمان، جریمهای معادل ۱۰ درصد مبلغ حق بیمه همان ماه به کارفرما تعلق میگیرد.
مبنای این جریمه، تبصره ۱ ماده ۱ قانون دریافت جرائم نقدی از کارفرمایان است که در سال ۱۳۸۷ اصلاح شده است.
باید توجه داشت که موضوع این جریمه، تخلف در تنظیم و ارسال فهرست مزد و حقوق است. بنابراین، نباید بدون بررسی شرایط پرونده، هر مورد حذف نام کارگر از فهرست بیمه را بهطور خودکار مشمول این جریمه دانست. نحوه محاسبه بدهی و تشخیص تخلف به اسناد و وضعیت پرونده بستگی دارد.
۳. جریمه تاخیر در پرداخت حق بیمه، ماهانه ۲ درصد
بر اساس تبصره ۲ ماده ۱ قانون دریافت جرائم نقدی از کارفرمایان، اگر کارفرما تمام یا بخشی از حق بیمه و بیمه بیکاری مربوط به هر ماه را در مهلت قانونی پرداخت نکند، علاوه بر اصل بدهی، مشمول جریمه تاخیر میشود.
میزان این جریمه ۲ درصد تمام یا بخشی از بدهی قطعی پرداختنشده به ازای هر ماه تاخیر است. بنابراین، مبلغ جریمه با افزایش مدت تاخیر بیشتر میشود و تا زمان پرداخت بدهی، مطابق مقررات محاسبه خواهد شد. برای جلوگیری از اشتباه در محاسبه، باید توجه داشت که این نرخ به بدهی قطعی پرداختنشده تعلق میگیرد و نباید آن را بدون در نظر گرفتن شرایط قانونی، صرفاً از تاریخ شروع اشتغال کارگر محاسبه کرد.
بهکارگیری نرم افزار دریافت و پرداخت امکان مدیریت دقیق سررسید پرداخت حق بیمه و تسویههای مالی پرسنل را فراهم میکند.
تفاوت انواع بدهی و جرایم بیمهای
برای تفکیک تعهدات کارفرما، میتوان سه عنوان اصلی را به شکل زیر مقایسه کرد:
عنوان | مبنای قانونی | میزان یا مبنای محاسبه |
حق بیمه معوق | قانون تامین اجتماعی، از جمله مواد ۲۸، ۳۶ و ۳۹ | بر اساس دستمزد و مزایای مشمول بیمه و مدت اشتغال |
جریمه عدم ارسال فهرست | تبصره ۱ ماده ۱ قانون دریافت جرائم نقدی از کارفرمایان | ۱۰ درصد حق بیمه همان ماه، در صورت تحقق شرایط قانونی |
جریمه تاخیر در پرداخت | تبصره ۲ ماده ۱ قانون دریافت جرائم نقدی از کارفرمایان | ۲ درصد بدهی قطعی پرداختنشده به ازای هر ماه تاخیر |
جرایم ۱۰ و ۲ درصدی تامین اجتماعی با جریمه ۲ تا ۱۰ برابری ماده ۱۸۳ قانون کار تفاوت دارند. جریمه ماده ۱۸۳ ضمانت اجرای کیفری خودداری از بیمه کردن کارگر است، اما دو جریمه دیگر به تخلف در ارسال فهرست و پرداخت بدهی بیمهای مربوط میشوند.
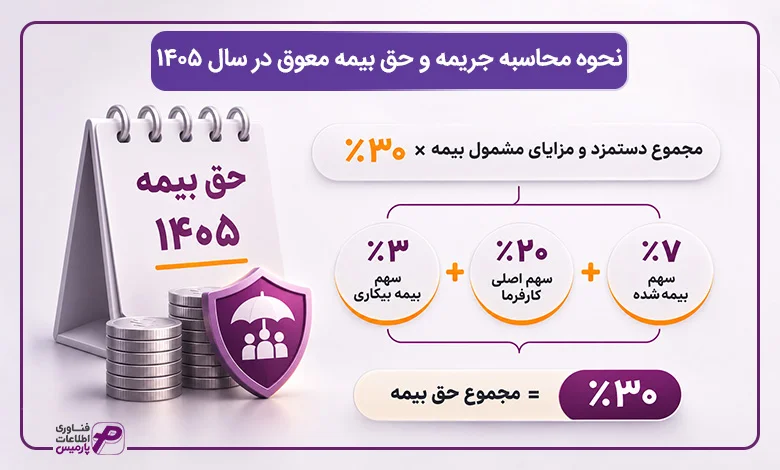
نحوه محاسبه جریمه و حق بیمه معوق در سال ۱۴۰۵
برای محاسبه بدهی بیمهای کارگری که در دوره اشتغال بیمه نشده است، ابتدا باید دستمزد و مزایای مشمول بیمه و تعداد روزهای کارکرد او مشخص شود. سپس با اعمال نرخ حق بیمه و مقررات مربوط به سال اشتغال، اصل بدهی محاسبه میشود. جرایم قانونی نیز بر اساس نوع تخلف و شرایط پرونده، جداگانه به این مبلغ اضافه خواهند شد.
نرخ حق بیمه و مبنای دستمزد در سال ۱۴۰۵
در حالت عمومی، نرخ حق بیمه تامین اجتماعی ۳۰ درصد دستمزد و مزایای مشمول بیمه است. این مبلغ از سه بخش تشکیل میشود:
- ۷ درصد سهم بیمهشده: از حقوق کارگر کسر میشود.
- ۲۰ درصد سهم اصلی کارفرما: پرداخت آن بر عهده کارفرماست.
- ۳ درصد سهم بیمه بیکاری: در موارد مشمول، بر عهده کارفرماست.
💡 باکس نکته مهم |
سهم کارفرما در حالت عمومی و با احتساب بیمه بیکاری ۲۳ درصد و سهم بیمهشده ۷ درصد است. البته در برخی گروههای بیمهای، نرخها و شرایط پرداخت متفاوت است.
پیش از محاسبه حق بیمه، باید ارقام دستمزد و مزایای مشمول بیمه در سال ۱۴۰۵ را در نظر بگیریم:
عنوان | مبلغ |
حداقل دستمزد روزانه | ۵٬۵۴۱٬۸۵۰ ریال |
حداقل دستمزد ماهانه (۳۰ روزه) | ۱۶۶٬۲۵۵٬۵۰۰ ریال |
حداقل دستمزد ماهانه (۳۱ روزه) | ۱۷۱٬۷۹۷٬۳۵۰ ریال |
کمکهزینه اقلام مصرفی خانوار | ۲۲٬۰۰۰٬۰۰۰ ریال |
کمکهزینه مسکن | ۹٬۰۰۰٬۰۰۰ ریال |
حق تاهل | ۵٬۰۰۰٬۰۰۰ ریال |
دستمزد واقعی هر کارگر ممکن است از حداقل دستمزد بیشتر باشد. همچنین پایه سنوات برای کارکنان واجد شرایط و حق تاهل برای افراد مشمول باید در محاسبه لحاظ شود. بنابراین، ارقام جدول صرفاً مبنای نمونهسازی هستند و مبلغ واقعی دستمزد مشمول بیمه به شرایط هر کارگر بستگی دارد.
فرمول محاسبه اصل حق بیمه معوق
برای محاسبه حق بیمه در حالت عمومی از فرمول زیر استفاده میشود:
اصل حق بیمه معوق = مجموع دستمزد و مزایای مشمول بیمه × ۳۰ درصد
بیمه نیز به این ترتیب محاسبه میشوند:
- سهم بیمهشده = دستمزد مشمول بیمه × ۷ درصد
- سهم اصلی کارفرما = دستمزد مشمول بیمه × ۲۰ درصد
- سهم بیمه بیکاری = دستمزد مشمول بیمه × ۳ درصد، در صورت شمول
طبق ماده ۳۶ قانون تامین اجتماعی، کارفرما مسئول پرداخت مجموع حق بیمه به سازمان است. اگر سهم بیمهشده در زمان پرداخت حقوق از دستمزد او کسر نشده باشد، کارفرما نمیتواند بعدا این مبلغ را از کارگر مطالبه کند.
مثال عددی، محاسبه حق بیمه یک کارگر حداقلبگیر در سال ۱۴۰۵
فرض کنیم کارگری مجرد، بدون سابقه مشمول پایه سنوات، به مدت ۳۰ روز در یک کارگاه مشمول قانون کار فعالیت کرده و کارفرما او را بیمه نکرده است. برای این مثال، حداقل دستمزد و مزایای مشمول بیمه را در نظر میگیریم.
- مرحله اول: محاسبه دستمزد و مزایای مشمول بیمه
عنوان | مبلغ |
حداقل دستمزد ماهانه | ۱۶۶٬۲۵۵٬۵۰۰ ریال |
کمکهزینه اقلام مصرفی | ۲۲٬۰۰۰٬۰۰۰ ریال |
کمکهزینه مسکن | ۹٬۰۰۰٬۰۰۰ ریال |
حق تاهل و پایه سنوات | صفر |
جمع دستمزد و مزایای مشمول بیمه | ۱۹۷٬۲۵۵٬۵۰۰ ریال |
استفاده از نرم افزار حسابداری شرکتی به مدیران مالی کمک میکند تا هزینههای پرسنلی و حق بیمه را بهموقع ثبت کرده و از خطاهای محاسباتی جلوگیری کنند.
- مرحله دوم: محاسبه حق بیمه ماهانه
نوع حق بیمه | نرخ | مبلغ |
سهم بیمهشده | ۷ درصد | ۱۳٬۸۰۷٬۸۸۵ ریال |
سهم اصلی کارفرما | ۲۰ درصد | ۳۹٬۴۵۱٬۱۰۰ ریال |
سهم بیمه بیکاری | ۳ درصد | ۵٬۹۱۷٬۶۶۵ ریال |
مجموع حق بیمه | ۳۰ درصد | ۵۹٬۱۷۶٬۶۵۰ ریال |
در این مثال، اصل حق بیمه یک ماه برابر با ۵۹٬۱۷۶٬۶۵۰ ریال است. از این مبلغ، ۴۵٬۳۶۸٬۷۶۵ ریال سهم کارفرما، شامل سهم اصلی و بیمه بیکاری، و ۱۳٬۸۰۷٬۸۸۵ ریال سهم بیمهشده است.
کارفرما باید مجموع حق بیمه را به سازمان تامین اجتماعی پرداخت کند. اگر سهم بیمهشده را هنگام پرداخت حقوق از او کسر نکرده باشد، مسئولیت پرداخت آن نیز بر عهده کارفرما خواهد بود.
محاسبه نمونه برای یک سال اشتغال فاقد بیمه
اگر همین شرایط به مدت ۱۲ ماه ادامه داشته باشد و برای سادهسازی فرض کنیم مبنای دستمزد و مزایای مشمول بیمه در تمام ماهها ثابت مانده است، محاسبه به شکل زیر خواهد بود:
- اصل حق بیمه معوق یک ماه: ۵۹٬۱۷۶٬۶۵۰ ریال
- اصل حق بیمه معوق ۱۲ ماه: ۷۱۰٬۱۱۹٬۸۰۰ ریال
این مبلغ فقط اصل حق بیمه است و جریمه عدم ارسال فهرست، جریمه تاخیر در پرداخت و جریمه کیفری موضوع ماده ۱۸۳ قانون کار را شامل نمیشود.
محاسبه بدهی بیمهای برای دورههای چندساله
اگر کارفرما طی دو، سه یا پنج سال کارگر را بیمه نکرده باشد، نمیتوان دستمزد و مزایای سال ۱۴۰۵ را مبنای محاسبه تمام سالهای گذشته قرار داد. برای هر سال باید دستمزد مصوب، مزایای مشمول بیمه و مقررات همان دوره بهصورت جداگانه بررسی شود.
برای مثال، اگر دوره اشتغال کارگر از سال ۱۴۰۳ تا پایان سال ۱۴۰۵ باشد، ابتدا باید دستمزد و مزایای مشمول بیمه سال ۱۴۰۳ محاسبه شود، سپس همین کار برای سالهای ۱۴۰۴ و ۱۴۰۵ انجام گیرد. مجموع این مبالغ، اصل بدهی بیمهای دوره اشتغال را مشخص میکند.
در این محاسبات، روزهای واقعی کارکرد، حق سنوات افراد واجد شرایط، سقف دستمزد مشمول کسر حق بیمه و مقررات مشاغل دارای دستمزد مقطوع نیز باید در نظر گرفته شوند.
ارقام مثالهای این بخش برای توضیح روش محاسبه هستند و لزوماً مبلغ بدهی قطعی یک پرونده را نشان نمیدهند. تعیین بدهی نهایی به اسناد اشتغال، دستمزد واقعی، مزایای مشمول، روزهای کارکرد و ضوابط سازمان تامین اجتماعی بستگی دارد
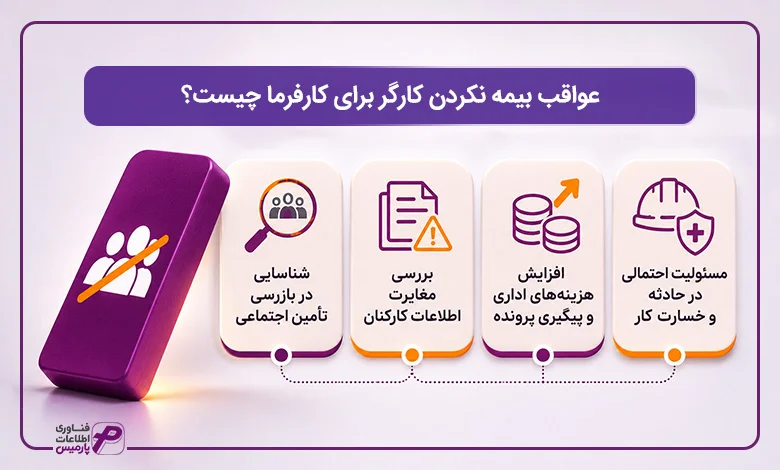
عواقب بیمه نکردن کارگر برای کارفرما چیست؟
بیمه نکردن کارگران ممکن است علاوه بر بدهیها و جرایم قانونی، پیامدهای دیگری نیز برای کارفرما داشته باشد. برای مثال، سازمان تامین اجتماعی میتواند در جریان بازرسی کارگاه، اشتغال افراد بیمهنشده یا مغایرت اطلاعات ثبتشده با وضعیت واقعی کارکنان را شناسایی کند. در چنین شرایطی، کارفرما باید برای ارائه مدارک و پاسخگویی به موارد مطرحشده اقدام کند.
شناسایی کارگران بیمهنشده در بازرسی تامین اجتماعی
شناسایی کارگران بیمهنشده لزوماً به شکایت آنها وابسته نیست. بازرسان سازمان تامین اجتماعی طبق ماده ۴۷ قانون تامین اجتماعی اختیار دارند از کارگاههای مشمول قانون بازرسی کنند و برای بررسی وضعیت بیمهشدگان، صورت مزد و حقوق، مزایا و مدارک مرتبط را بررسی کنند. بنابراین، ممکن است تخلف کارفرما در جریان بازرسیهای سازمان و بدون ثبت شکایت از سوی کارگر مشخص شود.
بررسی مغایرت اطلاعات کارکنان
در جریان بازرسی، اطلاعات مربوط به کارکنان و مدارک حقوق و دستمزد ممکن است با وضعیت واقعی کارگاه تطبیق داده شود. اگر میان تعداد کارکنان، روزهای کارکرد، دستمزد یا فهرستهای ارسالی به سازمان مغایرتی وجود داشته باشد، موضوع میتواند نیازمند بررسی و ارائه توضیحات و مدارک تکمیلی از سوی کارفرما باشد.
همچنین، در چارچوب اختیارات قانونی بازرسان، امکان بررسی اسناد و اطلاعات مرتبط با سایر کارکنان نیز وجود دارد. البته این موضوع به معنای آن نیست که شکایت یک کارگر الزاماً به بازرسی مجدد تمام کارکنان یا محاسبه بدهی برای همه آنها منجر میشود دامنه بررسی به موضوع و مستندات پرونده و تشخیص سازمان بستگی دارد.
افزایش هزینههای اداری و پیگیری پرونده
رسیدگی به مغایرتهای بیمهای یا اختلاف درباره سوابق اشتغال ممکن است زمان و منابع بیشتری از واحد مالی و منابع انسانی بگیرد. کارفرما باید اسناد مربوط به اشتغال، حقوق و دستمزد و سوابق پرداخت را جمعآوری کند و در صورت لزوم، برای پاسخگویی به مکاتبات یا پیگیری اختلافات اداری اقدام کند. این فرایند میتواند بخشی از ظرفیت اجرایی کسبوکار را درگیر کند.
مسئولیت کارفرما در قبال حادثه کارگر بیمهنشده
بیمه نبودن کارگر لزوماً مسئولیت کارفرما را در برابر حوادث ناشی از کار از بین نمیبرد. اگر حادثهای در محیط کار رخ دهد، مسئولیت کارفرما با توجه به علت وقوع حادثه، رعایت مقررات ایمنی و سایر شرایط قانونی بررسی میشود.
طبق ماده ۶۶ قانون تامین اجتماعی، اگر ثابت شود حادثه مستقیماً در نتیجه رعایت نکردن مقررات حفاظت فنی یا بیماری ناشی از رعایت نکردن مقررات بهداشتی و احتیاط لازم از سوی کارفرما یا نمایندگان او بوده است، سازمان تامین اجتماعی میتواند هزینههای مربوط را طبق مقررات از کارفرما مطالبه کند.
بنابراین، صرف بیمه نکردن کارگر برای اعمال مسئولیت موضوع ماده ۶۶ کافی نیست بلکه باید رابطه مستقیم میان حادثه یا بیماری و رعایت نکردن مقررات ایمنی و بهداشتی نیز احراز شود.
اگر کارفرما به مبلغ حق بیمه معوق یا جرایم اعلامشده از سوی سازمان تامین اجتماعی اعتراض داشته باشد، میتواند با رعایت مهلتهای قانونی درخواست رسیدگی مجدد کند. همچنین در صورت وجود شرایط و بخشنامههای معتبر، امکان استفاده از طرحهای بخشودگی جرایم وجود دارد.

اعتراض به بدهی و جرایم بیمهای و امکان بخشودگی
اگر کارفرما به مبلغ حق بیمه معوق، جرایم محاسبهشده یا بدهی اعلامشده از سوی سازمان تامین اجتماعی اعتراض داشته باشد، میتواند از مسیرهای قانونی برای بررسی مجدد آن اقدام کند. البته باید میان اعتراض به اصل بدهی و نحوه محاسبه آن و درخواست بخشودگی جرایم تفاوت قائل شد، چون هرکدام شرایط و مراحل جداگانهای دارند.
مهلت و مراحل اعتراض به بدهی تامین اجتماعی
طبق ماده ۴۲ قانون تامین اجتماعی، کارفرما در صورتی که به مبلغ حق بیمه یا خسارت تاخیر تعیینشده از سوی سازمان اعتراض داشته باشد، باید حداکثر ۳۰ روز از تاریخ ابلاغ بدهی، اعتراض کتبی خود را به سازمان ارائه کند. سازمان نیز موظف است حداکثر ظرف یک ماه، اعتراض را در هیات بدوی تشخیص مطالبات مطرح کند. اگر کارفرما در مهلت قانونی اعتراض نکند، تشخیص سازمان قطعی میشود و بدهی از مسیر قانونی قابل وصول خواهد بود.
رسیدگی به اعتراض در هیئتهای تشخیص مطالبات انجام میشود. اگر کارفرما به رای هیات بدوی اعتراض داشته باشد، میتواند با رعایت مهلت و شرایط قانونی، درخواست تجدیدنظر کند. پس از طی این مراحل و صدور رأی قطعی، امکان شکایت از رای در دیوان عدالت اداری نیز با رعایت مقررات وجود دارد. بنابراین، مراجعه مستقیم به دیوان پیش از طی مسیر قانونی اعتراض به بدهی، روش درستی برای آغاز رسیدگی نیست.
برای اعتراض به بدهی بیمهای چه مدارکی لازم است؟
کارفرما باید در اعتراض خود، علت اختلاف با مبلغ اعلامشده را مشخص کند و مدارک مرتبط را ارائه دهد. بسته به موضوع بدهی، مدارک زیر میتوانند در بررسی پرونده موثر باشند:
- فهرست حقوق و دستمزد کارکنان و اسناد ارسالشده به سازمان تامین اجتماعی
- لیست حضور و غیاب و مدارک مربوط به روزهای کارکرد
- قراردادهای کار و اسناد مربوط به شروع یا پایان همکاری کارکنان
- فیشهای پرداخت حق بیمه و رسیدهای بانکی
- اسناد حسابداری و مدارک پرداخت حقوق
- مکاتبات و مدارک مرتبط با دوره یا مبلغ مورد اختلاف
برای مثال، اگر بدهی به دلیل محاسبه نادرست تعداد روزهای کارکرد یا دستمزد مشمول بیمه ایجاد شده باشد، کارفرما باید اسناد حقوق و دستمزد و مدارک حضور کارکنان را ارائه کند. صرف اعلام مخالفت با مبلغ بدهی، بدون توضیح و مستندات کافی، مبنای مناسبی برای اصلاح محاسبات نیست.
مدارک مورد نیاز ممکن است با توجه به شرایط پرونده اتباع خارجی متفاوت باشد، بنابراین، آخرین دستورالعملهای سازمان تامین اجتماعی و مرجع صدور مجوز اشتغال را بررسی کنید. پس از تکمیل مدارک، نوبت به محاسبه حقوق و دستمزد در حسابداری میرسد که باید مطابق دستمزد مشمول بیمه و مقررات قانونی انجام شود.
آیا امکان بخشودگی جرایم بیمهای کارفرما وجود دارد؟
بخشودگی جرایم بیمهای در شرایط مشخص و بر اساس قوانین، آییننامهها و بخشنامههای معتبر امکانپذیر است، اما این موضوع به معنای بخشیده شدن خودکار جرایم همه کارفرمایان نیست. سازمان تامین اجتماعی معمولاً بخشودگی را با توجه به شرایط اعلامشده، علت ایجاد بدهی، وضعیت کارگاه و نحوه پرداخت مطالبات بررسی میکند.
در مهر ۱۴۰۵، موضوع امکان بخشودگی تا ۶۰ درصد جرایم بیمهای کارفرمایان نیز مطرح شد، اما در خبر منتشر شده، این موضوع در قالب پیشنهاد اصلاح آییننامه و پیگیری برای تصویب مطرح شده بود. بنابراین، نباید آن را بهعنوان بخشودگی عمومی و قطعی برای همه کارفرمایان در نظر گرفت. کارفرما باید پیش از درخواست، از ابلاغ و شرایط اجرایی بخشنامه مربوط اطمینان پیدا کند.
برای بررسی امکان استفاده از بخشودگی، کارفرما میتواند از شعبه تامین اجتماعی مربوط درباره بخشنامههای جاری و شرایط برخورداری از آن استعلام بگیرد. در صورت وجود طرح بخشودگی فعال، باید درخواست خود را در مهلت مقرر و همراه با مدارک لازم ثبت کند. ممکن است پرداخت اصل بدهی یا رعایت برنامه تقسیط، از شروط استفاده از بخشودگی باشد.
۴. آیا جریمه ماده ۱۸۳ قانون کار هم بخشیده میشود؟
باید میان جرایم اداری سازمان تامین اجتماعی و جریمه نقدی مقرر در ماده ۱۸۳ قانون کار تفاوت قائل شد. جرایم مربوط به عدم ارسال فهرست بیمه و تأخیر در پرداخت حق بیمه، در چارچوب مقررات تامین اجتماعی بررسی میشوند، اما جریمه ماده ۱۸۳، مجازاتی است که در صورت احراز تخلف از سوی مرجع قضایی تعیین میشود.
به همین دلیل، بخشودگی جرایم بیمهای از سوی سازمان تامین اجتماعی را نمیتوان به معنای بخشیده شدن جریمه نقدی ماده ۱۸۳ دانست. هرکدام از این موارد تابع مقررات و مراجع قانونی مربوط به خود هستند.
نکته مهم برای کارفرمایان
اگر به بدهی اعلامشده از سوی سازمان تامین اجتماعی اعتراض دارید، ابتدا مهلت ۳۰ روزه ماده ۴۲ را در نظر بگیرید. درخواست بخشودگی جرایم نیز جایگزین اعتراض به اصل بدهی یا محاسبات اشتباه آن نیست، بنابراین بهتر است این دو موضوع را جداگانه پیگیری کنید.

چگونه از جریمههای بیمهای کارفرما جلوگیری کنیم؟
جلوگیری از جرایم بیمهای فقط به ارسال فهرست ماهانه محدود نمیشود. کارفرما باید از ابتدای اشتغال کارکنان، اطلاعات پرسنلی و روزهای کارکرد آنها را ثبت کند، دستمزد و مزایای مشمول بیمه را بهدرستی محاسبه کند و فهرست و حق بیمه را در مهلت قانونی به سازمان تامین اجتماعی ارائه دهد. بیدقتی در هر کدام از این مراحل میتواند به ایجاد مغایرت، مطالبه بدهی یا تحمیل جریمه منجر شود.
برای کاهش احتمال بروز این مشکلات، اقدامات زیر را در فرایندهای مالی و منابع انسانی مجموعه اجرا کنید:
- بیمه کردن کارکنان از ابتدای اشتغال
- ارسال دقیق و بهموقع فهرست بیمه
- محاسبه صحیح دستمزد و مزایای مشمول بیمه
- پرداخت حق بیمه در مهلت قانونی
- ثبت و نگهداری اسناد حقوق و دستمزد
- استفاده از نرمافزار حقوق و دستمزد
بیمه کردن کارکنان از ابتدای اشتغال
کارفرما باید از نخستین روز اشتغال، کارکنان مشمول قانون تامین اجتماعی را بیمه کند. نوع قرارداد، مدت همکاری یا توافق شفاهی با کارگر، بهتنهایی تکلیف قانونی بیمه را از بین نمیبرد.
بنابراین، فرایند ثبت اطلاعات بیمهای کارکنان باید همزمان با شروع همکاری انجام شود و نباید به پایان دوره آزمایشی یا تمدید قرارداد موکول شود.
ارسال دقیق و بهموقع فهرست بیمه
فهرست بیمه کارکنان باید هر ماه با اطلاعات واقعی کارگاه مطابقت داشته باشد. پیش از ارسال فهرست، موارد زیر را بررسی کنید:
- مشخصات هویتی و کد بیمه کارکنان
- تعداد روزهای کارکرد هر فرد
- اطلاعات مربوط به دستمزد و مزایای مشمول بیمه
- وضعیت کارکنان تازهوارد و افرادی که همکاری آنها پایان یافته است
- تطابق اطلاعات فهرست بیمه با اسناد حقوق و دستمزد
ارسال فهرست ناقص یا درج اطلاعات نادرست میتواند باعث ایجاد مغایرت و مطالبه بدهی از سوی سازمان تامین اجتماعی شود.
محاسبه صحیح دستمزد و مزایای مشمول بیمه
مبنای محاسبه حق بیمه باید با دستمزد و مزایای مشمول بیمه کارکنان مطابقت داشته باشد. بنابراین، کارفرما یا واحد منابع انسانی باید اقلام حقوقی را بر اساس مقررات تامین اجتماعی بررسی کند و موارد مشمول و غیرمشمول بیمه را از یکدیگر تفکیک کند.
همچنین تغییرات حقوق، مزایا و روزهای کارکرد کارکنان باید در محاسبات ماهانه لحاظ شود. ثبت نادرست این اطلاعات ممکن است باعث شود مبلغ حق بیمه اعلامشده با تعهد واقعی کارفرما تفاوت داشته باشد.
پرداخت حق بیمه در مهلت قانونی
کارفرما باید حق بیمه هر ماه را حداکثر تا پایان آخرین روز ماه بعد پرداخت کند. تاخیر در پرداخت، در صورت تحقق شرایط قانونی، موجب تعلق جریمه خواهد شد.
برای جلوگیری از فراموش شدن مهلتها، تاریخ ارسال فهرست و پرداخت حق بیمه را در تقویم مالی مجموعه ثبت کنید و مسئول مشخصی را برای پیگیری این تعهدات در نظر بگیرید.
ثبت و نگهداری اسناد حقوق و دستمزد
یکی از راههای کاهش اختلاف با سازمان تامین اجتماعی، ثبت منظم اطلاعات کارکنان و نگهداری اسناد مرتبط با حقوق و دستمزد است. اطلاعاتی مانند قراردادهای کاری، روزهای حضور، فیش حقوقی، مزایا و تغییرات دستمزد باید بهگونهای ثبت شوند که در صورت بازرسی یا بروز اختلاف، امکان بررسی و تطبیق آنها وجود داشته باشد.
اگر اطلاعات حقوق و دستمزد در فایلهای پراکنده یا سامانههای جداگانه نگهداری شود، احتمال خطا در محاسبات و ورود چندباره اطلاعات افزایش پیدا میکند. یکپارچهسازی اطلاعات پرسنلی و مالی میتواند به نظم بیشتر این فرایند کمک کند.
اگر اطلاعات حقوق و دستمزد در فایلهای پراکنده یا سامانههای جداگانه نگهداری شود، احتمال خطا در محاسبات و ورود چندباره اطلاعات افزایش پیدا میکند. استفاده از یک نرمافزار حسابداری مانند پارمیس به عنوان یک نرمافزار جامع حسابداری و مالی میتواند به یکپارچهسازی دادهها، کاهش خطا و نظم بیشتر این فرایند کمک شایانی کند.

چکلیست ماهانه کارفرما برای جلوگیری از جرایم بیمهای
پیش از نهایی کردن امور بیمهای هر ماه، موارد زیر را بررسی کنید:
□ تمام کارکنان مشمول بیمه در فهرست ثبت شدهاند.
□ روزهای کارکرد و دستمزد هر فرد بهدرستی درج شده است.
□ مزایای مشمول بیمه در محاسبات لحاظ شدهاند.
□ اطلاعات فهرست بیمه با اسناد حقوق و دستمزد تطابق دارد.
□ فهرست بیمه در مهلت قانونی ارسال شده است.
□ حق بیمه تا پایان مهلت مقرر پرداخت شده است.
□ رسید ارسال فهرست و پرداخت حق بیمه نگهداری شده است.
رعایت این موارد به کارفرما کمک میکند تعهدات بیمهای خود را بهموقع انجام دهد، از ایجاد بدهی و جرایم قابل پیشگیری جلوگیری کند و در زمان رسیدگی سازمان تامین اجتماعی، اسناد و مدارک منظمتری در اختیار داشته باشد.
جهت تسلط بیشتر بر ضوابط قانونی و جزئیات اجرایی، مطالعه مقاله نکات کلیدی در محاسبه حقوق و دستمزد را به شما پیشنهاد میکنیم.

فرار از کابوس جریمههای بیمه کارگران؛ وقتی یکپارچگی سیستمها سپر دفاعی کسبوکار میشود!
بسیاری از مدیران و کارفرمایان زمانی متوجه عمق فاجعه و جریمههای سنگین سازمان تامین اجتماعی میشوند که برگه بدهی یا احکام قضایی روی میزشان قرار میگیرد. خطاهای دستی در ثبت روزهای کارکرد، غفلت از بیمه کردن نیروها از روز نخست اشتغال یا تاخیر در واریز کسورات، به راحتی میتواند سلامت مالی سازمان را به خطر بیندازد. در این میان، داشتن یک راهکار جامع و متمرکز، کلید طلایی پیشگیری از این هزینههای بزرگ و بیمورد است.
استفاده از نرم افزار پارمیس استار به عنوان یک سیستم یکپارچه ERP، با ایجاد ارتباط هماهنگ و پویا میان واحدهای مالی، اداری و منابع انسانی، ریسک خطاهای انسانی را به صفر میرساند. نقش کلیدی این ساختار یکپارچه در جلوگیری از جرایم بیمهای شامل بخشهای زیر است:
- محاسبه دقیق و بدون خطای حقوق و دستمزد: با بهکارگیری نرم افزار حقوق و دستمزد، تمامی اقلام مشمول بیمه، پایهسنوات، حق مسکن، خواروبار و مزایای قانونی پرسنل (حتی نیروهای موقت یا پارهوقت) مطابق با آخرین بخشنامهها محاسبه میشوند تا هیچ کارگری بدون سابقه بیمه نماند.
- مدیریت هوشمند سررسیدها و تراکنشها: نرم افزار دریافت و پرداخت به واحد مالی کمک میکند تا جریان نقدینگی و سررسید پرداخت حق بیمه سازمان تامین اجتماعی را به دقت مدیریت کرده و از جریمههای تاخیر ماهانه جلوگیری نماید.
- هماهنگی کامل در اسناد مالی: از طریق نرم افزار حسابداری شرکتی و نرم افزار حسابداری ریالی و ارزی، تمام اسناد حقوقی پرسنل با استانداردهای مالی تطبیق داده میشوند تا در زمان بازرسیهای سازمان، هیچگونه مغایرتی وجود نداشته باشد.
- نظارت لحظهای و هشدار به موقع: مدیران میتوانند با استفاده از نرم افزار داشبورد مدیریتی و نرم افزار اطلاع رسانی، گزارشهای لحظهای وضعیت پرسنل و هشدارهای مربوط به تکالیف قانونی را دریافت کرده و پیش از جریمه شدن، اقدامات اصلاحی را انجام دهند.

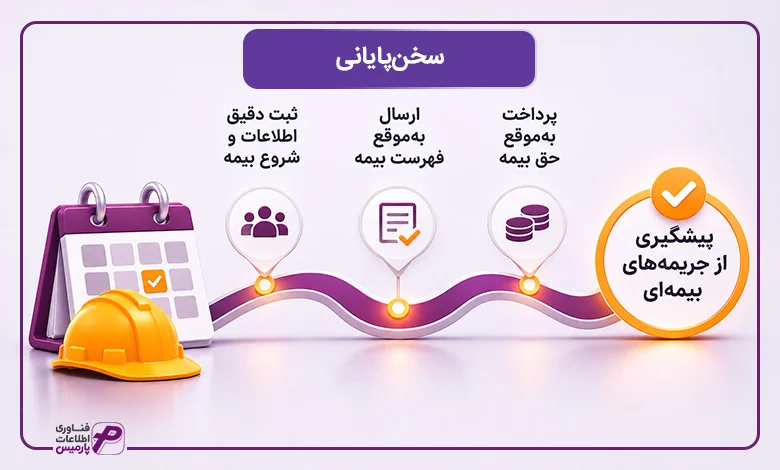
سخن پایانی
بیمه نکردن کارگران فقط تخلف از یک الزام قانونی نیست، این موضوع میتواند برای کارفرما بدهی و جرایم مالی ایجاد کند و در مقابل، سابقه بیمهای و دسترسی کارگر به حمایتهای تامین اجتماعی را تحت تاثیر قرار دهد. طبق ماده ۱۸۳ قانون کار، کارفرمایی که از بیمه کردن کارگران مشمول خودداری کند، علاوه بر پرداخت حق بیمه معوق، ممکن است به جریمه نقدی معادل ۲ تا ۱۰ برابر حق بیمه مربوط محکوم شود. جرایم تامین اجتماعی بابت عدم ارسال فهرست و تأخیر در پرداخت نیز در صورت تحقق شرایط قانونی به بدهی او اضافه میشوند.
برای جلوگیری از این پیامدها، کارفرمایان باید از ابتدای اشتغال کارکنان، اطلاعات بیمهای و حقوق و دستمزد آنها را دقیق ثبت کنند، فهرست بیمه را در مهلت مقرر ارسال کنند و حق بیمه را بهموقع بپردازند. استفاده از نرم افزار حقوق و دستمزد نیز میتواند به منظم شدن محاسبات و کاهش خطاهای اداری کمک کند. در مقابل، کارگرانی که بدون بیمه مشغول به کار بودهاند، میتوانند با جمعآوری مدارک اشتغال و پیگیری از مسیرهای قانونی، برای احیای سوابق بیمهای خود اقدام کنند.
سوالات متداول درباره جریمه بیمه نکردن کارگران در سال ۱۴۰۵
۱. جریمه بیمه نکردن کارگر در سال ۱۴۰۵ چقدر است؟
طبق ماده ۱۸۳ قانون کار، کارفرمایی که از بیمه کردن کارگر مشمول قانون کار خودداری کند، علاوه بر پرداخت حق بیمه معوق، ممکن است به جریمه نقدی معادل ۲ تا ۱۰ برابر حق بیمه مربوط محکوم شود. میزان جریمه با توجه به شرایط تخلف و تشخیص مرجع قضایی تعیین میشود.
۲. آیا بیمه نکردن کارگر فقط جریمه نقدی دارد؟
خیر. کارفرما علاوه بر جریمه مقرر در ماده ۱۸۳ قانون کار، باید حق بیمه دوره اشتغال را پرداخت کند. همچنین در صورت تحقق شرایط قانونی، جرایم تامین اجتماعی بابت عدم ارسال فهرست یا تاخیر در پرداخت حق بیمه نیز به بدهی او اضافه میشود.
۳. آیا کارفرما میتواند با توافق کارگر او را بیمه نکند؟
خیر. بیمه کردن کارگران مشمول تامین اجتماعی تکلیف قانونی کارفرماست و توافق میان طرفین نمیتواند این الزام را از بین ببرد. حتی اگر کارگر با بیمه نشدن موافقت کرده باشد، این توافق مانع مطالبه حقوق بیمهای او نخواهد بود.
۴. آیا کارفرما باید کارگر پارهوقت را هم بیمه کند؟
بله. اگر رابطه کاری مشمول قانون کار و تامین اجتماعی باشد، پارهوقت بودن یا کمتر بودن ساعات کار، بهتنهایی موجب معافیت از بیمه نمیشود. حق بیمه باید متناسب با دستمزد و روزهای کارکرد و مطابق مقررات محاسبه شود.
۵. اگر کارگر قرارداد کتبی نداشته باشد، میتواند از کارفرما شکایت کند؟
بله. نداشتن قرارداد کتبی مانع طرح شکایت نیست. کارگر میتواند با ارائه مدارکی مانند گردش حساب بانکی، فیش حقوقی، سوابق حضور و غیاب، پیامهای کاری و شهادت شهود، رابطه کاری و مدت اشتغال خود را اثبات کند.
۶. آیا کارگر میتواند سوابق بیمهای سالهای گذشته را مطالبه کند؟
بله. کارگر میتواند برای بررسی و احتساب دورههای اشتغال بیمهنشده، درخواست خود را به سازمان تامین اجتماعی ارائه کند. پذیرش درخواست به بررسی مدارک و احراز رابطه کاری و مدت اشتغال بستگی دارد.
۷. آیا جریمه بیمه نکردن کارگر به مدیرعامل شرکت هم تعلق میگیرد؟
در اشخاص حقوقی، مسئولیت پرداخت مطالبات و خسارتهای قانونی در چارچوب ماده ۱۸۴ قانون کار متوجه شخص حقوقی است. مسئولیت کیفری مدیرعامل یا مدیر مربوط نیز در صورتی مطرح میشود که تخلف به دستور او انجام شده باشد، بنابراین این مسئولیت بهصورت خودکار متوجه همه مدیران شرکت نیست.
۸. آیا جریمه بیمه نکردن کارگر قابل بخشودگی است؟
بخشودگی برخی جرایم تامین اجتماعی در صورت وجود بخشنامه یا مقررات معتبر و رعایت شرایط آن امکانپذیر است. بااینحال، بخشودگی جرایم اداری سازمان تامین اجتماعی با جریمه نقدی ماده ۱۸۳ قانون کار تفاوت دارد و نباید این دو را یکسان در نظر گرفت.
۹. اگر کارفرما حق بیمه را پرداخت نکند، آیا سابقه کارگر از بین میرود؟
خیر. عدم پرداخت حق بیمه از سوی کارفرما به معنای از بین رفتن حق قانونی کارگر برای پیگیری سوابق نیست. کارگر میتواند با ارائه مدارک اشتغال، درخواست بررسی و احتساب سوابق بیمهای خود را از سازمان تامین اجتماعی مطرح کند.