

واردات و صادرات زمانی به فعالیتی سودآور تبدیل میشوند که هزینهها، تعهدات ارزی، مقررات گمرکی و ریسکهای معامله پیش از اجرا بررسی شده باشند. انتخاب تأمینکننده یا مشتری خارجی، تنها بخشی از این فرآیند است محاسبه بهای تمامشده، انتخاب روش حمل و پرداخت و مدیریت اسناد نیز بر نتیجه مالی معامله اثر میگذارند.
تجارت خارجی به مبادله کالا و خدمات میان کشورها گفته میشود و واردات و صادرات را در بر میگیرد. این فعالیت از شناسایی بازار و مذاکره آغاز میشود و تا حمل، ترخیص و تسویه مالی ادامه پیدا میکند.
برای کنترل همزمان سفارشها، هزینههای ارزی و ریالی و اطلاعات واردات و صادرات، استفاده از ابزارهای یکپارچه اهمیت دارد. نرم افزار بازرگانی خارجی برای مدیریت و ثبت این عملیات طراحی شده است.
در این مقاله، مفهوم تجارت خارجی، تفاوت آن با تجارت داخلی، مراحل واردات و صادرات، اینکوترمز، روشهای پرداخت، چالشهای اجرایی و محاسبه هزینه و سود معاملات را بررسی میکنیم.
تجارت خارجی چیست؟
تجارت خارجی به خرید و فروش کالا یا خدمات بین دو یا چند کشور گفته میشود. یک تولیدکننده ایرانی وقتی محصول خود را به ترکیه میفروشد، در حال انجام صادرات است. یک بازرگان تهرانی وقتی مواد اولیه را از چین وارد میکند، پای در مسیر واردات گذاشته است. هر دوی این فعالیتها در چارچوب تجارت بینالملل تعریف میشوند.
در ایران، بازرگانی خارجی از قوانین مشخصی پیروی میکند. هر کالایی که از مرزهای کشور عبور کند، باید کد تعرفه گمرکی داشته باشد. این کد مثل شناسنامه کالا عمل میکند و نرخ حقوق ورودی را مشخص میسازد. بدون این کد، نه واردات ممکن است و نه صادرات رسمی.
تجارت جهانی بر پایه مزیت نسبی کشورها شکل گرفته است. بعضی کشورها مواد اولیه ارزان دارند. برخی دیگر نیروی کار ماهر یا فناوری پیشرفته در اختیار دارند. هر کشوری محصولی را تولید میکند که در آن بهتر از دیگران عمل میکند و سپس با بقیه مبادله مینماید. به همین دلیل است که ایران نفت و پتروشیمی صادر میکند و ماشینآلات صنعتی وارد مینماید.
در سال ۱۴۰۵، تجارت خارجی ایران تحت تاثیر عواملی مثل نرخ ارز، تحریمهای بانکی و مقررات منطقهای قرار دارد. شناخت این عوامل قبل از شروع هر معامله، شرط اول موفقیت در بازرگانی خارجی است.
برای درک بهتر ساختار پایهای خرید و فروش بینالمللی و شناخت دقیق تفکیک ارکان اصلی آن، مطالعه مقاله زیر مکمل مباحث این بخش خواهد بود:
واردات و صادرات چیست؟ مراحل، تفاوتها، چالشها و مدیریت مالی آن در کسبوکارها
تفاوت تجارت خارجی با تجارت داخلی
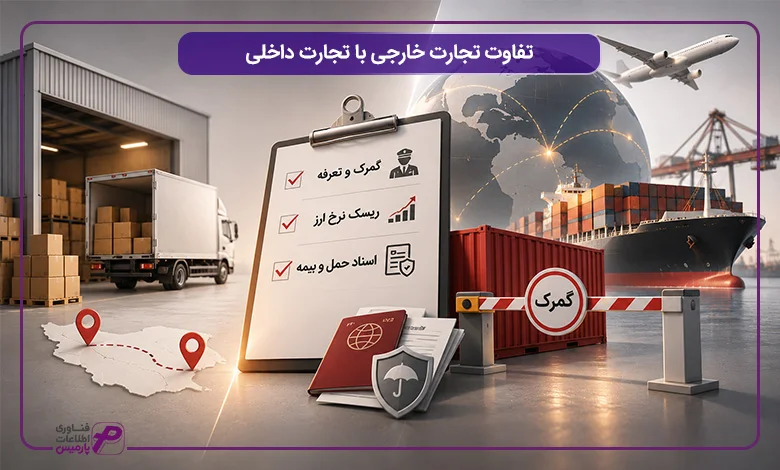
برخی از کسبوکارها تصور میکنند تجارت خارجی همان نسخه بزرگشده تجارت داخلی است. این تصور اشتباه، سالانه ضررهای سنگینی برای بازرگانان تازهکار ایجاد میکند. تجارت خارجی در سه حوزه کلیدی با خرید و فروش داخلی تفاوت بنیادی دارد. اول، قوانین گمرکی و تعرفهها که در تجارت داخلی اصلاً معنی ندارند. دوم، ریسک نرخ ارز که میتواند سود یک معامله را یک شبه از بین ببرد. سوم، اسناد حمل و بیمه که مسئولیت کالا را در مسیرهای طولانی بینالمللی مشخص میکنند. در بازرگانی خارجی شما با مرزها، زبانهای مختلف و نظامهای حقوقی جداگانه سروکار دارید. هیچ کدام از این موارد در تجارت داخلی وجود ندارد. جدول زیر این تفاوتها را شفاف نشان میدهد.
موضوع مقایسه | تجارت خارجی | تجارت داخلی |
قوانین حاکم | قوانین گمرکی، تعرفههای واردات و صادرات، مقررات ارزی بانک مرکزی، اینکوترمزهای بینالمللی | قانون تجارت ایران، قوانین مالیاتی داخلی، مقررات صنفی |
ریسک نرخ ارز | خیلی بالا. نوسان ده درصدی نرخ ارز، سود نهایی را تا پنجاه درصد تغییر میدهد | اصلاً وجود ندارد. همه معاملات با پول واحد انجام میشود |
اسناد و مدارک | بارنامه دریایی یا هوایی، گواهی مبدا، پروفرما، ثبت سفارش گمرک، بیمهنامه بینالمللی | فاکتور فروش، بارنامه داخلی، قرارداد ساده |
زمان دریافت کالا | از چند هفته تا چند ماه. حمل دریایی چین به ایران حدود ۳۰ تا ۴۵ روز طول میکشد | معمولاً چند ساعت تا چند روز |
مسئولیت حمل و ریسک | بر اساس اینکوترمز مشخص میشود. ریسک از مبدا تا مقصد بین خریدار و فروشنده تقسیم میشود | بر اساس قرارداد فروش. معمولاً فروشنده مسئول تحویل کالا به آدرس خریدار است |
مالیات و حقوق ورودی | حقوق ورودی (معمولاً بین ۴ تا ۶۰ درصد ارزش کالا)، مالیات بر ارزش افزوده هنگام ترخیص | مالیات بر ارزش افزوده ۹ درصد (در سال ۱۴۰۵)، بدون حقوق گمرکی |
تأمین مالی و نقل و انتقال پول | اعتبار اسنادی (LC)، حواله تلگرافی (TT) با محدودیتهای بانکی و تحریم | انتقال بانکی داخلی، چک، سفته، کارت به کارت |
نیاز به دانش تخصصی | تخصص در قوانین گمرکی، اینکوترمزها، روشهای پرداخت بینالمللی، مقررات ارزی | دانش عمومی حسابداری و بازرگانی داخلی |
واردات و صادرات یک بازی کاملا متفاوت با خرید و فروش داخل کشور است. یک بازرگان تازهکار اگر با همین تصور ساده وارد تجارت بینالملل شود، احتمال ضرر خیلی بالاست. به این دلیل است که بسیاری از شرکتهای موفق، قبل از شروع بازرگانی خارجی، از مشاوران گمرکی و کارشناسان ارزی کمک میگیرند.
مراحل تجارت خارجی
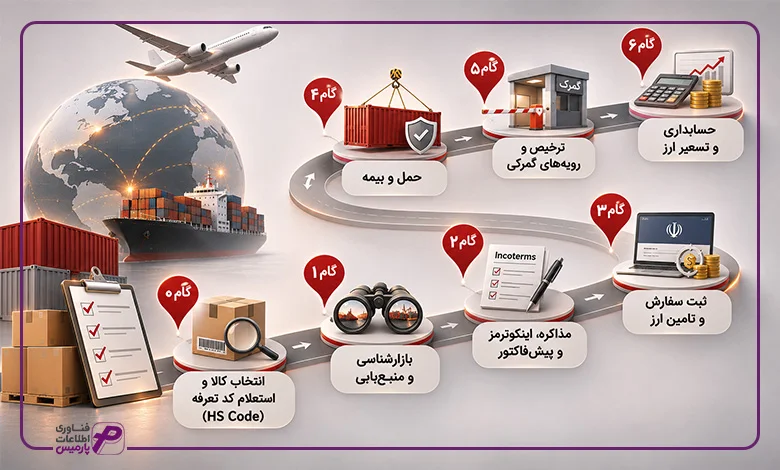
تجارت خارجی مجموعهای از فعالیتهای بههمپیوسته است که از انتخاب کالا آغاز میشود و تا ثبت آثار مالی معامله ادامه پیدا میکند. بسیاری از مشکلاتی که در واردات یا صادرات رخ میدهند، به یک اشتباه در مراحل ابتدایی برمیگردند. انتخاب نادرست کد تعرفه، برآورد اشتباه هزینهها یا تعیین نامناسب شرایط قرارداد میتواند زمان، سرمایه و سود یک معامله را تحت تاثیر قرار دهد. بنابراین فعالان بازرگانی خارجی معمولاً تجارت بینالملل را به چند مرحله مشخص تقسیم میکنند تا هر تصمیم بر پایه اطلاعات دقیقتری گرفته شود.
فرایند و مراحل تجارت خارجی، گامبهگام به شرح زیر است:
- گام ۰: انتخاب کالا و استعلام کد تعرفه (HS Code)
- گام ۱: بازارشناسی و منبعیابی
- گام ۲: مذاکره، اینکوترمز و پیشفاکتور
- گام ۳: ثبت سفارش و تامین ارز
- گام ۴: حمل و بیمه
- گام ۵: ترخیص و رویههای گمرکی
- گام ۶: حسابداری و تسعیر ارز
گام صفر: انتخاب کالا و استعلام کد تعرفه (HS Code)
هر معامله در تجارت خارجی با انتخاب کالا آغاز میشود. پیش از هر اقدامی باید کد تعرفه یا HS Code کالا را شناسایی کنید. این کد مبنای تعیین حقوق ورودی، مجوزهای قانونی، محدودیتهای وارداتی و بسیاری از الزامات گمرکی محسوب میشود. انتخاب نادرست کد تعرفه میتواند باعث افزایش هزینهها یا بروز اختلاف در زمان ترخیص شود. در سال ۱۴۰۵، نرخ حقوق ورودی برای اکثر کالاها بین ۴ تا ۶۰ درصد است. پس بررسی دقیق تعرفه کالا باید پیش از مذاکره با فروشنده یا خریدار انجام شود. در پایان این گام، شما کد تعرفه هشت رقمی کالا را تعیین کرده و برآورد اولیهای از حقوق ورودی و الزامات قانونی آن به دست میآورید.
گام یک: بازارشناسی و منبعیابی
پس از انتخاب کالا، باید بازار هدف و طرف تجاری مناسب را شناسایی کنید. واردکنندگان به دنبال تأمینکنندگان قابل اعتماد هستند و صادرکنندگان باید بازارهایی را پیدا کنند که ظرفیت جذب محصول آنها را داشته باشد. در این مرحله عواملی مانند کیفیت کالا، قیمت، توان تولید، سوابق همکاری، شرایط پرداخت و اعتبار تجاری اهمیت پیدا میکنند. استفاده از نمایشگاههای بینالمللی، اتاقهای بازرگانی مشترک و پلتفرمهای تخصصی B2B میتواند فرآیند منبعیابی را تسهیل کند. در قدم اول شما فهرست کوتاهی از تامینکنندگان یا مشتریان بالقوه را برای ورود به مرحله مذاکره آماده کردهاید.
گام دو: مذاکره، اینکوترمز
در این مرحله جزئیات اصلی معامله مشخص میشود. قیمت کالا، زمان تحویل، شیوه پرداخت، مسئولیت حمل و پوشش بیمه باید بهصورت شفاف میان طرفین توافق شود. بخش مهمی از این توافق به انتخاب اینکوترمز مربوط میشود. قواعد اینکوترمز مشخص میکنند که هزینهها و ریسک حمل در هر مرحله بر عهده خریدار است یا فروشنده. مثلاً در قرارداد FOB، فروشنده کالا را تا روی کشتی در بندر مبدأ تحویل میدهد و در قرارداد CIF، فروشنده بیمه و کرایه حمل تا بندر مقصد را تقبل میکند. پس از نهایی شدن مذاکرات، فروشنده پیشفاکتور صادر میکند که مبنای بسیاری از اقدامات بعدی قرار میگیرد. در این مرحله شما یک پیشفاکتور معتبر دارید که در آن شرایط حمل، روش پرداخت و اینکوترمز توافقشده به وضوح ذکر شده است.
اجزای ضروری یک پروفرما اینویس (پیشفاکتور)
اجزای ضروری یک پروفرما اینویس (پیشفاکتور) معتبر پیشفاکتور صادر شده از سوی فروشنده خارجی باید شامل اطلاعات دقیقی باشد تا در زمان ثبت سفارش و گمرک دچار مشکل نشوید:
- مشخصات کامل خریدار و فروشنده (نام، آدرس، تلفن، ایمیل)
- شرح کامل کالا، مدل و مشخصات فنی به همراه کد تعرفه (HS Code در صورت امکان)
- مقدار، تعداد و وزن کالا
- قیمت واحد و قیمت کل (Total Amount) به همراه ارز معامله (مثلاً یورو یا دلار)
- مشخص کردن دقیق اینکوترمز (مثلاً FOB Shanghai)
- روش و شرایط پرداخت (مثلاً TT با پیشپرداخت ۳۰ درصد)
- کشور مبدأ ساخت (Country of Origin) و بندر بارگیری – مقصد
- تاریخ اعتبار پروفرما (Validity)
گام سه: ثبت سفارش و تامین ارز
واردکنندگان پس از دریافت پیشفاکتور باید مراحل ثبت سفارش را از طریق سامانه جامع تجارت ایران انجام دهند. در این مرحله، اطلاعاتی مانند مشخصات کالا، فروشنده خارجی، ارزش معامله و شرایط خرید ثبت میشود. پس از ثبت سفارش، فرآیند تامین ارز آغاز میشود. در سال ۱۴۰۵، بخش عمده معاملات ارزی تجارت خارجی از طریق بازار ارز تجاری در مرکز مبادله ارز و طلای ایران انجام میشود. این مرکز که زیر نظر بانک مرکزی فعالیت میکند، بستر اصلی تخصیص و مبادله ارز برای بسیاری از فعالان اقتصادی محسوب میشود. نرخ ارز در این بازار بر اساس شرایط عرضه و تقاضا تعیین میشود و میتواند بر هزینه نهایی واردات و سودآوری معامله تأثیر بگذارد. بنابراین، بازرگانان باید وضعیت تامین ارز را از ابتدای فرآیند تا زمان ترخیص کالا بهدقت پیگیری کنند.
گواهی بازرسی کالا (PSI) و استانداردهای اجباری
یکی از الزامات مهم در واردات کالا به کشور، انجام بازرسی پیش از حمل (Pre-Shipment Inspection) توسط شرکتهای بازرسی بینالمللی مجاز است. گمرک ایران و سازمان ملی استاندارد برای ترخیص بسیاری از کالاهای وارداتی، ارائه گواهی بازرسی (COI) و گواهی انطباق را الزامی میدانند. اگر کالایی بدون توجه به استانداردهای اجباری یا بدون گواهی بازرسی وارد گمرک شود، فرآیند ترخیص با متوقف شدن کالا، هزینههای سنگین آزمایشگاهی و دموراژ مواجه خواهد شد. بنابراین پیش از نهایی کردن قرارداد با فروشنده، باید نوع گواهیهای مورد نیاز گمرک و استاندارد ایران را بهدقت مشخص کنید.
گام چهار: حمل و بیمه
پس از نهایی شدن فرآیند خرید، کالا وارد مرحله حمل میشود. انتخاب روش حمل به نوع کالا، زمان تحویل، هزینه حمل و مقصد بستگی دارد. حمل دریایی برای کالاهای حجیم و سنگین مناسب است و حمل هوایی برای کالاهای فاسد شدنی یا با ارزش بالا کاربرد دارد. در کنار حمل، پوشش بیمه نیز اهمیت زیادی پیدا میکند. هزینه بیمه باربری بینالمللی معمولاً بین ۰.۵ تا ۲ درصد ارزش کالا است و خسارتهای ناشی از حوادث، تأخیر یا آسیبدیدگی کالا میتوانند بخش قابل توجهی از سرمایه معامله را تحت تاثیر قرار دهند. حالا اسناد حمل و بیمهنامه معتبر صادر شده و کالا در مسیر مقصد قرار میگیرد.
گام پنج: ترخیص و رویههای گمرکی
پس از ورود کالا به کشور، فرآیند ترخیص آغاز میشود. در این مرحله باید اظهارنامه گمرکی ثبت شود و اسناد مربوط به کالا در اختیار گمرک قرار گیرد. گمرک اطلاعات مربوط به ارزش کالا، تعرفه، مجوزها و مدارک حمل را بررسی میکند و هرگونه مغایرت میان اسناد و مشخصات واقعی کالا میتواند باعث تاخیر در ترخیص شود. زمان ترخیص در ایران معمولاً بین ۱۵ تا ۶۰ روز طول میکشد و کمبود مدارک یا مشکوک بودن قیمت کالا، این زمان را افزایش میدهد. بنابراین کالا به طور قانونی از گمرک ترخیص شده و به انبار یا محل مصرف منتقل میشود.
گام شش: حسابداری و تسعیر ارز
بسیاری از فعالان تجاری تصور میکنند فرآیند تجارت خارجی با ترخیص کالا به پایان میرسد، در حالی که ثبت مالی صحیح معامله بخش مهمی از مدیریت بازرگانی خارجی را تشکیل میدهد. در معاملات ارزی، تفاوت نرخ ارز در زمان ثبت سفارش، پرداخت وجه و ترخیص کالا میتواند بر سود یا زیان نهایی اثر بگذارد. هزینههای حمل، بیمه، حقوق ورودی، انبارداری و سایر مخارج نیز باید در محاسبه قیمت تمامشده لحاظ شوند. مدیران مالی معمولاً تلاش میکنند اطلاعات بازرگانی، انبار و حسابداری را در یک چرخه منسجم ثبت کنند و استفاده از نرم افزار حسابداری با پشتیبانی از چندارزی و ثبت مکانیزه تسعیر ارز، کنترل سود واقعی و هزینههای این حوزه را به شکل چشمگیری ساده میسازد.
ریسک و هزینه در اینکوترمزها
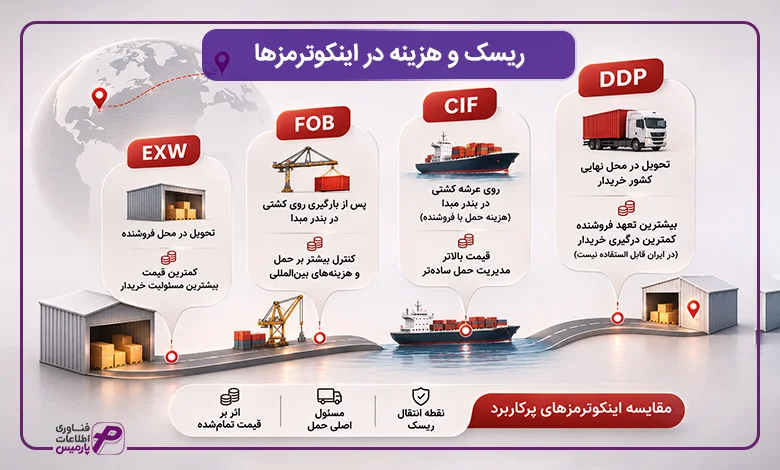
بسیاری از اختلافات در تجارت خارجی نه به خاطر کیفیت کالا، بلکه به دلیل ابهام در مسئولیت حمل، بیمه و تحویل کالا رخ میدهد. اینجاست که اینکوترمزها (Incoterms) اهمیت پیدا میکنند. این قواعد که توسط اتاق بازرگانی بینالمللی تدوین شدهاند، مشخص میکنند در هر معامله، چه کسی هزینه حمل را پرداخت میکند و ریسک کالا در چه نقطهای از فروشنده به خریدار منتقل میشود. آخرین نسخه معتبر این قواعد، اینکوترمز ۲۰۲۰ نام دارد.
انتخاب اینکوترمز فقط یک موضوع حقوقی نیست. هر ترم میتواند قیمت تمامشده کالا، میزان سرمایه در گردش و حتی ریسکهای عملیاتی واردکننده یا صادرکننده را تغییر دهد. قبل از امضای هر قرارداد باید بدانید مسئولیت هر بخش از زنجیره حمل بر عهده چه کسی قرار میگیرد.
جدول زیر چهار مورد از پرکاربردترین اصطلاحات بازرگانی بینالمللی در واردات و صادرات را نشان میدهد:
اینکوترمز | نقطه انتقال ریسک | مسئول اصلی حمل | اثر بر قیمت تمامشده |
EXW | در محل فروشنده | خریدار | کمترین قیمت خرید، بیشترین مسئولیت برای خریدار |
FOB | پس از بارگیری روی کشتی در بندر مبدا | خریدار | کنترل بیشتر بر حمل و هزینههای بینالمللی |
CIF | روی عرشه کشتی در بندر مبدا (هزینه حمل با فروشنده) | فروشنده | قیمت خرید بالاتر اما مدیریت حمل سادهتر |
DDP | محل نهایی تحویل در کشور خریدار | فروشنده | بیشترین تعهد برای فروشنده و کمترین درگیری برای خریدار (در ایران قابل استفاده نیست) |
کدام اینکوترمز برای واردات ایران مناسبتر است؟
برای درک بهتر تفاوت اینکوترمزها، فرض کنید یک شرکت ایرانی قصد خرید تجهیزات صنعتی از چین را دارد. اگر قرارداد بر مبنای EXW منعقد شود، خریدار باید از درب کارخانه تا مقصد نهایی، تمام مراحل حمل، بیمه و تشریفات صادراتی را مدیریت کند. اما در قرارداد DDP تقریباً همه این مسئولیتها بر عهده فروشنده قرار میگیرد و کالا تا محل توافقشده تحویل داده میشود. البته در ایران به دلیل قوانین بانک مرکزی و گمرک، ترم DDP عملاً قابل اجرا نیست.
در واقع، بسیاری از واردکنندگان ایرانی در نخستین معاملات خود از FOB یا CIF استفاده میکنند. این دو قانون اینکوترمز تعادل مناسبی میان کنترل هزینهها و مدیریت ریسک ایجاد میکنند. با این حال، انتخاب بهترین گزینه به نوع کالا، کشور مبدا، تجربه طرفین و شرایط حمل بستگی دارد.
اینکوترمزها فقط مسئولیت حمل، تحویل و انتقال ریسک را مشخص میکنند. این قواعد درباره مالکیت کالا، نحوه پرداخت وجه یا حل اختلافات قراردادی تصمیمی نمیگیرند. بنابراین در کنار انتخاب اینکوترمز مناسب، باید سایر بندهای قرارداد تجاری را نیز با دقت تنظیم کنید..
قواعد بینالمللی اینکوترمز ابعاد بسیار گستردهای دارند که تسلط بر آنها ریسک قراردادهای بازرگانی را به حداقل میرساند. برای بررسی جزئیات کامل این قوانین، پیشنهاد میکنیم مقاله زیر را مطالعه کنید:
نگاهی اجمالی به اینکوترمز 2020 (Incoterms® 2020 ) و قواعد حمل و نقل که باید بدانید.

روشهای پرداخت بینالمللی
در تجارت خارجی، توافق بر سر قیمت پایان مذاکره نیست. خریدار و فروشنده باید درباره نحوه انتقال پول نیز به توافق برسند. انتخاب روش پرداخت بر امنیت معامله، سرعت اجرای قرارداد، هزینههای بانکی و حتی قیمت نهایی کالا اثر میگذارد. به همین دلیل، روش پرداخت یکی از مهمترین بندهای هر قرارداد تجارت بینالملل محسوب میشود.
در میان روشهای مختلف پرداخت، دو شیوه بیش از سایر گزینهها در معاملات کالا کاربرد دارند اعتبار اسنادی (LC) و حواله تلگرافی (TT). هر کدام شرایط، هزینهها و الزامات خاص خودشان را دارند و انتخاب بین آنها به میزان اعتماد طرفین، ارزش معامله و شرایط بانکی کشورها بستگی دارد.
اعتبار اسنادی (LC)
اعتبار اسنادی یا Letter of Credit یکی از مطمئنترین روشهای پرداخت در بازرگانی خارجی است. در این روش، بانک خریدار تعهد میکند که پس از ارائه اسناد مورد توافق، مبلغ معامله را به فروشنده پرداخت کند.
بانک در اینجا نقش واسطه مورد اعتماد را بر عهده دارد. فروشنده اطمینان پیدا میکند که در صورت انجام تعهدات خود، وجه معامله را دریافت میکند. خریدار نیز مطمئن میشود که بانک بدون دریافت اسناد تعیینشده پولی پرداخت نمیکند.
مهمترین اسنادی که معمولا در اعتبار اسنادی بررسی میشوند عبارتاند از:
- بارنامه حمل
- فاکتور تجاری
- گواهی مبدا
- فهرست عدلبندی
- بیمهنامه حمل
مزیت اصلی LC افزایش امنیت معامله برای هر دو طرف است. در مقابل، هزینه بانکی بیشتر و فرآیند اداری طولانیتر از مهمترین محدودیتهای این روش به شمار میآید.
حواله تلگرافی (TT)
حواله تلگرافی یا Telegraphic Transfer روشی سادهتر و سریعتر برای انتقال وجه محسوب میشود. در این روش، خریدار مبلغ توافقشده را از طریق بانک یا صرافی مجاز به حساب فروشنده منتقل میکند.
بسیاری از معاملات تجاری زمانی از TT استفاده میکنند که طرفین سابقه همکاری داشته باشند یا ارزش معامله چندان بالا نباشد. هزینه اجرای این روش معمولاً کمتر از اعتبار اسنادی است و مراحل اجرایی کمتری دارد.
پرداخت در روش TT معمولا به یکی از شکلهای زیر انجام میشود:
- پرداخت کامل قبل از حمل کالا
- پرداخت بخشی از مبلغ بهعنوان پیشپرداخت و تسویه پس از ارائه اسناد حمل
- پرداخت پس از تحویل کالا در قراردادهای بلندمدت
- مقایسه LC و TT
در جدول زیر مقایسه LC و TT را نشان میدهیم:
معیار | اعتبار اسنادی (LC) | حواله تلگرافی (TT) |
امنیت معامله | بالا | متوسط |
هزینه بانکی | بیشتر | کمتر |
سرعت انجام | کندتر | سریعتر |
مناسب برای | معاملات بزرگ و حساس | معاملات کوچک و متوسط |
حجم اسناد | زیاد | محدود |
کنترل خریدار بر فرآیند | بیشتر | کمتر |
نیاز به همکاری بانکی | بالا | متوسط |
محدودیتهای بانکی در ایران
فعالان تجارت خارجی در ایران علاوه بر ملاحظات تجاری، باید محدودیتهای بانکی بینالمللی را نیز در نظر بگیرند. تحریمهای مالی باعث شده بسیاری از بانکهای ایرانی به شبکه سوئیفت و روابط کارگزاری گسترده دسترسی مستقیم نداشته باشند. اجرای اعتبار اسنادی بینالمللی در بسیاری از معاملات با محدودیت همراه است. روشهای فعلی هزینه، زمان اجرا و سطح اطمینان متفاوتی دارند و باید قبل از انعقاد قرارداد بررسی شوند.
هنگام مذاکره با طرف خارجی فقط روی قیمت کالا تمرکز نکنید. گاهی انتخاب یک روش پرداخت نامناسب، هزینهای بیشتر از اختلاف قیمت خرید ایجاد میکند و حاشیه سود معامله را کاهش میدهد.
مقررات ارزی و ضوابط انتقال ارز بهصورت دورهای تغییر میکنند. پیش از نهایی کردن قرارداد، آخرین بخشنامههای بانک مرکزی جمهوری اسلامی ایران و مقررات مرکز مبادله ارز و طلای ایران را بررسی کنید. در معاملات با مبالغ بالا نیز از مشاور حقوقی یا کارشناس تجارت بینالملل کمک بگیرید.

چالشهای واقعی تجارت خارجی در ایران
بخش زیادی از آموزشهای مربوط به تجارت خارجی روی مراحل واردات و صادرات تمرکز دارند. اما در واقع، بسیاری از مشکلات زمانی ایجاد میشوند که همه مراحل ظاهراً درست پیش رفتهاند. ممکن است کالا خریداری شود، قرارداد امضا شود و حتی مجوزهای لازم نیز اخذ شوند اما یک تغییر ارزی، یک محدودیت بانکی یا چند هفته تاخیر در ترخیص، سود کل معامله را از بین ببرد. فعالان بازرگانی خارجی باید علاوه بر فرآیندهای اجرایی، ریسکهای محیط کسبوکار ایران را نیز بشناسند.
بخش مهمی از ریسک واردات و صادرات در ایران به خود کالا مربوط نمیشود، بلکه از محیط اقتصادی و مقرراتی ناشی میشود. تغییرات ارزی، محدودیتهای بانکی، نوسان نرخ ارز و تاخیر در ترخیص از مهمترین عواملی هستند که میتوانند نتیجه یک معامله را تغییر دهند. به همین دلیل، بازرگانان حرفهای همیشه علاوه بر قیمت خرید و فروش، هزینه ریسک را نیز در محاسبات خود لحاظ میکنند.
در ادامه چهار مورد از رایجترین چالشهایی را مرور میکنیم که تقریباً همه فعالان واردات و صادرات در ایران با آنها دست و پنجه نرم میکنند.
تامین ارز و تغییرات مقررات ارزی
یکی از مهمترین چالشهای واردات کالا در ایران، دسترسی به ارز و پیشبینی هزینه نهایی آن است. مقررات ارزی در سالهای اخیر چند بار تغییر کردهاند و فعالان اقتصادی باید خود را با این تغییرات تطبیق دهند. در حال حاضر تأمین ارز بسیاری از کالاها از طریق [مرکز مبادله ارز و طلای ایران] انجام میشود. با این حال، فاصله زمانی میان ثبت سفارش، تخصیص ارز و خرید کالا میتواند بر هزینه نهایی معامله اثر بگذارد. علاوه بر این، تغییر بخشنامههای ارزی ممکن است شرایط تامین ارز یک کالا را در میانه فرآیند تغییر دهد. بسیاری از واردکنندگان هنگام برآورد سود، حاشیه ایمنی برای نوسانات ارزی و تغییر مقررات در نظر میگیرند.
زمان طولانی ترخیص کالا
حتی زمانی که کالا به گمرک میرسد، هنوز فرآیند معامله پایان پیدا نمیکند. ترخیص کالا به مدارک کامل، تطابق اطلاعات اظهارنامه، پرداخت حقوق ورودی و عبور از کنترلهای گمرکی نیاز دارد. عملا، زمان ترخیص برای همه کالاها یکسان نیست. نوع کالا، نیاز به مجوزهای تخصصی، حجم واردات و وضعیت اسناد میتوانند مدت ترخیص را تغییر دهند. بسیاری از فعالان بازار، بازهای حدود ۳۰ تا ۶۰ روز را برای ترخیص کالاهای عادی در شرایط معمول در نظر میگیرند. هر روز تاخیر در ترخیص میتواند هزینههایی مانند انبارداری، جریمه کانتینر (دموراژ) و خواب سرمایه را افزایش دهد. به همین دلیل، سرعت ترخیص فقط یک موضوع اجرایی نیست و مستقیما بر سودآوری معامله اثر میگذارد.
نقشه راه ورود به تجارت خارجی
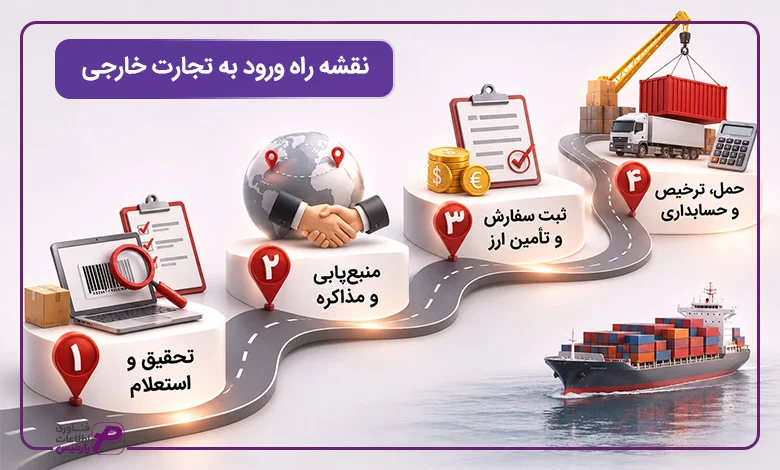
تا اینجا با مفاهیم، مراحل و چالشهای تجارت خارجی آشنا شدید. حالا بیایید این دانش را تبدیل به یک برنامه عملی کنیم. این نقشه راه به شما نشان میدهد هر هفته چه کاری انجام دهید تا بدون سردرگمی وارد واردات و صادرات شوید.
گام اول: تحقیق و استعلام
دقیقا مشخص کنید چه کالایی میخواهید وارد کنید. سپس کد تعرفه گمرکی آن را از سامانه جامع گمرک ایران استعلام بگیرید. یک رقم اشتباه در این کد، هزینه گمرکی شما را چند برابر میکند. نرخ حقوق ورودی و مالیات بر ارزش افزوده کالا را محاسبه کنید. وضعیت مجوزهای قانونی (استاندارد، بهداشت، قرنطینه) را بررسی نمایید. اگر کالا نیاز به مجوز خاصی دارد، فرآیند اخذ آن را شروع کنید. خروجی گام اول یک کد تعرفه هشت رقمی معتبر + برآورد اولیه از هزینه گمرکی خواهد بود.
گام دوم: منبعیابی و مذاکره
حداقل سه تامینکننده خارجی معتبر پیدا کنید. از پلتفرمهای B2B مثل علیبابا یا معرفی فعالان بازار استفاده کنید. از هر تأمینکننده یک پیشفاکتور شامل اینکوترمز (ترجیحاً FOB یا CIF) و روش پرداخت (LC یا TT) بگیرید. قیمتها، زمان تحویل و شرایط حمل را مقایسه کنید. خروجی گام دوم یک پیشفاکتور نهایی با شرایط توافقشده است.
گام سوم: ثبت سفارش و تامین ارز
پیشفاکتور نهایی را در سامانه جامع تجارت ایران ثبت کنید و مجوز ثبت سفارش را دریافت نمایید. فرآیند تامین ارز را از طریق مرکز مبادله ارز و طلای ایران پیگیری کنید. نرخ ارز را ثبت کنید و منتظر تخصیص باشید. خروجی گام سوم ثبت سفارش تأییدشده + تخصیص ارز خواهد بود.
گام چهارم: حمل، ترخیص و حسابداری
حمل کالا را هماهنگ کنید. بیمه باربری داخلی را از شرکتهای بیمه ایرانی تهیه نمایید (بیمه خارجی در ایران معتبر نیست). اسناد حمل را کنترل کنید. پس از ورود کالا به گمرک، اظهارنامه را ثبت و حقوق ورودی را پرداخت کنید. کالا را ترخیص نمایید.
روز ۲۹ تا ۳۰: تمام هزینهها (حمل، بیمه، حقوق ورودی، THC، دموراژ، انبارداری) را در یک سیستم ثبت کنید. قیمت تمامشده و سود واقعی را محاسبه نمایید. خروجی گام چهارم کالا در انبار + محاسبه دقیق سود واقعی است.
موانع اجرایی و ساختاری بازار ایران نیازمند تحلیلهای دقیقتری است تا فعالان اقتصادی بتوانند پیش از بروز خسارت، راهکارهای مقابله با آنها را بشناسند:
مشکلات صادرات و واردات ایران [چالشها و راهکارهای تجارت خارجی]
محاسبه سود خالص یک واردات ساده
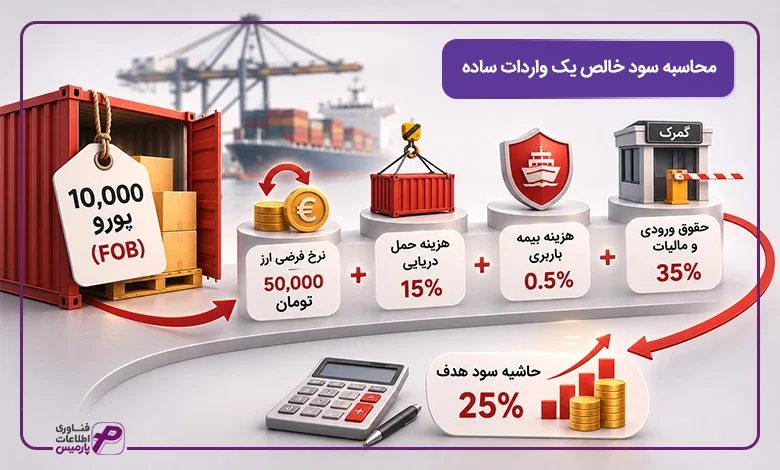
برای درک بهتر فرآیند تجارت خارجی، یک سناریوی واقعی از واردات کالا را بررسی میکنیم. هدف این مثال، نشان دادن ساختار واقعی هزینهها از لحظه خرید تا ورود کالا به انبار است. بسیاری از فعالان بازار فقط قیمت خرید را میبینند، در حالی که بخش اصلی هزینهها در مسیر حمل، گمرک و نرخ ارز شکل میگیرد.
ردیف | شرح | مقدار |
۱ | ارزش کالا (FOB) در بندر مبدأ | ۱۰,۰۰۰ یورو |
۲ | نرخ فرضی ارز | ۵۰,۰۰۰ تومان |
۳ | هزینه حمل دریایی | ۱۵٪ ارزش کالا |
۴ | هزینه بیمه باربری بینالمللی | ۰.۵٪ ارزش کالا |
۵ | حقوق ورودی و مالیات | ۳۵٪ |
۶ | حاشیه سود هدف | ۲۵٪ |
- فرضهای اولیه معامله به شرح جدول زیر است: منابع نرخ ارز: مرکز مبادله ارز و طلای ایران و بانک مرکزی جمهوری اسلامی ایران
- منبع نرخ بیمه: بیمه مرکزی جمهوری اسلامی ایران
نرخ ارز به صورت فرضی و تنها برای شبیه سازی محاسبات در نظر گرفته شده است.
گام اول: محاسبه ارزش ریالی کالا (FOB)
ابتدا ارزش کالا را به تومان تبدیل میکنیم:
۱۰,۰۰۰ × ۵۰,۰۰۰ = ۵۰۰,۰۰۰,۰۰۰ تومان
گام دوم: محاسبه هزینه حمل و بیمه
شرح | فرمول | مبلغ (تومان) |
هزینه حمل | ۱۵٪ × ۵۰۰,۰۰۰,۰۰۰ | ۷۵,۰۰۰,۰۰۰ |
هزینه بیمه | ۰.۵٪ × ۵۰۰,۰۰۰,۰۰۰ | ۲,۵۰۰,۰۰۰ |
جمع هزینهها | — | ۷۷,۵۰۰,۰۰۰ |
گام سوم: محاسبه ارزش گمرکی (CIF)
CIF = FOB + حمل + بیمه
۵۰۰,۰۰۰,۰۰۰ + ۷۷,۵۰۰,۰۰۰ = ۵۷۷,۵۰۰,۰۰۰ تومان
گام چهارم: محاسبه حقوق ورودی و مالیات
۳۵٪ × ۵۷۷,۵۰۰,۰۰۰ = ۲۰۲,۱۲۵,۰۰۰ تومان
گام پنجم: هزینههای جانبی در ایران
هزینههایی مثل تخلیه کانتینر در بندر (THC)، حمل داخلی و انبارداری معمولاً جدا از فاکتور فروشنده محاسبه میشوند. در این مثال، این هزینهها را ۵٪ ارزش CIF در نظر میگیریم.
۵٪ × ۵۷۷,۵۰۰,۰۰۰ = ۲۸,۸۷۵,۰۰۰ تومان
گام ششم: قیمت تمامشده درب انبار
شرح | مبلغ (تومان) |
ارزش CIF | ۵۷۷,۵۰۰,۰۰۰ |
حقوق ورودی و مالیات | ۲۰۲,۱۲۵,۰۰۰ |
هزینههای جانبی | ۲۸,۸۷۵,۰۰۰ |
قیمت تمامشده نهایی | ۸۰۸,۵۰۰,۰۰۰ |
گام هفتم: قیمت فروش با سود هدف ۲۵٪
۲۵٪ × ۸۰۸,۵۰۰,۰۰۰ = ۲۰۲,۱۲۵,۰۰۰ تومان سود
قیمت فروش نهایی:
۸۰۸,۵۰۰,۰۰۰ + ۲۰۲,۱۲۵,۰۰۰ = ۱,۰۱۰,۶۲۵,۰۰۰ تومان
این مثال نشان میدهد که یک معامله ۱۰,۰۰۰ یورویی به یک گردش مالی بزرگ تبدیل میشود. چند نکته کلیدی از این سناریو مشخص میشود:
- حجم واقعی معامله از ۸۰۰ میلیون تومان عبور میکند.
- حقوق ورودی و مالیات سهم قابلتوجهی از هزینه نهایی را تشکیل میدهد.
- هزینه حمل و بیمه فقط یک جز کوچک نیست و روی قیمت تمامشده اثر مستقیم دارد.
- نرخ ارز متغیر تعیینکننده سود یا زیان در کل فرآیند است.
اثر نوسان نرخ ارز (سناریوی ۱۰٪ افزایش)
حالا فرض کنیم نرخ ارز از ۵۰,۰۰۰ تومان به ۵۵,۰۰۰ تومان برسد و قیمت فروش ثابت بماند.
شرح | نرخ ۵۰,۰۰۰ (تومان) | نرخ ۵۵,۰۰۰ (تومان) |
ارزش CIF | ۵۷۷,۵۰۰,۰۰۰ | ۶۳۵,۲۵۰,۰۰۰ |
حقوق ورودی و مالیات (۳۵٪) | ۲۰۲,۱۲۵,۰۰۰ | ۲۲۲,۳۳۷,۵۰۰ |
هزینههای جانبی (۵٪) | ۲۸,۸۷۵,۰۰۰ | ۳۱,۷۶۲,۵۰۰ |
قیمت تمامشده | ۸۰۸,۵۰۰,۰۰۰ | ۸۸۹,۳۵۰,۰۰۰ |
قیمت فروش | ۱,۰۱۰,۶۲۵,۰۰۰ | ۱,۰۱۰,۶۲۵,۰۰۰ |
سود خالص | ۲۰۲,۱۲۵,۰۰۰ | ۱۲۱,۲۷۵,۰۰۰ |
کاهش سود: حدود ۸۰,۸۵۰,۰۰۰ تومان (نزدیک به ۴۰٪)
این مثال نشان میدهد که در بازرگانی خارجی سود واقعی فقط اختلاف قیمت خرید و فروش نیست. همچنین هزینههای گمرکی و حمل ساختار قیمت را تغییر میدهند و نرخ ارز نقش اصلی در کنترل سود دارد. علاوهبر اینها هزینههای جانبی مانند انبارداری و تخلیه نباید نادیده گرفته شوند.
بسیاری از کسبوکارها قبل از ورود به واردات، چند سناریوی ارزی مختلف را شبیهسازی میکنند تا حاشیه امن خود را تعیین کنند. برای مدیریت دقیق این محاسبات در حجم بالا، استفاده از نرم افزار حسابداری میتواند به ثبت صحیح هزینهها و محاسبه خودکار قیمت تمامشده کمک کند.

چگونه مانند بازرگانان حرفهای سود واقعی را پیشبینی کنیم؟
در مثال قبلی دیدید که یک افزایش ۱۰ درصدی نرخ ارز، سود را از ۲۰۲ میلیون تومان به ۱۲۱ میلیون تومان کاهش داد. اما یک بازرگان حرفهای قبل از بستن قرارداد، فقط یک سناریو را محاسبه نمیکند. او سود را در سه وضعیت مختلف پیشبینی میکند: خوشبینانه، واقعبینانه و بدبینانه.
جدول زیر همین معامله ۱۰,۰۰۰ یورویی را در سه سناریوی متفاوت نشان میدهد:
سناریو | نرخ ارز | قیمت فروش | سود نهایی |
خوشبینانه | ۵۰,۰۰۰ تومان | ۱,۱۰۰,۰۰۰,۰۰۰ تومان | ۲۹۱ میلیون تومان |
واقعبینانه | ۵۲,۵۰۰ تومان | ۱,۰۵۰,۰۰۰,۰۰۰ تومان | ۱۸۰ میلیون تومان |
بدبینانه | ۵۵,۰۰۰ تومان | ۱,۰۱۰,۶۲۵,۰۰۰ تومان | ۱۲۱ میلیون تومان |
- در سناریوی خوشبینانه، نرخ ارز همان ۵۰ هزار تومان میماند و شما میتوانید کالا را با حاشیه سود بالاتری بفروشید.
- در سناریوی واقعبینانه، نرخ ارز ۵ درصد بالا میرود و قیمت فروش هم ۵ درصد افزایش پیدا میکند.
- در سناریوی بدبینانه، نرخ ارز ۱۰ درصد بالا میرود اما شما مجبورید کالا را با همان قیمت قبلی بفروشید.
بازرگان حرفهای فقط زمانی وارد معامله میشود که سناریوی بدبینانه هم برایش سودآور باشد. اگر در بدترین حالت ممکن، معامله به سود نمیرسد، بهتر است اصلا شروع نکنید.

چه اطلاعاتی برای مدیریت حرفهای تجارت خارجی لازم است؟
برخی از بازرگانان تازهکار فکر میکنند دانستن قیمت خرید و فروش کافی است. بعد از چند ماه تازه میفهمند چرا سود واقعی با برآورد اولیه فرق داشته. جواب ساده است: شما به چند عدد کلیدی نیاز دارید که خیلی از کسبوکارها آنها را ثبت نمیکنند.
در ادامه پنج داده ضروری را مرور میکنیم که بدون آنها محاسبه سود واقعی در تجارت خارجی تقریباً غیرممکن است.
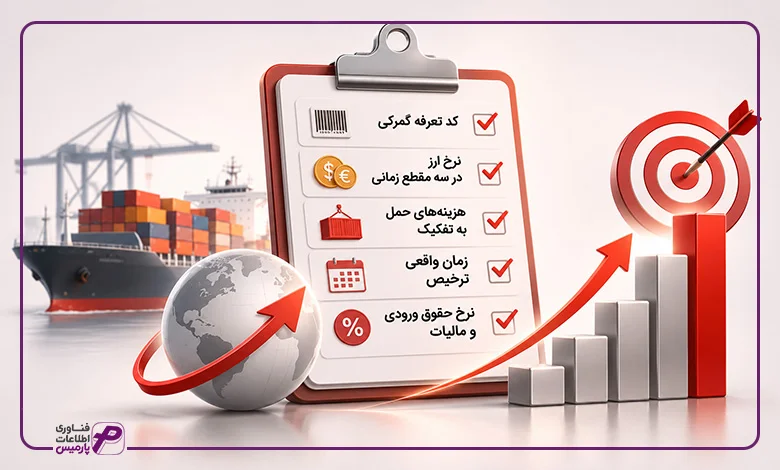
- کد تعرفه گمرکی: این کد مشخص میکند کالای شما چند درصد حقوق ورودی دارد. یک رقم اشتباه، هزینه گمرکی را دو یا سه برابر میکند.
- نرخ ارز در سه تاریخ متفاوت: تاریخ ثبت سفارش، تاریخ تخصیص ارز و تاریخ ترخیص. اگر این سه نرخ را کنار هم نگذارید، هیچ وقت نمیفهمید واقعاً چقدر سود کردهاید.
- هزینه حمل به تفکیک: خیلیها فقط کرایه کشتی را حساب میکنند. اما هزینه تخلیه کانتینر در بندر، حمل تا انبار و جریمه تأخیر را فراموش میکنند. اینها گاهی تا ۳۰ درصد ارزش کالا میشوند.
- زمان واقعی ترخیص: آمار رسمی میگوید میانگین ترخیص ۳.۵ روز است. اما فعالان بازار میدانند برای خیلی کالاها این عدد بین ۳۰ تا ۶۰ روز است. هر روز تاخیر یعنی هزینه انبارداری و دموراژ.
- نرخ حقوق ورودی و مالیات: این نرخها ممکن است هر سال تغییر کنند. حتماً قبل از هر معامله از گمرک ایران استعلام بگیرید.
هر کدام از این اطلاعات در یک جای جداگانه نگهداری میشود. واحد بازرگانی کد تعرفه را دارد. انبار تاریخ ورود را ثبت میکند. حسابداری هم نرخ ارز را. هیچ کدام تصویر کامل معامله را نمیبینند.
پراکندگی اطلاعات در واحدهای بازرگانی، انبار و حسابداری، بزرگترین مانع محاسبه سود واقعی در تجارت خارجی است. اگر کد تعرفه، نرخ ارز و هزینههای جانبی در یک سیستم ثبت نشوند، قیمت تمامشده با خطا محاسبه میشود و تصمیمگیری مالی اشتباه خواهد بود.

نقش فناوری و نرمافزار یکپارچه (ERP) در مدیریت تجارت خارجی
همانطور که دیدیم، بزرگترین چالش در تجارت خارجی، پراکندگی اطلاعات میان واحدهای خرید، انبار، بازرگانی و مالی است. وقتی واحد بازرگانی با پیشفاکتور و اینکوترمز درگیر است، واحد انبار نگران زمان ترخیص و دموراژ است و واحد مالی تلاش میکند نرخ ارز در سه تاریخ (ثبت سفارش، تخصیص ارز و ترخیص) را با هم تطبیق دهد، جزیرهای کار کردن نرمافزارها باعث ایجاد خطاهای جبرانناپذیر در محاسبه قیمت تمامشده میشود.
برای پوشش کامل این پیچیدگیها، استفاده از یک راهکار یکپارچه مانند نرم افزار پارمیس استار به عنوان یک سیستم ERP بومی، تمام نیازهای کسبوکارهای بازرگانی داخلی و خارجی را در یک چرخه متصل پوشش میدهد:
- مدیریت تخصصی بازرگانی خارجی و داخلی: با استفاده از نرمافزار بازرگانی خارجی و نرم افزار بازرگانی و فروش، ثبت سفارشها، پیگیری پروفرماها، مدارک گمرکی و فرآیندهای خرید و فروش به صورت ساختاریافته مدیریت میشوند.
- حسابداری ریالی و ارزی پیشرفته: از طریق نرم افزار حسابداری ریالی و ارزی، نوسانات نرخ ارز و عملیات تسعیر ارز در مراحل گوناگون معامله (از ثبت سفارش تا تسویه نهایی) بهطور خودکار محاسبه و در دفاتر مالی ثبت میشود تا سود واقعی معامله گم نشود.
- کنترل دقیق انبار و هزینههای جانبی: نرم افزار انبارداری پارمیس استار به همراه زیرسیستمهای لجستیک، امکان ثبت هزینههای پنهان مانند تخلیه کانتینر (THC)، انبارداری و هزینههای حمل را فراهم میکند تا قیمت تمامشده کالا درب انبار با بالاترین دقت به دست آید.
- مدیریت نقدینگی و خزانهداری: با نرم افزار دریافت و پرداخت، تعهدات ارزی، حوالههای بانکی (TT) و اسناد مالی تحت کنترل کامل مدیران مالی قرار میگیرد.
- داشبوردهای مدیریتی و شبیهسازی سناریوها: مدیران بازرگانی میتوانند با استفاده از نرم افزار داشبورد مدیریتی، سناریوهای ارزی مختلف (خوشبینانه، واقعبینانه و بدبینانه) را پیش از انعقاد قرارداد شبیهسازی کرده و تصمیمگیری مبتنی بر داده داشته باشند.
در نهایت، یکپارچگی تمامی این زیرسیستمها در کنار قابلیت اتصال به نرم افزار سامانه مؤدیان و ابزارهای ارتباط با مشتریان (CRM)، به بازرگانان و مدیران مالی اجازه میدهد بدون دغدغههای محاسباتی و خطاهای انسانی، تمرکز خود را
جمعبندی
تجارت خارجی برخلاف ظاهر سادهاش، یک فرایند چند لایه و پُرریسک است. برخی از کسبوکارها فکر میکنند با دانستن قیمت خرید و فروش، همه چیز تمام میشود. اما همان طور که در این مقاله دیدیم، سود واقعی در گرو مدیریت درست پنج عامل کلیدی است: کد تعرفه، نرخ ارز در سه مقطع زمانی، هزینههای حمل تفکیکشده، زمان واقعی ترخیص و نرخ حقوق ورودی.
تفاوت تجارت خارجی با تجارت داخلی فقط در مقیاس نیست. قوانین گمرکی، ریسک ارزی، اسناد حمل بینالمللی و روشهای پرداخت مثل LC و TT، هر کدام دنیای پیچیدهای دارند که یک اشتباه ساده در آنها میتواند سود یک معامله را کاملاً از بین ببرد. تحریمهای بانکی، نوسان نرخ ارز و زمان طولانی ترخیص در ایران، این پیچیدگی را دوچندان کرده است.
اما خبر خوب این است که این ریسکها قابل شناسایی و مدیریت هستند. بازرگانان حرفهای قبل از بستن قرارداد، سناریوهای مختلف ارزی را شبیهسازی میکنند. آنها هزینههای پنهان مثل دموراژ و THC را از اول برآورد میکنند. و مهمتر از همه، اختلاف نرخ ارز را در دفاتر مالی خود به عنوان سود یا زیان تسعیر ثبت مینمایند. موفقیت در بازرگانی خارجی به شانس ربط ندارد. به کیفیت اطلاعات و دقت در محاسبات بستگی دارد.

سوالات متداول درباره تجارت خارجی
۱. تازهکارها برای شروع تجارت خارجی چه گام اولی بردارند؟
ابتدا کد تعرفه کالای مورد نظر را از گمرک ایران استعلام کنید و نرخ حقوق ورودی را بررسی نمایید.
۲. فرق اصلی بین LC و TT در پرداختهای بینالمللی چیست؟
LC امنیت بالایی برای فروشنده دارد اما هزینه و زمان بیشتری میبرد، در حالی که TT سریعتر و ارزانتر است اما ریسک بیشتری برای هر دو طرف ایجاد میکند.
۳. چرا نباید سود معامله را با نرخ ارز روز ثبت سفارش محاسبه کرد؟
زیرا نرخ ارز تا روز ترخیص ممکن است چندین بار تغییر کند و افزایش ۱۰ درصدی نرخ، سود نهایی را تا ۴۰ درصد کاهش میدهد.
۴. هزینه دموراژ چیست و چرا اینقدر مهم است؟
دموراژ جریمه تاخیر در برگرداندن کانتینر خالی به خط کشتیرانی است. در ایران به دلیل تاخیر در ترخیص، این جریمه میتواند به هزینه سنگینی تبدیل شود.
۵. کدام اینکوترمز برای واردات اولیه به ایران مناسبتر است؟
بیشتر واردکنندگان ایرانی از FOB یا CIF استفاده میکنند. ترم DDP در ایران قابل اجرا نیست و EXW ریسک بالایی دارد.
۶. آیا بیمهنامه خارجی در ایران برای ترخیص کالا معتبر است؟
خیر. گمرک ایران به دلیل تحریمها، بیمهنامه شرکتهای خارجی را نمیپذیرد و شما باید بیمه داخلی تهیه کنید.
۷. چرا اختلاف نرخ ارز باید در دفاتر مالی ثبت شود؟
زیرا این اختلاف مستقیم روی سود یا زیان واقعی شرکت اثر میگذارد. اگر ثبت نشود، صورتهای مالی تصویر درستی از عملکرد نشان نمیدهند.
۸. زمان واقعی ترخیص کالا در ایران چقدر است؟
آمار رسمی ۳.۵ روز را نشان میدهد، اما تجربه فعالان بازار برای کالاهای عادی بین ۳۰ تا ۶۰ روز است.
۹. هزینههای جانبی که اغلب فراموش میشوند کداماند؟
هزینه تخلیه کانتینر (THC)، حمل داخلی از بندر تا انبار، انبارداری و جریمه دموراژ. اینها گاهی تا ۳۰ درصد ارزش کالا میشوند.
۱۰. چگونه میتوانم از اشتباه در کد تعرفه جلوگیری کنم؟
هرگز به کد تعرفهای که فروشنده خارجی میدهد اعتماد نکنید. حتماً از سامانه جامع گمرک ایران استعلام بگیرید.
۱۱. آیا نرم افزار حسابداری میتواند به محاسبه سود واقعی کمک کند؟
بله. یک نرمافزار یکپارچه میتواند هزینههای حمل، حقوق ورودی، تسعیر ارز و قیمت تمامشده را خودکار محاسبه کند و از خطاهای انسانی جلوگیری نماید.
۱۲. چه تفاوتی بین ارزش FOB و CIF وجود دارد؟
FOB فقط ارزش کالا را شامل میشود، اما CIF شامل ارزش کالا به علاوه هزینه حمل و بیمه تا بندر مقصد است. گمرک ایران برای محاسبه حقوق ورودی، ارزش CIF را مبنا قرار میدهد.