
وقتی نمیدانید درآمد ماه آینده کفاف هزینهها را میدهد یا چند قسط و بدهی همزمان دارید، نگرانی درباره پول میتواند به بخشی از زندگی روزمره تبدیل شود. استرس مالی فقط از کمبود درآمد ناشی نمیشود؛ ابهام درباره دخلوخرج، بدهیها و پرداختهای آینده نیز میتواند فشار مالی را بیشتر کند. اگر بخشی از این فشار ناشی از ابهام اطلاعاتی باشد، استفاده از یک ابزار منظم مثل نرم افزار حسابداری شخصی میتواند ثبت و مرور اطلاعات مالی را سادهتر کند.
استرس مالی به فشار و نگرانی مرتبط با وضعیت اقتصادی فرد یا خانواده گفته میشود، بهویژه زمانی که فرد درباره تأمین هزینهها، پرداخت بدهیها یا آینده مالی خود احساس ابهام یا ناامنی دارد. این مفهوم با «مشکل مالی» یکسان نیست. مشکل مالی به وضعیت عینی اقتصاد فرد اشاره دارد، اما استرس مالی به فشار ذهنی ناشی از آن وضعیت مربوط میشود
در این مقاله، تفاوت استرس مالی با مشکل مالی، نشانههای آن، عوامل ایجادکننده و اشتباهات تشدیدکننده و راهکارهای عملی برای مدیریت بهتر درآمد، هزینه و بدهیها را بررسی میکنیم.
استرس مالی چیست؟
استرس مالی فقط به میزان درآمد یا مقدار بدهی بستگی ندارد. نحوه ادراک فرد از وضعیت مالی، میزان اطمینان او نسبت به پرداختهای آینده و تواناییاش برای پیشبینی هزینهها نیز در تجربه این فشار نقش دارد. به همین دلیل، دو نفر با شرایط اقتصادی مشابه ممکن است فشار مالی متفاوتی را تجربه کنند. این فشار ممکن است در دورههای مختلف زندگی افزایش پیدا کند، برای مثال، هنگام کاهش درآمد، افزایش هزینههای ضروری، انباشته شدن بدهیها یا ایجاد یک هزینه پیشبینینشده. در برخی موارد نیز نداشتن اطلاعات دقیق از دخلوخرج و تعهدات مالی، حتی پیش از ایجاد یک مشکل جدی، نگرانی را بیشتر میکند.
برای بررسی استرس مالی باید هم وضعیت واقعی مالی و هم تجربه فرد از آن وضعیت را در نظر گرفت. در ادامه، نشانههایی را بررسی میکنیم که نشان میدهند نگرانی درباره پول از یک دغدغه معمول فراتر رفته است.
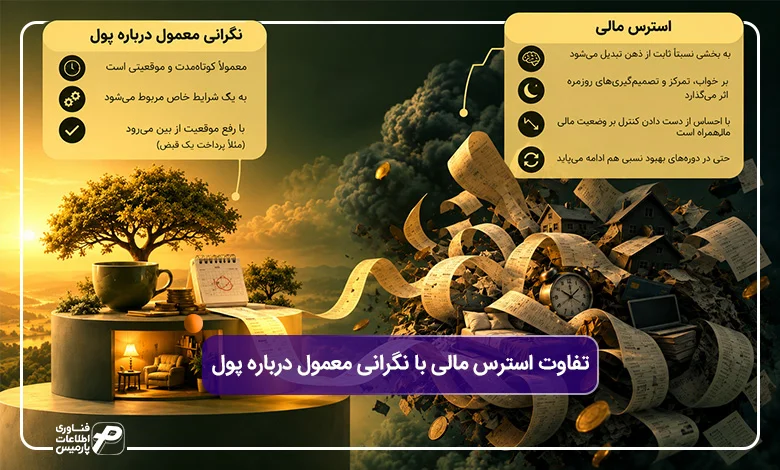
تفاوت استرس مالی با نگرانی معمول درباره پول
نگرانی معمول درباره پول معمولاً کوتاهمدت و موقعیتی است و با رفع موقعیت (مثلاً پرداخت یک قبض) از بین میرود. اما استرس مالی زمانی مطرح میشود که نگرانیهای زیر وجود داشته باشد:
- به بخشی نسبتاً ثابت از ذهن فرد تبدیل شود
- بر خواب، تمرکز یا تصمیمگیریهای روزمره اثر بگذارد
- با احساس از دست دادن کنترل بر وضعیت مالی همراه باشد
- حتی در دورههای بهبود نسبی هم ادامه یابد
استرس مالی الزاما فقط وقتی مطرح نمیشود که نگرانی «مداوم و فراگیر» باشد. برخی افراد ممکن است در دورههای کوتاهمدت فشار مالی شدید را تجربه کنند. شدت و تداوم این فشار بسته به شرایط فردی، اقتصادی و اجتماعی متفاوت است.
نگرانی درباره پول چه زمانی به استرس مالی تبدیل میشود؟
نگرانی درباره هزینهها، درآمد یا پرداختهای آینده بهتنهایی نشانه استرس مالی نیست. زمانی میتوان از فشار مالی قابلتوجه صحبت کرد که این نگرانی شدت یا تداوم پیدا کند، بخش زیادی از توجه فرد را به خود اختصاص دهد یا در عملکرد روزمره او اختلال ایجاد کند. برای مثال، درگیری مکرر ذهن با پرداختها و بدهیها، اجتناب از بررسی حسابها یا تاثیر مسائل مالی بر خواب، تمرکز، کار، تحصیل یا روابط میتواند نشان دهد که فشار مالی از یک دغدغه موقتی فراتر رفته است.
البته استرس مالی یک تشخیص پزشکی یا روانشناختی نیست و نشانههای آن بهتنهایی برای تشخیص اختلالات روانشناختی کافی نیستند. اگر فشار مالی بهطور پایدار عملکرد روزمره را مختل کند، بررسی آن با کمک متخصص مناسب میتواند مفید باشد.
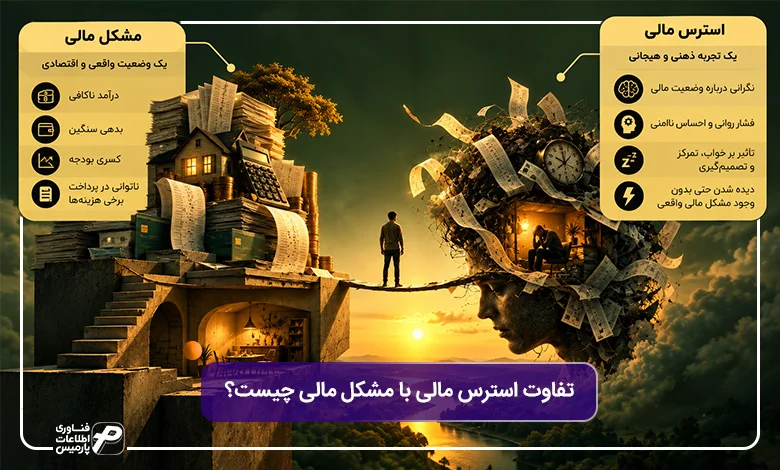
تفاوت استرس مالی با مشکل مالی چیست؟
مشکل مالی به وضعیت اقتصادی فرد مربوط میشود، برای مثال، درآمد ناکافی، بدهی سنگین، کسری بودجه یا ناتوانی در پرداخت برخی هزینهها. استرس مالی اما به فشار و نگرانیای اشاره دارد که فرد در واکنش به وضعیت مالی خود تجربه میکند.
این دو وضعیت همیشه همزمان نیستند. ممکن است فرد درآمد محدودی داشته باشد، اما با بودجهبندی و برنامهریزی تصویر روشنی از تعهدات خود داشته باشد. در مقابل، فردی با درآمد بالاتر نیز ممکن است به دلیل بدهیهای متعدد، هزینههای نامشخص یا نداشتن تصویر دقیق از وضعیت مالی خود دچار نگرانی شود.
جدول تفاوت استرس مالی با مشکل مالی
معیار | مشکل مالی | استرس مالی |
ماهیت | یک وضعیت واقعی و اقتصادی | یک تجربه ذهنی و هیجانی |
مربوط به چیست؟ | درآمد، هزینه، بدهی، کسری بودجه و تعهدات مالی | نگرانی، فشار و احساس ناامنی درباره وضعیت مالی |
مثال | درآمد برای پرداخت هزینههای ضروری کافی نیست | فرد دائماً نگران پرداخت هزینههای آینده است |
بدون وجود دیگری ممکن است؟ | بله، ممکن است فرد مشکل مالی داشته باشد اما اضطراب زیادی درباره آن تجربه نکند | بله، ممکن است فرد با وجود درآمد مناسب، به دلیل ابهام یا بدهیهای متعدد دچار استرس مالی شود |
راهکار اصلی | افزایش درآمد، کاهش هزینه، مدیریت بدهی یا تنظیم تعهدات | کاهش ابهام مالی، برنامهریزی و در صورت نیاز دریافت کمک تخصصی |
نقش ثبت هزینه و بودجهبندی | به شناسایی و مدیریت وضعیت مالی کمک میکند | میتواند ابهام و نگرانی ناشی از نداشتن تصویر روشن را کمتر کند |
ثبت هزینهها و بودجهبندی میتواند به مدیریت استرس مالی کمک کند، اما اگر ریشه مسئله کسری پایدار درآمد یا بدهی سنگین باشد، بهتنهایی مشکل مالی را برطرف نمیکند.
نشانههای استرس مالی چیست؟
استرس مالی میتواند در افکار، رفتار و واکنشهای جسمی فرد دیده شود. این نشانهها اختصاصی استرس مالی نیستند و ممکن است در شرایط دیگری نیز ایجاد شوند، پس وجود یک نشانه بهتنهایی به معنای استرس مالی نیست. مهمتر از یک علامت منفرد، تداوم فشار مالی و تأثیر آن بر زندگی روزمره است.
برای بررسی بهتر، نشانههای احتمالی استرس مالی را میتوان در سه گروه اصلی قرار داد:
- نشانههای ذهنی و فکری: نگرانی مداوم درباره پول، بدهیها، هزینهها و آینده مالی، همراه با دشواری در تمرکز.
- نشانههای رفتاری: اجتناب از بررسی حسابها، به تعویق انداختن پرداختها یا تصمیمگیریهای عجولانه درباره هزینهها.
- نشانههای جسمی: اختلال خواب، خستگی یا برخی واکنشهای جسمی مرتبط با استرس که ممکن است در دورههای فشار مالی بروز کنند.
آیا نگرانی درباره پول به استرس مالی تبدیل شده است؟
نگرانی درباره هزینهها، درآمد یا پرداختهای آینده بهتنهایی نشانه استرس مالی نیست. زمانی میتوان از فشار مالی قابلتوجه صحبت کرد که این نگرانی تداوم پیدا کند، بخش زیادی از توجه فرد را به خود اختصاص دهد یا در عملکرد روزمره او اختلال ایجاد کند. برای مثال، اگر بیشتر روزها ذهن شما درگیر پرداختها و بدهیهاست، بررسی حسابها را به دلیل نگرانی به تعویق میاندازید یا مسائل مالی روی خواب، تمرکز، کار، تحصیل یا روابط شما اثر گذاشته است، بهتر است میزان فشار مالی را جدیتر بررسی کنید. این موارد تشخیص پزشکی یا روانشناختی نیستند، اما میتوانند نشان دهند که نگرانی درباره پول از یک دغدغه موقتی فراتر رفته است.
نشانههای ذهنی و فکری استرس مالی چیست؟
نشانههای ذهنی و فکری استرس مالی بیشتر به درگیری مداوم ذهن با وضعیت اقتصادی و آینده مالی مربوط میشوند. فرد ممکن است حتی زمانی که در حال انجام کار دیگری است، مرتب به بدهیها، هزینهها یا توانایی پرداخت تعهدات خود فکر کند. این درگیری ذهنی میتواند تمرکز بر کارهای دیگر را دشوارتر کند و احساس ناامنی نسبت به آینده ایجاد کند.
برخی از نشانههای ذهنی و فکری عبارتاند از:
- فکر کردن مکرر به وضعیت مالی و تعهدات پیشرو
- نگرانی درباره پرداخت هزینهها، بدهیها یا اقساط
- دشواری در تمرکز هنگام مواجهه با مسائل مالی
- احساس ناامنی یا نگرانی درباره آینده اقتصادی
- احساس گناه یا شرم در ارتباط با وضعیت مالی
البته وجود هر یک از این موارد بهتنهایی نشاندهنده استرس مالی نیست و باید در کنار شرایط اقتصادی و میزان تأثیر آن بر زندگی فرد بررسی شود.
نشانههای رفتاری استرس مالی چیست؟
استرس مالی میتواند نحوه برخورد فرد با امور مالی را نیز تغییر دهد. بعضی افراد در مواجهه با فشار مالی بیشتر به سراغ حسابها و هزینههای خود میروند، اما برخی دیگر برای مدتی از بررسی موجودی، صورتحسابها یا بدهیهایشان اجتناب میکنند. این واکنشها ممکن است باعث شوند فرد تصویر دقیقتری از وضعیت مالی خود نداشته باشد و تصمیمگیری درباره هزینهها یا پرداختها دشوارتر شود.
برخی رفتارهایی که ممکن است در شرایط فشار مالی دیده شوند عبارتاند از:
- اجتناب از بررسی حساب بانکی یا صورتحسابها
- به تعویق انداختن پرداختها یا بررسی تعهدات مالی
- تصمیمگیری عجولانه درباره برخی هزینهها
- پنهان کردن بخشی از وضعیت مالی از اعضای خانواده
- تلاش بیش از حد برای جبران فشار مالی از طریق کار بیشتر یا پیدا کردن منابع درآمدی جدید
این رفتارها علت واحدی ندارند و ممکن است به دلایلی مانند کمبود نقدینگی، عادتهای مالی یا شرایط خانوادگی نیز ایجاد شوند. با این وجود باید آنها را در کنار سایر نشانهها و شرایط فرد بررسی کرد.
آیا استرس مالی میتواند نشانههای جسمی ایجاد کند؟
فشار مالی در برخی افراد میتواند با واکنشهای جسمی مرتبط با استرس همراه باشد. اختلال در خواب، خستگی و احساس تنش جسمی از جمله مواردی هستند که ممکن است در دورههای فشار روانی تجربه شوند. بااینحال، این علائم اختصاصی استرس مالی نیستند و میتوانند علتهای جسمی یا روانشناختی دیگری داشته باشند.
به همین دلیل، نمیتوان تنها بر اساس اختلال خواب یا خستگی نتیجه گرفت که فرد دچار استرس مالی است. اگر این نشانهها مداوم، شدید یا مختلکننده زندگی روزمره باشند، بررسی علت آنها توسط متخصص اهمیت دارد.
استرس مالی چه ارتباطی با سلامت روان دارد؟
استرس مالی و سلامت روان میتوانند با یکدیگر ارتباط داشته باشند، اما نمیتوان این رابطه را در همه موارد علت و معلولی دانست. یک مرور نظاممند منتشرشده در سال ۲۰۲۰ نشان داد که عواملی مانند عاملیت شخصی، عزتنفس و شیوههای مقابله با رابطه میان سختی مالی و سلامت روان ارتباط دارند. نشانههایی مانند نگرانی مداوم، اختلال خواب یا تغییر رفتارهای مالی باید در کنار شرایط کلی فرد بررسی شوند و بهتنهایی نشانه یک اختلال روانشناختی در نظر گرفته نشوند.
پس بهتر است نشانههایی مانند نگرانی مداوم، اختلال خواب یا تغییر رفتارهای مالی را در چارچوب شرایط کلی فرد بررسی کنیم و آنها را بهتنهایی نشانه قطعی یک مشکل روانشناختی ندانیم.
چه زمانی باید برای استرس مالی کمک گرفت؟
اگر فشار مالی بهطور مداوم خواب، کار، تحصیل یا روابط شما را مختل میکند یا مدیریت امور روزمره را دشوار کرده است، بهتر است برای مدیریت آن کمک تخصصی بگیرید. اگر مسئله اصلی به درآمد، بدهی، بودجه یا تعهدات مالی مربوط میشود، مشاوره مالی میتواند برای بررسی وضعیت اقتصادی و برنامهریزی کمککننده باشد. اگر فشار مالی با مشکلات پایدار روانشناختی یا اختلال در عملکرد همراه شده است، مراجعه به متخصص سلامت روان نیز میتواند مناسب باشد.
استرس مالی بهتنهایی یک تشخیص پزشکی یا روانشناختی نیست، در این صورت نوع کمک باید بر اساس ماهیت مشکل و پیامدهای آن برای فرد انتخاب شود.

استرس مالی چگونه ایجاد میشود؟
استرس مالی یک علت واحد ندارد. عوامل اقتصادی، شرایط شغلی و تغییر در درآمد یا هزینهها میتوانند فشار مالی ایجاد کنند. شناخت این عوامل کمک میکند فرد میان مشکل واقعی مالی و رفتارهایی که فشار را تشدید میکنند تفاوت بگذارد. در این بخش، عوامل بیرونی و مالی را بررسی میکنیم، اشتباهات مدیریتی و رفتاری در بخش بعدی توضیح داده میشوند.
درآمد ناکافی یا ناپایدار
وقتی درآمد برای پوشش هزینههای ضروری کافی نباشد یا میزان آن از ماهی به ماه دیگر تغییر کند، برنامهریزی مالی دشوارتر میشود. کاهش درآمد، از دست دادن شغل یا کاهش ساعات کاری نیز میتواند فاصله میان درآمد و هزینهها را بیشتر کند. این وضعیت برای صاحبان مشاغل شخصی و فریلنسرها ممکن است با کاهش مشتری یا نوسان درآمد همراه باشد.
برخی نمونههای کاهش یا ناپایداری درآمد عبارتاند از:
- کاهش درآمد به دلیل رکود یا شرایط بازار
- درآمد متغیر یا فصلی
- از دست دادن شغل یا کاهش ساعات کاری
- کاهش مشتری برای صاحبان مشاغل شخصی و فریلنسرها
افزایش هزینههای زندگی
افزایش هزینههای ضروری میتواند حتی در شرایطی که درآمد فرد ثابت مانده است، فشار مالی ایجاد کند. مسکن، خوراک، درمان و سایر هزینههای ثابت یا ضروری بخش قابلتوجهی از بودجه را مصرف میکنند و اگر رشد آنها با افزایش درآمد متناسب نباشد، احتمال کسری بودجه بیشتر میشود.
از جمله عواملی که میتوانند هزینههای ماهانه را افزایش دهند:
- افزایش هزینههای ضروری مانند مسکن، خوراک و درمان
- افزایش هزینههای ثابت بدون رشد متناسب درآمد
- ایجاد هزینههای غیرمنتظره مانند تعمیرات یا هزینههای درمانی
بدهی و اقساط
تعداد زیاد بدهیها و اقساط میتواند بخش مشخصی از درآمد آینده را از قبل متعهد کند. وقتی چند پرداخت در تاریخهای مختلف سررسید میشوند، مدیریت جریان نقدی دشوارتر میشود و فرد ممکن است نسبت به توانایی خود برای پرداخت تعهدات آینده نگرانی بیشتری داشته باشد.
این فشار ممکن است در شرایط زیر بیشتر شود:
- تعدد اقساط با سررسیدهای متفاوت
- بدهیهای کوتاهمدت با هزینه یا نرخ بالا
- استفاده مکرر از اعتبار برای پوشش هزینههای قبلی
- فراموش کردن تاریخ سررسید چکها یا سایر تعهدات مالی
هزینههای پیشبینینشده چگونه باعث افزایش فشار مالی میشوند؟
هزینههای پیشبینینشده زمانی فشار بیشتری ایجاد میکنند که در بودجه ماهانه برای آنها ذخیرهای در نظر گرفته نشده باشد. تعمیر خودرو، هزینه درمان، خرابی لوازم خانه یا یک تعهد خانوادگی میتواند تعادل بودجه همان ماه را تغییر دهد و فرد را مجبور به کاهش سایر هزینهها یا استفاده از انواع پسانداز و اعتبار کند.
به همین دلیل، در کنار هزینههای جاری، در صورت امکان بهتر است بخشی از برنامه مالی به ذخیره احتیاطی برای هزینههای غیرمنتظره اختصاص پیدا کند. میزان این ذخیره به درآمد، هزینههای ضروری و شرایط مالی هر فرد بستگی دارد و نمیتوان یک رقم ثابت را برای همه تعیین کرد.

چه اشتباهاتی استرس مالی را تشدید میکنند؟
عوامل بیرونی همیشه قابل کنترل نیستند، اما برخی اشتباهات رفتاری و مدیریتی میتوانند فشار مالی را بیشتر کنند. این اشتباهات معمولاً فقط به بیدقتی مربوط نمیشوند، نبود یک سیستم منظم برای ثبت، دستهبندی و بررسی اطلاعات مالی نیز میتواند باعث شود فرد تصویر دقیقی از وضعیت خود نداشته باشد.
اشتباهاتی که استرس مالی را تشدید میکنند، عبارتند از:
- ثبت نکردن درآمد و هزینههای واقعی
- مخلوط کردن هزینههای ضروری و غیرضروری
- نادیده گرفتن هزینههای کوچک و تکرارشونده
- بیتوجهی به سررسید اقساط و تعهدات
- استفاده مداوم از بدهی برای پوشش هزینههای قبلی
- نداشتن بودجه و به تعویق انداختن بررسی وضعیت مالی
۱. ثبت نکردن درآمد و هزینههای واقعی
حافظه برای مدیریت دقیق دخلوخرج کافی نیست. وقتی درآمد و هزینهها ثبت نشوند، بخشی از مخارج کوچک و پراکنده از تصویر ذهنی فرد حذف میشوند و ممکن است رقم واقعی هزینههای ماهانه بیشتر از چیزی باشد که تصور میکند. این اختلاف، بودجهبندی را دشوارتر میکند و میتواند ابهام درباره وضعیت مالی را افزایش دهد.
هزینههایی مانند موارد زیر معمولا در صورت ثبت نشدن راحتتر از دید خارج میشوند:
- خریدهای روزانه
- سفارش غذا
- حملونقل
- اشتراکهای ماهانه
- خریدهای بدون برنامه
۲. مخلوط کردن هزینههای ضروری و غیرضروری
وقتی همه هزینهها بدون دستهبندی ثبت شوند، تشخیص اینکه کدام هزینه قابل کاهش یا حذف است دشوار میشود. در این شرایط، فرد ممکن است برای جبران کسری بودجه بهصورت حدسی از مخارج خود کم کند، درحالیکه ممکن است بخش اصلی فشار مالی از جای دیگری ایجاد شده باشد.
برای داشتن تصویر روشنتر، میتوان هزینهها را حداقل در این گروهها قرار داد:
- ضروری: مسکن، خوراک، درمان و آموزش
- قابل کاهش: حملونقل، اشتراکها و برخی خریدهای روزمره
- غیرضروری: خریدهای تفریحی و تجملاتی
- بدهی و اقساط: تعهدات مالی و پرداختهای دورهای
- پسانداز و ذخیره: مبالغی که برای اهداف مالی یا هزینههای پیشبینینشده کنار گذاشته میشوند
این تفکیک مشخص میکند در صورت ایجاد کسری بودجه، ابتدا کدام بخشها امکان تغییر دارند.
۳. نادیده گرفتن هزینههای کوچک و تکرارشونده
هزینههای کوچک بهتنهایی ممکن است اهمیت زیادی نداشته باشند، اما تکرار روزانه یا هفتگی آنها میتواند مجموع هزینهها را افزایش دهد. برای مثال، اگر روزانه ۱۰۰ هزار تومان هزینهای ثبتنشده داشته باشید، مجموع آن در ۳۰ روز به ۳ میلیون تومان میرسد. این عدد صرفاً یک مثال آموزشی برای نشان دادن اثر تجمعی هزینههاست و آماری درباره رفتار مالی افراد محسوب نمیشود. ثبت این هزینهها کمک میکند مشخص شود چه مقدار از بودجه به مخارج تکرارشونده اختصاص پیدا میکند و آیا بخشی از آنها قابل کاهش است یا خیر.
۴. بیتوجهی به سررسید اقساط و تعهدات
تعدد اقساط و تعهدات مالی با تاریخهای متفاوت، مدیریت جریان نقدی را دشوارتر میکند. اگر تاریخ سررسیدها در یک تقویم یا فهرست مشخص ثبت نشوند، احتمال فراموشی پرداخت افزایش مییابد و ممکن است هزینه یا جریمه اضافی ایجاد شود. ثبت مبلغ، تاریخ سررسید و وضعیت پرداخت هر تعهد کمک میکند فرد بداند در هر بازه زمانی چه مقدار از درآمد خود را باید برای پرداختهای قطعی کنار بگذارد.
۵. استفاده مداوم از بدهی برای پوشش هزینههای قبلی
استفاده از بدهی جدید برای پرداخت بدهی قبلی، اگر به یک الگوی مداوم تبدیل شود، میتواند مجموع تعهدات مالی را افزایش دهد و مدیریت جریان نقدی را دشوارتر کند. در چنین شرایطی، بخشی از درآمد آینده پیشاپیش به پرداخت تعهدات قبلی اختصاص پیدا میکند و منابع کمتری برای هزینههای جاری باقی میماند. به همین دلیل، هنگام ایجاد کسری بودجه بهتر است ابتدا مشخص شود کمبود منابع از کجا ایجاد شده است و آیا با کاهش هزینههای قابل کنترل، افزایش درآمد یا بازتنظیم تعهدات میتوان آن را مدیریت کرد.
۶. نداشتن بودجه و به تعویق انداختن بررسی وضعیت مالی
بودجه مشخص میکند منابع مالی قرار است در یک دوره مشخص چگونه مصرف شوند. بدون بودجه، فرد ممکن است هنگام هر خرید نداند چه مقدار از درآمدش قبلاً مصرف شده و چه مبلغی برای هزینههای آینده باقی مانده است. این ابهام میتواند تصمیمگیری مالی را دشوارتر کند.
از طرف دیگر، به تعویق انداختن بررسی وضعیت مالی، اطلاعات لازم برای تصمیمگیری را در اختیار فرد نمیگذارد. ندیدن عددها مشکل مالی را از بین نمیبرد، فقط باعث میشود تصمیمها با اطلاعات کمتری گرفته شوند. بررسی منظم درآمد، هزینه، بدهی و تعهدات مالی میتواند تصویر بهروزتری از وضعیت اقتصادی ایجاد کند و مشخص کند که برای ماه بعد چه تغییراتی لازم است.

استرس مالی چگونه روی تصمیمهای مالی اثر میگذارد؟
فشار مالی میتواند نحوه توجه فرد به مسائل مالی و انتخاب میان گزینههای مختلف را تحت تاثیر قرار دهد. وقتی بخش زیادی از توجه فرد به تأمین هزینههای فوری، بدهیها یا پرداختهای نزدیک معطوف میشود، ممکن است برنامهریزی برای مسائل بلندمدت دشوارتر شود. شدت و نوع این واکنشها به شرایط اقتصادی و ویژگیهای فردی بستگی دارد.
در چنین شرایطی، ممکن است فرد بررسی اطلاعات مالی را به تعویق بیندازد، تصمیمهای مالی را با تمرکز بیشتر بر نیازهای فوری بگیرد یا احساس کنترل کمتری نسبت به وضعیت مالی خود داشته باشد. این واکنشها قطعی یا یکسان نیستند و نمیتوان هر رفتار مالی را مستقیماً به استرس مالی نسبت داد.
به همین دلیل، داشتن اطلاعات منظم از درآمد، هزینهها، بدهیها و تعهدات آینده اهمیت دارد. وقتی وضعیت مالی در یک تصویر مشخص قرار میگیرد، فرد میتواند تصمیمهای خود را بر اساس اطلاعات ثبتشده و قابل بررسی اتخاذ کند.
فشار مالی ممکن است در تصمیمهای مالی به شکلهای مختلفی دیده شود:
- تمرکز بیشتر بر هزینههای فوری: فرد ممکن است پرداختها و نیازهای نزدیک را به برنامهریزی برای اهداف بلندمدت ترجیح دهد.
- اجتناب از مواجهه با اطلاعات مالی: نگرانی زیاد میتواند باعث شود فرد بررسی موجودی، بدهیها یا صورتحسابها را به تعویق بیندازد.
- تصمیمگیری عجولانه: فشار روانی ممکن است در برخی افراد با انتخاب سریعتر میان گزینههای مالی همراه شود، بدون اینکه پیامدهای بلندمدت آنها بهدقت بررسی شود.
- تعویق در پرداخت یا تصمیمگیری: فرد ممکن است به دلیل نگرانی یا نداشتن منابع کافی، بررسی یا پرداخت برخی تعهدات را به زمان دیگری موکول کند.
- کاهش احساس کنترل: وقتی فرد نمیتواند وضعیت درآمد، هزینه و تعهدات آینده خود را بهخوبی پیشبینی کند، ممکن است احساس کنترل کمتری نسبت به وضعیت مالی خود داشته باشد.
این موارد به معنای آن نیستند که استرس مالی مستقیماً باعث یک رفتار مشخص میشود. شواهد پژوهشی بیشتر از ارتباط میان سختی مالی، عوامل روانشناختی و سلامت روان حمایت میکنند و برای تعیین رابطه علت و معلولی محدودیتهایی وجود دارد.

چرخه ابهام مالی چگونه شکل میگیرد؟
ابهام درباره وضعیت مالی میتواند تصمیمگیری را دشوارتر کند. وقتی فرد نمیداند چه مقدار درآمد دارد، چه میزان از آن صرف هزینههای جاری میشود و چه تعهداتی در آینده باید پرداخت کند، پیشبینی وضعیت مالی ماههای بعد نیز سختتر میشود. این ابهام میتواند نگرانی درباره پول را افزایش دهد.
نگرانی زیاد نیز ممکن است در برخی افراد باعث شود بررسی حسابها، هزینهها یا بدهیها را به تعویق بیندازند. در نتیجه، اطلاعات مالی همچنان ناقص میماند و فرد برای تصمیمگیریهای بعدی داده کافی در اختیار ندارد. به این ترتیب، ابهام موجود میتواند دوباره ادامه پیدا کند و فشار مالی را تشدید کند.
برای شروع، میتوان درآمدها، هزینهها، بدهیها و تاریخ سررسید تعهدات را ثبت کرد. سپس با دستهبندی هزینهها و مشخص کردن تعهدات پیشرو، وضعیت مالی را دقیقتر بررسی کرد. این اطلاعات کمک میکنند تصمیمهای مالی بر اساس اعداد واقعی گرفته شوند، نه برآوردهای ذهنی.
باکس چرخه تشدید استرس مالی
این الگو برای همه افراد یکسان نیست و عوامل اقتصادی، شرایط زندگی و نحوه مواجهه فرد با مسائل مالی میتوانند بر آن اثر بگذارند. بااینحال، اگر بخشی از نگرانی مالی به نداشتن تصویر روشن از وضعیت اقتصادی مربوط باشد، ثبت و بررسی منظم اطلاعات میتواند نقطه شروع مناسبی برای کاهش این ابهام باشد.
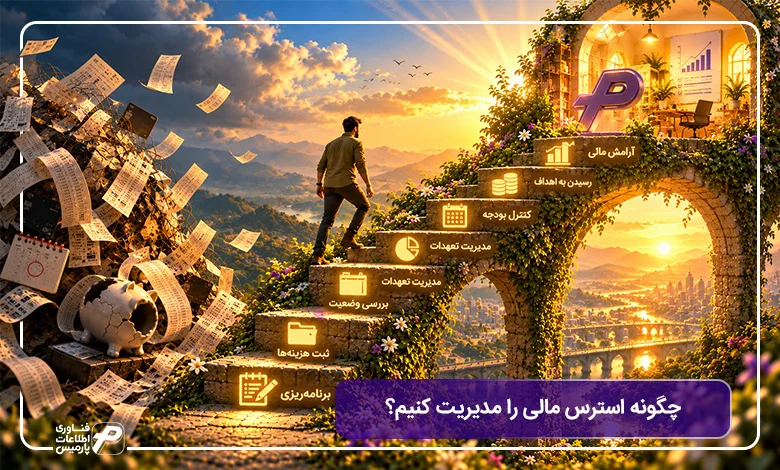
چگونه استرس مالی را مدیریت کنیم؟
مدیریت استرس مالی در این زمینه یعنی کاهش ابهام، ایجاد نظم در اطلاعات مالی و تصمیمگیری بر اساس وضعیت واقعی درآمد و هزینه. هفت گام عملی زیر میتواند نقطه شروع باشد:
جدول زیر نشان میدهد که چگونه استرس مالی را مدیریت کنیم؟
اقدام | چه چیزی را مشخص میکند؟ | زمان پیشنهادی |
ثبت درآمدها | مجموع منابع مالی | ماهانه |
ثبت هزینهها | محل خروج پول | روزانه یا هفتگی |
دستهبندی هزینهها | ضروری، قابل کاهش و قابل حذف | هفتگی |
بررسی بدهی و اقساط | تعهدات پیشرو | هفتگی |
تعیین بودجه | سقف هزینه هر بخش | ابتدای ماه |
مرور وضعیت مالی | اختلاف برنامه و عملکرد واقعی | پایان ماه |
وضعیت مالی خود را ثبت کنید
اولین قدم، ایجاد یک تصویر واقعی از وضعیت مالی است. بهجای تکیه بر حافظه یا برآورد تقریبی، درآمدها و هزینههای خود را ثبت کنید تا مشخص شود چه مقدار پول در اختیار دارید و در چه بخشهایی مصرف میشود.
برای شروع، این موارد را ثبت کنید:
- درآمد: درآمدهای ثابت و متغیر
- هزینه: هزینههای ضروری، قابل کاهش و غیرضروری
- بدهی: مبلغ، نرخ، مانده و سررسید
- اقساط: تعداد، مبلغ و تاریخ پرداخت
- موجودی: وجه نقد و موجودی حسابهای بانکی
لازم نیست ثبت اطلاعات از همان ابتدا پیچیده باشد. هدف اولیه، ایجاد یک تصویر قابلاعتماد از منابع و تعهدات مالی است. بعد از تکمیل این تصویر، میتوان درباره کاهش هزینه، تنظیم بودجه یا مدیریت بدهی تصمیم دقیقتری گرفت.
هزینهها را دستهبندی کنید
تنها ثبت هزینه، مشخص نمیکند کدام مخارج امکان تغییر دارند. دستهبندی هزینهها کمک میکند تفاوت میان نیازهای ضروری و مخارجی را که میتوان کاهش داد یا حذف کرد، بهتر ببینید.
برای نمونه، هزینه مسکن و برخی هزینههای درمانی معمولاً در گروه هزینههای ضروری قرار میگیرند. اشتراکهای ماهانه، برخی هزینههای حملونقل یا خریدهای روزمره ممکن است در گروه هزینههای قابل کاهش قرار بگیرند. هزینههای تفریحی یا خریدهای غیرضروری نیز در صورت ایجاد کسری بودجه، ممکن است امکان حذف یا تعویق داشته باشند.
این تفکیک باعث میشود هنگام مواجهه با کسری بودجه، بهجای کاهش تصادفی هزینهها، ابتدا بخشهایی را بررسی کنید که امکان تغییر بیشتری دارند.
اگر هزینهها از درآمد بیشتر است، از کجا شروع کنیم؟
اگر بعد از ثبت درآمد و هزینه متوجه شدید مخارج از درآمد بیشتر است، ابتدا همه هزینهها را همزمان کاهش ندهید. ابتدا هزینهها را به سه گروه ضروری، قابل کاهش و قابل حذف تقسیم کنید و سپس بدهیها و اقساط نزدیک را جداگانه بررسی کنید.
در مرحله بعد، مشخص کنید کسری بودجه از کدام بخش ایجاد شده است. ممکن است هزینههای ثابت، هزینههای متغیر، اقساط و بدهیها یا کاهش درآمد عامل اصلی باشند. این تفکیک کمک میکند بهجای کاهش تصادفی مخارج، روی علت اصلی کسری تمرکز کنید. اگر حتی پس از کاهش هزینههای قابل کنترل، درآمد برای پوشش هزینههای ضروری کافی نیست، مسئله فقط به نظم مالی مربوط نمیشود. در این شرایط، باید متناسب با وضعیت فرد، راهکارهایی مانند افزایش درآمد، بازتنظیم تعهدات یا دریافت مشاوره مالی بررسی شود.
بودجه ماهانه تعیین کنید
بودجه ماهانه مشخص میکند درآمد موجود در یک دوره قرار است چگونه میان هزینههای مختلف توزیع شود. برای تعیین بودجه، ابتدا درآمد واقعی و هزینههای ثبتشده را بررسی کنید و سپس برای هر بخش سقف هزینه مشخصی در نظر بگیرید.
هزینههای ضروری، بدهیها و اقساط معمولاً باید پیش از هزینههای قابل تغییر در بودجه در نظر گرفته شوند. پس از آن میتوان مبلغی را برای سایر مخارج و اهداف مالی اختصاص داد. نسبتهای ثابت مانند مدل ۵۰/۳۰/۲۰ میتوانند نقطه شروعی برای بعضی افراد باشند، اما یک الگوی واحد برای همه شرایط مالی مناسب نیست. درآمد، هزینه مسکن، تعداد اعضای خانواده، بدهیها و شرایط اقتصادی میتوانند نحوه تنظیم بودجه را تغییر دهند.
سررسیدها و پرداختها را ثبت کنید
تاریخ سررسید اقساط، چکها و سایر تعهدات مالی را در یک فهرست یا تقویم مشخص ثبت کنید. در کنار تاریخ، مبلغ و وضعیت پرداخت هر تعهد را نیز بنویسید تا مشخص باشد چه مقدار از درآمد آینده از قبل به پرداختهای قطعی اختصاص پیدا کرده است.
ثبت سررسیدها بهخصوص زمانی اهمیت بیشتری پیدا میکند که چند تعهد در تاریخهای مختلف داشته باشید. یادآوری بهموقع میتواند احتمال فراموشی پرداخت و ایجاد برخی هزینهها یا جریمههای ناشی از تأخیر را کاهش دهد. همچنین با مشاهده مجموع پرداختهای پیشرو، میتوانید پیش از رسیدن موعد پرداختها درباره موجودی حساب و بودجه همان دوره تصمیم بگیرید.
هزینههای قابل کاهش را شناسایی کنید
پس از مدتی ثبت منظم هزینهها، الگوهای تکرارشونده بهتر دیده میشوند. ممکن است متوجه شوید بخشی از هزینه ماهانه به خریدهای کوچک، اشتراکهای بلااستفاده، سفارشهای مکرر یا سایر مخارجی اختصاص دارد که امکان کاهش آنها وجود دارد. هدف از این بررسی، حذف همه هزینههای غیرضروری نیست. بهتر است مشخص کنید کدام هزینه بیشترین فشار را بر بودجه وارد میکند و کاهش آن چه تأثیری بر هزینههای ضروری و کیفیت زندگی خواهد داشت.
برای مثال، اگر چند اشتراک ماهانه استفاده نمیشوند، حذف آنها میتواند هزینه ثابت را کاهش دهد. اما اگر بخش اصلی کسری بودجه از اجاره یا اقساط ایجاد شده باشد، تمرکز صرف بر هزینههای کوچک احتمالاً تأثیر محدودی خواهد داشت.
وضعیت مالی را دورهای بررسی کنید
ثبت اطلاعات زمانی بیشترین کاربرد را دارد که بهطور منظم بررسی و اصلاح شود. در پایان هر ماه، درآمد و هزینه واقعی را با بودجه تعیینشده مقایسه کنید و ببینید کدام بخشها بیشتر یا کمتر از پیشبینی مصرف شدهاند.
میتوان این فرایند را به چهار مرحله ساده تقسیم کرد: ثبت، دستهبندی، بررسی و اصلاح. اگر هزینهای بهطور مداوم از بودجه تعیینشده بیشتر میشود، باید مشخص کنید علت آن افزایش قیمت، برآورد نادرست، هزینه پیشبینینشده یا تغییر در الگوی مصرف بوده است.
مرور دورهای همچنین کمک میکند تغییرات درآمد، بدهیها و تعهدات زودتر دیده شوند. در نتیجه، بودجهبندی حقوق ماهانه میتواند بر اساس اطلاعات جدید تنظیم شود و تصمیمگیری مالی از یک واکنش لحظهای به یک فرایند منظم تبدیل شود.
آیا ثبت هزینهها میتواند به مدیریت استرس مالی کمک کند؟
ثبت هزینهها بهتنهایی مشکلات مالی را حل نمیکند، اما میتواند تصویر دقیقتری از جریان درآمد و هزینه ایجاد کند و تصمیمگیری مالی را از حدس و حافظه به اطلاعات ثبتشده نزدیکتر کند. همین کاهش ابهام، در بسیاری از موارد بخشی از فشار ذهنی را کم میکند — هرچند جایگزین راهحلهای اقتصادی یا مشاوره تخصصی نیست.
نظم مالی میتواند ابهام و برخی عوامل تشدیدکننده استرس را کاهش دهد، اما تمام مشکلات مالی یا استرس ناشی از آن را حل نمیکند. فردی ممکن است کاملاً منظم باشد اما به دلیل درآمد ناکافی، بدهی سنگین یا شرایط اقتصادی، همچنان فشار مالی را تجربه کند. در چنین مواردی، بررسی راهکارهای اقتصادی یا مشاوره مالی تخصصی ضروری است.
مدیریت مالی شخصی با پارمیس همراه
برای مدیریت امور مالی شخصی یا خانوادگی، ثبت پراکنده اطلاعات در کاغذ، پیامرسان یا فایلهای مختلف میتواند مرور وضعیت مالی را دشوار کند. یک ابزار یکپارچه کمک میکند درآمدها، هزینهها و تعهدات مالی در یک محیط مشخص ثبت و بررسی شوند.
پارمیس همراه امکان ثبت و پیگیری اطلاعات مالی شخصی را در یک محیط واحد فراهم میکند. این نرمافزار برای اندروید و iOS عرضه شده و امکاناتی مانند موارد زیر دارد:
- ثبت درآمدها و هزینهها
- دستهبندی هزینهها
- بودجهبندی
- مدیریت وام و اقساط
- مدیریت چک و سررسید
- مدیریت حسابهای بانکی
- گزارشهای مالی
با ثبت منظم این اطلاعات، میتوانید تصویر روشنتری از میزان درآمد، محل مصرف پول و تعهدات مالی پیشرو داشته باشید. این کار مشکل مالی را بهتنهایی حل نمیکند، اما میتواند ابهام ناشی از اطلاعات پراکنده را کمتر کند و تصمیمگیری را بر اساس دادههای ثبتشده انجام دهد.
اگر میخواهید درآمد، هزینه، اقساط و بودجه شخصی خود را در یک محیط واحد ثبت و پیگیری کنید، میتوانید از نرم افزار حسابداری رایگان پارمیس همراه استفاده کنید.

اگر کسبوکار کوچک دارید، حساب شخصی و کاری را جدا کنید
اگر صاحب کسبوکار کوچکی هستید، مخلوط شدن درآمد و هزینههای شخصی با تراکنشهای کاری میتواند تصویر واقعی وضعیت مالی کسبوکار را دشوار کند. این مسئله ممکن است برای مشاغل مختلف، از فروشگاه و سوپرمارکت تا تعمیرکار، خیاط و فریلنسر، اتفاق بیفتد.
تفکیک امور مالی شخصی و کاری به این معنا نیست که کسبوکار حتماً به سیستم حسابداری پیچیدهای نیاز دارد. در قدم اول، باید مشخص باشد چه مبلغی از فعالیت کاری به دست آمده، چه هزینههایی برای کسبوکار پرداخت شده و چه مقدار پول برای تعهدات شخصی در نظر گرفته شده است.
حساب شخصی و کاری را از هم جدا کنید
پرداخت هزینههای خانه از منابع کسبوکار یا استفاده از درآمد کاری برای مخارج شخصی، تشخیص سود واقعی فعالیت را دشوار میکند. بهتر است تا حد امکان، دریافتها و پرداختهای مربوط به کسبوکار از هزینههای شخصی جدا باشند. این تفکیک کمک میکند موجودی و جریان نقدی کسبوکار با پولی که برای هزینههای خانوادگی در نظر گرفته شده، اشتباه نشود. در نتیجه، هنگام بررسی عملکرد کسبوکار میتوان تصویر دقیقتری از منابع و مصارف آن داشت.
فروش و هزینههای کسبوکار را ثبت کنید
ثبت فروش و هزینهها نشان میدهد چه مقدار درآمد از فعالیت کسبوکار ایجاد شده و این درآمد در چه بخشهایی مصرف شده است. حتی در یک کسبوکار کوچک، ثبت منظم خرید، فروش، هزینههای جاری و سایر پرداختها میتواند از اتکا به حافظه جلوگیری کند. با جمع شدن این اطلاعات، میتوان هزینههای پرتکرار را شناسایی کرد، درآمد دورههای مختلف را مقایسه کرد و درباره خرید یا سایر تصمیمهای کاری بر اساس اطلاعات واقعی تصمیم گرفت.
مطالبات و بدهیها را پیگیری کنید
فقط موجودی حساب، وضعیت مالی یک کسبوکار را نشان نمیدهد. اگر مشتریان بخشی از مبلغ فروش را پرداخت نکرده باشند یا کسبوکار به تأمینکنندگان بدهکار باشد، این تعهدات باید در بررسی وضعیت مالی لحاظ شوند. ثبت مبلغ طلب، بدهی، طرف حساب و تاریخ سررسید کمک میکند مشخص باشد چه مبالغی باید دریافت یا پرداخت شوند. این اطلاعات برای برنامهریزی جریان نقدی و تصمیمگیری درباره خرید، پرداخت بدهی یا توسعه فعالیت اهمیت دارد.
چه زمانی به نرمافزار حسابداری کسبوکار نیاز دارید؟
وقتی تعداد تراکنشها، مشتریان، تأمینکنندگان، کالاها یا تعهدات مالی افزایش پیدا میکند، ثبت اطلاعات در فایلهای پراکنده ممکن است دیگر پاسخگوی نیاز کسبوکار نباشد. در این مرحله، استفاده از یک نرمافزار تخصصی میتواند ثبت و بررسی اطلاعات مالی و عملیاتی را منظمتر کند.
نرم افزار پارمیس استار برای مدیریت یکپارچه امور کسبوکار ارائه شده و بسته به نوع فعالیت، امکاناتی مانند حسابداری، فروش، انبار، خزانهداری و سایر بخشهای مدیریتی را پوشش میدهد. اگر فعالیت شما از مدیریت ساده درآمد و هزینه فراتر رفته است، میتوانید امکانات این راهکار را متناسب با نیاز کسبوکار خود بررسی کنید.
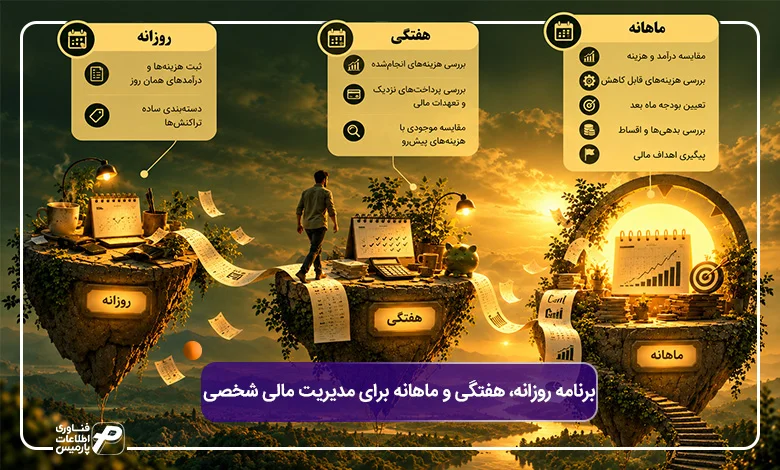
برنامه روزانه، هفتگی و ماهانه برای مدیریت مالی شخصی
مدیریت مالی برای فریلنسرها و افراد با هر نوع شغلی زمانی سادهتر میشود که بررسی درآمد و هزینهها به کاری پراکنده و مقطعی تبدیل نشود. یک برنامه کوتاه و منظم کمک میکند اطلاعات مالی بهموقع ثبت شوند و تغییرات مهم پیش از انباشته شدن شناسایی و بررسی شوند.
دوره | کارهای اصلی |
روزانه | ثبت هزینهها و درآمدهای همان روز |
هفتگی | بررسی هزینههای انجامشده، پرداختهای نزدیک و موجودی |
ماهانه | مقایسه درآمد و هزینه، بررسی هزینههای قابل کاهش، تعیین بودجه ماه بعد، بررسی بدهیها و اقساط و پیگیری اهداف مالی |
کارهای روزانه، ثبت درآمد و هزینه
در پایان هر روز، درآمدها و هزینههای انجامشده را ثبت کنید. ثبت در همان روز احتمال فراموش شدن مبالغ کوچک را کمتر میکند و باعث میشود اطلاعات مالی دقیقتر از برآوردهای ذهنی باشند.
لازم نیست برای هر تراکنش توضیح طولانی بنویسید. مبلغ، نوع تراکنش و دسته هزینه معمولاً برای شروع کافی است. اگر درآمد شما متغیر است، ثبت دریافتهای روزانه نیز کمک میکند در پایان ماه تصویر دقیقتری از منابع مالی داشته باشید.
کارهای هفتگی، بررسی وضعیت جاری
یک بار در هفته، هزینههای ثبتشده را مرور کنید و ببینید پول در چه بخشهایی مصرف شده است. در همین زمان، پرداختهای نزدیک، اقساط و سایر تعهدات سررسیدشده یا پیشرو را نیز بررسی کنید.
موجودی حسابها و میزان منابع در دسترس را با پرداختهای نزدیک مقایسه کنید. این بررسی کوتاه میتواند مشخص کند آیا برای تعهدات پیشرو منابع کافی دارید یا لازم است از قبل تغییری در هزینههای هفته بعد ایجاد کنید.
کارهای ماهانه، اصلاح بودجه و برنامه مالی
در پایان هر ماه، درآمد واقعی را با مجموع هزینهها مقایسه کنید و ببینید عملکرد مالی با بودجه تعیینشده چقدر تفاوت داشته است. هزینههای قابل کاهش، بدهیها و اقساط و میزان پیشرفت اهداف مالی را نیز در همین مرحله بررسی کنید.
سپس بر اساس اطلاعات ماه گذشته، بودجه ماه بعد را تنظیم کنید. اگر یک هزینه بهطور مداوم بیشتر از پیشبینی بوده است، علت آن را بررسی کنید و در صورت امکان، بودجه یا الگوی هزینهکرد را اصلاح کنید.
جمعبندی
استرس مالی فقط به میزان درآمد مربوط نیست، نداشتن تصویر روشن از هزینهها، بدهیها و تعهدات آینده نیز میتواند فشار مالی ایجاد یا تشدید کند. اولین قدم، دیدن وضعیت واقعی است: درآمد و هزینهها را ثبت کنید، مخارج را دستهبندی کنید، بدهیها و سررسیدها را مشخص کنید و برای ماه آینده بودجه تعیین کنید. اگر بخشی از فشار مالی ناشی از ابهام اطلاعاتی است، یک ابزار مدیریت مالی میتواند ثبت و مرور اطلاعات را منظمتر کند. اگر مشکل به کسری پایدار درآمد، بدهی سنگین یا شرایط اقتصادی مربوط است، ثبت اطلاعات بهتنهایی کافی نیست و باید راهکار متناسب با علت مسئله بررسی شود.
اگر برای کنترل هزینهها، ثبت درآمدها، مدیریت اقساط و بررسی وضعیت مالی خانواده به یک ابزار ساده نیاز دارید، میتوانید از نرم افزار حسابداری شخصی رایگان پارمیس همراه استفاده کنید. اگر مدیریت مالی شما از امور شخصی فراتر رفته و فروش، خرید، موجودی و عملیات یک کسبوکار کوچک را نیز شامل میشود، راهکارهای حسابداری و مدیریتی پارمیس استار میتواند متناسب با نیاز کسبوکار بررسی شود.
سوالات متداول درباره استرس مالی
1.استرس مالی چیست؟
استرس مالی نوعی فشار و نگرانی مرتبط با وضعیت اقتصادی فرد یا خانواده است، وضعیتی که در آن فرد درباره توانایی پرداخت هزینهها، بدهیها، اقساط یا تأمین نیازهای آینده احساس ابهام یا ناامنی دارد. این مفهوم با نگرانی معمول درباره پول تفاوت دارد، زیرا میتواند پایدارتر و فراگیرتر باشد.
2.آیا استرس مالی فقط به دلیل کمبود درآمد ایجاد میشود؟
خیر. استرس مالی میتواند حتی در شرایطی که درآمد کافی است نیز شکل بگیرد. ابهام درباره دخلوخرج، بدهیهای متعدد با سررسیدهای متفاوت، نبود بودجه و نداشتن تصویر روشن از آینده مالی، از عوامل مهم ایجاد استرس مالی هستند.
3.نشانههای استرس مالی چیست؟
نشانههای استرس مالی میتواند در سه دسته دیده شود: نشانههای ذهنی (فکر کردن مکرر به پول، نگرانی مداوم، دشواری در تمرکز)، نشانههای رفتاری (اجتناب از بررسی حسابها، به تعویق انداختن پرداختها، تصمیمگیریهای مالی عجولانه) و در برخی موارد نشانههای جسمی (اختلال خواب، خستگی). این نشانهها اختصاصی استرس مالی نیستند و اگر پایدار باشند، بررسی تخصصی لازم است.
4.آیا بدهی میتواند استرس مالی را تشدید کند؟
بله. بدهی، بهویژه بدهیهای کوتاهمدت با نرخ بالا یا بدهیهایی که برای پوشش بدهی قبلی استفاده میشوند، میتوانند چرخهای ایجاد کنند که مدیریت جریان نقدی را دشوارتر کند. تعدد اقساط با سررسیدهای متفاوت نیز میتواند منبع دائمی نگرانی باشد.
5.چگونه استرس مالی را مدیریت کنیم؟
مدیریت استرس مالی با کاهش ابهام شروع میشود: ثبت درآمد و هزینه، دستهبندی مخارج، تعیین بودجه، ثبت سررسید اقساط و بررسی دورهای وضعیت مالی. این گامها فشار را از بین نمیبرند، اما تصمیمگیری را از حدس و حافظه به اطلاعات واقعی نزدیکتر میکنند.
6.آیا ثبت هزینهها به مدیریت مالی کمک میکند؟
ثبت هزینهها بهتنهایی مشکلات مالی را حل نمیکند، اما تصویر دقیقتری از جریان درآمد و هزینه ایجاد میکند و به فرد امکان میدهد بر اساس دادههای واقعی تصمیم بگیرد، نه بر اساس حدس.
7.اگر درآمدم برای هزینهها کافی نباشد، چگونه استرس مالی را مدیریت کنم؟
اگر درآمد برای پوشش هزینههای ضروری کافی نیست، ابتدا هزینههای ضروری، قابل کاهش و قابل حذف را از هم جدا کنید و میزان کسری ماهانه را مشخص کنید. سپس بدهیها و تعهدات مالی را بررسی کنید و در صورت امکان، درباره کاهش هزینه، افزایش درآمد یا تنظیم مجدد تعهدات تصمیم بگیرید. ثبت دقیق اطلاعات مالی کمک میکند مشخص شود مشکل اصلی از کدام بخش ایجاد شده است.