
به عنوان مدیر مالی یا مدیر یک شرکت، تا به حال چقدر به ریسکهای ناشی از عدم انجام تعهدات در پروژههای کلان فکر کردهاید؟ وقتی پای قراردادهای میلیاردی، پیشپرداختهای سنگین و مهلتهای فشرده در میان است، اعتماد تجاری خالی دیگر پاسخگو نیست؛ کوچکترین خلف وعده از سوی پیمانکار یا کارفرما میتواند جریان نقدینگی سازمان را به خطر بیندازد. در اقتصاد امروز، ابزارهای حقوقی نظام بانکی سپر دفاعی شما در برابر این ریسکها هستند. پایش دقیق تاریخ سررسید این اسناد و پیشگیری از ضبط ناخواسته وثایق، دغدغهای است که با بهرهگیری از قابلیتهای یک نرمافزار دریافت و پرداخت کارآمد به سادگی مدیریت میشود. در این مقاله قصد داریم به بررسی جامع ضمانتنامه بانکی، انواع، نحوه ثبت و مدیریت آن بپردازیم.
ضمانتنامه بانکی (Bank Guarantee) سندی مستقل، غیرقابلبرگشت و غیرقابلانتقال است که به درخواست یک شخص حقیقی یا حقوقی (ضمانتخواه) توسط بانک صادر میشود. بانک به موجب این سند متعهد میگردد در صورت عدم انجام تعهدات موضوع قرارداد پایه توسط ضمانتخواه، به محض اولین مطالبه ذینفع، مبلغ مندرج در متن سند را بدون نیاز به اثبات اولیه تخلف در دادگاه پرداخت نماید. هدف اصلی این ابزار، تبدیل ریسک تجاری میان طرفین به ریسک اعتباری معتبر بانکی و تضمین امنیت مالی در معاملات کلان است.
ضمانت نامه بانکی چیست؟
ضمانت نامه بانکی یک عقد مالی و تعهد تعلیقی مستقل است که بانک ضامن به عنوان شخص ثالث معتبر وارد روابط قراردادی میان دو طرف معامله میشود. بر اساس مقررات بانک مرکزی و قانون مدنی (ماده ۶۸۴ به بعد)، با صدور ضمانت نامه، بانک متعهد میشود در صورتی که ضمانتخواه از انجام تعهدات مشخص شده در قرارداد مشخص قصور کند، وجه نقد مندرج در سند را بدون قید و شرط به ذینفع بپردازد. ماهیت این عقد به گونهای است که تعهد بانک به صورت ذاتی مستمر و قائم به ذات سند بوده و هرگونه ادعا یا اختلاف حقوقی میان کارفرما و پیمانکار، خللی در اصل تعهد پرداخت بانک ایجاد نخواهد کرد.
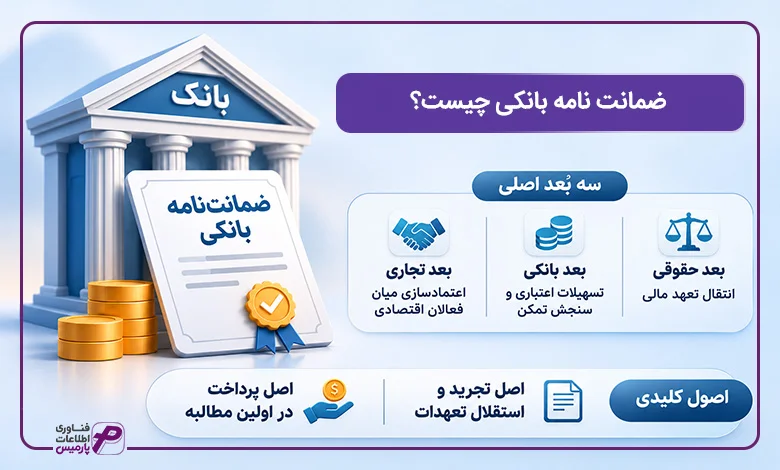
از منظر حقوقی و اقتصادی، فلسفه وجودی این ابزار مالی بر مبنای «اصل تجرید و استقلال تعهدات» و «اصل پرداخت در اولین مطالبه» استوار است. این ابزار را میتوان از سه بعد مختلف مورد تحلیل قرار داد:
- بعد حقوقی (انتقال تعهد مالی)
- بعد بانکی (تسهیلات اعتباری و سنجش تمکن)
- بعد تجاری (اعتمادسازی میان فعالان اقتصادی)
در واقع بانک با اعتبارسنجی دقیق متقاضی، قدرت اعتباری خود را در اختیار او قرار میدهد تا بدون نیاز به پرداخت نقدینگی مستقیم، قراردادهای بزرگ تجاری مبادله شوند. برای درک عمیقتر این سازوکار مالی، باید ارکان اصلی، ویژگیهای حقوقی، کاربردها، مزایا و معایب آن را به شکل ساختارمند مورد بررسی قرار داد تا مشخص شود چگونه این سند تعهدآور، زیربنای تصمیمگیری در مناقصات و پیمانها قرار میگیرد.
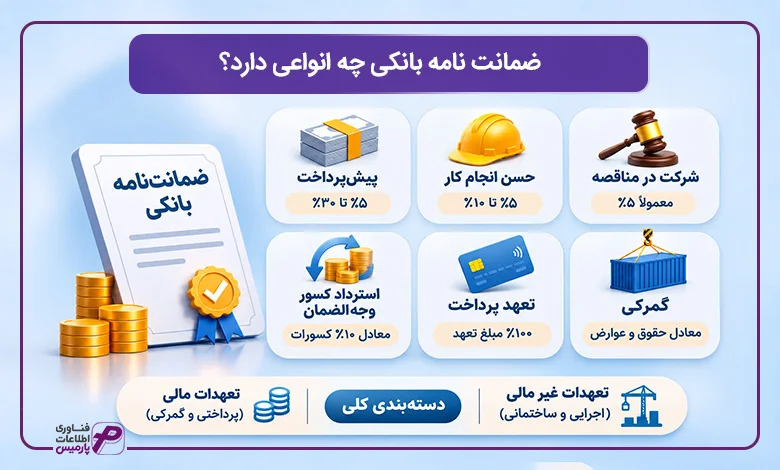
ضمانت نامه بانکی چه انواعی دارد؟
ضمانتنامههای بانکی متناسب با ساختار اجرایی پروژهها، مراحل مختلف تجاری و نوع تعهدات متقاضی در تنوع بسیار گسترهای صادر میشوند. هدف از این تنوع، پوشش کامل کلیه سطوح ریسک از مرحله نخست پیشنهادات تجاری تا مرحله نهایی تحویل و پشتیبانی پروژه است. ناآگاهی از نوع صحیح ضمانت نامه میتواند منجر به درگیر شدن اشتباه نقدینگی یا رد شدن در مناقصات شود.
معیار دستهبندی انواع ضمانت نامهها بر اساس چرخه عمر پروژه و ماهیت تعهد پوشش دادهشده صورت میگیرد. بر این اساس، ضمانتنامهها به دو گروه کلی زیر تقسیمبندی میشوند:
- تعهدات غیر مالی (اجرایی و ساختمانی)
- تعهدات مالی (پرداختی و گمرکی)
در ادامه، ۶ نوع از پرکاربردترین ضمانتنامههای بانکی در صنایع پیمانکاری، تجاری و بازرگانی را با جزئیات کامل بررسی میکنیم.
نوع ضمانت نامه | کاربرد اصلی | درصد تقریبی از قرارداد | نحوه آزادسازی / کاهش |
شرکت در مناقصه/مزایده | حضور در مناقصات | ۵٪ قیمت پایه | پس از تعیین برنده یا عقد قرارداد |
حسن انجام کار | تضمین کیفیت اجرا | ۵٪ تا ۱۰٪ مبلغ پیمان | پس از تحویل موقت / قطعی پروژه |
پیش پرداخت | دریافت نقدینگی اولیه | ۵٪ تا ۳۰٪ مبلغ پیمان | کاهش تدریجی با ارائه صورت وضعیت |
استرداد کسور وجهالضمان | آزادسازی ۱۰٪ کسرشده | معادل ۱۰٪ کسورات | پس از تحویل قطعی یا ارزیابی نهایی |
تعهد پرداخت | خریدهای اعتباری و وام | ۱۰۰٪ مبلغ تعهد | پس از تسویه کامل بدهی در سررسید |
گمرکی | ترخیص اعتباری کالا | معادل حقوق و عوارض | پس از پرداخت عوارض یا خروج کالا |
ضمانت نامه شرکت در مناقصه یا مزایده (Tender Guarantee / Bid Bond)
این ضمانت نامه که با نام سپرده شرکت در مناقصه نیز شناخته میشود، توسط برگزار کننده مناقصه یا مزایده (کارفرما) از کلیه شرکتکنندگان مطالبه میشود. هدف اصلی این نوع از ضمانت نامه اطمینان از موارد زیر است:
- پیشنهاد دهنده در صورت برنده شدن، پیشنهادی را که داده پس نگیرد
- پیشنهاد دهنده از امضای قرارداد نهایی منصرف نشود
- پیشنهاد دهنده ضمانت نامه حسن انجام کار را ارائه دهد
مبلغ این ضمانت نامه معمولاً معادل ۵ درصد قیمت پایه مناقصه است. از آنجا که ریسک این نوع ضمانت نامه کوتاهمدت (معمولا ۳ ماهه) و پایین است، بانکها برای صدور آن سپرده نقدی سنگینی دریافت نکرده و وثایق آسانتری نظیر سفته را میپذیرند. پس از تعیین برندگان و عقد قرارداد، این ضمانت نامه ابطال و به شرکت کنندگان عودت داده میشود.
این سند برای تمامی شرکتهای پیمانکاری، تأمینکنندگان تجهیزات، شرکتهای خدماتی و استارتاپهایی که بهطور مستمر در مناقصات، مزایدههای دولتی، سازمانها و نهادهای عمومی شرکت میکنند، یک ابزار حیاتی برای جلوگیری از بلوکه شدن سرمایه در مرحله پیشنهاد قیمت است.
ضمانت نامه حسن انجام کار (Performance Bond)
پس از برنده شدن در مناقصه و هنگام امضای قرارداد، پیمانکار موظف است ضمانت نامه حسن انجام کار را به کارفرما تحویل دهد. این سند به کارفرما تضمین میدهد که پیمانکار تمامی مفاد، مشخصات فنی و کیفیت تعیین شده در قرارداد را تا پایان زمان پروژه به درستی انجام خواهد داد.
مبلغ این ضمانت نامه معمولاً بین ۵ تا ۱۰ درصد مبلغ کل پیمان متغیر است. اعتبار این ضمانت نامه تا زمان تحویل موقت پروژه ادامه دارد. در صورتی که پیمانکار کار را به صورت نیمهکاره رها کند یا کیفیت کار پایینتر از استاندارد باشد، کارفرما حق ضبط وجهالضمان برای جبران خسارت خود را خواهد داشت.
استفاده از این ضمانتنامه به طور ویژه به پیمانکاران پروژههای عمرانی، ساختمانی، تأسیساتی، فناوری اطلاعات (IT) و شرکتهای صنعتی توصیه میشود که پس از برنده شدن در مناقصه، متعهد به اجرای دقیق پروژه طبق استانداردهای کارفرما هستند.
ضمانت نامه پیش پرداخت (Advance Payment Guarantee)
در بسیاری از قراردادهای پیمانکاری، کارفرما مبلغی را به عنوان پیش پرداخت (معمولاً بین ۵ تا ۳۰ درصد مبلغ پیمان) در اختیار پیمانکار قرار میدهد تا امکان خرید تجهیزات، مواد اولیه و تجهیز کارگاه فراهم شود. کارفرما در قبال پرداخت این وجوه نقد، ضمانت نامه پیش پرداخت طلب میکند.
ویژگی بارز ضمانت نامه پیش پرداخت این است که مبلغ آن ثابت نمیماند، بلکه متناسب با ارائه صورت وضعیتهای تایید شده و کسر درصدی از پیش پرداخت از مطالبات پیمانکار، میزان تعهد این ضمانت نامه به صورت تدریجی کاهش پیدا کرده و تا صفر شدن کامل ادامه پیدا میکند.
این سند بهترین راهکار برای پیمانکاران کلان، سازندگان مسکن و شرکتهای تولیدی است که برای تجهیز کارگاه، خرید مواد اولیه مرغوب و راهاندازی خط تولید نیاز به دریافت پیشپرداخت نقدی سنگین از کارفرما دارند، بدون اینکه ریسک مالی برای کارفرما ایجاد کنند.
ضمانت نامه استرداد کسور وجه الضمان (Retention Money Guarantee)
در طول اجرای پروژه، کارفرما از هر صورت وضعیت پرداختی به پیمانکار، درصدی (معمولاً ۱۰ درصد) را تحت عنوان «کسور وجهالضمان» کسر و نزد خود نگهداری میکند تا ضمانتی برای رفع نواقص احتمالی پس از تحویل باشد.
از آنجا که ماندن این وجوه نزد کارفرما نقدینگی پیمانکار را به شدت محدود میکند، پیمانکار میتواند با ارائه «ضمانت نامه استرداد کسور وجهالضمان» معادل وجوه کسر شده، نقدینگی مسدود شده خود را از کارفرما دریافت کرده و آن را مجدد وارد فرآیند اجرایی پروژه نماید. آزادسازی این سند معمولاً پس از تحویل قطعی انجام میشود.
این ابزار به طور اختصاصی برای پیمانکاران و مشاورانی طراحی شده است که پروژههای طولانیمدت اجرا میکنند و ۱۰ درصد نقدینگی حاصل از هر صورتوضعیت آنها نزد کارفرما حبس شده است؛ با این سند میتوانند نقدینگی را به گردش کار شرکت بازگردانند.
ضمانت نامه تعهد پرداخت (Payment Guarantee)
این نوع ضمانت نامه جهت پوشش ریسکهای مالی صادر میشود و طی آن بانک متعهد میشود که موارد زیر را در موعد مقرر به ذینفع پرداخت کند:
- بدهیها
- اقساط تسهیلات
- خریدهای اعتباری
- صکوک متقاضی
برخلاف ضمانت نامههای پیمانکاری که تعهد انجام کار را تضمین میکنند، ضمانت نامه تعهد پرداخت، «تعهد مستقیم دیون مالی» است. به همین دلیل بانکها در اعتبارسنجی صدور آن سختگیری بالایی داشته و وثایق نقد شونده سنگینتری (مانند سند ملکی یا سپرده نقدی بالادستی) مطالبه میکنند.
مناسب برای بازرگانان، خریداران عمده مواد اولیه، فعالان بازار سرمایه و شرکتهایی که قصد دارند خریدهای اعتباری کلان انجام دهند یا بازپرداخت اقساط وامها و اوراق صکوک را تضمین کنند.
ضمانت نامه گمرکی (Customs Guarantee)
بازرگانان و واردکنندگان کالا جهت ترخیص محصولات خود از گمرک، در صورتی که تمایل یا امکان پرداخت نقدی حقوق و عوارض گمرکی را در لحظه ورود نداشته باشند، میتوانند از ضمانتنامههای گمرکی استفاده کنند.
انواع ضمانتنامههای گمرکی شامل موارد زیر است:
- ضمانت نامه حقوق ورودی (برای ترخیص نسیه کالا)
- ضمانت نامه ترانزیت کالا (تضمین خروج کالا از کشور)
- ضمانت نامه ورود موقت (برای ماشینآلات یا کالاهای نمایشگاهی)
پس از تسویه بدهی گمرکی یا خروج کالا از کشور توسط ضمانتخواه، گمرک نسبت به ابطال این سند اقدام میکند.
این سند دقیقاً مختص شرکتهای واردکننده، بازرگانان، صنایع نیازمند ماشینآلات خارجی و ترخیصکاران گمرکی است که میخواهند کالاهای خود را به صورت نسیه یا موقت و پیش از تسویه کامل عوارض گمرکی ترخیص کنند.
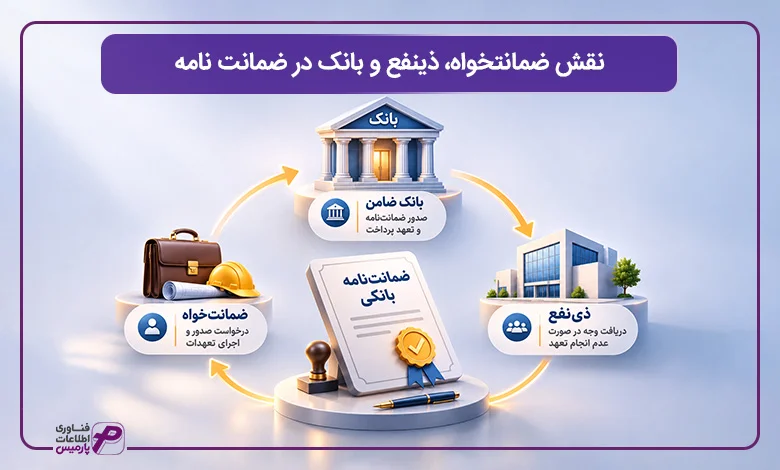
نقش ضمانتخواه، ذینفع و بانک در ضمانت نامه
هر ضمانت نامه بانکی بر پایه یک رابطه میان سه ضلع اصلی تشکیل میشود که بدون وجود هر یک، ماهیت سند ضمانت از بین خواهد رفت. شناخت دقیق وظایف، حقوق و اختیارات قانونی این سه رکن برای تنظیم دقیق قراردادها و جلوگیری از سوء استفادههای احتمالی ضروری است.
- ضمانتخواه (مضمونعنه یا Applicant): شخص حقیقی یا حقوقی است که متعهد به انجام کاری، تحویل کالایی یا پرداخت مبلغی در قرارداد پایه شده و برای جلب اعتماد طرف مقابل، از بانک درخواست صدور ضمانت نامه میکند. ضمانتخواه تمام هزینهها و کارمزدهای صدور را پرداخت نموده و وثایق لازم را نزد بانک تودیع میکند. ضمانتخواه وظیفه دارد تعهدات اصلی خود را طبق مشخصات فنی و جدول زمانبندی قرارداد اجرا کند.
- ذینفع (مضمونله یا Beneficiary): شخص حقیقی، حقوقی یا نهاد دولتی و عمومی (مانند کارفرما، خریدار یا سازمان گمرک) است که ضمانت نامه به نفع او صادر میشود. ذینفع این حق قانونی را دارد که در صورت عدم انجام تعهدات از سوی ضمانتخواه، در مهلت اعتبار سند، وجه آن را از بانک مطالبه کند. همچنین ذینفع مکلف است شرایط مندرج در متن ضمانت نامه را برای مطالبه وجه به دقت رعایت نماید.
- بانک ضامن (Guarantor Bank): موسسه اعتباری یا بانکی دارای مجوز از بانک مرکزی است که با دریافت وثایق و سپرده نقدی، سند تعهد پرداخت را صادر میکند. بانک در برابر ذینفع مسئول پرداخت مستقیم است و پس از پرداخت، برای دریافت خسارت به ضمانتخواه و وثایق تودیع شده او مراجعه میکند. نقش بانک، بیطرفی در اختلافات قراردادی و پایبندی به تعهد مندرج در متن سند است.
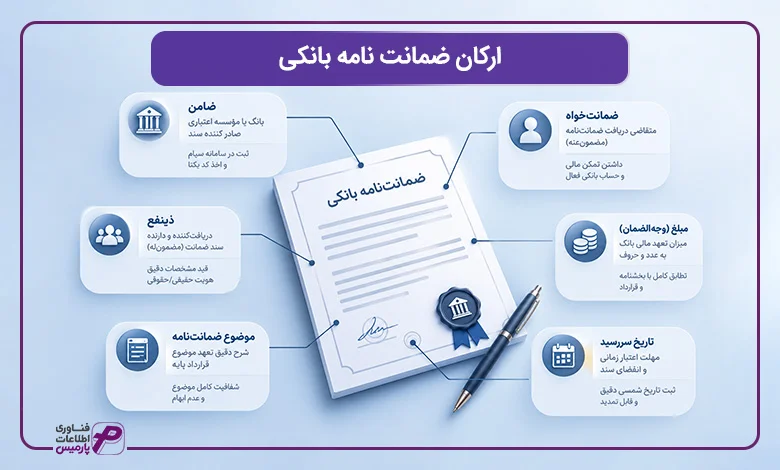
ارکان ضمانت نامه بانکی
علاوه بر اشخاص درگیر در ضمانت نامه، متن سند ضمانت نامه بانکی دارای ارکان و مندرجات اجباری است که طبق دستورالعمل بانک مرکزی و قوانین سامانه سپام باید به دقت در متن سند قید گردند. نقص در هر یک از این ارکان میتواند منجر به بطلان یا عدم پذیرش سند گردد.
مهمترین ارگان ضمانت نامه بانکی به شرح جدول زیر است:
رکن ضمانت نامه | تعریف و نقش عملیاتی | الزام قانونی و نظارتی |
ضامن | بانک یا مؤسسه اعتباری صادر کننده سند | ثبت در سامانه سپام و اخذ کد یکتا |
ضمانتخواه | متقاضی دریافت ضمانت نامه (مضمونعنه) | داشتن تمکن مالی و حساب بانکی فعال |
ذینفع | دریافت کننده و دارنده سند ضمانت (مضمونله) | قید مشخصات دقیق هویت حقیقی/حقوقی |
موضوع ضمانت نامه | شرح دقیق تعهد موضوع قرارداد پایه | شفافیت کامل موضوع و عدم ابهام |
مبلغ (وجهالضمان) | میزان تعهد مالی بانک به عدد و حروف | تطابق کامل با بخشنامه و قرارداد |
تاریخ سررسید | مهلت اعتبار زمانی و انقضای سند | ثبت تاریخ شمسی دقیق و قابل تمدید |

ضمانت نامه بانکی چه ویژگیهایی دارد؟
ویژگیهای منحصر به فرد ضمانت نامه بانکی باعث شده است تا این سند از سایر ابزارهای تضمینی نظیر چک و سفته تمایز یابد. این ویژگیهای حقوقی توسط بانک مرکزی و آئیننامههای بینالمللی مانند URDG 758 اتاق بازرگانی بینالمللی تبیین شدهاند.
از ویژگیهای منحصر به فرد ضمانت نامه بانکی میتوان به موارد زیر اشاره کرد:
- تعهد غیر قابل برگشت (Irrevocable): بانک پس از صدور سند، به هیچ عنوان نمیتواند به صورت یک جانبه تعهد خود را فسخ کرده یا مبلغ آن را کاهش دهد. این کار فقط با رضایت کتبی و ابطال رسمی توسط ذینفع امکانپذیر است. این امر امنیت کامل مالی را برای ذینفع فراهم میسازد تا از دریافت وجه در صورت بروز مشکل مطمئن باشد.
- استقلال از قرارداد پایه (Independence): این مهمترین ویژگی ضمانت نامه است. تعهد بانک به صورت مستقل عمل میکند و اختلافات میان کارفرما و پیمانکار درباره کیفیت کار، تاخیرات فیزیکی یا جرایم قراردادی، مانع پرداخت وجه توسط بانک در صورت مطالبه ذینفع نخواهد شد. بانک به ماهیت اختلافات حقوقی ورود نمیکند.
- غیر قابل انتقال بودن (Non-transferable): ذینفع ضمانت نامه نمیتواند حقوق ناشی از آن یا حق مطالبه وجه سند را به شخص دیگری واگذار کند، مگر اینکه این موضوع به طور صریح در متن ضمانت نامه قید شده باشد. این ویژگی از گردش ناخواسته سند و ادعاهای اشخاص ثالث جلوگیری میکند.
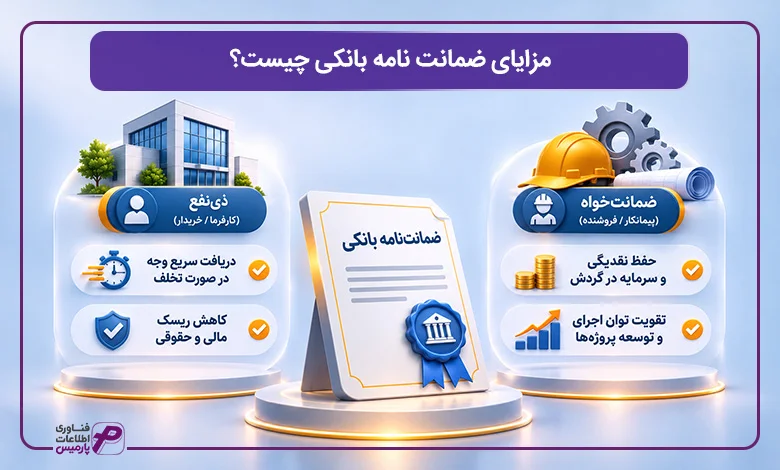
مزایای ضمانت نامه بانکی چیست؟
استفاده از ضمانت نامه بانکی برای هر دو طرف معامله (ضمانتخواه و ذینفع) مزایای مالی و عملیاتی شایان توجهی ایجاد میکند که در نهایت به رونق چرخه تجاری کشور کمک مینماید. بر این اساس مزایای این ضمانت نامه را از دو جنبه مهم میتوان مورد بررسی قرار داد:
- مزایا برای ذینفع (کارفرما/خریدار): ذینفع با در دست داشتن این سند، مطمئن است که در صورت تخلف طرف مقابل، بدون نیاز به طی کردن مراحل طولانی و پیچیده شکایت در مراجع قضایی و حقوقی، میتواند در سریعترین زمان ممکن وجه خسارت را از بانک دریافت کند. این امر ریسک نقدشوندگی خسارت را به صفر میرساند.
- مزایا برای ضمانتخواه (پیمانکار/فروشنده): ضمانتخواه به جای مسدود کردن تمام نقدینگی خود نزد کارفرما، با تودیع وثیقه غیرنقدی یا بخشی از سپرده نزد بانک، اعتبارسنجی شده و نقدینگی اصلی خود را در جریان عملیات جاری شرکت، سرمایه در گردش و خطوط تولید درگیر نگه میدارد و توان توسعه پروژهها را حفظ میکند.

ضمانت نامه بانکی چه محدودیتها و معایبی دارد؟
در کنار تمامی مزایا، ضمانت نامه بانکی محدودیتها و ریسکهای مشخصی دارد که مدیران مالی باید قبل از اقدام برای دریافت، این موارد را کاملا ارزیابی کنند. مهمترین محدودیتها و معایب ضمانت نامه بانکی به شرح جدول زیر است:
محدودیتها/معایب | توضیحات |
مسدود شدن سرمایه و وثیقهها | بانکها برای صدور ضمانت نامه، بخشی از نقدینگی (سپرده نقدی بین ۵ تا ۱۰۰ درصد) و اموال (سند ملکی، سفته، اوراق) متقاضی را مسدود میکنند که امکان بهرهبرداری از آنها تا زمان ابطال وجود ندارد |
هزینه کارمزد غیر قابل بازگشت | کارمزد صدور و تمدید ضمانت نامه که سالانه طبق فرمول بانک مرکزی کسر میشود، هزینهای قطعی است و حتی در صورت عدم استفاده از ضمانت نامه، عودت داده نمیشود |
ریسک ضبط ناخواسته (Unfair Calling) | به دلیل مستقل بودن تعهد بانک، اگر ذینفع ناعدالتی کرده و بدون دلیل موجه طلب ضبط کند، بانک مکلف به پرداخت است و پیمانکار باید بعدا در مراجع دادگستری اثبات ادعا کند. |
کلیه ضمانتنامههای بانکی صادره در شبکه بانکی کشور مکلف به ثبت در سامانه سپام بانک مرکزی و دریافت کد یکتا هستند. صدور هرگونه ضمانت نامه دستی یا بدون ثبت در سپام، فاقد اعتبار قانونی بوده و بانک مرکزی تعهدی در قبال آن نخواهد داشت.
چگونه ضمانت نامه بانکی بگیریم؟
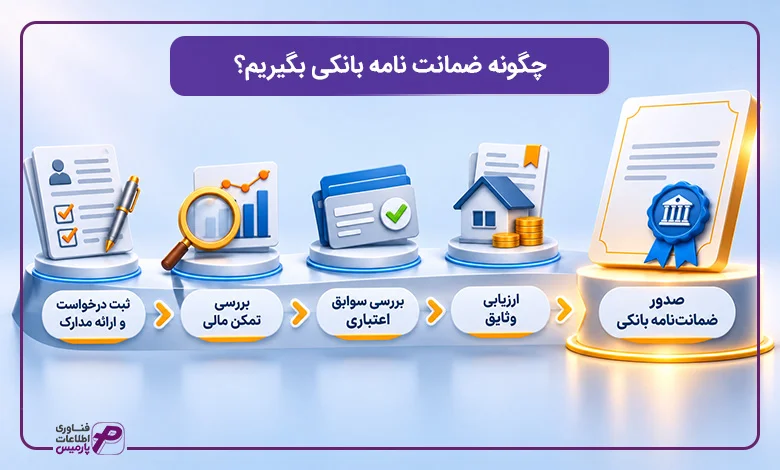
فرآیند صدور و دریافت ضمانت نامه بانکی، یک مسیر حقوقی و بانکی کاملاً مشخص است که بر اساس ضوابط اعتبارسنجی شبکه بانکی کشور طی میشود. بانکها پیش از صدور سند، تمکن مالی، سوابق چکهای برگشتی، بدهیهای معوق و کیفیت وثایق متقاضی را به دقت ارزیابی میکنند تا از توانایی بازپرداخت ضمانتخواه در صورت ضبط ضمانت نامه اطمینان حاصل کنند.
الگوی کلی حاکم بر این فرآیند بر پایه «مدیریت ریسک اعتباری و سنجش وثایق» بنا شده است. بانکها بر اساس بخشنامههای کارمزد بانک مرکزی، نرخ کارمزد سالانه را محاسبه کرده و مدت اعتباری مشخصی برای سند در نظر میگیرند. عدم شناخت دقیق مراحل و مدارک باعث طولانی شدن فرآیند و از دست رفتن زمان در مناقصات میگردد.
مراحل اخذ ضمانت نامه بانکی
اخذ ضمانت نامه بانکی فرآیندی ۵ مرحلهای است که باید به دقت و با هماهنگی کامل میان واحد مالی متقاضی و شعب بانک عامل دنبال شود:
- ارائه درخواست کتبی و اسناد پایه: متقاضی درخواست خود را به همراه اسناد مناقصه یا متن پیشنویس قرارداد به بانک ارائه میدهد.
- اعتبارسنجی و اهلیتسنجی بانکی: بانک نسبت به استعلام چک برگشتی (سامانه صیاد)، بدهیهای معوق (سامانه مکنا) و بررسی صورتهای مالی شرکت اقدام میکند.
- تودیع وثایق و سپرده نقدی: متقاضی بنا بر اعلام بانک، درصد سپرده نقدی (به عنوان مثال ۱۰٪) و وثایق لازم (سند ملکی، سفته، اوراق) را تودیع میکند.
- امضای قرارداد صدور و ابطال تمبر: در این مرحله قرارداد صدور ضمانت نامه میان متقاضی و بانک و پرداخت هزینه تمبر مالیاتی مربوطه انجام میشود.
- ثبت در سامانه سپام و صدور سند: آخرین مرحله از این فرایند ثبت اطلاعات در سامانه سپام بانک مرکزی، دریافت کد یکتا و تحویل لاشه ضمانت نامه فیزیکی به متقاضی است.
مدارک مورد نیاز برای اخذ ضمانت نامه (به تفکیک اشخاص حقیقی و حقوقی)
مدارک لازم برای تشکیل پرونده اعتباری صدور ضمانت نامه بسته به نوع شخصیت متقاضی متفاوت است و به شرح جدول زیر دستهبندی میشود:
نوع شخصیت | مدارک مورد نیاز تشکیل پرونده |
اشخاص حقیقی |
|
اشخاص حقوقی |
|
نحوه محاسبه هزینه و کارمزد ضمانت نامه بانکی
بانک مرکزی جمهوری اسلامی ایران سالانه بخشنامه حداقل نرخ کارمزد خدمات بانکی را ابلاغ میکند. محاسبه کارمزد صدور و تمدید ضمانت نامه بانکی بر اساس میزان سپرده نقدی، نوع وثایق تودیع شده، مبلغ ضمانت نامه و مدت زمان اعتبار به روز انجام میشود.
فرمول محاسبه کارمزد ضمانت نامه بانکی در دستوزالعمل بانک مرکزی:
کارمزد = [ مبلغ ضمانتنامه × ( 100 – درصد سپرده نقدی ) × نرخ کارمزد وثیقه × مدت به روز ]÷( 100 × 365 )
- وثیقه با سپرده ۱۰۰٪ نقد یا طلا: کارمزد مقطوع و بسیار ناچیز (حداکثر حدود ۶۵ هزار تومان)
- وثیقه با اوراق مشارکت، سپرده سرمایهگذاری و اوراق دولتی: نرخ کارمزد ۰.۵ درصد در سال
- وثیقه ملکی، سهام شرکتهای پذیرفته شده در بورس: نرخ کارمزد ۰.۷۵ درصد در سال
- وثیقه شامل سفته، چک شرکتی یا تضمین شخصی: نرخ کارمزد ۱ تا ۲.۲۵ درصد در سال
نکته مالیاتی مهم: توجه داشته باشید که مبلغ نهایی کارمزد بانک شامل اصل کارمزد محاسبهشده بهاضافه مالیات بر ارزش افزوده قانونی (مصوب سالانه) است که سازمان امور مالیاتی کشور آن را مطالبه میکند. واحد مالی باید این هزینه جانبی را نیز در بهای تمامشده پروژهها لحاظ کند.
ضمانت نامه بانکی چه مدت اعتبار دارد؟
یکی از ویژگیهای مهم ضمانت نامه بانکی این است که مدت اعتبار دارد. یعنی میتوان ضمانت نامه را برای یک مدت زمان مشخص درخواست و از بانک مربوطه اخذ کرد. مدت اعتبار استاندارد ضمانتنامههای بانکی معمولاً یک سال شمسی از تاریخ صدور است، اما این زمان بنا بر توافق طرفین در قرارداد پایه میتواند کمتر یا بیشتر تنظیم شود.
تمدید مهلت اعتبار ضمانت نامه تنها در صورتی امکانپذیر است که ذینفع قبل از انقضای تاریخ سررسید، درخواست کتبی تمدید خود را به بانک تسلیم کند. در صورت موافقت ذینفع و پرداخت کارمزد تمدید توسط ضمانتخواه، بانک اقدام به صدور الحاقیه تمدید مینماید. اگر ذینفع درخواست تمدید ندهد و مهلت تمام شود، ضمانت نامه فاقد اعتبار است.
نحوه ابطال ضمانت نامه بانکی چگونه است؟
ابطال ضمانت نامه به معنای پایان تعهد بانک و آزادسازی سپردهها و وثایق مسدود شده ضمانتخواه است. ابطال ضمانت نامه به سه روش قانونی زیر صورت میپذیرد:
- ارائه نامه رسمی ابطال و عودت لاشه سند: ذینفع با ارسال نامه رسمی به بانک و تحویل اصل لاشه ضمانت نامه، رضایت خود را برای ابطال اعلام میکند.
- انقضای تاریخ سررسید سند: در صورتی که سررسید تمام شده و ذینفع تا پایان وقت اداری روز سررسید ادعایی برای تمدید یا ضبط ارائه نکرده باشد.
- دستور مستقیم مراجع قضایی: حکم قطعی دادگاه مبنی بر بطلان یا رفع اثر از ضمانت نامه بانکی صادر میشود.
ضمانت نامه بانکی چگونه وصول میشود؟
اگر ضمانتخواه از انجام تعهدات خود خودداری کند، این حق برای ذینفع وجود خواهد داشت که در مهلت اعتبار سند به بانک مراجعه کرده و تقاضای «وصول یا ضبط وجهالضمان» را ارائه دهد.
در این حالت، بانک ضامن مکلف است به محض دریافت درخواست ذینفع، بدون نیاز به اخذ موافقت ضمانتخواه و بدون مطالبه مدارک اثبات تخلف در دادگاه، به صورت فوری مبلغ را به حساب ذینفع واریز نماید. سپس بانک برای جبران خسارت پرداختی خود، به سپردههای مسدود شده، وثایق ملکی و سفتههای ضمانتخواه مراجعه نموده و اقدام به واخواست آنها مینماید.
فراموشی تاریخ سررسید ضمانت نامه توسط واحد مالی میتواند به دو خسارت جبرانناپذیر منجر شود:
- ضبط ناخواسته ضمانت نامه توسط کارفرما به دلیل عدم تمدید به موقع
- تمدید اجباری و کسر کارمزدهای اضافه
اتوماسیون دریافت و پرداخت در یک سازمان، تنها راه جلوگیری از این خطای و پیامدهای ناشی از آن محسوب میشود.

دلایل رد درخواست صدور ضمانتنامه توسط بانک
با وجود تکمیل مدارک، گاهی بانکها بنا به دلایلی از صدور ضمانتنامه خودداری میکنند که آگاهی از آنها برای مدیران مالی ضروری است:
- سوابق منفی چک برگشتی یا بدهی معوق: داشتن چک برگشتی در سامانه صیاد یا اقساط معوق در شبکه بانکی، بلافاصله درخواست را متوقف میکند.
- کافی نبودن تمکن مالی و گردش حساب: اگر میانگین گردش حساب شرکت تناسبی با مبلغ سنگین ضمانتنامه نداشته باشد.
- تناسب نداشتن وثایق پیشنهادی: عدم پذیرش نوع وثیقه (مانند سفتههای ناکافی یا اسناد ملکی خارج از حوزه ثبتی قابل قبول بانک).

نکات کلیدی که مدیران مالی باید در زمان درخواست ضمانتنامه بانکی به آن توجه کنند
دریافت و مدیریت ضمانتنامه بانکی فقط یک تشریفات اداری نیست؛ بلکه یک فرآیند حساس مالی و حقوقی است که کوچکترین غفلت در آن میتواند هزینههای سنگینی به سازمان تحمیل کند. مدیران مالی و ارشد سازمانها در زمان درخواست و دریافت ضمانتنامه باید به نکات حیاتی و خطاهای رایج زیر توجه ویژه داشته باشند:
- غفلت از تاریخ سررسید و از دست رفتن زمان تمدید: یکی از بزرگترین خطاهای رایج، فراموشی تاریخ انقضای سند است. اگر مهلت اعتبار به اتمام برسد و تمدید نشود، خطر ضبط ناخواسته توسط کارفرما یا ابطال سند وجود خواهد داشت. رصد هوشمند تاریخها با نرمافزار خزانهداری در اینجا حیاتی است.
- عدم تطابق متن ضمانتنامه با شرایط قرارداد پایه: متن ضمانتنامه (بهویژه شروط پرداخت و مطالبه) باید با مفاد قرارداد اصلی کاملاً همخوانی داشته باشد. مبهم بودن متن میتواند به ضرر شرکت تمام شود.
- بیتوجهی به ثبت در سامانه سپام (کد یکتا): طبق قوانین بانک مرکزی، هرگونه ضمانتنامه فیزیکی یا دستی که فاقد کد یکتای سامانه سپام باشد، فاقد اعتبار قانونی است و بانک مرکزی هیچگونه تعهدی در قبال آن ندارد. حتماً از ثبت سیستمی سند اطمینان حاصل کنید.
- انتخاب اشتباه نوع ضمانتنامه: انتخاب نادرست (مثلاً درخواست ضمانتنامه تعهد پرداخت به جای حسن انجام کار) میتواند هم هزینههای کارمزد سنگین تری به همراه داشته باشد و هم در فرآیند مناقصه یا قرارداد ایجاد اختلال کند.
- بلوکه شدن بیش از حد نقدینگی و وثیقه: پیش از تودیع وثیقه سنگین (مانند سپرده نقدی بالا یا اسناد ملکی)، باید اثر مسدودی آنها بر سرمایه در گردش و جریان نقدینگی جاری شرکت بهدقت تحلیل و ارزیابی شود.
ضمانت نامه بانکی با اعتبار اسنادی چه تفاوتی دارد؟
بسیاری از مدیران و کارشناسان مالی، مفهوم «ضمانت نامه بانکی (BG)» را با «اعتبار اسنادی (LC – Letter of Credit)» اشتباه میگیرند یا هر دو را ابزار یکسانی تلقی میکنند. گرچه هر دو سند از ابزارهای تعهدی معتبر شبکه بانکی هستند، اما ماهیت حقوقی، هدف عملیاتی و نحوه اجرای آنها کاملاً با یکدیگر متفاوت است.
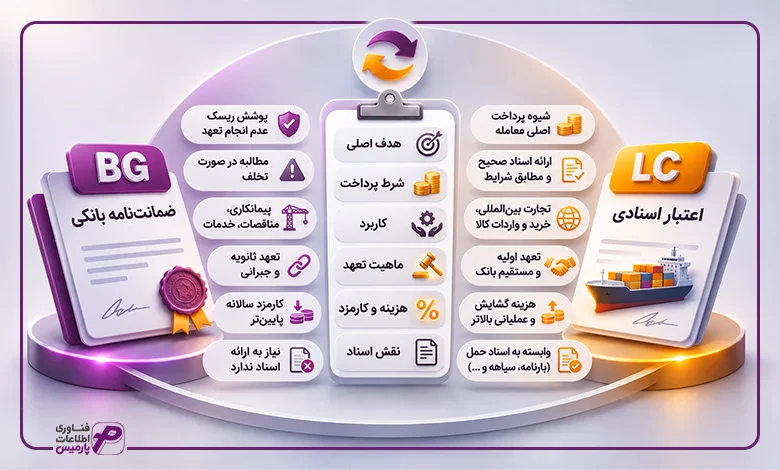
نکته کلیدی در تفاوت این دو ابزار در این است که اعتبار اسنادی یک شیوه پرداخت اصلی در معامله است، در حالی که ضمانت نامه بانکی یک مکانیزم پشتیبان و تعهد ثانویه برای جبران خسارت محسوب میشود. به عبارت دیگر، در LC هدف، انجام معامله مالی و واریز پول در قبال اسناد حمل است، اما در ضمانت نامه، طرفین امیدوارند که هرگز نیازی به وصول و پرداخت پول پیش نیاید.
جدول زیر تفکیک کامل و ۶ بعدی ابعاد تفاوت میان این دو سند بانکی را نشان میدهد:
موضوع مقایسه | ضمانت نامه بانکی (Bank Guarantee) | اعتبار اسنادی (Letter of Credit) |
هدف اصلی | پوشش ریسک عدم انجام تعهد (سند پشتیبان) | ابزار شیوه پرداخت معامله (سند پرداخت اصلی) |
شرط پرداخت پول | ادعای تخلف متقاضی و مطالبه مستقیم ذینفع | ارائه اسناد صحیح حمل و مطابقت با شرایط LC |
کاربرد عمده | قراردادهای پیمانکاری، مناقصات، خدمات و تعهدات | تجارت بینالمللی، خرید و فروش کالا و واردات |
ماهیت حقوقی تعهد | تعهد ثانویه و جبرانی (پرداخت در صورت تخلف) | تعهد اولیه و مستقیم بانک به پرداخت وجه |
هزینه و کارمزد | کارمزد صدور سالانه بسیار پایین بر اساس وثایق | هزینه گشایش، اصلاح و معامله اسناد بالاتر |
نقش اسناد معامله | نیازی به ارائه اسناد حمل و بازرسی کالا نیست | وابستگی کامل به اسناد حمل، بارنامه و سیاهه |
تحلیل دقیق این تفاوتها نشان میدهد که شرکتها در خریدهای خارجی و مبادلات کالا باید به سراغ گشایش اعتبار اسنادی (LC) بروند، اما برای حضور در پروژههای عمرانی، ساختمانی، ترخیص گمرکی و شرکت در مناقصات، الزاماً باید از ضمانتنامههای بانکی استفاده کنند.

نقش نرمافزار حسابداری در مدیریت ضمانت نامه بانکی چیست؟
با افزایش حجم فعالیتهای تجاری، پیمانکاری و گسترش تعاملات بانکی در سازمانها، مدیریت دستی و سنتی اسناد تضمینی از طریق دفاتر ثبت یا فایلهای اکسل، شرکتها را در معرض ریسکهای مالی سهمگین، اتلاف نقدینگی و خطاهای جبرانناپذیر انسانی قرار میدهد.
نرمافزار حسابداری و خزانهداری پیشرفته به عنوان یک مرکز فرماندهی مالی، نقش پایش هوشمند و کنترل ۳۶۰ درجه چرخه حیات ضمانتنامهها را بر عهده میگیرد و با ایجاد انضباط حقوقی و حسابداری، تعهدات غیر مستقیم سازمان را کاملاً شفاف میسازد.
منطق حاکم بر کارکرد نرمافزار حسابداری در مدیریت ضمانتنامهها بر ۴ محور اصلی استوار است:
- شفافیت عملیاتی در پایش روندها
- مدیریت بهینه وثایق و هزینهها
- پیشگیری از ضبط و انقضای ناخواسته از طریق هشدارهای سررسید
- افشای دقیق تعهدات مالی در صورتهای مالی مطابق با استانداردهای حسابداری
بهرهگیری از یک نرم افزار حسابداری هوشمند، بستری خودکار برای ثبت اسناد، پیگیری وضعیت وثایق و جلوگیری از انجماد سرمایه فراهم میکند.
۱. شفافیت و پایش چرخه حیات ضمانتنامه
ضمانتنامه بانکی سندی پویا است که در طول زمان دچار تغییرات عدیده حقوقی و مالی میشود. از لحظه ارائه درخواست کتبی به بانک، طی کردن فرآیند اعتبارسنجی و صدور تا گامهای تمدید مهلت اعتبار، تقلیل تدریجی مبلغ (مانند ضمانتنامههای پیشپرداخت) و در نهایت ابطال یا ضبط احتمالی میتوان این تغییرات را مشاهده کرد.
عدم پایش دقیق این فرآیند باعث میشود مدیران مالی دید روشنی نسبت به وضعیت فعلی هر سند در اختیار نداشته باشند. نرمافزار حسابداری مدرن با ثبت شناسنامه کامل ضمانتنامه (شامل شماره سپام، تاریخ صدور، سررسید، بانک ضامن، ذینفع و موضوع قرارداد)، امکان تعقیب لحظه به لحظه پرونده را فراهم میکند. به این ترتیب تمامی تغییرات وضعیت به صورت تاریخی ثبت شده و تاریخچه عملیاتی هر سند جهت حسابرسی و تصمیمگیریهای مدیریتی به صورت شفاف در دسترس قرار میگیرد.
۲. مدیریت وثایق و هزینههای مالی
صدور ضمانتنامه بانکی مستلزم تودیع وثایق گوناگون شامل سپردههای نقدی مسدود شده نزد بانک، چکها، سفتههای شرکتی، اوراق بهادار یا اسناد ملکی است. علاوه بر این، بانکها سالانه کارمزد مشخصی را طبق بخشنامههای بانک مرکزی بابت صدور ضمانت نامهها کسر میکنند.
در سیستمهای سنتی، شناسایی این که کدام سند ملکی یا چه مبلغی از سپرده نقدی بابت کدام ضمانتنامه و پروژه مسدود شده است، بسیار دشوار خواهد بود. نرمافزار حسابداری هوشمند با اقدامات زیر از بروز این مشکل جلوگیری میکند:
- ایجاد تفکیک دقیق میان انواع وثایق تودیعی و دریافتی
- محاسبه دقیق هزینههای کارمزد بانکی سرشکن کردن آن به حساب بهای تمام شده پروژه یا پیمان مربوطه
این دو اقدام باعث میشود که اثر مسدودی نقدینگی بر جریان وجوه نقد شفاف شود و سودآوری واقعی پروژهها دچار انحراف نشود.
تودیع سپردههای نقدی و اسناد ملکی نزد بانک برای دریافت ضمانتنامه، مستقیماً بر ترکیب داراییهای جاری و غیرجاری ترازنامه تأثیر میگذارد. برای آشنایی دقیق با نحوه طبقهبندی و ثبت این منابع در صورتهای مالی، مقاله “انواع دارایی در حسابداری” را مطالعه کنید.
۳. هشدار هوشمند موعد سررسید
یکی از خطرات جبرانناپذیر در مدیریت ضمانتنامهها، فراموشی تاریخ سررسید و انقضای ناخواسته سند است. در صورتی که ضمانتنامه قبل از اتمام پروژه تمدید نشود، کارفرما (ذینفع) جهت حفظ منافع خود اقدام به ضبط فورسماژور و ناگهانی ضمانتنامه میکند که پیامد آن مصادره سپردهها و خدشهدار شدن اعتبار بانکی شرکت است. از سوی دیگر، تاخیر در پیگیری ابطال پس از اتمام کار، موجب تحمیل کارمزدهای تمدید اجباری و بلوکه ماندن طولانی مدت وثایق میشود.
نرمافزارهای هوشمند با بهرهگیری از سیستم آلارم و هشدارهای هوشمند، پیش از رسیدن به موعد سررسید (به عنوان مثال ۱۵ یا ۳۰ روز قبل)، آگاهسازیهای لازم را روی داشبورد مدیریتی، پیامک یا ایمیل مسئولان مربوطه ارسال میکند. این اقدام پیشگیرانه فرصت کافی را برای مذاکره با کارفرما جهت ابطال یا اقدام به موقع برای تمدید فراهم میکند
هشدارهای سررسید هوشمند نه تنها از ضبط ناخواسته ضمانتنامهها جلوگیری میکنند، بلکه سرعت آزادسازی سپردههای نقدی ۵ تا ۲۰ درصدی نزد بانک را تا ۴۰ درصد افزایش میدهند.
۴. مدیریت تعهدات مالی و اعتباری
ضمانتنامههای بانکی بر اساس استانداردهای حسابداری، تا زمان فعلیت پیدا نکردن تعهد، در بخش حسابهای انتظامی (خارج از ترازنامه) طبقهبندی میشوند، اما این بدان معنا نیست که نباید در تحلیلهای مالی دیده شوند. مجموع ضمانتنامههای صادره به نفع کارفرمایان، نشان دهنده ریسک تعهدی و حد اعتباری شرکت در نظام بانکی است.
نرمافزار حسابداری جامع با گزارشگیری دقیق از حسابهای انتظامی و یادداشتهای همراه صورتهای مالی، تصویر روشنی از سقف اعتباری شرکت به تفکیک بانکهای عامل، پیمانکاران و کارفرمایان ارائه میدهد. این شفافیت به مدیران ارشد کمک میکند تا هنگام شرکت در مناقصات جدید، میزان اعتبارات خالی خود نزد بانکها را ارزیابی کرده و از ریسک بیش از حد تعهدات مالی جلوگیری نمایند.
برای کسب اطلاعات جامع در خصوص مدیریت خزانهداری سازمانها و روشهای مدرن کنترل نقدینگی، مقاله “مزایای نرم افزار حسابداری یکپارچه؛ از کاهش خطا تا تحول ساختار کسبوکار” را مطالعه نمایید.

مدیریت بینقص تعهدات مالی: کنترل ۳۶۰ درجه ضمانتنامهها با پارمیس استار
سازمانهای پیشرو و شرکتهای پیمانکاری و بزرگ، نیازمند ابزاری فراتر از نرمافزارهای خزانهداری معمولی هستند تا بتوانند پیچیدگیهای مرتبط با تعهدات بانکی را در بدنه یکپارچه عملیات خود مدیریت کنند. نرم افزار پارمیس استار به عنوان راهکار جامع سازمانی (ERP) و با تکیه بر زیر سیستم خزانهداری هوشمند خود، بستری متمرکز و بینقص را برای ثبت، پیگیری، حسابداری و گزارشگیری از انواع ضمانتنامههای بانکی دریافتنی و پرداختنی فراهم آورده است.
فلسفه طراحی راهکار پارمیس استار بر پایه کنترل ۳۶۰ درجه تمامی تعهدات مالی سازمان بنا شده است. این نرمافزار با متصل کردن ابعاد حقوقی، خزانهداری، دریافت و پرداخت و دفترداری کل، مانع از گسستگی اطلاعاتی میان واحدهای مختلف سازمان میشود. بدین ترتیب، چرخه کامل ضمانتنامه از ثبت اولیه تا ابطال نهایی به صورت کاملاً خودکار و بدون نیاز به ورود مجدد اطلاعات صورت میگیرد.
در ادامه با قابلیتهای تخصصی پارمیس استار در حکمرانی هوشمند بر ضمانتنامههای بانکی آشنا میشویم.
۱. ثبت یکپارچه و چند بعدی ضمانتنامهها
نرمافزار خزانهداری پارمیس استار امکان تعریف و ثبت کامل شناسه و فرمهای اختصاصی برای انواع ضمانتنامههای بانکی شامل موارد زیر را فراهم میکند:
- شرکت در مناقصه
- حسن انجام کار
- پیشپرداخت
- استرداد کسور وجهالضمان
- تعهد پرداخت
- ضمانتنامههای گمرکی
در این نرمافزار، کلیه جزئیات ساختارمند از جمله شماره سند سپام، نام بانک ضامن و شعبه صادر کننده، ذینفع، متقاضی، مبلغ دقیق وجهالضمان، تاریخ صدور و سررسید، به همراه اسناد اسکن شده به پرونده دیجیتال اضافه میشوند. علاوه بر این، پارمیس استار امکان نگهداری و تفکیک مشخصات وثایق تودیعی (چک، سفته، سند ملکی و سپرده) را فراهم کرده و آنها را به طور مستقیم به ضمانتنامه مربوطه متصل مینماید تا امکان پیگیری لحظهای وثایق میسر شود.
۲. داشبورد مدیریتی و سیستم هشدار پیشرفته
یکی از بزرگترین چالشهای مدیران مالی، پایش روزانه سررسید اسناد تعهدی در میان صدها رویداد مالی دیگر است. پارمیس استار با ارائه نرم افزار داشبورد مدیریتی اختصاصی و تصویری، وضعیت کلیه ضمانتنامهها را بر اساس رنگبندیهای هشداری (سبز، زرد و قرمز) به نمایش میگذارد.
سیستم هشدارهای خودکار و پیشرفته پارمیس استار به کاربران اجازه میدهد تا فواصل زمانی مشخصی را برای دریافت پیامهای یادآوری تعیین کنند. این آلارمها نه تنها روی محیط نرمافزار، بلکه از طریق سیستم پیامکی و اعلانهای داخلی ERP به اطلاع مدیران مالی، خزانهدار و مدیر پروژه میرسد. به این ترتیب، اقدام به موقع جهت تمدید مهلت اعتبار یا پیگیری مکاتبات آزادسازی وثایق و ابطال سند با کارفرما تضمین میشود.
🛠️ قابلیت کلیدی:
سیستم هشدار پارمیس استار امکان تنظیم سطوح مختلف دسترسی و ارسال اعلان به مدیران ارشد، مدیران پروژهها و کارشناسان خزانهداری را به صورت همزمان فراهم میکند.
۳. اتصال زنده به سیستم حسابداری و دریافت/پرداخت
در راهکارهای جزیرهای، پس از هر تغییر در وضعیت ضمانتنامه، کارشناس مالی باید ثبتهای روزنامه را به صورت دستی در نرمافزار حسابداری وارد کند که این امر احتمال خطای انسانی و ناهمخوانی حسابها را به شدت افزایش میدهد.
یکی از برجستهترین نقاط قوت پارمیس استار، ارتباط زنده و یکپارچه میان زیر سیستم دریافت و پرداخت و حسابداری مالی است. هنگام صدور، تمدید، کسر کارمزد، مسدودی سپرده یا ابطال ضمانتنامه، نرمافزار به صورت خودکار و بر اساس الگوهای استاندارد حسابداری، اسناد حسابداری مرتبط (شامل حسابهای انتظامی، هزینههای مالی و سپردههای مسدودشده) را صادر میکند. این ویژگی، صد در صد خطای کاربری را حذف کرده و تراز حسابهای انتظامی و واقعی را همواره به روز نگه میدارد.
۴. گزارشگیری تخصصی تعهدات و اعتبارات
تصمیمگیریهای استراتژیک مالی مستلزم دسترسی به گزارشهای تحلیلی و جامع از میزان تعهدات، اعتبارات بانکی و ریسکهای جاری سازمان است. پارمیس استار امکان اخذ گزارشهای تخصصی و ماتریسی را با چند کلیک ساده فراهم میسازد.
برخی از گزارشهای کلیدی پارمیس استار در این بخش به شرح زیر است:
- گزارش پراکندگی اعتبار در بانکها: نمایش سقف اعتباری استفاده شده و خالی شرکت در هر یک از بانکهای کشور.
- گزارش وضعیت تعهدات کارفرمایان و پیمانکاران: تفکیک ضمانتنامههای صادره و دریافتی به تفکیک پروژهها و طرفین حساب.
- گزارش ماتریسی وثایق: شفافسازی آخرین وضعیت چکها، سفتهها و اسناد ملکی مسدود شده نزد شبکه بانکی.
- گزارش تحلیل روند کارمزدها: ارزیابی مجموع کارمزدهای پرداختی به بانکها به تفکیک دوره و پروژه.

جمعبندی
ضمانت نامه بانکی ابزاری کلیدی در اعتباربخشی به روابط تجاری و کاهش ریسکهای پیمانکاری است که به فعالان اقتصادی اجازه میدهد بدون بلوکه کردن کامل نقدینگی، در پروژههای بزرگ مشارکت نمایند. در این مقاله ابعاد حقوقی، انواع ضمانتنامهها، مراحل صدور، فرمول کارمزد، تفاوت با اعتبار اسنادی (LC) و ثبتهای جامع حسابداری به دقت تحلیل شد.
دریافت ضمانت نامه از بانک تنها گام اول است. اتکا به روشهای سنتی برای کنترل سررسیدها و وثایق، شرکتها و سازمانها را در معرض جریمههای سنگین و انجماد نقدینگی قرار میدهد. به همین دلیل راهکار بنیادین برای مدیران مالی، استقرار سیستم دریافت و پرداخت یکپارچه در قالب ERP پارمیس استار است تا کلیه فرآیندهای ثبت، پایش، تمدید، ابطال و حسابداری ضمانتنامهها به صورت کاملاً خودکار، هوشمند و بدون ریسک انسانی مدیریت شوند.
سوالات متداول (FAQ)
۱. آیا ضمانت نامه بانکی قابل انتقال به شخص دیگری است؟
خیر؛ ضمانت نامه بانکی کاملاً شخصی و غیر قابل انتقال است و تنها شخص حقیقی یا حقوقی که نام او به عنوان «ذینفع» در متن سند قید شده است، حق مطالبه وجه آن را از بانک خواهد داشت.
۲. حداقل میزان سپرده نقدی برای دریافت ضمانت نامه چقدر است؟
بنا بر بخشنامههای بانک مرکزی و اعتبارسنجی بانک عامل از متقاضی، حداقل سپرده نقدی معمولاً بین ۵ تا ۲۰ درصد مبلغ ضمانت نامه متغیر است، اما در شرایط خاص یا برای متقاضیان بدون سابقه اعتباری ممکن است درصدهای متفاوتی مطالبه شود.
۳. در صورت انجام کامل تعهدات، ضمانت نامه چگونه ابطال میشود؟
پس از پایان موضوع قرارداد، ذینفع با ارسال نامه رسمی موافقت خود با ابطال را اعلام کرده و اصل لاشه ضمانت نامه را به بانک عودت میدهد. بانک با دریافت لاشه، اقدام به آزادسازی وثایق و سپرده مسدود شده میکند.
۴. تفاوت اصلی چک ضمانت با ضمانت نامه بانکی چیست؟
چک ضمانت سندی شخصی است که اعتبار آن کاملاً وابسته به موجودی و نقدینگی صادر کننده است، اما ضمانت نامه بانکی تعهد مستقیم، غیر قابل برگشت و مستقل بانک ضامن بوده و دارای کد یکتای سامانه سپام بانک مرکزی است.
۵. در صورت ضبط ضمانت نامه توسط ذینفع، بانک چه اقدامی انجام میدهد؟
بانک ضامن به محض دریافت تقاضای ضبط از سوی ذینفع در مهلت اعتبار، مکلف به پرداخت فوری وجهالضمان است. سپس بانک برای جبران وجوه پرداختی، به صورت مستقیم اقدام به نقد کردن سپردهها، وثایق ملکی، چکها و سفتههای تودیع شده متقاضی مینماید.