

تفاوت یک کسبوکار موفق با شرکتی که مدام درگیر بدهیهای بیمهای است، در جزئیات کوچکی است که گاهی لابه لای کلاف سردرگم اسناد مالی گم میشوند. حسابرسی دفاتر قانونی توسط تامین اجتماعی، معیار انضباط مالی شرکتها را مشخص میکند. خیلی از کارفرمایان فکر میکنند جریمههای سنگین ماده ۱۸۳ فقط برای فرار بیمهای است، در حالی که واقعیت چیز دیگری است. اشتباهات ساده در ثبت هزینهها و بیاطلاعی از نحوه پر کردن کاربرگهای حسابرسی، یکی از دلایل اصلی این جریمههای سنگین هستند.
کاربرگ حسابرسی بیمه
کاربرگ حسابرسی بیمه، ابزار رسمی بازرسان سازمان تامین اجتماعی برای تطبیق هزینههای دفاتر قانونی با لیستهای ارسالی ماهیانه است. برای جلوگیری از جریمه سنگین ۳۰ درصدی ماده ۱۸۳ قانون تامین اجتماعی، حسابداران باید هزینهها را در ۳ ستون اصلی (حقوق پرسنل با نرخ ۳۰٪، قراردادهای خدماتی بدون مصالح با نرخ ۱۶.۶۷٪ و قراردادهای توأم با مصالح با نرخ ۷.۸٪) تفکیک کنند و اسناد معافیتها و مفاصاحسابهای ماده ۳۸ را پیش از حضور حسابرسان ضمیمه پرونده مالی نمایند.
در سازمانهای بزرگ که حجم تراکنشها و تعداد پرسنل بالاست، مدیریت دستی این اسناد عملاً غیرممکن است و کوچکترین تاخیر یا خطای انسانی، هزینه سنگینی روی دست شرکت میگذارد. در چنین ابعادی، رسیدن به دقت بالا، سرعت عمل در استخراج گزارشها و تحویل بهموقع اسناد به بازرسان، تنها زمانی ممکن میشود که ثبتهای مالی به صورت یکپارچه و خودکار به نرم افزار حقوق و دستمزد متصل باشند. در ادامه این مقاله، نحوه دستهبندی صحیح هزینهها و راهکارهای دفاع مستند در برابر ممیزیهای بیمه را بررسی میکنیم.

حسابرسی بیمه چیست و کاربرگهای بیمه چه نقشی در آن دارند؟
حسابرسی بیمه تامین اجتماعی به فرایند رسمی بازرسی و ممیزی دفاتر قانونی (دفتر روزنامه و دفتر کل) و اسناد مالی شرکتها توسط حسابرسان معتمد سازمان تامین اجتماعی بر اساس ماده ۴۷ قانون تامین اجتماعی گفته میشود. هدف اصلی این فرایند، اطمینان از کسر و واریز کامل حق بیمه کلیه نیروهای شاغل و قراردادهای پیمانکاری سازمان و همچنین شناسایی هزینههای مشمولی است که در طول سال مالی از دید سازمان پنهان مانده یا به اشتباه معاف تلقی شدهاند.
بازرسان سازمان با استخراج دادههای مالی، آنها را در فرمهای استانداردی به نام «کاربرگهای حسابرسی بیمه» خلاصه میکنند تا مبنای محاسباتی مطالبه حق بیمه قرار گیرد. منطق کلیدی و فلسفه وجودی کاربرگهای بیمه، ایجاد یک موازنه دقیق و شفاف میان سه ضلع زیر است:
- صورتهای مالی افشا شده
- لیستهای ارسالی ماهیانه بیمه
- تکالیف پیمانکاری موضوع ماده ۳۸
سازمان تامین اجتماعی بر اساس معیار ماهیت هزینهها و نوع ارتباط قراردادی، تمام ردیفهای هزینه دفاتر را غربالگری میکند. ارزیابی حسابرسان بر پایه تفاوت ماهوی میان حقوق مستمر پرسنل، پرداختی به مشاوران، حقالزحمههای خدماتی و پیمانها استوار است. به همین دلیل کاربرگ بیمه فقط یک جدول ساده نیست، بلکه سند نهایی تعیین بدهی یا برائت مالی سازمان محسوب میشود.
ماده ۴۷ قانون تامین اجتماعی و بازرسی دفاتر قانونی
ماده 47 قانون تامین اجتماعی
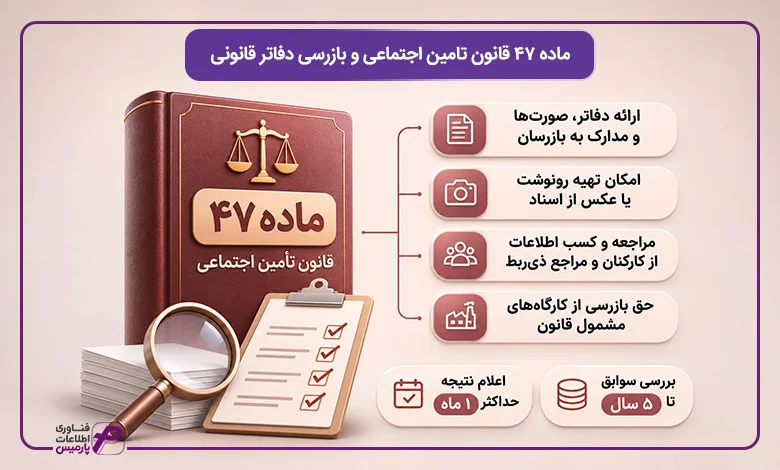
کارفرمایان مکلفند صورت مزد و حقوق و مزایای بیمه شدگان همچنین دفاتر و مدارک لازم را در موقع مراجعه به بازرس به سازمان دراختیار او بگذارند. بازرسان سازمان می توانند از تمام یا قسمتی از دفاتر و مدارک مذکور رونوشت یا عکس تهیه و برای کسب اطلاعات لازم به هر یک از روسا و کارمندان و کارگران کارگاه و مراجع ذیربط مراجعه نمایند. بازرسان سازمان حق دارند کارگاه های مشمول قانون را مورد بازرسی قرار دهند و دارای همان اختیارات و مسئولیتهای مذکور در مواد ۵۲ و ۵۳ قانون کار خواهند بود. نتیجه بازرسی حداکثر ظرف یکماه از طرف سازمان به کارفرما اعلام خواهد شد.
ماده ۴۷ قانون تامین اجتماعی دایره اختیارات بازرسان بیمه در گردآوری داده و اطلاعات از وضعیت بیمه شدگان در بنگاه های اقتصادی نشان میدهد و به عنوان پایه و مبنای قانونی بازرسی دفاتر سازمان، کارفرمایان را مکلف میسازد تا کلیه دفاتر قانونی، صورتهای مالی، صورتجلسات، فاکتورها و مدارک پرداختی خود را در اختیار بازرسان سازمان قرار دهند. طبق قانون، بازرسان تامین اجتماعی مجاز هستند اسناد مالی تا ۵ سال گذشته سازمان را مورد بررسی قرار دهند.
بر اساس مصوبات جدید شورای اقتصاد و بخشنامههای تسهیل فضای کسب و کار، اولویت زمان حسابرسی به ۱ سال آخر دفاتر مالی محدود شده است، به جز مواردی که ادعای سوابق بیمهای یا احکام مراجع قضایی وجود داشته باشد.
ماده 38 قانون تامبن اجتماعی در ارتباط با بیمه مقاطعه کاران فرعی
عدم ارائه دفاتر یا ممانعت از بازرسی، علاوه بر جرایم نقدی، موجب برآورد بدهی به صورت ضریبمحور و علیالرأس خواهد شد. حسابرسان سازمان با حضور در محل شرکت، تمامی معینهای هزینه از جمله معین حقوق و دستمزد، تعمیرات و نگهداری، حقالزحمهها، مشاوره، حملونقل و پیمانکاران را به صورت سطر به سطر بررسی میکنند. هرگونه پرداخت وجه به اشخاص حقیقی که فاقد صورتحساب رسمی، فاکتور تایید شده یا مفاصاحساب ماده ۳۸ باشد، در صورتی که نتوان ماهیت معاف بودن آن را اثبات کرد، مشمول بدهی و جریمه کتمان خواهد شد. از این رو حسابداران باید تمامی مدارک مثبته مالی را منطبق با الزامات ماده ۴۷ بایگانی نمایند.
ماده 38 قانون تأمین اجتماعی
در مواردی که انجام کار به طور مقاطعه به اشخاص حقیقی یا حقوقی واگذار میشود کارفرما باید در قراردادی که منعقد میکند مقاطعهکار را متعهد نماید که کارکنان خود همچنین کارکنان مقاطعهکاران فرعی را نزد سازمان بیمه نماید و کل حق بیمه را به ترتیب مقرر در ماده 28 این قانون بپردازد. پرداخت پنج درصد بهای کل کار مقاطعه کار از طرف کارفرما موکول به ارائه مفاصاحساب از طرف سازمان خواهد بود.
کاربرگ بیمه؛ پل ارتباطی سند مالی و برگ تشخیص بدهی
یکی از ابزارهای محاسباتی مهم که در فرایند بررسی حق بیمههای پرداخت شده به سازمان تأمین اجتماعی مورد استفاده قرار میگیرد، کاربرگ حسابرسی بیمه است. این کاربرگها در انواع مختلفی در دسترس هستند و با هدف تایید و اثبات صحت محاسبات حق بیمه در دفاتر و اسناد مالی شرکتها طراحی شدهاند. کاربرگهای بیمه توسط مؤسسه حسابرسی تأمین اجتماعی به صورت فایل اکسل طراحی شده که پس از تکمیل نسخه اسکن شده آن در اختیار شرکتها قرار میگیرد.
اهمیت حیاتی کاربرگ در این است که برگ تشخیص بدهی صادره از سوی شعب تامین اجتماعی، برآیند مستقیم اعداد نهایی همین کاربرگها است. چنانچه حسابدار ارشد سازمان هنگام بررسی دفاتر همراه بازرس، موارد مندرج در کاربرگ را صورتجلسه نکند یا نسبت به ادعاهای نادرست بازرس در تفکیک هزینهها اعتراض مستند ارائه ندهد، امضای کاربرگ به منزله پذیرش اولیه بدهی خواهد بود. شناخت دقیق نحوه تنظیم کاربرگ و کنترل کردن اعداد آن با ثبتهای دفتری، تنها سپر دفاعی شرکت در برابر صدور برگ تشخیصهای نامربوط و غیرقانونی است.
بررسی ساختار ۳ ستونه کاربرگ حسابرسی بیمه
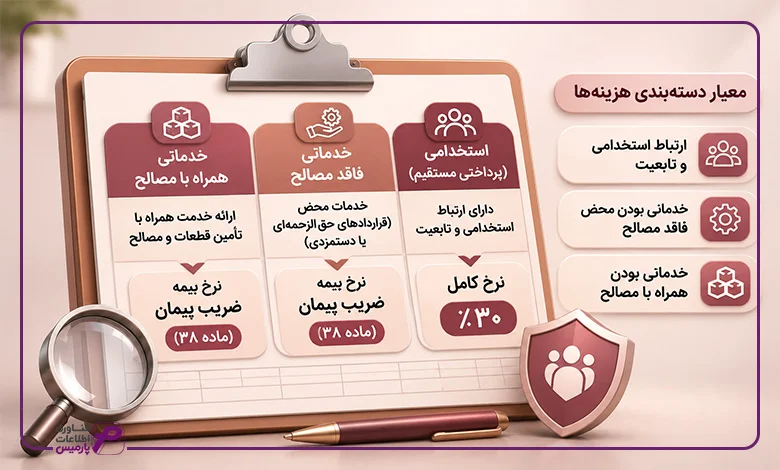
ساختار ریاضی کاربرگهای حسابرسی بیمه بر پایه یک جدول سه ستونه اصلی طراحی شده است که هر ستون نشان دهنده یک نرخ کسر حق بیمه متفاوت بر اساس ماهیت حقوقی، نوع خدمت و تامین مصالح است. بازرسان سازمان پس از ممیزی ثبتهای مالی، کلیه هزینههای پرداختی سازمان به اشخاص را طبق بخشنامه ۱۱ جدید درآمد و دستورالعملهای حسابرسی، در یکی از این سه ستون جانمایی میکنند. ناآگاهی حسابدار از فرمولها و مبالغ سقف بیمه در این سه ستون، باعث ایجاد بدهیهای کاذب و سنگین میشود.
معیار دستهبندی هزینهها در این سه ستون، بر سه محور زیر استوار است:
- ارتباط استخدامی و تابعیت
- خدماتی بودن محض فاقد مصالح (خدمات یا قراردادهای حق الزحمهای یا دستمزدی)
- خدماتی بودن همراه با تامین قطعات و مصالح
فلسفه محاسبه نرخها بر اساس قانون تامین اجتماعی، جبران ریسک نیروی کار و پوشش هزینههای درمان و بازنشستگی است، به طوری که در پرداختیهای مستقیم استخدامی نرخ کامل ۳۰ درصد و در قراردادهای پیمانکاری نرخهای مقطوع ضریب پیمان (موضوع ماده ۳۸) اعمال میشود.
سقف بیمه روزانه هر سال بر اساس ۷ برابر حداقل دستمزد روزانه ابلاغی شورای عالی کار تعیین میشود. مبالغ پرداختی به پرسنل رسمی فراتر از این سقف، معاف از کسر حق بیمه ۳۰ درصد در ستون اول است.
ستون اول: حقوق و دستمزد پرسنل رسمی (نرخ ۳۰٪ و سقف بیمه)
ستون اول کاربرگ حسابرسی بیمه اختصاص به حقوق، دستمزد و مزایای پرداختی به پرسنل شاغل در سازمان دارد که دارای رابطه استخدامی مستقیم هستند. کلیه وجوه پرداختی شامل پایه حقوق، اضافه کاری، حق مسکن، بن کارگری، فوقالعاده شغل، سرپرستی و پاداشهای غیرمعاف که در دفاتر ثبت شدهاند با لیستهای بیمه ارسالی ماهانه تطبیق داده میشوند. نرخ حق بیمه در این ستون برابر با ۳۰ درصد (۷ درصد سهم بیمهشده، ۲۰ درصد سهم کارفرما و ۳ درصد بیمه بیکاری) با رعایت سقف حقوق است.
چنانچه سازمان در طول سال، مزایایی را به پرسنل پرداخت کرده باشد ولی در لیستهای ماهانه بیمه اظهار نکرده باشد، مابهالتفاوت آن در این ستون محاسبه شده و علاوه بر کسر ۳۰ درصد حق بیمه، مشمول ۳۰ درصد جریمه قطعی کتمان (موضوع ماده ۱۸۳ قانون تامین اجتماعی) خواهد شد. به همین دلیل حسابداران باید تمام فیشهای حقوقی و پرینتهای بانکی پرداخت را به صورت دقیق با این فرمول تطبیق دهند تا بدهی اضافی ناشی از تجاوز از سقف قانونی به شرکت تحمیل نشود.
ستون دوم: حقالزحمهها و قراردادهای خدماتی بدون مصالح (نرخ ۱۶.۶۷٪)
ستون دوم کاربرگ حسابرسی متعلق به قراردادها و پرداختیهای خدماتی، مشاورهای، دستمزدی خالص و پیمانهای فاقد مصالح است که به اشخاص حقیقی یا حقوقی پرداخت شده و فاقد مفاصاحساب ماده ۳۸ یا فیش کسر حق بیمه استخدامی هستند. نمونه بارز این هزینهها شامل موارد زیر است:
- حقالزحمه حسابرسی
- مشاوره حقوقی
- تعمیرات دستی تجهیزات
- کارهای گرافیکی
- پیمانکاریهای خالص دستمزدی
نرخ محاسبه حق بیمه در این ستون به صورت مقطوع ۱۶.۶۷ درصد (۱۵ درصد حق بیمه پایه + ۱.۶۷ درصد بیمه بیکاری مربوطه) از ناخالص کارکرد فاکتور یا صورتجلسه پرداختی تعیین شده است.
حسابداران باید توجه داشته باشند که اگر پرداختی به مشاوران حقیقی به عنوان حقوق و دستمزد ثبت شود، در ستون اول با نرخ ۳۰٪ محاسبه میشود، در حالی که اگر تحت عنوان قرارداد خدماتی فاکتوری بایگانی شده باشد، در ستون دوم با نرخ ۱۶.۶۷٪ جانمایی خواهد شد. تفکیک دقیق این دو حساب در کدینگ مالی، نقش بسزایی در تقلیل نرخ حق بیمه تکلیفی سازمان ایفا میکند.
ستون سوم: قراردادهای توام با مصالح و تجهیزات (نرخ ۷.۸٪)
ستون سوم کاربرگ حسابرسی بیمه به قراردادهای پیمانکاری، عمرانی و غیر عمرانی اختصاص دارد که در آنها تامین مصالح، قطعات، ماشینآلات یا تجهیزات سنگین بر عهده پیمانکار بوده است. بر اساس بخشنامه ۱۱ جدید درآمد، هنگامی که فاکتور یا صورت وضعیت مالی پرداختی شامل هر دو بخش «دستمزد اجرای کار» و «قیمت مصالح مصرفی» باشد، ضریب بیمه کاهش مییابد.
نرخ حق بیمه تکلیفی در این ستون برابر با ۷.۸ درصد (۷ درصد حق بیمه + ۰.۸ درصد حق بیمه بیکاری) از ناخالص کل پرداختی یا صورت وضعیت است.
جدول زیر ساختار مقایسهای و الزامات دفاعی سه ستون کاربرگ حسابرسی را به طور کامل خلاصه میکند:
نام ستون کاربرگ | نوع هزینه و ماهیت سند مالی | نرخ حق بیمه قانونی | سقف محاسبه | اسناد و مدارک دفاعی موردنیاز |
ستون اول | حقوق، مزایا و دستمزد پرسنل رسمی | ۳۰٪ (سهم کارمند و کارفرما) | سقف روزانه ابلاغی شورای کار | لیست ماهانه، لیست بیمه، فیش حقوق و پرینت بانک |
ستون دوم | خدمات، مشاوره و پیمان فاقد مصالح | ۱۶.۶۷٪ (دستمزد خالص) | بدون سقف | فاکتور رسمی، قرارداد، صورتجلسه تحویل کار |
ستون سوم | پیمانکاری و ساخت توأم با مصالح | ۷.۸٪ (مصالح + دستمزد) | بدون سقف | فاکتور خرید مصالح، صورت وضعیت تایید شده |
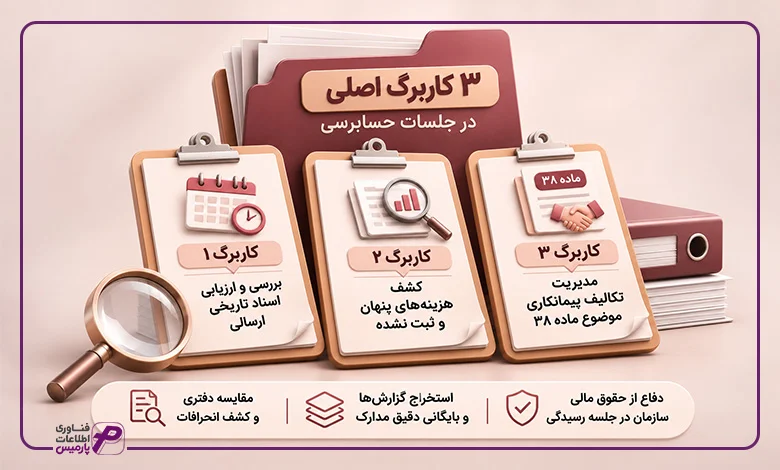
بررسی تفکیکی ۳ کاربرگ اصلی در جلسات حسابرسی
در جلسات عملیاتی حسابرسی دفاتر قانونی، بازرسان سازمان تامین اجتماعی دادههای مالی را در سه فرم مجزا که به عنوان کاربرگهای سهگانه اصلی شناخته میشوند، تفکیک و پیادهسازی میکنند. هر یک از این کاربرگها دارای کارکرد، دامنه ممیزی و ابعاد حقوقی متفاوتی است. عدم شناخت نحوه تکمیل این سه فرم باعث میشود حسابداران نتوانند در طول جلسه رسیدگی از حقوق مالی سازمان دفاع کنند و هزینههای معاف را به عنوان مابهالتفاوت بدهی بپذیرند.
تفکیک این سه کاربرگ بر اساس سه اصل زیر صورت گرفته است:
- ارزیابی اسناد تاریخی ارسالی
- کشف هزینههای پنهان و ثبت نشده
- مدیریت تکالیف پیمانکاری موضوع ماده ۳۸
حسابرسان سازمان با مقایسه دفتری، به دنبال یافتن شکاف میان اظهارات ماهانه شرکت و واقعیت دفاتر کل هستند. ارزیابی انحرافات مالی در این سه بخش، نیازمند تسلط کامل به نحوه استخراج گزارشها و بایگانی دقیق مدارک است.
راهکار دفاع مالیاتی و بیمهای:
همیشه قبل از ورود بازرسان تامین اجتماعی، یک بار پیشحسابرسی داخلی انجام دهید. مطابق با فرمت کاربرگهای سهگانه، کلیه معینها را بررسی کرده و برای اسناد مفقودی یا پیمانها، گواهیهای لازم را پیش از جلسه استعلام نمایید.
کاربرگ شماره 1: لیستهای ارسالی شرکت
کاربرگ شماره ۱ حسابرسی، فرم تطبیق لیستهای ماهانه ارسالی به شعب تامین اجتماعی با ارقام مندرج در معین حقوق و دستمزد دفاتر قانونی است. در این کاربرگ، بازرس سازمان موارد زیر را جدولبندی میکند:
- تعداد بیمه شدگان
- مبالغ دستمزد ناخالص ارسالی
- مبالغ حق بیمه پرداخت شده در هر ماه از سال مالی
هدف از این کاربرگ، شناسایی انحرافات احتمالی ناشی از عدم ثبت سند حسابداری حقوق در برخی ماهها یا مغایرت اعداد لیست با دفاتر است. یکی از چالشهای بزرگ حسابداران در این بخش، مفقود شدن رسیدهای فیزیکی، دیسکتها یا فایلهای متنی لیستهای بیمه سالهای گذشته به دلیل تغییرات کادر مالی یا تغییرات سختافزاری است. در صورت مفقودی رسیدها، بازرسان مبالغ دفاتر را ثبتنشده تلقی کرده و بدهی ۳۰ درصدی ایجاد میکنند.
برای مدیریت این مغایرت، استعلام سوابق از سیستم پورتال کارفرمایان تامین اجتماعی و دریافت فرم خلاصه وضعیت پرداختیهای سالانه از شعبه مربوطه، پیش از شروع جلسه رسیدگی بهترین راهکار است. حسابدار باید تمامی کد خطاهای پرداختی و فیشهای بانک را به صورت مکتوب ضمیمه کاربرگ شماره ۱ نماید تا مانع از محاسبه مجدد حق بیمه شود.
کاربرگ شماره ۲: حقوق و مزایای ارسال نشده
کاربرگ شماره ۲ یکی از مهمترین و حساسترین فرمها در جلسات حسابرسی تأمین اجتماعی محسوب میشود. این کاربرگ به ثبت حقوق و مزایای ثبت نشده یا ارسال نشده در لیستهای ماهانه اختصاص دارد. بازرسان سازمان پس از بررسی معینهای مختلف مالی مانند سایر هزینهها، پاداشها، هزینههای رفاهی، ایاب و ذهاب، پاداش هیئت مدیره و پرداختی به اشخاص حقیقی، هرگونه پرداخت وجهی که ماهیت دستمزد داشته اما در لیست بیمه ماهانه کسر حق بیمه نشده باشد را وارد این کاربرگ میکنند.
خطر بزرگ در این مرحله، اشتباه گرفتن و جانمایی هزینههای کاملاً معاف (مانند حق ماموریت، هزینه عائلهمندی قانونی، هزینههای سفر کاری، بازخرید خدمت و سنوات پایان کار) با حقوق ثبت نشده توسط بازرسان است. اگر حسابدار نتواند مدارک اثبات کننده ماهیت معافیت این هزینهها (مانند برگه حکم ماموریت، صورتجلسه ابلاغ سنوات یا فاکتور رسمی شرکتهای حمل و نقل عمومی) را ارائه دهد، بازرس آن را حقوق کتمان شده تلقی کرده و علاوه بر حق بیمه ۳۰ درصد، جریمه سنگین ۳۰ درصدی عدم ارسال لیست (موضوع ماده ۱۸۳) را به بدهی سازمان اضافه میکند.
اقلام معاف و مشمول در کاربرگ شماره ۲ شامل موارد زیر است:
هزینههای مشمول (نرخ ۳۰٪ + جریمه ۳۰٪ کتمان) | هزینههای معاف قانونی (نرخ صفر درصد) |
اضافه کاری فوقالعاده شغل و سرپرستی ثبت نشده در لیست ارسالی پرداختیهای نقدی ایاب و ذهاب بدون سند حمل و نقل عمومی پاداشهای متفرقه نقدی فاقد مجوز اداره کار | فوقالعاده ماموریت (همراه با حکم ماموریت و بلیت رفت و برگشت) حق اولاد و حق عائلهمندی طبق ضوابط قانون کار حق سنوات و مزایای پایان کار پرداختی به پرسنل |
کاربرگ شماره ۳: قراردادهای پیمانکاری و ماده ۳۸
کاربرگ شماره ۳ به ممیزی حسابهای پیمانکاری، قراردادهای خدماتی، ساختمانی و خریدهای حجمی سازمان اختصاص دارد که در چارچوب ماده ۳۸ قانون تامین اجتماعی قرار میگیرند. بر اساس ماده ۳۸، کلیه کارفرمایان موظفند ۵ درصد از هر صورت وضعیت یا پرداختی به پیمانکار را به همراه آخرین قسط نگه دارند و آزادسازی آن را منوط به ارائه مفاصاحساب رسمی از سازمان تامین اجتماعی کنند.
در کاربرگ شماره ۳، بازرس سازمان کلیه فاکتورها و پرداختیهای سرفصل پیمانکاران را لیست میکند. اگر برای یک پیمانکار، مفاصا حساب ماده ۳۸ در اسناد مالی موجود باشد، بازرس مکلف است آن ردیف را از جدول اخذ حق بیمه خارج کرده و ضریب صفر (معاف) ثبت کند.
چالش اصلی زمانی رخ میدهد که حسابدار، فاکتورهای دارای مفاصاحساب را با فاکتورهای فاقد مفاصا حساب در یک معین عمومی ثبت کرده باشد. در این حالت، حسابدار باید با تفکیک تفصیلیها و ارائه اصل برگه مفاصا حساب، از اعمال ضریب ۱۶.۶۷٪ یا ۷.۸٪ بر روی پیمانهایی که حق بیمه آنها قبلاً توسط پیمانکار تسویه شده است، جلوگیری به عمل آورد.

اشتباهات بزرگ حسابداران در تکمیل کاربرگهای بیمه که منجر به جریمه میشود
بررسی پروندههای بدهیهای سنگین سازمانها در تامین اجتماعی نشان میدهد که بخش عمدهای از صدور برگ تشخیصهای چند صد میلیونی، ناشی از کمبود دانش قانونی نیست، بلکه به دلیل خطاهای سنتی در تنظیم اسناد و اشتباهات سهوی حسابداران هنگام تکمیل کاربرگها اتفاق میافتد. عدم دقت در انطباق سرفصلهای کدینگ حسابداری با بخشنامههای جدید درآمد تامین اجتماعی، ریسکهای مالی غیر قابل جبرانی برای سازمان ایجاد میکند.
ابعاد این اشتباهات در عدم شناخت مرز میان هزینههای رفاهی معاف و مزایای ناخالص مشمول و همچنین عدم رعایت الزامات شکلی اسناد مالی ریشه دارد. بازرسان بیمه طبق دستورالعملهای داخلی خود، اصل را بر مشمول بودن تمام پرداختیها میگذارند، مگر آنکه خلاف آن با اسناد محکم اثبات شود.
هشدار مدیریتی:
هرگونه ثبت نامشخص یا مبهم در حساب پرداختی به اشخاص حقیقی، از نظر حسابرس بیمه به عنوان دستمزد مشمول تلقی شده و بالاترین نرخ بدهی (۳۰٪) به همراه جریمه کتمان را به همراه خواهد داشت.
در ادامه، سه خطای بزرگ و متداول حسابداران در فرایند تکمیل کاربرگهای بیمه و ترفندهای قانونی پیشگیری از آنها تحلیل شده است.
خطای اول: عدم تفکیک پاداشها و مزایای انگیزشی معاف
یکی از شایعترین خطاها، ثبت کلیه پاداشهای پرداختی به پرسنل زیر یک سرفصل واحد به نام «پاداش» است. طبق قوانین تامین اجتماعی، پاداشهای غیرمستمر و انگیزشی تنها در صورتی از کسر حق بیمه معاف هستند که دارای مصوبه رسمی هیئت مدیره، تاییدیه اداره کار (پاداش افزایش تولید موضوع ماده ۶ قانون تنظیم بخشی از مقررات تسهیل نوسازی صنایع) یا پرداخت در قالب بن خرید کالا به صورت غیر نقدی باشند.
عدم تفکیک پاداشهای معاف از پاداشهای مستمر در کدینگ حسابداری باعث میشود که بازرس کلیه مبالغ پاداش را در کاربرگ شماره ۲ وارد کرده و نرخ ۳۰ درصد به همراه جریمه ۳۰ درصدی کتمان روی آن اعمال کند.
راهکار عملیاتی:
برای پیشگیری از بروز این اشتباه و اعمال جرایم سنگین به سازمان باید دو اقدام مهم انجام داد:
- تفکیک دقیق معینهای پاداش افزایش تولید معاف از پاداشهای مستمر مشمول
- پیوست کردن مصوبات قانونی به اسناد پرداختی
خطای دوم: ثبت اشتباه هزینههای سفر و ماموریت در معینهای نامربوط
فوقالعاده ماموریت روزانه پرداختی به پرسنل (موضوع ماده ۴۶ قانون کار)، در صورت برخورداری از شرایط زیر، به صورت کامل از کسر حق بیمه معاف است:
- مبلغ آن از حداقل دستمزد روزانه قانونی کمتر نباشد
- کارمند حداقل ۵۰ کیلومتر از محل کارگاه اصلی دور شده باشد
- یا حداقل یک شب در محل ماموریت توقف داشته باشد
با این حال، بسیاری از حسابداران هزینههای ماموریت را تحت عناوین مبهمی مانند تنخواه گردان، سایر هزینههای پرسنلی یا حقالزحمه متفرقه ثبت میکنند. در این شرایط بازرس بیمه هنگام ممیزی دفاتر، به دلیل عدم وجود برگه حکم ماموریت و ثبت نامناسب دفتری، این هزینهها را به عنوان حقوق پرداختی کتمان شده تلقی کرده و بدهی ۳۰ درصدی کسر میکند.
راهکار عملیاتی:
برای جلوگیری از این خطای بزرگ، بایگانی منظم سه سند زیر الزامی است:
- حکم ماموریت با مهر کارفرما
- صورتحساب هزینههای اقامت و بلیت
- برگه پرداخت فوقالعاده ماموریت در معین اختصاصی فوقالعاده ماموریت
خطای سوم: عدم اخذ مفاصاحساب ماده ۳۸ از پیمانکاران قبل از تسویه نهایی
یکی از خطاهایی که برای شرکتهای کارفرمایی به شدت آسیبزایی دارد، پرداخت کامل ناخالص صورت وضعیت پیمانکاران و تسویه حساب نهایی با آنها بدون دریافت برگه مفاصا حساب ماده ۳۸ سازمان تامین اجتماعی است. طبق قانون، کارفرما مکلف است ۵ درصد از کل مبلغ قرارداد به همراه آخرین قسط پرداختی را تا ارائه مفاصاحساب نزد خود مسدود نگه دارد.
چنانچه حسابدار بدون دریافت مفاصاحساب، با پیمانکار تسویه نهایی انجام دهد و ۵ درصد سپرده را آزاد کند، در روز حسابرسی دفاتر، بازرس تامین اجتماعی کل مبلغ قرارداد را در کاربرگ شماره ۳ وارد کرده و نرخ ۱۶.۶۷٪ یا ۷.۸٪ حق بیمه را به حساب کارفرما منظور میکند. در این حالت، چون پیمانکار تسویه کرده و دسترسی به او وجود ندارد، کارفرما مجبور به پرداخت حق بیمه پیمانکار از جیب خود خواهد شد.
اتوماسیون و پیشگیری از مغایرت با راهکار یکپارچه پارمیس استار
انجام دستی حسابرسی داخلی و تنظیم کاربرگهای بیمه به صورت سنتی، نه تنها فرایندی زمانبر و پرخطا است، بلکه به دلیل عدم اتصال لحظهای به حسابداری مالی، همواره احتمال بروز مغایرت میان لیستهای ماهانه و ثبتهای دفتری را به همراه دارد. راهکار مدرن برای پایان دادن به این کابوس مالی، استفاده از سیستمهای یکپارچه هوشمند است.
نرمافزار پارمیس استار یک سیستم یکپارچه ERP است که با پوشش کامل فرایندهای مالی، حقوق و دستمزد و پیمانکاری، بستری فراهم میسازد که دادهها از نقطه صدور کارکرد تا ثبت سند کل به صورت کاملاً منطبق بر الزامات بیمهای به گردش درآیند.
فلسفه اتوماسیون در پارمیس استار، انتقال کنترل کیفیت از زمان پس از حسابرسی به زمان انجام ثبتهای مالی است. معیار هوشمندی این راهکار، اعمال خودکار قواعد بخشنامههای درآمد تامین اجتماعی، کنترل دقیق سقفهای قانونی و ایجاد یکپارچگی میان معینهای مالی با فرمتهای درخواستی موسسه حسابرسی بیمه است.
چهار رکن اصلی اتوماسیون بیمهای در سیستم یکپارچه پارمیس استار عبارتند از:
- کنترل سقف روزانه و معافیتهای قانونی پرسنل به صورت خودکار در نرم افزار حقوق و دستمزد
- صدور هوشمند سند حسابداری از طریق تطبیق دقیق معینهای مالی با لیست ارسالی ماهانه بیمه
- مدیریت سپرده ماده ۳۸ و کنترل اسناد مفاصا حساب دریافت شده
- استخراج خودکار و آنی کاربرگهای سهگانه حسابرسی با فرمت سازمان از طریق گزارشسازهای پیشرفته و نرم افزار داشبورد مدیریتی
یکپارچگی زیر سیستم حقوق و دستمزد با حسابداری مالی پارمیس استار
یکی از نقاط قوت اصلی پارمیس استار، ارتباط زنده و بدون واسطه میان زیر سیستم حقوق و دستمزد با نرم افزار حسابداری است. هنگام محاسبه حقوق ماهیانه، تمامی آیتمهای مشمول و معاف بیمه بر اساس آخرین قوانین و کدینگ استاندارد سازمان تنظیم میشوند. سیستم به صورت خودکار سند حسابداری حقوق را صادر کرده و مبالغ را در معینهای دقیق جانمایی میکند.
این یکپارچگی سیستمی باعث میشود که هیچگونه مغایرتی میان مبلغ حق بیمه مندرج در لیست ارسالی به شعب و مبلغ حق بیمه ثبت شده در دفتر روزنامه و کل به وجود نیاید. بدین ترتیب، کاربرگ شماره ۱ حسابرسی که مربوط به تطبیق لیستها با دفاتر است، در پارمیس استار همواره بدون حتی یک ریال انحراف استخراج میشود.
تولید گزارشهای دقیق تطبیقی مطابق با استانداردهای موسسه حسابرسی بیمه
نرم افزار حقوق و دستمزد پارمیس استار مجهز به ماژول اختصاصی گزارشگیری بر اساس فرمتهای استاندارد موسسه حسابرسی تامین اجتماعی است. این نرمافزار به کارفرمایان و مدیران مالی اجازه میدهد تا در هر لحظه از سال مالی، گزارش پیشحسابرسی کاربرگهای سهگانه را استخراج نمایند.
سیستم به صورت هوشمند، کلیه پرداختیها به اشخاص، قراردادهای پیمانکاری فاقد مفاصاحساب و هزینههای مشمول ثبت نشده را شناسایی کرده و آنها را به صورت دقیق در ستونهای سهگانه مربوطه (۳۰٪، ۱۶.۶۷٪ و ۷.۸٪) پیشبینی میکند. این پیشبینی به مدیران مالی فرصت میدهد تا قبل از حضور بازرسان سازمان، مدارک دفاعی و اسناد معافیت را آماده کرده و از صدور جریمههای ناخواسته جلوگیری کنند.
کنترل لحظهای سقف بیمه و معافیتهای قانونی
قوانین بیمهای کشور همواره دارای جزئیات عددی و سقفهای متغیر سالانه هستند. پارمیس استار با به روزرسانی هوشمند بخشنامههای دستمزد، کنترل سقف روزانه بیمه (۷ برابر حداقل دستمزد روزانه) را برای هر فرد به صورت مجزا انجام میدهد. مبالغ بالاتر از سقف به طور خودکار در معین معافیت بیمه ثبت میشوند تا در ستون اول کاربرگ حسابرسی کسر بیمه اضافی صورت نگیرد.
علاوه بر این، سیستم قابلیت مدیریت دقیق اسناد مفاصاحساب ماده ۳۸، کسر و نگهداری ۵ درصد سپرده بیمه پیمانکاران و قفل کردن تسویه نهایی تا زمان ثبت شماره مفاصا حساب در سیستم را دارد. برای تجهیز سازمان خود به این راهکار هوشمند و عبور بیدردسر از حسابرسیهای تامین اجتماعی، میتوانید همین حالا به صفحه پارمیس استار مراجعه کرده و درخواست دموی تخصصی خود را ثبت نمایید.


جمعبندی
حسابرسی دفاتر قانونی و تکمیل کاربرگهای بیمه، در واقع آزمون سنجش انضباط اسناد مالی و شکلدهی صحیح کدینگ حسابداری در سازمانها است. تحلیل پروندههای بدهی تامین اجتماعی نشان میدهد که مطالبه جریمههای سنگین ۳۰ درصدی ماده ۱۸۳، در اغلب موارد ناشی از سوء نیت کارفرمایان نبوده، بلکه پیامد مستقیم خطاهای اجرایی، ثبتهای نامناسب در سرفصلهای معین و عدم ارتباط سیستمی میان لیستهای ارسالی با ثبتهای مالی بوده است. مواجهه موفق با ممیزان تامین اجتماعی نیازمند تغییر نگاه از اقدام انفعالی در روز حسابرسی به کنترل پیشگیرانه سیستمی در طول سال مالی است.
برای عبور امن و بیدردسر از جلسات حسابرسی تامین اجتماعی و صفر کردن بدهیهای کاذب، طی کردن نقشه راه عملیاتی سه گام زیر پیشنهاد میشود:
گام اول، اصلاح و مهندسی مجدد کدینگ حسابداری است. در اولین اقدام، معینهای مالی مرتبط با پرداختیهای پرسنلی و پیمانکاری را بازنگری کنید. معینهای فوقالعاده ماموریت، پاداشهای معاف، هزینههای سفر و خریدهای همراه با مصالح را از معینهای عمومی جدا کرده و الزام بایگانی مدارک را در آییننامه مالی شرکت ثبت نمایید.
گام دوم، اجرای فرایند پیشحسابرسی سالانه داخلی است. در پایان هر سال مالی و قبل از پلمپ دفاتر سال بعد، یک بار فرایند پیشحسابرسی را طبق ساختار ۳ کاربرگ اصلی اجرا کنید. تمام قراردادهای پیمانکاری فاقد مفاصاحساب را پیگیری کرده و مغایرتهای احتمالی میان لیستهای ماهانه با معین حقوق را کشف و اصلاح کنید.
گام سوم، استقرار سیستم یکپارچه ERP و اتوماسیون حقوق و دستمزد است. با جایگزینی روشهای سنتی توسط نرمافزارهای یکپارچه مانند پارمیس استار، فرایند صدور اسناد حسابداری حقوق و کنترل سقفها را خودکار کنید تا خطای انسانی به حداقل رسیده و گزارشهای دقیق تطبیقی همواره آماده ارائه به حسابرسان سازمان باشد.
سوالات متداول (FAQ)
1.مهلت قانونی اعتراض به برگ تشخیص بدهی حاصل از کاربرگهای حسابرسی بیمه چقدر است؟
کارفرما بر اساس ماده ۴۲ قانون تامین اجتماعی، حداکثر ۳۰ روز کاری از تاریخ ابلاغ رسمی برگ تشخیص بدهی فرصت دارد تا اعتراض کتبی و مستدل خود را به همراه مدارک مثبته به شعبه مربوطه ارائه دهد. عدم اعتراض در این مهلت موجب قطعی شدن بدهی و ارجاع پرونده به اجرائیات خواهد شد.
2.در هیئتهای بدوی و تجدید نظر تامین اجتماعی چه اسنادی برای دفاع و کاهش بدهی ارائه شود؟
ارائه اصل دفاتر قانونی پلمپ شده، صورتجلسات هیئت مدیره، فاکتورهای رسمی خرید مصالح (برای تقلیل نرخ به ۷.۸٪)، اصل برگههای مفاصا حساب ماده ۳۸ پیمانکاران، احکام ماموریت و گواهی پاداش افزایش تولید تایید شده توسط اداره کار، قویترین اسناد دفاعی محسوب میشوند.
3.آیا پاداش افزایش تولید (آکورد) مشمول کسر حق بیمه در کاربرگهای حسابرسی است؟
خیر؛ پاداش افزایش تولید در صورتی که بر اساس آییننامه آکورد مصوب کارگاه و به تایید اداره تعاون، کار و رفاه اجتماعی استان رسیده باشد، طبق ماده ۶ قانون نوسازی صنایع از پرداخت حق بیمه معاف بوده و نباید در کاربرگ شماره ۲ ثبت شود.
4.سقف محاسبه کسری حق بیمه در ستون اول کاربرگها چگونه تعیین میشود؟
سقف حق بیمه روزانه بر اساس ۷ برابر حداقل دستمزد روزانه مصوب شورای عالی کار در همان سال مالی محاسبه میشود. پرداختیهای مستمر فراتر از این مبلغ در ماه، مشمول کسر ۳۰ درصد حق بیمه نخواهند بود.