
اگر از مدیر مالی یا اداری یک شرکت سوال کنید که به طور دقیق چند لپتاپ، میز، پرینتر یا خودرو در مالکیت سازمان قرار دارد و هر کدام در حال حاضر در کدام قسمت است، چند درصد احتمال میدهید که یک پاسخ دقیق دریافت کنید؟ در بسیاری از کسب و کارها حتی مدیران با تجربه هم نمیتوانند به این سوال ساده، پاسخ دقیق بدهند، زیرا داراییهای فیزیکی در یک سازمان به طور معمول بدون یک سیستم مشخص بین واحدها جابجا میشوند، مستهلک میشوند یا ممکن است بدون اینکه کسی متوجه شود، گم شوند.
اموالگردانی فرآیند شناسایی، کدگذاری، ثبت و پایش مستمر داراییهای فیزیکی و بادوام یک سازمان (از میز و صندلی تا ماشینآلات و خودرو) است تا در هر لحظه، موجودی واقعی، محل استقرار و مسئول نگهداری هر دارایی به طور دقیق مشخص باشد و با اطلاعات ثبتشده در دفاتر مالی مطابقت داشته باشد.
اموال گردانی بهترین راهکار برای حل این مشکل است زیرا تضمین میکند که هر دارایی فیزیکی در سازمان از لحظه خرید تا لحظه اسقاط به صورت دقیق شناسایی، کدگذاری و رهگیری شود. امروزه این فرایند با استفاده از نرمافزار اموال و دارایی ثابت، به صورت کاملا هوشمند مدیریت میشود و به مدیران اجازه میدهد که بتوانند هر لحظه وضعیت داراییهای مختلف خود را مشاهده و رصد نمایند.
اموال گردانی چیست؟
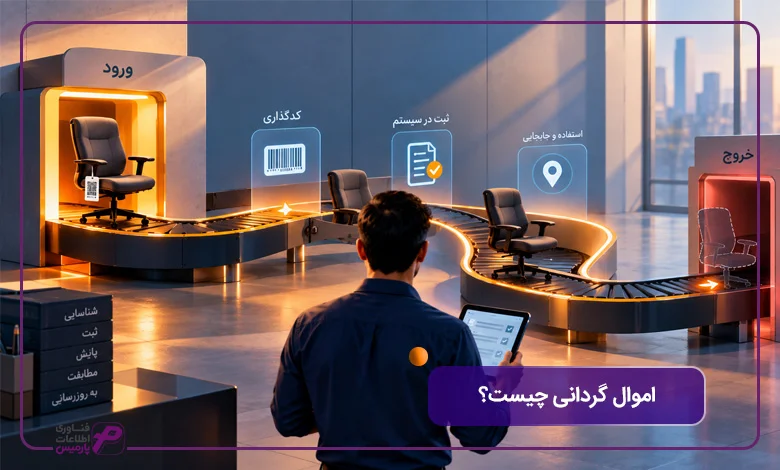
اموال گردانی یک فرایند کنترلی و مستمر است که با استفاده از آن یک سازمان یا کسب و کار کلیه داراییهای فیزیکی و بادوام خود را شناسایی، کدگذاری، ثبت و به صورت دورهای با اطلاعات موجود در دفاتر مالی تطبیق میدهد. فرایند اموال گردانی فقط یک شمارش ساده سالانه نیست بلکه چرخهای است که از لحظه ورود یک دارایی به سازمان (از طریق خرید، اهدا یا انتقال) شروع شده و تا لحظه خروج آن (فروش، اسقاط یا انتقال) ادامه پیدا میکند.
در آییننامههای مالی و اداری سازمانهای دولتی ایران، اموال گردانی به عنوان یک وظیفه رسمی برای واحد اموال یا حسابداری تعریف شده است که هدف آن حفظ و صیانت از اموال دولتی و جلوگیری از تضییع یا سوء استفاده است. اما این مفهوم به بخش دولتی محدود نمیشود و هر سازمان خصوصی از یک استارتاپ کوچک تا یک هلدینگ صنعتی بزرگ، به این منطق نیاز دارند که بدانند صاحب چه داراییهایی هستند، این داراییها در کجا قرار دارند و ارزش دفتری آنها چقدر است.
در امور روزمره یک سازمان، اموال گردانی یعنی زمانی که یک کارمند جدید استخدام میشود و به عنوان مثال یک لپتاپ به عنوان ابزار کار خود تحویل میگیرد، این تحویل باید ثبت شود. اگر یک واحد سازمانی از یک طبقه به طبقه دیگر منتقل میشود، جابجایی تجهیزات باید ثبت و بهروزرسانی شود. وقتی یک دستگاه به هر دلیل بلا استفاده شده و از رده خارج میشود، خروج آن باید در سیستم اموال و حسابداری منعکس شود. اگر این فرایند مستمر در یک سازمان انجام نشود، فاصله بین موارد ثبت شده در دفاتر با مواردی که واقعا در سازمان وجود دارد، روز به روز بیشتر میشود.
قبل از شروع فرآیند اموالگردانی، تفکیک و شناخت دقیق انواع داراییهای ملموس و ناملموس اهمیت بالایی دارد. برای آشنایی با دستهبندیهای مالی پیشنهاد میکنیم مقاله انواع دارایی در حسابداری چیست؟ را مطالعه کنید.
مفهوم | تعریف ساده | مصداق سازمانی |
اموالگردانی | فرآیند شناسایی و پایش مستمر داراییهای فیزیکی | شمارش و کدگذاری تجهیزات اداری هر شش ماه |
دفتر اموال | سند ثبت رسمی مشخصات هر دارایی | ثبت کد، تاریخ خرید و محل استقرار میز مدیریت |
مغایرتگیری اموال | مقایسه موجودی فیزیکی با دفتر مالی | کشف عدم تطابق تعداد کامپیوترها با سند خرید |
در اموال گردانی باید مشخصات دقیق داراییها ثبت شده، به صورت منظم کدگذاری شود، با دفاتر مالی تطبیق داده شود و به صورت مستمر بهروزرسانی شود. اگر یک سازمان فقط سالی یک بار اموال موجود را شمارش کند اما در این فاصله بهروزرسانی انجام ندهد، فقط بخش کوچکی از فرایند را اجرا کرده است.
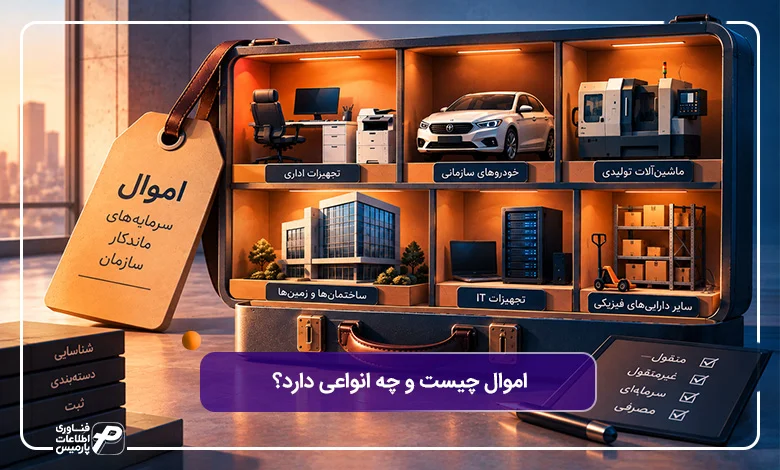
اموال چیست و چه انواعی دارد؟
به داراییهای فیزیکی و قابل شناسایی در یک سازمان که برای مدت طولانیتر از یک دوره مالی مورد استفاده قرار میگیرند و به طور مستقیم برای فروش در نظر گرفته نشدهاند، اموال گفته میشود. بر اساس این تعریف، کالاهای موجود در انبار که برای فروش یا مصرف در فرایند تولید نگهداری میشوند، به عنوان اموال شناخته نمیشوند.
در ادبیات مالی مفهومی با عنوان دارایی ثابت مشهود یا اموال، ماشینآلات و تجهیزات وجود دارد که مصداق اصلی اموال در فرایند اموال گردانی است. بر اساس استاندارد حسابداری شماره 11 ایران، داراییهای ثابت مشهود باید دارای شکل فیزیکی مشخص، عمر مفید بیش از یک سال و کاربرد در فعالیتهای عملیاتی سازمان باشند.
بر اساس تعاریفی که ارائه شد، اموال یک سازمان دارای طیف وسیعی است که شامل تجهیزات کوچک اداری مانند صندلی و پرینتر تا داراییهای بزرگتر مانند خودروهای سازمانی، ماشینآلات تولیدی و حتی ساختمانها میشود. پایه اصلی یک سیستم اموال گردانی موفق این است که این اقلام به نحو صحیح بر اساس نوع، ارزش و طول عمر دستهبندی و تفکیک شوند. به این دلیل که رویکرد کنترلی یک صندلی با یک دستگاه سرور نمیتواند یکسان و مشابه باشد.
تفاوت اموال منقول و غیرمنقول
یکی از مفاهیم مهم در موضوع اموال گردانی، آشنایی یا اموال منقول و غیر منقول و درک تفاوتهای این دو نوع اموال است:
- اموال منقول: داراییهایی هستند که بدون آنکه ماهیت یا کاربرد آنها دچار آسیب شود، قابلیت جابجایی فیزیکی دارند. داراییهای مانند میز، صندلی، کامپیوتر، خودرو و ماشینآلات قابل حمل نمونههایی از اموال منقول هستند. بیشترین حجم فعالیتهای اموال گردانی روزمره در سازمان ها مربوط به این نوع اموال است، زیرا احتمال جابجایی، فرسودگی یا مفقودی آنها در مقایسه با داراییهای ثابت بیشتر است.
- اموال غیر منقول: به اموالی گفته میشود که به صورت دائمی به یک مکان متصل هستند و امکان جابجایی ندارد یا جابجایی آنها به هزینه و اقدامات فنی گسترده نیاز دارد. زمین، ساختمان، تأسیسات و… داراییهای از این دست از نمونههای اموال غیر منقول هستند. در فرایند اموال گردانی به طور معمول نیازی به شمارش فیزیکی دورهای این داراییها وجود ندارد اما باید مانند سایر داراییها در دفتر اموال ثبت شده و اطلاعاتی مانند سند مالکیت، متراژ و ارزش دفتری آنها بهروزرسانی شود.
اهمیت درک تفاوت این دو نوع دارایی، به طراحی رویه اموال گردانی مربوط میشود. اموال منقول به سیستم کدگذاری فیزیکی (مانند برچسب یا بارکد) و بازدید دورهای مکرر نیاز دارند در حالی که اموال غیر منقول نیازمند بهروزرسانی اسناد حقوقی و ارزشگذاری مجدد در فواصل زمانی مختلف هستند. در بسیاری از سازمانها در دو دسته اموال بر اساس یک رویکرد یکسان مدیریت میشوند که این موضوع منجر به هدررفت منابع در بازرسیهای غیرضروری از داراییهای ثابت غیرمنقول میشود.
تفاوت اموال مصرفی و اموال سرمایهای (دارایی ثابت)
دو دسته دیگر از تقسیمبندی داراییها در سازمانها، اموال مصرفی و اموال سرمایهای (دارایی ثابت) است. به همین دلیل آگاهی نسبت به تفاوتهای این دو دسته در اموال گردانی از اهمیت زیادی برخوردار است:
- اموال مصرفی: داراییهایی مانند لوازمالتحریر، کارتریج پرینتر، لامپ و… که عمر مفید کوتاه دارند و در کمتر از یک سال مصرف میشوند، به عنوان اموال مصرفی شناخته میشوند. در اموال گردانی رسمی این اقلام جایی ندارند و بیشتر در چارچوب مدیریت انبار یا ملزومات اداری پیگیری میشوند، زیرا هزینه ردیابی تک تک آنها از ارزش ریالی هر کدام بیشتر است.
- اموال سرمایهای: این اقلام دارای عمر مفید طولانیتر (معمولا بیش از یک سال) هستند و ارز واحد قابل توجهی دارند. بر اساس اصول حسابداری هزینه این داراییها در طول عمر مفید از طریق استهلاک و به صورت تدریجی شناسایی میشود. کامپیوتر، خودرو، دستگاههای تولید، مبلمان اداری و… نمونههایی از این اموال هستند که هسته اصلی فرایند اموال گردانی را تشکیل میدهند.
در واحدهای صنعتی، خطوط تولید و ماشینآلات سنگین جزو داراییهای ثابت اصلی به شمار میآیند. هزینههای نگهداری، تعمیرات و استهلاک دقیق این تجهیزات به طور مستقیم به عنوان هزینههای سربار ساخت وارد نرم افزار بهای تمام شده تولید میشود تا بهای تمامشده کالای ساختهشده کاملاً واقعی و دقیق برآورد شود.
تعیین مرز دقیق بین این دو دسته از اموال در یک سازمان یک تصمیم مهم است که به طور معمول بر اساس یک آستانه ارزش ریالی مشخص تعریف میشود. به عنوان مثال ممکن است یک سازمان تصمیم بگیرد که همه اقلامی که ارزش آنها بیش از 5 میلیون تومان است و عمر مفید بیش از یک سال دارند، به عنوان اموال سرمایهای در نظر گرفته و در دفتر اموال ثبت کند. این آستانه ارزش ریالی باید بر اساس اندازه و حجم فعالیت هر سازمان تعیین گردد تا از ورود حجم زیاد اقلام کمارزش به سیستم اموال گردانی جلوگیری شود.
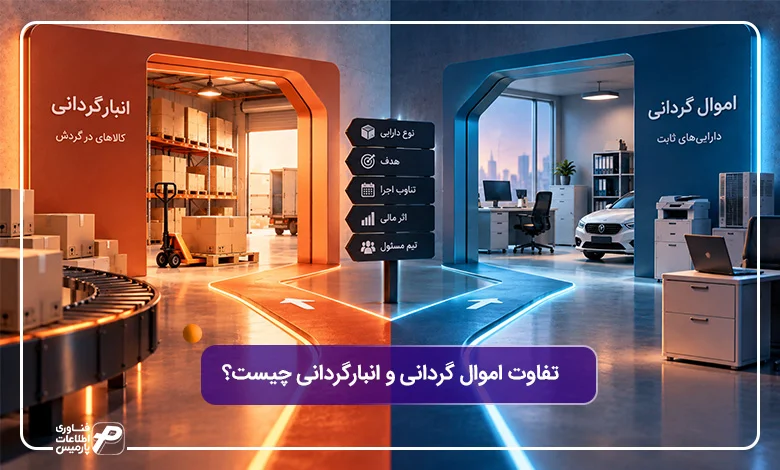
تفاوت اموال گردانی و انبارگردانی چیست؟
اموال گردانی و انبارگردانی فرایندهای کنترلی هستند اما هر کدام روی داراییهای کاملا متفاوت اجرا میشوند. انبارگردانی روی کالاهای در گردش مانند مواد اولیه، کالاهای نیمه ساخته یا محصول نهایی آماده فروش متمرکز میشود اما اموال گردانی روی داراییهای ثبات و با دوام تمرکز دارد که نه برای فروش بلکه برای استفاده داخلی سازمان نگهداری میشوند.
معیار | انبارگردانی | اموالگردانی |
نوع دارایی | کالای در گردش (مواد اولیه، محصول) | دارایی ثابت (تجهیزات، خودرو، ساختمان) |
هدف نهایی | فروش یا مصرف در تولید | استفاده مستمر داخلی |
تناوب معمول اجرا | ماهانه یا فصلی | سالانه یا ششماهه |
اثر مالی | تأثیر بر بهای تمامشده کالا | تأثیر بر محاسبه استهلاک |
تیم مسئول | انباردار و واحد لجستیک | مسئول اموال و واحد مالی |
برخی کسب و کارها و سازمان این دو فرایند را به اشتباه یکسان در نظر میگیرند در حالی که تفاوت ماهیتی جدی بین آنها وجود دارد. کالاهای داخل انبار شامل کالاهای مصرفی، مواد اولیه و اقلام تجاری دارای گردش مداوم هستند و چرخه ورود، نگهداری و خروج آنها به طور مستقیم در نرم افزار انبارداری پایش میشود. اما دارایی ثابت ممکن است برای سالها در سازمان باقی بماند و ارزش آن از طریق استهلاک کاهش پیدا کند. این تفاوت ماهیتی باعث میشود که تناوب اجرا، تیم مسئول و حتی نرمافزارهای مورد استفاده برای این دو فرایند، متفاوت باشد.
از نظر عملیاتی، انبارگردانی فرایندی است که به دلیل گردش سریع کالاها با تناوب بیشتری (ماهانه یا فصلی) انجام میشود اما اموال گردانی به دلیل ماهیت با دوام داراییها با تناوب کمتری (شش ماهه یا سالانه) انجام میشود. درک صحیح این تفاوت مهمترین پیش شرط برای طراحی صحیح رویههای کنترلی در هر سازمان است.

اهداف و کاربردهای اموال گردانی در سازمانها و کسب و کارهای مختلف
اصلیترین هدف اموال گردانی این است که تطابق کامل بین آنچه واقعا در سازمان موجود است با آنچه در دفاتر ثبت شده، ایجاد کند. این هدف کلی در عمل به چند کاربرد مشخص و ملموس تبدیل میشود که به طور مستقیم سلامت مالی و اداری یک سازمان را تحت تأثیر قرار میدهد.
هر دارایی فیزیکی، سرمایهای است که در صورت رها شدن بدون نظارت، به مرور یا مفقود میشود، یا بدون ثبت صحیح مستهلک میشود یا در تصمیمات مالی و بودجهریزی نادیده گرفته میشود. بر این اساس اموال گردانی با چهار هدف جدول زیر به سازمانها کمک میکند:
هدف | توضیح | نتیجه عملی برای سازمان |
شناسایی دقیق موجودی | ثبت مشخصات و محل هر دارایی | امکان پاسخگویی فوری به سؤال «چه داریم و کجاست» |
جلوگیری از مفقودی و سوءاستفاده | ردیابی مستمر و مسئولدهی داراییها | کاهش ریسک خروج غیرمجاز تجهیزات از سازمان |
پشتیبانی از تصمیمات مالی | داده دقیق برای بودجهریزی و خرید | جلوگیری از خرید مجدد دارایی موجود اما گمشده |
انطباق با الزامات قانونی | آمادهسازی مستندات برای حسابرسی | کاهش ریسک مغایرت در گزارش حسابرسی سالانه |
شناسایی دقیق موجودی واقعی داراییها
اولین و مهمترین هدف اموال گردانی این است که یک تصویر دقیق و بهروز از کلیه داراییهای فیزیکی سازمان ایجاد کند، طوری که در هر لحظه بتوان به این سوال پاسخ داد که چه داراییهایی وجود دارد و هر کدام در کجا مستقر شده و در اختیار چه کسی قرار دارد. عدم شناسایی دقیق باعث میشود که سازمان در عمل هیچ مبنای قابل اتکایی برای تصمیمگیری درباره داراییهای خود نداشته باشد و مدیریت آن به حدس و حافظه افراد وابسته شود.
برای تحقق این هدف در یک سازمان نیاز به انجام دو اقدام زیر وجود دارد:
- فهرستبرداری فیزیکی منظم
- ثبت مشخصات کامل هر قلم (نام، کد، محل استقرار، مسئول نگهداری)
به عنوان مثال یک کسب و کار که دارای 10 شعبه است برای اینکه بداند چند دستگاه پرینتر در کل سازمان وجود دارد و کدام دستگاهها باید سرویس شوند، فقط با داشتن یک سیستم شناسایی دقیق میتواند بدون نیاز به تماس با هر شعبه و اتلاف وقت و منابع، به راحتی پاسخ خود را دریافت کند.
جلوگیری از مفقودی و سوءاستفاده
یکی دیگر از اهداف مهم اموال گردانی در کسب و کارها و سازمانها، ایجاد یک لایه کنترل با هدف کاهش ریسک مفقودی، خروج غیر مجاز یا سوء استفاده از اموال و داراییها است. زمانی که یک دارایی به یک شخص تخصیص داده شده و به صورت دورهای بازدید میشود، میتوان احتمال اینکه این داریی بدون اطلاع مدیریت از سازمان خارج شده یا برای مدت طولانی گم شده باقی بماند را به میزان قابل توجهی کاهش داد.
این کنترل در برخی نقاط حساس مانند زمان تسویه حساب کارکنان از اهمیت بیشتری برخوردار است. در این شرایط کارکنان باید تجهیزاتی که سازمان در اختیار آنها قرار داده را پیش از تسویه نهایی، بازگردانده و در سیستم اموال ثبت نمایند.
تجربه نشان داده در سازمانهایی که فاقد یک سیستم مسئولدهی مشخص برای اموال هستند، درصد قابل توجهی از تجهیزات الکترونیکی در مدت چند سال بدون هیچ رد یا نشانهای، مفقود میشوند. اموال گردانی با ایجاد شفافیت درباره اینکه چه کسی چه اموالی را در اختیار دارد، باعث افزایش مسئولیتپذیری افراد نسبت به داراییهای تحت اختیار شده و زمینه سوء استفاده احتمالی را محدود میکند.
پشتیبانی از تصمیمات مالی و بودجهریزی
سومین هداف اموال گردانی در سازمانها این است که دادههای دقیق و قابل اتکا برای تصمیمات مالی و برنامهریزی بودجهای فراهم شود. درصد قابل توجهی از تصمیمات خرید در سازمانها بدون آگاهی دقیق از موجودی فعلی اتخاذ میشود. نتیجه این شرایط خرید مجدد داراییهایی است که در یک گوشه از سازمان بدون ثبت صحیح وجود دارند و کسی از وجود آنها اطلاع ندارد.
یک سیستم اموال گردانی دقیق به واحد مالی سازمان امکان میدهد که پیش از تخصیص بودجه برای خرید تجهیزات جدید، به سرعت بررسی کند که آیا دارایی مشابه و بلااستفاده در سازمان وجود دارد. علاوه بر این دسترسی به اطلاعات دقیق در مورد عمر مفید باقیمانده و وضعیت فیزیکی داراییها به مدیران مالی کمک میکند که به جای واکنش لحظهای، یک برنامه جایگزینی یا تعمیر تجهیزات را به صورت پیشبینی شده در قالب بودجه سالانه لحاظ نمایند.
بسیاری از هزینههای اضافی سازمان ناشی از فقدان ارتباط میان موجودی واقعی داراییها و جریان خرید است. یکپارچگی فرآیند پایش اموال با نرم افزار برنامه ریزی خرید و تامین مانع از تایید سفارش برای تجهیزاتی میشود که هماکنون در یکی از شعب یا انبارها بلااستفاده رها شدهاند.
انطباق با الزامات حسابرسی و قانونی
یکی از اهداف مهم اموال گردانی، آماده کردن سازمان برای فرایندهای حسابرسی داخلی، مستقل و بازرسیهای قانونی است. در ارزیابی صورتهای مالی توسط حسابرسان، بخش قابل توجهی از زمان به بررسی صحت ارقام داراییهای ثابت و مطابقت آنها با موجودی فیزیکی واقعی اختصاص پیدا میکند. در صورتی که یک سازمان سیستم اموال گردانی دقیق نداشته باشد، این بخش از حسابرسی با تأخیر، ابهام و در بسیاری از موارد با صدور بند مغایرت با اهمیت، همراه میشود.
در سازمانهای مشمول آییننامههای دولتی، اموال گردانی یک تکلیف رسمی و قانونی است که عدم اجرای آن پیامدهای انضباطی و حقوقی برای مسئولان مربوطه به همراه دارد. در سازمانهای بخش خصوصی نیز نبود مستندات دقیق درباره داراییهای ثابت در زمان رسیدگی مالیاتی، ریسک عدم پذیرش هزینه استهلاک یا جرایم ناشی از مغایرت اظهارنامه را افزایش میدهد.
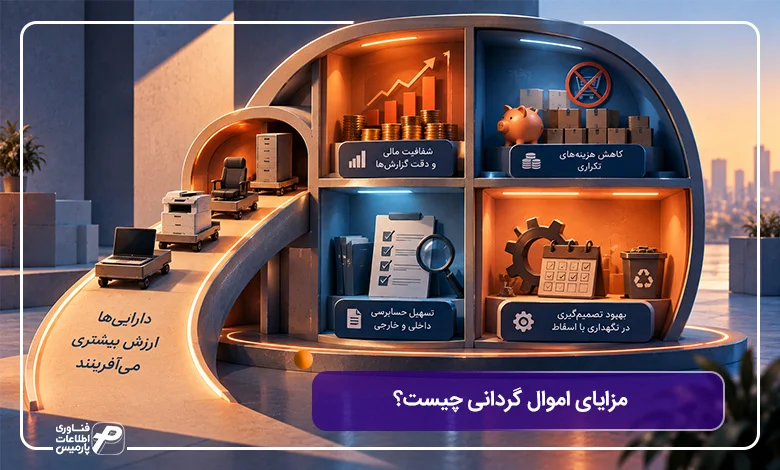
مزایای اموال گردانی چیست؟
مزایای اموال گردانی به صورت مستقیم از اجرای منظم و دقیق آن نشأت میگیرد و تأثیر آن را میتوان در گزارشهای مالی و تصمیمات عملیاتی روزمره سازمان مشاهده کرد. هر چه فاصله بین اطلاعات ثبت شده و واقعیت فیزیکی داراییها در یک سازمان کمتر باشد، تصمیمات مدیریتی دقیقتر و هزینههای پنهان کمتر خواهد بود.
سازمانی که دارای یک سیستم اموال گردانی منظم و دقیق است، میتواند در حسابرسی داخلی و خارجی با اطمینان بیشتری ظاهر شود و در برنامهریزی خرید و نگهداری تصمیمات خود را نه بر اساس حدس و گمان بلکه بر اساس دادههای واقعی اتخاذ میکند.
مزایای اموال گردانی را میتوان در چهار حوزه اصلی زیر تقسیمبندی کرد:
- شفافیت مالی و دقت گزارشهای استهلاک: زمانی که موجودی فیزیکی داراییهای سازمان به صورت مستمر با دفاتر مالی تطبیق داده شود، محاسبه استهلاک نه بر اساس فرضیات نادرست بلکه بر مبنای واقعیت انجام میشود. این موضوع باعث میشود که صورتهای مالی در سازمان بتوانند بازتاب دقیق از ارزش واقعی داراییها ارائه نمایند.
- کاهش هزینههای ناشی از خرید مجدد یا مفقودی: دسترسی به اطلاعات دقیق از موجودی و محل استقرار هر دارایی در سازمان، باعث میشود که سازمان برای خرید داراییهای موجود اما فراموش شده یا ردیابی نشده اقدام نکند. این موضوع در سازمانهای بزرگ که چندین شعبه دارند بسیار اهمیت دارد و میتواند با صرفهجویی قابل توجه در بودجه سالانه آنها شود.
- تسهیل حسابرسی داخلی و خارجی: سیستم اموال گردانی منظم و دقیق باعث میشود که سازمان مستندات منظم و بهروز از اموال و داراییها در اختیار داشته باشد. در این شرایط حسابرسی سالانه سریعتر و بدون ابهام انجام میشود و حسابرسان به جای صرف زمان طولانی برای ردیابی مغایرتهای ناشناخته، میتوانند به طور مستقیم و بر اساس گزارشهای موجود، صحت ارقام را تأیید نمایند.
- بهبود تصمیمگیری در نگهداری یا اسقاط دارایی: سیستم اموال گردانی منظم باعث میشود که سازمان از وضعیت فیزیکی و عمر مفید باقیمانده هر دارایی اطلاع دقیق داشته باشد. این موضوع به مدیران کمک میکند تا به جای واکنش لحظهای به خرابی ناگهانی تجهیزات، یک برنامه تعمیر و جایگزینی را بر اساس دادههای واقعی تنظیم کرده و در این شرایط بر اساس آن عمل نمایند.
مزیت | توضیح کوتاه |
شفافیت مالی | محاسبه دقیقتر استهلاک بر اساس موجودی واقعی |
کاهش هزینههای تکراری | جلوگیری از خرید مجدد دارایی موجود اما ردیابینشده |
تسهیل حسابرسی | آماده بودن مستندات و تطبیق کامل با دفاتر مالی |
تصمیمگیری بهتر | داده دقیق برای تصمیم نگهداری، تعمیر یا اسقاط دارایی |

اموال گردانی برای شرکتهای کوچک و متوسط؛ آیا واقعاً ضروری است؟
در پاسخ به این سوال باید گفت که اموال گردانی به همان اندازه که برای سازمانهای بزرگ ضرورت دارد، برای شرکتهای کوچک و متوسط نیاز حائز اهمیت است. به این دلیل که هزینههای ناشی از نبود آن در مقیاس کوچکتر نیز میتوان روی سلامت مالی شرکتها اثر داشته باشد.
تصور غالب این است که اموال گردانی مخصوص سازمانهای دولتی بزرگ یا شرکتهای صنعتی است که دارای هزاران قلم دارایی هستند. منشأ این تصور آییننامههای رسمی اموال گردانی است که برای بخش دولتی تدوین شده و همین موضوع باعث شده که در کسب و کارهای خصوصی و کوچک، این فرایند کمتر در اولویت قرار بگیرد. واقعیت این است که در یک شرکت کوچک با چند نفر کارمند که به تعداد کارمندان لپتاپ، صندلی و چند تجهیزات تخصصی و خودرو در اختیار دارد، این داراییها به عنوان سرمایه واقعی محسوب میشوند.
ریسکهای عدم توجه به انبارگردانی در شرکتهای کوچک و متوسط به شرح جدول زیر است:
ریسک | مصداق در شرکت کوچک | اثر مالی |
مفقودی تدریجی تجهیزات | لپتاپ یا موبایل کارمند سابق که برگردانده نشده | هزینه خرید مجدد بدون آگاهی از وجود دارایی قبلی |
استهلاک نامشخص | عدم ثبت دقیق تاریخ خرید تجهیزات | محاسبه نادرست هزینه استهلاک در اظهارنامه مالیاتی |
دارایی اسقاطنشده در دفاتر | دستگاهی که سالها پیش از رده خارج شده اما هنوز در سیستم است | مغایرت در حسابرسی و صورتهای مالی نادرست |
نبود مستندات هنگام حسابرسی مالیاتی | نداشتن فهرست دقیق داراییهای ثابت | افزایش ریسک جرائم مالیاتی ناشی از مستندات ناقص |
در کسب و کارهای کوچک هزینه واقعی نبود اموال گردانی در یک اتفاق بزرگ مشخص نمیشود بلکه در تجمیع دهها مورد کوچک (مانند یک لپتاپ گم شده یا دستگاه اسقاط شده که در دفاتر ثبت نشده و…) خود را نشان میدهد که نادیده گرفته شده است. یک شرکت کوچک که چند قلم دارایی محدود دارد، به اندازه یک سازمان بزرگ باید در ثبت و پایش این داراییها دقت به خرج دهد. در واقع تفاوت اصلی کسب و کارهای کوچک و بزرگ در ضرورت اصل فرایند نیست، بلکه در مقیاس و ابزار مورد استفاده است.

انواع اموال گردانی؛ چه روشهایی برای انجام دقیق فرایند وجود دارد؟
اموال گردانی را میتوان بر اساس زمانبندی و شرایط اجرا به چند نوع اصلی تقسیمبندی کرد که هر کدام از انواع آن دارای کاربرد و جایگاه متفاوت در چرخه مدیریت دارایی سازمان هستند.
انتخاب نوع مناسب به عوامل زیر بستگی دارد:
- اندازه سازمان
- حجم داراییها
- سطح ریسکپذیری قابل قبول
نوع | کاربرد | مناسب برای چه سازمانی |
اموالگردانی دورهای | شمارش و تطبیق در بازههای ثابت (سالانه – ششماهه) | تمام سازمانها به عنوان رویه پایه |
اموالگردانی مستمر | ثبت و بهروزرسانی پیوسته با نرمافزار | سازمانهای بزرگ با حجم بالای تراکنش دارایی |
اموالگردانی موردی | اجرا هنگام تغییر مسئول یا نقل و انتقال دارایی | تمام سازمانها، بهویژه هنگام جابجایی نیرو |
منطق اصلی در تفکیک انواع اموال گردانی این است که چه زمانی و به چه دلیلی این فرایند اجرا میشود. برخی سازمانها این فرایند را به عنوان یک تکلیف دورهای سالانه در نظر میگیرند در حالی که برخی دیگر آن را به یک فعالیت پیوسته و روزمره تبدیل کردهاند. در برخ سازمانها نیز اموال گردانی به دلیل یک رویداد خاص مانند تغییر مسئول یک واحد اجرا میشود. اجرای این هر سه رویکرد در کنار هم میتواند یک سیستم کنترلی کامل در سازمان ایجاد کند.
اموال گردانی دورهای
رایجترین نوع فرایند اموال گردانی است که به طور معمول در بازههای زمانی از پیش تعیین شده و ثابت (سالانه یا شش ماهه) در کل سازمان یا یک واحد مشخص اجرا میشود. این نوع اموال گردانی را میتوان به عنوان اصلیترین بخش سیستم کنترلی هر سازمان معرفی کرد، زیرا بدون آن مبنای مشخصی برای مقایسه وضعیت داراییها در طول زمان وجود نخواهد داشت.
ویژگی اصلی این نوع اموال گردانی پیشبینیپذیر بودن آن است که شرایط زیر را برای سازمان مهیا میکند:
- سازمان به دلیل اطلاع از زمان انجام این فرایند، میتواند منابع انسانی، زمان و ابزار مورد نیاز را پیشبینی کند.
- واحد حسابداری میتواند گزارش نهایی اموال گردانی را پیش از بستن حسابهای سالانه و تهیه صورتهای مالی دریافت و اعمال نماید.
اموال گردانی دورهای به طور معمول به عنوان یک الزام رسمی در آییننامههای داخلی سازمانها گنجانده میشود و نتیجه آن به صورت مستقیم به عنوان مستندات پشتیبان در حسابرسی سالانه استفاده میشود. همه سازمانها فارغ از اندازه یا نوع فعالیت باید حداقل این نوع از اموال گردانی را به عنوان یک رویه پایه اجرا نمایند.
اموال گردانی مستمر
این نوع از اموال گردانی بر خلاف نوع دورهای، یک فعالیت پیوسته و بدون وقفه است. در مدل مستمر، هرگونه تغییر در وضعیت داراییها (خرید، جابجایی، تعمیر یا اسقاط) بلافاصله و در لحظه وقوع در سیستم ثبت میشود. اموال گردانی مستمر به طور معمول با اتکا به قابلیتهای یک نرمافزار یکپارچه اموال قابلیت اجرا دارد، زیرا ثبت دستی صدها یا هزاران تراکنش دارایی در طول سال بدون ابزار مناسب امکانپذیر نخواهد بود.
مزیت اصلی این رویکرد، کاهش چشمگیر فاصله زمانی بین یک تغییر و ثبت آن در سیستم است. به همین دلیل مدیران میتوانند در لحظه از سال به گزارش دقیق و بهروز از وضعیت داراییهای سازمان خود دسترسی داشته باشند. این ویژگی برای سازمانهای بزرگ با چند شعبه یا واحد عملیاتی که حجم بالایی از خرید، جابجایی یا اسقاط دارایی در طول سال دارند، اهمیت حیاتی پیدا میکند. زیرا در این سازمانها انتظار برای شمارش سالانه مساوی با انباشت خطا و مغایرت در طول سال است.
اموال گردانی موردی
به اجرای فرایند شناسایی و ثبت داراییها در سازمان، نه بر اساس برنامهریزی قبلی بلکه به مناسبت یک رویداد خاص، اموال گردانی موردی گفته میشود. رایجترین موقعیتهایی که این نوع اموال گردانی را ضروری میکند، به شرح زیر است:
- تغییر مسئول یا مدیر یک واحد سازمانی
- تسویهحساب و خروج یک کارمند از سازمان
- انتقال فیزیکی تجهیزات بین دو واحد یا دو شعبه
- کشف یا گزارش یک مورد مشکوک به مفقودی
برخی رویدادها باعث ایجاد ریسک بالایی برای بروز مغایرت میشوند و به همین دلیل نمیتوان بررسی آنها را تا زمان اموال گردانی دورهای به تعویق انداخت. به عنوان مثال اگر یک کارمند بدون اینکه لپتاپ سازمان را تحویل دهد و با سازمان تسویه حساب کند و این موضوع تا شمارش سالانه بعدی کشف نشود، احتمال بازیابی آن دارایی به شدت کاهش پیدا میکند.
رویداد محرک | اقدام لازم در اموالگردانی موردی |
تغییر مسئول واحد | صورتبرداری کامل از داراییهای واحد قبل از تحویل به مسئول جدید |
خروج کارمند | بررسی و تایید بازگشت تمام تجهیزات اختصاصی پیش از تسویه نهایی |
جابجایی بین شعب | ثبت رسمی خروج از مبدأ و ورود به مقصد همزمان با انتقال فیزیکی |
اجرای اموال گردانی دورهای به تنهایی در یک سازمان کافی نیست، زیرا در فاصله بین دو دوره (که ممکن است تا یک سال طول بکشد)، تغییرات زیادی در وضعیت داراییها رخ میدهد که تا دوره بعدی شناسایی نمیشوند. به همین دلیل، ترکیب این نوع با اموال گردانی مستمر یا موردی برای پوشش کامل ریسک ضروری است.

اموال گردانی در حسابداری؛ فرایندهای حسابداری در ثبت داراییها
اموال گردانی و حسابداری دو فرایند مکمل یکدیگر هستند و نمیتوان آنها را جدا از هم دانست. حسابداری ارزش ریالی داراییها را دفاتر ثبت میکند و اموال گردانی وجود فیزیکی و صحت این ارقام را تضمین میکند. بدون اموالگردانی، ارقام حسابداری فقط اعداد ثبت شده روی کاغذ هستند که هیچ تضمینی برای انطباق آنها با داراییهای فیزیکی موجود وجود ندارد. وقتی اطلاعات حاصل از شمارش فیزیکی به طور مستقیم با نرم افزار حسابداری همگامسازی شود، محاسبه استهلاک انباشته، ارزش دفتری و تراز داراییها از فرضیات ذهنی جدا شده و بر اساس واقعیتهای عینی اسناد مالی صادر میشود.
ارتباط اموال گردانی و حسابداری از این نکته به وجود میآید که استهلاک، هزینهیابی و ارزش دفتری داراییها مبتنی بر این فرض هستند که دارایی در واقعیت وجود دارد، در محل مشخصی مورد استفاده قرار میگیرد و شرایط فیزیکی آن با آنچه در سیستم ثبت شده، مطابقت دارد. در صورتی که دستگاه سالها پیش اسقاط شده باشد اما در دفاتر مالی همچنان به عنوان دارای فعال با ارزش دفتری در حال استهلاک ثبت شده باشد، نشان دهنده این است که صورتهای مالی سازمان بازتاب دهنده واقعیت نیستند.
بر این اساس سه محور اصلی ارتباط اموال گردانی با حسابداری به شرح جدول زیر است:
فرآیند حسابداری | نقش اموالگردانی در آن |
ثبت دارایی در دفاتر | تأیید وجود فیزیکی دارایی پیش از ثبت رسمی |
محاسبه استهلاک | اطمینان از صحت مبنای محاسبه (وجود و وضعیت دارایی) |
مغایرتگیری دورهای موجودی فیزیکی و دفتری | ارائه ارقام دقیق و قابل اتکا برای حسابرس |
عدم تطبیق دورهای موجودی فیزیکی با دفاتر مالی، به طور مستقیم منجر به گزارشهای مالی نادرست میشود و در فرآیند حسابرسی، به عنوان یکی از رایجترین بندهای «مغایرت با اهمیت» گزارش خواهد شد. این موضوع میتواند اعتبار صورتهای مالی سازمان را نزد سهامداران، بانکها یا سرمایهگذاران زیر سؤال ببرد.
نحوه صدور اسناد حسابداری مغایرتها (کسری و اضافی اموال)
پس از اتمام اموالگردانی و استخراج مغایرتها، واحد حسابداری موظف است اسناد تعدیل را در دفاتر مالی صادر کند:
- ثبت حسابداری کسری اموال (در صورت مفقودی یا عدم دسترسی):
- بدهکار: حساب کسری و اضافی اموال – سایر هزینهها (به ارزش دفتری یا ارزش روز طبق آییننامه)
- بدهکار: حساب استهلاک انباشته دارایی مربوطه (به میزان استهلاک منظورشده تا زمان اموالگردانی)
- بستانکار: حساب دارایی ثابت مربوطه (به بهای تمامشده اولیه)
(توضیح: در صورتی که مقصر مفقودی مشخص شود، حساب بدهکاران – کارکنان بدهکار میگردد).
- ثبت حسابداری اضافی اموال (شناسایی دارایی ثبتنشده):
- بدهکار: حساب دارایی ثابت مربوطه (به ارزش منصفانه یا بهای تمامشده تخمینی)
- بستانکار: حساب کسری و اضافی اموال – سایر درآمدها (یا تعدیلات سنواتی در صورت مربوط بودن به سنوات قبل)

کدینگ اموال گردانی؛ اهمیت کدینگ و نحوه انجام آن در سازمانها
به فرایندی که در آن به هر قلم از داراییهای انبار یک شناسه یکتا و منطقی اختصاص داده میشود، کدینگ اموال گردانی میگویند. هدف از کدینگ این است که بتوان هر قلم دارایی را هر مرحله از چرخه عمر، از خرید تا اسقاط، به سرعت شناسایی و ردیابی کرد. بدون داشتن سیستم کدینگ استاندارد، داشتن هزاران قلم دارایی در یک پایگاه داده در عمل غیر قابل مدیریت است.
کدینگ اموال گردانی باید به این صورت باشد که هر کد بتوان اطلاعاتی درباره طبقهبندی، محل یا نوع دارایی را ارائه دهد و فقط یک عدد ترتیبی بیمعنا نباشد. یک ساختار کدینگ خوب باید به صورت همزمان سه ویژگی زیر را داشته باشد:
- منحصر به فرد بودن (هیج دو دارایی کد یکسان نداشته باشند)
- قابل گسترش بودن (امکان افزودن دستههای جدید در آینده بدون به هم ریختن ساختار)
- قابل خواندن بودن برای انسان (نه فقط برای سیستم قابل خواندن باشد)
ساختار استاندارد یک کد اموال
یک کد اموال استاندارد به طور معمول از چند بخش تشکیل میشود که هر کدام نشان دهنده سطح مشخصی از طبقهبندی هستند. رایجترین ساختار کد اموال استاندارد به شرح زیر است:
- کد گروه اصلی دارایی
- کد زیرگروه یا نوع دارایی
- شماره سریال یکتای اموال در زیرگروه مربوطه
به عنوان مثال کد ۰۱-۰۵-۰۰۳۲ را در نظر بگیرید؛ در این ساختار بخش اول (01) گروه اصلی دارایی مانند تجهیزات اداری را نشان میدهد، بخش دوم (05) زیرگروه مشخص مانند کامپیوتر و لپتاپ را نشان میدهد و بخش سوم (0032) شماره ترتیبی یکتای کالا را در بین کالاهای ثبت شده در زیرگروه نمایش میدهد.
این ساختار کد اموال به مسئول آن اجازه میدهد که با نگاه کردن به کد و بدون نیاز به جستجو در سیستم، تشخیص دهد که آن قلم به کدام گروه تعلق دارد. همچنین در این ساختار در صورتی که سازمان رشد پیدا کند و دستههای جدید دارایی اضافه شود، میتوان یک کد گروه یا زیرگروه جدید بدون تغییر در ساختار کدهای موجود تعریف کرد.
در برخی سازمانها یک بخش چهارم به این ساختار اضافه میشود که کد واحد سازمانی یا محل استقرار و استفاده از دارایی است. به عنوان مثال افزودن پیشوند مالی یا فروش به ابتدای کد باعث میشود که بتوان داراییها را بر اساس واحد مالک به سرعت ردیابی کرد. طراحی این ساختار باید پیش از هرگونه فرایند اموال گردانی به صورت مکتوب در دستورالعمل داخای سازمان مشخص و ابلاغ شود.
روشهای برچسبگذاری فیزیکی (بارکد و QR کد)
پس از اینکه کد منطقی برای هر دارایی تعیین شد، باید کد به صورت فیزیکی رو دارایی نصب شود تا در بازدیدهای میدانی قابلیت شناسایی سریع داشته باشد. برای حذف خطاهای ثبت چشمی و تسریع پایش میدانی در سازمانهای بزرگ، برچسبهای بارکد یا QR کد روی بدنه اموال الصاق میشوند. تطبیق لحظهای این کدها با پایگاه داده از طریق یک نرم افزار بارکدخوان هوشمند، امکان پلاککوبی، ثبت مکان و اعلام مغایرت را در چند ثانیه میسر میکند.
رایجترین روشهای برچسبگذاری اموال استفاده از برچسبهای بارکد خطی (Barcode) و برچسبهای QR کد است.
- برچسب بارکد خطی: این برچسبها سادهتر و ارزانتر هستند و برای اسکن کرد آنها به دستگاه بارکدخوان یا دوربین موبایل مجهز به نرمافزار نیاز است. این روش برچسبگذاری برای سازمانهایی مناسب است که تعداد محدودی دارایی دارند و بودجه محدودی برای تجهیزات جانبی اختصاص میدهند.
- برچسب QR کد: این برچسبها ظرفیت ذخیرهسازی اطلاعات بیشتری دارند و علاوه بر کد یکتای دارایی، میتوانند اطلاعات تکمیلی مانند تاریخ خرید یا لینک مستقیم به پرونده دارایی در نرمافزار را ذخیره کنند. همچنین اسکن کردن آنها با هر گوشی هوشمند ممکن بوده و نیاز به دستگاه اختصاصی ندارد.
انتخاب جنس برچسب فیزیکی از اهمیت زیادی برخوردار است. این برچسبها باید در برابر عوامل محیطی مانند رطوبت، حرارت و سایش مقاوم باشند تا در طول عمر مفید دارایی، خوانا باقی بمانند. برخی سازمانها از برچسبهای کاغذی معمولی استفاده میکنند که پس از مدتی این برچسبها محو یا کنده میشوند و فرایند کدگذاری را بیاثر میکنند.
تکنولوژی RFID و انتخاب جنس برچسب مناسب اموال
علاوه بر بارکد و QR کد، در سازمانهای بزرگ و خطوط تولید از تکنولوژی RFID (تگهای فرکانس رادیویی) استفاده میشود. تگهای RFID این امکان را فراهم میکنند که اموالگردان بدون نیاز به دید مستقیم یا اسکن تکتک کالاها، تمامی اموال موجود در یک اتاق یا انبار را ظرف چند ثانیه و به صورت دستهای (Bulk Scanning) از طریق دستگاههای هندهلد (PDA) اسکن کند.
انواع برچسبهای فیزیکی اموال از نظر جنس
- برچسبهای اموال خردشونده (Security – Void Labels): این برچسبها بهگونهای طراحی شدهاند که در صورت تلاش برای جابهجایی یا کندن، خرد شده و اثر باقیمانده از خود به جا میگذارند تا از سوءاستفاده و جابهجایی پلاک جلوگیری شود.
- برچسبهای متال (Metalized): مقاوم در برابر حرارت، رطوبت، مواد شیمیایی و سایش؛ مناسب برای ماشینآلات خط تولید و تجهیزات محیطهای سخت صنعتی.
- برچسبهای شبرنگ و پلیاستر: مناسب برای اموال اداری و تجهیزات رایانهای با ماندگاری بالا.

مسئولیتهای اموال گردان در سازمان چیست؟
اموال گردان یا امین اموال فردی است که مسئولیت اجرای مستمر فرایند شناسایی، کدگذاری، ثبت و پایش داراییهای فیزیکی سازمان را بر عهده دارد. این جایگاه به طور معمول زیرمجموعه واحد مالی یا اداری در سازمانها فعالیت میکند. این نقش چه به صورت یک سمت رسمی و چه به صورت یک وظیفه جانبی، باید در دستورالعمل داخلی سازمان به صورت شفاف تعریف شده باشد.
مهمترین وظایف امین اموال یا اموال گردان در سازمانهای مختلف به شرح جدول زیر است:
وظیفه | توضیح |
ثبت اولیه دارایی جدید | دریافت اطلاعات خرید و تخصیص کد یکتا |
برچسبگذاری فیزیکی | نصب برچسب کد بر روی دارایی در محل استقرار |
پایش دورهای | اجرای بازدید میدانی طبق زمانبندی مشخص |
ثبت مغایرتها | مستندسازی و پیگیری موارد کسری یا اضافی |
هماهنگی با حسابداری | اطلاعرسانی تغییرات برای اصلاح دفاتر مالی |
تهیه گزارش دورهای | ارائه گزارش وضعیت اموال به مدیریت مالی |
تعریف دقیق جایگاه این نقش در سازمان از این نظر اهمیت دارد که اموال گردان یک فعالیت یکباره در پایان سال مالی نیست، بلکه نیاز به یک مسئول مشخص دارد که در طول سال هرگونه تغییر در وضعیت داراییها (خرید جدید، جابجایی، اسقاط) را در لحظه ثبت کند. اگر برای این کار یک مسئول مشخص با شرح وظایف روشن تعیین نشود، فرایند اموال گردانی به یک فعالیت پراکنده و بدون مالکیت تبدیل میشود که هیچ شخصی پاسخگوی دقت آن نخواهد بود.
اموال گردان از نظر جایگاه سازمانی به طور معمول زیرمجموعه یکی از واحدهای مالی یا اداری است. با این حال استقلال نسبی این جایگاه در اجرای بازدیدهای میدانی اهمیت زیادی دارد. به همین دلیل در سازمانهای بزرگ، مدیر یک واحد که مسئولیت نگهداری روزمره یک دارایی را دارد، نباید فردی باشد که تطبیق و بازدید نهایی دارایی را انجام میدهد. این تفکیک وظایف باعث میشود که ریسک تبانی یا نادیده گرفتن مغایرتها به حداقل برسد.

مراحل اموال گردانی؛ راهنمای گام به گام اجرای فرایند در سازمانها
اجرای یک دوره کامل اموالگردانی از پنج مرحله اصلی تشکیل میشود که باید به ترتیب مشخص و بدون حذف هیچکدام طی شوند. رعایت این توالی به اندازه اجرای مراحل اهمیت دارد، زیرا جابجایی یا حذف هر مرحله، دقت و اعتبار کل فرآیند را زیر سؤال میبرد.
مرحله | اقدام | نکته اجرایی |
۱. فهرستبرداری اولیه | شناسایی تمام داراییهای موجود | تعیین محدوده و آستانه ارزشی داراییهای مشمول |
۲. کدگذاری و برچسبگذاری | تخصیص کد یکتا و نصب برچسب فیزیکی | استفاده از ساختار کدینگ از پیش تعریفشده |
۳. تطبیق فیزیکی با دفاتر | مقایسه موجودی واقعی با ثبتهای مالی | انجام توسط تیمی مستقل از نگهدارنده دارایی |
۴. ثبت و پیگیری مغایرتها | مستندسازی موارد کسری یا اضافی | تعیین علت (مفقودی، اسقاط ثبت نشده، انتقال) |
۵. گزارش نهایی و بهروزرسانی | تهیه گزارش رسمی و اصلاح سیستم | ارائه به مدیریت مالی و آرشیو برای حسابرسی |
مرحله اول: فهرستبرداری اولیه
در اولین قدم برای اموال گردانی باید کلیه داراییهای فیزیکی موجود در محدود اجرا (یک واحد، یک شعبه یا کل سازمان) شناسایی شوند. این کار باید از طریق یک بازدید میدانی واقعی انجام شود و در اجرای آن نباید فقط به فهرستهای قبلی اتکا کرد. به این دلیل که هدف اصلی این است که مشخص شود چه داراییهایی واقعا در سازمان وجود دارد.
پیش از شروع فهرستبرداری، دو تصمیم کلیدی باید گرفته شود:
- تعیین محدوده اجرا: آیا فرآیند کل سازمان را پوشش میدهد یا فقط یک واحد/شعبه مشخص را مورد توجه قرار میدهد؟
- تعیین آستانه ارزشی: چه ارزش ریالی حداقلی برای شمول یک قلم در فرآیند رسمی اموالگردانی در نظر گرفته میشود؟
در این مرحله تیم اجرایی باید کلیه فضاهای فیزیکی سازمان از جمله انبارها، اتاقها کمتر مورد استفاده و حتی محلهای نگهداری موقت را بازدید کند. به این دلیل که بسیاری از مغایرتها در نقاطی کشف میشوند که کمتر مورد توجه قرار میگیرند.
مرحله دوم: کدگذاری و برچسبگذاری
پس از اینکه کلیه اقلام و داراییهای یک سازمان شناسایی شد، باید بررسی کرد که آیا هر کدام از داراییها از قبل دارای کد یکتا یا برچسب فیزیکی هستند. دارایی که به دلیل خرید یا نادیده گرفته شدن در دورههای قبلی فاقد کد هستند، باید مطابق با ساختار کدینگ تعریف شده در سازمان، کد اختصاصی دریافت کرده و برچسب فیزیکی (بارکد یا QR کد) روی آنها نصب شود.
این مرحله از اموال گردانی باید با دقت و بدون عجله انجام شود. تخصیص عجولانه کد یا نصب نادرست برچسب فیزیکی روی اموال، باعث میشود که در دورههای بعدی اموال گردانی، این داراییها مجدد به عنوان فاقد کد شناسایی شوند.
در این مرحله باید از عدم تکرار کد میان داراییهای مختلف، اطمینان پیدا کرد. این موضوع در سازمانهایی که چند نفر به صورت همزمان مسئول کدگذاری هستند، اهمیت زیادی دارد. برای جلوگیری از بروز این خطا توصیه میشود که تخصیص کد نهایی به داراییها توسط یک نفر یا از طریق یک سیستم متمرکز انجام شود.
مرحله سوم: تطبیق فیزیکی با دفاتر مالی
در این مرحله فهرست کامل به دست آمده از بازدید میدانی باید با دو منبع یعنی دفتر اموال (سابقه ثبت سده قبلی) و دفاتر مالی یا حسابداری سازمان مقایسه شود. هدف از این مقایسه شناسایی هرگونه تفاوت بین آنچه که در واقعیت وجود دارد با آنچه در اسناد ثبت شده است.
برای اینکه نتیجه این تطبیق قابل اتکا باشد، باید یک اصل مهم رعایت شود؛ فردی که مسئولیت نگهداری روزمره یک دارایی را دارد، نباید همان فردی باشد که تطبیق نهایی آن دارایی را انجام میدهد. این تفکیک وظایف باعث میشود که بتوان از بروز تعارض منافع و نادیده گرفتن ناخواسته یا عمدی مغایرتهای جلوگیری کرد. در سازمانهای بزرگ به طور معمول این تطبیق توسط یک تیم مستقل انجام میشود تا بتوان استقلال نتیجه را تضمین کرد.
مرحله چهارم: ثبت و پیگیری مغایرتها
در این مرحله مغایرتهایی که در مرحله قبل شناسایی شده باید به صورت رسمی مستند شود. مغایرتهای شناسایی شده به طور معمول در دو دسته اصلی زیر قرار میگیرند:
- کسری: دارایی که در دفتر ثبت شده اما در بازدید فیزیکی یافت نمیشود
- اضافی: دارایی که به صورت فیزیکی موجود است اما در هیچ سندی ثبت نشده است
برای هر مورد مغایرت باید علت آن بررسی و به صورت مستند ثبت شود. آیا دارایی مفقود شده، بدون ثبت رسمی اسقاط شده، بدون اطلاع مسئول اموال جابجا شده یا خرید آن در سیستم ثبت نشده است. در این مرحله نباید فقط شمارش تعداد مغایرتها صورت بگیرد، بلکه در این مرحله کشف الگوی متغیرها به عنوان ارزش واقعی شناخته میشود.
به عنوان مثال در صورتی که اکثر موارد کسری در مغایرتها مربوط به یک واحد خاص یا یک بازه زمانی مشخص باشد، این موضوع نشان میدهد که یک مشکل ساختاری در آن واحد وجود دارد که به بررسی جداگانه نیازمند است.
در گام نهایی، پس از شناسایی مغایرتها و انطباق موجودی فیزیکی، اسناد تعدیل و اصلاحی باید مستقیماً در نرم افزار حسابداری ثبت شوند تا ترازنامه مالی سازمان دقیق و بهروز شود.
مرحله پنجم: تهیه گزارش نهایی و بهروزرسانی سیستم
در آخرین مرحله باید تمام یافتهها در قالب یک گزارش رسمی جمعبندی شده و اصلاحات لازم در دفتر اموال و دفاتر مالی سازمان اعمال شود.
این گزارش باید حداقل شامل موارد زیر باشد:
- تعداد کل داراییهای شناساییشده و وضعیت هر کدام
- فهرست کامل مغایرتها به همراه ارزش ریالی و علت هر مورد
- پیشنهاد اقدام اصلاحی برای هر مغایرت (اصلاح ثبت، پیگیری، ثبت اسقاط)
- تاریخ پیشنهادی برای اجرای دوره بعدی
این گزارش باید به مدیریت مالی سازمان ارائه شود و پس از تأیید، مبنای اصلاح رسمی دفاتر قرار بگیرد. یک نکته مهم که در سازمانها نادیده گرفته میشود این است که یک نسخه از این گزارش باید به صورت جداگانه بایگانی شود تا در زمان حسابرسی سالانه به عنوان مستند پشتیبان مورد استناد قرار بگیرد. عدم وجود این مستندسازی در صورتی که فرایند اموال گردانی به بهترین شکل انجام شده باشد، ارزش اثباتی آن را نزد حسابرس به شدت کاهش میدهد.
دادههای خام اموال گردانی زمانی ارزش تصمیمگیری دارند که به شاخصهای شفاف تبدیل شوند. با انتقال نتایج مغایرتها و نرخ استهلاک داراییها به یک نرم افزار داشبورد مدیریتی، مدیران ارشد میتوانند در یک نگاه وضعیت پراکندگی، ارزش جاری و نرخ فرسودگی سرمایههای ثابت سازمان را رصد نمایند.
مراحل اموال گردانی در سازمانهای بزرگ
در سازمانهای بزرگ و هلدینگهایی که دارای شعب متعدد، واحدهای عملیاتی مختلف یا خطوط تولید هستند، اموالگردانی فراتر از یک شمارش ساده بوده و اجرای آن به ساختار اجرایی ویژه و دقت بالا نیاز دارد. برای مدیریت موفق این فرآیند در مقیاس بزرگ، رعایت ۳ الزام کلیدی زیر ضروری است:
- تشکیل کمیته رسمی ۳ نفره اموالگردانی: به منظور تضمین استقلال، بیطرفی و دقت در اجرا، پیش از شروع فرآیند باید کمیتهای سه نفره متشکل از نمایندگان زیر تشکیل و وظایف آنها رسماً ابلاغ شود:
- نماینده واحد مالی – حسابداری: جهت تطبیق اسناد و دفاتر مالی با موجودی فیزیکی.
- نماینده واحد اداری – تدارکات: جهت تسهیل دسترسی به فضاهای مختلف و شناسایی دقیق تجهیزات.
- نماینده حراست یا حسابرسی داخلی: جهت نظارت بر روند، پیشگیری از تعارض منافع و تضمین صحت گزارشها.
- صدور دستورالعمل توقف جابهجایی اموال (Freeze Period): یکی از چالشهای اصلی اموالگردانی در شرکتهای بزرگ، جابهجایی همزمان تجهیزات بین واحدها یا شعب در حین شمارش است. واحد اموال باید پیش از شروع فرآیند، با صدور بخشنامهای رسمی، تمام جابهجاییها، خروج اموال و نقلوانتقالات را در طول دوره شمارش متوقف (Freeze) کند. هرگونه جابهجایی ضروری در این مدت، صرفاً باید با مجوز کتبی کمیته اموالگردانی انجام شود.
- بهکارگیری اسکنرهای دستهای (PDA – Data Collector): شمارش دستی یا اسکن تکتک اموال با گوشی همراه در سازمانهایی با هزاران قلم دارایی باعث اتلاف وقت و بروز خطای انسانی میشود. در این سازمانها استفاده از دستگاههای هندهلد (PDA) یا دیتا کالکتور که مجهز به اسکنر قوی بارکد – QR و خوانشگر RFID هستند توصیه میشود. این دستگاهها به تیمهای اجرایی اجازه میدهند اطلاعات را اسکن و ذخیره کرده و پس از اتمام پایش میدانی، دادهها را به صورت مستقیم با نرمافزار یکپارچه اموال و ERP همگامسازی (Sync) کنند.
مراحل اموال گردانی در شرکتهای کوچک و متوسط
برخلاف سازمانهای بزرگ، اجرای اموالگردانی در کسبوکارهای کوچک و متوسط (SMEها) نیازی به تشکیل کمیتههای عریضوطویل یا فرآیندهای پیچیده چندهفتهای ندارد. در این شرکتها به دلیل تعداد محدودتر داراییها، فرآیند را میتوان با تعیین ۱ یا ۲ نفر مسئول و در قالب یک نقشه راه اجرایی ۲ روزه به طور کامل پیادهسازی کرد:
- روز اول: پایش میدانی، پلاککوبی و ثبت در الگوی اکسل
- بازدید فیزیکی کلیه فضاهای اداری: مسئول اموالگردانی با مراجعه به تمام اتاقها، بخشها و انبار، تمام تجهیزات و داراییهای فیزیکی (لپتاپها، پرینترها، مبلمان اداری، وسایل نقلیه و…) را به دقت مشاهده میکند.
- الصاق برچسب و پلاککوبی: برای تمام اقلامی که فاقد برچسب هستند، یک برچسب اموال فیزیکی (حاوی کد یکتا طبق ساختار کدینگ شرکت) نصب میشود.
- ثبت اولیه در فایل اکسل: مشخصات دقیق شامل کد اموال، نام و مدل تجهیزات، نام کارمند تحویلگیرنده و محل استقرار در یک فایل اکسل ساختاریافته وارد میشود.
- روز دوم: تطبیق با اسناد، استخراج مغایرتها و نهاییسازی
- تطبیق با اسناد و فاکتورهای خرید: لیست فیزیکی تهیه شده در روز اول با فاکتورهای خرید، اسناد حسابداری موجود و دفتر اموال دوره قبل مقایسه میشود.
- شناسایی موارد کسری و اضافی: اقلامی که در دفاتر وجود دارند اما در بازدید فیزیکی پیدا نشدهاند (کسری) و تجهیزاتی که موجود هستند اما سند ثبتشده ندارند (اضافی)، مشخص میگردند.
- ارائه گزارش کوتاه و ثبت در دفاتر: خلاصه مغایرتها به مدیریت ارائه شده و پس از تأیید، ثبتهای اصلاحی لازم در حسابداری اعمال میشود.
خطر اهمال در اموالگردانی شرکتهای کوچک
سادگی فرآیند در شرکتهای کوچک نباید باعث اهمال در مستندسازی شود. شفاف بودن مسئول هر دارایی در فایل اکسل، از مفقودی تجهیزات به ویژه هنگام تسویهحساب کارکنان جلوگیری کرده و در زمان رسیدگی مالیاتی، مانع از رد هزینه استهلاک داراییها میشود.
سادگی اجرای اموال گردانی در شرکتهای کوچک نباید بهانهای برای نادیده گرفتن مستندسازی باشد. حتی اگر فرایند توسط یک نفر و با استفاده از ابزار ساده انجام میشود، نتیجه نهایی (فهرست داراییها، کدها و گزارش مغایرت) باید دقیق و قابل استناد باشد. البته این شرکتها باید رشد خود را در آینده در نظر بگیرند و بر این اساس در صورت لزوم نسبت به خرید نرمافزار کارآمد برای مدیریت اموال اقدام نمایند.

نحوه اموال گردانی در اکسل؛ بررسی روش سنتی و محدودیتهای آن
یکی از ابزارهایی که میتوان برای اموال گردانی مورد استفاده قرار دارد، نرمافزار اکسل است. استفاده از این نرمافزار برای حجم محدودی از داراییها و شروع کار مناسب است اما با رشد کسب و کار محدودیتهای جدی آن نمایان میشود.
فلسفه استفاده از اکسل در شروع کار چیست؟ هر کسب و کار پیش از سرمایهگذاری برای خرید یک نرمافزار اختصاصی، میتواند فرایند اموال گردانی را به صورت دستی تجربه و رویههای داخلی خود را مشخص کند. در این مرحله یک فایل اکسل ساختار یافته این امکان را بدون هزینه برای کسب و کار فراهم میکند. فایل اکسل برای شرکتهایی که تعداد محدود دارایی دارند، یک ابزار کاملا کاربردی محسوب میشود.
یک فایل اکسل ساختاریافته برای اموال گردانی میتواند به صورت زیر طراحی شود:
ستون پیشنهادی | توضیح |
کد اموال | شناسه یکتای هر دارایی طبق ساختار کدینگ سازمان |
نام و شرح دارایی | توضیح مختصر و مشخصات فنی (مدل، برند) |
تاریخ خرید | مبنای محاسبه استهلاک و عمر مفید باقیمانده |
ارزش خرید و ارزش دفتری فعلی | برای تطبیق با ثبتهای حسابداری |
محل استقرار و مسئول نگهداری | واحد سازمانی یا نام کارمند مسئول |
وضعیت فعلی | فعال، در تعمیر، اسقاط شده یا مفقودی |
تاریخ آخرین بازدید | مبنای برنامهریزی برای دور بعدی اموالگردانی |
در دسترس بودن، هزینه صفر و سادگی یادگیری از مهمترین مزایای استفاده از اکسل است، طوری که هر کارمند با آشنایی مقدماتی از این نرمافزار میتواند این فایل را تکمیل و مدیریت نماید.
اما فایل اکسل محدودیتهایی دارد که باید توسط کسب و کارها مورد توجه قرار بگیرد:
- نبود هشدار خودکار (به عنوان مثال یادآوری زمان انجام دور بعدی اموال گردانی یا هشدار پایان عمر مفید دارایی)
- ریسک بالای خطای انسانی در ورود و بهروزرسانی دادهها
- عدم امکان اتصال مستقیم به سیستم حسابداری برای محاسبه خودکار استهلاک
- دشواری فزاینده مدیریت فایل با افزایش تعداد داراییها و کاربران همزمان
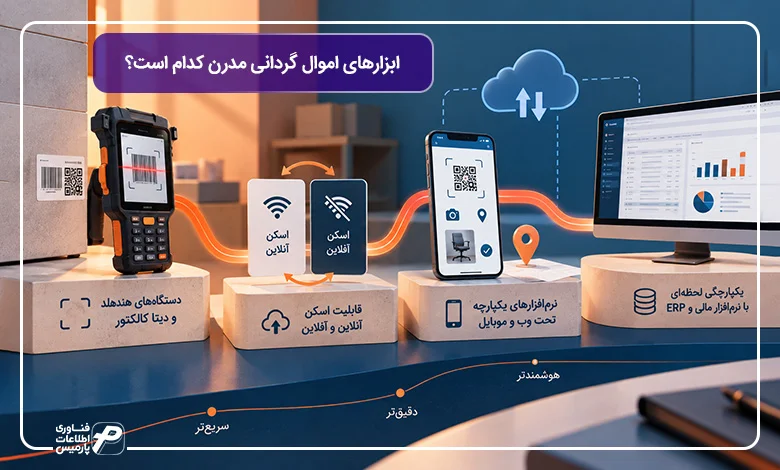
ابزارهای اموال گردانی مدرن کدام است؟
با افزایش حجم داراییها و پیچیدگیهای عملیاتی در سازمانها، اتکا به روشهای سنتی و ثبت دستی به دلیل اتلاف زمان و خطاهای مکرر انسانی، پاسخگوی نیاز مدیریت نیست. امروزه اموالگردانی مدرن با به کارگیری ابزارهای سختافزاری و نرمافزاری پیشرفته، فرآیند شناسایی، پایش و مغایرتگیری را به عملیاتی سریع، هوشمند و دقیق تبدیل کرده است.
اصلیترین ابزارهای مدرن اموالگردانی و نحوه کارکرد عملیاتی آنها عبارتند از:
- دستگاههای هندهلد و دیتا کالکتور (PDA – Data Collector)
- قابلیت اسکن آنلاین و آفلاین (Online & Offline Scanning)
- نرمافزارهای یکپارچه تحت وب و اپلیکیشنهای موبایل
- یکپارچگی لحظهای با نرمافزار مالی و ERP
دستگاههای هندهلد و دیتا کالکتور (PDA – Data Collector)
دستگاههای هندهلد (PDA) کامپیوترهای قابلحمل صنعتی هستند که به اسکنرهای سختافزاریِ قوی برای خوانش بارکد، QR کد و فرکانسهای رادیویی (RFID) مجهز شدهاند.
- نحوه کارکرد عملیاتی: اموالگردان در حین بازدید میدانی، نیازی به نوشتن یا وارد کردن کدها ندارد؛ بلکه با گرفتن دستگاه در مقابل برچسب اموال، اطلاعات دارایی ظرف چند میلیثانیه خوانده میشود. این دستگاهها بدنه مقاوم (Industrial Rugged) دارند و در برابر ضربه، افتادن و شرایط سخت محیطی (مانند گردوغبار انبارها یا رطوبت خطوط تولید) کاملاً مقاوم هستند.
قابلیت اسکن آنلاین و آفلاین (Online & Offline Scanning)
یکی از چالشهای بزرگ عملیاتی، پایش اموال در مناطقی است که پوشش شبکه، اینترنت یا Wi-Fi وجود ندارد (مانند انبار زیرزمین، خطوط تولید خاص یا شعب دورافتاده).
- اسکن آنلاین (Online): در مناطقی که پوشش شبکه برقرار است، دستگاه هندهلد دادهها را مستقیماً و در لحظه به پایگاه داده مرکزی نرمافزار اموال ارسال میکند.
- اسکن آفلاین (Offline): در صورت قطع شبکه، دستگاه اطلاعات اموال اسکنشده را در حافظه داخلی امن خود ذخیره کرده و به محض ورود به محدوده پوشش شبکه، تمامی دادهها را به صورت خودکار و بدون تداخل با پایگاه داده مرکزی همگامسازی (Sync) میکند.
نرمافزارهای یکپارچه تحت وب و اپلیکیشنهای موبایل
در ابزارهای مدرن، علاوه بر نسخه تحت وب سازمانی، اپلیکیشنهای کاربردی موبایل برای اموالگردانی ارائه میشود.
- نحوه کارکرد عملیاتی:
- ثبت تصویری و جغرافیایی: اموالگردان میتواند مستقیماً از طریق دوربین موبایل، بارکد/QR کد را اسکن کرده، در صورت وجود نقص فیزیکی از دارایی عکس گرفته و حتی موقعیت جغرافیایی (GPS) آن را ثبت کند.
- پایش تجهیزات دورکاران (خوداظهاری): برای نیروهای دورکار، کارمند میتواند با اسکن QR کد تجهیزات تحویلی خود از طریق اپلیکیشن، وضعیت سلامت و حضور دارایی را رسماً تأیید کند.
یکپارچگی لحظهای با نرمافزار مالی و ERP
ارزش اصلی ابزارهای مدرن زمانی مشخص میشود که به صورت مستقیم با ماژول حسابداری و نرمافزار ERP سازمان در ارتباط باشند. با ثبت هرگونه کسری، اضافی یا اسقاط در دستگاه اسکنر، اسناد تعدیل و محاسبات استهلاک مربوطه به طور اتوماتیک در سیستم مالی صادر میشود و نیازی به ورود مجدد اطلاعات در دو سامانه جداگانه نخواهد بود.
امروزه استفاده از فناوریهای جدید، سرعت و دقت فرآیند شمارش و پایش داراییها را به میزان چشمگیری افزایش داده است. برای آشنایی بیشتر با این فناوریها پیشنهاد میکنیم مقاله اموال هوشمند چیست و چه کاربردی در مدیریت داراییها دارد؟ را مطالعه کنید.

مدیریت جامع اموال گردانی و داراییهای خط تولید با نرم افزار پارمیس استار
نرم افزار پارمیس استار راهکار جامع سازمانی (ERP) است که فرآیند اموالگردانی را از یک اقدام مقطعی و متکی به اسناد دستی، به چرخهای هوشمند، پیوسته و یکپارچه در کل سازمان و خطوط تولید تبدیل میکند. این نرمافزار از طریق پیوند لحظهای مدیریت داراییهای فیزیکی به نرمافزار مالی، تدارکات و عملیات تولید، تضمین میکند که از لحظه ورود یک دارایی تا زمان خروج آن از سازمان، اطلاعات مکانی، فنی و ارزش دفتری آن در تمام بخشاهی سازمان به خودکار همگان و منطبق باشد.
هدف اصلی پارمیس استار در حوزه اموال، حذف جزیرههای اطلاعاتی در کسب و کارها و سازمانهای مختلف است. در واقع این نرمافزار بر اساس مشکلات زیر که در طول این مقاله بررسی شد، طراحی شده و شکل گرفته است:
- فاصله بین دفاتر مالی و واقعیت فیزیکی داراییها
- دشواری کدگذاری دستی
- محدودیتهای اکسل در مقیاس بزرگ،
- نیاز به تفکیک وظایف بین اموالگردان و حسابدار
به همین دلیل این نرمافزار به جای اینکه فقط یک پایگاه داده برای ثبت داراییها باشد، به طور مستقیم به ماژول حسابداری و سایر ماژولها متصل میشود.
مهمترین قابلیتهای پارمیس استار در اموال گردانی و مسائلی که هر کدام از این قابلیتها حل میکنند، به شرح جدول زیر است:
قابلیت | مسئلهای که حل میکند |
کدگذاری خودکار و ساختارمند داراییها | حذف خطای دستی در تخصیص کد و رعایت خودکار ساختار کدینگ سازمان |
ردیابی محل استقرار و مسئول هر دارایی | پاسخگویی فوری به سؤال «چه داراییهای داریم و هر دارایی در کجا قرار دارد» بدون نیاز به جستجوی دستی |
اتصال مستقیم به ماژول حسابداری | محاسبه خودکار استهلاک بر مبنای اطلاعات بهروز اموال، بدون ورود دوباره داده |
گزارشگیری لحظهای از مغایرتها | شناسایی سریع تفاوت موجودی فیزیکی و دفتری بدون انتظار تا پایان دوره |
پشتیبانی از بارکد و QR کد | تسریع بازدیدهای میدانی و کاهش خطای انسانی نسبت به ثبت دستی در اکسل |
مدیریت چرخه کامل عمر دارایی | پوشش کامل از خرید تا اسقاط، هماهنگ با نیاز سازمانهای بزرگ و کوچک |
برای کسب و کارهایی که از اکسل برای اموال گردانی استفاده میکردند، مهاجرت به این سیستم به معنای از دست دادن سادگی و ورود به فرایندهای پیچیده نیست، بلکه به معنای افزودن لایهای از دقت و اتوماسیون است که در مقیاس بزرگتر غیر قابل جایگزینی میشود.

چالشهای رایج در اموال گردانی سازمانها و راهکارهای عملیاتی
در فرآیند اموالگردانی، معمولاً با مواردی مواجه میشوید که در دستورالعملهای استاندارد به صراحت ذکر نشدهاند. مهمترین این چالشها و راهکار آنها عبارتند از:
- مدیریت اموال دست کارمندان دورکار یا خارج از سازمان:
- چالش: تجهیزاتی نظیر لپتاپ، تبلت یا مودم که در اختیار نیروهای دورکار یا مامور به خدمت است.
- راهکار: استفاده از فرم خوداظهاری تصویری به همراه اسکن QR کد از طریق اپلیکیشن موبایل اموال، یا دریافت تاییدیه سالانه از مدیر مستقیم فرد.
- اموال امانی (ورودی یا خروجی سازمان):
- چالش: تجهیزاتی که به صورت امانی از شرکت دیگری دریافت شده یا به صورت امانی به پیمانکار تحویل داده شده است.
- راهکار: ایجاد «دفتر مجزای اموال امانی»؛ این اقلام نباید در شمارش اموال اصلی سازمان لحاظ شوند اما باید وضعیت فیزیکی و سند امانی آنها به طور مستقل پایش شود.
- داراییهای غیرقابل پلاککوبی:
- چالش: تجهیزاتی مانند کابلکشیهای شبکه، نرمافزارهای سازمانی، اقلام ریز یا آثار هنری خاص که امکان نصب برچسب فیزیکی روی آنها وجود ندارد.
- راهکار: پلاککوبی مجازی و الصاق برچسب به شناسنامه فنی دارایی یا جعبه یا محل استقرار اصلی آن قلم.

مدیریت هوشمند و اتوماتیک اموالگردانی با نرمافزار اموال و دارایی ثابت پارمیس استار
اجرای دستی و سنتی فرآیند اموالگردانی در سازمانهای بزرگ و متوسط، همواره با چالشهایی همچون خطاهای انسانی در شمارش، مفقودی پلاکها، پیچیدگی محاسبات استهلاک و صرف زمان و هزینه فراوان همراه است. نرم افزار پارمیس استار بهعنوان یک راهکار جامع ERP، با ارائه نرم افزار اموال و دارایی ثابت تخصصی، تمامی مراحل مدیریت، شمارش و حسابرسی داراییها را کاملاً اتوماتیک و یکپارچه میسازد.
این زیرسیستم با انطباق کامل بر الزامات قانونی، استانداردهای حسابداری ایران و فرآیندهای عملیاتی اموالگردانی، تبدیل به ابزاری کلیدی برای مدیران مالی و حسابرسان شده است.
قابلیتها و امکانات کلیدی زیرسیستم اموال متناسب با فرآیند اموالگردانی
- پشتیبانی از فناوری بارکد و اسکنرهای هندهلد(سرعتبخشی به اموالگردانی):
امکان اتصال به دستگاههای هندهلد (Handheld) و بارکدخوان جهت اسکن سریع پلاک اموال در جریان اموالگردانی میدانی، که زمان شمارش فیزیکی را تا ۸۰٪ کاهش داده و خطای انسانی را به صفر میرساند. - تسویه و صدور خودکار اسناد مغایرت اموالگردانی:
پس از اتمام شمارش، سیستم به صورت خودکار مغایرتهای موجود میان ثبتهای دفتری و موجودی فیزیکی را شناسایی کرده و اسناد اصلاحی، کسری و اضافی را مستقیماً در نرم افزار حسابداری صادر میکند. - محاسبه دقیق و هوشمند استهلاک داراییها:
محاسبه خودکار استهلاک براساس قانون مالیاتهای مستقیم (روش مستقیم، نزولی و…) و ثبت خودکار سند استهلاک در دورههای مالی مختلف بدون نیاز به محاسبات دستی در اکسل. - مدیریت درختی، تحویلگیری و جابهجایی اموال:
قابلیت ساختاردهی درختی اموال، ثبت دقیق محل استقرار، مرکز هزینه، واحد سازمانی و تحویلگیرنده اصلی. در صورت نقل و انتقال دارایی میان شعب یا پرسنل، تمامی سوابق جابهجایی قابل پیگیری خواهد بود. - یکپارچگی کامل با سایر زیرسیستمهای ERP پارمیس استار:
- ارتباط زنده با نرم افزار انبارداری جهت تبدیل مستقیم رسید انبار خرید تجهیزات به پلاک اموال.
- ارسال هزینههای استهلاک ماشینآلات به نرم افزار بهای تمام شده تولید جهت محاسبه دقیق هزینه ساخت محصول.
- ارائه گزارشهای تحلیلی و نموداری از ارزش دفتری و پراکندگی اموال در نرم افزار داشبورد مدیریتی.
- مدیریت کامل چرخه عمر دارایی (Life Cycle Management):
پوشش تمام مراحل چرخه عمر اموال شامل درخواست خرید، پلاککوبی، تعمیر و نگهداری، تجدید ارزیابی، خروج از خدمت، اسقاط و فروش دارایی.
چرا پارمیس استار بهترین سرمایهگذاری برای مدیریت اموال سازمان شماست؟
- حذف داراییهای موهوم (Ghost Assets): جلوگیری از پرداخت مالیات اضافه و هزینه استهلاک برای اموالی که وجود فیزیکی ندارند.
- شفافیت کامل در جلسات رسیدگی مالیاتی و حسابرسی: تولید آنی گزارشهای استاندارد مورد تایید حسابرسان رسمی و سازمان امور مالیاتی.
- دسترسی تحت وب و موبایل: امکان کنترل و ثبت اموالگردانی در شعب و دفاتر منطقهای از هر نقطه کشور.
اگر میخواهید فرآیند اموالگردانی و مدیریت داراییهای ثابت سازمان خود را از حالت دستی و پر خطا به یک سیستم هوشمند و اتوماتیک تبدیل کنید، همین حالا فرم زیر را تکمیل کنید. کارشناسان پارمیس در کوتاهترین زمان برای ارائه دموی رایگان و آنلاین نرمافزار با شما تماس خواهند گرفت.

جمعبندی
اموالگردانی، فارغ از اندازه سازمان، یک تشریفات دارای قابل حذف در شرایط کمبود زمان یا منابع نیست، بلکه یک سرمایهگذاری در شفافیت مالی است. اموال گردانی یک فرایند لوکس، یکباره و مختص سازمانهای بزرگ نیست، بلکه یک فرایند مستمر است که باید متناسب با اندازه هر سازمان یا کسب و کار، طراحی و اجرا شود.
مهمترین و بنیادیترین هدف اموال گردانی ایجاد تطابق کامل و شفافیت مطلق میان داراییهای فیزیکی موجود در دنیای واقعی و ارقام ثبتشده در دفاتر مالی و ترازنامه سازمان است. همین امر باعث میشود که این فرایند فراتر از یک شمارش ساده داراییها در پایان سال مالی باشد. اموال گردانی ابزاری راهبردی است که میتوان از آن برای بستن روزنههای نشت سرمایه، ردیابی دقیق چرخه عمر داراییها، محاسبه واقعی استهلاک و جلوگیری از انباشت داراییهای موهوم در گزارشهای مالی استفاده کرد. هر سازمان که اشراف دقیق برا اموال و داراییهای ثابت خود نداشته باشد، در عمل برنامهریزیهای بودجهای خود را نه بر اساس دادههای واقعی بلکه بر اساس حدس و گمان بنا کرده است.
سوالات متداول اموال گردانی
۱. تفاوت اموال گردانی و انبارگردانی چیست؟
اموال گردانی روی داراییهای ثابت و بادوام سازمان (مانند تجهیزات و خودرو) که برای استفاده داخلی نگهداری میشوند تمرکز دارد، در حالیکه انبارگردانی مربوط به کالاهای در گردش مانند مواد اولیه یا محصول آماده فروش است که قرار است از سازمان خارج شوند.
۲. آیا شرکتهای کوچک هم به اموال گردانی نیاز دارند؟
بله. حتی یک شرکت کوچک با تعداد محدودی تجهیزات، در معرض ریسکهایی مانند مفقودی تجهیزات، استهلاک نامشخص و مشکل در مستندسازی هنگام حسابرسی مالیاتی قرار دارد که با یک فرآیند ساده اموالگردانی قابل پیشگیری است.
۳. کدینگ اموال چگونه انجام میشود؟
هر دارایی یک کد یکتا دارد که به طور معمول شامل سه بخش گروه اصلی، زیرگروه و شماره سریال است (مانند ۰۱-۰۵-۰۰۳۲)؛ این کد به صورت فیزیکی با برچسب بارکد یا QR کد روی دارایی نصب میشود.
۴. اموال گردانی هر چند وقت یک بار باید انجام شود؟
اموال گردانی دورهای معمولاً سالانه یا ششماهه اجرا میشود، اما اموال گردانی موردی باید هر بار که یک دارایی جابجا یا مسئول نگهداری آن تغییر میکند، بلافاصله انجام شود.
۵. آیا میتوان اموال گردانی را فقط با اکسل انجام داد؟
برای شرکتهای کوچک با تعداد محدود دارایی، اکسل ابزار مناسبی برای شروع است؛ اما با افزایش تعداد داراییها به دلیل نبود هشدار خودکار و عدم اتصال به سیستم حسابداری، محدودیتهای جدی ایجاد میکند که نیاز به نرمافزار اختصاصی را ضروری میسازد.
۶. مسئولیت اموال گردان در سازمان چیست؟
اموالگردان مسئول ثبت اولیه دارایی، کدگذاری و برچسبگذاری، پایش دورهای، ثبت مغایرتها و هماهنگی مستمر با واحد حسابداری برای اصلاح دفاتر مالی است.
۷. ارتباط اموال گردانی با استهلاک دارایی ثابت چیست؟
محاسبه دقیق استهلاک مبتنی بر این فرض است که دارایی مورد نظر واقعاً وجود دارد و وضعیت آن با دفاتر مالی مطابقت دارد؛ اموال گردانی همین تطابق را از طریق بازدید و مغایرتگیری دورهای تضمین میکند.
۸. بهترین نرمافزار اموال گردانی چه ویژگیهایی باید داشته باشد؟
یک نرمافزار مناسب باید امکان کدگذاری خودکار، پشتیبانی از بارکد – QR کد، اتصال مستقیم به ماژول حسابداری برای محاسبه خودکار استهلاک، و گزارشگیری لحظهای از مغایرتها را داشته باشد.